
Taille et part du marché des paiements P2P
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 16.5 Trillions de dollars américains |
| Taille du Marché (2032) | 24.70 Trillions de dollars américains |
| Taux de croissance (2027 - 2032) | 8.40 % |
| Marché à la Croissance la Plus Rapide | Moyen-Orient et Afrique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des paiements P2P par Mordor Intelligence
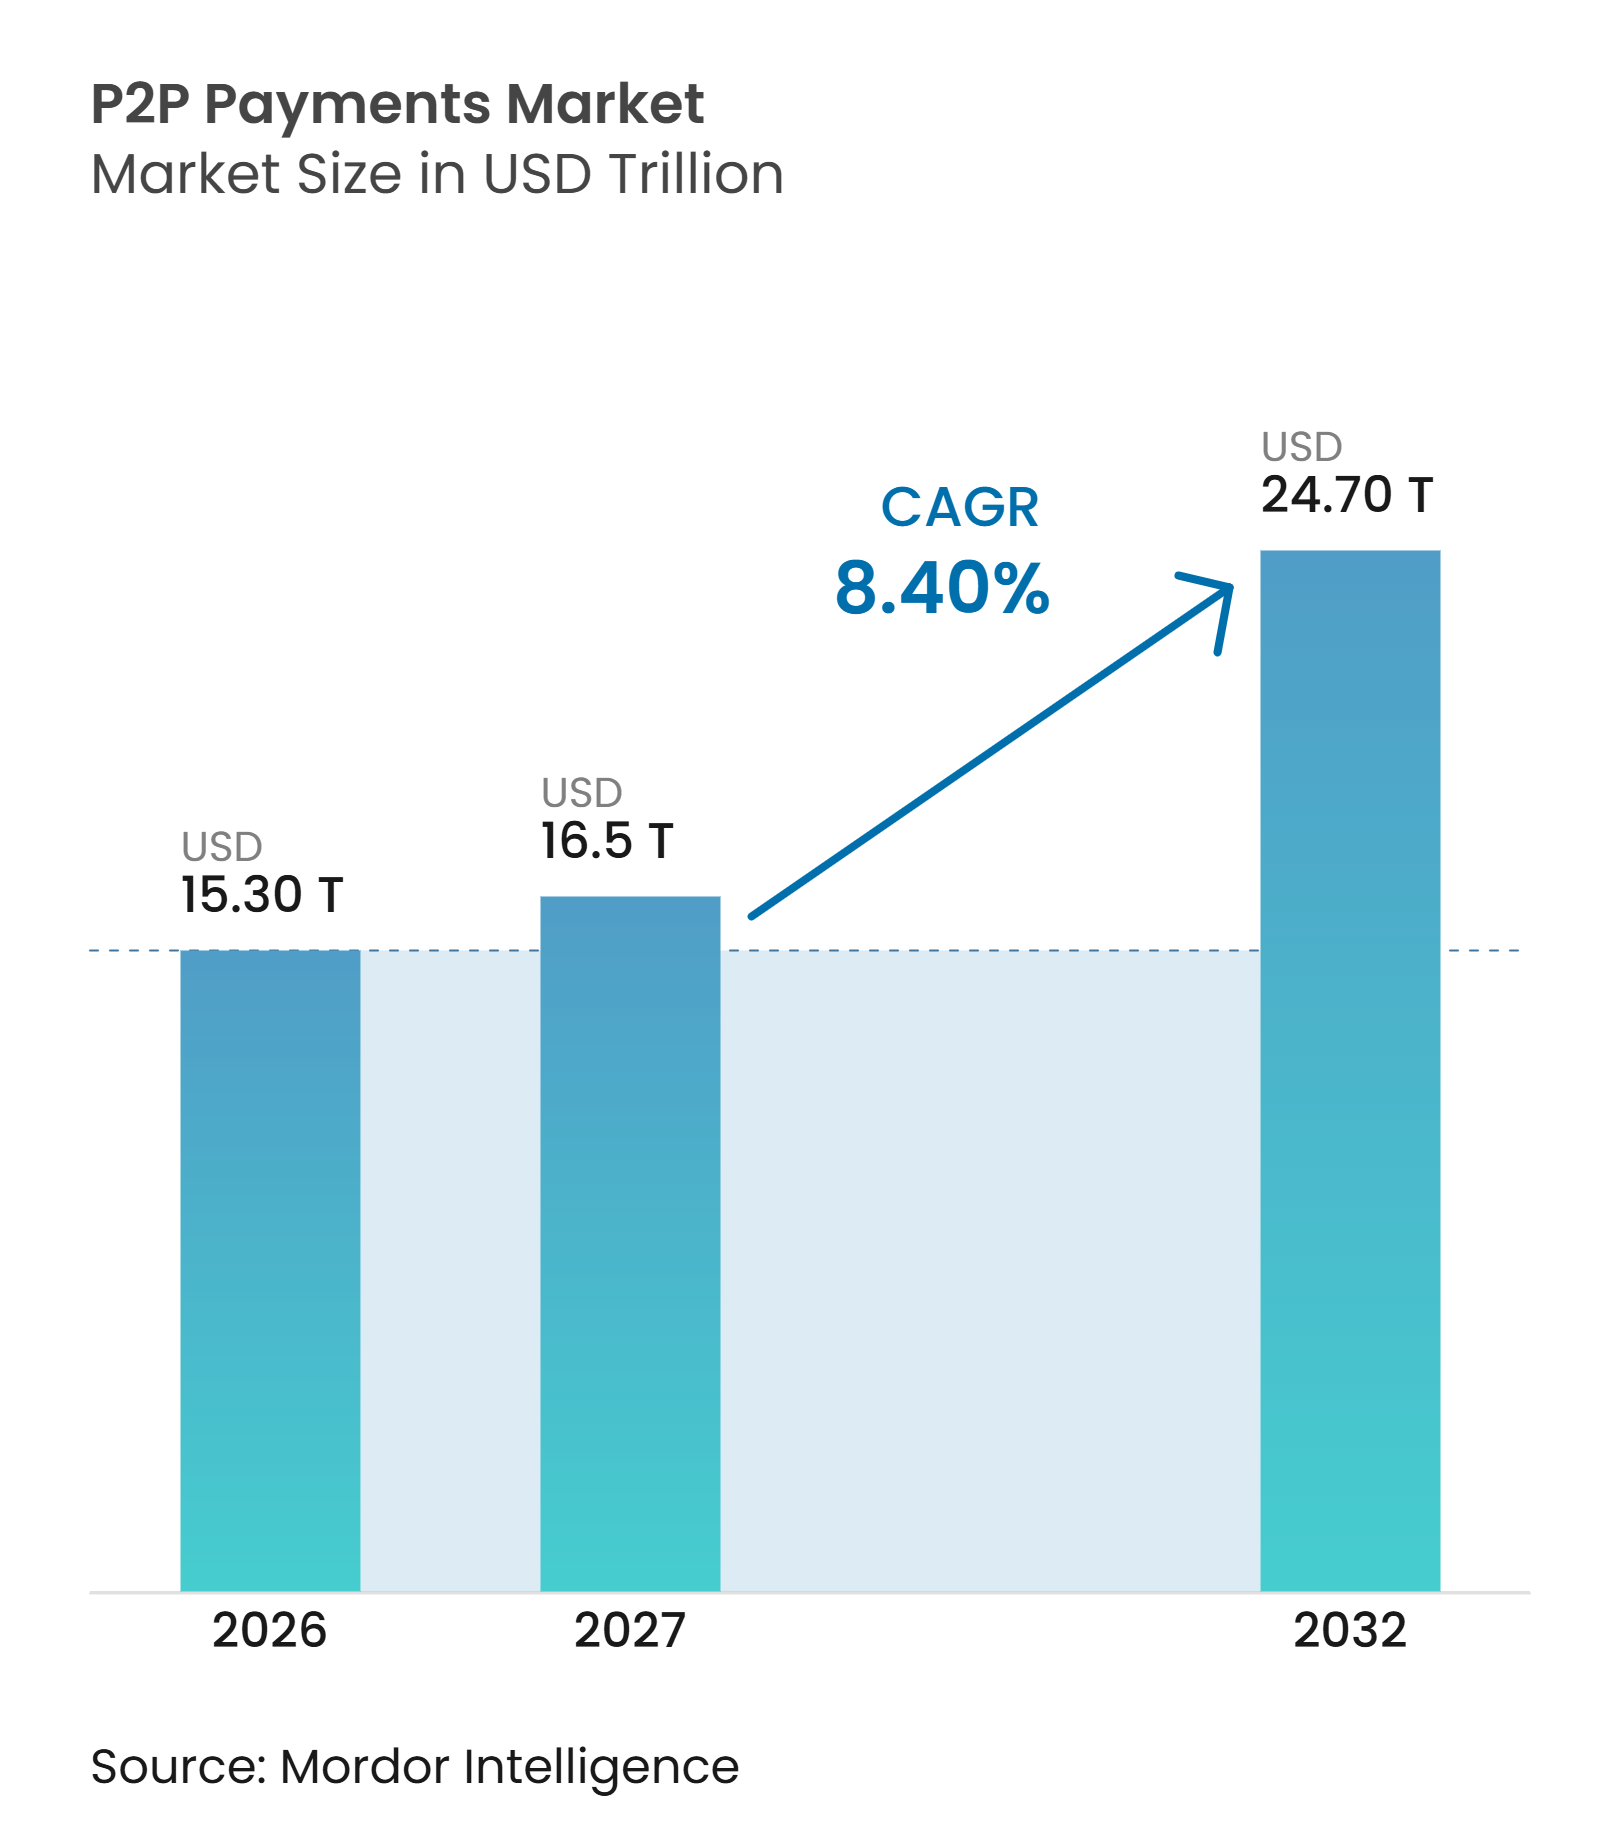
La taille du marché des paiements P2P devrait passer de 15,30 billions USD en 2026 à 16,5 billions USD en 2027 et atteindre 24,70 billions USD d'ici 2032, à un CAGR de 8,40 % sur la période 2027-2032.
Le marché des paiements P2P dépasse désormais la simple acquisition d'utilisateurs, les utilisateurs existants effectuant des paiements plus fréquents pour les transferts domestiques, les versements aux travailleurs de l'économie à la demande, les envois de fonds et le règlement des petites entreprises. Les rails de paiement instantané, l'adoption des portefeuilles numériques et une interopérabilité plus large élargissent la gamme des paiements pouvant transiter par les réseaux pair-à-pair. La Banque mondiale a indiqué que 62 % des adultes dans les économies à revenus faibles et intermédiaires ont effectué ou reçu un paiement numérique en 2025, contre 56 % en 2021, ce qui soutient l'adoption continue dans les marchés à faible accès bancaire. La concurrence associe des rails de paiement publics, des fournisseurs de portefeuilles numériques, des réseaux liés aux banques et des plateformes d'actifs numériques, tandis que les réseaux nationaux restent bien plus concentrés que le marché mondial des paiements P2P. Les contrles anti-fraude, les exigences de remboursement et les coûts de conformité transfrontalière deviennent des facteurs importants dans l'économie des fournisseurs et les plans d'expansion.
Principaux enseignements du rapport
- Par type de transaction, les virements nationaux ont capturé 85,4 % de la part du marché des paiements P2P en 2026, tandis que les virements transfrontaliers devraient croître à un CAGR de 12,5 % jusqu'en 2032.
- Par méthode de paiement, les portefeuilles numériques et les transferts d'argent mobile ont capturé 43,3 % de la part du marché des paiements P2P en 2026, tandis que les transferts en cryptomonnaie, stablecoin et autres devraient croître à un CAGR de 19,9 % jusqu'en 2032.
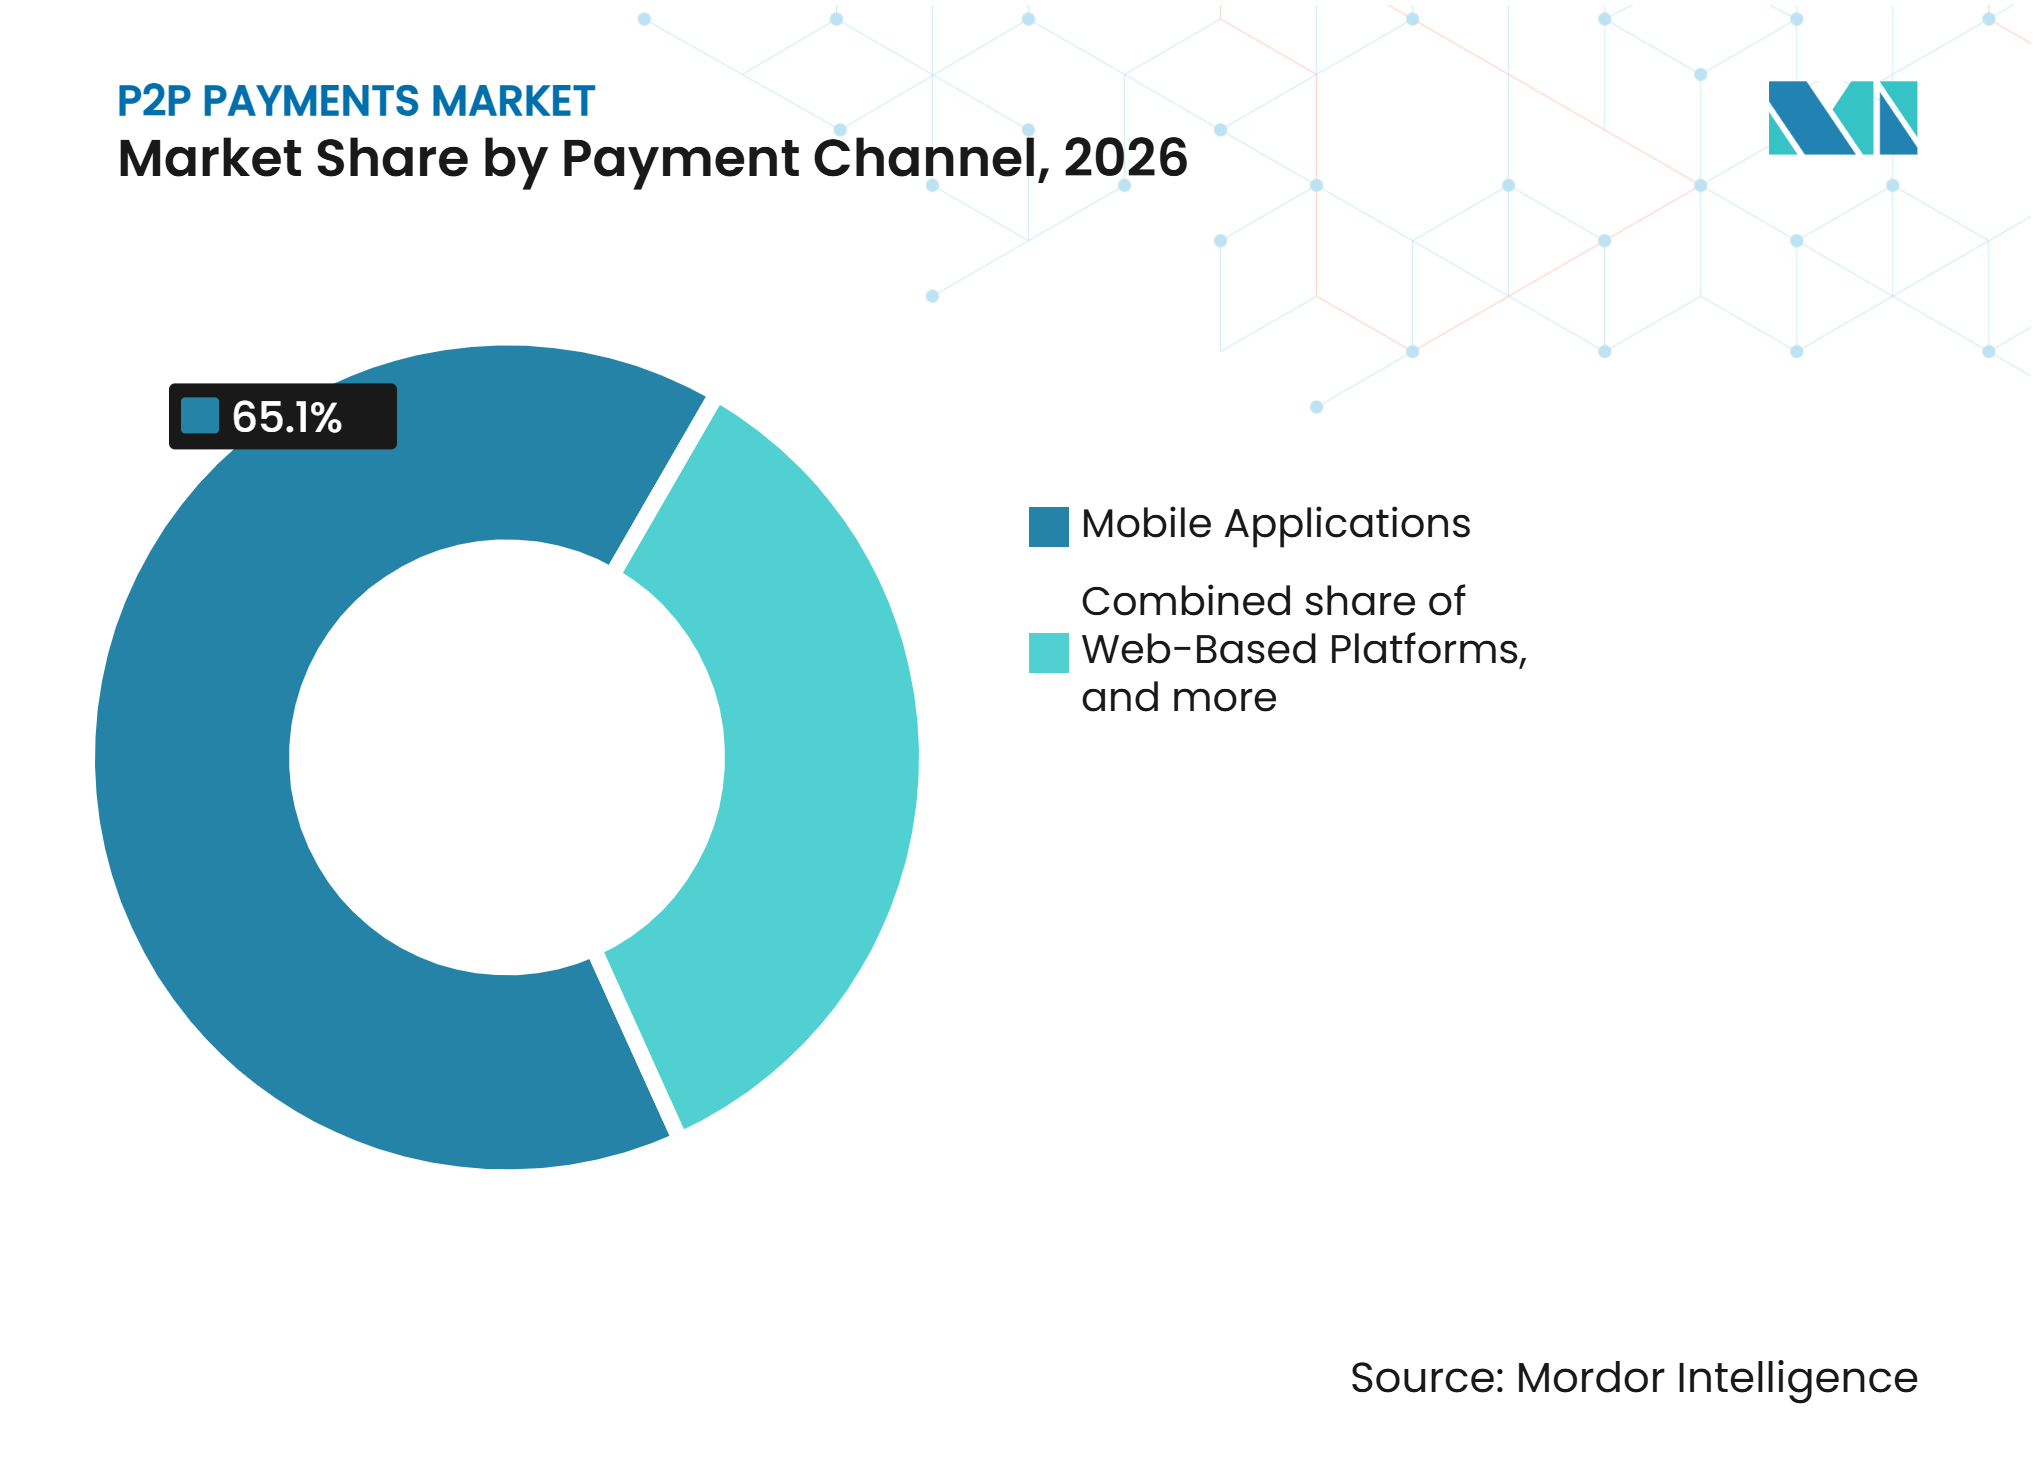
- Par canal de paiement, les applications mobiles ont capturé 65,1 % de la part du marché des paiements P2P en 2026, tandis que le canal autres devrait croître à un CAGR de 14,8 % jusqu'en 2032.
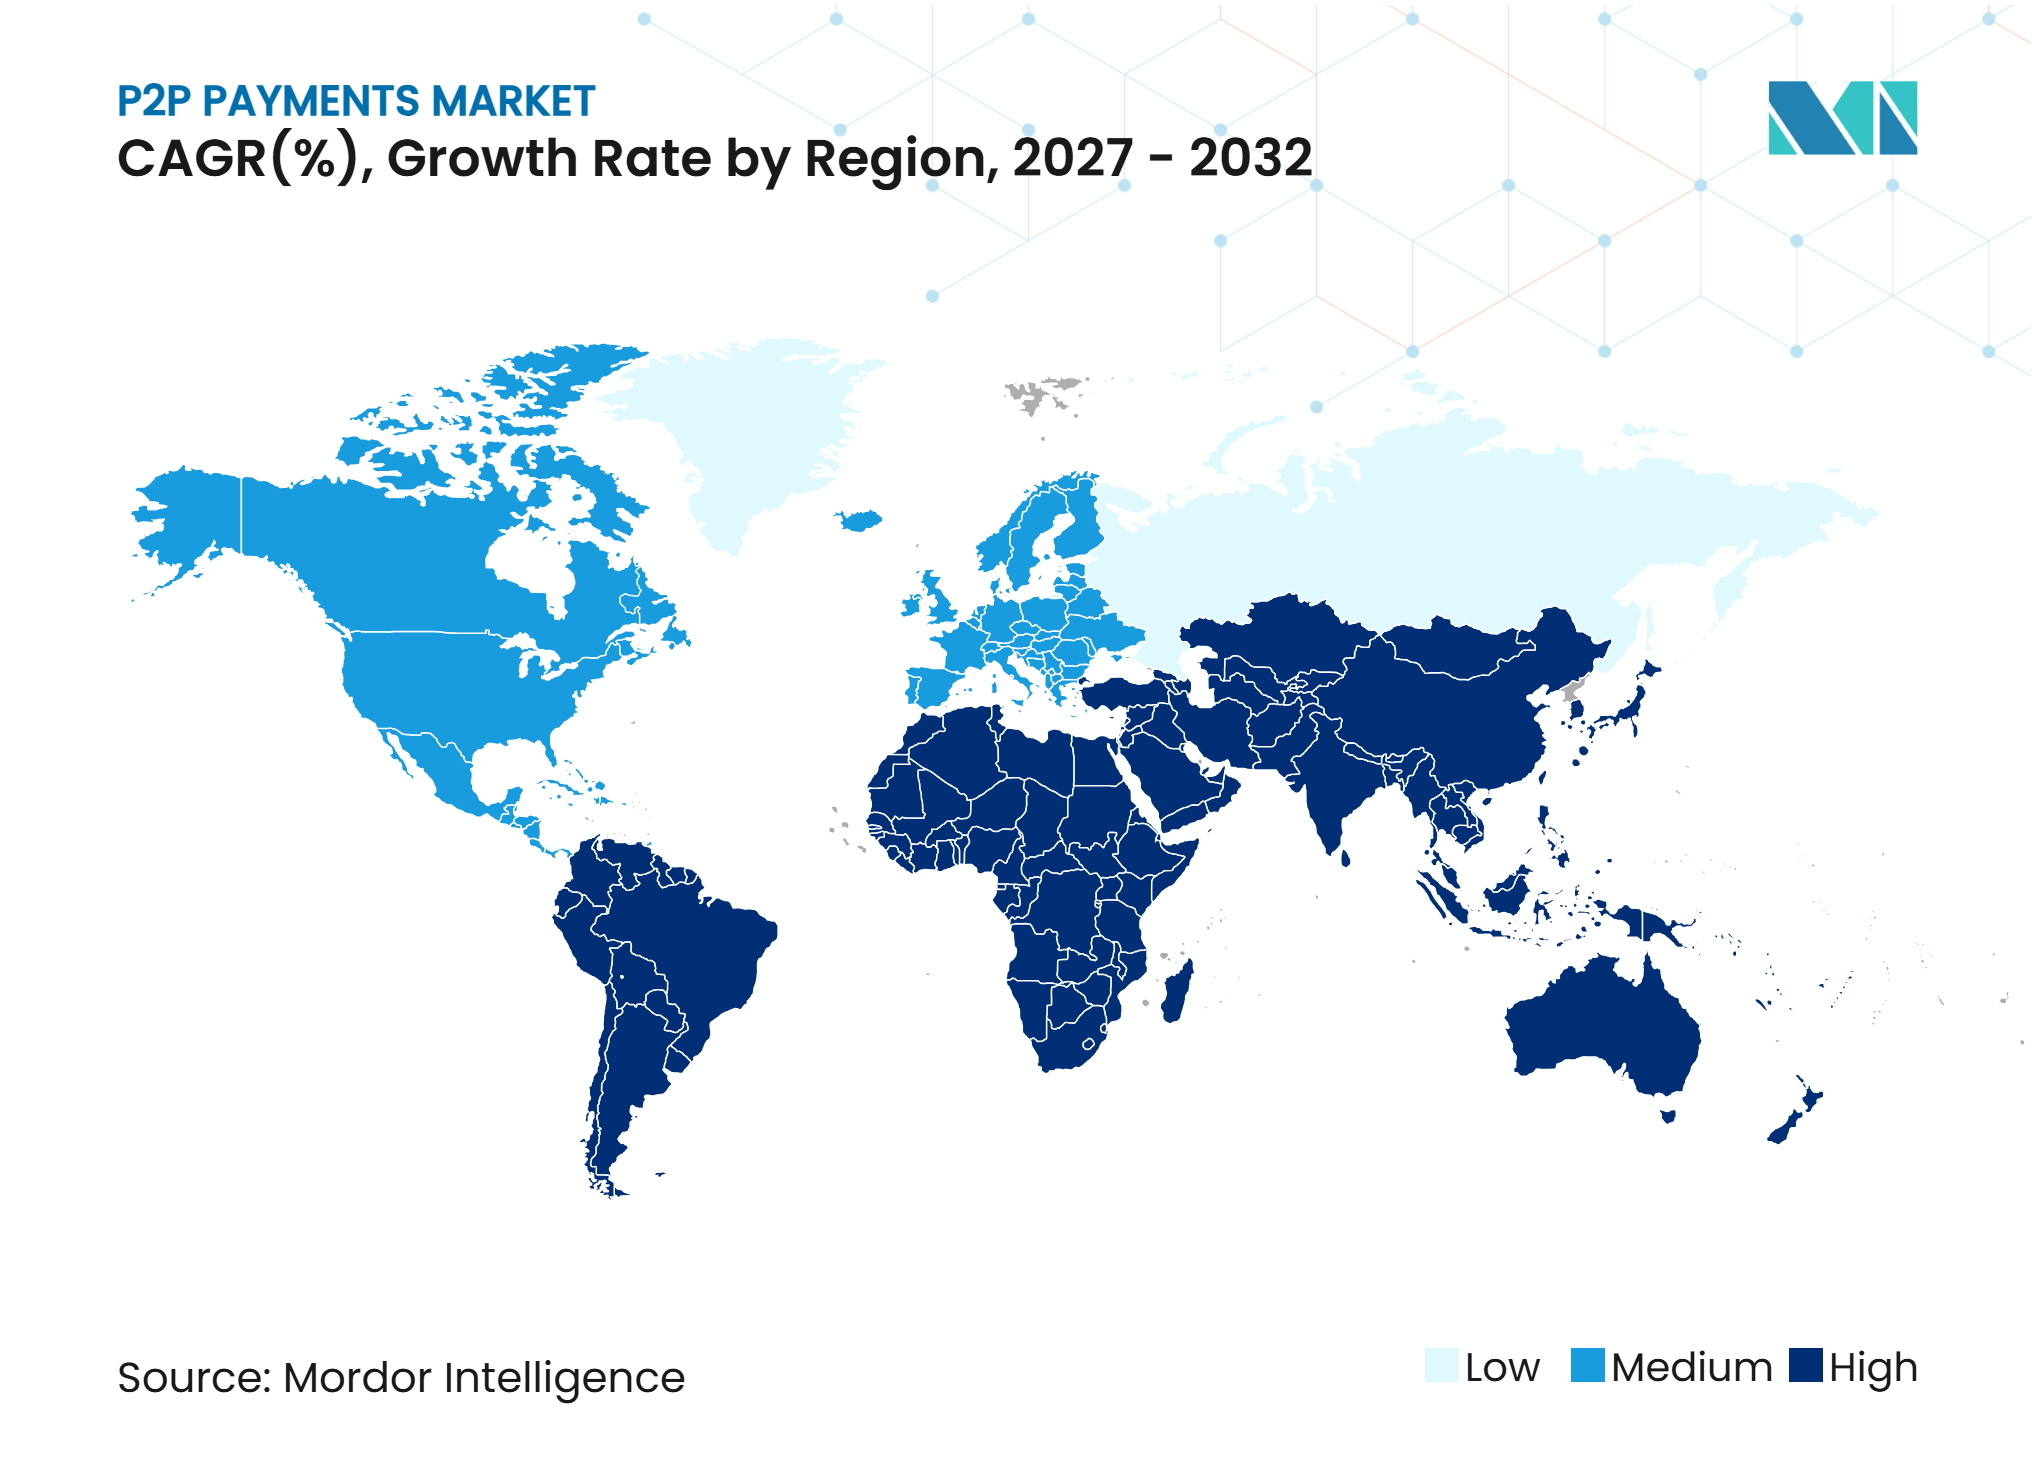
- Par géographie, l'Asie-Pacifique a capturé 42,2 % de la part du marché des paiements P2P en 2026, tandis que le Moyen-Orient et l'Afrique devraient croître à un CAGR de 12,9 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Systèmes de paiement instantané nationaux et virements de compte à compte disponibles 24h/24 et 7j/7 | +2.0% | Mondial, plus fort en Asie-Pacifique et en Amérique latine | Court terme (≤ 2 ans) |
| Envois de fonds P2P transfrontaliers numériques et corridors de paiement à moindre coût | +1.5% | Corridors d'Asie du Sud, d'Afrique subsaharienne, d'ASEAN et de Moyen-Orient et Afrique | Moyen terme (2-4 ans) |
| Adoption des portefeuilles mobiles et des applications P2P liées aux banques | +1.2% | Mondial, notamment en Asie-Pacifique, en Afrique subsaharienne et en Amérique du Nord | Court terme (≤ 2 ans) |
| Réseaux QR interopérables entre banques, portefeuilles et systèmes nationaux | +0.9% | ASEAN, Asie-Pacifique, Europe et Amérique du Sud | Moyen terme (2-4 ans) |
| Demande de virements instantanés à faible coût parmi les migrants, les familles et les utilisateurs non bancarisés | +0.7% | Moyen-Orient et Afrique, Amérique latine, Asie du Sud-Est et Asie du Sud | Long terme (≥ 4 ans) |
| Virements P2P intégrés et versements via plateformes | +0.5% | Amérique du Nord, Europe et Asie-Pacifique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Expansion des systèmes de paiement instantané nationaux et des virements de compte à compte disponibles 24h/24 et 7j/7
Le marché des paiements P2P bénéficie lorsque les rails nationaux instantanés suppriment les délais des virements de compte à compte. L'Interface de Paiement Unifié de l'Inde a traité 228,3 milliards de transactions d'une valeur de 3,4 milliards USD en 2025, avec une croissance de 32,5 % en glissement annuel du nombre de transactions[1]. Le réseau a enregistré en moyenne 802 millions de paiements par jour en septembre 2026, montrant à quel point les virements en temps réel sont utilisés dans le commerce quotidien. Le Pix brésilien a atteint 82 % de la population adulte en mars 2026 et a enregistré près de 280 millions de transactions lors de son pic du 25 juin 2025. Lorsque les comptes bancaires sont largement connectés à un rail à faible coût, les services de messagerie, les détaillants et les plateformes de l'économie à la demande peuvent ajouter une option de paiement sans construire leur propre système de règlement. Les règles de paiement instantané de l'Union européenne ont également accru l'utilisation de SEPA Instant, qui représentait 25 % des virements en euros dans la seconde moitié de 2025.
Hausse des envois de fonds P2P transfrontaliers via les portefeuilles numériques et les corridors de paiement à faible coût
Les virements transfrontaliers créent des opportunités de croissance pour le marché des paiements P2P, car les familles et les migrants ont besoin de moyens plus rapides pour envoyer des paiements de moindre montant. Le coût moyen mondial d'un virement P2P de 1 000 USD était de 2,6 % en 2025, laissant un écart substantiel par rapport à l'objectif du Groupe des 20 de 1 % d'ici 2027. Les liens QR bilatéraux et de paiement instantané de l'ASEAN ont acheminé 716,4 millions USD de paiements transfrontaliers en 2025, dont 305,7 millions USD de virements P2P[2]. Les rapports des Nations Unies indiquaient que plus de la moitié des envois de fonds mondiaux ont débuté numériquement en 2025, mais seulement 35 % étaient entièrement numériques de l'expéditeur au destinataire. Cet écart maintient l'importance des réseaux de retrait en espèces dans de nombreux marchés récepteurs. Les fournisseurs qui connectent l'initiation numérique à un décaissement local fiable peuvent se démarquer par la commodité autant que par le coût du transfert.
Adoption croissante des portefeuilles mobiles et des applications de paiement P2P liées aux banques
Les portefeuilles mobiles deviennent une interface courante pour les paiements sur le marché des paiements P2P, notamment là où les consommateurs s'appuient sur les téléphones plutôt que sur les agences bancaires. La GSMA a enregistré 593 millions de comptes d'argent mobile actifs en 2025, soit une augmentation de 15 % par rapport à l'année précédente[3]. La même source a indiqué que les transactions d'argent mobile ont dépassé 2 billions USD en 2025. Les portefeuilles se positionnent souvent au-dessus des comptes bancaires et des rails de carte plutôt que de les remplacer, ce qui rend les méthodes de financement familières disponibles via une expérience mobile plus simple. Ce modèle peut réduire les obstacles à l'adoption pour les consommateurs qui utilisent déjà des cartes de débit ou des comptes courants. Il peut également maintenir les revenus par virement limités pour la plateforme lorsque le rail bancaire sous-jacent est peu coûteux.
Interopérabilité entre les comptes bancaires, les portefeuilles mobiles et les réseaux de paiement QR nationaux
L'interopérabilité élargit la portée adressable du marché des paiements P2P en reliant des réseaux qui fonctionnaient auparavant séparément. PayPal a lancé PayPal World en juillet 2025 pour connecter PayPal et Venmo avec l'UPI International de NPCI, Tenpay Global de Tencent et Mercado Pago, couvrant près de 2 milliards d'utilisateurs[4]. WeChat Pay a ajouté des systèmes QR nationaux en Corée du Sud, au Sri Lanka, en Thaïlande, en Malaisie et à Singapour en avril 2026. Alipay+ s'est connect au système QR Ph des Philippines en septembre 2026 et a étendu son réseau à plus de 300 méthodes de paiement dans plus de 220 marchés. Chaque liaison permet aux participants d'atteindre un réseau plus large sans dupliquer l'infrastructure d'acceptation locale. L'alignement sur la norme ISO 20022 peut également améliorer les informations de paiement disponibles pour le filtrage anti-fraude et la validation des bénéficiaires à l'international.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Escroqueries par virement autorisé, ingénierie sociale et fraude par prise de contrôle de compte | -1.2% | Mondial, plus fort au Royaume-Uni, en Amérique du Nord et en Asie-Pacifique | Court terme (≤ 2 ans) |
| Divergence des règles LBC, KYC, sanctions et réglementations locales de paiement | -1.0% | Mondial, plus fort dans les corridors du Moyen-Orient et Afrique, d'Asie du Sud et d'Amérique latine | Long terme (≥ 4 ans) |
| Réversibilité limitée et résolution fragmentée des litiges des consommateurs | -0.7% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Couverture inégale des paiements instantanés et lacunes d'interopérabilité | -0.8% | Afrique subsaharienne, Asie du Sud-Est et Amérique latine hors Brésil | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Escroqueries par virement autorisé, ingénierie sociale et fraude par prise de contrôle de compte
La fraude par virement autorisé constitue une contrainte majeure pour le marché des paiements P2P, car les pertes liées aux escroqueries causent un préjudice aux consommateurs et des coûts directs de remboursement. UK Finance a enregistré 576,4 millions GBP (772,8 millions USD) de pertes liées aux virements autorisés en 2025, soit une augmentation de 19 % par rapport à 2024. Les escroqueries à l'investissement ont représenté 221,5 millions GBP (296,8 millions USD) et ont augmenté de 40 % sur la même période. Le Régulateur des systèmes de paiement a indiqué que les victimes ont reçu 316 millions GBP (423,6 millions USD) dans le cadre du dispositif de remboursement au cours des 18 mois précédant mars 2026, représentant un taux de remboursement de 88 %. Ces obligations exercent une pression accrue sur les coûts des petits fournisseurs qui ne peuvent pas investir autant dans les systèmes de surveillance et la gestion des dossiers. Des authentifications renforcées et des avertissements anti-escroquerie en temps réel influencent donc à la fois la confiance des clients et la capacité à opérer à grande échelle.
Friction dans les virements transfrontaliers due à la divergence des règles LBC/KYC, des sanctions et des réglementations locales de paiement
Des règles différentes en matière de lutte contre le blanchiment de capitaux, de connaissance du client, de sanctions et de réglementations locales de paiement peuvent ralentir l'expansion sur le marché des paiements P2P. Une transaction transfrontalière doit satisfaire aux exigences d'au moins 2 juridictions, et les règles de localisation des données peuvent compliquer les vérifications en temps réel sur les bénéficiaires. Le Règlement de l'Union européenne sur les transferts de fonds s'applique pleinement depuis décembre 2024, ajoutant des exigences d'information spécifiques pour les transferts impliquant des crypto-actifs. Des approches réglementaires différentes obligent les fournisseurs à adapter leurs contrôles pour chaque nouveau corridor. Ces obligations sont particulièrement difficiles à respecter dans les corridors à faible volume où les coûts de conformité sont élevés par rapport aux valeurs des paiements. L'écart persistant entre le coût mondial de transfert de 2,6 % en 2025 et l'objectif de 1 % du Groupe des 20 reflète le travail opérationnel encore nécessaire dans les réseaux de paiement internationaux.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de transaction :
les virements nationaux occupent la position la plus importante, tandis que les virements transfrontaliers mènent la croissanceLes virements nationaux représentaient 85,4 % de la taille du marché des paiements P2P en 2026, soit 13,1 billions USD. Le segment est soutenu par des rails instantanés construits par les gouvernements qui ont rendu les virements courants peu coûteux et largement accessibles dans les pays à forte adoption. L'UPI indien et le Pix brésilien illustrent l'échelle que peut atteindre une infrastructure de paiement instantané liée aux comptes. Pix a traité 79,7 milliards de transactions en 2025, et le Pix interentreprises représentait 52 % de la valeur totale des transactions SPI en mars 2026. Les réseaux nationaux deviennent de plus en plus la base d'usages adjacents, notamment les versements via plateformes et le règlement des commerçants.
Les virements transfrontaliers devraient croître à un CAGR de 12,5 % de 2027 à 2032, plus rapidement que l'ensemble du marché des paiements P2P. Cette catégorie est façonnée par les corridors migratoires, les paiements de soutien familial et le besoin de virements internationaux pratiques. PayPal World a connecté l'UPI aux plateformes de paiement mondiales en juillet 2025, ajoutant une portée internationale potentielle à un rail national établi. L'Ouzbékistan a indiqué que les virements P2P par carte représentaient 46 % des envois de fonds entrants d'une valeur de 8,6 milliards USD en 2025. Ces exemples montrent comment les réseaux nationaux de cartes et de portefeuilles peuvent également servir de couche réceptrice pour les envois de fonds.
Par méthode de paiement :
les portefeuilles numériques en tête, tandis que les transferts d'actifs numériques gagnent en dynamismeLes portefeuilles numériques et les transferts d'argent mobile détenaient 43,3 % de la taille du marché des paiements P2P en 2026, soit l'équivalent de 6,6 billions USD. Leur avance reflète l'utilisation généralisée des interfaces mobiles pour les transferts de personne à personne et la portée des systèmes de portefeuilles pilotés par les opérateurs de télécommunications. Les comptes d'argent mobile actifs ont continué de croître en 2025, notamment dans les économies à revenus faibles et intermédiaires. Les portefeuilles peuvent être liés à des comptes bancaires, des cartes ou de la valeur stockée, permettant aux utilisateurs de choisir des méthodes familières pour financer leurs virements. Cette flexibilité soutient l'utilisation dans les communautés bancarisées et sous-bancarisées.
Les transferts en cryptomonnaie, stablecoin et autres devraient croître à un CAGR de 19,9 % jusqu'en 2032. Le segment attire l'attention là où les fournisseurs cherchent un règlement plus rapide dans les corridors internationaux à coût élevé. Circle a reçu l'approbation définitive en juillet 2026 pour établir Circle National Trust, plaçant son infrastructure USDC sous la supervision fédérale directe aux États-Unis. La réglementation et la protection des consommateurs restent des déterminants importants de l'adoption. Le secteur des paiements P2P verra probablement les actifs numériques utilisés en parallèle des rails conventionnels plutôt que de remplacer tous les paiements bancaires. Les fournisseurs devront équilibrer la rapidité et la réduction des coûts de traitement avec la conformité et les garanties pour les clients.
Par canal de paiement :
les applications mobiles dominent l'utilisation, tandis que les autres canaux élargissent l'accèsLes applications mobiles détenaient 65,1 % de la part du marché des paiements P2P en 2026, valorisée à 10,0 billions USD. La connexion biométrique, les virements basés sur les contacts et l'intégration avec les fonctionnalités sociales rendent les applications mobiles adaptées aux paiements personnels fréquents. Ce format permet également aux fournisseurs de placer des alertes anti-fraude et des confirmations de paiement directement dans le parcours utilisateur. Les services axés sur le mobile sont particulièrement importants dans les pays où les smartphones constituent le principal point d'accès aux services financiers. La conception des applications et les fonctionnalités de sécurité peuvent donc influencer la fidélité des consommateurs autant que la tarification des virements.
Le canal autres, qui comprend les liens QR interopérables, le paiement sans contact NFC et l'accès délégué aux paiements, devrait croître à un CAGR de 14,8 % jusqu'en 2032. Cette catégorie élargit les façons dont un paiement peut être initié et reçu, plutôt que de limiter les virements à une seule application. La Chine et l'Indonésie ont lancé un service transfrontalier bilatéral basé sur la norme QRIS indonésienne en avril 2026. Safaricom a achevé sa mise à niveau M-Pesa Fintech 2.0 en septembre 2025, augmentant la capacité de traitement des transactions de 4 500 à 6 000 transactions par seconde. Ces canaux peuvent étendre l'accès là où les utilisateurs dépendent des codes QR, des téléphones basiques ou des arrangements de partage d'appareils.


Analyse géographique
L'Asie-Pacifique a capturé 42,2 % de la part du marché des paiements P2P en 2026, soit 6,5 billions USD. La région est façonnée par des systèmes nationaux à grande échelle en Inde et en Chine, ainsi que par des liens en expansion à travers l'Asie du Sud-Est. L'UPI a enregistré en moyenne 802 millions de paiements par jour en septembre 2026 et représentait 49 % de l'activité mondiale de transactions en temps réel en 2025. Alipay+ a connecté plus de 300 méthodes de paiement dans plus de 220 marchés après sa liaison QR Ph de septembre 2026. L'ASEAN avait établi 29 liens QR et de paiement instantané en décembre 2025. Le plafond prévu de 30 % de part de marché pour les applications UPI dominantes en Inde est également pertinent pour la concurrence au niveau de la couche applicative.
L'Amérique du Nord et l'Europe disposent de services P2P liés aux banques bien développés et d'une couverture croissante des paiements instantanés. Zelle a traité plus de 1,2 billion USD sur 4,2 milliards de transactions en 2025, avec une valeur de transaction en hausse de 20 % en glissement annuel. La Réserve fédérale des États-Unis a indiqué que FedNow a réglé 274,7 milliards USD sur 5,0 millions de paiements au deuxième trimestre 2026. SEPA Instant représentait 25 % des virements en euros dans la seconde moitié de 2025. Klarna a lancé des paiements P2P instantanés dans 13 pays européens en janvier 2026. Le virement Interac et le SPEI du Mexique soutiennent également la base de paiement régionale.
Le Moyen-Orient et l'Afrique devraient enregistrer la croissance régionale la plus rapide à un CAGR de 12,9 % jusqu'en 2032. Les systèmes d'argent mobile pilotés par les opérateurs de télécommunications restent au cœur de l'accès aux paiements dans de nombreuses économies africaines. MTN MoMo a traité 500,3 milliards USD en 2025 et comptait 69,5 millions d'utilisateurs actifs mensuels. Safaricom et Vodacom ont traité 525,6 milliards USD en 2025, portant leur valeur de transaction combinée au-dessus de 1 billion USD. L'Arabie saoudite et les Émirats arabes unis développent leur infrastructure de paiement via des programmes de portefeuilles numériques et de modernisation. L'Amérique du Sud est soutenue par Pix au Brésil et par l'expansion des services financiers numériques en Argentine, en Colombie, au Pérou et en Bolivie. Mercado Pago a déclaré 72 millions d'utilisateurs actifs mensuels au troisième trimestre 2025, soit une augmentation de 29 % en glissement annuel.
Paysage concurrentiel
Concentration du Marché
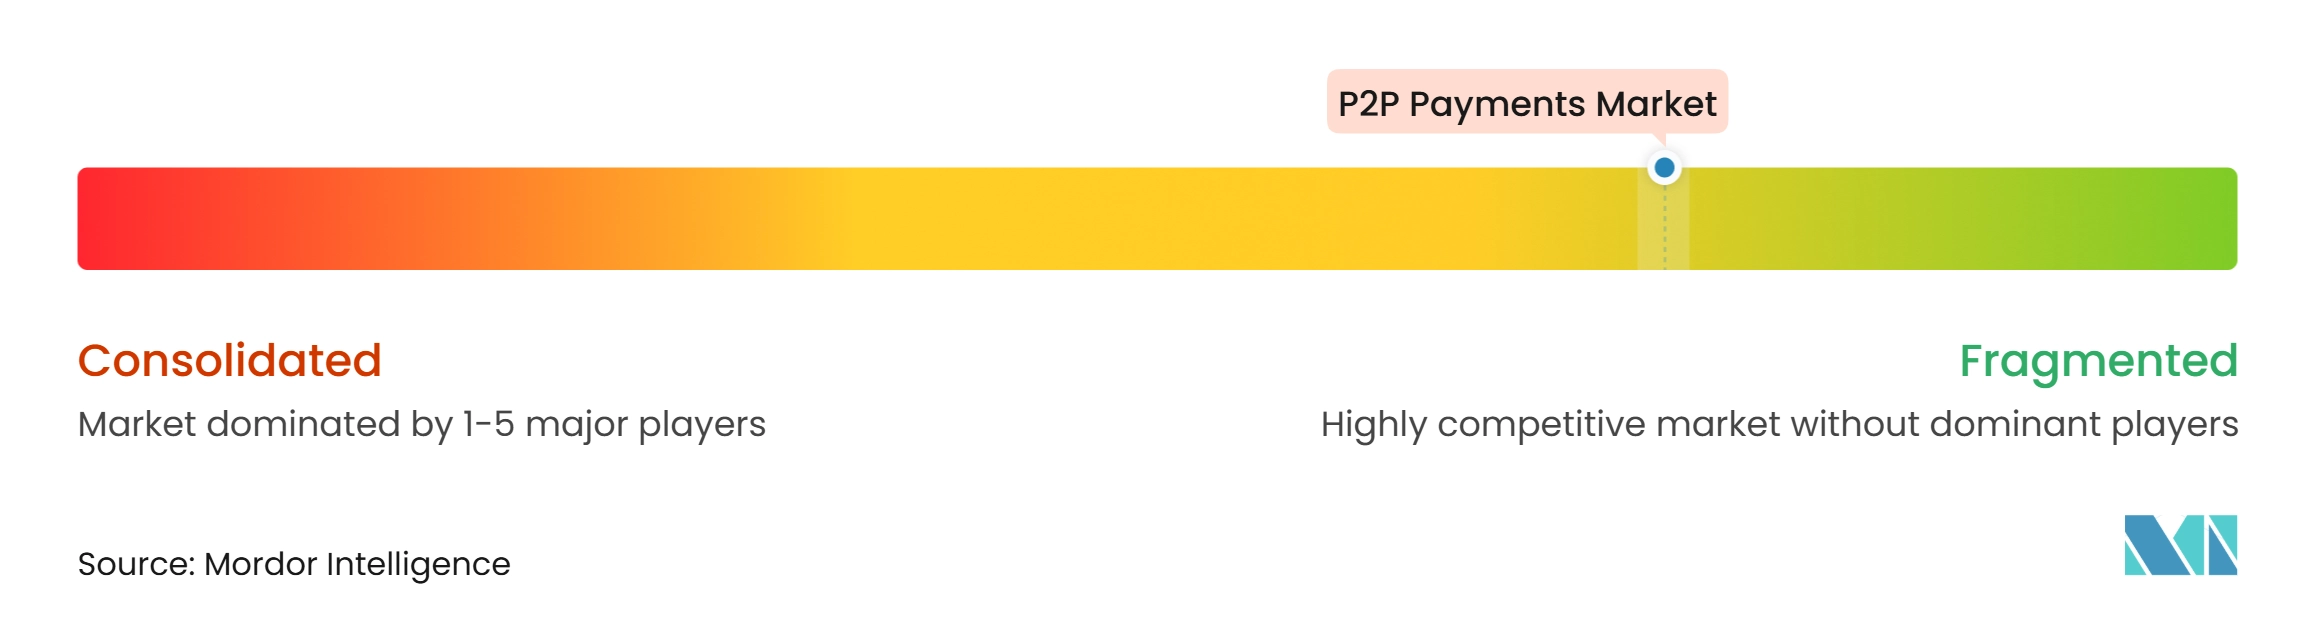
Le marché mondial des paiements P2P est fragmenté, avec une concurrence répartie entre les portefeuilles numériques, les réseaux de paiement liés aux banques, les opérateurs d'argent mobile et les fournisseurs de transferts internationaux. Aucun fournisseur unique ne domine le marché mondial, car les préférences de paiement, les cadres réglementaires et l'infrastructure de transaction varient considérablement selon les pays. Cependant, les marchés nationaux individuels peuvent être très concentrés. En Inde, PhonePe, Google Pay et Paytm représentent une grande majorité des transactions mensuelles de l'Interface de Paiement Unifié (UPI), tandis que M-PESA occupe une position forte dans l'écosystème d'argent mobile du Kenya. Aux États-Unis, le réseau d'institutions financières participantes de Zelle assure une large distribution des paiements P2P liés aux banques. Ces différences régionales soulignent l'importance des partenariats locaux, de la portée du réseau et de l'adoption par les consommateurs dans la définition des positions concurrentielles.
Les principaux fournisseurs élargissent l'interopérabilité et la connectivité transfrontalière pour accroître leur portée. En juillet 2025, PayPal a lancé PayPal World, une plateforme conçue pour connecter les principaux portefeuilles numériques et systèmes de paiement, notamment PayPal, Venmo, UPI, Tenpay Global et Mercado Pago. En mars 2026, PayPal a annoncé des plans pour étendre les virements internationaux entre les utilisateurs de Venmo et PayPal, élargissant la connectivité entre les écosystèmes de paiement. Wise a continué d'investir dans les virements internationaux et l'infrastructure de paiement locale, tandis que Revolut a poursuivi son expansion internationale et l'élargissement de ses services financiers. Ces développements montrent comment les fournisseurs se démarquent par la compatibilité multiplateforme, la portée internationale et la simplification des virements plutôt qu'en s'appuyant exclusivement sur les volumes de transactions nationales.
La concurrence s'étend également à la prévention de la fraude, à l'infrastructure réglementaire et aux services émergents d'actifs numériques. En septembre 2026, Block a déposé une demande pour établir Builders Bank & Trust, une banque fiduciaire nationale proposée axée sur la garde de bitcoins et de stablecoins. Ces initiatives illustrent comment les sociétés de paiement explorent une infrastructure financière réglementée parallèlement aux applications destinées aux consommateurs. Par ailleurs, l'adoption de la norme ISO 20022 accroît l'importance des données de paiement structurées, des contrôles opérationnels et des capacités de conformité dans les réseaux de paiement interconnectés. Des opportunités subsistent pour les petits fournisseurs de se différencier via des corridors de transfert de fonds mal desservis, des services en langue locale, un accès aux paiements utilisable hors ligne et une meilleure protection contre la fraude. Dans l'ensemble, le marché des paiements P2P reste fragmenté, avec des avantages concurrentiels découlant des effets de réseau locaux, de l'interopérabilité, de la confiance et de la capacité à connecter de manière sécurisée des systèmes de paiement diversifiés.
Leaders du secteur des paiements P2P
-
Early Warning Services, LLC
-
PayPal Holdings, Inc.
-
Block, Inc.
-
Ant Group Co., Ltd.
-
Tencent Holdings Limited
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des paiements P2P Entreprises couvertes dans ce rapport
- PayPal Holdings, Inc.
- Block, Inc.
- Early Warning Services, LLC
- Ant Group Co., Ltd.
- Tencent Holdings Limited
- Apple Inc.
- Wise Group plc
- Remitly Global, Inc.
- Revolut Ltd
- One97 Communications Limited
- PhonePe Private Limited
- MercadoLibre, Inc.
- Nu Holdings Ltd.
- MTN Group Limited
- Safaricom PLC
- Alphabet Inc.
- Grab Holdings Limited
- Fiserv, Inc.
- Fidelity National Information Services, Inc.
- Stripe, Inc.
Développements industriels récents dans Marché des paiements P2P
- Octobre 2026 : Safaricom et Pesapal ont lancé Dynamic Scan-to-Pay, Tap-to-Pay et AI Pay sur My OneApp de M-Pesa, qui comptait plus de 7 millions de téléchargements. Les entreprises visaient l'acceptation marchande dans 500 000 points de vente. AI Pay scanne les reçus imprimés ou manuscrits pour renseigner automatiquement les détails du paiement.
- Septembre 2026 : Block a soumis une demande pour établir Builders Bank & Trust, N.A., une banque fiduciaire nationale proposée pour la garde de bitcoins et de stablecoins et le négoce d'actifs numériques.
- Juillet 2026 : Circle a reçu l'approbation définitive pour établir Circle National Trust, la première banque fiduciaire de stablecoin agréée au niveau fédéral aux États-Unis.
- Avril 2026 : La Chine et l'Indonésie ont lancé un service de paiement transfrontalier bilatéral basé sur la norme QR nationale QRIS de l'Indonésie.
Périmètre du rapport mondial sur le marché des paiements P2P
Aperçu de la segmentation
| Virements P2P nationaux |
| Virements P2P transfrontaliers |
| Virements par compte bancaire |
| Virements par portefeuille numérique et argent mobile |
| Virements financés par carte |
| Transferts en cryptomonnaie, stablecoin et autres |
| Applications mobiles |
| Plateformes web |
| Paiements par USSD et SMS |
| Autres |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Thaïlande | |
| Malaisie | |
| Singapour | |
| Vietnam | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Turquie | |
| Afrique du Sud | |
| Égypte | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de transaction | Virements P2P nationaux | |
| Virements P2P transfrontaliers | ||
| Par méthode de paiement | Virements par compte bancaire | |
| Virements par portefeuille numérique et argent mobile | ||
| Virements financés par carte | ||
| Transferts en cryptomonnaie, stablecoin et autres | ||
| Par canal de paiement | Applications mobiles | |
| Plateformes web | ||
| Paiements par USSD et SMS | ||
| Autres | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Thaïlande | ||
| Malaisie | ||
| Singapour | ||
| Vietnam | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Turquie | ||
| Afrique du Sud | ||
| Égypte | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles répond le rapport
Quelle est la valeur projetée des paiements P2P d'ici 2032 ?
Le marché des paiements P2P devrait atteindre 24,7 billions USD d'ici 2032, avec un CAGR de 8,4 % à partir de 2027.
Quel type de transaction détient la plus grande part des paiements P2P ?
Les virements nationaux sont en tête avec une part de 85,4 % en 2026, soutenus par les rails de paiement instantané nationaux.
Quelle méthode de paiement connaît la croissance la plus rapide ?
Les transferts en cryptomonnaie, stablecoin et autres devraient croître à un CAGR de 19,9 % jusqu'en 2032.
Quelle région connaît la croissance la plus rapide pour les paiements pair-à-pair ?
Le Moyen-Orient et l'Afrique devraient se développer à un CAGR de 12,9 % jusqu'en 2032, soutenus par les écosystèmes d'argent mobile. Les services pilotés par les opérateurs de télécommunications sont importants car ils étendent l'accès aux paiements aux utilisateurs disposant d'un accès bancaire limité.
Pourquoi les systèmes de paiement instantané sont-ils importants pour les virements P2P ?
Ils permettent des paiements continus de compte à compte et facilitent la proposition de virements à faible coût par les applications. Sur le marché des paiements P2P, les rails partagés peuvent également soutenir une concurrence plus large entre les fournisseurs d'applications.
Quel est le principal risque auquel font face les fournisseurs de paiements P2P ?
Les escroqueries par virement autorisé entraînent des pertes pour les consommateurs, des obligations de remboursement et des coûts de contrôle anti-fraude plus élevés. Le marché des paiements P2P dépend d'une authentification robuste, d'une surveillance efficace et de protections claires des consommateurs pour maintenir la confiance.