
P2P-Zahlungsmarkt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 16.5 Billionen US-Dollar |
| Marktgröße (2032) | 24.70 Billionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 8.40 % |
| Schnellstwachsender Markt | Naher Osten und Afrika |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
P2P-Zahlungsmarkt Analyse von Mordor Intelligence
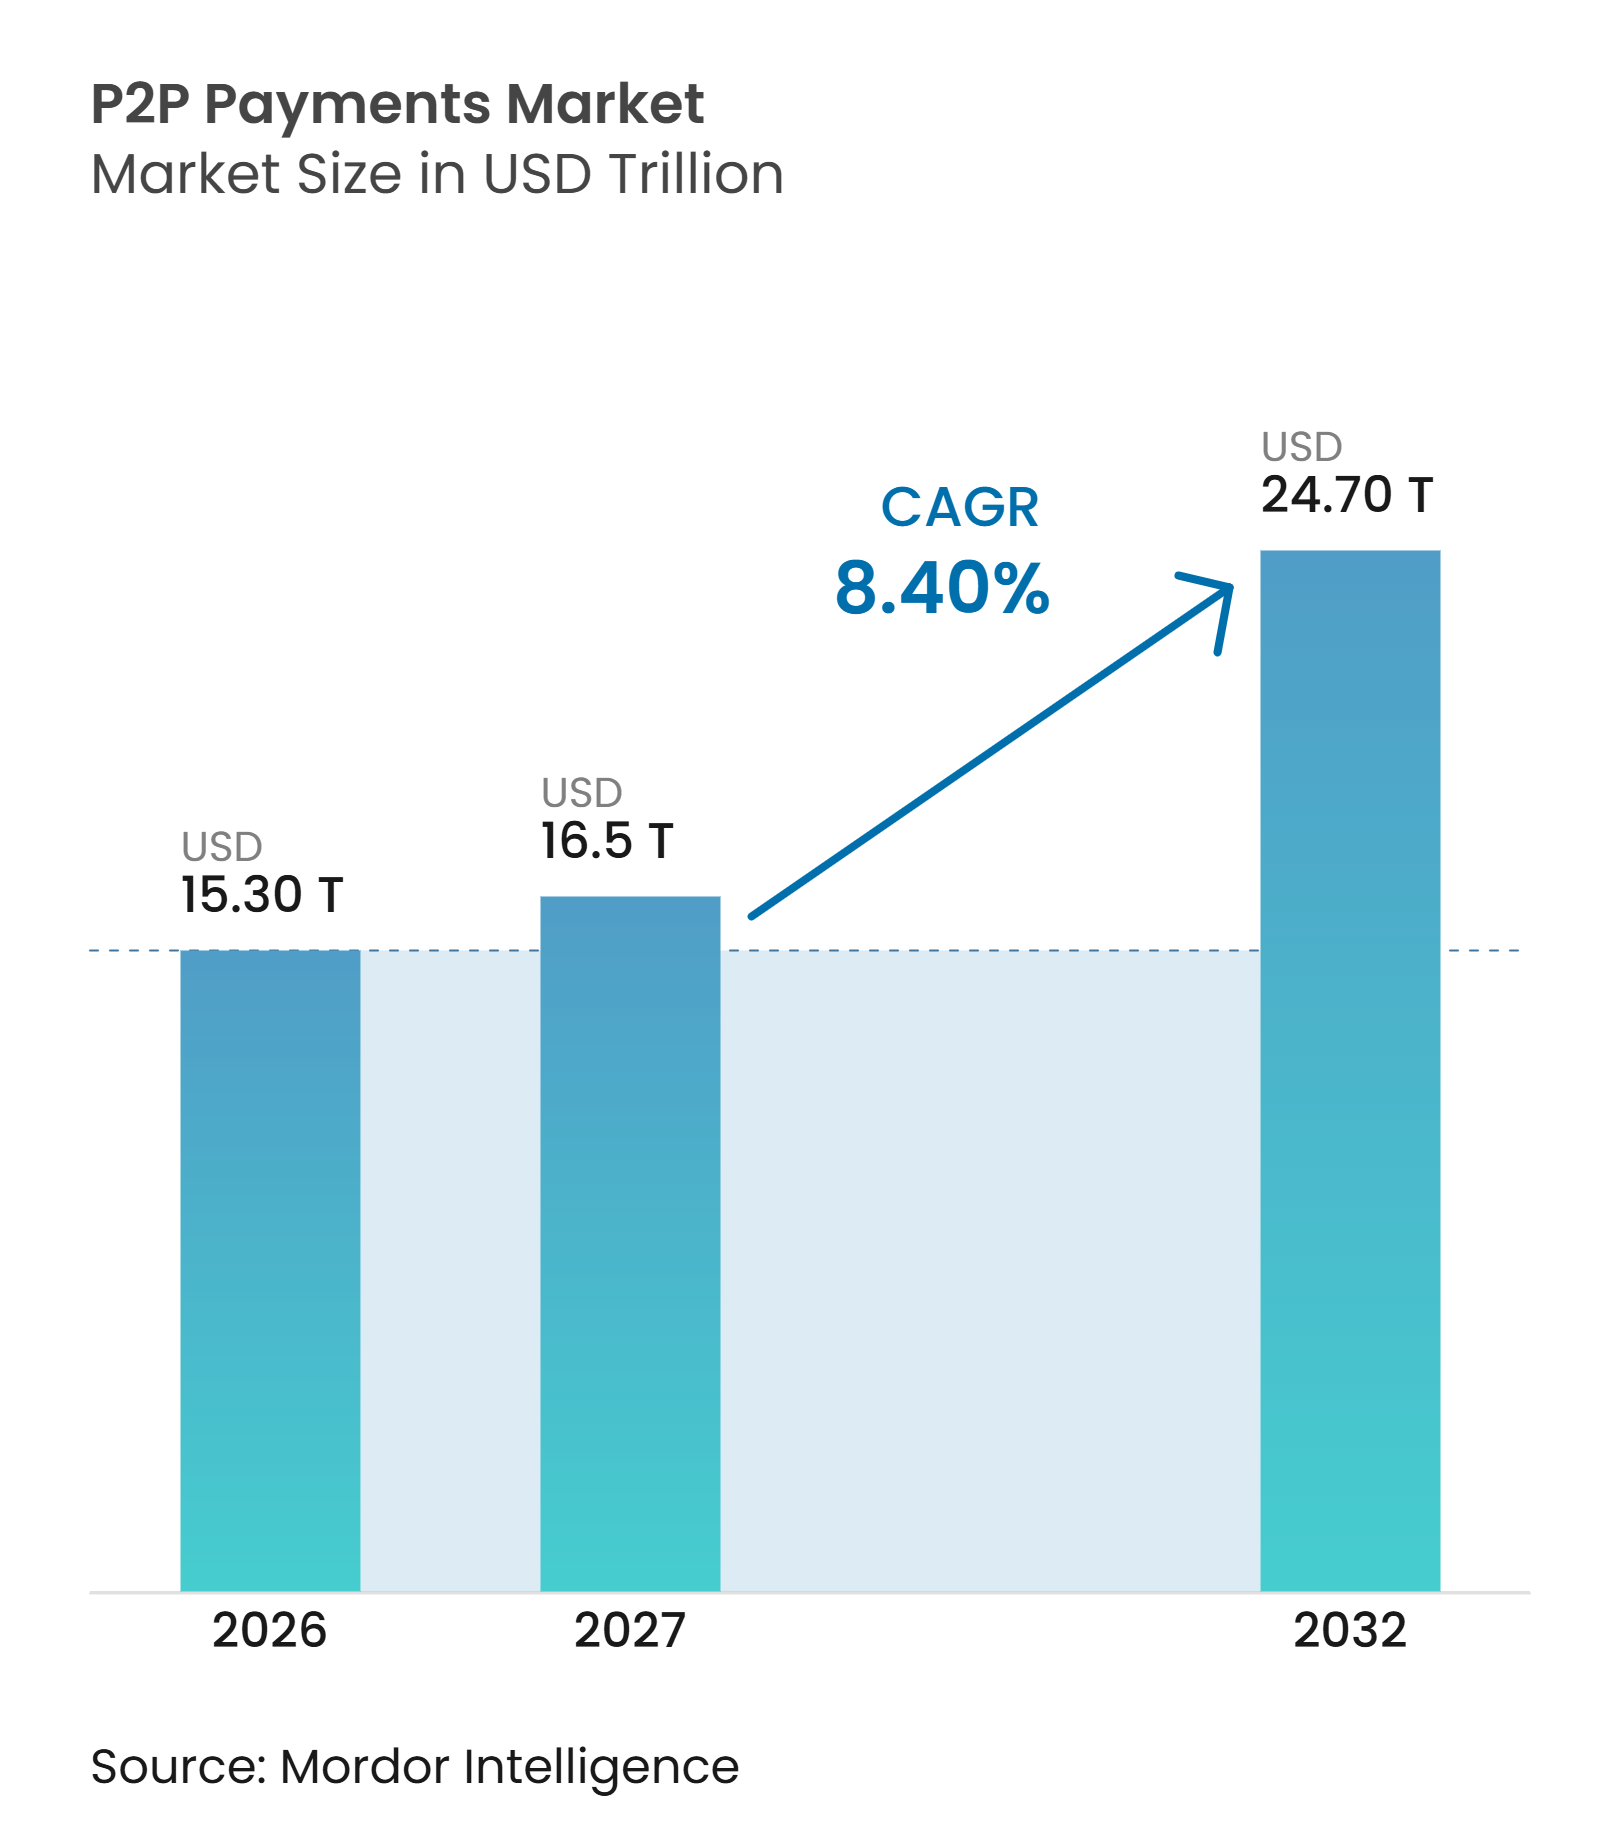
Die Größe des P2P-Zahlungsmarkts wird voraussichtlich von 15,30 Billionen USD im Jahr 2026 auf 16,5 Billionen USD im Jahr 2027 wachsen und bis 2032 bei einem CAGR von 8,40 % über den Zeitraum 2027–2032 voraussichtlich 24,70 Billionen USD erreichen.
Der P2P-Zahlungsmarkt geht über die einfache Nutzergewinnung hinaus, da bestehende Nutzer häufiger Zahlungen für Haushaltsüberweisungen, Auszahlungen an Gig-Worker, Überweisungen und die Abwicklung von Kleinunternehmen tätigen. Sofortzahlungsinfrastrukturen, die Einführung von Wallets und eine breitere Interoperabilität erweitern das Spektrum der Zahlungen, die über Peer-to-Peer-Netzwerke abgewickelt werden können. Die Weltbank berichtete, dass 62 % der Erwachsenen in einkommensschwachen und mittleren Volkswirtschaften im Jahr 2025 eine digitale Zahlung getätigt oder erhalten haben, verglichen mit 56 % im Jahr 2021, was die weitere Akzeptanz in Märkten mit geringerem Bankzugang unterstützt. Der Wettbewerb vereint öffentliche Zahlungsinfrastrukturen, Wallet-Anbieter, bankverknüpfte Netzwerke und Plattformen für digitale Vermögenswerte, während nationale Netzwerke deutlich konzentrierter sind als der globale P2P-Zahlungsmarkt. Betrugskontrollen, Erstattungsanforderungen und grenzüberschreitende Compliance-Kosten werden zu wichtigen Faktoren in der Anbieterökonomie und den Expansionsplänen.
Wichtigste Erkenntnisse des Berichts
- Nach Transaktionstyp entfielen 85,4 % des P2P-Zahlungsmarktanteils im Jahr 2026 auf Inlandsüberweisungen, während grenzüberschreitende Überweisungen bis 2032 voraussichtlich mit einem CAGR von 12,5 % wachsen werden.
- Nach Zahlungsmethode entfielen 43,3 % des P2P-Zahlungsmarktanteils im Jahr 2026 auf digitale Wallets und Mobile-Money-Überweisungen, während Kryptowährungs-, Stablecoin- und sonstige Überweisungen bis 2032 voraussichtlich mit einem CAGR von 19,9 % wachsen werden.
- Nach Zahlungskanal entfielen 65,1 % des P2P-Zahlungsmarktanteils im Jahr 2026 auf mobile Anwendungen, während der Sonstige-Kanal bis 2032 voraussichtlich mit einem CAGR von 14,8 % wachsen wird.
- Nach Geografie entfielen 42,2 % des P2P-Zahlungsmarktanteils im Jahr 2026 auf den asiatisch-pazifischen Raum, während der Nahe Osten und Afrika bis 2032 voraussichtlich mit einem CAGR von 12,9 % wachsen werden.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungs- zeitraum |
|---|---|---|---|
| Inländische Sofortzahlungssysteme und rund um die Uhr verfügbare Konto-zu-Konto-Überweisungen | +2.0% | Global, am stärksten im asiatisch-pazifischen Raum und Lateinamerika | Kurzfristig (≤ 2 Jahre) |
| Digitale grenzüberschreitende Überweisungen und kostengünstigere Zahlungskorridore | +1.5% | Süd- asien, Subsahara-Afrika, ASEAN und Naher Osten und Afrika-Korridore | Mittelfristig (2–4 Jahre) |
| Einführung von Mobile Wallets und bankverknüpften P2P-Anwendungen | +1.2% | Global, insbesondere asiatisch-pazifischer Raum, Subsahara-Afrika und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Interoperable Bank-, Wallet- und nationale QR-Netzwerke | +0.9% | ASEAN, asiatisch-pazifischer Raum, Europa und Südamerika | Mittelfristig (2–4 Jahre) |
| Nachfrage nach sofortigen, kostengünstigen Überweisungen unter Migranten, Familien und Nutzern ohne Bankkonto | +0.7% | Naher Osten und Afrika, Lateinamerika, Südostasien und Südasien | Langfristig (≥ 4 Jahre) |
| Eingebettete P2P-Überweisungen und Plattformauszahlungen | +0.5% | Nord- amerika, Europa und asiatisch-pazifischer Raum | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausweitung inländischer Sofortzahlungssysteme und rund um die Uhr verfügbarer Konto-zu-Konto-Überweisungen
Der P2P-Zahlungsmarkt profitiert, wenn inländische Sofortinfrastrukturen Verzögerungen bei Konto-zu-Konto-Überweisungen beseitigen. Indiens Unified Payments Interface verarbeitete im Jahr 2025 228,3 Milliarden Transaktionen im Wert von 3,4 Billionen USD, mit einem Wachstum der Transaktionsanzahl von 32,5 % im Jahresvergleich[1]. Das Netzwerk verzeichnete im September 2026 durchschnittlich 802 Millionen Zahlungen pro Tag und zeigt damit, wie intensiv Echtzeit-Überweisungen im täglichen Handel genutzt werden. Brasiliens Pix erreichte bis März 2026 82 % der erwachsenen Bevölkerung und verzeichnete an seinem Spitzentag im Juni 2025 fast 280 Millionen Transaktionen. Wo Bankkonten breit an eine kostengünstige Infrastruktur angebunden sind, können Messaging-Dienste, Einzelhändler und Gig-Plattformen eine Zahlungsoption hinzufügen, ohne ein eigenes Abwicklungssystem aufzubauen. Die Sofortzahlungsregeln der Europäischen Union haben auch die Nutzung von SEPA Instant erhöht, das im zweiten Halbjahr 2025 25 % der Kreditüberweisungen im Euroraum ausmachte.
Wachsende grenzüberschreitende P2P-Überweisungen über digitale Wallets und kostengünstige Zahlungskorridore
Grenzüberschreitende Überweisungen schaffen Wachstumschancen für den P2P-Zahlungsmarkt, da Familien und Migranten schnellere Möglichkeiten benötigen, kleinere Zahlungen zu senden. Die durchschnittlichen globalen Kosten einer P2P-Überweisung von 1.000 USD betrugen im Jahr 2025 2,6 % und liegen damit noch weit vom Ziel der Gruppe der 20 von 1 % bis 2027 entfernt. ASEANs bilaterale QR- und Sofortzahlungsverbindungen verarbeiteten im Jahr 2025 grenzüberschreitende Zahlungen in Höhe von 716,4 Millionen USD, darunter 305,7 Millionen USD an P2P-Überweisungen[2]. Berichte der Vereinten Nationen zeigten, dass mehr als die Hälfte der globalen Überweisungen im Jahr 2025 digital initiiert wurden, aber nur 35 % vollständig digital vom Absender bis zum Empfänger abgewickelt wurden. Diese Lücke macht Bargeldauszahlungsnetzwerke in vielen Empfängermärkten weiterhin wichtig. Anbieter, die digitale Initiierung mit zuverlässiger lokaler Auszahlung verbinden, können sowohl bei Komfort als auch bei Überweisungskosten konkurrieren.
Wachsende Einführung von Mobile Wallets und bankverknüpften P2P-Zahlungsanwendungen
Mobile Wallets werden zu einer gängigen Schnittstelle für Zahlungen im P2P-Zahlungsmarkt, insbesondere dort, wo Verbraucher eher auf Smartphones als auf Filialen angewiesen sind. GSMA verzeichnete im Jahr 2025 593 Millionen aktive Mobile-Money-Konten, ein Anstieg von 15 % gegenüber dem Vorjahr[3]. Derselben Quelle zufolge überstiegen Mobile-Money-Transaktionen im Jahr 2025 2 Billionen USD. Wallets liegen oft über Bankkonten und Karteninfrastrukturen, anstatt diese zu ersetzen, was vertraute Finanzierungsmethoden über eine einfachere mobile Erfahrung zugänglich macht. Dieses Modell kann die Akzeptanzhürden für Verbraucher senken, die bereits Debitkarten oder Girokonten nutzen. Es kann auch den Plattformumsatz pro Überweisung begrenzen, wo die zugrunde liegende Bankinfrastruktur kostengünstig ist.
Interoperabilität zwischen Bankkonten, Mobile Wallets und nationalen QR-Zahlungsnetzwerken
Interoperabilität erweitert die adressierbare Reichweite des P2P-Zahlungsmarkts, indem Netzwerke verbunden werden, die zuvor getrennt operierten. PayPal führte im Juli 2025 PayPal World ein, um PayPal und Venmo mit NPCI Internationals UPI, Tencents Tenpay Global und Mercado Pago zu verbinden und dabei fast 2 Milliarden Nutzer zu erreichen[4]. WeChat Pay fügte im April 2026 nationale QR-Systeme in Südkorea, Sri Lanka, Thailand, Malaysia und Singapur hinzu. Alipay+ verband sich im September 2026 mit dem QR-Ph-System der Philippinen und erweiterte sein Netzwerk auf mehr als 300 Zahlungsmethoden in mehr als 220 Märkten. Jede Verknüpfung ermöglicht es den Teilnehmern, ein breiteres Netzwerk zu erreichen, ohne lokale Akzeptanzinfrastruktur zu duplizieren. Die Ausrichtung auf ISO 20022 kann auch die für die Betrugsprüfung und Begünstigtenvalidierung über Grenzen hinweg verfügbaren Zahlungsinformationen verbessern.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungs- zeitraum |
|---|---|---|---|
| Autorisierte Push-Payment-Betrug, Social Engineering und Kontoübernahme-Betrug | -1.2% | Global, am stärksten im Vereinigten Königreich, Nordamerika und asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Divergierende AML-, KYC-, Sanktions- und lokale Zahlungsregeln | -1.0% | Global, am stärksten in Naher Osten und Afrika, Südasien und Lateinamerika-Korridoren | Langfristig (≥ 4 Jahre) |
| Begrenzte Rückbuchbarkeit und fragmentierte Verbraucherstreitbeilegung | -0.7% | Nord- amerika und Europa | Mittelfristig (2–4 Jahre) |
| Ungleichmäßige Sofortzahlungsabdeckung und Interoperabilitätslücken | -0.8% | Subsahara- Afrika, Südostasien und Lateinamerika außerhalb Brasiliens | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Autorisierter Push-Payment-Betrug, Social Engineering und Kontoübernahme-Betrug
Autorisierter Push-Payment-Betrug ist eine wesentliche Einschränkung für den P2P-Zahlungsmarkt, da Betrugsverluste Verbraucherschäden und direkte Erstattungskosten verursachen. UK Finance verzeichnete im Jahr 2025 autorisierte Push-Payment-Verluste in Höhe von 576,4 Millionen GBP (772,8 Millionen USD), ein Anstieg von 19 % gegenüber 2024. Anlagebetrug machte 221,5 Millionen GBP (296,8 Millionen USD) aus und stieg im gleichen Zeitraum um 40 %. Der Payment Systems Regulator berichtete, dass Opfer in den 18 Monaten bis März 2026 316 Millionen GBP (423,6 Millionen USD) über den Erstattungsrahmen erhielten, was einer Erstattungsquote von 88 % entspricht. Solche Verpflichtungen erhöhen den Kostendruck auf kleinere Anbieter, die nicht so stark in Überwachungssysteme und Fallmanagement investieren können. Stärkere Authentifizierung und Echtzeit-Betrugswarnungen beeinflussen daher sowohl das Kundenvertrauen als auch die Fähigkeit, im großen Maßstab zu operieren.
Grenzüberschreitende Überweisungsreibung durch divergierende AML/KYC-Regeln, Sanktionen und lokale Zahlungsvorschriften
Unterschiedliche Geldwäschebekämpfungs-, Know-Your-Customer-, Sanktions- und lokale Zahlungsregeln können die Expansion im P2P-Zahlungsmarkt verlangsamen. Eine grenzüberschreitende Transaktion muss die Anforderungen von mindestens 2 Jurisdiktionen erfüllen, und Datenlokalisierungsregeln können Echtzeit-Prüfungen von Begünstigten erschweren. Die Verordnung der Europäischen Union über die Übermittlung von Geldbeträgen gilt seit Dezember 2024 vollständig und fügt spezifische Informationsanforderungen für Überweisungen mit Kryptowerten hinzu. Unterschiedliche regulatorische Ansätze erfordern von Anbietern, ihre Kontrollen für jeden neuen Korridor anzupassen. Diese Verpflichtungen sind besonders schwierig in Korridoren mit geringerem Volumen, wo die Compliance-Kosten im Verhältnis zu den Zahlungswerten hoch sind. Der anhaltende Unterschied zwischen den globalen Überweisungskosten von 2,6 % im Jahr 2025 und dem 1 %-Ziel der Gruppe der 20 spiegelt den noch erforderlichen operativen Aufwand in internationalen Zahlungsnetzwerken wider.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Transaktionstyp:
Inlandsüberweisungen halten die größte Position, während grenzüberschreitende Überweisungen das Wachstum anführenInlandsüberweisungen machten im Jahr 2026 85,4 % der P2P-Zahlungsmarktgröße aus, entsprechend 13,1 Billionen USD. Das Segment wird durch staatlich aufgebaute Sofortinfrastrukturen unterstützt, die routinemäßige Überweisungen in Ländern mit hoher Akzeptanz kostengünstig und weitgehend zugänglich gemacht haben. Indiens UPI und Brasiliens Pix zeigen das Ausmaß, das eine kontogebundene Sofortzahlungsinfrastruktur erreichen kann. Pix verarbeitete im Jahr 2025 79,7 Milliarden Transaktionen, und Business-to-Business-Pix repräsentierte bis März 2026 52 % des gesamten SPI-Transaktionswerts. Inländische Netzwerke werden zunehmend zur Basis für angrenzende Verwendungszwecke, einschließlich Plattformauszahlungen und Händlerabwicklung.
Grenzüberschreitende Überweisungen werden voraussichtlich von 2027 bis 2032 mit einem CAGR von 12,5 % wachsen, schneller als der gesamte P2P-Zahlungsmarkt. Diese Kategorie wird durch Migrationskorridore, Familienunterstützungszahlungen und den Bedarf an bequemen internationalen Überweisungen geprägt. PayPal World verband UPI im Juli 2025 mit globalen Zahlungsplattformen und fügte einer etablierten inländischen Infrastruktur potenzielle internationale Reichweite hinzu. Usbekistan berichtete, dass P2P-Kartenüberweisungen im Jahr 2025 46 % der eingehenden Überweisungen im Wert von 8,6 Milliarden USD ausmachten. Diese Fälle zeigen, wie inländische Karten- und Wallet-Netzwerke auch als Empfangsschicht für Überweisungen fungieren können.
Nach Zahlungsmethode:
Digitale Wallets führen, während Überweisungen mit digitalen Vermögenswerten an Dynamik gewinnenDigitale Wallets und Mobile-Money-Überweisungen hielten im Jahr 2026 43,3 % der P2P-Zahlungsmarktgröße, entsprechend 6,6 Billionen USD. Ihre Führungsposition spiegelt die weit verbreitete Nutzung mobiler Schnittstellen für Peer-to-Peer-Überweisungen und die Reichweite von telekommunikationsgeführten Wallet-Systemen wider. Aktive Mobile-Money-Konten wuchsen im Jahr 2025 weiter, insbesondere in einkommensschwachen und mittleren Volkswirtschaften. Wallets können mit Bankkonten, Karten oder gespeichertem Guthaben verknüpft werden, sodass Nutzer vertraute Methoden zur Finanzierung von Überweisungen wählen können. Diese Flexibilität unterstützt die Nutzung sowohl in Gemeinschaften mit als auch ohne Bankzugang.
Kryptowährungs-, Stablecoin- und sonstige Überweisungen werden bis 2032 voraussichtlich mit einem CAGR von 19,9 % wachsen. Das Segment zieht Aufmerksamkeit auf sich, wo Anbieter eine schnellere Abwicklung über kostspielige internationale Korridore anstreben. Circle erhielt im Juli 2026 die endgltige Genehmigung zur Gründung von Circle National Trust, wodurch seine USDC-Infrastruktur unter direkte Bundesaufsicht in den Vereinigten Staaten gestellt wird. Regulierung und Verbraucherschutz bleiben wichtige Determinanten der Akzeptanz. Die P2P-Zahlungsbranche wird digitale Vermögenswerte wahrscheinlich neben konventionellen Infrastrukturen einsetzen, anstatt alle bankbasierten Zahlungen zu ersetzen. Anbieter müssen Geschwindigkeit und niedrigere Verarbeitungskosten gegen Compliance und Kundenschutzmaßnahmen abwägen.
Nach Zahlungskanal:
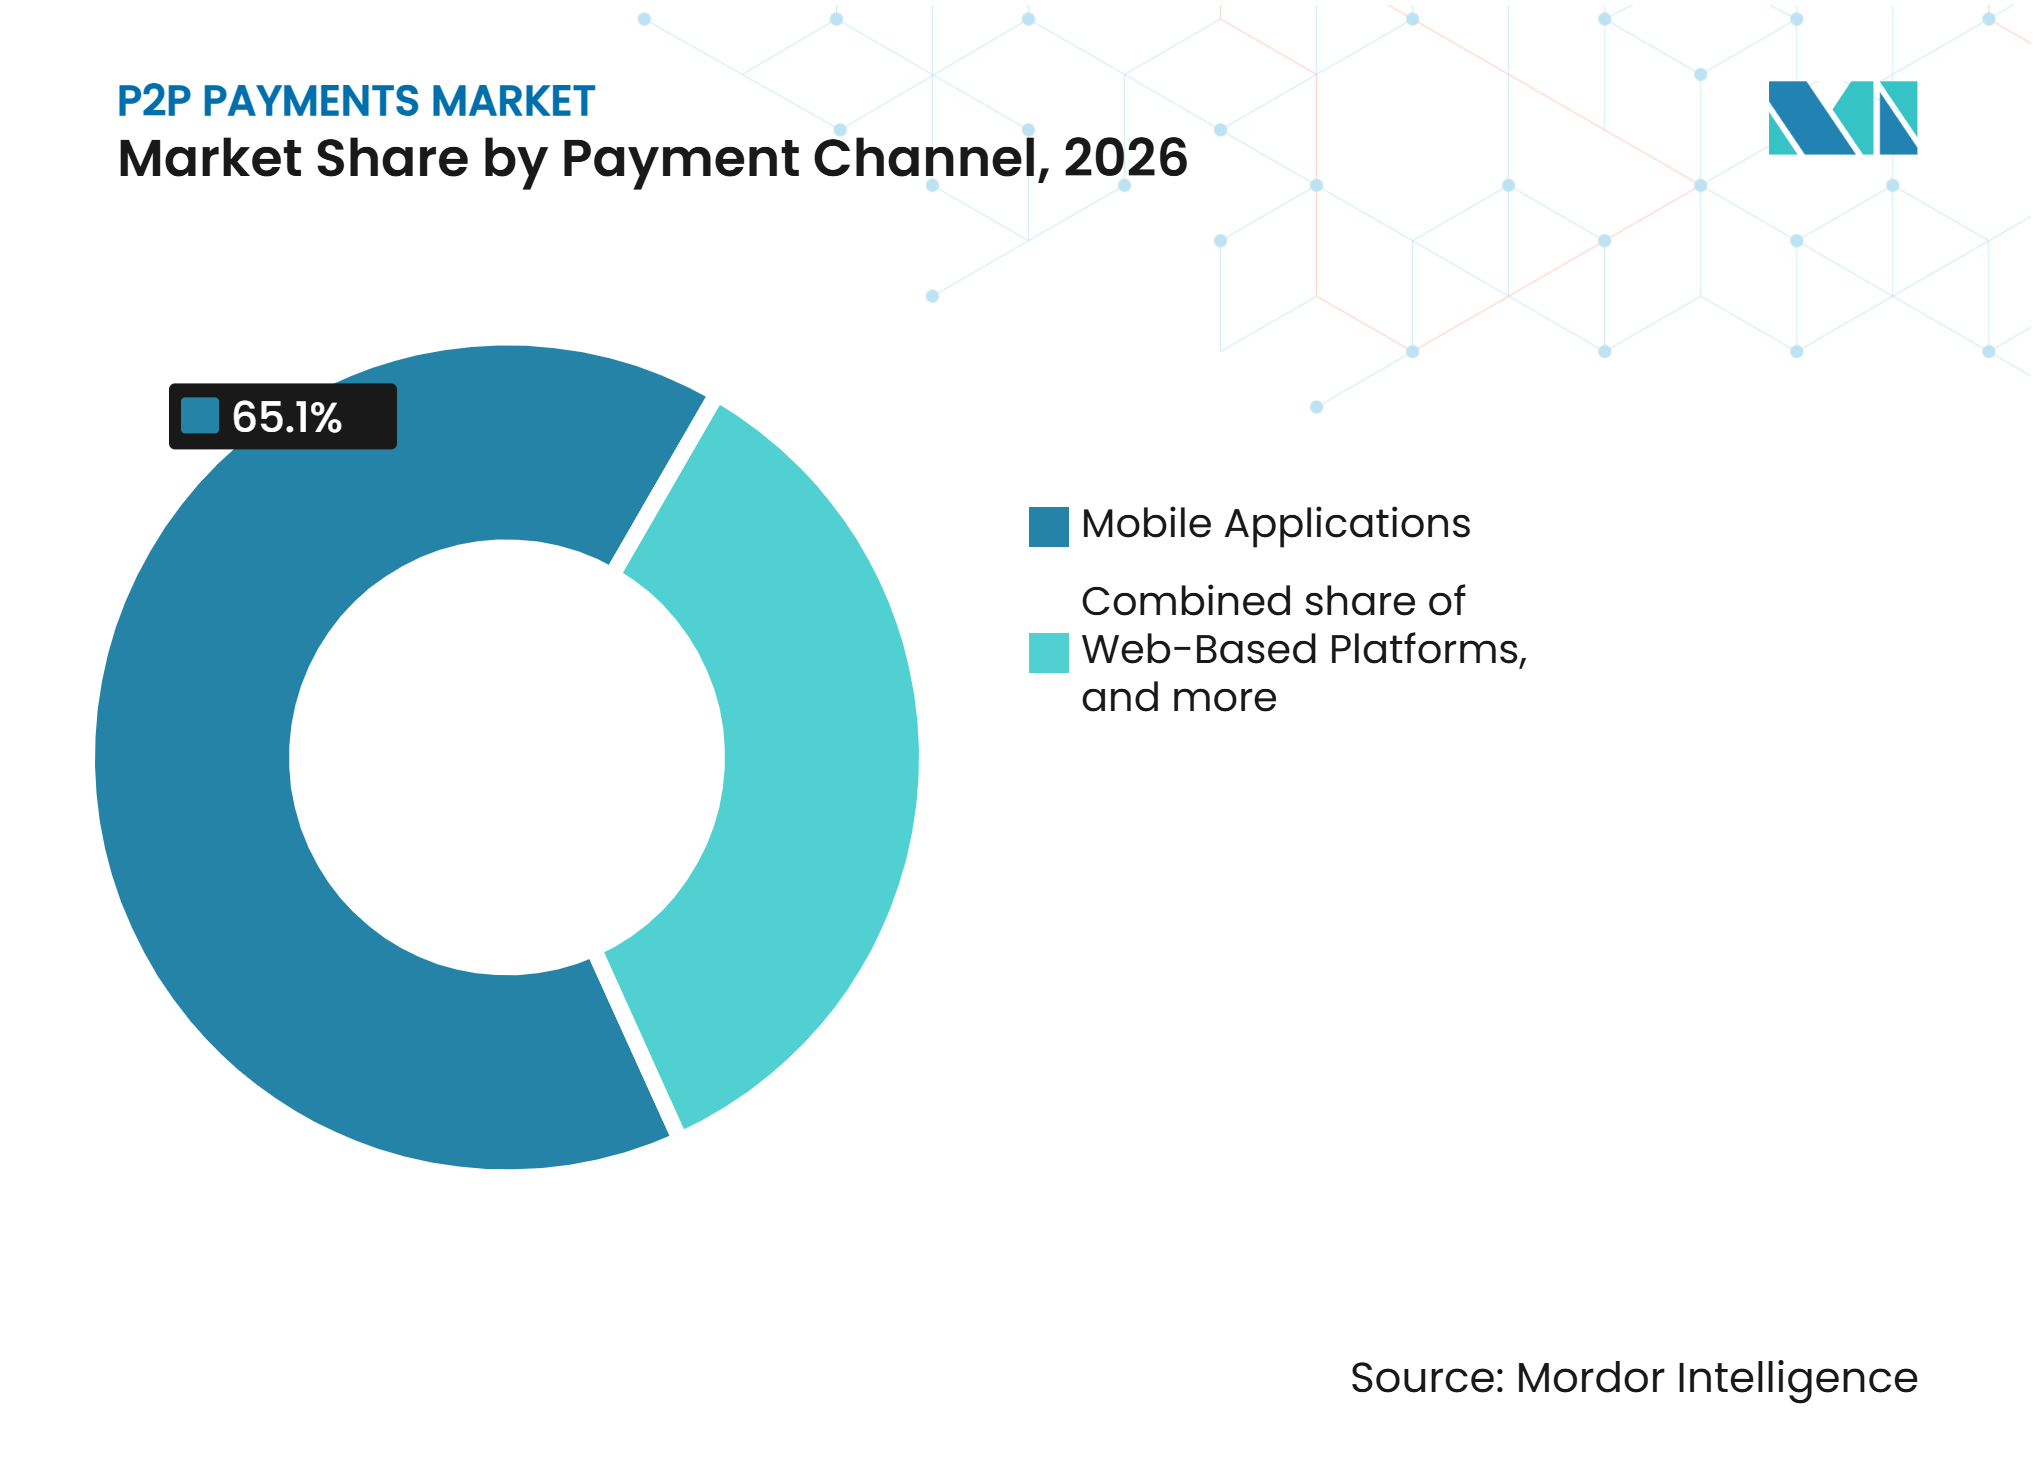
Mobile Anwendungen führen die Nutzung an, während andere Kanäle den Zugang erweiternMobile Anwendungen hielten im Jahr 2026 65,1 % des P2P-Zahlungsmarktanteils, bewertet mit 10,0 Billionen USD. Biometrische Anmeldung, kontaktbasierte Überweisungen und Integration mit sozialen Funktionen machen mobile Anwendungen für häufige persönliche Zahlungen geeignet. Das Format ermöglicht es Anbietern auch, Betrugswarnungen und Zahlungsbestätigungen direkt in die Nutzerreise zu integrieren. Mobile-First-Dienste sind besonders wichtig in Ländern, in denen Smartphones der wichtigste Zugangspunkt für Finanzdienstleistungen sind. Anwendungsdesign und Sicherheitsfunktionen können daher die Verbraucherloyalität ebenso stark beeinflussen wie die Überweisungspreisgestaltung.
Der Sonstige-Kanal, der QR-Verbindungen, NFC-Tap-to-Pay und delegierten Zahlungszugang umfasst, wird bis 2032 voraussichtlich mit einem CAGR von 14,8 % wachsen. Diese Kategorie erweitert die Möglichkeiten, eine Zahlung zu initiieren und zu empfangen, anstatt Überweisungen auf eine einzige Anwendung zu beschränken. China und Indonesien führten im April 2026 einen bilateralen grenzüberschreitenden Dienst auf Basis des indonesischen QRIS-Standards ein. Safaricom schloss im September 2025 sein M-Pesa Fintech 2.0-Upgrade ab und erhöhte die Transaktionskapazität von 4.500 auf 6.000 Transaktionen pro Sekunde. Diese Kanäle können den Zugang dort erweitern, wo Nutzer auf QR-Codes, einfache Mobiltelefone oder gemeinsam genutzte Geräteanordnungen angewiesen sind.


Geografische Analyse
Der asiatisch-pazifische Raum erfasste im Jahr 2026 42,2 % des P2P-Zahlungsmarktanteils, entsprechend 6,5 Billionen USD. Die Region wird durch groß angelegte inländische Systeme in Indien und China sowie durch expandierende Verbindungen in Südostasien geprägt. UPI verzeichnete im September 2026 durchschnittlich 802 Millionen Zahlungen pro Tag und repräsentierte im Jahr 2025 49 % der globalen Echtzeit-Transaktionsaktivität. Alipay+ verband nach seiner QR-Ph-Verknüpfung im September 2026 mehr als 300 Zahlungsmethoden in mehr als 220 Märkten. ASEAN hatte bis Dezember 2025 29 QR- und Sofortzahlungsverbindungen etabliert. Indiens geplante 30-%-Marktanteilsobergrenze für dominante UPI-Anwendungen ist auch für den Wettbewerb auf der Anwendungsebene relevant.
Nordamerika und Europa verfügen über gut entwickelte bankverknüpfte P2P-Dienste und eine expandierende Sofortzahlungsabdeckung. Zelle verarbeitete im Jahr 2025 mehr als 1,2 Billionen USD über 4,2 Milliarden Transaktionen, wobei der Transaktionswert im Jahresvergleich um 20 % stieg. Die US-amerikanische Federal Reserve berichtete, dass FedNow im zweiten Quartal 2026 274,7 Milliarden USD über 5,0 Millionen Zahlungen abwickelte. SEPA Instant repräsentierte im zweiten Halbjahr 2025 25 % der Kreditüberweisungen im Euroraum. Klarna führte im Januar 2026 sofortige P2P-Zahlungen in 13 europäischen Ländern ein. Canadas Interac e-Transfer und Mexikos SPEI unterstützen ebenfalls die regionale Zahlungsbasis.
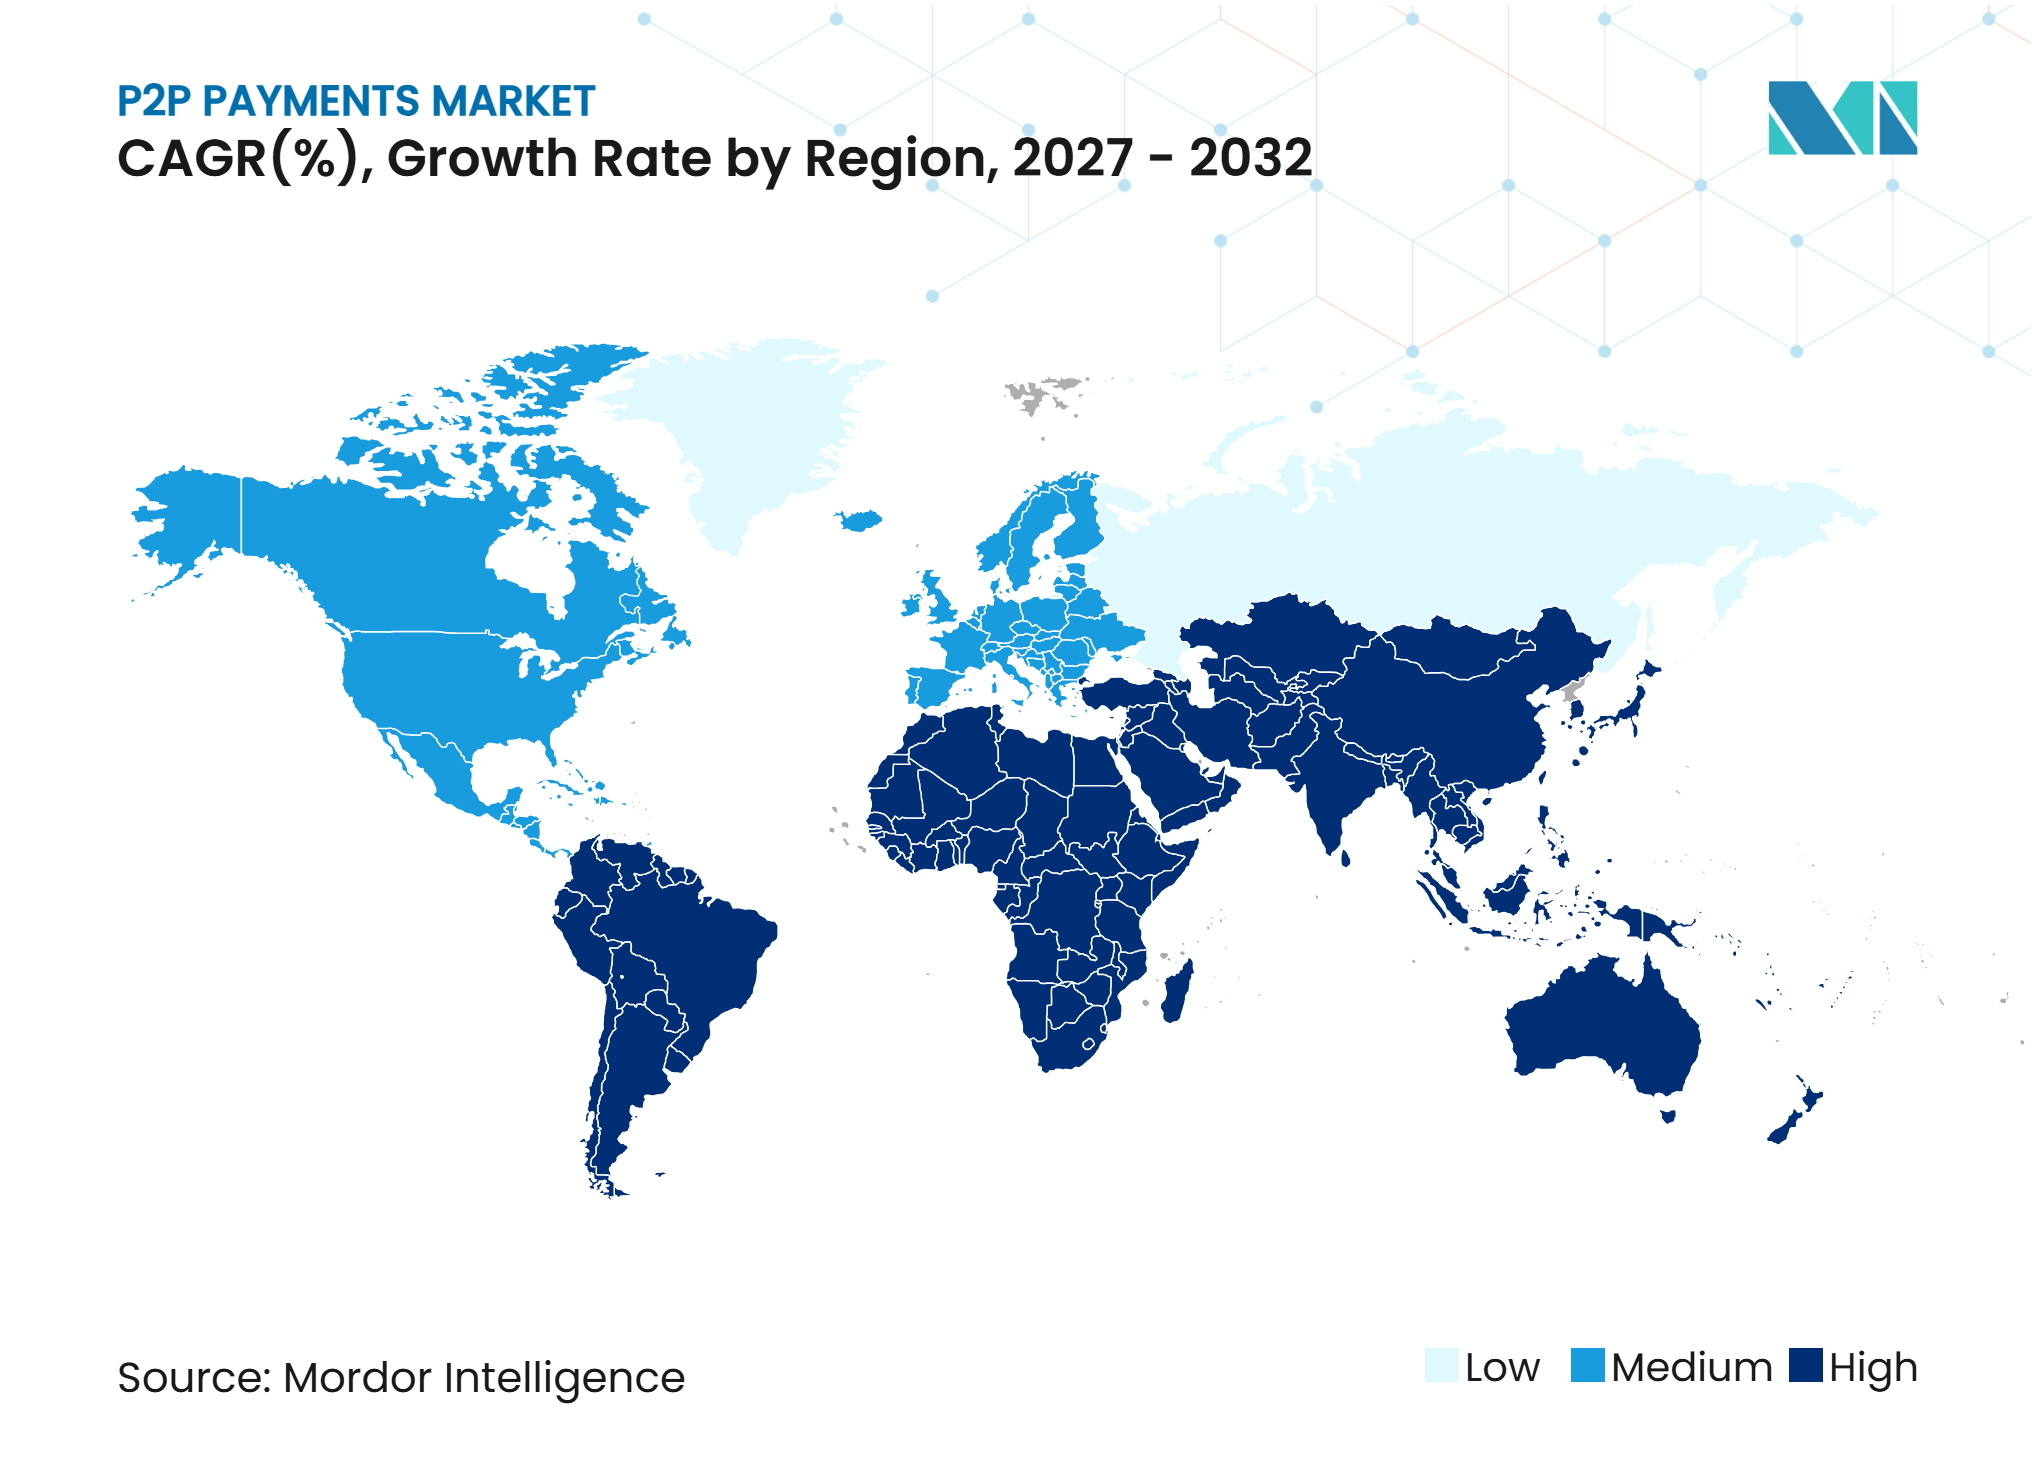
Der Nahe Osten und Afrika wird voraussichtlich das schnellste regionale Wachstum mit einem CAGR von 12,9 % bis 2032 verzeichnen. Telekommunikationsgeführte Mobile-Money-Systeme bleiben in vielen afrikanischen Volkswirtschaften zentral für den Zahlungszugang. MTN MoMo verarbeitete im Jahr 2025 500,3 Milliarden USD und hatte 69,5 Millionen monatlich aktive Nutzer. Safaricom und Vodacom verarbeiteten im Jahr 2025 525,6 Milliarden USD, womit ihr kombinierter Transaktionswert über 1 Billion USD stieg. Saudi-Arabien und die Vereinigten Arabischen Emirate bauen Zahlungsinfrastruktur durch Wallet- und Modernisierungsprogramme aus. Südamerika wird durch Pix in Brasilien und durch expandierende digitale Finanzdienstleistungen in Argentinien, Kolumbien, Peru und Bolivien unterstützt. Mercado Pago berichtete im dritten Quartal 2025 von 72 Millionen monatlich aktiven Nutzern, ein Anstieg von 29 % im Jahresvergleich.
Wettbewerbslandschaft
Marktkonzentration
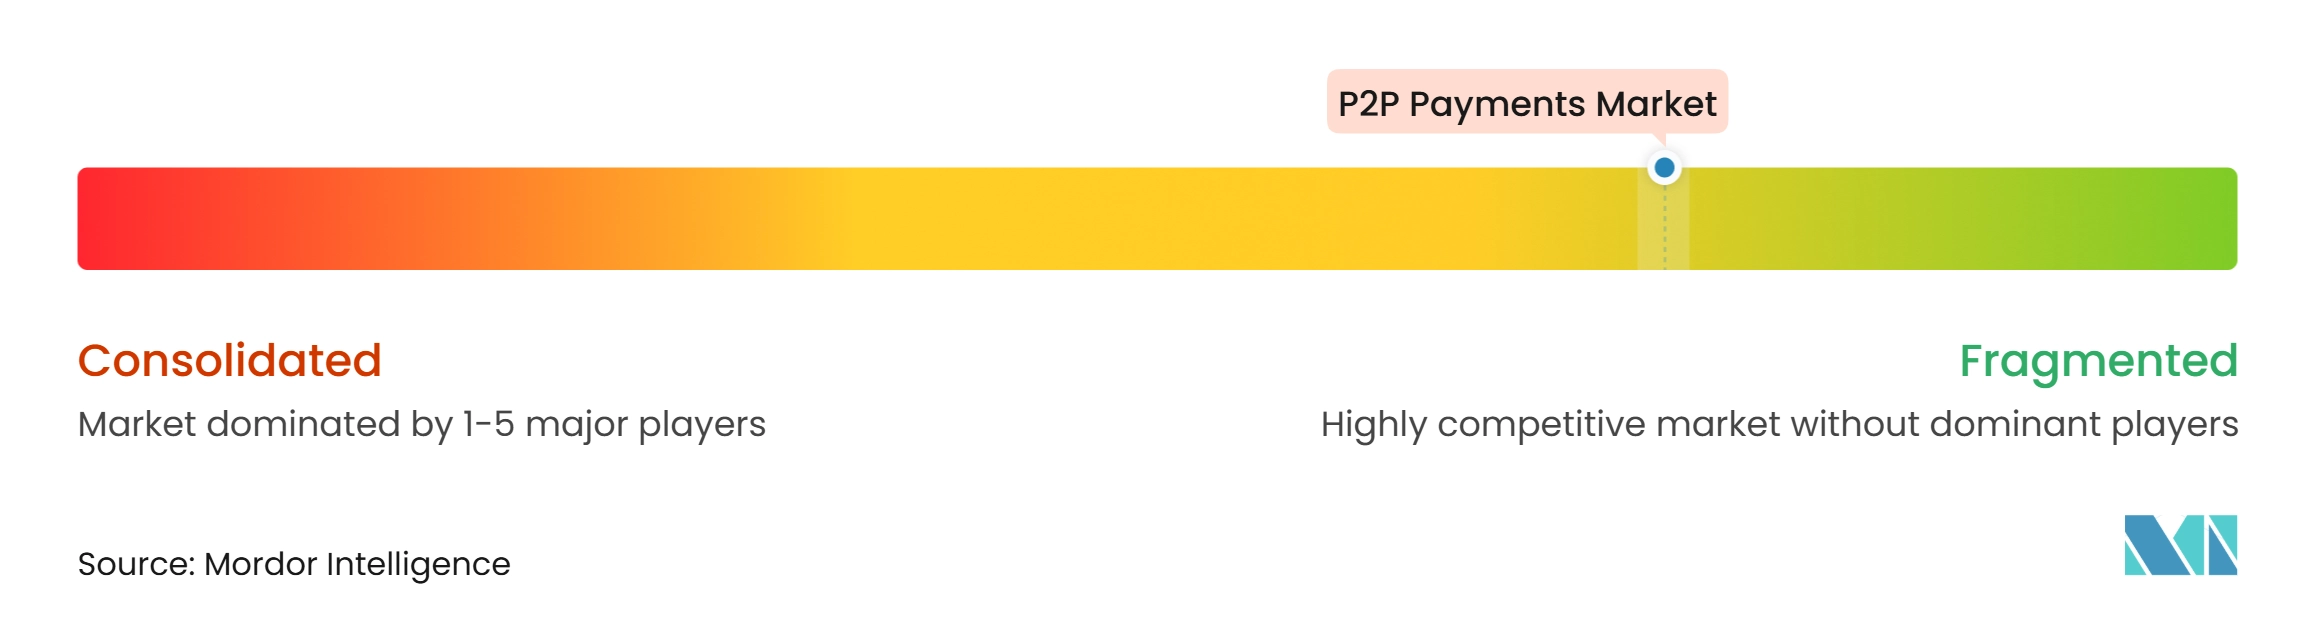
Der globale P2P-Zahlungsmarkt ist fragmentiert, mit Wettbewerb, der auf digitale Wallets, bankverknüpfte Zahlungsnetzwerke, Mobile-Money-Betreiber und internationale Überweisungsanbieter verteilt ist. Kein einzelner Anbieter dominiert den globalen Markt, da Zahlungspräferenzen, regulatorische Rahmenbedingungen und Transaktionsinfrastruktur von Land zu Land erheblich variieren. Einzelne inländische Märkte können jedoch stark konzentriert sein. In Indien machen PhonePe, Google Pay und Paytm einen erheblichen Anteil der monatlichen Unified Payments Interface (UPI)-Transaktionen aus, während M-PESA eine starke Position im Mobile-Money-Ökosystem Kenias hält. In den Vereinigten Staaten gibt Zelles Netzwerk teilnehmender Finanzinstitute bankverknüpften P2P-Zahlungen eine breite Verbreitung. Diese regionalen Unterschiede unterstreichen die Bedeutung lokaler Partnerschaften, Netzwerkreichweite und Verbraucherakzeptanz bei der Gestaltung von Wettbewerbspositionen.
Führende Anbieter erweitern Interoperabilität und grenzüberschreitende Konnektivität, um ihre Reichweite zu erhöhen. Im Juli 2025 führte PayPal PayPal World ein, eine Plattform zur Verbindung wichtiger digitaler Wallets und Zahlungssysteme, darunter PayPal, Venmo, UPI, Tenpay Global und Mercado Pago. Im März 2026 kündigte PayPal Pläne an, internationale Überweisungen zwischen Venmo- und PayPal-Nutzern zu erweitern und damit die Konnektivität über Zahlungsökosysteme hinweg zu verbreitern. Wise hat weiterhin in internationale Überweisungen und lokale Zahlungsinfrastruktur investiert, während Revolut internationale Expansion und breitere Finanzdienstleistungen verfolgt hat. Diese Entwicklungen zeigen, wie Anbieter durch plattformübergreifende Kompatibilität, internationale Reichweite und vereinfachte Überweisungen konkurrieren, anstatt sich ausschließlich auf inländische Transaktionsvolumina zu stützen.
Der Wettbewerb erstreckt sich auch auf Betrugsprävention, regulatorische Infrastruktur und aufkommende Dienste für digitale Vermögenswerte. Im September 2026 beantragte Block die Gründung von Builders Bank & Trust, einer vorgeschlagenen nationalen Treuhandbank mit Fokus auf Bitcoin- und Stablecoin-Verwahrung. Solche Initiativen veranschaulichen, wie Zahlungsunternehmen regulierte Finanzinfrastruktur neben verbraucherorientierten Anwendungen erkunden. Gleichzeitig erhöht die Einführung von ISO 20022 die Bedeutung strukturierter Zahlungsdaten, operativer Kontrollen und Compliance-Fähigkeiten in vernetzten Zahlungsnetzwerken. Für kleinere Anbieter bestehen Chancen zur Differenzierung durch unterversorgte Überweisungskorridore, lokale Sprachdienste, offline-fähigen Zahlungszugang und verbesserten Betrugsschutz. Insgesamt bleibt der P2P-Zahlungsmarkt fragmentiert, wobei Wettbewerbsvorteile aus lokalen Netzwerkeffekten, Interoperabilität, Vertrauen und der Fähigkeit entstehen, diverse Zahlungssysteme sicher zu verbinden.
P2P-Zahlungsbranche Marktführer
-
Early Warning Services, LLC
-
PayPal Holdings, Inc.
-
Block, Inc.
-
Ant Group Co., Ltd.
-
Tencent Holdings Limited
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
P2P-Zahlungsmarkt Unternehmen in diesem Bericht
- PayPal Holdings, Inc.
- Block, Inc.
- Early Warning Services, LLC
- Ant Group Co., Ltd.
- Tencent Holdings Limited
- Apple Inc.
- Wise Group plc
- Remitly Global, Inc.
- Revolut Ltd
- One97 Communications Limited
- PhonePe Private Limited
- MercadoLibre, Inc.
- Nu Holdings Ltd.
- MTN Group Limited
- Safaricom PLC
- Alphabet Inc.
- Grab Holdings Limited
- Fiserv, Inc.
- Fidelity National Information Services, Inc.
- Stripe, Inc.
Neueste Industrielle Entwicklungen in P2P-Zahlungsmarkt
- Oktober 2026: Safaricom und Pesapal führten Dynamic Scan-to-Pay, Tap-to-Pay und AI Pay auf M-Pesas My OneApp ein, die mehr als 7 Millionen Downloads verzeichnete. Die Unternehmen zielten auf die Händlerakzeptanz in 500.000 Verkaufsstellen ab. AI Pay scannt gedruckte oder handgeschriebene Quittungen, um Zahlungsdetails zu befüllen.
- September 2026: Block reichte einen Antrag zur Gründung von Builders Bank & Trust, N.A., einer vorgeschlagenen nationalen Treuhandbank für Bitcoin- und Stablecoin-Verwahrung und den Handel mit digitalen Vermögenswerten, ein.
- Juli 2026: Circle erhielt die endgültige Genehmigung zur Gründung von Circle National Trust, der ersten bundesweit zugelassenen Stablecoin-Treuhandbank in den Vereinigten Staaten.
- April 2026: China und Indonesien starteten einen bilateralen grenzüberschreitenden Zahlungsdienst auf Basis des indonesischen nationalen QRIS-QR-Standards.
Globaler P2P-Zahlungsmarkt Berichtsumfang
Segmentierungsübersicht
| Inländische P2P-Überweisungen |
| Grenzüberschreitende P2P-Überweisungen |
| Bankkonto-Überweisungen |
| Überweisungen über digitale Wallets und Mobile Money |
| Kartenfinanzierte Überweisungen |
| Kryptowährungs-, Stablecoin- und sonstige Überweisungen |
| Mobile Anwendungen |
| Webbasierte Plattformen |
| USSD- und SMS-basierte Zahlungen |
| Sonstige |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Thailand | |
| Malaysia | |
| Singapur | |
| Vietnam | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Südafrika | |
| Ägypten | |
| Übriger Naher Osten und Afrika |
| Nach Transaktionstyp | Inländische P2P-Überweisungen | |
| Grenzüberschreitende P2P-Überweisungen | ||
| Nach Zahlungsmethode | Bankkonto-Überweisungen | |
| Überweisungen über digitale Wallets und Mobile Money | ||
| Kartenfinanzierte Überweisungen | ||
| Kryptowährungs-, Stablecoin- und sonstige Überweisungen | ||
| Nach Zahlungskanal | Mobile Anwendungen | |
| Webbasierte Plattformen | ||
| USSD- und SMS-basierte Zahlungen | ||
| Sonstige | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Thailand | ||
| Malaysia | ||
| Singapur | ||
| Vietnam | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Südafrika | ||
| Ägypten | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert werden P2P-Zahlungen bis 2032 erreichen?
Der P2P-Zahlungsmarkt wird bis 2032 voraussichtlich 24,7 Billionen USD erreichen und von 2027 an mit einem CAGR von 8,4 % wachsen.
Welcher Transaktionstyp hat den größten Anteil an P2P-Zahlungen?
Inlandsüberweisungen führen mit einem Anteil von 85,4 % im Jahr 2026, unterstützt durch inländische Sofortzahlungsinfrastrukturen.
Welche Zahlungsmethode wächst am schnellsten?
Kryptowährungs-, Stablecoin- und sonstige Überweisungen werden bis 2032 voraussichtlich mit einem CAGR von 19,9 % wachsen.
Welche Region wächst am schnellsten bei Peer-to-Peer-Zahlungen?
Der Nahe Osten und Afrika wird bis 2032 voraussichtlich mit einem CAGR von 12,9 % expandieren, unterstützt durch Mobile-Money-Ökosysteme. Telekommunikationsgeführte Dienste sind wichtig, da sie den Zahlungszugang auf Nutzer mit eingeschränktem Bankzugang ausweiten.
Warum sind Sofortzahlungssysteme für P2P-Überweisungen wichtig?
Sie ermöglichen kontinuierliche Konto-zu-Konto-Zahlungen und erleichtern es Anwendungen, kostengünstige Überweisungen anzubieten. Im P2P-Zahlungsmarkt können gemeinsame Infrastrukturen auch einen breiteren Wettbewerb unter Anwendungsanbietern unterstützen.
Was ist das größte Risiko für P2P-Zahlungsanbieter?
Autorisierter Push-Payment-Betrug verursacht Verbraucherverluste, Erstattungsverpflichtungen und höhere Betrugsbekämpfungskosten. Der P2P-Zahlungsmarkt ist auf starke Authentifizierung, Überwachung und klare Verbraucherschutzmaßnahmen angewiesen, um das Vertrauen aufrechtzuerhalten.