
Tamanho e Participação do Mercado de Transporte de Carga de Projeto Superdimensionada e de Elevação Pesada
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 172.73 Bilhões de dólares |
| Tamanho do Mercado (2032) | 220.74 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 5.03 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
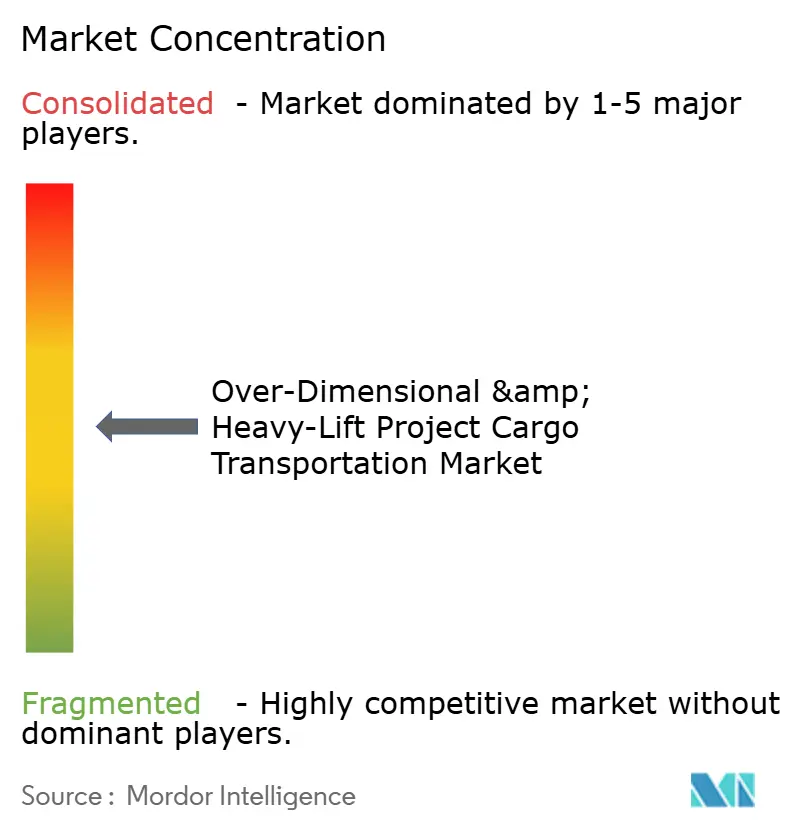
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Transporte de Carga de Projeto Superdimensionada e de Elevação Pesada por Mordor Intelligence
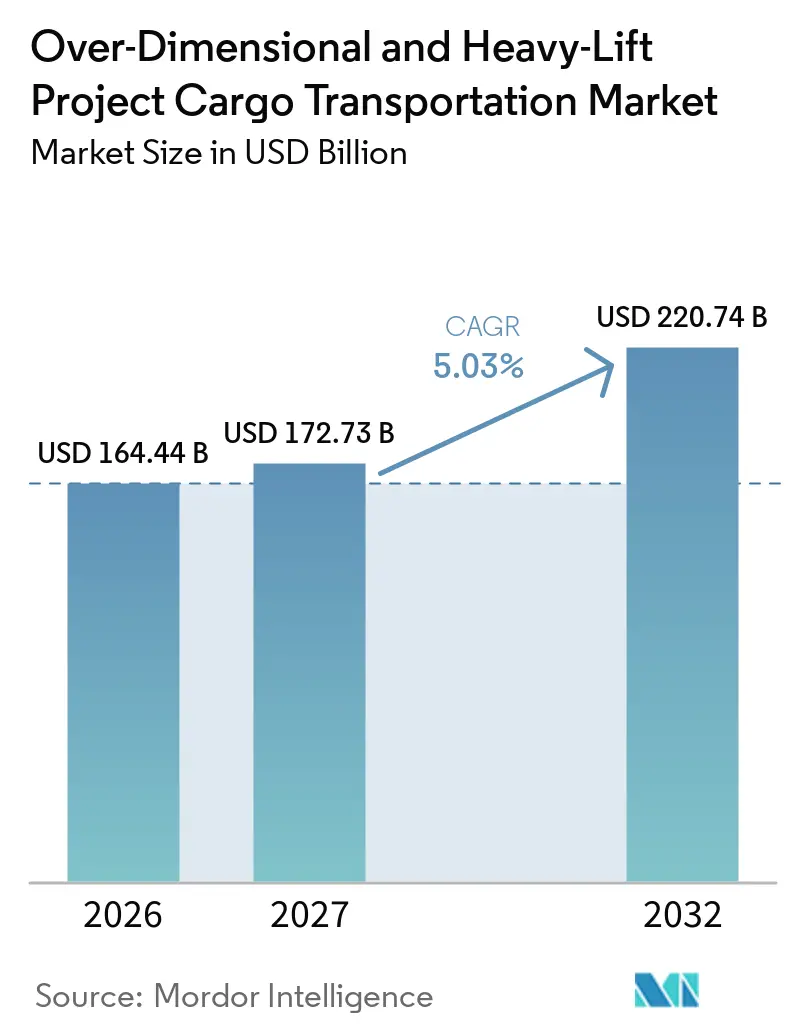
O tamanho do mercado de transporte de carga de projeto superdimensionada e de elevação pesada é avaliado em 164,44 bilhões de USD em 2026 e estima-se que cresça de 172,73 bilhões de USD em 2027 para atingir 220,74 bilhões de USD até 2032, a um CAGR de 5,03% durante o período de previsão (2027-2032).
O mercado de transporte de carga de projeto superdimensionada e de elevação pesada é sustentado por projetos de energia, infraestrutura e manufatura avançada que requerem equipamentos além da capacidade das redes de frete convencionais. Adições de capacidade renovável, modularização industrial e construção de instalações complexas estão aumentando a necessidade de movimentações rodoviárias, ferroviárias, hidroviárias e por embarcações especializadas. Operadores com guindastes, transportadores modulares autopropelidos, embarcações semissubmersíveis e capacidades de engenharia de rotas estão mais bem posicionados para gerenciar escopos de projetos a preço fixo. O mercado de transporte de carga de projeto superdimensionada e de elevação pesada também enfrenta pressão de cronograma e custo decorrente da coordenação de licenças, restrições de infraestrutura, custos de combustível, disponibilidade de embarcações e interrupções marítimas. A amplitude dos gastos de capital em energia, construção e manufatura de tecnologia confere à demanda uma base mais resiliente do que um ciclo de projetos de setor único.
Principais Conclusões do Relatório
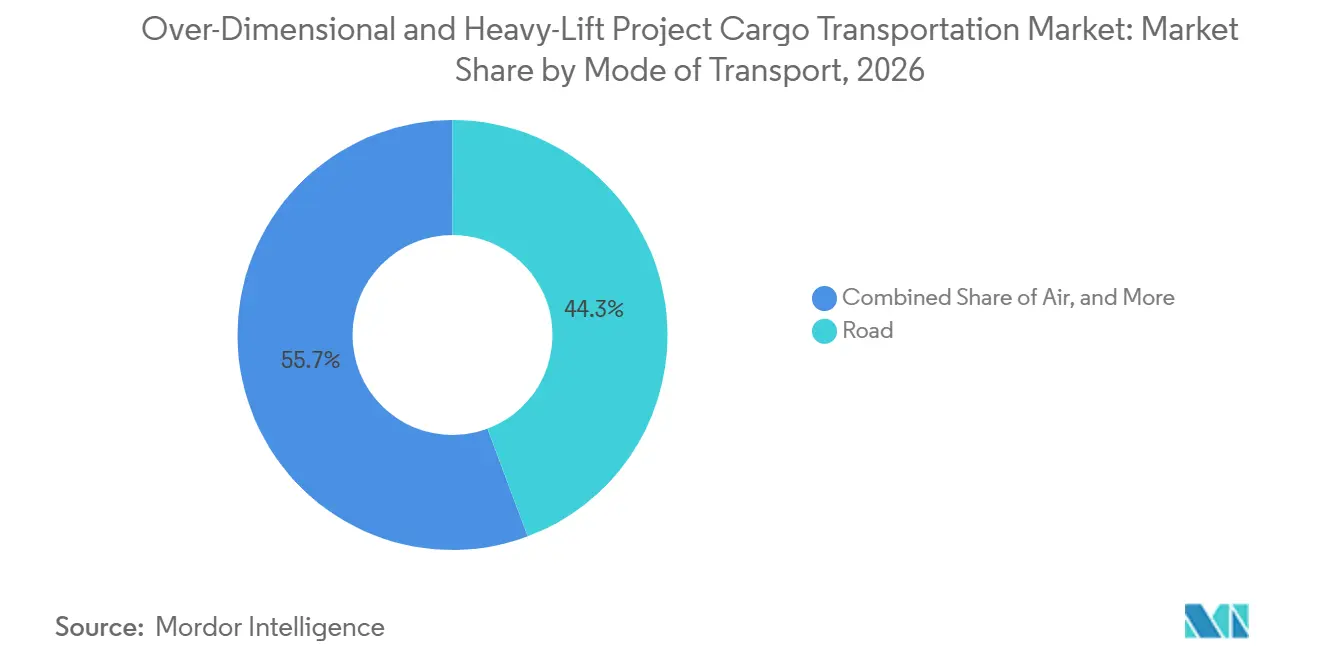
- Por modo de transporte, o rodoviário deteve 44,30% da participação do mercado de transporte de carga de projeto superdimensionada e de elevação pesada em 2029, enquanto o aéreo deve expandir a um CAGR de 6,59% até 2032.
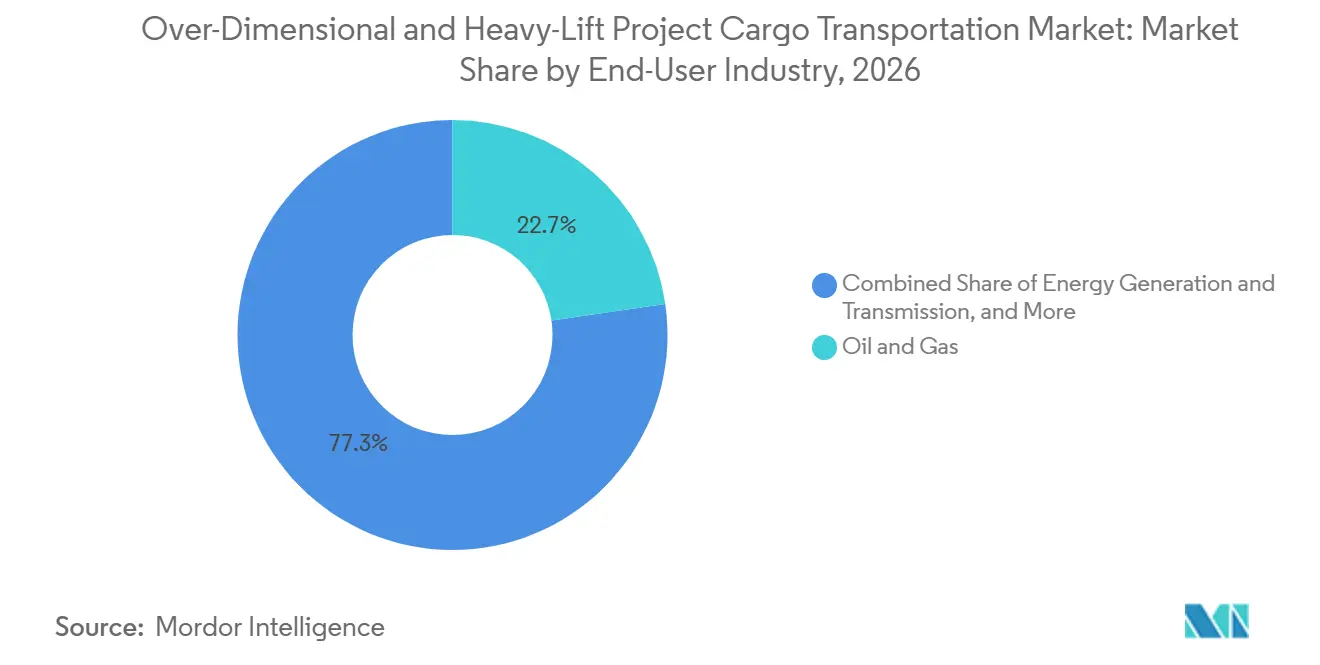
- Por setor de usuário final, petróleo e gás deteve 22,70% do tamanho do mercado de transporte de carga de projeto superdimensionada e de elevação pesada em 2026, enquanto geração e transmissão de energia, incluindo energia renovável, deve registrar um CAGR de 6,93% até 2032.
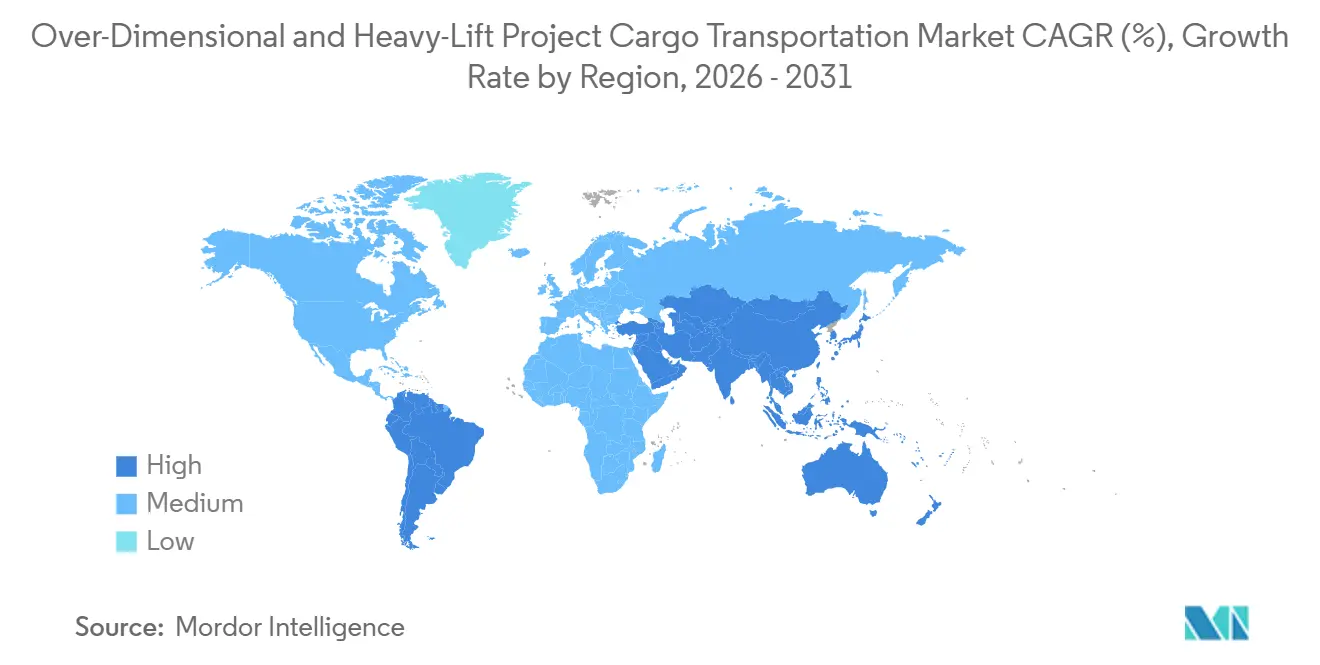
- Por geografia, a Ásia-Pacífico deteve 31,80% da participação do mercado de transporte de carga de projeto superdimensionada e de elevação pesada em 2026 e deve registrar um CAGR de 7,01% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Expansão de Componentes de Energia Renovável | +2.1% | Global, com maior intensidade na Ásia-Pacífico, Europa e América do Norte | Médio prazo (2-4 anos) |
| Megaprojetos de Infraestrutura e Construção Modular | +1.5% | Global, com Ásia-Pacífico, Oriente Médio, América do Norte e Europa como principais centros de gastos de capital | Longo prazo (≥ 4 anos) |
| Desenvolvimento de GNL, Petroquímica e Energia Offshore | +1.3% | América do Norte, Oriente Médio, Sudeste Asiático e África Ocidental | Médio prazo (2-4 anos) |
| Construção de Plantas de Semicondutores, Baterias e Data Centers | +1.0% | América do Norte, Ásia-Pacífico e Europa | Médio prazo (2-4 anos) |
| Investimento em Corredores Multimodais e Conectividade Porto-Ferrovia | +0.7% | Ásia-Pacífico, América do Sul, Oriente Médio e Ásia Central | Longo prazo (≥ 4 anos) |
| Adoção de Elevação Pesada Especializada e Otimização Digital de Rotas | +0.5% | Global, com adoção antecipada na Europa, América do Norte e mercados desenvolvidos da Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Expansão de Componentes de Energia Renovável
As adições globais de energia renovável estabeleceram um recorde em 2025, com 692 GW de nova capacidade, incluindo 158,7 GW de capacidade eólica. A China adicionou 119,4 GW de capacidade eólica em 2025, enquanto a Índia adicionou 6,3 GW, concentrando a demanda de transporte em corredores asiáticos estratégicos.[1] A Agência Internacional de Energia espera que as adições de capacidade eólica onshore atinjam 732 GW entre 2025 e 2030, 45% acima das adições registradas no período de 5 anos anterior. O mercado de transporte de carga de projeto superdimensionada e de elevação pesada requer movimentações especializadas para pás, naceles e seções de torre que transportadoras convencionais não conseguem manusear. Pás acima de 115 metros e naceles acima de 650 toneladas métricas necessitam de reboques especialmente construídos, embarcações semissubmersíveis e ativos de instalação compatíveis. A restrição resultante de embarcações e equipamentos pode reduzir o grupo de fornecedores qualificados à medida que as implantações de turbinas de 15 MW se expandem durante o período de previsão.
Megaprojetos de Infraestrutura e Construção Modular
A construção modular transfere o trabalho dos canteiros de obras para oficinas de fabricação controladas, antes que os módulos concluídos sejam transportados por mar, rio, estrada ou ferrovia. Os módulos podem exceder 1.000 toneladas métricas e 70 metros de comprimento, o que aumenta a necessidade de planos de içamento precisos, levantamentos de rotas e coordenação multimodal. O mercado de transporte de carga de projeto superdimensionada e de elevação pesada se beneficia quando uma única movimentação substitui um grande volume de mão de obra em campo e requer um içamento de alta precisão. A Reuters noticiou em setembro de 2025 que construtores de GNL nos Estados Unidos utilizaram fabricação modular para reduzir o pico de mão de obra em campo de até 10.000 trabalhadores para menos de 2.000 trabalhadores em projetos comparáveis. O Projeto INEOS One exigiu entregas de mais de 20 países ao longo de 5 anos, incluindo uma subestação de 1.040 toneladas métricas entregue dentro de 85.500 metros cúbicos de carga em dezembro de 2025. Plantas de mineração, estruturas offshore, infraestrutura de data centers e instalações de energia ampliam essa necessidade em programas de construção industrial.
Desenvolvimento de GNL, Petroquímica e Energia Offshore
Projetos de exportação de GNL, instalações petroquímicas e ativos de energia offshore geram demanda plurianual por transporte de projetos complexos. Cada projeto pode exigir carregamentos de módulos, fretamentos dedicados de embarcações, barcaças especializadas, configurações de transportadores modulares autopropelidos e arranjos de seguro sob medida. O mercado de transporte de carga de projeto superdimensionada e de elevação pesada está, portanto, exposto a um perfil de projeto que difere do frete spot, pois a engenharia e o risco de execução são centrais ao contrato. Em setembro de 2025, a deugro Canada entregou um módulo de GNL de 1.334 toneladas métricas a uma barcaça de convés no Porto de Corpus Christi para um projeto canadense de GNL. A movimentação utilizou engenharia de grelha personalizada fornecida pela dteq Transport Engineering Solutions, ilustrando a coordenação necessária para a entrega de um único módulo. O Calcasieu Pass 2 iniciou obras no local em junho de 2025 e tem como meta a primeira produção de GNL no final de 2027, enquanto programas offshore no Oriente Médio e em águas profundas na África Ocidental adicionam demanda por embarcações guindaste com posicionamento dinâmico e semissubmersíveis.
Construção de Plantas de Semicondutores, Baterias e Data Centers
Plantas de fabricação de semicondutores, instalações de baterias e data centers de hiperescala requerem grandes equipamentos de processo e utilidades que frequentemente excedem os limites de carga por eixo nas estradas. Câmaras de deposição, sistemas de litografia, módulos de utilidades e cofres de transformadores podem exigir guindastes especializados, estudos de içamento especializados e configurações de transportadores modulares autopropelidos. A Micron iniciou as obras em seu campus de semicondutores em Clay, Nova York, em janeiro de 2026, com um investimento de até 100 bilhões de USD ao longo de mais de 20 anos, tendo a Bechtel como parceira de engenharia, aquisição e construção. O mercado de transporte de carga de projeto superdimensionada e de elevação pesada ganha um pipeline de longa duração com projetos de fabricação que utilizam construção modular e equipamentos superdimensionados. Essa demanda pode se estender por várias fases de construção do local e instalação de equipamentos. Também requer coordenação entre fabricantes, contratantes de projetos e operadores de transporte especializados.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Coordenação de Licenças Multijurisdicionais e de Cargas Anormais | -0.8% | Global, com problemas agudos nos Estados Unidos, Europa e economias em desenvolvimento | Médio prazo (2-4 anos) |
| Intensidade de Capital em Frota Especializada, Tripulação Qualificada e Equipamentos | -0.7% | Global, com efeito concentrado em energia eólica offshore e GNL | Longo prazo (≥ 4 anos) |
| Gargalos de Infraestrutura em Portos, Pontes, Calado e Primeira/Última Milha | -0.6% | Global, com restrições severas no Sul e Sudeste Asiático, África Subsaariana e corredores interiores da América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Volatilidade de Combustível, Taxa de Fretamento, Geopolítica e Clima | -0.5% | Global, amplificada em pontos de estrangulamento marítimos e sob estruturas de conformidade com a descarbonização | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Coordenação de Licenças Multijurisdicionais e de Cargas Anormais
O transporte rodoviário de carga anormal continua sujeito a regulamentações fragmentadas que podem adicionar semanas aos cronogramas de projetos e aumentar os custos diretos. Nos Estados Unidos, os estados emitem licenças separadas para carga superdimensionada ou com excesso de peso e podem exigir avaliações estruturais independentes. Indiana alterou seus regulamentos de licença de carga divisível com excesso de peso em junho de 2025 e introduziu uma tabela de taxas formal sob a norma 105 IAC 10-4-3.5.[2] O ônus de coordenação aumenta quando as rotas cruzam múltiplos estados ou países com diferentes requisitos de escolta, classificação de pontes e licenças. Os operadores devem alinhar o cronograma das licenças com a disponibilidade de equipamentos e a janela de movimentação planejada. Esses requisitos podem afetar os orçamentos dos projetos antes mesmo de a carga iniciar sua rota.
Gargalos de Infraestrutura em Portos, Pontes, Calado e Primeira/Última Milha
Berços portuários, hidrovias interiores, pontes rodoviárias e rotas de última milha podem limitar o fluxo de carga e elevar os custos dos projetos. Essas barreiras requerem investimento em infraestrutura física e não podem ser totalmente resolvidas por meio de práticas operacionais. Embarcações de elevação pesada operam sob estruturas rígidas de taxa de fretamento, de modo que atrasos portuários podem aumentar os custos de manutenção. A Comissão Marítima Federal constatou que a tonelagem do Canal de Suez no início de maio de 2025 permanecia 70% abaixo das médias de 2023 devido ao redirecionamento pelo Mar Vermelho. O tráfego reduzido restringiu a disponibilidade de embarcações e elevou os custos de posicionamento de ativos especializados.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Modo de Transporte:
Rodoviário Lidera a Participação, Aéreo Registra o Crescimento Mais RápidoO transporte rodoviário deteve 44,30% do tamanho do mercado de transporte de carga de projeto superdimensionada e de elevação pesada em 2026, pois fornece a conexão necessária de primeira e última milha a locais sem acesso direto por hidrovias ou ferrovias. O modal depende de transportadores modulares autopropelidos, reboques de plataforma baixa, transportadores de pás de rotor e configurações de múltiplos eixos. Esses ativos podem transportar seções de torre acima de 80 metros e módulos acima de 1.000 toneladas métricas quando a preparação prévia da infraestrutura é concluída. O setor de transporte de carga de projeto superdimensionada e de elevação pesada depende do transporte rodoviário onde terminais ferroviários e portos não conseguem alcançar o local final. A Google Maps Platform disponibilizou o Roteamento de Veículos de Grande Porte de forma geral em 2025 para apoiar o roteamento com reconhecimento de restrições para frotas comerciais. O sistema considera parâmetros de altura, peso, comprimento e eixo, melhorando o planejamento de conformidade para operações de transporte pesado.
O transporte aéreo deve registrar um CAGR de 6,59% até 2032, refletindo seu papel crescente em movimentações de carga de projeto com prazo crítico. Embora o aéreo permaneça o menor modal de transporte por valor, atende projetos de semicondutores, aeroespacial e energia com prazo crítico, onde os cronogramas de comissionamento não podem ser adiados. O transporte ferroviário, marítimo e hidroviário interior apoia corredores de projetos de maior distância, com a ferrovia conectando portos de grande calado a zonas industriais interiores na Alemanha, Índia e Costa do Golfo dos Estados Unidos. As hidrovias interiores permanecem competitivas em custo para módulos ultrapesados onde as condições de calado e folga de eclusas são suficientes. Esses modais reduzem a distância rodoviária necessária para carga superdimensionada, embora a entrega por via rodoviária permaneça necessária na origem ou no destino. O mercado de transporte de carga de projeto superdimensionada e de elevação pesada, portanto, utiliza o aéreo seletivamente para carga onde a velocidade de entrega justifica um prêmio.
Por Setor de Usuário Final:
Petróleo e Gás Lidera, Geração e Transmissão de Energia Cresce Mais RápidoPetróleo e gás deteve 22,70% da participação do mercado de transporte de carga de projeto superdimensionada e de elevação pesada em 2026. Módulos de liquefação de GNL, unidades flutuantes de produção, armazenamento e offloading, topos de plataformas offshore e equipamentos de dutos criam os içamentos individuais mais pesados do setor. Esses projetos utilizam embarcações especializadas, movimentações por barcaças, operações de guindastes e estudos de rotas que podem se estender por vários anos. Suas grandes peças individuais de carga tornam a capacidade de execução tão importante quanto a capacidade de transporte. O segmento também atrai demanda de expansões petroquímicas e infraestrutura offshore. Os cronogramas dos projetos podem, portanto, sustentar a demanda mesmo quando os volumes de frete convencional são incertos.
Geração e transmissão de energia, incluindo energia renovável, deve registrar um CAGR de 6,93% até 2032. O segmento abrange geração renovável, equipamentos de energia convencional e sistemas de transmissão em corrente contínua de alta tensão. Os equipamentos eólicos estão se tornando maiores, enquanto projetos solares e programas de transmissão requerem equipamentos de balanço de sistema e planejamento de transporte de longa distância. A IRENA confirmou que as adições globais de energia eólica atingiram 158,7 GW em 2025, incluindo 119,4 GW na China. Construção e infraestrutura, mineração e metais, manufatura e plantas industriais, e aeroespacial e defesa também sustentam a demanda. O setor de transporte de carga de projeto superdimensionada e de elevação pesada atende esses setores à medida que políticas nacionais direcionam investimentos para fábricas, instalações químicas e outras capacidades de produção avançada.
Análise Geográfica
Mercado de Transporte de Carga de Projeto Superdimensionada e de Grande Porte na APAC
A Ásia-Pacífico detinha 31,80% do tamanho do mercado de transporte de carga de projeto superdimensionada e de grande porte em 2026 e está projetada para registrar um CAGR de 7,01% até 2032. A atividade de fabricação e implantação de energia eólica e solar da China cria o maior volume em nível nacional de movimentações de transporte de turbinas na região. De acordo com suas perspectivas Renováveis 2025, a AIE projetou que a China contribuiria com quase 60% do crescimento global da capacidade de energia renovável.[3] A Indonésia, o Vietnã e as Filipinas também estão desenvolvendo instalações industriais, terminais de importação de GNL e campi de data centers. Esses projetos criam demanda além das movimentações de equipamentos eólicos. O navio de construção offshore dedicado ao vento do Japão, em construção na Seatrium em Singapura, tem entrega prevista para o final de 2028.
Mercado de Transporte de Carga de Projeto Superdimensionada e de Grande Porte na América do Norte
A América do Norte apresentou demanda substancial em 2025, liderada pela expansão das exportações de GNL, pelo desenvolvimento de energia eólica onshore e pela construção de semicondutores nos Estados Unidos. O corredor da Costa do Golfo no Texas e na Louisiana exigiu transporte de módulos por barcaça, fretamentos de navios semissubmersíveis e movimentações por transportadores modulares autopropelidos ao longo de 2025. Os projetos canadenses de GNL acrescentaram volumes de carga, enquanto a expansão industrial no México aumentou as movimentações de equipamentos pelos corredores rodoviários e ferroviários. O mercado de transporte de carga de projeto superdimensionada e de grande porte conta com um extenso pipeline nos Estados Unidos para o transporte de equipamentos de semicondutores. As instalações em Clay, Taylor e Phoenix exigem movimentações contínuas de sistemas de sala limpa, equipamentos de deposição e módulos utilitários. Esses locais demonstram como o investimento em manufatura doméstica pode gerar demanda além do período normal de entrega de um único projeto.
Mercado de Transporte de Carga de Projeto Superdimensionada e de Grande Porte na EMEA e na América do Sul
A Europa, o Oriente Médio e África, e a América do Sul apresentam padrões de demanda distintos dentro do mercado de transporte de carga de projeto superdimensionada e de grande porte. Os programas de energia eólica offshore do Mar do Norte, do Mar Báltico e do Atlântico europeu sustentam a demanda por navios de instalação e transportadores de convés. A DEME adquiriu a Havfram por 900 milhões de USD em 2025, refletindo o compromisso de capital com a capacidade de instalação offshore à medida que os requisitos de turbinas crescem. O Oriente Médio é apoiado pelos programas industriais da Arábia Saudita e dos Emirados Árabes Unidos, enquanto o AD Ports Group anunciou uma rede logística intermodal conectada por ferrovia em todo os EAU em maio de 2026. A atividade de mineração na América do Sul no Brasil, no Chile e no Peru sustenta as movimentações de equipamentos de processamento. O portfólio de frete ferroviário de 4,5 bilhões de USD do Banco Mundial em 15 projetos ativos em agosto de 2025 também aponta para trabalhos destinados a melhorar os corredores de carga industrial.[4]
Cenário Competitivo
O mercado de transporte de carga de projeto superdimensionada e de elevação pesada apresenta concentração moderada, com especialistas com ativos próprios competindo contra grupos de logística diversificados. Mammoet, Sarens Group, Fagioli S.p.A., BigLift Shipping, SAL Heavy Lift e Deugro são alguns dos principais participantes do mercado. Seus guindastes, transportadores modulares autopropelidos e embarcações semissubmersíveis permitem que gerenciem tanto a engenharia de carga quanto o transporte. Essa capacidade apoia escopos de projetos a preço fixo e turnkey, onde os clientes exigem certeza de cronograma. Transitários de frete geral podem enfrentar maior exposição a taxas spot e podem carecer dos ativos necessários para carregamentos ou engenharia de rotas. A diferença está se tornando mais importante à medida que naceles e pás de turbinas excedem os limites dos equipamentos padrão.
A COSCO SHIPPING Specialized Carriers Co., Ltd. celebrou um contrato de afretamento a casco nu de 310 milhões de USD em junho de 2025 para 6 novas embarcações multipropósito de elevação pesada a serem construídas no Estaleiro Chengxi. Os contratos têm duração de 189 a 195 meses e demonstram preferência por arranjos de capacidade de longa duração. A SAL Heavy Lift GmbH & Co. KG concordou em adquirir o MV Sun Shine e o MV Sun Rise da Pan Ocean em setembro de 2025. A aquisição dobrou sua capacidade de transportadores de convés semissubmersíveis e ampliou a gama de escopos de projetos que poderia atender. Uma análise científica de 2025 sobre frotas de embarcações multipropósito de elevação pesada identificou o metanol como o combustível de transição mais compatível entre as alternativas avaliadas sob os custos de conformidade do Sistema de Comércio de Emissões da União Europeia, do FuelEU Maritime e da Organização Marítima Internacional. Essas decisões de frota apoiam o mercado de transporte de carga de projeto superdimensionada e de elevação pesada e se alinham com a demanda de projetos de energia eólica offshore, GNL, semicondutores e construção industrial.
As áreas abertas para o mercado de transporte de carga de projeto superdimensionada e de elevação pesada incluem operações de embarcações com menores emissões, engenharia digital de rotas de primeira e última milha e serviços turnkey integrados no Sul e Sudeste Asiático. A infraestrutura local de elevação pesada nessas áreas pode ser menos desenvolvida do que o pipeline de projetos exige. Operadores que combinam levantamentos de rotas, monitoramento de carga em tempo real e gestão digital de licenças podem reduzir as demandas de coordenação para clientes de engenharia, aquisição e construção. O Banco Mundial pretende expandir seu portfólio ativo de investimentos em frete ferroviário de 4,5 bilhões de USD para mais de 6 bilhões de USD ao longo de 5 anos. Melhores conexões ferroviárias podem reduzir a necessidade de utilizar corredores rodoviários além de sua capacidade de projeto. O mercado de transporte de carga de projeto superdimensionada e de elevação pesada continua sendo moldado pela disponibilidade de ativos especializados e pela capacidade de coordenar movimentações multimodais complexas.
Líderes do Setor de Transporte de Carga de Projeto Superdimensionada e de Elevação Pesada
-
DHL Group
-
DSV A/S
-
Kuehne+Nagel
-
A.P. Moller - Maersk
-
GEODIS
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Transporte de Carga de Projeto Superdimensionada e de Grande Porte Empresas cobertas neste relatório
- DHL Group
- DSV A/S
- Kuehne+Nagel
- A.P. Moller - Maersk
- CEVA Logistics AG
- GEODIS
- Rhenus Group
- Nippon Express Holdings, Inc.
- C.H. Robinson Worldwide, Inc.
- Trans Global Projects
- Mammoet
- Sarens Group
- Sinotrans Limited
- deugro group
- COSCO SHIPPING Specialized Carriers Co., Ltd.
- BigLift Shipping B.V.
- SAL Heavy Lift GmbH & Co. KG
- UNITED HEAVY LIFT GmbH
- Roll Group
- AAL Shipping
- Express Global Logistics
- Bahri Logistics
- Bertling Group
- Blue Water Shipping A/S
- Kerry Logistics Network Limited
Desenvolvimentos industriais recentes em Mercado de Transporte de Carga de Projeto Superdimensionada e de Grande Porte
- Maio de 2026: O AD Ports Group anunciou o estabelecimento de uma rede logística interior multimodal consolidada de portos secos e depósitos de carga interligados por ferrovia em todo os Emirados Árabes Unidos, assinando Memorandos de Entendimento com Emirates Global Aluminum, EMSTEEL Group, Al Ghurair Iron and Steel e Tenaris como clientes âncora de carga industrial, conectando o Porto Khalifa e os Terminais de Fujairah às zonas industriais dos Emirados Árabes Unidos.
- Janeiro de 2026: A DP World, a Pakistan Railways e a National Logistics Corporation iniciaram as obras do Corredor Dedicado de Frete e do Parque Logístico Multimodal em Pipri, integrando um corredor ferroviário de 52 quilômetros do Porto de Karachi ao Pátio de Manobras de Pipri com um hub logístico multimodal que atende armazenagem, consolidação de carga e distribuição industrial.
- Setembro de 2025: A Deugro Canada e a DTEQ Transport Engineering Solutions entregaram um módulo de GNL de 1.334 toneladas métricas a uma barcaça de convés no Porto de Corpus Christi como parte de um grande projeto canadense de GNL, exigindo engenharia de grelha personalizada e preparação coordenada de barcaças no Porto Ingleside, demonstrando a complexidade de engenharia multifirma necessária para a movimentação de um único módulo de GNL.
- Junho de 2025: A ENERCON investiu em um guindaste de lagarta Liebherr LR 11000 com capacidade de 1.000 toneladas métricas e altura máxima de gancho de 200 metros para suas instalações de turbinas E-175 EP5 E2, adicionando a uma frota existente que inclui 22 reboques de transporte pesado e uma barcaça de empurre dedicada para o transporte de pás de rotor em hidrovias interiores.
Escopo do Relatório Global do Mercado de Transporte de Carga de Projeto Superdimensionada e de Elevação Pesada
Visão geral da segmentação
| Rodoviário |
| Ferroviário |
| Aéreo |
| Transporte Marítimo e Hidroviário Interior |
| Petróleo e Gás |
| Mineração e Metais |
| Geração e Transmissão de Energia (Incluindo Energia Renovável) |
| Construção e Infraestrutura |
| Manufatura e Plantas Industriais |
| Aeroespacial e Defesa |
| Outros (Marítimo e Construção Naval, Telecomunicações, etc.) |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Peru | |
| Chile | |
| Restante da América do Sul | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Rússia | |
| Países Nórdicos (Dinamarca, Finlândia, Islândia, Noruega e Suécia) | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Austrália | |
| Sudeste Asiático (ASEAN) | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Catar | |
| África do Sul | |
| Nigéria | |
| Egito | |
| Restante do Oriente Médio e África |
| Por Modo de Transporte | Rodoviário | |
| Ferroviário | ||
| Aéreo | ||
| Transporte Marítimo e Hidroviário Interior | ||
| Por Setor de Usuário Final | Petróleo e Gás | |
| Mineração e Metais | ||
| Geração e Transmissão de Energia (Incluindo Energia Renovável) | ||
| Construção e Infraestrutura | ||
| Manufatura e Plantas Industriais | ||
| Aeroespacial e Defesa | ||
| Outros (Marítimo e Construção Naval, Telecomunicações, etc.) | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Peru | ||
| Chile | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Rússia | ||
| Países Nórdicos (Dinamarca, Finlândia, Islândia, Noruega e Suécia) | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália | ||
| Sudeste Asiático (ASEAN) | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Catar | ||
| África do Sul | ||
| Nigéria | ||
| Egito | ||
| Restante do Oriente Médio e África | ||
Principais Questões Respondidas no Relatório
O que está impulsionando a demanda por transporte de carga de projeto superdimensionada e de elevação pesada?
Adições de energia renovável, construção modular de GNL e industrial, e projetos de semicondutores estão aumentando a demanda por movimentações de frete especializado.
Qual é o tamanho do mercado de transporte de carga de projeto superdimensionada e de elevação pesada?
O mercado deve crescer de 164,44 bilhões de USD em 2026 e 172,73 bilhões de USD em 2027 para 220,74 bilhões de USD até 2032, representando um CAGR de 5,03% para 2027 a 2032.
Qual modal de transporte lidera o transporte de carga de projeto?
O rodoviário liderou com uma participação de 44,30% em 2026, pois fornece a conexão final entre portos ou terminais ferroviários e os locais dos projetos. É apoiado por reboques especializados, transportadores de pás e transportadores modulares autopropelidos.
Qual segmento de usuário final está crescendo mais rapidamente?
Geração e transmissão de energia, incluindo energia renovável, deve registrar um CAGR de 6,93% até 2032. Equipamentos eólicos maiores, equipamentos de balanço de sistema solar e projetos de transmissão sustentam seus requisitos logísticos. Esses projetos também dependem da entrega pontual de componentes a locais remotos ou conectados à rede.
Qual região está crescendo mais rapidamente em serviços de carga de elevação pesada?
A Ásia-Pacífico liderou com uma participação de 31,80% em 2026 e deve registrar um CAGR de 7,01% até 2032. A implantação de energias renováveis na China e a construção industrial mais ampla no Sudeste Asiático sustentam a demanda regional de carga.
Quais são as principais barreiras operacionais para operadores de elevação pesada?
A fragmentação de licenças, gargalos de infraestrutura, custos de ativos especializados e a volatilidade de combustível, taxa de fretamento, geopolítica e clima podem atrasar as movimentações ou elevar os custos. O congestionamento portuário e o redirecionamento marítimo podem restringir ainda mais a capacidade de embarcações, enquanto processos de aprovação separados podem complicar as movimentações entre fronteiras estaduais ou nacionais.