
Tamanho e Participação do Mercado de Clínicas Ambulatoriais
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 54.02 Bilhões de dólares |
| Tamanho do Mercado (2032) | 71.25 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 5.69 % |
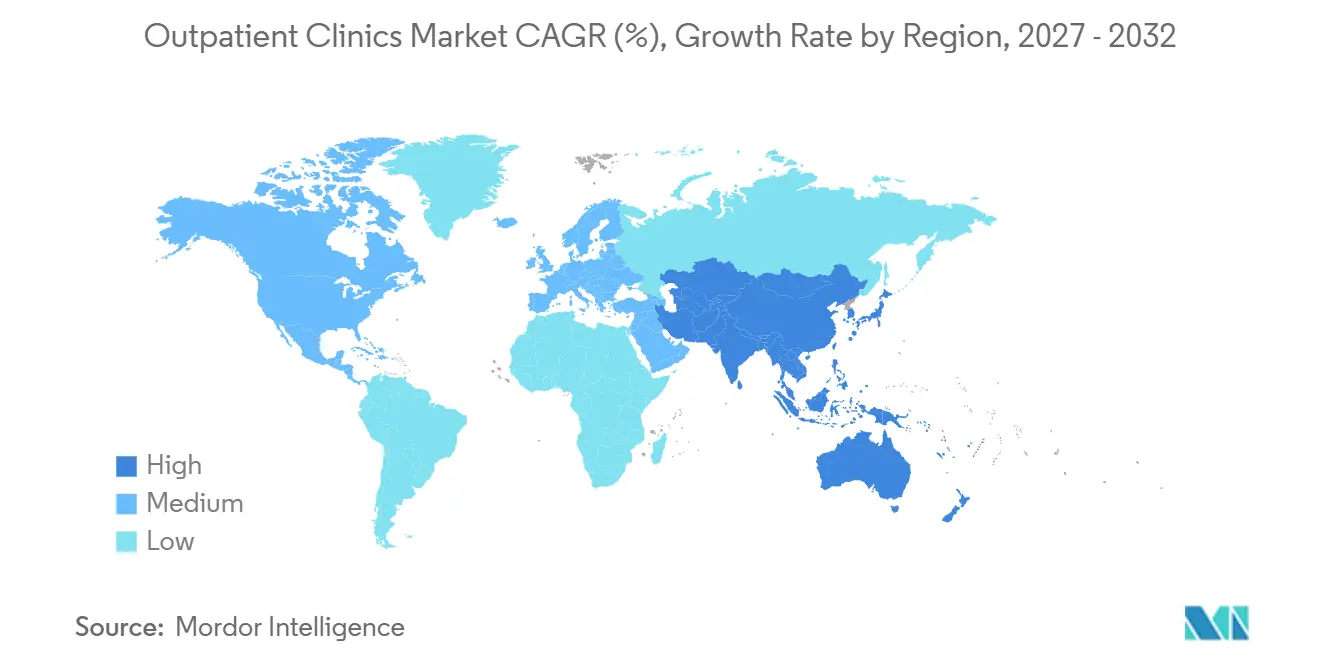
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
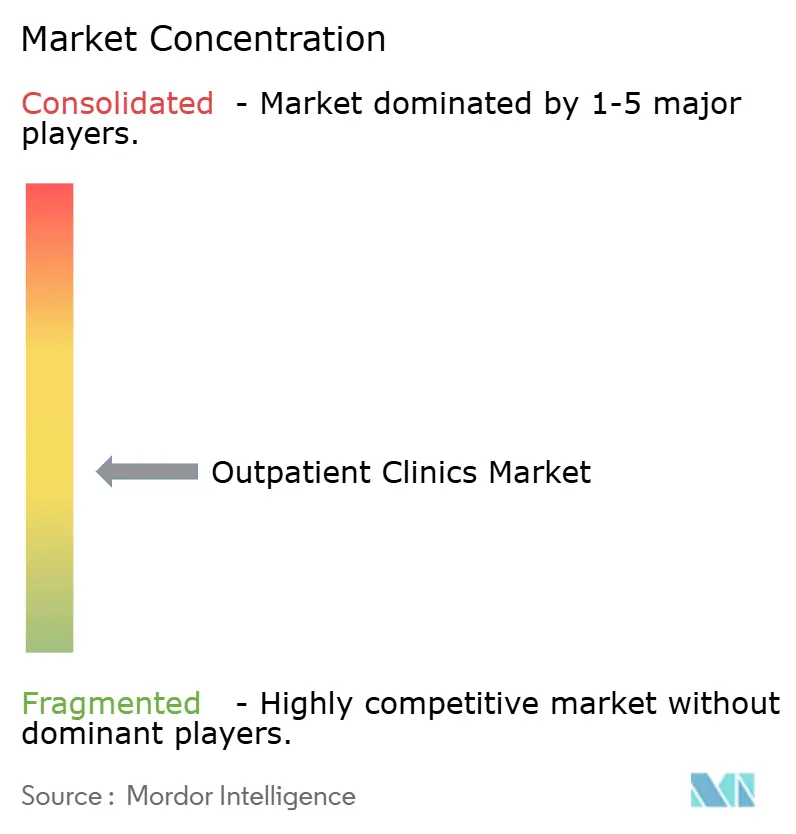
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Clínicas Ambulatoriais por Mordor Intelligence
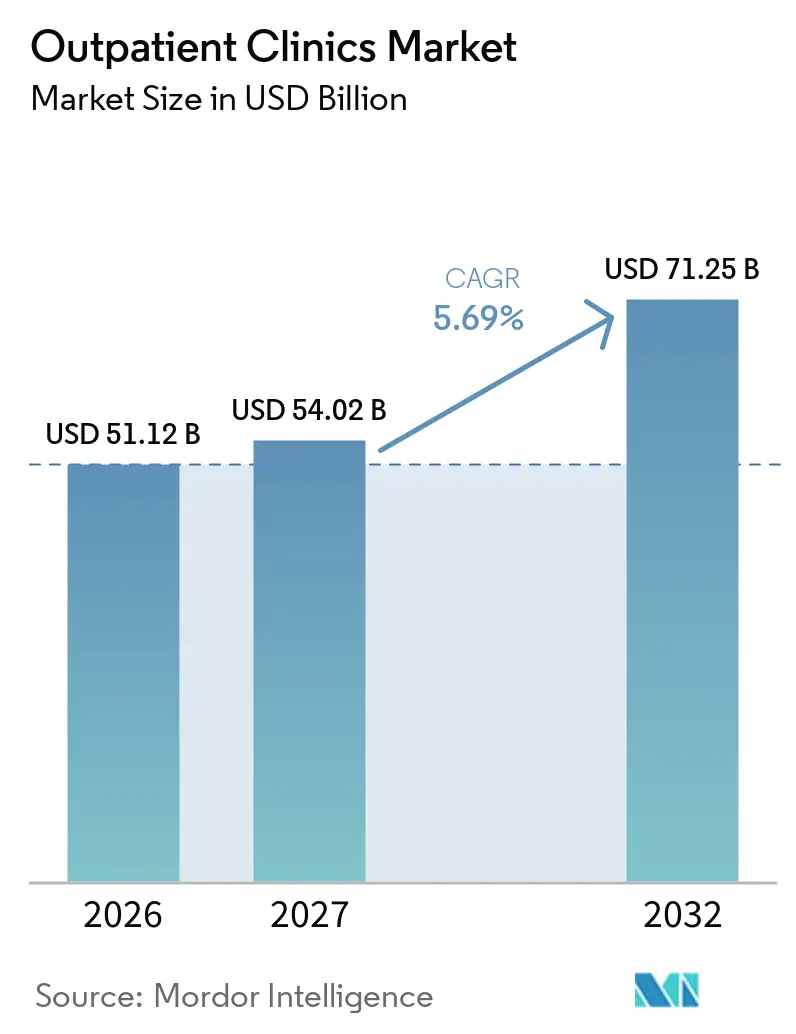
Espera-se que o mercado de clínicas ambulatoriais aumente de 51,12 bilhões de USD em 2026 para 54,02 bilhões de USD em 2027 e alcance 71,25 bilhões de USD até 2032, registrando um CAGR de 5,69% durante o período de previsão (2027-2032). A prestação de cuidados está migrando para as clínicas porque sistemas de saúde, pagadores e pacientes favorecem cada vez mais tratamentos que não exigem internação hospitalar. A Vizient prevê que os volumes ambulatoriais de adultos aumentem 18% na próxima década, em comparação com um crescimento de 5% nas altas hospitalares, o que sustenta o investimento contínuo em capacidade ambulatorial. O gerenciamento de doenças crônicas também proporciona às clínicas contato recorrente com os pacientes e apoia consultas regulares de diagnóstico, especialistas e acompanhamento. O mercado de clínicas ambulatoriais está se tornando mais competitivo à medida que sistemas de saúde, grupos de médicos e investidores buscam maior cobertura local, controle de encaminhamentos e acesso mais coordenado dos pacientes. Operadores com equipe clínica, suporte digital e processos eficientes de autorização estão mais bem posicionados para converter a demanda crescente em capacidade de agendamento utilizável.
Principais Conclusões do Relatório
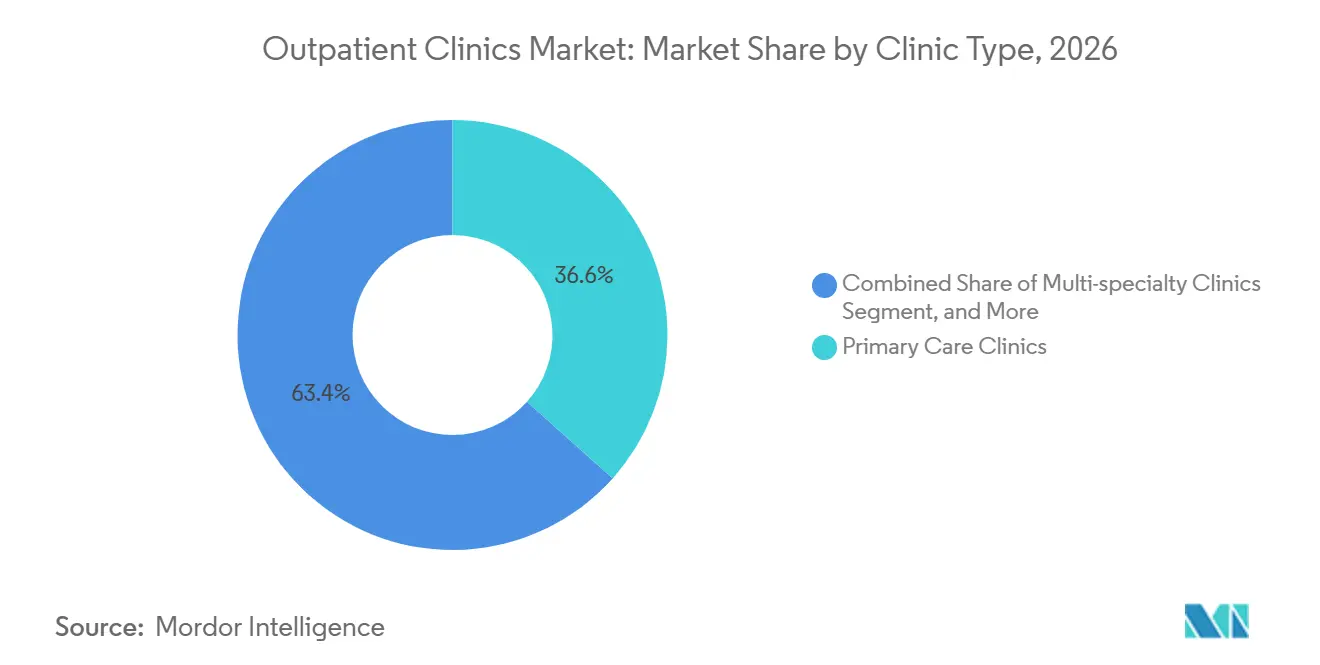
- Por tipo de clínica, as clínicas de atenção primária detinham 36,62% da participação do mercado de clínicas ambulatoriais em 2026, enquanto as clínicas multiespecialidades têm previsão de expansão a um CAGR de 6,25% até 2032.
- Por especialidade, a medicina interna e a medicina de família responderam por 26,72% da participação do mercado de clínicas ambulatoriais em 2026, enquanto a oncologia tem projeção de crescimento a um CAGR de 6,83% até 2032.
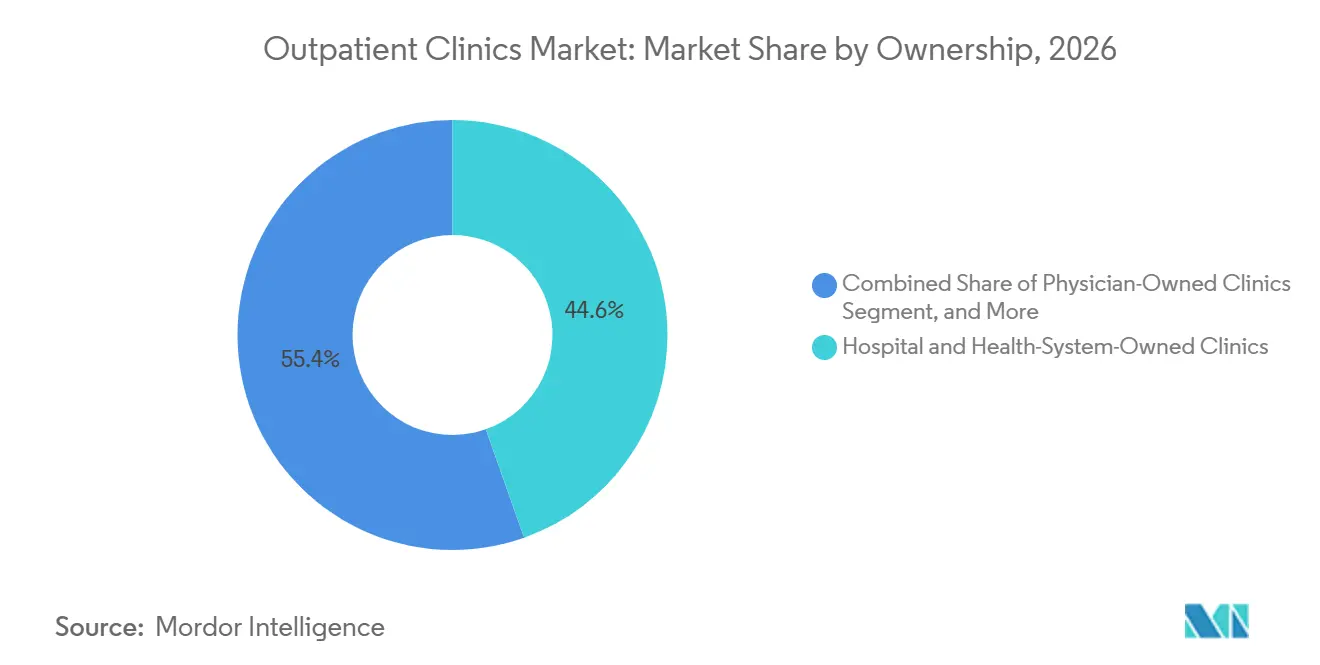
- Por propriedade, as clínicas de propriedade de hospitais e sistemas de saúde detinham 44,59% da participação do mercado de clínicas ambulatoriais em 2026, enquanto as clínicas de propriedade de médicos têm previsão de crescimento a um CAGR de 7,21% até 2032.
- Por tipo de serviço, os serviços de diagnóstico e monitoramento responderam por 42,91% do tamanho do mercado de clínicas ambulatoriais em 2026, enquanto a consulta especializada e o gerenciamento médico têm projeção de expansão a um CAGR de 7,69% até 2032.
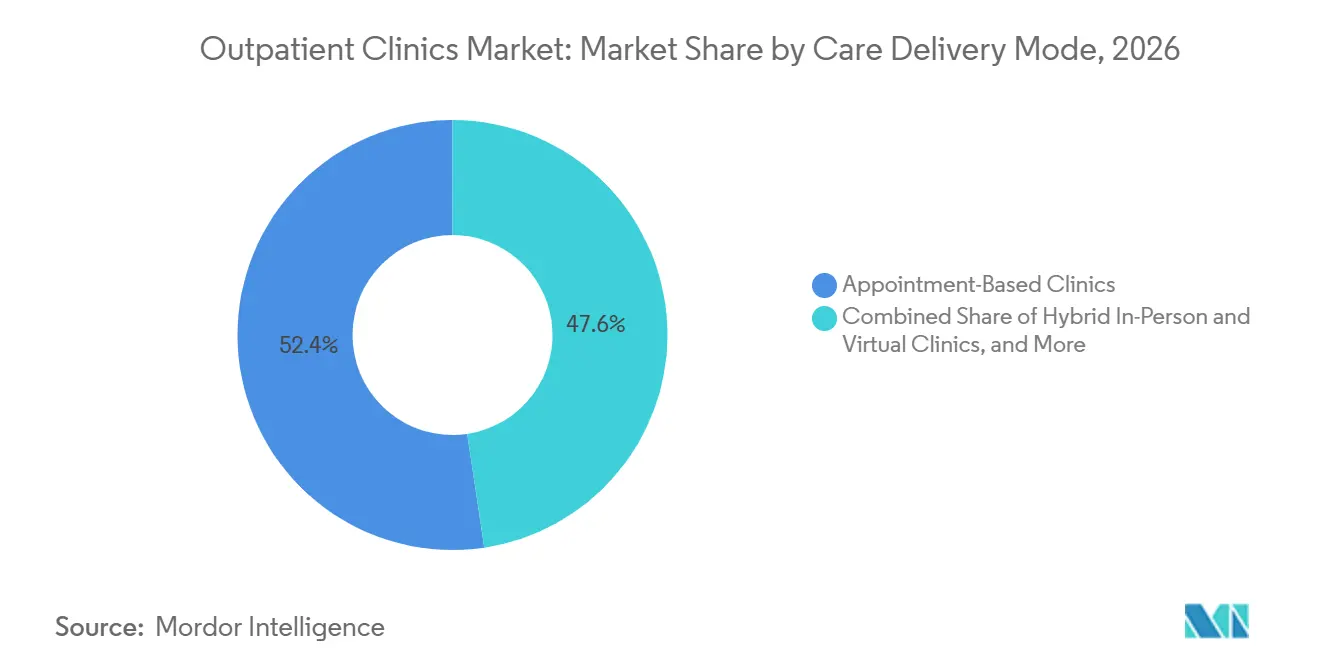
- Por modo de prestação de cuidados, as clínicas com agendamento detinham 52,36% da participação do mercado de clínicas ambulatoriais em 2026, enquanto as clínicas híbridas presenciais e virtuais têm previsão de crescimento a um CAGR de 8,14% até 2032.
- Por geografia, a América do Norte detinha 39,48% da participação do mercado de clínicas ambulatoriais em 2026, enquanto a Ásia-Pacífico tem projeção de crescimento a um CAGR de 8,58% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente Prevalência de Doenças Crônicas e Multimorbidade | +1.5% | Global | Longo prazo (≥ 4 anos) |
| Mudança do Atendimento Hospitalar para o Ambulatorial e de Mesmo Dia | +1.2% | América do Norte e UE, expansão para APAC | Médio prazo (2-4 anos) |
| Expansão de Redes de Clínicas e Infraestrutura de Saúde Descentralizada | +0.8% | APAC como núcleo, América do Norte como secundário | Médio prazo (2-4 anos) |
| Adoção de Saúde Digital, Telessaúde e Monitoramento Remoto | +0.7% | América do Norte, UE, APAC | Médio prazo (2-4 anos) |
| Migração de Procedimentos Viabilizada por Tecnologias Minimamente Invasivas | +0.6% | América do Norte e UE | Longo prazo (≥ 4 anos) |
| Modelos Híbridos de Centro Cirúrgico Ambulatorial e Laboratório Baseado em Consultório e Cuidados Liderados por Médicos | +0.4% | América do Norte | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Prevalência de Doenças Crônicas e Multimorbidade
O mercado de clínicas ambulatoriais se beneficia da necessidade de cuidados recorrentes entre pacientes com condições crônicas. O CDC relata que condições crônicas e múltiplas condições crônicas permanecem comuns entre adultos nos Estados Unidos, reforçando a necessidade de atenção primária, revisão por especialistas, monitoramento diagnóstico e gerenciamento de medicamentos.[1] Pacientes com mais de uma condição requerem cuidados coordenados entre serviços, em vez de consultas agudas isoladas. Isso altera a demanda por clínicas porque o monitoramento de rotina, os encaminhamentos e os ajustes de tratamento podem ser realizados sem internação hospitalar. Prestadores que organizam planos de cuidados em torno de condições de longo prazo podem usar cada encontro para coordenar exames, acompanhamento e acesso a especialistas. O mercado de clínicas ambulatoriais, portanto, possui uma base de demanda duradoura que é menos dependente de doenças ocasionais ou procedimentos eletivos.
Mudança do Atendimento Hospitalar para o Ambulatorial e de Mesmo Dia
A mudança da internação hospitalar para o atendimento no mesmo dia está ampliando a gama de procedimentos que as clínicas podem oferecer. Dados da OCDE mostram que a cirurgia ambulatorial representa 90% ou mais dos procedimentos de catarata na maioria dos países membros.[2] Um estudo do JACC de 2025 projetou um crescimento de 15% nos volumes cardiovasculares em centros cirúrgicos ambulatoriais entre 2023 e 2028, mostrando que a migração também se estende a especialidades de maior complexidade.[3] O CMS expandiu sua lista de procedimentos cobertos para centros cirúrgicos ambulatoriais em sua regra de pagamento de 2025, o que apoia o movimento contínuo em direção a ambientes de menor custo. As clínicas precisam de triagem, recuperação, encaminhamento e arranjos de transferência de emergência confiáveis à medida que a complexidade dos procedimentos aumenta. Isso favorece organizações que podem integrar protocolos clínicos com hospitais próximos e redes de especialidades.
Expansão de Redes de Clínicas e Infraestrutura de Saúde Descentralizada
A expansão de redes está transformando o mercado de clínicas ambulatoriais de uma coleção de práticas individuais em sistemas locais coordenados. Os sistemas de saúde estão adicionando unidades para tornar o acesso mais conveniente e direcionar os pacientes para suas redes de cuidados mais amplas. A Aledade declarou que adicionou mais de 500 práticas para 2025, demonstrando a importância da escala em arranjos de atenção primária baseados em valor. Redes maiores podem posicionar diagnósticos, consultas com especialistas, cuidados de rotina e suporte de agendamento mais próximos dos pacientes. Esse modelo pode melhorar a continuidade dos encaminhamentos porque menos serviços são tratados fora da rede. Também pode exercer pressão sobre clínicas independentes menores que não possuem relacionamentos comparáveis com pagadores, tecnologia ou capacidade administrativa.
Adoção de Saúde Digital, Telessaúde e Monitoramento Remoto
As ferramentas digitais estão adicionando uma camada de cuidados entre as consultas nas clínicas, em vez de substituir o atendimento presencial. A Associação Médica Americana relatou que 71,4% dos médicos dos Estados Unidos utilizavam a telessaúde semanalmente em seus dados de pesquisa de 2024 publicados em 2025.[4] Uma revisão do JMIR de 2025 constatou que as ferramentas de avaliação remota melhoraram os resultados clínicos e reduziram os contatos não planejados com os serviços de saúde. As clínicas podem usar o monitoramento remoto para identificar mudanças mais cedo e direcionar os pacientes para o serviço presencial adequado. O acompanhamento virtual também pode reduzir consultas perdidas e apoiar planos de cuidados para pacientes com barreiras de mobilidade ou deslocamento. O mercado de clínicas ambulatoriais provavelmente recompensará os operadores que tornam o contato digital prático para os clínicos e fácil para os pacientes. As ofertas digitais ainda precisam atender aos requisitos de privacidade, documentação clínica e encaminhamento para que melhorem o fluxo de trabalho em vez de criar caminhos de cuidados separados.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Escassez de Profissionais de Saúde e Esgotamento dos Clínicos | -0.7% | Global, concentrado na América do Norte e UE | Longo prazo (≥ 4 anos) |
| Reembolso, Autorização Prévia e Pressão de Pagamento por Local de Atendimento | -0.6% | América do Norte como primário, UE como secundário | Médio prazo (2-4 anos) |
| Exposição à Segurança Cibernética e Interoperabilidade Fragmentada | -0.4% | Global | Médio prazo (2-4 anos) |
| Custos Imobiliários Urbanos e de Instalação de Clínicas | -0.3% | América do Norte, UE, centros urbanos da APAC | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Escassez de Profissionais de Saúde e Esgotamento dos Clínicos
As restrições de mão de obra limitam a rapidez com que os prestadores ambulatoriais podem converter a demanda em consultas. A HRSA projeta uma escassez de 141.160 médicos em equivalente de tempo integral até 2038, enquanto 92 milhões de americanos estavam em Áreas de Escassez de Profissionais de Saúde de atenção primária em dezembro de 2025. Um estudo do JAMA Internal Medicine de 2025 constatou que médicos que trabalhavam com equipes incompletas por mais de um quarto do tempo relatavam maior esgotamento do que aqueles com equipes adequadamente compostas. A escassez de pessoal pode prolongar as esperas, reduzir o número de consultas e dificultar a execução de planos de expansão. As clínicas estão respondendo com cuidados baseados em equipe, trabalho pré-consulta digital e suporte à documentação. Essas medidas podem proteger o tempo clínico, mas exigem investimento e implementação cuidadosa.
Reembolso, Autorização Prévia e Pressão de Pagamento por Local de Atendimento
A administração de pagamentos pode atrasar o atendimento e absorver o tempo que as clínicas precisam para os pacientes. A AMA relatou que 93% dos médicos afirmaram que os atrasos na autorização prévia prejudicam o atendimento necessário em sua pesquisa de 2025. O Johns Hopkins Medicine também relatou em 2025 que médicos observaram eventos adversos graves associados a atrasos na autorização. Os médicos concluíram uma média de 39 solicitações de autorização por semana, utilizando 13 horas do tempo da equipe, de acordo com as evidências fornecidas pela AMA. As diferenças de pagamento entre os ambientes de atendimento também podem alterar o caso financeiro de um procedimento à medida que ele sai de um departamento hospitalar. Sistemas integrados maiores podem distribuir essas pressões administrativas e de pagamento em uma base de serviços mais ampla. Clínicas independentes têm menos recursos para absorver negações, trabalho de documentação ou mudanças no reembolso.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Clínica:
A Atenção Primária Mantém Seu Papel de Liderança Enquanto as Clínicas Multiespecialidades se ExpandemAs clínicas de atenção primária detinham 36,62% da participação do mercado de clínicas ambulatoriais em 2026. Sua posição se baseia em seu papel como ponto de contato regular para prevenção, diagnóstico, revisão de medicamentos e gerenciamento de condições de longo prazo. Os prestadores de atenção primária podem coordenar encaminhamentos e exames antes que um paciente necessite de tratamento mais complexo. Esse papel se torna mais importante quando os pacientes têm várias condições e precisam de cuidados em múltiplas especialidades. Os formatos vinculados ao varejo também estão ampliando o acesso aos cuidados de rotina. A CVS Health afirmou que a MinuteClinic tinha mais de 1.000 unidades nos EUA e que mais de 65% ofereciam atenção primária para adultos por meio de afiliações com sistemas de saúde em 2025. Esses vínculos permitem que os pontos de acesso no varejo conectem os pacientes a redes de encaminhamento maiores. O formato pode ajudar os pacientes a encontrar um ponto de entrada de rotina, embora seu escopo clínico permaneça diferente do de uma prática médica abrangente.
As clínicas multiespecialidades têm previsão de crescimento a um CAGR de 6,25% até 2032. Elas reúnem serviços como cardiologia, ortopedia, oncologia, diagnósticos e cuidados de acompanhamento em um ambiente ambulatorial compartilhado. Isso pode reduzir os atrasos entre encaminhamento, exames e consulta com especialistas. Também oferece aos sistemas de saúde uma forma prática de reter pacientes dentro de uma rede de cuidados organizada. A Vizient descreve o redesenho ambulatorial como parte central do atendimento às necessidades de volume e acesso em mudança. O modelo pode ser mais conveniente para pacientes que, de outra forma, teriam que se deslocar para vários locais. Requer uma base de pessoal mais ampla e agendamento consistente, o que pode ser difícil em áreas com escassez. Os prestadores de atenção primária e multiespecialidades, portanto, atendem a necessidades diferentes, mas ambos são centrais para o mercado de clínicas ambulatoriais.

Por Especialidade:
Medicina Interna e Medicina de Família Geram Escala Enquanto a Oncologia AvançaA medicina interna e a medicina de família detinham 26,72% do tamanho do mercado de clínicas ambulatoriais em 2026. Essas especialidades carregam grande parte dos cuidados de rotina necessários para condições crônicas, serviços preventivos, encaminhamentos e monitoramento de medicamentos. Seus relacionamentos com os pacientes frequentemente continuam por muitos anos, o que torna a continuidade importante para os resultados clínicos e o planejamento operacional. As equipes de atenção primária também identificam quando um paciente precisa de imagem, exames laboratoriais, avaliação especializada ou intervenção urgente. Isso cria uma demanda constante por serviços ambulatoriais relacionados. As evidências do CDC de 2025 sobre múltiplas condições crônicas apoiam a necessidade de atenção primária coordenada em vez de episódios de tratamento isolados. Prestadores com fortes vias de encaminhamento podem tornar essa coordenação mais fácil para os pacientes. O desafio contínuo é manter o acesso a consultas quando a disponibilidade de médicos e pessoal de apoio é limitada.
A oncologia tem previsão de crescimento a um CAGR de 6,83% até 2032. Serviços oncológicos mais complexos estão sendo organizados em ambientes ambulatoriais, incluindo infusão, consulta com especialistas, monitoramento e acompanhamento. As evidências fornecidas identificaram 7 produtos de CAR-T aprovados pela FDA e uso crescente de anticorpos biespecíficos em cuidados de infusão ambulatorial. Essa mudança aumenta a importância da prontidão das clínicas, em vez de simplesmente adicionar cadeiras de infusão. Os prestadores precisam de suporte farmacêutico especializado, equipes clínicas treinadas, processos de escalonamento e vínculos com o atendimento hospitalar. A City of Hope inaugurou a Hope Plaza em 2025 como uma instalação de oncologia ambulatorial de 400 milhões de USD com 110 espaços de infusão e 84 salas de exame. O centro foi projetado para suportar um aumento de 69% nas consultas ambulatoriais, ilustrando o nível de investimento direcionado à oncologia ambulatorial. As clínicas de oncologia que constroem capacidades de segurança e triagem precocemente podem responder de forma mais eficaz à medida que os caminhos de tratamento continuam a se mover além dos ambientes hospitalares.
Por Propriedade:
Clínicas de Sistemas de Saúde Lideram Enquanto Clínicas de Propriedade de Médicos Crescem Mais RapidamenteAs clínicas de propriedade de hospitais e sistemas de saúde responderam por 44,59% do tamanho do mercado de clínicas ambulatoriais em 2026. Sua escala lhes dá acesso a recursos hospitalares, redes de especialistas, marcas reconhecidas e relacionamentos estabelecidos com pagadores. As clínicas podem usar essas conexões para coordenar transferências, imagens, cirurgias e cuidados de acompanhamento. O GAO observou em 2025 que pelo menos 47% dos médicos dos Estados Unidos estavam afiliados a sistemas hospitalares em 2024. Esse modelo de propriedade pode facilitar as transições de cuidados quando um paciente necessita de serviços hospitalares. Também pode reforçar a concentração local quando um grande sistema controla múltiplos pontos de acesso. A OCDE alertou que as autoridades de concorrência nos países membros estão examinando a consolidação e a financeirização ambulatorial. A revisão regulatória é, portanto, uma consideração importante para organizações que usam aquisições para expandir suas redes de clínicas.
As clínicas de propriedade de médicos têm previsão de expansão a um CAGR de 7,21% até 2032. O formato pode dar aos médicos um papel mais forte no design de serviços, na experiência do paciente e nas decisões operacionais clínicas. Pode ser particularmente relevante onde os especialistas desejam manter uma conexão mais próxima com os cuidados procedimentais e de acompanhamento. Os grupos de médicos também podem optar por joint ventures quando precisam de capital, suporte administrativo ou acesso a um parceiro hospitalar. O modelo não está livre de pressão de consolidação porque as transições de propriedade podem ocorrer quando operadores maiores oferecem escala ou uma rota de saída. As clínicas independentes ainda precisam de contratação com pagadores, controles de segurança cibernética, pessoal e tecnologia que possam corresponder aos concorrentes maiores. Sua vantagem é frequentemente o foco clínico e a capacidade de resposta local, não a capacidade de duplicar todas as funções de um sistema de saúde. O mercado de clínicas ambulatoriais pode, portanto, suportar tanto a propriedade institucional quanto a liderada por médicos quando cada modelo tem suporte operacional claro.
Por Tipo de Serviço:
Serviços de Diagnóstico Lideram Enquanto o Gerenciamento Especializado Ganha ImpulsoOs serviços de diagnóstico e monitoramento representaram 42,91% da participação do mercado de clínicas ambulatoriais em 2026. Imagem, exames laboratoriais, medições de rotina e rastreamento remoto de biomarcadores apoiam a tomada de decisões em muitas especialidades. Eles são fundamentais para o gerenciamento de doenças crônicas porque os clínicos precisam de informações oportunas para ajustar o tratamento ou fazer encaminhamentos. Esses serviços também apoiam os cuidados preventivos ao identificar riscos antes que uma condição se torne aguda. À medida que as clínicas se tornam mais coordenadas, os diagnósticos podem ser agendados junto com consultas e visitas de acompanhamento. Isso pode reduzir o atrito para os pacientes e melhorar a continuidade das informações entre as equipes. As ferramentas de avaliação remota podem adicionar outra fonte de informações clinicamente úteis entre as consultas. Os prestadores ainda precisam de troca de dados confiável e responsabilidade clara pela revisão dos resultados.
A consulta especializada e o gerenciamento médico têm previsão de expansão a um CAGR de 7,69% até 2032. O crescimento reflete a necessidade de acompanhamento estruturado em oncologia, cardiologia, neurologia e outras áreas onde os pacientes requerem avaliação recorrente. Também segue o movimento de procedimentos para ambientes ambulatoriais porque os pacientes ainda precisam de avaliação antes e depois do tratamento. A Associação de Centros de Cuidados Oncológicos descreveu uma iniciativa de 2025 que aumentou o volume de pacientes em 14% e reduziu os tempos de espera em 13,7% por meio de mudanças no pessoal e na coordenação ambulatorial. O resultado mostra que o crescimento do serviço depende do fluxo de trabalho, bem como do espaço físico. As clínicas podem expandir o gerenciamento especializado quando as tarefas são atribuídas aos membros apropriados da equipe de cuidados e os caminhos de escalonamento são claros. Isso é especialmente relevante quando a força de trabalho médica não pode crescer tão rapidamente quanto a demanda dos pacientes.
Por Modo de Prestação de Cuidados:
O Atendimento com Agendamento Lidera Enquanto os Modelos Híbridos CrescemAs clínicas com agendamento detinham 52,36% da participação do mercado de clínicas ambulatoriais em 2026. As consultas agendadas permanecem importantes para especialistas, diagnósticos, gerenciamento de doenças crônicas e planos de tratamento que requerem preparação. Elas dão aos clínicos tempo para revisar prontuários, organizar exames e coordenar quaisquer encaminhamentos necessários. Pacientes com condições complexas também se beneficiam do contato previsível com uma equipe de cuidados que conhece seu histórico. Os modelos com agendamento podem apoiar a continuidade, mas precisam de agendamento acessível e acompanhamento confiável para evitar cuidados perdidos. A escassez de pessoal pode limitar o número de consultas que os prestadores podem oferecer com segurança. Os operadores de clínicas devem, portanto, usar a capacidade com cuidado enquanto protegem o tempo para pacientes que precisam de consultas mais longas. O modelo permanece o formato de prestação central mesmo quando os pacientes esperam acesso mais flexível.
As clínicas híbridas presenciais e virtuais têm previsão de crescimento a um CAGR de 8,14% até 2032. Elas combinam exames físicos, procedimentos e testes com check-ins virtuais, avaliação remota e comunicação digital. Os dados de telessaúde da AMA mostram que o uso semanal por médicos se tornou uma parte estabelecida da prestação de cuidados. O atendimento híbrido pode ajudar as clínicas a manter contato com os pacientes entre as consultas e direcioná-los para o atendimento presencial quando necessário. Também pode reduzir deslocamentos desnecessários para discussões de rotina ou monitoramento. O modelo funciona melhor quando as interações virtuais estão vinculadas aos mesmos prontuários clínicos, sistema de agendamento e processos de encaminhamento usados pela clínica física. Operadores que tratam o atendimento virtual como um serviço separado podem perder os benefícios de coordenação que tornam o atendimento híbrido útil. O mercado de clínicas ambulatoriais está se movendo em direção a modelos de cuidados conectados, mas as clínicas presenciais permanecem essenciais para procedimentos e muitos atendimentos de maior complexidade.
Análise Geográfica
América do Norte
A América do Norte detinha 39,48% da participação do mercado de clínicas ambulatoriais em 2026. A região se beneficia de um ambiente de pagadores que apoia o atendimento em ambientes de menor complexidade quando clinicamente apropriado. Sua grande carga de doenças crônicas também sustenta a demanda por atenção primária, diagnósticos, revisão especializada e acompanhamento recorrente. A política do CMS molda o investimento em clínicas porque as regras de procedimentos cobertos e as abordagens de pagamento influenciam onde os serviços podem ser prestados. A Tenet relatou que a USPI detinha participações em 535 centros cirúrgicos ambulatoriais e 25 hospitais cirúrgicos em 37 estados no terceiro trimestre de 2026. A CVS Health também está vinculando unidades de atenção primária no varejo com afiliações de sistemas de saúde. A Cleveland Clinic e a Amazon One Medical abriram um consultório colaborativo de atenção primária no nordeste de Ohio em outubro de 2025, combinando acesso a agendamentos com encaminhamentos para especialistas da Cleveland Clinic e serviços laboratoriais. Esses exemplos mostram como o acesso ao atendimento, as redes de encaminhamento e a estratégia de local de atendimento estão se tornando mais conectados. As lacunas de mão de obra e a autorização prévia permanecem restrições práticas sobre a rapidez com que os prestadores podem adicionar capacidade.
Ásia-Pacífico
A Ásia-Pacífico tem previsão de crescimento a um CAGR de 8,58% até 2032. O crescimento é apoiado por maior investimento em cuidados descentralizados, crescente cobertura de seguros e demanda por cuidados mais próximos dos pacientes. A região inclui sistemas de saúde diversos, de modo que o crescimento das clínicas variará com o financiamento local, a oferta de mão de obra e o desenvolvimento urbano. A Missão Digital Ayushman Bharat da Índia fornece uma estrutura de saúde digital que apoia prontuários de saúde, telemedicina e prestação de cuidados conectados. Essa influência regulatória pode ajudar os prestadores a construir redes que combinam clínicas locais com acesso digital dos pacientes. A Apollo Hospitals relatou planos de expansão em 2025 que incluíam nova capacidade e investimento em sua rede de prestação de serviços. O mercado de clínicas ambulatoriais nessa região pode se beneficiar quando a infraestrutura digital reduz a dificuldade de conectar pacientes, clínicos, diagnósticos e encaminhamentos. Os prestadores ainda devem se adaptar às amplas diferenças em acessibilidade e capacidade clínica local.
Europa, Oriente Médio, África e América do Sul
O NHS England está contratando centros de diagnóstico comunitários para aliviar a pressão nas listas de espera hospitalares e tornar os exames mais acessíveis. As evidências da OCDE mostram que a cirurgia ambulatorial tem amplo escopo nos países membros, enquanto as regras de pagamento nacionais ainda influenciam o ritmo de adoção. Na Europa, o movimento em direção ao atendimento no mesmo dia cria espaço para investimento em clínicas onde os procedimentos podem ser realizados com segurança fora das instalações hospitalares. A revisão da concorrência também é relevante onde as plataformas ambulatoriais consolidam a capacidade de serviços locais. Os sistemas de saúde do Conselho de Cooperação do Golfo estão construindo redes ambulatoriais integradas sob programas nacionais de desenvolvimento de saúde. Os prestadores sul-americanos podem se beneficiar da demanda de seguros privados, embora as decisões de investimento possam ser sensíveis às condições de financiamento locais. Em todas essas geografias, a oportunidade prática é alinhar a capacidade das clínicas com a política de pagamento, a disponibilidade de mão de obra e a infraestrutura de encaminhamento. O mercado de clínicas ambulatoriais não está se desenvolvendo no mesmo ritmo em todos os lugares, mas a direção comum é em direção a cuidados mais acessíveis do que um modelo centrado no hospital.
Cenário Competitivo
O mercado de clínicas ambulatoriais é moderadamente fragmentado no nível do operador local, enquanto a propriedade está se tornando mais concentrada. Grandes sistemas de saúde podem combinar clínicas com hospitais, especialistas, serviços de diagnóstico e contratos com pagadores. A USPI da Tenet relatou crescimento de receita nas mesmas instalações de 4,5% no terceiro trimestre de 2026 e EBITDA ajustado de 537 milhões de USD. Sua estratégia inclui procedimentos de alta complexidade, como substituições articulares, procedimentos de coluna e urologia assistida por robótica. A empresa também relatou participações em 535 centros cirúrgicos ambulatoriais e 25 hospitais cirúrgicos, demonstrando a escala disponível para uma plataforma ambulatorial estabelecida. Essas redes podem padronizar processos operacionais enquanto usam vínculos hospitalares para escalonamento de maior complexidade. O efeito é uma concorrência mais forte para prestadores independentes em mercados locais atraentes.
A atividade de aquisições também está moldando o cenário competitivo. A Surgery Partners anunciou em outubro de 2026 que a HealthSpan Partners, uma afiliada da Bon Secours Mercy Health, concordou em adquirir a empresa em uma transação totalmente em dinheiro com um valor empresarial de 5,7 bilhões de USD. A transação adicionaria mais de 200 centros cirúrgicos ambulatoriais, hospitais cirúrgicos e práticas médicas em 30 estados, sujeita às aprovações dos acionistas e regulatórias. O negócio mostra que os sistemas de saúde sem fins lucrativos estão buscando escala ambulatorial como um ativo estratégico. Também mostra por que os operadores de clínicas com instalações estabelecidas e relacionamentos com médicos podem ser alvos de aquisição valiosos. As autoridades de concorrência podem avaliar essas combinações onde afetam a escolha local, o acesso ou os preços. A revisão regulatória, portanto, permanecerá relevante para estratégias baseadas em aquisições locais repetidas.
Tecnologia, design de serviços e parcerias são outros pontos de concorrência. A CVS Health usa as unidades da MinuteClinic e afiliações com sistemas de saúde para expandir o acesso à atenção primária para adultos. A Cleveland Clinic e a Amazon One Medical usaram um modelo de consultório colaborativo para conectar um ponto de acesso de atenção primária com uma rede de encaminhamento especializado estabelecida. A City of Hope investiu em uma instalação dedicada de oncologia ambulatorial para expandir a capacidade de infusão e pesquisa clínica. Esses movimentos mostram que a vantagem competitiva pode vir do acesso, da coordenação de encaminhamentos, da capacidade clínica especializada ou de uma combinação dos 3. As clínicas independentes ainda podem competir por meio de relacionamentos locais, especialidades focadas e atendimento responsivo ao paciente. Elas precisam gerenciar pessoal, autorização, segurança de dados e relacionamentos com pagadores sem a mesma escala dos sistemas maiores.
Líderes do Setor de Clínicas Ambulatoriais
-
Apollo Hospitals Enterprise Limited
-
Cleveland Clinic
-
DaVita Inc.
-
HCA Healthcare Inc.
-
Mayo Clinic
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Clínicas Ambulatoriais Empresas cobertas neste relatório
- Apollo Hospitals Enterprise Limited
- Cleveland Clinic
- Community Health Systems, Inc.
- CVS Health
- DaVita
- Fresenius Medical Care AG
- HCA Healthcare
- IHH Healthcare Berhad
- Kaiser Permanente
- Labcorp Holdings Inc.
- Mayo Clinic
- Narayana Health
- One Medical
- Quest Diagnostics
- Ramsay Health Care Limited
- SCA Health
- Surgery Partners Inc.
- Tenet Healthcare
- UnitedHealth Group Incorporated (Optum Health)
- Universal Health Services
Desenvolvimentos industriais recentes em Mercado de Clínicas Ambulatoriais
- Outubro de 2026: A HealthSpan Partners, uma afiliada da Bon Secours Mercy Health, concordou em adquirir a Surgery Partners, Inc. em uma transação totalmente em dinheiro avaliada em 5,7 bilhões de USD em valor empresarial. A transação abrange mais de 200 centros cirúrgicos ambulatoriais, hospitais cirúrgicos e práticas médicas em 30 estados, com aproximadamente 5.000 médicos afiliados. Espera-se que seja concluída no primeiro trimestre de 2027, sujeita às aprovações regulatórias e dos acionistas.
- Maio de 2025: A City of Hope inaugurou a Hope Plaza em Duarte, Califórnia. A instalação de oncologia ambulatorial de 400 milhões de USD inclui 110 espaços de infusão, 84 salas de exame e 22 espaços dedicados de infusão para pesquisa clínica. A instalação tem como meta um aumento de 69% nas consultas ambulatoriais como parte de uma transformação do campus de 1 bilhão de USD.
- Outubro de 2025: A Amazon One Medical e a Cleveland Clinic abriram seu primeiro consultório colaborativo de atenção primária no nordeste de Ohio. O consultório em Avon, Ohio, combina acesso a consultas no mesmo dia e no dia seguinte com encaminhamentos para especialistas da Cleveland Clinic e serviços laboratoriais no local.
Escopo do Relatório Global do Mercado de Clínicas Ambulatoriais
De acordo com o escopo do relatório, as clínicas ambulatoriais são instalações de saúde que fornecem diagnóstico, tratamento, consulta, cuidados preventivos e procedimentos médicos menores a pacientes que não necessitam de hospitalização noturna. Essas clínicas oferecem uma ampla gama de serviços de atenção primária e especializada, permitindo que os pacientes recebam atendimento médico e retornem para casa no mesmo dia. As clínicas ambulatoriais desempenham um papel crítico na melhoria da acessibilidade aos cuidados de saúde, na redução dos custos de tratamento e no apoio ao gerenciamento de doenças crônicas por meio de cuidados de acompanhamento de rotina.
O mercado de clínicas ambulatoriais é segmentado por tipo de clínica, especialidade, propriedade, tipo de serviço, modo de prestação de cuidados e geografia. Por tipo de clínica, o mercado é segmentado em clínicas de atenção primária, clínicas especializadas, clínicas multiespecialidades, clínicas de saúde comunitária, clínicas de varejo e outros. Por especialidade, o mercado é segmentado em medicina interna e medicina de família, cardiologia, ortopedia e cuidados musculoesqueléticos, gastroenterologia, oftalmologia, obstetrícia e ginecologia, pediatria, dermatologia, otorrinolaringologia, oncologia, neurologia e gerenciamento da dor e outros. Por propriedade, o mercado é segmentado em clínicas de propriedade de médicos, clínicas de propriedade de hospitais e sistemas de saúde, clínicas de propriedade corporativa e de capital privado, clínicas públicas e governamentais, clínicas privadas sem fins lucrativos e outros. Por tipo de serviço, o mercado é segmentado em atenção primária e preventiva, consulta especializada e gerenciamento médico, serviços de diagnóstico e monitoramento, procedimentos menores e cuidados de lesões, serviços cirúrgicos ambulatoriais e intervencionistas, serviços ambulatoriais urgentes e de emergência e outros. Por modo de prestação de cuidados, o mercado é segmentado em clínicas de consulta sem agendamento, clínicas com agendamento, clínicas híbridas presenciais e virtuais e outros. O segmento de geografia é ainda dividido em América do Norte, Europa, Ásia-Pacífico, Oriente Médio e África e América do Sul. O relatório também abrange os tamanhos de mercado estimados e as tendências para 17 países nas principais regiões globalmente. O relatório oferece o tamanho do mercado e as previsões em valor (USD) para os segmentos acima.
Visão geral da segmentação
| Clínicas de Atenção Primária |
| Clínicas Especializadas |
| Clínicas Multiespecialidades |
| Clínicas de Saúde Comunitária |
| Clínicas de Varejo |
| Outros |
| Medicina Interna e Medicina de Família |
| Cardiologia |
| Ortopedia e Cuidados Musculoesqueléticos |
| Gastroenterologia |
| Oftalmologia |
| Obstetrícia e Ginecologia |
| Pediatria |
| Dermatologia |
| Otorrinolaringologia |
| Oncologia |
| Neurologia e Gerenciamento da Dor |
| Outros |
| Clínicas de Propriedade de Médicos |
| Clínicas de Propriedade de Hospitais e Sistemas de Saúde |
| Clínicas de Propriedade Corporativa e de Capital Privado |
| Clínicas Públicas e Governamentais |
| Clínicas Privadas Sem Fins Lucrativos |
| Outros |
| Atenção Primária e Preventiva |
| Consulta Especializada e Gerenciamento Médico |
| Serviços de Diagnóstico e Monitoramento |
| Procedimentos Menores e Cuidados de Lesões |
| Serviços Cirúrgicos Ambulatoriais e Intervencionistas |
| Serviços Ambulatoriais Urgentes e de Emergência |
| Outros |
| Clínicas de Consulta sem Agendamento |
| Clínicas com Agendamento |
| Clínicas Híbridas Presenciais e Virtuais |
| Outros |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Austrália | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | GCC |
| África do Sul | |
| Restante do Oriente Médio e África | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul |
| Por Tipo de Clínica | Clínicas de Atenção Primária | |
| Clínicas Especializadas | ||
| Clínicas Multiespecialidades | ||
| Clínicas de Saúde Comunitária | ||
| Clínicas de Varejo | ||
| Outros | ||
| Por Especialidade | Medicina Interna e Medicina de Família | |
| Cardiologia | ||
| Ortopedia e Cuidados Musculoesqueléticos | ||
| Gastroenterologia | ||
| Oftalmologia | ||
| Obstetrícia e Ginecologia | ||
| Pediatria | ||
| Dermatologia | ||
| Otorrinolaringologia | ||
| Oncologia | ||
| Neurologia e Gerenciamento da Dor | ||
| Outros | ||
| Por Propriedade | Clínicas de Propriedade de Médicos | |
| Clínicas de Propriedade de Hospitais e Sistemas de Saúde | ||
| Clínicas de Propriedade Corporativa e de Capital Privado | ||
| Clínicas Públicas e Governamentais | ||
| Clínicas Privadas Sem Fins Lucrativos | ||
| Outros | ||
| Por Tipo de Serviço | Atenção Primária e Preventiva | |
| Consulta Especializada e Gerenciamento Médico | ||
| Serviços de Diagnóstico e Monitoramento | ||
| Procedimentos Menores e Cuidados de Lesões | ||
| Serviços Cirúrgicos Ambulatoriais e Intervencionistas | ||
| Serviços Ambulatoriais Urgentes e de Emergência | ||
| Outros | ||
| Por Modo de Prestação de Cuidados | Clínicas de Consulta sem Agendamento | |
| Clínicas com Agendamento | ||
| Clínicas Híbridas Presenciais e Virtuais | ||
| Outros | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Austrália | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | GCC | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
Principais Perguntas Respondidas no Relatório
Qual é o valor projetado das clínicas ambulatoriais até 2032?
O mercado de clínicas ambulatoriais tem projeção de atingir 71,25 bilhões de USD até 2032, a partir de 54,02 bilhões de USD em 2027, a um CAGR de 5,69%.
Qual tipo de clínica detém a maior participação em 2026?
As clínicas de atenção primária lideram por tipo de clínica com uma participação de 36,62% em 2026.
Qual especialidade ambulatorial tem expectativa de crescimento mais rápido?
A oncologia tem previsão de crescimento a um CAGR de 6,83% até 2032, à medida que mais serviços oncológicos migram para ambientes ambulatoriais.
Por que as redes de clínicas ambulatoriais estão se expandindo?
As redes estão se expandindo para melhorar o acesso, reter encaminhamentos, coordenar serviços e responder ao movimento dos cuidados para fora dos ambientes hospitalares.
Qual é o principal desafio de pessoal para os operadores de clínicas?
A HRSA projeta uma escassez de 141.160 médicos em equivalente de tempo integral até 2038, o que pode restringir a capacidade de agendamento e a expansão.
Qual região tem expectativa de crescimento mais rápido até 2032?
A Ásia-Pacífico tem previsão de crescimento a um CAGR de 8,58% até 2032, apoiada pelo investimento em cuidados descentralizados e pela expansão da infraestrutura de saúde digital.