
外来クリニック市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 54.02 十億米ドル |
| 市場規模 (2032) | 71.25 十億米ドル |
| 成長率 (2027 - 2032) | 5.69 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる外来クリニック市場分析
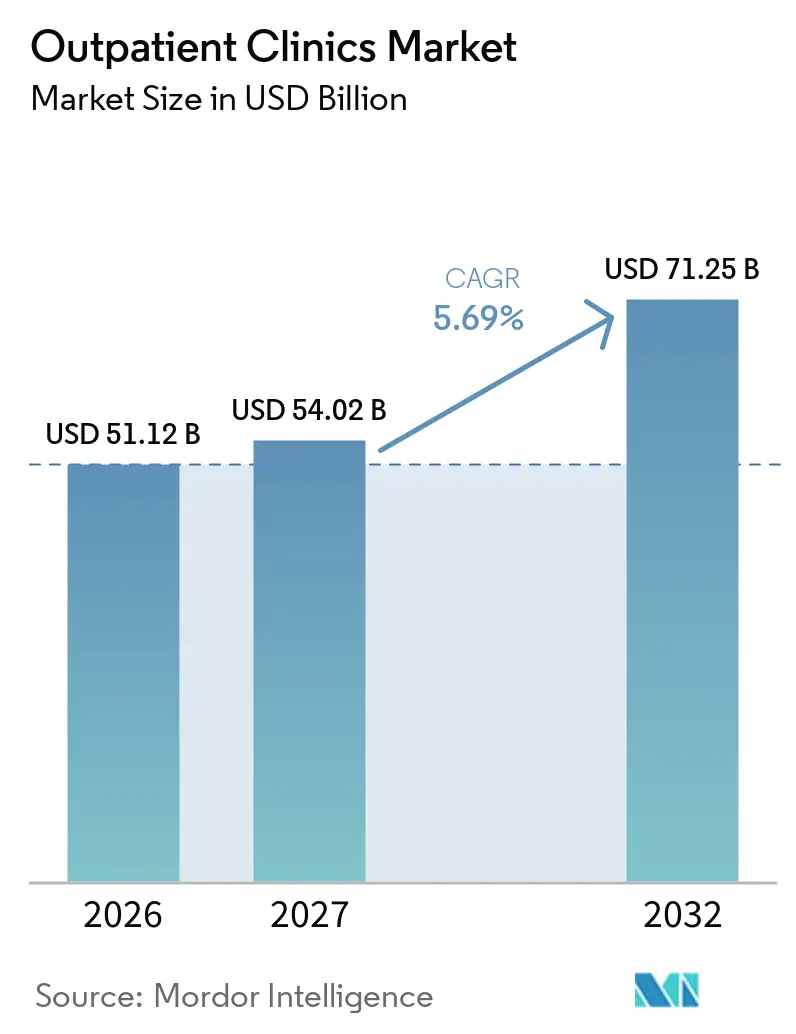
外来クリニック市場は、2026年の51.12 ビリオン 米ドルから2027年には54.02 ビリオン 米ドルへと拡大し、さらに2032年には71.25 ビリオン 米ドルに達すると予測されており、予測期間(2027年~2032年)中にCAGR 5.69%を記録する見込みです。医療提供はクリニックへと移行しており、これは医療システム、支払者、および患者が入院を必要としない治療をますます好むようになっているためです。Vizientは、今後10年間で成人外来患者数が18%増加すると予測しており、これは入院患者退院数の5%成長と比較して、外来診療能力への継続的な投資を支持するものです。慢性疾患管理もクリニックに患者との繰り返しの接をもたらし、定期的な診断、専門医、およびフォローアップ受診を支援します。外来クリニック市場は、医療システム、医師グループ、および投資家がより広い地域カバレッジ、紹介管理、およびより協調的な患者アクセスを求めるにつれて、競争が激化しています。臨床スタッフ、デジタルサポート、および効率的な承認プロセスを持つ事業者は、増大する需要を利用可能な予約枠に転換するうえで有利な立場にあります。
主要レポートのポイント
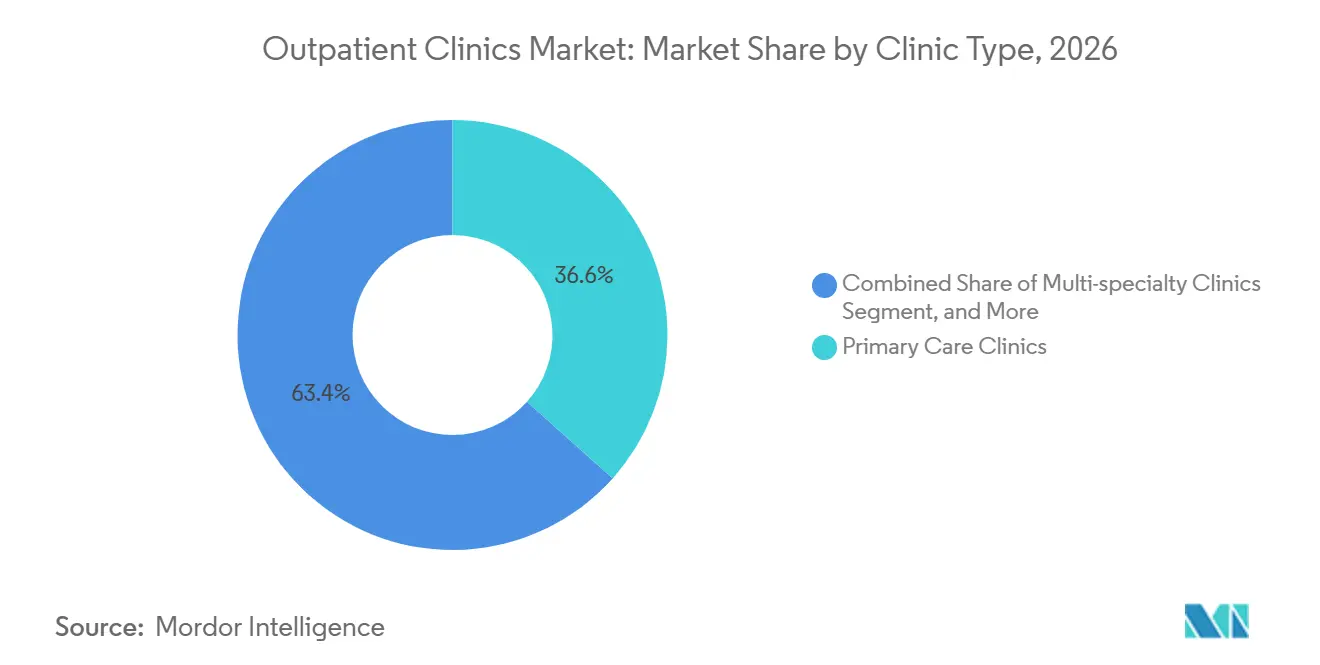
- クリニックタイプ別では、プライマリケアクリニックが2026年の外来クリニック市場シェアの36.62%を占め、マルチスペシャルティクリニックは2032年までCAGR 6.25%で拡大すると予測されています。
- 専門分野別では、内科・家庭医学科が2026年の外来クリニック市場規模の26.72%を占め、腫瘍科は2032年までCAGR 6.83%で成長すると予測されています。
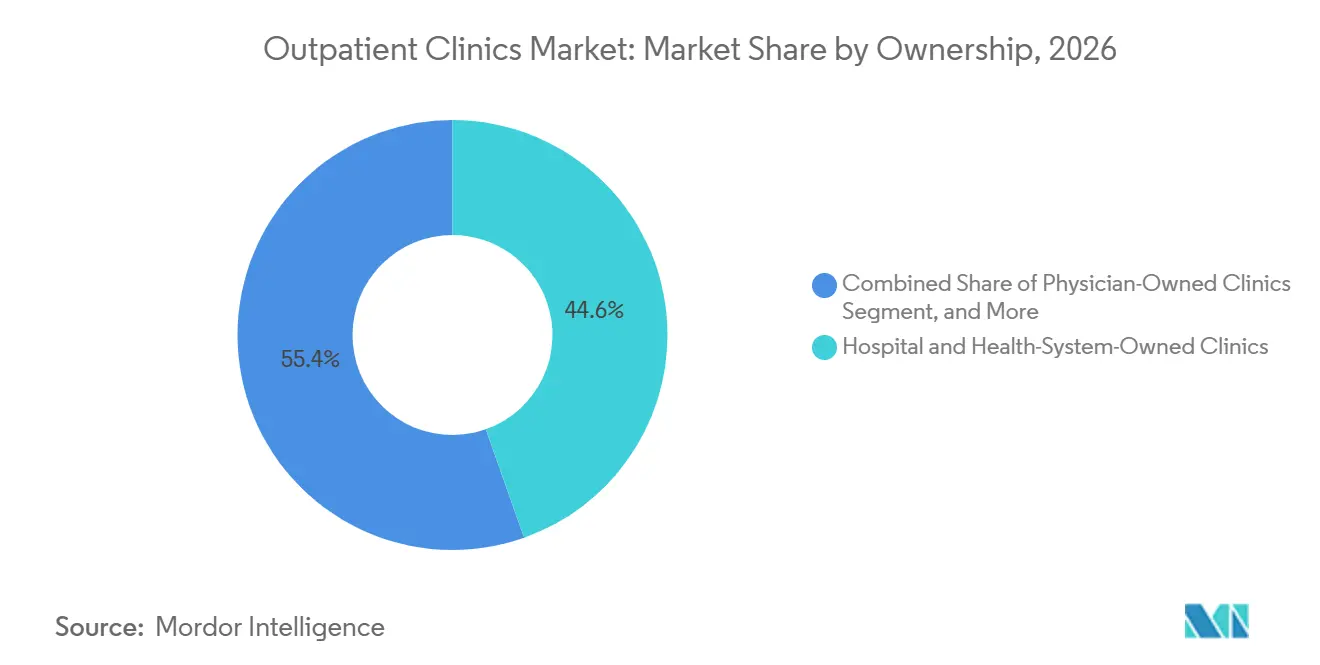
- 所有形態別では、病院・医療システム所有クリニックが2026年の外来クリニック市場シェアの44.59%を占め、医師所有クリニックは2032年までCAGR 7.21%で成長すると予測されています。
- ービスタイプ別では、診断・モニタリングサービスが2026年の外来クリニック市場規模の42.91%を占め、専門医診察・医療管理は2032年までCAGR 7.69%で拡大すると予測されています。
- ケア提供モード別では、予約制クリニックが2026年の外来クリニック市場シェアの52.36%を占め、対面・バーチャルハイブリッドクリニックは2032年までCAGR 8.14%で成長すると予測されています。
- 地域別では、北米が2026年の外来クリニック市場シェアの39.48%を占め、アジア太平洋地域は2032年までCAGR 8.58%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 慢性疾患および多疾患併存の有病率の上昇 | +1.5% | グローバル | 長期(4年以上) |
| 入院から外来・日帰りケアへのシフト | +1.2% | 北米およびEU、アジア太平洋地域への波及 | 中期(2~4年) |
| クリニックネットワークの拡大と分散型医療インフラの整備 | +0.8% | アジア太平洋地域が中心、北米が副次的 | 中期(2~4年) |
| デジタルヘルス、テレヘルスおよびリモートモニタリングの採用 | +0.7% | 北米、EU、アジア太平洋地域 | 中期(2~4年) |
| 低侵襲技術によって可能となった処置の移行 | +0.6% | 北米およびEU | 長期(4年以上) |
| ハイブリッドASC-OBLおよび医師主導のケアモデル | +0.4% | 北米 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
慢性疾患および多疾患併存の有病率の上昇
外来クリニック市場は、慢性疾患を持つ患者の繰り返しのケアニーズから恩恵を受けています。CDCは、慢性疾患および複数の慢性疾患が米国成人の間で依然として一般的であると報告しており、プライマリケア、専門医レビュー、診断モニタリング、および薬物管理の必要性を強調しています。[1] 2つ以上の疾患を持つ患者は、孤立した急性受診ではなく、サービス全体にわたる協調的なケアを必要とします。これはクリニックの需要を変化させます。なぜなら、定期的なモニタリング、紹介、および治療調整は入院なしに提供できるからです。長期的な疾患を中心にケアプランを組織する医療提供者は、各受診を検査、フォローアップ、および専門医アクセスの調整に活用できます。外来クリニック市場は、したがって、偶発的な疾病や選択的処置への依存度が低い、持続的な需要基盤を持っています。
入院から外来・日帰りケアへのシフト
病院入院から日帰りケアへのシフトは、クリニックが対応できる処置の範囲を広げています。OECDのデータは、ほとんどの加盟国において白内障手術の90%以上が外来手術で行われていることを示しています。[2] 2025年のJACC研究は、2023年から2028年の間に心臓血管系ASC件数が15%成長すると予測しており、この移行がより高度な専門分野にも及んでいることを示しています。[3] CMSは2025年の支払いルールにおいて外来手術センターの対象処置リストを拡大しており、低コスト環境への継続的な移行を支援しています。処置の複雑性が高まるにつれ、クリニックは信頼性の高いトリアージ、回復、紹介、および緊急転送の体制を必要とします。これは、臨床プロトコルを近隣の病院や専門医ネットワークと統合できる組織に有利に働きます。
クリニックネットワークの拡大と分散型医療インフラの整備
ネットワークの拡大は、外来クリニック市場を個別の診療所の集合体から協調的な地域システムへと変えています。医療システムは、アクセスをより便利にし、患者をより広いケアネットワークに誘導するためにサイトを追加しています。Aledadeは2025年に500以上の診療所を追加したと述べており、価値に基づくプライマリケアの取り決めにおけるスケールの重要性を示しています。より大きなネットワークは、診断、専門医受診、日常ケア、およびスケジューリングサポートを患者の近くに配置できます。このモデルは、ネットワーク外で処理されるサービスが少なくなるため、紹介の継続性を改善できます。また、同等の支払者関係、技術、または管理能力を持たない小規模な独立クリニックに圧力をかける可能性もあります。
デジタルヘルス、テレヘルスおよびリモートモニタリングの採用
デジタルツールは、クリニックケアを置き換えるのではなく、クリニック受診の間にケアの層を追加しています。米国医師会は、2025年に発表された2024年の調査データにおいて、米国の医師の71.4%が毎週テレヘルスを使用していると報告しました。[4] 2025年のJMIRレビューは、リモート評価ツールが臨床アウトカムを改善し、予定外の医療接触を減少させたことを発見しました。クリニックはリモートモニタリングを使用して変化をより早期に特定し、患者を適切な対面サービスに誘導できます。バーチャルフォローアップは、移動や交通手段に障壁を持つ患者の予約不履行を減らし、ケアプランを支援する可能性もあります。外来クリニック市場は、デジタル接触を臨床医にとって実用的で患者にとって使いやすいものにする事業者を評価する可能性が高いです。デジタルサービスは、ワークフローを改善するのではなく別個のケア経路を生み出さないよう、プライバシー、臨床文書化、および紹介要件に適合する必要があります。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 医療専門家の不足と臨床医の燃え尽き症候群 | -0.7% | グローバル、北米およびEUに集中 | 長期(4年以上) |
| 償還、事前承認およびケア提供場所の支払い圧力 | -0.6% | 北米が主要、EUが副次的 | 中期(2~4年) |
| サイバーセキュリティリスクと断片化した相互運用性 | -0.4% | グローバル | 中期(2~4年) |
| 都市部の不動産とクリニック開設コスト | -0.3% | 北米、EU、アジア太平洋地域の都市部 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
医療専門家の不足と臨床医の燃え尽き症候群
労働力の制約は、外来医療提供者が需要を予約に転換できる速度を制限します。HRSAは2038年までにフルタイム換算で141,160人の医師不足を予測しており、2025年12月時点で9,200万人の米国人がプライマリケアの医療専門家不足地域に居住していました。2025年のJAMA内科学研究は、4分の1以上の期間において不完全なチームで働く医師が、適切にスタッフが配置されたチームで働く医師よりも高い燃え尽き症候群を報告していることを発見しました。スタッフ不足は待ち時間を延ばし、予約数を減らし、拡張計画の実行を困難にする可能性があります。クリニックはチームベースのケア、デジタルな受診前作業、および文書化サポートで対応しています。これらの措置は臨床時間を保護できますが、投資と慎重な実施が必要です。
償還、事前承認およびケア提供場所の支払い圧力
支払い管理は、クリニックが患者のために必要とする時間を遅延させ、吸収する可能性があります。AMAは2025年の調査において、医師の93%が事前承認が必要なケアを遅延させると述べたと報告しました。ジョンズ・ホプキンス・メディシンも2025年に、医師が承認遅延に関連した重篤な有害事象を観察したと報告しました。提供されたAMAの証拠によると、医師は毎週平均39件の承認申請を完了し、スタッフの13時間を使用しました。ケア提供場所間の支払い差異は、処置が病院部門から移行するにつれて、その財務的根拠を変える可能性もあります。より大きな統合システムは、これらの管理上および支払い上の圧力をより広いサービス基盤に分散させることができます。独立クリニックは、否認、文書化作業、または償還の変更を吸収するリソースが少ないです。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
クリニックタイプ別:
プライマリケアが主導的役割を維持しながらマルチスペシャルティクリニックが拡大プライマリケアクリニックは2026年の外来クリニック市場シェアの36.62%を占めました。その地位は、予防、診断、薬物レビュー、および長期疾患管理における定期的な接点としての役割に基づいています。プライマリケア提供者は、患者がより複雑な治療を必要とする前に紹介と検査を調整できます。この役割は、患者が複数の疾患を持ち、複数の専門分野にわたるケアを必要とする場合により重要になります。小売連携型の形式もルーティンケアへのアクセスを広げています。CVS Healthは、MinuteClinicが2025年に米国内で1,000以上の拠点を持ち、65%以上が医療システムとの提携を通じて成人プライマリケアを提供していると述べました。これらのリンクにより、小売アクセスポイントは患者をより大きな紹介ネットワークに接続できます。この形式は患者が日常的な入口を見つけるのに役立つ可能性がありますが、その臨床的範囲は包括的な医師診療所のものとは異なります。
マルチスペシャルティクリニックは2032年までCAGR 6.25%で成長すると予測されています。これらは循環器科、整形外科、腫瘍科、診断、およびフォローアップケアなどのサービスを共有の外来環境に集約します。これにより、紹介、検査、および専門医診察の間の遅延を減らすことができます。また、医療システムが組織化されたケアネットワーク内に患者を維持する実用的な方法も提供します。Vizientは、外来診療の再設計を変化する患者数とアクセスニーズに対応するための中心的な部分として説明しています。このモデルは、複数の場所に移動する必要がある患者にとってより便利であ可能性があります。より広いスタッフ基盤と一貫したスケジューリングが必要であり、不足地域では困難な場合があります。プライマリケアとマルチスペシャルティ提供者は異なるニーズに対応しますが、どちらも外来クリニック市場の中心です。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
専門分野別:
内科・家庭医学科が規模を生み出しながら腫瘍科が前進内科・家庭医学科は2026年の外来クリニック市場規模の26.72%を占めました。これらの専門分野は、慢性疾患、予防サービス、紹介、および薬物モニタリングに必要な日常ケアの多くを担っています。患者との関係は多くの場合、何年にもわたって続くため、継続性は臨床アウトカムと運営計画にとって重要です。プライマリケアチームはまた、患者が画像診断、検査、専門医評価、または緊急介入を必要とする時期を特定します。これにより、関連する外来サービスへの安定した需要が生まれます。CDCの2025年の複数の慢性疾患に関するエビデンスは、孤立した治療エピソードではなく、協調的なプライマリケアの必要性を支持しています。強力な紹介経路を持つ提供者は、患者にとってその調整をより容易にすることができます。継続的な課題は、医師とサポートスタッフの可用性が制約されている場合に予約アクセスを維持することです。
腫瘍科は2032年までCAGR 6.83%で成長すると予測されています。より複雑ながん治療サービスが、点滴、専門医診察、モニタリング、およびフォローアップを含む外来環境で組織されています。提供されたエビデンスは、7つのFDA承認CAR-T製品と外来点滴ケアにおける二重特異性抗体の使用増加を特定しました。この変化は、単に点滴チェアを追加するのではなく、クリニックの準備態勢の重要性を高めます。提供者は、専門的な薬局サポート、訓練された臨床チーム、エスカレーションプロセス、および病院ケアとのリンクを必要とします。City of Hopeは2025年に、110の点滴スペース、84の診察室を備えた4億 米ドルの外来腫瘍科施設としてHope Plazaをデュアルテ、カリフォルニア州にオープンしました。このセンターは外来受診の69%増加を支援するよう設計されており、外来腫瘍科に向けられている投資水準を示しています。安全性とトリアージ能力を早期に構築する腫瘍科クリニックは、治療経路が入院環境を超えて移行し続けるにつれて、より効果的に対応できます。
所有形態別:
医療システムクリニックが主導しながら医師所有クリニックがより速く成長病院・医療システム所有クリニックは2026年の外来クリニック市場規模の44.59%を占めました。そのスケールにより、病院リソース、専門医ネットワーク、認知されたブランド、および確立された支払者関係へのアクセスが可能になります。クリニックはこれらのつながりを使用して、転送、画像診断、手術、およびフォローアップケアを調整できます。GAOは2025年に、2024年時点で米国の医師の少くとも47%が病院システムと提携していたと指摘しました。この所有モデルは、患者が病院サービスを必要とする場合のケア移行を容易にすることができます。また、大規模なシステムが複数のアクセスポイントを管理する場合、地域の集中を強化する可能性もあります。OECDは、加盟国の競争当局が外来診療の統合と金融化を精査していると警告しています。規制審査は、したがって、クリニックネットワークを拡大するために買収を使用する組織にとって重要な考慮事項です。
医師所有クリニックは2032年までCAGR 7.21%で拡大すると予測されています。この形式は、医師にサービス設計、患者体験、および臨床運営上の決定においてより強い役割を与えることができます。専門医が処置とフォローアップケアとのより密接なつながりを維持したい場合に特に関連性があります。医師グループはまた、資本、管理サポート、または病院パートナーへのアクセスが必要な場合にジョイントベンチャーを選択することもあります。このモデルは、より大きな事業者がスケールまたは出口ルートを提供する場合に所有権の移行が発生する可能性があるため、統合圧力から免れているわけではありません。独立クリニックは依然として、より大きな競合他社に匹敵できる支払者契約、サイバーセキュリティ管理、スタッフ配置、および技術を必要とします。その優位性は多くの場合、すべての医療システム機能を複製する能力ではなく、臨床的焦点と地域の対応力にあります。外来クリニック市場は、各モデルが明確な運営サポートを持つ場合、機関所有と医師主導の所有の両方を支援できます。
サービスタイプ別:
診断サービスが主導しながら専門医管理が勢いを増す診断・モニタリングサービスは2026年の外来クリニック市場シェアの42.91%を占めました。画像診断、検査、定期的な測定、およびリモートバイオマーカー追跡は、多くの専門分野にわたる意思決定を支援します。これらは慢性疾患管理の基盤であり、臨床医が治療を調整したり紹介を行ったりするためにタイムリーな情報を必要とするためです。これらのサービスはまた、疾患が急性化する前にリスクを特定することで予防ケアを支援します。クリニックがより協調的になるにつれて、診断は診察やフォローアップ受診と並行してスケジュールできます。これにより患者の摩擦を減らし、チーム間の情報の継続性を改善できます。リモート評価ツールは、受診の間に臨床的に有用な情報の別のソースを追加する可能性があります。提供者は依然として、信頼性の高いデータ交換と結果のレビューに対する明確な説明責任を必要とします。
専門医診察・医療管理は2032年までCAGR 7.69%で拡大すると予測されています。成長は、患者が繰り返しの評価を必要とする腫瘍科、循環器科、神経科、およびその他の分野における構造化されたフォローアップの必要性を反映しています。また、患者が治療の前後に評価を必要とするため、処置が外来環境に移行することにも続きます。がんケアセンター協会は、外来スタッフ配置と調整の変更を通じて患者数を14%増させ、待ち時間を13.7%削減した2025年のイニシアチブを説明しました。この結果は、サービスの成長が物理的なスペースだけでなくワークフローにも依存することを示しています。タスクが適切なケアチームメンバーに割り当てられ、エスカレーション経路が明確な場合、クリニックは専門医管理を拡大できます。これは、医師の労働力が患者の需要と同じ速さで成長できない場合に特に関連性があります。
ケア提供モード別:
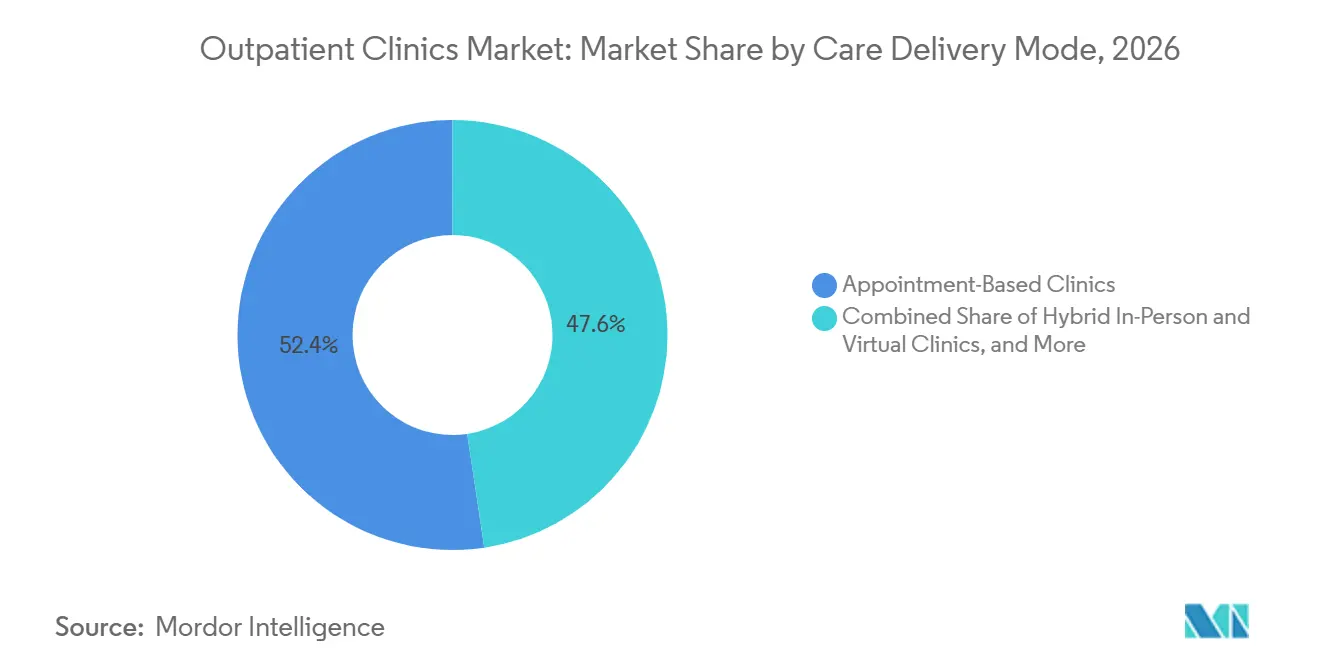
予約制ケアが主導しながらハイブリッドモデルが台頭予約制クリニックは2026年の外来クリニック市場シェアの52.36%を占めました。予約制受診は、専門医、診断、慢性疾患管理、および準備を必要とする治療計画にとって引き続き重要です。臨床医が記録を確認し、検査を手配し、必要な紹介を調整する時間を与えます。複雑な疾患を持つ患者も、自分の病歴を知るケアチームとの予測可能な接触から恩恵を受けます。予約制モデルは継続性を支援できますが、ケアの見逃しを避けるためにアクセスしやすいスケジューリングと信頼性の高いフォローアップが必要です。スタッフ不足は、提供者が安全に提供できる受診数に制限をかける可能性があります。クリニック事業者は、患者がより柔軟なアクセスを期待する中でも、より長い診察を必要とする患者のための時間を保護しながら、慎重に能力を使用する必要があります。このモデルは、患者がより柔軟なアクセスを期待するようになっても、中核的な提供形式であり続けます。
対面・バーチャルハイブリッドクリニックは2032年までCAGR 8.14%で成長すると予測されています。これらは身体診察、処置、および検査をバーチャルチェックイン、リモート評価、およびデジタルコミュニケーションと組み合わせます。AMAのテレヘルスデータは、毎週の医師使用がケア提供の確立された部分になっていることを示しています。ハイブリッドケアは、クリニックが予約の間に患者との接触を維持し、必要に応じて対面ケアに誘導するのに役立ちます。また、日常的な議論やモニタリングのための不必要な移動を減らす可能性もあります。このモデルは、バーチャルインタラクションが物理的なクリニックで使用されるのと同じ臨床記録、スケジューリングシステム、および紹介プロセスにリンクされている場合に最もよく機能します。バーチャルケアを別個のサービスとして扱う事業者は、ハイブリッドケアを有用にする調整上の利点を失う可能性があります。外来クリニック市場は接続されたケアモデルに向かって移行していますが、対面クリニックは処置や多くの高度な受診に不可欠であり続けます。
地域分析
北米
北米は2026年の外来クリニック市場シェアの39.48%を占めました。この地域は、臨床的に適切な場合に低度の急性期環境でのケアを支援する支払者環境から恩恵を受けています。慢性疾患の大きな負担もプライマリケア、診断、専門医レビュー、および繰り返しのフォローアップへの需要を支援します。CMSの政策は、対象処置ルールと支払いアプローチがサービスを提供できる場所に影を与えるため、クリニック投資を形成します。Tenetは、2026年第3四半期に37州にわたる535の外来手術センターと25の外科病院にUSPIが権益を保有していたと報告しました。CVS Healthもまた、小売プライマリケアサイトを医療システムとの提携に結びつけています。Cleveland ClinicとAmazon One Medicalは2025年10月にオハイオ州北東部に協働プライマリケアオフィスを開設し、スケジューリングアクセスと専門医紹介および検査サービスを組み合わせました。これらの例は、ケアアクセス、紹介ネットワーク、およびケア提供場所戦略がどのようにより密接に結びついているかを示しています。労働力のギャップと事前承認は、提供者が能力を追加できる速度に対する実際的な制約として残っています。
アジア太平洋地域
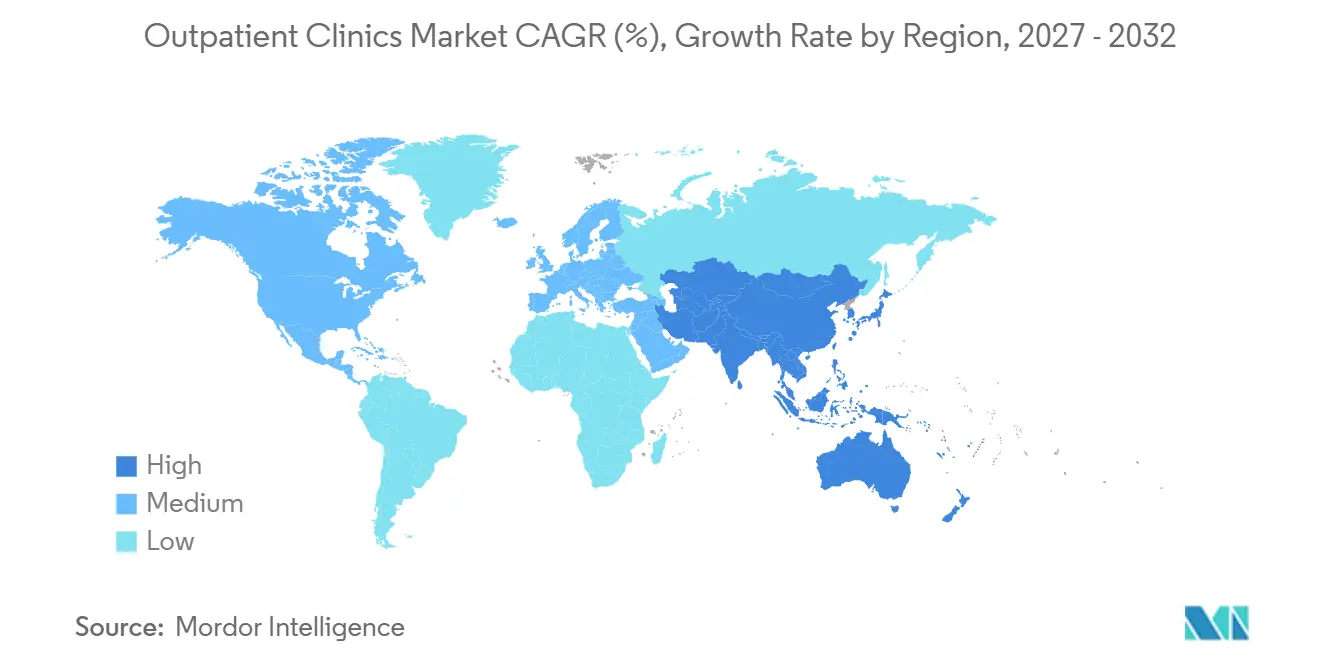
アジア太平洋地域は2032年までCAGR 8.58%で成長すると予測されています。成長は、分散型ケアへの投資の増加、保険カバレッジの拡大、および患者に近いケアへの需要によって支援されています。この地域には多様な医療システムが含まれており、クリニックの成長は地域の資金調達、労働力供給、および都市開発によって異なります。インドのアーユシュマン・バーラト・デジタル・ミッションは、健康記録、遠隔医療、および接続されたケア提供を支援するデジタルヘルスフレームワークを提供します。この規制上の影響は、提供者がデジタル患者アクセスと地域クリニックを組み合わせたネットワークを構築するのに役立ちます。Apollo Hospitalsは2025年に新しい能力とその提供ネットワークへの投資を含む拡張計画を報告しました。この地域の外来クリニック市場は、デジタルインフラが患者、臨床医、診断、および紹介を接続する困難を軽減する場合に恩恵を受けることができます。提供者は依然として、負担可能性と地域の臨床能力の大きな差異に適応する必要があります。
欧州、中東、アフリカ、および南米
NHSイングランドは、病院の待機リストへの圧力を緩和し、検査をよりアクセスしやすくするためにコミュニティ診断センターを委託しています。OECDのエビデンスは、外来手術が加盟国全体で広い範囲を持つことを示していますが、国内の支払いルールは依然として採用のペースに影響を与えます。欧州では、日帰りケアへの移行が、処置を入院施設の外で安全に提供できる場所でのクリニック投資の余地を生み出します。競争審査はまた、外来プラットフォームが地域のサービス能力を統合する場所でも関連性があります。湾岸協力会議の医療システムは、国家医療開発プログラムの下で統合された外来ネットワークを構築しています。南米の提供者は民間保険の需要から恩恵を受けることができますが、投資決定は地域の資金調達条件に敏感である可能性があります。これらの地域全体で、実際の機会はクリニック能力を支払い政策、労働力の可用性、および紹介インフラに合わせることです。外来クリニック市場はどこでも同じペースで発展しているわけではありませんが、共通の方向性は病院中心のモデルよりもアクセスしやすいケアに向かっています。
競合環境
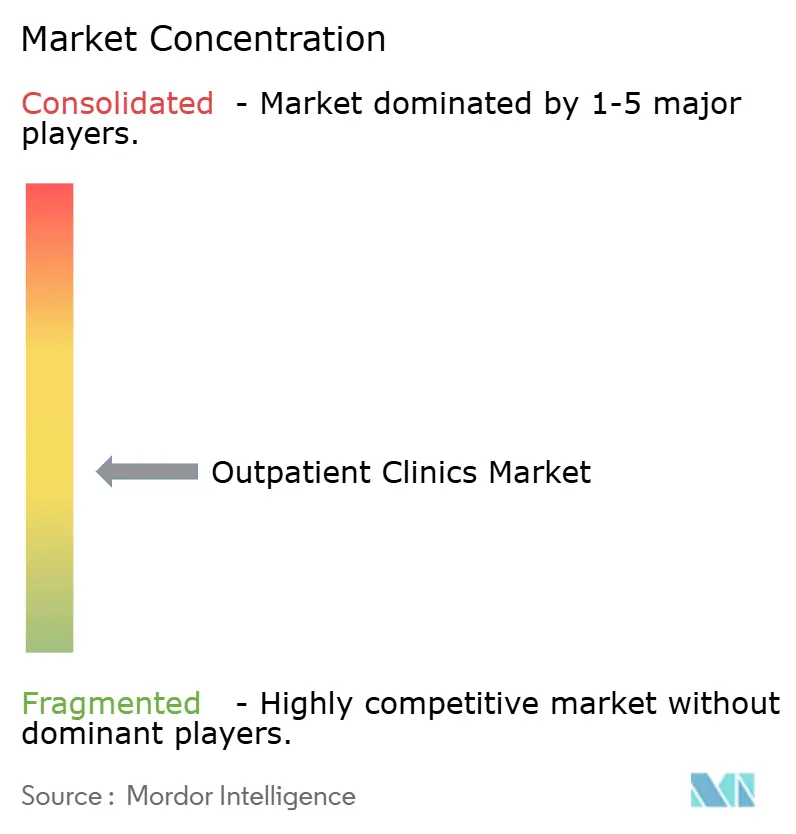
外来クリニック市場は、地域の事業者レベルでは適度に断片化されていますが、所有権はより集中しつつあります。大規模な医療システムは、クリニックを病院、専門医、診断サービス、および支払者契約と組み合わせることができます。TenetのUSPIは、2026年第3四半期の同施設売上高成長率4.5%および調整後EBITDAが5億3,700万 米ドルと報告しました。その戦略には、関節置換術、脊椎処置、およびロボット支援泌尿器科などの高度な処置が含まれます。同社はまた535の外来手術センターと25の外科病院への権益を報告しており、確立された外来プラットフォームが利用できるスケールを示しています。このようなネットワークは、高度な急性期エスカレーションのための病院リンクを使用しながら、運営プロセスを標準化できます。その効果は、魅力的な地域市場における独立した提供者に対する競争の激化です。
買収活動もまた競合環境を形成しています。Surgery Partnersは2026年10月に、Bon Secours Mercy Healthの関連会社であるHealthSpan Partnersが57億 米ドルの企業価値の全額現金取引で同社を買収することに合意したと発表しました。この取引は、株主および規制当局の承認を条件として、30州にわたる200以上の外来手術センター、外科病院、および医師診療所を追加します。この取引は、非営利の医療システムが外来スケールを戦略的資産として求めていることを示しています。また、確立された施設と医師関係を持つクリニック事業者が価値ある買収ターゲットになり得る理由も示しています。競争当局は、地域の選択肢、アクセス、または価格に影響を与える場合、これらの組み合わせを評価する可能性があります。規制審査は、したがって、繰り返しの地域買収に基づく戦略に引き続き関連性があります。
技術、サービス設計、およびパートナーシップはさらなる競争のポイントです。CVS HealthはMinuteClinicの拠点と医療システムとの提携を使用して、成人プライマリケアへのアクセスを拡大しています。Cleveland ClinicとAmazon One Medicalは、協働オフィスモデルを使用して、プライマリケアアクセスポイントを確立された専門医紹介ネットワークに接続しました。City of Hopeは、点滴と臨床研究能力を拡大するために専用の外来腫瘍科施設に投資しました。これらの動きは、競争上の優位性がアクセス、紹介調整、専門的な臨床能力、またはこれら3つすべての組み合わせから生まれる可能性があることを示しています。独立クリニックは依然として、地域の関係、専門的な専門分野、および対応力の高い患者サービスを通じて競争できます。これらのクリニックは、より大きなシステムと同じスケールなしに、スタッフ配置、承認、データセキュリティ、および支払者関係を管理する必要があります。
外来クリニック業界のリーダー
-
Apollo Hospitals Enterprise Limited
-
Cleveland Clinic
-
DaVita Inc.
-
HCA Healthcare Inc.
-
Mayo Clinic
- 注:主要企業の掲載順は順位を示すものではありません。
外来クリニック市場 このレポートでカバーされる企業
- Apollo Hospitals Enterprise Limited
- Cleveland Clinic
- Community Health Systems, Inc.
- CVS Health
- DaVita
- Fresenius Medical Care AG
- HCA Healthcare
- IHH Healthcare Berhad
- Kaiser Permanente
- Labcorp Holdings Inc.
- Mayo Clinic
- Narayana Health
- One Medical
- Quest Diagnostics
- Ramsay Health Care Limited
- SCA Health
- Surgery Partners Inc.
- Tenet Healthcare
- UnitedHealth Group Incorporated (Optum Health)
- Universal Health Services
最近の産業開発事情 外来クリニック市場
- 2026年10月:Bon Secours Mercy Healthの関連会社であるHealthSpan Partnersが、企業価値57億 米ドルの全額現金取引でSurgery Partners, Inc.を買収することに合意しました。この取引は、約5,000人の提携医師を持つ30州にわたる200以上の外来手術センター、外科病院、および医師診療所をカバーしており、規制当局および株主の承認を条件として2027年第1四半期に完了する見込みです。
- 2025年5月:City of Hopeがカリフォルニア州デュアルテにHope Plazaをオープンしました。4億 米ドルの外来腫瘍科施設には、110の点滴スペース、84の診察室、および22の専用臨床研究点滴スペースが含まれています。この施設は、10億 米ドルのキャンパス変革の一環として外来受診の69%増加を目標としています。
- 2025年10月:Amazon One MedicalとCleveland Clinicがオハイオ州北東部に最初の協働プライマリケアオフィスを開設しました。オハイオ州エイボンのオフィスは、当日および翌日の予約アクセスとCleveland Clinicの専門医紹介およびオンサイト検査サービスを組み合わせています。
世界の外来クリニック市場レポートの範囲
レポートの範囲として、外来クリニックとは、一晩の入院を必要としない患者に対して診断、治療、診察、予防ケア、および軽微な医療処置を提供する医療施設です。これらのクリニックは幅広いプライマリおよび専門ケアサービスを提供し、患者が医療を受けて同日に帰宅できるようにします。外来クリニックは、医療アクセスの改善、治療コストの削減、および定期的なフォローアップケアを通じた慢性疾患管理の支援において重要な役割を果たします。
外来クリニック市場は、クリニックタイプ、専門分野、所有形態、サービスタイプ、ケア提供モード、および地域によってセグメント化されています。クリニックタイプ別では、市場はプライマリケアクリニック、専門クリニック、マルチスペシャルティクリニック、コミュニティヘルスクリニック、小売クリニック、およびその他にセグメント化されています。専門分野別では、市場は内科・家庭医学科、循環器科、整形外科・筋骨格ケア、消化器科、眼科、産科・婦人科、小児科、皮膚科、耳鼻咽喉科、腫瘍科、神経科・疼痛管理、およびその他にセグメント化されています。所有形態別では、市場は医師所有クリニック、病院・医療システム所有クリニック、企業・プライベートエクイティ所有クリニック、公的・政府所有クリニック、民間非営利クリニック、およびその他にセグメント化されています。サービスタイプ別では、市場はプライマリ・予防ケア、専門医診察・医療管理、診断・モニタリングサービス、軽微な処置・外傷ケア、外来手術・インターベンショナルサービス、緊急・救急外来サービス、およびその他にセグメント化されています。ケア提供モード別では、市場はウォークイン診察クリニック、予約制クリニック、対面・バーチャルハイブリッドクリニック、およびその他にセグメント化されています。地域セグメントはさらに北米、欧州、アジア太平洋地域、中東・アフリカ、および南米に分割されています。レポートはまた、世界の主要地域にわたる17カ国の推定市場規模とトレンドもカバーしています。レポートは上記セグメントの金額(米ドル)での市場規模と予測を提供します。
セグメンテーション概要
| プライマリケアクリニック |
| 専門クリニック |
| マルチスペシャルティクリニック |
| コミュニティヘルスクリニック |
| 小売クリニック |
| その他 |
| 内科・家庭医学科 |
| 循環器科 |
| 整形外科・筋骨格ケア |
| 消化器科 |
| 眼科 |
| 産科・婦人科 |
| 小児科 |
| 皮膚科 |
| 耳鼻咽喉科 |
| 腫瘍科 |
| 神経科・疼痛管理 |
| その他 |
| 医師所有クリニック |
| 病院・医療システム所有クリニック |
| 企業・プライベートエクイティ所有クリニック |
| 公的・政府所有クリニック |
| 民間非営利クリニック |
| その他 |
| プライマリ・予防ケア |
| 専門医診察・医療管理 |
| 診断・モニタリングサービス |
| 軽微な処置・外傷ケア |
| 外来手術・インターベンショナルサービス |
| 緊急・救急外来サービス |
| その他 |
| ウォークイン診察クリニック |
| 予約制クリニック |
| 対面・バーチャルハイブリッドクリニック |
| その他 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| 欧州その他 | |
| アジア太平洋地域 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| 韓国 | |
| アジア太平洋地域その他 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| 中東・アフリカその他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 |
| クリニックタイプ別 | プライマリケアクリニック | |
| 専門クリニック | ||
| マルチスペシャルティクリニック | ||
| コミュニティヘルスクリニック | ||
| 小売クリニック | ||
| その他 | ||
| 専門分野別 | 内科・家庭医学科 | |
| 循環器科 | ||
| 整形外科・筋骨格ケア | ||
| 消化器科 | ||
| 眼科 | ||
| 産科・婦人科 | ||
| 小児科 | ||
| 皮膚科 | ||
| 耳鼻咽喉科 | ||
| 腫瘍科 | ||
| 神経科・疼痛管理 | ||
| その他 | ||
| 所有形態別 | 医師所有クリニック | |
| 病院・医療システム所有クリニック | ||
| 企業・プライベートエクイティ所有クリニック | ||
| 公的・政府所有クリニック | ||
| 民間非営利クリニック | ||
| その他 | ||
| サービスタイプ別 | プライマリ・予防ケア | |
| 専門医診察・医療管理 | ||
| 診断・モニタリングサービス | ||
| 軽微な処置・外傷ケア | ||
| 外来手術・インターベンショナルサービス | ||
| 緊急・救急外来サービス | ||
| その他 | ||
| ケア提供モード別 | ウォークイン診察クリニック | |
| 予約制クリニック | ||
| 対面・バーチャルハイブリッドクリニック | ||
| その他 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| 欧州その他 | ||
| アジア太平洋地域 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| 韓国 | ||
| アジア太平洋地域その他 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| 中東・アフリカその他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
レポートで回答される主要な質問
2032年の外来クリニックの予測値は?
外来クリニック市場は、2027年の54.02 ビリオン 米ドルから2032年には71.25 ビリオン 米ドルに達すると予測されており、CAGR 5.69%で成長します。
2026年に最大のシェアを持つクリニックタイプは?
プライマリケアクリニックがクリニックタイプ別で2026年に36.62%のシェアを持ち首位です。
最も速く成長すると予想される外来専門分野は?
腫瘍科は、より多くのがん治療サービスが外来環境に移行するにつれて、2032年までCAGR 6.83%で成長すると予測されています。
外来クリニックネットワークが拡大している理由は?
ネットワークは、アクセスの改善、紹介の維持、サービスの調整、および入院環境からのケアの移行への対応のために拡大しています。
クリニック事業者にとっての主なスタッフ配置の課題は?
HRSAは2038年までにフルタイム換算で141,160人の医師不足を予測しており、これは予約能力と拡張を制約する可能性があります。
2032年まで最も速く成長すると予想される地域は?
アジア太平洋地域は、分散型ケアへの投資とデジタルヘルスインフラの拡大に支援され、2032年までCAGR 8.58%で成長すると予測されています。