
Taille et part du marché des cliniques ambulatoires
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 54.02 Milliards de dollars |
| Taille du Marché (2032) | 71.25 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 5.69 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
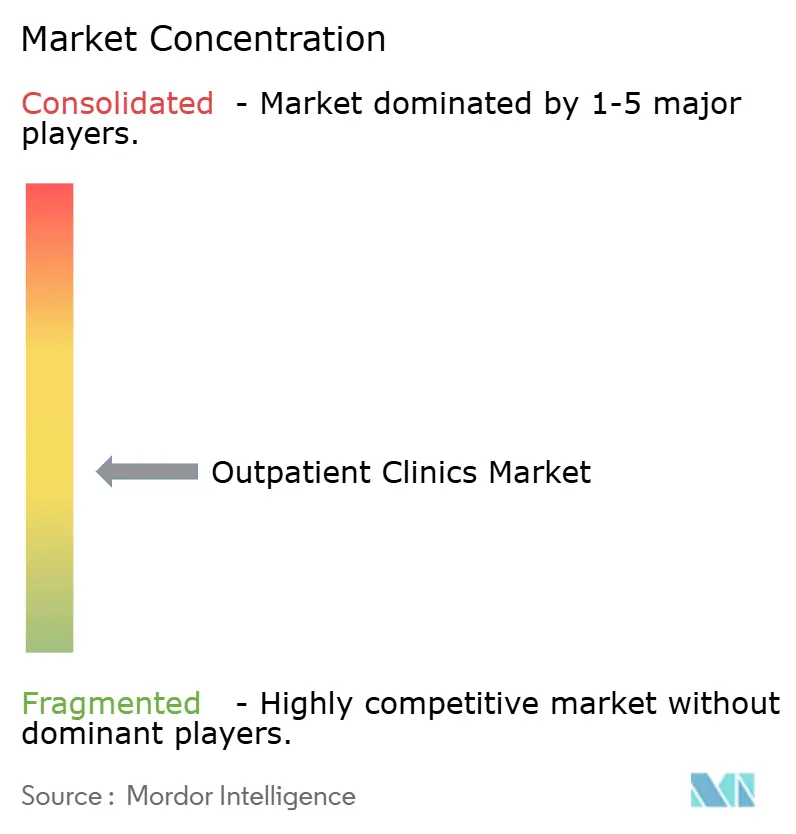
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des cliniques ambulatoires par Mordor Intelligence
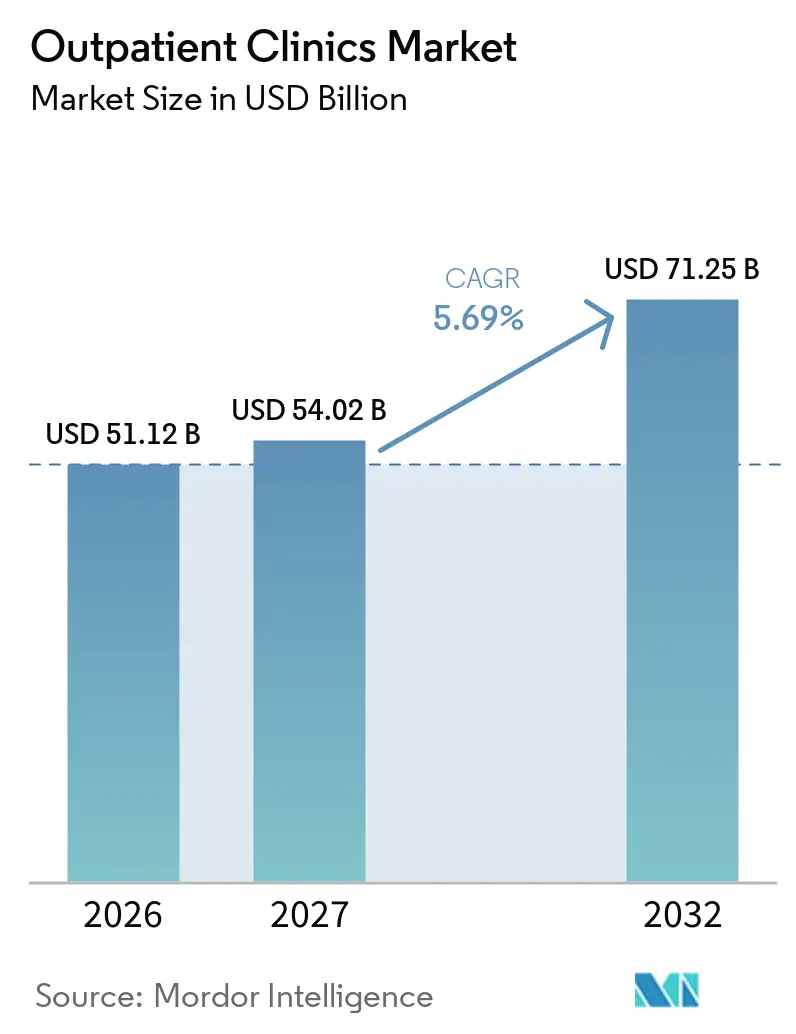
Le marché des cliniques ambulatoires devrait passer de 51,12 milliards USD en 2026 à 54,02 milliards USD en 2027, puis atteindre 71,25 milliards USD d'ici 2032, enregistrant un CAGR de 5,69 % au cours de la période de prévision (2027-2032). La prestation de soins se déplace vers les cliniques, car les systèmes de santé, les payeurs et les patients favorisent de plus en plus les traitements ne nécessitant pas d'hospitalisation. Vizient prévoit une hausse de 18 % des volumes ambulatoires adultes au cours de la prochaine décennie, contre 5 % pour les sorties d'hospitalisation, ce qui soutient l'investissement continu dans les capacités ambulatoires. La gestion des maladies chroniques donne également aux cliniques un contact répété avec les patients et soutient les visites régulières de diagnostic, de spécialiste et de suivi. Le marché des cliniques ambulatoires devient plus concurrentiel, car les systèmes de santé, les groupes de médecins et les investisseurs recherchent une couverture locale plus large, le contrôle des orientations et un accès plus coordonné aux patients. Les opérateurs disposant de personnel clinique, d'un soutien numérique et de processus d'autorisation efficaces sont mieux placés pour convertir la demande croissante en capacité de rendez-vous utilisable.
Points clés du rapport
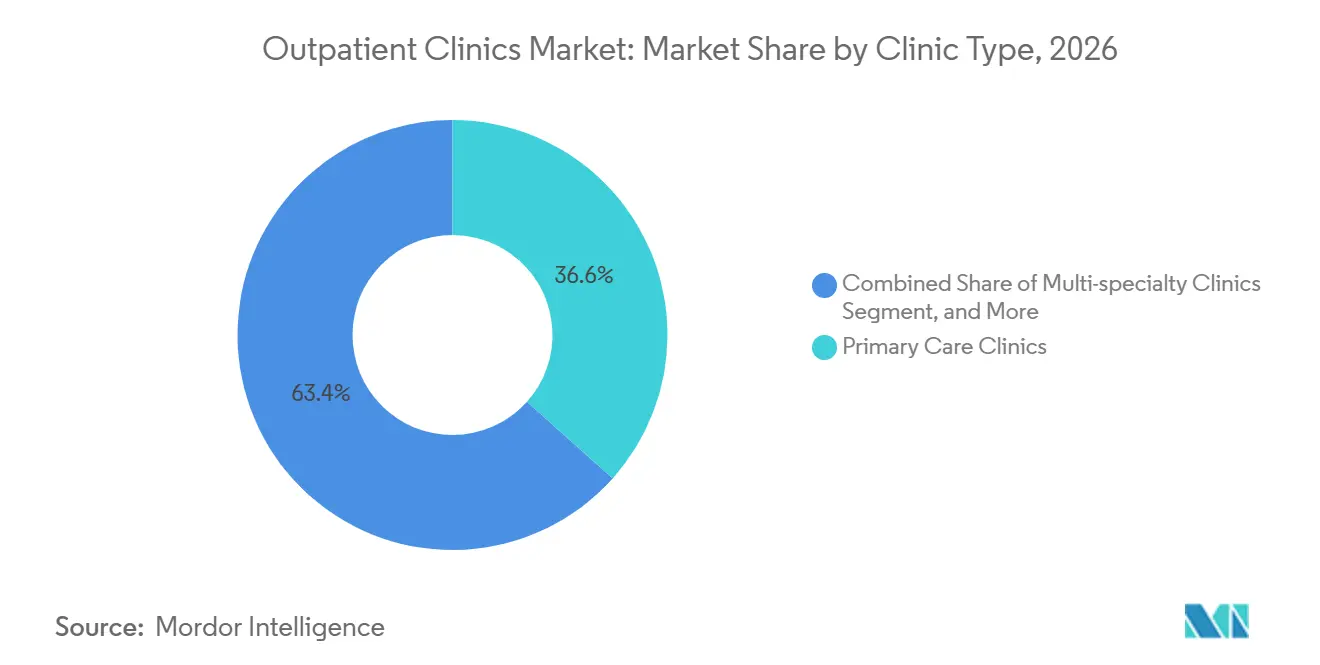
- Par type de clinique, les cliniques de soins primaires détenaient 36,62 % de la part du marché des cliniques ambulatoires en 2026, tandis que les cliniques multi-spécialités devraient se développer à un CAGR de 6,25 % jusqu'en 2032.
- Par spécialité, la médecine interne et la médecine de famille représentaient 26,72 % de la part du marché des cliniques ambulatoires en 2026, tandis que l'oncologie devrait croître à un CAGR de 6,83 % jusqu'en 2032.
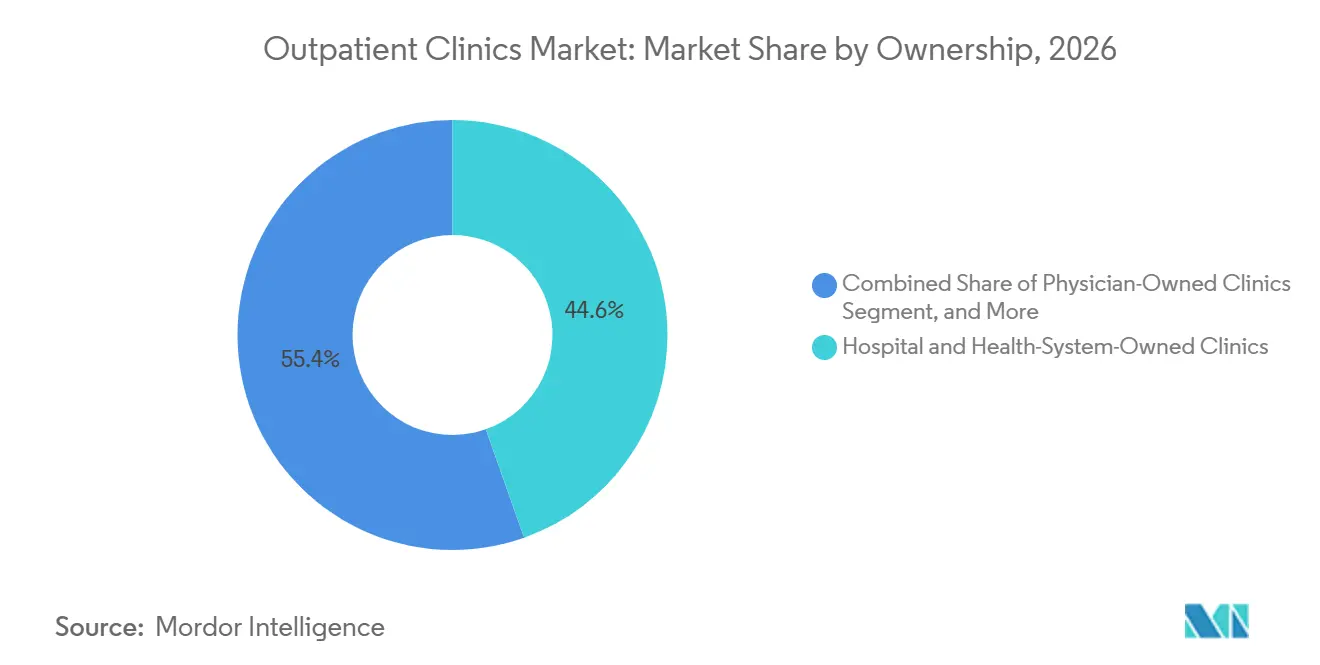
- Par propriété, les cliniques appartenant à des hôpitaux et à des systèmes de santé détenaient 44,59 % de la part du marché des cliniques ambulatoires en 2026, tandis que les cliniques appartenant à des médecins devraient croître à un CAGR de 7,21 % jusqu'en 2032.
- Par type de service, les services de diagnostic et de surveillance représentaient 42,91 % de la taille du marché des cliniques ambulatoires en 2026, tandis que la consultation spécialisée et la gestion médicale devraient se développer à un CAGR de 7,69 % jusqu'en 2032.
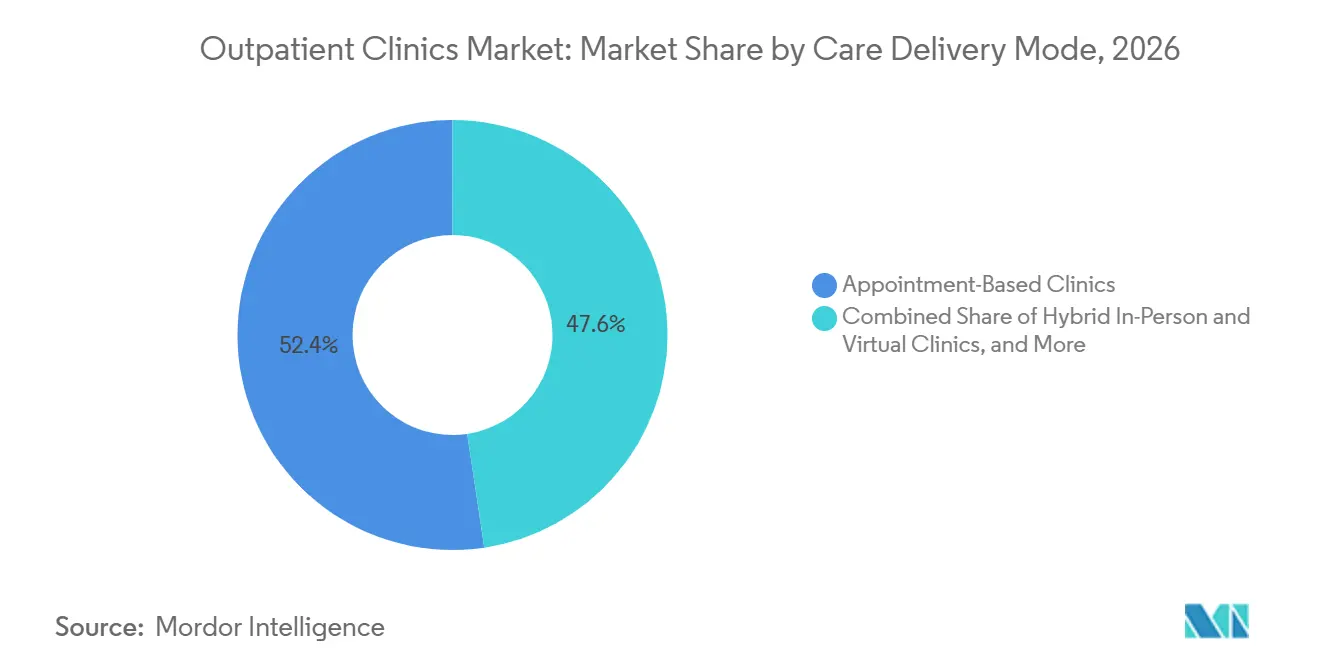
- Par mode de prestation de soins, les cliniques sur rendez-vous détenaient 52,36 % de la part du marché des cliniques ambulatoires en 2026, tandis que les cliniques hybrides en présentiel et virtuelles devraient croître à un CAGR de 8,14 % jusqu'en 2032.
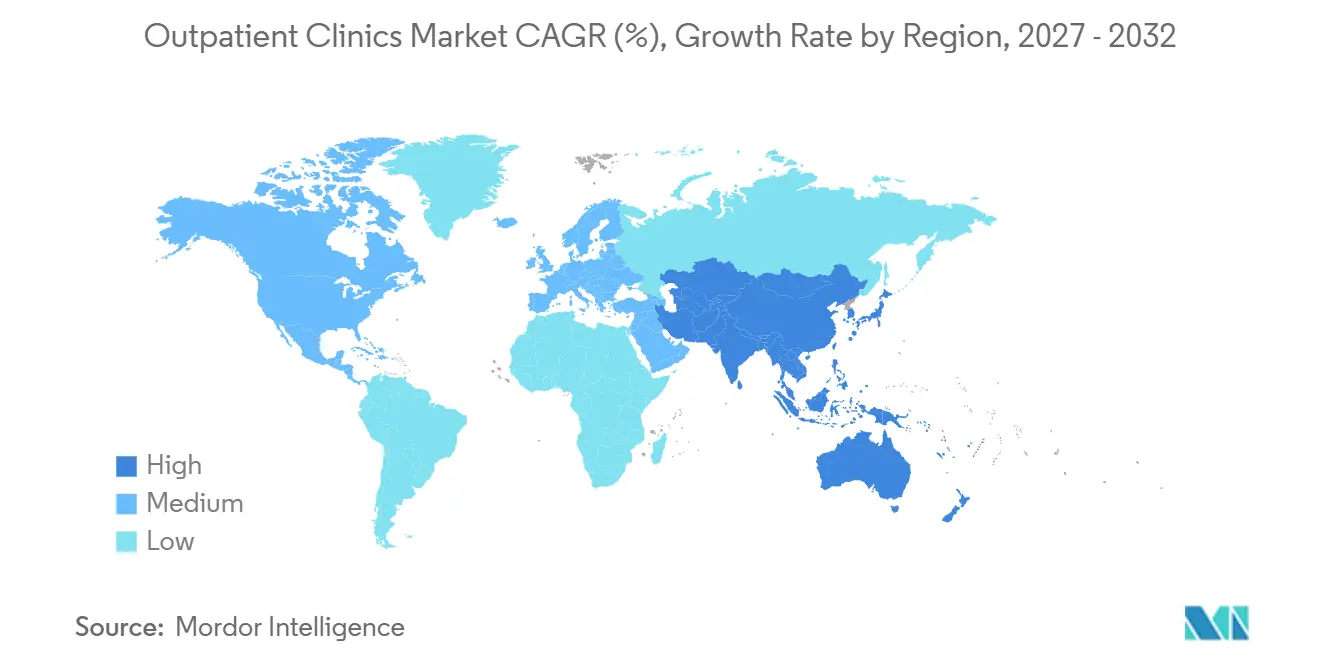
- Par géographie, l'Amérique du Nord détenait 39,48 % de la part du marché des cliniques ambulatoires en 2026, tandis que l'Asie-Pacifique devrait croître à un CAGR de 8,58 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Prévalence croissante des maladies chroniques et de la multimorbidité | +1.5% | Mondial | Long terme (≥ 4 ans) |
| Passage des soins hospitaliers aux soins ambulatoires et aux soins en journée | +1.2% | Amérique du Nord et UE, extension vers l'APAC | Moyen terme (2-4 ans) |
| Expansion des réseaux de cliniques et décentralisation de l'infrastructure de santé | +0.8% | APAC en priorité, Amérique du Nord en secondaire | Moyen terme (2-4 ans) |
| Adoption de la santé numérique, de la télésanté et de la surveillance à distance | +0.7% | Amérique du Nord, UE, APAC | Moyen terme (2-4 ans) |
| Migration des procédures rendue possible par les technologies mini-invasives | +0.6% | Amérique du Nord et UE | Long terme (≥ 4 ans) |
| Modèles de soins hybrides ASC-OBL et dirigés par des médecins | +0.4% | Amérique du Nord | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Prévalence croissante des maladies chroniques et de la multimorbidité
Le marché des cliniques ambulatoires bénéficie du besoin de soins récurrents chez les patients atteints de maladies chroniques. Les CDC indiquent que les maladies chroniques et les maladies chroniques multiples restent fréquentes chez les adultes aux États-Unis, renforçant le besoin de soins primaires, de suivi spécialisé, de surveillance diagnostique et de gestion médicamenteuse.[1] Les patients présentant plus d'une affection nécessitent des soins coordonnés entre les services plutôt que des visites aiguës isolées. Cela modifie la demande en cliniques, car la surveillance de routine, les orientations et les ajustements de traitement peuvent être assurés sans hospitalisation. Les prestataires qui organisent des plans de soins autour des affections à long terme peuvent utiliser chaque consultation pour coordonner les examens, le suivi et l'accès aux spécialistes. Le marché des cliniques ambulatoires dispose donc d'une base de demande durable, moins dépendante des maladies occasionnelles ou des procédures électives.
Passage des soins hospitaliers aux soins ambulatoires et aux soins en journée
Le passage de l'hospitalisation aux soins en journée élargit l'éventail des procédures que les cliniques peuvent prendre en charge. Les données de l'OCDE montrent que la chirurgie ambulatoire représente 90 % ou plus des procédures de cataracte dans la plupart des pays membres.[2] Une étude JACC de 2025 a projeté une croissance de 15 % des volumes cardiovasculaires en centre de chirurgie ambulatoire entre 2023 et 2028, montrant que la migration s'étend également aux spécialités à plus haute acuité.[3] Le CMS a élargi sa liste de procédures couvertes pour les centres de chirurgie ambulatoire dans sa règle de paiement 2025, ce qui soutient le mouvement continu vers des environnements à moindre coût. Les cliniques ont besoin de dispositifs fiables de triage, de récupération, d'orientation et de transfert d'urgence à mesure que la complexité des procédures augmente. Cela favorise les organisations capables d'intégrer des protocoles cliniques avec les hôpitaux voisins et les réseaux de spécialistes.
Expansion des réseaux de cliniques et décentralisation de l'infrastructure de santé
L'expansion des réseaux transforme le marché des cliniques ambulatoires, passant d'un ensemble de pratiques individuelles à des systèmes locaux coordonnés. Les systèmes de santé ajoutent des sites pour rendre l'accès plus pratique et orienter les patients vers leurs réseaux de soins plus larges. Aledade a déclaré avoir ajouté plus de 500 cabinets pour 2025, soulignant l'importance de l'échelle dans les dispositifs de soins primaires basés sur la valeur. Les réseaux plus importants peuvent rapprocher les diagnostics, les consultations spécialisées, les soins de routine et le soutien à la planification des patients. Ce modèle peut améliorer la continuité des orientations, car moins de services sont gérés en dehors du réseau. Il peut également exercer une pression sur les cliniques indépendantes plus petites qui ne disposent pas de relations comparables avec les payeurs, de technologie ou de capacité administrative.
Adoption de la santé numérique, de la télésanté et de la surveillance à distance
Les outils numériques ajoutent une couche de soins entre les rendez-vous en clinique plutôt que de remplacer les soins en clinique. L'American Medical Association a rapporté que 71,4 % des médecins américains utilisaient la télésanté chaque semaine dans ses données d'enquête 2024 publiées en 2025.[4] Une revue JMIR de 2025 a constaté que les outils d'évaluation à distance amélioraient les résultats cliniques et réduisaient les contacts de soins de santé non planifiés. Les cliniques peuvent utiliser la surveillance à distance pour identifier les changements plus tôt et orienter les patients vers le service en présentiel approprié. Le suivi virtuel peut également réduire les rendez-vous manqués et soutenir les plans de soins pour les patients ayant des difficultés de mobilité ou de déplacement. Le marché des cliniques ambulatoires est susceptible de récompenser les opérateurs qui rendent le contact numérique pratique pour les cliniciens et facile pour les patients. Les offres numériques doivent encore répondre aux exigences de confidentialité, de documentation clinique et d'orientation afin d'améliorer le flux de travail plutôt que de créer des parcours de soins séparés.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Pénurie de professionnels de santé et épuisement professionnel des cliniciens | -0.7% | Mondial, concentré en Amérique du Nord et dans l'UE | Long terme (≥ 4 ans) |
| Remboursement, autorisation préalable et pression sur les paiements selon le lieu de soins | -0.6% | Amérique du Nord en priorité, UE en secondaire | Moyen terme (2-4 ans) |
| Exposition à la cybersécurité et interopérabilité fragmentée | -0.4% | Mondial | Moyen terme (2-4 ans) |
| Coûts immobiliers urbains et de création de cliniques | -0.3% | Amérique du Nord, UE, centres urbains APAC | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Pénurie de professionnels de santé et épuisement professionnel des cliniciens
Les contraintes liées aux effectifs limitent la rapidité avec laquelle les prestataires ambulatoires peuvent convertir la demande en rendez-vous. La HRSA prévoit une pénurie de 141 160 équivalents temps plein de médecins d'ici 2038, tandis que 92 millions d'Américains se trouvaient dans des zones de pénurie de professionnels de santé en soins primaires en décembre 2025. Une étude JAMA Internal Medicine de 2025 a révélé que les médecins travaillant avec des équipes incomplètes plus d'un quart du temps présentaient un épuisement professionnel plus élevé que ceux disposant d'équipes suffisamment dotées en personnel. Les pénuries de personnel peuvent allonger les délais d'attente, réduire le nombre de rendez-vous et rendre les plans d'expansion plus difficiles à exécuter. Les cliniques répondent par des soins en équipe, un travail numérique de pré-visite et un soutien à la documentation. Ces mesures peuvent protéger le temps clinique, mais elles nécessitent des investissements et une mise en œuvre soigneuse.
Remboursement, autorisation préalable et pression sur les paiements selon le lieu de soins
L'administration des paiements peut retarder les soins et absorber le temps dont les cliniques ont besoin pour les patients. L'AMA a rapporté que 93 % des médecins ont déclaré que l'autorisation préalable retardait les soins nécessaires dans son enquête 2025. Johns Hopkins Medicine a également rapporté en 2025 que des médecins avaient observé des événements indésirables graves associés aux délais d'autorisation. Les médecins ont complété en moyenne 39 demandes d'autorisation par semaine, utilisant 13 heures de temps du personnel, selon les données de l'AMA fournies. Les différences de paiement entre les environnements de soins peuvent également modifier le cas financier d'une procédure lorsqu'elle quitte un service hospitalier. Les systèmes intégrés plus importants peuvent répartir ces pressions administratives et de paiement sur une base de services plus large. Les cliniques indépendantes disposent de moins de ressources pour absorber les refus, le travail de documentation ou les changements de remboursement.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de clinique :
les soins primaires maintiennent leur rôle de premier plan tandis que les cliniques multi-spécialités se développentLes cliniques de soins primaires détenaient 36,62 % de la part du marché des cliniques ambulatoires en 2026. Leur position repose sur leur rôle de point de contact régulier pour la prévention, le diagnostic, la révision des médicaments et la gestion des affections à long terme. Les prestataires de soins primaires peuvent coordonner les orientations et les examens avant qu'un patient nécessite un traitement plus complexe. Ce rôle devient plus important lorsque les patients présentent plusieurs affections et ont besoin de soins dans plusieurs spécialités. Les formats liés à la vente au détail élargissent également l'accès aux soins de routine. CVS Health a déclaré que MinuteClinic comptait plus de 1 000 sites aux États-Unis et que plus de 65 % proposaient des soins primaires pour adultes via des affiliations avec des systèmes de santé en 2025. Ces liens permettent aux points d'accès de vente au détail de connecter les patients à des réseaux d'orientation plus larges. Le format peut aider les patients à trouver un point d'entrée de routine, bien que sa portée clinique reste différente de celle d'un cabinet médical complet.
Les cliniques multi-spécialités devraient croître à un CAGR de 6,25 % jusqu'en 2032. Elles regroupent des services tels que la cardiologie, l'orthopédie, l'oncologie, les diagnostics et les soins de suivi dans un environnement ambulatoire partagé. Cela peut réduire les délais entre l'orientation, les examens et la consultation spécialisée. Cela donne également aux systèmes de santé un moyen pratique de fidéliser les patients au sein d'un réseau de soins organisé. Vizient décrit la refonte ambulatoire comme un élément central pour répondre à l'évolution des besoins en volume et en accès. Le modèle peut être plus pratique pour les patients qui devraient autrement se déplacer vers plusieurs sites. Il nécessite une base de personnel plus large et une planification cohérente, ce qui peut être difficile dans les zones de pénurie. Les prestataires de soins primaires et multi-spécialités répondent donc à des besoins différents, mais tous deux sont au cœur du marché des cliniques ambulatoires.

Par spécialité :
la médecine interne et la médecine de famille génèrent du volume tandis que l'oncologie progresseLa médecine interne et la médecine de famille représentaient 26,72 % de la taille du marché des cliniques ambulatoires en 2026. Ces spécialités assurent une grande partie des soins de routine nécessaires pour les maladies chroniques, les services préventifs, les orientations et la surveillance médicamenteuse. Leurs relations avec les patients s'étendent souvent sur de nombreuses années, ce qui rend la continuité importante pour les résultats cliniques et la planification opérationnelle. Les équipes de soins primaires identifient également quand un patient a besoin d'imagerie, d'analyses de laboratoire, d'une évaluation spécialisée ou d'une intervention urgente. Cela crée une demande stable pour les services ambulatoires connexes. Les données 2025 des CDC sur les maladies chroniques multiples soutiennent le besoin de soins primaires coordonnés plutôt que d'épisodes de traitement isolés. Les prestataires disposant de solides voies d'orientation peuvent faciliter cette coordination pour les patients. Le défi permanent est de maintenir l'accès aux rendez-vous lorsque la disponibilité des médecins et du personnel de soutien est limitée.
L'oncologie devrait croître à un CAGR de 6,83 % jusqu'en 2032. Des services oncologiques plus complexes sont organisés dans des environnements ambulatoires, notamment la perfusion, la consultation spécialisée, la surveillance et le suivi. Les données fournies ont identifié 7 produits CAR-T approuvés par la FDA et une utilisation croissante des anticorps bispécifiques dans les soins de perfusion ambulatoires. Ce changement accroît l'importance de la préparation des cliniques plutôt que de simplement ajouter des fauteuils de perfusion. Les prestataires ont besoin d'un soutien pharmaceutique spécialisé, d'équipes cliniques formées, de processus d'escalade et de liens avec les soins hospitaliers. City of Hope a ouvert Hope Plaza en 2025, un établissement d'oncologie ambulatoire de 400 millions USD avec 110 espaces de perfusion et 84 salles d'examen. Le centre a été conçu pour soutenir une augmentation de 69 % des consultations ambulatoires, illustrant le niveau d'investissement dirigé vers l'oncologie ambulatoire. Les cliniques d'oncologie qui développent tôt des capacités de sécurité et de triage peuvent répondre plus efficacement à mesure que les parcours de traitement continuent de se déplacer au-delà des environnements hospitaliers.
Par propriété :
les cliniques des systèmes de santé sont en tête tandis que les cliniques appartenant à des médecins croissent plus viteLes cliniques appartenant à des hôpitaux et à des systèmes de santé représentaient 44,59 % de la taille du marché des cliniques ambulatoires en 2026. Leur échelle leur donne accès aux ressources hospitalières, aux réseaux de spécialistes, aux marques reconnues et aux relations établies avec les payeurs. Les cliniques peuvent utiliser ces connexions pour coordonner les transferts, l'imagerie, la chirurgie et les soins de suivi. Le GAO a noté en 2025 qu'au moins 47 % des médecins américains étaient affiliés à des systèmes hospitaliers en 2024. Ce modèle de propriété peut faciliter les transitions de soins lorsqu'un patient nécessite des services hospitaliers. Il peut également renforcer la concentration locale lorsqu'un grand système contrôle plusieurs points d'accès. L'OCDE a averti que les autorités de la concurrence dans les pays membres examinent la consolidation et la financiarisation ambulatoires. L'examen réglementaire est donc une considération importante pour les organisations qui utilisent des acquisitions pour développer leurs réseaux de cliniques.
Les cliniques appartenant à des médecins devraient se développer à un CAGR de 7,21 % jusqu'en 2032. Le format peut donner aux médecins un rôle plus fort dans la conception des services, l'expérience des patients et les décisions opérationnelles cliniques. Il peut être particulièrement pertinent lorsque des spécialistes souhaitent maintenir un lien plus étroit avec les soins procéduraux et de suivi. Les groupes de médecins peuvent également choisir des coentreprises lorsqu'ils ont besoin de capital, d'un soutien administratif ou d'un accès à un partenaire hospitalier. Le modèle n'est pas exempt de pression de consolidation, car des transitions de propriété peuvent survenir lorsque des opérateurs plus importants offrent une échelle ou une voie de sortie. Les cliniques indépendantes ont encore besoin de contrats avec les payeurs, de contrôles de cybersécurité, de personnel et de technologie pouvant rivaliser avec des concurrents plus importants. Leur avantage réside souvent dans la concentration clinique et la réactivité locale, et non dans la capacité à reproduire toutes les fonctions d'un système de santé. Le marché des cliniques ambulatoires peut donc soutenir à la fois la propriété institutionnelle et celle dirigée par des médecins lorsque chaque modèle bénéficie d'un soutien opérationnel clair.
Par type de service :
les services de diagnostic sont en tête tandis que la gestion spécialisée prend de l'élanLes services de diagnostic et de surveillance représentaient 42,91 % de la part du marché des cliniques ambulatoires en 2026. L'imagerie, les analyses de laboratoire, les mesures de routine et le suivi à distance des biomarqueurs soutiennent la prise de décision dans de nombreuses spécialités. Ils sont fondamentaux pour la gestion des maladies chroniques, car les cliniciens ont besoin d'informations en temps opportun pour ajuster les traitements ou effectuer des orientations. Ces services soutiennent également les soins préventifs en identifiant les risques avant qu'une affection ne devienne aiguë. À mesure que les cliniques deviennent plus coordonnées, les diagnostics peuvent être planifiés en même temps que les consultations et les visites de suivi. Cela peut réduire les frictions pour les patients et améliorer la continuité des informations entre les équipes. Les outils d'évaluation à distance peuvent ajouter une autre source d'informations cliniquement utiles entre les visites. Les prestataires ont encore besoin d'un échange de données fiable et d'une responsabilité claire pour l'examen des résultats.
La consultation spécialisée et la gestion médicale devraient se développer à un CAGR de 7,69 % jusqu'en 2032. La croissance reflète le besoin d'un suivi structuré en oncologie, cardiologie, neurologie et dans d'autres domaines où les patients nécessitent une évaluation récurrente. Elle suit également le mouvement des procédures vers les environnements ambulatoires, car les patients ont encore besoin d'une évaluation avant et après le traitement. L'Association of Cancer Care Centers a décrit une initiative 2025 qui a augmenté le volume de patients de 14 % et réduit les délais d'attente de 13,7 % grâce à des changements dans le personnel ambulatoire et la coordination. Le résultat montre que la croissance des services dépend du flux de travail autant que de l'espace physique. Les cliniques peuvent développer la gestion spécialisée lorsque les tâches sont assignées aux membres appropriés de l'équipe de soins et que les voies d'escalade sont claires. Cela est particulièrement pertinent lorsque les effectifs médicaux ne peuvent pas croître aussi rapidement que la demande des patients.
Par mode de prestation de soins :
les soins sur rendez-vous sont en tête tandis que les modèles hybrides progressentLes cliniques sur rendez-vous détenaient 52,36 % de la part du marché des cliniques ambulatoires en 2026. Les visites programmées restent importantes pour les spécialistes, les diagnostics, la gestion des maladies chroniques et les plans de traitement nécessitant une préparation. Elles donnent aux cliniciens le temps d'examiner les dossiers, d'organiser les examens et de coordonner les orientations nécessaires. Les patients présentant des affections complexes bénéficient également d'un contact prévisible avec une équipe de soins qui connaît leur historique. Les modèles sur rendez-vous peuvent soutenir la continuité, mais ils nécessitent une planification accessible et un suivi fiable pour éviter les soins manqués. Les pénuries de personnel peuvent limiter le nombre de visites que les prestataires peuvent offrir en toute sécurité. Les opérateurs de cliniques doivent donc utiliser la capacité avec soin tout en protégeant le temps pour les patients qui ont besoin de consultations plus longues. Le modèle reste le format de prestation principal même si les patients attendent un accès plus flexible.
Les cliniques hybrides en présentiel et virtuelles devraient croître à un CAGR de 8,14 % jusqu'en 2032. Elles combinent des examens physiques, des procédures et des tests avec des bilans virtuels, des évaluations à distance et des communications numériques. Les données de télésanté de l'AMA montrent que l'utilisation hebdomadaire par les médecins est devenue une partie établie de la prestation de soins. Les soins hybrides peuvent aider les cliniques à maintenir le contact avec les patients entre les rendez-vous et à les orienter vers des soins en présentiel si nécessaire. Ils peuvent également réduire les déplacements évitables pour les discussions de routine ou la surveillance. Le modèle fonctionne mieux lorsque les interactions virtuelles sont liées aux mêmes dossiers cliniques, au même système de planification et aux mêmes processus d'orientation utilisés par la clinique physique. Les opérateurs qui traitent les soins virtuels comme un service séparé peuvent perdre les avantages de coordination qui rendent les soins hybrides utiles. Le marché des cliniques ambulatoires évolue vers des modèles de soins connectés, mais les cliniques en présentiel restent essentielles pour les procédures et de nombreuses consultations à plus haute acuité.
Analyse géographique
Amérique du Nord
L'Amérique du Nord détenait 39,48 % de la part du marché des cliniques ambulatoires en 2026. La région bénéficie d'un environnement de payeurs qui soutient les soins dans des environnements à moindre acuité lorsque cela est cliniquement approprié. Sa lourde charge de maladies chroniques soutient également la demande de soins primaires, de diagnostics, de suivi spécialisé et de consultations répétées. La politique du CMS façonne l'investissement dans les cliniques, car les règles de procédures couvertes et les approches de paiement influencent l'endroit où les services peuvent être dispensés. Tenet a rapporté que USPI détenait des intérêts dans 535 centres de chirurgie ambulatoire et 25 hôpitaux chirurgicaux dans 37 États au troisième trimestre 2026. CVS Health relie également des sites de soins primaires de vente au détail avec des affiliations à des systèmes de santé. Cleveland Clinic et Amazon One Medical ont ouvert un cabinet de soins primaires collaboratif dans le nord-est de l'Ohio en octobre 2025, combinant l'accès à la planification avec des orientations vers des spécialistes et des services de laboratoire. Ces exemples montrent comment l'accès aux soins, les réseaux d'orientation et la stratégie de lieu de soins deviennent plus interconnectés. Les lacunes en matière de personnel et l'autorisation préalable restent des contraintes pratiques sur la rapidité avec laquelle les prestataires peuvent ajouter des capacités.
Asie-Pacifique
L'Asie-Pacifique devrait croître à un CAGR de 8,58 % jusqu'en 2032. La croissance est soutenue par un investissement accru dans les soins décentralisés, une couverture d'assurance croissante et une demande de soins plus proches des patients. La région comprend des systèmes de santé diversifiés, de sorte que la croissance des cliniques variera selon le financement local, l'offre de main-d'œuvre et le développement urbain. La Mission numérique de santé Ayushman Bharat de l'Inde fournit un cadre de santé numérique qui soutient les dossiers de santé, la télémédecine et la prestation de soins connectés. Cette influence réglementaire peut aider les prestataires à construire des réseaux qui combinent des cliniques locales avec un accès numérique aux patients. Apollo Hospitals a annoncé des plans d'expansion en 2025 comprenant de nouvelles capacités et des investissements dans son réseau de prestation. Le marché des cliniques ambulatoires dans cette région peut bénéficier lorsque l'infrastructure numérique réduit la difficulté de connecter les patients, les cliniciens, les diagnostics et les orientations. Les prestataires doivent encore s'adapter aux grandes différences d'accessibilité financière et de capacité clinique locale.
Europe, Moyen-Orient, Afrique et Amérique du Sud
NHS England commissionne des centres de diagnostic communautaires pour soulager la pression sur les listes d'attente hospitalières et rendre les examens plus accessibles. Les données de l'OCDE montrent que la chirurgie ambulatoire a une large portée dans les pays membres, tandis que les règles de paiement nationales influencent encore le rythme d'adoption. En Europe, le mouvement vers les soins en journée crée de la place pour l'investissement dans les cliniques où les procédures peuvent être réalisées en toute sécurité en dehors des établissements hospitaliers. L'examen de la concurrence est également pertinent là où les plateformes ambulatoires consolident la capacité de services locaux. Les systèmes de santé du Conseil de coopération du Golfe construisent des réseaux ambulatoires intégrés dans le cadre de programmes nationaux de développement de la santé. Les prestataires sud-américains peuvent bénéficier de la demande des assurés privés, bien que les décisions d'investissement puissent être sensibles aux conditions de financement locales. Dans ces géographies, l'opportunité pratique est d'aligner la capacité des cliniques avec la politique de paiement, la disponibilité de la main-d'œuvre et l'infrastructure d'orientation. Le marché des cliniques ambulatoires ne se développe pas au même rythme partout, mais la direction commune est vers des soins plus accessibles qu'un modèle centré sur l'hôpital.
Paysage concurrentiel
Le marché des cliniques ambulatoires est modérément fragmenté au niveau des opérateurs locaux, tandis que la propriété devient plus concentrée. Les grands systèmes de santé peuvent combiner des cliniques avec des hôpitaux, des spécialistes, des services de diagnostic et des contrats avec les payeurs. USPI de Tenet a rapporté une croissance du chiffre d'affaires à périmètre constant de 4,5 % au troisième trimestre 2026 et un EBITDA ajusté de 537 millions USD. Sa stratégie comprend des procédures à haute acuité telles que les remplacements articulaires, les procédures rachidiennes et l'urologie assistée par robot. La société a également rapporté des intérêts dans 535 centres de chirurgie ambulatoire et 25 hôpitaux chirurgicaux, démontrant l'échelle disponible pour une plateforme ambulatoire établie. Ces réseaux peuvent standardiser les processus opérationnels tout en utilisant les liens hospitaliers pour l'escalade à plus haute acuité. L'effet est une concurrence plus forte pour les prestataires indépendants dans les marchés locaux attractifs.
L'activité d'acquisition façonne également le paysage concurrentiel. Surgery Partners a annoncé en octobre 2026 que HealthSpan Partners, une filiale de Bon Secours Mercy Health, avait accepté d'acquérir la société dans le cadre d'une transaction entièrement en numéraire avec une valeur d'entreprise de 5,7 milliards USD. La transaction ajouterait plus de 200 centres de chirurgie ambulatoire, hôpitaux chirurgicaux et cabinets médicaux dans 30 États, sous réserve des approbations des actionnaires et des autorités réglementaires. L'opération montre que les systèmes de santé à but non lucratif recherchent l'échelle ambulatoire comme actif stratégique. Elle montre également pourquoi les opérateurs de cliniques disposant d'installations établies et de relations avec les médecins peuvent être des cibles d'acquisition précieuses. Les autorités de la concurrence peuvent évaluer ces combinaisons là où elles affectent le choix local, l'accès ou les prix. L'examen réglementaire restera donc pertinent pour les stratégies basées sur des acquisitions locales répétées.
La technologie, la conception des services et les partenariats sont d'autres points de concurrence. CVS Health utilise les sites MinuteClinic et les affiliations avec des systèmes de santé pour élargir l'accès aux soins primaires pour adultes. Cleveland Clinic et Amazon One Medical ont utilisé un modèle de cabinet collaboratif pour connecter un point d'accès aux soins primaires avec un réseau d'orientation spécialisée établi. City of Hope a investi dans un établissement d'oncologie ambulatoire dédié pour développer la capacité de perfusion et de recherche clinique. Ces mouvements montrent que l'avantage concurrentiel peut provenir de l'accès, de la coordination des orientations, d'une capacité clinique spécialisée, ou d'une combinaison des 3. Les cliniques indépendantes peuvent encore être compétitives grâce aux relations locales, aux spécialités ciblées et à un service patient réactif. Elles doivent gérer le personnel, les autorisations, la sécurité des données et les relations avec les payeurs sans la même échelle que les systèmes plus importants.
Leaders du secteur des cliniques ambulatoires
-
Apollo Hospitals Enterprise Limited
-
Cleveland Clinic
-
DaVita Inc.
-
HCA Healthcare Inc.
-
Mayo Clinic
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des cliniques ambulatoires Entreprises couvertes dans ce rapport
- Apollo Hospitals Enterprise Limited
- Cleveland Clinic
- Community Health Systems, Inc.
- CVS Health
- DaVita
- Fresenius Medical Care AG
- HCA Healthcare
- IHH Healthcare Berhad
- Kaiser Permanente
- Labcorp Holdings Inc.
- Mayo Clinic
- Narayana Health
- One Medical
- Quest Diagnostics
- Ramsay Health Care Limited
- SCA Health
- Surgery Partners Inc.
- Tenet Healthcare
- UnitedHealth Group Incorporated (Optum Health)
- Universal Health Services
Développements industriels récents dans Marché des cliniques ambulatoires
- Octobre 2026 : HealthSpan Partners, une filiale de Bon Secours Mercy Health, a accepté d'acquérir Surgery Partners, Inc. dans le cadre d'une transaction entièrement en numéraire évaluée à 5,7 milliards USD en valeur d'entreprise. La transaction couvre plus de 200 centres de chirurgie ambulatoire, hôpitaux chirurgicaux et cabinets médicaux dans 30 États, avec environ 5 000 médecins affiliés. La clôture est prévue au premier trimestre 2027, sous réserve des approbations réglementaires et des actionnaires.
- Mai 2025 : City of Hope a ouvert Hope Plaza à Duarte, en Californie. L'établissement d'oncologie ambulatoire de 400 millions USD comprend 110 espaces de perfusion, 84 salles d'examen et 22 espaces de perfusion dédiés à la recherche clinique. L'établissement vise une augmentation de 69 % des consultations ambulatoires dans le cadre d'une transformation du campus d'un milliard USD.
- Octobre 2025 : Amazon One Medical et Cleveland Clinic ont ouvert leur premier cabinet de soins primaires collaboratif dans le nord-est de l'Ohio. Le cabinet d'Avon, dans l'Ohio, combine un accès aux rendez-vous le jour même et le lendemain avec des orientations vers des spécialistes de Cleveland Clinic et des services de laboratoire sur site.
Portée du rapport mondial sur le marché des cliniques ambulatoires
Selon la portée du rapport, les cliniques ambulatoires sont des établissements de santé qui fournissent des services de diagnostic, de traitement, de consultation, de soins préventifs et de procédures médicales mineures à des patients ne nécessitant pas d'hospitalisation de nuit. Ces cliniques offrent un large éventail de services de soins primaires et spécialisés, permettant aux patients de recevoir des soins médicaux et de rentrer chez eux le même jour. Les cliniques ambulatoires jouent un rôle essentiel dans l'amélioration de l'accessibilité aux soins de santé, la réduction des coûts de traitement et le soutien à la gestion des maladies chroniques grâce aux soins de suivi de routine.
Le marché des cliniques ambulatoires est segmenté par type de clinique, spécialité, propriété, type de service, mode de prestation de soins et géographie. Par type de clinique, le marché est segmenté en cliniques de soins primaires, cliniques spécialisées, cliniques multi-spécialités, centres de santé communautaires, cliniques de vente au détail et autres. Par spécialité, le marché est segmenté en médecine interne et médecine de famille, cardiologie, orthopédie et soins musculo-squelettiques, gastroentérologie, ophtalmologie, obstétrique et gynécologie, pédiatrie, dermatologie, ORL, oncologie, neurologie et gestion de la douleur, et autres. Par propriété, le marché est segmenté en cliniques appartenant à des médecins, cliniques appartenant à des hôpitaux et à des systèmes de santé, cliniques appartenant à des entreprises et à des fonds de capital-investissement, cliniques publiques et gouvernementales, cliniques privées à but non lucratif, et autres. Par type de service, le marché est segmenté en soins primaires et préventifs, consultation spécialisée et gestion médicale, services de diagnostic et de surveillance, procédures mineures et soins des blessures, services chirurgicaux ambulatoires et interventionnels, services ambulatoires urgents et d'urgence, et autres. Par mode de prestation de soins, le marché est segmenté en cliniques de consultation sans rendez-vous, cliniques sur rendez-vous, cliniques hybrides en présentiel et virtuelles, et autres. Le segment géographique est en outre divisé en Amérique du Nord, Europe, Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud. Le rapport couvre également les tailles de marché estimées et les tendances pour 17 pays dans les principales régions du monde. Le rapport offre la taille du marché et les prévisions en valeur (USD) pour les segments ci-dessus.
Aperçu de la segmentation
| Cliniques de soins primaires |
| Cliniques spécialisées |
| Cliniques multi-spécialités |
| Centres de santé communautaires |
| Cliniques de vente au détail |
| Autres |
| Médecine interne et médecine de famille |
| Cardiologie |
| Orthopédie et soins musculo-squelettiques |
| Gastroentérologie |
| Ophtalmologie |
| Obstétrique et gynécologie |
| Pédiatrie |
| Dermatologie |
| ORL |
| Oncologie |
| Neurologie et gestion de la douleur |
| Autres |
| Cliniques appartenant à des médecins |
| Cliniques appartenant à des hôpitaux et à des systèmes de santé |
| Cliniques appartenant à des entreprises et à des fonds de capital-investissement |
| Cliniques publiques et gouvernementales |
| Cliniques privées à but non lucratif |
| Autres |
| Soins primaires et préventifs |
| Consultation spécialisée et gestion médicale |
| Services de diagnostic et de surveillance |
| Procédures mineures et soins des blessures |
| Services chirurgicaux ambulatoires et interventionnels |
| Services ambulatoires urgents et d'urgence |
| Autres |
| Cliniques de consultation sans rendez-vous |
| Cliniques sur rendez-vous |
| Cliniques hybrides en présentiel et virtuelles |
| Autres |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Australie | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | CCG |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud |
| Par type de clinique | Cliniques de soins primaires | |
| Cliniques spécialisées | ||
| Cliniques multi-spécialités | ||
| Centres de santé communautaires | ||
| Cliniques de vente au détail | ||
| Autres | ||
| Par spécialité | Médecine interne et médecine de famille | |
| Cardiologie | ||
| Orthopédie et soins musculo-squelettiques | ||
| Gastroentérologie | ||
| Ophtalmologie | ||
| Obstétrique et gynécologie | ||
| Pédiatrie | ||
| Dermatologie | ||
| ORL | ||
| Oncologie | ||
| Neurologie et gestion de la douleur | ||
| Autres | ||
| Par propriété | Cliniques appartenant à des médecins | |
| Cliniques appartenant à des hôpitaux et à des systèmes de santé | ||
| Cliniques appartenant à des entreprises et à des fonds de capital-investissement | ||
| Cliniques publiques et gouvernementales | ||
| Cliniques privées à but non lucratif | ||
| Autres | ||
| Par type de service | Soins primaires et préventifs | |
| Consultation spécialisée et gestion médicale | ||
| Services de diagnostic et de surveillance | ||
| Procédures mineures et soins des blessures | ||
| Services chirurgicaux ambulatoires et interventionnels | ||
| Services ambulatoires urgents et d'urgence | ||
| Autres | ||
| Par mode de prestation de soins | Cliniques de consultation sans rendez-vous | |
| Cliniques sur rendez-vous | ||
| Cliniques hybrides en présentiel et virtuelles | ||
| Autres | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Australie | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | CCG | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée des cliniques ambulatoires d'ici 2032 ?
Le marché des cliniques ambulatoires devrait atteindre 71,25 milliards USD d'ici 2032, contre 54,02 milliards USD en 2027, à un CAGR de 5,69 %.
Quel type de clinique détient la plus grande part en 2026 ?
Les cliniques de soins primaires sont en tête par type de clinique avec une part de 36,62 % en 2026.
Quelle spécialité ambulatoire devrait connaître la croissance la plus rapide ?
L'oncologie devrait croître à un CAGR de 6,83 % jusqu'en 2032, à mesure que davantage de services oncologiques se déplacent vers des environnements ambulatoires.
Pourquoi les réseaux de cliniques ambulatoires se développent-ils ?
Les réseaux se développent pour améliorer l'accès, fidéliser les orientations, coordonner les services et répondre au mouvement des soins hors des environnements hospitaliers.
Quel est le principal défi en matière de personnel pour les opérateurs de cliniques ?
La HRSA prévoit un déficit de 141 160 équivalents temps plein de médecins d'ici 2038, ce qui peut limiter la capacité de rendez-vous et l'expansion.
Quelle région devrait connaître la croissance la plus rapide jusqu'en 2032 ?
L'Asie-Pacifique devrait croître à un CAGR de 8,58 % jusqu'en 2032, soutenue par l'investissement dans les soins décentralisés et l'expansion de l'infrastructure de santé numérique.