
Tamaño y Participación del Mercado de Clínicas Ambulatorias
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
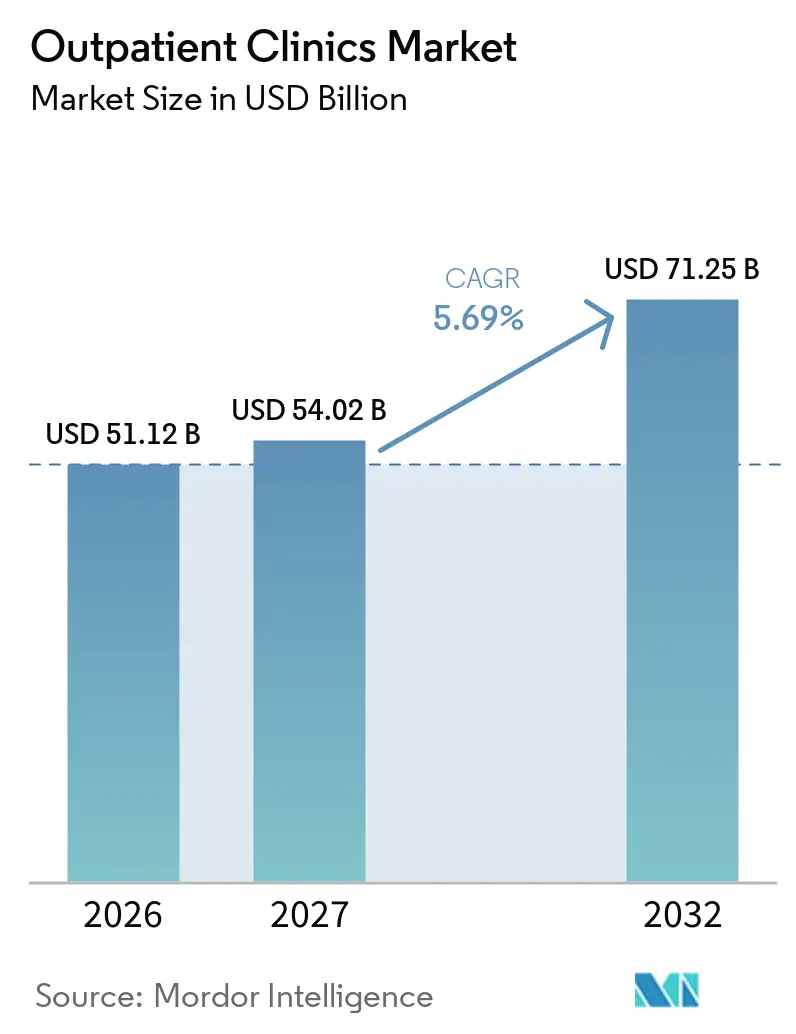
| Tamaño del Mercado (2027) | 54.02 Mil millones de dólares |
| Tamaño del Mercado (2032) | 71.25 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 5.69 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Clínicas Ambulatorias por Mordor Intelligence
Se espera que el mercado de clínicas ambulatorias aumente de 51,12 mil millones de USD en 2026 a 54,02 mil millones de USD en 2027 y alcance posteriormente los 71,25 mil millones de USD para 2032, registrando un CAGR del 5,69% durante el período de pronóstico (2027-2032). La prestación de atención se está desplazando hacia las clínicas porque los sistemas de salud, los pagadores y los pacientes favorecen cada vez más los tratamientos que no requieren hospitalización. Vizient prevé que los volúmenes ambulatorios de adultos aumenten un 18% durante la próxima década, en comparación con un crecimiento del 5% en los egresos hospitalarios, lo que respalda la inversión continua en capacidad ambulatoria. El manejo de enfermedades crónicas también proporciona a las clínicas un contacto recurrente con los pacientes y apoya las visitas regulares de diagnóstico, especialistas y seguimiento. El mercado de clínicas ambulatorias se está volviendo más competitivo a medida que los sistemas de salud, los grupos médicos y los inversores buscan una cobertura local más amplia, el control de derivaciones y un acceso más coordinado a los pacientes. Los operadores con personal clínico, soporte digital y procesos de autorización eficientes están mejor posicionados para convertir la creciente demanda en capacidad de citas disponibles.
Conclusiones Clave del Informe
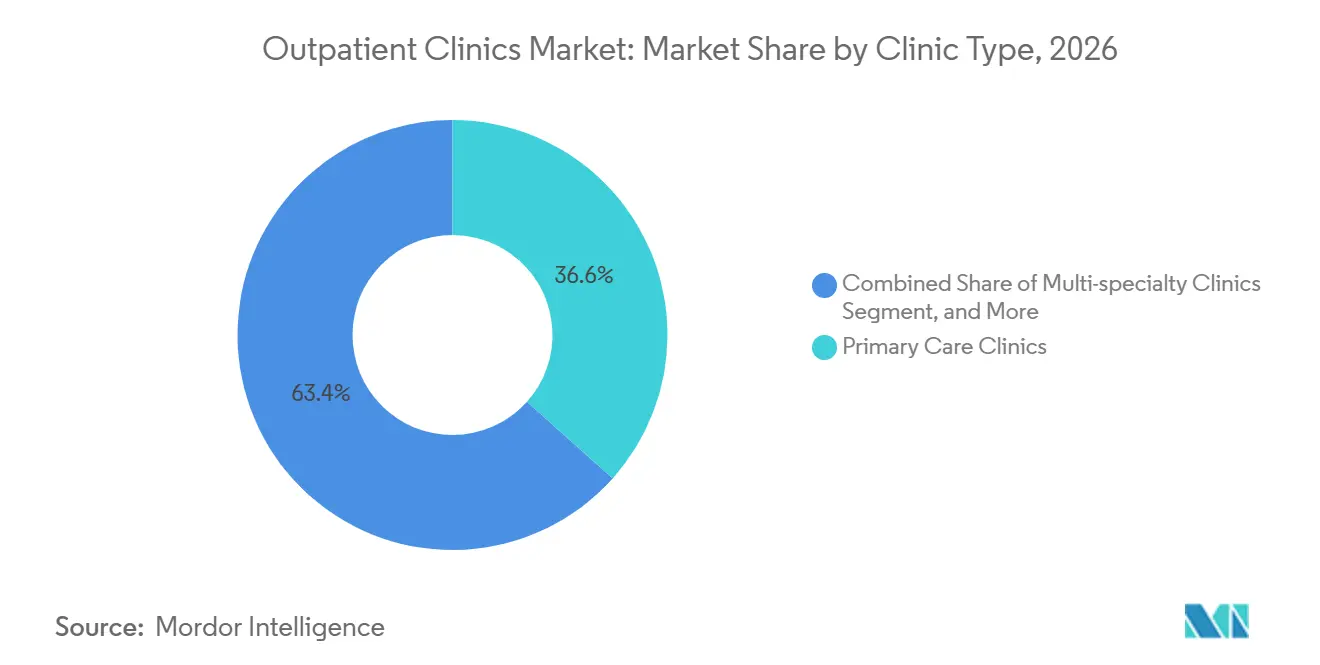
- Por tipo de clínica, las clínicas de atención primaria representaron el 36,62% de la participación del mercado de clínicas ambulatorias en 2026, mientras que se prevé que las clínicas multiespecialidad se expandan a un CAGR del 6,25% hasta 2032.
- Por especialidad, la medicina interna y la medicina familiar representaron el 26,72% de la participación del mercado de clínicas ambulatorias en 2026, mientras que se proyecta que la oncología crezca a un CAGR del 6,83% hasta 2032.
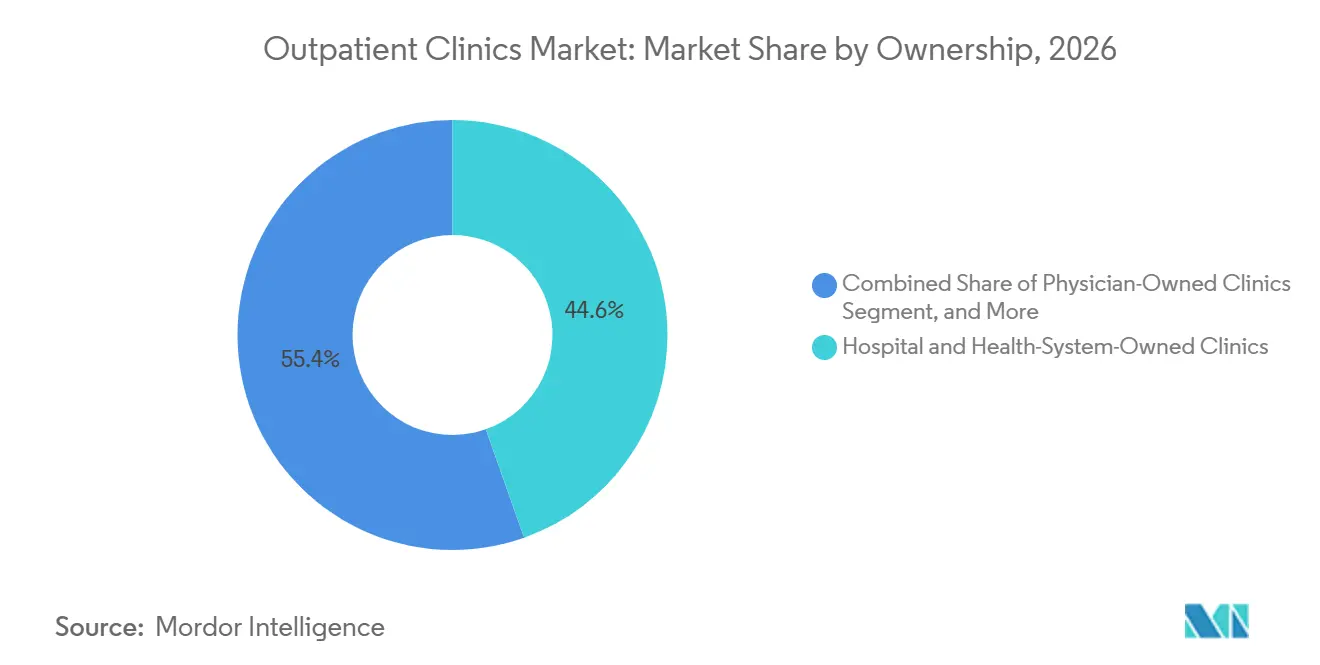
- Por propiedad, las clínicas de propiedad de hospitales y sistemas de salud representaron el 44,59% de la participación del mercado de clínicas ambulatorias en 2026, mientras que se prevé que las clínicas de propiedad médica crezcan a un CAGR del 7,21% hasta 2032.
- Por tipo de servicio, los servicios de diagnóstico y monitoreo representaron el 42,91% del tamaño del mercado de clínicas ambulatorias en 2026, mientras que se proyecta que la consulta especializada y el manejo médico se expandan a un CAGR del 7,69% hasta 2032.
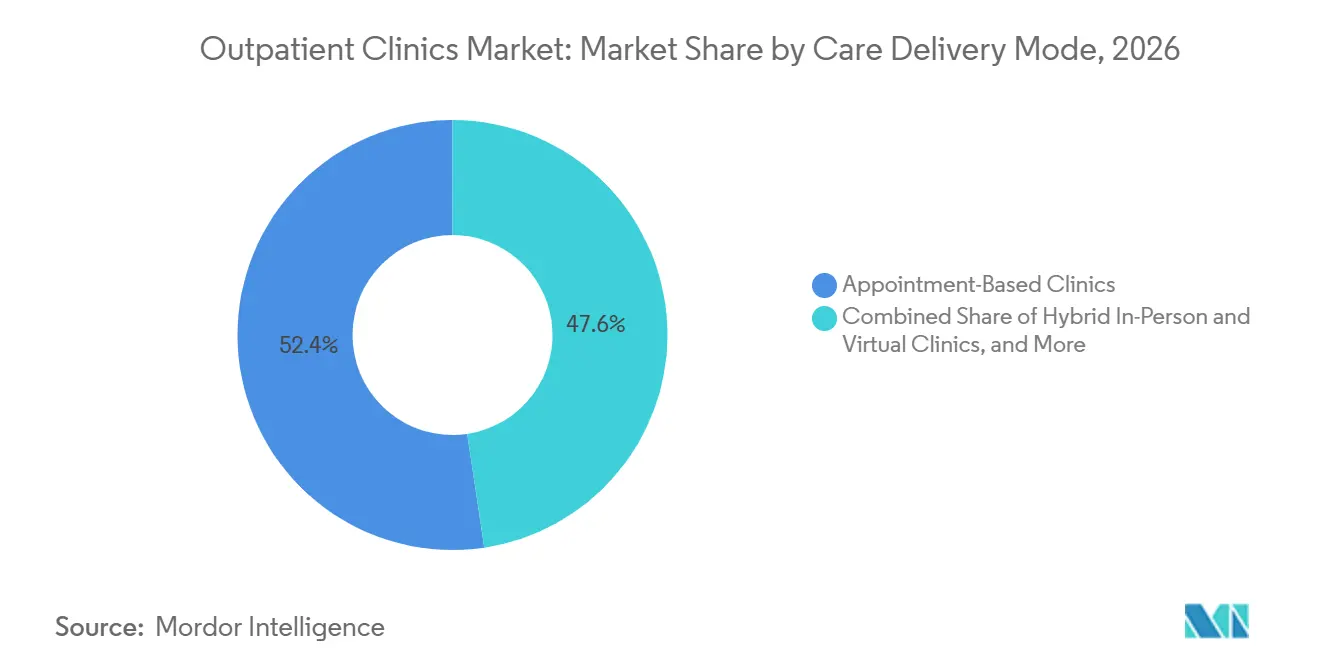
- Por modo de prestación de atención, las clínicas con cita previa representaron el 52,36% de la participación del mercado de clínicas ambulatorias en 2026, mientras que se prevé que las clínicas híbridas presenciales y virtuales crezcan a un CAGR del 8,14% hasta 2032.
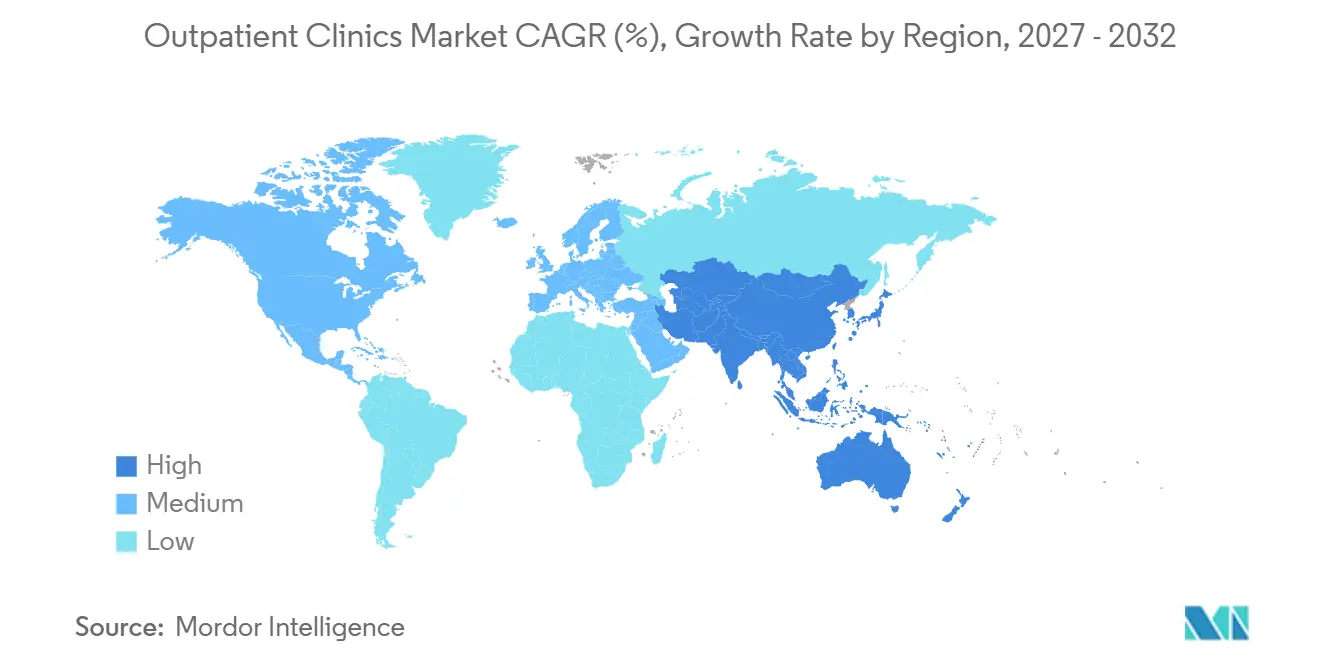
- Por geografía, América del Norte representó el 39,48% de la participación del mercado de clínicas ambulatorias en 2026, mientras que se proyecta que Asia-Pacífico crezca a un CAGR del 8,58% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente Prevalencia de Enfermedades Crónicas y Multimorbilidad | +1.5% | Global | Largo plazo (≥ 4 años) |
| Cambio de la Atención Hospitalaria a la Ambulatoria y de Mismo Día | +1.2% | América del Norte y UE, con extensión a APAC | Mediano plazo (2-4 años) |
| Expansión de Redes de Clínicas e Infraestructura Sanitaria Descentralizada | +0.8% | APAC como núcleo, América del Norte como secundario | Mediano plazo (2-4 años) |
| Adopción de Salud Digital, Telesalud y Monitoreo Remoto | +0.7% | América del Norte, UE, APAC | Mediano plazo (2-4 años) |
| Migración de Procedimientos Habilitada por Tecnologías Mínimamente Invasivas | +0.6% | América del Norte y UE | Largo plazo (≥ 4 años) |
| Modelos Híbridos de Centro Quirúrgico Ambulatorio-Laboratorio Basado en Consultorio y Atención Liderada por Médicos | +0.4% | América del Norte | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Prevalencia de Enfermedades Crónicas y Multimorbilidad
El mercado de clínicas ambulatorias se beneficia de la necesidad de atención recurrente entre los pacientes con enfermedades crónicas. Los CDC informan que las enfermedades crónicas y las múltiples enfermedades crónicas siguen siendo comunes entre los adultos de los Estados Unidos, lo que refuerza la necesidad de atención primaria, revisión especializada, monitoreo diagnóstico y manejo de medicamentos.[1] Los pacientes con más de una afección requieren atención coordinada entre servicios en lugar de visitas agudas aisladas. Esto cambia la demanda de las clínicas porque el monitoreo rutinario, las derivaciones y los ajustes de tratamiento pueden realizarse sin hospitalización. Los proveedores que organizan planes de atención en torno a condiciones a largo plazo pueden utilizar cada encuentro para coordinar pruebas, seguimiento y acceso a especialistas. El mercado de clínicas ambulatorias tiene, por tanto, una base de demanda duradera que depende menos de enfermedades ocasionales o procedimientos electivos.
Cambio de la Atención Hospitalaria a la Atención Ambulatoria y de Mismo Día
El cambio de la hospitalización a la atención de mismo día está ampliando la gama de procedimientos que las clínicas pueden apoyar. Los datos de la OCDE muestran que la cirugía ambulatoria representa el 90% o más de los procedimientos de cataratas en la mayoría de los países miembros.[2] Un estudio del JACC de 2025 proyectó un crecimiento del 15% en los volúmenes cardiovasculares de centros quirúrgicos ambulatorios entre 2023 y 2028, lo que demuestra que la migración también se extiende a especialidades de mayor complejidad.[3] El CMS amplió su lista de procedimientos cubiertos para los centros quirúrgicos ambulatorios en su norma de pago de 2025, lo que respalda el movimiento continuo hacia entornos de menor costo. Las clínicas necesitan disposiciones confiables de triaje, recuperación, derivación y transferencia de emergencia a medida que aumenta la complejidad de los procedimientos. Esto favorece a las organizaciones que pueden integrar protocolos clínicos con hospitales cercanos y redes de especialidades.
Expansión de Redes de Clínicas e Infraestructura Sanitaria Descentralizada
La expansión de redes está transformando el mercado de clínicas ambulatorias, pasando de una colección de consultorios individuales a sistemas locales coordinados. Los sistemas de salud están añadiendo sedes para hacer el acceso más conveniente y para dirigir a los pacientes hacia sus redes de atención más amplias. Aledade declaró que incorporó más de 500 consultorios para 2025, lo que demuestra la importancia de la escala en los acuerdos de atención primaria basados en valor. Las redes más grandes pueden acercar los diagnósticos, las visitas a especialistas, la atención rutinaria y el soporte de programación a los pacientes. Este modelo puede mejorar la continuidad de las derivaciones porque menos servicios se gestionan fuera de la red. También puede ejercer presión sobre las clínicas independientes más pequeñas que no tienen relaciones comparables con los pagadores, tecnología o capacidad administrativa.
Adopción de Salud Digital, Telesalud y Monitoreo Remoto
Las herramientas digitales están añadiendo una capa de atención entre las citas en la clínica en lugar de reemplazar la atención clínica. La Asociación Médica Americana informó que el 71,4% de los médicos de los Estados Unidos utilizaban la telesalud semanalmente en sus datos de encuesta de 2024 publicados en 2025.[4] Una revisión del JMIR de 2025 encontró que las herramientas de evaluación remota mejoraron los resultados clínicos y redujeron los contactos de atención médica no planificados. Las clínicas pueden utilizar el monitoreo remoto para identificar cambios con mayor anticipación y dirigir a los pacientes hacia el servicio presencial adecuado. El seguimiento virtual también puede reducir las citas perdidas y apoyar los planes de atención para pacientes con barreras de movilidad o desplazamiento. Es probable que el mercado de clínicas ambulatorias recompense a los operadores que hagan el contacto digital práctico para los médicos y fácil para los pacientes. Las ofertas digitales aún deben cumplir con los requisitos de privacidad, documentación clínica y derivación para mejorar el flujo de trabajo en lugar de crear vías de atención separadas.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Escasez de Profesionales de la Salud y Agotamiento de los Médicos | -0.7% | Global, concentrado en América del Norte y UE | Largo plazo (≥ 4 años) |
| Reembolso, Autorización Previa y Presión en los Pagos según el Lugar de Atención | -0.6% | América del Norte como primario, UE como secundario | Mediano plazo (2-4 años) |
| Exposición a Ciberseguridad e Interoperabilidad Fragmentada | -0.4% | Global | Mediano plazo (2-4 años) |
| Costos de Bienes Raíces Urbanos y Establecimiento de Clínicas | -0.3% | América del Norte, UE, centros urbanos de APAC | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Escasez de Profesionales de la Salud y Agotamiento de los Médicos
Las limitaciones de la fuerza laboral restringen la rapidez con que los proveedores ambulatorios pueden convertir la demanda en citas. La HRSA proyecta una escasez de 141.160 médicos equivalentes a tiempo completo para 2038, mientras que 92 millones de estadounidenses se encontraban en Áreas de Escasez de Profesionales de la Salud de atención primaria en diciembre de 2025. Un estudio del JAMA Internal Medicine de 2025 encontró que los médicos que trabajaban con equipos incompletos más de un cuarto del tiempo reportaban mayor agotamiento que aquellos con equipos adecuadamente dotados de personal. La escasez de personal puede prolongar los tiempos de espera, reducir el número de citas y dificultar la ejecución de los planes de expansión. Las clínicas están respondiendo con atención basada en equipos, trabajo previo a la visita de forma digital y soporte de documentación. Estas medidas pueden proteger el tiempo clínico, pero requieren inversión y una implementación cuidadosa.
Reembolso, Autorización Previa y Presión en los Pagos según el Lugar de Atención
La administración de pagos puede retrasar la atención y absorber el tiempo que las clínicas necesitan para los pacientes. La AMA informó que el 93% de los médicos señaló que los retrasos en la autorización previa demoran la atención necesaria en su encuesta de 2025. Johns Hopkins Medicine también informó en 2025 que los médicos habían observado eventos adversos graves asociados con los retrasos en las autorizaciones. Los médicos completaron un promedio de 39 solicitudes de autorización por semana, utilizando 13 horas del tiempo del personal, según la evidencia de la AMA proporcionada. Las diferencias de pago entre los entornos de atención también pueden cambiar el caso financiero de un procedimiento a medida que se traslada fuera de un departamento hospitalario. Los sistemas integrados más grandes pueden distribuir estas presiones administrativas y de pago en una base de servicios más amplia. Las clínicas independientes tienen menos recursos para absorber las denegaciones, el trabajo de documentación o los cambios en el reembolso.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Clínica:
La Atención Primaria Mantiene su Papel Líder Mientras las Clínicas Multiespecialidad se ExpandenLas clínicas de atención primaria representaron el 36,62% de la participación del mercado de clínicas ambulatorias en 2026. Su posición se basa en su papel como punto de contacto regular para la prevención, el diagnóstico, la revisión de medicamentos y el manejo de condiciones a largo plazo. Los proveedores de atención primaria pueden coordinar derivaciones y pruebas antes de que un paciente requiera un tratamiento más complejo. Este papel se vuelve más importante cuando los pacientes tienen varias afecciones y necesitan atención en múltiples especialidades. Los formatos vinculados al comercio minorista también están ampliando el acceso a la atención rutinaria. CVS Health señaló que MinuteClinic tenía más de 1.000 ubicaciones en los EE. UU. y que más del 65% ofrecía atención primaria para adultos a través de afiliaciones con sistemas de salud en 2025. Estos vínculos permiten que los puntos de acceso minoristas conecten a los pacientes con redes de derivación más amplias. El formato puede ayudar a los pacientes a encontrar un punto de entrada rutinario, aunque su alcance clínico sigue siendo diferente al de una consulta médica integral.
Se prevé que las clínicas multiespecialidad crezcan a un CAGR del 6,25% hasta 2032. Reúnen servicios como cardiología, ortopedia, oncología, diagnósticos y atención de seguimiento en un entorno ambulatorio compartido. Esto puede reducir los retrasos entre la derivación, las pruebas y la consulta con el especialista. También ofrece a los sistemas de salud una forma práctica de retener a los pacientes dentro de una red de atención organizada. Vizient describe el rediseño ambulatorio como una parte central para satisfacer las cambiantes necesidades de volumen y acceso. El modelo puede ser más conveniente para los pacientes que de otro modo tendrían que desplazarse a varios lugares. Requiere una base de personal más amplia y una programación consistente, lo que puede ser difícil en áreas con escasez. Los proveedores de atención primaria y multiespecialidad sirven, por tanto, a diferentes necesidades, pero ambos son fundamentales para el mercado de clínicas ambulatorias.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Especialidad:
La Medicina Interna y la Medicina Familiar Generan Escala Mientras la Oncología AvanzaLa medicina interna y la medicina familiar representaron el 26,72% del tamaño del mercado de clínicas ambulatorias en 2026. Estas especialidades asumen gran parte de la atención rutinaria necesaria para las enfermedades crónicas, los servicios preventivos, las derivaciones y el monitoreo de medicamentos. Sus relaciones con los pacientes suelen continuar durante muchos años, lo que hace que la continuidad sea importante para los resultados clínicos y la planificación operativa. Los equipos de atención primaria también identifican cuándo un paciente necesita imágenes, análisis de laboratorio, evaluación especializada o intervención urgente. Esto crea una demanda constante de servicios ambulatorios relacionados. La evidencia de los CDC de 2025 sobre múltiples enfermedades crónicas respalda la necesidad de atención primaria coordinada en lugar de episodios de tratamiento aislados. Los proveedores con sólidas vías de derivación pueden facilitar esa coordinación para los pacientes. El desafío continuo es mantener el acceso a citas cuando la disponibilidad de médicos y personal de apoyo es limitada.
Se prevé que la oncología crezca a un CAGR del 6,83% hasta 2032. Servicios oncológicos más complejos se están organizando en entornos ambulatorios, incluidos la infusión, la consulta especializada, el monitoreo y el seguimiento. La evidencia proporcionada identificó 7 productos de terapia CAR-T aprobados por la FDA y el uso creciente de anticuerpos biespecíficos en la atención de infusión ambulatoria. Este cambio aumenta la importancia de la preparación de las clínicas en lugar de simplemente añadir sillas de infusión. Los proveedores necesitan soporte farmacéutico especializado, equipos clínicos capacitados, procesos de escalada y vínculos con la atención hospitalaria. City of Hope inauguró Hope Plaza en 2025 como una instalación de oncología ambulatoria de 400 millones de USD con 110 espacios de infusión y 84 salas de examen. El centro fue diseñado para apoyar un aumento del 69% en las visitas ambulatorias, lo que ilustra el nivel de inversión que se está dirigiendo hacia la oncología ambulatoria. Las clínicas de oncología que desarrollen capacidades de seguridad y triaje de manera temprana podrán responder de manera más efectiva a medida que las vías de tratamiento continúen moviéndose más allá de los entornos hospitalarios.
Por Propiedad:
Las Clínicas de Sistemas de Salud Lideran Mientras las Clínicas de Propiedad Médica Crecen Más RápidoLas clínicas de propiedad de hospitales y sistemas de salud representaron el 44,59% del tamaño del mercado de clínicas ambulatorias en 2026. Su escala les da acceso a recursos hospitalarios, redes de especialistas, marcas reconocidas y relaciones establecidas con los pagadores. Las clínicas pueden utilizar esas conexiones para coordinar traslados, imágenes, cirugías y atención de seguimiento. La GAO señaló en 2025 que al menos el 47% de los médicos de los Estados Unidos estaban afiliados a sistemas hospitalarios en 2024. Este modelo de propiedad puede facilitar las transiciones de atención cuando un paciente requiere servicios hospitalarios. También puede reforzar la concentración local cuando un gran sistema controla múltiples puntos de acceso. La OCDE ha advertido que las autoridades de competencia en los países miembros están examinando la consolidación y financiarización ambulatoria. La revisión regulatoria es, por tanto, una consideración importante para las organizaciones que utilizan adquisiciones para expandir sus redes de clínicas.
Se prevé que las clínicas de propiedad médica se expandan a un CAGR del 7,21% hasta 2032. El formato puede dar a los médicos un papel más sólido en el diseño de servicios, la experiencia del paciente y las decisiones operativas clínicas. Puede ser particularmente relevante cuando los especialistas desean mantener una conexión más estrecha con la atención de procedimientos y seguimiento. Los grupos médicos también pueden optar por empresas conjuntas cuando necesitan capital, soporte administrativo o acceso a un socio hospitalario. El modelo no está exento de presión de consolidación porque las transiciones de propiedad pueden ocurrir cuando operadores más grandes ofrecen escala o una vía de salida. Las clínicas independientes aún necesitan contratación con pagadores, controles de ciberseguridad, personal y tecnología que puedan igualar a los rivales más grandes. Su ventaja suele ser el enfoque clínico y la capacidad de respuesta local, no la capacidad de duplicar todas las funciones de un sistema de salud. El mercado de clínicas ambulatorias puede, por tanto, apoyar tanto la propiedad institucional como la liderada por médicos cuando cada modelo cuenta con un soporte operativo claro.
Por Tipo de Servicio:
Los Servicios de Diagnóstico Lideran Mientras la Gestión Especializada Gana ImpulsoLos servicios de diagnóstico y monitoreo representaron el 42,91% de la participación del mercado de clínicas ambulatorias en 2026. Las imágenes, las pruebas de laboratorio, las mediciones rutinarias y el seguimiento remoto de biomarcadores apoyan la toma de decisiones en muchas especialidades. Son fundamentales para el manejo de enfermedades crónicas porque los médicos necesitan información oportuna para ajustar el tratamiento o realizar derivaciones. Estos servicios también apoyan la atención preventiva al identificar el riesgo antes de que una condición se vuelva aguda. A medida que las clínicas se vuelven más coordinadas, los diagnósticos pueden programarse junto con las visitas de consulta y seguimiento. Esto puede reducir la fricción para los pacientes y mejorar la continuidad de la información entre los equipos. Las herramientas de evaluación remota pueden añadir otra fuente de información clínicamente útil entre las visitas. Los proveedores aún necesitan un intercambio de datos confiable y una responsabilidad clara para revisar los resultados.
Se prevé que la consulta especializada y el manejo médico se expandan a un CAGR del 7,69% hasta 2032. El crecimiento refleja la necesidad de un seguimiento estructurado en oncología, cardiología, neurología y otras áreas donde los pacientes requieren evaluación recurrente. También sigue el movimiento de procedimientos hacia entornos ambulatorios porque los pacientes aún necesitan evaluación antes y después del tratamiento. La Asociación de Centros de Atención del Cáncer describió una iniciativa de 2025 que aumentó el volumen de pacientes en un 14% y redujo los tiempos de espera en un 13,7% mediante cambios en el personal y la coordinación ambulatoria. El resultado muestra que el crecimiento del servicio depende del flujo de trabajo tanto como del espacio físico. Las clínicas pueden expandir la gestión especializada cuando las tareas se asignan a los miembros del equipo de atención apropiados y las vías de escalada son claras. Esto es especialmente relevante cuando la fuerza laboral médica no puede crecer tan rápidamente como la demanda de los pacientes.
Por Modo de Prestación de Atención:
La Atención con Cita Previa Lidera Mientras los Modelos Híbridos CrecenLas clínicas con cita previa representaron el 52,36% de la participación del mercado de clínicas ambulatorias en 2026. Las visitas programadas siguen siendo importantes para los especialistas, los diagnósticos, el manejo de enfermedades crónicas y los planes de tratamiento que requieren preparación. Dan a los médicos tiempo para revisar registros, organizar pruebas y coordinar las derivaciones necesarias. Los pacientes con condiciones complejas también se benefician del contacto predecible con un equipo de atención que conoce su historial. Los modelos con cita previa pueden apoyar la continuidad, pero necesitan una programación accesible y un seguimiento confiable para evitar la pérdida de atención. La escasez de personal puede limitar el número de visitas que los proveedores pueden ofrecer de manera segura. Los operadores de clínicas deben, por tanto, utilizar la capacidad con cuidado mientras protegen el tiempo para los pacientes que necesitan consultas más largas. El modelo sigue siendo el formato de prestación principal incluso cuando los pacientes esperan un acceso más flexible.
Se prevé que las clínicas híbridas presenciales y virtuales crezcan a un CAGR del 8,14% hasta 2032. Combinan exámenes físicos, procedimientos y pruebas con controles virtuales, evaluación remota y comunicación digital. Los datos de telesalud de la AMA muestran que el uso semanal por parte de los médicos se ha convertido en una parte establecida de la prestación de atención. La atención híbrida puede ayudar a las clínicas a mantener el contacto con los pacientes entre citas y dirigirlos hacia la atención presencial cuando sea necesario. También puede reducir los desplazamientos innecesarios para discusiones rutinarias o monitoreo. El modelo funciona mejor cuando las interacciones virtuales están vinculadas a los mismos registros clínicos, sistema de programación y procesos de derivación utilizados por la clínica física. Los operadores que tratan la atención virtual como un servicio separado pueden perder los beneficios de coordinación que hacen útil la atención híbrida. El mercado de clínicas ambulatorias se está moviendo hacia modelos de atención conectada, pero las clínicas presenciales siguen siendo esenciales para los procedimientos y muchos encuentros de mayor complejidad.
Análisis Geográfico
América del Norte
América del Norte representó el 39,48% de la participación del mercado de clínicas ambulatorias en 2026. La región se beneficia de un entorno de pagadores que apoya la atención en entornos de menor complejidad cuando es clínicamente apropiado. Su gran carga de enfermedades crónicas también apoya la demanda de atención primaria, diagnósticos, revisión especializada y seguimiento repetido. La política del CMS da forma a la inversión en clínicas porque las normas de procedimientos cubiertos y los enfoques de pago influyen en dónde se pueden prestar los servicios. Tenet informó que USPI tenía participaciones en 535 centros quirúrgicos ambulatorios y 25 hospitales quirúrgicos en 37 estados en el tercer trimestre de 2026. CVS Health también está vinculando sitios de atención primaria minorista con afiliaciones de sistemas de salud. Cleveland Clinic y Amazon One Medical abrieron una consulta de atención primaria colaborativa en el noreste de Ohio en octubre de 2025, combinando acceso a citas con derivaciones a especialistas y servicios de laboratorio. Estos ejemplos muestran cómo el acceso a la atención, las redes de derivación y la estrategia de lugar de atención se están volviendo más conectados. Las brechas en la fuerza laboral y la autorización previa siguen siendo limitaciones prácticas sobre la rapidez con que los proveedores pueden añadir capacidad.
Asia-Pacífico
Se prevé que Asia-Pacífico crezca a un CAGR del 8,58% hasta 2032. El crecimiento está respaldado por una mayor inversión en atención descentralizada, una cobertura de seguros en aumento y la demanda de atención más cercana a los pacientes. La región incluye sistemas de salud diversos, por lo que el crecimiento de las clínicas variará según el financiamiento local, la oferta de fuerza laboral y el desarrollo urbano. La Misión Digital de Salud Ayushman Bharat de India proporciona un marco de salud digital que apoya los registros de salud, la telemedicina y la prestación de atención conectada. Esta influencia regulatoria puede ayudar a los proveedores a construir redes que combinen clínicas locales con acceso digital a los pacientes. Apollo Hospitals informó planes de expansión en 2025 que incluían nueva capacidad e inversión en su red de prestación. El mercado de clínicas ambulatorias en esta región puede beneficiarse cuando la infraestructura digital reduce la dificultad de conectar pacientes, médicos, diagnósticos y derivaciones. Los proveedores aún deben adaptarse a las amplias diferencias en asequibilidad y capacidad clínica local.
Europa, Oriente Medio, África y América del Sur
El NHS de Inglaterra está encargando centros de diagnóstico comunitario para aliviar la presión en las listas de espera hospitalarias y hacer las pruebas más accesibles. La evidencia de la OCDE muestra que la cirugía ambulatoria tiene un amplio alcance en los países miembros, mientras que las normas de pago nacionales aún influyen en el ritmo de adopción. En Europa, el movimiento hacia la atención de mismo día crea espacio para la inversión en clínicas donde los procedimientos pueden realizarse de manera segura fuera de las instalaciones hospitalarias. La revisión de la competencia también es relevante donde las plataformas ambulatorias consolidan la capacidad de servicio local. Los sistemas de salud del Consejo de Cooperación del Golfo están construyendo redes ambulatorias integradas bajo programas nacionales de desarrollo sanitario. Los proveedores sudamericanos pueden beneficiarse de la demanda con seguro privado, aunque las decisiones de inversión pueden ser sensibles a las condiciones de financiamiento locales. En todas estas geografías, la oportunidad práctica es alinear la capacidad de las clínicas con la política de pago, la disponibilidad de fuerza laboral y la infraestructura de derivación. El mercado de clínicas ambulatorias no se está desarrollando al mismo ritmo en todas partes, pero la dirección común es hacia una atención más accesible que un modelo centrado en el hospital.
Panorama Competitivo
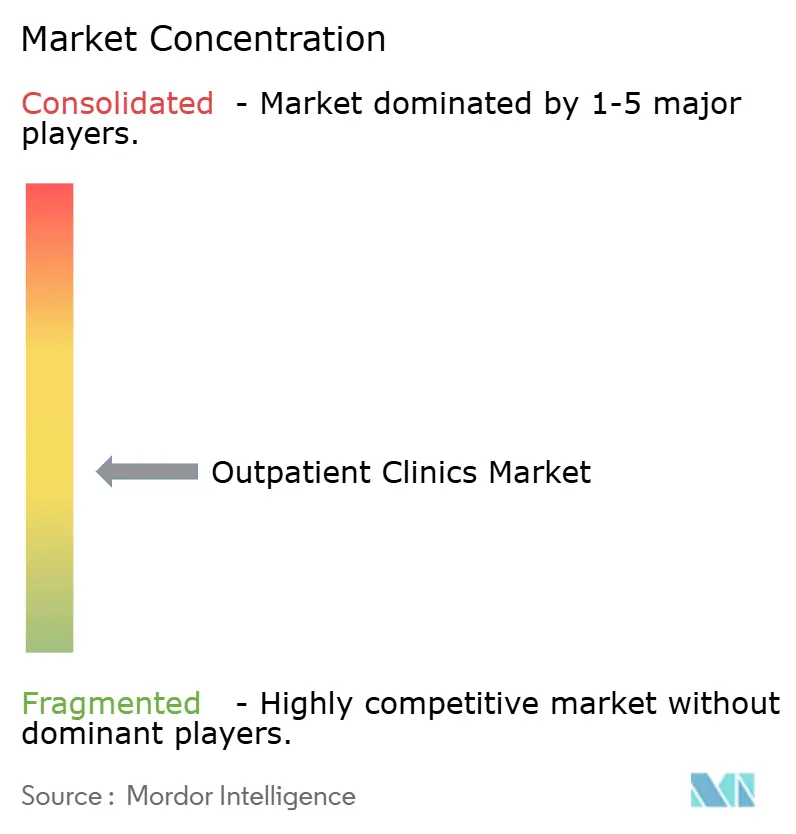
El mercado de clínicas ambulatorias está moderadamente fragmentado a nivel de operador local, mientras que la propiedad se está volviendo más concentrada. Los grandes sistemas de salud pueden combinar clínicas con hospitales, especialistas, servicios de diagnóstico y contratos con pagadores. USPI de Tenet reportó un crecimiento de ingresos en instalaciones comparables del 4,5% en el tercer trimestre de 2026 y un EBITDA ajustado de 537 millones de USD. Su estrategia incluye procedimientos de alta complejidad como reemplazos articulares, procedimientos de columna vertebral y urología asistida por robot. La empresa también reportó participaciones en 535 centros quirúrgicos ambulatorios y 25 hospitales quirúrgicos, lo que demuestra la escala disponible para una plataforma ambulatoria establecida. Dichas redes pueden estandarizar los procesos operativos mientras utilizan los vínculos hospitalarios para la escalada de mayor complejidad. El efecto es una competencia más intensa para los proveedores independientes en mercados locales atractivos.
La actividad de adquisiciones también está dando forma al panorama competitivo. Surgery Partners anunció en octubre de 2026 que HealthSpan Partners, una filial de Bon Secours Mercy Health, acordó adquirir la empresa en una transacción en efectivo con un valor empresarial de 5,7 mil millones de USD. La transacción añadiría más de 200 centros quirúrgicos ambulatorios, hospitales quirúrgicos y consultorios médicos en 30 estados, sujeto a las aprobaciones de los accionistas y regulatorias. El acuerdo muestra que los sistemas de salud sin fines de lucro buscan escala ambulatoria como un activo estratégico. También muestra por qué los operadores de clínicas con instalaciones establecidas y relaciones médicas pueden ser objetivos de adquisición valiosos. Las autoridades de competencia pueden evaluar estas combinaciones donde afectan la elección local, el acceso o los precios. La revisión regulatoria seguirá siendo, por tanto, relevante para las estrategias basadas en adquisiciones locales repetidas.
La tecnología, el diseño de servicios y las asociaciones son otros puntos de competencia. CVS Health utiliza las ubicaciones de MinuteClinic y las afiliaciones con sistemas de salud para ampliar el acceso a la atención primaria para adultos. Cleveland Clinic y Amazon One Medical utilizaron un modelo de consulta colaborativa para conectar un punto de acceso de atención primaria con una red de derivación especializada establecida. City of Hope invirtió en una instalación de oncología ambulatoria dedicada para ampliar la capacidad de infusión e investigación clínica. Estos movimientos muestran que la ventaja competitiva puede provenir del acceso, la coordinación de derivaciones, la capacidad clínica especializada o una combinación de los 3. Las clínicas independientes aún pueden competir a través de relaciones locales, especialidades enfocadas y un servicio al paciente receptivo. Necesitan gestionar el personal, la autorización, la seguridad de datos y las relaciones con los pagadores sin la misma escala que los sistemas más grandes.
Líderes de la Industria de Clínicas Ambulatorias
-
Apollo Hospitals Enterprise Limited
-
Cleveland Clinic
-
DaVita Inc.
-
HCA Healthcare Inc.
-
Mayo Clinic
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Clínicas Ambulatorias Empresas cubiertas en este informe
- Apollo Hospitals Enterprise Limited
- Cleveland Clinic
- Community Health Systems, Inc.
- CVS Health
- DaVita
- Fresenius Medical Care AG
- HCA Healthcare
- IHH Healthcare Berhad
- Kaiser Permanente
- Labcorp Holdings Inc.
- Mayo Clinic
- Narayana Health
- One Medical
- Quest Diagnostics
- Ramsay Health Care Limited
- SCA Health
- Surgery Partners Inc.
- Tenet Healthcare
- UnitedHealth Group Incorporated (Optum Health)
- Universal Health Services
Desarrollos recientes de la industria en Mercado de Clínicas Ambulatorias
- Octubre de 2026: HealthSpan Partners, una filial de Bon Secours Mercy Health, acordó adquirir Surgery Partners, Inc. en una transacción en efectivo valorada en 5,7 mil millones de USD en valor empresarial. La transacción cubre más de 200 centros quirúrgicos ambulatorios, hospitales quirúrgicos y consultorios médicos en 30 estados, con aproximadamente 5.000 médicos afiliados. Se espera que cierre en el primer trimestre de 2027, sujeto a las aprobaciones regulatorias y de los accionistas.
- Mayo de 2025: City of Hope inauguró Hope Plaza en Duarte, California. La instalación de oncología ambulatoria de 400 millones de USD incluye 110 espacios de infusión, 84 salas de examen y 22 espacios de infusión dedicados a la investigación clínica. La instalación tiene como objetivo un aumento del 69% en las visitas ambulatorias como parte de una transformación del campus de 1.000 millones de USD.
- Octubre de 2025: Amazon One Medical y Cleveland Clinic abrieron su primera consulta de atención primaria colaborativa en el noreste de Ohio. La consulta en Avon, Ohio, combina acceso a citas el mismo día y al día siguiente con derivaciones a especialistas de Cleveland Clinic y servicios de laboratorio en el sitio.
Alcance del Informe Global del Mercado de Clínicas Ambulatorias
Según el alcance del informe, las clínicas ambulatorias son establecimientos de salud que brindan diagnóstico, tratamiento, consulta, atención preventiva y procedimientos médicos menores a pacientes que no requieren hospitalización nocturna. Estas clínicas ofrecen una amplia gama de servicios de atención primaria y especializada, lo que permite a los pacientes recibir atención médica y regresar a casa el mismo día. Las clínicas ambulatorias desempeñan un papel fundamental en la mejora de la accesibilidad a la atención médica, la reducción de los costos de tratamiento y el apoyo al manejo de enfermedades crónicas a través de la atención de seguimiento rutinaria.
El mercado de clínicas ambulatorias está segmentado por tipo de clínica, especialidad, propiedad, tipo de servicio, modo de prestación de atención y geografía. Por tipo de clínica, el mercado está segmentado en clínicas de atención primaria, clínicas de especialidad, clínicas multiespecialidad, clínicas de salud comunitaria, clínicas minoristas y otras. Por especialidad, el mercado está segmentado en medicina interna y medicina familiar, cardiología, ortopedia y atención musculoesquelética, gastroenterología, oftalmología, obstetricia y ginecología, pediatría, dermatología, otorrinolaringología, oncología, neurología y manejo del dolor, y otras. Por propiedad, el mercado está segmentado en clínicas de propiedad médica, clínicas de propiedad de hospitales y sistemas de salud, clínicas de propiedad corporativa y de capital privado, clínicas de propiedad pública y gubernamental, clínicas privadas sin fines de lucro y otras. Por tipo de servicio, el mercado está segmentado en atención primaria y preventiva, consulta especializada y manejo médico, servicios de diagnóstico y monitoreo, procedimientos menores y atención de lesiones, servicios quirúrgicos ambulatorios e intervencionistas, servicios ambulatorios urgentes y de emergencia, y otros. Por modo de prestación de atención, el mercado está segmentado en clínicas de consulta sin cita previa, clínicas con cita previa, clínicas híbridas presenciales y virtuales, y otras. El segmento geográfico se divide además en América del Norte, Europa, Asia-Pacífico, Oriente Medio y África, y América del Sur. El informe también cubre los tamaños de mercado estimados y las tendencias para 17 países en las principales regiones a nivel mundial. El informe ofrece el tamaño del mercado y los pronósticos en valor (USD) para los segmentos anteriores.
Resumen de la segmentación
| Clínicas de Atención Primaria |
| Clínicas de Especialidad |
| Clínicas Multiespecialidad |
| Clínicas de Salud Comunitaria |
| Clínicas Minoristas |
| Otras |
| Medicina Interna y Medicina Familiar |
| Cardiología |
| Ortopedia y Atención Musculoesquelética |
| Gastroenterología |
| Oftalmología |
| Obstetricia y Ginecología |
| Pediatría |
| Dermatología |
| Otorrinolaringología |
| Oncología |
| Neurología y Manejo del Dolor |
| Otras |
| Clínicas de Propiedad Médica |
| Clínicas de Propiedad de Hospitales y Sistemas de Salud |
| Clínicas de Propiedad Corporativa y de Capital Privado |
| Clínicas de Propiedad Pública y Gubernamental |
| Clínicas Privadas sin Fines de Lucro |
| Otras |
| Atención Primaria y Preventiva |
| Consulta Especializada y Manejo Médico |
| Servicios de Diagnóstico y Monitoreo |
| Procedimientos Menores y Atención de Lesiones |
| Servicios Quirúrgicos Ambulatorios e Intervencionistas |
| Servicios Ambulatorios Urgentes y de Emergencia |
| Otros |
| Clínicas de Consulta sin Cita Previa |
| Clínicas con Cita Previa |
| Clínicas Híbridas Presenciales y Virtuales |
| Otras |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Australia | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | GCC |
| Sudáfrica | |
| Resto de Oriente Medio y África | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur |
| Por Tipo de Clínica | Clínicas de Atención Primaria | |
| Clínicas de Especialidad | ||
| Clínicas Multiespecialidad | ||
| Clínicas de Salud Comunitaria | ||
| Clínicas Minoristas | ||
| Otras | ||
| Por Especialidad | Medicina Interna y Medicina Familiar | |
| Cardiología | ||
| Ortopedia y Atención Musculoesquelética | ||
| Gastroenterología | ||
| Oftalmología | ||
| Obstetricia y Ginecología | ||
| Pediatría | ||
| Dermatología | ||
| Otorrinolaringología | ||
| Oncología | ||
| Neurología y Manejo del Dolor | ||
| Otras | ||
| Por Propiedad | Clínicas de Propiedad Médica | |
| Clínicas de Propiedad de Hospitales y Sistemas de Salud | ||
| Clínicas de Propiedad Corporativa y de Capital Privado | ||
| Clínicas de Propiedad Pública y Gubernamental | ||
| Clínicas Privadas sin Fines de Lucro | ||
| Otras | ||
| Por Tipo de Servicio | Atención Primaria y Preventiva | |
| Consulta Especializada y Manejo Médico | ||
| Servicios de Diagnóstico y Monitoreo | ||
| Procedimientos Menores y Atención de Lesiones | ||
| Servicios Quirúrgicos Ambulatorios e Intervencionistas | ||
| Servicios Ambulatorios Urgentes y de Emergencia | ||
| Otros | ||
| Por Modo de Prestación de Atención | Clínicas de Consulta sin Cita Previa | |
| Clínicas con Cita Previa | ||
| Clínicas Híbridas Presenciales y Virtuales | ||
| Otras | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Australia | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | GCC | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado de las clínicas ambulatorias para 2032?
Se proyecta que el mercado de clínicas ambulatorias alcance los 71,25 mil millones de USD para 2032, desde los 54,02 mil millones de USD en 2027, a un CAGR del 5,69%.
¿Qué tipo de clínica tiene la mayor participación en 2026?
Las clínicas de atención primaria lideran por tipo de clínica con una participación del 36,62% en 2026.
¿Qué especialidad ambulatoria se espera que crezca más rápido?
Se prevé que la oncología crezca a un CAGR del 6,83% hasta 2032 a medida que más servicios oncológicos se trasladan a entornos ambulatorios.
¿Por qué se están expandiendo las redes de clínicas ambulatorias?
Las redes se están expandiendo para mejorar el acceso, retener las derivaciones, coordinar los servicios y responder al movimiento de la atención fuera de los entornos hospitalarios.
¿Cuál es el principal desafío de personal para los operadores de clínicas?
La HRSA proyecta un déficit de 141.160 médicos equivalentes a tiempo completo para 2038, lo que puede limitar la capacidad de citas y la expansión.
¿Qué región se espera que crezca más rápido hasta 2032?
Se prevé que Asia-Pacífico crezca a un CAGR del 8,58% hasta 2032, respaldado por la inversión en atención descentralizada y la expansión de la infraestructura de salud digital.