
Marktgröße und Marktanteil ambulanter Kliniken
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 54.02 Milliarden US-Dollar |
| Marktgröße (2032) | 71.25 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.69 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für ambulante Kliniken von Mordor Intelligence
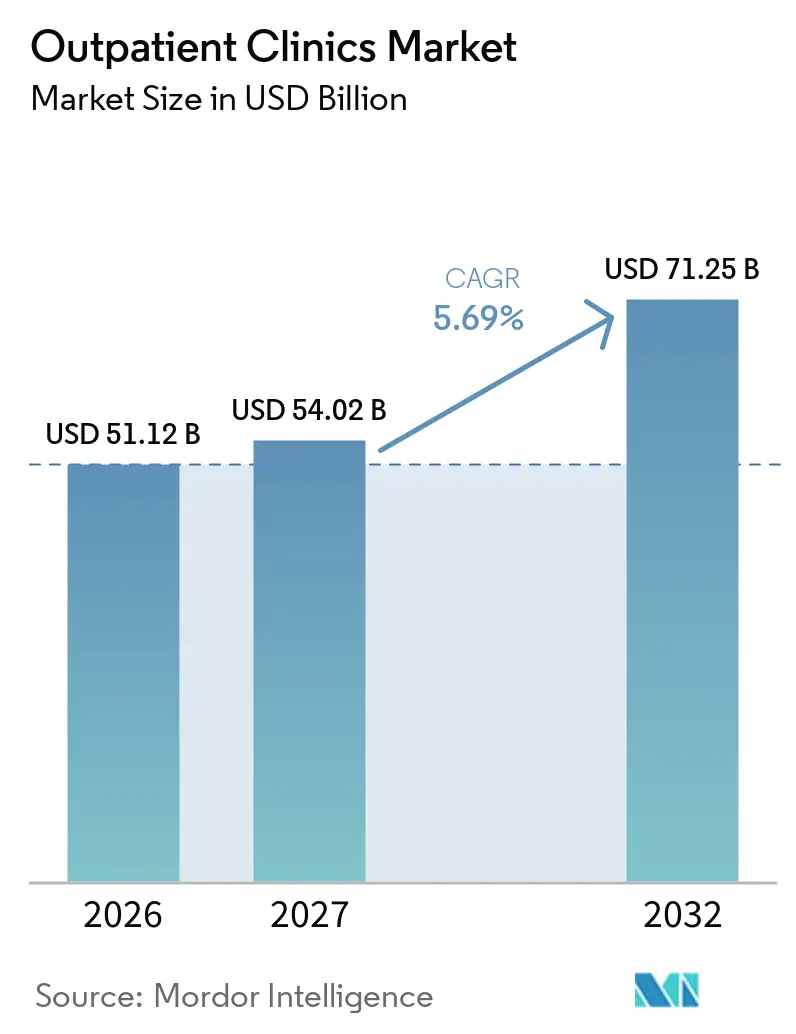
Der Markt für ambulante Kliniken wird voraussichtlich von 51,12 Milliarden USD im Jahr 2026 auf 54,02 Milliarden USD im Jahr 2027 ansteigen und bis 2032 einen Wert von 71,25 Milliarden USD erreichen, was einer CAGR von 5,69 % im Prognosezeitraum (2027–2032) entspricht. Die Versorgungserbringung verlagert sich zunehmend in Richtung Kliniken, da Gesundheitssysteme, Kostenträger und Patienten Behandlungen bevorzugen, die keinen Krankenhausaufenthalt erfordern. Vizient prognostiziert, dass die ambulanten Volumina für Erwachsene im nächsten Jahrzehnt um 18 % steigen werden, verglichen mit einem Wachstum von 5 % bei stationären Entlassungen, was weitere Investitionen in ambulante Kapazitäten unterstützt. Das Management chronischer Erkrankungen verschafft Kliniken zudem wiederkehrenden Patientenkontakt und unterstützt regelmäßige Diagnose-, Fachärzte- und Nachsorgebesuche. Der Markt für ambulante Kliniken wird zunehmend wettbewerbsintensiver, da Gesundheitssysteme, Ärztegruppen und Investoren eine breitere lokale Abdeckung, Überweisungskontrolle und eine koordiniertere Patientenversorgung anstreben. Betreiber mit klinischem Personal, digitaler Unterstützung und effizienten Genehmigungsprozessen sind besser positioniert, um die wachsende Nachfrage in nutzbare Terminkapazitäten umzuwandeln.
Wesentliche Erkenntnisse des Berichts
- Nach Kliniktyp hielten Primärversorgungskliniken im Jahr 2026 einen Marktanteil von 36,62 % am Markt für ambulante Kliniken, während Fachübergreifende Kliniken bis 2032 voraussichtlich mit einer CAGR von 6,25 % wachsen werden.
- Nach Fachrichtung entfielen im Jahr 2026 26,72 % des Marktanteils auf Innere Medizin und Allgemeinmedizin, während die Onkologie bis 2032 voraussichtlich mit einer CAGR von 6,83 % wachsen wird.
- Nach Eigentümerschaft hielten krankenhaus- und gesundheitssystemeigene Kliniken im Jahr 2026 einen Marktanteil von 44,59 %, während arztgeführte Kliniken bis 2032 voraussichtlich mit einer CAGR von 7,21 % wachsen werden.
- Nach Leistungsart entfielen im Jahr 2026 42,91 % der Marktgröße auf Diagnose- und Überwachungsleistungen, während Facharztberatung und medizinisches Management bis 2032 voraussichtlich mit einer CAGR von 7,69 % wachsen werden.
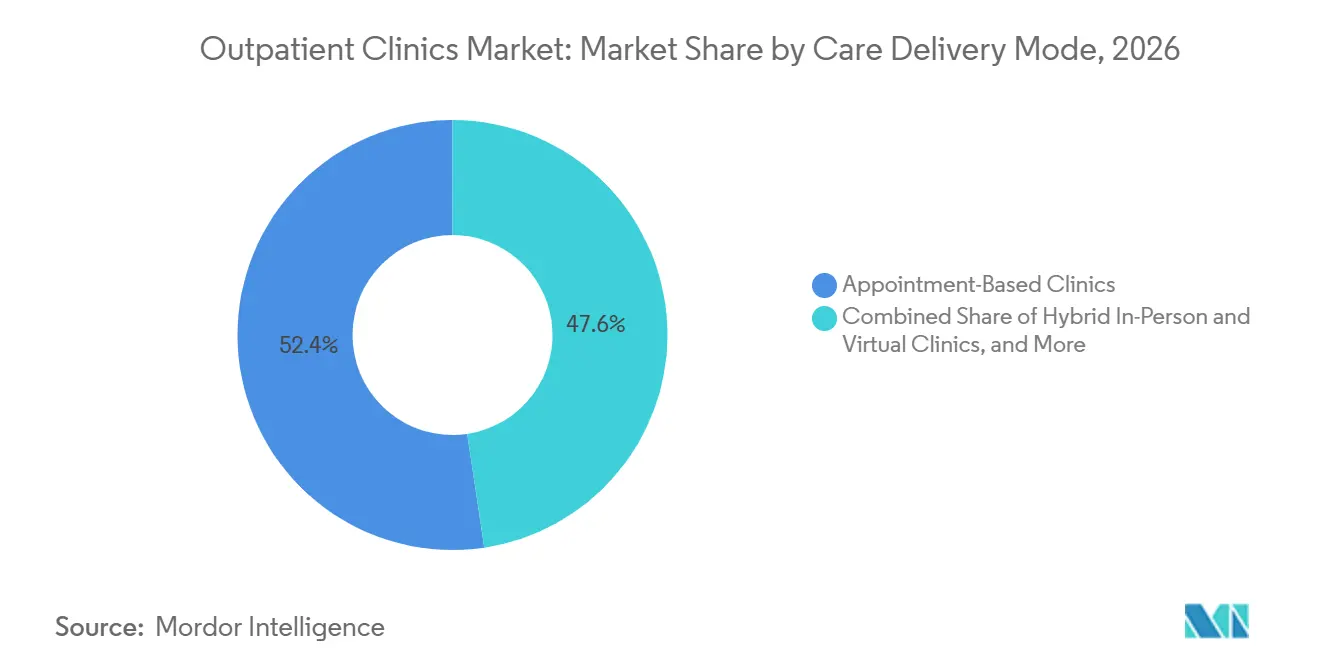
- Nach Versorgungsmodell hielten terminbasierte Kliniken im Jahr 2026 einen Marktanteil von 52,36 %, während hybride Präsenz- und Virtualkliniken bis 2032 voraussichtlich mit einer CAGR von 8,14 % wachsen werden.
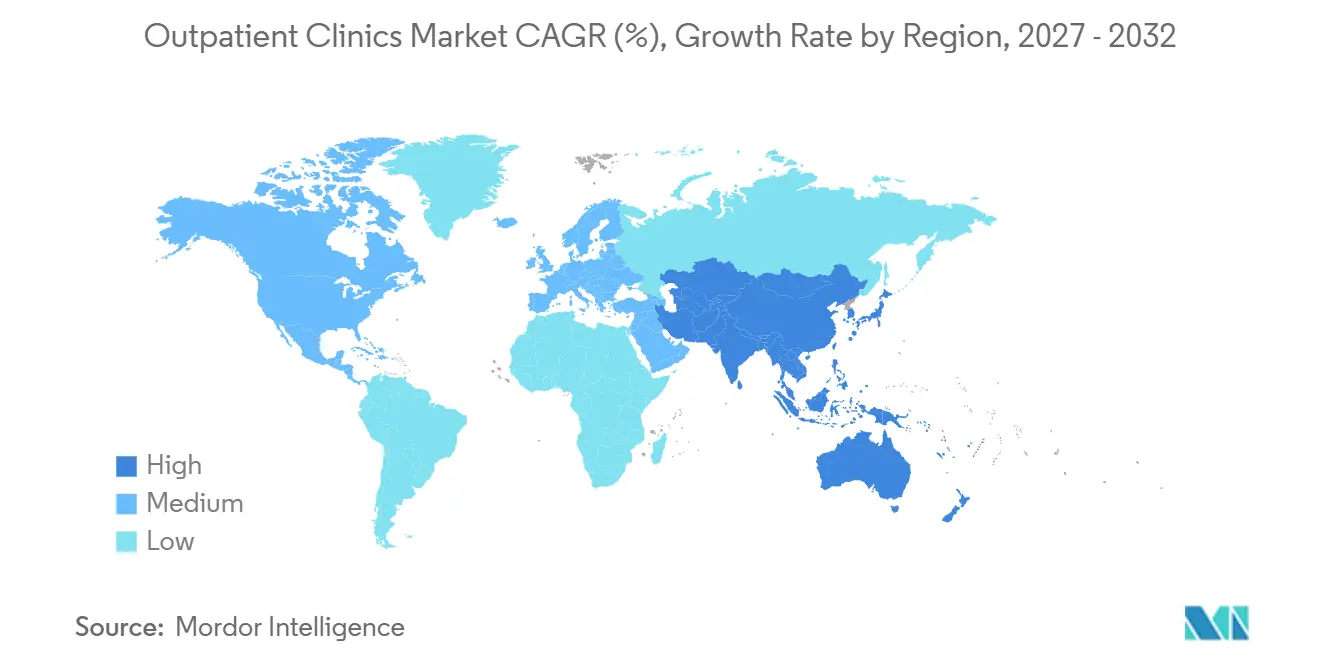
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Marktanteil von 39,48 %, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit einer CAGR von 8,58 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Steigende Prävalenz chronischer Erkrankungen und Multimorbidität | +1.5% | Global | Langfristig (≥ 4 Jahre) |
| Verlagerung von stationärer zu ambulanter und tagesstationärer Versorgung | +1.2% | Nordamerika und EU, Ausstrahlungseffekte auf den asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Ausbau von Kliniknetzwerken und dezentralisierter Gesundheitsinfrastruktur | +0.8% | Asiatisch-pazifischer Raum als Kernmarkt, Nordamerika als Sekundärmarkt | Mittelfristig (2–4 Jahre) |
| Einführung digitaler Gesundheitslösungen, Telemedizin und Fernüberwachung | +0.7% | Nordamerika, EU, asiatisch-pazifischer Raum | Mittelfristig (2–4 Jahre) |
| Verlagerung von Eingriffen durch minimalinvasive Technologien | +0.6% | Nordamerika und EU | Langfristig (≥ 4 Jahre) |
| Hybride ASC-OBL- und arztgeführte Versorgungsmodelle | +0.4% | Nordamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Prävalenz chronischer Erkrankungen und Multimorbidität
Der Markt für ambulante Kliniken profitiert vom Bedarf an wiederkehrender Versorgung bei Patienten mit chronischen Erkrankungen. Die CDC berichtet, dass chronische Erkrankungen und mehrere gleichzeitig bestehende chronische Erkrankungen unter US-amerikanischen Erwachsenen weiterhin weit verbreitet sind, was den Bedarf an Primärversorgung, Facharztbeurteilung, Diagnoseüberwachung und Medikamentenmanagement unterstreicht.[1] Patienten mit mehr als einer Erkrankung benötigen eine koordinierte Versorgung über verschiedene Leistungsbereiche hinweg und keine isolierten Akutbesuche. Dies verändert die Kliniknachfrage, da Routineüberwachung, Überweisungen und Behandlungsanpassungen ohne stationäre Aufnahme erbracht werden können. Anbieter, die Versorgungspläne auf langfristige Erkrankungen ausrichten, können jeden Kontakt nutzen, um Tests, Nachsorge und Facharztversorgung zu koordinieren. Der Markt für ambulante Kliniken verfügt daher über eine dauerhafte Nachfragebasis, die weniger von gelegentlichen Erkrankungen oder elektiven Eingriffen abhängig ist.
Verlagerung von stationärer zu ambulanter und tagesstationärer Versorgung
Die Verlagerung von stationären Krankenhausaufnahmen hin zur tagesstationären Versorgung erweitert das Spektrum der Eingriffe, die Kliniken unterstützen können. OECD-Daten zeigen, dass ambulante Chirurgie in den meisten Mitgliedsländern 90 % oder mehr der Kataraktoperationen ausmacht.[2] Eine JACC-Studie aus dem Jahr 2025 prognostizierte ein Wachstum der kardiovaskulären ASC-Volumina von 15 % zwischen 2023 und 2028, was zeigt, dass sich die Verlagerung auch auf Fachrichtungen mit höherem Schweregrad erstreckt.[3] CMS erweiterte seine Liste der abgedeckten Eingriffe für ambulante chirurgische Zentren in seiner Vergütungsregelung für 2025, was die weitere Verlagerung in kostengünstigere Versorgungsumgebungen unterstützt. Kliniken benötigen zuverlässige Triage-, Erholungs-, Überweisungs- und Notfalltransfervereinbarungen, da die prozedurale Komplexität zunimmt. Dies begünstigt Organisationen, die klinische Protokolle mit nahegelegenen Krankenhäusern und Fachnetzwerken integrieren können.
Ausbau von Kliniknetzwerken und dezentralisierter Gesundheitsinfrastruktur
Der Netzwerkausbau verändert den Markt für ambulante Kliniken von einer Sammlung einzelner Praxen hin zu koordinierten lokalen Systemen. Gesundheitssysteme fügen Standorte hinzu, um den Zugang bequemer zu gestalten und Patienten in ihre umfassenderen Versorgungsnetzwerke zu lenken. Aledade gab an, für 2025 mehr als 500 Praxen hinzugefügt zu haben, was die Bedeutung von Skalierung bei wertorientierten Primärversorgungsvereinbarungen verdeutlicht. Größere Netzwerke können Diagnostik, Facharztbesuche, Routineversorgung und Terminunterstützung näher an die Patienten bringen. Dieses Modell kann die Überweisungskontinuität verbessern, da weniger Leistungen außerhalb des Netzwerks erbracht werden. Es kann auch Druck auf kleinere unabhängige Kliniken ausüben, die nicht über vergleichbare Kostenträgerbeziehungen, Technologie oder Verwaltungskapazitäten verfügen.
Einführung digitaler Gesundheitslösungen, Telemedizin und Fernüberwachung
Digitale Werkzeuge fügen eine Versorgungsebene zwischen Klinikterminen hinzu, anstatt die Klinikversorgung zu ersetzen. Die American Medical Association berichtete, dass 71,4 % der US-amerikanischen Ärzte in ihrer 2024 erhobenen und 2025 veröffentlichten Umfrage wöchentlich Telemedizin nutzten.[4] Eine JMIR-Übersichtsarbeit aus dem Jahr 2025 stellte fest, dass Fernbeurteilungswerkzeuge klinische Ergebnisse verbesserten und ungeplante Gesundheitskontakte reduzierten. Kliniken können Fernüberwachung nutzen, um Veränderungen früher zu erkennen und Patienten zur geeigneten Präsenzversorgung zu leiten. Virtuelle Nachsorge kann auch verpasste Termine reduzieren und Versorgungspläne für Patienten mit Mobilitäts- oder Reisehindernissen unterstützen. Der Markt für ambulante Kliniken wird voraussichtlich Betreiber belohnen, die digitalen Kontakt für Kliniker praktikabel und für Patienten einfach gestalten. Digitale Angebote müssen weiterhin Datenschutz-, klinische Dokumentations- und Überweisungsanforderungen erfüllen, damit sie den Arbeitsablauf verbessern, anstatt separate Versorgungspfade zu schaffen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Mangel an Gesundheitsfachkräften und Burnout bei Klinikern | -0.7% | Global, konzentriert in Nordamerika und EU | Langfristig (≥ 4 Jahre) |
| Erstattung, Vorabgenehmigung und Vergütungsdruck nach Versorgungsort | -0.6% | Nordamerika primär, EU sekundär | Mittelfristig (2–4 Jahre) |
| Cybersicherheitsrisiken und fragmentierte Interoperabilität | -0.4% | Global | Mittelfristig (2–4 Jahre) |
| Immobilienkosten in städtischen Gebieten und Klinikeinrichtungskosten | -0.3% | Nordamerika, EU, städtische Zentren im asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Mangel an Gesundheitsfachkräften und Burnout bei Klinikern
Personalengpässe begrenzen, wie schnell ambulante Anbieter Nachfrage in Termine umwandeln können. Die HRSA prognostiziert bis 2038 einen Mangel von 141.160 Vollzeitäquivalenten bei Ärzten, während im Dezember 2025 92 Millionen Amerikaner in Gebieten mit Mangel an Gesundheitsfachkräften in der Primärversorgung lebten. Eine JAMA-Internal-Medicine-Studie aus dem Jahr 2025 stellte fest, dass Ärzte, die mehr als ein Viertel der Zeit mit unvollständigen Teams arbeiteten, einen höheren Burnout berichteten als jene mit ausreichend besetzten Teams. Personalengpässe können Wartezeiten verlängern, die Anzahl der Termine reduzieren und Expansionspläne erschweren. Kliniken reagieren mit teambasierter Versorgung, digitaler Vorbereitungsarbeit vor dem Besuch und Dokumentationsunterstützung. Diese Maßnahmen können klinische Zeit schützen, erfordern jedoch Investitionen und sorgfältige Umsetzung.
Erstattung, Vorabgenehmigung und Vergütungsdruck nach Versorgungsort
Die Zahlungsabwicklung kann die Versorgung verzögern und Zeit in Anspruch nehmen, die Kliniken für Patienten benötigen. Die AMA berichtete in ihrer Umfrage von 2025, dass 93 % der Ärzte angaben, dass Vorabgenehmigungen notwendige Versorgung verzögern. Johns Hopkins Medicine berichtete ebenfalls im Jahr 2025, dass Ärzte schwerwiegende unerwünschte Ereignisse im Zusammenhang mit Genehmigungsverzögerungen beobachtet hatten. Ärzte bearbeiteten laut den vorgelegten AMA-Belegen durchschnittlich 39 Genehmigungsanträge pro Woche und verwendeten dafür 13 Stunden Personalzeit. Vergütungsunterschiede zwischen Versorgungsorten können auch die wirtschaftliche Grundlage für einen Eingriff verändern, wenn dieser aus einer Krankenhausabteilung ausgelagert wird. Größere integrierte Systeme können diese Verwaltungs- und Vergütungsbelastungen auf eine breitere Leistungsbasis verteilen. Unabhängige Kliniken verfügen über weniger Ressourcen, um Ablehnungen, Dokumentationsaufwand oder Erstattungsänderungen aufzufangen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Kliniktyp:
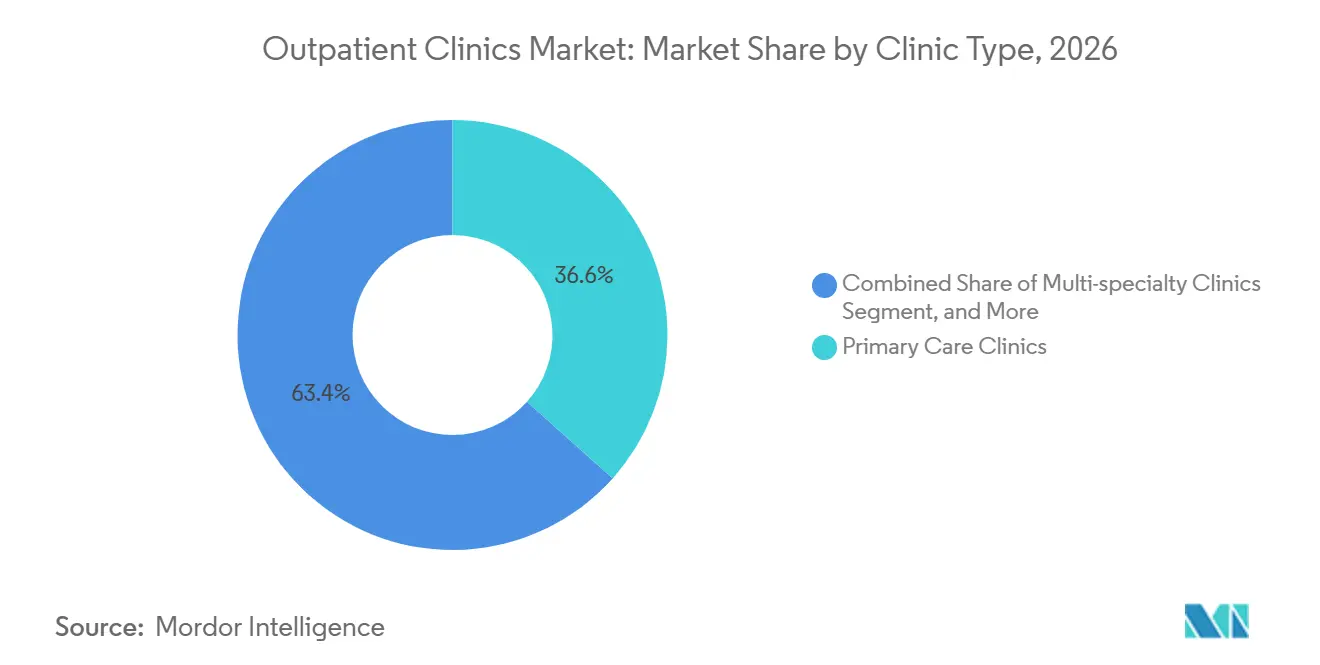
Primärversorgung behauptet ihre führende Rolle, während fachübergreifende Kliniken expandierenPrimärversorgungskliniken hielten im Jahr 2026 einen Marktanteil von 36,62 % am Markt für ambulante Kliniken. Ihre Position beruht auf ihrer Rolle als regelmäßiger Anlaufpunkt für Prävention, Diagnose, Medikamentenüberprüfung und Management langfristiger Erkrankungen. Primärversorger können Überweisungen und Tests koordinieren, bevor ein Patient eine komplexere Behandlung benötigt. Diese Rolle wird wichtiger, wenn Patienten mehrere Erkrankungen haben und Versorgung über mehrere Fachrichtungen hinweg benötigen. Einzelhandelsgebundene Formate erweitern zudem den Zugang zur Routineversorgung. CVS Health gab an, dass MinuteClinic im Jahr 2025 über mehr als 1.000 US-Standorte verfügte und dass über 65 % davon durch Gesundheitssystemkooperationen Primärversorgung für Erwachsene anboten. Diese Verbindungen ermöglichen es Einzelhandelszugangspunkten, Patienten mit größeren Überweisungsnetzwerken zu verbinden. Das Format kann Patienten helfen, einen routinemäßigen Einstiegspunkt zu finden, obwohl sein klinischer Umfang sich von dem einer umfassenden Arztpraxis unterscheidet.
Fachübergreifende Kliniken werden bis 2032 voraussichtlich mit einer CAGR von 6,25 % wachsen. Sie bündeln Leistungen wie Kardiologie, Orthopädie, Onkologie, Diagnostik und Nachsorge in einem gemeinsamen ambulanten Umfeld. Dies kann Verzögerungen zwischen Überweisung, Diagnostik und Facharztberatung reduzieren. Es gibt Gesundheitssystemen auch eine praktische Möglichkeit, Patienten innerhalb eines organisierten Versorgungsnetzwerks zu halten. Vizient beschreibt die ambulante Neugestaltung als zentralen Bestandteil der Bewältigung sich verändernder Volumen- und Zugangsbedürfnisse. Das Modell kann für Patienten bequemer sein, die sonst mehrere Standorte aufsuchen müssten. Es erfordert eine breitere Personalbasis und konsistente Terminplanung, was in Mangelgebieten schwierig sein kann. Primärversorgungs- und fachübergreifende Anbieter bedienen daher unterschiedliche Bedürfnisse, sind aber beide zentral für den Markt für ambulante Kliniken.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Fachrichtung:
Innere Medizin und Allgemeinmedizin schaffen Skalierung, während die Onkologie voranschreitetInnere Medizin und Allgemeinmedizin hielten im Jahr 2026 einen Anteil von 26,72 % an der Marktgröße für ambulante Kliniken. Diese Fachrichtungen tragen einen Großteil der Routineversorgung für chronische Erkrankungen, Präventivleistungen, Überweisungen und Medikamentenüberwachung. Ihre Patientenbeziehungen erstrecken sich oft über viele Jahre, was Kontinuität für klinische Ergebnisse und operative Planung wichtig macht. Primärversorgungsteams erkennen auch, wann ein Patient Bildgebung, Laboruntersuchungen, Facharztbeurteilung oder dringende Intervention benötigt. Dies schafft eine stetige Nachfrage nach verwandten ambulanten Leistungen. Die CDC-Belege aus dem Jahr 2025 zu mehreren chronischen Erkrankungen unterstützen den Bedarf an koordinierter Primärversorgung anstelle isolierter Behandlungsepisoden. Anbieter mit starken Überweisungspfaden können diese Koordination für Patienten erleichtern. Die anhaltende Herausforderung besteht darin, den Terminalzugang aufrechtzuerhalten, wenn die Verfügbarkeit von Ärzten und Unterstützungspersonal eingeschränkt ist.
Die Onkologie wird bis 2032 voraussichtlich mit einer CAGR von 6,83 % wachsen. Komplexere Krebsleistungen werden in ambulanten Umgebungen organisiert, einschließlich Infusion, Facharztberatung, Überwachung und Nachsorge. Die vorgelegten Belege identifizierten 7 von der FDA zugelassene CAR-T-Produkte und eine wachsende Nutzung bispezifischer Antikörper in der ambulanten Infusionsversorgung. Diese Veränderung erhöht die Bedeutung der Klinikbereitschaft, anstatt lediglich Infusionsstühle hinzuzufügen. Anbieter benötigen spezialisierte Apothekenunterstützung, geschulte klinische Teams, Eskalationsprozesse und Verbindungen zur Krankenhausversorgung. City of Hope eröffnete 2025 Hope Plaza als ambulante Onkologieeinrichtung im Wert von 400 Millionen USD mit 110 Infusionsplätzen und 84 Untersuchungsräumen. Das Zentrum wurde konzipiert, um einen Anstieg der ambulanten Besuche um 69 % zu unterstützen, was das Investitionsniveau verdeutlicht, das auf die ambulante Onkologie gerichtet wird. Onkologiekliniken, die frühzeitig Sicherheits- und Triagefähigkeiten aufbauen, können effektiver reagieren, wenn sich Behandlungspfade weiterhin über stationäre Umgebungen hinaus verlagern.
Nach Eigentümerschaft:
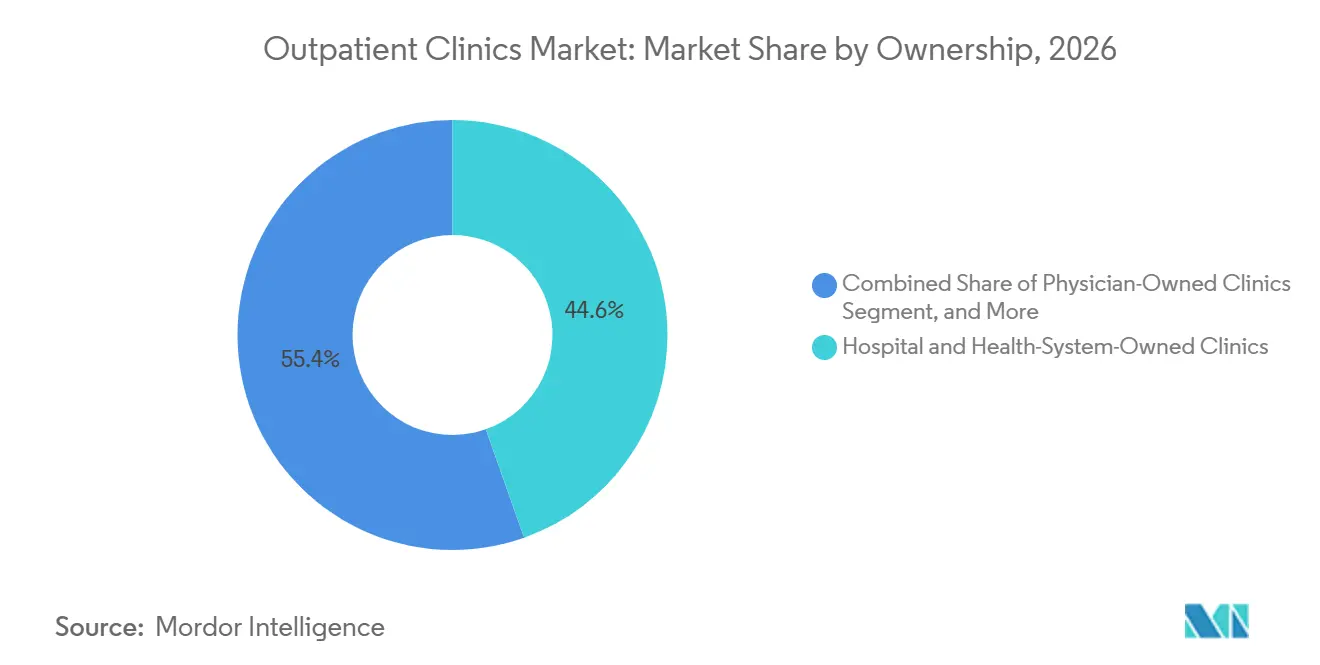
Gesundheitssystemeigene Kliniken führen, während arztgeführte Kliniken schneller wachsenKrankenhaus- und gesundheitssystemeigene Kliniken machten im Jahr 2026 44,59 % der Marktgröße für ambulante Kliniken aus. Ihre Größe verschafft ihnen Zugang zu Krankenhausressourcen, Fachnetzwerken, anerkannten Marken und etablierten Kostenträgerbeziehungen. Kliniken können diese Verbindungen nutzen, um Verlegungen, Bildgebung, Chirurgie und Nachsorge zu koordinieren. Das GAO stellte 2025 fest, dass im Jahr 2024 mindestens 47 % der US-amerikanischen Ärzte mit Krankenhaussystemen verbunden waren. Dieses Eigentumsmodell kann Versorgungsübergänge erleichtern, wenn ein Patient Krankenhausleistungen benötigt. Es kann auch die lokale Konzentration verstärken, wenn ein großes System mehrere Zugangspunkte kontrolliert. Die OECD hat gewarnt, dass Wettbewerbsbehörden in Mitgliedsländern die ambulante Konsolidierung und Finanzialisierung genau beobachten. Regulatorische Überprüfung ist daher ein wichtiger Aspekt für Organisationen, die Akquisitionen zur Erweiterung ihrer Kliniknetzwerke nutzen.
Arztgeführte Kliniken werden bis 2032 voraussichtlich mit einer CAGR von 7,21 % wachsen. Das Format kann Ärzten eine stärkere Rolle bei der Leistungsgestaltung, dem Patientenerlebnis und klinischen Betriebsentscheidungen geben. Es kann besonders relevant sein, wenn Spezialisten eine engere Verbindung zur prozeduralen Versorgung und Nachsorge aufrechterhalten möchten. Ärztegruppen können auch Gemeinschaftsunternehmen wählen, wenn sie Kapital, Verwaltungsunterstützung oder Zugang zu einem Krankenhauspartner benötigen. Das Modell ist nicht frei von Konsolidierungsdruck, da Eigentumsübergänge auftreten können, wenn größere Betreiber Skalierung oder einen Ausstiegsweg anbieten. Unabhängige Kliniken benötigen weiterhin Kostenträgervergütung, Cybersicherheitskontrollen, Personal und Technologie, die mit größeren Wettbewerbern mithalten können. Ihr Vorteil liegt oft in klinischem Fokus und lokaler Reaktionsfähigkeit, nicht in der Fähigkeit, alle Gesundheitssystemfunktionen zu replizieren. Der Markt für ambulante Kliniken kann daher sowohl institutionelle als auch arztgeführte Eigentümerschaft unterstützen, wenn jedes Modell klare operative Unterstützung hat.
Nach Leistungsart:
Diagnostikleistungen führen, während das Fachmanagement an Dynamik gewinntDiagnose- und Überwachungsleistungen machten im Jahr 2026 42,91 % des Marktanteils für ambulante Kliniken aus. Bildgebung, Labortests, Routinemessungen und Fernbiomarker-Tracking unterstützen die Entscheidungsfindung in vielen Fachrichtungen. Sie sind grundlegend für das Management chronischer Erkrankungen, da Kliniker zeitnahe Informationen benötigen, um Behandlungen anzupassen oder Überweisungen vorzunehmen. Diese Leistungen unterstützen auch die Präventivversorgung, indem sie Risiken erkennen, bevor eine Erkrankung akut wird. Da Kliniken koordinierter werden, können Diagnostikleistungen zusammen mit Beratungs- und Nachsorgebesuchen geplant werden. Dies kann die Belastung für Patienten reduzieren und die Informationskontinuität zwischen Teams verbessern. Fernbeurteilungswerkzeuge können eine weitere Quelle klinisch nützlicher Informationen zwischen Besuchen hinzufügen. Anbieter benötigen weiterhin zuverlässigen Datenaustausch und klare Verantwortlichkeit für die Überprüfung von Ergebnissen.
Facharztberatung und medizinisches Management werden bis 2032 voraussichtlich mit einer CAGR von 7,69 % wachsen. Das Wachstum spiegelt den Bedarf an strukturierter Nachsorge in der Onkologie, Kardiologie, Neurologie und anderen Bereichen wider, in denen Patienten wiederkehrende Beurteilungen benötigen. Es folgt auch der Verlagerung von Eingriffen in ambulante Umgebungen, da Patienten vor und nach der Behandlung weiterhin Beurteilungen benötigen. Die Association of Cancer Care Centers beschrieb eine Initiative aus dem Jahr 2025, die das Patientenvolumen um 14 % steigerte und die Wartezeiten durch Änderungen an der ambulanten Personalbesetzung und Koordination um 13,7 % reduzierte. Das Ergebnis zeigt, dass Leistungswachstum von Arbeitsabläufen ebenso abhängt wie von physischem Raum. Kliniken können das Fachmanagement ausweiten, wenn Aufgaben den geeigneten Mitgliedern des Versorgungsteams zugewiesen werden und Eskalationspfade klar sind. Dies ist besonders relevant, wenn die Ärzteschaft nicht so schnell wachsen kann wie die Patientennachfrage.
Nach Versorgungsmodell:
Terminbasierte Versorgung führt, während hybride Modelle zunehmenTerminbasierte Kliniken hielten im Jahr 2026 einen Marktanteil von 52,36 % am Markt für ambulante Kliniken. Geplante Besuche bleiben wichtig für Spezialisten, Diagnostik, Management chronischer Erkrankungen und Behandlungspläne, die Vorbereitung erfordern. Sie geben Klinikern Zeit, Unterlagen zu prüfen, Tests zu arrangieren und erforderliche Überweisungen zu koordinieren. Patienten mit komplexen Erkrankungen profitieren auch von vorhersehbarem Kontakt mit einem Versorgungsteam, das ihre Vorgeschichte kennt. Terminbasierte Modelle können Kontinuität unterstützen, benötigen aber zugängliche Terminplanung und zuverlässige Nachsorge, um verpasste Versorgung zu vermeiden. Personalengpässe können die Anzahl der Besuche begrenzen, die Anbieter sicher anbieten können. Klinikbetreiber müssen daher Kapazitäten sorgfältig nutzen und gleichzeitig Zeit für Patienten schützen, die längere Beratungen benötigen. Das Modell bleibt das zentrale Versorgungsformat, auch wenn Patienten flexibleren Zugang erwarten.
Hybride Präsenz- und Virtualkliniken werden bis 2032 voraussichtlich mit einer CAGR von 8,14 % wachsen. Sie kombinieren körperliche Untersuchungen, Eingriffe und Tests mit virtuellen Check-ins, Fernbeurteilung und digitaler Kommunikation. Die Telemedizindaten der AMA zeigen, dass die wöchentliche Arztnutzung zu einem etablierten Bestandteil der Versorgungserbringung geworden ist. Hybride Versorgung kann Kliniken helfen, den Kontakt mit Patienten zwischen Terminen aufrechtzuerhalten und sie bei Bedarf zur Präsenzversorgung zu leiten. Sie kann auch vermeidbare Reisen für Routinegespräche oder Überwachung reduzieren. Das Modell funktioniert am besten, wenn virtuelle Interaktionen mit denselben klinischen Unterlagen, dem Terminplanungssystem und den Überweisungsprozessen verknüpft sind, die von der physischen Klinik genutzt werden. Betreiber, die virtuelle Versorgung als separaten Dienst behandeln, können die Koordinationsvorteile verlieren, die hybride Versorgung nützlich machen. Der Markt für ambulante Kliniken bewegt sich in Richtung vernetzter Versorgungsmodelle, aber Präsenzkliniken bleiben für Eingriffe und viele Begegnungen mit höherem Schweregrad unverzichtbar.
Geografische Analyse
Nordamerika
Nordamerika hielt im Jahr 2026 einen Marktanteil von 39,48 % am Markt für ambulante Kliniken. Die Region profitiert von einem Kostenträgerumfeld, das Versorgung in Umgebungen mit geringerem Schweregrad unterstützt, wenn dies klinisch angemessen ist. Die hohe Belastung durch chronische Erkrankungen unterstützt auch die Nachfrage nach Primärversorgung, Diagnostik, Facharztbeurteilung und wiederholter Nachsorge. Die CMS-Politik prägt Klinikinvestitionen, da Regelungen zu abgedeckten Eingriffen und Vergütungsansätzen beeinflussen, wo Leistungen erbracht werden können. Tenet berichtete, dass USPI im dritten Quartal 2026 Beteiligungen an 535 ambulanten chirurgischen Zentren und 25 chirurgischen Krankenhäusern in 37 Bundesstaaten hielt. CVS Health verknüpft auch Einzelhandels-Primärversorgungsstandorte mit Gesundheitssystemkooperationen. Cleveland Clinic und Amazon One Medical eröffneten im Oktober 2025 ein gemeinsames Primärversorgungsbüro im Nordosten Ohios, das Terminzugang mit Facharztüberweisungen und Laborleistungen kombiniert. Diese Beispiele zeigen, wie Versorgungszugang, Überweisungsnetzwerke und Versorgungsortstrategien zunehmend vernetzt werden. Personalengpässe und Vorabgenehmigungen bleiben praktische Einschränkungen dafür, wie schnell Anbieter Kapazitäten aufbauen können.
Asiatisch-pazifischer Raum
Der asiatisch-pazifische Raum wird bis 2032 voraussichtlich mit einer CAGR von 8,58 % wachsen. Das Wachstum wird durch größere Investitionen in dezentralisierte Versorgung, steigende Versicherungsabdeckung und die Nachfrage nach patientennaher Versorgung unterstützt. Die Region umfasst vielfältige Gesundheitssysteme, sodass das Klinikwachstum je nach lokaler Finanzierung, Personalangebot und Stadtentwicklung variieren wird. Indiens Ayushman Bharat Digital Mission bietet einen digitalen Gesundheitsrahmen, der Gesundheitsakten, Telemedizin und vernetzte Versorgungserbringung unterstützt. Dieser regulatorische Einfluss kann Anbietern helfen, Netzwerke aufzubauen, die lokale Kliniken mit digitalem Patientenzugang verbinden. Apollo Hospitals berichtete 2025 von Expansionsplänen, die neue Kapazitäten und Investitionen in sein Versorgungsnetzwerk umfassten. Der Markt für ambulante Kliniken in dieser Region kann profitieren, wenn digitale Infrastruktur die Verbindung von Patienten, Klinikern, Diagnostik und Überweisungen erleichtert. Anbieter müssen sich weiterhin an große Unterschiede in der Erschwinglichkeit und lokalen klinischen Kapazität anpassen.
Europa, Naher Osten, Afrika und Südamerika
NHS England beauftragt kommunale Diagnosezentren, um den Druck auf Krankenhauswartelisten zu verringern und Tests zugänglicher zu machen. OECD-Belege zeigen, dass ambulante Chirurgie in Mitgliedsländern ein breites Anwendungsfeld hat, während nationale Vergütungsregeln weiterhin das Adoptionsniveau beeinflussen. In Europa schafft die Bewegung hin zur tagesstationären Versorgung Raum für Klinikinvestitionen, wo Eingriffe sicher außerhalb stationärer Einrichtungen erbracht werden können. Wettbewerbsüberprüfung ist auch relevant, wo ambulante Plattformen lokale Versorgungskapazitäten konsolidieren. Gesundheitssysteme des Golfkooperationsrats bauen integrierte ambulante Netzwerke im Rahmen nationaler Gesundheitsentwicklungsprogramme auf. Südamerikanische Anbieter können von privat versicherter Nachfrage profitieren, obwohl Investitionsentscheidungen möglicherweise empfindlich auf lokale Finanzierungsbedingungen reagieren. In all diesen Regionen besteht die praktische Chance darin, Klinikkapazitäten mit Vergütungspolitik, Personalverfügbarkeit und Überweisungsinfrastruktur in Einklang zu bringen. Der Markt für ambulante Kliniken entwickelt sich nicht überall im gleichen Tempo, aber die gemeinsame Richtung geht hin zu einer Versorgung, die zugänglicher ist als ein krankenhausorientiertes Modell.
Wettbewerbslandschaft
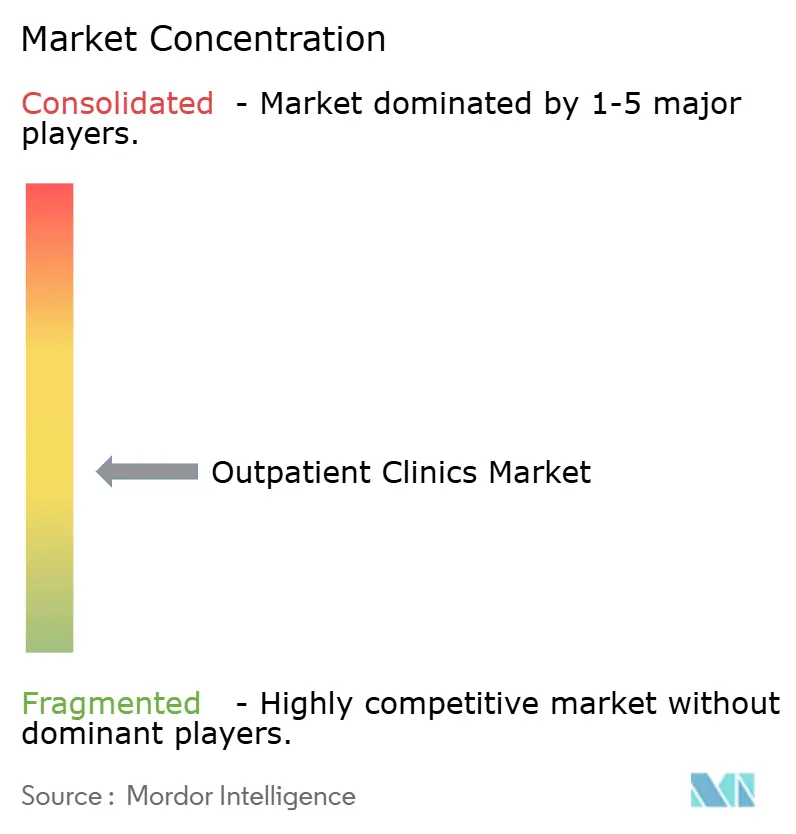
Der Markt für ambulante Kliniken ist auf der Ebene der lokalen Betreiber mäßig fragmentiert, während die Eigentümerschaft zunehmend konzentrierter wird. Große Gesundheitssysteme können Kliniken mit Krankenhäusern, Spezialisten, Diagnostikleistungen und Kostenträgerverträgen kombinieren. Tenets USPI berichtete im dritten Quartal 2026 ein standortgleiches Umsatzwachstum von 4,5 % und ein bereinigtes EBITDA von 537 Millionen USD. Seine Strategie umfasst Eingriffe mit hohem Schweregrad wie Gelenkersatz, Wirbelsäuleneingriffe und robotergestützte Urologie. Das Unternehmen berichtete auch von Beteiligungen an 535 ambulanten chirurgischen Zentren und 25 chirurgischen Krankenhäusern, was die Skalierung einer etablierten ambulanten Plattform verdeutlicht. Solche Netzwerke können Betriebsprozesse standardisieren und gleichzeitig Krankenhausverbindungen für Eskalationen bei höherem Schweregrad nutzen. Der Effekt ist ein stärkerer Wettbewerb für unabhängige Anbieter in attraktiven lokalen Märkten.
Akquisitionsaktivitäten prägen auch die Wettbewerbslandschaft. Surgery Partners gab im Oktober 2026 bekannt, dass HealthSpan Partners, ein Tochterunternehmen von Bon Secours Mercy Health, vereinbart hatte, das Unternehmen in einer vollständig in bar abgewickelten Transaktion mit einem Unternehmenswert von 5,7 Milliarden USD zu übernehmen. Die Transaktion würde vorbehaltlich der Zustimmung von Aktionären und Regulierungsbehörden mehr als 200 ambulante chirurgische Zentren, chirurgische Krankenhäuser und Arztpraxen in 30 Bundesstaaten hinzufügen. Der Deal zeigt, dass gemeinnützige Gesundheitssysteme ambulante Skalierung als strategisches Gut anstreben. Er zeigt auch, warum Klinikbetreiber mit etablierten Einrichtungen und Arztbeziehungen wertvolle Akquisitionsziele sein können. Wettbewerbsbehörden können diese Kombinationen prüfen, wenn sie die lokale Auswahl, den Zugang oder die Preise beeinflussen. Regulatorische Überprüfung wird daher für Strategien, die auf wiederholten lokalen Akquisitionen basieren, weiterhin relevant bleiben.
Technologie, Leistungsgestaltung und Partnerschaften sind weitere Wettbewerbspunkte. CVS Health nutzt MinuteClinic-Standorte und Gesundheitssystemkooperationen, um den Zugang zur Primärversorgung für Erwachsene zu erweitern. Cleveland Clinic und Amazon One Medical nutzten ein gemeinsames Büromodell, um einen Primärversorgungszugangspunkt mit einem etablierten Facharztüberweisungsnetzwerk zu verbinden. City of Hope investierte in eine dedizierte ambulante Onkologieeinrichtung, um Infusions- und klinische Forschungskapazitäten zu erweitern. Diese Schritte zeigen, dass Wettbewerbsvorteile aus Zugang, Überweisungskoordination, spezialisierter klinischer Kompetenz oder einer Kombination aller drei entstehen können. Unabhängige Kliniken können weiterhin durch lokale Beziehungen, fokussierte Fachrichtungen und reaktionsschnellen Patientenservice konkurrieren. Sie müssen Personal, Genehmigungen, Datensicherheit und Kostenträgerbeziehungen ohne die gleiche Skalierung wie größere Systeme verwalten.
Marktführer der Branche ambulanter Kliniken
-
Apollo Hospitals Enterprise Limited
-
Cleveland Clinic
-
DaVita Inc.
-
HCA Healthcare Inc.
-
Mayo Clinic
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für ambulante Kliniken Unternehmen in diesem Bericht
- Apollo Hospitals Enterprise Limited
- Cleveland Clinic
- Community Health Systems, Inc.
- CVS Health
- DaVita
- Fresenius Medical Care AG
- HCA Healthcare
- IHH Healthcare Berhad
- Kaiser Permanente
- Labcorp Holdings Inc.
- Mayo Clinic
- Narayana Health
- One Medical
- Quest Diagnostics
- Ramsay Health Care Limited
- SCA Health
- Surgery Partners Inc.
- Tenet Healthcare
- UnitedHealth Group Incorporated (Optum Health)
- Universal Health Services
Neueste Industrielle Entwicklungen in Markt für ambulante Kliniken
- Oktober 2026: HealthSpan Partners, ein Tochterunternehmen von Bon Secours Mercy Health, vereinbarte die Übernahme von Surgery Partners, Inc. in einer vollständig in bar abgewickelten Transaktion mit einem Unternehmenswert von 5,7 Milliarden USD. Die Transaktion umfasst mehr als 200 ambulante chirurgische Zentren, chirurgische Krankenhäuser und Arztpraxen in 30 Bundesstaaten mit rund 5.000 angeschlossenen Ärzten. Der Abschluss wird für das erste Quartal 2027 erwartet, vorbehaltlich der Zustimmung von Regulierungsbehörden und Aktionären.
- Mai 2025: City of Hope eröffnete Hope Plaza in Duarte, Kalifornien. Die ambulante Onkologieeinrichtung im Wert von 400 Millionen USD umfasst 110 Infusionsplätze, 84 Untersuchungsräume und 22 dedizierte klinische Forschungsinfusionsplätze. Die Einrichtung zielt auf einen Anstieg der ambulanten Besuche um 69 % als Teil einer Campus-Transformation im Wert von 1 Milliarde USD ab.
- Oktober 2025: Amazon One Medical und Cleveland Clinic eröffneten ihr erstes gemeinsames Primärversorgungsbüro im Nordosten Ohios. Das Büro in Avon, Ohio, kombiniert Zugang zu Terminen am selben und nächsten Tag mit Cleveland Clinic-Facharztüberweisungen und Laborleistungen vor Ort.
Berichtsumfang des globalen Marktes für ambulante Kliniken
Gemäß dem Berichtsumfang sind ambulante Kliniken Gesundheitseinrichtungen, die Diagnose, Behandlung, Beratung, Präventivversorgung und kleinere medizinische Eingriffe für Patienten anbieten, die keinen Krankenhausaufenthalt über Nacht benötigen. Diese Kliniken bieten ein breites Spektrum an Primär- und Fachversorgungsleistungen an, sodass Patienten medizinische Versorgung erhalten und noch am selben Tag nach Hause zurückkehren können. Ambulante Kliniken spielen eine entscheidende Rolle bei der Verbesserung der Zugänglichkeit der Gesundheitsversorgung, der Senkung von Behandlungskosten und der Unterstützung des Managements chronischer Erkrankungen durch regelmäßige Nachsorge.
Der Markt für ambulante Kliniken ist segmentiert nach Kliniktyp, Fachrichtung, Eigentümerschaft, Leistungsart, Versorgungsmodell und Geografie. Nach Kliniktyp ist der Markt segmentiert in Primärversorgungskliniken, Fachkliniken, fachübergreifende Kliniken, kommunale Gesundheitskliniken, Einzelhandelskliniken und sonstige. Nach Fachrichtung ist der Markt segmentiert in Innere Medizin und Allgemeinmedizin, Kardiologie, Orthopädie und Muskel-Skelett-Versorgung, Gastroenterologie, Ophthalmologie, Geburtshilfe und Gynäkologie, Pädiatrie, Dermatologie, HNO, Onkologie, Neurologie und Schmerzmanagement sowie sonstige. Nach Eigentümerschaft ist der Markt segmentiert in arztgeführte Kliniken, krankenhaus- und gesundheitssystemeigene Kliniken, unternehmens- und private-equity-eigene Kliniken, öffentliche und staatseigene Kliniken, private gemeinnützige Kliniken und sonstige. Nach Leistungsart ist der Markt segmentiert in Primär- und Präventivversorgung, Facharztberatung und medizinisches Management, Diagnose- und Überwachungsleistungen, kleinere Eingriffe und Verletzungsversorgung, ambulante chirurgische und interventionelle Leistungen, dringende und notfallmäßige ambulante Leistungen sowie sonstige. Nach Versorgungsmodell ist der Markt segmentiert in Walk-in-Beratungskliniken, terminbasierte Kliniken, hybride Präsenz- und Virtualkliniken sowie sonstige. Das Geografiesegment ist weiter unterteilt in Nordamerika, Europa, asiatisch-pazifischer Raum, Naher Osten und Afrika sowie Südamerika. Der Bericht deckt auch die geschätzten Marktgrößen und Trends für 17 Länder in den wichtigsten Regionen weltweit ab. Der Bericht bietet Marktgröße und Prognosen in Werten (USD) für die oben genannten Segmente.
Segmentierungsübersicht
| Primärversorgungskliniken |
| Fachkliniken |
| Fachübergreifende Kliniken |
| Kommunale Gesundheitskliniken |
| Einzelhandelskliniken |
| Sonstige |
| Innere Medizin und Allgemeinmedizin |
| Kardiologie |
| Orthopädie und Muskel-Skelett-Versorgung |
| Gastroenterologie |
| Ophthalmologie |
| Geburtshilfe und Gynäkologie |
| Pädiatrie |
| Dermatologie |
| HNO |
| Onkologie |
| Neurologie und Schmerzmanagement |
| Sonstige |
| Arztgeführte Kliniken |
| Krankenhaus- und gesundheitssystemeigene Kliniken |
| Unternehmens- und private-equity-eigene Kliniken |
| Öffentliche und staatseigene Kliniken |
| Private gemeinnützige Kliniken |
| Sonstige |
| Primär- und Präventivversorgung |
| Facharztberatung und medizinisches Management |
| Diagnose- und Überwachungsleistungen |
| Kleinere Eingriffe und Verletzungsversorgung |
| Ambulante chirurgische und interventionelle Leistungen |
| Dringende und notfallmäßige ambulante Leistungen |
| Sonstige |
| Walk-in-Beratungskliniken |
| Terminbasierte Kliniken |
| Hybride Präsenz- und Virtualkliniken |
| Sonstige |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Indien | |
| Japan | |
| Australien | |
| Südkorea | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Kliniktyp | Primärversorgungskliniken | |
| Fachkliniken | ||
| Fachübergreifende Kliniken | ||
| Kommunale Gesundheitskliniken | ||
| Einzelhandelskliniken | ||
| Sonstige | ||
| Nach Fachrichtung | Innere Medizin und Allgemeinmedizin | |
| Kardiologie | ||
| Orthopädie und Muskel-Skelett-Versorgung | ||
| Gastroenterologie | ||
| Ophthalmologie | ||
| Geburtshilfe und Gynäkologie | ||
| Pädiatrie | ||
| Dermatologie | ||
| HNO | ||
| Onkologie | ||
| Neurologie und Schmerzmanagement | ||
| Sonstige | ||
| Nach Eigentümerschaft | Arztgeführte Kliniken | |
| Krankenhaus- und gesundheitssystemeigene Kliniken | ||
| Unternehmens- und private-equity-eigene Kliniken | ||
| Öffentliche und staatseigene Kliniken | ||
| Private gemeinnützige Kliniken | ||
| Sonstige | ||
| Nach Leistungsart | Primär- und Präventivversorgung | |
| Facharztberatung und medizinisches Management | ||
| Diagnose- und Überwachungsleistungen | ||
| Kleinere Eingriffe und Verletzungsversorgung | ||
| Ambulante chirurgische und interventionelle Leistungen | ||
| Dringende und notfallmäßige ambulante Leistungen | ||
| Sonstige | ||
| Nach Versorgungsmodell | Walk-in-Beratungskliniken | |
| Terminbasierte Kliniken | ||
| Hybride Präsenz- und Virtualkliniken | ||
| Sonstige | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Südkorea | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert werden ambulante Kliniken bis 2032 erreichen?
Der Markt für ambulante Kliniken wird voraussichtlich bis 2032 einen Wert von 71,25 Milliarden USD erreichen, ausgehend von 54,02 Milliarden USD im Jahr 2027, bei einer CAGR von 5,69 %.
Welcher Kliniktyp hält im Jahr 2026 den größten Marktanteil?
Primärversorgungskliniken führen nach Kliniktyp mit einem Anteil von 36,62 % im Jahr 2026.
Welche ambulante Fachrichtung wird voraussichtlich am schnellsten wachsen?
Die Onkologie wird bis 2032 voraussichtlich mit einer CAGR von 6,83 % wachsen, da immer mehr Krebsleistungen in ambulante Umgebungen verlagert werden.
Warum expandieren Netzwerke ambulanter Kliniken?
Netzwerke expandieren, um den Zugang zu verbessern, Überweisungen zu binden, Leistungen zu koordinieren und auf die Verlagerung der Versorgung weg von stationären Umgebungen zu reagieren.
Was ist die größte Personalherausforderung für Klinikbetreiber?
Die HRSA prognostiziert bis 2038 einen Mangel von 141.160 Vollzeitäquivalenten bei Ärzten, was die Terminkapazität und Expansion einschränken kann.
Welche Region wird bis 2032 voraussichtlich am schnellsten wachsen?
Der asiatisch-pazifische Raum wird bis 2032 voraussichtlich mit einer CAGR von 8,58 % wachsen, unterstützt durch Investitionen in dezentralisierte Versorgung und den Ausbau digitaler Gesundheitsinfrastruktur.