
Tamanho e Participação do Mercado de Otoplastia
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 0.99 Bilhões de dólares |
| Tamanho do Mercado (2032) | 1.35 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 6.40 % |
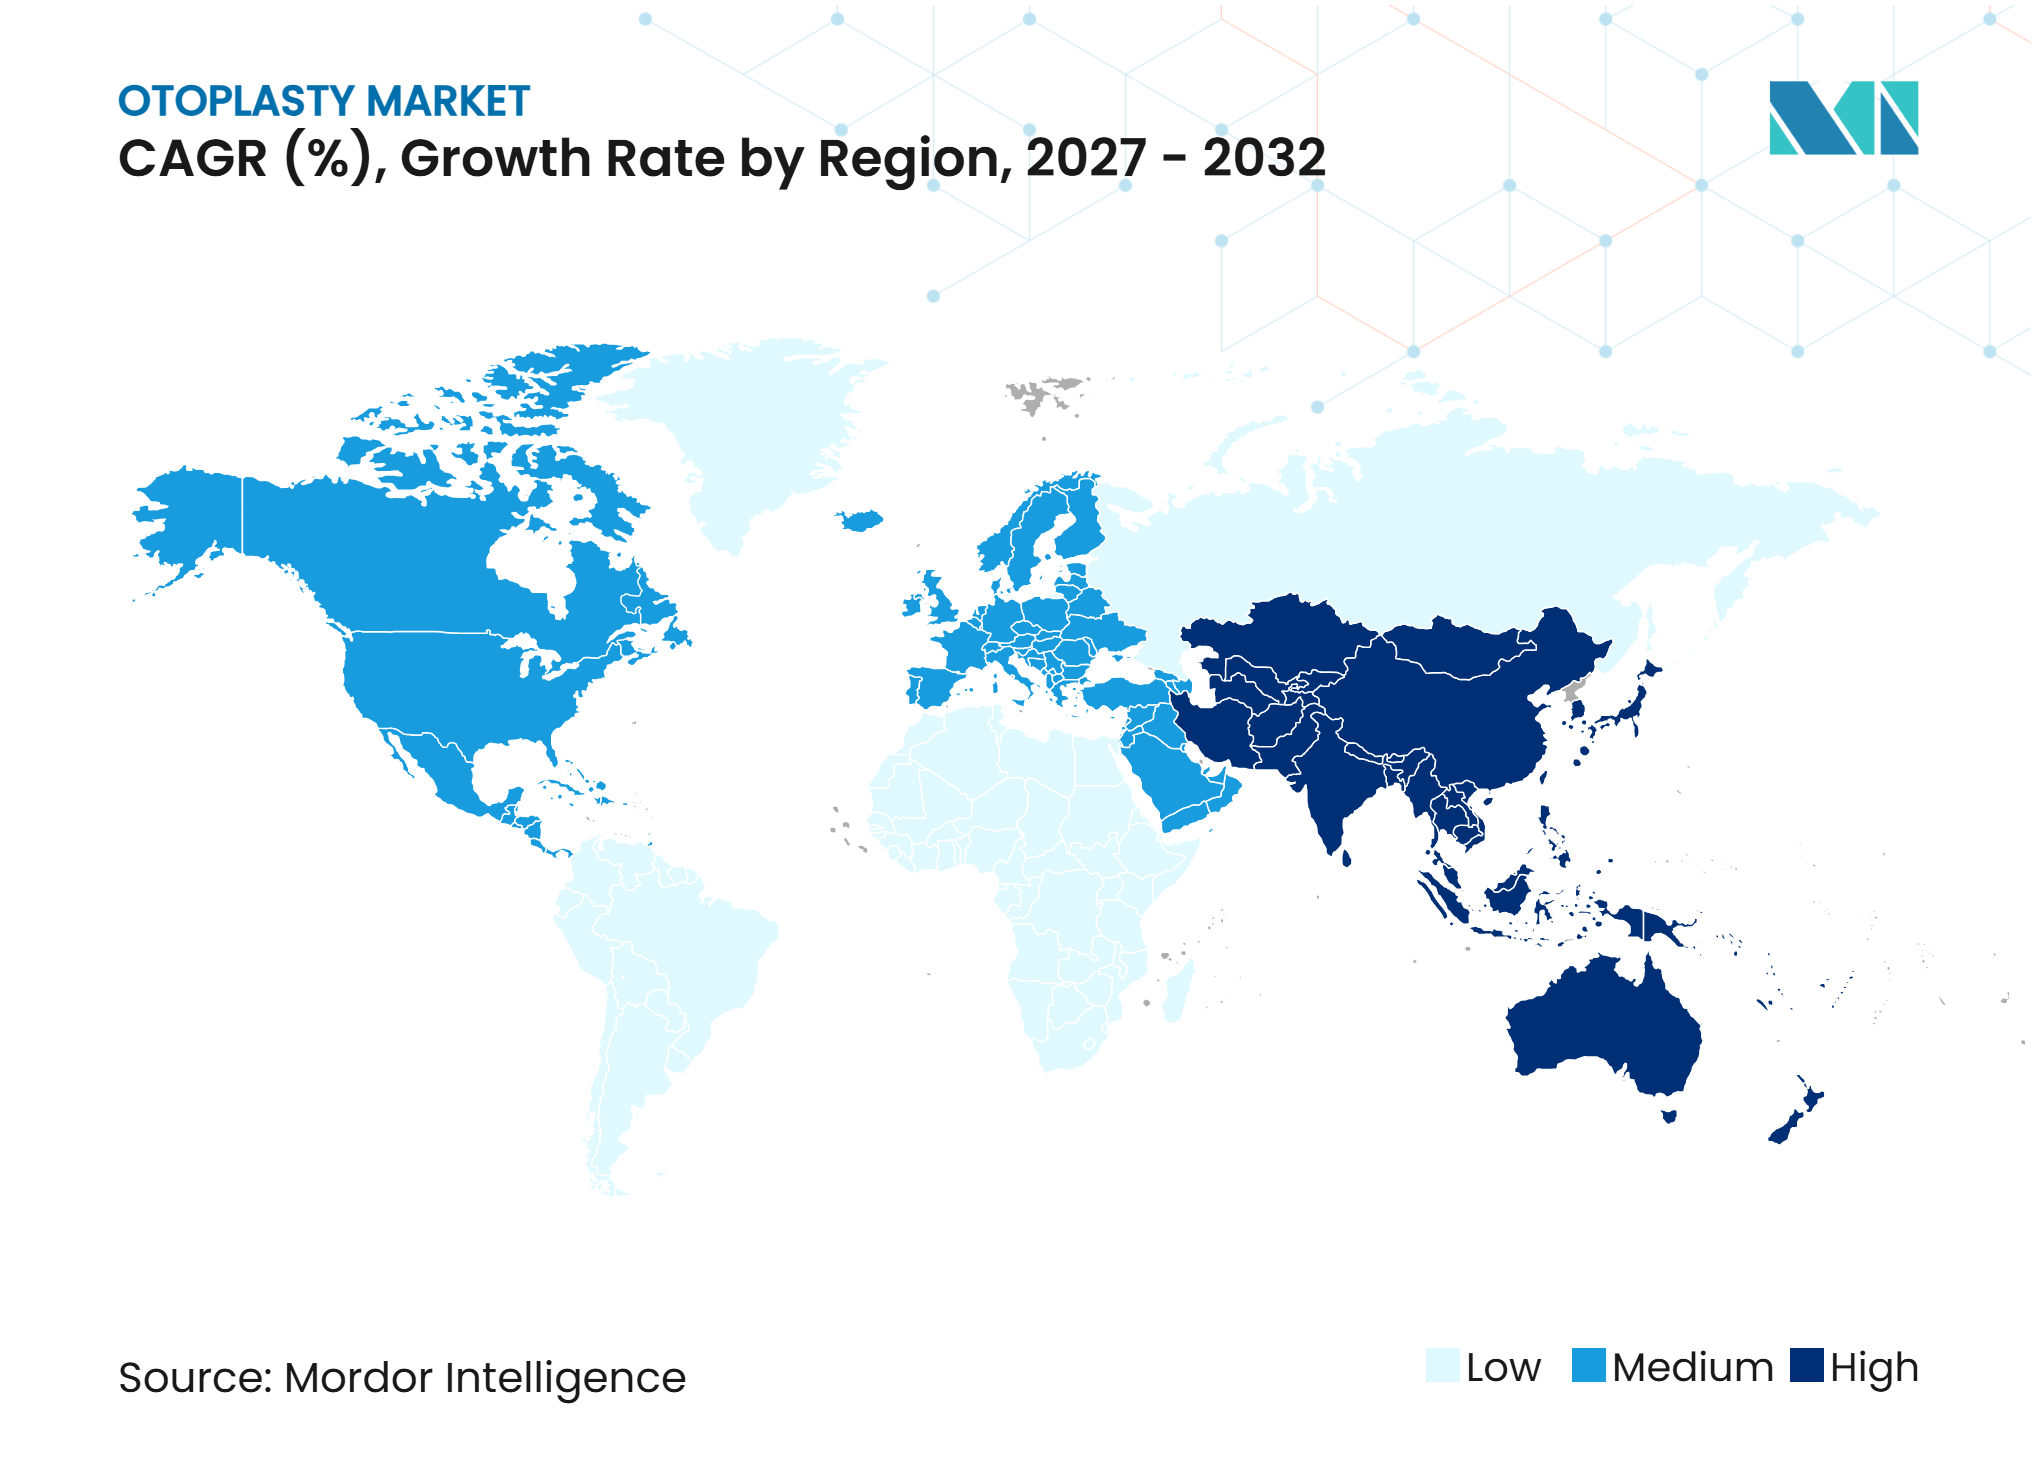
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Otoplastia por Mordor Intelligence
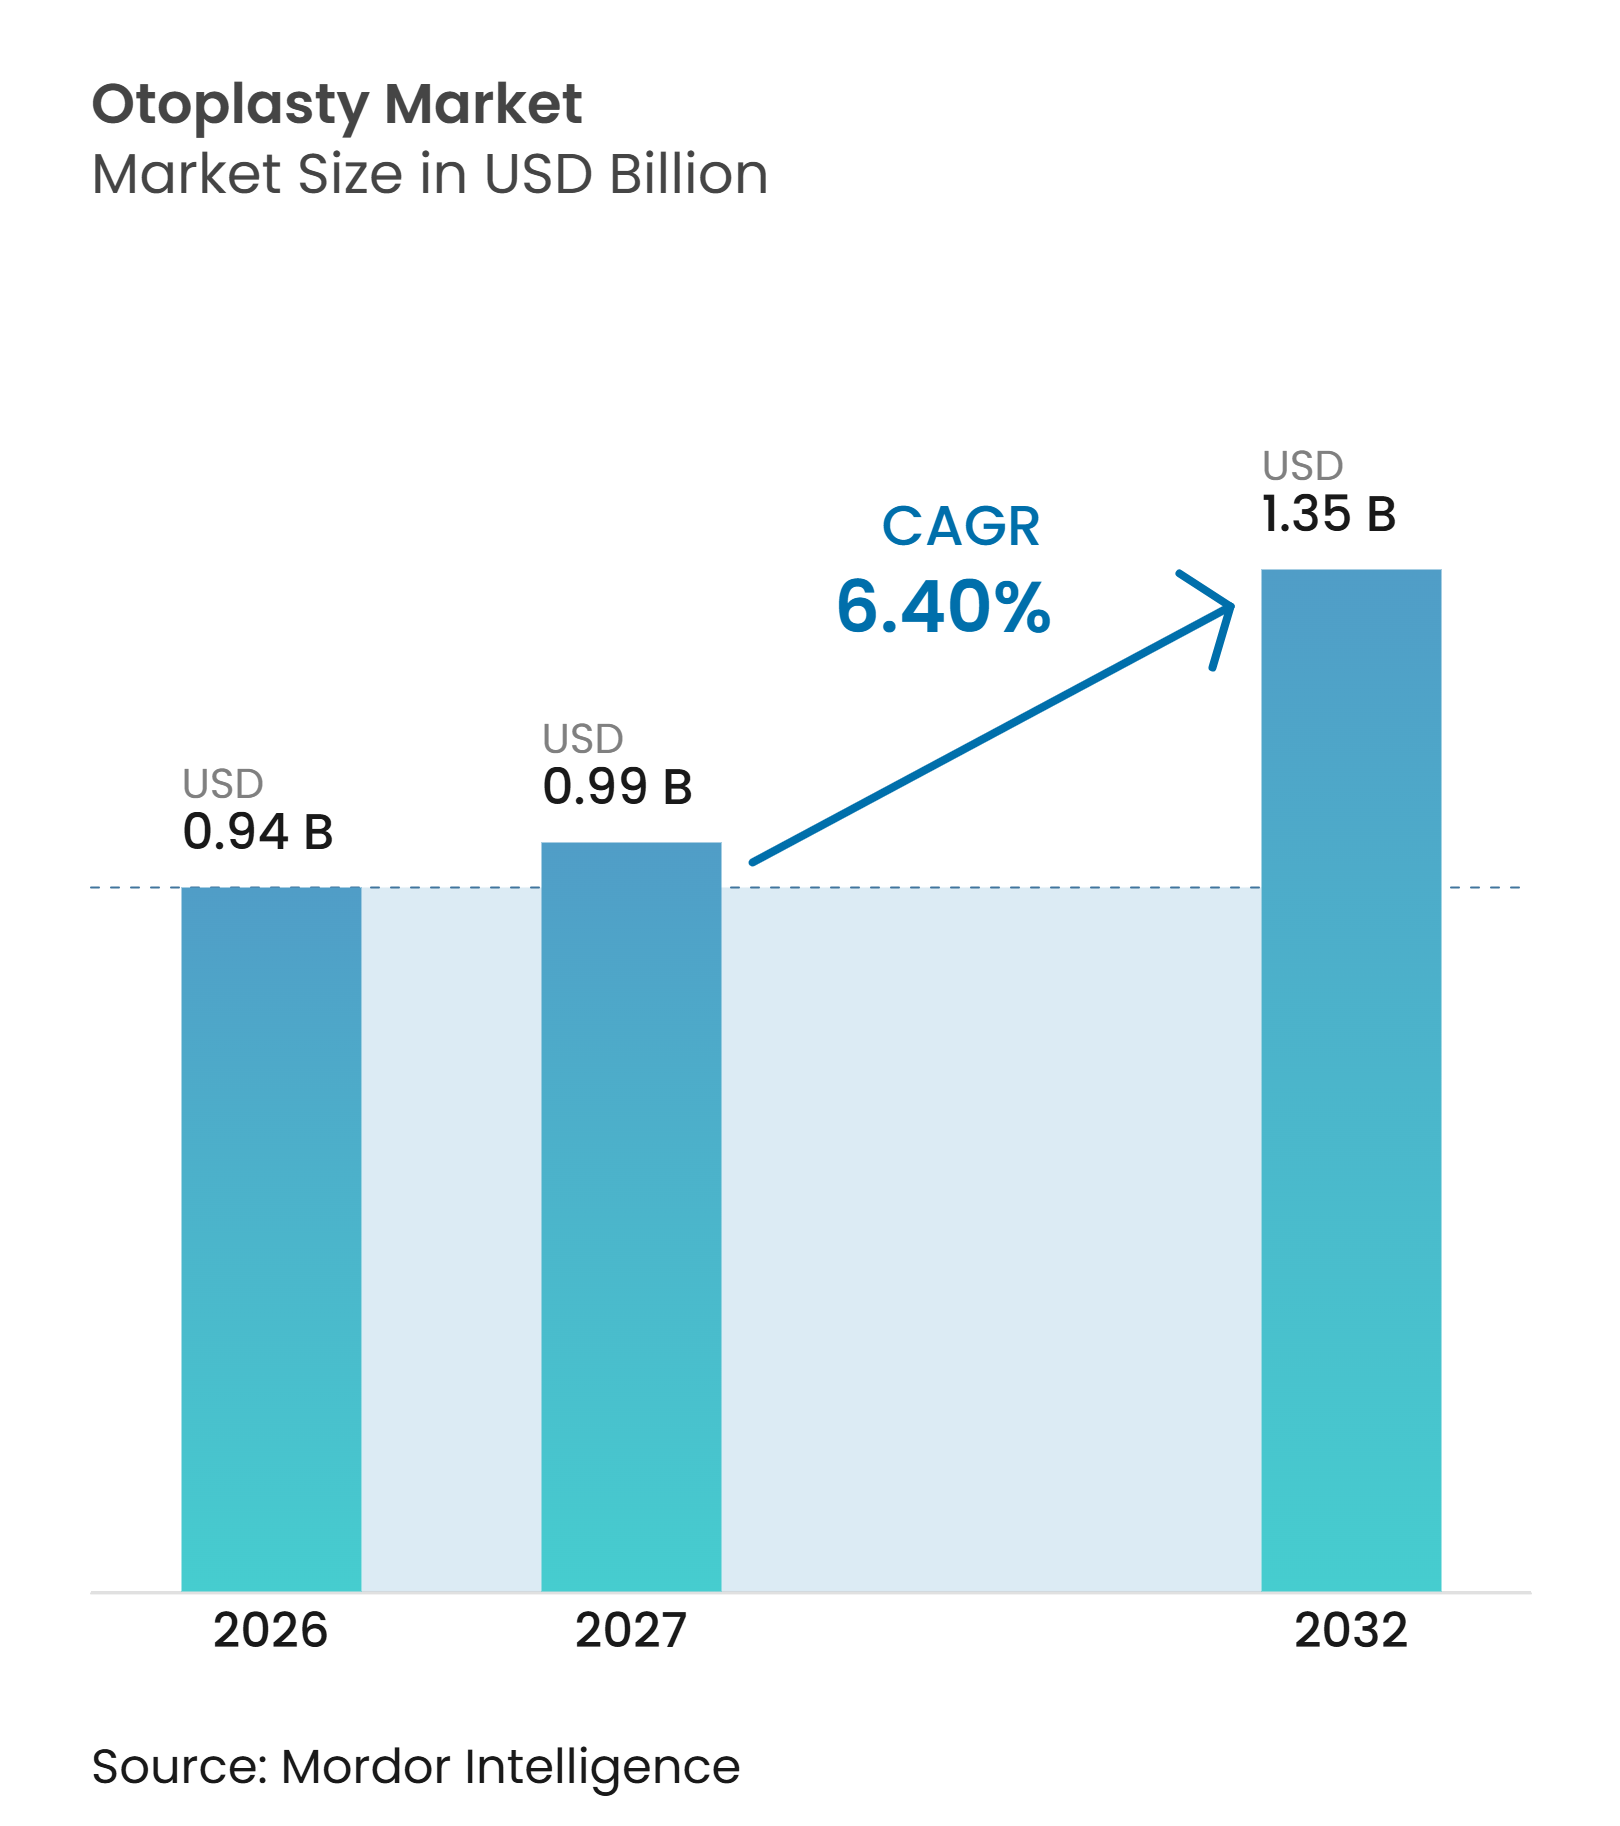
O tamanho do Mercado de Otoplastia tem projeção de 0,94 bilhões de USD em 2026, 0,99 bilhões de USD em 2027, e deve atingir 1,35 bilhões de USD até 2032, crescendo a um CAGR de 6,40% de 2027 a 2032.
A demanda baseia-se tanto na correção de orelhas proeminentes quanto na reconstrução após deformidades congênitas ou traumáticas, o que torna o procedimento menos dependente de demanda estética puramente eletiva. A atividade cirúrgica estética permaneceu elevada em 2024, com 17,4 milhões de procedimentos reportados globalmente, enquanto os procedimentos de face e cabeça aumentaram 4,3% em relação ao ano anterior. A otoplastia proporciona uma correção anatômica duradoura em um único procedimento, ao contrário dos procedimentos injetáveis que requerem tratamento repetido. Os cirurgiões membros da ASPS nos EUA realizaram 4.825 cirurgias de orelha em 2024, um número praticamente inalterado em relação a 2023, o que aponta para uma demanda doméstica estável enquanto a Ásia-Pacífico e outros mercados emergentes crescem mais rapidamente. O mercado de otoplastia tem, portanto, espaço para crescer por meio de reconstruções mais complexas, maior oferta ambulatorial e acesso mais amplo em mercados cirúrgicos em desenvolvimento.
Principais Conclusões do Relatório
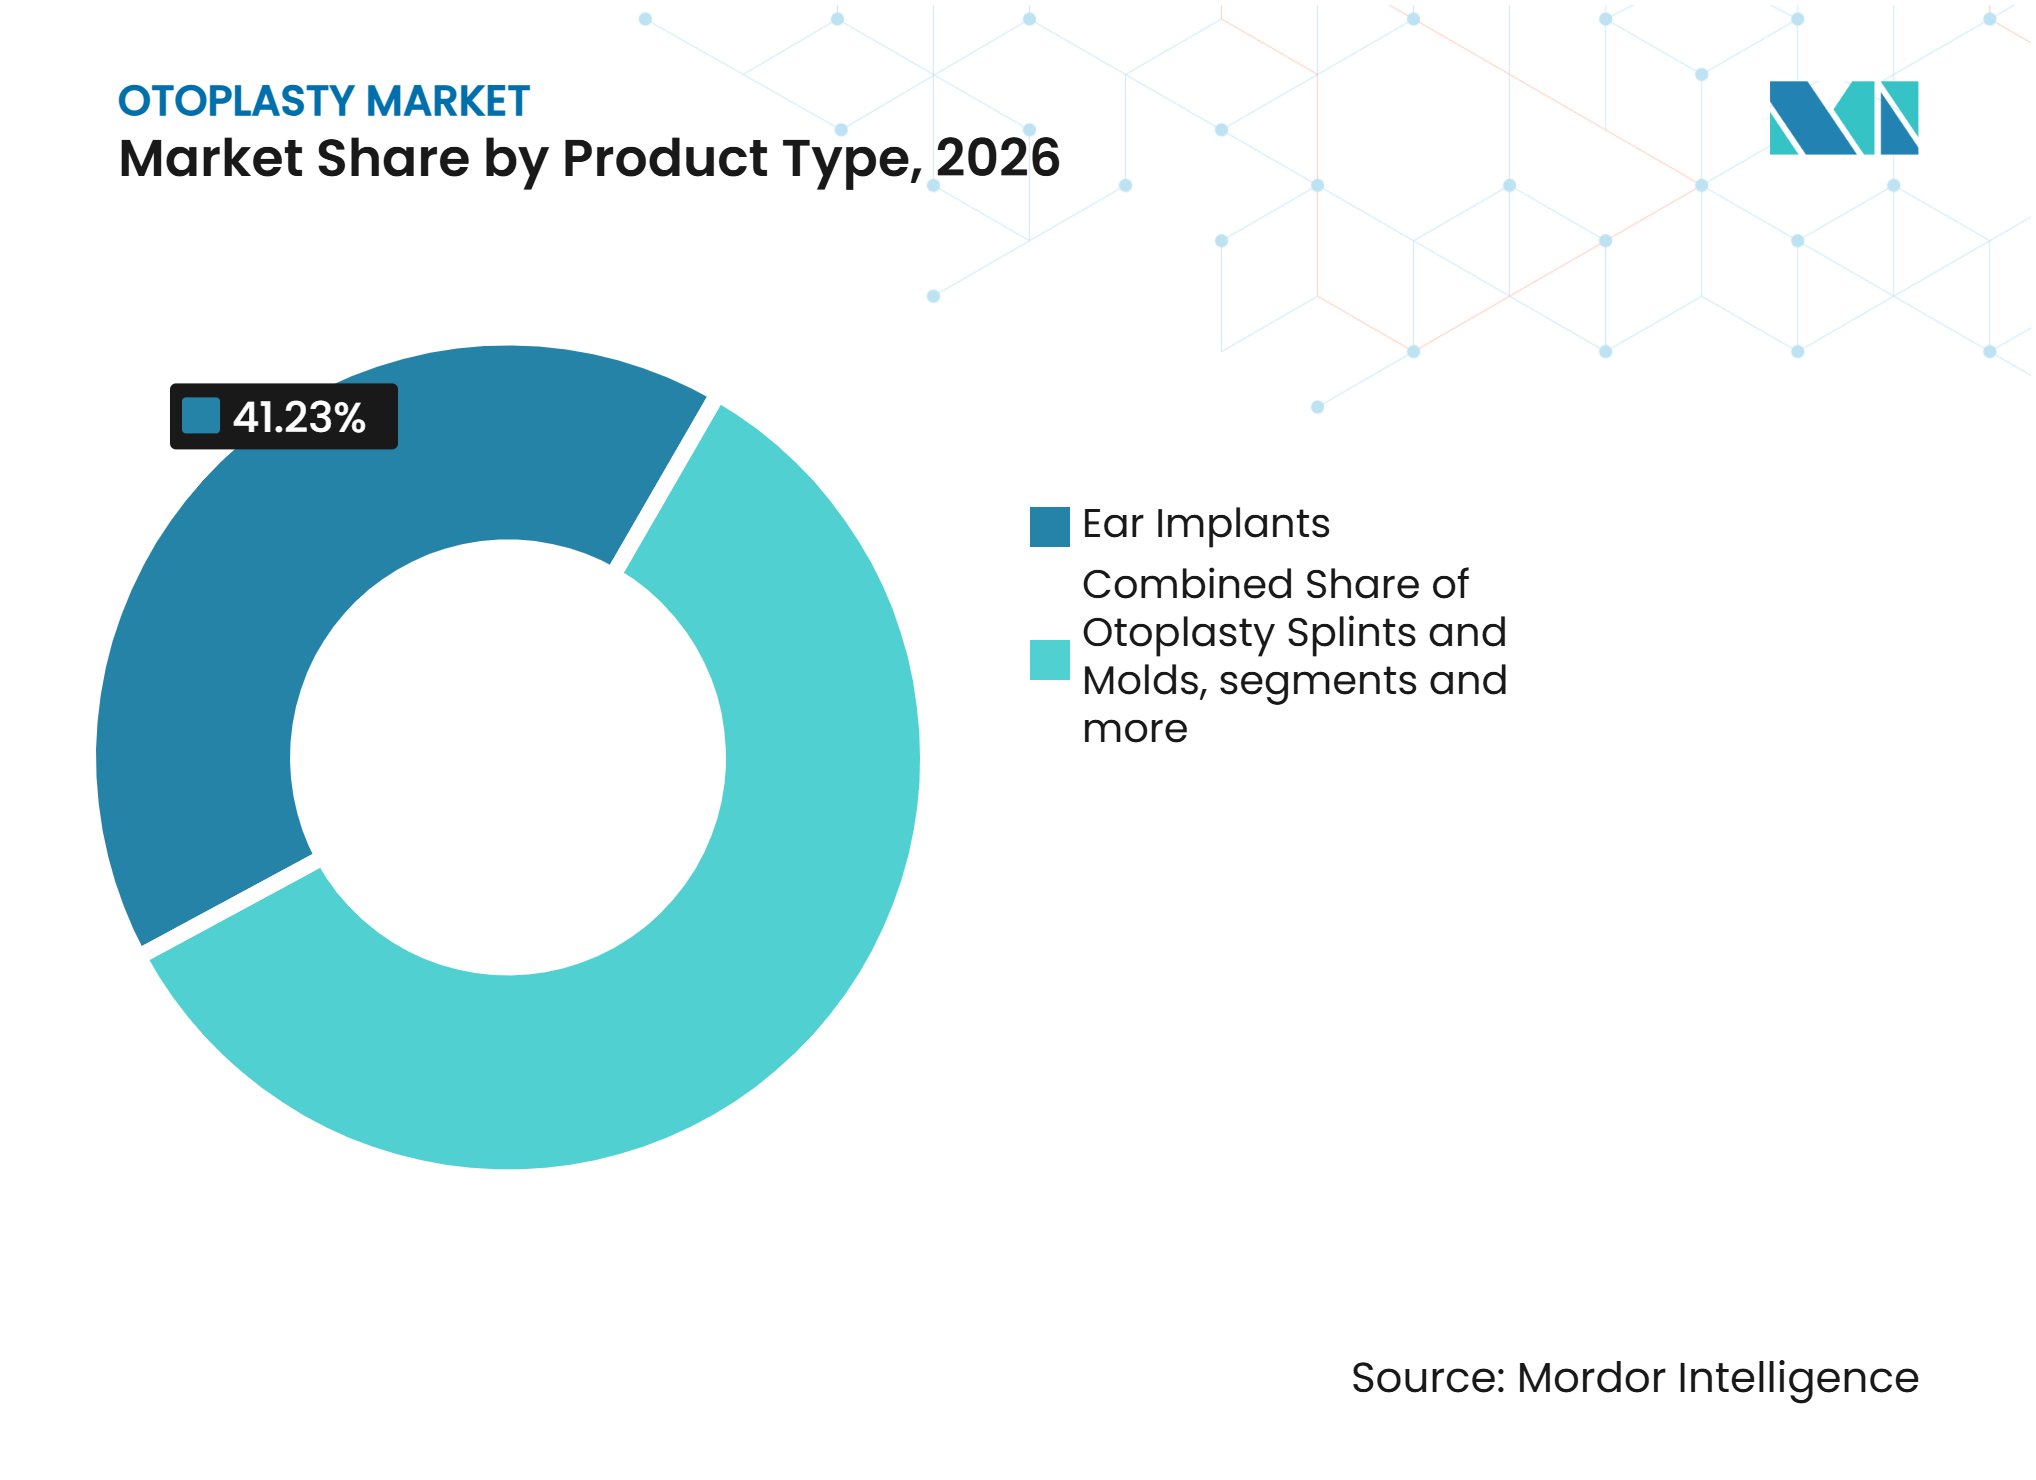
- Por tipo de produto, os implantes de orelha detinham 41,23% do mercado de otoplastia em 2026, enquanto as talas e moldes de otoplastia têm previsão de crescer a um CAGR de 9,52% até 2032.
- Por tipo de otoplastia, o recuo de orelha detinha 45,32% do mercado de otoplastia em 2026, enquanto o aumento de orelha tem previsão de crescer a um CAGR de 7,25% até 2032.
- Por técnica, a correção da proeminência do lóbulo da orelha representou 43,26% do mercado de otoplastia em 2026, enquanto a alteração conchal tem projeção de expansão a um CAGR de 8,13% até 2032.
- Por gênero, as pacientes do sexo feminino detinham 52,43% do mercado de otoplastia em 2026, enquanto o mesmo segmento tem projeção de crescer a um CAGR de 8,53% até 2032.
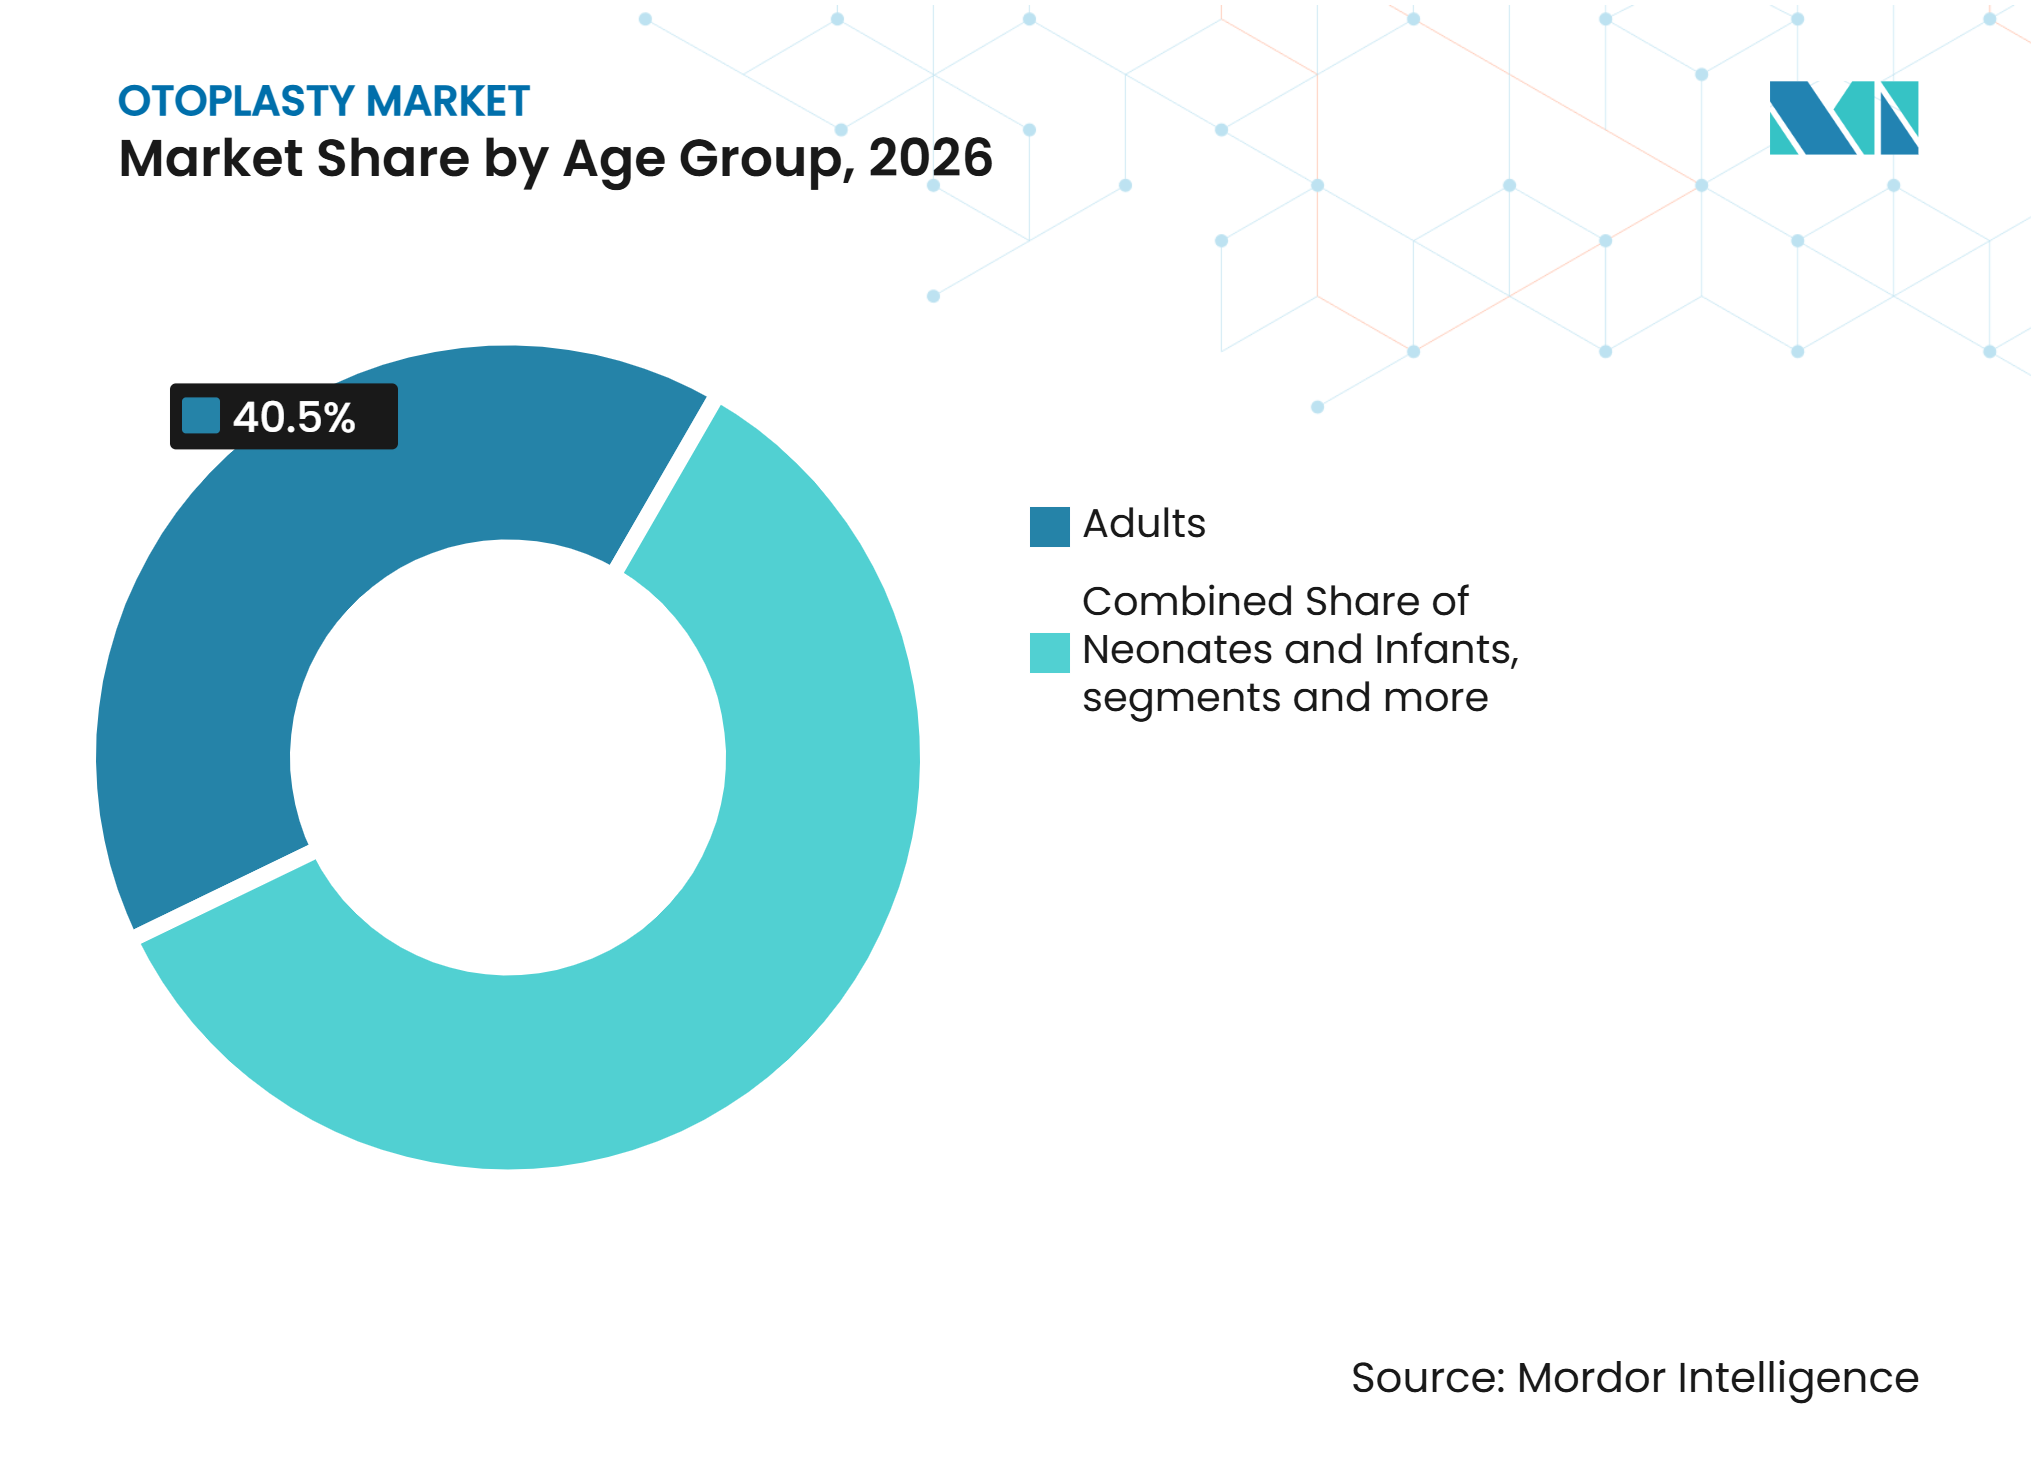
- Por faixa etária, os adultos detinham 40,52% do mercado de otoplastia em 2026, enquanto crianças e adolescentes têm expectativa de crescer a um CAGR de 7,72% até 2032.
- Por usuário final, os hospitais detinham 42,12% do mercado de otoplastia em 2026, enquanto os centros/clínicas de cirurgia estética têm projeção de crescer a um CAGR de 9,12% até 2032.
- Por geografia, a América do Norte detinha 48,24% do mercado de otoplastia em 2026, enquanto a Ásia-Pacífico tem projeção de crescer a um CAGR de 10,24% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Conscientização sobre Simetria Facial e Estética Auricular | +1.2% | Global, mais forte na América do Norte e Europa Ocidental | Curto prazo (≤ 2 anos) |
| Cuidados Reconstrutivos para Deformidades Auriculares Congênitas e Traumáticas | +1.4% | Global, mais elevado na Ásia-Pacífico e América do Norte | Longo prazo (≥ 4 anos) |
| Técnicas Minimamente Invasivas e Sem Incisão | +1.1% | Global, concentrado na América do Norte, Europa e Coreia do Sul | Médio prazo (2-4 anos) |
| Moldagem e Talas Auriculares na Primeira Infância | +0.8% | América do Norte, Europa e principais mercados da Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Planejamento Cirúrgico Específico para o Paciente e Reconstrução 3D | +0.7% | América do Norte, Europa e centros avançados da Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Turismo Médico e Cirurgia Eletiva Transfronteiriça | +0.9% | Coreia do Sul, Tailândia, Índia, Turquia e Emirados Árabes Unidos | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Conscientização sobre Simetria Facial e Estética Auricular
As videoconferências tornaram a assimetria auricular mais visível durante interações profissionais e sociais. Essa visibilidade incentivou consultas entre pacientes em idade ativa, incluindo homens que anteriormente adiavam o tratamento. Os procedimentos cirúrgicos globais de face e cabeça atingiram 7,4 milhões em 2024 e aumentaram 4,3% em relação ao ano anterior.[1] A mesma pesquisa relatou que a rinoplastia declinou 10%, enquanto a remodelação auricular mostrou relativa resiliência dentro da cirurgia facial. Uma análise de revisão envolvendo 615 pacientes de otoplastia encontrou uma idade média de 28,9 anos e quase paridade de gênero, situando grande parte da demanda na faixa etária de 18 a 34 anos. À medida que a autoapresentação visual se torna mais importante nos ambientes digitais, o mercado de otoplastia pode atrair uma base mais ampla de pacientes adultos.
Expansão do Tratamento Reconstrutivo para Deformidades Auriculares Congênitas e Traumáticas
As malformações auriculares congênitas criam um conjunto sustentado de pacientes para serviços reconstrutivos. Uma revisão sistemática de 2025 relatou que a microtia afeta 1 em cada 6.000 a 12.000 nascidos vivos.[2] A incidência relatada na China foi de 3,57 por 10.000 nascimentos, o que confere ao país uma base substancial de cuidados reconstrutivos. O Hospital Universitário Anam da Universidade da Coreia relatou em 2025 que sua equipe desenvolveu abordagens baseadas em impressão 3D para reconstrução auricular que melhoram a reprodução do contorno da cartilagem. A perda auricular relacionada a traumas acrescenta outra necessidade de tratamento, especialmente onde lesões por acidentes de trânsito e esportivos são mais comuns. Uma revisão de 2025 constatou que 30% das anomalias congênitas do ouvido externo estavam associadas a síndromes multissistêmicas, aumentando os encaminhamentos para programas craniofaciais e multidisciplinares.
Adoção de Técnicas Minimamente Invasivas e Sem Incisão
As abordagens de preservação de cartilagem e baseadas em suturas reduzem a preocupação com cicatrizes e recuperação prolongada. Uma metanálise de 2024 com 1.590 pacientes em 18 estudos relatou uma taxa de recorrência de 2,9% para métodos de preservação de cartilagem, em comparação com 4,6% para métodos de corte de cartilagem. A mesma análise relatou uma taxa de revisão de 1,3% para a abordagem minimamente invasiva. A pinnaplastia sem incisão baseada em suturas pode ser realizada com anestesia local e permite alta no mesmo dia sem curativo pós-operatório na cabeça. A otoplastia de preservação foi descrita em 2025 como um método de menor invasividade que pode ser utilizado em deformidades leves e graves. Esses métodos tornam o tratamento mais prático para adultos mais velhos e apoiam a transferência de casos adequados para ambientes ambulatoriais.
Crescimento da Moldagem e Talas Auriculares na Primeira Infância
A moldagem auricular precoce altera o percurso cirúrgico futuro de lactentes com deformidades auriculares corrigíveis. Um estudo de 10 anos com 300 lactentes constatou que a moldagem iniciada antes de 3 semanas de idade produziu correção duradoura em um acompanhamento mediano de 5,3 anos. Apenas 0,7% dos pacientes tratados nesse estudo necessitaram posteriormente de otoplastia. Um estudo de 2025 relatou uma taxa de sucesso de 93,8% para o EarWell quando o tratamento foi iniciado na primeira semana de vida. Programas eficazes podem reduzir a necessidade cirúrgica entre crianças de 0 a 5 anos, mas também aumentam a conscientização dos pais e direcionam encaminhamentos tardios para cuidados especializados. As deformidades auriculares congênitas afetam até 58% dos recém-nascidos e apenas 30% se autocorrigem, deixando um grande grupo que pode precisar de intervenção não cirúrgica ou cirúrgica.
Análise de Impacto das Restrições*
| Restrição | (~) % Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Reembolso Limitado para Otoplastia Estética Eletiva | -1.1% | América do Norte e Europa Ocidental | Curto prazo (≤ 2 anos) |
| Riscos de Revisão, Exposição de Implante, Cicatrizes e Assimetria | -0.6% | Global | Longo prazo (≥ 4 anos) |
| Acesso Desigual a Cirurgiões Especialistas | -0.7% | Ásia-Pacífico rural, Oriente Médio e África, e América do Sul fora das principais cidades | Médio prazo (2-4 anos) |
| Janela Neonatal de Tratamento Estreita e Encaminhamento Tardio | -0.4% | Global, mais pronunciado na Ásia-Pacífico e Oriente Médio e África | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Reembolso Limitado para Otoplastia Estética Eletiva
A política de cobertura cria uma divisão clara entre procedimentos reconstrutivos e procedimentos estéticos eletivos. Sob o Código CPT 69300, os principais pagadores dos EUA limitam a cobertura a casos com déficits auditivos funcionais ou malformações congênitas graves. A otoplastia estética eletiva não é coberta por essas políticas, deixando muitos pacientes responsáveis pelo custo total. A atualização de política da Cigna de julho de 2026 exige documentação por caso para reconstrução qualificada, o que acrescenta trabalho administrativo e pode prolongar as aprovações.[3] As diretrizes do Medicare também excluem a cirurgia estética da cobertura, reforçando os canais separados de reembolso e pagamento particular. Essa estrutura favorece centros especializados que têm capacidade administrativa para gerenciar autorizações e limita a expansão de práticas menores.
Risco de Revisão, Exposição de Implante, Cicatrizes e Assimetria
O risco de complicações pode afetar as decisões de tratamento, especialmente para adultos e pacientes que consideram a reconstrução baseada em implantes. A extrusão de sutura ocorreu em 5,4% dos casos, enquanto a assimetria ocorreu em 2,1% dos casos. Um estudo de longo prazo do clipe implantável Earfold encontrou recorrência de proeminência em mais de 70% dos pacientes aos 24 meses. Uma revisão de 2025 relatou taxas de exposição de polietileno poroso tão baixas quanto 7% quando os procedimentos foram realizados por equipes experientes. O mercado de otoplastia permanece sensível à concentração de expertise cirúrgica em centros acadêmicos e metropolitanos, pois a qualidade consistente é mais difícil de entregar fora desses ambientes.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Implantes de Orelha Lideram Enquanto Talas e Moldes de Otoplastia Ganham EspaçoOs implantes de orelha representaram 41,23% do mercado de otoplastia em 2026, tornando-os o maior segmento de produto. Sua posição de liderança é impulsionada pelo uso generalizado em procedimentos de reconstrução e aumento auricular, particularmente para pacientes com deformidades auriculares congênitas, lesões traumáticas ou defeitos resultantes de intervenções cirúrgicas. Os implantes de orelha fornecem suporte estrutural de longo prazo e ajudam a alcançar melhores resultados estéticos, tornando-os uma opção preferida entre os cirurgiões que realizam procedimentos reconstrutivos complexos. Os avanços nos materiais de implante e nas capacidades de personalização fortaleceram ainda mais sua adoção em hospitais e centros especializados de cirurgia estética. À medida que a demanda por cirurgias auriculares corretivas e reconstrutivas continua a crescer, os implantes de orelha permanecem um produto fundamental no mercado de otoplastia.
As talas e moldes de otoplastia têm projeção de registrar o crescimento mais rápido, com um CAGR de 9,52% até 2032. O crescimento é impulsionado pela crescente conscientização sobre soluções de correção auricular não invasivas e pós-cirúrgicas, particularmente entre pacientes pediátricos. Esses produtos são comumente utilizados para suporte pós-operatório a fim de manter o posicionamento da orelha e otimizar os resultados cirúrgicos, enquanto certos sistemas de moldagem também são utilizados em lactentes para corrigir deformidades auriculares sem cirurgia. Melhorias nos designs específicos para o paciente, maior conforto e maior acessibilidade às terapias de intervenção precoce devem apoiar a expansão do mercado. Sua capacidade de reduzir a necessidade de procedimentos mais invasivos em casos selecionados contribui ainda mais para a crescente adoção.



Por Tipo de Otoplastia:
Recuo de Orelha Lidera o Volume Enquanto o Aumento Cresce Mais RapidamenteO recuo de orelha detinha 45,32% do mercado de otoplastia em 2026, refletindo a prevalência da deformidade de orelha proeminente como indicação de tratamento. O procedimento pode ser utilizado em todas as faixas etárias e é frequentemente realizado sob anestesia local em ambientes ambulatoriais. Seu uso amplo também torna o recuo de orelha o tipo de procedimento comercialmente mais acessível. Os procedimentos em adultos permanecem relevantes quando os pacientes não receberam tratamento durante a infância. Ambientes hospitalares e ambulatoriais podem atender casos adequados, dependendo da idade do paciente e da complexidade clínica. Essas condições mantêm o recuo de orelha como central para o volume de procedimentos do setor de otoplastia.
O aumento de orelha tem previsão de crescer a um CAGR de 7,25% até 2032, a taxa mais rápida entre os tipos de procedimento. Guias cirúrgicos específicos para o paciente impressos em 3D que utilizam mapeamento vascular baseado em tomografia computadorizada melhoraram a precisão do posicionamento e reduziram o tempo operatório na reconstrução total da orelha. Esses guias podem reduzir os ajustes intraoperatórios e melhorar a previsibilidade dos resultados estéticos. Os fluxos de trabalho resultantes podem reduzir algumas barreiras técnicas para reconstruções complexas fora de centros acadêmicos. Em conjunto, os tipos de procedimento permitem que o mercado de otoplastia atenda a uma combinação de indicações comuns e de alta complexidade.
Por Técnica:
A Correção da Proeminência do Lóbulo da Orelha Mantém a Maior PosiçãoA correção da proeminência do lóbulo da orelha representou 43,26% do mercado de otoplastia em 2026. A técnica aborda uma parte visível da projeção auricular e é frequentemente relevante para o resultado desejado. A manipulação da dobra anti-helical é frequentemente combinada com a correção focada no lóbulo quando a definição da dobra é inadequada. Os procedimentos combinados contribuem com volume significativo porque muitos pacientes têm mais de uma característica estrutural que requer ajuste. Os pacientes podem receber esses tratamentos em um hospital, centro ambulatorial ou clínica especializada quando suas circunstâncias clínicas permitirem.
A alteração conchal tem projeção de crescer a um CAGR de 8,13% até 2032, a taxa mais alta entre as técnicas. Uma publicação de 2025 descreveu a otoplastia de preservação como combinando escarificação, sutura e manipulação de dobra para alcançar resultados naturais em uma ampla gama de deformidades. Casos mais complexos requerem maior proficiência cirúrgica do que a correção simples baseada em suturas. O padrão de técnicas sugere que o crescimento do volume não se limita a casos simples de projeção auricular. O mercado de otoplastia é cada vez mais apoiado por pacientes que necessitam de correção estrutural mais individualizada.
Por Gênero:
Pacientes do Sexo Feminino Detêm a Maior Participação em um Cenário de Quase ParidadeAs pacientes do sexo feminino detinham 52,43% do mercado de otoplastia em 2026, conferindo ao segmento uma leve liderança. Essa distribuição é consistente com uma tendência feminina contínua na demanda por cirurgia estética. A análise de revisão de 2024 com 615 avaliações de pacientes relatou uma idade média de 28,9 anos, com grande parcela de pacientes na faixa etária de 18 a 34 anos. Os dados também indicam que a demanda por otoplastia é mais equilibrada do que em vários outros procedimentos faciais. A Academia Americana de Cirurgia Plástica e Reconstrutiva Facial relatou que 59% dos cirurgiões plásticos faciais consideraram a otoplastia equilibrada em termos de gênero. Essa quase paridade amplia o público relevante para educação e consulta de pacientes. Isso também significa que os prestadores não podem depender de divulgação estreita e específica por gênero.
O segmento feminino tem projeção de crescer a um CAGR de 8,53% até 2032. O crescente acesso a procedimentos na Ásia-Pacífico apoia essa expansão nas categorias de cirurgia estética. O crescimento do segmento é auxiliado pela disponibilidade de clínicas e pela maior conscientização sobre as opções de correção auricular. Alguns pacientes buscam mudança estética, enquanto outros buscam alívio de preocupações duradouras sobre a proeminência auricular. As mesmas práticas clínicas também atendem mulheres que necessitam de tratamento reconstrutivo após trauma ou condições congênitas. O mercado de otoplastia tem uma base de pacientes mais ampla do que muitas categorias adjacentes de procedimentos faciais eletivos.
Por Faixa Etária:
Adultos Lideram o Volume Atual e Pacientes Mais Jovens Crescem Mais RapidamenteOs adultos detinham 40,52% do mercado de otoplastia em 2026, representando a maior participação por faixa etária. Muitos pacientes adultos não receberam tratamento na infância devido ao acesso limitado, encaminhamento tardio ou consentimento parental tardio. A demanda adulta também é apoiada por técnicas que reduzem as preocupações com cicatrizes, recuperação e anestesia geral. Inclui pacientes que buscam tratamento pela primeira vez e aqueles que buscam revisão de procedimentos anteriores. Os pacientes geriátricos formam o menor grupo e podem combinar a otoplastia com procedimentos de rejuvenescimento facial.
Crianças e adolescentes têm projeção de crescer a um CAGR de 7,72% até 2032. O encaminhamento mais precoce pode proporcionar tratamento durante um período em que o crescimento auricular está próximo de ser completo e antes que as preocupações psicossociais se tornem mais pronunciadas. A literatura clínica indica que o crescimento auricular está quase completo aos 6 anos de idade. Isso torna a faixa etária de 5 a 12 anos importante tanto para o momento clínico quanto para o aconselhamento familiar. A alta taxa de crescimento reflete a crescente conscientização dos pais sobre os benefícios psicossociais da correção mais precoce. O crescimento pediátrico cria uma necessidade contínua de reconstrução hospitalar e cuidados ambulatoriais adequados à idade.

Por Usuário Final:
Hospitais Mantêm a Maior Base Enquanto as Clínicas se ExpandemOs hospitais detinham 42,12% do mercado de otoplastia em 2026. Sua posição reflete sua capacidade de gerenciar reconstruções complexas, anestesia pediátrica, imagens avançadas e cuidados multidisciplinares. A reconstrução de microtia e os casos de trauma podem exigir coordenação entre cirurgiões, anestesiologistas e outros especialistas. Os hospitais também fornecem a infraestrutura para pacientes que necessitam de monitoramento mais extenso. A capacidade hospitalar é especialmente relevante para crianças e pacientes com condições congênitas associadas. Isso mantém os hospitais no centro do percurso de cuidados complexos do mercado de otoplastia.
Os centros e clínicas de cirurgia estética têm projeção de crescer a um CAGR de 9,12% até 2032. Sua expansão reflete o movimento de procedimentos eletivos para ambientes ambulatoriais especializados. A pinnaplastia simples pode ser adequada para atendimento no mesmo dia quando os pacientes atendem aos critérios clínicos. A concentração de clínicas na Coreia do Sul fornece um exemplo desenvolvido de prestação estética privada, e modelos comparáveis estão se espalhando na Índia, Tailândia e Emirados Árabes Unidos. O padrão de usuários finais é, portanto, de expansão ambulatorial em vez de substituição dos cuidados reconstrutivos hospitalares.
Análise Geográfica
América do Norte
A América do Norte detinha 48,24% do mercado de otoplastia em 2026, apoiada pela rede de cirurgiões especialistas dos Estados Unidos e pelo reembolso para procedimentos reconstrutivos qualificados. Os cirurgiões membros da ASPS realizaram 4.825 cirurgias de orelha nos Estados Unidos em 2024, embora esse número não capture toda a atividade ambulatorial e de não membros. O Canadá acrescenta volume reconstrutivo financiado publicamente, enquanto o México atrai alguns pacientes eletivos norte-americanos que buscam custos de tratamento mais baixos. As regras dos pagadores dos EUA separam os casos reconstrutivos reembolsados dos procedimentos estéticos sensíveis ao preço.
Ásia-Pacífico
A Ásia-Pacífico tem projeção de expandir a um CAGR de 10,24% até 2032, tornando-a a geografia de crescimento mais rápido. O cluster de medicina estética da Coreia do Sul apoia alta capacidade de procedimentos e atrai pacientes internacionais. A posição de menor custo da Índia está expandindo o acesso para pacientes internacionais sensíveis ao custo, enquanto a incidência de microtia na China cria uma base substancial de reconstrução. A região também se beneficia de redes crescentes de clínicas e infraestrutura de turismo médico. Sua combinação de demanda por tratamento congênito, cuidados eletivos e desenvolvimento ambulatorial a torna a principal fonte de volume incremental para o mercado de otoplastia.
Europa, Oriente Médio e África, e América do Sul
A Europa é o segundo maior grupo regional, liderado por Alemanha, Reino Unido, França, Itália e Espanha. Uma revisão de 2025 de estudos de turismo médico identificou a Turquia como o destino mais frequentemente relatado em 23 de 36 estudos que abordavam complicações de cirurgia estética transfronteiriça. A demanda do Oriente Médio e África é apoiada pelo investimento do GCC em capacidade hospitalar privada e infraestrutura de turismo médico. A Turquia e os Emirados Árabes Unidos atuam como centros regionais para cuidados eletivos e reconstrutivos. A América do Sul tem uma cultura estável de cirurgia estética liderada pelo Brasil e pela Argentina. Esses países fornecem uma base contínua para procedimentos de otoplastia durante o período de previsão. O acesso fora das principais áreas urbanas permanece desigual em ambas as regiões. A disponibilidade de especialistas, a acessibilidade e os caminhos de encaminhamento determinarão a amplitude com que os serviços podem alcançar os pacientes. As viagens transfronteiriças podem parcialmente suprir as lacunas, mas não substituem a capacidade local de especialistas. Em conjunto, essas regiões acrescentam diversidade geográfica ao mercado de otoplastia sem igualar a taxa de crescimento prevista da Ásia-Pacífico.
Cenário Competitivo
Concentração do Mercado
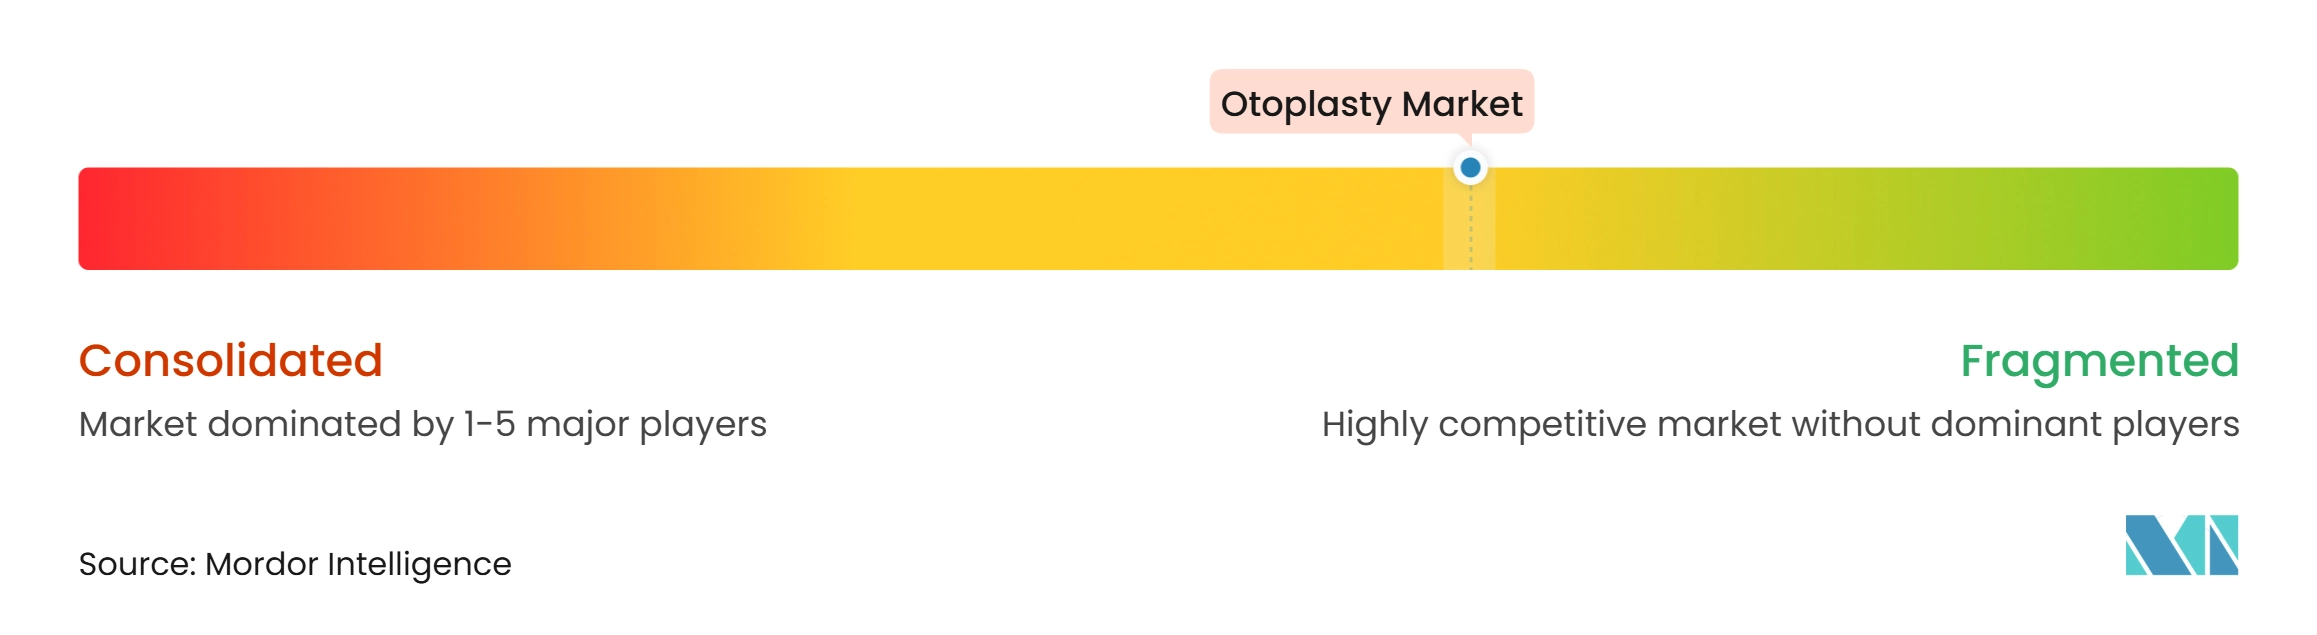
O mercado de otoplastia é moderadamente fragmentado porque nenhuma empresa tem controle transversal sobre implantes, instrumentos cirúrgicos e dispositivos de correção não cirúrgica. A concorrência é mais concentrada em implantes especializados do que em instrumentação geral. O fornecimento de instrumentos cirúrgicos é mais disperso porque empresas diversificadas de tecnologia médica fornecem ferramentas que podem ser utilizadas em procedimentos auriculares. A atividade craniomaxilofacial da Stryker e a Johnson & Johnson MedTech combinam capacidades de imagem e dispositivos que podem vincular o planejamento ao uso de implantes. Isso também incentiva relacionamentos baseados em protocolos com hospitais e centros especializados. A posição competitiva dos principais fornecedores, portanto, baseia-se na integração de fluxo de trabalho, bem como na disponibilidade de produtos.
A durabilidade a longo prazo permanece uma questão significativa porque a recorrência excedeu 70% aos 24 meses em um estudo. EarBuddies Limited e Becon Medical têm posições especializadas em moldagem neonatal, mas a distribuição permanece limitada fora das principais redes hospitalares. Isso deixa espaço para distribuição mais ampla de dispositivos na Ásia-Pacífico e no Oriente Médio e África. O software de planejamento pré-operatório digital é outra área onde empresas mais novas podem desafiar plataformas proprietárias.
A Medtronic e a KARL STORZ também anunciaram uma colaboração nos EUA em junho de 2026 que combina sistemas de navegação e imagem de endoscopia para soluções cirúrgicas integradas de otorrinolaringologia. A 3DBio Therapeutics está avançando com o AuriNovo, um implante de cartilagem viva bioimpresso em 3D específico para o paciente em ensaios clínicos de Fase 1/2a para microtia. Se os resultados clínicos apoiarem o progresso regulatório adicional, os implantes bioimpressos poderiam evitar a coleta de cartilagem costal e transformar a reconstrução pediátrica. Os requisitos de autorização 510(k) da FDA e de marcação CE permanecem barreiras que apoiam as posições dos incumbentes enquanto as novas tecnologias amadurecem.
Líderes do Setor de Otoplastia
-
Implantech Associates, Inc.
-
Stryker Corporation
-
EarBuddies Limited
-
Becon Medical Ltd.
-
Invotec International, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Otoplastia Empresas cobertas neste relatório
- 3DBio Therapeutics
- B. Braun
- EarBuddies Limited
- Becon Medical Ltd.
- Ethicon, Inc.
- Implantech Associates, Inc.
- Integra LifeSciences
- Invotec International, Inc.
- Johnson & Johnson MedTech
- Karl Storz
- Koken Co., Ltd.
- Medtronic
- Olympus
- Phoenix Medical Systems
- Sklar
- Smith+Nephew plc
- Stryker
Desenvolvimentos industriais recentes em Mercado de Otoplastia
- Junho de 2026: A Medtronic recebeu a Marcação CE para o Sistema de Navegação Cirúrgica Stealth AXiS para Procedimentos de Otorrinolaringologia, após recente autorização da FDA dos EUA. A plataforma introduz navegação intraoperatória 3D de próxima geração nas salas cirúrgicas de otorrinolaringologia europeias, avançando a precisão em procedimentos complexos de reconstrução auricular e fortalecendo a posição da Medtronic no mercado de otorrinolaringologia frente aos concorrentes liderados por endoscopia.
- Abril de 2026: A Earflo, empresa de tecnologia médica especializada em cuidados auriculares pediátricos não invasivos, anunciou a disponibilidade no mercado dos EUA de seu dispositivo com autorização da FDA para tratar pressão negativa no ouvido médio em crianças com dois anos de idade ou mais.
Escopo do Relatório Global do Mercado de Otoplastia
De acordo com o escopo do relatório, o mercado de otoplastia refere-se a procedimentos cirúrgicos e minimamente invasivos destinados a corrigir deformidades auriculares ou remodelar a orelha para fins estéticos ou reconstrutivos. Inclui a demanda por cirurgia estética auricular e intervenções reconstrutivas após trauma ou condições congênitas, impulsionada pela crescente conscientização sobre estética facial e pelos avanços nas técnicas cirúrgicas.
O mercado de otoplastia é segmentado por tipo de produto, tipo de otoplastia, técnica, gênero, faixa etária, usuário final e geografia. Por tipo de produto, o mercado é segmentado em implantes de orelha, talas e moldes de otoplastia, suturas cirúrgicas e outros tipos de produto. Por tipo de otoplastia, o mercado é segmentado em recuo de orelha, aumento de orelha e redução de orelha. Por técnica, o mercado é segmentado em correção da proeminência do lóbulo da orelha, alteração conchal e manipulação da dobra anti-helical. Por gênero, o mercado é segmentado em masculino e feminino. Por faixa etária, o mercado é segmentado em neonatos e lactentes, crianças e adolescentes, adultos e pacientes geriátricos. Por usuário final, o mercado é segmentado em hospitais, centros/clínicas de cirurgia estética, centros cirúrgicos ambulatoriais e outros usuários finais. Por geografia, o mercado é segmentado em América do Norte, Europa, Ásia-Pacífico, Oriente Médio e África, e América do Sul. O relatório também abrange os tamanhos de mercado estimados e as tendências para 17 países nas principais regiões globalmente. O relatório oferece valores (USD) para todos os segmentos acima.
Visão geral da segmentação
| Implantes de Orelha |
| Talas e Moldes de Otoplastia |
| Suturas Cirúrgicas |
| Outros Tipos de Produto |
| Recuo de Orelha |
| Aumento de Orelha |
| Redução de Orelha |
| Correção da Proeminência do Lóbulo da Orelha |
| Alteração Conchal |
| Manipulação da Dobra Anti-Helical |
| Masculino |
| Feminino |
| Neonatos e Lactentes |
| Crianças e Adolescentes |
| Adultos |
| Pacientes Geriátricos |
| Hospitais |
| Centros/Clínicas de Cirurgia Estética |
| Centros Cirúrgicos Ambulatoriais |
| Outros Usuários Finais |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Austrália | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | GCC |
| África do Sul | |
| Restante do Oriente Médio e África | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul |
| Por Tipo de Produto | Implantes de Orelha | |
| Talas e Moldes de Otoplastia | ||
| Suturas Cirúrgicas | ||
| Outros Tipos de Produto | ||
| Por Tipo de Otoplastia | Recuo de Orelha | |
| Aumento de Orelha | ||
| Redução de Orelha | ||
| Por Técnica | Correção da Proeminência do Lóbulo da Orelha | |
| Alteração Conchal | ||
| Manipulação da Dobra Anti-Helical | ||
| Por Gênero | Masculino | |
| Feminino | ||
| Por Faixa Etária | Neonatos e Lactentes | |
| Crianças e Adolescentes | ||
| Adultos | ||
| Pacientes Geriátricos | ||
| Por Usuário Final | Hospitais | |
| Centros/Clínicas de Cirurgia Estética | ||
| Centros Cirúrgicos Ambulatoriais | ||
| Outros Usuários Finais | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Austrália | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | GCC | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de otoplastia?
O mercado de otoplastia está em 0,94 bilhões de USD em 2026, deve atingir 0,99 bilhões de USD em 2027 e tem previsão de alcançar 1,35 bilhões de USD até 2032 a um CAGR de 6,40%.
Qual tipo de procedimento de otoplastia tem a maior participação?
O recuo de orelha liderou com 45,32% em 2026 porque a deformidade de orelha proeminente é a indicação mais comum.
Qual grupo de pacientes tem expectativa de crescer mais rapidamente?
Crianças e adolescentes têm projeção de crescer a um CAGR de 7,72% até 2032 à medida que os encaminhamentos e a conscientização dos pais aumentam.
Qual região está crescendo mais rapidamente para a otoplastia?
A Ásia-Pacífico tem projeção de expandir a um CAGR de 10,24% até 2032, apoiada pela demanda reconstrutiva, capacidade de clínicas e turismo médico.