
Otoplastik-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 0.99 Milliarden US-Dollar |
| Marktgröße (2032) | 1.35 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.40 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Otoplastik-Marktanalyse von Mordor Intelligence
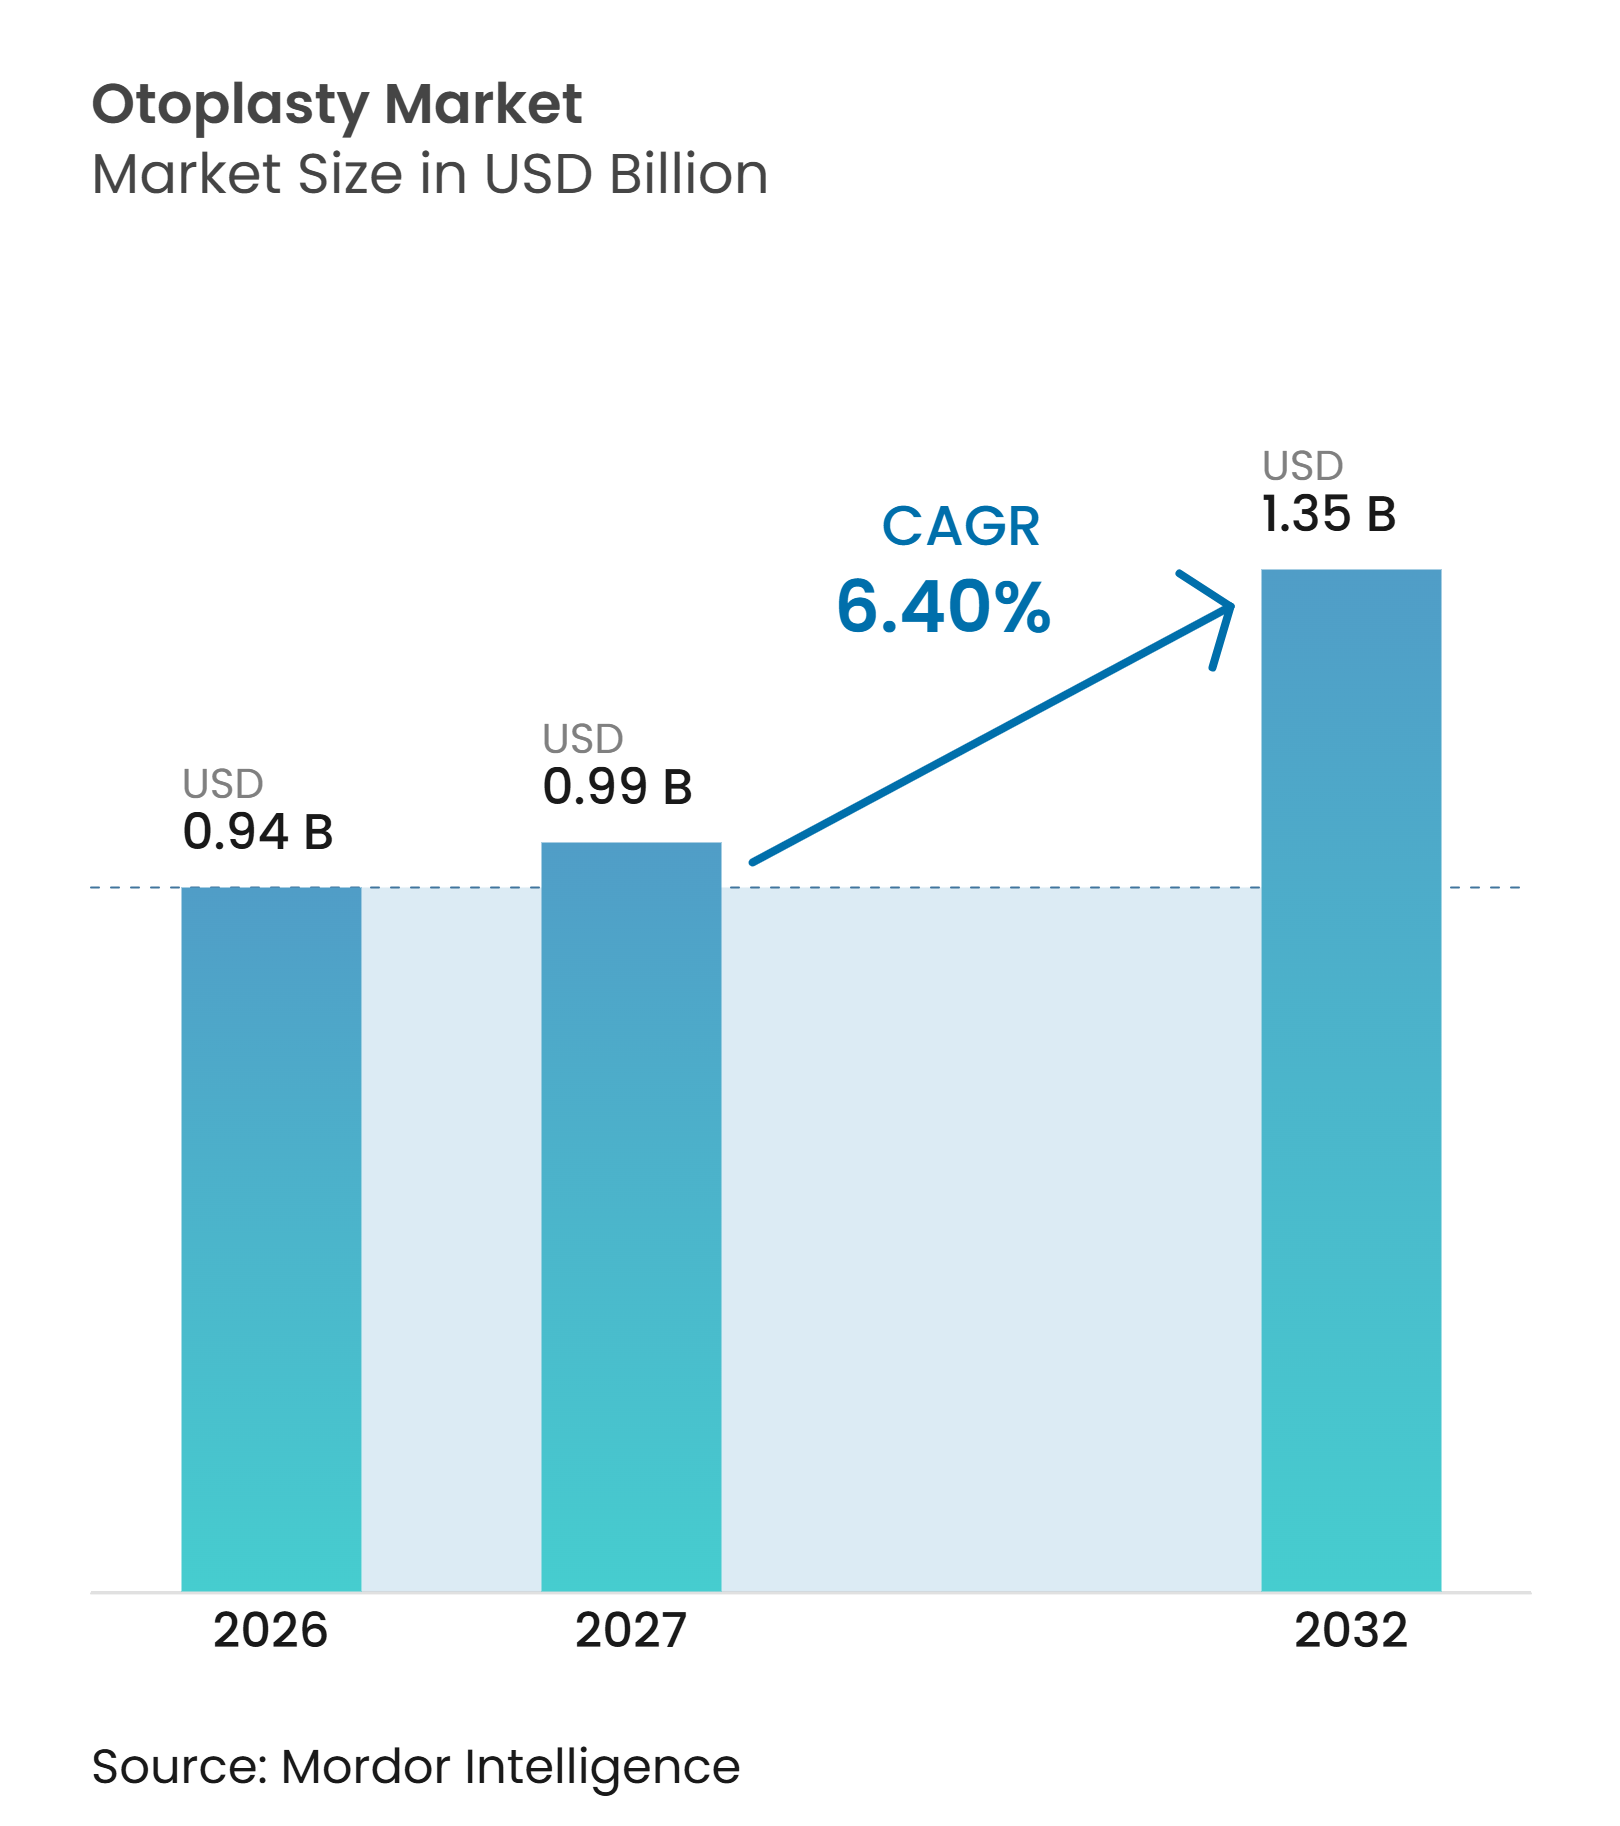
Die Größe des Otoplastik-Marktes wird für 2026 auf 0,94 Milliarden USD, für 2027 auf 0,99 Milliarden USD prognostiziert und soll bis 2032 einen Wert von 1,35 Milliarden USD erreichen, mit einer CAGR von 6,40 % von 2027 bis 2032.
Die Nachfrage basiert sowohl auf der Korrektur abstehender Ohren als auch auf der Rekonstruktion nach angeborenen oder traumatischen Deformitäten, was den Eingriff weniger abhängig von rein elektiver ästhetischer Nachfrage macht. Die chirurgische Ästhetikaktivität blieb im Jahr 2024 mit weltweit 17,4 Millionen gemeldeten Eingriffen hoch, während Gesichts- und Kopfeingriffe gegenüber dem Vorjahr um 4,3 % zunahmen. Die Otoplastik bietet eine dauerhafte anatomische Korrektur in einem einzigen Eingriff, im Gegensatz zu injizierbaren Verfahren, die wiederholte Behandlungen erfordern. US-amerikanische Mitgliedschirurgen führten im Jahr 2024 4.825 Ohroperationen durch, ein Niveau, das gegenüber 2023 praktisch unverändert blieb und auf eine stabile inländische Nachfrage hinweist, während der Asien-Pazifik-Raum und andere Schwellenmärkte schneller wachsen. Der Otoplastik-Markt hat daher Potenzial für Wachstum durch komplexere Rekonstruktionen, eine breitere ambulante Versorgung und einen erweiterten Zugang in aufstrebenden chirurgischen Märkten.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp hielten Ohrimplantate im Jahr 2026 einen Anteil von 41,23 % am Otoplastik-Markt, während Otoplastik-Schienen und -Formen bis 2032 voraussichtlich mit einer CAGR von 9,52 % wachsen werden.
- Nach Otoplastik-Typ hielt die Ohranlegung im Jahr 2026 einen Anteil von 45,32 % am Otoplastik-Markt, während die Ohrvergrößerung bis 2032 voraussichtlich mit einer CAGR von 7,25 % wachsen wird.
- Nach Technik entfiel die Korrektur der Ohrläppchen-Prominenz im Jahr 2026 auf 43,26 % des Otoplastik-Marktes, während die Konchalteration bis 2032 voraussichtlich mit einer CAGR von 8,13 % wachsen wird.
- Nach Geschlecht hielten weibliche Patientinnen im Jahr 2026 einen Anteil von 52,43 % am Otoplastik-Markt, während dasselbe Segment bis 2032 voraussichtlich mit einer CAGR von 8,53 % wachsen wird.
- Nach Altersgruppe hielten Erwachsene im Jahr 2026 einen Anteil von 40,52 % am Otoplastik-Markt, während Kinder und Jugendliche bis 2032 voraussichtlich mit einer CAGR von 7,72 % wachsen werden.
- Nach Endnutzer hielten Krankenhäuser im Jahr 2026 einen Anteil von 42,12 % am Otoplastik-Markt, während kosmetische Chirurgiezentren/Kliniken bis 2032 voraussichtlich mit einer CAGR von 9,12 % wachsen werden.
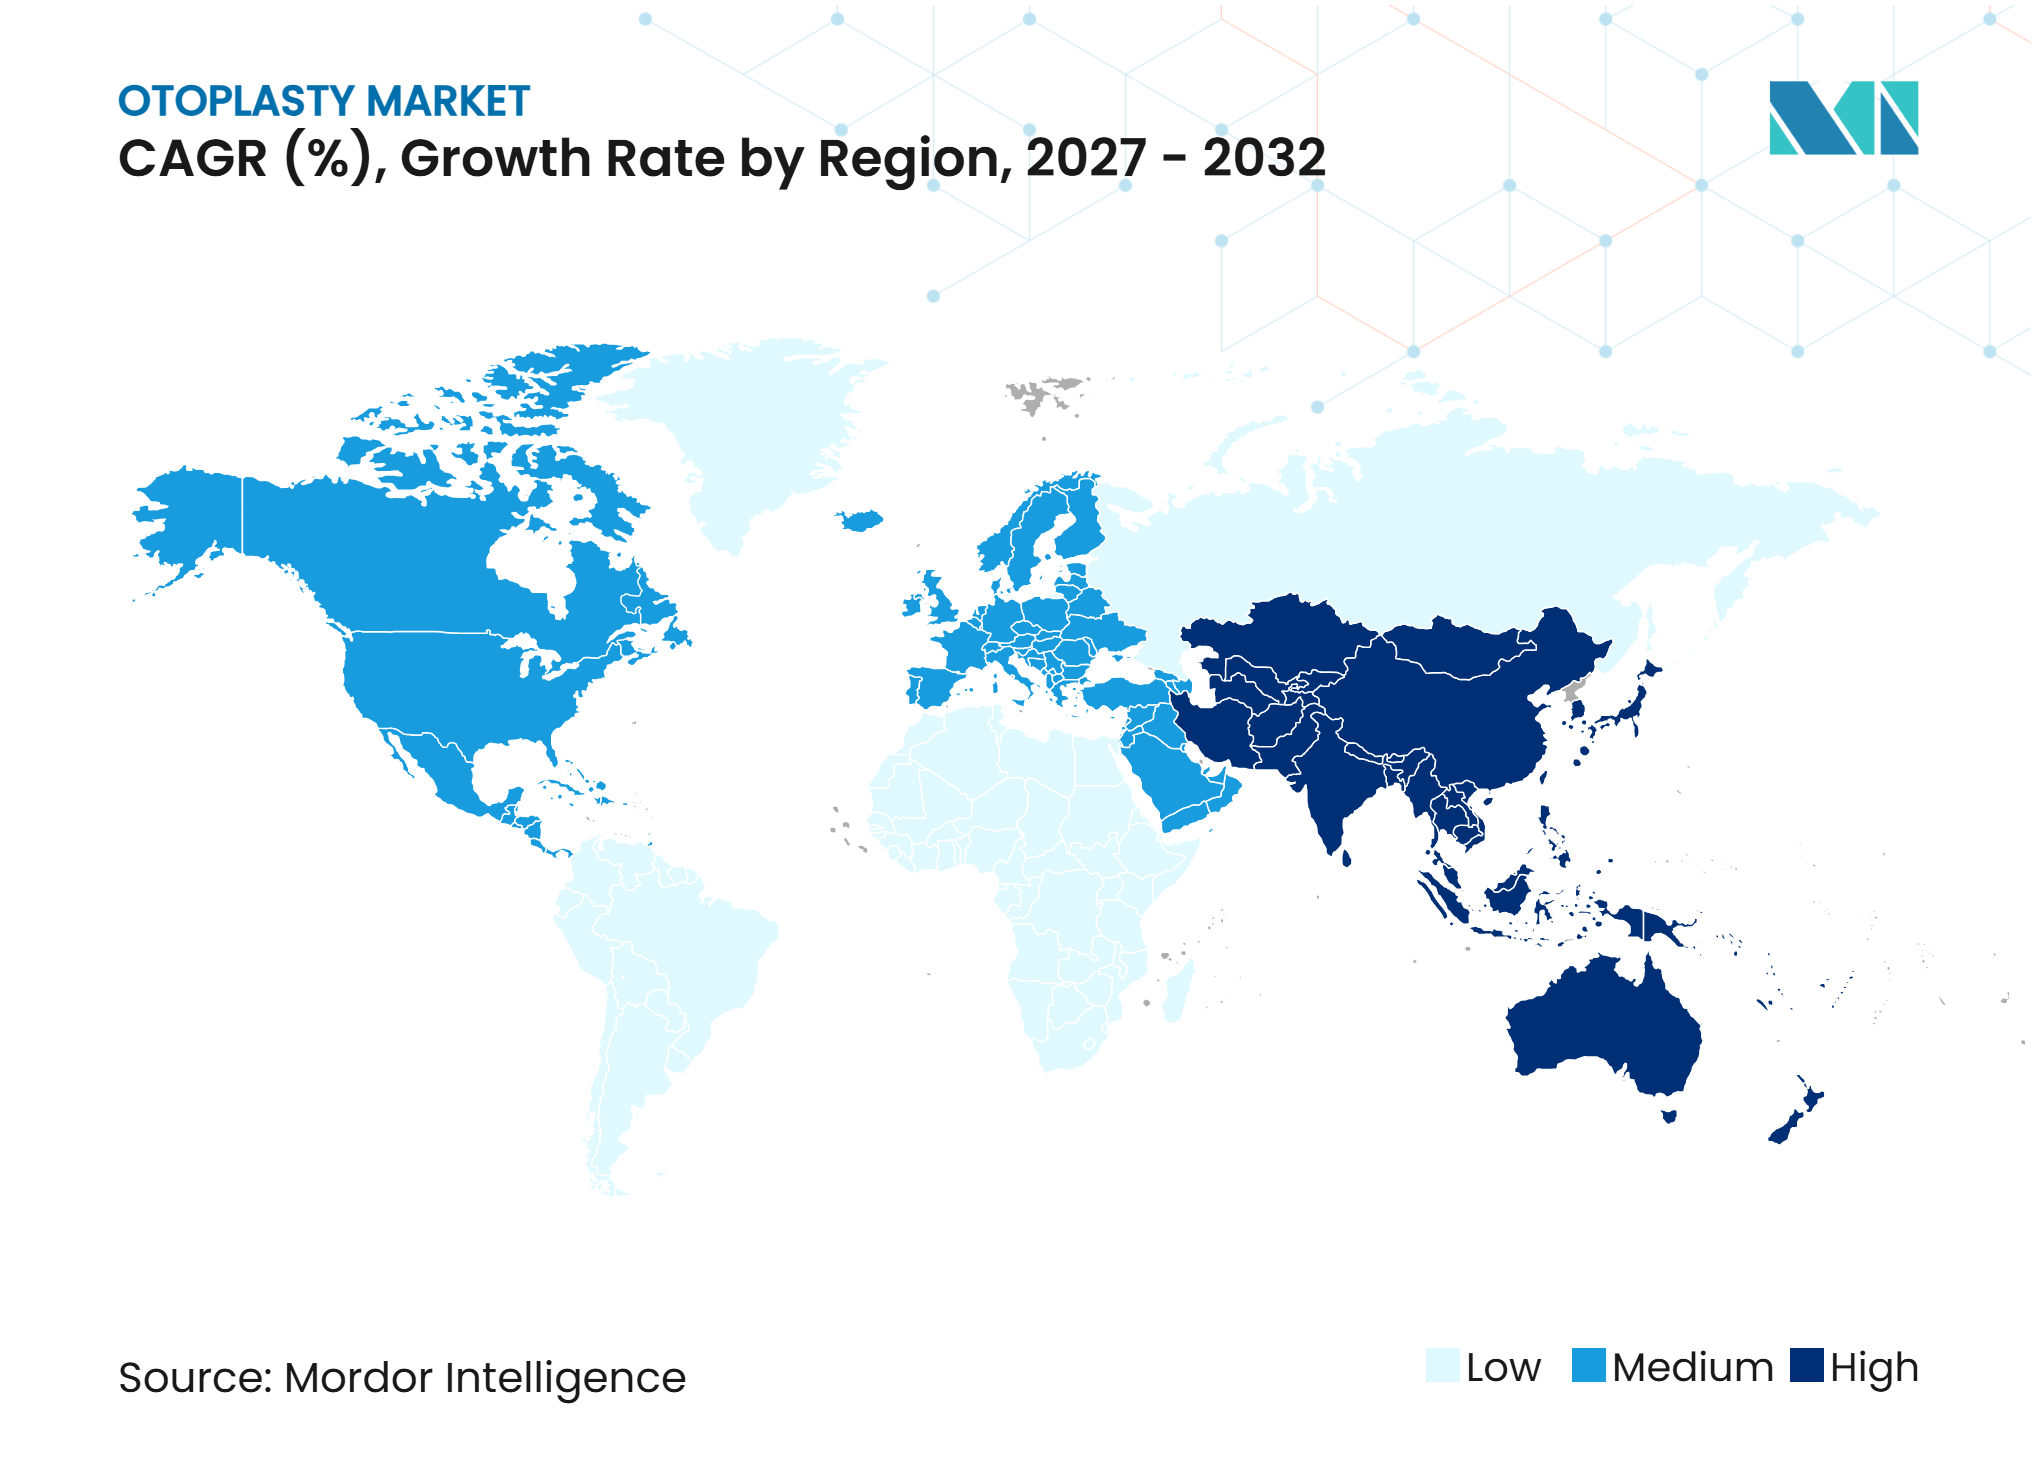
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Anteil von 48,24 % am Otoplastik-Markt, während der Asien-Pazifik-Raum bis 2032 voraussichtlich mit einer CAGR von 10,24 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Bewusstsein für Gesichtssymmetrie und Ohrenästhetik | +1.2% | Global, am stärksten in Nordamerika und Westeuropa | Kurzfristig (≤ 2 Jahre) |
| Rekonstruktive Versorgung bei angeborenen und traumatischen Ohrdeformitäten | +1.4% | Global, am höchsten im Asien-Pazifik-Raum und in Nordamerika | Langfristig (≥ 4 Jahre) |
| Minimal-invasive und schnittfreie Techniken | +1.1% | Global, konzentriert in Nordamerika, Europa und Südkorea | Mittelfristig (2–4 Jahre) |
| Früh- zeitliche Ohrformung und Schienung im Säuglingsalter | +0.8% | Nord- amerika, Europa und zentrale Asien-Pazifik-Märkte | Kurzfristig (≤ 2 Jahre) |
| Patientenspezifische chirurgische Planung und 3D-Rekonstruktion | +0.7% | Nord- amerika, Europa und fortgeschrittene Asien-Pazifik-Zentren | Langfristig (≥ 4 Jahre) |
| Medizin- tourismus und grenzüberschreitende elektive Chirurgie | +0.9% | Süd- korea, Thailand, Indien, Türkei und VAE | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigendes Bewusstsein für Gesichtssymmetrie und Ohrenästhetik
Videokonferenzen haben ohrbezogene Asymmetrien bei beruflichen und sozialen Interaktionen sichtbarer gemacht. Diese Sichtbarkeit hat Konsultationen unter berufstätigen Patienten gefördert, einschließlich Männern, die eine Behandlung bisher aufgeschoben hatten. Globale chirurgische Gesichts- und Kopfeingriffe erreichten im Jahr 2024 7,4 Millionen und stiegen im Jahresvergleich um 4,3 %.[1] Dieselbe Umfrage berichtete, dass die Rhinoplastik um 10 % zurückging, während die Ohrkorrektur innerhalb der Gesichtschirurgie eine relative Widerstandsfähigkeit zeigte. Eine Überprüfungsanalyse mit 615 Otoplastik-Patienten ergab ein Durchschnittsalter von 28,9 Jahren und nahezu Geschlechterparität, wobei ein großer Teil der Nachfrage auf die Altersgruppe der 18- bis 34-Jährigen entfiel. Da die visuelle Selbstdarstellung in digitalen Umgebungen immer wichtiger wird, kann der Otoplastik-Markt auf eine breitere erwachsene Patientenbasis zurückgreifen.
Ausweitung der rekonstruktiven Behandlung bei angeborenen und traumatischen Ohrdeformitäten
Angeborene Ohrfehlbildungen schaffen einen anhaltenden Patientenpool für rekonstruktive Leistungen. Ein systematischer Review aus dem Jahr 2025 berichtete, dass Mikrotie 1 von 6.000 bis 12.000 Lebendgeburten betrifft.[2] Die gemeldete Inzidenz in China betrug 3,57 pro 10.000 Geburten, was dem Land eine erhebliche rekonstruktive Versorgungsbasis verschafft. Das Korea University Anam Hospital berichtete im Jahr 2025, dass sein Team 3D-druckbasierte Ansätze für die Ohrrekonstruktion entwickelt hat, die die Reproduktion der Knorpelkontur verbessern. Traumabedingte Ohrverluste stellen einen weiteren Behandlungsbedarf dar, insbesondere dort, wo Straßenverkehrs- und Sportverletzungen häufiger vorkommen. Ein Review aus dem Jahr 2025 ergab, dass 30 % der angeborenen äußeren Ohranomalien mit Mehrorgansyndomen assoziiert waren, was die Überweisungen an kraniofaziale und multidisziplinäre Programme erhöhte.
Einführung minimal-invasiver und schnittfreier Techniken
Knorpelschonende und nahtbasierte Ansätze reduzieren Bedenken hinsichtlich Narbenbildung und längerer Erholungszeiten. Eine Meta-Analyse aus dem Jahr 2024 mit 1.590 Patienten aus 18 Studien berichtete eine Rezidivrate von 2,9 % für knorpelschonende Methoden, verglichen mit 4,6 % für knorpelschneidende Methoden. Dieselbe Analyse berichtete eine Revisionsrate von 1,3 % für den minimal-invasiven Ansatz. Schnittfreie nahtbasierte Pinnaplastik kann in Lokalanästhesie durchgeführt werden und ermöglicht eine taggleiche Entlassung ohne postoperativen Kopfverband. Die Erhaltungsotoplastik wurde im Jahr 2025 als eine Methode mit geringerer Invasivität beschrieben, die bei leichten und schweren Deformitäten eingesetzt werden kann. Diese Methoden machen die Behandlung für ältere Erwachsene praktischer und unterstützen die Verlagerung geeigneter Fälle in ambulante Einrichtungen.
Wachstum der frühzeitlichen Ohrformung und Schienung im Säuglingsalter
Die frühzeitige Ohrformung verändert den zukünftigen chirurgischen Behandlungsweg für Säuglinge mit korrigierbaren Ohrmuschel-Deformitäten. Eine 10-Jahres-Studie mit 300 Säuglingen ergab, dass eine vor der 3. Lebenswoche begonnene Formung bei einem medianen Follow-up von 5,3 Jahren eine dauerhafte Korrektur erzielte. Nur 0,7 % der behandelten Patienten in dieser Studie benötigten anschließend eine Otoplastik. Eine Studie aus dem Jahr 2025 berichtete eine Erfolgsrate von 93,8 % für EarWell, wenn die Behandlung in der ersten Lebenswoche begann. Wirksame Programme können den chirurgischen Bedarf bei Kindern im Alter von 0 bis 5 Jahren reduzieren, verbessern aber auch das elterliche Bewusstsein und leiten späte Überweisungen in die Facharztversorgung. Angeborene Ohrdeformitäten betreffen bis zu 58 % der Neugeborenen, und nur 30 % korrigieren sich von selbst, was eine große Gruppe hinterlässt, die möglicherweise nicht-chirurgische oder chirurgische Interventionen benötigt.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Begrenzte Erstattung für elektive kosmetische Otoplastik | -1.1% | Nord- amerika und Westeuropa | Kurzfristig (≤ 2 Jahre) |
| Risiken von Revision, Implantatexposition, Narbenbildung und Asymmetrie | -0.6% | Global | Langfristig (≥ 4 Jahre) |
| Ungleicher Zugang zu Fachchirurgen | -0.7% | Ländlicher Asien-Pazifik-Raum, Naher Osten und Afrika sowie Südamerika außerhalb der Großstädte | Mittelfristig (2–4 Jahre) |
| Enges neonatales Behandlungsfenster und verzögerte Überweisung | -0.4% | Global, am ausgeprägtesten im Asien-Pazifik-Raum sowie im Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Begrenzte Erstattung für elektive kosmetische Otoplastik
Die Deckungsrichtlinie schafft eine klare Trennung zwischen rekonstruktiven Eingriffen und elektiven kosmetischen Eingriffen. Gemäß CPT-Code 69300 beschränken die wichtigsten US-amerikanischen Kostenträger die Deckung auf Fälle mit funktionellen Hörstörungen oder schweren angeborenen Fehlbildungen. Elektive kosmetische Otoplastik wird unter diesen Richtlinien nicht abgedeckt, sodass viele Patienten die vollen Kosten selbst tragen müssen. Die Richtlinienaktualisierung von Cigna vom Juli 2026 erfordert eine fallbezogene Dokumentation für qualifizierende Rekonstruktionen, was den Verwaltungsaufwand erhöht und Genehmigungen verzögern kann.[3] Die Medicare-Richtlinien schließen kosmetische Chirurgie ebenfalls von der Deckung aus, was die getrennten Erstattungs- und Selbstzahlerkanäle verstärkt. Diese Struktur begünstigt Fachzentren, die über die administrative Kapazität zur Verwaltung von Genehmigungen verfügen, und schränkt die Expansion kleinerer Praxen ein.
Risiko von Revision, Implantatexposition, Narbenbildung und Asymmetrie
Das Komplikationsrisiko kann Behandlungsentscheidungen beeinflussen, insbesondere bei Erwachsenen und Patienten, die eine implantatbasierte Rekonstruktion in Betracht ziehen. Nahtextrusion trat in 5,4 % der Fälle auf, während Asymmetrie in 2,1 % der Fälle auftrat. Eine Langzeitstudie zum implantierbaren Earfold-Clip ergab eine Prominenzrezidivrate von mehr als 70 % der Patienten nach 24 Monaten. Ein Review aus dem Jahr 2025 berichtete Expositionsraten für poröses Polyethylen von nur 7 %, wenn die Eingriffe von erfahrenen Teams durchgeführt wurden. Der Otoplastik-Markt bleibt sensibel gegenüber der Konzentration chirurgischer Expertise in akademischen und städtischen Zentren, da eine gleichbleibende Qualität außerhalb dieser Einrichtungen schwieriger zu gewährleisten ist.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
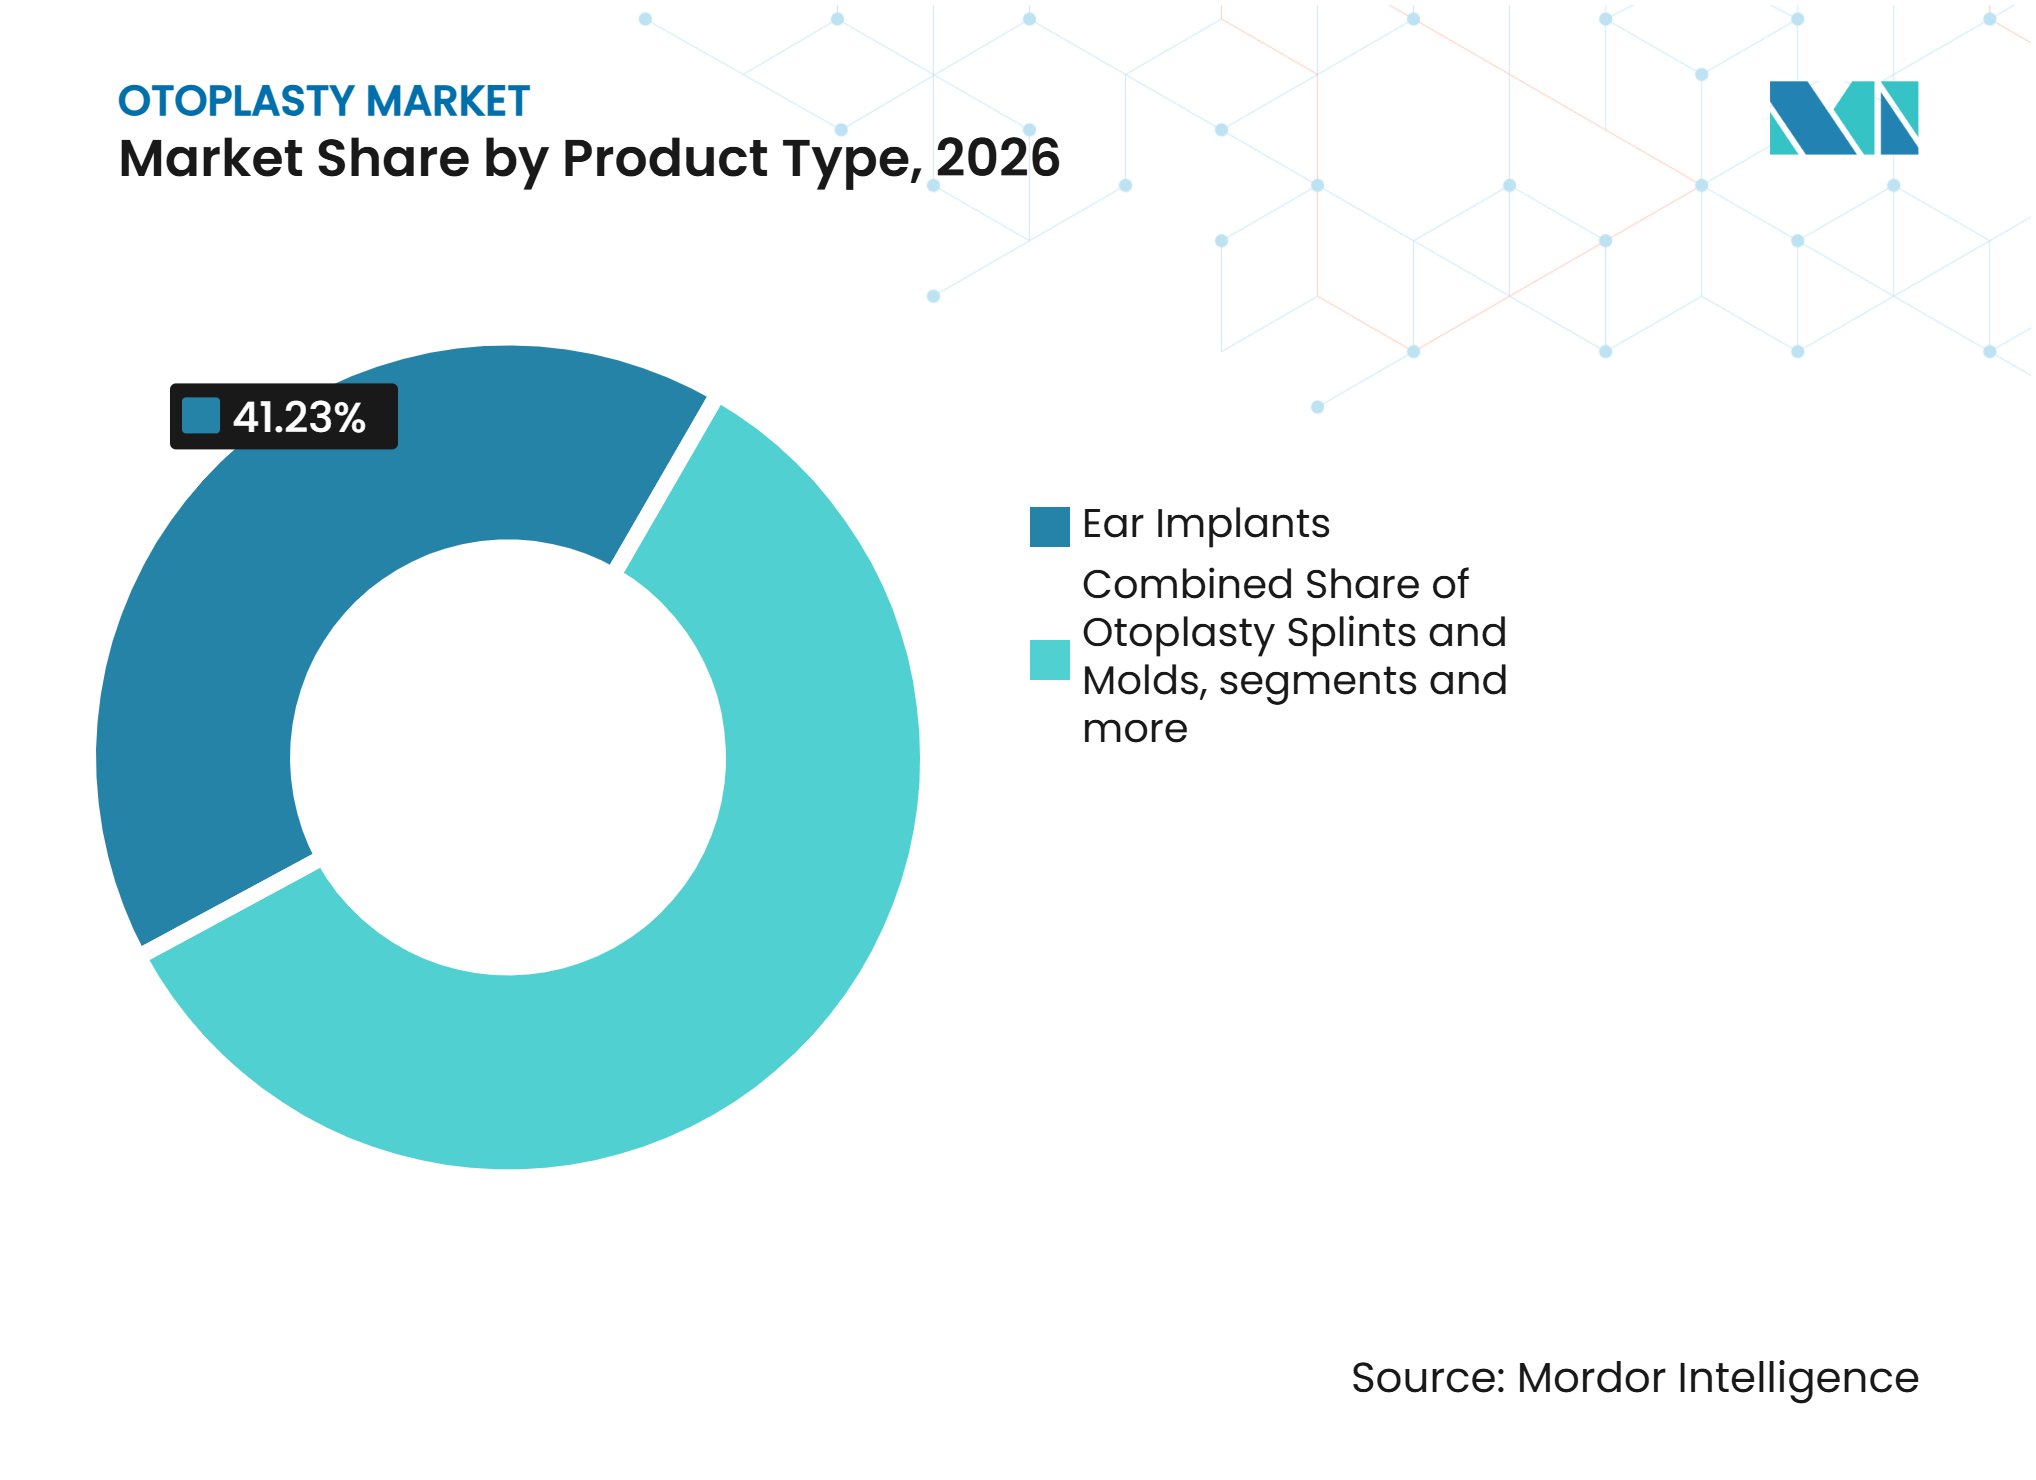
Ohrimplantate führen, während Otoplastik-Schienen und -Formen an Bedeutung gewinnenOhrimplantate machten im Jahr 2026 41,23 % des Otoplastik-Marktes aus und waren damit das größte Produktsegment. Ihre führende Position wird durch ihren weit verbreiteten Einsatz bei Ohrrekonstruktions- und -vergrößerungseingriffen angetrieben, insbesondere bei Patienten mit angeborenen Ohrdeformitäten, traumatischen Verletzungen oder Defekten infolge chirurgischer Eingriffe. Ohrimplantate bieten langfristige strukturelle Unterstützung und tragen zur Verbesserung ästhetischer Ergebnisse bei, was sie zu einer bevorzugten Option unter Chirurgen macht, die komplexe rekonstruktive Eingriffe durchführen. Fortschritte bei Implantatmaterialien und Anpassungsmöglichkeiten haben ihre Akzeptanz in Krankenhäusern und spezialisierten kosmetischen Chirurgiezentren weiter gestärkt. Da die Nachfrage nach korrektiven und rekonstruktiven Ohroperationen weiter steigt, bleiben Ohrimplantate ein zentrales Produkt im Otoplastik-Markt.
Otoplastik-Schienen und -Formen werden voraussichtlich das schnellste Wachstum verzeichnen, mit einer CAGR von 9,52 % bis 2032. Das Wachstum wird durch das steigende Bewusstsein für nicht-invasive und postoperative Ohrkorrekturlösungen angetrieben, insbesondere bei pädiatrischen Patienten. Diese Produkte werden häufig zur postoperativen Unterstützung eingesetzt, um die Ohrpositionierung aufrechtzuerhalten und chirurgische Ergebnisse zu optimieren, während bestimmte Formsysteme auch bei Säuglingen zur Korrektur von Ohrdeformitäten ohne Operation eingesetzt werden. Verbesserungen bei patientenspezifischen Designs, erhöhtem Komfort und größerer Zugänglichkeit von Frühinterventionstherapien werden voraussichtlich die Marktexpansion unterstützen. Ihre Fähigkeit, in ausgewählten Fällen den Bedarf an invasiveren Eingriffen zu reduzieren, trägt ebenfalls zur wachsenden Akzeptanz bei.



Nach Otoplastik-Typ:
Ohranlegung führt beim Volumen, während Ohrvergrößerung am schnellsten wächstDie Ohranlegung hielt im Jahr 2026 einen Anteil von 45,32 % am Otoplastik-Markt, was die Prävalenz der abstehenden Ohrdeformität als Behandlungsindikation widerspiegelt. Der Eingriff kann altersübergreifend eingesetzt werden und wird häufig in Lokalanästhesie in ambulanten Einrichtungen durchgeführt. Ihre breite Anwendung macht die Ohranlegung auch zum kommerziell zugänglichsten Eingrifftyp. Erwachseneneingriffe bleiben relevant, wenn Patienten im Kindesalter keine Behandlung erhalten haben. Krankenhaus- und ambulante Einrichtungen können beide geeignete Fälle versorgen, abhängig vom Patientenalter und der klinischen Komplexität. Diese Bedingungen halten die Ohranlegung im Mittelpunkt des Eingriffvolumens der Otoplastik-Branche.
Die Ohrvergrößerung wird bis 2032 voraussichtlich mit einer CAGR von 7,25 % wachsen, der schnellsten Rate unter den Eingrifftypen. Patientenspezifische 3D-gedruckte chirurgische Führungen, die CT-basiertes Gefäßmapping verwenden, verbesserten die Positionierungsgenauigkeit und reduzierten die Operationszeit bei der totalen Ohrrekonstruktion. Diese Führungen können intraoperative Anpassungen reduzieren und die Vorhersagbarkeit ästhetischer Ergebnisse verbessern. Die resultierenden Arbeitsabläufe können einige technische Hürden für komplexe Rekonstruktionen außerhalb akademischer Zentren senken. Zusammen ermöglichen die Eingrifftypen dem Otoplastik-Markt, ein Mix aus häufigen und hochkomplexen Indikationen zu bedienen.
Nach Technik:
Ohrläppchen-Prominenzkorrektur behält die größte PositionDie Korrektur der Ohrläppchen-Prominenz machte im Jahr 2026 43,26 % des Otoplastik-Marktes aus. Die Technik adressiert einen sichtbaren Teil der Ohrprojektion und ist häufig für das gewünschte Ergebnis relevant. Die Antihelixfalten-Manipulation wird häufig mit der ohrläppchenorientierten Korrektur kombiniert, wenn die Faltendefinition unzureichend ist. Kombinationseingriffe tragen ein bedeutendes Volumen bei, da viele Patienten mehr als ein strukturelles Merkmal haben, das einer Anpassung bedarf. Patienten können diese Behandlungen in einem Krankenhaus, einem ambulanten Zentrum oder einer Fachklinik erhalten, wenn ihre klinischen Umstände dies erlauben.
Die Konchalteration wird bis 2032 voraussichtlich mit einer CAGR von 8,13 % wachsen, der höchsten Rate unter den Techniken. Eine Publikation aus dem Jahr 2025 beschrieb die Erhaltungsotoplastik als eine Kombination aus Scoring, Naht und Faltenmanipulation, um natürliche Ergebnisse über ein breites Spektrum von Deformitäten zu erzielen. Komplexere Fälle erfordern eine höhere chirurgische Kompetenz als eine einfache nahtbasierte Korrektur. Das Technikmuster deutet darauf hin, dass das wachsende Volumen nicht auf einfache Ohrprojektionsfälle beschränkt ist. Der Otoplastik-Markt wird zunehmend von Patienten getragen, die eine individuellere strukturelle Korrektur benötigen.
Nach Geschlecht:
Weibliche Patientinnen halten den größten Anteil in einem nahezu ausgeglichenen UmfeldWeibliche Patientinnen hielten im Jahr 2026 einen Anteil von 52,43 % am Otoplastik-Markt und gaben dem Segment einen moderaten Vorsprung. Diese Verteilung ist konsistent mit einem anhaltenden weiblichen Übergewicht in der Nachfrage nach kosmetischer Chirurgie. Die Überprüfungsanalyse aus dem Jahr 2024 mit 615 Patientenbewertungen berichtete ein Durchschnittsalter von 28,9 Jahren, mit einem großen Anteil von Patienten in der Altersgruppe der 18- bis 34-Jährigen. Die Daten zeigen auch, dass die Otoplastik-Nachfrage ausgeglichener ist als bei mehreren anderen Gesichtseingriffen. Die Amerikanische Akademie für Gesichtsplastische und Rekonstruktive Chirurgie berichtete, dass 59 % der Gesichtsplastischen Chirurgen die Otoplastik als geschlechterausgewogen betrachteten. Diese nahezu Parität erweitert die relevante Zielgruppe für Patientenaufklärung und Beratung. Es bedeutet auch, dass Anbieter sich nicht auf eine enge geschlechtsspezifische Ansprache verlassen können.
Das weibliche Segment wird bis 2032 voraussichtlich mit einer CAGR von 8,53 % wachsen. Der steigende Zugang zu Eingriffen im Asien-Pazifik-Raum unterstützt diese Expansion in allen ästhetischen Chirurgiekategorien. Das Wachstum des Segments wird durch die Verfügbarkeit von Kliniken und ein breiteres Bewusstsein für Ohrkorrekturmöglichkeiten gefördert. Einige Patienten suchen ästhetische Veränderungen, während andere Erleichterung von langjährigen Bedenken über Ohrprominenz suchen. Dieselben klinischen Einrichtungen versorgen auch Frauen, die nach Trauma oder angeborenen Erkrankungen eine rekonstruktive Behandlung benötigen. Der Otoplastik-Markt hat eine breitere Patientenbasis als viele benachbarte elektive Gesichtseingriffskategorien.
Nach Altersgruppe:
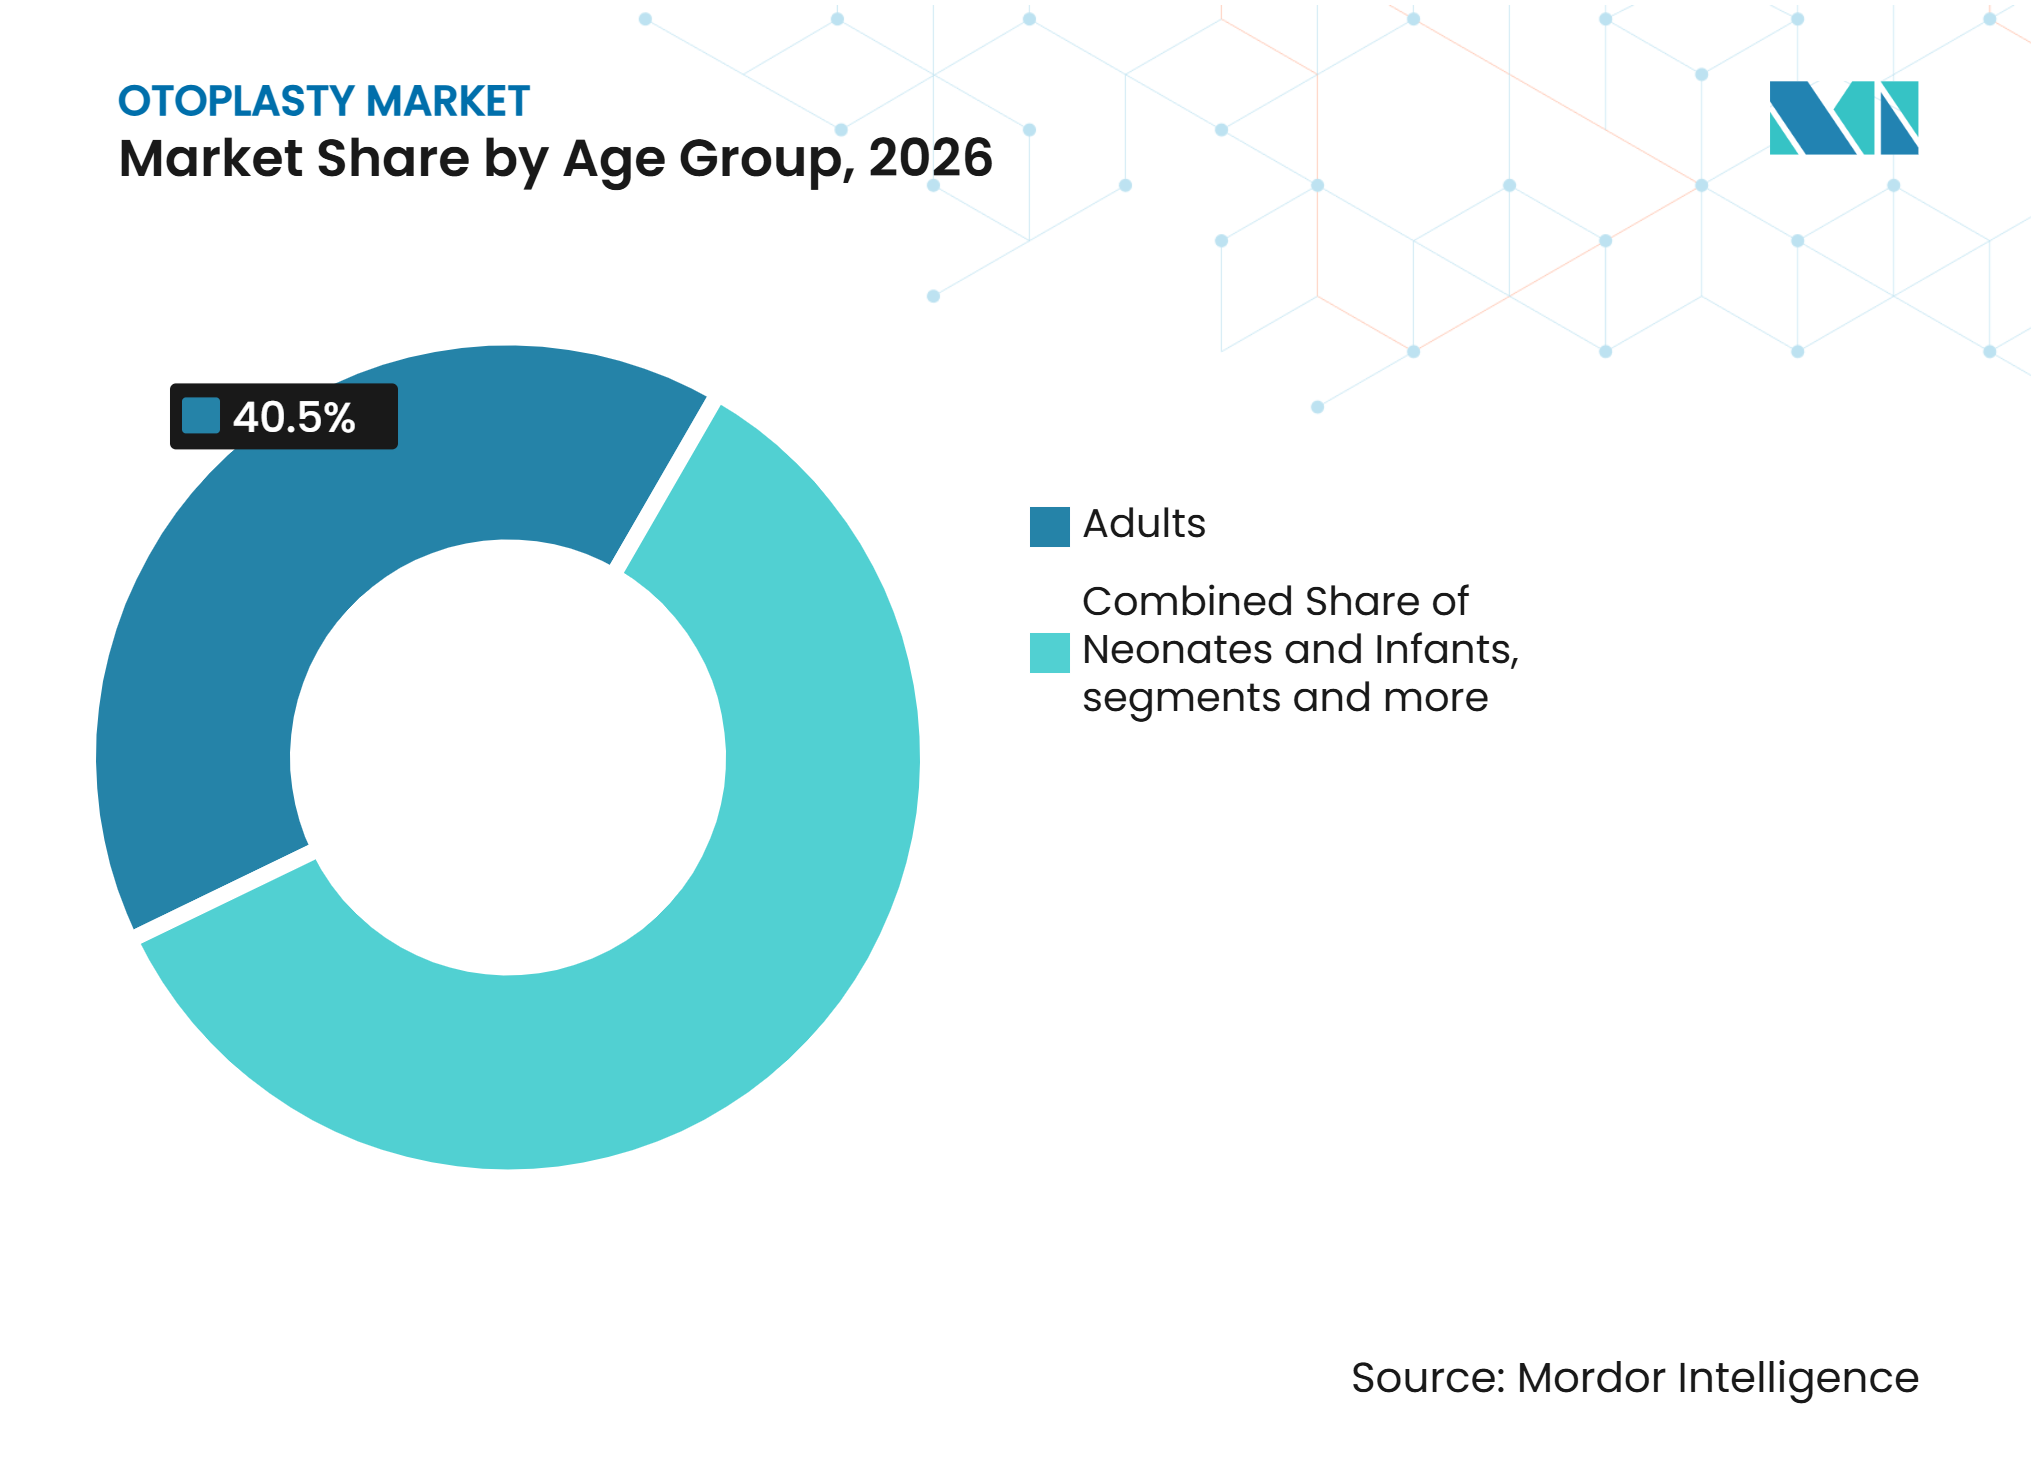
Erwachsene führen beim aktuellen Volumen, jüngere Patienten wachsen schnellerErwachsene hielten im Jahr 2026 einen Anteil von 40,52 % am Otoplastik-Markt und repräsentierten damit den größten Altersgruppen-Anteil. Viele erwachsene Patienten erhielten im Kindesalter keine Behandlung aufgrund von eingeschränktem Zugang, verzögerter Überweisung oder verzögerter elterlicher Zustimmung. Die Erwachsenennachfrage wird auch durch Techniken unterstützt, die Bedenken hinsichtlich Narbenbildung, Erholung und Vollnarkose reduzieren. Sie umfasst Patienten, die eine Erstbehandlung suchen, und solche, die eine Revision früherer Eingriffe anstreben. Geriatrische Patienten bilden die kleinste Gruppe und können Otoplastik mit Gesichtsverjüngungseingriffen kombinieren.
Kinder und Jugendliche werden bis 2032 voraussichtlich mit einer CAGR von 7,72 % wachsen. Eine frühere Überweisung kann eine Behandlung in einem Zeitraum ermöglichen, in dem das Ohrwachstum nahezu abgeschlossen ist und bevor psychosoziale Bedenken ausgeprägter werden. Die klinische Literatur zeigt, dass das Ohrwachstum bis zum Alter von 6 Jahren nahezu abgeschlossen ist. Dies macht den Altersbereich von 5 bis 12 Jahren sowohl für den klinischen Zeitpunkt als auch für die Familienberatung wichtig. Die hohe Wachstumsrate spiegelt das steigende elterliche Bewusstsein für die psychosozialen Vorteile einer frühzeitigen Korrektur wider. Das pädiatrische Wachstum schafft einen anhaltenden Bedarf an krankenhausbasierter Rekonstruktion und altersgerechter ambulanter Versorgung.

Nach Endnutzer:
Krankenhäuser behalten die größte Basis, während Kliniken expandierenKrankenhäuser hielten im Jahr 2026 einen Anteil von 42,12 % am Otoplastik-Markt. Ihre Position spiegelt ihre Fähigkeit wider, komplexe Rekonstruktionen, pädiatrische Anästhesie, fortschrittliche Bildgebung und multidisziplinäre Versorgung zu managen. Mikrotie-Rekonstruktion und Traumafälle können eine Koordination zwischen Chirurgen, Anästhesisten und anderen Spezialisten erfordern. Krankenhäuser bieten auch die Infrastruktur für Patienten, die eine umfangreichere Überwachung benötigen. Die Krankenhauskapazität ist besonders relevant für Kinder und Patienten mit assoziierten angeborenen Erkrankungen. Dies hält Krankenhäuser im Mittelpunkt des komplexen Versorgungswegs des Otoplastik-Marktes.
Kosmetische Chirurgiezentren und Kliniken werden bis 2032 voraussichtlich mit einer CAGR von 9,12 % wachsen. Ihre Expansion spiegelt die Verlagerung elektiver Eingriffe in fokussierte ambulante Einrichtungen wider. Unkomplizierte Pinnaplastik kann für eine taggleiche Versorgung geeignet sein, wenn Patienten klinische Kriterien erfüllen. Die Klinikkonzentration in Südkorea bietet ein entwickeltes Beispiel für private ästhetische Versorgung, und vergleichbare Modelle verbreiten sich in Indien, Thailand und den VAE. Das Endnutzermuster ist daher eines der ambulanten Expansion und nicht der Ablösung der krankenhausbasierten rekonstruktiven Versorgung.
Geografische Analyse
Nordamerika
Nordamerika hielt im Jahr 2026 einen Anteil von 48,24 % am Otoplastik-Markt, unterstützt durch das Fachchirurgennetzwerk der Vereinigten Staaten und die Erstattung für qualifizierende rekonstruktive Eingriffe. ASPS-Mitgliedschirurgen führten im Jahr 2024 4.825 Ohroperationen in den Vereinigten Staaten durch, obwohl diese Zahl nicht alle ambulanten und Nicht-Mitglieds-Praxisaktivitäten erfasst. Kanada fügt öffentlich finanziertes rekonstruktives Volumen hinzu, während Mexiko einige nordamerikanische elektive Patienten anzieht, die niedrigere Behandlungskosten suchen. US-amerikanische Kostenträgerregeln trennen erstattete rekonstruktive Fälle von preissensiblen kosmetischen Eingriffen.
Asien-Pazifik
Der Asien-Pazifik-Raum wird bis 2032 voraussichtlich mit einer CAGR von 10,24 % expandieren und ist damit die am schnellsten wachsende Geografie. Südkoreas Cluster für ästhetische Medizin unterstützt eine hohe Eingriffkapazität und zieht internationale Patienten an. Indiens kostengünstigere Position erweitert den Zugang für kostensensible internationale Patienten, während Chinas Mikrotie-Inzidenz eine erhebliche Rekonstruktionsbasis schafft. Die Region profitiert auch von wachsenden Kliniknetzwerken und medizintouristischer Infrastruktur. Ihre Kombination aus Nachfrage nach angeborener Behandlung, elektiver Versorgung und ambulanter Entwicklung macht sie zur Hauptquelle des inkrementellen Volumens für den Otoplastik-Markt.
Europa, Naher Osten und Afrika sowie Südamerika
Europa ist die zweitgrößte regionale Gruppe, angeführt von Deutschland, dem Vereinigten Königreich, Frankreich, Italien und Spanien. Ein Review aus dem Jahr 2025 zu Medizintourismus-Studien identifizierte die Türkei als das am häufigsten genannte Ziel in 23 von 36 Studien, die Komplikationen bei grenzüberschreitender kosmetischer Chirurgie untersuchten. Die Nachfrage im Nahen Osten und Afrika wird durch GCC-Investitionen in private Krankenhauskapazitäten und medizintouristische Infrastruktur unterstützt. Die Türkei und die VAE fungieren als regionale Drehscheiben für elektive und rekonstruktive Versorgung. Südamerika verfügt über eine stabile ästhetische Chirurgiekultur, angeführt von Brasilien und Argentinien. Diese Länder bieten während des Prognosezeitraums eine kontinuierliche Basis für Otoplastik-Eingriffe. Der Zugang außerhalb der großen städtischen Gebiete bleibt in beiden Regionen ungleichmäßig. Facharzt-Verfügbarkeit, Erschwinglichkeit und Überweisungswege werden bestimmen, wie breit die Leistungen Patienten erreichen können. Grenzüberschreitende Reisen können Lücken teilweise schließen, ersetzen jedoch nicht die lokale Fachkapazität. Zusammen verleihen diese Regionen dem Otoplastik-Markt geografische Diversität, ohne die prognostizierte Wachstumsrate des Asien-Pazifik-Raums zu erreichen.
Wettbewerbslandschaft
Marktkonzentration
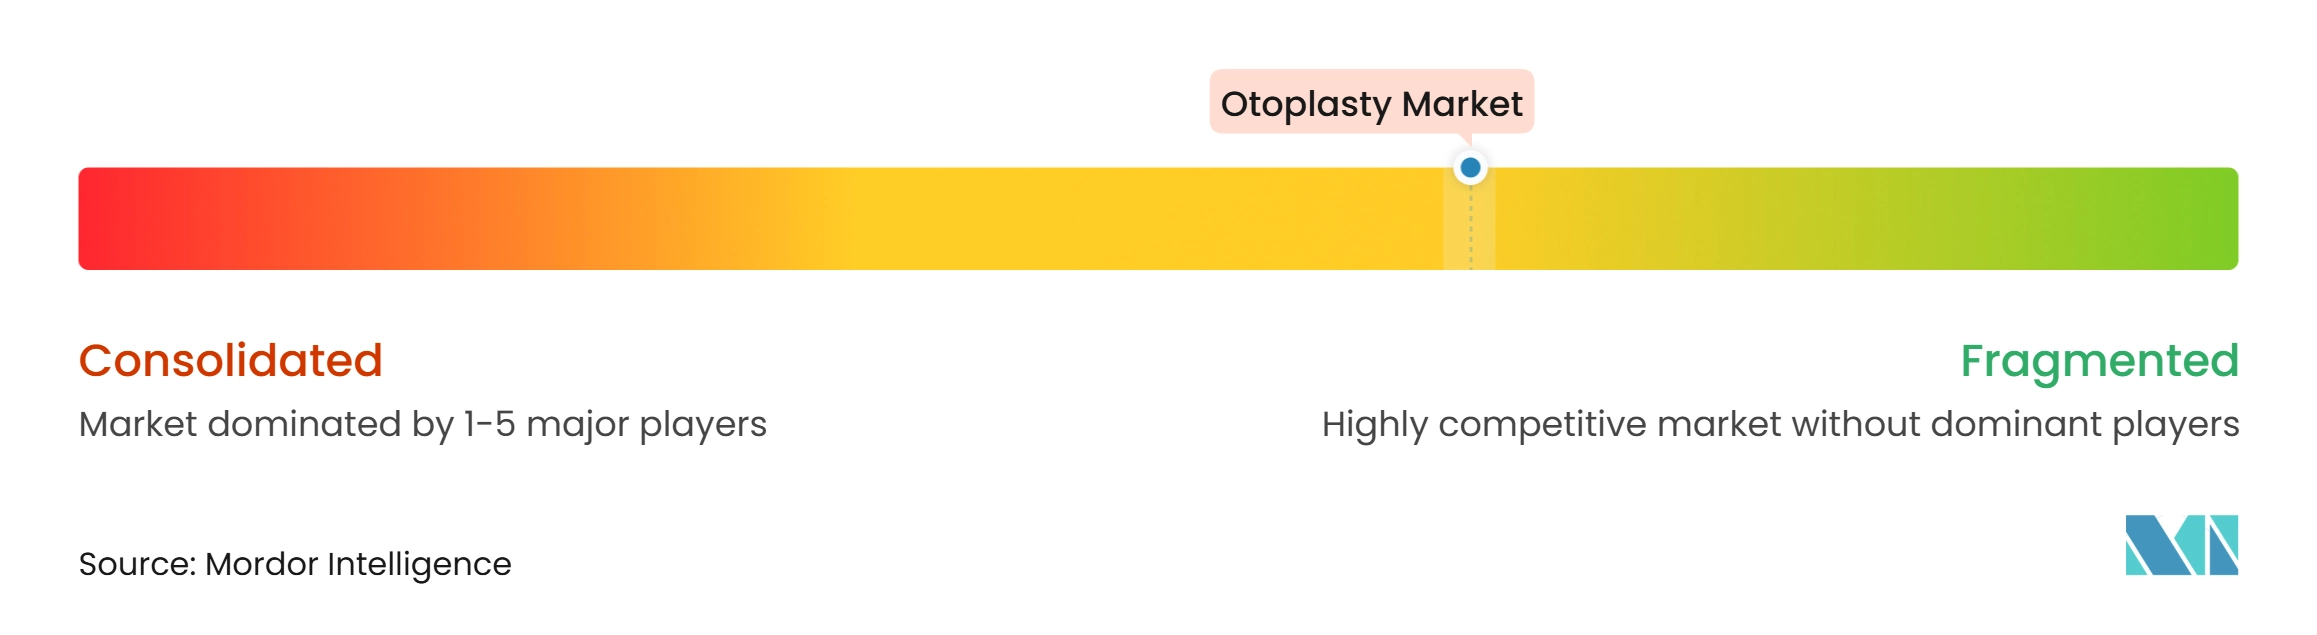
Der Otoplastik-Markt ist mäßig fragmentiert, da kein Unternehmen eine segmentübergreifende Kontrolle über Implantate, chirurgische Instrumente und nicht-chirurgische Korrekturgeräte hat. Der Wettbewerb ist bei Spezialimplantaten stärker konzentriert als bei allgemeinen Instrumenten. Die Versorgung mit chirurgischen Instrumenten ist stärker verteilt, da diversifizierte Medizintechnologieunternehmen Werkzeuge bereitstellen, die bei Ohreingriffen eingesetzt werden können. Die kraniomaxillofaziale Aktivität von Stryker und Johnson & Johnson MedTech kombiniert Bildgebungs- und Gerätefähigkeiten, die Planung und Implantatverwendung verknüpfen können. Dies fördert auch protokollbasierte Beziehungen zu Krankenhäusern und Fachzentren. Die Wettbewerbsposition der wichtigsten Lieferanten beruht daher sowohl auf der Workflow-Integration als auch auf der Produktverfügbarkeit.
Die Langzeitbeständigkeit bleibt ein bedeutendes Problem, da in einer Studie die Rezidivrate nach 24 Monaten 70 % überstieg. EarBuddies Limited und Becon Medical haben Spezialpositionen bei der neonatalen Formung, aber der Vertrieb bleibt außerhalb der großen Krankenhausnetzwerke begrenzt. Dies lässt Raum für eine breitere Geräteverteilung im Asien-Pazifik-Raum sowie im Nahen Osten und Afrika. Digitale präoperative Planungssoftware ist ein weiterer Bereich, in dem neuere Unternehmen proprietäre Plattformen herausfordern können.
Medtronic und KARL STORZ kündigten im Juni 2026 auch eine US-amerikanische Zusammenarbeit an, die Navigations- und Endoskopie-Bildgebungssysteme für integrierte HNO-chirurgische Lösungen kombiniert. 3DBio Therapeutics entwickelt AuriNovo, ein patientenspezifisches 3D-biogedrucktes lebendes Knorpelimplantat in Phase-1/2a-Studien für Mikrotie. Wenn klinische Ergebnisse weitere regulatorische Fortschritte unterstützen, könnten biogedruckte Implantate die Rippenknorpelentnahme vermeiden und die pädiatrische Rekonstruktion verändern. Die FDA-510(k)-Zulassung und die CE-Kennzeichnungsanforderungen bleiben Hürden, die etablierte Positionen stützen, während neue Technologien reifen.
Otoplastik-Branchenführer
-
Implantech Associates, Inc.
-
Stryker Corporation
-
EarBuddies Limited
-
Becon Medical Ltd.
-
Invotec International, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Otoplastik-Markt Unternehmen in diesem Bericht
- 3DBio Therapeutics
- B. Braun
- EarBuddies Limited
- Becon Medical Ltd.
- Ethicon, Inc.
- Implantech Associates, Inc.
- Integra LifeSciences
- Invotec International, Inc.
- Johnson & Johnson MedTech
- Karl Storz
- Koken Co., Ltd.
- Medtronic
- Olympus
- Phoenix Medical Systems
- Sklar
- Smith+Nephew plc
- Stryker
Neueste Industrielle Entwicklungen in Otoplastik-Markt
- Juni 2026: Medtronic erhielt die CE-Kennzeichnung für das Stealth AXiS Chirurgische Navigationssystem für HNO-Eingriffe, nach der kürzlich erfolgten US-FDA-Zulassung. Die Plattform führt die nächste Generation der intraoperativen 3D-Navigation in europäische HNO-chirurgische Einrichtungen ein, verbessert die Präzision bei komplexen Ohrrekonstruktionseingriffen und stärkt Medtronics HNO-Marktposition gegenüber endoskopiegeführten Wettbewerbern.
- April 2026: Earflo, ein Medizintechnologieunternehmen, das auf nicht-invasive pädiatrische Ohrversorgung spezialisiert ist, gab die Verfügbarkeit seines FDA-zugelassenen Geräts auf dem US-amerikanischen Markt zur Behandlung von negativem Mittelohrdruck bei Kindern ab zwei Jahren bekannt.
Globaler Otoplastik-Markt – Berichtsumfang
Gemäß dem Berichtsumfang bezieht sich der Otoplastik-Markt auf chirurgische und minimal-invasive Eingriffe zur Korrektur von Ohrdeformitäten oder zur Umformung des Ohrs für ästhetische oder rekonstruktive Zwecke. Er umfasst die Nachfrage nach kosmetischer Ohrchirurgie und rekonstruktiven Eingriffen nach Trauma oder angeborenen Erkrankungen, angetrieben durch ein steigendes Bewusstsein für Gesichtsästhetik und Fortschritte in chirurgischen Techniken.
Der Otoplastik-Markt ist segmentiert nach Produkttyp, Otoplastik-Typ, Technik, Geschlecht, Altersgruppe, Endnutzer und Geografie. Nach Produkttyp ist der Markt segmentiert in Ohrimplantate, Otoplastik-Schienen und -Formen, chirurgische Nähte und andere Produkttypen. Nach Otoplastik-Typ ist der Markt segmentiert in Ohranlegung, Ohrvergrößerung und Ohrverkleinerung. Nach Technik ist der Markt segmentiert in Korrektur der Ohrläppchen-Prominenz, Konchalteration und Antihelixfalten-Manipulation. Nach Geschlecht ist der Markt segmentiert in männlich und weiblich. Nach Altersgruppe ist der Markt segmentiert in Neugeborene und Säuglinge, Kinder und Jugendliche, Erwachsene und geriatrische Patienten. Nach Endnutzer ist der Markt segmentiert in Krankenhäuser, kosmetische Chirurgiezentren/Kliniken, ambulante chirurgische Zentren und andere Endnutzer. Nach Geografie ist der Markt segmentiert in Nordamerika, Europa, Asien-Pazifik, den Nahen Osten und Afrika sowie Südamerika. Der Bericht umfasst auch die geschätzten Marktgrößen und Trends für 17 Länder in den wichtigsten Regionen weltweit. Der Bericht bietet Werte (USD) für alle oben genannten Segmente.
Segmentierungsübersicht
| Ohrimplantate |
| Otoplastik-Schienen und -Formen |
| Chirurgische Nähte |
| Andere Produkttypen |
| Ohranlegung |
| Ohrvergrößerung |
| Ohrverkleinerung |
| Korrektur der Ohrläppchen-Prominenz |
| Konchalteration |
| Antihelixfalten-Manipulation |
| Männlich |
| Weiblich |
| Neugeborene und Säuglinge |
| Kinder und Jugendliche |
| Erwachsene |
| Geriatrische Patienten |
| Krankenhäuser |
| Kosmetische Chirurgiezentren/Kliniken |
| Ambulante chirurgische Zentren |
| Andere Endnutzer |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Australien | |
| Südkorea | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Produkttyp | Ohrimplantate | |
| Otoplastik-Schienen und -Formen | ||
| Chirurgische Nähte | ||
| Andere Produkttypen | ||
| Nach Otoplastik-Typ | Ohranlegung | |
| Ohrvergrößerung | ||
| Ohrverkleinerung | ||
| Nach Technik | Korrektur der Ohrläppchen-Prominenz | |
| Konchalteration | ||
| Antihelixfalten-Manipulation | ||
| Nach Geschlecht | Männlich | |
| Weiblich | ||
| Nach Altersgruppe | Neugeborene und Säuglinge | |
| Kinder und Jugendliche | ||
| Erwachsene | ||
| Geriatrische Patienten | ||
| Nach Endnutzer | Krankenhäuser | |
| Kosmetische Chirurgiezentren/Kliniken | ||
| Ambulante chirurgische Zentren | ||
| Andere Endnutzer | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Australien | ||
| Südkorea | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Otoplastik-Markt?
Der Otoplastik-Markt hat im Jahr 2026 einen Wert von 0,94 Milliarden USD, wird 2027 voraussichtlich 0,99 Milliarden USD erreichen und soll bis 2032 bei einer CAGR von 6,40 % einen Wert von 1,35 Milliarden USD erreichen.
Welcher Otoplastik-Eingrifftyp hat den größten Anteil?
Die Ohranlegung führte im Jahr 2026 mit 45,32 %, da die abstehende Ohrdeformität die häufigste Indikation ist.
Welche Patientengruppe wird voraussichtlich am schnellsten wachsen?
Kinder und Jugendliche werden bis 2032 voraussichtlich mit einer CAGR von 7,72 % wachsen, da Überweisungen und das elterliche Bewusstsein zunehmen.
Welche Region wächst beim Otoplastik-Markt am schnellsten?
Der Asien-Pazifik-Raum wird bis 2032 voraussichtlich mit einer CAGR von 10,24 % expandieren, unterstützt durch rekonstruktive Nachfrage, Klinikkapazität und Medizintourismus.