
耳介形成術市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
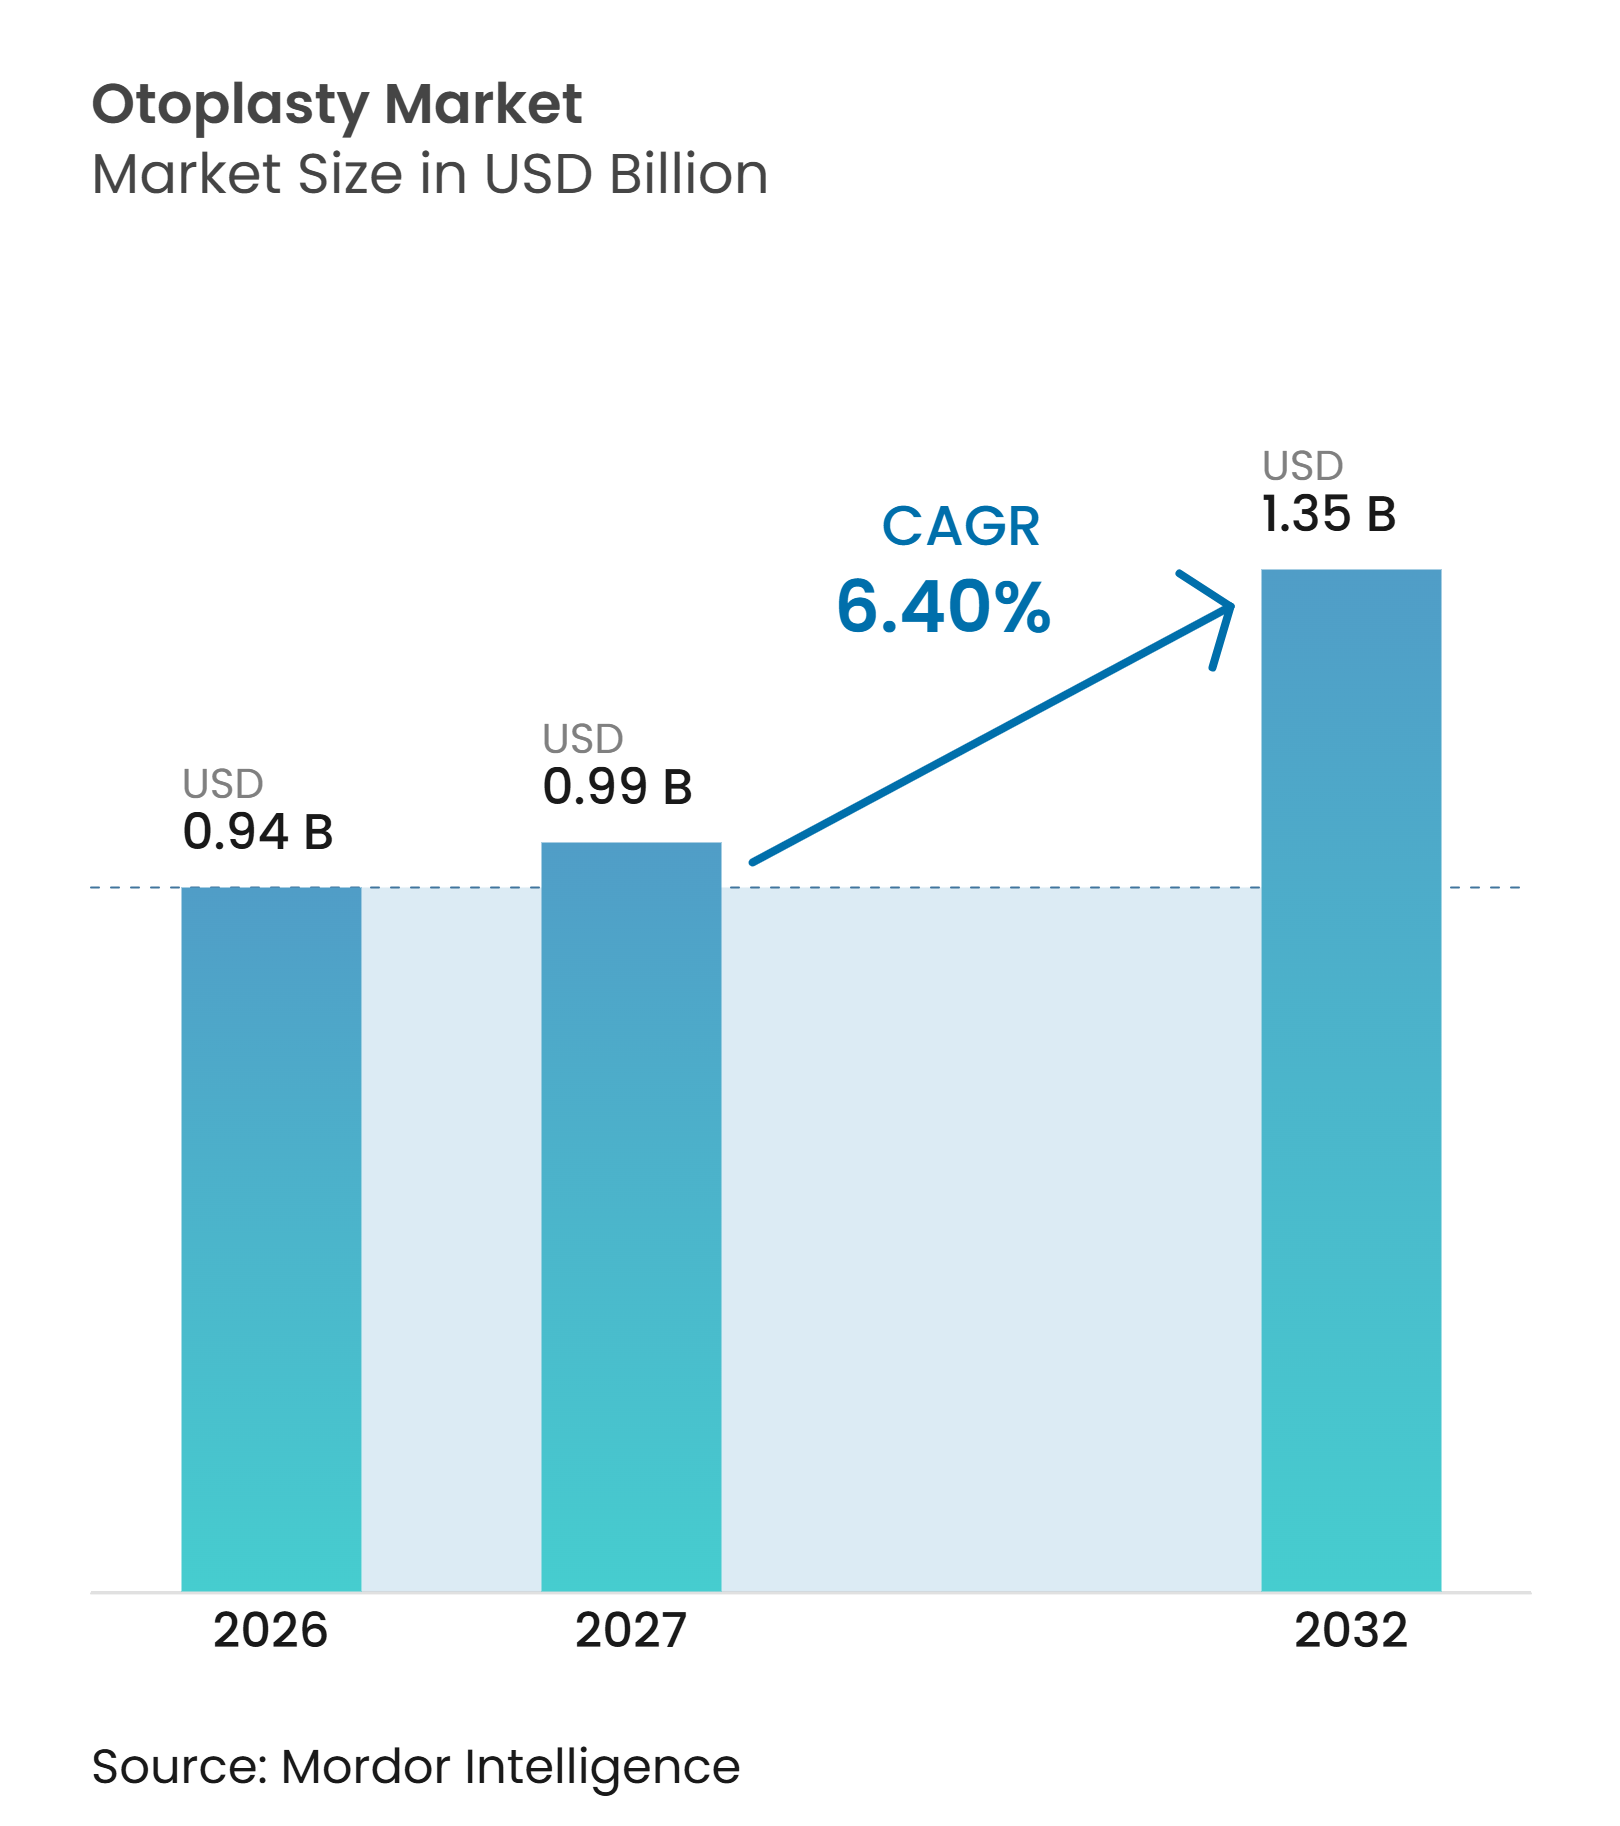
| 市場規模 (2027) | 0.99 十億米ドル |
| 市場規模 (2032) | 1.35 十億米ドル |
| 成長率 (2027 - 2032) | 6.40 % |
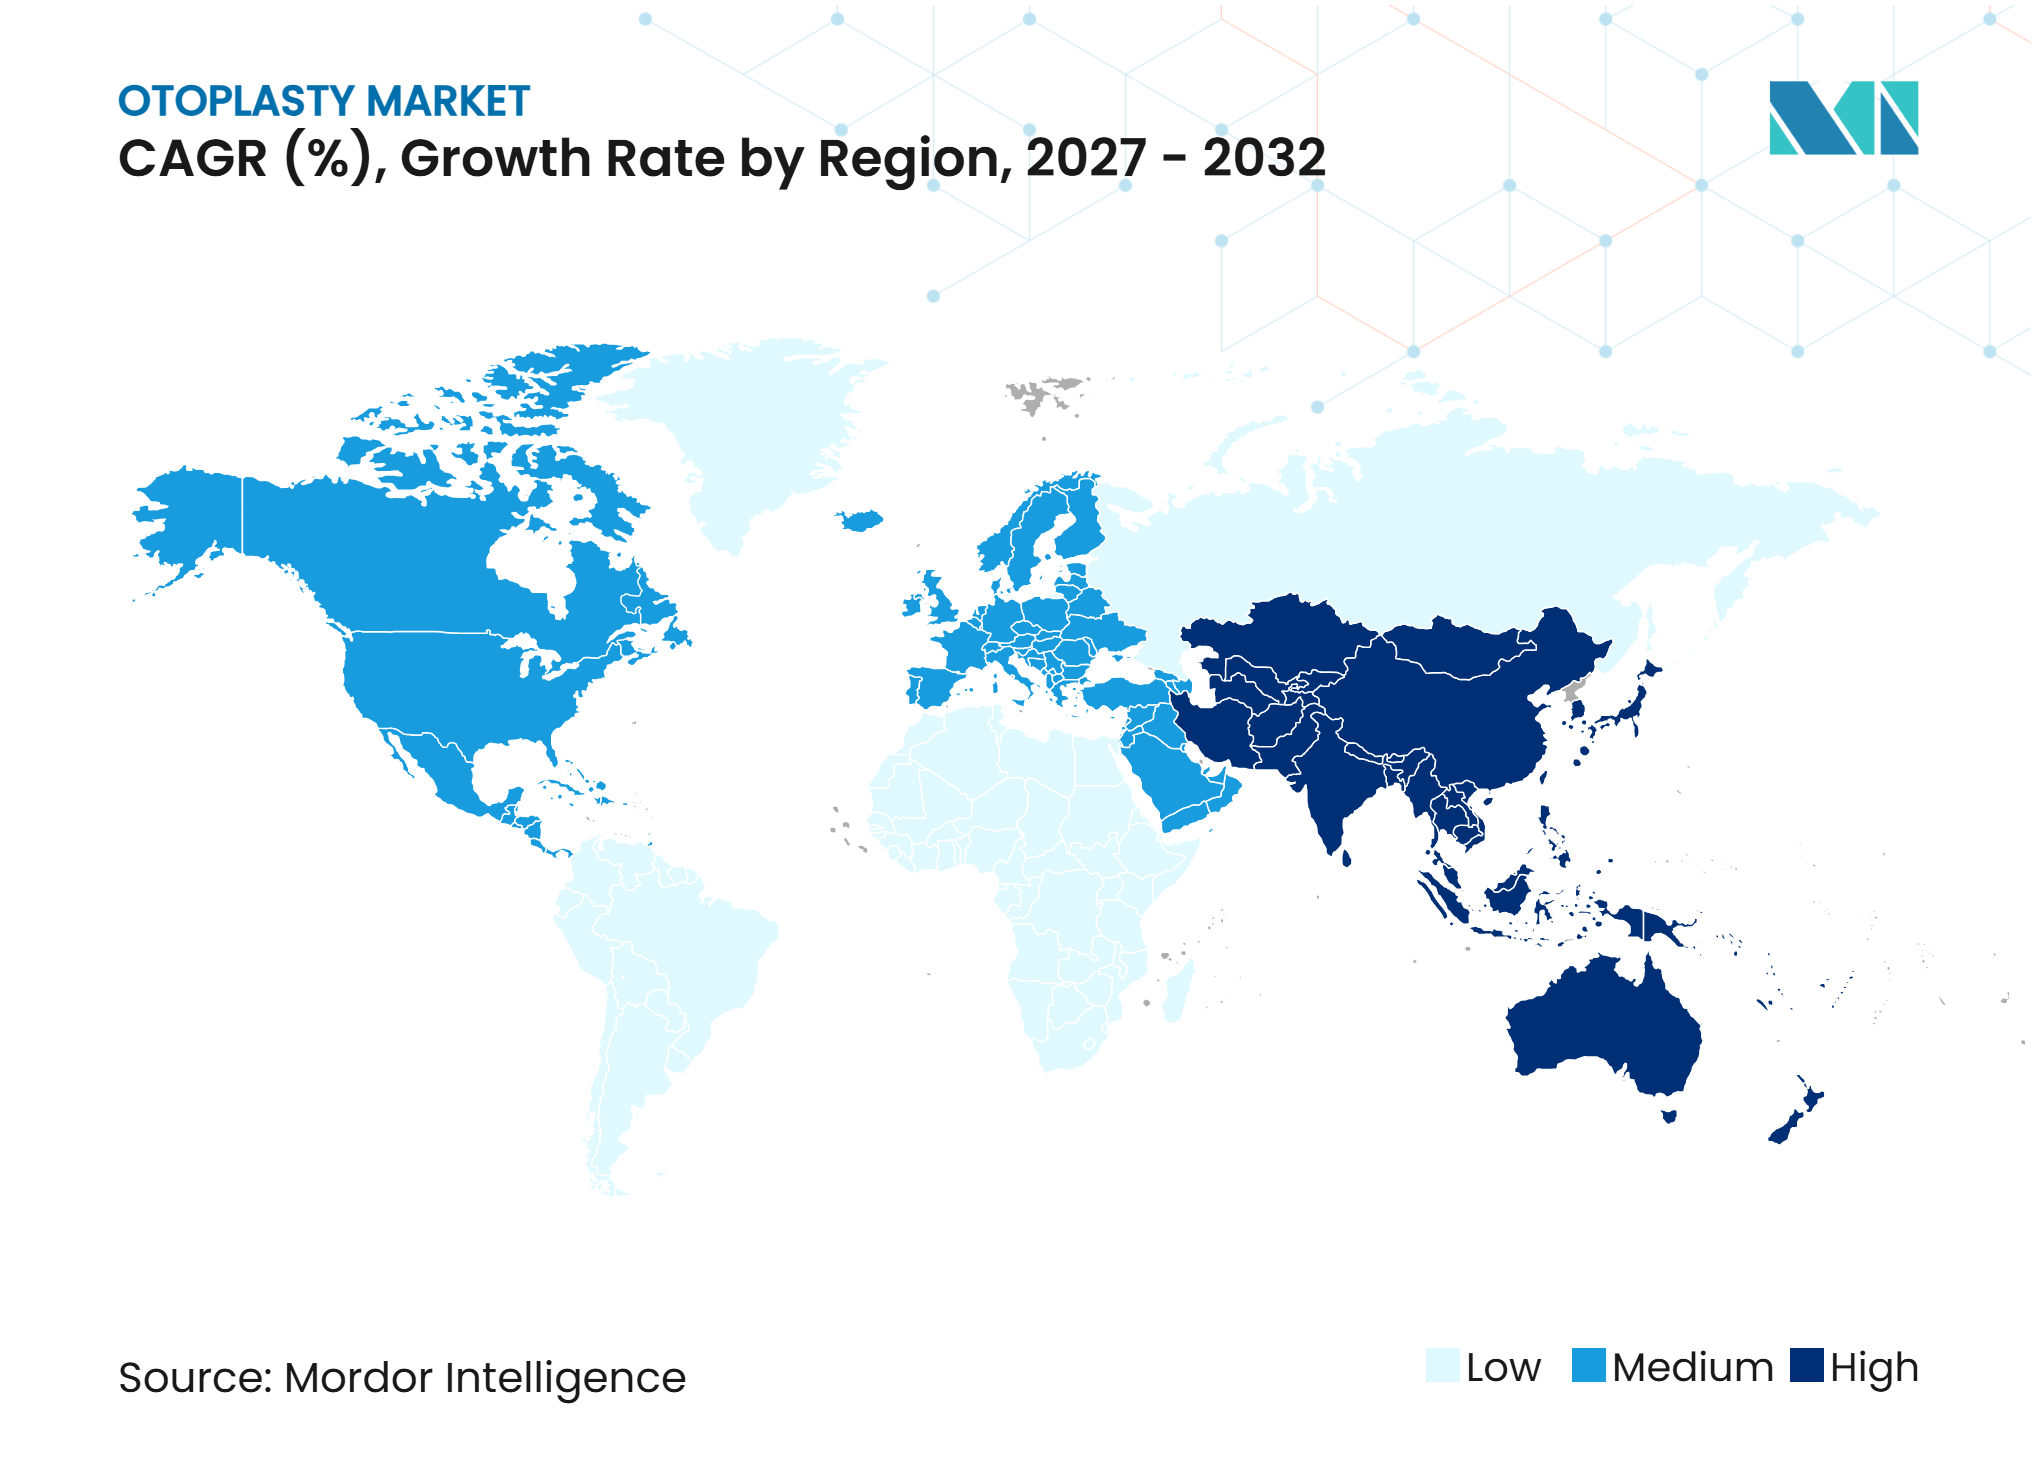
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる耳介形成術市場分析
耳介形成術市場規模は、2026年に9.40億米ドル、2027年に9.90億米ドルと予測され、2027年から2032年にかけて6.40%のCAGRで成長し、2032年までに13.5億米ドルに達する見込みです。
需要は、突出した耳の矯正と先天性または外傷性変形後の再建の両方に基づいており、これにより本施術は純粋な選択的美容需要への依存度が低くなっています。2024年には外科的美容施術が世界全体で1,740万件報されるなど依然として大規模であり、顔面・頭部施術は前年比4.3%増加しました。耳介形成術は、繰り返し治療が必要な注射施術とは異なり、1回の施術で永続的な解剖学的矯正を提供します。米国の会員外科医は2024年に4,825件の耳手術を実施しており、この数値は2023年からほぼ横ばいで、国内需要が安定していることを示す一方、アジア太平洋およびその他の新興市場はより速いペースで成長しています。耳介形成術市場は、より複雑な再建術、外来診療の拡大、および発展途上の外科市場へのアクセス拡大を通じて成長する余地があります。
主要レポートのポイント
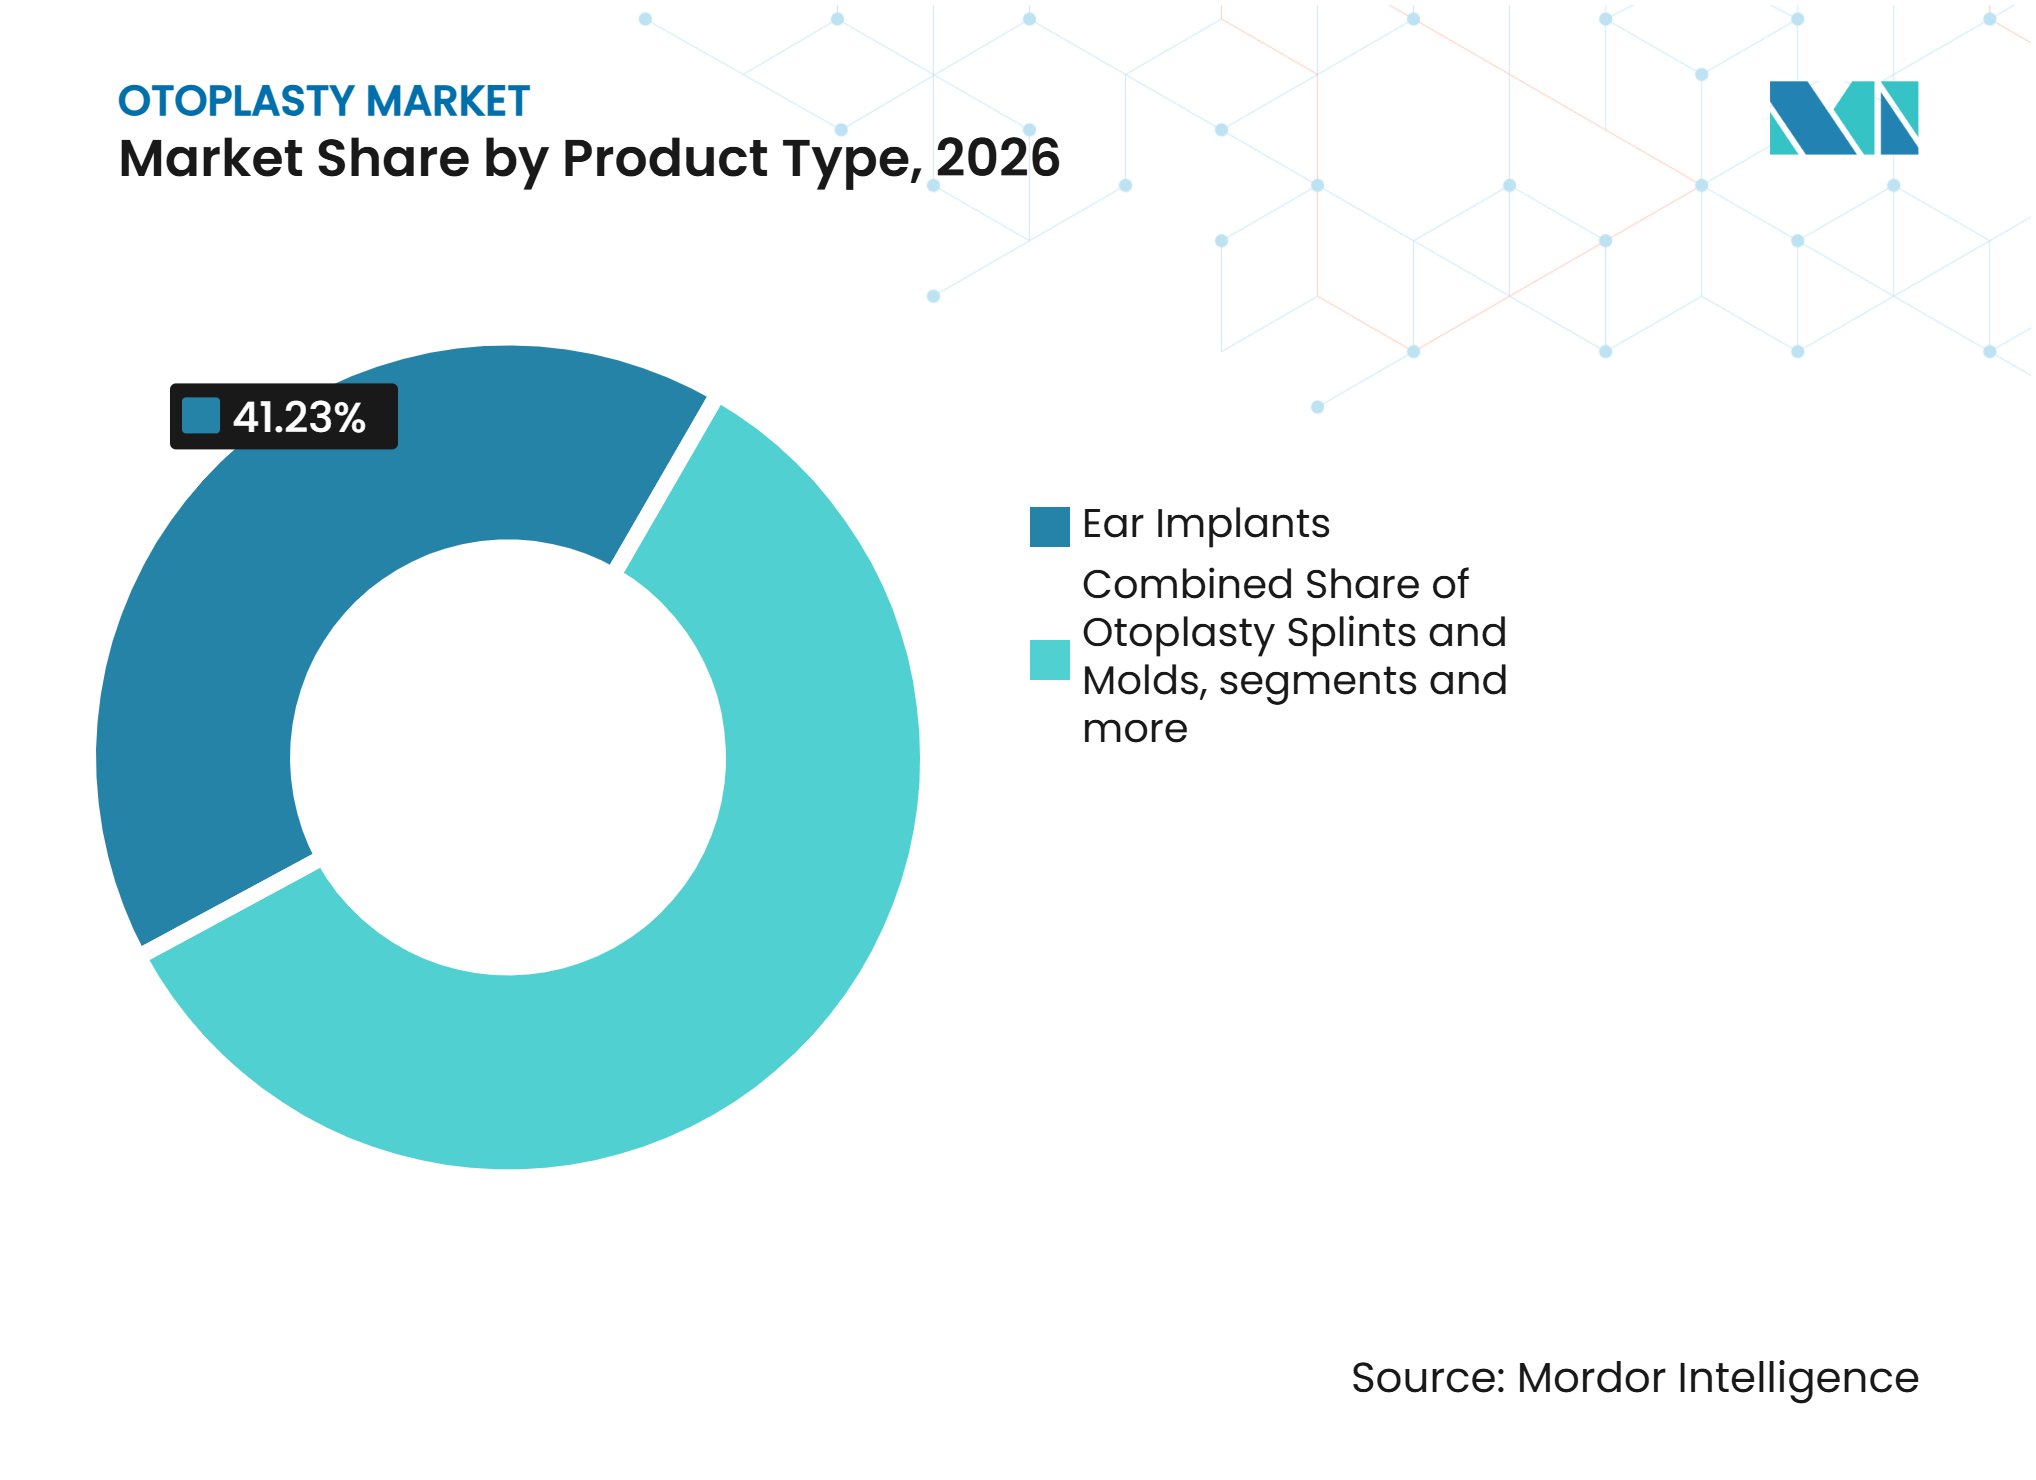
- 製品タイプ別では、耳インプラントが2026年の耳介形成術市場の41.23%を占め、耳介形成術用スプリントおよびモールドは2032年までに9.52%のCAGRで成長すると予測されています。
- 耳介形成術タイプ別では、耳介後退術が2026年の耳介形成術市場の45.32%を占め、耳介増大術は2032年までに7.25%のCAGRで成長すると予測されています。
- 技術別では、耳垂突出の矯正が2026年の耳介形成術市場の43.26%を占め、耳甲介変形術は2032年でに8.13%のCAGRで拡大すると予測されています。
- 性別では、女性患者が2026年の耳介形成術市場の52.43%を占め、同セグメントは2032年までに8.53%のCAGRで成長すると予測されています。
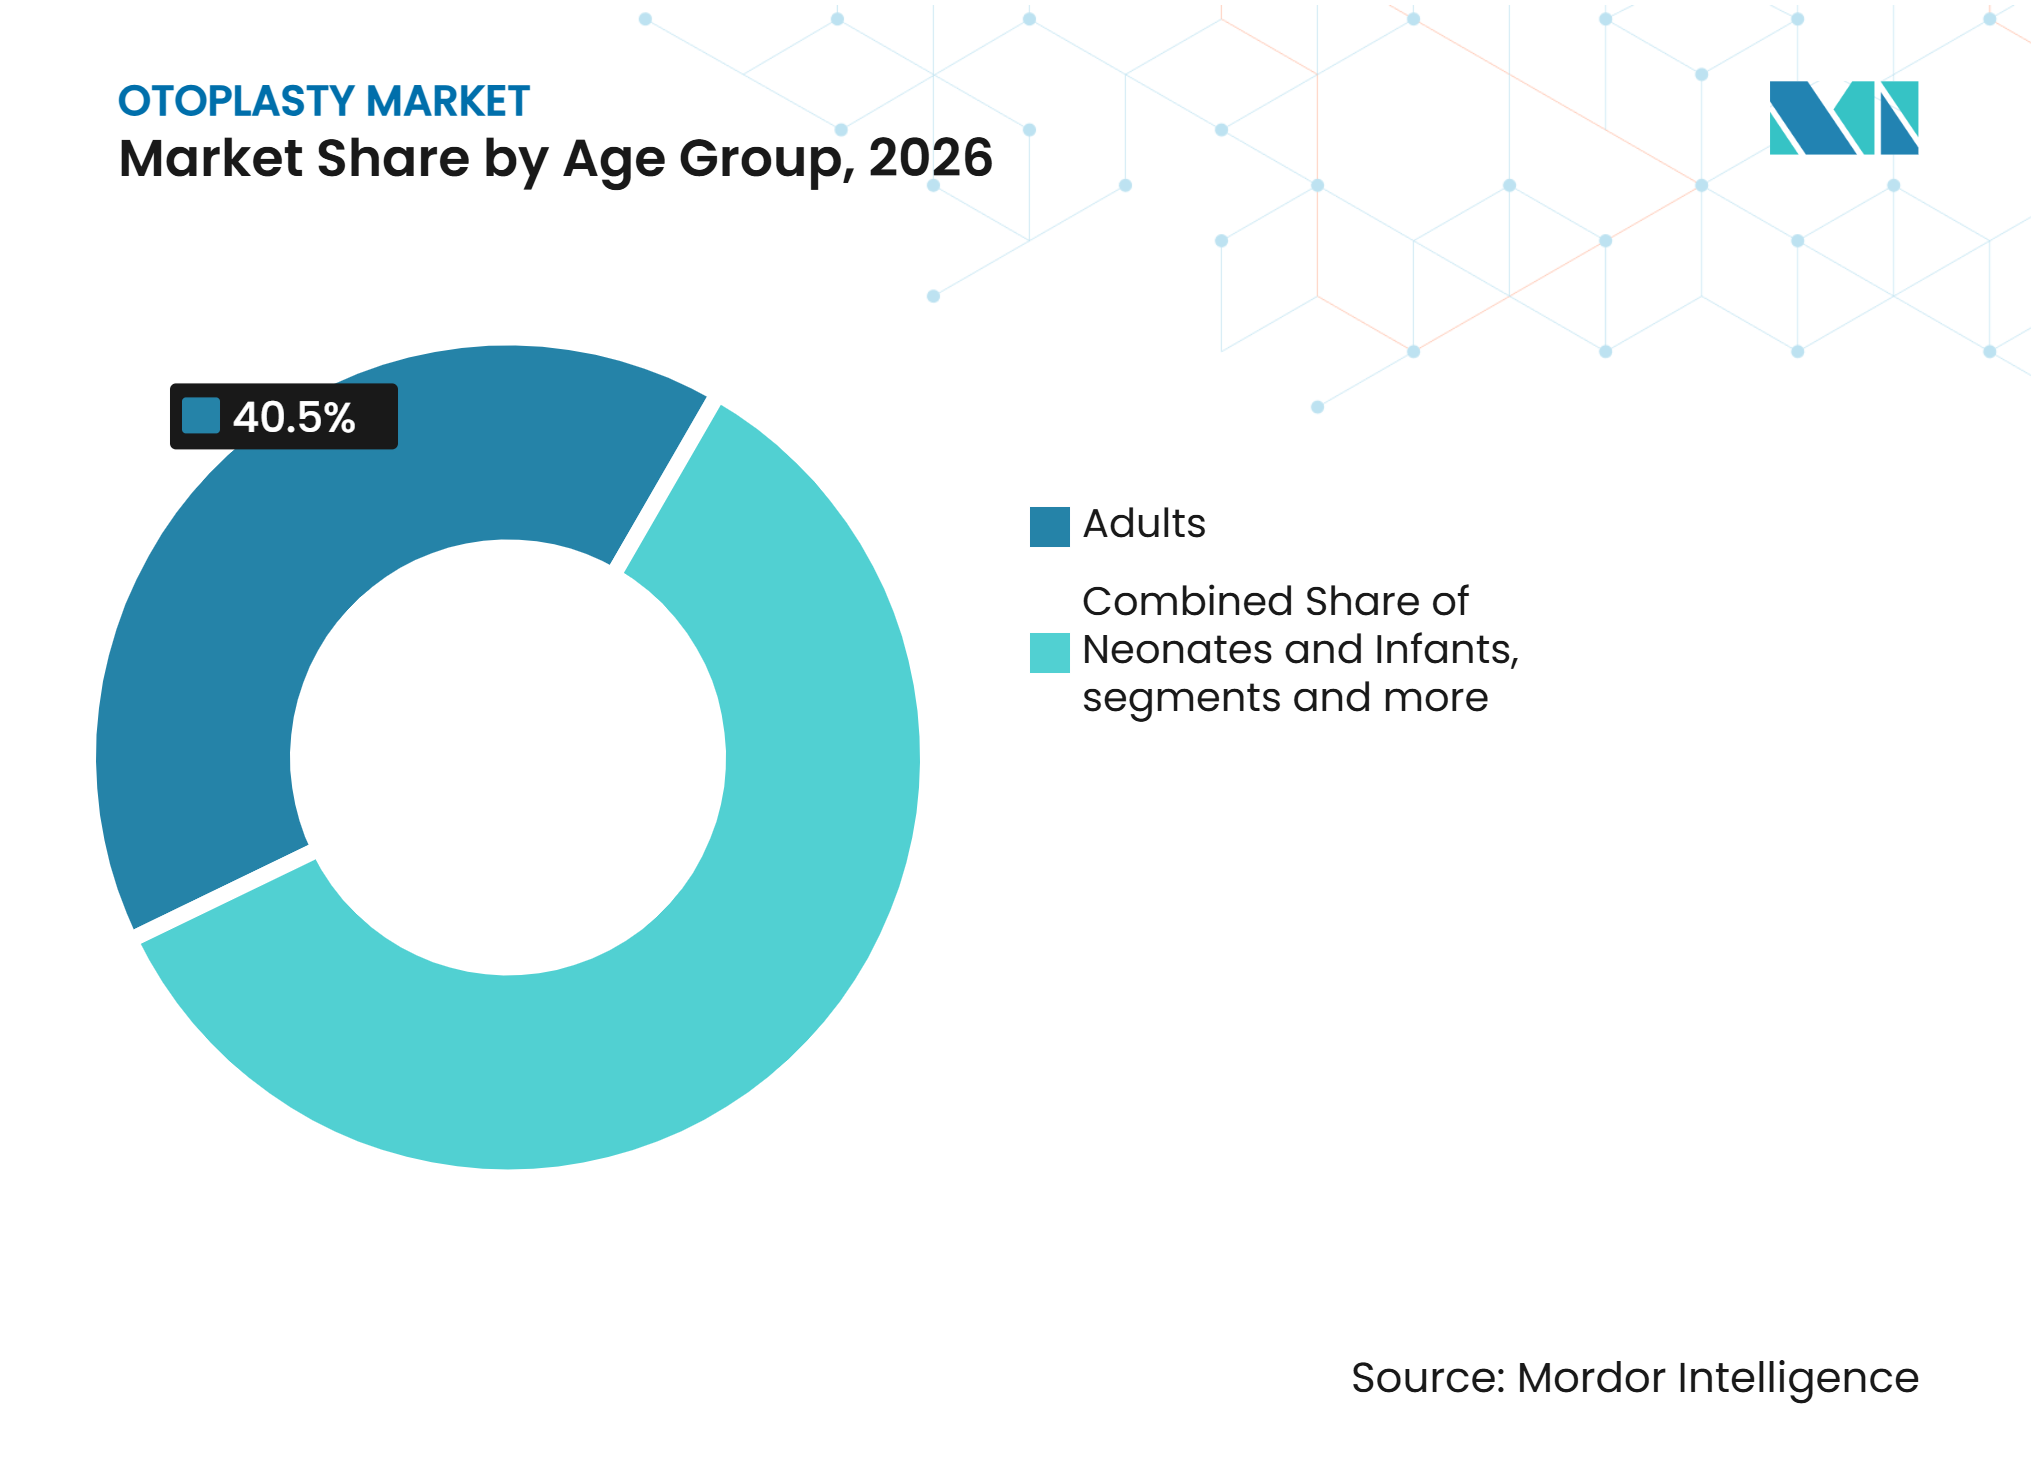
- 年齢層別では、成人が2026年の耳介形成術市場の40.52%を占め、小児・青少年は2032年までに7.72%のCAGRで成長すると予測されています。
- エンドユーザー別では、病院が2026年の耳介形成術市場の42.12%を占め、美容外科センター・クリニックは2032年までに9.12%のCAGRで成長すると予測されています。
- 地域別では、北米が2026年の耳介形成術市場の48.24%を占め、アジア太平洋は2032年までに10.24%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | (〜)% CAGRへの影響予測 | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 顔面対称性および 耳の美容に対する意識 | +1.2% | 世界全体、 北米および西欧で最も強い | 短期 (2年以内) |
| 先天性および外傷性耳変形に対する 再建治療 | +1.4% | 世界全体、 アジア太平洋および北米で最も高い | 長期 (4年以上) |
| 低侵襲および 無切開技術 | +1.1% | 世界全体、 北米、欧州、韓国に集中 | 中期 (2〜4年) |
| 早期耳介 モールディングおよびスプリンティング | +0.8% | 北米、欧州、 アジア太平洋主要市場 | 短期 (2年以内) |
| 患者固有の 外科計画および3D再建 | +0.7% | 北米、欧州、 アジア太平洋の先進センター | 長期 (4年以上) |
| 医療観光および 国境を越えた選択的手術 | +0.9% | 韓国、タイ、インド、 トルコ、UAE | 中期 (2〜4年) |
| 情報源: Mordor Intelligence | |||
顔面対称性および耳の美容に対する意識の高まり
ビデオ会議の普及により、業務上および社会的なやり取りにおいて耳に関連した非対称性がより目立つようになりました。この可視性により、以前は治療を先延ばしにしていた男性を含む就労年齢の患者からの相談が増加しています。2024年には世界全体で顔面・頭部外科施術が740万件に達し、前年比4.3%加しました。[1]同調査では、鼻形成術が10%減少した一方、耳介形成術は顔面手術の中で相対的な底堅さを示したと報告されています。615名の耳介形成術患者を対象としたレビュー分析では、平均年齢28.9歳、性別はほぼ同数であり、需要の大部分が18〜34歳の年齢層に集中していることが示されました。デジタル環境全体で視覚的な自己表現の重要性が高まるにつれ、耳介形成術市場はより幅広い成人患者層を取り込むことができます。
先天性および外傷性耳変形に対する再建治療の拡大
先天性耳奇形は、再建サービスに対する持続的な患者プールを生み出しています。2025年のシステマティックレビューでは、小耳症が出生6,000〜12,000人に1人の割合で発生すると報告されています。[2]中国における報告発生率は出生1万人あたり3.57件であり、同国に相当規模の再建治療基盤をもたらしています。高麗大学安岩病院は2025年に、軟骨輪郭再現性を向上させる耳再建のための3Dプリンティングベースのアプローチを開発したと報告しました。外傷による耳の損失も別の治療ニーズを生み出しおり、特に交通事故やスポーツ傷害が多い地域で顕著です。2025年のレビューでは、先天性外耳奇形の30%が多臓器症候群と関連しており、頭蓋顔面および多職種プログラムへの紹介が増加していることが明らかになりました。
低侵襲および無切開技術の採用
軟骨温存および縫合ベースのアプローチは、瘢痕形成や長期回復に対する懸念を軽減します。18件の研究にわたる1,590名の患者を対象とした2024年のメタ分析では、軟骨温存法の再発率が2.9%であったのに対し、軟骨切除法では4.6%であったと報告されています。同分析では、低侵襲アプローチの修正率が1.3%であったとも報告されています。無切開縫合ベースの耳介形成術は局所麻酔下で実施可能であり、術後の頭部包帯なしで当日退院が可能です。保存的耳介形成術は2025年に、軽度から重度の変形に幅広く適用できる低侵襲性の方法として記述されました。これらの方法は高齢成人にとって治療をより実用的なものにし、適切な症例を外来設定へシフトする動きを支援します。
早期耳介モールディングおよびスプリンティングの成長
早期介モールディングは、矯正可能な耳介変形を持つ乳児の将来的な外科的経路を変えます。300名の乳児を対象とした10年間の研究では、生後3週間以前に開始したモールディングが中央値5.3年のフォローアップで永続的な矯正をもたらしたことが示されました。同研究において、治療を受けた患者のうちその後に耳介形成術を必要としたのはわずか0.7%でした。2025年の研究では、生後1週間以内に治療を開始した場合のEarWellの成功率が93.8%であったと報告されています。効果的なプログラムは0〜5歳の小児における外科的ニーズを低減できますが、同時に保護者の意識を高め、遅れた紹介を専門医療へと導きます。先天性耳変形は新生児の最大58%に影響を及ぼし、自然矯正されるのは30%のみであるため、非外科的または外科的介入が必要となる大きなグループが残ります。
抑制要因影響分析*
| 抑制要因 | (〜)% CAGRへの影響予測 | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 選択的美容耳介形成術に対する 償還の限定 | -1.1% | 北米および 西欧 | 短期 (2年以内) |
| 修正、インプラント露出、 瘢痕形、非対称リスク | -0.6% | 世界全体 | 長期 (4年以上) |
| 専門外科医への 不均等なアクセス | -0.7% | アジア太平洋の農村部、中東・アフリカ、 主要都市以外の南米 | 中期 (2〜4年) |
| 新生児治療の狭い時間的窓と 紹介の遅延 | -0.4% | 世界全体、 アジア太平洋および中東・アフリカで最も顕著 | 中期 (2〜4年) |
| 情報源: Mordor Intelligence | |||
選択的美容耳介形成術に対する償還の限定
保険適用方針は、再建施術と選択的美容施術の間に明確な区分を生み出しています。CPTコード69300の下、米国の主要保険会社は機能的聴力障害または重篤な先天性奇形を有する症例に対してのみ適用を限定しています。選択的美容耳介形成術はこれらの方針の下では適用外であり、多くの患者が全額自己負担となります。Cignaの2026年7月の方針更新では、適格再建に対してケースレベルの文書化が求められており、事務作業が増加し承認が延長される可能性があります。[3]メディケアのガイダンスも美容外科を適用から除外しており、別個の償還チャネルと自費支払いチャネルを強化しています。この構造は、承認管理の事務処理能力を持つ専門センターに有利に働き、小規模な診療所の拡大を制限します。
修正、インプラント露出、瘢痕形成、非対称のリスク
合併症リスクは、特に成人患者やインプラントベースの再建を検討している患者の治療決定に影響を与える可能性があります。縫合糸の露出は症例の5.4%で発生し、非対称は症例の2.1%で発生しました。Earfold埋め込みクリップの長期研究では、24ヶ月時点で70%以上の患者に突出の再発が認められました。2025年のレビューでは、経験豊富なチームが施術を行った場合、多孔性ポリエチレンの露出率が7%程度まで低下したと報告されています。耳介形成術市場は、学術センターおよび都市部への外科的専門知識の集中に対して依然として敏感であり、それ以外の環境では一貫した品質の提供が困難なためです。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
耳インプラントがリードし、耳介形成術用スプリントおよびモールドが勢いを増す耳インプラントは2026年の耳介形成術市場の41.23%を占め、最大の製品セグメントとなっています。その主導的地位は、特に先天性耳変形、外傷性損傷、または外科的介入による欠損を持つ患者に対する耳再建および増大施術での広範な使用によって支えられています。耳インプラントは長期的な構造的サポートを提供し、改善された美容的アウトカムの達成を助けるため、複雑な再建施術を行う外科医に好まれる選択肢となっています。インプラント材料の進歩とカスタマイズ能力の向上が、病院および専門美容外科センター全体での採用をさらに強化しています。矯正的および再建的耳手術への需要が増加し続ける中、耳インプラントは耳介形成術市場の中核製品であり続けています。
耳介形成術用スプリントおよびモールドは、2032年までに9.52%のCAGRで最も速い成長を記録すると予測されています。成長は、特に小児患者における非侵襲的および術後耳矯正ソリューションへの意識の高まりによって促進されています。これらの製品は、耳の位置を維持し外科的アウトカム最適化するための術後サポートとして一般的に使用されており、特定のモールディングシステムは手術なしで耳変形を矯正するために乳児にも使用されています。患者固有のデザインの改善、快適性の向上、および早期介入療法へのアクセスの拡大が市場拡大を支援すると予想されています。特定の症例においてより侵襲的な施術の必要性を低減する能力が、採用の増加にさらに貢献しています。


注記: 全セグメントのシェアはレポート購入後にご確認いただけます
耳介形成術タイプ別:
耳介後退術が施術量をリードし、増大術が最速成長耳介後退術は2026年の耳介形成術市場の45.32%を占め、治療適応として突出耳変形が最も一般的であることを反映しています。本施術はあらゆる年齢層に適用可能であり、外来設定での局所麻酔下で実施されることが多いです。その広範な使用により、耳介後退術は最も商業的にアクセスしやすい施術タイプでもあります。成人施術は、幼少期に治療を受けなかった患者にも引き続き関連性があります。病院および外来設定のいずれも、患者の年齢と臨床的複雑性に応じて適切な症例を提供できます。これらの条件が耳介後退術を耳介形成術産業の施術量の中心に位置づけています。
耳介増大術は、施術タイプの中で最も速い成長率として2032年までに7.25%のCAGRで成長すると予測されています。CTベースの血管マッピングを使用した患者固有の3Dプリント外科ガイドは、全耳再建における位置決め精度を向上させ、手術時間を短縮しました。これらのガイドは術中調整を減らし、美容的アウトカムの予測可能性を向上させることができます。結果として生まれるワークフローは、学術センター以外での複雑な再建における技術的障壁の一部を低下させる可能性があります。施術タイプを組み合わせることで、耳介形成術市場は一般的な適応と高複雑性の適応の両方に対応できます。
技術別:
耳垂突出矯正が最大のポジションを維持耳垂突出の矯正は2026年の耳介形成術市場の43.26%を占めました。この技術は耳の突出の目に見える部分に対処し、望ましいアウトカムに頻繁に関連しています。対耳輪形成術は、折り畳みの定義が不十分な場合に耳垂に焦点を当てた矯正と組み合わせられることが多いです。多くの患者が複数の構造的特徴の調整を必要とするため、複合施術は相当な施術量に貢献しています。患者は、臨床状況が許す場合、病院、外来センター、または専門クリニックでこれらの治療を受けることができます。
耳甲介変形術は、技術の中で最も高い成長率として2032年までに8.13%のCAGRで成長すると予測されています。2025年の論文では、保存的耳介形成術が広範な変形に対して自然なアウトカムを達成するために、スコアリング、縫合、および折り畳み操作を組み合わせるものとして記述されました。より複雑な症例は、単純な縫合ベースの矯正よりも高い外科的熟練度を必要とします。技術パターンは、増加する施術量が単純な耳突出症例に限定されないことを示唆しています。耳介形成術市場は、より個別化された構造的矯正を必要とする患者によってますます支えられています。
性別:
ほぼ同数の環境において女性患者が最大シェアを保持女性患者は2026年の耳介形成術市場の52.43%を占め、セグメントにわずかなリードをもたらしています。この分布は、美容外科需要における継続的な女性優位と一致しています。615名の患者レビューの2024年レビュー分析では、平均年齢28.9歳、18〜34歳の年齢層に大きなシェアがあることが報告されました。データはまた、耳介形成術の需要が他のいくつかの顔面施術よりもバランスが取れていることを示しています。米国顔面形成再建外科学会は、顔面形成外科医の59%が耳介形成術を性別バランスが取れていると考えていると報告しました。このほぼ同数という状況は、患者教育および相談の関連対象者を拡大します。また、プロバイダーが狭い性別固有のアウトリーチに依存できないことも意味します。
女性セグメントは2032年までに8.53%のCAGRで成長すると予測されています。アジア太平洋における施術アクセスの向上が、美容外科カテゴリー全体でこの拡大を支援しています。セグメントの成長は、クリニックの利用可能性と耳矯正オプションへの幅広い認知によって助けられています。一部の患者は美容的変化を求め、他の患者は耳の突出に関する長年の懸念からの解放を求めています。同じ臨床施設は、外傷や先天性疾患後の再建治療を必要とする女性にも対応しています。耳介形成術市場は、隣接する多くの選択的顔面施術カテゴリーよりも幅広い患者基盤を持っています。
年齢層別:
成人が現在の施術量をリードし、若年患者が速く成長成人は2026年の耳介形成術市場の40.52%を占め、最大の年齢層シェアを代表しています。多くの成人患者は、アクセスの制限、紹介の遅延、または保護者の同意の遅延により幼少期に治療を受けませんでした。成人需要は、瘢痕形成、回復、および全身麻酔に関する懸念を軽減する技術によっても支えられています。初回治療を求める患者と以前の施術の修正を求める患者の両方が含まれます。高齢患者は最小のグループを形成し、耳介形成術を顔面若返り施術と組み合わせることがあります。
小児・青少年は2032年までに7.72%のCAGRで成長すると予測されています。早期紹介により、耳の成長がほぼ完了し、心理社会的懸念がより顕著になる前の時期に治療を提供できます。臨床文献は、耳の成長が6歳までにほぼ完了することを示しています。これにより、5〜12歳の年齢範囲が臨床的タイミングと家族カウンセリングの両方において重要となります。高い成長率は、早期矯正の心理社会的利益に対する保護者の意識の高まりを反映しています。小児の成長は、病院ベースの再建と年齢に適した外来ケアへの継続的なニーズを生み出しています。

注記: 全セグメントのシェアはレポート購入後にご確認いただけます
エンドユーザー別:
病院が最大の基盤を維持し、クリニックが拡大病院は2026年の耳介形成術市場の42.12%を占めました。その地位は、複雑な再建、小児麻酔、高度な画像診断、および多職種ケアを管理する能力を反映しています。小耳症再建および外傷症例は、外科医、麻酔科医、およびその他の専門家間の連携を必要とする場合があります。病院はまた、より広範なモニタリングを必要とする患者のためのインフラを提供します。病院の能力は、小児および関連先天性疾患を持つ患者に特に関連しています。これにより、病院は耳介形成術市場の複雑なケアパスウェイの中心に位置し続けています。
美容外科センターおよびクリニックは2032年までに9.12%のCAGRで成長すると予測されています。その拡大は、選択的施術が集中した外来設定へ移行する動きを反映しています。患者が臨床基準を満たす場合、単純な耳介形成術は当日ケアに適している可能性があります。韓国のクリニック集中は民間美容医療提供の発展した例を提供しており、同様のモデルがインド、タイ、UAEで広がっています。エンドユーザーのパターンは、病院ベースの再建ケアの代替ではなく、外来拡大のパターンです。
地域分析
北米
北米は2026年の耳介形成術市場の48.24%を占め、米国の専門外科医ネットワークと適格再建施術に対する償還によって支えられています。米国形成外科学会会員外科医は2024年に米国で4,825件の耳手術を実施しましたが、この数値はすべての外来および非会員の診療活動を捉えているわけではありません。カナダは公的資金による再建施術量を加え、メキシコは治療費の低さを求める一部の北米選択的患者を引き付けています。米国の保険会社の規則は、償還対象の再建症例と価格に敏感な美容施術を区別しています。
アジア太平洋
アジア太平洋は2032年までに10.24%のCAGRで拡大すると予測されており、最も速く成長する地域となっています。韓国の美容医療クラスターは高い施術能力を支援し、国際患者を引き付けています。インドの低コストポジションはコストに敏感な国際患者へのアクセスを拡大しており、中国の小耳症発生率は相当規模の再建基盤を生み出しています。同地域はまた、成長するクリニックネットワークと医療観光インフラの恩恵を受けています。先天性治療需要、選択的ケア、および外来開発の組み合わせにより、耳介形成術市場の増分施術量の主要な源泉となっています。
欧州、中東・アフリカ、南米
欧州は第2位の地域グループであり、ドイツ、英国、フランス、イタリア、スペインが主導しています。2025年の医療観光研究のレビューでは、国境を越えた美容外科合併症を扱う36件の研究のうち23件でトルコが最も頻繁に報告された目的地として特定されました。中東・アフリカの需要は、GCCの民間病院能力および医療観光インフラへの投資によって支えられています。トルコとUAEは選択的および再建ケアの地域ハブとして機能しています。南米はブラジルとアルゼンチンが主導する安定した美容外科文化を持っています。これらの国々は予測期間中に耳介形成術施術の継続的な基盤を提供します。両地とも主要都市部以外へのアクセスは依然として不均等です。専門医の利用可能性、手頃な価格、および紹介経路が、サービスが患者にどれだけ広く届くかを決定します。国境を越えた移動はギャップを部分的に補うことができますが、地域の専門医能力の代替にはなりません。これらの地域を合わせると、アジア太平洋の予測成長率には及ばないものの、耳介形成術市場に地理的多様性を加えています。
競合環境
市場集中度
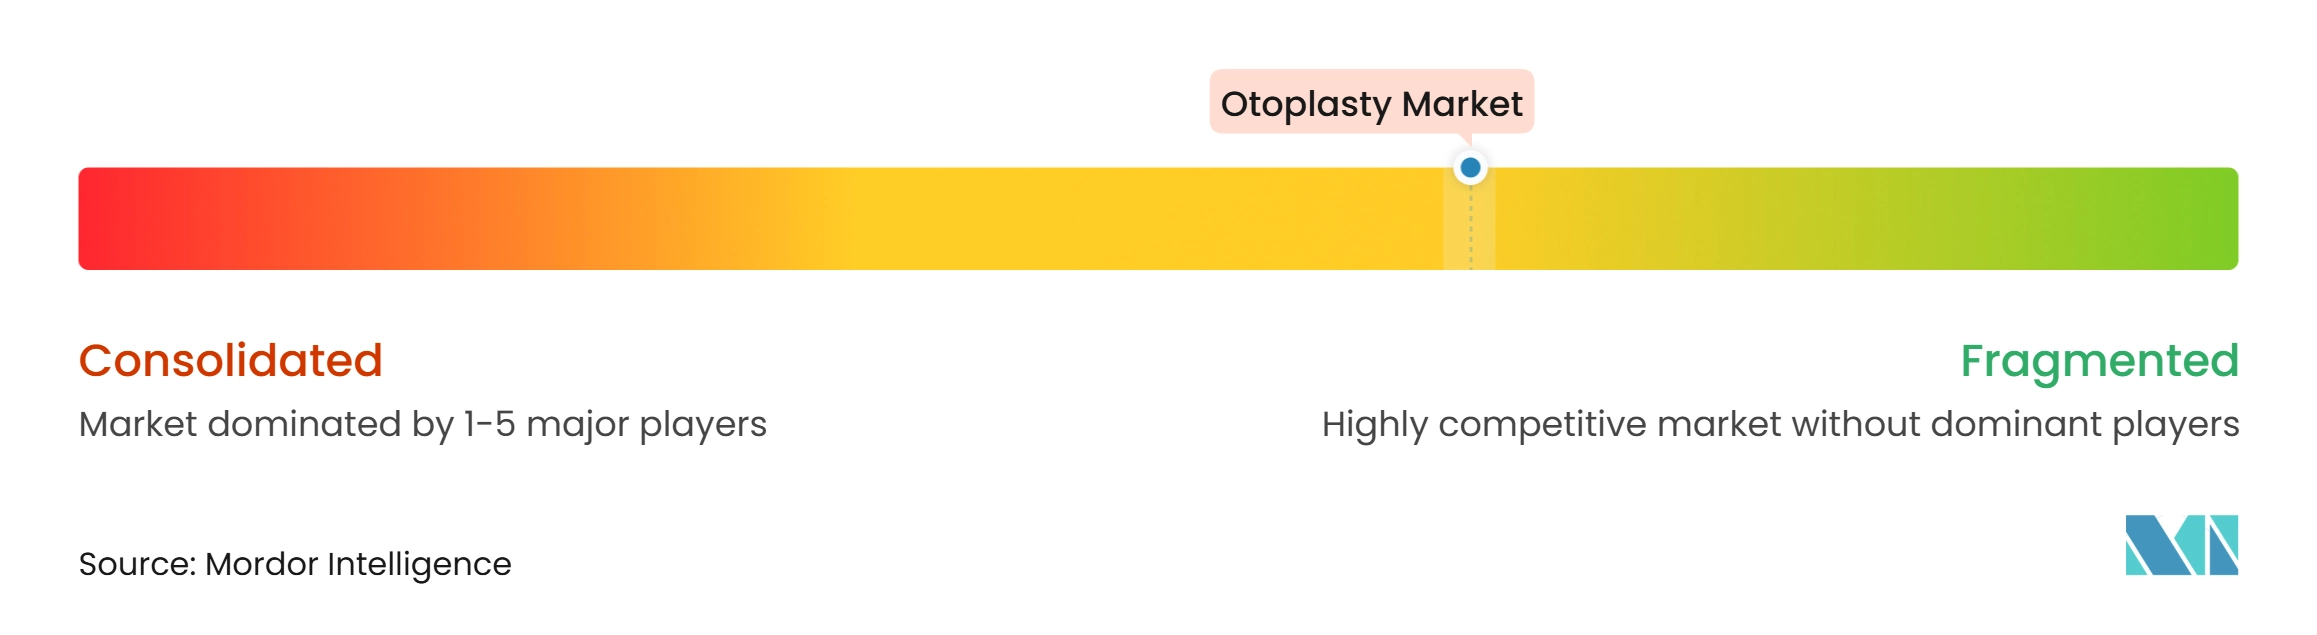
耳介形成術市場は、インプラント、外科器具、および非外科的矯正デバイスにわたるセグメント横断的な支配力を持つ企業が存在しないため、中程度に分散しています。競争は一般的な器具よりも専門インプラントにおいてより集中しています。外科器具の供給は、耳手術に使用できるツールを提供する多角化した医療技術企業が存在するため、より分散しています。Strykerの頭蓋顎顔面活動とJohnson & Johnson MedTechは、計画からインプラント使用を結びつけることができる画像診断とデバイス能力を組み合わせています。また、病院および専門センターとのプロトコルベースの関係を促進します。主要サプライヤーの競争的地位は、製品の利用可能性だけでなく、ワークフロー統合にも基づいています。
長期的な耐久性は依然として重要な問題であり、ある研究では24ヶ月時点で再発率が70%を超えました。EarBuddies LimitedとBecon Medicalは新生児モールディングにおける専門的なポジションを持っていますが、主要病院ネットワーク以外での流通は依然として限定的です。これにより、アジア太平洋および中東・アフリカにおけるより広範なデバイス流通の余地が残されています。デジタル術前計画ソフトウェアは、新興企業が独自プラットフォームに挑戦できる別の分野です。
MedtronicとKARL STORZは2026年6月に、統合耳鼻咽喉科外科ソリューションのためのナビゲーションと内視鏡画像システムを組み合わせた米国での協力関係を発表しました。3DBio Therapeuticsは、小耳症に対する第1/2a相試験中の患者固有の3Dバイオプリント生体軟骨インプラントであるAuriNovoを開発中です。臨床結果がさらなる規制進展を支持する場合、バイオプリントインプラントは肋軟骨採取を回避し、小児再建を変える可能性があります。FDA 510(k)認可およびCEマーキング要件は、新技術が成熟する間、既存企業のポジションを支援する障壁として残っています。
耳介形成術産業のリーダー
-
Implantech Associates, Inc.
-
Stryker Corporation
-
EarBuddies Limited
-
Becon Medical Ltd.
-
Invotec International, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
耳介形成術市場 このレポートでカバーされる企業
- 3DBio Therapeutics
- B. Braun
- EarBuddies Limited
- Becon Medical Ltd.
- Ethicon, Inc.
- Implantech Associates, Inc.
- Integra LifeSciences
- Invotec International, Inc.
- Johnson & Johnson MedTech
- Karl Storz
- Koken Co., Ltd.
- Medtronic
- Olympus
- Phoenix Medical Systems
- Sklar
- Smith+Nephew plc
- Stryker
最近の産業開発事情 耳介形成術市場
- 2026年6月:Medtronicは、最近の米国FDA認可に続き、耳鼻咽喉科施術向けStealth AXiS外科ナビゲーションシステムのCEマークを取得しました。このプラットフォームは次世代3D術中ナビゲーションを欧州の耳鼻咽喉科外科室に導入し、複雑な耳再建施術における精度を向上させ、内視鏡主導の競合他社に対するMedtronicの耳鼻咽喉科市場でのポジションを強化します。
- 2026年4月:非侵襲的小児耳ケアを専門とする医療技術企業Earfloは、2歳以上の小児における中耳陰圧治療のためのFDA認可デバイスの米国市場での提供を発表しました。
世界の耳介形成術市場レポートの範囲
レポートの範囲によると、耳介形成術市場とは、美容的または再建的目的のために耳変形を矯正したり耳を形成したりすることを目的とした外科的および低侵襲的施術を指します。顔面美容に対する意識の高まりと外科技術の進歩によって促進される、美容的耳手術および外傷または先天性疾患後の再建的介入に対する需要が含まれます。
耳介形成術市場は、製品タイプ、耳介形成術タイプ、技術、性別、年齢層、エンドユーザー、および地域によってセグメント化されています。製品タイプ別では市場は耳インプラント、耳介形成術用スプリントおよびモールド、外科用縫合糸、およびその他の製品タイプにセグメント化されています。耳介形成術タイプ別では、市場は耳介後退術、耳介増大術、および耳介縮小術にセグメント化されています。技術別では、市場は耳垂突出の矯正、耳甲介変形術、および対耳輪形成術にセグメント化されています。性別では、市場は男性と女性にセグメント化されています。年齢層別では、市場は新生児・乳児、小児・青少年、成人、および高齢患者にセグメント化されています。エンドユーザー別では、市場は病院、美容外科センター・クリニック、外来手術センター、およびその他のエンドユーザーにセグメント化されています。地域別では、市場は北米、欧州、アジア太平洋、中東・アフリカ、および南米にセグメント化されています。レポートはまた、世界の主要地域にわたる17カ国の推定市場規模とトレンドも対象としています。レポートは上記すべてのセグメントの金額(米ドル)を提供しています。
セグメンテーション概要
| 耳インプラント |
| 耳介形成術用スプリントおよびモールド |
| 外科用縫合糸 |
| その他の製品タイプ |
| 耳介後退術 |
| 耳介増大術 |
| 耳介縮小術 |
| 耳垂突出の矯正 |
| 耳甲介変形術 |
| 対耳輪形成術 |
| 男性 |
| 女性 |
| 新生児・乳児 |
| 小児・青少年 |
| 成人 |
| 高齢患者 |
| 病院 |
| 美容外科センター・クリニック |
| 外来手術センター |
| その他のエンドユーザー |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| オーストラリア | |
| 韓国 | |
| その他のアジア太平洋 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| その他の中東・アフリカ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 |
| 製品タイプ別 | 耳インプラント | |
| 耳介形成術用スプリントおよびモールド | ||
| 外科用縫合糸 | ||
| その他の製品タイプ | ||
| 耳介形成術タイプ別 | 耳介後退術 | |
| 耳介増大術 | ||
| 耳介縮小術 | ||
| 技術別 | 耳垂突出の矯正 | |
| 耳甲介変形術 | ||
| 対耳輪形成術 | ||
| 性別 | 男性 | |
| 女性 | ||
| 年齢層別 | 新生児・乳児 | |
| 小児・青少年 | ||
| 成人 | ||
| 高齢患者 | ||
| エンドユーザー別 | 病院 | |
| 美容外科センター・クリニック | ||
| 外来手術センター | ||
| その他のエンドユーザー | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| オーストラリア | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
レポートで回答される主要な質問
耳介形成術市場の規模はどのくらいですか?
耳介形成術市場は2026年に9.40億米ドルであり、2027年に9.90億米ドルに達し、6.40%のCAGRで2032年までに13.5億米ドルに達すると予測されています。
最大のシェアを持つ耳介形成術施術タイプはどれですか?
耳介後退術は、突出耳変形が最も一般的な適応であるため、2026年に45.32%でリードしました。
最も速く成長すると予測される患者グループはどれですか?
小児・青少年は、紹介および保護者の意識が高まるにつれ、2032年までに7.72%のCAGRで成長すると予測されています。
耳介形成術において最も速く成長している地域はどこですか?
アジア太平洋は、再建需要、クリニック能力、および医療観光に支えられ、2032年までに10.24%のCAGRで拡大すると予測されています。