
Tamaño y Participación del Mercado de Otoplastia
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 0.99 Mil millones de dólares |
| Tamaño del Mercado (2032) | 1.35 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 6.40 % |
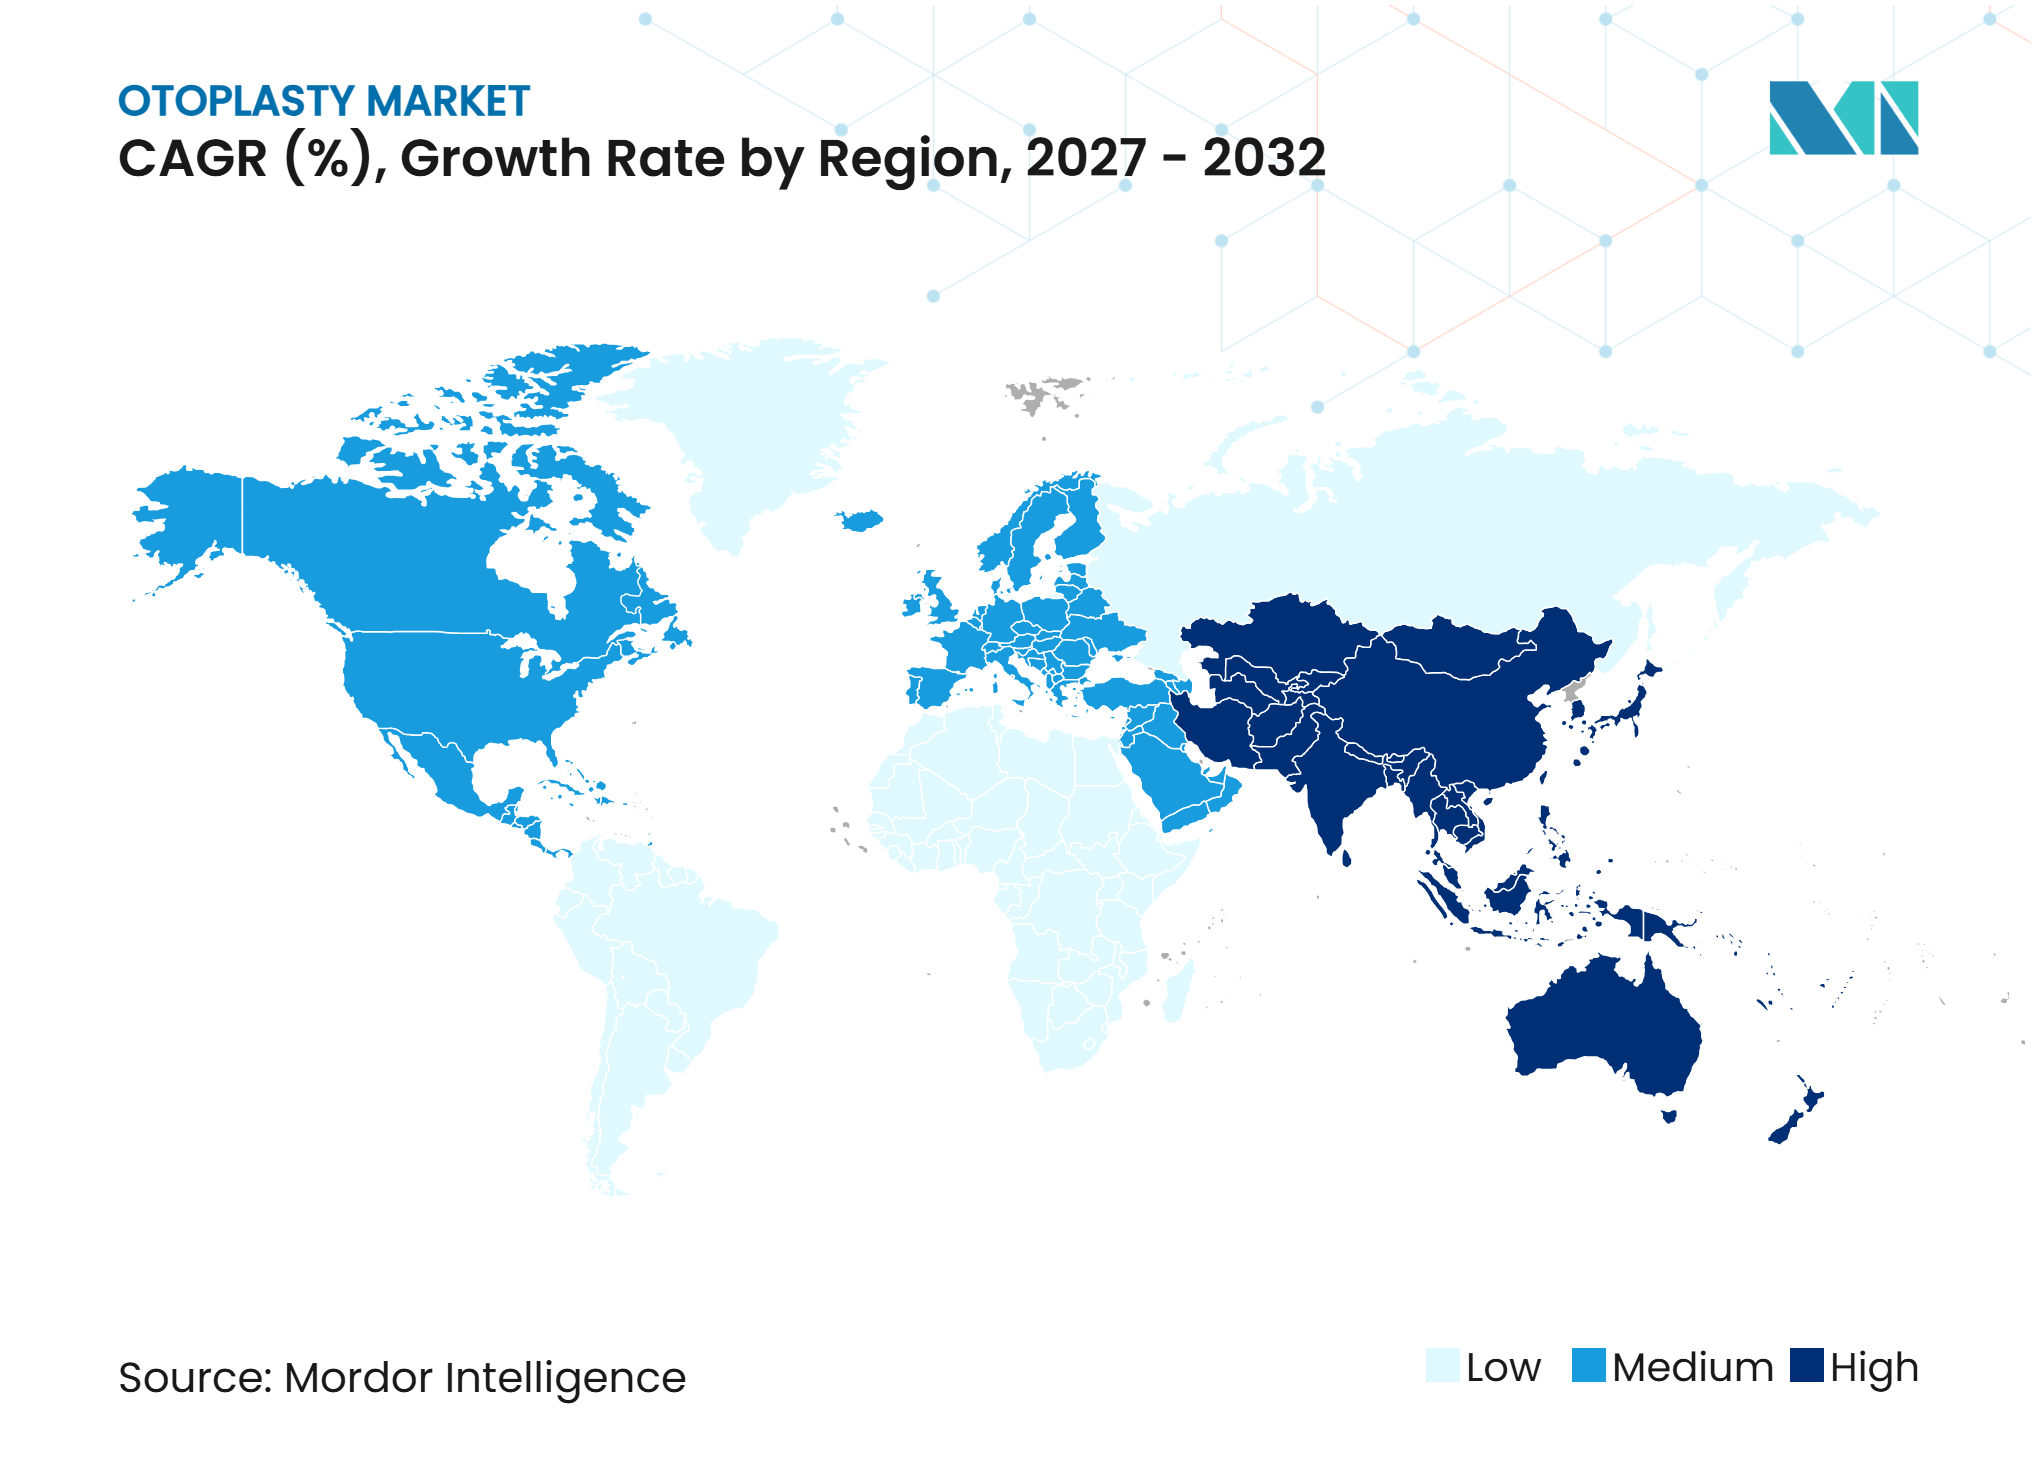
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Otoplastia por Mordor Intelligence
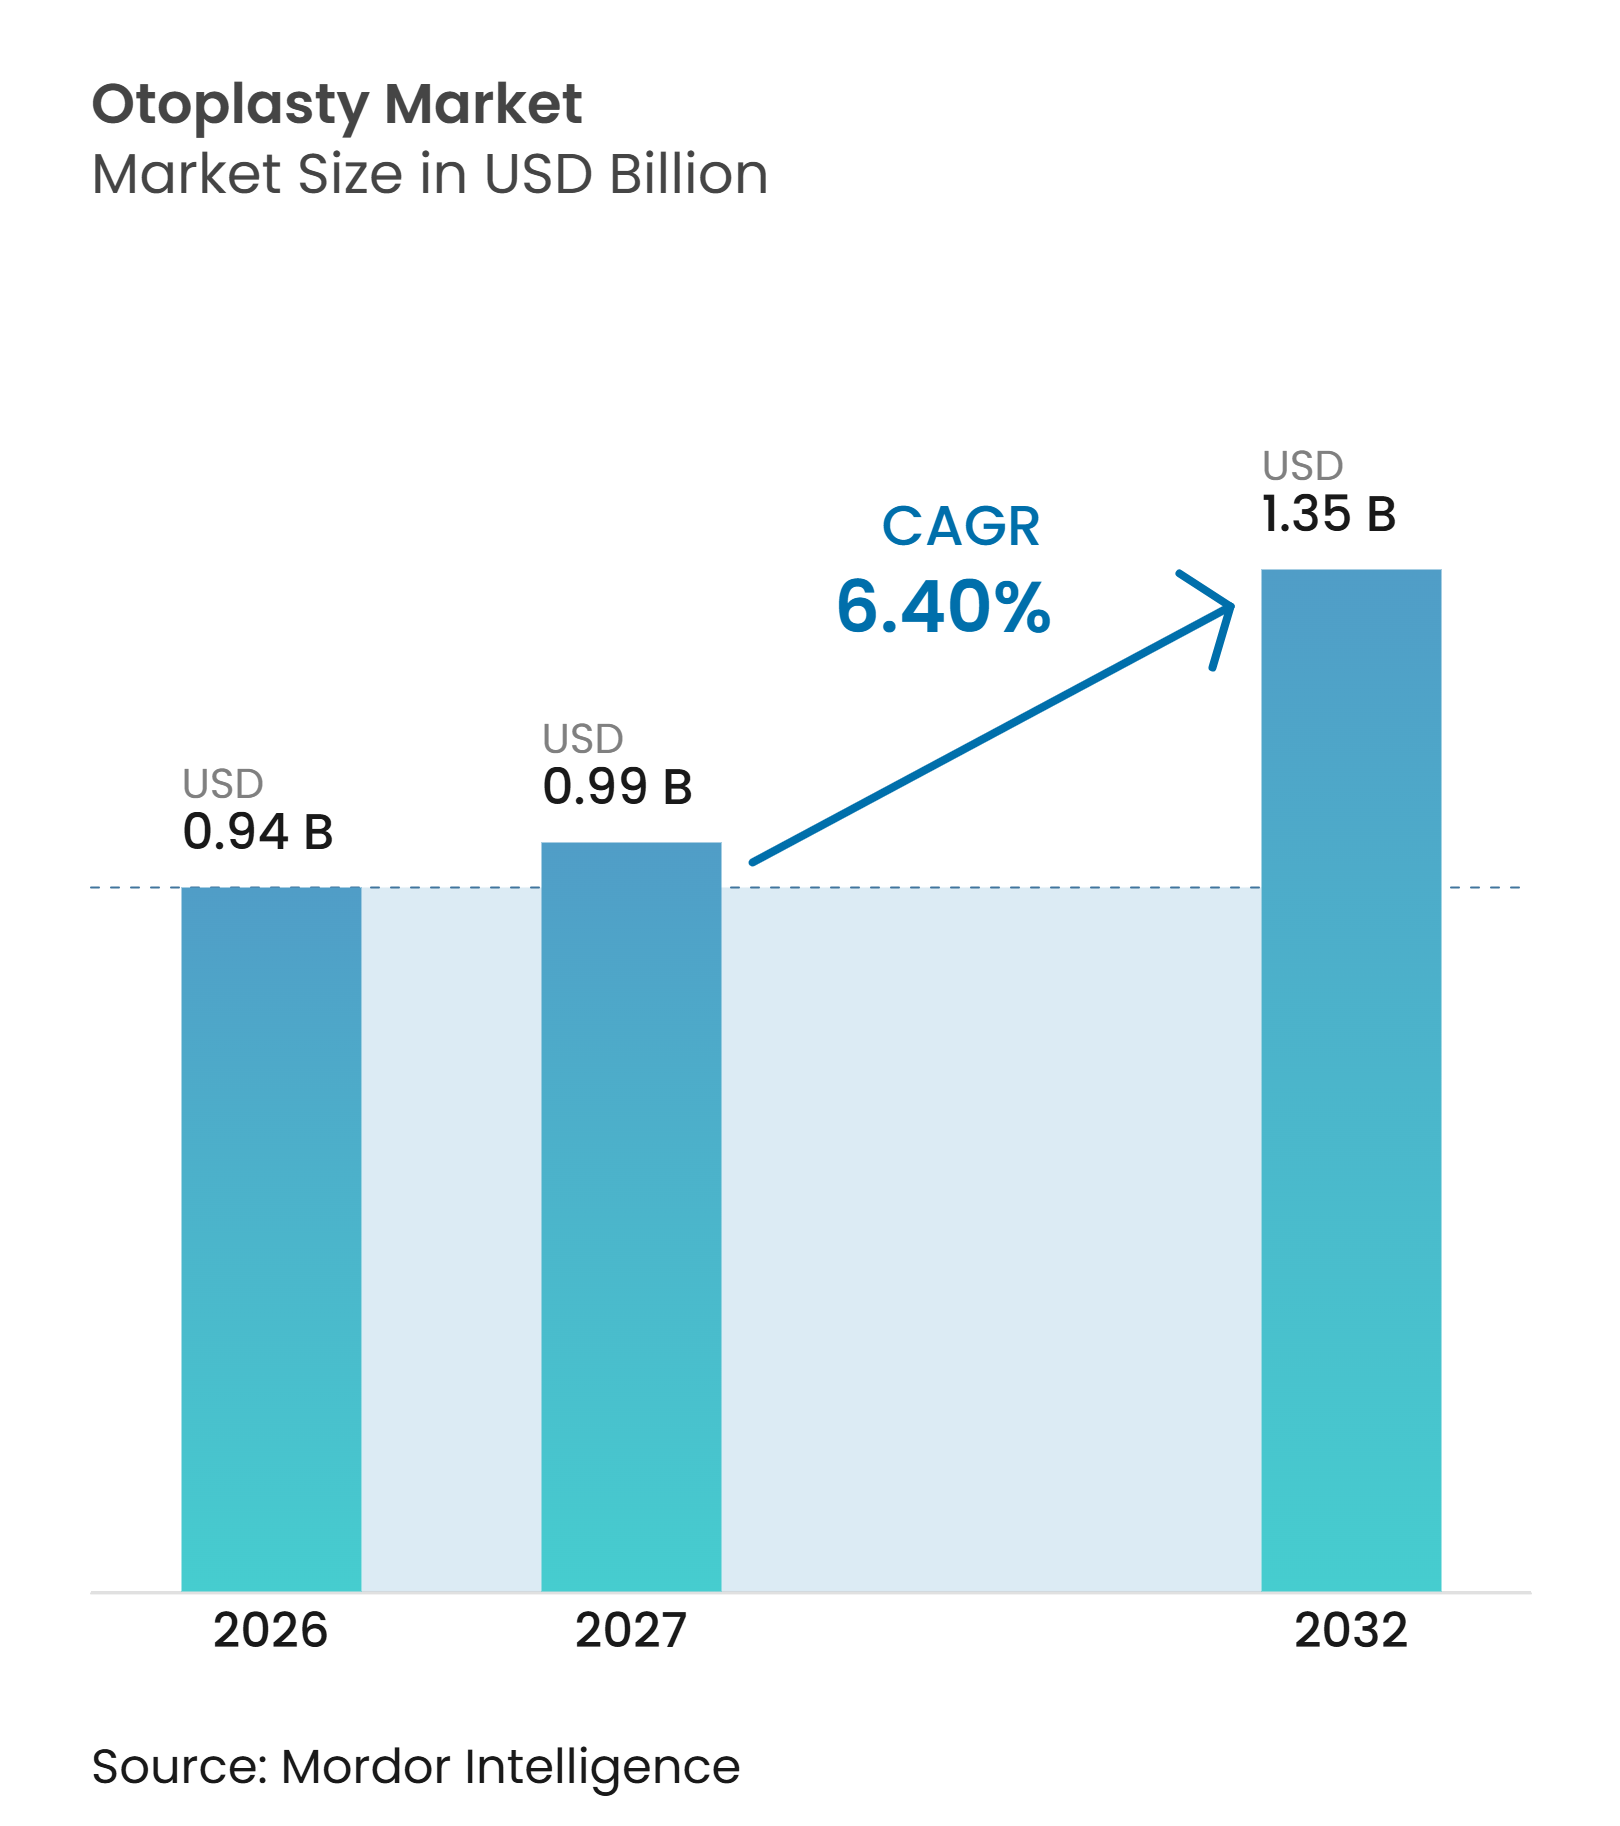
El tamaño del Mercado de Otoplastia se proyecta en 0,94 mil millones de USD en 2026, 0,99 mil millones de USD en 2027, y alcanzará 1,35 mil millones de USD para 2032, creciendo a una CAGR del 6,40% de 2027 a 2032.
La demanda se sustenta tanto en la corrección de orejas prominentes como en la reconstrucción tras deformidades congénitas o traumáticas, lo que hace que el procedimiento sea menos dependiente de la demanda estética puramente electiva. La actividad quirúrgica estética se mantuvo elevada en 2024, con 17,4 millones de procedimientos reportados a nivel mundial, mientras que los procedimientos de cara y cabeza aumentaron un 4,3% respecto al año anterior. La otoplastia proporciona una corrección anatómica duradera en un solo procedimiento, a diferencia de los procedimientos con inyectables que requieren tratamientos repetidos. Los cirujanos miembros de la Sociedad Americana de Cirugía Plástica en Estados Unidos realizaron 4.825 cirugías de oído en 2024, un nivel prácticamente sin cambios respecto a 2023, lo que apunta a una demanda doméstica estable mientras que Asia-Pacífico y otros mercados emergentes crecen más rápido. El mercado de otoplastia tiene, por tanto, margen para crecer a través de una reconstrucción más compleja, una mayor prestación ambulatoria y un acceso más amplio en mercados quirúrgicos en desarrollo.
Conclusiones Clave del Informe
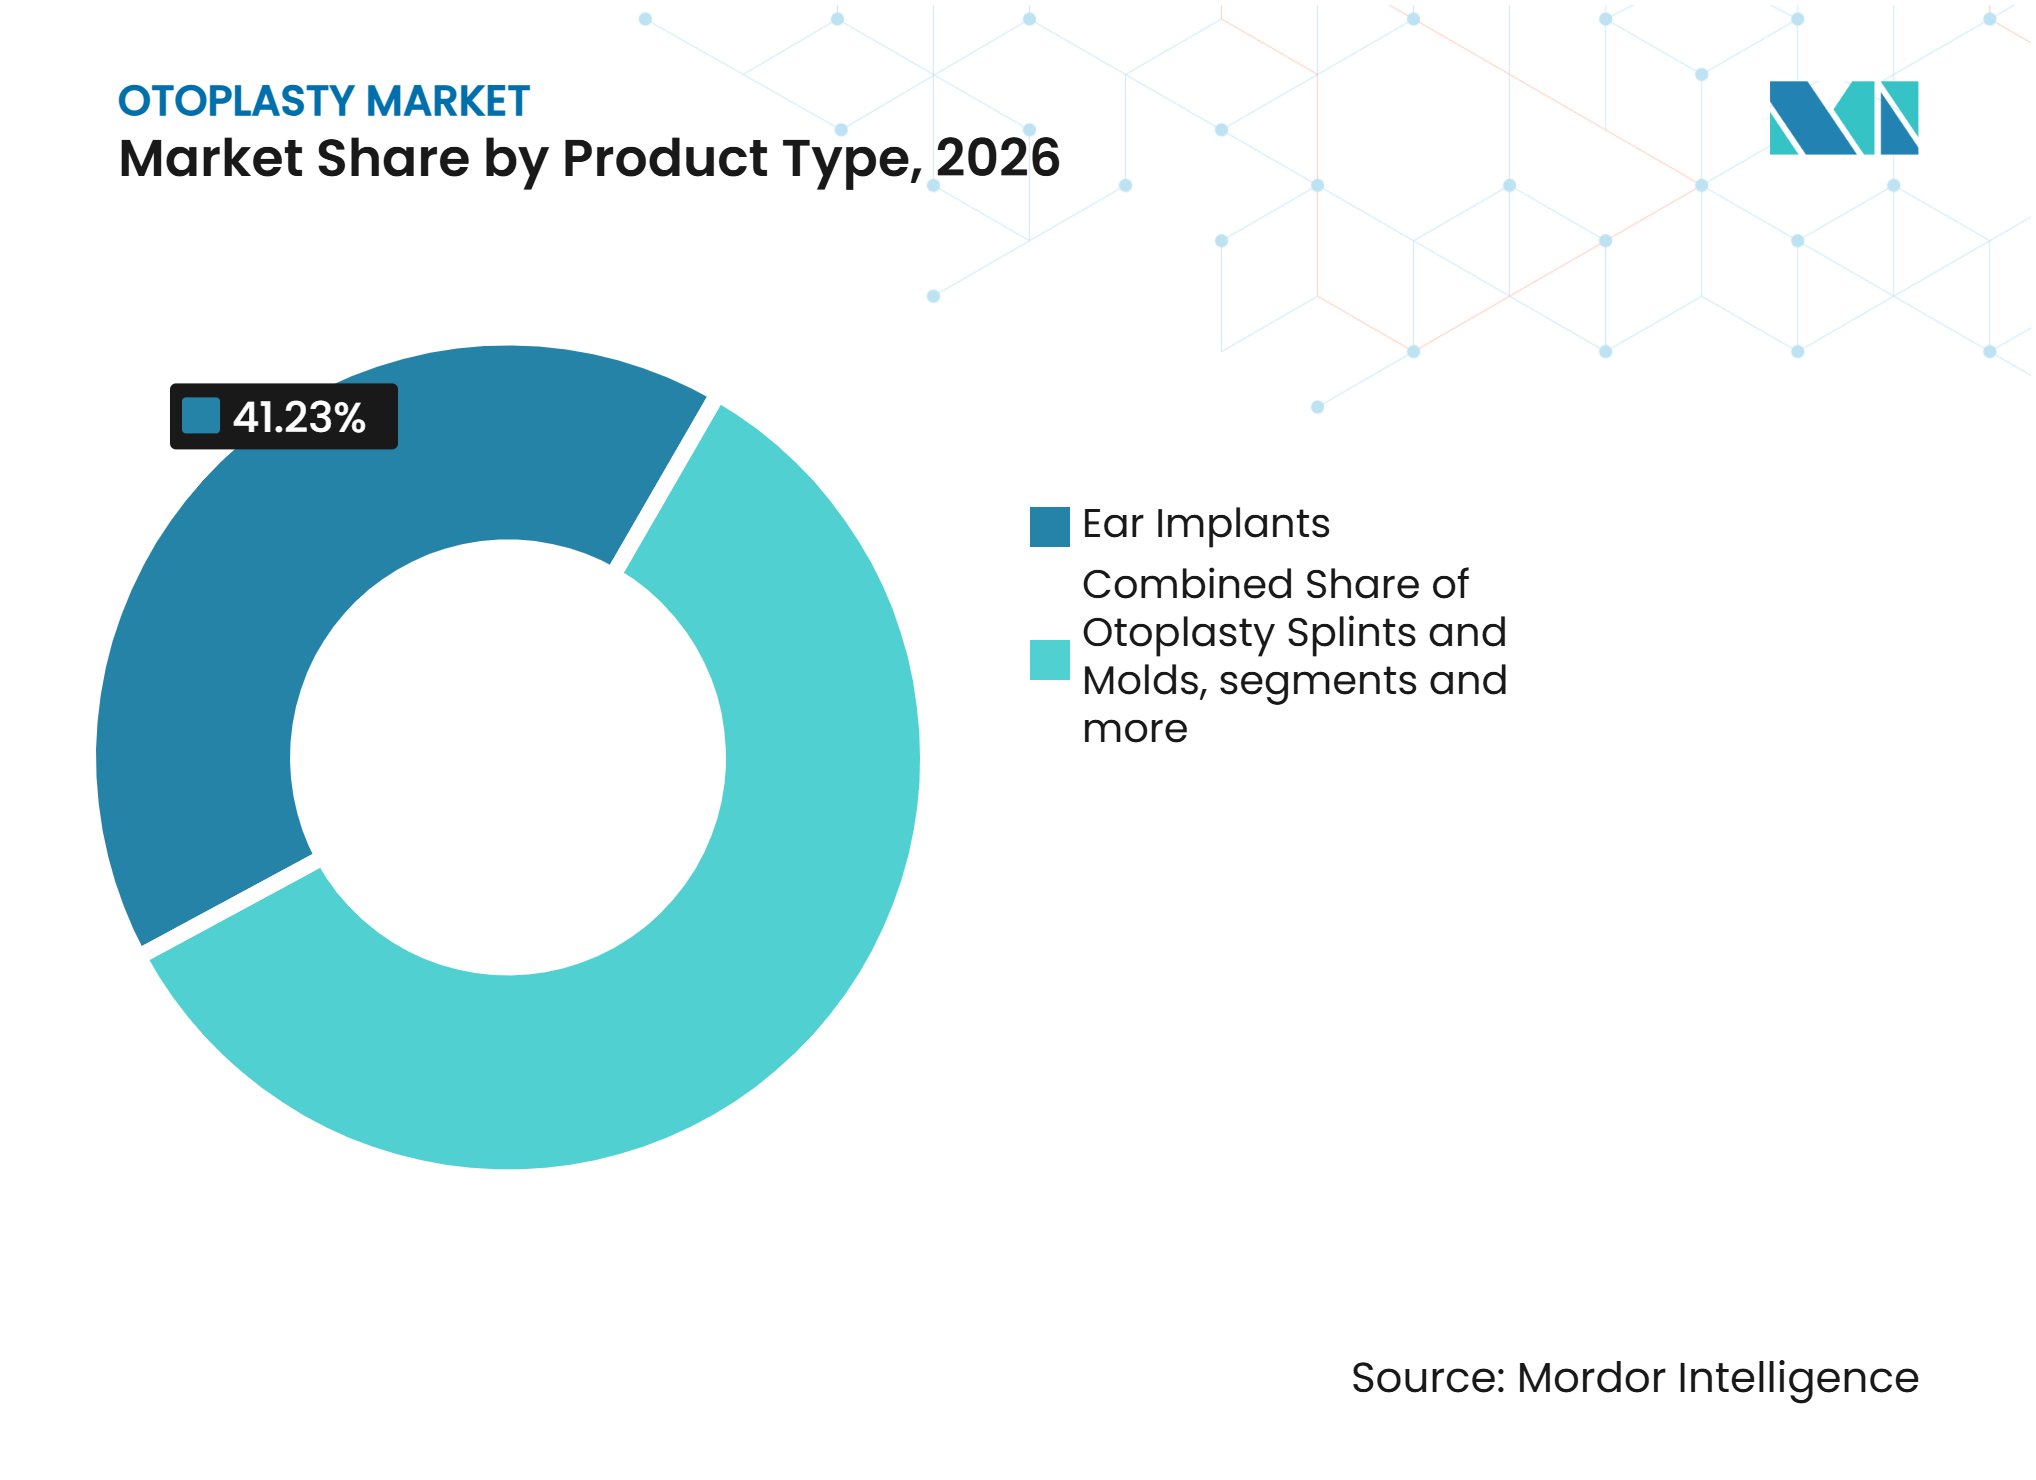
- Por tipo de producto, los implantes de oído representaron el 41,23% del mercado de otoplastia en 2026, mientras que las férulas y moldes de otoplastia tienen un pronóstico de crecimiento a una CAGR del 9,52% hasta 2032.
- Por tipo de otoplastia, las orejas pegadas representaron el 45,32% del mercado de otoplastia en 2026, mientras que el aumento de oreja tiene un pronóstico de crecimiento a una CAGR del 7,25% hasta 2032.
- Por técnica, la corrección de la prominencia del lóbulo de la oreja representó el 43,26% del mercado de otoplastia en 2026, mientras que la alteración de la concha se proyecta que se expanda a una CAGR del 8,13% hasta 2032.
- Por género, las pacientes femeninas representaron el 52,43% del mercado de otoplastia en 2026, mientras que el mismo segmento se proyecta que crezca a una CAGR del 8,53% hasta 2032.
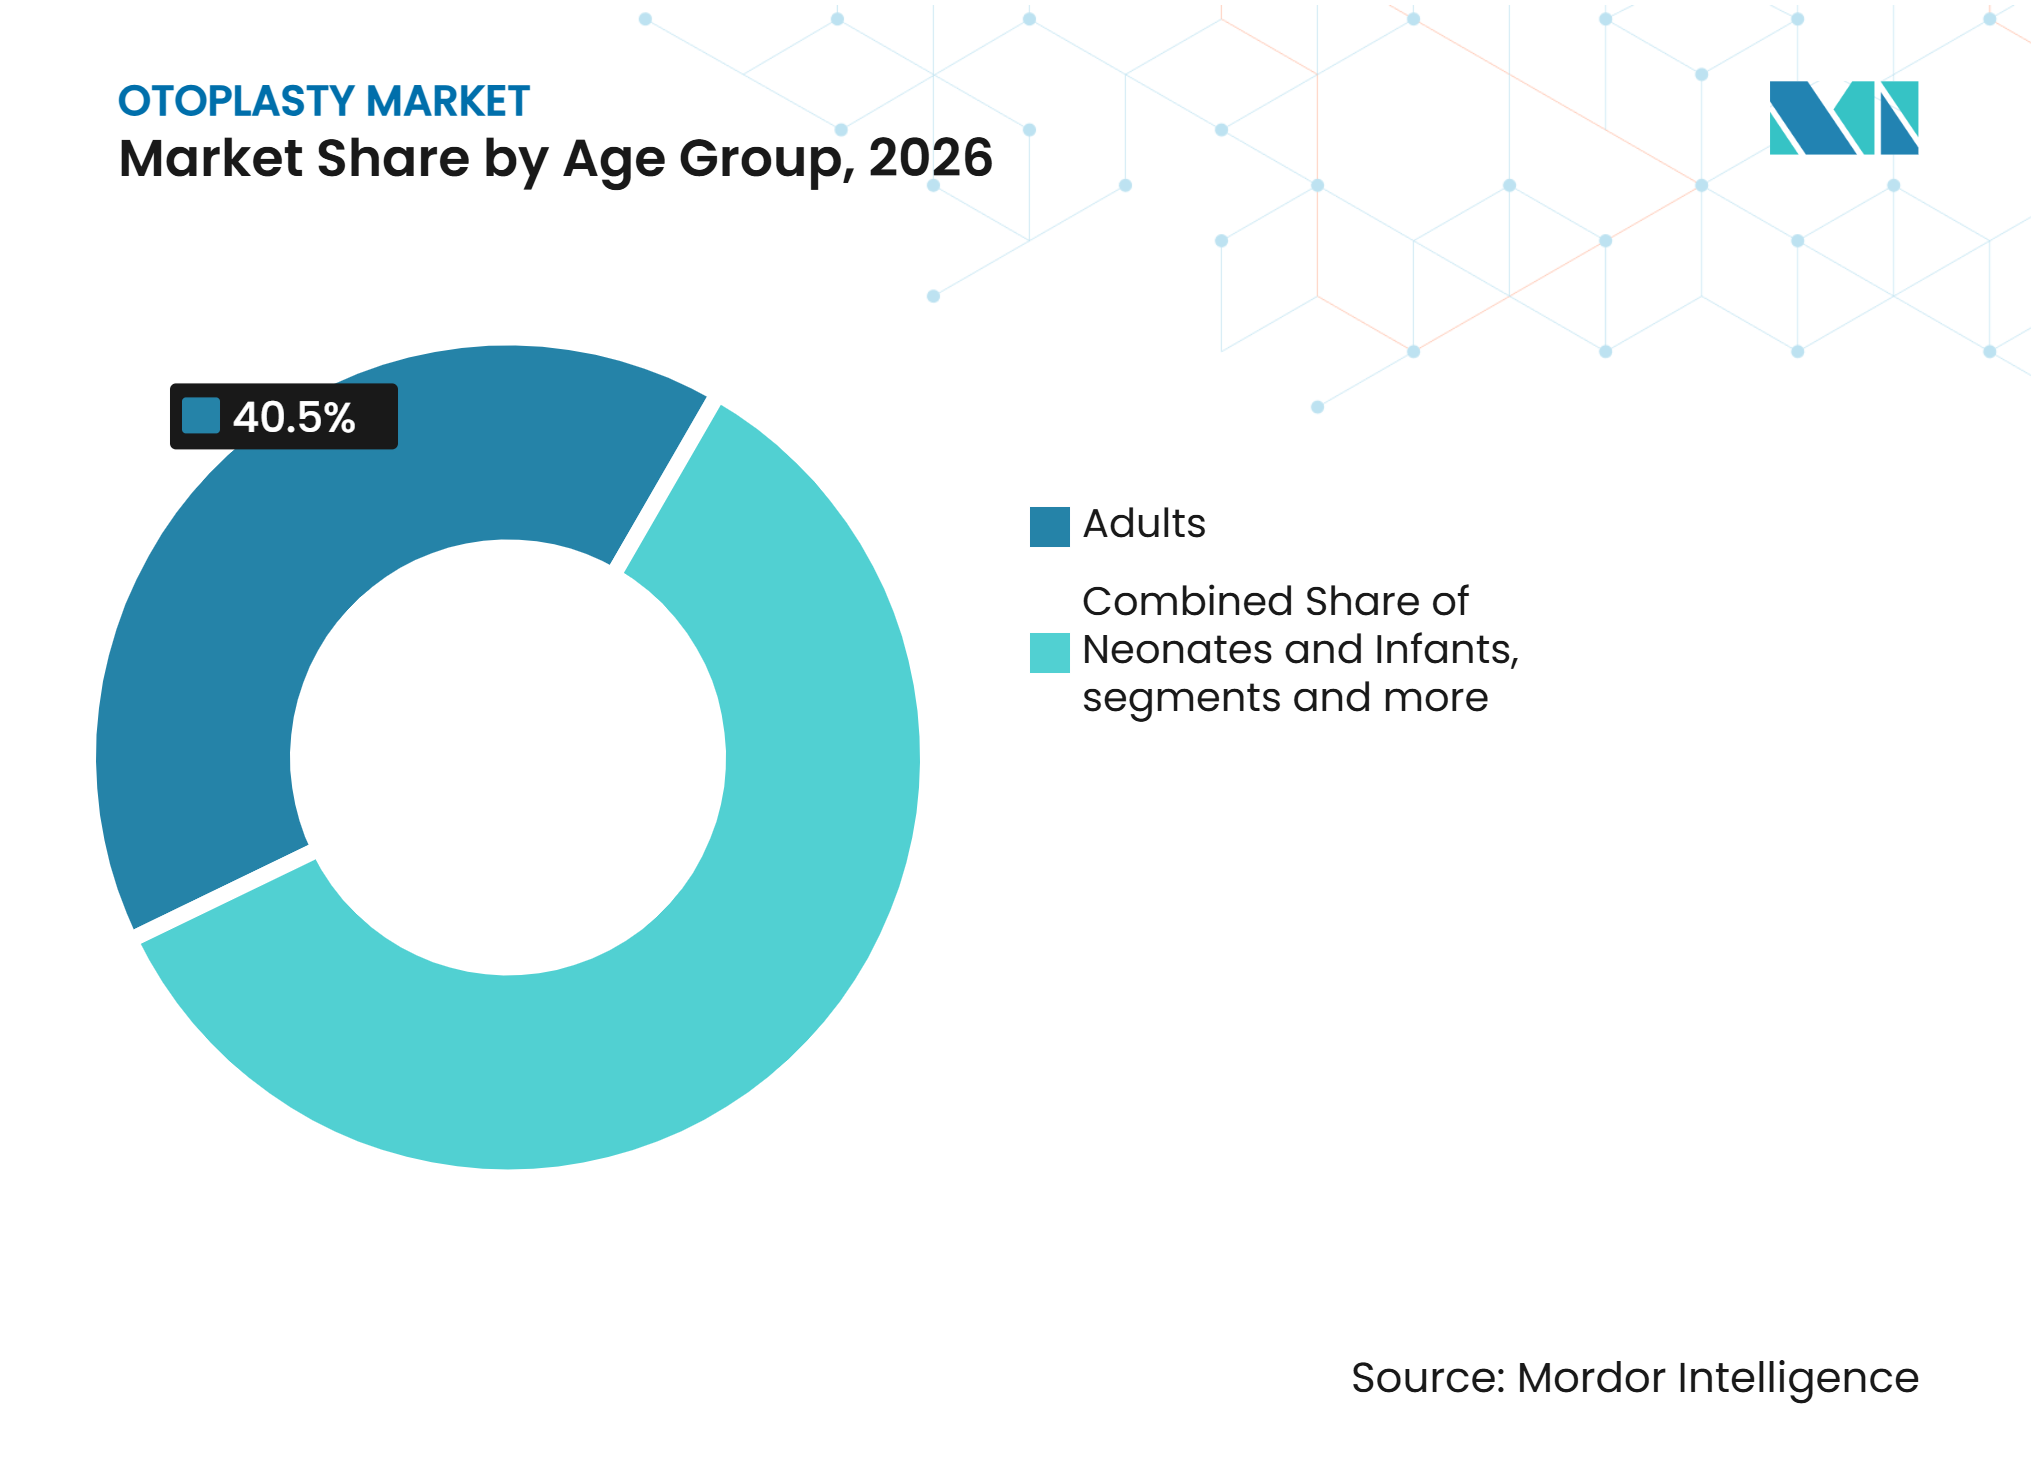
- Por grupo de edad, los adultos representaron el 40,52% del mercado de otoplastia en 2026, mientras que los niños y adolescentes se espera que crezcan a una CAGR del 7,72% hasta 2032.
- Por usuario final, los hospitales representaron el 42,12% del mercado de otoplastia en 2026, mientras que los centros/clínicas de cirugía estética se proyecta que crezcan a una CAGR del 9,12% hasta 2032.
- Por geografía, América del Norte representó el 48,24% del mercado de otoplastia en 2026, mientras que Asia-Pacífico se proyecta que crezca a una CAGR del 10,24% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Cronología del Impacto |
|---|---|---|---|
| Conciencia sobre la Simetría Facial y la Estética Auricular | +1.2% | Global, más fuerte en América del Norte y Europa Occidental | Corto plazo (≤ 2 años) |
| Atención Reconstructiva para Deformidades Congénitas y Traumáticas del Oído | +1.4% | Global, más alta en Asia-Pacífico y América del Norte | Largo plazo (≥ 4 años) |
| Técnicas Mínimamente Invasivas y Sin Incisión | +1.1% | Global, concentrado en América del Norte, Europa y Corea del Sur | Mediano plazo (2-4 años) |
| Modelado y Férulas Auriculares en la Primera Infancia | +0.8% | América del Norte, Europa y mercados principales de Asia-Pacífico | Corto plazo (≤ 2 años) |
| Planificación Quirúrgica Específica para el Paciente y Reconstrucción 3D | +0.7% | América del Norte, Europa y centros avanzados de Asia-Pacífico | Largo plazo (≥ 4 años) |
| Turismo Médico y Cirugía Electiva Transfronteriza | +0.9% | Corea del Sur, Tailandia, India, Turquía y Emiratos Árabes Unidos | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Conciencia sobre la Simetría Facial y la Estética Auricular
Las videoconferencias han hecho más visible la asimetría relacionada con las orejas durante las interacciones profesionales y sociales. Esta visibilidad ha fomentado las consultas entre pacientes en edad laboral, incluidos hombres que anteriormente habían aplazado el tratamiento. Los procedimientos quirúrgicos globales de cara y cabeza alcanzaron 7,4 millones en 2024 y aumentaron un 4,3% interanual.[1] La misma encuesta reportó que la rinoplastia disminuyó un 10%, mientras que el remodelado de orejas mostró una resiliencia relativa dentro de la cirugía facial. Un análisis de revisión que involucró a 615 pacientes de otoplastia encontró una edad media de 28,9 años y una paridad de género casi igualada, situando gran parte de la demanda en el grupo de edad de 18 a 34 años. A medida que la autopresentación visual se vuelve más importante en los entornos digitales, el mercado de otoplastia puede atraer a una base de pacientes adultos más amplia.
Expansión del Tratamiento Reconstructivo para Deformidades Congénitas y Traumáticas del Oído
Las malformaciones congénitas del oído crean un grupo sostenido de pacientes para los servicios reconstructivos. Una revisión sistemática de 2025 reportó que la microtia afecta a 1 de cada 6.000 a 12.000 nacidos vivos.[2] La incidencia reportada en China fue de 3,57 por cada 10.000 nacimientos, lo que le otorga al país una base sustancial de atención reconstructiva. El Hospital Universitario Anam de Corea reportó en 2025 que su equipo desarrolló enfoques basados en impresión 3D para la reconstrucción auricular que mejoran la reproducción del contorno del cartílago. La pérdida auricular relacionada con traumatismos añade otra necesidad de tratamiento, especialmente donde las lesiones por accidentes de tráfico y lesiones deportivas son más comunes. Una revisión de 2025 encontró que el 30% de las anomalías congénitas del oído externo estaban asociadas con síndromes multiorgánicos, lo que aumenta las derivaciones a programas craneofaciales y multidisciplinarios.
Adopción de Técnicas Mínimamente Invasivas y Sin Incisión
Los enfoques de preservación del cartílago y basados en suturas reducen la preocupación por las cicatrices y una recuperación más prolongada. Un metaanálisis de 2024 de 1.590 pacientes en 18 estudios reportó una tasa de recurrencia del 2,9% para los métodos de preservación del cartílago, en comparación con el 4,6% para los métodos de corte del cartílago. El mismo análisis reportó una tasa de revisión del 1,3% para el enfoque mínimamente invasivo. La pinnaplastia sin incisión basada en suturas puede realizarse con anestesia local y permite el alta el mismo día sin vendaje postoperatorio en la cabeza. La otoplastia de preservación fue descrita en 2025 como un método de menor invasividad que puede utilizarse en deformidades leves y graves. Estos métodos hacen que el tratamiento sea más práctico para los adultos mayores y apoyan el traslado de los casos apropiados a entornos ambulatorios.
Crecimiento del Modelado y las Férulas Auriculares en la Primera Infancia
El modelado auricular temprano cambia la trayectoria quirúrgica futura de los lactantes con deformidades auriculares corregibles. Un estudio de 10 años con 300 lactantes encontró que el modelado iniciado antes de las 3 semanas de edad producía una corrección duradera con un seguimiento medio de 5,3 años. Solo el 0,7% de los pacientes tratados en ese estudio requirió posteriormente otoplastia. Un estudio de 2025 reportó una tasa de éxito del 93,8% para EarWell cuando el tratamiento se inició en la primera semana de vida. Los programas eficaces pueden reducir la necesidad quirúrgica entre los niños de 0 a 5 años, pero también mejoran la conciencia de los padres y dirigen las derivaciones tardías hacia la atención especializada. Las deformidades congénitas del oído afectan hasta al 58% de los recién nacidos y solo el 30% se corrige espontáneamente, dejando un grupo numeroso que puede necesitar intervención no quirúrgica o quirúrgica.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Cronología del Impacto |
|---|---|---|---|
| Reembolso Limitado para la Otoplastia Estética Electiva | -1.1% | América del Norte y Europa Occidental | Corto plazo (≤ 2 años) |
| Riesgos de Revisión, Exposición del Implante, Cicatrización y Asimetría | -0.6% | Global | Largo plazo (≥ 4 años) |
| Acceso Desigual a Cirujanos Especialistas | -0.7% | Asia-Pacífico rural, Oriente Medio y África, y América del Sur fuera de las principales ciudades | Mediano plazo (2-4 años) |
| Ventana de Tratamiento Neonatal Estrecha y Derivación Tardía | -0.4% | Global, más pronunciado en Asia-Pacífico y Oriente Medio y África | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Reembolso Limitado para la Otoplastia Estética Electiva
La política de cobertura crea una clara división entre los procedimientos reconstructivos y los procedimientos estéticos electivos. Bajo el Código CPT 69300, los principales pagadores de Estados Unidos limitan la cobertura a los casos con déficits auditivos funcionales o malformaciones congénitas graves. La otoplastia estética electiva no está cubierta bajo estas políticas, dejando a muchos pacientes responsables del costo total. La actualización de la política de Cigna de julio de 2026 requiere documentación a nivel de caso para la reconstrucción que califique, lo que añade trabajo administrativo y puede prolongar las aprobaciones.[3] La guía de Medicare también excluye la cirugía estética de la cobertura, reforzando los canales separados de reembolso y pago en efectivo. Esta estructura favorece a los centros especializados que tienen la capacidad administrativa para gestionar las autorizaciones y limita la expansión de las prácticas más pequeñas.
Riesgo de Revisión, Exposición del Implante, Cicatrización y Asimetría
El riesgo de complicaciones puede afectar las decisiones de tratamiento, especialmente para los adultos y los pacientes que consideran la reconstrucción basada en implantes. La extrusión de suturas ocurrió en el 5,4% de los casos, mientras que la asimetría ocurrió en el 2,1% de los casos. Un estudio a largo plazo del clip implantable Earfold encontró recurrencia de la prominencia en más del 70% de los pacientes a los 24 meses. Una revisión de 2025 reportó tasas de exposición de polietileno poroso tan bajas como el 7% cuando los procedimientos fueron realizados por equipos con experiencia. El mercado de otoplastia sigue siendo sensible a la concentración de experiencia quirúrgica en centros académicos y metropolitanos porque la calidad consistente es más difícil de ofrecer fuera de esos entornos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Los Implantes de Oído Lideran Mientras las Férulas y Moldes de Otoplastia Ganan TerrenoLos implantes de oído representaron el 41,23% del mercado de otoplastia en 2026, convirtiéndolos en el segmento de producto más grande. Su posición de liderazgo está impulsada por su uso generalizado en procedimientos de reconstrucción y aumento auricular, particularmente para pacientes con deformidades congénitas del oído, lesiones traumáticas o defectos resultantes de intervenciones quirúrgicas. Los implantes de oído proporcionan soporte estructural a largo plazo y ayudan a lograr mejores resultados estéticos, lo que los convierte en una opción preferida entre los cirujanos que realizan procedimientos reconstructivos complejos. Los avances en los materiales de los implantes y las capacidades de personalización han fortalecido aún más su adopción en hospitales y centros especializados de cirugía estética. A medida que la demanda de cirugías correctivas y reconstructivas del oído continúa aumentando, los implantes de oído siguen siendo un producto fundamental dentro del mercado de otoplastia.
Las férulas y moldes de otoplastia se proyectan para registrar el crecimiento más rápido, con una CAGR del 9,52% hasta 2032. El crecimiento está impulsado por la creciente conciencia de las soluciones de corrección auricular no invasivas y posquirúrgicas, particularmente entre los pacientes pediátricos. Estos productos se utilizan comúnmente para el soporte postoperatorio con el fin de mantener el posicionamiento del oído y optimizar los resultados quirúrgicos, mientras que ciertos sistemas de modelado también se utilizan en lactantes para corregir deformidades del oído sin cirugía. Se espera que las mejoras en los diseños específicos para el paciente, el mayor confort y la mayor accesibilidad de las terapias de intervención temprana apoyen la expansión del mercado. Su capacidad para reducir la necesidad de procedimientos más invasivos en casos seleccionados contribuye aún más a la creciente adopción.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Otoplastia:
Las Orejas Pegadas Lideran el Volumen Mientras el Aumento Crece Más RápidoLas orejas pegadas representaron el 45,32% del mercado de otoplastia en 2026, lo que refleja la prevalencia de la deformidad de orejas prominentes como indicación de tratamiento. El procedimiento puede utilizarse en todos los grupos de edad y a menudo se realiza bajo anestesia local en entornos ambulatorios. Su amplio uso también hace que las orejas pegadas sean el tipo de procedimiento más accesible comercialmente. Los procedimientos en adultos siguen siendo relevantes cuando los pacientes no recibieron tratamiento durante la infancia. Los entornos hospitalarios y ambulatorios pueden proporcionar casos apropiados, dependiendo de la edad del paciente y la complejidad clínica. Estas condiciones mantienen a las orejas pegadas como el procedimiento central en el volumen de procedimientos de la industria de otoplastia.
Se pronostica que el aumento de oreja crecerá a una CAGR del 7,25% hasta 2032, la tasa más rápida entre los tipos de procedimientos. Las guías quirúrgicas impresas en 3D específicas para el paciente que utilizan mapeo vascular basado en tomografía computarizada mejoraron la precisión del posicionamiento y redujeron el tiempo operatorio en la reconstrucción total del oído. Estas guías pueden reducir los ajustes intraoperatorios y mejorar la previsibilidad de los resultados estéticos. Los flujos de trabajo resultantes pueden reducir algunas barreras técnicas para la reconstrucción compleja fuera de los centros académicos. En conjunto, los tipos de procedimientos permiten al mercado de otoplastia atender una combinación de indicaciones comunes y de alta complejidad.
Por Técnica:
La Corrección de la Prominencia del Lóbulo de la Oreja Mantiene la Posición Más GrandeLa corrección de la prominencia del lóbulo de la oreja representó el 43,26% del mercado de otoplastia en 2026. La técnica aborda una parte visible de la proyección auricular y es frecuentemente relevante para el resultado deseado. La manipulación del pliegue antihélico se combina a menudo con la corrección enfocada en el lóbulo cuando la definición del pliegue es inadecuada. Los procedimientos combinados contribuyen con un volumen significativo porque muchos pacientes tienen más de una característica estructural que requiere ajuste. Los pacientes pueden recibir estos tratamientos en un hospital, centro ambulatorio o clínica especializada cuando sus circunstancias clínicas lo permiten.
Se proyecta que la alteración de la concha crezca a una CAGR del 8,13% hasta 2032, la tasa más alta entre las técnicas. Una publicación de 2025 describió la otoplastia de preservación como la combinación de incisiones, suturas y manipulación del pliegue para lograr resultados naturales en una amplia gama de deformidades. Los casos más complejos requieren mayor competencia quirúrgica que la corrección simple basada en suturas. El patrón de técnicas sugiere que el creciente volumen no se limita a los casos simples de proyección auricular. El mercado de otoplastia está siendo apoyado cada vez más por pacientes que necesitan una corrección estructural más individualizada.
Por Género:
Las Pacientes Femeninas Tienen la Mayor Participación en un Entorno de Casi ParidadLas pacientes femeninas representaron el 52,43% del mercado de otoplastia en 2026, dando al segmento una ventaja modesta. Esta distribución es consistente con una inclinación femenina continua en la demanda de cirugía estética. El análisis de revisión de 2024 de 615 reseñas de pacientes reportó una edad media de 28,9 años, con una gran proporción de pacientes en el grupo de edad de 18 a 34 años. Los datos también indican que la demanda de otoplastia está más equilibrada que varios otros procedimientos faciales. La Academia Americana de Cirugía Plástica y Reconstructiva Facial reportó que el 59% de los cirujanos plásticos faciales consideraban la otoplastia equilibrada en cuanto al género. Esta casi paridad amplía la audiencia relevante para la educación del paciente y la consulta. También significa que los proveedores no pueden depender de una divulgación específica de género estrecha.
Se proyecta que el segmento femenino crezca a una CAGR del 8,53% hasta 2032. El creciente acceso a procedimientos en Asia-Pacífico apoya esta expansión en todas las categorías de cirugía estética. El crecimiento del segmento se ve favorecido por la disponibilidad de clínicas y una mayor conciencia de las opciones de corrección auricular. Algunos pacientes buscan un cambio estético, mientras que otros buscan alivio de preocupaciones de larga data sobre la prominencia auricular. Las mismas prácticas clínicas también atienden a mujeres que requieren tratamiento reconstructivo después de un traumatismo o condiciones congénitas. El mercado de otoplastia tiene una base de pacientes más amplia que muchas categorías de procedimientos faciales electivos adyacentes.
Por Grupo de Edad:
Los Adultos Lideran el Volumen Actual y los Pacientes Más Jóvenes Crecen Más RápidoLos adultos representaron el 40,52% del mercado de otoplastia en 2026, representando la mayor participación por grupo de edad. Muchos pacientes adultos no recibieron tratamiento en la infancia debido al acceso limitado, la derivación tardía o el consentimiento parental tardío. La demanda adulta también está respaldada por técnicas que reducen las preocupaciones sobre cicatrices, recuperación y anestesia general. Incluye a pacientes que buscan tratamiento por primera vez y a aquellos que buscan la revisión de procedimientos anteriores. Los pacientes geriátricos forman el grupo más pequeño y pueden combinar la otoplastia con procedimientos de rejuvenecimiento facial.
Se proyecta que los niños y adolescentes crezcan a una CAGR del 7,72% hasta 2032. La derivación temprana puede proporcionar tratamiento durante un período en que el crecimiento del oído está casi completo y antes de que las preocupaciones psicosociales se vuelvan más pronunciadas. La literatura clínica indica que el crecimiento del oído está casi completo a los 6 años. Esto hace que el rango de edad de 5 a 12 años sea importante tanto para el momento clínico como para el asesoramiento familiar. La alta tasa de crecimiento refleja la creciente conciencia de los padres sobre los beneficios psicosociales de la corrección temprana. El crecimiento pediátrico crea una necesidad continua de reconstrucción hospitalaria y atención ambulatoria apropiada para la edad.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Usuario Final:
Los Hospitales Mantienen la Mayor Base Mientras las Clínicas se ExpandenLos hospitales representaron el 42,12% del mercado de otoplastia en 2026. Su posición refleja su capacidad para gestionar la reconstrucción compleja, la anestesia pediátrica, las imágenes avanzadas y la atención multidisciplinaria. La reconstrucción por microtia y los casos de traumatismo pueden requerir coordinación entre cirujanos, anestesiólogos y otros especialistas. Los hospitales también proporcionan la infraestructura para los pacientes que necesitan un monitoreo más extenso. La capacidad hospitalaria es especialmente relevante para los niños y los pacientes con condiciones congénitas asociadas. Esto mantiene a los hospitales en el centro de la vía de atención compleja del mercado de otoplastia.
Se proyecta que los centros y clínicas de cirugía estética crezcan a una CAGR del 9,12% hasta 2032. Su expansión refleja el movimiento de los procedimientos electivos hacia entornos ambulatorios especializados. La pinnaplastia sencilla puede ser adecuada para la atención en el mismo día cuando los pacientes cumplen los criterios clínicos. La concentración de clínicas en Corea del Sur proporciona un ejemplo desarrollado de prestación estética privada, y modelos comparables se están extendiendo en India, Tailandia y los Emiratos Árabes Unidos. El patrón de usuarios finales es, por tanto, de expansión ambulatoria en lugar de sustitución de la atención reconstructiva hospitalaria.
Análisis Geográfico
América del Norte
América del Norte representó el 48,24% del mercado de otoplastia en 2026, respaldada por la red de cirujanos especialistas de Estados Unidos y el reembolso para los procedimientos reconstructivos que califican. Los cirujanos miembros de la Sociedad Americana de Cirugía Plástica realizaron 4.825 cirugías de oído en Estados Unidos en 2024, aunque esta cifra no captura toda la actividad ambulatoria y de práctica no miembro. Canadá añade volumen reconstructivo financiado públicamente, mientras que México atrae a algunos pacientes electivos norteamericanos que buscan costos de tratamiento más bajos. Las reglas de los pagadores de Estados Unidos separan los casos reconstructivos reembolsados de los procedimientos estéticos sensibles al precio.
Asia-Pacífico
Se proyecta que Asia-Pacífico se expanda a una CAGR del 10,24% hasta 2032, convirtiéndola en la geografía de más rápido crecimiento. El clúster de medicina estética de Corea del Sur apoya una alta capacidad de procedimientos y atrae a pacientes internacionales. La posición de menor costo de India está ampliando el acceso para los pacientes internacionales sensibles al costo, mientras que la incidencia de microtia en China crea una base reconstructiva sustancial. La región también se beneficia de la creciente red de clínicas y la infraestructura de turismo médico. Su combinación de demanda de tratamiento congénito, atención electiva y desarrollo ambulatorio la convierte en la principal fuente de volumen incremental para el mercado de otoplastia.
Europa, Oriente Medio y África, y América del Sur
Europa es el segundo grupo regional más grande, liderado por Alemania, el Reino Unido, Francia, Italia y España. Una revisión de 2025 de estudios de turismo médico identificó a Turquía como el destino más frecuentemente reportado en 23 de 36 estudios que abordan las complicaciones de la cirugía estética transfronteriza. La demanda de Oriente Medio y África está respaldada por la inversión del GCC en capacidad hospitalaria privada e infraestructura de turismo médico. Turquía y los Emiratos Árabes Unidos actúan como centros regionales para la atención electiva y reconstructiva. América del Sur tiene una cultura estable de cirugía estética liderada por Brasil y Argentina. Estos países proporcionan una base continua para los procedimientos de otoplastia durante el período de pronóstico. El acceso fuera de las principales áreas urbanas sigue siendo desigual en ambas regiones. La disponibilidad de especialistas, la asequibilidad y las vías de derivación determinarán qué tan ampliamente pueden llegar los servicios a los pacientes. Los viajes transfronterizos pueden abordar parcialmente las brechas, pero no reemplazan la capacidad local de especialistas. En conjunto, estas regiones añaden diversidad geográfica al mercado de otoplastia sin igualar la tasa de crecimiento pronosticada de Asia-Pacífico.
Panorama Competitivo
Concentración del Mercado
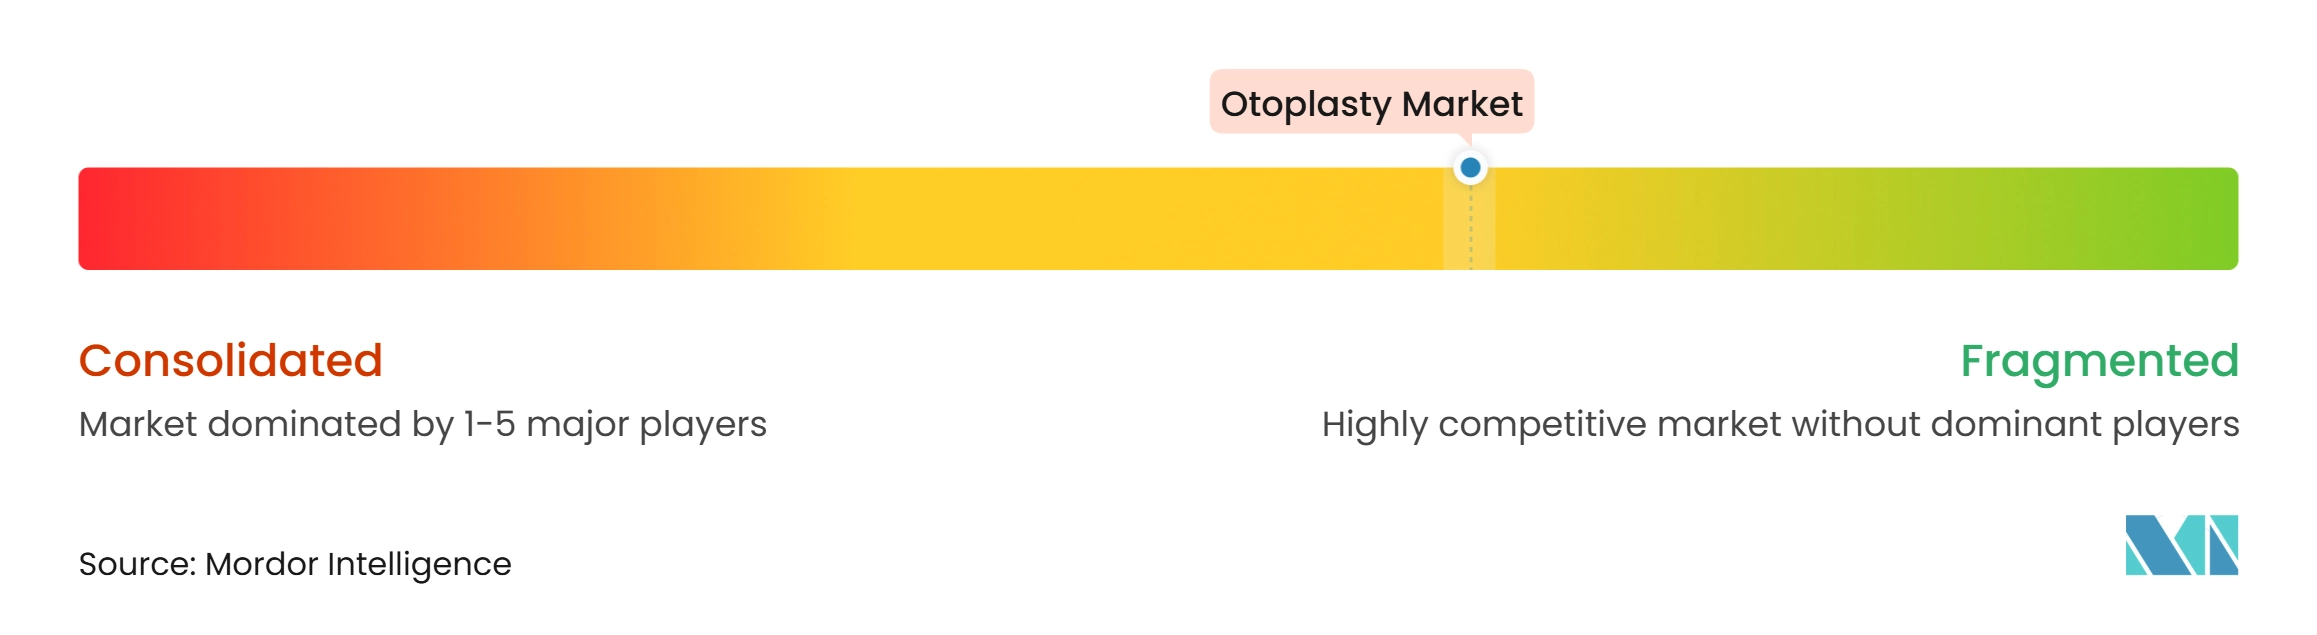
El mercado de otoplastia está moderadamente fragmentado porque ninguna empresa tiene control intersegmental sobre implantes, instrumentos quirúrgicos y dispositivos de corrección no quirúrgica. La competencia está más concentrada en los implantes especializados que en la instrumentación general. El suministro de instrumentos quirúrgicos está más disperso porque las empresas de tecnología médica diversificadas proporcionan herramientas que pueden utilizarse en procedimientos auriculares. La actividad craneomaxilofacial de Stryker y Johnson & Johnson MedTech combinan capacidades de imagen y dispositivos que pueden vincular la planificación con el uso de implantes. También fomenta relaciones basadas en protocolos con hospitales y centros especializados. La posición competitiva de los principales proveedores descansa, por tanto, en la integración del flujo de trabajo, así como en la disponibilidad del producto.
La durabilidad a largo plazo sigue siendo un problema significativo porque la recurrencia superó el 70% a los 24 meses en un estudio. EarBuddies Limited y Becon Medical tienen posiciones especializadas en el modelado neonatal, pero la distribución sigue siendo limitada fuera de las principales redes hospitalarias. Esto deja espacio para una distribución más amplia de dispositivos en Asia-Pacífico y Oriente Medio y África. El software de planificación preoperatoria digital es otra área donde las empresas más nuevas pueden desafiar a las plataformas propietarias.
Medtronic y KARL STORZ también anunciaron una colaboración en Estados Unidos en junio de 2026 que combina sistemas de navegación e imagen de endoscopia para soluciones quirúrgicas integradas de otorrinolaringología. 3DBio Therapeutics está avanzando con AuriNovo, un implante de cartílago vivo bioimpreso en 3D específico para el paciente en ensayos de Fase 1/2a para microtia. Si los resultados clínicos apoyan un mayor avance regulatorio, los implantes bioimpressos podrían evitar la extracción de cartílago costal y cambiar la reconstrucción pediátrica. Los requisitos de autorización 510(k) de la FDA y el marcado CE siguen siendo barreras que apoyan las posiciones de los actores establecidos mientras las nuevas tecnologías maduran.
Líderes de la Industria de Otoplastia
-
Implantech Associates, Inc.
-
Stryker Corporation
-
EarBuddies Limited
-
Becon Medical Ltd.
-
Invotec International, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Otoplastia Empresas cubiertas en este informe
- 3DBio Therapeutics
- B. Braun
- EarBuddies Limited
- Becon Medical Ltd.
- Ethicon, Inc.
- Implantech Associates, Inc.
- Integra LifeSciences
- Invotec International, Inc.
- Johnson & Johnson MedTech
- Karl Storz
- Koken Co., Ltd.
- Medtronic
- Olympus
- Phoenix Medical Systems
- Sklar
- Smith+Nephew plc
- Stryker
Desarrollos recientes de la industria en Mercado de Otoplastia
- Junio de 2026: Medtronic recibió el Marcado CE para el Sistema de Navegación Quirúrgica Stealth AXiS para Procedimientos de Otorrinolaringología, tras la reciente autorización de la FDA de Estados Unidos. La plataforma introduce la navegación intraoperatoria 3D de próxima generación en los quirófanos de otorrinolaringología europeos, avanzando en la precisión de los procedimientos complejos de reconstrucción auricular y fortaleciendo la posición de Medtronic en el mercado de otorrinolaringología frente a los competidores liderados por endoscopia.
- Abril de 2026: Earflo, una empresa de tecnología médica especializada en el cuidado pediátrico no invasivo del oído, anunció la disponibilidad en el mercado de Estados Unidos de su dispositivo autorizado por la FDA para el tratamiento de la presión negativa del oído medio en niños de dos años en adelante.
Alcance del Informe Global del Mercado de Otoplastia
Según el alcance del informe, el mercado de otoplastia se refiere a los procedimientos quirúrgicos y mínimamente invasivos destinados a corregir deformidades del oído o remodelar la oreja con fines estéticos o reconstructivos. Incluye la demanda de cirugía estética del oído e intervenciones reconstructivas tras traumatismos o condiciones congénitas, impulsada por la creciente conciencia de la estética facial y los avances en las técnicas quirúrgicas.
El mercado de otoplastia está segmentado por tipo de producto, tipo de otoplastia, técnica, género, grupo de edad, usuario final y geografía. Por tipo de producto, el mercado está segmentado en implantes de oído, férulas y moldes de otoplastia, suturas quirúrgicas y otros tipos de productos. Por tipo de otoplastia, el mercado está segmentado en orejas pegadas, aumento de oreja y reducción de oreja. Por técnica, el mercado está segmentado en corrección de la prominencia del lóbulo de la oreja, alteración de la concha y manipulación del pliegue antihélico. Por género, el mercado está segmentado en masculino y femenino. Por grupo de edad, el mercado está segmentado en neonatos y lactantes, niños y adolescentes, adultos y pacientes geriátricos. Por usuario final, el mercado está segmentado en hospitales, centros/clínicas de cirugía estética, centros quirúrgicos ambulatorios y otros usuarios finales. Por geografía, el mercado está segmentado en América del Norte, Europa, Asia-Pacífico, Oriente Medio y África, y América del Sur. El informe también cubre los tamaños de mercado estimados y las tendencias para 17 países en las principales regiones a nivel mundial. El informe ofrece valores (USD) para todos los segmentos anteriores.
Resumen de la segmentación
| Implantes de Oído |
| Férulas y Moldes de Otoplastia |
| Suturas Quirúrgicas |
| Otros Tipos de Productos |
| Orejas Pegadas |
| Aumento de Oreja |
| Reducción de Oreja |
| Corrección de la Prominencia del Lóbulo de la Oreja |
| Alteración de la Concha |
| Manipulación del Pliegue Antihélico |
| Masculino |
| Femenino |
| Neonatos y Lactantes |
| Niños y Adolescentes |
| Adultos |
| Pacientes Geriátricos |
| Hospitales |
| Centros/Clínicas de Cirugía Estética |
| Centros Quirúrgicos Ambulatorios |
| Otros Usuarios Finales |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Australia | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | GCC |
| Sudáfrica | |
| Resto de Oriente Medio y África | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur |
| Por Tipo de Producto | Implantes de Oído | |
| Férulas y Moldes de Otoplastia | ||
| Suturas Quirúrgicas | ||
| Otros Tipos de Productos | ||
| Por Tipo de Otoplastia | Orejas Pegadas | |
| Aumento de Oreja | ||
| Reducción de Oreja | ||
| Por Técnica | Corrección de la Prominencia del Lóbulo de la Oreja | |
| Alteración de la Concha | ||
| Manipulación del Pliegue Antihélico | ||
| Por Género | Masculino | |
| Femenino | ||
| Por Grupo de Edad | Neonatos y Lactantes | |
| Niños y Adolescentes | ||
| Adultos | ||
| Pacientes Geriátricos | ||
| Por Usuario Final | Hospitales | |
| Centros/Clínicas de Cirugía Estética | ||
| Centros Quirúrgicos Ambulatorios | ||
| Otros Usuarios Finales | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Australia | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | GCC | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de otoplastia?
El mercado de otoplastia se sitúa en 0,94 mil millones de USD en 2026, alcanzará 0,99 mil millones de USD en 2027 y se pronostica que llegará a 1,35 mil millones de USD para 2032 a una CAGR del 6,40%.
¿Qué tipo de procedimiento de otoplastia tiene la mayor participación?
Las orejas pegadas lideraron con el 45,32% en 2026 porque la deformidad de orejas prominentes es la indicación más común.
¿Qué grupo de pacientes se espera que crezca más rápido?
Se proyecta que los niños y adolescentes crezcan a una CAGR del 7,72% hasta 2032 a medida que aumentan las derivaciones y la conciencia de los padres.
¿Qué región está creciendo más rápido en otoplastia?
Se proyecta que Asia-Pacífico se expanda a una CAGR del 10,24% hasta 2032, respaldada por la demanda reconstructiva, la capacidad de clínicas y el turismo médico.