
Taille et part du marché de l'otoplastie
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 0.99 Milliards de dollars |
| Taille du Marché (2032) | 1.35 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 6.40 % |
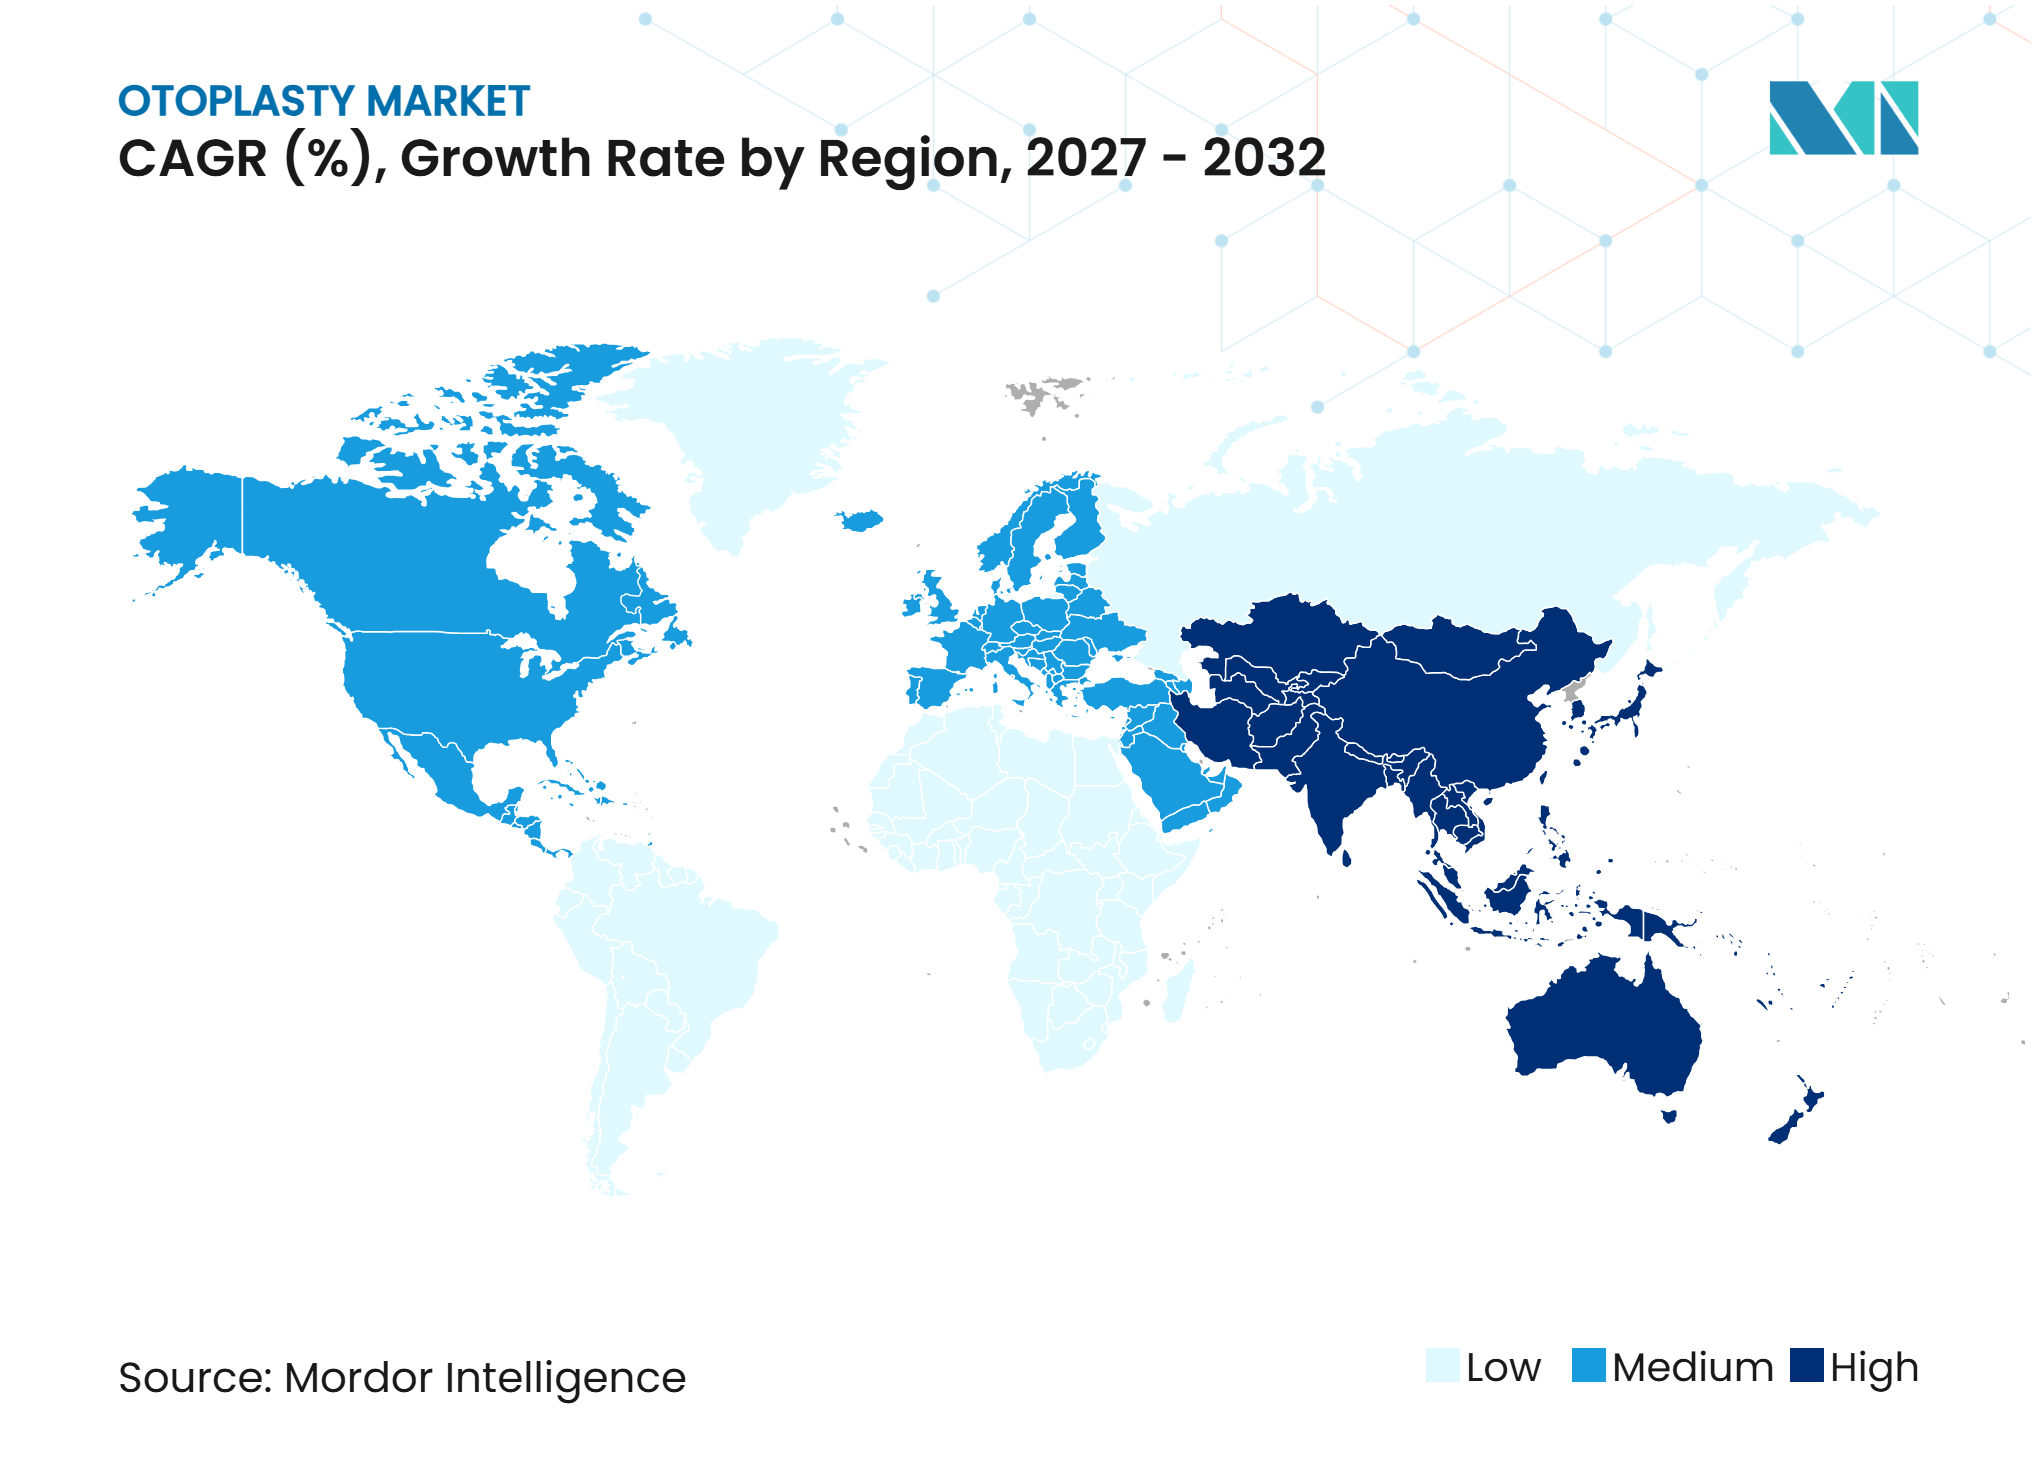
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'otoplastie par Mordor Intelligence
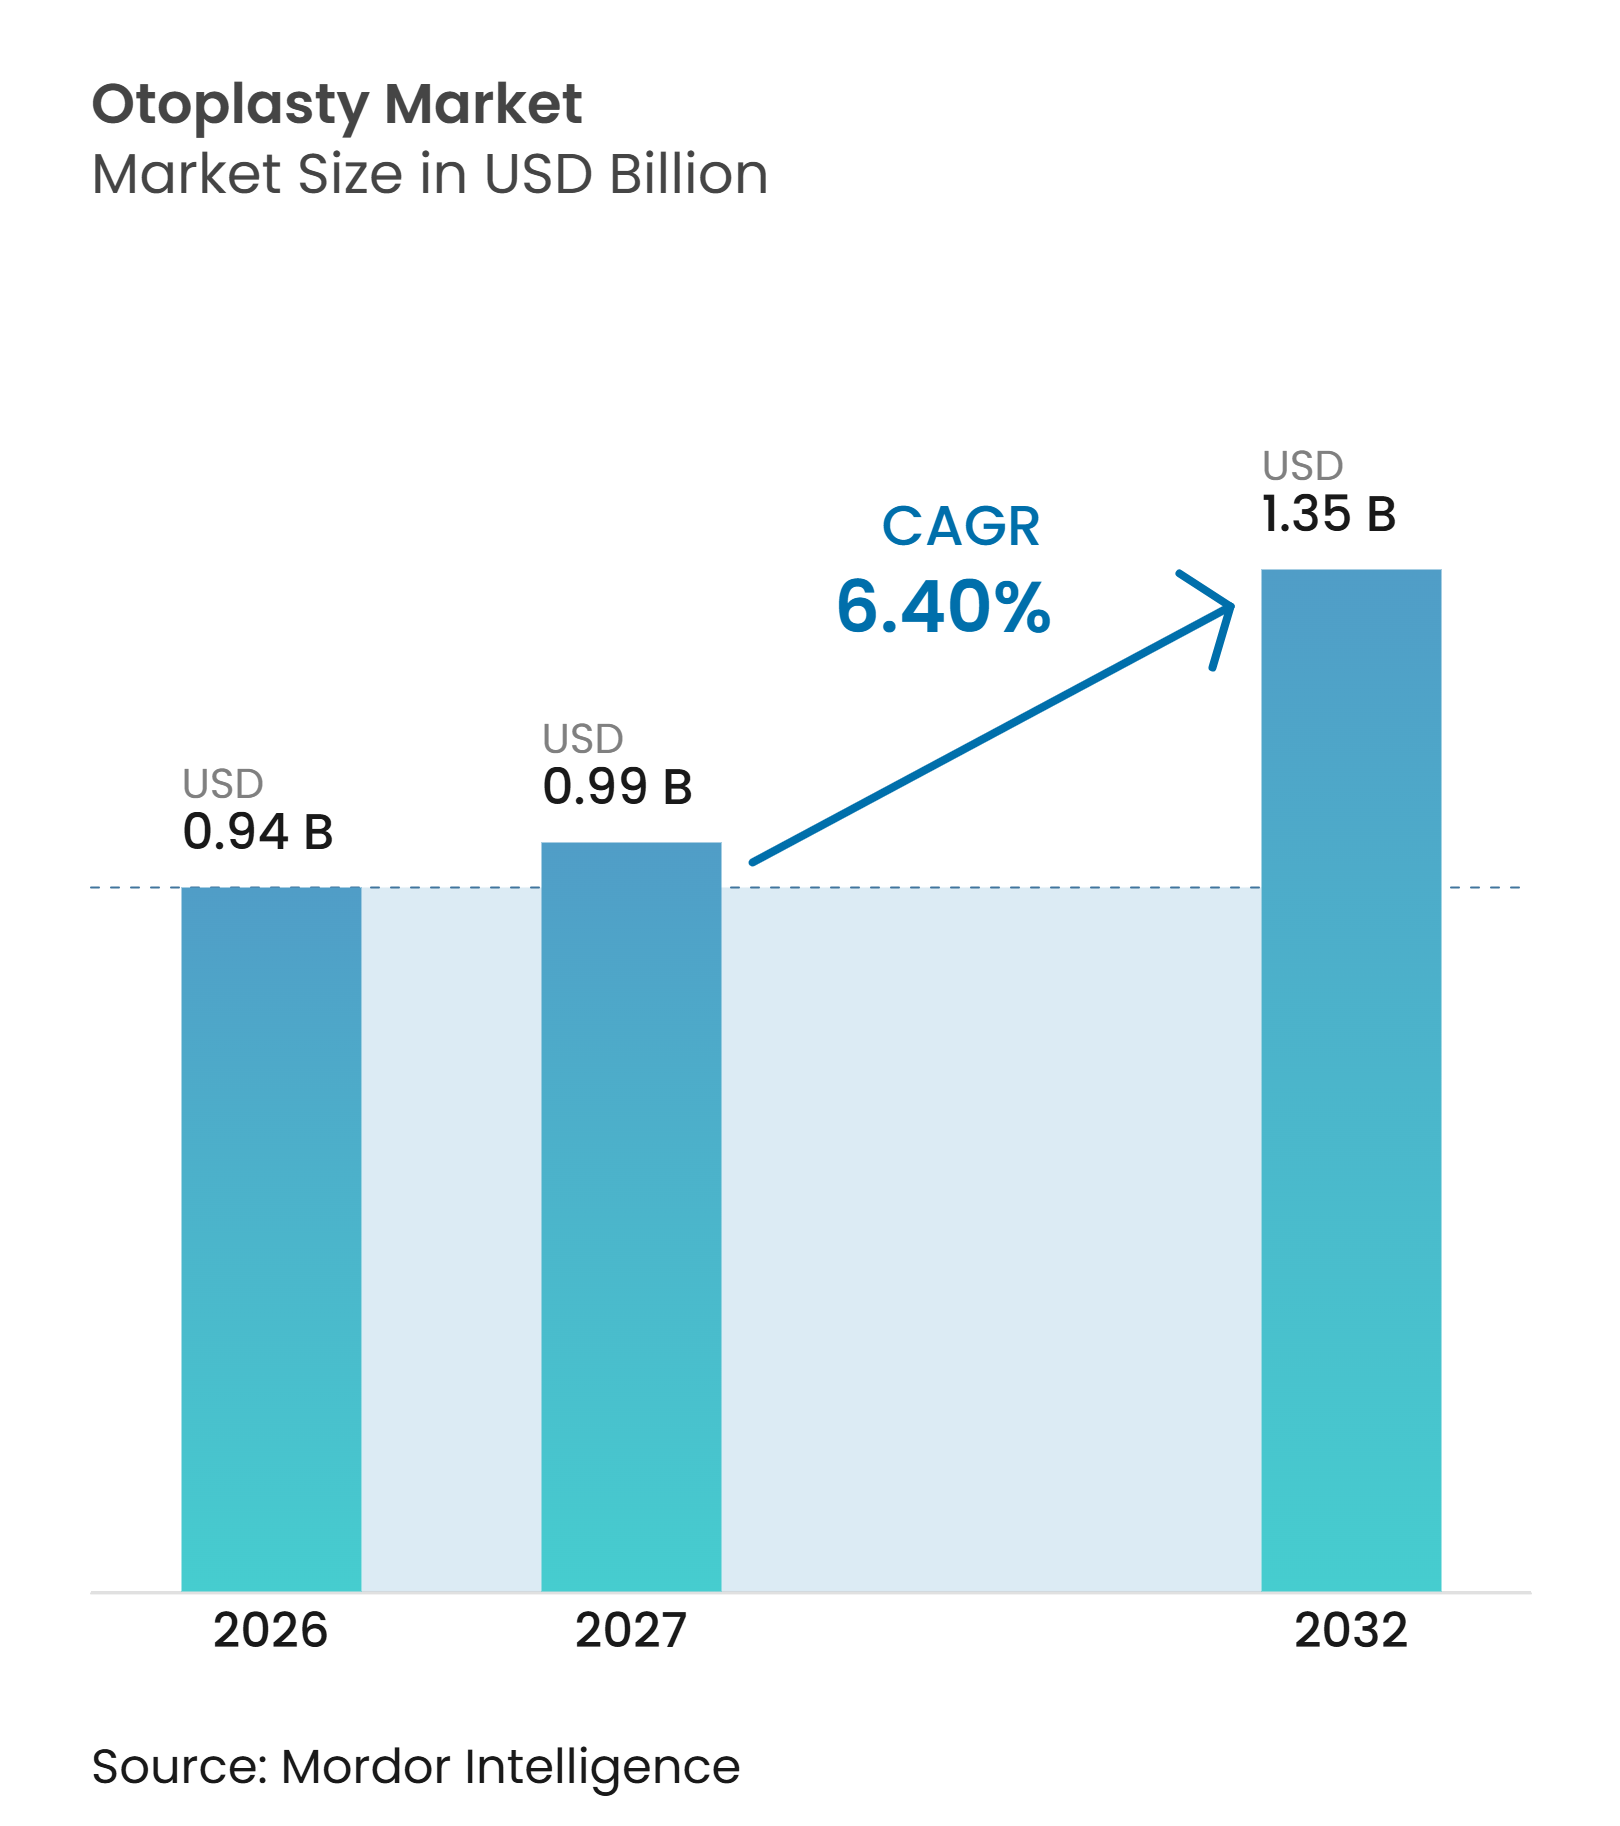
La taille du marché de l'otoplastie est estimée à 0,94 milliard USD en 2026, 0,99 milliard USD en 2027, et devrait atteindre 1,35 milliard USD d'ici 2032, avec un CAGR de 6,40 % de 2027 à 2032.
La demande repose à la fois sur la correction des oreilles décollées et sur la reconstruction après des malformations congénitales ou traumatiques, ce qui rend la procédure moins dépendante d'une demande purement esthétique élective. L'activité chirurgicale esthétique est restée importante en 2024, avec 17,4 millions de procédures signalées à l'échelle mondiale, tandis que les procédures du visage et de la tête ont augmenté de 4,3 % par rapport à l'année précédente. L'otoplastie offre une correction anatomique durable en une seule procédure, contrairement aux procédures injectables qui nécessitent des traitements répétés. Les chirurgiens membres de l'ASPS aux États-Unis ont réalisé 4 825 chirurgies auriculaires en 2024, un niveau pratiquement inchangé par rapport à 2023, ce qui témoigne d'une demande intérieure stable tandis que l'Asie-Pacifique et d'autres marchés émergents connaissent une croissance plus rapide. Le marché de l'otoplastie a donc la possibilité de se développer grâce à des reconstructions plus complexes, une offre ambulatoire plus large et un accès élargi dans les marchés chirurgicaux en développement.
Points clés du rapport
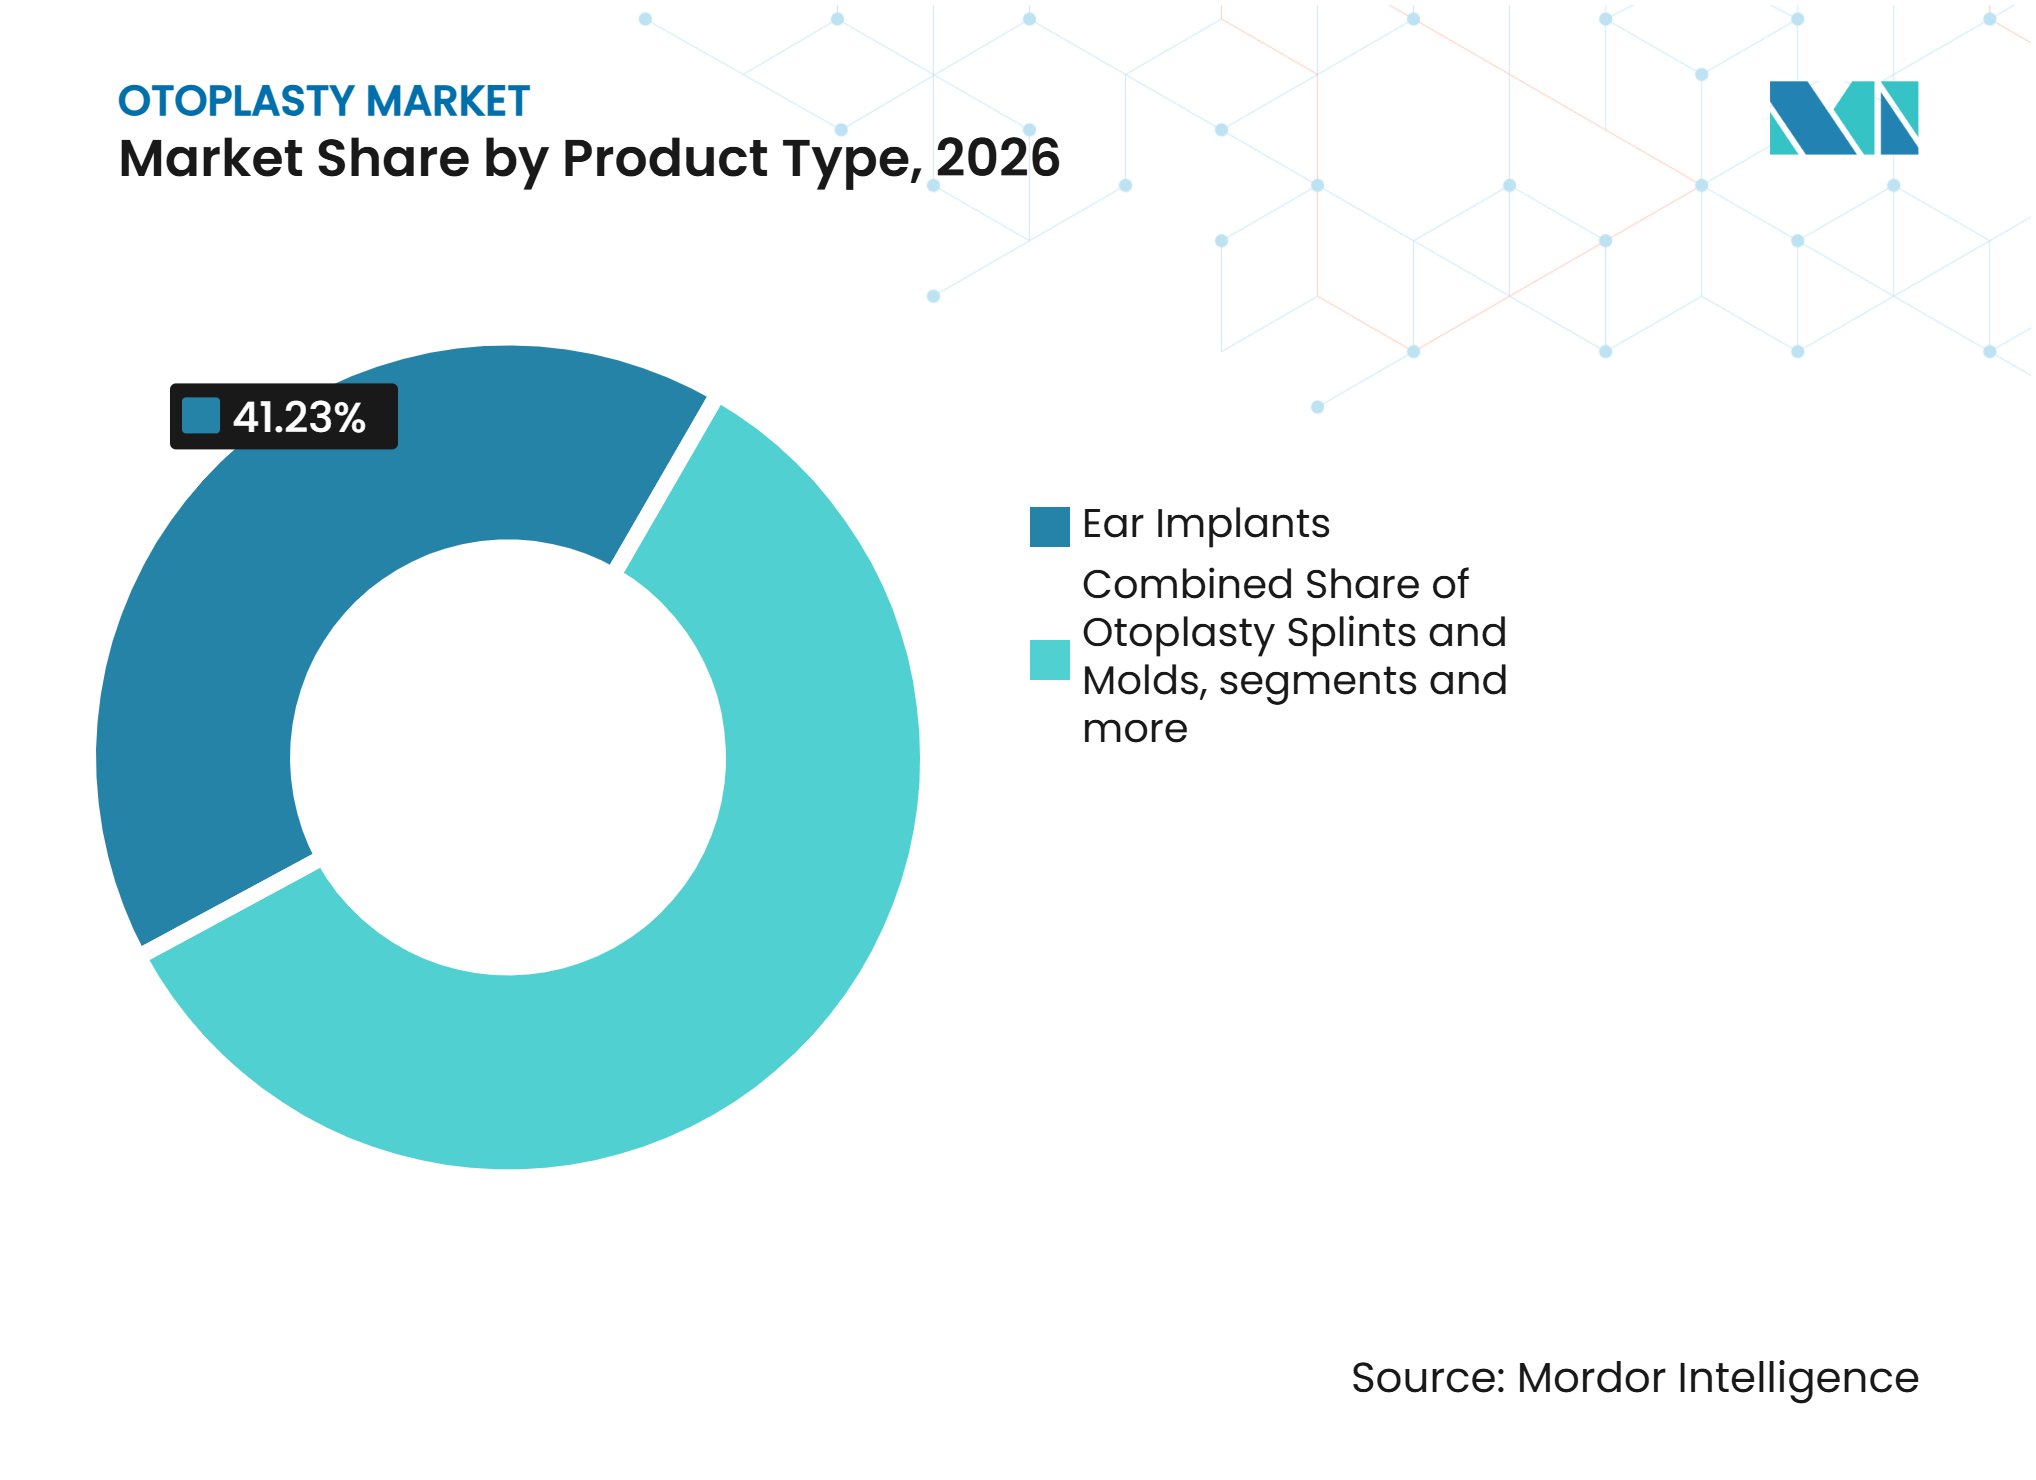
- Par type de produit, les implants auriculaires détenaient 41,23 % du marché de l'otoplastie en 2026, tandis que les attelles et moules d'otoplastie devraient croître à un CAGR de 9,52 % jusqu'en 2032.
- Par type d'otoplastie, le repositionnement auriculaire détenait 45,32 % du marché de l'otoplastie en 2026, tandis que l'augmentation auriculaire devrait croître à un CAGR de 7,25 % jusqu'en 2032.
- Par technique, la correction de la proéminence du lobe de l'oreille représentait 43,26 % du marché de l'otoplastie en 2026, tandis que la modification conchale devrait progresser à un CAGR de 8,13 % jusqu'en 2032.
- Par genre, les patientes détenaient 52,43 % du marché de l'otoplastie en 2026, tandis que ce même segment devrait croître à un CAGR de 8,53 % jusqu'en 2032.
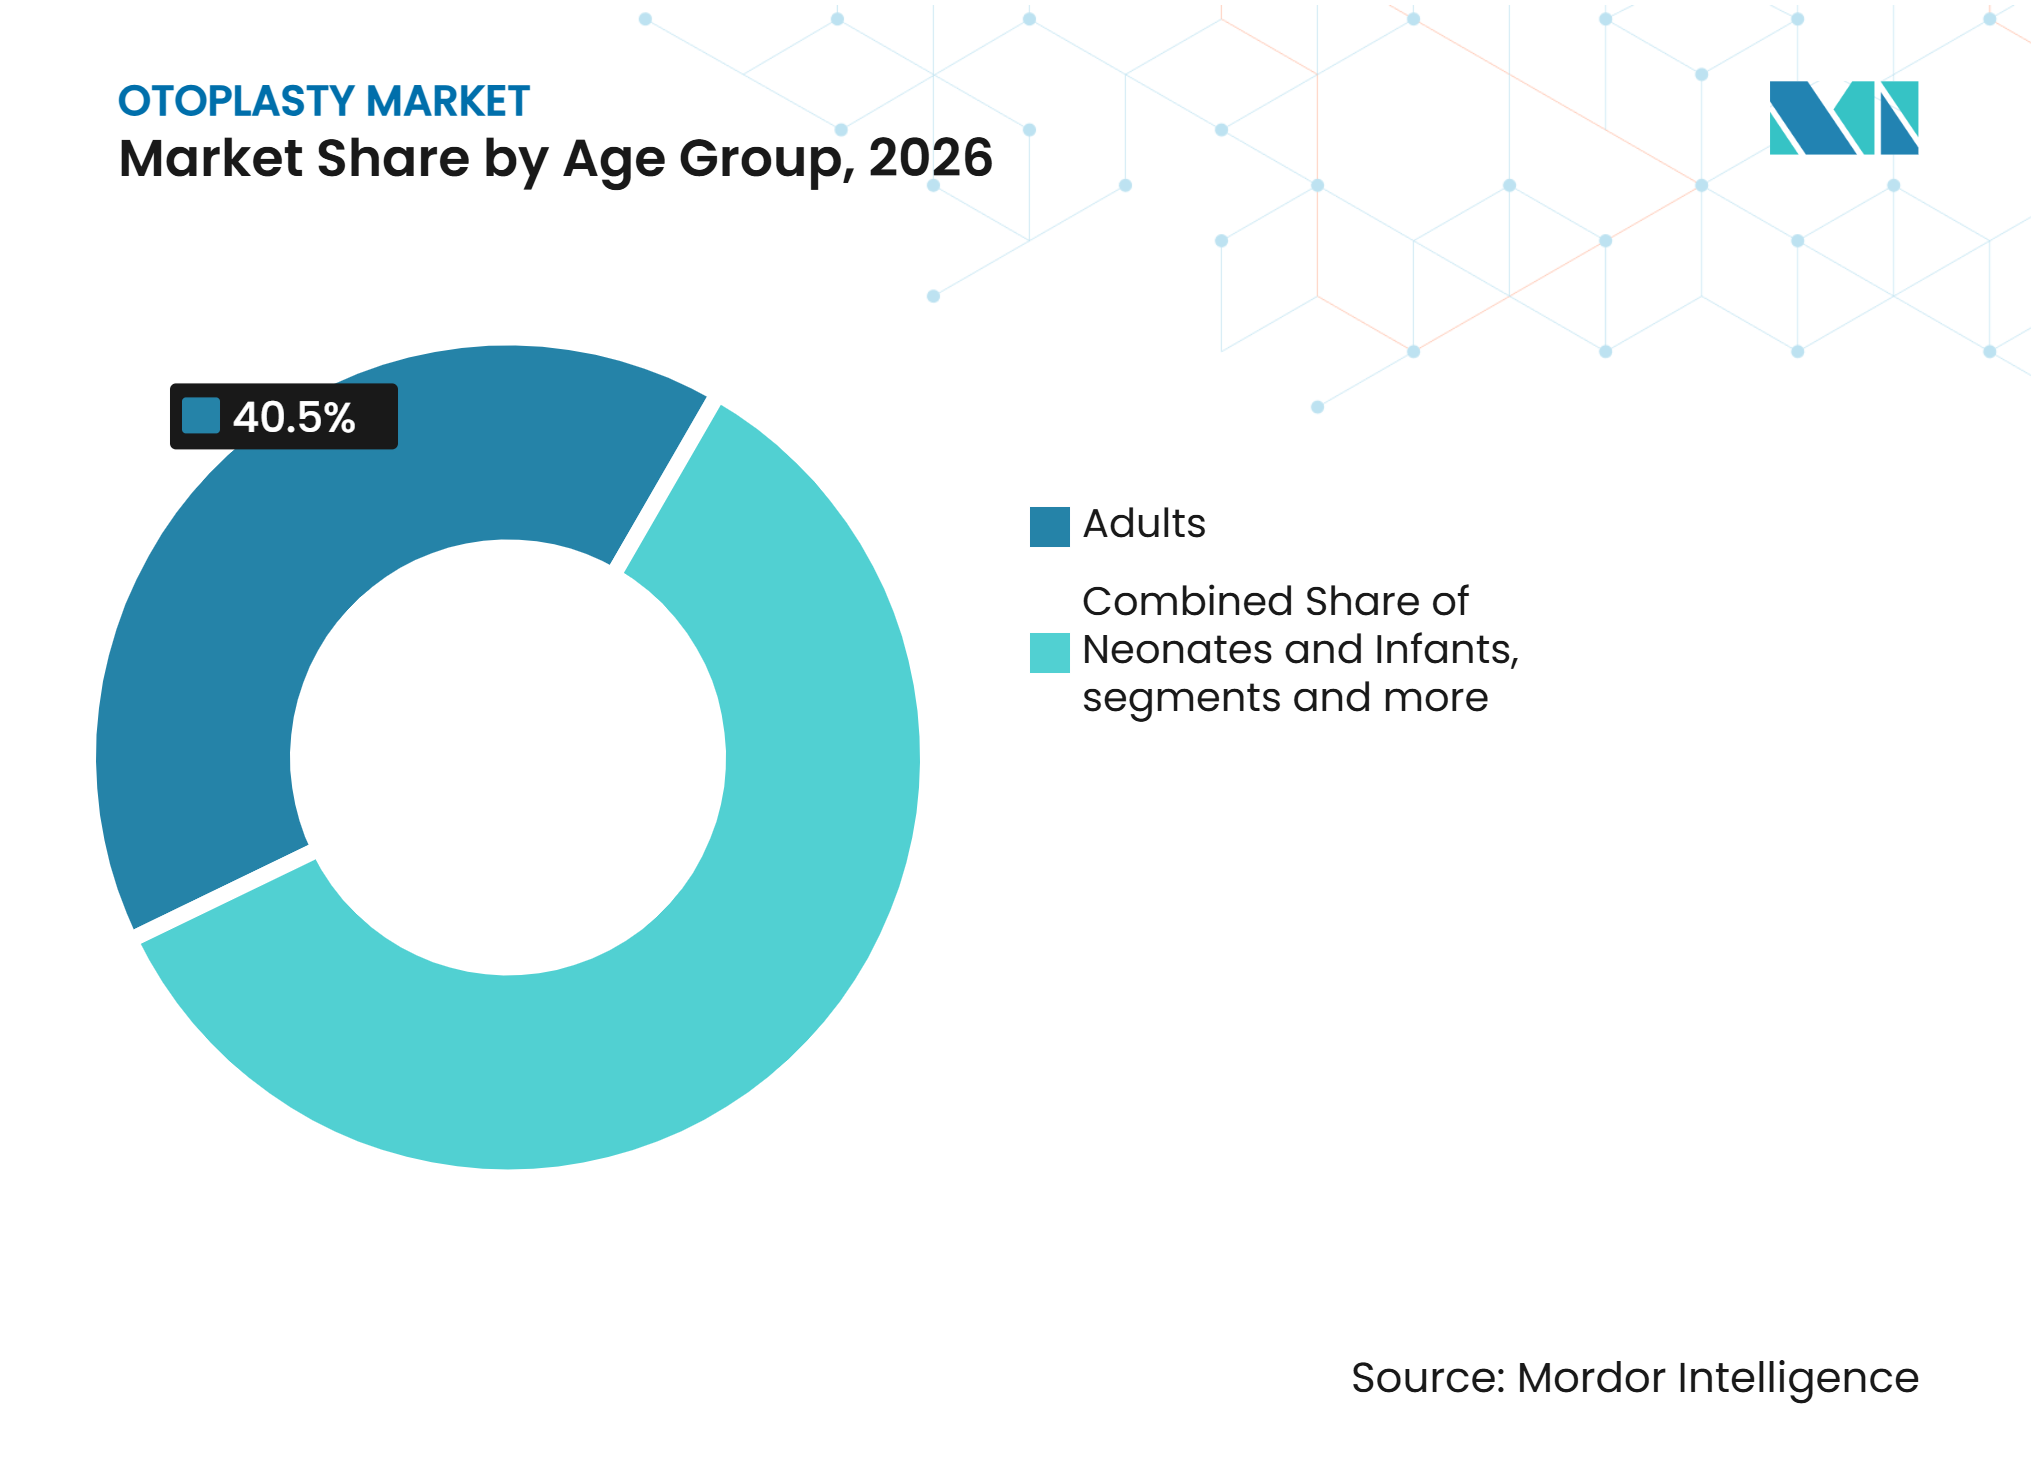
- Par groupe d'âge, les adultes détenaient 40,52 % du marché de l'otoplastie en 2026, tandis que les enfants et adolescents devraient croître à un CAGR de 7,72 % jusqu'en 2032.
- Par utilisateur final, les hôpitaux détenaient 42,12 % du marché de l'otoplastie en 2026, tandis que les centres/cliniques de chirurgie esthétique devraient croître à un CAGR de 9,12 % jusqu'en 2032.
- Par géographie, l'Amérique du Nord détenait 48,24 % du marché de l'otoplastie en 2026, tandis que l'Asie-Pacifique devrait croître à un CAGR de 10,24 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Sensibilisation à la symétrie faciale et à l'esthétique auriculaire | +1.2% | Mondial, plus fort en Amérique du Nord et en Europe occidentale | Court terme (≤ 2 ans) |
| Soins reconstructifs pour les malformations auriculaires congénitales et traumatiques | +1.4% | Mondial, plus élevé en Asie-Pacifique et en Amérique du Nord | Long terme (≥ 4 ans) |
| Techniques mini-invasives et sans incision | +1.1% | Mondial, concentré en Amérique du Nord, en Europe et en Corée du Sud | Moyen terme (2-4 ans) |
| Moulage et attelle auriculaire en bas âge | +0.8% | Amérique du Nord, Europe et principaux marchés d'Asie-Pacifique | Court terme (≤ 2 ans) |
| Planification chirurgicale personnalisée et reconstruction 3D | +0.7% | Amérique du Nord, Europe et centres avancés d'Asie-Pacifique | Long terme (≥ 4 ans) |
| Tourisme médical et chirurgie élective transfrontalière | +0.9% | Corée du Sud, Thaïlande, Inde, Turquie et Émirats arabes unis | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Sensibilisation croissante à la symétrie faciale et à l'esthétique auriculaire
La vidéoconférence a rendu l'asymétrie auriculaire plus visible lors des interactions professionnelles et sociales. Cette visibilité a encouragé les consultations parmi les patients en âge de travailler, y compris les hommes qui avaient précédemment différé le traitement. Les procédures chirurgicales mondiales du visage et de la tête ont atteint 7,4 millions en 2024 et ont augmenté de 4,3 % d'une année sur l'autre.[1] La même enquête a indiqué que la rhinoplastie a diminué de 10 %, tandis que le remodelage auriculaire a montré une résilience relative au sein de la chirurgie faciale. Une analyse de revue portant sur 615 patients ayant subi une otoplastie a révélé un âge moyen de 28,9 ans et une quasi-parité entre les genres, plaçant une grande partie de la demande dans le groupe d'âge des 18-34 ans. À mesure que la présentation visuelle de soi devient plus importante dans les environnements numériques, le marché de l'otoplastie peut s'appuyer sur une base de patients adultes plus large.
Expansion des soins reconstructifs pour les malformations auriculaires congénitales et traumatiques
Les malformations auriculaires congénitales créent un vivier durable de patients pour les services de reconstruction. Une revue systématique de 2025 a rapporté que la microtie affecte 1 naissance sur 6 000 à 12 000.[2] L'incidence signalée en Chine était de 3,57 pour 10 000 naissances, ce qui confère au pays une base substantielle de soins reconstructifs. L'hôpital universitaire Anam de Corée a rapporté en 2025 que son équipe avait développé des approches basées sur l'impression 3D pour la reconstruction auriculaire, améliorant la reproduction du contour cartilagineux. La perte auriculaire liée à un traumatisme représente un besoin de traitement supplémentaire, notamment là où les blessures routières et sportives sont plus fréquentes. Une revue de 2025 a révélé que 30 % des anomalies congénitales de l'oreille externe étaient associées à des syndromes multi-organes, augmentant les orientations vers des programmes craniofaciaux et multidisciplinaires.
Adoption des techniques mini-invasives et sans incision
Les approches préservant le cartilage et les approches par suture réduisent les préoccupations concernant les cicatrices et une récupération prolongée. Une méta-analyse de 2024 portant sur 1 590 patients dans 18 études a rapporté un taux de récidive de 2,9 % pour les méthodes préservant le cartilage, contre 4,6 % pour les méthodes de résection cartilagineuse. La même analyse a rapporté un taux de révision de 1,3 % pour l'approche mini-invasive. La pinnaplastie sans incision par suture peut être réalisée sous anesthésie locale et permet une sortie le jour même sans bandage post-opératoire de la tête. L'otoplastie de préservation a été décrite en 2025 comme une méthode à moindre invasivité pouvant être utilisée pour des déformations légères à sévères. Ces méthodes rendent le traitement plus pratique pour les adultes plus âgés et soutiennent le transfert des cas appropriés vers des structures ambulatoires.
Croissance du moulage et de l'attelle auriculaire en bas âge
Le moulage auriculaire précoce modifie le parcours chirurgical futur des nourrissons présentant des déformations auriculaires corrigibles. Une étude sur 10 ans portant sur 300 nourrissons a montré qu'un moulage débuté avant l'âge de 3 semaines produisait une correction durable à un suivi médian de 5,3 ans. Seulement 0,7 % des patients traités dans cette étude ont par la suite nécessité une otoplastie. Une étude de 2025 a rapporté un taux de succès de 93,8 % pour l'EarWell lorsque le traitement était débuté dans la première semaine de vie. Des programmes efficaces peuvent réduire le besoin chirurgical chez les enfants de 0 à 5 ans, mais ils améliorent également la sensibilisation parentale et orientent les références tardives vers des soins spécialisés. Les malformations auriculaires congénitales affectent jusqu'à 58 % des nouveau-nés et seulement 30 % se corrigent spontanément, laissant un groupe important pouvant nécessiter une intervention non chirurgicale ou chirurgicale.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Remboursement limité pour l'otoplastie esthétique élective | -1.1% | Amérique du Nord et Europe occidentale | Court terme (≤ 2 ans) |
| Risques de révision, d'exposition des implants, de cicatrices et d'asymétrie | -0.6% | Mondial | Long terme (≥ 4 ans) |
| Accès inégal aux chirurgiens spécialistes | -0.7% | Asie-Pacifique rural, Moyen-Orient et Afrique, et Amérique du Sud hors grandes villes | Moyen terme (2-4 ans) |
| Fenêtre de traitement néonatal étroite et orientation tardive | -0.4% | Mondial, plus prononcé en Asie-Pacifique et au Moyen-Orient et en Afrique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Remboursement limité pour l'otoplastie esthétique élective
La politique de couverture crée une distinction claire entre les procédures reconstructives et les procédures esthétiques électives. En vertu du code CPT 69300, les principaux payeurs américains limitent la couverture aux cas présentant des déficits auditifs fonctionnels ou des malformations congénitales sévères. L'otoplastie esthétique élective n'est pas couverte par ces politiques, laissant de nombreux patients responsables du coût total. La mise à jour de la politique de Cigna de juillet 2026 exige une documentation au niveau du dossier pour la reconstruction éligible, ce qui alourdit la charge administrative et peut prolonger les délais d'approbation.[3] Les directives Medicare excluent également la chirurgie esthétique de la couverture, renforçant la séparation entre les canaux de remboursement et de paiement direct. Cette structure favorise les centres spécialisés disposant de la capacité administrative nécessaire pour gérer les autorisations et limite l'expansion des petites pratiques.
Risque de révision, d'exposition des implants, de cicatrices et d'asymétrie
Le risque de complications peut influencer les décisions de traitement, notamment pour les adultes et les patients envisageant une reconstruction par implant. L'extrusion des sutures est survenue dans 5,4 % des cas, tandis que l'asymétrie est survenue dans 2,1 % des cas. Une étude à long terme sur l'agrafe implantable Earfold a révélé une récidive de la proéminence chez plus de 70 % des patients à 24 mois. Une revue de 2025 a rapporté des taux d'exposition au polyéthylène poreux aussi bas que 7 % lorsque les procédures étaient réalisées par des équipes expérimentées. Le marché de l'otoplastie reste sensible à la concentration de l'expertise chirurgicale dans les centres académiques et métropolitains, car la qualité constante est plus difficile à assurer en dehors de ces environnements.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
les implants auriculaires sont en tête tandis que les attelles et moules d'otoplastie gagnent du terrainLes implants auriculaires représentaient 41,23 % du marché de l'otoplastie en 2026, ce qui en fait le plus grand segment de produits. Leur position dominante est portée par leur utilisation répandue dans les procédures de reconstruction et d'augmentation auriculaire, notamment pour les patients présentant des malformations auriculaires congénitales, des traumatismes ou des défauts résultant d'interventions chirurgicales. Les implants auriculaires offrent un soutien structurel à long terme et contribuent à l'obtention de meilleurs résultats esthétiques, ce qui en fait une option privilégiée parmi les chirurgiens réalisant des procédures reconstructives complexes. Les avancées dans les matériaux d'implants et les capacités de personnalisation ont encore renforcé leur adoption dans les hôpitaux et les centres de chirurgie esthétique spécialisés. Alors que la demande de chirurgies auriculaires correctives et reconstructives continue d'augmenter, les implants auriculaires restent un produit central du marché de l'otoplastie.
Les attelles et moules d'otoplastie devraient enregistrer la croissance la plus rapide, avec un CAGR de 9,52 % jusqu'en 2032. Cette croissance est alimentée par une sensibilisation croissante aux solutions de correction auriculaire non invasives et post-chirurgicales, notamment chez les patients pédiatriques. Ces produits sont couramment utilisés pour le soutien post-opératoire afin de maintenir le positionnement de l'oreille et d'optimiser les résultats chirurgicaux, tandis que certains systèmes de moulage sont également utilisés chez les nourrissons pour corriger les malformations auriculaires sans chirurgie. Les améliorations dans les conceptions personnalisées, le confort accru et la plus grande accessibilité des thérapies d'intervention précoce devraient soutenir l'expansion du marché. Leur capacité à réduire le besoin de procédures plus invasives dans certains cas contribue également à une adoption croissante.



Par type d'otoplastie :
le repositionnement auriculaire domine le volume tandis que l'augmentation connaît la croissance la plus rapideLe repositionnement auriculaire détenait 45,32 % du marché de l'otoplastie en 2026, reflétant la prévalence de la déformation des oreilles décollées comme indication de traitement. La procédure peut être utilisée dans tous les groupes d'âge et est souvent réalisée sous anesthésie locale en milieu ambulatoire. Son utilisation large fait également du repositionnement auriculaire le type de procédure le plus accessible commercialement. Les procédures pour adultes restent pertinentes lorsque les patients n'ont pas reçu de traitement pendant l'enfance. Les établissements hospitaliers et ambulatoires peuvent tous deux prendre en charge les cas appropriés, selon l'âge du patient et la complexité clinique. Ces conditions maintiennent le repositionnement auriculaire au cœur du volume de procédures du secteur de l'otoplastie.
L'augmentation auriculaire devrait croître à un CAGR de 7,25 % jusqu'en 2032, le taux le plus rapide parmi les types de procédures. Des guides chirurgicaux personnalisés imprimés en 3D utilisant la cartographie vasculaire par scanner ont amélioré la précision du positionnement et réduit le temps opératoire dans la reconstruction totale de l'oreille. Ces guides peuvent réduire les ajustements peropératoires et améliorer la prévisibilité des résultats esthétiques. Les flux de travail qui en résultent peuvent abaisser certaines barrières techniques pour la reconstruction complexe en dehors des centres académiques. Ensemble, les types de procédures permettent au marché de l'otoplastie de servir un mélange d'indications courantes et de haute complexité.
Par technique :
la correction de la proéminence du lobe de l'oreille conserve la position la plus importanteLa correction de la proéminence du lobe de l'oreille représentait 43,26 % du marché de l'otoplastie en 2026. La technique traite une partie visible de la projection auriculaire et est fréquemment pertinente pour le résultat souhaité. La manipulation du pli anti-hélicoïdal est souvent combinée à la correction axée sur le lobe lorsque la définition du pli est insuffisante. Les procédures combinées contribuent à un volume significatif car de nombreux patients présentent plus d'une caractéristique structurelle nécessitant un ajustement. Les patients peuvent recevoir ces traitements dans un hôpital, un centre ambulatoire ou une clinique spécialisée lorsque leur situation clinique le permet.
La modification conchale devrait croître à un CAGR de 8,13 % jusqu'en 2032, le taux le plus élevé parmi les techniques. Une publication de 2025 a décrit l'otoplastie de préservation comme combinant incisions, sutures et manipulation du pli pour obtenir des résultats naturels sur un large éventail de déformations. Les cas plus complexes nécessitent une plus grande maîtrise chirurgicale que la correction simple par suture. Le schéma des techniques suggère que la croissance du volume n'est pas limitée aux cas simples de projection auriculaire. Le marché de l'otoplastie est de plus en plus soutenu par des patients nécessitant une correction structurelle plus individualisée.
Par genre :
les patientes détiennent la plus grande part dans un contexte de quasi-paritéLes patientes détenaient 52,43 % du marché de l'otoplastie en 2026, donnant au segment une légère avance. Cette répartition est cohérente avec une tendance féminine persistante dans la demande de chirurgie esthétique. L'analyse de revue de 2024 portant sur 615 avis de patients a rapporté un âge moyen de 28,9 ans, avec une grande part de patients dans le groupe d'âge des 18-34 ans. Les données indiquent également que la demande d'otoplastie est plus équilibrée que plusieurs autres procédures faciales. L'Académie américaine de chirurgie plastique et reconstructive faciale a rapporté que 59 % des chirurgiens plasticiens faciaux considéraient l'otoplastie comme équilibrée entre les genres. Cette quasi-parité élargit le public pertinent pour l'éducation des patients et les consultations. Cela signifie également que les prestataires ne peuvent pas s'appuyer sur une communication ciblée étroitement sur un genre spécifique.
Le segment féminin devrait croître à un CAGR de 8,53 % jusqu'en 2032. L'accès procédural croissant en Asie-Pacifique soutient cette expansion dans les catégories de chirurgie esthétique. La croissance du segment est aidée par la disponibilité des cliniques et une sensibilisation plus large aux options de correction auriculaire. Certains patients recherchent un changement esthétique, tandis que d'autres cherchent à soulager des préoccupations de longue date concernant la proéminence auriculaire. Les mêmes pratiques cliniques servent également les femmes nécessitant un traitement reconstructif après un traumatisme ou des conditions congénitales. Le marché de l'otoplastie dispose d'une base de patients plus large que de nombreuses catégories de procédures faciales électives adjacentes.
Par groupe d'âge :
les adultes dominent le volume actuel et les patients plus jeunes connaissent une croissance plus rapideLes adultes détenaient 40,52 % du marché de l'otoplastie en 2026, représentant la plus grande part par groupe d'âge. De nombreux patients adultes n'ont pas reçu de traitement pendant l'enfance en raison d'un accès limité, d'une orientation tardive ou d'un consentement parental différé. La demande adulte est également soutenue par des techniques qui réduisent les préoccupations concernant les cicatrices, la récupération et l'anesthésie générale. Elle inclut les patients cherchant un premier traitement et ceux cherchant une révision de procédures antérieures. Les patients gériatriques constituent le groupe le plus petit et peuvent combiner l'otoplastie avec des procédures de rajeunissement facial.
Les enfants et adolescents devraient croître à un CAGR de 7,72 % jusqu'en 2032. Une orientation plus précoce peut permettre un traitement pendant une période où la croissance auriculaire est proche de son terme et avant que les préoccupations psychosociales ne deviennent plus prononcées. La littérature clinique indique que la croissance auriculaire est presque complète à l'âge de 6 ans. Cela rend la tranche d'âge 5-12 ans importante tant pour le calendrier clinique que pour le conseil aux familles. Le taux de croissance élevé reflète une sensibilisation parentale croissante aux bénéfices psychosociaux d'une correction précoce. La croissance pédiatrique crée un besoin continu de reconstruction en milieu hospitalier et de soins ambulatoires adaptés à l'âge.

Par utilisateur final :
les hôpitaux conservent la plus grande base tandis que les cliniques se développentLes hôpitaux détenaient 42,12 % du marché de l'otoplastie en 2026. Leur position reflète leur capacité à gérer la reconstruction complexe, l'anesthésie pédiatrique, l'imagerie avancée et les soins multidisciplinaires. La reconstruction de la microtie et les cas traumatiques peuvent nécessiter une coordination entre chirurgiens, anesthésistes et autres spécialistes. Les hôpitaux fournissent également l'infrastructure nécessaire aux patients ayant besoin d'une surveillance plus étendue. La capacité hospitalière est particulièrement pertinente pour les enfants et les patients présentant des conditions congénitales associées. Cela maintient les hôpitaux au centre du parcours de soins complexes du marché de l'otoplastie.
Les centres et cliniques de chirurgie esthétique devraient croître à un CAGR de 9,12 % jusqu'en 2032. Leur expansion reflète le mouvement des procédures électives vers des structures ambulatoires spécialisées. La pinnaplastie simple peut convenir à une prise en charge le jour même lorsque les patients répondent aux critères cliniques. La concentration de cliniques en Corée du Sud offre un exemple développé de prestation esthétique privée, et des modèles comparables se répandent en Inde, en Thaïlande et aux Émirats arabes unis. Le schéma des utilisateurs finaux est donc celui d'une expansion ambulatoire plutôt que d'un remplacement des soins reconstructifs en milieu hospitalier.
Analyse géographique
Amérique du Nord
L'Amérique du Nord détenait 48,24 % du marché de l'otoplastie en 2026, soutenue par le réseau de chirurgiens spécialistes des États-Unis et le remboursement des procédures reconstructives éligibles. Les chirurgiens membres de l'ASPS ont réalisé 4 825 chirurgies auriculaires aux États-Unis en 2024, bien que ce chiffre ne capture pas toutes les activités ambulatoires et des praticiens non membres. Le Canada ajoute un volume reconstructif financé par les fonds publics, tandis que le Mexique attire certains patients électifs nord-américains à la recherche de coûts de traitement moins élevés. Les règles des payeurs américains séparent les cas reconstructifs remboursés des procédures esthétiques sensibles au prix.
Asie-Pacifique
L'Asie-Pacifique devrait se développer à un CAGR de 10,24 % jusqu'en 2032, ce qui en fait la géographie à la croissance la plus rapide. Le pôle de médecine esthétique de la Corée du Sud soutient une grande capacité de procédures et attire des patients internationaux. La position à moindre coût de l'Inde élargit l'accès aux patients internationaux sensibles aux coûts, tandis que l'incidence de la microtie en Chine crée une base substantielle de reconstruction. La région bénéficie également de réseaux de cliniques en croissance et d'une infrastructure de tourisme médical. Sa combinaison de demande de traitement congénital, de soins électifs et de développement ambulatoire en fait la principale source de volume incrémental pour le marché de l'otoplastie.
Europe, Moyen-Orient et Afrique, et Amérique du Sud
L'Europe est le deuxième groupe régional, mené par l'Allemagne, le Royaume-Uni, la France, l'Italie et l'Espagne. Une revue de 2025 des études sur le tourisme médical a identifié la Turquie comme la destination la plus fréquemment citée dans 23 des 36 études portant sur les complications de la chirurgie esthétique transfrontalière. La demande au Moyen-Orient et en Afrique est soutenue par les investissements du GCC dans la capacité des hôpitaux privés et l'infrastructure du tourisme médical. La Turquie et les Émirats arabes unis servent de pôles régionaux pour les soins électifs et reconstructifs. L'Amérique du Sud dispose d'une culture stable de chirurgie esthétique menée par le Brésil et l'Argentine. Ces pays constituent une base continue pour les procédures d'otoplastie pendant la période de prévision. L'accès en dehors des grandes zones urbaines reste inégal dans les deux régions. La disponibilité des spécialistes, l'accessibilité financière et les voies d'orientation détermineront dans quelle mesure les services peuvent atteindre les patients. Les voyages transfrontaliers peuvent partiellement combler les lacunes, mais ne remplacent pas la capacité locale des spécialistes. Ensemble, ces régions ajoutent une diversité géographique au marché de l'otoplastie sans égaler le taux de croissance prévu de l'Asie-Pacifique.
Paysage concurrentiel
Concentration du Marché
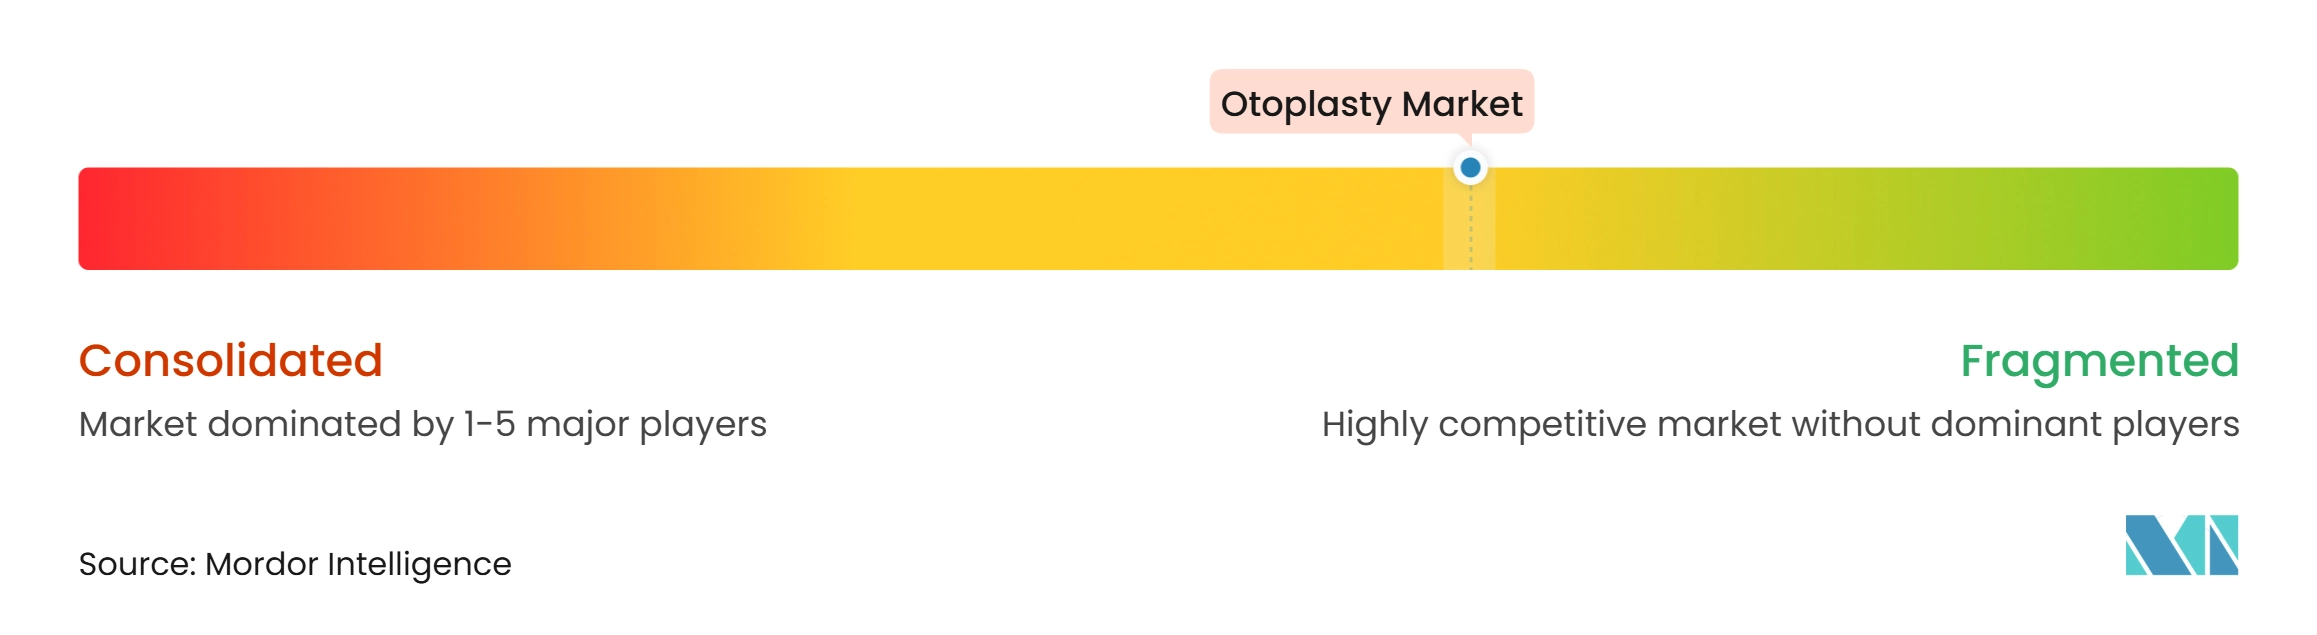
Le marché de l'otoplastie est modérément fragmenté car aucune entreprise ne détient un contrôle intersegments sur les implants, les instruments chirurgicaux et les dispositifs de correction non chirurgicale. La concurrence est plus concentrée dans les implants spécialisés que dans l'instrumentation générale. L'approvisionnement en instruments chirurgicaux est plus dispersé car des entreprises de technologie médicale diversifiées fournissent des outils pouvant être utilisés dans les procédures auriculaires. L'activité craniomaxillofaciale de Stryker et Johnson & Johnson MedTech combinent des capacités d'imagerie et de dispositifs pouvant relier la planification à l'utilisation des implants. Cela encourage également des relations basées sur des protocoles avec les hôpitaux et les centres spécialisés. La position concurrentielle des principaux fournisseurs repose donc sur l'intégration des flux de travail ainsi que sur la disponibilité des produits.
La durabilité à long terme reste une question importante car la récidive a dépassé 70 % à 24 mois dans une étude. EarBuddies Limited et Becon Medical ont des positions spécialisées dans le moulage néonatal, mais la distribution reste limitée en dehors des grands réseaux hospitaliers. Cela laisse de la place pour une distribution plus large des dispositifs en Asie-Pacifique et au Moyen-Orient et en Afrique. Les logiciels de planification préopératoire numérique constituent un autre domaine où les nouvelles entreprises peuvent défier les plateformes propriétaires.
Medtronic et KARL STORZ ont également annoncé une collaboration aux États-Unis en juin 2026 combinant des systèmes de navigation et d'imagerie endoscopique pour des solutions chirurgicales ORL intégrées. 3DBio Therapeutics fait progresser AuriNovo, un implant cartilagineux vivant bioimprimé en 3D spécifique au patient en essais de phase 1/2a pour la microtie. Si les résultats cliniques soutiennent une progression réglementaire supplémentaire, les implants bioimprimés pourraient éviter le prélèvement de cartilage costal et modifier la reconstruction pédiatrique. Les exigences de certification 510(k) de la FDA et de marquage CE restent des barrières qui soutiennent les positions des acteurs établis pendant que les nouvelles technologies arrivent à maturité.
Leaders du secteur de l'otoplastie
-
Implantech Associates, Inc.
-
Stryker Corporation
-
EarBuddies Limited
-
Becon Medical Ltd.
-
Invotec International, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'otoplastie Entreprises couvertes dans ce rapport
- 3DBio Therapeutics
- B. Braun
- EarBuddies Limited
- Becon Medical Ltd.
- Ethicon, Inc.
- Implantech Associates, Inc.
- Integra LifeSciences
- Invotec International, Inc.
- Johnson & Johnson MedTech
- Karl Storz
- Koken Co., Ltd.
- Medtronic
- Olympus
- Phoenix Medical Systems
- Sklar
- Smith+Nephew plc
- Stryker
Développements industriels récents dans Marché de l'otoplastie
- Juin 2026 : Medtronic a reçu le marquage CE pour le système de navigation chirurgicale Stealth AXiS pour les procédures ORL, à la suite d'une récente autorisation de la FDA américaine. La plateforme introduit une navigation intraopératoire 3D de nouvelle génération dans les blocs opératoires ORL européens, améliorant la précision dans les procédures complexes de reconstruction auriculaire et renforçant la position de Medtronic sur le marché ORL face aux concurrents axés sur l'endoscopie.
- Avril 2026 : Earflo, une entreprise de technologie médicale spécialisée dans les soins auriculaires pédiatriques non invasifs, a annoncé la disponibilité sur le marché américain de son dispositif autorisé par la FDA pour le traitement de la pression négative de l'oreille moyenne chez les enfants âgés de deux ans et plus.
Périmètre du rapport mondial sur le marché de l'otoplastie
Selon le périmètre du rapport, le marché de l'otoplastie désigne les procédures chirurgicales et mini-invasives visant à corriger les malformations auriculaires ou à remodeler l'oreille à des fins esthétiques ou reconstructives. Il inclut la demande de chirurgie esthétique auriculaire et d'interventions reconstructives à la suite de traumatismes ou de conditions congénitales, portée par une sensibilisation croissante à l'esthétique faciale et par les avancées des techniques chirurgicales.
Le marché de l'otoplastie est segmenté par type de produit, type d'otoplastie, technique, genre, groupe d'âge, utilisateur final et géographie. Par type de produit, le marché est segmenté en implants auriculaires, attelles et moules d'otoplastie, sutures chirurgicales et autres types de produits. Par type d'otoplastie, le marché est segmenté en repositionnement auriculaire, augmentation auriculaire et réduction auriculaire. Par technique, le marché est segmenté en correction de la proéminence du lobe de l'oreille, modification conchale et manipulation du pli anti-hélicoïdal. Par genre, le marché est segmenté en masculin et féminin. Par groupe d'âge, le marché est segmenté en nouveau-nés et nourrissons, enfants et adolescents, adultes et patients gériatriques. Par utilisateur final, le marché est segmenté en hôpitaux, centres/cliniques de chirurgie esthétique, centres chirurgicaux ambulatoires et autres utilisateurs finaux. Par géographie, le marché est segmenté en Amérique du Nord, Europe, Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud. Le rapport couvre également les tailles de marché estimées et les tendances pour 17 pays dans les principales régions du monde. Le rapport propose des valeurs (USD) pour tous les segments ci-dessus.
Aperçu de la segmentation
| Implants auriculaires |
| Attelles et moules d'otoplastie |
| Sutures chirurgicales |
| Autres types de produits |
| Repositionnement auriculaire |
| Augmentation auriculaire |
| Réduction auriculaire |
| Correction de la proéminence du lobe de l'oreille |
| Modification conchale |
| Manipulation du pli anti-hélicoïdal |
| Masculin |
| Féminin |
| Nouveau-nés et nourrissons |
| Enfants et adolescents |
| Adultes |
| Patients gériatriques |
| Hôpitaux |
| Centres/cliniques de chirurgie esthétique |
| Centres chirurgicaux ambulatoires |
| Autres utilisateurs finaux |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Australie | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | GCC |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud |
| Par type de produit | Implants auriculaires | |
| Attelles et moules d'otoplastie | ||
| Sutures chirurgicales | ||
| Autres types de produits | ||
| Par type d'otoplastie | Repositionnement auriculaire | |
| Augmentation auriculaire | ||
| Réduction auriculaire | ||
| Par technique | Correction de la proéminence du lobe de l'oreille | |
| Modification conchale | ||
| Manipulation du pli anti-hélicoïdal | ||
| Par genre | Masculin | |
| Féminin | ||
| Par groupe d'âge | Nouveau-nés et nourrissons | |
| Enfants et adolescents | ||
| Adultes | ||
| Patients gériatriques | ||
| Par utilisateur final | Hôpitaux | |
| Centres/cliniques de chirurgie esthétique | ||
| Centres chirurgicaux ambulatoires | ||
| Autres utilisateurs finaux | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Australie | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | GCC | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché de l'otoplastie ?
Le marché de l'otoplastie s'élève à 0,94 milliard USD en 2026 pour atteindre 0,99 milliard USD en 2027 et devrait atteindre 1,35 milliard USD d'ici 2032 à un CAGR de 6,40 %.
Quel type de procédure d'otoplastie détient la plus grande part ?
Le repositionnement auriculaire était en tête avec 45,32 % en 2026 car la déformation des oreilles décollées est l'indication la plus courante.
Quel groupe de patients devrait connaître la croissance la plus rapide ?
Les enfants et adolescents devraient croître à un CAGR de 7,72 % jusqu'en 2032 à mesure que les orientations et la sensibilisation parentale augmentent.
Quelle région connaît la croissance la plus rapide pour l'otoplastie ?
L'Asie-Pacifique devrait se développer à un CAGR de 10,24 % jusqu'en 2032, soutenue par la demande reconstructive, la capacité des cliniques et le tourisme médical.