
Tamanho e Participação do Mercado de Gestão de Superfície de Ataque em OT
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 3.45 Bilhões de dólares |
| Tamanho do Mercado (2032) | 9.21 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 21.72 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
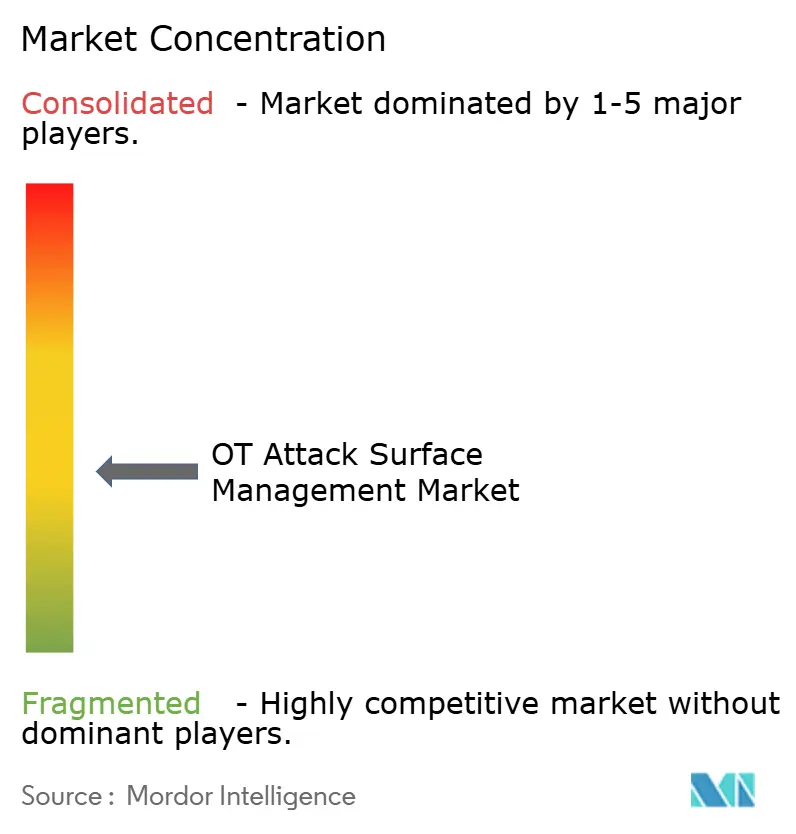
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Gestão de Superfície de Ataque em OT por Mordor Intelligence
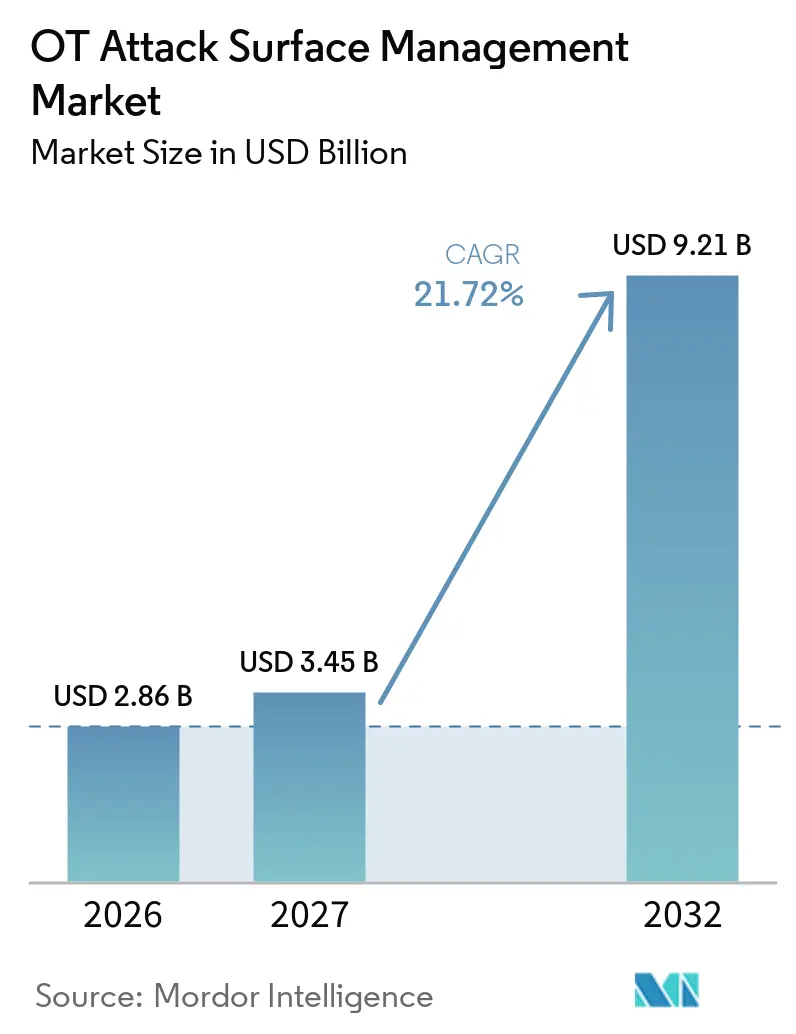
O tamanho do mercado de gestão de superfície de ataque em OT é avaliado em 2,86 bilhões de USD em 2026 e tem previsão de atingir 9,21 bilhões de USD até 2032, expandindo-se a um CAGR de 21,72% de 2027 a 2032. O mercado de gestão de superfície de ataque em OT está crescendo à medida que as redes de TI e OT se tornam mais conectadas, ampliando o conjunto de ativos industriais que podem ser alcançados por meio de um incidente cibernético. Muitas instalações ainda carecem de uma visão atualizada de dispositivos, proprietários, software e comunicações nas redes de planta. Isso torna a descoberta e o inventário um ponto de partida prático para o mercado de gestão de superfície de ataque em OT, pois as organizações não conseguem proteger equipamentos que não identificaram. Requisitos regulatórios, necessidades de documentação de seguradoras e a crescente conectividade industrial estão reunindo equipes de segurança, engenharia e conformidade no mesmo processo de aquisição. Os fornecedores estão respondendo por meio de combinações de plataformas, opções de entrega em nuvem e ferramentas que conectam dados de ativos a registros de remediação e conformidade.
Principais Conclusões do Relatório
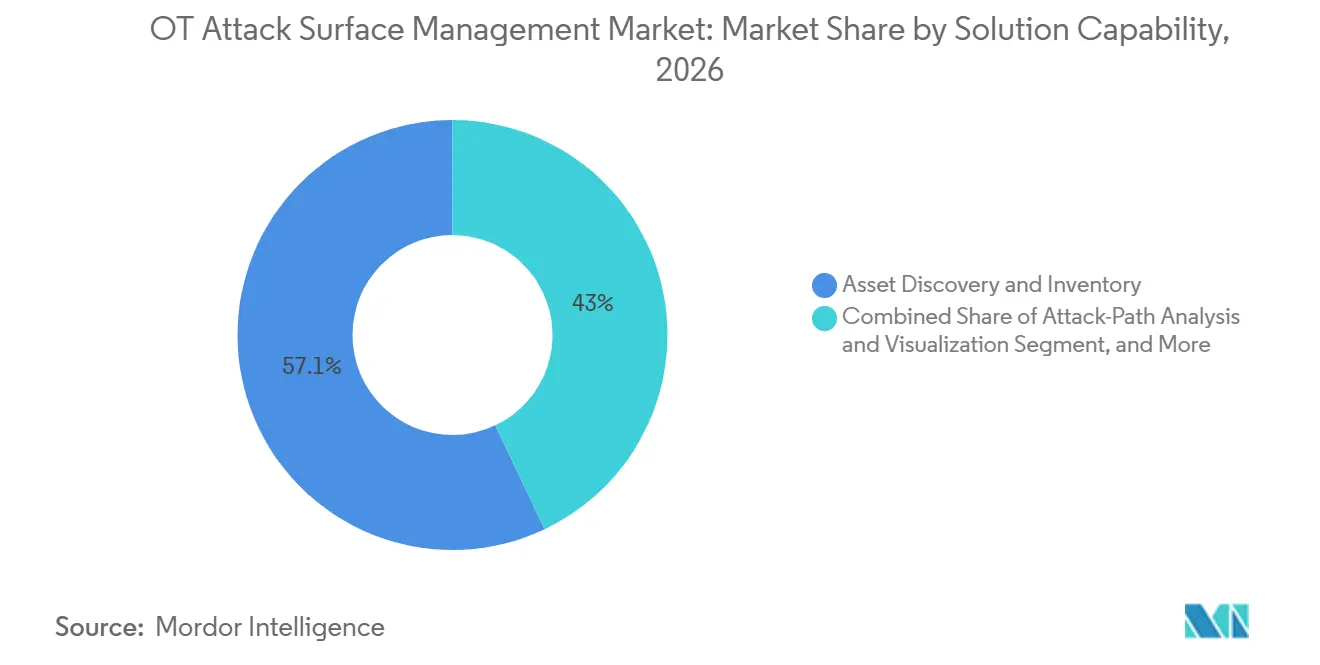
- Por capacidade de solução, a descoberta de ativos e inventário deteve 57,05% da receita do mercado de gestão de superfície de ataque em OT em 2026, enquanto a análise e visualização de caminhos de ataque têm projeção de expansão a um CAGR de 23,56% até 2032.
- Por modo de implantação, o modelo local deteve 66,81% da receita do mercado de gestão de superfície de ataque em OT em 2026, enquanto a nuvem tem projeção de expansão a um CAGR de 23,89% até 2032.
- Por tipo de ativo, os sistemas de controle industrial detiveram 42,18% da receita do mercado de gestão de superfície de ataque em OT em 2026, enquanto o IoT industrial e sensores têm projeção de expansão a um CAGR de 23,20% até 2032.
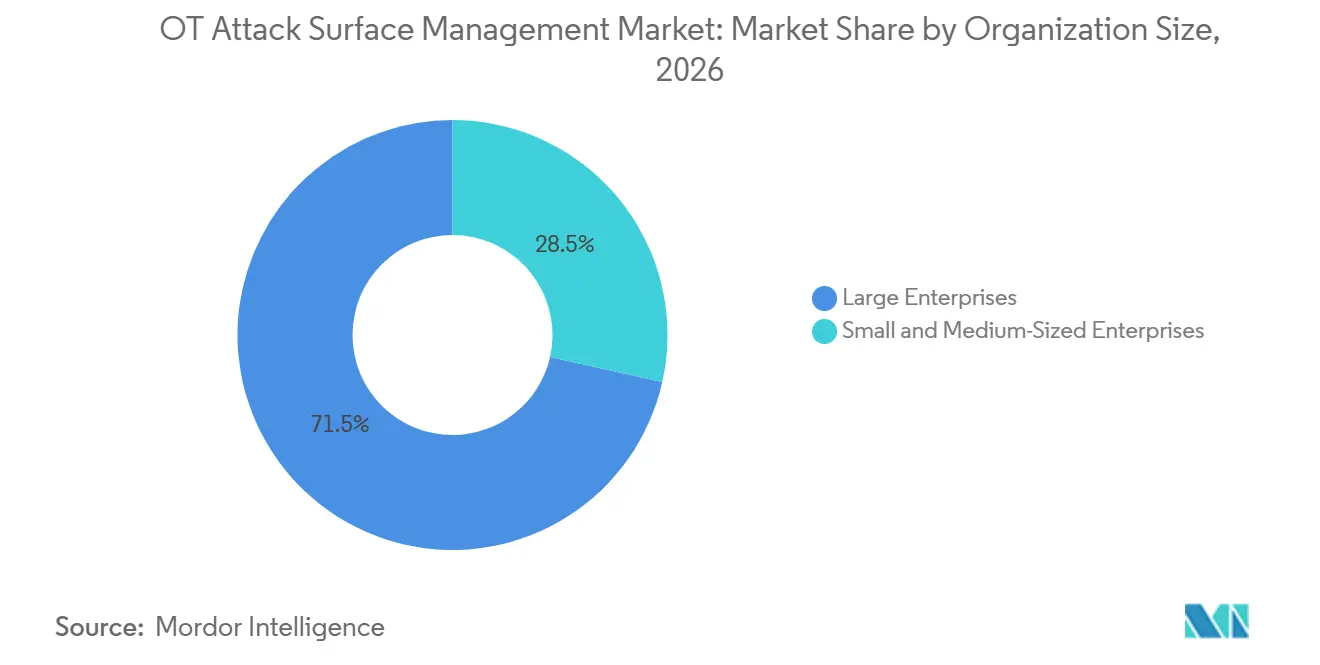
- Por tamanho de organização, as grandes empresas detiveram 71,49% da receita do mercado de gestão de superfície de ataque em OT em 2026, enquanto as pequenas e médias empresas têm projeção de expansão a um CAGR de 24,15% até 2032.
- Por setor de uso final, a manufatura industrial deteve 29,11% da receita do mercado de gestão de superfície de ataque em OT em 2026, enquanto o governo e a administração pública têm projeção de expansão a um CAGR de 22,49% até 2032.
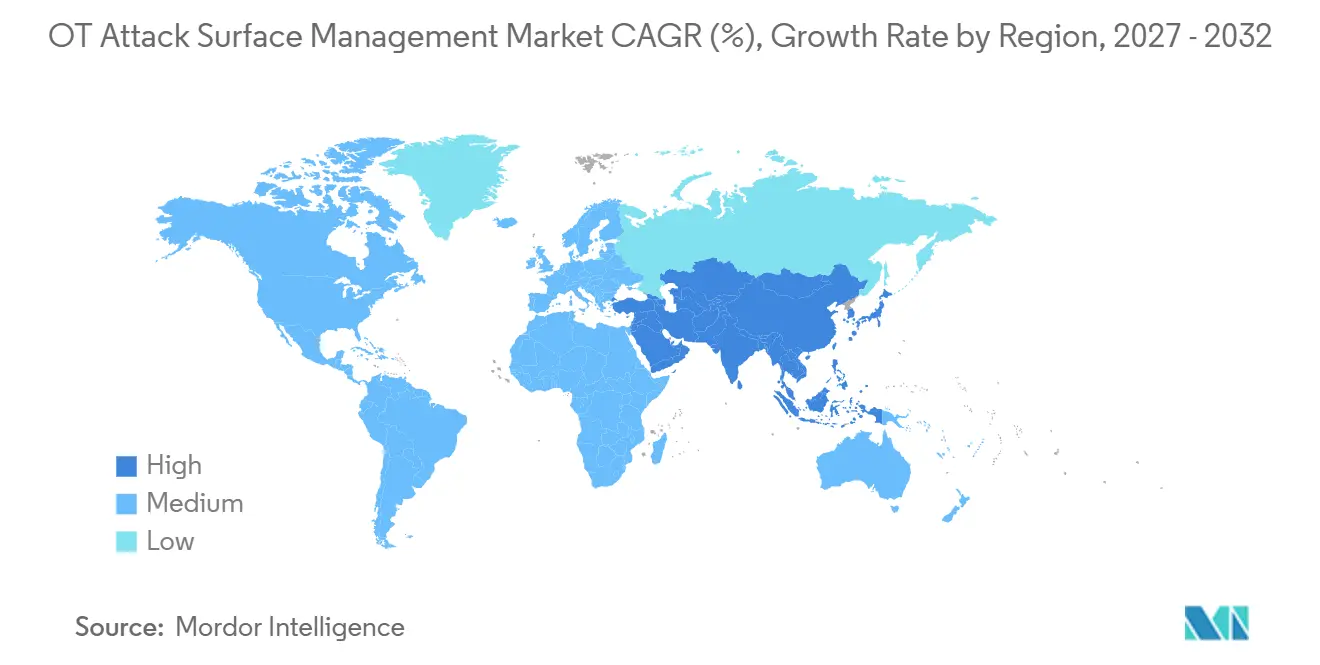
- Por geografia, a América do Norte deteve 36,19% da receita em 2026, enquanto a Ásia-Pacífico tem projeção de expansão a um CAGR de 22,81% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Perspectivas do Mercado Global de Gestão de Superfície de Ataque em OT
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Convergência de TI e OT Ampliando a Exposição de Ativos Não Gerenciados | +6.5% | Global, concentrado nos corredores industriais da América do Norte, Europa e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Regulamentação de Infraestrutura Crítica Exigindo Visibilidade Contínua de OT | +5.2% | América do Norte, Europa e Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Digitalização Industrial Aumentando a Densidade de Ativos Conectados | +4.0% | Ásia-Pacífico, América do Norte, Europa, Oriente Médio e África | Médio prazo (2 a 4 anos) |
| Requisitos de Seguros e Auditorias Exigindo Inventários de Ativos com Qualidade de Evidência | +2.1% | Global, mais agudo na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Descoberta Ativa Segura Melhorando a Cobertura Além do Monitoramento Passivo | +1.0% | Global, especialmente em grandes redes distribuídas de energia e serviços públicos | Médio prazo (2 a 4 anos) |
| Contextualização de Ativos Assistida por IA Reduzindo a Carga de Trabalho de Gestão de Exposição em OT | +0.9% | Global, com adoção mais rápida na América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Convergência de TI e OT Ampliando a Exposição de Ativos Não Gerenciados
A convergência de TI e OT reduziu a separação que antes limitava o acesso aos sistemas de planta. O mercado de gestão de superfície de ataque em OT se beneficia quando os operadores precisam identificar vínculos entre ferramentas de acesso remoto, serviços em nuvem, estações de trabalho de engenharia e controladores. A TXOne Networks relatou que 96% dos incidentes de segurança em OT em 2025 começaram com um comprometimento no nível de TI, o que destaca a importância de proteger o caminho de acesso às operações. A Claroty relatou que mais de 12% das organizações industriais tinham ativos de OT se comunicando com domínios maliciosos. A ISACA observou que ambientes conectados herdam riscos de acesso remoto, uso de nuvem e protocolos IoT diversos que muitos sistemas legados não foram projetados para suportar. A CISA também alertou em maio de 2025 que ativos expostos e credenciais padrão podem permitir que agentes menos sofisticados ataquem sistemas de OT.
Regulamentação de Infraestrutura Crítica Exigindo Visibilidade Contínua de OT
A regulamentação está migrando de controles de perímetro para visibilidade interna contínua e evidências de que os controles estão em operação. Isso apoia o mercado de gestão de superfície de ataque em OT porque registros de ativos, monitoramento de rede e trilhas de auditoria são exigidos em conjunto. A FERC aprovou a NERC CIP-015-1 em junho de 2025, e o padrão exige monitoramento de segurança de rede interna para sistemas cibernéticos especificados do sistema elétrico de grande porte. O padrão entrou em vigor em 2 de setembro de 2025, com datas de conformidade em 1º de outubro de 2028 e 1º de outubro de 2030. A FERC aprovou a CIP-015-2 em agosto de 2026 para estender o monitoramento a sistemas de controle de acesso eletrônico e físico fora do perímetro de segurança. O Ministério da Economia, Comércio e Indústria do Japão também emitiu diretrizes de segurança em OT para fábricas de dispositivos semicondutores em junho de 2025, conectando as práticas de planta com o NIST CSF 2.0 e estruturas relacionadas.
Digitalização Industrial Aumentando a Densidade de Ativos Conectados
A digitalização industrial está adicionando sensores, historiadores, dispositivos de borda e CLPs virtuais aos ambientes operacionais. Cada dispositivo adicionado aumenta a necessidade de descoberta, classificação e monitoramento no mercado de gestão de superfície de ataque em OT. A Fortinet relatou que 40% das organizações pesquisadas tinham sistemas ICS com menos de 5 anos em 2026, em comparação com 20% em 2025. A Forescout constatou que 44% das organizações industriais relataram visibilidade cibernética em tempo real, enquanto quase 60% não conseguiam detectar de forma confiável ameaças a OT e IoT. A orientação de inventário de ativos da CISA descreve um processo para que proprietários e operadores documentem a criticidade, as funções e as dependências de seus ativos de OT. A orientação reforça que uma lista de ativos mantida manualmente não consegue acompanhar o ritmo de um parque industrial em constante mudança.
Requisitos de Seguros e Auditorias Exigindo Inventários de Ativos com Qualidade de Evidência
Os processos de seguros e auditorias estão atribuindo maior peso ao controle documentado de ativos. O mercado de gestão de superfície de ataque em OT oferece uma forma de converter dados de descoberta em registros que apoiam subscrições e revisões de conformidade. As seguradoras estão cada vez mais exigindo inventários de ativos documentados, incluindo versões de firmware, status de patches e controles compensatórios, no momento de uma perda. Essa necessidade é particularmente relevante para operadores que enfrentam tanto a renovação de seguros quanto obrigações formais sob a NERC CIP, NIS2 ou ISO 27001. Um único inventário que suporte múltiplos processos de revisão pode reduzir a coleta duplicada de evidências. O valor mais expressivo onde operadores de serviços públicos, químicos e outras infraestruturas críticas precisam demonstrar controles a diversas partes externas.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Restrições de Protocolos Legados e Segurança Limitando a Descoberta Ativa | -2.8% | Global, mais severo nos setores de energia, química e água em instalações existentes | Longo prazo (≥ 4 anos) |
| Dados Incompletos de Propriedade de Ativos Retardando a Remediação de Exposições | -1.6% | Global, concentrado em grandes empresas com múltiplos sites | Médio prazo (2 a 4 anos) |
| Sensibilidade ao Tempo de Inatividade Operacional Prolongando os Ciclos de Implantação | -1.2% | Global, particularmente em indústrias de processo contínuo | Médio prazo (2 a 4 anos) |
| Escassez de Especialistas em Cibersegurança de OT Aumentando o Custo Total de Propriedade | -0.9% | Global, mais agudo na Ásia-Pacífico e América do Sul | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Restrições de Protocolos Legados e Segurança Limitando a Descoberta Ativa
Protocolos legados como Modbus, DNP3, PROFIBUS e protocolos proprietários de fornecedores não foram projetados para varredura de segurança ativa. Uma sonda pode causar travamentos de dispositivos, interrupção de comunicação ou mudanças de estado inesperadas em um ambiente crítico para a segurança. O NCCoE do NIST declarou que os parques de OT incluem protocolos proprietários que não se aplicam às abordagens padrão de gestão de ativos de TI.[1] A mesma descrição de projeto observou que a coleta de configuração legada pode exigir inspeção física manual. O monitoramento passivo não identifica equipamentos que não geram tráfego, o que deixa ativos ocultos, equipamentos com isolamento físico e controladores com comunicação infrequente menos visíveis. Essa restrição torna necessárias inspeções físicas em algumas instalações de energia, química e água, prolongando o tempo e o custo de implantação.
Dados Incompletos de Propriedade de Ativos Retardando a Remediação de Exposições
A descoberta por si só não resolve uma vulnerabilidade, a menos que uma pessoa ou equipe tenha responsabilidade pelo ativo afetado. A falta de clareza sobre a propriedade entre as equipes de TI e OT continua sendo uma barreira prática para a remediação após a conclusão do inventário. A Claroty identificou a falta de clareza sobre a propriedade como um dos principais desafios dos clientes em seu anúncio de financiamento de janeiro de 2026. O projeto de gestão de ativos de OT do NIST de 2026 inclui o rastreamento de responsabilidade desde a especificação e aquisição até o descomissionamento. Sem proprietários responsáveis, as vulnerabilidades identificadas podem permanecer sem resolução, reduzindo o valor operacional das ferramentas de gestão de exposição. Isso também pode desestimular o investimento em funções mais avançadas de análise de caminhos de ataque e visualização quando as descobertas básicas não estão sendo tratadas.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Capacidade de Solução: A Descoberta Ancora a Receita Enquanto a Inteligência de Caminhos de Ataque Lidera o Crescimento
A descoberta de ativos e inventário representou 57,05% da participação do mercado de gestão de superfície de ataque em OT em 2026. É a primeira capacidade necessária antes que os operadores possam mapear vulnerabilidades, caminhos de comunicação e propriedade de sistemas. A CISA identificou lacunas no inventário de ativos como uma fraqueza material em ambientes de OT e publicou orientações sobre como construir um inventário completo e utilizável. A gestão de exposição e vulnerabilidades, juntamente com o monitoramento de rede e comunicação, tornam-se mais importantes quando uma organização possui um registro de ativos estável. Essas funções permitem que os operadores avancem de uma lista de dispositivos para a priorização e supervisão contínua. Outras capacidades, como módulos de relatórios e middleware de integração, apoiam o fluxo de trabalho, mas frequentemente são incorporadas em plataformas mais amplas.
A análise e visualização de caminhos de ataque têm projeção de crescimento a um CAGR de 23,56% de 2027 a 2032. O tamanho do mercado de gestão de superfície de ataque em OT para essa capacidade é impulsionado por usuários que precisam entender se um grupo de fraquezas conectadas pode impactar um processo físico. Uma pesquisa revisada por pares publicada em 2026 constatou que a avaliação de risco em OT baseada em grafos de ataque melhorou a previsão de caminhos adversários em comparação com avaliações baseadas exclusivamente em pontuações de vulnerabilidade. A Claroty introduziu sua Biblioteca CPS em agosto de 2025 e lançou a Claroty Claire em maio de 2026 para adicionar contexto de ativos a dados de vulnerabilidade e exposição. A Dragos introduziu o EmberAI em 2026 para ajudar analistas a consultar ativos e traduzir avisos em avaliações específicas para cada site.[2] À medida que as práticas de avaliação de risco baseadas em ISA/IEC 62443 amadurecem, a análise documentada de caminhos pode atender conjuntamente às equipes de segurança, engenharia e conformidade.

Por Modo de Implantação: O Modelo Local Domina Enquanto a Arquitetura em Nuvem Acelera
A implantação local representou 66,81% da receita em 2026. Muitos ambientes de OT priorizam desempenho determinístico, separação por isolamento físico e movimentação restrita de dados, o que limita o uso de conectividade em nuvem em sites sensíveis. Instalações nucleares, relacionadas à defesa e industriais classificadas podem exigir processamento local devido a regras de soberania de dados. Plataformas locais podem, portanto, permanecer necessárias mesmo quando os programas de segurança corporativa utilizam ferramentas em nuvem em outros contextos. Os modelos híbridos oferecem uma opção intermediária por meio de coletores no nível da planta e análises gerenciadas centralmente. Essa abordagem pode preservar os controles operacionais locais enquanto permite a supervisão de múltiplos sites.
A implantação em nuvem tem projeção de crescimento a um CAGR de 23,89% de 2027 a 2032. O mercado de gestão de superfície de ataque em OT se beneficia da entrega em nuvem, onde custos de hardware, requisitos de pessoal especializado e atrasos nas atualizações de software criam barreiras para equipes menores. A CISA emitiu 2.155 CVEs em 508 avisos de ICS em 2025, o que demonstra o valor operacional de inteligência oportuna e atualizações de plataforma. As plataformas xDome da Claroty e de gestão da TXOne mostram como a coleta de dados local pode ser combinada com análises de risco disponíveis centralmente. As opções em nuvem são particularmente relevantes para sites de logística, alimentos e bebidas e manufatura de médio porte, onde os requisitos de continuidade são menos restritivos do que nas operações centrais de serviços públicos. As pequenas e médias empresas podem usar o modelo para obter capacidades que seriam difíceis de manter inteiramente no local.
Por Tipo de Ativo: ICS Domina Enquanto o IoT Industrial Expande a Superfície de Exposição
Os sistemas de controle industrial detiveram 42,18% da receita no segmento de tipo de ativo em 2026. Esses sistemas traduzem comandos digitais em ações físicas e, portanto, têm importância operacional direta. A Claroty identificou mais de 111.000 vulnerabilidades exploráveis conhecidas em quase 1 milhão de dispositivos de OT em organizações de manufatura, logística e recursos naturais. A empresa relatou que 68% dessas vulnerabilidades estavam vinculadas a grupos ativos de ransomware. Os sistemas SCADA, CLPs, unidades terminais remotas e sistemas de controle distribuído têm cobertura de monitoramento passivo estabelecida, mas os protocolos legados ainda podem limitar a descoberta ativa. As instalações químicas, de petróleo e gás dão atenção especial aos sistemas de controle distribuído porque um comprometimento pode afetar processos de alta consequência.
O IoT industrial e sensores têm projeção de crescimento a um CAGR de 23,20% de 2027 a 2032. As implantações de IIoT podem adicionar endpoints mais rapidamente do que as categorias tradicionais de OT, e muitos desses endpoints chegam sem um agente de segurança ou um perfil de ativo estabelecido. A conectividade sem fio e o firmware de nível consumidor também podem estar fora da visibilidade do monitoramento passivo de Ethernet. A Tenable lançou a Descoberta de OT Nativa em VM em abril de 2026 para usar handshakes com reconhecimento de protocolo para CLPs, IHMs, dispositivos IoT e ativos de TI paralela. Pesquisas sobre redes de fábricas convergidas também constataram que endpoints de IIoT podem aparecer no início de caminhos de ataque em múltiplos estágios. A combinação de crescimento rápido de endpoints e cobertura legada incompleta torna essa categoria de ativos uma importante fonte de demanda não atendida.
Por Tamanho de Organização: Grandes Empresas Lideram Enquanto as PMEs Impulsionam a Próxima Fase de Crescimento
As grandes empresas representaram 71,49% da receita em 2026. Elas operam grandes parques de OT e frequentemente enfrentam os prazos de auditoria e regulatórios mais exigentes. A NERC CIP, os requisitos de entidades essenciais da NIS2 e as diretivas de segurança de dutos podem se aplicar mais diretamente a operadores com ativos críticos ou maior escala. A Dragos relatou que apenas 30% das redes de OT tinham visibilidade adequada, mesmo que grandes organizações normalmente tenham orçamentos maiores e mais recursos internos para resolver o problema. A Claroty declarou que atendia 24 das Fortune 100 em janeiro de 2026, mostrando onde a adoção se concentrou entre os principais operadores de infraestrutura crítica. Sites distribuídos e proprietários de ativos variados ainda podem tornar a remediação difícil, mesmo para esses clientes bem providos de recursos.
As pequenas e médias empresas têm projeção de crescimento a um CAGR de 24,15% de 2027 a 2032. A NIS2 estende os requisitos de conformidade a 18 setores, trazendo mais operadores de médio porte para prazos formais de cibersegurança. A entrega em SaaS reduz o ônus inicial de infraestrutura e pessoal especializado que havia mantido muitas empresas menores fora do mercado de gestão de superfície de ataque em OT. A Radiflow introduziu o Radiflow360 em 2025 com mapeamento de ativos e pontuação de risco para operadores industriais de médio porte. Esses compradores permanecem sensíveis ao preço e têm maior probabilidade de favorecer a descoberta automatizada com um curto tempo para obtenção de valor. Os fornecedores que limitam a necessidade de serviços profissionais prolongados podem estar melhor posicionados com esse grupo.
Por Setor de Uso Final: A Manufatura Ancora a Demanda Enquanto a Urgência Governamental Acelera
A manufatura industrial representou 29,11% da receita em 2026. Ela possui uma grande população de ativos de produção conectados, equipamentos envelhecidos e sistemas de TI e OT compartilhados. A Dragos relatou que a manufatura representou mais de dois terços das vítimas de ransomware entre organizações industriais em 2025. O relatório também constatou segmentação inadequada de TI e OT em quase metade das avaliações de manufatura. Energia e serviços públicos, bem como petróleo e gás, continuam sendo grandes usuários porque a NERC CIP e as diretivas de segurança de dutos exigem capacidades definidas de monitoramento e inventário. Produtos químicos, água, tratamento de efluentes, transporte e logística têm suas próprias restrições operacionais e necessidades de conformidade.
O governo e a administração pública têm projeção de crescimento a um CAGR de 22,49% de 2027 a 2032. Um aviso de julho de 2026 da CISA e outras agências federais alertou que agentes afiliados ao Irã estavam explorando dispositivos de OT conectados à internet, incluindo CLPs, em toda a infraestrutura crítica. A Coalizão de Cibersegurança de Tecnologia Operacional pediu uma diretiva operacional vinculante da CISA sobre segurança básica de OT para agências civis federais em outubro de 2026. A parceria da Claroty com a Carahsoft em 2026 visou agências estaduais, locais e federais com ofertas de segurança em OT. A atividade de ameaças, a atenção política e a menor maturidade de base estão criando um caso de aquisição mais forte em instalações do setor público.
Análise Geográfica
A América do Norte representou 36,19% da receita em 2026, a maior participação do mercado de gestão de superfície de ataque em OT entre as regiões. A aprovação da CIP-015-1 pela FERC criou um ciclo de aquisição para monitoramento de rede interna nas entidades relevantes do sistema elétrico de grande porte. A CIP-015-2, aprovada em 2026, ampliou esse esforço para sistemas de controle de acesso fora do perímetro de segurança eletrônica. A Diretiva de Segurança TSA Pipeline-2021-02F adicionou um requisito relacionado para operadores de dutos de líquidos e gás em 2025. Os Estados Unidos lideram a demanda regional, enquanto o Canadá está adotando práticas alinhadas.
A Europa é um importante mercado de gestão de superfície de ataque em OT, pois os requisitos da NIS2 levaram muitos operadores industriais a estabelecer inventários de ativos em 2025 e 2026. Alemanha, Reino Unido e França são os principais centros de demanda devido às suas bases industriais, infraestrutura de energia e órgãos de fiscalização. O Projeto de Lei de Cibersegurança e Resiliência do Reino Unido acrescenta expectativas de responsabilidade e notificação de incidentes para provedores de serviços de infraestrutura.[3] A América do Sul está em estágio inicial de adoção, e fabricantes multinacionais estão aplicando práticas comuns de segurança em OT em sites no Brasil e na Argentina.
A Ásia-Pacífico tem projeção de crescimento a um CAGR de 22,81% de 2027 a 2032. Este mercado de gestão de superfície de ataque em OT combina digitalização acelerada, uma grande base manufatureira e requisitos de segurança cada vez mais formais. As diretrizes de 2025 do Japão para fábricas de semicondutores fornecem orientação de aquisição e auditoria para uma ampla cadeia de suprimentos. China, Índia e Coreia do Sul estão adicionando dispositivos industriais conectados mais rapidamente do que as ferramentas de segurança são implantadas. O Oriente Médio e a África estão em estágios mais iniciais, com Arábia Saudita, Emirados Árabes Unidos, África do Sul e Nigéria servindo como principais pontos de entrada.
Cenário Competitivo
O mercado de gestão de superfície de ataque em OT é moderadamente concentrado no nível superior e fragmentado abaixo dele. As aquisições em 2025 e 2026 alteraram a estrutura do grupo de fornecedores líderes. A Accenture concordou em junho de 2026 em adquirir uma participação majoritária na Dragos e adquirir a runZero e a NetRise, com as transações concluídas até setembro de 2026. A abordagem combinada vincula inteligência de ameaças em OT, gestão de exposição e visibilidade de firmware de dispositivos. A Mitsubishi Electric concluiu sua aquisição da Nozomi Networks em janeiro de 2026, colocando o software de segurança em OT sob um grande fornecedor de equipamentos industriais.
No mercado de gestão de superfície de ataque em OT, a diferenciação depende de dados de ativos de OT, contexto operacional e evidências que possam ser utilizadas sem retrabalho manual. A Claroty captou 150 milhões de USD em financiamento da Série F em janeiro de 2026 e introduziu a Claroty Claire em maio de 2026.[4] A TXOne lançou o Sennin em abril de 2026 para conectar a avaliação de risco com fluxos de trabalho de governança e remediação. A Tenable lançou a Descoberta de OT Nativa em VM em abril de 2026 como parte do Tenable One.
O mercado de gestão de superfície de ataque em OT ainda tem espaço para fornecedores que validam controles de segmentação e abordam ambientes de transporte além de instalações industriais fixas. A Shift5 recebeu a certificação NIAP em novembro de 2025 para criptografia de disco completo em ambientes de borda de OT classificados. A Armexa e a Emerson firmaram uma colaboração em dezembro de 2025 para fornecer serviços de cibersegurança em OT para usuários do DeltaV. O alinhamento com a IEC 62443 continua sendo uma forma de os compradores compararem capacidades e práticas de implantação.
Líderes do Setor de Gestão de Superfície de Ataque em OT
-
Armis Security, Ltd.
-
Claroty Ltd.
-
Dragos, Inc.
-
Nozomi Networks Inc.
-
Xage Security, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Desenvolvimentos Recentes do Setor
- Setembro de 2026: A Dragos, Inc. concluiu oficialmente as aquisições da NetRise e da runZero após o fechamento do investimento majoritário da Accenture em 16 e 17 de setembro de 2026. A plataforma combinada agora fornece visibilidade de ativos desde a camada de rede industrial até o firmware de dispositivos e a cadeia de suprimentos de software, apoiando a documentação de conformidade para NERC CIP, NIS2 e diretivas da TSA.
- Setembro de 2026: A TXOne Networks lançou um ponto de verificação de segurança em OT desenvolvido especificamente para inspeção de mídias removíveis na Black Hat USA 2026, permitindo que as organizações inspecionem e higienizem unidades USB e arquivos de manutenção nos pontos de entrada das instalações sem instalar software em ativos de produção ou exigir conectividade com a internet.
- Setembro de 2026: A TXOne Networks lançou o vEdgeIPS Pro na SEMICON Taiwan 2026, sua primeira linha de appliances virtuais, estendendo a segurança de OT inline com tecnologia de IA a ambientes de controle industrial virtualizados sem exigir novo hardware físico.
- Junho de 2026: A TXOne Networks lançou o Virtual Portable Inspector, uma ferramenta de inspeção de OT baseada em software que permite avaliação de segurança sem agente em sites geograficamente distribuídos, ativos sem interfaces USB acessíveis e instalações onde a inspeção no local gera sobrecarga de implantação.
Escopo do Relatório Global do Mercado de Gestão de Superfície de Ataque em OT
O Mercado de Gestão de Superfície de Ataque em OT compreende as receitas geradas por soluções e serviços que descobrem, avaliam, priorizam e gerenciam continuamente as exposições cibernéticas em ambientes de tecnologia operacional. Essas plataformas fornecem visibilidade sobre dispositivos conectados, redes industriais, caminhos de comunicação, vulnerabilidades e potenciais caminhos de ataque que poderiam expor operações críticas a riscos cibernéticos. O mercado inclui capacidades como descoberta de ativos, gestão de exposição, monitoramento de rede, priorização de riscos, análise de caminhos de ataque e relatórios de conformidade. As organizações utilizam essas soluções para reduzir sua exposição cibernética, fortalecer sua postura de segurança e aumentar a resiliência em sistemas industriais. O mercado está ganhando impulso à medida que a conectividade industrial e os requisitos regulatórios continuam a aumentar.
O Relatório do Mercado de Gestão de Superfície de Ataque em OT é Segmentado por Capacidade de Solução (Descoberta de Ativos e Inventário, Gestão de Exposição e Vulnerabilidades, Monitoramento de Rede e Comunicação, Análise e Visualização de Caminhos de Ataque e Outras Capacidades de Solução), Modo de Implantação (Nuvem, Local e Híbrido), Tipo de Ativo (Sistemas de Controle Industrial, Sistemas de Supervisão e Aquisição de Dados, Controladores Lógicos Programáveis e Unidades Terminais Remotas, Sistemas de Controle Distribuído, IoT Industrial e Sensores e Outros Tipos de Ativos), Tamanho da Organização (Grandes Empresas e Pequenas e Médias Empresas), Setor de Uso Final (Energia e Serviços Públicos, Petróleo e Gás, Manufatura Industrial, Produtos Químicos e Petroquímicos, Água e Tratamento de Efluentes, Transporte e Logística, Governo e Administração Pública e Outros Setores de Uso Final) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico, Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
| Descoberta de Ativos e Inventário |
| Gestão de Exposição e Vulnerabilidades |
| Monitoramento de Rede e Comunicação |
| Análise e Visualização de Caminhos de Ataque |
| Outras Capacidades de Solução |
| Nuvem |
| Local |
| Híbrido |
| Sistemas de Controle Industrial |
| Sistemas de Supervisão e Aquisição de Dados |
| Controladores Lógicos Programáveis e Unidades Terminais Remotas |
| Sistemas de Controle Distribuído |
| IoT Industrial e Sensores |
| Outros Tipos de Ativos |
| Grandes Empresas |
| Pequenas e Médias Empresas |
| Energia e Serviços Públicos |
| Petróleo e Gás |
| Manufatura Industrial |
| Produtos Químicos e Petroquímicos |
| Água e Tratamento de Efluentes |
| Transporte e Logística |
| Governo e Administração Pública |
| Outros Setores de Uso Final |
| América do Norte | Estados Unidos |
| Canadá | |
| América do Sul | Brasil |
| Argentina | |
| México | |
| Restante da América do Sul | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | |
| Restante do Oriente Médio | |
| África | África do Sul |
| Nigéria | |
| Restante da África |
| Por Capacidade de Solução | Descoberta de Ativos e Inventário | |
| Gestão de Exposição e Vulnerabilidades | ||
| Monitoramento de Rede e Comunicação | ||
| Análise e Visualização de Caminhos de Ataque | ||
| Outras Capacidades de Solução | ||
| Por Modo de Implantação | Nuvem | |
| Local | ||
| Híbrido | ||
| Por Tipo de Ativo | Sistemas de Controle Industrial | |
| Sistemas de Supervisão e Aquisição de Dados | ||
| Controladores Lógicos Programáveis e Unidades Terminais Remotas | ||
| Sistemas de Controle Distribuído | ||
| IoT Industrial e Sensores | ||
| Outros Tipos de Ativos | ||
| Por Tamanho de Organização | Grandes Empresas | |
| Pequenas e Médias Empresas | ||
| Por Setor de Uso Final | Energia e Serviços Públicos | |
| Petróleo e Gás | ||
| Manufatura Industrial | ||
| Produtos Químicos e Petroquímicos | ||
| Água e Tratamento de Efluentes | ||
| Transporte e Logística | ||
| Governo e Administração Pública | ||
| Outros Setores de Uso Final | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| América do Sul | Brasil | |
| Argentina | ||
| México | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Nigéria | ||
| Restante da África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de gestão de superfície de ataque em OT?
O tamanho do mercado de gestão de superfície de ataque em OT é avaliado em 2,86 bilhões de USD em 2026 e tem previsão de atingir 9,21 bilhões de USD até 2032, expandindo-se a um CAGR de 21,72% de 2027 a 2032.
O que está impulsionando a adoção da gestão de superfície de ataque em OT?
Sistemas de TI e OT conectados, requisitos de inventário de ativos, digitalização industrial e obrigações regulatórias de monitoramento estão apoiando o mercado de gestão de superfície de ataque em OT.
Qual capacidade de solução lidera a receita?
A descoberta de ativos e inventário lidera o mercado de gestão de superfície de ataque em OT com 57,05% da receita em 2026, pois fornece o registro de ativos necessário para trabalhos posteriores de segurança e conformidade.
Qual modelo de implantação está crescendo mais rapidamente?
A implantação em nuvem tem projeção de expansão a um CAGR de 23,89% até 2032 no mercado de gestão de superfície de ataque em OT, pois reduz as demandas de infraestrutura e operação para muitos usuários.
Qual segmento de uso final está crescendo mais rapidamente?
O governo e a administração pública têm projeção de expansão a um CAGR de 22,49% até 2032, à medida que agências públicas abordam ameaças a OT e necessidades básicas de segurança no mercado de gestão de superfície de ataque em OT.
Qual região está se expandindo mais rapidamente?
A Ásia-Pacífico tem projeção de expansão a um CAGR de 22,81% até 2032, apoiada pela digitalização, requisitos formais de segurança e expansão da manufatura conectada no mercado de gestão de superfície de ataque em OT em suas principais economias industriais.