
Tamanho e Participação do Mercado de Serviços de Ortodontia
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 8.53 Bilhões de dólares |
| Tamanho do Mercado (2031) | 15.19 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 12.24 % |
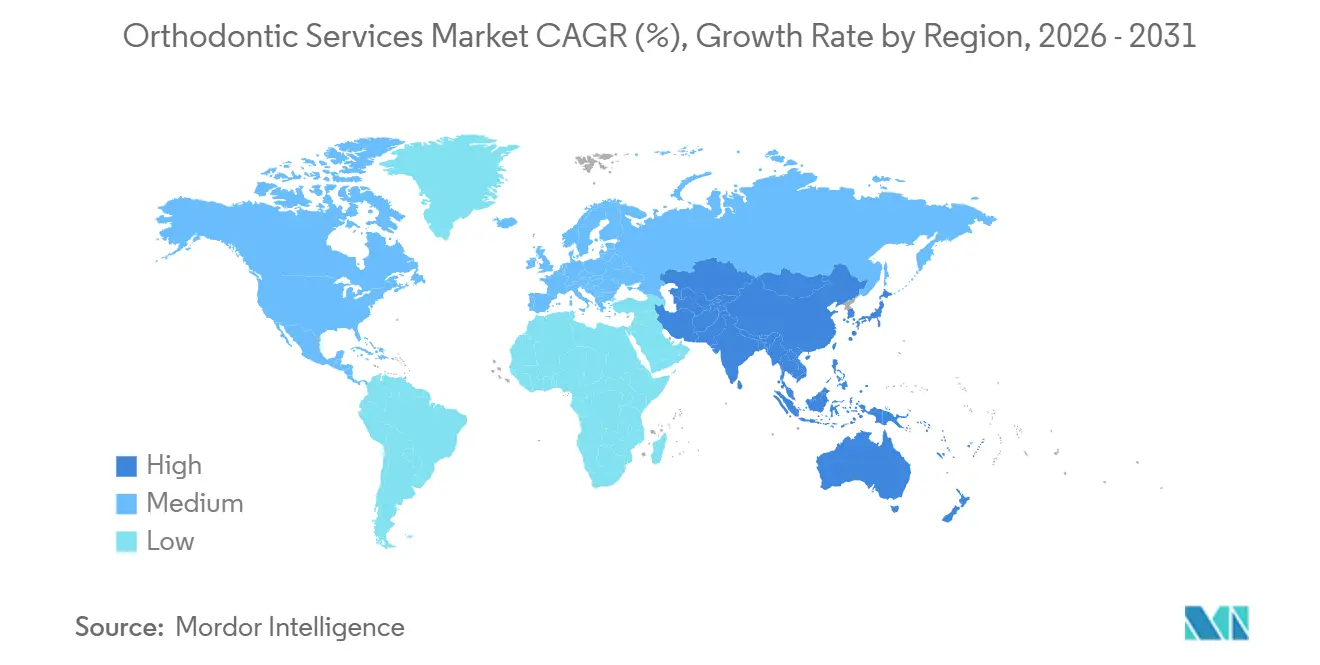
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
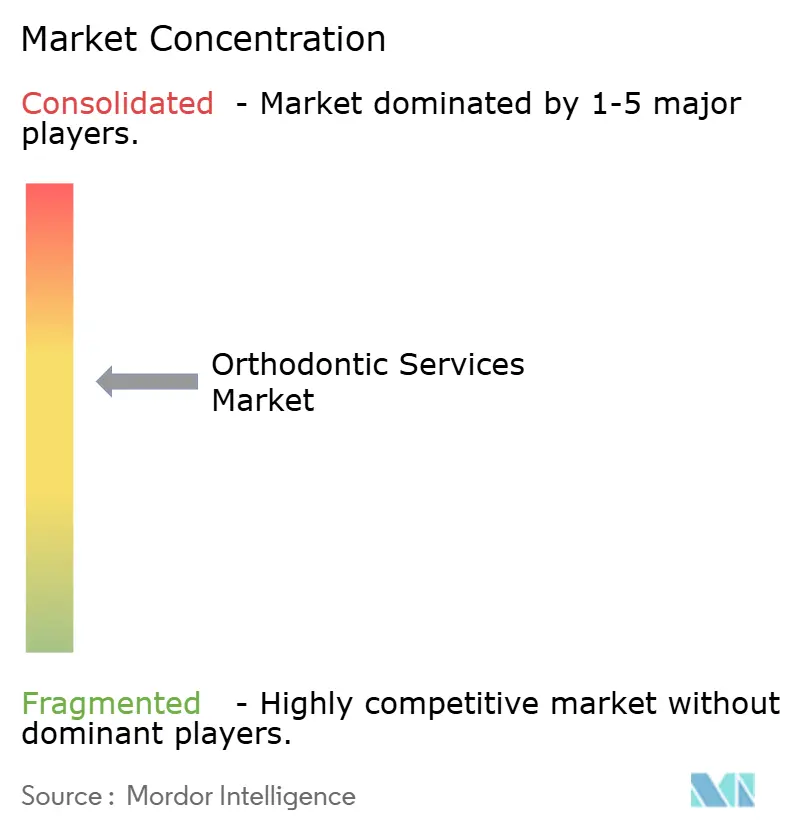
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Serviços de Ortodontia pela Mordor Intelligence
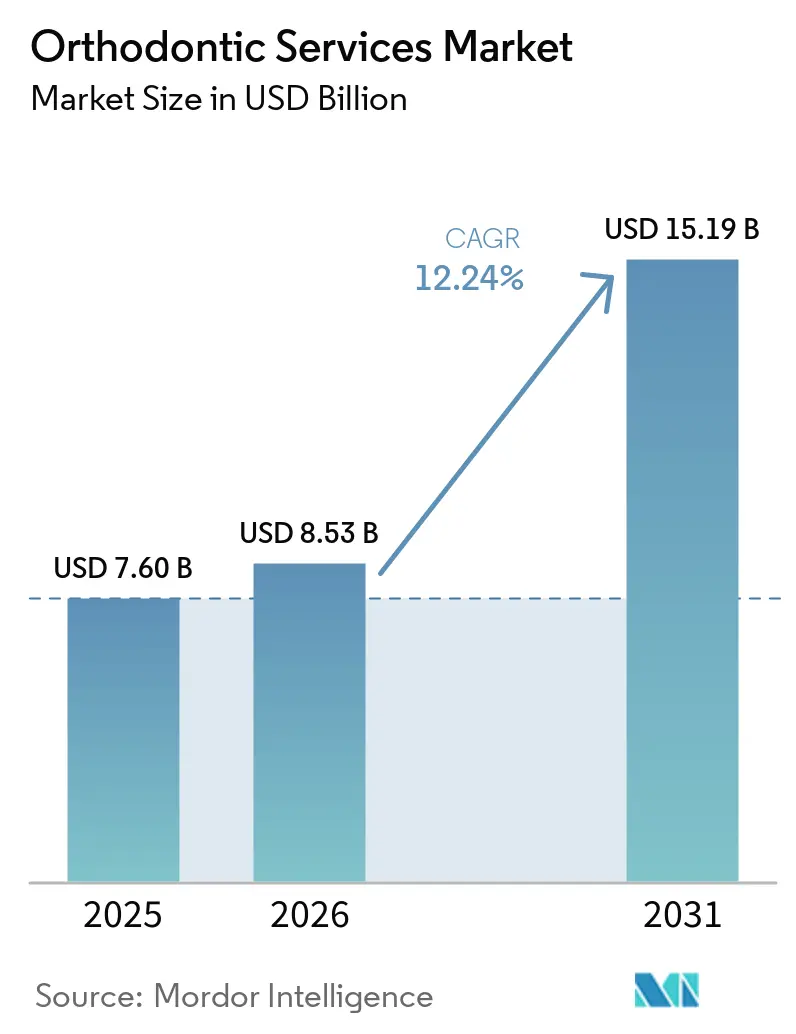
O tamanho do Mercado de Serviços de Ortodontia está projetado em 7,60 bilhões de USD em 2025, 8,53 bilhões de USD em 2026, e deve atingir 15,19 bilhões de USD até 2031, crescendo a um CAGR de 12,24% de 2026 a 2031.
O mercado de serviços de ortodontia está em expansão à medida que mais pacientes buscam correção de desalinhamento dentário e preferem cada vez mais opções de tratamento discretas. A má oclusão cria um amplo conjunto de pacientes em potencial em todas as faixas etárias, enquanto os fluxos de trabalho digitais ajudam os consultórios a gerenciar casos com menos consultas presenciais. Organizações maiores de serviços odontológicos e ortodônticos também estão mudando o acesso ao tratamento ao padronizar fluxos de trabalho, compartilhar recursos administrativos e utilizar aquisições coordenadas. Essas mudanças apoiam uma maior capacidade no mercado de serviços de ortodontia, embora também aumentem a importância da disponibilidade de especialistas, cobertura de seguros e acessibilidade financeira para os pacientes. O mercado de serviços de ortodontia, portanto, combina uma crescente necessidade clínica com uma mudança na forma como os prestadores entregam, monitoram e financiam os cuidados.
Principais Conclusões do Relatório
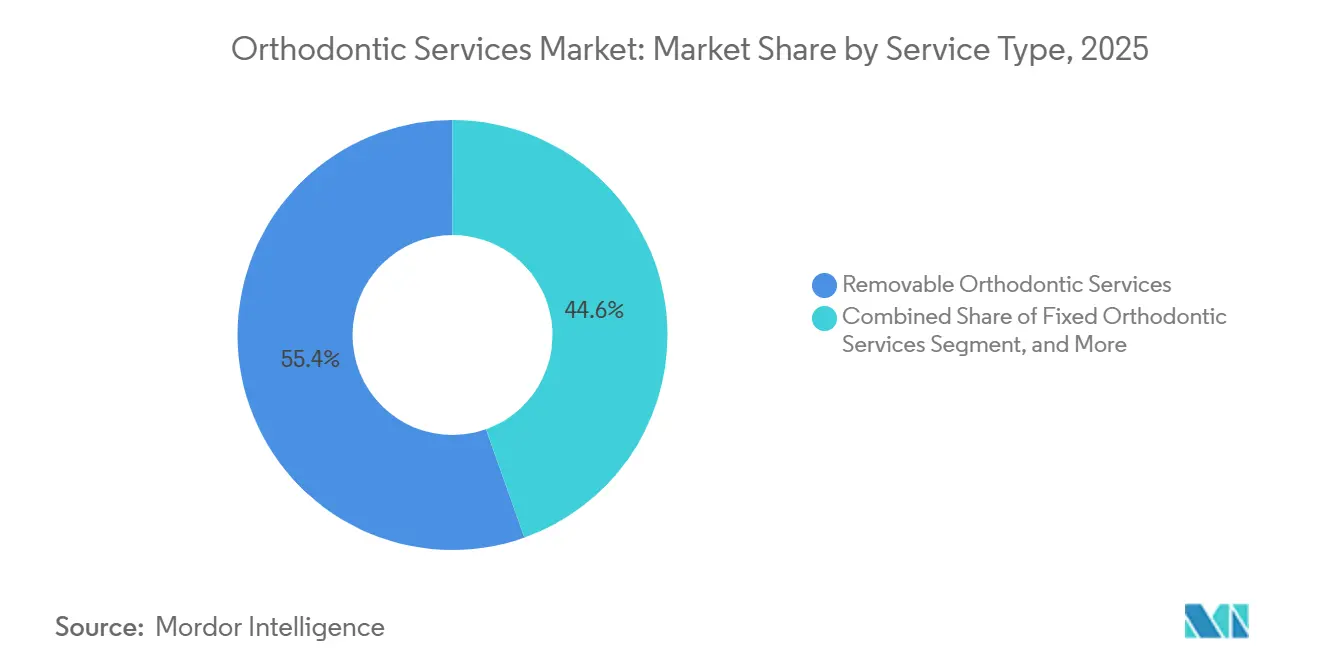
- Por tipo de serviço, os serviços de ortodontia removível detinham 55,4% da participação do mercado de serviços de ortodontia em 2025 e têm previsão de crescimento a um CAGR de 14,65% até 2031.
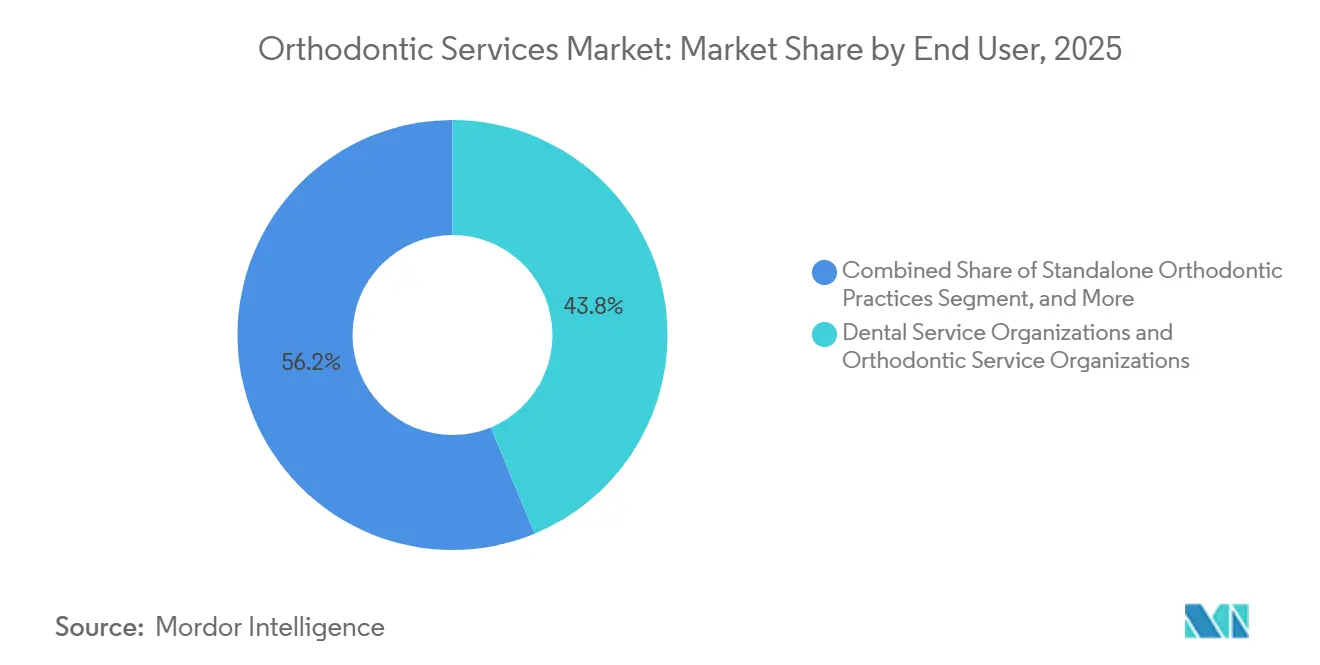
- Por usuário final, as DSOs e OSOs detinham 43,8% da receita em 2025 e têm previsão de crescimento a um CAGR de 14,8% até 2031.
- Por faixa etária, adultos entre 18 e 40 anos detinham 56,4% da receita em 2025 e têm previsão de crescimento a um CAGR de 15,32% até 2031.
- Por geografia, a América do Norte detinha 42,4% da receita em 2025, enquanto a Ásia-Pacífico tem previsão de crescimento a um CAGR de 13,4% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Prevalência Crescente de Desalinhamento Dentário e Má Oclusão | +1.80% | Global, mais pronunciado na Ásia e na América do Sul | Longo prazo (≥ 4 anos) |
| Demanda Crescente de Adultos por Ortodontia Estética | +2.50% | Centros urbanos da América do Norte, Europa e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Escaneamento Digital, Planejamento com Inteligência Artificial e Aparelhos Impressos em 3D | +2.00% | América do Norte e Europa, com expansão para a Ásia-Pacífico | Médio prazo (2-4 anos) |
| Expansão de Seguros e Benefícios Odontológicos Patrocinados por Empregadores | +1.50% | América do Norte, com ganhos iniciais no GCC e na Europa Ocidental | Curto prazo (≤ 2 anos) |
| Monitoramento Remoto Híbrido e Escalabilidade das Organizações de Serviços Ortodônticos | +1.70% | América do Norte, Europa e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Compressão do Fluxo de Trabalho de Impressão Direta e Menor Custo de Produção por Caso | +1.30% | América do Norte, Europa, China e mercados desenvolvidos da Ásia-Pacífico | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Prevalência Crescente de Desalinhamento Dentário e Má Oclusão
A má oclusão sustenta a demanda por avaliação e tratamento ortodôntico em múltiplas faixas etárias no mercado de serviços de ortodontia, pois a necessidade pode surgir na infância e permanecer relevante até a idade adulta. Um estudo de 2025 relatou prevalência em adolescentes variando de 39% a 93%, dependendo da região e dos critérios diagnósticos, enquanto a prevalência combinada foi de 61,8% na Ásia e 61,5% na Europa[1]. Esse ônus vai além da aparência, pois o desalinhamento não tratado pode afetar a função oral, complicar as necessidades de cuidados e tornar a avaliação clínica precoce mais relevante para famílias e prestadores. A Organização Mundial da Saúde identifica as doenças bucais como uma grande preocupação de saúde pública, o que apoia maior atenção à prevenção e ao diagnóstico precoce[2]. A Declaração de Bangkok de 2024 também inseriu a saúde bucal nas prioridades mais amplas do sistema de saúde, criando um ambiente mais favorável para triagem, encaminhamento e vias de cuidado onde os serviços odontológicos de rotina ainda estão em desenvolvimento. Com o tempo, uma triagem mais sistemática poderia ampliar o acesso aos serviços de ortodontia em contextos de baixa renda e com atendimento insuficiente.
Demanda Crescente de Adultos por Cuidados Ortodônticos Estéticos
Os adultos são uma importante fonte de demanda no mercado de serviços de ortodontia porque frequentemente valorizam a discrição, a conveniência e a flexibilidade do tratamento, especialmente quando o tratamento deve se adequar a horários de trabalho e rotinas sociais. Adultos entre 18 e 40 anos representaram 56,4% da receita em 2025, demonstrando que o tratamento não é mais focado apenas em adolescentes. Alguns pacientes adultos retornam para correção após tratamento anterior quando o uso do retentor foi interrompido e os dentes se deslocaram ao longo do tempo, criando uma fonte recorrente de demanda em vez de uma população de tratamento único. Os programas de alinhadores removíveis se adequam a esse grupo porque podem ser removidos para o trabalho, refeições e rotinas diárias. Para redes de prestadores organizadas, os casos adultos podem apoiar um uso mais consistente de impressões digitais, monitoramento remoto e planejamento de tratamento padronizado, ao mesmo tempo em que reduzem consultas desnecessárias para pacientes com necessidades de tratamento previsíveis. A demanda resultante incentiva os consultórios a tornar o engajamento de adultos e a retenção de longo prazo parte de seus modelos de serviço.
Escaneamento Digital, Planejamento com Inteligência Artificial e Aparelhos Impressos em 3D
O escaneamento digital, a inteligência artificial e a impressão 3D estão reduzindo as etapas manuais no mercado de serviços de ortodontia, desde os registros iniciais até a revisão do plano, o design do aparelho e o monitoramento de acompanhamento. Uma revisão de 2025 constatou que o planejamento com suporte de inteligência artificial estava associado a menor duração do tratamento e menos consultas do que os fluxos de trabalho convencionais, embora o uso clínico ainda exija supervisão profissional[3]. A Align Technology introduziu o ClinCheck Signature em abril de 2026 com visualização aprimorada e ferramentas projetadas para reduzir revisões de planos. Essas ferramentas podem ajudar os prestadores a gerenciar um número maior de casos enquanto melhoram a consistência entre locais, o que é particularmente útil para grupos com múltiplos locais que precisam de processos clínicos comparáveis. Ao mesmo tempo, os cuidados liderados por software devem atender aos requisitos de dispositivos médicos, o que favorece empresas que podem manter sistemas de qualidade e processos de conformidade nas funções clínicas, de gestão de dados e de desenvolvimento de produtos. A Agência de Alimentos e Medicamentos dos Estados Unidos aprovou o software SmileInspector como dispositivo de Classe II em janeiro de 2026, confirmando que o software de planejamento está sujeito a supervisão formal.
Expansão de Seguros e Benefícios Odontológicos Patrocinados por Empregadores
O design do seguro afeta se os pacientes iniciam o tratamento após uma consulta ortodôntica, pois mesmo os cuidados clinicamente adequados podem ser adiados quando limites vitalícios ou franquias deixam custos elevados com os pacientes. Os planos odontológicos patrocinados por empregadores e os modelos de benefícios voluntários podem distribuir os custos por uma população de funcionários mais ampla, embora o valor real para os pacientes ainda dependa do escopo da cobertura e da rede de prestadores. A Associação Nacional de Planos Odontológicos declarou em 2026 que as preocupações com acessibilidade estão influenciando o design dos benefícios odontológicos e as escolhas de adesão[4]. A Sun Life introduziu o Kid Smile Complete em abril de 2026, oferecendo às crianças dependentes elegíveis com menos de 13 anos cobertura odontológica de 100% na rede e sem franquia. Uma melhor cobertura pode melhorar a conversão para pacientes que já têm uma necessidade clínica identificada, especialmente quando um prestador pode explicar claramente as opções de tratamento e a contribuição esperada do paciente. No entanto, os limites de cobertura e os custos do bolso ainda moldam quais canais de prestadores podem capturar a demanda. Grupos de prestadores maiores podem se beneficiar quando as taxas de rede negociadas tornam seus programas mais acessíveis às famílias cobertas.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Altos Custos de Tratamento e Reembolso Limitado | -2.20% | Global, mais agudo na Ásia-Pacífico, no Oriente Médio e África e na América do Sul | Longo prazo (≥ 4 anos) |
| Escassez de Ortodontistas Qualificados e Acesso Desigual a Especialistas | -1.60% | Zonas rurais da América do Norte, Oriente Médio e África e Sul da Ásia | Médio prazo (2-4 anos) |
| Incerteza Clínica no Tratamento Remoto de Casos Complexos | -1.20% | Global, especialmente mercados com supervisão limitada de especialistas | Médio prazo (2-4 anos) |
| Ônus Regulatório, de Interoperabilidade e de Governança de Dados | -1.00% | América do Norte, Europa e mercados regulamentados da Ásia-Pacífico | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos de Tratamento e Reembolso Limitado
O custo do tratamento continua sendo uma restrição central para o mercado de serviços de ortodontia, especialmente onde o reembolso é limitado ou indisponível, pois muitos cursos de tratamento exigem pagamentos que não podem ser absorvidos dentro dos orçamentos domésticos comuns. O tratamento com alinhadores transparentes e aparelhos fixos premium podem exigir gastos substanciais do próprio bolso. Essa restrição é mais aguda nas economias emergentes e para domicílios com benefícios odontológicos limitados, onde os pacientes podem adiar os cuidados mesmo quando o desalinhamento afeta a função ou a qualidade de vida. Na China, a Angelalign relatou que os preços médios de venda domésticos em 2025 caíram 12,6% à medida que as aquisições centralizadas pressionaram os preços, mesmo com o aumento do volume de casos. O resultado mostra que volumes maiores de pacientes nem sempre se traduzem no mesmo nível de crescimento de receita para prestadores ou fabricantes. A expansão dos seguros pode reduzir parte da lacuna de acessibilidade, mas não a eliminou para pacientes de renda média e sem seguro, tornando os planos de pagamento, a eficiência dos prestadores e os modelos de entrega de menor custo importantes para o acesso.
Escassez de Ortodontistas Qualificados e Acesso Desigual a Especialistas
A oferta de especialistas não acompanha a demanda em todas as partes do mercado de serviços de ortodontia, particularmente onde a densidade populacional é baixa e as vias de encaminhamento para consultórios especializados são limitadas. A força de trabalho dos Estados Unidos incluía 10.830 ortodontistas em exercício em 2024, enquanto as áreas de escassez de profissionais de saúde bucal afetavam milhões de pessoas, com as comunidades rurais suportando grande parte do ônus. Os longos requisitos de formação dificultam a expansão rápida da base de especialistas, de modo que as escassezes de mão de obra não podem ser resolvidas no mesmo prazo que o crescente interesse dos pacientes ou a adoção de tecnologia. O problema é intensificado pela distribuição desigual de ortodontistas entre áreas metropolitanas e rurais, o que pode aumentar o tempo de deslocamento, atrasar a consulta e reduzir a continuidade dos cuidados para pacientes fora das grandes cidades. O monitoramento remoto, as consultas virtuais e a revisão com suporte de inteligência artificial podem reduzir as necessidades de deslocamento e usar o tempo dos especialistas de forma mais eficiente. Essas ferramentas podem aliviar as restrições de acesso, mas seu valor depende das regras clínicas locais, da conectividade confiável e da supervisão profissional adequada.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço:
Os Formatos Removíveis Detêm a Maior PosiçãoOs serviços removíveis representaram 55,4% da participação do mercado de serviços de ortodontia em 2025. A terapia com alinhadores transparentes é o formato líder nesta categoria porque se adequa a pacientes que desejam uma opção menos visível. Também funciona bem com impressões digitais e planejamento de tratamento com suporte de software. Os serviços fixos permanecem essenciais para apinhamento severo, discrepâncias esqueléticas e outros casos complexos que exigem entrega de força controlada. Esses casos continuam a apoiar a atividade de especialistas em consultórios ortodônticos independentes, hospitais e centros odontológicos acadêmicos.
O tamanho do mercado de serviços de ortodontia associado aos cuidados removíveis é sustentado por uma capacidade crescente de padronizar o planejamento e o monitoramento de casos. A fabricação digital pode encurtar os prazos de entrega e melhorar a repetibilidade dos programas de alinhadores. Alguns prestadores maiores estão começando a explorar a produção interna, o que pode reduzir os custos por caso e aumentar o controle operacional. A Align Technology continua a investir em sistemas ortodônticos digitais e capacidades de impressão 3D para consultórios. Os aparelhos fixos manterão um papel clínico claro, particularmente para casos difíceis. Os serviços adjuntos e complexos, incluindo tratamento cirúrgico e craniofacial, permanecem menores, mas importantes porque exigem coordenação de especialistas e planejamento avançado.

Por Usuário Final:
DSOs e OSOs Lideram o Crescimento do Modelo de EntregaAs DSOs e OSOs detinham 43,8% da receita em 2025 e têm previsão de crescimento a um CAGR de 14,8% até 2031. Isso as torna o canal de usuário final de crescimento mais rápido no mercado de serviços de ortodontia. Essas organizações podem centralizar o agendamento, as aquisições, a comunicação com os pacientes e o suporte ao fluxo de trabalho digital. Sua escala também pode facilitar a oferta de vias de cuidado padronizadas em muitos locais. A Smile Doctors expandiu sua rede por meio da aquisição da myOrthos em março de 2025, adicionando mais de 70 locais afiliados em 13 estados.
A participação de mercado de serviços de ortodontia de redes maiores pode aumentar quando os ortodontistas buscam suporte administrativo e capacidades de aquisição de pacientes. Os consultórios independentes, no entanto, mantêm uma posição importante em áreas suburbanas de maior renda, onde a reputação do especialista e os relacionamentos de longo prazo com os pacientes apoiam cuidados premium. As clínicas odontológicas gerais são outro canal relevante à medida que mais clínicos gerais incorporam protocolos de alinhadores transparentes em sua oferta de serviços. Os hospitais e centros odontológicos acadêmicos permanecem vitais para casos complexos, educação de especialistas e redes de encaminhamento. A Align Technology relatou crescimento contínuo em seu canal de DSO no segundo trimestre de 2026, apoiado por adições de contas e maior volume de casos por local. A consolidação de prestadores está, portanto, mudando a prestação de serviços sem eliminar os modelos de prática independente.
Por Faixa Etária:
Adultos Ancoram a Receita Enquanto os Cuidados Precoces se ExpandemAdultos entre 18 e 40 anos detinham 56,4% da receita em 2025, a maior posição por faixa etária no mercado de serviços de ortodontia. Esse grupo inclui pacientes de primeira vez e adultos que retornam após recidiva após tratamento anterior. Os adultos frequentemente priorizam aparelhos menos conspícuos e flexibilidade de agendamento. Essas preferências reforçam a demanda por opções removíveis e monitoramento remoto. Os adolescentes entre 13 e 17 anos permanecem importantes porque o crescimento ativo pode ser o momento preferido para certas correções do desenvolvimento.
Os pacientes pediátricos entre 0 e 12 anos representam uma parcela menor do tamanho do mercado de serviços de ortodontia, mas a intervenção precoce está ganhando atenção. Uma revisão sistemática de 2025 constatou que o diagnóstico e o tratamento de anomalias esqueléticas durante o período pré-puberal podem melhorar os resultados do tratamento e reduzir sua duração. A Align Technology relatou 935.800 inícios de casos em adolescentes e crianças no exercício fiscal de 2025, um aumento de 7,8% em relação ao ano anterior. Isso indica que as abordagens removíveis estão se estendendo além do uso adulto. Adultos maduros acima de 40 anos são outro grupo emergente, pois vidas profissionais mais longas e comunicação regular por vídeo aumentam o interesse na aparência e na conveniência do tratamento. Os prestadores que oferecem suporte de acompanhamento podem atender à demanda recorrente em mais de uma faixa etária.
Análise Geográfica
Mercado de Serviços de Ortodontia da América do Norte
A América do Norte detinha 42,4% da participação no mercado de serviços de ortodontia em 2025. Os Estados Unidos representam a maior oportunidade em nível de país na região, apoiados por benefícios odontológicos consolidados e uma presença madura de DSO e OSO. As redes organizadas de prestadores de serviços criaram um modelo de prestação mais estruturado para os cuidados ortodônticos. O Canadá também oferece crescimento de benefícios odontológicos privados e oportunidades de expansão transfronteiriça. A Daia Orthodontics anunciou em setembro de 2026 que havia adquirido 4 clínicas em New Brunswick e Prince Edward Island.
Mercado de Serviços de Ortodontia da Europa
A Europa é o segundo maior bloco regional no mercado de serviços de ortodontia. Alemanha, Reino Unido, França, Itália e Espanha respondem por grande parte da atividade regional. A adoção por adultos e a elevada consciência odontológica sustentam a demanda por cuidados estéticos. A Orthalis adquiriu o Dentalsoft Group em janeiro de 2026, formando a SignalSoft Développement para expandir as capacidades de software ortodôntico na Europa. Os requisitos de dispositivos médicos para software de diagnóstico e planejamento elevam as barreiras de entrada para prestadores digitais de menor porte.
Mercado de Serviços de Ortodontia da APAC, MEA e América do Sul
A Ásia-Pacífico tem previsão de expansão a um CAGR de 13,4% até 2031, a taxa regional mais elevada no mercado de serviços de ortodontia. A China continua sendo um importante motor de crescimento, pois uma grande base de pacientes pode compensar a pressão sobre os preços por meio do aumento do volume de casos. A Angelalign registrou um aumento de 26,3% no volume de casos na China continental, atingindo 276.200 casos em 2025. A Índia também está se tornando um mercado mais relevante após a Zenyum e a MakeO Toothsi anunciarem sua fusão em fevereiro de 2026, combinando uma rede de quase 1.100 médicos parceiros. O Oriente Médio e África e a América do Sul permanecem menores em valor absoluto, mas a urbanização, a expansão de clínicas privadas e uma maior conscientização estão ampliando a demanda.
Cenário Competitivo
O mercado de serviços de ortodontia possui uma camada de tecnologia global concentrada e uma camada de prestação de cuidados mais fragmentada. A Align Technology relatou 299.500 clientes médicos ativos e experiência de tratamento acumulada com 22,8 milhões de pacientes Invisalign em 2026. Os prestadores de serviços permanecem mais dispersos porque os cuidados ortodônticos são prestados por meio de muitos consultórios e redes locais. Essa divisão gera concorrência entre fabricantes de dispositivos, fornecedores de software e organizações de cuidados com múltiplos locais. As plataformas líderes buscam densidade nas principais cidades por meio de afiliações e aquisições de consultórios.
Os fabricantes também estão usando parcerias e educação clínica para aprofundar sua posição no mercado de serviços de ortodontia. O Straumann Group anunciou uma parceria com a Smartee em outubro de 2025 para apoiar a fabricação do ClearCorrect na EMEA e na Ásia-Pacífico. A Medit estabeleceu uma Divisão Global de Negócios Ortodônticos em maio de 2026 e adquiriu a Progressive Orthodontics, vinculando a tecnologia de escaneamento à educação de profissionais. Esses movimentos mostram que as empresas estão buscando fluxos de trabalho digitais integrados em vez de produtos isolados. A reestruturação e o impairment da Dentsply Sirona em ortodontia em 2025 também indicaram pressão sobre as margens entre os fornecedores de médio porte.
O monitoramento remoto, a intervenção pediátrica e as cidades de menor porte na China e na Índia permanecem áreas importantes de concorrência no mercado de serviços de ortodontia. As ferramentas digitais podem criar receita recorrente por meio de serviços de monitoramento, ao mesmo tempo em que ajudam os consultórios a limitar consultas desnecessárias. A Angelalign relatou 532.400 casos totais em 2025, um aumento de 48,1%, e crescimento de casos internacionais de 82,1%. Seu desempenho reflete a capacidade dos concorrentes regionais de expandir para além de seus mercados domésticos. As grandes organizações de serviços também detêm uma vantagem de aquisição que os consultórios independentes podem ter dificuldade em igualar. A concorrência, portanto, permanecerá ativa em software clínico, fornecimento de alinhadores, redes de prestadores e serviços de cuidados remotos.
Líderes do Setor de Serviços de Ortodontia
-
Smile Doctors, LLC
-
PDS Health
-
Heartland Dental
-
The Aspen Group
-
Integrated Dental Holdings (mydentist)
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Serviços de Ortodontia Empresas cobertas neste relatório
- Align Technology
- Dentsply Sirona
- Envista
- Straumann Group
- Solventum Corporation
- Henry Schein
- Smile Doctors, LLC
- PDS Health
- Heartland Dental
- The Aspen Group
- Smile Brands Inc.
- Dental Care Alliance
- MB2 Dental Solutions
- Integrated Dental Holdings (mydentist)
- Abano Healthcare Group Limited
- Q & M Dental Group (Singapore) Limited
- Coast Dental Services LLC
- Apollo White Dental Pvt. Ltd.
- American Orthodontics
- Angelalign Technology Inc.
- 3 Shape
Desenvolvimentos industriais recentes em Mercado de Serviços de Ortodontia
- Setembro de 2026: A Daia Orthodontics & TMJ Orthopedics anunciou expansão transfronteiriça para o Canadá por meio da aquisição de quatro clínicas ortodônticas em New Brunswick e na Ilha do Príncipe Eduardo, marcando uma significativa diversificação geográfica para uma clínica ortodôntica sediada em Michigan.
- Maio de 2026: A Medit Corp. estabeleceu sua Divisão Global de Negócios Ortodônticos e adquiriu a Progressive Orthodontics, uma instituição de educação clínica em Aliso Viejo, Califórnia, integrando capacidades de escaneamento digital com uma rede global de treinamento de profissionais.
- Abril de 2026: A Align Technology apresentou o Sistema de Fixação Invisalign Specifix, o ClinCheck Signature e o Expansor Palatino Invisalign com ganchos integrados na Sessão Anual da AAO em Orlando.
- Fevereiro de 2026: A Zenyum e a MakeO Toothsi anunciaram uma fusão para criar uma empresa de saúde bucal voltada ao consumidor com quase 1.100 médicos parceiros em mercados do Oriente Médio ao Japão.
Escopo do Relatório Global do Mercado de Serviços de Ortodontia
De acordo com o escopo do relatório, os serviços de ortodontia ajudam a alinhar os dentes e corrigir problemas de mordida. Eles incluem tratamentos como aparelhos fixos, alinhadores transparentes e retentores. Esses serviços melhoram a saúde bucal, o conforto e a aparência do sorriso.
O mercado de serviços de ortodontia é segmentado por tipo de serviço, usuário final, faixa etária e geografia. Por tipo de serviço, o mercado é segmentado em serviços de ortodontia fixa, serviços de ortodontia removível e serviços de ortodontia adjuntos e complexos. Por usuário final, o mercado é segmentado em clínicas odontológicas independentes de ortodontia, clínicas odontológicas gerais com serviços de ortodontia, organizações de serviços odontológicos e organizações de serviços ortodônticos, hospitais e centros odontológicos acadêmicos e outros usuários finais. Por faixa etária, o mercado é segmentado em pediátrico (0-12 anos), adolescente (13-17 anos), adulto (18-40 anos) e adulto maduro (acima de 40 anos). Por geografia, o mercado é segmentado em América do Norte, Europa, Ásia-Pacífico, Oriente Médio e África e América do Sul. O relatório também abrange os tamanhos de mercado estimados e as tendências para 17 países nas principais regiões do mundo. O relatório oferece valores (USD) para todos os segmentos acima.
Visão geral da segmentação
| Serviços de Ortodontia Fixa |
| Serviços de Ortodontia Removível |
| Serviços de Ortodontia Adjuntos e Complexos |
| Clínicas Odontológicas Independentes de Ortodontia |
| Clínicas Odontológicas Gerais com Serviços de Ortodontia |
| Organizações de Serviços Odontológicos e Organizações de Serviços Ortodônticos |
| Hospitais e Centros Odontológicos Acadêmicos |
| Outros Usuários Finais |
| Pediátrico (0-12 Anos) |
| Adolescente (13-17 Anos) |
| Adulto (18-40 Anos) |
| Adulto Maduro (Acima de 40 Anos) |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Austrália | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | GCC |
| África do Sul | |
| Restante do Oriente Médio e África | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul |
| Por Tipo de Serviço | Serviços de Ortodontia Fixa | |
| Serviços de Ortodontia Removível | ||
| Serviços de Ortodontia Adjuntos e Complexos | ||
| Por Usuário Final | Clínicas Odontológicas Independentes de Ortodontia | |
| Clínicas Odontológicas Gerais com Serviços de Ortodontia | ||
| Organizações de Serviços Odontológicos e Organizações de Serviços Ortodônticos | ||
| Hospitais e Centros Odontológicos Acadêmicos | ||
| Outros Usuários Finais | ||
| Por Faixa Etária | Pediátrico (0-12 Anos) | |
| Adolescente (13-17 Anos) | ||
| Adulto (18-40 Anos) | ||
| Adulto Maduro (Acima de 40 Anos) | ||
| Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Austrália | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | GCC | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
Principais Perguntas Respondidas no Relatório
Qual é a previsão para os serviços de ortodontia até 2031?
O mercado de serviços de ortodontia tem previsão de atingir 15,19 bilhões de USD até 2031, crescendo a um CAGR de 12,2% a partir de 2026. A demanda é sustentada pela maior participação de adultos, fluxos de trabalho digitais e uso mais amplo de plataformas de cuidados organizadas.
Qual tipo de serviço detinha a maior participação de receita em 2025?
Os serviços de ortodontia removível lideraram com 55,4% da receita em 2025, apoiados pela demanda por tratamento discreto com alinhadores. Os aparelhos fixos permanecem clinicamente importantes para apinhamento severo, condições esqueléticas e outras correções complexas.
Por que as DSOs e OSOs estão crescendo rapidamente?
As DSOs e OSOs têm previsão de crescimento a um CAGR de 14,8% até 2031 porque podem padronizar operações, aquisições e fluxos de trabalho digitais em vários locais. Suas funções de suporte compartilhadas também podem ajudar os clínicos participantes a dedicar mais tempo ao cuidado dos pacientes.
Qual faixa etária impulsiona a maior demanda?
Adultos entre 18 e 40 anos representaram 56,4% da receita em 2025, refletindo a demanda por opções de tratamento flexíveis e menos visíveis. Isso inclui pacientes em tratamento pela primeira vez e aqueles que retornam após recidiva ortodôntica.
Qual região está crescendo mais rapidamente?
A Ásia-Pacífico tem previsão de expansão a um CAGR de 13,4% até 2031, liderada por grandes populações de pacientes e maior adoção de cuidados odontológicos estéticos. China e Índia são mercados importantes devido à sua escala, engajamento digital e redes de prestadores em expansão.
Quais são as principais barreiras ao acesso dos pacientes?
Os altos custos de tratamento, o reembolso restrito e o acesso desigual a ortodontistas qualificados permanecem as principais barreiras à adesão ao tratamento. O monitoramento remoto e o planejamento digital podem melhorar a capacidade, mas não resolvem completamente as lacunas de acessibilidade financeira ou de acesso geográfico.