
Tamaño y Participación del Mercado de Servicios de Ortodoncia
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 8.53 Mil millones de dólares |
| Tamaño del Mercado (2031) | 15.19 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 12.24 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
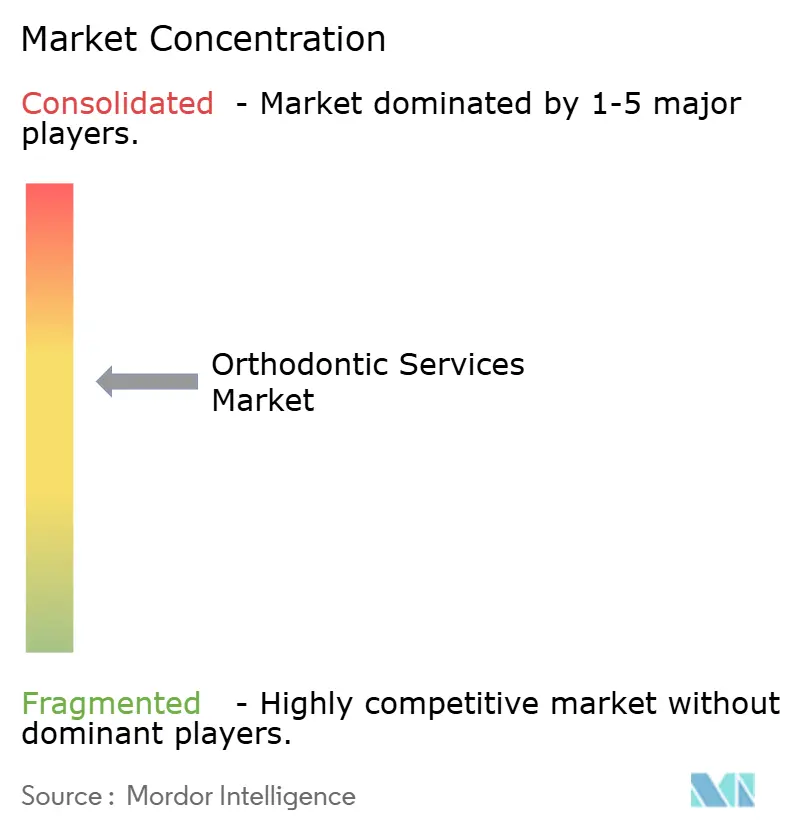
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios de Ortodoncia por Mordor Intelligence
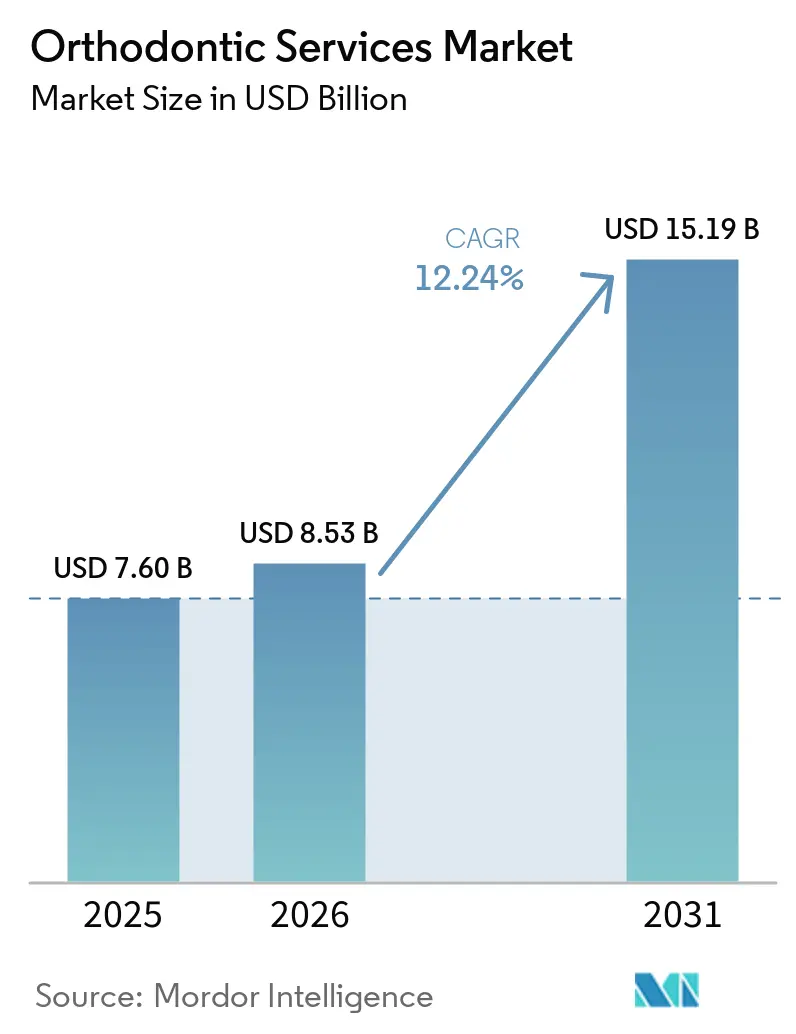
Se proyecta que el tamaño del Mercado de Servicios de Ortodoncia sea de 7,60 mil millones de USD en 2025, 8,53 mil millones de USD en 2026, y alcance 15,19 mil millones de USD en 2031, creciendo a una CAGR del 12,24% de 2026 a 2031.
El mercado de servicios de ortodoncia se está expandiendo a medida que más pacientes buscan corrección de la mala alineación dental y prefieren cada vez más opciones de tratamiento discretas. La maloclusión crea un amplio grupo de pacientes potenciales en todos los grupos de edad, mientras que los flujos de trabajo digitales ayudan a los consultorios a gestionar casos con menos visitas presenciales. Las organizaciones de servicios dentales y de ortodoncia de mayor tamaño también están cambiando el acceso al tratamiento mediante la estandarización de flujos de trabajo, el intercambio de recursos administrativos y el uso de adquisiciones coordinadas. Estos cambios respaldan una mayor capacidad en el mercado de servicios de ortodoncia, aunque también aumentan la importancia de la disponibilidad de especialistas, la cobertura de seguros y la asequibilidad para los pacientes. El mercado de servicios de ortodoncia combina, por tanto, una creciente necesidad clínica con un cambio en la forma en que los proveedores ofrecen, supervisan y financian la atención.
Conclusiones Clave del Informe
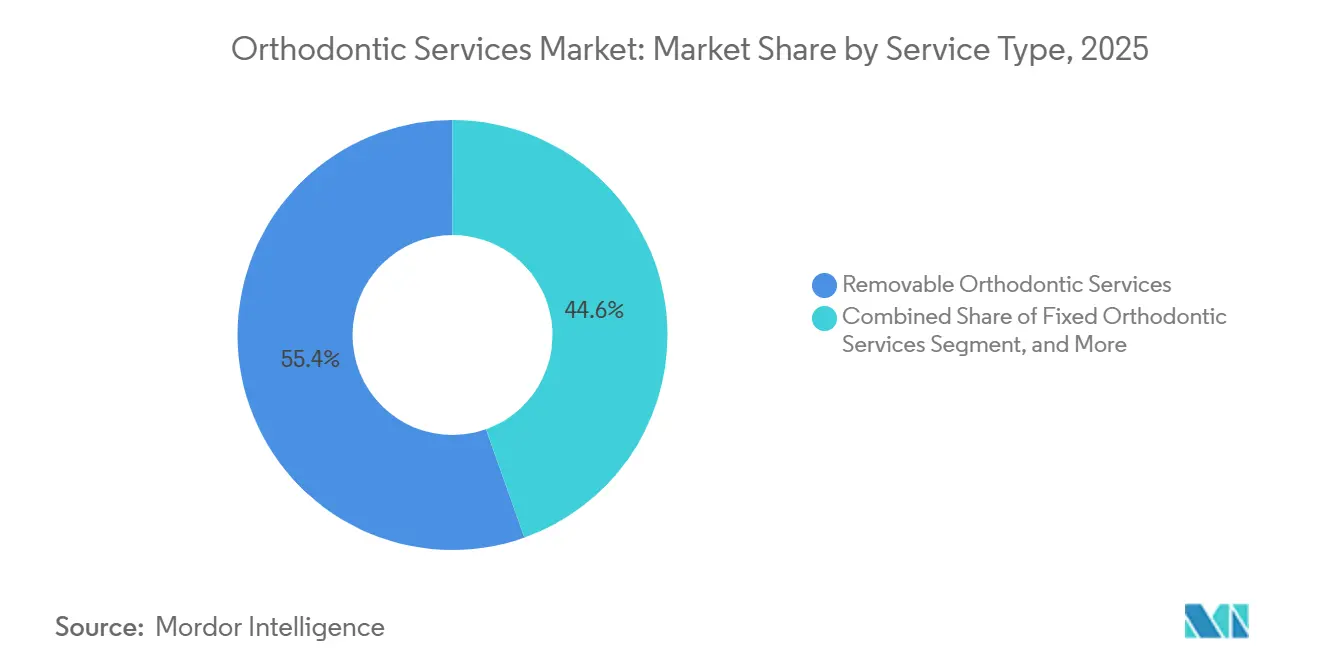
- Por tipo de servicio, los servicios de ortodoncia removible representaron el 55,4% de la participación del mercado de servicios de ortodoncia en 2025 y se prevé que crezcan a una CAGR del 14,65% hasta 2031.
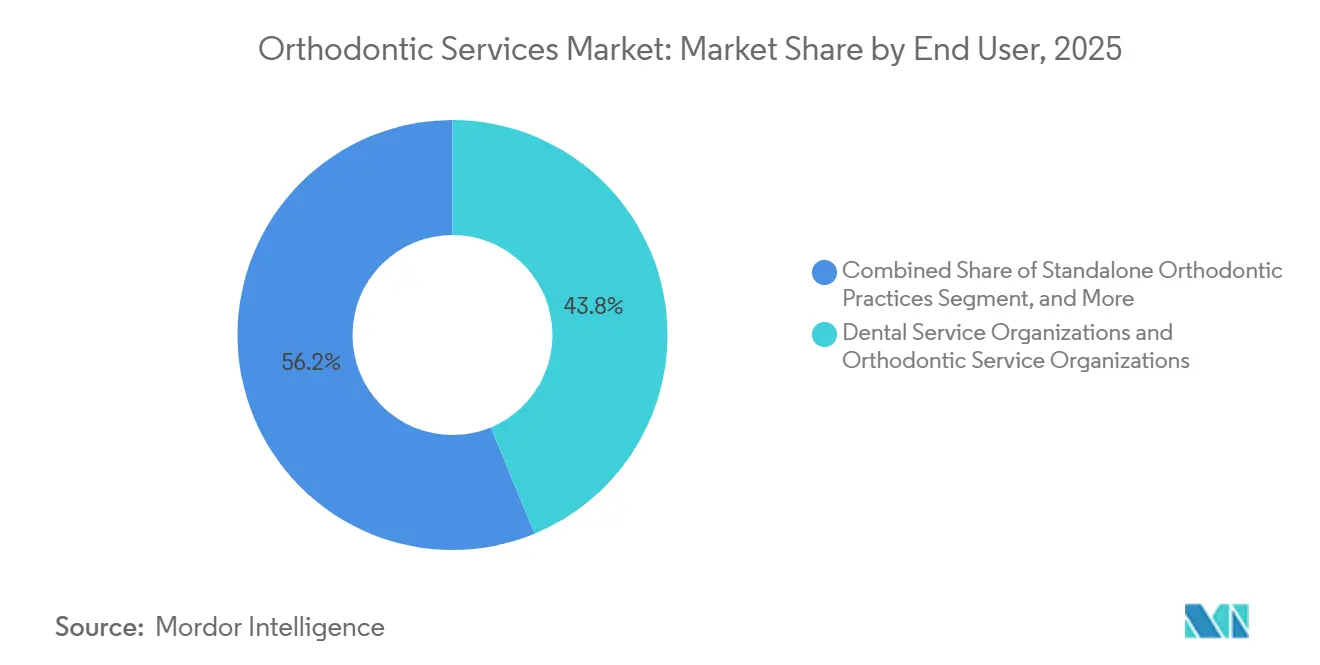
- Por usuario final, las DSO y OSO representaron el 43,8% de los ingresos en 2025 y se prevé que crezcan a una CAGR del 14,8% hasta 2031.
- Por grupo de edad, los adultos de 18 a 40 años representaron el 56,4% de los ingresos en 2025 y se prevé que crezcan a una CAGR del 15,32% hasta 2031.
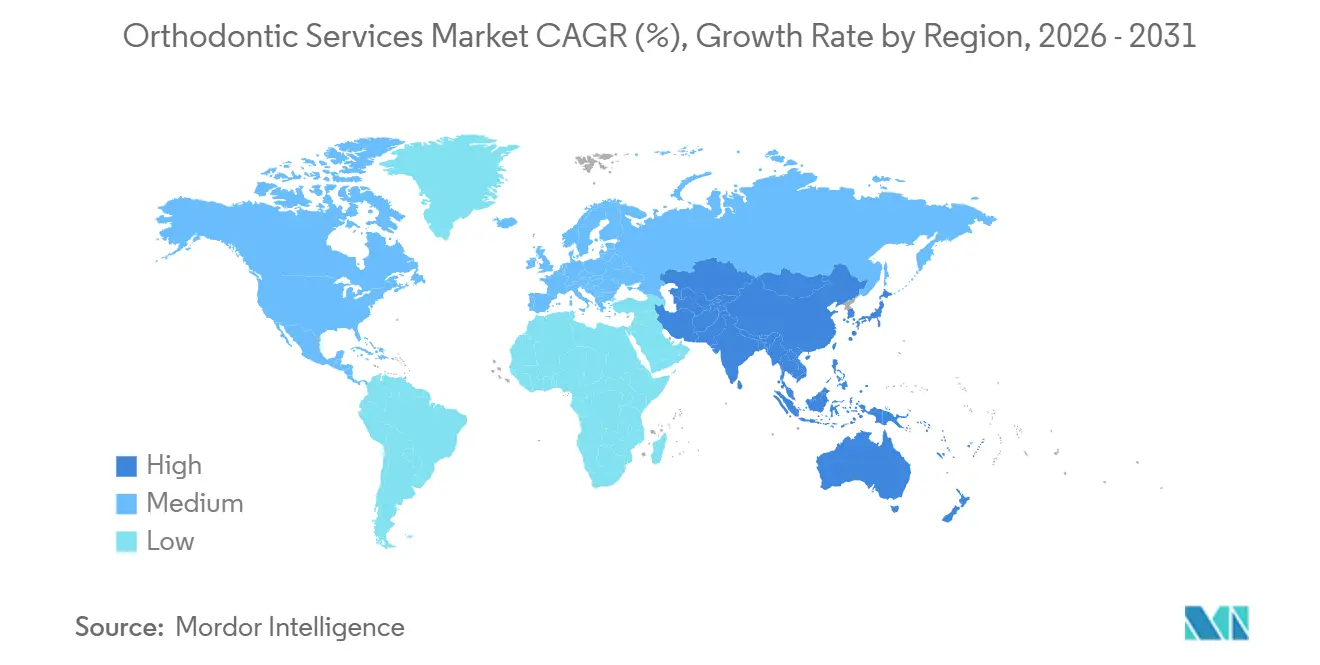
- Por geografía, América del Norte representó el 42,4% de los ingresos en 2025, mientras que se prevé que Asia-Pacífico crezca a una CAGR del 13,4% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente Prevalencia de la Mala Alineación Dental y la Maloclusión | +1.80% | Global, más pronunciado en Asia y América del Sur | Largo plazo (≥ 4 años) |
| Creciente Demanda de Adultos por Ortodoncia Estética | +2.50% | Centros urbanos de América del Norte, Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Escaneo Digital, Planificación con IA e Implantes Impresos en 3D | +2.00% | América del Norte y Europa, con expansión hacia Asia-Pacífico | Mediano plazo (2-4 años) |
| Ampliación de Seguros y Beneficios Dentales Patrocinados por Empleadores | +1.50% | América del Norte, con avances tempranos en el GCC y Europa Occidental | Corto plazo (≤ 2 años) |
| Monitoreo Remoto Híbrido y Escalabilidad de las Organizaciones de Servicios de Ortodoncia | +1.70% | América del Norte, Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Compresión del Flujo de Trabajo de Impresión Directa y Menor Costo de Producción por Caso | +1.30% | América del Norte, Europa, China y mercados desarrollados de Asia-Pacífico | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Prevalencia de la Mala Alineación Dental y la Maloclusión
La maloclusión sustenta la demanda de evaluación y tratamiento ortodóncico en múltiples grupos de edad en el mercado de servicios de ortodoncia, ya que la necesidad puede manifestarse por primera vez en la infancia y seguir siendo relevante hasta la edad adulta. Un estudio de 2025 reportó una prevalencia en adolescentes que oscila entre el 39% y el 93%, dependiendo de la región y los criterios diagnósticos, mientras que la prevalencia agrupada fue del 61,8% en Asia y del 61,5% en Europa[1]. Esta carga va más allá de la apariencia, ya que la mala alineación no tratada puede afectar la función oral, complicar las necesidades de atención y hacer que la evaluación clínica temprana sea más relevante para las familias y los proveedores. La Organización Mundial de la Salud identifica las enfermedades bucales como una importante preocupación de salud pública, lo que respalda una mayor atención a la prevención y el diagnóstico temprano[2]. La Declaración de Bangkok de 2024 también situó la salud bucal dentro de las prioridades más amplias del sistema de salud, creando un entorno más favorable para el cribado, la derivación y las vías de atención donde los servicios dentales de rutina aún se están desarrollando. Con el tiempo, un cribado más sistemático podría ampliar el acceso a los servicios de ortodoncia en entornos de bajos ingresos y con escasa cobertura.
Creciente Demanda de Adultos por Atención Ortodóncica Estética
Los adultos son una fuente importante de demanda en el mercado de servicios de ortodoncia porque a menudo valoran la discreción, la comodidad y la flexibilidad del tratamiento, especialmente cuando este debe adaptarse a los horarios laborales y las rutinas sociales. Los adultos de 18 a 40 años representaron el 56,4% de los ingresos en 2025, lo que demuestra que el tratamiento ya no se centra únicamente en los adolescentes. Algunos pacientes adultos regresan para corrección después de un tratamiento anterior cuando el uso del retenedor finalizó y los dientes se desplazaron con el tiempo, lo que crea una fuente recurrente de demanda en lugar de una población de tratamiento puntual. Los programas de alineadores removibles se adaptan bien a este grupo porque pueden retirarse para el trabajo, las comidas y las rutinas diarias. Para las redes de proveedores organizadas, los casos de adultos pueden favorecer un uso más consistente de impresiones digitales, monitoreo remoto y planificación de tratamiento estandarizada, al tiempo que reducen las visitas innecesarias para pacientes con necesidades de tratamiento predecibles. La demanda resultante anima a los consultorios a incorporar la captación de adultos y la retención a largo plazo como parte de sus modelos de servicio.
Escaneo Digital, Planificación con IA e Implantes Impresos en 3D
El escaneo digital, la inteligencia artificial y la impresión 3D están reduciendo los pasos manuales en el mercado de servicios de ortodoncia, desde los registros iniciales hasta la revisión del plan, el diseño del aparato y el monitoreo de seguimiento. Una revisión de 2025 encontró que la planificación asistida por IA se asoció con una menor duración del tratamiento y menos citas que los flujos de trabajo convencionales, aunque el uso clínico aún requiere supervisión profesional[3]. Align Technology introdujo ClinCheck Signature en abril de 2026 con visualización mejorada y herramientas diseñadas para reducir las revisiones del plan. Estas herramientas pueden ayudar a los proveedores a gestionar un mayor número de casos mejorando la consistencia entre ubicaciones, lo que resulta especialmente útil para grupos con múltiples sedes que necesitan procesos clínicos comparables. Al mismo tiempo, la atención liderada por software debe cumplir con los requisitos de dispositivos médicos, lo que favorece a las empresas que pueden mantener sistemas de calidad y procesos de cumplimiento en las funciones clínicas, de gestión de datos y de desarrollo de productos. La Administración de Alimentos y Medicamentos de los Estados Unidos autorizó el software SmileInspector como dispositivo de Clase II en enero de 2026, confirmando que el software de planificación está sujeto a supervisión formal.
Ampliación de Seguros y Beneficios Dentales Patrocinados por Empleadores
El diseño del seguro afecta si los pacientes inician el tratamiento después de una consulta ortodóncica, ya que incluso la atención clínicamente apropiada puede retrasarse cuando los límites de por vida o los deducibles dejan costos elevados a cargo de los pacientes. Los planes dentales patrocinados por empleadores y los modelos de beneficios voluntarios pueden distribuir los costos entre una población de empleados más amplia, aunque el valor real para los pacientes sigue dependiendo del alcance de la cobertura y la red de proveedores. La Asociación Nacional de Planes Dentales declaró en 2026 que las preocupaciones sobre la asequibilidad están influyendo en el diseño de los beneficios dentales y en las decisiones de inscripción[4]. Sun Life introdujo Kid Smile Complete en abril de 2026, proporcionando a los hijos dependientes elegibles menores de 13 años cobertura dental en red al 100% sin deducible. Una mejor cobertura puede mejorar la conversión para los pacientes que ya tienen una necesidad clínica identificada, especialmente cuando un proveedor puede explicar claramente las opciones de tratamiento y la contribución esperada del paciente. Sin embargo, los límites de cobertura y los costos de bolsillo siguen determinando qué canales de proveedores pueden captar la demanda. Los grupos de proveedores más grandes pueden beneficiarse cuando las tarifas de red negociadas hacen que sus programas sean más accesibles para las familias cubiertas.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos Costos de Tratamiento y Reembolso Limitado | -2.20% | Global, más agudo en Asia-Pacífico, Oriente Medio y África, y América del Sur | Largo plazo (≥ 4 años) |
| Escasez de Ortodoncistas Capacitados y Acceso Desigual a Especialistas | -1.60% | América del Norte rural, Oriente Medio y África, y Asia del Sur | Mediano plazo (2-4 años) |
| Incertidumbre Clínica en el Tratamiento Remoto de Casos Complejos | -1.20% | Global, especialmente en mercados con supervisión especializada limitada | Mediano plazo (2-4 años) |
| Carga Regulatoria, de Interoperabilidad y de Gobernanza de Datos | -1.00% | América del Norte, Europa y mercados regulados de Asia-Pacífico | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos de Tratamiento y Reembolso Limitado
El costo del tratamiento sigue siendo una restricción central para el mercado de servicios de ortodoncia, especialmente donde el reembolso es limitado o inexistente, ya que muchos tratamientos requieren pagos que no pueden absorberse dentro de los presupuestos familiares ordinarios. El tratamiento con alineadores transparentes y los aparatos fijos premium pueden requerir un gasto de bolsillo considerable. Esta restricción es más aguda en las economías emergentes y para los hogares con beneficios dentales limitados, donde los pacientes pueden posponer la atención incluso cuando la mala alineación afecta la función o la calidad de vida. En China, Angelalign informó que los precios de venta promedio en el mercado doméstico disminuyeron un 12,6% en 2025 debido a la presión de la contratación centralizada sobre los precios, incluso cuando el volumen de casos aumentó. El resultado muestra que mayores volúmenes de pacientes no siempre se traducen en el mismo nivel de crecimiento de ingresos para proveedores o fabricantes. La expansión del seguro puede reducir parte de la brecha de asequibilidad, pero no la ha eliminado para los pacientes de ingresos medios y sin seguro, lo que hace que los planes de pago, la eficiencia del proveedor y los modelos de prestación de menor costo sean importantes para el acceso.
Escasez de Ortodoncistas Capacitados y Acceso Desigual a Especialistas
La oferta de especialistas no sigue el ritmo de la demanda en todas las partes del mercado de servicios de ortodoncia, particularmente donde la densidad de población es baja y las vías de derivación a consultorios especializados son limitadas. La fuerza laboral de los Estados Unidos incluía 10.830 ortodoncistas en ejercicio en 2024, mientras que las áreas con escasez de profesionales dentales afectaban a millones de personas, con las comunidades rurales soportando gran parte de la carga. Los largos requisitos de formación dificultan la expansión rápida de la base de especialistas, por lo que las escaseces de personal no pueden resolverse en el mismo plazo que el creciente interés de los pacientes o la adopción de tecnología. El problema se intensifica por la distribución desigual de los ortodoncistas entre las áreas metropolitanas y rurales, lo que puede aumentar el tiempo de desplazamiento, retrasar la consulta y reducir la continuidad de la atención para los pacientes fuera de las grandes ciudades. El monitoreo remoto, las consultas virtuales y la revisión asistida por IA pueden reducir las necesidades de desplazamiento y utilizar el tiempo de los especialistas de manera más eficiente. Estas herramientas pueden aliviar las restricciones de acceso, pero su valor depende de las normas clínicas locales, la conectividad fiable y la supervisión profesional adecuada.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio:
Los Formatos Removibles Ocupan la Mayor PosiciónLos servicios removibles representaron el 55,4% de la participación del mercado de servicios de ortodoncia en 2025. La terapia con alineadores transparentes es el formato líder dentro de esta categoría porque se adapta a los pacientes que desean una opción menos visible. También funciona bien con impresiones digitales y planificación de tratamiento asistida por software. Los servicios fijos siguen siendo esenciales para el apiñamiento severo, las discrepancias esqueléticas y otros casos complejos que requieren una entrega de fuerza controlada. Estos casos continúan apoyando la actividad de los especialistas en consultorios de ortodoncia independientes, hospitales y centros dentales académicos.
El tamaño del mercado de servicios de ortodoncia asociado con la atención removible está respaldado por una creciente capacidad para estandarizar la planificación y el monitoreo de casos. La fabricación digital puede acortar los tiempos de entrega y mejorar la repetibilidad de los programas de alineadores. Algunos proveedores más grandes están comenzando a explorar la producción interna, lo que puede reducir los costos por caso y aumentar el control operativo. Align Technology continúa invirtiendo en sistemas de ortodoncia digital y capacidades de impresión 3D para los consultorios. Los aparatos fijos mantendrán un papel clínico claro, particularmente para los casos difíciles. Los servicios complementarios y complejos, incluido el tratamiento quirúrgico y craneofacial, siguen siendo menores pero importantes porque requieren coordinación especializada y planificación avanzada.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Usuario Final:
Las DSO y OSO Lideran el Crecimiento del Modelo de PrestaciónLas DSO y OSO representaron el 43,8% de los ingresos en 2025 y se prevé que crezcan a una CAGR del 14,8% hasta 2031. Esto las convierte en el canal de usuario final de más rápido crecimiento en el mercado de servicios de ortodoncia. Estas organizaciones pueden centralizar la programación, la adquisición, la comunicación con los pacientes y el soporte de flujos de trabajo digitales. Su escala también puede facilitar la oferta de vías de atención estándar en muchos centros. Smile Doctors amplió su red mediante la adquisición de myOrthos en marzo de 2025, añadiendo más de 70 ubicaciones afiliadas en 13 estados.
La participación del mercado de servicios de ortodoncia de las redes más grandes puede aumentar cuando los ortodoncistas buscan apoyo administrativo y capacidades de captación de pacientes. Los consultorios independientes, no obstante, mantienen una posición importante en las áreas suburbanas de mayores ingresos, donde la reputación del especialista y las relaciones a largo plazo con los pacientes respaldan la atención premium. Las clínicas dentales generales son otro canal relevante a medida que más médicos generales incorporan protocolos de alineadores transparentes en su oferta de servicios. Los hospitales y centros dentales académicos siguen siendo vitales para los casos complejos, la educación de especialistas y las redes de derivación. Align Technology reportó un crecimiento continuo en su canal de DSO en el segundo trimestre de 2026, respaldado por la incorporación de cuentas y un mayor volumen de casos por sede. La consolidación de proveedores está, por tanto, cambiando la prestación de servicios sin eliminar los modelos de práctica independiente.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Grupo de Edad:
Los Adultos Anclan los Ingresos Mientras se Expande la Atención TempranaLos adultos de 18 a 40 años representaron el 56,4% de los ingresos en 2025, la mayor posición por edad en el mercado de servicios de ortodoncia. Este grupo incluye pacientes que reciben tratamiento por primera vez y adultos que regresan tras una recaída después de un tratamiento anterior. Los adultos suelen priorizar aparatos menos visibles y flexibilidad de horario. Estas preferencias refuerzan la demanda de opciones removibles y monitoreo remoto. Los adolescentes de 13 a 17 años siguen siendo importantes porque el crecimiento activo puede ser el momento preferido para ciertas correcciones del desarrollo.
Los pacientes pediátricos de 0 a 12 años representan una menor participación del tamaño del mercado de servicios de ortodoncia, aunque la intervención temprana está ganando atención. Una revisión sistemática de 2025 encontró que el diagnóstico y tratamiento de anomalías esqueléticas durante el período prepuberal puede mejorar los resultados del tratamiento y reducir su duración. Align Technology reportó 935.800 inicios de casos en adolescentes y niños en el ejercicio fiscal 2025, un aumento del 7,8% respecto al año anterior. Esto indica que los enfoques removibles se están extendiendo más allá del uso adulto. Los adultos maduros mayores de 40 años son otro grupo emergente, ya que las vidas laborales más largas y la comunicación regular por video aumentan el interés en la apariencia y la comodidad del tratamiento. Los proveedores que ofrecen atención de seguimiento pueden atender la demanda recurrente en más de un grupo de edad.
Análisis Geográfico
Mercado de Servicios de Ortodoncia en América del Norte
América del Norte concentró el 42,4% de la cuota del mercado de servicios de ortodoncia en 2025. Estados Unidos es la mayor oportunidad a nivel de país en la región, respaldada por prestaciones odontológicas consolidadas y una presencia madura de DSO y OSO. Las redes organizadas de proveedores han creado un modelo de prestación más estructurado para la atención ortodóntica. Canadá también ofrece crecimiento en prestaciones odontológicas privadas y oportunidades de expansión transfronteriza. Daia Orthodontics anunció en septiembre de 2026 que había adquirido 4 clínicas en Nuevo Brunswick e Isla del Príncipe Eduardo.
Mercado de Servicios de Ortodoncia en Europa
Europa es el segundo bloque regional más grande en el mercado de servicios de ortodoncia. Alemania, el Reino Unido, Francia, Italia y España concentran gran parte de la actividad regional. La adopción por parte de adultos y el alto nivel de concienciación dental respaldan la demanda de atención estética. Orthalis adquirió Dentalsoft Group en enero de 2026, formando SignalSoft Développement para ampliar las capacidades de software ortodóntico en Europa. Los requisitos de dispositivos médicos para el software de diagnóstico y planificación elevan las barreras de entrada para los proveedores digitales más pequeños.
Mercado de Servicios de Ortodoncia en Asia-Pacífico, Oriente Medio y África, y América del Sur
Se prevé que Asia-Pacífico se expanda a una CAGR del 13,4% hasta 2031, la tasa regional más rápida en el mercado de servicios de ortodoncia. China sigue siendo un motor importante, ya que una gran base de pacientes puede compensar la presión sobre los precios mediante el crecimiento en el número de casos. Angelalign reportó un incremento del 26,3% en el volumen de casos en China continental, alcanzando 276.200 casos en 2025. India también se está convirtiendo en un mercado más relevante tras el anuncio de la fusión de Zenyum y MakeO Toothsi en febrero de 2026, que combina una red de casi 1.100 médicos asociados. Oriente Medio y África y América del Sur siguen siendo menores en valor absoluto, pero la urbanización, la expansión de clínicas privadas y una mayor concienciación están ampliando la demanda.
Panorama Competitivo
El mercado de servicios de ortodoncia tiene una capa tecnológica global concentrada y una capa de prestación de atención más fragmentada. Align Technology reportó 299.500 médicos clientes activos y experiencia de tratamiento acumulada con 22,8 millones de pacientes de Invisalign en 2026. Los proveedores de servicios siguen siendo más dispersos porque la atención ortodóncica se presta a través de muchos consultorios y redes locales. Esta división genera competencia entre fabricantes de dispositivos, proveedores de software y organizaciones de atención con múltiples sedes. Las plataformas líderes buscan densidad en las principales ciudades mediante afiliaciones y adquisiciones de consultorios.
Los fabricantes también están utilizando asociaciones y educación clínica para profundizar su posición en el mercado de servicios de ortodoncia. Straumann Group anunció una asociación con Smartee en octubre de 2025 para apoyar la fabricación de ClearCorrect en EMEA y Asia-Pacífico. Medit estableció una División Global de Negocios de Ortodoncia en mayo de 2026 y adquirió Progressive Orthodontics, vinculando la tecnología de escaneo con la educación de profesionales. Estos movimientos muestran que las empresas están persiguiendo flujos de trabajo digitales integrados en lugar de productos independientes. La reestructuración de Dentsply Sirona en 2025 y el deterioro en ortodoncia también indicaron presión sobre los márgenes entre los proveedores de nivel medio.
El monitoreo remoto, la intervención pediátrica y las ciudades de menor nivel en China e India siguen siendo áreas importantes de competencia en el mercado de servicios de ortodoncia. Las herramientas digitales pueden generar ingresos recurrentes a través de servicios de monitoreo al tiempo que ayudan a los consultorios a limitar las citas innecesarias. Angelalign reportó 532.400 casos totales en 2025, un aumento del 48,1%, y un crecimiento de casos internacionales del 82,1%. Su desempeño refleja la capacidad de los competidores regionales para expandirse fuera de sus mercados de origen. Las grandes organizaciones de servicios también tienen una ventaja de adquisición que los consultorios independientes pueden encontrar difícil de igualar. La competencia, por tanto, seguirá siendo activa en software clínico, suministro de alineadores, redes de proveedores y servicios de atención remota.
Líderes de la Industria de Servicios de Ortodoncia
-
Smile Doctors, LLC
-
PDS Health
-
Heartland Dental
-
The Aspen Group
-
Integrated Dental Holdings (mydentist)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Servicios de Ortodoncia Empresas cubiertas en este informe
- Align Technology
- Dentsply Sirona
- Envista
- Straumann Group
- Solventum Corporation
- Henry Schein
- Smile Doctors, LLC
- PDS Health
- Heartland Dental
- The Aspen Group
- Smile Brands Inc.
- Dental Care Alliance
- MB2 Dental Solutions
- Integrated Dental Holdings (mydentist)
- Abano Healthcare Group Limited
- Q & M Dental Group (Singapore) Limited
- Coast Dental Services LLC
- Apollo White Dental Pvt. Ltd.
- American Orthodontics
- Angelalign Technology Inc.
- 3 Shape
Desarrollos recientes de la industria en Mercado de Servicios de Ortodoncia
- Septiembre de 2026: Daia Orthodontics & TMJ Orthopedics anunció su expansión transfronteriza hacia Canadá mediante la adquisición de cuatro clínicas de ortodoncia en Nuevo Brunswick e Isla del Príncipe Eduardo, marcando una diversificación geográfica significativa para un consultorio de ortodoncia con sede en Míchigan.
- Mayo de 2026: Medit Corp. estableció su División Global de Negocios de Ortodoncia y adquirió Progressive Orthodontics, una institución de educación clínica en Aliso Viejo, California, integrando capacidades de escaneo digital con una red global de formación de profesionales.
- Abril de 2026: Align Technology presentó el Sistema de Fijación Invisalign Specifix, ClinCheck Signature e Invisalign Palatal Expander con ganchos integrados en la Sesión Anual de la AAO en Orlando.
- Febrero de 2026: Zenyum y MakeO Toothsi anunciaron una fusión para crear una empresa dental de consumo con casi 1.100 médicos asociados en mercados desde Oriente Medio hasta Japón.
Alcance del Informe Global del Mercado de Servicios de Ortodoncia
Según el alcance del informe, los servicios de ortodoncia ayudan a enderezar los dientes y corregir los problemas de mordida. Incluyen tratamientos como brackets, alineadores transparentes y retenedores. Estos servicios mejoran la salud dental, la comodidad y la apariencia de la sonrisa.
El mercado de servicios de ortodoncia está segmentado por tipo de servicio, usuario final, grupo de edad y geografía. Por tipo de servicio, el mercado está segmentado en servicios de ortodoncia fija, servicios de ortodoncia removible y servicios de ortodoncia complementarios y complejos. Por usuario final, el mercado está segmentado en consultorios de ortodoncia independientes, clínicas dentales generales con servicios de ortodoncia, organizaciones de servicios dentales y organizaciones de servicios de ortodoncia, hospitales y centros dentales académicos, y otros usuarios finales. Por grupo de edad, el mercado está segmentado en pediátrico (0-12 años), adolescente (13-17 años), adulto (18-40 años) y adulto maduro (mayores de 40 años). Por geografía, el mercado está segmentado en América del Norte, Europa, Asia-Pacífico, Oriente Medio y África, y América del Sur. El informe también cubre los tamaños de mercado estimados y las tendencias para 17 países en las principales regiones del mundo. El informe ofrece valores (USD) para todos los segmentos anteriores.
Resumen de la segmentación
| Servicios de Ortodoncia Fija |
| Servicios de Ortodoncia Removible |
| Servicios de Ortodoncia Complementarios y Complejos |
| Consultorios de Ortodoncia Independientes |
| Clínicas Dentales Generales con Servicios de Ortodoncia |
| Organizaciones de Servicios Dentales y Organizaciones de Servicios de Ortodoncia |
| Hospitales y Centros Dentales Académicos |
| Otros Usuarios Finales |
| Pediátrico (0-12 Años) |
| Adolescente (13-17 Años) |
| Adulto (18-40 Años) |
| Adulto Maduro (Mayores de 40 Años) |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Australia | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | GCC |
| Sudáfrica | |
| Resto de Oriente Medio y África | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur |
| Por Tipo de Servicio | Servicios de Ortodoncia Fija | |
| Servicios de Ortodoncia Removible | ||
| Servicios de Ortodoncia Complementarios y Complejos | ||
| Por Usuario Final | Consultorios de Ortodoncia Independientes | |
| Clínicas Dentales Generales con Servicios de Ortodoncia | ||
| Organizaciones de Servicios Dentales y Organizaciones de Servicios de Ortodoncia | ||
| Hospitales y Centros Dentales Académicos | ||
| Otros Usuarios Finales | ||
| Por Grupo de Edad | Pediátrico (0-12 Años) | |
| Adolescente (13-17 Años) | ||
| Adulto (18-40 Años) | ||
| Adulto Maduro (Mayores de 40 Años) | ||
| Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Australia | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | GCC | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el pronóstico para los servicios de ortodoncia hasta 2031?
Se prevé que el mercado de servicios de ortodoncia alcance 15,19 mil millones de USD en 2031, creciendo a una CAGR del 12,2% desde 2026. La demanda está respaldada por una mayor participación de adultos, flujos de trabajo digitales y un uso más amplio de plataformas de atención organizadas.
¿Qué tipo de servicio tuvo la mayor participación de ingresos en 2025?
Los servicios de ortodoncia removible lideraron con el 55,4% de los ingresos en 2025, respaldados por la demanda de tratamiento discreto con alineadores. Los aparatos fijos siguen siendo clínicamente importantes para el apiñamiento severo, las condiciones esqueléticas y otras correcciones complejas.
¿Por qué están creciendo rápidamente las DSO y OSO?
Se prevé que las DSO y OSO crezcan a una CAGR del 14,8% hasta 2031 porque pueden estandarizar las operaciones, la adquisición y los flujos de trabajo digitales en todas las ubicaciones. Sus funciones de soporte compartido también pueden ayudar a los clínicos participantes a dedicar más tiempo a la atención al paciente.
¿Qué grupo de edad genera la mayor demanda?
Los adultos de 18 a 40 años representaron el 56,4% de los ingresos en 2025, lo que refleja la demanda de opciones de tratamiento flexibles y menos visibles. Esto incluye pacientes que reciben tratamiento por primera vez y aquellos que regresan tras una recaída ortodóncica.
¿Qué región está creciendo más rápido?
Se prevé que Asia-Pacífico se expanda a una CAGR del 13,4% hasta 2031, impulsada por grandes poblaciones de pacientes y una mayor adopción de atención dental estética. China e India son mercados importantes debido a su escala, participación digital y redes de proveedores en expansión.
¿Cuáles son las principales barreras para el acceso de los pacientes?
Los altos costos de tratamiento, el reembolso restringido y el acceso desigual a ortodoncistas capacitados siguen siendo las principales barreras para la adopción del tratamiento. El monitoreo remoto y la planificación digital pueden mejorar la capacidad, pero no resuelven completamente las brechas de asequibilidad o acceso geográfico.