
Taille et part du march des services orthodontiques
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 8.53 Milliards de dollars |
| Taille du Marché (2031) | 15.19 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 12.24 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
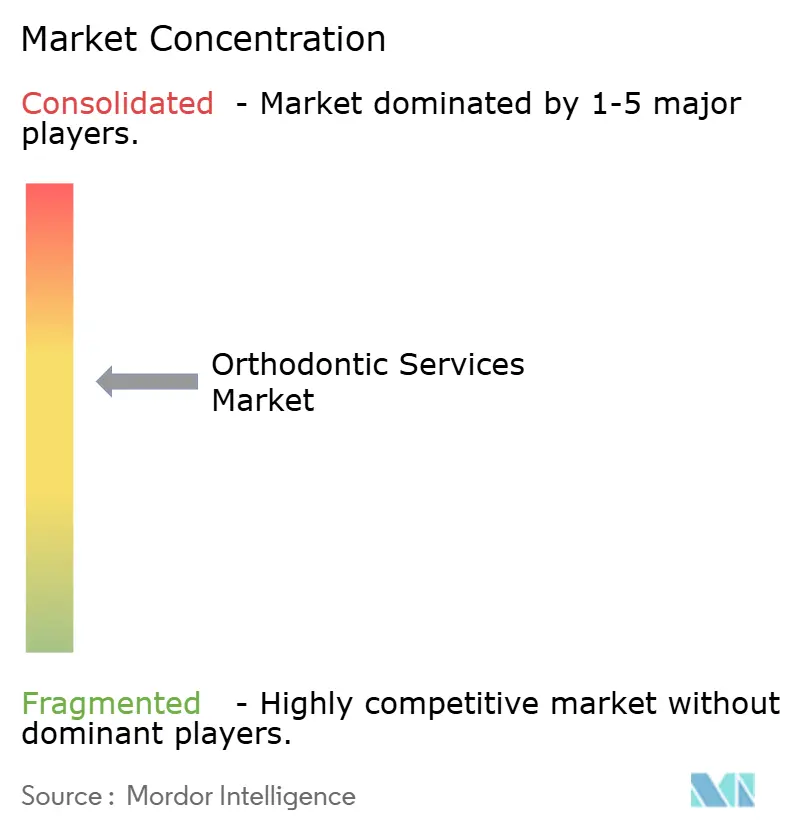
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des services orthodontiques par Mordor Intelligence
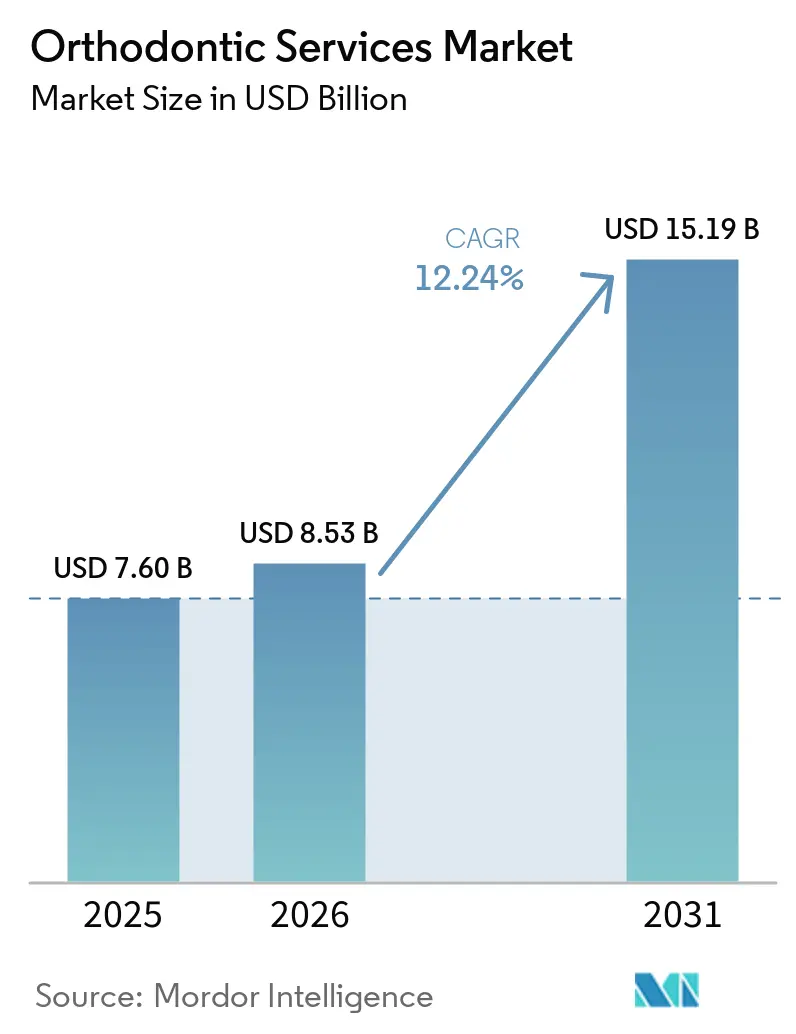
La taille du marché des services orthodontiques est projetée à 7,60 milliards USD en 2025, 8,53 milliards USD en 2026, et devrait atteindre 15,19 milliards USD d'ici 2031, avec un CAGR de 12,24 % de 2026 à 2031.
Le marché des services orthodontiques est en expansion, car de plus en plus de patients cherchent à corriger les malocclusions dentaires et préfèrent des options de traitement discrètes. La malocclusion crée un large bassin de patients potentiels dans tous les groupes d'âge, tandis que les flux de travail numériques aident les cabinets à gérer les cas avec moins de visites en personne. Les grandes organisations de services dentaires et orthodontiques modifient également l'accès au traitement en standardisant les flux de travail, en partageant les ressources administratives et en recourant à des achats coordonnés. Ces changements soutiennent une plus grande capacité sur le marché des services orthodontiques, bien qu'ils soulèvent également l'importance de la disponibilité des spécialistes, de la couverture d'assurance et de l'accessibilité financière pour les patients. Le marché des services orthodontiques combine donc un besoin clinique croissant avec une évolution dans la manière dont les prestataires dispensent, surveillent et financent les soins.
Points clés du rapport
- Par type de service, les services orthodontiques amovibles détenaient 55,4 % de la part du marché des services orthodontiques en 2025 et devraient croître à un CAGR de 14,65 % jusqu'en 2031.
- Par utilisateur final, les OSDs et OSOs détenaient 43,8 % du chiffre d'affaires en 2025 et devraient croître à un CAGR de 14,8 % jusqu'en 2031.
- Par groupe d'âge, les adultes âgés de 18 à 40 ans détenaient 56,4 % du chiffre d'affaires en 2025 et devraient croître à un CAGR de 15,32 % jusqu'en 2031.
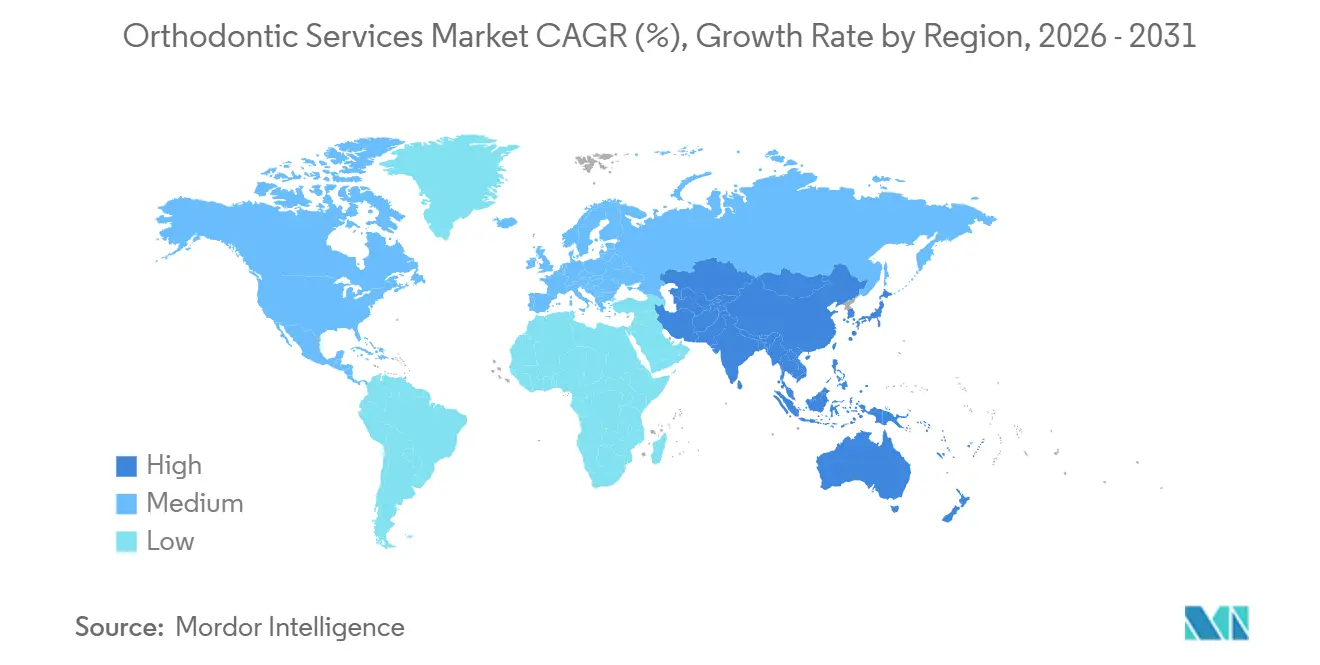
- Par géographie, l'Amérique du Nord détenait 42,4 % du chiffre d'affaires en 2025, tandis que l'Asie-Pacifique devrait croître à un CAGR de 13,4 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Prévalence croissante des malocclusions et des désalignements dentaires | +1.80% | Mondial, plus prononcé en Asie et en Amérique du Sud | Long terme (≥ 4 ans) |
| Demande croissante des adultes pour une orthodontie esthétique | +2.50% | Centres urbains d'Amérique du Nord, d'Europe et d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Numérisation, planification par intelligence artificielle et appareils imprimés en 3D | +2.00% | Amérique du Nord et Europe, avec expansion vers l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Extension de l'assurance et des avantages dentaires pris en charge par l'employeur | +1.50% | Amérique du Nord, avec des gains précoces dans le GCC et l'Europe occidentale | Court terme (≤ 2 ans) |
| Surveillance à distance hybride et évolutivité des organisations de services orthodontiques | +1.70% | Amérique du Nord, Europe et Asie-Pacifique | Moyen terme (2-4 ans) |
| Compression du flux de travail d'impression directe et réduction du coût de production par cas | +1.30% | Amérique du Nord, Europe, Chine et marchés développés d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Prévalence croissante des malocclusions et des désalignements dentaires
La malocclusion soutient la demande d'évaluation et de traitement orthodontique dans plusieurs groupes d'âge sur le marché des services orthodontiques, car le besoin peut apparaître pour la première fois dans l'enfance et rester pertinent à l'âge adulte. Une étude de 2025 a rapporté une prévalence chez les adolescents allant de 39 % à 93 %, selon la région et les critères diagnostiques, tandis que la prévalence groupée était de 61,8 % en Asie et de 61,5 % en Europe[1]. Ce fardeau va au-delà de l'apparence, car un désalignement non traité peut affecter la fonction orale, compliquer les besoins de soins et rendre l'évaluation clinique précoce plus pertinente pour les familles et les prestataires. L'Organisation mondiale de la santé identifie les maladies bucco-dentaires comme un problème majeur de santé publique, ce qui favorise une plus grande attention à la prévention et au diagnostic précoce[2]. La Déclaration de Bangkok de 2024 a également intégré la santé bucco-dentaire dans les priorités plus larges du système de santé, créant un cadre plus favorable pour le dépistage, l'orientation et les parcours de soins là où les services dentaires de routine sont encore en développement. À terme, un dépistage plus systématique pourrait élargir l'accès aux services orthodontiques dans les milieux à faibles revenus et mal desservis.
Demande croissante des adultes pour des soins orthodontiques esthétiques
Les adultes constituent une source majeure de demande sur le marché des services orthodontiques, car ils accordent souvent de l'importance à la discrétion, à la commodité et à la flexibilité du traitement, notamment lorsque celui-ci doit s'adapter aux horaires de travail et aux routines sociales. Les adultes âgés de 18 à 40 ans représentaient 56,4 % du chiffre d'affaires en 2025, montrant que le traitement n'est plus uniquement axé sur les adolescents. Certains patients adultes reviennent pour une correction après un traitement antérieur lorsque le port du contenant a cessé et que les dents se sont déplacées au fil du temps, créant une source de demande récurrente plutôt qu'une population de traitement ponctuelle. Les programmes d'aligneurs amovibles conviennent à ce groupe car ils peuvent être retirés pour le travail, les repas et les routines quotidiennes. Pour les réseaux de prestataires organisés, les cas adultes peuvent favoriser une utilisation plus cohérente des empreintes numériques, de la surveillance à distance et de la planification de traitement standardisée, tout en réduisant les visites inutiles pour les patients ayant des besoins de traitement prévisibles. La demande qui en résulte encourage les cabinets à intégrer l'engagement des adultes et la fidélisation à long terme dans leurs modèles de service.
Numérisation, planification par intelligence artificielle et appareils imprimés en 3D
La numérisation, l'intelligence artificielle et l'impression 3D réduisent les étapes manuelles sur le marché des services orthodontiques, depuis les premiers enregistrements jusqu'à la révision du plan, la conception des appareils et le suivi. Une revue de 2025 a constaté que la planification assistée par intelligence artificielle était associée à une durée de traitement plus courte et à moins de rendez-vous que les flux de travail conventionnels, bien que l'utilisation clinique nécessite toujours une supervision professionnelle[3]. Align Technology a introduit ClinCheck Signature en avril 2026 avec une visualisation améliorée et des outils conçus pour réduire les révisions de plan. Ces outils peuvent aider les prestataires à gérer un plus grand nombre de cas tout en améliorant la cohérence entre les sites, ce qui est particulièrement utile pour les groupes multi-sites qui ont besoin de processus cliniques comparables. Dans le même temps, les soins pilotés par logiciel doivent satisfaire aux exigences relatives aux dispositifs médicaux, ce qui favorise les entreprises capables de maintenir des systèmes de qualité et des processus de conformité dans les fonctions cliniques, de gestion des données et de développement de produits. La Food and Drug Administration américaine a homologué le logiciel SmileInspector en tant que dispositif de classe II en janvier 2026, confirmant que les logiciels de planification sont soumis à une supervision formelle.
Extension de l'assurance et des avantages dentaires pris en charge par l'employeur
La conception de l'assurance influe sur la décision des patients d'entamer un traitement après une consultation orthodontique, car même des soins cliniquement appropriés peuvent être retardés lorsque les plafonds à vie ou les franchises laissent des coûts élevés à la charge des patients. Les régimes dentaires pris en charge par l'employeur et les modèles d'avantages volontaires peuvent répartir les coûts sur une population de salariés plus large, bien que la valeur réelle pour les patients dépende encore de l'étendue de la couverture et du réseau de prestataires. La National Association of Dental Plans a déclaré en 2026 que les préoccupations relatives à l'accessibilité financière influencent la conception des avantages dentaires et les choix d'adhésion[4]. Sun Life a lancé Kid Smile Complete en avril 2026, offrant aux enfants à charge éligibles de moins de 13 ans une couverture dentaire à 100 % dans le réseau sans franchise. Une meilleure couverture peut améliorer la conversion pour les patients qui ont déjà un besoin clinique identifié, notamment lorsqu'un prestataire peut expliquer clairement les choix de traitement et la contribution attendue du patient. Cependant, les limites de couverture et les frais à la charge du patient continuent de déterminer quels canaux de prestataires peuvent capter la demande. Les grands groupes de prestataires peuvent en bénéficier lorsque les tarifs négociés dans le réseau rendent leurs programmes plus accessibles aux familles couvertes.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts de traitement élevés et remboursement limité | -2.20% | Mondial, plus aigu en Asie-Pacifique, au Moyen-Orient et en Afrique, et en Amérique du Sud | Long terme (≥ 4 ans) |
| Pénurie d'orthodontistes qualifiés et accès inégal aux spécialistes | -1.60% | Zones rurales d'Amérique du Nord, Moyen-Orient et Afrique, et Asie du Sud | Moyen terme (2-4 ans) |
| Incertitude clinique dans le traitement à distance des cas complexes | -1.20% | Mondial, en particulier les marchés avec une supervision spécialisée limitée | Moyen terme (2-4 ans) |
| Charge réglementaire, d'interopérabilité et de gouvernance des données | -1.00% | Amérique du Nord, Europe et marchés réglementés d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coûts de traitement élevés et remboursement limité
Le coût du traitement reste un frein central pour le marché des services orthodontiques, en particulier là où le remboursement est limité ou inexistant, car de nombreux parcours de soins nécessitent des paiements qui ne peuvent pas être absorbés dans les budgets ordinaires des ménages. Le traitement par aligneurs transparents et les appareils fixes haut de gamme peuvent nécessiter des dépenses importantes à la charge du patient. Cette contrainte est plus aiguë dans les économies émergentes et pour les ménages disposant d'avantages dentaires limités, où les patients peuvent reporter les soins même lorsque le désalignement affecte la fonction ou la qualité de vie. En Chine, Angelalign a rapporté que les prix de vente moyens nationaux ont baissé de 12,6 % en 2025 en raison de la pression exercée par les achats centralisés sur les prix, même si les volumes de cas ont augmenté. Ce résultat montre que des volumes de patients plus importants ne se traduisent pas toujours par le même niveau de croissance des revenus pour les prestataires ou les fabricants. L'extension de l'assurance peut réduire une partie de l'écart d'accessibilité financière, mais elle ne l'a pas supprimé pour les patients à revenus moyens et non assurés, laissant les plans de paiement, l'efficacité des prestataires et les modèles de prestation à moindre coût importants pour l'accès.
Pénurie d'orthodontistes qualifiés et accès inégal aux spécialistes
L'offre de spécialistes ne suit pas le rythme de la demande dans toutes les parties du marché des services orthodontiques, en particulier là où la densité de population est faible et où les voies d'orientation vers les cabinets spécialisés sont limitées. La main-d'œuvre américaine comptait 10 830 orthodontistes en exercice en 2024, tandis que les zones de pénurie de professionnels dentaires touchaient des millions de personnes, les communautés rurales supportant une grande partie du fardeau. Les longues exigences de formation rendent difficile l'expansion rapide de la base de spécialistes, de sorte que les pénuries de main-d'œuvre ne peuvent pas être résolues dans le même délai que l'intérêt croissant des patients ou l'adoption des technologies. Le problème est amplifié par la répartition inégale des orthodontistes entre les zones métropolitaines et rurales, ce qui peut augmenter les temps de déplacement, retarder la consultation et réduire la continuité des soins pour les patients en dehors des grandes villes. La surveillance à distance, les consultations virtuelles et la révision assistée par intelligence artificielle peuvent réduire les besoins de déplacement et utiliser le temps des spécialistes de manière plus efficace. Ces outils peuvent atténuer les contraintes d'accès, mais leur valeur dépend des règles cliniques locales, d'une connectivité fiable et d'une supervision professionnelle appropriée.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de service :
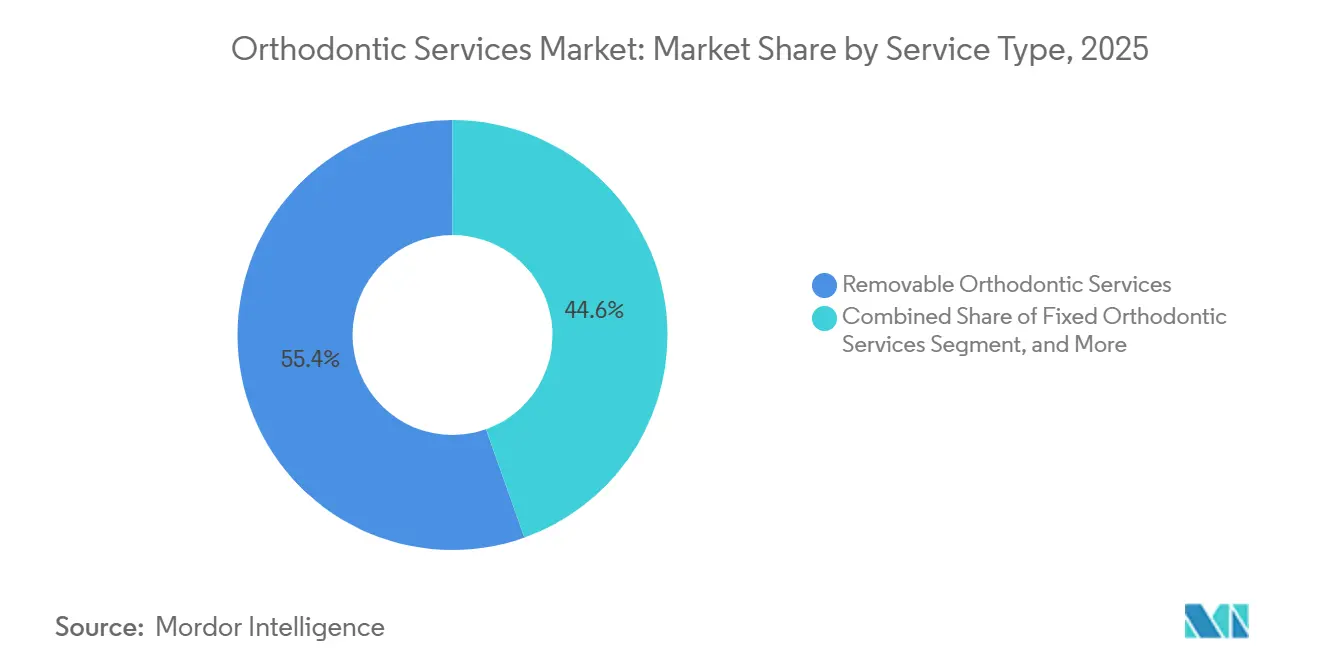
les formats amovibles occupent la position la plus importanteLes services amovibles représentaient 55,4 % de la part du marché des services orthodontiques en 2025. La thérapie par aligneurs transparents est le format dominant dans cette catégorie car elle convient aux patients qui souhaitent une option moins visible. Elle fonctionne également bien avec les empreintes numériques et la planification de traitement assistée par logiciel. Les services fixes restent essentiels pour les encombrements sévères, les discordances squelettiques et d'autres cas complexes nécessitant une application de force contrôlée. Ces cas continuent de soutenir l'activité des spécialistes dans les cabinets orthodontiques indépendants, les hôpitaux et les centres dentaires universitaires.
La taille du marché des services orthodontiques associée aux soins amovibles est soutenue par une capacité croissante à standardiser la planification et le suivi des cas. La fabrication numérique peut raccourcir les délais d'exécution et améliorer la répétabilité des programmes d'aligneurs. Certains grands prestataires commencent à explorer la production en interne, ce qui peut réduire les coûts par cas et accroître le contrôle opérationnel. Align Technology continue d'investir dans les systèmes orthodontiques numériques et les capacités d'impression 3D pour les cabinets. Les appareils fixes conserveront un rôle clinique clair, en particulier pour les cas difficiles. Les services adjuvants et complexes, y compris le traitement chirurgical et craniofacial, restent plus restreints mais importants car ils nécessitent une coordination entre spécialistes et une planification avancée.

Par utilisateur final :
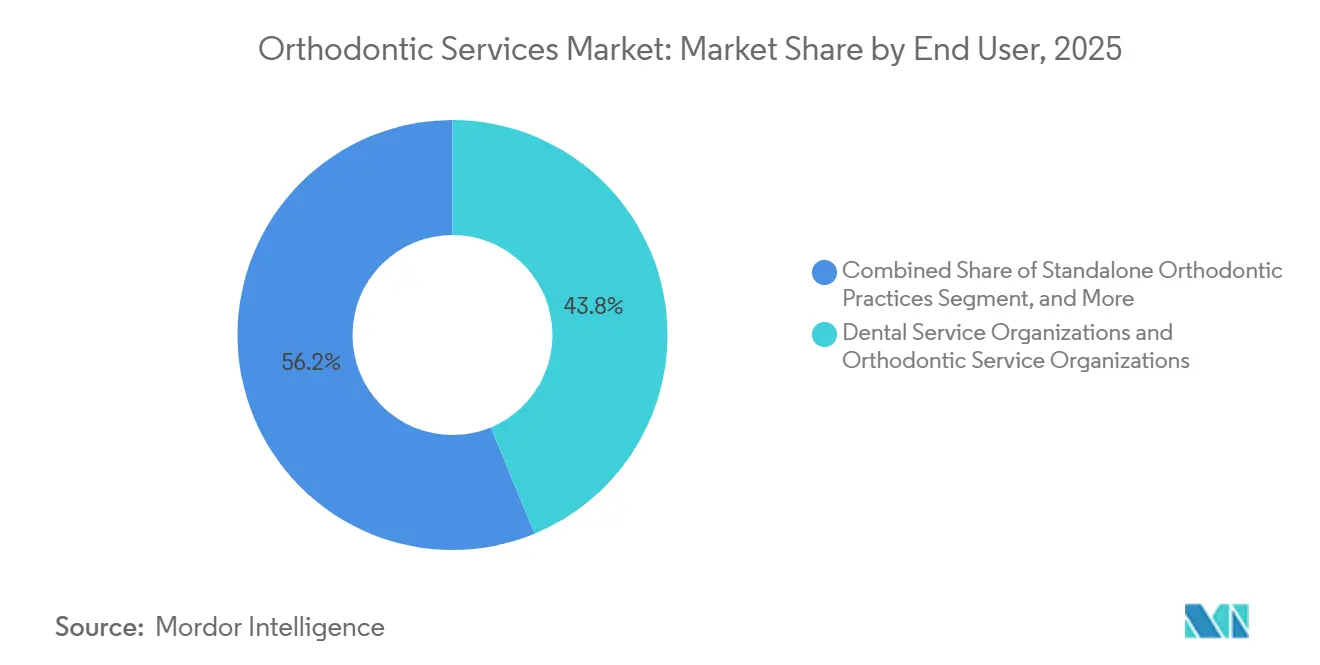
les OSDs et OSOs mènent la croissance du modèle de prestationLes OSDs et OSOs détenaient 43,8 % du chiffre d'affaires en 2025 et devraient croître à un CAGR de 14,8 % jusqu'en 2031. Cela en fait le canal d'utilisateurs finaux à la croissance la plus rapide sur le marché des services orthodontiques. Ces organisations peuvent centraliser la planification, les achats, la communication avec les patients et le soutien aux flux de travail numériques. Leur échelle peut également faciliter la proposition de parcours de soins standardisés sur de nombreux sites. Smile Doctors a élargi son réseau grâce à l'acquisition de myOrthos en mars 2025, ajoutant plus de 70 sites affiliés dans 13 États.
La part du marché des services orthodontiques des grands réseaux peut augmenter lorsque les orthodontistes recherchent un soutien administratif et des capacités d'acquisition de patients. Les cabinets indépendants conservent néanmoins une position importante dans les zones suburbaines à revenus élevés, où la réputation des spécialistes et les relations à long terme avec les patients soutiennent des soins haut de gamme. Les cliniques dentaires générales constituent un autre canal pertinent, car de plus en plus de praticiens généralistes intègrent des protocoles d'aligneurs transparents dans leur offre de services. Les hôpitaux et les centres dentaires universitaires restent essentiels pour les cas complexes, la formation des spécialistes et les réseaux d'orientation. Align Technology a rapporté une croissance continue de son canal OSD au deuxième trimestre 2026, soutenue par des ajouts de comptes et un volume de cas plus élevé par site. La consolidation des prestataires modifie donc la prestation de services sans éliminer les modèles de pratique indépendants.
Par groupe d'âge :
les adultes ancrent le chiffre d'affaires tandis que les soins précoces se développentLes adultes âgés de 18 à 40 ans détenaient 56,4 % du chiffre d'affaires en 2025, la position la plus importante par groupe d'âge sur le marché des services orthodontiques. Ce groupe comprend les patients en première consultation et les adultes revenant après une rechute à la suite d'un traitement antérieur. Les adultes privilégient souvent des appareils moins visibles et une flexibilité de planification. Ces préférences renforcent la demande d'options amovibles et de surveillance à distance. Les adolescents âgés de 13 à 17 ans restent importants car la croissance active peut être le moment privilégié pour certaines corrections développementales.
Les patients pédiatriques âgés de 0 à 12 ans représentent une part plus faible de la taille du marché des services orthodontiques, mais l'intervention précoce attire de plus en plus l'attention. Une revue systématique de 2025 a constaté que le diagnostic et le traitement des anomalies squelettiques pendant la période prépubertaire peuvent améliorer les résultats du traitement et réduire sa durée. Align Technology a rapporté 935 800 démarrages de cas chez les adolescents et les enfants au cours de l'exercice 2025, soit une augmentation de 7,8 % par rapport à l'année précédente. Cela indique que les approches amovibles s'étendent au-delà de l'usage adulte. Les adultes matures de plus de 40 ans constituent un autre groupe émergent, car des vies professionnelles plus longues et la communication vidéo régulière accroissent l'intérêt pour l'apparence et la commodité du traitement. Les prestataires qui assurent un suivi peuvent répondre à une demande récurrente dans plusieurs groupes d'âge.
Analyse géographique
Marché des Services d'Orthodontie en Amérique du Nord
L'Amérique du Nord détenait 42,4 % de la part de marché des services d'orthodontie en 2025. Les États-Unis représentent la plus grande opportunité au niveau national dans la région, soutenue par des prestations dentaires bien établies et une présence mature des DSO et OSO. Les réseaux de prestataires organisés ont créé un modèle de prestation plus structuré pour les soins orthodontiques. Le Canada offre également une croissance des prestations dentaires privées et des opportunités d'expansion transfrontalière. Daia Orthodontics a annoncé en septembre 2026 l'acquisition de 4 cliniques au Nouveau-Brunswick et à l'Île-du-Prince-Édouard.
Marché des Services d'Orthodontie en Europe
L'Europe est le deuxième bloc régional en importance sur le marché des services d'orthodontie. L'Allemagne, le Royaume-Uni, la France, l'Italie et l'Espagne représentent une grande partie de l'activité régionale. L'adoption par les adultes et une forte sensibilisation aux soins dentaires soutiennent la demande de soins esthétiques. Orthalis a acquis Dentalsoft Group en janvier 2026, formant SignalSoft Développement afin d'élargir les capacités logicielles orthodontiques en Europe. Les exigences relatives aux dispositifs médicaux pour les logiciels de diagnostic et de planification rehaussent les conditions d'entrée pour les petits prestataires numériques.
Marché des Services d'Orthodontie en Asie-Pacifique, au Moyen-Orient et en Afrique et en Amérique du Sud
L'Asie-Pacifique devrait se développer à un CAGR de 13,4 % jusqu'en 2031, soit le taux régional le plus élevé sur le marché des services d'orthodontie. La Chine demeure un moteur important, car une large base de patients peut compenser la pression sur les prix grâce à la croissance du volume de cas. Angelalign a signalé une augmentation de 26,3 % du volume de cas sur le continent chinois, atteignant 276 200 cas en 2025. L'Inde devient également un marché plus important après l'annonce par Zenyum et MakeO Toothsi de leur fusion en février 2026, combinant un réseau de près de 1 100 médecins partenaires. Le Moyen-Orient et l'Afrique ainsi que l'Amérique du Sud restent plus modestes en valeur absolue, mais l'urbanisation, l'expansion des cliniques privées et une sensibilisation accrue élargissent la demande.
Paysage concurrentiel
Le marché des services orthodontiques présente une couche technologique mondiale concentrée et une couche de prestation de soins plus fragmentée. Align Technology a rapporté 299 500 clients médecins actifs et une expérience de traitement cumulée avec 22,8 millions de patients Invisalign en 2026. Les prestataires de services restent plus dispersés car les soins orthodontiques sont dispensés par de nombreux cabinets et réseaux locaux. Cette division génère une concurrence entre les fabricants de dispositifs, les fournisseurs de logiciels et les organisations de soins multi-sites. Les plateformes leaders recherchent une densité dans les grandes villes grâce à des affiliations et des acquisitions de cabinets.
Les fabricants utilisent également des partenariats et la formation clinique pour renforcer leur position sur le marché des services orthodontiques. Straumann Group a annoncé un partenariat avec Smartee en octobre 2025 pour soutenir la fabrication de ClearCorrect dans les régions EMEA et Asie-Pacifique. Medit a créé une Division mondiale des activités orthodontiques en mai 2026 et a acquis Progressive Orthodontics, reliant la technologie de numérisation à la formation des praticiens. Ces mouvements montrent que les entreprises poursuivent des flux de travail numériques intégrés plutôt que des produits autonomes. La restructuration de Dentsply Sirona en 2025 et la dépréciation en orthodontie ont également indiqué une pression sur les marges parmi les fournisseurs de niveau intermédiaire.
La surveillance à distance, l'intervention pédiatrique et les villes de niveau inférieur en Chine et en Inde restent des domaines importants de concurrence sur le marché des services orthodontiques. Les outils numériques peuvent créer des revenus récurrents grâce aux services de surveillance tout en aidant les cabinets à limiter les rendez-vous inutiles. Angelalign a rapporté 532 400 cas au total en 2025, soit une augmentation de 48,1 %, et une croissance des cas internationaux de 82,1 %. Ses performances reflètent la capacité des concurrents régionaux à se développer en dehors de leurs marchés d'origine. Les grandes organisations de services détiennent également un avantage en matière d'achats que les cabinets indépendants peuvent avoir du mal à égaler. La concurrence restera donc active dans les domaines des logiciels cliniques, de l'approvisionnement en aligneurs, des réseaux de prestataires et des services de soins à distance.
Leaders du secteur des services orthodontiques
-
Smile Doctors, LLC
-
PDS Health
-
Heartland Dental
-
The Aspen Group
-
Integrated Dental Holdings (mydentist)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Services d'Orthodontie Entreprises couvertes dans ce rapport
- Align Technology
- Dentsply Sirona
- Envista
- Straumann Group
- Solventum Corporation
- Henry Schein
- Smile Doctors, LLC
- PDS Health
- Heartland Dental
- The Aspen Group
- Smile Brands Inc.
- Dental Care Alliance
- MB2 Dental Solutions
- Integrated Dental Holdings (mydentist)
- Abano Healthcare Group Limited
- Q & M Dental Group (Singapore) Limited
- Coast Dental Services LLC
- Apollo White Dental Pvt. Ltd.
- American Orthodontics
- Angelalign Technology Inc.
- 3 Shape
Développements industriels récents dans Marché des Services d'Orthodontie
- Septembre 2026 : Daia Orthodontics & TMJ Orthopedics a annoncé une expansion transfrontalière au Canada par l'acquisition de quatre cliniques orthodontiques au Nouveau-Brunswick et à l'Île-du-Prince-Édouard, marquant une diversification géographique significative pour un cabinet orthodontique basé au Michigan.
- Mai 2026 : Medit Corp. a créé sa Division mondiale des activités orthodontiques et a acquis Progressive Orthodontics, un établissement de formation clinique à Aliso Viejo, en Californie, intégrant les capacités de numérisation numérique à un réseau mondial de formation des praticiens.
- Avril 2026 : Align Technology a présenté en avant-première le système d'attachement Invisalign Specifix, ClinCheck Signature et l'expanseur palatin Invisalign avec crochets intégrés lors de la session annuelle de l'AAO à Orlando.
- Février 2026 : Zenyum et MakeO Toothsi ont annoncé une fusion pour créer une entreprise dentaire grand public avec près de 1 100 médecins partenaires sur des marchés allant du Moyen-Orient au Japon.
Portée du rapport sur le marché mondial des services orthodontiques
Selon la portée du rapport, les services orthodontiques aident à redresser les dents et à corriger les problèmes d'occlusion. Ils comprennent des traitements tels que les appareils dentaires, les aligneurs transparents et les contentions. Ces services améliorent la santé dentaire, le confort et l'apparence du sourire.
Le marché des services orthodontiques est segmenté par type de service, utilisateur final, groupe d'âge et géographie. Par type de service, le marché est segmenté en services orthodontiques fixes, services orthodontiques amovibles, et services orthodontiques adjuvants et complexes. Par utilisateur final, le marché est segmenté en cabinets orthodontiques indépendants, cliniques dentaires générales avec services orthodontiques, organisations de services dentaires et organisations de services orthodontiques, hôpitaux et centres dentaires universitaires, et autres utilisateurs finaux. Par groupe d'âge, le marché est segmenté en pédiatrique (0-12 ans), adolescent (13-17 ans), adulte (18-40 ans) et adulte mature (plus de 40 ans). Par géographie, le marché est segmenté en Amérique du Nord, Europe, Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud. Le rapport couvre également les tailles de marché estimées et les tendances pour 17 pays dans les principales régions du monde. Le rapport propose des valeurs (USD) pour tous les segments ci-dessus.
Aperçu de la segmentation
| Services orthodontiques fixes |
| Services orthodontiques amovibles |
| Services orthodontiques adjuvants et complexes |
| Cabinets orthodontiques indépendants |
| Cliniques dentaires générales avec services orthodontiques |
| Organisations de services dentaires et organisations de services orthodontiques |
| Hôpitaux et centres dentaires universitaires |
| Autres utilisateurs finaux |
| Pédiatrique (0-12 ans) |
| Adolescent (13-17 ans) |
| Adulte (18-40 ans) |
| Adulte mature (plus de 40 ans) |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Australie | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | GCC |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud |
| Par type de service | Services orthodontiques fixes | |
| Services orthodontiques amovibles | ||
| Services orthodontiques adjuvants et complexes | ||
| Par utilisateur final | Cabinets orthodontiques indépendants | |
| Cliniques dentaires générales avec services orthodontiques | ||
| Organisations de services dentaires et organisations de services orthodontiques | ||
| Hôpitaux et centres dentaires universitaires | ||
| Autres utilisateurs finaux | ||
| Par groupe d'âge | Pédiatrique (0-12 ans) | |
| Adolescent (13-17 ans) | ||
| Adulte (18-40 ans) | ||
| Adulte mature (plus de 40 ans) | ||
| Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Australie | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | GCC | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
Questions clés auxquelles le rapport répond
Quelles sont les prévisions pour les services orthodontiques jusqu'en 2031 ?
Le marché des services orthodontiques devrait atteindre 15,19 milliards USD d'ici 2031, avec un CAGR de 12,2 % à partir de 2026. La demande est soutenue par une plus grande participation des adultes, les flux de travail numériques et une utilisation plus large des plateformes de soins organisés.
Quel type de service détenait la plus grande part de chiffre d'affaires en 2025 ?
Les services orthodontiques amovibles étaient en tête avec 55,4 % du chiffre d'affaires en 2025, soutenus par la demande de traitement discret par aligneurs. Les appareils fixes restent cliniquement importants pour les encombrements sévères, les conditions squelettiques et d'autres corrections complexes.
Pourquoi les OSDs et OSOs connaissent-ils une croissance rapide ?
Les OSDs et OSOs devraient croître à un CAGR de 14,8 % jusqu'en 2031 car ils peuvent standardiser les opérations, les achats et les flux de travail numériques sur plusieurs sites. Leurs fonctions de soutien partagées peuvent également aider les cliniciens participants à consacrer plus de temps aux soins aux patients.
Quel groupe d'âge génère la plus grande demande ?
Les adultes âgés de 18 à 40 ans représentaient 56,4 % du chiffre d'affaires en 2025, reflétant la demande d'options de traitement flexibles et moins visibles. Cela inclut les patients en première consultation et ceux qui reviennent après une rechute orthodontique.
Quelle région connaît la croissance la plus rapide ?
L'Asie-Pacifique devrait se développer à un CAGR de 13,4 % jusqu'en 2031, portée par de larges populations de patients et une adoption plus élevée des soins dentaires esthétiques. La Chine et l'Inde sont des marchés importants en raison de leur échelle, de leur engagement numérique et de leurs réseaux de prestataires en expansion.
Quels sont les principaux obstacles à l'accès des patients ?
Les coûts de traitement élevés, le remboursement limité et l'accès inégal aux orthodontistes qualifiés restent les principaux obstacles à l'adoption du traitement. La surveillance à distance et la planification numérique peuvent améliorer la capacité, mais elles ne résolvent pas entièrement les problèmes d'accessibilité financière ou d'accès géographique.