
Marktgröße und Marktanteile für kieferorthopädische Dienstleistungen
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 8.53 Milliarden US-Dollar |
| Marktgröße (2031) | 15.19 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 12.24 % |
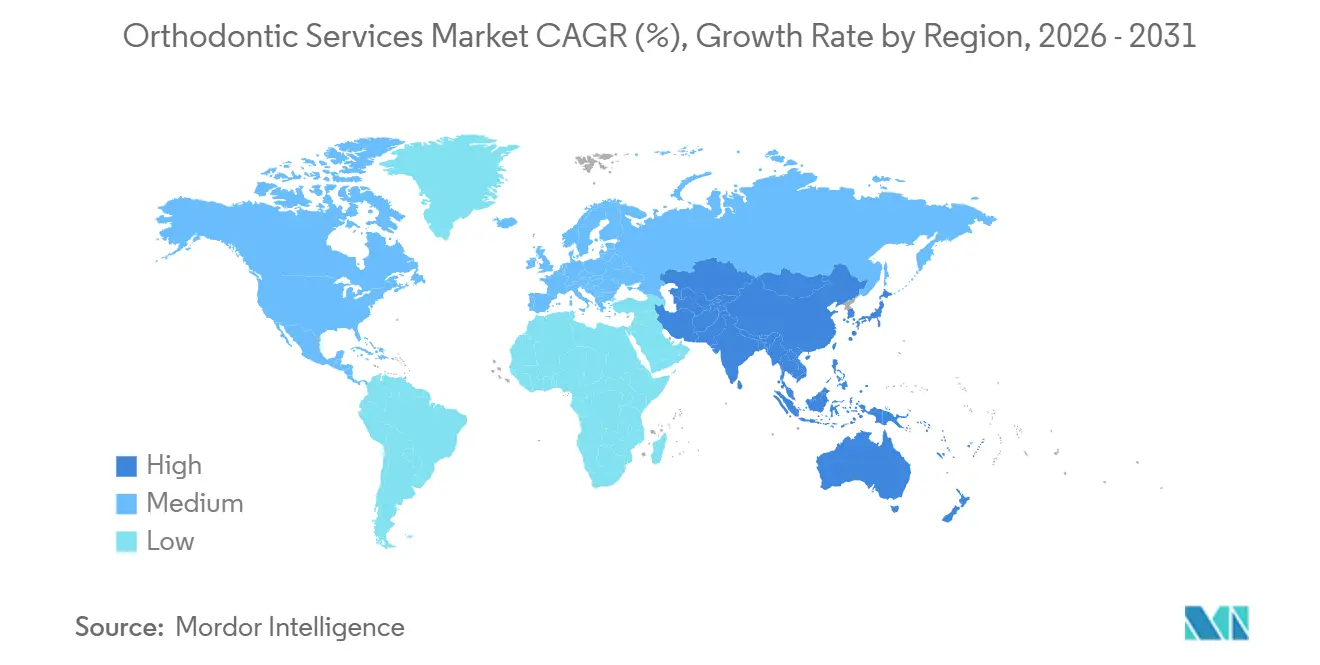
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
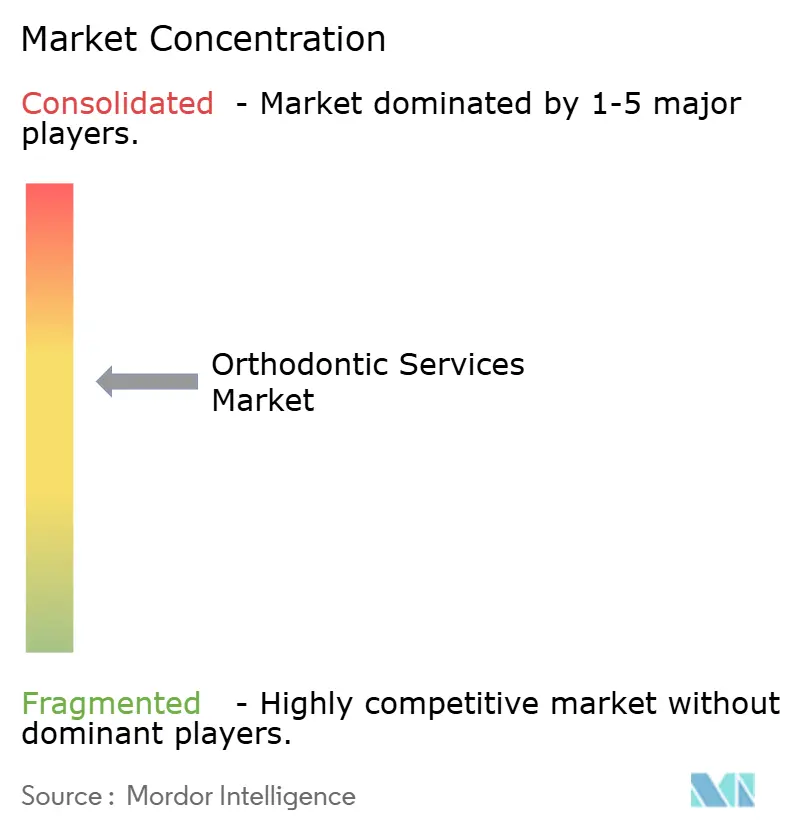
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für kieferorthopädische Dienstleistungen von Mordor Intelligence
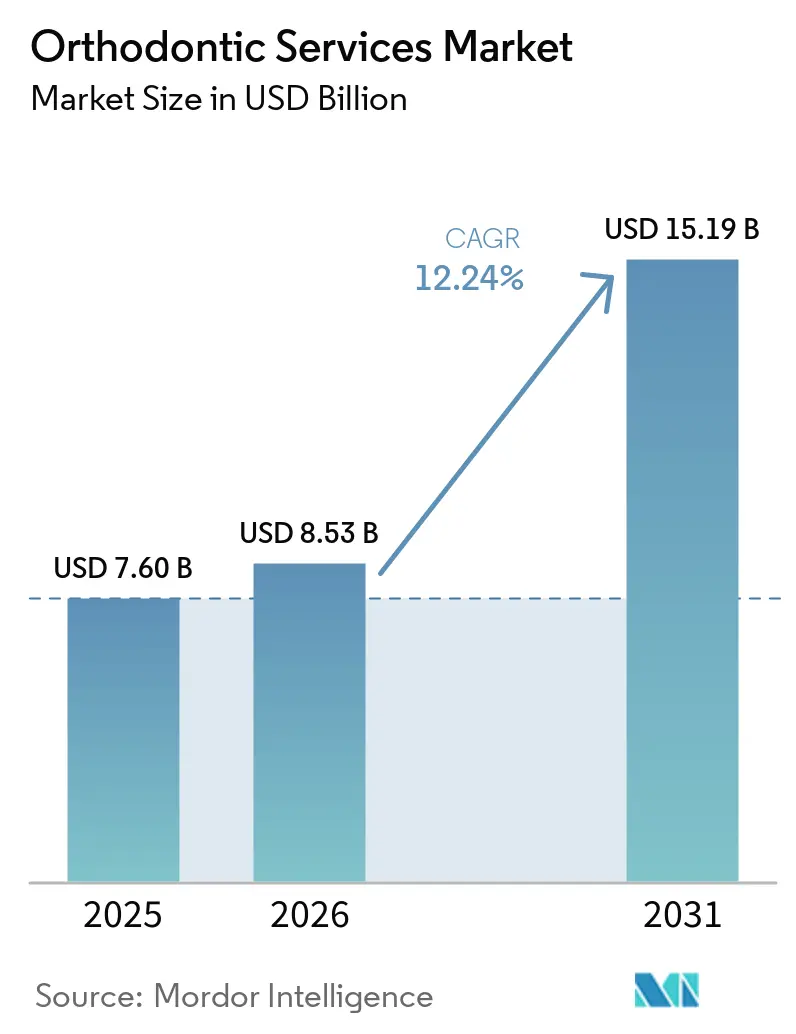
Die Marktgröße für kieferorthopädische Dienstleistungen wird für 2025 auf 7,60 Milliarden USD, für 2026 auf 8,53 Milliarden USD geschätzt und soll bis 2031 auf 15,19 Milliarden USD anwachsen, mit einer CAGR von 12,24 % von 2026 bis 2031.
Der Markt für kieferorthopädische Dienstleistungen wächst, da immer mehr Patienten eine Korrektur von Zahnfehlstellungen anstreben und zunehmend diskrete Behandlungsoptionen bevorzugen. Malokklusionen schaffen einen breiten Pool potenzieller Patienten in allen Altersgruppen, während digitale Arbeitsabläufe Praxen dabei helfen, Fälle mit weniger persönlichen Besuchen zu verwalten. Größere Zahn- und kieferorthopädische Dienstleistungsorganisationen verändern auch den Zugang zur Behandlung, indem sie Arbeitsabläufe standardisieren, administrative Ressourcen teilen und koordinierte Beschaffung nutzen. Diese Veränderungen unterstützen eine größere Kapazität im Markt für kieferorthopädische Dienstleistungen, obwohl sie auch die Bedeutung der Verfügbarkeit von Spezialisten, des Versicherungsschutzes und der Erschwinglichkeit für Patienten erhöhen. Der Markt für kieferorthopädische Dienstleistungen verbindet daher einen wachsenden klinischen Bedarf mit einem Wandel in der Art und Weise, wie Anbieter die Versorgung erbringen, überwachen und finanzieren.
Wichtigste Erkenntnisse des Berichts
- Nach Dienstleistungsart hielten herausnehmbare kieferorthopädische Dienstleistungen im Jahr 2025 einen Marktanteil von 55,4 % am Markt für kieferorthopädische Dienstleistungen und werden voraussichtlich bis 2031 mit einer CAGR von 14,65 % wachsen.
- Nach Endnutzer hielten DSOs und OSOs im Jahr 2025 einen Umsatzanteil von 43,8 % und werden voraussichtlich bis 2031 mit einer CAGR von 14,8 % wachsen.
- Nach Altersgruppe hielten Erwachsene im Alter von 18–40 Jahren im Jahr 2025 einen Umsatzanteil von 56,4 % und werden voraussichtlich bis 2031 mit einer CAGR von 15,32 % wachsen.
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Umsatzanteil von 42,4 %, während Asien-Pazifik voraussichtlich bis 2031 mit einer CAGR von 13,4 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Verbreitung von Zahnfehlstellungen und Malokklusionen | +1.80% | Global, am ausgeprägtesten in Asien und Südamerika | Langfristig (≥ 4 Jahre) |
| Wachsende Nachfrage Erwachsener nach ästhetischer Kieferorthopädie | +2.50% | Nordamerika, Europa und städtische Zentren im Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Digitales Scannen, KI-gestützte Planung und 3D-gedruckte Apparaturen | +2.00% | Nordamerika und Europa, mit Ausweitung auf den Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Erweiterter Versicherungsschutz und arbeitgeberfinanzierte Zahnleistungen | +1.50% | Nordamerika, mit ersten Fortschritten im GCC und in Westeuropa | Kurzfristig (≤ 2 Jahre) |
| Hybrides Fernmonitoring und Skalierbarkeit kieferorthopädischer Dienstleistungsorganisationen | +1.70% | Nordamerika, Europa und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Komprimierung des Direktdruck-Workflows und niedrigere Produktionskosten pro Fall | +1.30% | Nordamerika, Europa, China und entwickelte Asien-Pazifik-Märkte | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Verbreitung von Zahnfehlstellungen und Malokklusionen
Malokklusionen stützen die Nachfrage nach kieferorthopädischer Beurteilung und Behandlung in mehreren Altersgruppen im Markt für kieferorthopädische Dienstleistungen, da der Bedarf erstmals in der Kindheit auftreten und bis ins Erwachsenenalter relevant bleiben kann. Eine Studie aus dem Jahr 2025 berichtete von einer Prävalenz bei Jugendlichen zwischen 39 % und 93 %, abhängig von Region und Diagnosekriterien, während die gepoolte Prävalenz in Asien bei 61,8 % und in Europa bei 61,5 % lag[1]. Diese Belastung geht über das Erscheinungsbild hinaus, da unbehandelte Fehlstellungen die Mundfunktion beeinträchtigen, den Versorgungsbedarf erschweren und eine frühzeitige klinische Beurteilung für Familien und Anbieter relevanter machen können. Die Weltgesundheitsorganisation identifiziert Mundkrankheiten als ein wichtiges Problem der öffentlichen Gesundheit, was einer stärkeren Aufmerksamkeit für Prävention und Frühdiagnose Vorschub leistet[2]. Die Bangkoker Erklärung von 2024 hat die Mundgesundheit auch in breitere Gesundheitssystemprioritäten eingebettet und damit ein unterstützenderes Umfeld für Screening, Überweisung und Versorgungspfade geschaffen, in denen routinemäßige Zahndienstleistungen noch im Aufbau sind. Im Laufe der Zeit könnte ein systematischeres Screening den Zugang zu kieferorthopädischen Dienstleistungen in einkommensschwachen und unterversorgten Regionen verbessern.
Wachsende Nachfrage Erwachsener nach ästhetischer kieferorthopädischer Versorgung
Erwachsene sind eine wichtige Nachfragequelle im Markt für kieferorthopädische Dienstleistungen, da sie häufig Wert auf Diskretion, Komfort und Behandlungsflexibilität legen, insbesondere wenn die Behandlung in Arbeits- und Sozialpläne passen muss. Erwachsene im Alter von 18–40 Jahren machten im Jahr 2025 56,4 % des Umsatzes aus, was zeigt, dass die Behandlung nicht mehr nur auf Jugendliche ausgerichtet ist. Einige erwachsene Patienten kehren zur Korrektur zurück, nachdem eine frühere Behandlung endete, als die Retainernutzung aufhörte und sich die Zähne im Laufe der Zeit verschoben haben, was eine wiederkehrende Nachfragequelle statt einer einmaligen Behandlungspopulation schafft. Herausnehmbare Alignerprogramme passen zu dieser Gruppe, da sie für die Arbeit, Mahlzeiten und den Alltag herausgenommen werden können. Für organisierte Anbieternetzwerke können Erwachsenenfälle eine konsistentere Nutzung digitaler Abdrücke, Fernmonitoring und standardisierter Behandlungsplanung unterstützen und gleichzeitig unnötige Besuche für Patienten mit vorhersehbarem Behandlungsbedarf reduzieren. Die daraus resultierende Nachfrage ermutigt Praxen, die Einbindung von Erwachsenen und die langfristige Patientenbindung als Teil ihrer Dienstleistungsmodelle zu gestalten.
Digitales Scannen, KI-gestützte Planung und 3D-gedruckte Apparaturen
Digitales Scannen, künstliche Intelligenz und 3D-Druck reduzieren manuelle Schritte im Markt für kieferorthopädische Dienstleistungen, von der Erstaufnahme über die Planungsüberprüfung, das Apparaturdesign bis hin zur Nachsorge. Eine Überprüfung aus dem Jahr 2025 ergab, dass KI-gestützte Planung mit kürzerer Behandlungsdauer und weniger Terminen verbunden war als konventionelle Arbeitsabläufe, obwohl der klinische Einsatz weiterhin professionelle Aufsicht erfordert[3]. Align Technology führte ClinCheck Signature im April 2026 mit verbesserter Visualisierung und Werkzeugen ein, die darauf ausgelegt sind, Planungsüberarbeitungen zu reduzieren. Diese Werkzeuge können Anbietern helfen, eine größere Anzahl von Fällen zu verwalten und gleichzeitig die Konsistenz über Standorte hinweg zu verbessern, was besonders nützlich für Gruppen mit mehreren Standorten ist, die vergleichbare klinische Prozesse benötigen. Gleichzeitig muss softwaregestützte Versorgung die Anforderungen an Medizinprodukte erfüllen, was Unternehmen begünstigt, die Qualitätssysteme und Compliance-Prozesse in klinischen, datenverwaltungs- und produktentwicklungsbezogenen Funktionen aufrechterhalten können. Die US-amerikanische Behörde für Lebens- und Arzneimittel ließ die SmileInspector-Software im Januar 2026 als Klasse-II-Medizinprodukt zu und bestätigte damit, dass Planungssoftware einer formellen Aufsicht unterliegt.
Erweiterter Versicherungsschutz und arbeitgeberfinanzierte Zahnleistungen
Das Versicherungsdesign beeinflusst, ob Patienten nach einer kieferorthopädischen Beratung mit der Behandlung beginnen, da selbst klinisch angemessene Versorgung verzögert werden kann, wenn Lebenszeitlimits oder Selbstbehalte hohe Kosten bei den Patienten belassen. Arbeitgeberfinanzierte Zahnpläne und freiwillige Leistungsmodelle können die Kosten auf eine breitere Belegschaft verteilen, obwohl der tatsächliche Wert für Patienten weiterhin vom Leistungsumfang und dem Anbieternetzwerk abhängt. Der Nationale Verband der Zahnversicherungspläne erklärte im Jahr 2026, dass Erschwinglichkeitsbedenken das Design von Zahnleistungen und die Entscheidungen zur Einschreibung beeinflussen[4]. Sun Life führte im April 2026 Kid Smile Complete ein und bietet berechtigten unterhaltsberechtigten Kindern unter 13 Jahren eine 100%ige Netzwerkzahnversorgung ohne Selbstbehalt. Ein besserer Versicherungsschutz kann die Konversion für Patienten verbessern, die bereits einen identifizierten klinischen Bedarf haben, insbesondere wenn ein Anbieter Behandlungsoptionen und den erwarteten Patientenbeitrag klar erläutern kann. Allerdings prägen Deckungsgrenzen und Eigenkosten weiterhin, welche Anbieterkanäle die Nachfrage abschöpfen können. Größere Anbietergruppen können profitieren, wenn ausgehandelte Netzwerktarife ihre Programme für versicherte Familien zugänglicher machen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Behandlungskosten und begrenzte Erstattung | -2.20% | Global, am akutesten im Asien-Pazifik-Raum, im Nahen Osten und Afrika sowie in Südamerika | Langfristig (≥ 4 Jahre) |
| Mangel an ausgebildeten Kieferorthopäden und ungleichmäßiger Zugang zu Spezialisten | -1.60% | Ländliches Nordamerika, Naher Osten und Afrika sowie Südasien | Mittelfristig (2–4 Jahre) |
| Klinische Unsicherheit bei der Fernbehandlung komplexer Fälle | -1.20% | Global, insbesondere Märkte mit begrenzter Fachaufsicht | Mittelfristig (2–4 Jahre) |
| Regulatorische, Interoperabilitäts- und Datenverwaltungsbelastung | -1.00% | Nordamerika, Europa und regulierte Asien-Pazifik-Märkte | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Behandlungskosten und begrenzte Erstattung
Die Behandlungskosten bleiben ein zentrales Hemmnis für den Markt für kieferorthopädische Dienstleistungen, insbesondere dort, wo die Erstattung begrenzt oder nicht verfügbar ist, da viele Behandlungsverläufe Zahlungen erfordern, die nicht in gewöhnliche Haushaltbudgets passen. Klare Aligner-Behandlungen und hochwertige feste Apparaturen können erhebliche Eigenkosten erfordern. Dieses Hemmnis ist in Schwellenländern und für Haushalte mit begrenzten Zahnleistungen akuter, wo Patienten die Versorgung möglicherweise aufschieben, selbst wenn Fehlstellungen die Funktion oder Lebensqualität beeinträchtigen. In China berichtete Angelalign, dass die durchschnittlichen inländischen Verkaufspreise im Jahr 2025 um 12,6 % gesunken sind, da die zentralisierte Beschaffung Druck auf die Preisgestaltung ausübte, obwohl die Fallvolumina zunahmen. Das Ergebnis zeigt, dass größere Patientenvolumina nicht immer in das gleiche Maß an Anbieter- oder Herstellerumsatzwachstum umgesetzt werden. Die Ausweitung des Versicherungsschutzes kann einen Teil der Erschwinglichkeitslücke schließen, hat sie jedoch für Patienten mit mittlerem Einkommen und ohne Versicherung nicht beseitigt, sodass Zahlungspläne, Anbietereffizienz und kostengünstigere Liefermodelle weiterhin wichtig für den Zugang sind.
Mangel an ausgebildeten Kieferorthopäden und ungleichmäßiger Zugang zu Spezialisten
Das Angebot an Spezialisten hält nicht mit der Nachfrage in jedem Teil des Marktes für kieferorthopädische Dienstleistungen Schritt, insbesondere dort, wo die Bevölkerungsdichte gering ist und die Überweisungswege zu Spezialpraxen begrenzt sind. Die US-amerikanische Belegschaft umfasste im Jahr 2024 10.830 praktizierende Kieferorthopäden, während Mangelgebiete für Zahnfachkräfte Millionen von Menschen betrafen, wobei ländliche Gemeinden einen Großteil der Last trugen. Lange Ausbildungsanforderungen erschweren eine schnelle Erweiterung der Spezialistenbasis, sodass Arbeitskräftemangel nicht im gleichen Zeitrahmen wie das wachsende Patienteninteresse oder die Technologieakzeptanz behoben werden kann. Das Problem wird durch die ungleiche Verteilung von Kieferorthopäden zwischen städtischen und ländlichen Gebieten verschärft, was die Reisezeit verlängern, die Beratung verzögern und die Kontinuität der Versorgung für Patienten außerhalb großer Städte verringern kann. Fernmonitoring, virtuelle Beratungen und KI-gestützte Überprüfung können den Reisebedarf reduzieren und die Spezialistenzeit effizienter nutzen. Diese Werkzeuge können Zugangsbeschränkungen erleichtern, ihr Wert hängt jedoch von lokalen klinischen Regeln, zuverlässiger Konnektivität und angemessener professioneller Aufsicht ab.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dienstleistungsart:
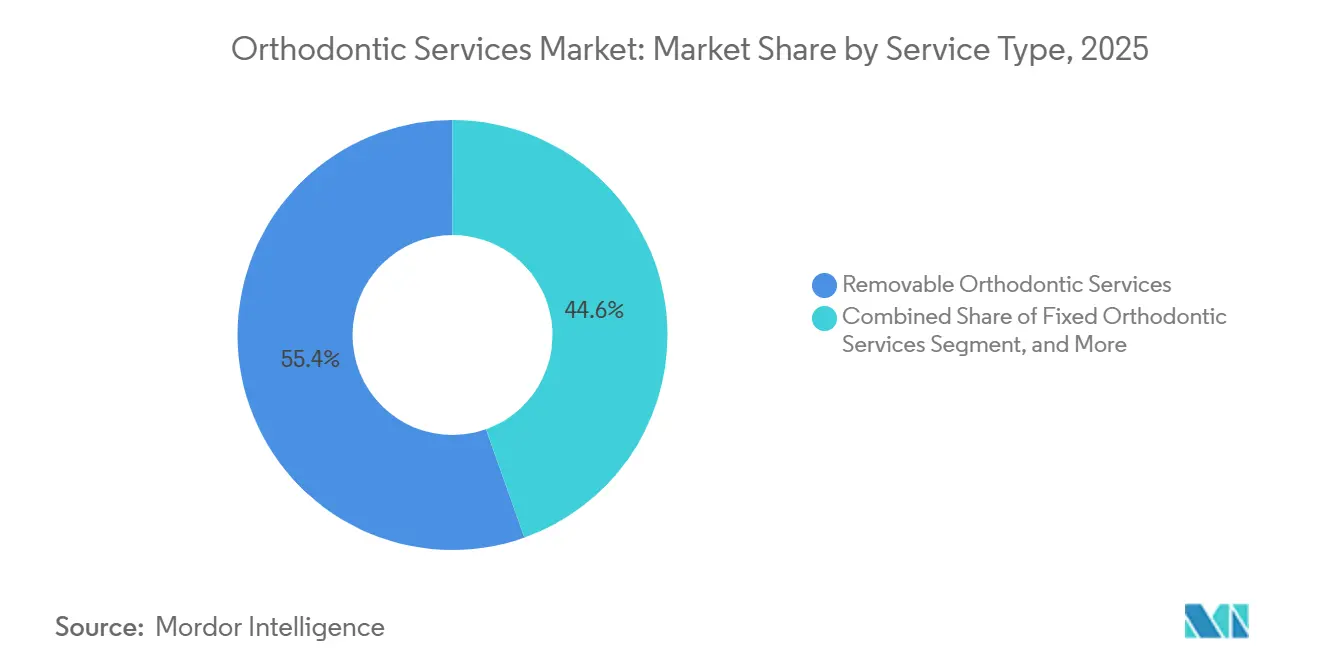
Herausnehmbare Formate halten die größte PositionHerausnehmbare Dienstleistungen machten im Jahr 2025 55,4 % des Marktanteils für kieferorthopädische Dienstleistungen aus. Die Klare-Aligner-Therapie ist das führende Format in dieser Kategorie, da sie Patienten anspricht, die eine weniger sichtbare Option wünschen. Sie funktioniert auch gut mit digitalen Abdrücken und softwaregestützter Behandlungsplanung. Feste Dienstleistungen bleiben für schwere Engstände, skelettale Diskrepanzen und andere komplexe Fälle unerlässlich, die eine kontrollierte Kraftabgabe erfordern. Diese Fälle unterstützen weiterhin die Spezialistentätigkeit in eigenständigen kieferorthopädischen Praxen, Krankenhäusern und akademischen Zahnzentren.
Die Marktgröße für kieferorthopädische Dienstleistungen im Bereich der herausnehmbaren Versorgung wird durch eine wachsende Fähigkeit zur Standardisierung der Fallplanung und -überwachung gestützt. Die digitale Fertigung kann Durchlaufzeiten verkürzen und die Wiederholbarkeit für Alignerprogramme verbessern. Einige größere Anbieter beginnen, die Eigenproduktion zu erkunden, was die Kosten pro Fall senken und die betriebliche Kontrolle erhöhen kann. Align Technology investiert weiterhin in digitale kieferorthopädische Systeme und 3D-Druckfähigkeiten für Praxen. Feste Apparaturen werden eine klare klinische Rolle behalten, insbesondere für schwierige Fälle. Ergänzende und komplexe Dienstleistungen, einschließlich chirurgischer und kraniofazialer Behandlung, bleiben kleiner, aber wichtig, da sie Spezialistenkoordination und fortgeschrittene Planung erfordern.

Nach Endnutzer:
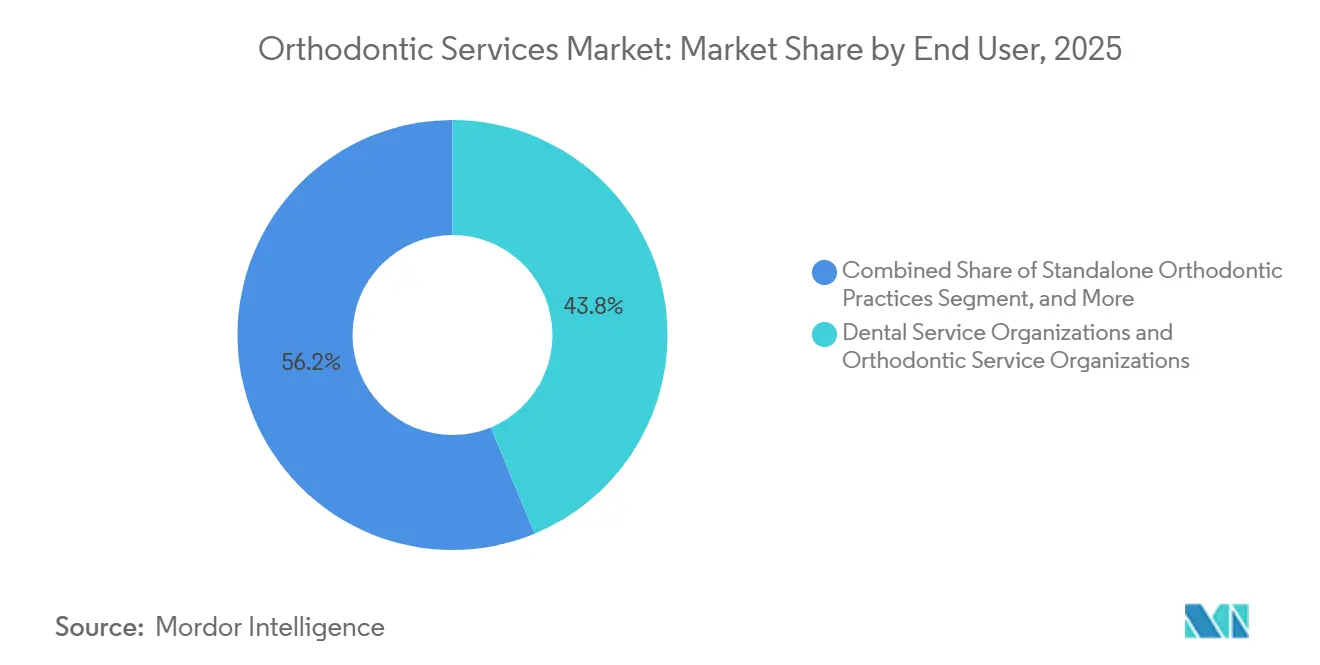
DSOs und OSOs führen das Wachstum des Liefermodells anDSOs und OSOs hielten im Jahr 2025 einen Umsatzanteil von 43,8 % und werden voraussichtlich bis 2031 mit einer CAGR von 14,8 % wachsen. Dies macht sie zum am schnellsten wachsenden Endnutzerkanal im Markt für kieferorthopädische Dienstleistungen. Diese Organisationen können Terminplanung, Beschaffung, Patientenkommunikation und digitale Workflow-Unterstützung zentralisieren. Ihre Größe kann es auch einfacher machen, standardisierte Versorgungspfade über viele Standorte hinweg anzubieten. Smile Doctors erweiterte sein Netzwerk durch die Übernahme von myOrthos im März 2025 und fügte mehr als 70 angeschlossene Standorte in 13 Bundesstaaten hinzu.
Der Marktanteil für kieferorthopädische Dienstleistungen größerer Netzwerke kann zunehmen, wenn Kieferorthopäden administrative Unterstützung und Patientengewinnungskapazitäten suchen. Eigenständige Praxen behalten dennoch eine wichtige Position in einkommensstarken Vorortgebieten, wo Spezialistenreputation und langfristige Patientenbeziehungen eine Premiumversorgung unterstützen. Allgemeine Zahnkliniken sind ein weiterer relevanter Kanal, da immer mehr Allgemeinmediziner klare Aligner-Protokolle in ihr Dienstleistungsangebot integrieren. Krankenhäuser und akademische Zahnzentren bleiben für komplexe Fälle, Spezialistenausbildung und Überweisungsnetzwerke unverzichtbar. Align Technology berichtete im zweiten Quartal 2026 von weiterem Wachstum in seinem DSO-Kanal, unterstützt durch Kontoneuzugänge und höhere Fallvolumina pro Standort. Die Konsolidierung von Anbietern verändert daher die Leistungserbringung, ohne unabhängige Praxismodelle zu eliminieren.
Nach Altersgruppe:
Erwachsene sichern den Umsatz, während die Frühversorgung zunimmtErwachsene im Alter von 18–40 Jahren hielten im Jahr 2025 einen Umsatzanteil von 56,4 %, die größte altersbasierte Position im Markt für kieferorthopädische Dienstleistungen. Diese Gruppe umfasst Erstpatienten und Erwachsene, die nach einem Rückfall nach früherer Behandlung zurückkehren. Erwachsene priorisieren häufig weniger auffällige Apparaturen und Terminflexibilität. Diese Präferenzen verstärken die Nachfrage nach herausnehmbaren Optionen und Fernmonitoring. Jugendliche im Alter von 13–17 Jahren bleiben wichtig, da aktives Wachstum der bevorzugte Zeitpunkt für bestimmte Entwicklungskorrekturen sein kann.
Pädiatrische Patienten im Alter von 0–12 Jahren machen einen kleineren Anteil der Marktgröße für kieferorthopädische Dienstleistungen aus, doch die Frühintervention gewinnt an Aufmerksamkeit. Eine systematische Überprüfung aus dem Jahr 2025 ergab, dass die Diagnose und Behandlung skelettaler Anomalien während der präpubertären Phase die Behandlungsergebnisse verbessern und die Behandlungsdauer verkürzen kann. Align Technology berichtete im Geschäftsjahr 2025 von 935.800 Fallstarts bei Teenagern und Kindern, ein Anstieg von 7,8 % gegenüber dem Vorjahr. Dies zeigt, dass herausnehmbare Ansätze über den Erwachsenengebrauch hinausgehen. Reife Erwachsene über 40 Jahre sind eine weitere aufkommende Gruppe, da längere Berufszeiten und regelmäßige Videokommunikation das Interesse an Erscheinungsbild und Behandlungskomfort steigern. Anbieter, die Nachsorge unterstützen, können wiederkehrende Nachfrage über mehr als eine Altersgruppe hinweg ansprechen.
Geografische Analyse
Markt für kieferorthopädische Dienstleistungen in Nordamerika
Nordamerika hielt im Jahr 2025 einen Marktanteil von 42,4 % am Markt für kieferorthopädische Dienstleistungen. Die Vereinigten Staaten sind die größte Chance auf Länderebene in der Region, unterstützt durch etablierte Zahnleistungen und eine ausgereifte DSO- und OSO-Präsenz. Organisierte Anbieternetzwerke haben ein strukturierteres Versorgungsmodell für kieferorthopädische Behandlungen geschaffen. Kanada bietet ebenfalls Wachstum bei privaten Zahnleistungen und grenzüberschreitende Expansionsmöglichkeiten. Daia Orthodontics gab im September 2026 bekannt, 4 Kliniken in New Brunswick und Prince Edward Island übernommen zu haben.
Markt für kieferorthopädische Dienstleistungen in Europa
Europa ist der zweitgrößte regionale Block im Markt für kieferorthopädische Dienstleistungen. Deutschland, das Vereinigte Königreich, Frankreich, Italien und Spanien machen einen Großteil der regionalen Aktivität aus. Die Akzeptanz bei Erwachsenen und ein hohes Bewusstsein für Zahngesundheit stützen die Nachfrage nach ästhetischer Versorgung. Orthalis übernahm im Januar 2026 die Dentalsoft Group und gründete SignalSoft Développement, um die kieferorthopädischen Softwarekapazitäten in Europa auszubauen. Medizinprodukteanforderungen für Diagnose- und Planungssoftware erhöhen die Markteintrittsanforderungen für kleinere digitale Anbieter.
Markt für kieferorthopädische Dienstleistungen in APAC, MEA und Südamerika
Für den asiatisch-pazifischen Raum wird bis 2031 eine Expansion mit einem CAGR von 13,4 % prognostiziert – die schnellste regionale Wachstumsrate im Markt für kieferorthopädische Dienstleistungen. China bleibt ein wichtiger Wachstumstreiber, da eine große Patientenbasis den Preisdruck durch Fallwachstum ausgleichen kann. Angelalign meldete für 2025 einen Anstieg des Fallvolumens auf dem chinesischen Festland um 26,3 % auf 276.200 Fälle. Indien entwickelt sich ebenfalls zu einem bedeutenderen Markt, nachdem Zenyum und MakeO Toothsi im Februar 2026 ihre Fusion bekanntgaben und dabei ein Netzwerk von nahezu 1.100 Partnerärzten zusammenführten. Der Nahe Osten und Afrika sowie Südamerika bleiben in absoluten Werten kleiner, doch Urbanisierung, die Expansion privater Kliniken und ein wachsendes Bewusstsein verbreitern die Nachfrage.
Wettbewerbslandschaft
Der Markt für kieferorthopädische Dienstleistungen verfügt über eine konzentrierte globale Technologieschicht und eine stärker fragmentierte Versorgungsschicht. Align Technology berichtete im Jahr 2026 von 299.500 aktiven Arztkundschaft und kumulativer Behandlungserfahrung mit 22,8 Millionen Invisalign-Patienten. Dienstleistungsanbieter bleiben stärker verteilt, da kieferorthopädische Versorgung über viele lokale Praxen und Netzwerke erbracht wird. Diese Aufteilung erzeugt Wettbewerb zwischen Gerätherstellern, Softwareanbietern und Mehrstandort-Versorgungsorganisationen. Führende Plattformen streben Dichte in Großstädten durch Praxisanschlüsse und Übernahmen an.
Hersteller nutzen auch Partnerschaften und klinische Ausbildung, um ihre Position im Markt für kieferorthopädische Dienstleistungen zu stärken. Straumann Group kündigte im Oktober 2025 eine Partnerschaft mit Smartee an, um die ClearCorrect-Fertigung in EMEA und Asien-Pazifik zu unterstützen. Medit gründete im Mai 2026 eine globale kieferorthopädische Geschäftssparte und übernahm Progressive Orthodontics, eine klinische Bildungseinrichtung, und verknüpfte damit Scantechnologie mit Praktikerausbildung. Diese Schritte zeigen, dass Unternehmen integrierte digitale Workflows statt eigenständiger Produkte anstreben. Die Restrukturierung und Wertminderung von Dentsply Sirona im Jahr 2025 im Bereich Kieferorthopädie deutete auch auf Margendruck bei mittelständischen Zulieferern hin.
Fernmonitoring, pädiatrische Intervention und Städte der unteren Preisklasse in China und Indien bleiben wichtige Wettbewerbsbereiche im Markt für kieferorthopädische Dienstleistungen. Digitale Werkzeuge können durch Überwachungsdienstleistungen wiederkehrende Einnahmen generieren und Praxen dabei helfen, unnötige Termine zu begrenzen. Angelalign berichtete von insgesamt 532.400 Fällen im Jahr 2025, ein Anstieg von 48,1 %, und einem internationalen Fallwachstum von 82,1 %. Die Leistung spiegelt die Fähigkeit regionaler Wettbewerber wider, außerhalb ihrer Heimatmärkte zu expandieren. Große Dienstleistungsorganisationen haben auch einen Beschaffungsvorteil, den unabhängige Praxen möglicherweise schwer ausgleichen können. Der Wettbewerb wird daher in den Bereichen klinische Software, Aligner-Versorgung, Anbieternetzwerke und Fernversorgungsdienstleistungen aktiv bleiben.
Branchenführer für kieferorthopädische Dienstleistungen
-
Smile Doctors, LLC
-
PDS Health
-
Heartland Dental
-
The Aspen Group
-
Integrated Dental Holdings (mydentist)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für kieferorthopädische Dienstleistungen Unternehmen in diesem Bericht
- Align Technology
- Dentsply Sirona
- Envista
- Straumann Group
- Solventum Corporation
- Henry Schein
- Smile Doctors, LLC
- PDS Health
- Heartland Dental
- The Aspen Group
- Smile Brands Inc.
- Dental Care Alliance
- MB2 Dental Solutions
- Integrated Dental Holdings (mydentist)
- Abano Healthcare Group Limited
- Q & M Dental Group (Singapore) Limited
- Coast Dental Services LLC
- Apollo White Dental Pvt. Ltd.
- American Orthodontics
- Angelalign Technology Inc.
- 3 Shape
Neueste Industrielle Entwicklungen in Markt für kieferorthopädische Dienstleistungen
- September 2026: Daia Orthodontics & TMJ Orthopedics kündigte die grenzüberschreitende Expansion nach Kanada durch die Übernahme von vier kieferorthopädischen Kliniken in New Brunswick und Prince Edward Island an, was eine bedeutende geografische Diversifizierung für eine in Michigan ansässige kieferorthopädische Praxis darstellt.
- Mai 2026: Medit Corp. gründete seine globale kieferorthopädische Geschäftssparte und übernahm Progressive Orthodontics, eine klinische Bildungseinrichtung in Aliso Viejo, Kalifornien, und integrierte damit digitale Scanfähigkeiten mit einem globalen Praktikerausbildungsnetzwerk.
- April 2026: Align Technology präsentierte das Invisalign Specifix Attachment System, ClinCheck Signature und den Invisalign Palatal Expander mit integrierten Haken auf der AAO-Jahrestagung in Orlando.
- Februar 2026: Zenyum und MakeO Toothsi kündigten eine Fusion an, um ein Verbraucherzahnunternehmen mit fast 1.100 Partnerärzten in Märkten vom Nahen Osten bis Japan zu schaffen.
Globaler Berichtsumfang des Marktes für kieferorthopädische Dienstleistungen
Gemäß dem Berichtsumfang helfen kieferorthopädische Dienstleistungen dabei, Zähne zu begradigen und Bissprobleme zu korrigieren. Sie umfassen Behandlungen wie Zahnspangen, klare Aligner und Retainer. Diese Dienstleistungen verbessern die Zahngesundheit, den Komfort und das Erscheinungsbild eines Lächelns.
Der Markt für kieferorthopädische Dienstleistungen ist nach Dienstleistungsart, Endnutzer, Altersgruppe und Geografie segmentiert. Nach Dienstleistungsart ist der Markt in feste kieferorthopädische Dienstleistungen, herausnehmbare kieferorthopädische Dienstleistungen sowie ergänzende und komplexe kieferorthopädische Dienstleistungen segmentiert. Nach Endnutzer ist der Markt in eigenständige kieferorthopädische Praxen, allgemeine Zahnkliniken mit kieferorthopädischen Dienstleistungen, Zahndienstleistungsorganisationen und kieferorthopädische Dienstleistungsorganisationen, Krankenhäuser und akademische Zahnzentren sowie sonstige Endnutzer segmentiert. Nach Altersgruppe ist der Markt in Pädiatrie (0–12 Jahre), Jugendliche (13–17 Jahre), Erwachsene (18–40 Jahre) und reife Erwachsene (über 40 Jahre) segmentiert. Nach Geografie ist der Markt in Nordamerika, Europa, Asien-Pazifik, den Nahen Osten und Afrika sowie Südamerika segmentiert. Der Bericht deckt auch die geschätzten Marktgrößen und Trends für 17 Länder in den wichtigsten Regionen weltweit ab. Der Bericht bietet Werte (USD) für alle oben genannten Segmente.
Segmentierungsübersicht
| Feste kieferorthopädische Dienstleistungen |
| Herausnehmbare kieferorthopädische Dienstleistungen |
| Ergänzende und komplexe kieferorthopädische Dienstleistungen |
| Eigenständige kieferorthopädische Praxen |
| Allgemeine Zahnkliniken mit kieferorthopädischen Dienstleistungen |
| Zahndienstleistungsorganisationen und kieferorthopädische Dienstleistungsorganisationen |
| Krankenhäuser und akademische Zahnzentren |
| Sonstige Endnutzer |
| Pädiatrie (0–12 Jahre) |
| Jugendliche (13–17 Jahre) |
| Erwachsene (18–40 Jahre) |
| Reife Erwachsene (über 40 Jahre) |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Australien | |
| Südkorea | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Dienstleistungsart | Feste kieferorthopädische Dienstleistungen | |
| Herausnehmbare kieferorthopädische Dienstleistungen | ||
| Ergänzende und komplexe kieferorthopädische Dienstleistungen | ||
| Nach Endnutzer | Eigenständige kieferorthopädische Praxen | |
| Allgemeine Zahnkliniken mit kieferorthopädischen Dienstleistungen | ||
| Zahndienstleistungsorganisationen und kieferorthopädische Dienstleistungsorganisationen | ||
| Krankenhäuser und akademische Zahnzentren | ||
| Sonstige Endnutzer | ||
| Nach Altersgruppe | Pädiatrie (0–12 Jahre) | |
| Jugendliche (13–17 Jahre) | ||
| Erwachsene (18–40 Jahre) | ||
| Reife Erwachsene (über 40 Jahre) | ||
| Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Australien | ||
| Südkorea | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Wie lautet die Prognose für kieferorthopädische Dienstleistungen bis 2031?
Der Markt für kieferorthopädische Dienstleistungen wird voraussichtlich bis 2031 einen Wert von 15,19 Milliarden USD erreichen und von 2026 an mit einer CAGR von 12,2 % wachsen. Die Nachfrage wird durch eine stärkere Beteiligung von Erwachsenen, digitale Workflows und eine breitere Nutzung organisierter Versorgungsplattformen gestützt.
Welche Dienstleistungsart hatte im Jahr 2025 den größten Umsatzanteil?
Herausnehmbare kieferorthopädische Dienstleistungen führten im Jahr 2025 mit einem Umsatzanteil von 55,4 %, unterstützt durch die Nachfrage nach diskreter Aligner-basierter Behandlung. Feste Apparaturen bleiben klinisch wichtig für schwere Engstände, skelettale Erkrankungen und andere komplexe Korrekturen.
Warum wachsen DSOs und OSOs so schnell?
DSOs und OSOs werden voraussichtlich bis 2031 mit einer CAGR von 14,8 % wachsen, da sie Betrieb, Beschaffung und digitale Workflows über Standorte hinweg standardisieren können. Ihre gemeinsamen Unterstützungsfunktionen können auch dazu beitragen, dass teilnehmende Kliniker mehr Zeit für die Patientenversorgung aufwenden können.
Welche Altersgruppe treibt die größte Nachfrage an?
Erwachsene im Alter von 18–40 Jahren machten im Jahr 2025 56,4 % des Umsatzes aus, was die Nachfrage nach flexiblen und weniger sichtbaren Behandlungsoptionen widerspiegelt. Dazu gehören Patienten, die zum ersten Mal behandelt werden, und solche, die nach einem kieferorthopädischen Rückfall zurückkehren.
Welche Region wächst am schnellsten?
Asien-Pazifik wird voraussichtlich bis 2031 mit einer CAGR von 13,4 % wachsen, angeführt von großen Patientenpopulationen und einer höheren Akzeptanz ästhetischer Zahnversorgung. China und Indien sind wichtige Märkte aufgrund ihrer Größe, ihres digitalen Engagements und ihrer wachsenden Anbieternetzwerke.
Was sind die wichtigsten Hindernisse für den Patientenzugang?
Hohe Behandlungskosten, eingeschränkte Erstattung und ungleichmäßiger Zugang zu ausgebildeten Kieferorthopäden bleiben die zentralen Hindernisse für die Behandlungsaufnahme. Fernmonitoring und digitale Planung können die Kapazität verbessern, lösen jedoch nicht vollständig die Probleme der Erschwinglichkeit oder des geografischen Zugangs.