
Tamanho e Participação do Mercado de Organosheet
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
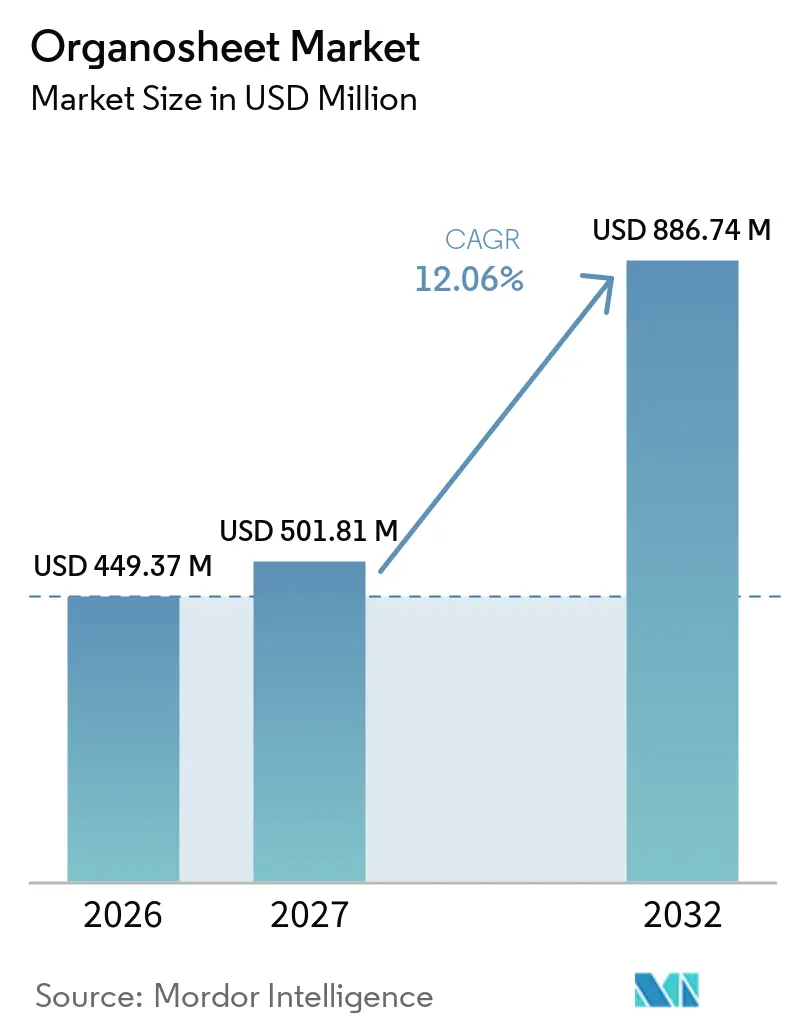
| Tamanho do Mercado (2027) | 501.81 Milhões de dólares |
| Tamanho do Mercado (2032) | 886.74 Milhões de dólares |
| Taxa de crescimento (2027 - 2032) | 12.06 % |
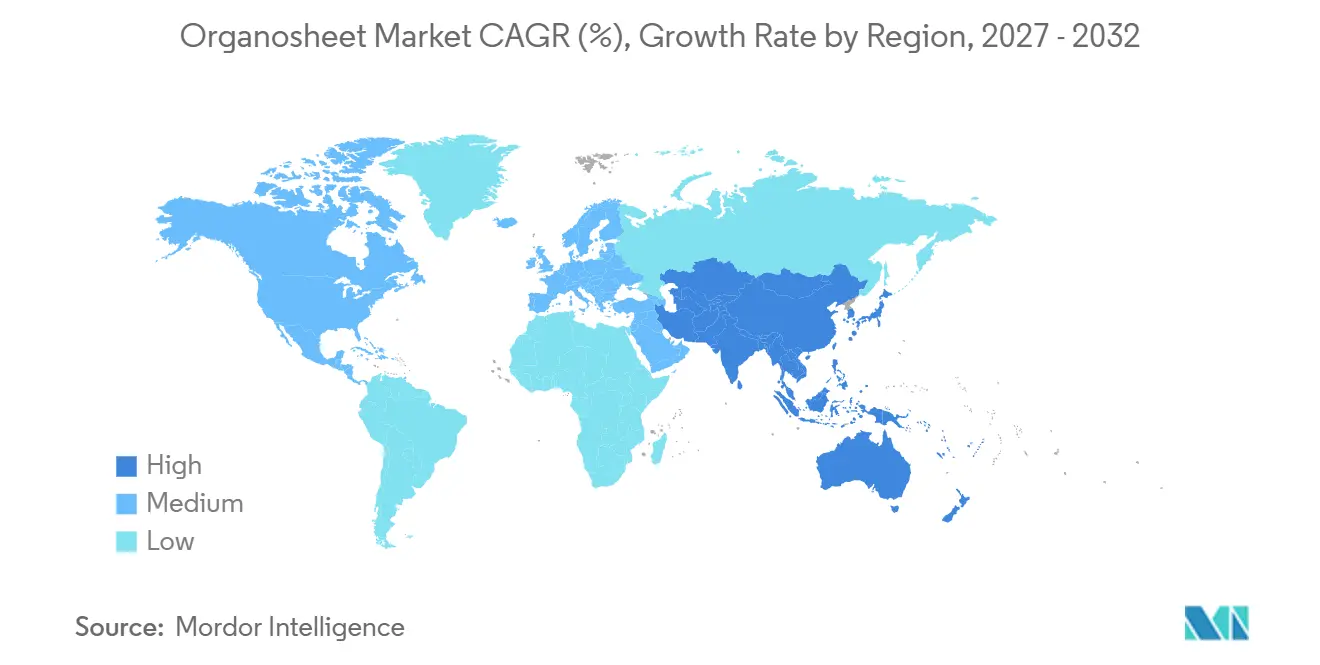
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Europa |
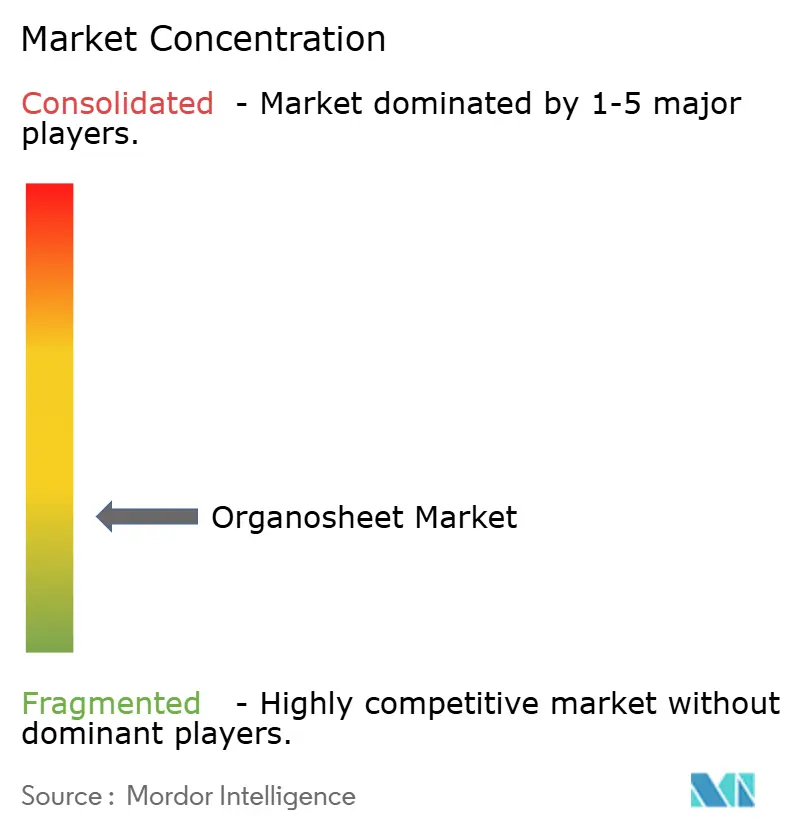
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Organosheet por Mordor Intelligence
O tamanho do Mercado de Organosheet foi avaliado em 449,37 milhões de USD em 2026 e estima-se que cresça de 501,81 milhões de USD em 2027 para atingir 886,74 milhões de USD até 2032, a um CAGR de 12,06% durante o período de previsão (2027-2032). O mercado de organosheet está se expandindo além do uso automotivo especializado, à medida que os invólucros de bateria de veículos elétricos e as peças estruturais criam uma demanda mais elevada. A sobremoldagem em uma única etapa está encurtando os ciclos de produção e ajudando os fornecedores a competir com a produção de componentes metálicos. As normas de emissões, os relatórios de pegada de carbono dos veículos e os requisitos de reciclagem estão aumentando o valor dos compósitos termoplásticos leves nas decisões de aquisição. Os programas aeroespaciais também estão expandindo o uso de laminados termoplásticos qualificados em interiores e componentes estruturais. A concorrência se concentra na integração de resinas, na capacidade de produção certificada, no conhecimento de processos e na rastreabilidade documentada da reciclabilidade.
Principais Conclusões do Relatório
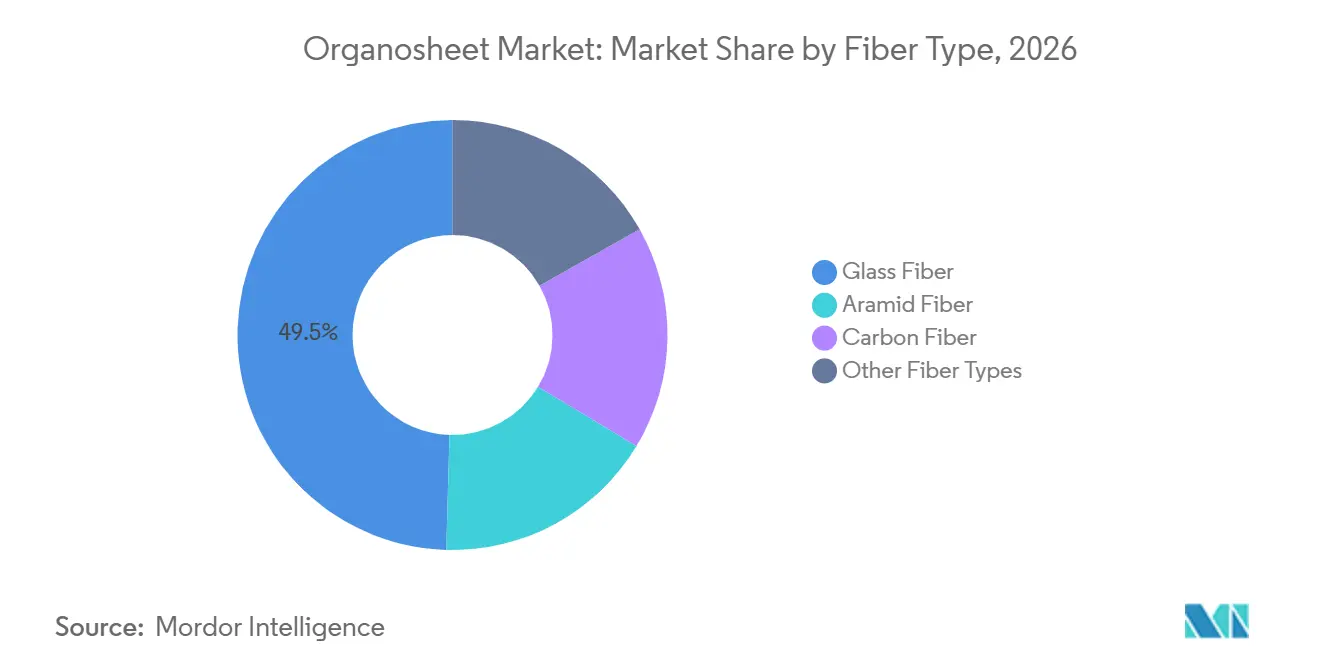
- Por tipo de fibra, a fibra de vidro detinha 49,53% da participação do mercado de organosheet em 2026, enquanto a fibra de carbono tem previsão de avançar a um CAGR de 12,89% até 2032.
- Por tipo de resina, a poliamida (PA) detinha 38,12% da participação do mercado de organosheet em 2026, enquanto o poliéter éter cetona (PEEK) tem previsão de avançar a um CAGR de 13,12% até 2032.
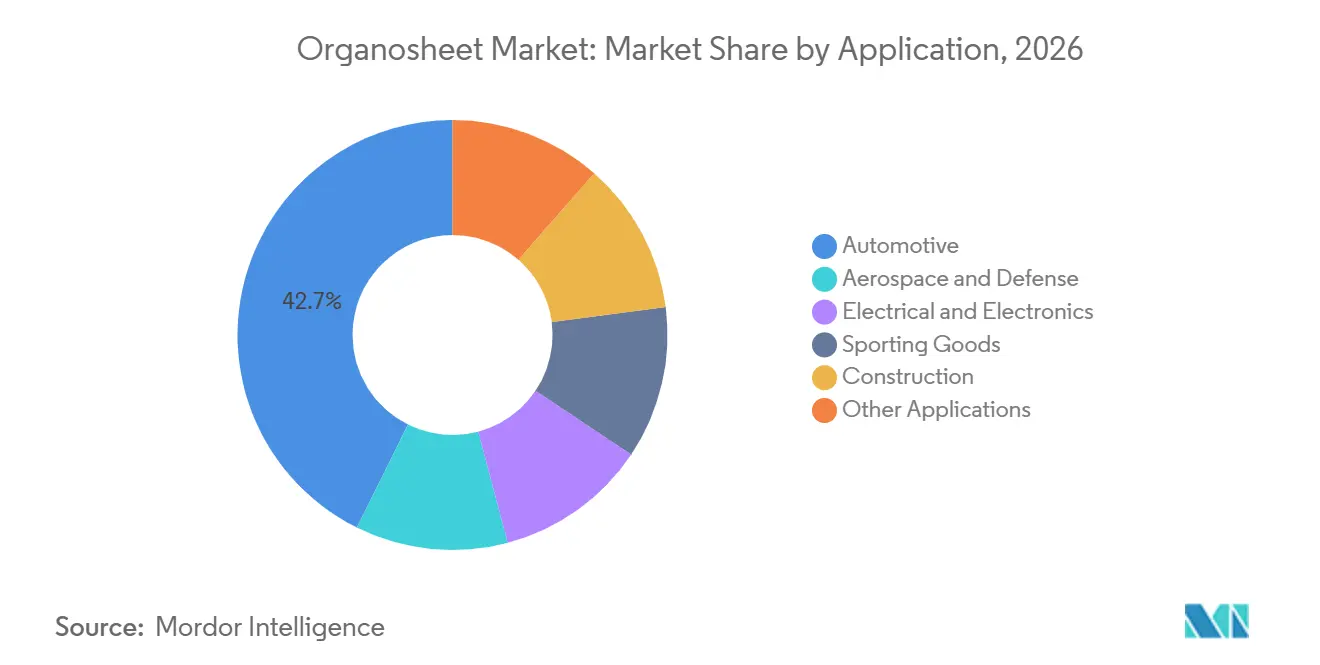
- Por aplicação, o setor automotivo detinha 42,67% da participação do mercado de organosheet em 2026, enquanto o setor aeroespacial e de defesa tem previsão de avançar a um CAGR de 13,64% até 2032.
- Por geografia, a Europa detinha 35,91% da participação do mercado de organosheet em 2026, enquanto a Ásia-Pacífico tem previsão de avançar a um CAGR de 13,31% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | Impacto (~) % no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Adoção de Invólucros de Bateria e Peças Estruturais para Veículos Elétricos | +3.2% | Global, com maior intensidade na China, Alemanha, Coreia do Sul e Estados Unidos | Curto prazo (≤ 2 anos) |
| Requisitos de Redução de Peso dos Veículos e de Redução de Emissões | +2.8% | América do Norte e UE (conformidade com Euro 7); APAC via padrões MIIT da China | Curto prazo (≤ 2 anos) |
| Economia da Termoformagem Rápida e da Sobremoldagem de Alto Volume | +2.1% | Global, mais forte na Alemanha, Japão e Coreia do Sul | Médio prazo (2-4 anos) |
| Expansão da Frota Aeroespacial e Requisitos de Eficiência de Combustível | +1.8% | Global (cadeias de fornecimento da Airbus e Boeing na Europa e América do Norte; expansão para a APAC) | Médio prazo (2-4 anos) |
| Vantagens de Reciclabilidade e Circularidade das Matrizes Termoplásticas | +1.5% | UE (impulsionada pela NZIA e pela diretiva ELV), com expansão para o núcleo da América do Norte e APAC | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Adoção de Invólucros de Bateria e Peças Estruturais para Veículos Elétricos
A demanda por invólucros de bateria está criando uma nova fonte de demanda para o mercado de organosheet. Um processo totalmente automatizado apresentado na Society for the Advancement of Material and Process Engineering (SAMPE) América do Norte 2025 combinou 2 insertos termoplásticos reforçados com fibra de carbono com resina termoplástica de fibra longa para fabricar uma tampa de bateria de 1,3 m por 1,8 m em menos de 90 segundos. O processo reduziu o custo do sistema em até 28% em relação aos projetos metálicos de múltiplas peças e se aproximou da produtividade da estampagem de metal. A SABIC relatou que seus materiais STAMAX FR suportaram pressão interna de até 250 kPa e 420 °C em testes de fuga térmica em nível de módulo. Esse desempenho pode atender aos requisitos de chama, fumaça e toxicidade que anteriormente favoreciam tampas metálicas mais pesadas. O mercado de organosheet pode, portanto, se beneficiar onde a segurança da bateria e a redução de peso devem ser alcançadas em um único sistema de componentes.
Requisitos de Redução de Peso dos Veículos e de Redução de Emissões
Os padrões veiculares estão conectando a conformidade com as emissões a um requisito mais amplo de contabilização de materiais para o mercado de organosheet. O Regulamento (UE) 2024/1257 introduziu os requisitos de homologação Euro 7 e um passaporte ambiental do veículo para novas aprovações de veículos M1 e N1 a partir de novembro de 2026[1]. Os fabricantes europeus também estão se preparando para informações sobre a pegada de carbono em nível de componente nas transações da cadeia de fornecimento. O Programa de Trabalho de Padronização Automotiva da China de 2025 previu trabalhos sobre pegadas de carbono de veículos, ciclos de vida de produtos e padrões de materiais verdes. Os laminados termoplásticos podem ser reaquecidos e remodelados, o que lhes confere uma vantagem nas discussões sobre reciclagem em relação às alternativas termofixas. Isso torna a documentação do ciclo de vida cada vez mais relevante para a seleção de materiais, não apenas para os relatórios de sustentabilidade corporativa.
Economia da Termoformagem Rápida e da Sobremoldagem de Alto Volume
A economia de produção está se tornando tão importante quanto o desempenho do material no mercado de organosheet. As chapas pré-consolidadas podem ser termoformadas em menos de 60 segundos, seguidas de sobremoldagem em uma sequência de prensa a peça. Essa abordagem reduz as etapas de montagem ao combinar suportes, nervuras e caminhos de carga em um único componente. A Ensinger produz compósitos termoplásticos em prensas de dupla correia com larguras de até 1.300 mm e configurações que incluem estruturas unidirecionais, cruzadas e sanduíche. O modelo de produção pode reduzir o custo total do componente mesmo quando o custo da matéria-prima por quilograma supera o do metal. Isso torna o processo útil para fornecedores automotivos que buscam ciclos mais curtos e menos operações de união.
Expansão da Frota Aeroespacial e Requisitos de Eficiência de Combustível
A qualificação aeroespacial está abrindo demanda adicional para o mercado de organosheet. A Agência Europeia para a Segurança da Aviação atualizou as especificações de certificação CS-25 para grandes aeronaves em novembro de 2025, incluindo orientações relevantes para estruturas de compósitos termoplásticos e técnicas de união. A PORCHER INDUSTRIES recebeu a acreditação do National Aerospace and Defense Contractors Accreditation Program (NADCAP) para fabricação de compósitos termoplásticos em julho de 2025. Ela também apresentou um painel de cockpit de termoplástico reforçado com fibra de vidro com a Airbus em março de 2025. Os laminados de fibra de carbono e PEEK Tenax TPCL da Teijin Limited são utilizados em suportes e clipes do Airbus A350, demonstrando uso em série em peças aeroespaciais estruturais. Essas etapas de qualificação reduzem a incerteza para os fornecedores que consideram peças termoplásticas em futuros programas de aeronaves.
Análise de Impacto das Restrições*
| Restrição | Impacto (~) % no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos Custos de Fibra, Resina e Processamento | -2.1% | Global; mais agudo na América do Norte e UE, onde os custos de energia e mão de obra são mais elevados | Curto a Médio prazo (1-3 anos) |
| Gestão Complexa de Calor e Controle da Janela de Conformação | -1.5% | Global; mais elevado na APAC, onde ferramentas especializadas e expertise em prensas ainda estão em desenvolvimento | Médio prazo (2-4 anos) |
| Capacidade Limitada de Projeto, Simulação e Mão de Obra Qualificada | -0.9% | América do Norte, UE (regiões rurais) e América do Sul, onde o talento em engenharia de compósitos é escasso | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos de Fibra, Resina e Processamento
Os custos de material e processamento continuam a limitar uma adoção mais ampla no mercado de organosheet. Os custos da resina PEEK permanecem de 20 a 50 vezes mais elevados do que os do polipropileno em base por quilograma, restringindo seu uso a aplicações aeroespaciais e de veículos premium com uma necessidade de desempenho clara. A China introduziu controles de exportação para fibra de carbono de grau T800 e superior em janeiro de 2025, o que adicionou requisitos de licenciamento e aumentou a incerteza de fornecimento para fabricantes fora da China. A SGL Carbon citou a queda na demanda, o excesso de capacidade global e os preços não competitivos como base para o fechamento de instalações de fibra de carbono em Portugal e nos Estados Unidos. Essas condições favorecem os graus de fibra de vidro e polipropileno em veículos sensíveis ao custo. Elas também estreitam a oportunidade de curto prazo para graus premium fora de aplicações de veículos e aeroespaciais de maior valor.
Gestão Complexa de Calor e Controle da Janela de Conformação
O processamento termoplástico requer aquecimento, transferência e estampagem cuidadosamente controlados. Os sistemas de Poliamida 6 normalmente têm uma janela de conformação de 10 a 30 segundos antes que a recristalização reduza a ductilidade. Os sistemas PEEK têm uma janela utilizável ainda mais estreita porque requerem temperaturas de processamento elevadas. A Agência Europeia para a Segurança da Aviação classifica a sobremoldagem e a soldagem termoplástica como tecnologias inovadoras que precisam de programas de qualificação estruturados. Um estudo revisado por pares de 2025 constatou que o fluxo turbulento de resina permanece uma variável crítica de conformação em materiais termoplásticos reforçados com fibra de carbono agulhados. Fornecedores sem ferramentas de simulação, controles térmicos e engenheiros experientes enfrentam ciclos de desenvolvimento mais longos e maior risco de refugo.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Fibra:
A Fibra de Vidro Sustenta a Receita Enquanto a Fibra de Carbono Avança em Aplicações EstruturaisA fibra de vidro detinha 49,53% do mercado de organosheet em 2026 porque oferece um equilíbrio prático entre custo e desempenho estrutural. É amplamente utilizada com matrizes de polipropileno e poliamida em programas automotivos de alto volume. A VALEO produziu uma viga de para-choque de organosheet para produção em série a 300.000 unidades por ano. O componente tem uma resistência à tração nominal de 400 a 500 MPa e resistência ao fogo acima de 1.000 °C por mais de 5 minutos. A fibra de aramida serve a aplicações que necessitam de alta resistência ao impacto com baixo peso areal, incluindo equipamentos balísticos e interiores aeroespaciais.
A fibra de carbono tem previsão de avançar a um CAGR de 12,89% até 2032, à medida que os usuários de veículos elétricos e aeroespaciais valorizam seu maior potencial de redução de peso. A Mitsubishi Chemical Group Corporation utiliza um processo de impregnação a seco em sua plataforma KyronTEX que combina fibras poliméricas com reforço de carbono antes da consolidação. Esse método melhora a drapeabilidade durante a laminação e pode reduzir a diferença de custo em relação às rotas convencionais de impregnação úmida. Os controles de exportação da China sobre fibra de carbono de grau superior levaram compradores aeroespaciais e de defesa fora da China a diversificar o fornecimento. Outros tipos de fibra incluem materiais naturais e híbridos, incluindo produtos de linho e polipropileno sendo desenvolvidos para programas de sustentabilidade europeus.

Por Tipo de Resina:
A Poliamida Sustenta a Receita Enquanto o PEEK Serve a Aplicações de Alta EspecificaçãoA poliamida (PA) detinha 38,12% do mercado de organosheet em 2026, sustentada por sistemas PA6 e PA66 que combinam resistência mecânica, resistência à umidade e compatibilidade com linhas de sobremoldagem estabelecidas. Os materiais de fibra de vidro à base de PA6 são utilizados onde uma rota de certificação aeroespacial validada é necessária. O polipropileno serve à extremidade sensível ao custo da combinação de resinas e suporta projetos de compósitos de fibra de vidro totalmente recicláveis. A VALEO, a Profol GmbH e a PORCHER INDUSTRIES ofereceram soluções de polipropileno e fibra de vidro para componentes automotivos leves.
O PEEK tem previsão de avançar a um CAGR de 13,12% até 2032, à medida que os programas de aeronaves exigem resistência ao calor, resistência química e desempenho estrutural certificado. A Haufler Composites GmbH & Co. KG, a Ensinger e a PORCHER INDUSTRIES fornecem materiais compósitos termoplásticos de alta temperatura para aplicações técnicas. Os laminados de fibra de carbono e PEEK Tenax TPCL da Teijin Limited são qualificados pelo National Center for Advanced Materials Performance e são utilizados em aeronaves Airbus A350. Os graus PEEK e Poliéter Éter Cetona (PEKK) permanecem especializados porque requerem temperaturas de ferramental acima de 380 °C e sistemas de prensa capazes de 100 a 200 bar.
Por Aplicação:
O Setor Automotivo Lidera a Demanda Enquanto o Aeroespacial e de Defesa Apresenta o Crescimento Mais RápidoO setor automotivo detinha 42,67% do mercado de organosheet em 2026, com base no uso estabelecido em módulos frontais, travessas, invólucros de bateria e vigas de para-choque. A VALEO produz travessas estruturais de compósito termoplástico desde 2018 e oferece invólucros de bateria para veículos elétricos híbridos plug-in. Seu invólucro de bateria pode ser até 20% mais leve do que uma linha de base de aço e tem uma pegada de carbono relatada de 1,4 a 3,1 kg CO2eq por quilograma. O setor elétrico e eletrônico também utiliza laminados de fibra de carbono termoplástica em invólucros finos de dispositivos, incluindo materiais da Teijin Limited utilizados no monitor portátil Vaio Vision+.
O setor aeroespacial e de defesa tem previsão de avançar a um CAGR de 13,64% até 2032, impulsionado por interiores de aeronaves, peças estruturais e programas de soldagem termoplástica. O mercado de organosheet se beneficia à medida que os fabricantes de aeronaves buscam peças mais leves que também possam suportar a recuperação no fim da vida útil. A Agência Europeia para a Segurança da Aviação forneceu um tratamento de certificação mais claro para estruturas de compósitos e novos processos termoplásticos. A construção utiliza chapas de fibra de vidro e polipropileno em produtos como tábuas de andaime e tampas de drenagem. Os artigos esportivos utilizam graus de fibra de carbono em armações e equipamentos de proteção.
Análise Geográfica
A Europa detinha 35,91% do mercado de organosheet em 2026, sustentada por produtores na Alemanha, França e Áustria e pela exposição direta às normas Euro 7 e às regras de fim de vida útil dos veículos. Os fornecedores europeus de compósitos fornecem produção local de materiais e suporte de aplicação para programas automotivos. O setor europeu de compósitos está avançando em abordagens de reparo, reutilização e remanufatura para produtos no fim de sua vida útil. Os fornecedores aeroespaciais europeus enfrentam um limiar de certificação mais elevado após a PORCHER INDUSTRIES ter recebido a acreditação NADCAP e após a Agência Europeia para a Segurança da Aviação ter atualizado o CS-25. Essas condições favorecem os fornecedores que podem fornecer material certificado, controle de processo e documentação de reciclagem.
A Ásia-Pacífico tem previsão de avançar a um CAGR de 13,31% até 2032, sustentada pela produção de veículos elétricos na China, Coreia do Sul e Japão. A China tinha 39 normas nacionais de fibra de carbono publicadas em 2025, cobrindo produção, testes de desempenho e requisitos de aplicação[2]. A Kingfa Sci.&Tech. Co.,Ltd. anunciou um investimento de 1,702 bilhões de CNY (aproximadamente 236 milhões de USD) em fevereiro de 2025 para 10.000 toneladas métricas por ano de capacidade de organosheet termoplástico reforçado com fibra de carbono e 3.500 toneladas métricas por ano de capacidade de prepreg. A TORAY INDUSTRIES, INC. introduziu o Cetex TC1130 PESU para interiores de aeronaves e o Cetex TC915 PA+ para aplicações de mobilidade aérea urbana em junho de 2025. As cadeias de fornecimento regionais de baterias e o investimento governamental em tecnologia de produção em massa sustentam a demanda ampla em usos automotivos e aeroespaciais.
A América do Norte impulsiona a demanda por meio da infraestrutura de qualificação aeroespacial e da atividade entre os fornecedores automotivos de Nível 1. O National Center for Advanced Materials Performance suporta dados de materiais aceitos pela Administração Federal de Aviação e pela Agência Europeia para a Segurança da Aviação, enquanto a Avient Corporation reportou 3,3 bilhões de USD em receita de 2025 em materiais especiais e compósitos avançados. A Johns Manville fornece reforços de fibra de vidro formulados para processos de compósitos termoplásticos. A América do Sul e o Oriente Médio e África permanecem mercados menores, com o Brasil fornecendo uma base automotiva e os programas de manutenção aeroespacial e de defesa do Oriente Médio gerando demanda selecionada por graus de PEEK e fibra de carbono.
Cenário Competitivo
O mercado de organosheet é altamente fragmentado, com os cinco principais players incluindo Ensinger, TORAY INDUSTRIES, INC., LANXESS, Teijin Limited e Johns Manville. A integração vertical é uma abordagem competitiva central porque confere aos fornecedores maior controle sobre as propriedades dos materiais, a capacidade de produção e o suporte ao cliente. Essa estrutura favorece as empresas que podem ajudar os clientes a avançar desde a seleção de materiais até a validação de componentes.
As empresas estão investindo em produção, produtos e integração de ativos. A Kingfa Sci.&Tech. Co.,Ltd. comprometeu 1,702 bilhões de CNY para capacidade de compósitos dedicada. A TORAY INDUSTRIES, INC. utilizou o Paris Air Show 2025 para apresentar novos produtos Cetex para interiores de aeronaves e mobilidade aérea urbana. A SABIC colaborou com a Engel, Siebenwurst, Forward Engineering, Ensinger e Envalior em uma tampa de bateria de veículo elétrico híbrido que utiliza insertos termoplásticos reforçados com fibra de carbono com resina STAMAX. Esses movimentos mostram que escala, parcerias de processamento e validação de componentes de grande porte são rotas importantes para a adoção comercial.
Os graus de reforço de base biológica e reciclados são uma área adicional de concorrência no mercado de organosheet. A PORCHER INDUSTRIES e a Terre de Lin anunciaram uma cooperação em junho de 2025 para desenvolver produtos de reforço de linho e polipropileno para termocompressão, enquanto a Mitsubishi Chemical Group Corporation está desenvolvendo opções de fibra de carbono reciclada por meio de sua plataforma KyronTEX. O quadro europeu de veículos em fim de vida útil suporta o uso contínuo de fibra de carbono após o rascunho de junho de 2025 ter removido uma proposta de restrição geral. Os fornecedores que podem combinar conteúdo reciclado rastreável, suporte de qualificação e produção confiável de alto volume estão melhor posicionados para programas futuros, enquanto a BUFA GmbH & Co. KG permanece relevante como distribuidora de materiais compósitos termoplásticos na Europa.
Líderes do Setor de Organosheet
-
Ensinger
-
TORAY INDUSTRIES, INC.
-
LANXESS
-
Teijin Limited
-
Johns Manville
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Organosheet Empresas cobertas neste relatório
- Avient Corporation
- BUFA GmbH & Co. KG
- Ensinger
- Haufler Composites GmbH & Co. KG
- Johns Manville
- Kingfa Sci.&Tech. Co.,Ltd.
- LANXESS
- Mitsubishi Chemical Group Corporation
- PORCHER INDUSTRIES
- Profol GmbH
- SABIC
- SGL Carbon
- Teijin Limited
- TORAY INDUSTRIES, INC.
- VALEO
Desenvolvimentos industriais recentes em Mercado de Organosheet
- Setembro de 2026: A Envalior e a Röchling Automotive desenvolveram um compartimento dianteiro estrutural (frunk) para um carro esportivo de alto desempenho totalmente elétrico utilizando os organosheets multiaxialmente reforçados Tepex da Envalior. O componente combina funcionalidade de armazenamento com reforço do chassi e é fabricado por meio de um processo de moldagem híbrida em uma única etapa, apoiando o mercado de organosheet por meio da demanda por compósitos termoplásticos leves e de alta resistência em aplicações estruturais automotivas.
- Janeiro de 2026: O POLYTEC GROUP adquiriu o negócio de compósitos da Profol, expandindo suas capacidades em fitas unidirecionais (UD) e tecnologia de organosheet. A aquisição apoia o mercado de organosheet ao fortalecer o fornecimento de produtos semiacabados termoplásticos reforçados com fibra contínua para componentes automotivos leves e outras aplicações estruturais.
Escopo do Relatório Global do Mercado de Organosheet
Os organosheets são chapas de compósito termoplástico reforçadas com fibra contínua, projetadas para fornecer alta resistência, rigidez e baixo peso. Eles podem ser termoformados e integrados em componentes estruturais, suportando a fabricação eficiente e o desempenho mecânico aprimorado em aplicações exigentes.
O Mercado de Organosheet é segmentado por tipo de fibra, tipo de resina, aplicação e geografia. Por tipo de fibra, o mercado é segmentado em fibra de vidro, fibra de carbono, fibra de aramida e outros tipos de fibra. Por tipo de resina, o mercado é segmentado em poliamida (PA), polipropileno (PP), policarbonato (PC), poliéter éter cetona (PEEK) e outros tipos de resina. Por aplicação, o mercado é segmentado em automotivo, aeroespacial e defesa, elétrico e eletrônico, construção, artigos esportivos e outras aplicações. O relatório também abrange o tamanho do mercado e as previsões para organosheets em 15 países. Para cada segmento, o dimensionamento e as previsões do mercado foram realizados com base no valor (USD).
Visão geral da segmentação
| Fibra de Vidro |
| Fibra de Carbono |
| Fibra de Aramida |
| Outros Tipos de Fibra |
| Poliamida (PA) |
| Polipropileno (PP) |
| Policarbonato (PC) |
| Poliéter Éter Cetona (PEEK) |
| Outros Tipos de Resina |
| Automotivo |
| Aeroespacial e Defesa |
| Elétrico e Eletrônico |
| Construção |
| Artigos Esportivos |
| Outras Aplicações |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Países da ASEAN | |
| Restante da Ásia-Pacífico | |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Países Nórdicos | |
| Restante da Europa | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Tipo de Fibra | Fibra de Vidro | |
| Fibra de Carbono | ||
| Fibra de Aramida | ||
| Outros Tipos de Fibra | ||
| Por Tipo de Resina | Poliamida (PA) | |
| Polipropileno (PP) | ||
| Policarbonato (PC) | ||
| Poliéter Éter Cetona (PEEK) | ||
| Outros Tipos de Resina | ||
| Por Aplicação | Automotivo | |
| Aeroespacial e Defesa | ||
| Elétrico e Eletrônico | ||
| Construção | ||
| Artigos Esportivos | ||
| Outras Aplicações | ||
| Por Geografia | Ásia-Pacífico | China |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Países da ASEAN | ||
| Restante da Ásia-Pacífico | ||
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Países Nórdicos | ||
| Restante da Europa | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de organosheet?
O tamanho do mercado de organosheet foi avaliado em 449,37 milhões de USD em 2026 e estima-se que cresça de 501,81 milhões de USD em 2027 para atingir 886,74 milhões de USD até 2032, a um CAGR de 12,06% durante o período de previsão (2027-2032).
O que está impulsionando a demanda por organosheets?
Os invólucros de bateria, a redução de peso dos veículos, a termoformagem mais rápida e os programas de qualificação aeroespacial estão sustentando a demanda.
Qual tipo de fibra detinha a maior participação em 2026?
A fibra de vidro lidera com 49,53% de participação em 2026 porque equilibra custo e desempenho estrutural para componentes de alto volume.
Qual tipo de resina tem previsão de crescer mais rapidamente até 2032?
O Poliéter Éter Cetona (PEEK) tem previsão de avançar a um CAGR de 13,12% até 2032 porque os programas aeroespaciais exigem resistência a altas temperaturas e resistência química.