
Tamaño y Participación del Mercado de Organosheet
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 501.81 Millones de dólares |
| Tamaño del Mercado (2032) | 886.74 Millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 12.06 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Europa |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Organosheet por Mordor Intelligence
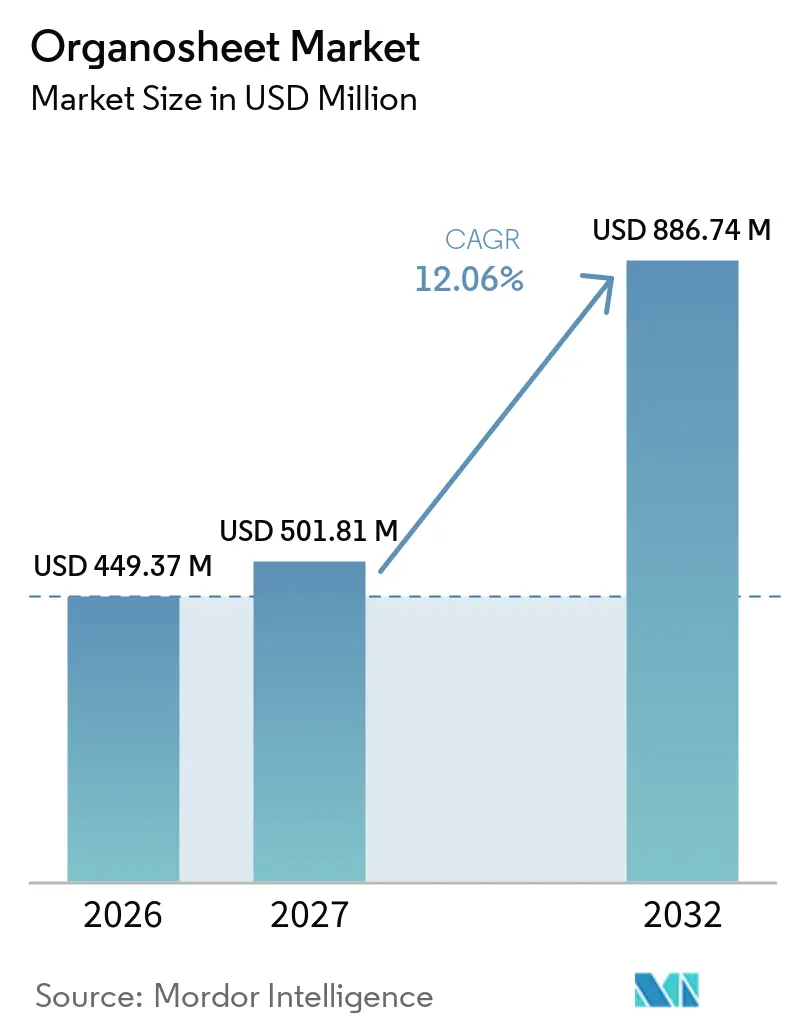
El tamaño del Mercado de Organosheet fue valorado en 449,37 millones de USD en 2026 y se estima que crecerá desde 501,81 millones de USD en 2027 hasta alcanzar los 886,74 millones de USD para 2032, a una CAGR del 12,06% durante el período de pronóstico (2027-2032). El mercado de organosheet está avanzando más allá del uso automotriz especializado, ya que las carcasas de baterías para vehículos eléctricos y las piezas estructurales generan una mayor demanda. El sobremoldeo en un solo paso está acortando los ciclos de producción y ayudando a los proveedores a competir con la producción de componentes metálicos. Las normas de emisiones, los informes de huella de carbono de los vehículos y los requisitos de reciclaje están aumentando el valor de los compuestos termoplásticos ligeros en las decisiones de adquisición. Los programas aeroespaciales también están ampliando el uso de laminados termoplásticos certificados en interiores y componentes estructurales. La competencia se centra en la integración de resinas, la capacidad de producción certificada, el conocimiento del proceso y la reciclabilidad documentada.
Conclusiones Clave del Informe
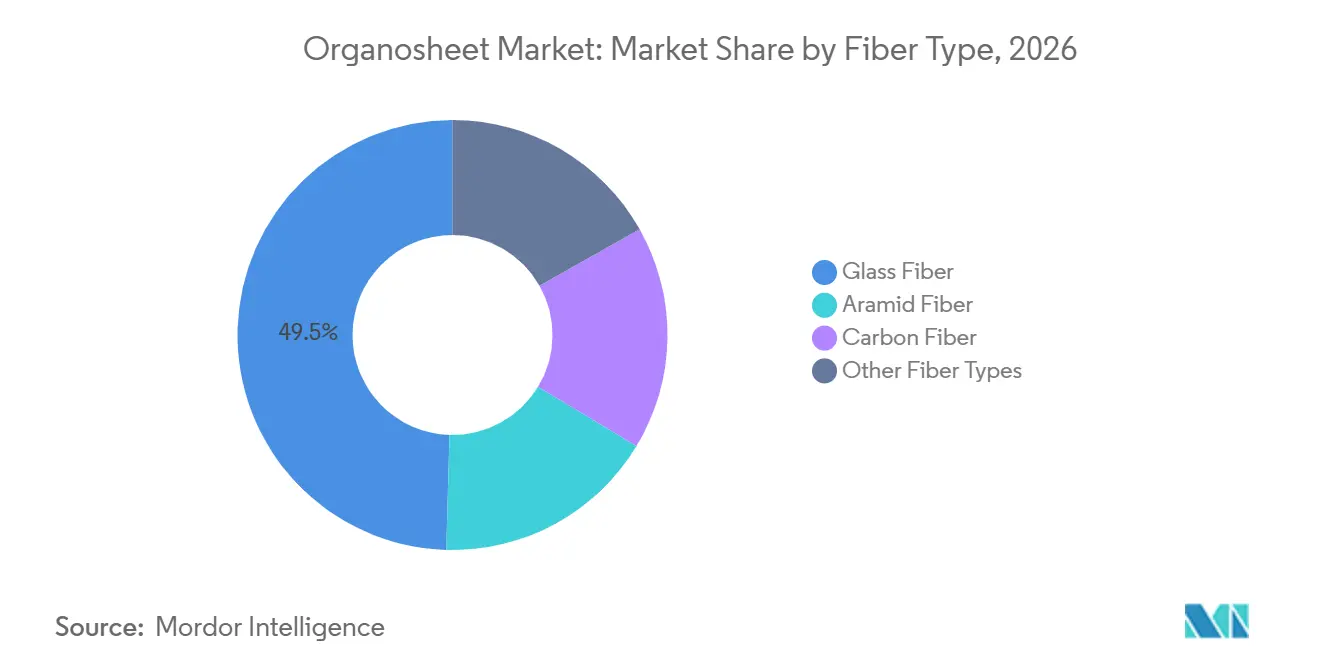
- Por tipo de fibra, la fibra de vidrio representó el 49,53% de la participación del mercado de organosheet en 2026, mientras que se prevé que la fibra de carbono avance a una CAGR del 12,89% hasta 2032.
- Por tipo de resina, la poliamida (PA) representó el 38,12% de la participación del mercado de organosheet en 2026, mientras que se prevé que el poliéter éter cetona (PEEK) avance a una CAGR del 13,12% hasta 2032.
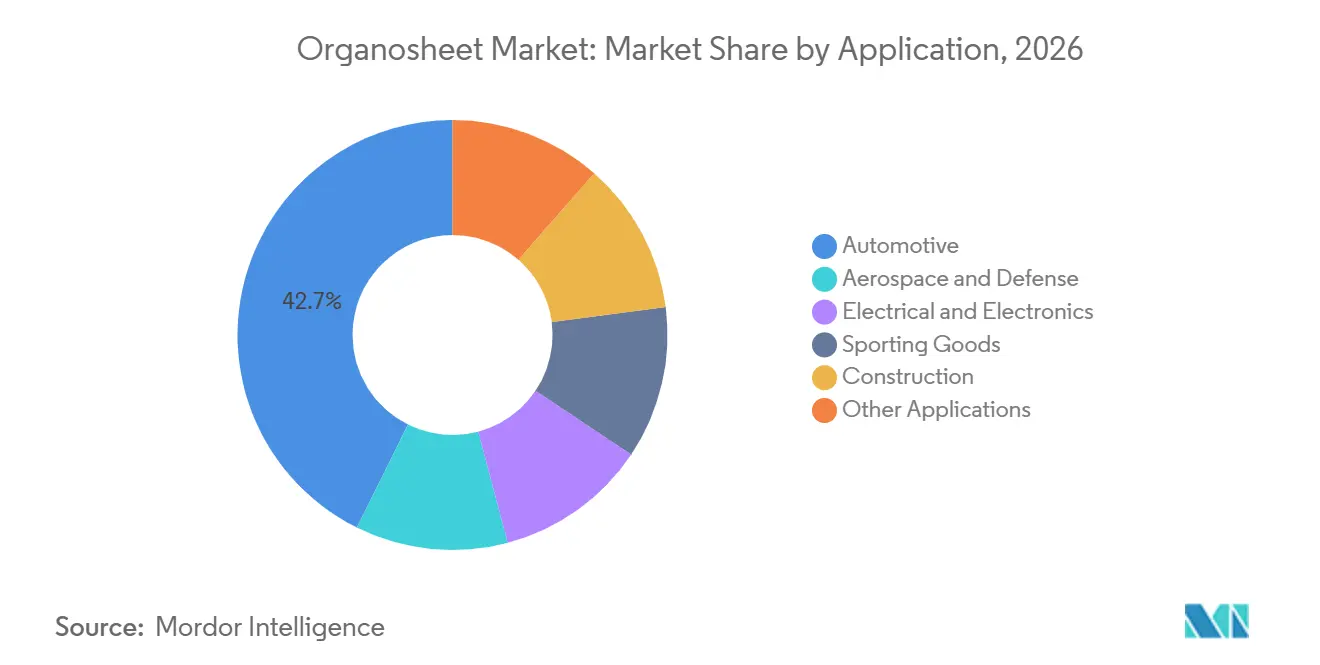
- Por aplicación, el sector automotriz representó el 42,67% de la participación del mercado de organosheet en 2026, mientras que se prevé que el sector aeroespacial y de defensa avance a una CAGR del 13,64% hasta 2032.
- Por geografía, Europa representó el 35,91% de la participación del mercado de organosheet en 2026, mientras que se prevé que Asia-Pacífico avance a una CAGR del 13,31% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Adopción de Carcasas de Baterías para Vehículos Eléctricos y Piezas Estructurales | +3.2% | Global, con mayor intensidad en China, Alemania, Corea del Sur y Estados Unidos | Corto plazo (≤ 2 años) |
| Requisitos de Reducción de Peso de Vehículos y Reducción de Emisiones | +2.8% | América del Norte y la UE (cumplimiento de Euro 7); APAC a través de los estándares MIIT de China | Corto plazo (≤ 2 años) |
| Economía del Termoformado Rápido y el Sobremoldeo de Alto Volumen | +2.1% | Global, más fuerte en Alemania, Japón y Corea del Sur | Mediano plazo (2-4 años) |
| Expansión de la Flota Aeroespacial y Requisitos de Eficiencia de Combustible | +1.8% | Global (cadenas de suministro de Airbus y Boeing en Europa y América del Norte; expansión hacia APAC) | Mediano plazo (2-4 años) |
| Ventajas de Reciclabilidad y Circularidad de las Matrices Termoplásticas | +1.5% | UE (impulsado por NZIA y ELV), con expansión hacia América del Norte y el núcleo de APAC | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Adopción de Carcasas de Baterías para Vehículos Eléctricos y Piezas Estructurales
La demanda de carcasas de baterías está creando una nueva fuente de demanda para el mercado de organosheet. Un proceso totalmente automatizado presentado en la Sociedad para el Avance de la Ingeniería de Materiales y Procesos (SAMPE) de América del Norte 2025 combinó 2 insertos termoplásticos reforzados con fibra de carbono con resina termoplástica de fibra larga para fabricar una cubierta de batería de 1,3 m por 1,8 m en menos de 90 segundos. El proceso redujo el costo del sistema hasta en un 28% en comparación con los diseños metálicos de múltiples piezas y se aproximó al rendimiento del estampado de metales. SABIC informó que sus materiales STAMAX FR soportaron una presión interna de hasta 250 kPa y 420 °C en pruebas de fuga térmica a nivel de módulo. Ese rendimiento puede satisfacer los requisitos de llama, humo y toxicidad que anteriormente favorecían las cubiertas metálicas más pesadas. El mercado de organosheet puede, por tanto, beneficiarse donde la seguridad de la batería y la reducción de peso deben lograrse en un único sistema de componentes.
Requisitos de Reducción de Peso de Vehículos y Reducción de Emisiones
Las normas de vehículos están vinculando el cumplimiento de las emisiones con un requisito de contabilidad de materiales más amplio para el mercado de organosheet. El Reglamento (UE) 2024/1257 introdujo los requisitos de homologación de tipo Euro 7 y un pasaporte ambiental del vehículo para las nuevas homologaciones de vehículos M1 y N1 a partir de noviembre de 2026[1]. Los fabricantes europeos también se están preparando para la información sobre la huella de carbono a nivel de componente en las transacciones de la cadena de suministro. El Programa de Trabajo de Estandarización Automotriz de China para 2025 contempló trabajos sobre huellas de carbono de vehículos, ciclos de vida de productos y estándares de materiales ecológicos. Los laminados termoplásticos pueden recalentarse y reformarse, lo que les otorga una ventaja en los debates sobre reciclaje frente a las alternativas termoestables. Esto hace que la documentación del ciclo de vida sea cada vez más relevante para la selección de materiales, no solo para los informes de sostenibilidad corporativa.
Economía del Termoformado Rápido y el Sobremoldeo de Alto Volumen
La economía de producción está adquiriendo tanta importancia como el rendimiento del material en el mercado de organosheet. Las láminas preconsolidadas pueden termoformarse en menos de 60 segundos, seguido de un sobremoldeo en una secuencia de prensa a pieza. Este enfoque reduce los pasos de ensamblaje al combinar soportes, nervios y trayectorias de carga en un único componente. Ensinger produce compuestos termoplásticos en prensas de doble banda con anchos de hasta 1.300 mm y configuraciones que incluyen estructuras unidireccionales, de capas cruzadas y sándwich. El modelo de producción puede reducir el costo total del componente incluso cuando el costo de la materia prima por kilogramo supera al del metal. Esto hace que el proceso sea útil para los proveedores automotrices que buscan ciclos más cortos y menos operaciones de unión.
Expansión de la Flota Aeroespacial y Requisitos de Eficiencia de Combustible
La certificación aeroespacial está abriendo una demanda adicional para el mercado de organosheet. La Agencia de Seguridad Aérea de la Unión Europea actualizó las especificaciones de certificación CS-25 para aviones grandes en noviembre de 2025, incluyendo orientación relevante para estructuras compuestas termoplásticas y técnicas de unión. PORCHER INDUSTRIES recibió la acreditación del Programa Nacional de Acreditación de Contratistas Aeroespaciales y de Defensa (NADCAP) para la fabricación de compuestos termoplásticos en julio de 2025. También presentó un panel de cabina de piloto de fibra de vidrio reforzada termoplástica con Airbus en marzo de 2025. Los laminados de fibra de carbono y PEEK Tenax TPCL de Teijin Limited se utilizan en soportes y clips del Airbus A350, lo que demuestra su uso en serie en piezas aeroespaciales que soportan cargas. Estos pasos de certificación reducen la incertidumbre para los proveedores que consideran piezas termoplásticas en futuros programas de aeronaves.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos Costos de Fibra, Resina y Procesamiento | -2.1% | Global; más agudo en América del Norte y la UE donde los costos de energía y mano de obra son más elevados | Corto a Mediano plazo (1-3 años) |
| Gestión Compleja del Calor y Control de la Ventana de Formado | -1.5% | Global; más alto en APAC donde la herramienta especializada y la experiencia en prensas aún se están desarrollando | Mediano plazo (2-4 años) |
| Capacidad Limitada en Diseño, Simulación y Mano de Obra Cualificada | -0.9% | América del Norte, UE (regiones rurales) y América del Sur donde el talento en ingeniería de compuestos es escaso | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos de Fibra, Resina y Procesamiento
Los costos de materiales y procesamiento continúan limitando una adopción más amplia en el mercado de organosheet. Los costos de la resina PEEK siguen siendo entre 20 y 50 veces más altos que los del polipropileno en términos de costo por kilogramo, lo que restringe su uso a aplicaciones aeroespaciales y de vehículos premium con una necesidad de rendimiento clara. China introdujo controles de exportación para la fibra de carbono de grado T800 y superior en enero de 2025, lo que añadió requisitos de licencia y aumentó la incertidumbre de abastecimiento para los fabricantes fuera de China. SGL Carbon citó la caída de la demanda, la sobrecapacidad global y los precios no competitivos como base para el cierre de plantas de fibra de carbono en Portugal y Estados Unidos. Estas condiciones favorecen los grados de fibra de vidrio y polipropileno en vehículos sensibles al costo. También reducen la oportunidad a corto plazo para los grados premium fuera de las aplicaciones de vehículos de mayor valor y aeroespaciales.
Gestión Compleja del Calor y Control de la Ventana de Formado
El procesamiento termoplástico requiere un calentamiento, transferencia y estampado cuidadosamente controlados. Los sistemas de poliamida 6 típicamente tienen una ventana de formado de 10 a 30 segundos antes de que la recristalización reduzca la ductilidad. Los sistemas PEEK tienen una ventana utilizable aún más estrecha porque requieren temperaturas de procesamiento elevadas. La Agencia de Seguridad Aérea de la Unión Europea clasifica el sobremoldeo y la soldadura termoplástica como tecnologías novedosas que necesitan programas de certificación estructurados. Un estudio revisado por pares de 2025 encontró que el flujo turbulento de resina sigue siendo una variable de formado crítica en materiales termoplásticos reforzados con fibra de carbono punzonados con aguja. Los proveedores sin herramientas de simulación, controles térmicos e ingenieros experimentados enfrentan ciclos de desarrollo más largos y un mayor riesgo de desperdicio.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Fibra:
La Fibra de Vidrio Sustenta los Ingresos Mientras que la Fibra de Carbono Avanza en Aplicaciones EstructuralesLa fibra de vidrio representó el 49,53% del mercado de organosheet en 2026 porque ofrece un equilibrio práctico entre costo y rendimiento estructural. Se utiliza ampliamente con matrices de polipropileno y poliamida en programas automotrices de alto volumen. VALEO ha producido una viga de parachoques de organosheet para producción en serie a 300.000 unidades por año. El componente tiene una resistencia a la tracción nominal de 400 a 500 MPa y resistencia al fuego por encima de 1.000 °C durante más de 5 minutos. La fibra de aramida sirve para aplicaciones que necesitan alta resistencia al impacto con bajo peso areal, incluidos equipos balísticos e interiores aeroespaciales.
Se proyecta que la fibra de carbono avance a una CAGR del 12,89% hasta 2032, ya que los usuarios de vehículos eléctricos y aeroespaciales valoran su mayor potencial de ahorro de peso. Mitsubishi Chemical Group Corporation utiliza un proceso de impregnación en seco en su plataforma KyronTEX que combina fibras poliméricas con refuerzo de carbono antes de la consolidación. Este método mejora la drapeabilidad durante el laminado y puede reducir la diferencia de costo con las rutas convencionales de impregnación húmeda. Los controles de exportación de China sobre la fibra de carbono de grado superior han llevado a los compradores aeroespaciales y de defensa fuera de China a diversificar el suministro. Otros tipos de fibra incluyen materiales naturales e híbridos, incluidos productos de lino y polipropileno que se están desarrollando para programas de sostenibilidad europeos.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Resina:
La Poliamida Sustenta los Ingresos Mientras que el PEEK Sirve a Aplicaciones de Alta EspecificaciónLa poliamida (PA) representó el 38,12% del mercado de organosheet en 2026, respaldada por sistemas PA6 y PA66 que combinan resistencia mecánica, resistencia a la humedad y compatibilidad con las líneas de sobremoldeo establecidas. Los materiales de fibra de vidrio basados en PA6 se utilizan donde se necesita una ruta de certificación aeroespacial validada. El polipropileno sirve al extremo sensible al costo de la mezcla de resinas y soporta diseños de compuestos de fibra de vidrio totalmente reciclables. VALEO, Profol GmbH y PORCHER INDUSTRIES han ofrecido soluciones de polipropileno y fibra de vidrio para componentes automotrices ligeros.
Se proyecta que el PEEK avance a una CAGR del 13,12% hasta 2032, ya que los programas de aeronaves requieren resistencia al calor, resistencia química y rendimiento estructural certificado. Haufler Composites GmbH & Co. KG, Ensinger y PORCHER INDUSTRIES suministran materiales compuestos termoplásticos de alta temperatura para aplicaciones técnicas. Los laminados de fibra de carbono y PEEK Tenax TPCL de Teijin Limited están certificados a través del Centro Nacional para el Rendimiento Avanzado de Materiales y se utilizan en aeronaves Airbus A350. Los grados de PEEK y Poliéter Éter Cetona (PEKK) siguen siendo especializados porque requieren temperaturas de herramienta superiores a 380 °C y sistemas de prensa capaces de 100 a 200 bar.
Por Aplicación:
El Sector Automotriz Lidera la Demanda Mientras que el Aeroespacial y de Defensa Tiene el Crecimiento Más RápidoEl sector automotriz representó el 42,67% del mercado de organosheet en 2026, basado en el uso establecido en módulos frontales, travesaños, carcasas de baterías y vigas de parachoques. VALEO ha producido travesaños estructurales de compuestos termoplásticos desde 2018 y ofrece carcasas de baterías para vehículos eléctricos híbridos enchufables. Su carcasa de batería puede ser hasta un 20% más ligera que una línea base de acero y tiene una huella de carbono reportada de 1,4 a 3,1 kg de CO2eq por kilogramo. El sector eléctrico y electrónico también utiliza laminados de fibra de carbono termoplástica en carcasas delgadas de dispositivos, incluidos los materiales de Teijin Limited utilizados en el monitor portátil Vaio Vision+.
Se proyecta que el sector aeroespacial y de defensa avance a una CAGR del 13,64% hasta 2032, impulsado por interiores de aeronaves, piezas estructurales y programas de soldadura termoplástica. El mercado de organosheet se beneficia a medida que los fabricantes de aeronaves buscan piezas más ligeras que también puedan soportar la recuperación al final de su vida útil. La Agencia de Seguridad Aérea de la Unión Europea ha proporcionado un tratamiento de certificación más claro para las estructuras compuestas y los nuevos procesos termoplásticos. La construcción utiliza láminas de fibra de vidrio y polipropileno en productos como tablones de andamios y cubiertas de drenaje. Los artículos deportivos utilizan grados de fibra de carbono en marcos y equipos de protección.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
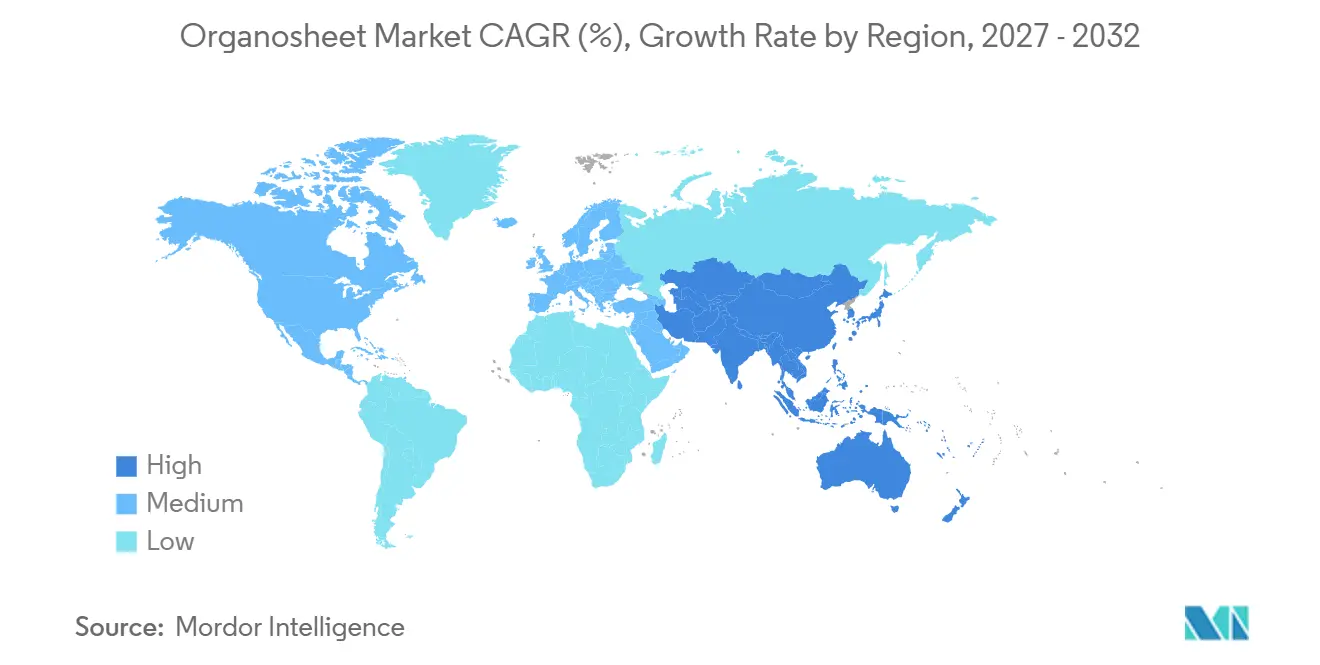
Europa representó el 35,91% del mercado de organosheet en 2026, respaldada por productores en Alemania, Francia y Austria y por la exposición directa a las normas Euro 7 y de fin de vida útil de los vehículos. Los proveedores europeos de compuestos ofrecen producción local de materiales y soporte de aplicaciones para programas automotrices. El sector europeo de compuestos está avanzando en enfoques de reparación, reutilización y remanufactura para productos al final de su vida útil. Los proveedores aeroespaciales europeos enfrentan un umbral de certificación más alto tras la acreditación NADCAP de PORCHER INDUSTRIES y la actualización de las especificaciones CS-25 por parte de la Agencia de Seguridad Aérea de la Unión Europea. Estas condiciones favorecen a los proveedores que pueden proporcionar material certificado, control de procesos y documentación de reciclaje.
Se proyecta que Asia-Pacífico avance a una CAGR del 13,31% hasta 2032, respaldada por la producción de vehículos eléctricos en China, Corea del Sur y Japón. China contaba con 39 normas nacionales publicadas sobre fibra de carbono en 2025 que cubren producción, pruebas de rendimiento y requisitos de aplicación[2]. Kingfa Sci.&Tech. Co.,Ltd. anunció una inversión de 1.702 millones de CNY (aproximadamente 236 millones de USD) en febrero de 2025 para una capacidad de 10.000 toneladas métricas por año de organosheet de compuesto termoplástico reforzado con fibra de carbono y 3.500 toneladas métricas por año de capacidad de preimpregnado. TORAY INDUSTRIES, INC. introdujo Cetex TC1130 PESU para interiores de aeronaves y Cetex TC915 PA+ para aplicaciones de movilidad aérea urbana en junio de 2025. Las cadenas de suministro regionales de baterías y la inversión gubernamental en tecnología de producción en masa respaldan una amplia demanda en usos automotrices y aeroespaciales.
América del Norte impulsa la demanda a través de la infraestructura de certificación aeroespacial y la actividad entre los proveedores automotrices de Nivel 1. El Centro Nacional para el Rendimiento Avanzado de Materiales respalda datos de materiales aceptados por la Administración Federal de Aviación y la Agencia de Seguridad Aérea de la Unión Europea, mientras que Avient Corporation reportó 3.300 millones de USD en ingresos de 2025 en materiales especiales y compuestos avanzados. Johns Manville suministra refuerzos de fibra de vidrio formulados para procesos de compuestos termoplásticos. América del Sur y Oriente Medio y África siguen siendo mercados más pequeños, con Brasil proporcionando una base automotriz y los programas de mantenimiento aeroespacial y de defensa de Oriente Medio generando una demanda selectiva de grados de PEEK y fibra de carbono.
Panorama Competitivo
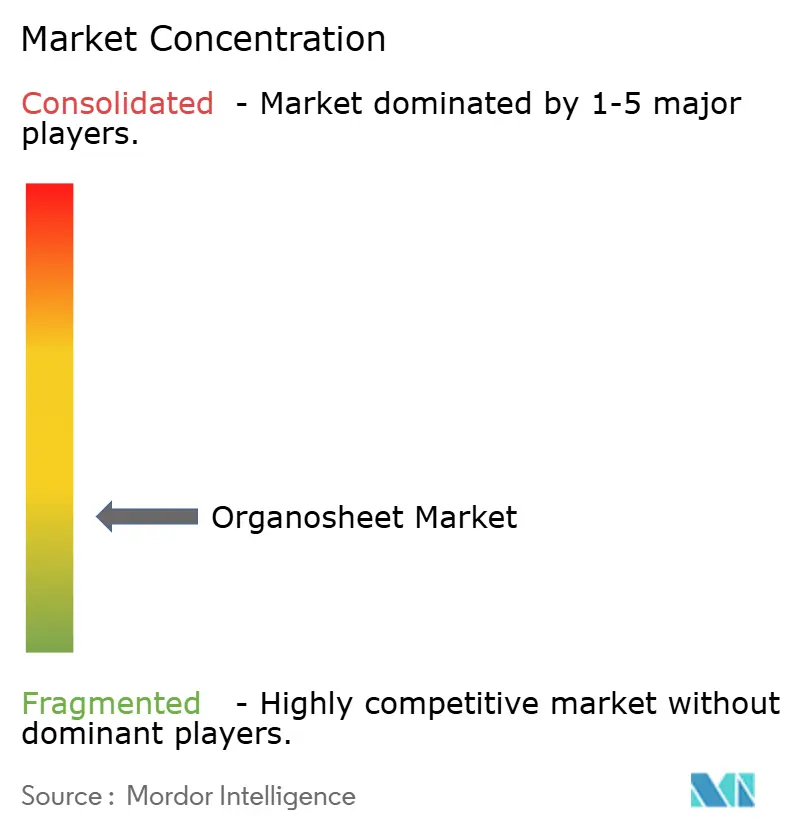
El mercado de organosheet está muy fragmentado, con los cinco principales actores que incluyen Ensinger, TORAY INDUSTRIES, INC., LANXESS, Teijin Limited y Johns Manville. La integración vertical es un enfoque competitivo central porque otorga a los proveedores mayor control sobre las propiedades del material, la capacidad de producción y el soporte al cliente. Esta estructura favorece a las empresas que pueden ayudar a los clientes a avanzar desde la selección de materiales hasta la validación de componentes.
Las empresas están invirtiendo en producción, productos e integración de activos. Kingfa Sci.&Tech. Co.,Ltd. comprometió 1.702 millones de CNY para capacidad de compuestos dedicada. TORAY INDUSTRIES, INC. utilizó el Salón Aeronáutico de París 2025 para presentar nuevos productos Cetex para interiores de aeronaves y movilidad aérea urbana. SABIC colaboró con Engel, Siebenwurst, Forward Engineering, Ensinger y Envalior en una cubierta de batería para vehículo eléctrico híbrido que utiliza insertos termoplásticos reforzados con fibra de carbono con resina STAMAX. Estos movimientos muestran que la escala, las asociaciones de procesamiento y la validación de componentes de gran tamaño son rutas importantes hacia la adopción comercial.
Los grados de refuerzo de base biológica y reciclados son un área adicional de competencia en el mercado de organosheet. PORCHER INDUSTRIES y Terre de Lin anunciaron una cooperación en junio de 2025 para desarrollar productos de refuerzo de lino y polipropileno para termocompresión, mientras que Mitsubishi Chemical Group Corporation está desarrollando opciones de fibra de carbono reciclada a través de su plataforma KyronTEX. El marco europeo de vehículos al final de su vida útil respalda el uso continuo de la fibra de carbono tras la eliminación de una restricción general propuesta en el borrador de junio de 2025. Los proveedores que pueden combinar contenido reciclado trazable, soporte de certificación y producción confiable de alto volumen están mejor posicionados para futuros programas, mientras que BUFA GmbH & Co. KG sigue siendo relevante como distribuidor de materiales compuestos termoplásticos en Europa.
Líderes de la Industria de Organosheet
-
Ensinger
-
TORAY INDUSTRIES, INC.
-
LANXESS
-
Teijin Limited
-
Johns Manville
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Organosheet Empresas cubiertas en este informe
- Avient Corporation
- BUFA GmbH & Co. KG
- Ensinger
- Haufler Composites GmbH & Co. KG
- Johns Manville
- Kingfa Sci.&Tech. Co.,Ltd.
- LANXESS
- Mitsubishi Chemical Group Corporation
- PORCHER INDUSTRIES
- Profol GmbH
- SABIC
- SGL Carbon
- Teijin Limited
- TORAY INDUSTRIES, INC.
- VALEO
Desarrollos recientes de la industria en Mercado de Organosheet
- Septiembre de 2026: Envalior y Röchling Automotive desarrollaron un maletero frontal estructural (frunk) para un automóvil deportivo de alto rendimiento totalmente eléctrico utilizando los organosheets reforzados multiaxialmente Tepex de Envalior. El componente combina funcionalidad de almacenamiento con refuerzo del chasis y se fabrica mediante un proceso de moldeo híbrido en un solo paso, apoyando el mercado de organosheet a través de la demanda de compuestos termoplásticos ligeros y de alta resistencia en aplicaciones estructurales automotrices.
- Enero de 2026: POLYTEC GROUP adquirió el negocio de compuestos de Profol, ampliando sus capacidades en cintas unidireccionales (UD) y tecnología de organosheet. La adquisición apoya el mercado de organosheet al fortalecer el suministro de productos semiacabados termoplásticos reforzados con fibra continua para componentes automotrices ligeros y otras aplicaciones estructurales.
Alcance del Informe Global del Mercado de Organosheet
Los organosheets son láminas de compuesto termoplástico reforzado con fibra continua diseñadas para proporcionar alta resistencia, rigidez y bajo peso. Pueden termoformarse e integrarse en componentes estructurales, lo que favorece una fabricación eficiente y un mejor rendimiento mecánico en aplicaciones exigentes.
El Mercado de Organosheet está segmentado por tipo de fibra, tipo de resina, aplicación y geografía. Por tipo de fibra, el mercado está segmentado en fibra de vidrio, fibra de carbono, fibra de aramida y otros tipos de fibra. Por tipo de resina, el mercado está segmentado en poliamida (PA), polipropileno (PP), policarbonato (PC), poliéter éter cetona (PEEK) y otros tipos de resina. Por aplicación, el mercado está segmentado en automotriz, aeroespacial y defensa, eléctrico y electrónico, construcción, artículos deportivos y otras aplicaciones. El informe también cubre el tamaño del mercado y los pronósticos para los organosheets en 15 países. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han realizado sobre la base del valor (USD).
Resumen de la segmentación
| Fibra de Vidrio |
| Fibra de Carbono |
| Fibra de Aramida |
| Otros Tipos de Fibra |
| Poliamida (PA) |
| Polipropileno (PP) |
| Policarbonato (PC) |
| Poliéter Éter Cetona (PEEK) |
| Otros Tipos de Resina |
| Automotriz |
| Aeroespacial y Defensa |
| Eléctrico y Electrónico |
| Construcción |
| Artículos Deportivos |
| Otras Aplicaciones |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países Nórdicos | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Tipo de Fibra | Fibra de Vidrio | |
| Fibra de Carbono | ||
| Fibra de Aramida | ||
| Otros Tipos de Fibra | ||
| Por Tipo de Resina | Poliamida (PA) | |
| Polipropileno (PP) | ||
| Policarbonato (PC) | ||
| Poliéter Éter Cetona (PEEK) | ||
| Otros Tipos de Resina | ||
| Por Aplicación | Automotriz | |
| Aeroespacial y Defensa | ||
| Eléctrico y Electrónico | ||
| Construcción | ||
| Artículos Deportivos | ||
| Otras Aplicaciones | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países Nórdicos | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de organosheet?
El tamaño del mercado de organosheet fue valorado en 449,37 millones de USD en 2026 y se estima que crecerá desde 501,81 millones de USD en 2027 hasta alcanzar los 886,74 millones de USD para 2032, a una CAGR del 12,06% durante el período de pronóstico (2027-2032).
¿Qué está impulsando la demanda de organosheets?
Las carcasas de baterías, la reducción de peso de los vehículos, el termoformado más rápido y los programas de certificación aeroespacial están respaldando la demanda.
¿Qué tipo de fibra tuvo la mayor participación en 2026?
La fibra de vidrio lidera con una participación del 49,53% en 2026 porque equilibra el costo y el rendimiento estructural para componentes de alto volumen.
¿Qué tipo de resina se proyecta que crezca más rápido hasta 2032?
Se proyecta que el Poliéter Éter Cetona (PEEK) avance a una CAGR del 13,12% hasta 2032 porque los programas aeroespaciales requieren resistencia a altas temperaturas y resistencia química.