
Taille et part du marché des organosheets
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
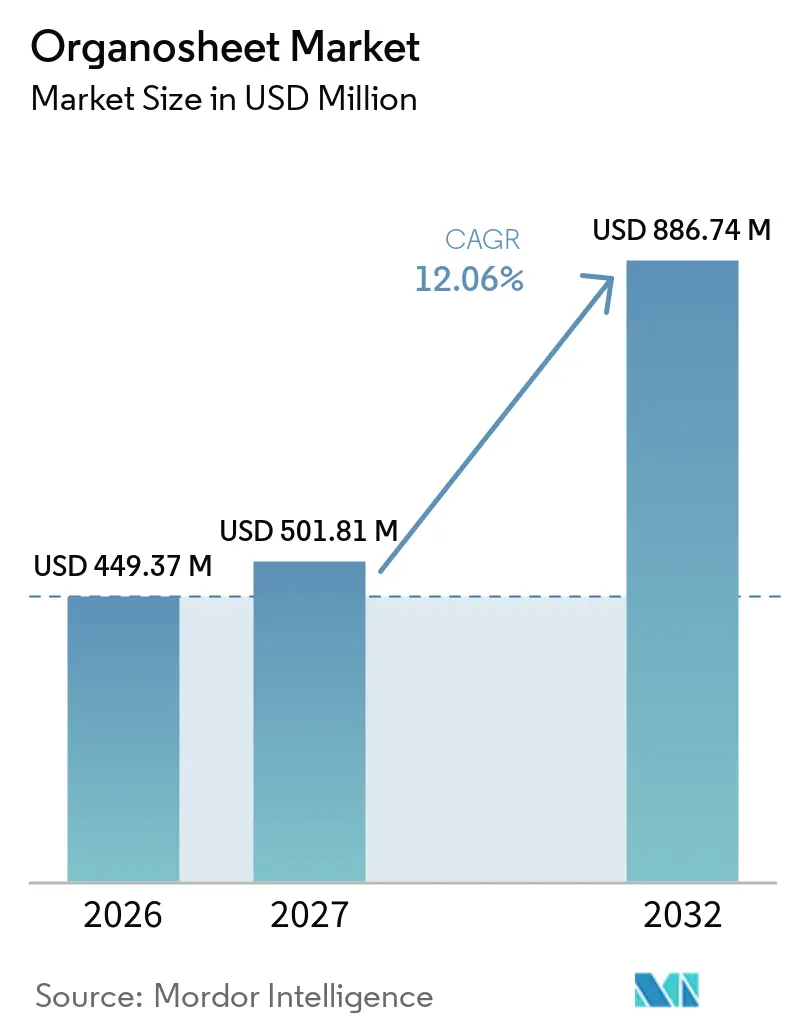
| Taille du Marché (2027) | 501.81 Millions de dollars américains |
| Taille du Marché (2032) | 886.74 Millions de dollars américains |
| Taux de croissance (2027 - 2032) | 12.06 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Europe |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des organosheets par Mordor Intelligence
La taille du marché des organosheets était évaluée à 449,37 millions USD en 2026 et devrait croître de 501,81 millions USD en 2027 pour atteindre 886,74 millions USD d'ici 2032, à un CAGR de 12,06 % durant la période de prévision (2027-2032). Le marché des organosheets dépasse son usage automobile spécialisé à mesure que les boîtiers de batteries pour véhicules électriques et les pièces structurelles génèrent une demande plus élevée. Le surmoulage en une seule étape raccourcit les cycles de production et aide les fournisseurs à rivaliser avec la production de composants métalliques. Les réglementations sur les émissions, le reporting de l'empreinte carbone des véhicules et les exigences de recyclage augmentent la valeur des composites thermoplastiques légers dans les décisions d'approvisionnement. Les programmes aérospatiaux élargissent également l'utilisation de stratifiés thermoplastiques qualifiés dans les intérieurs et les composants structurels. La concurrence se concentre sur l'intégration des résines, la capacité de production certifiée, le savoir-faire des procédés et la recyclabilité documentée.
Points clés du rapport
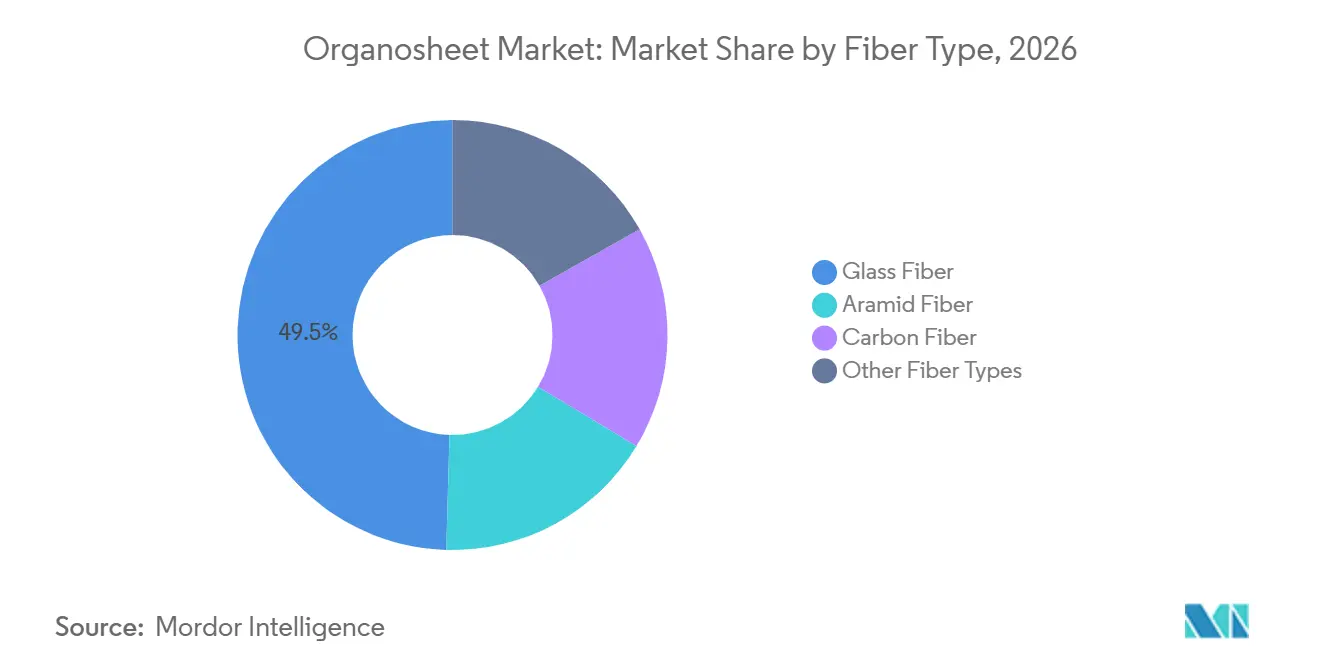
- Par type de fibre, la fibre de verre détenait 49,53 % de la part du marché des organosheets en 2026, tandis que la fibre de carbone devrait progresser à un CAGR de 12,89 % jusqu'en 2032.
- Par type de résine, le polyamide (PA) détenait 38,12 % de la part du marché des organosheets en 2026, tandis que le polyéther éther cétone (PEEK) devrait progresser à un CAGR de 13,12 % jusqu'en 2032.
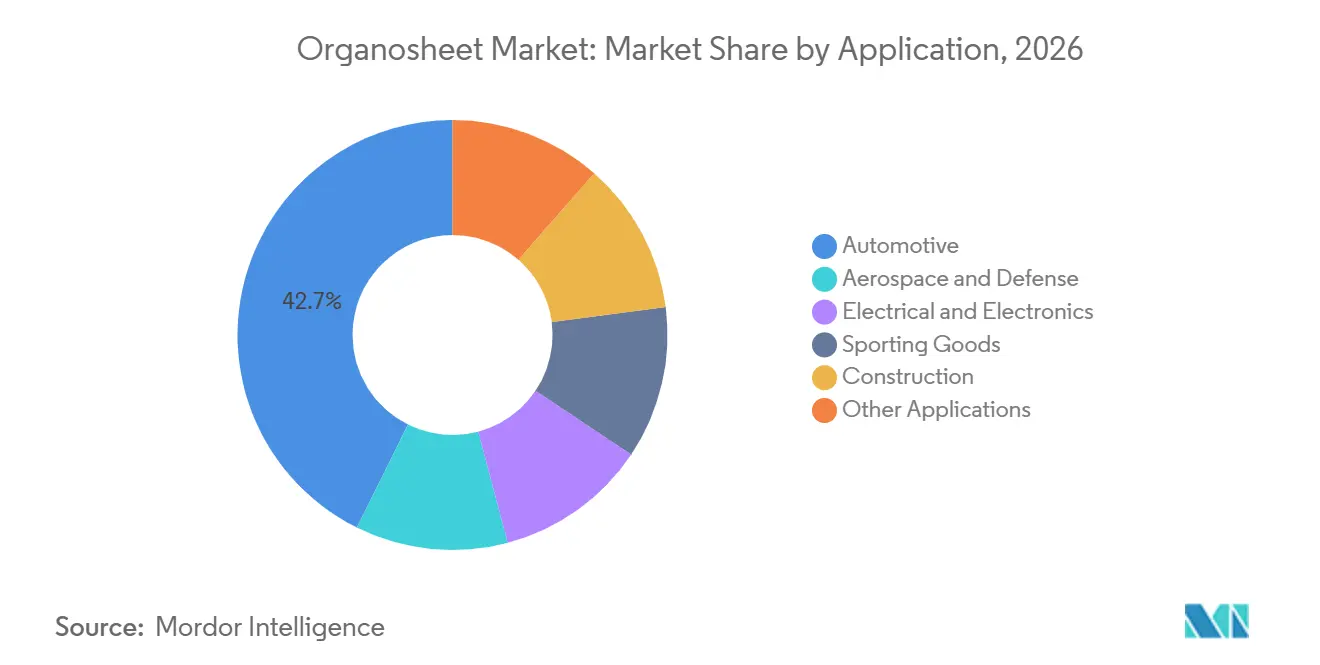
- Par application, l'automobile détenait 42,67 % de la part du marché des organosheets en 2026, tandis que l'aérospatiale et la défense devraient progresser à un CAGR de 13,64 % jusqu'en 2032.
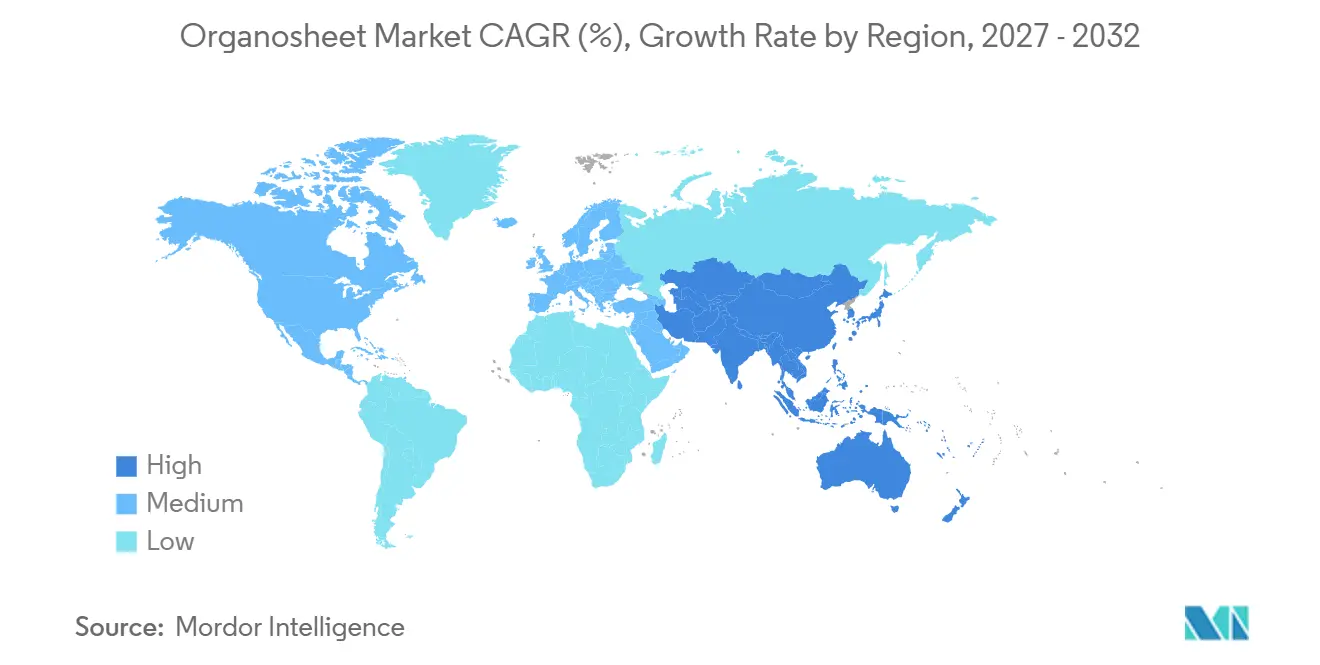
- Par géographie, l'Europe détenait 35,91 % de la part du marché des organosheets en 2026, tandis que l'Asie-Pacifique devrait progresser à un CAGR de 13,31 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Adoption des boîtiers de batteries pour véhicules électriques et des pièces structurelles | +3.2% | Mondial, avec la plus grande intensité en Chine, en Allemagne, en Corée du Sud et aux États-Unis | Court terme (≤ 2 ans) |
| Exigences d'allègement des véhicules et de réduction des émissions | +2.8% | Amérique du Nord et UE (conformité Euro 7) ; APAC via les normes MIIT de Chine | Court terme (≤ 2 ans) |
| Économies du thermoformage rapide et du surmoulage à haut volume | +2.1% | Mondial, plus fort en Allemagne, au Japon et en Corée du Sud | Moyen terme (2-4 ans) |
| Expansion de la flotte aérospatiale et exigences d'efficacité énergétique | +1.8% | Mondial (chaînes d'approvisionnement d'Airbus et Boeing en Europe et en Amérique du Nord ; répercussions en APAC) | Moyen terme (2-4 ans) |
| Avantages de recyclabilité et de circularité des matrices thermoplastiques | +1.5% | UE (portée par la NZIA et la directive VHU), avec répercussions en Amérique du Nord et dans le cœur de l'APAC | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Adoption des boîtiers de batteries pour véhicules électriques et des pièces structurelles
La demande de boîtiers de batteries crée une nouvelle source de demande pour le marché des organosheets. Un procédé entièrement automatisé présenté à la Society for the Advancement of Material and Process Engineering (SAMPE) Amérique du Nord 2025 a combiné 2 inserts thermoplastiques renforcés de fibres de carbone avec une résine thermoplastique à fibres longues pour fabriquer un couvercle de batterie de 1,3 m par 1,8 m en moins de 90 secondes. Le procédé a réduit le coût du système jusqu'à 28 % par rapport aux conceptions métalliques multi-pièces et s'est approché du débit de l'emboutissage métallique. SABIC a rapporté que ses matériaux STAMAX FR ont résisté à une pression interne allant jusqu'à 250 kPa et 420 °C lors de tests d'emballement thermique au niveau du module. Cette performance peut répondre aux exigences de résistance aux flammes, à la fumée et à la toxicité qui favorisaient auparavant les couvercles métalliques plus lourds. Le marché des organosheets peut donc en bénéficier lorsque la sécurité des batteries et la réduction du poids doivent être atteintes dans un seul système de composants.
Exigences d'allègement des véhicules et de réduction des émissions
Les normes relatives aux véhicules relient la conformité aux émissions à une exigence plus large de comptabilisation des matériaux pour le marché des organosheets. Le règlement (UE) 2024/1257 a introduit les exigences de réception par type Euro 7 et un passeport environnemental du véhicule pour les nouvelles homologations de véhicules M1 et N1 à partir de novembre 2026[1]. Les fabricants européens se préparent également à intégrer des informations sur l'empreinte carbone au niveau des composants dans les transactions de la chaîne d'approvisionnement. Le programme de normalisation automobile 2025 de la Chine a prévu des travaux sur les empreintes carbone des véhicules, les cycles de vie des produits et les normes relatives aux matériaux verts. Les stratifiés thermoplastiques peuvent être réchauffés et reformés, ce qui leur confère un avantage dans les discussions sur le recyclage par rapport aux alternatives thermodurcissables. Cela rend la documentation du cycle de vie de plus en plus pertinente pour la sélection des matériaux, et pas seulement pour les rapports de développement durable des entreprises.
Économies du thermoformage rapide et du surmoulage à haut volume
Les économies de production deviennent aussi importantes que les performances des matériaux sur le marché des organosheets. Les feuilles préconsolidées peuvent être thermoformées en moins de 60 secondes, suivies d'un surmoulage dans une séquence presse-pièce. Cette approche réduit les étapes d'assemblage en combinant les supports, les nervures et les chemins de charge dans un seul composant. Ensinger produit des composites thermoplastiques sur des presses à double bande avec des largeurs allant jusqu'à 1 300 mm et des configurations comprenant des structures unidirectionnelles, croisées et sandwich. Le modèle de production peut réduire le coût total des composants même lorsque le coût des matières premières par kilogramme dépasse celui du métal. Cela rend le procédé utile pour les équipementiers automobiles cherchant des temps de cycle plus courts et moins d'opérations d'assemblage.
Expansion de la flotte aérospatiale et exigences d'efficacité énergétique
La qualification aérospatiale ouvre une demande supplémentaire pour le marché des organosheets. L'Agence de la sécurité aérienne de l'Union européenne a mis à jour les spécifications de certification CS-25 pour les grands avions en novembre 2025, incluant des orientations pertinentes pour les structures composites thermoplastiques et les techniques d'assemblage. PORCHER INDUSTRIES a reçu l'accréditation du National Aerospace and Defense Contractors Accreditation Program (NADCAP) pour la fabrication de composites thermoplastiques en juillet 2025. Elle a également présenté un panneau de cockpit en thermoplastique renforcé de fibres de verre avec Airbus en mars 2025. Les stratifiés en fibres de carbone et PEEK Tenax TPCL de Teijin Limited sont utilisés dans les supports et clips de l'Airbus A350, démontrant une utilisation en série dans des pièces aérospatiales porteuses. Ces étapes de qualification réduisent l'incertitude pour les fournisseurs envisageant des pièces thermoplastiques dans les futurs programmes aéronautiques.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts élevés des fibres, des résines et du traitement | -2.1% | Mondial ; plus aigu en Amérique du Nord et dans l'UE où les coûts de l'énergie et de la main-d'œuvre sont les plus élevés | Court à moyen terme (1-3 ans) |
| Gestion thermique complexe et contrôle de la fenêtre de formage | -1.5% | Mondial ; plus élevé en APAC où l'outillage spécialisé et l'expertise en presse sont encore en développement | Moyen terme (2-4 ans) |
| Capacités limitées en conception, simulation et main-d'œuvre qualifiée | -0.9% | Amérique du Nord, UE (régions rurales) et Amérique du Sud où les talents en ingénierie des composites sont rares | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coûts élevés des fibres, des résines et du traitement
Les coûts des matériaux et du traitement continuent de limiter l'adoption plus large sur le marché des organosheets. Les coûts de la résine PEEK restent 20 à 50 fois plus élevés que ceux du polypropylène sur une base par kilogramme, limitant son utilisation aux applications aérospatiales et aux véhicules haut de gamme avec un besoin de performance clairement établi. La Chine a introduit des contrôles à l'exportation pour les fibres de carbone de grade T800 et supérieur en janvier 2025, ce qui a ajouté des exigences de licence et accru l'incertitude d'approvisionnement pour les fabricants hors de Chine. SGL Carbon a cité le déclin de la demande, la surcapacité mondiale et les prix non compétitifs comme base pour la fermeture de sites de fibres de carbone au Portugal et aux États-Unis. Ces conditions favorisent les grades de fibre de verre et de polypropylène dans les véhicules sensibles aux coûts. Elles réduisent également les opportunités à court terme pour les grades premium en dehors des applications de véhicules et aérospatiales à plus haute valeur ajoutée.
Gestion thermique complexe et contrôle de la fenêtre de formage
Le traitement thermoplastique nécessite un chauffage, un transfert et un emboutissage soigneusement contrôlés. Les systèmes à base de polyamide 6 ont généralement une fenêtre de formage de 10 à 30 secondes avant que la recristallisation ne réduise la ductilité. Les systèmes PEEK ont une fenêtre utilisable encore plus étroite car ils nécessitent des températures de traitement élevées. L'Agence de la sécurité aérienne de l'Union européenne classe le surmoulage et le soudage thermoplastiques comme des technologies nouvelles nécessitant des programmes de qualification structurés. Une étude évaluée par des pairs en 2025 a révélé que l'écoulement turbulent de la résine reste une variable de formage critique dans les matériaux thermoplastiques renforcés de fibres de carbone à aiguillage. Les fournisseurs sans outils de simulation, contrôles thermiques et ingénieurs expérimentés font face à des cycles de développement plus longs et à un risque de rebut plus élevé.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de fibre :
la fibre de verre soutient le chiffre d'affaires tandis que la fibre de carbone progresse dans les applications structurellesLa fibre de verre détenait 49,53 % du marché des organosheets en 2026 car elle offre un équilibre pratique entre coût et performance structurelle. Elle est largement utilisée avec des matrices de polypropylène et de polyamide dans les programmes automobiles à haut volume. VALEO a produit une traverse de pare-chocs en organosheet pour une production en série à 300 000 unités par an. Le composant a une résistance à la traction nominale de 400 à 500 MPa et une résistance au feu supérieure à 1 000 °C pendant plus de 5 minutes. La fibre d'aramide sert les applications nécessitant une haute résistance aux chocs à faible masse surfacique, notamment les équipements balistiques et les intérieurs aérospatiaux.
La fibre de carbone devrait progresser à un CAGR de 12,89 % jusqu'en 2032, les utilisateurs de véhicules électriques et aérospatiaux valorisant son potentiel d'économie de poids plus important. Mitsubishi Chemical Group Corporation utilise un procédé d'imprégnation à sec dans sa plateforme KyronTEX qui combine des fibres polymères avec un renforcement en carbone avant consolidation. Cette méthode améliore la drapabilité lors de la mise en place et peut réduire la différence de coût avec les voies d'imprégnation humide conventionnelles. Les contrôles à l'exportation de la Chine sur les fibres de carbone de grade supérieur ont incité les acheteurs aérospatiaux et de défense hors de Chine à diversifier leur approvisionnement. Les autres types de fibres comprennent des matériaux naturels et hybrides, notamment des produits en lin et polypropylène développés pour les programmes de durabilité européens.

Par type de résine :
le polyamide soutient le chiffre d'affaires tandis que le PEEK sert les applications à haute spécificationLe polyamide (PA) détenait 38,12 % du marché des organosheets en 2026, soutenu par les systèmes PA6 et PA66 qui combinent résistance mécanique, résistance à l'humidité et compatibilité avec les lignes de surmoulage établies. Les matériaux en fibre de verre à base de PA6 sont utilisés lorsqu'une voie de certification aérospatiale validée est nécessaire. Le polypropylène sert l'extrémité sensible aux coûts du mix de résines et soutient des conceptions de composites en fibre de verre entièrement recyclables. VALEO, Profol GmbH et PORCHER INDUSTRIES ont proposé des solutions en polypropylène et fibre de verre pour des composants automobiles légers.
Le PEEK devrait progresser à un CAGR de 13,12 % jusqu'en 2032, les programmes aéronautiques exigeant une résistance à la chaleur, une résistance chimique et des performances structurelles certifiées. Haufler Composites GmbH & Co. KG, Ensinger et PORCHER INDUSTRIES fournissent des matériaux composites thermoplastiques haute température pour des applications techniques. Les stratifiés en fibres de carbone et PEEK Tenax TPCL de Teijin Limited sont qualifiés par le National Center for Advanced Materials Performance et sont utilisés sur les avions Airbus A350. Les grades PEEK et polyéther cétone cétone (PEKK) restent spécialisés car ils nécessitent des températures d'outillage supérieures à 380 °C et des systèmes de presse capables de 100 à 200 bar.
Par application :
l'automobile mène la demande tandis que l'aérospatiale et la défense affichent la croissance la plus rapideL'automobile détenait 42,67 % du marché des organosheets en 2026, sur la base d'une utilisation établie dans les modules avant, les traverses, les boîtiers de batteries et les traverses de pare-chocs. VALEO produit des traverses structurelles en composites thermoplastiques depuis 2018 et propose des boîtiers de batteries pour les véhicules électriques hybrides rechargeables. Son boîtier de batterie peut être jusqu'à 20 % plus léger qu'une référence en acier et présente une empreinte carbone déclarée de 1,4 à 3,1 kg CO2eq par kilogramme. L'électrique et l'électronique utilisent également des stratifiés en fibres de carbone thermoplastiques dans des boîtiers d'appareils minces, notamment les matériaux de Teijin Limited utilisés dans le moniteur portable Vaio Vision+.
L'aérospatiale et la défense devraient progresser à un CAGR de 13,64 % jusqu'en 2032, portées par les intérieurs d'aéronefs, les pièces structurelles et les programmes de soudage thermoplastique. Le marché des organosheets en bénéficie à mesure que les fabricants d'aéronefs recherchent des pièces plus légères pouvant également soutenir la récupération en fin de vie. L'Agence de la sécurité aérienne de l'Union européenne a fourni un traitement de certification plus clair pour les structures composites et les nouveaux procédés thermoplastiques. La construction utilise des feuilles en fibre de verre et polypropylène dans des produits tels que les planches d'échafaudage et les couvercles de drainage. Les articles de sport utilisent des grades de fibre de carbone dans les cadres et les équipements de protection.
Analyse géographique
L'Europe détenait 35,91 % du marché des organosheets en 2026, soutenue par des producteurs en Allemagne, en France et en Autriche et par une exposition directe aux règles Euro 7 et de fin de vie des véhicules. Les fournisseurs européens de composites assurent la production locale de matériaux et le soutien aux applications pour les programmes automobiles. Le secteur européen des composites fait progresser les approches de réparation, de réutilisation et de remanufacturing pour les produits en fin d'utilisation. Les fournisseurs aérospatiaux européens font face à un seuil de certification plus élevé après que PORCHER INDUSTRIES a reçu l'accréditation NADCAP et après que l'Agence de la sécurité aérienne de l'Union européenne a mis à jour la CS-25. Ces conditions favorisent les fournisseurs capables de fournir des matériaux certifiés, un contrôle des procédés et une documentation sur le recyclage.
L'Asie-Pacifique devrait progresser à un CAGR de 13,31 % jusqu'en 2032, soutenue par la production de véhicules électriques en Chine, en Corée du Sud et au Japon. La Chine comptait 39 normes nationales publiées sur les fibres de carbone en 2025 couvrant la production, les tests de performance et les exigences d'application[2]. Kingfa Sci.&Tech. Co.,Ltd. a annoncé un investissement de 1,702 milliard CNY (environ 236 millions USD) en février 2025 pour une capacité de 10 000 tonnes métriques par an d'organosheets thermoplastiques renforcés de fibres de carbone et de 3 500 tonnes métriques par an de capacité de préimprégné. TORAY INDUSTRIES, INC. a introduit le Cetex TC1130 PESU pour les intérieurs d'aéronefs et le Cetex TC915 PA+ pour les applications de mobilité aérienne urbaine en juin 2025. Les chaînes d'approvisionnement régionales en batteries et les investissements gouvernementaux dans la technologie de production de masse soutiennent une demande large dans les usages automobiles et aérospatiaux.
L'Amérique du Nord stimule la demande grâce à l'infrastructure de qualification aérospatiale et à l'activité des équipementiers automobiles de rang 1. Le National Center for Advanced Materials Performance soutient les données sur les matériaux acceptées par la Federal Aviation Administration et l'Agence de la sécurité aérienne de l'Union européenne, tandis qu'Avient Corporation a déclaré 3,3 milliards USD de chiffre d'affaires en 2025 dans les matériaux spéciaux et les composites avancés. Johns Manville fournit des renforts en fibre de verre formulés pour les procédés de composites thermoplastiques. L'Amérique du Sud et le Moyen-Orient et l'Afrique restent des marchés plus petits, le Brésil fournissant une base automobile et les programmes de maintenance aérospatiale et de défense du Moyen-Orient générant une demande sélective pour les grades PEEK et fibre de carbone.
Paysage concurrentiel
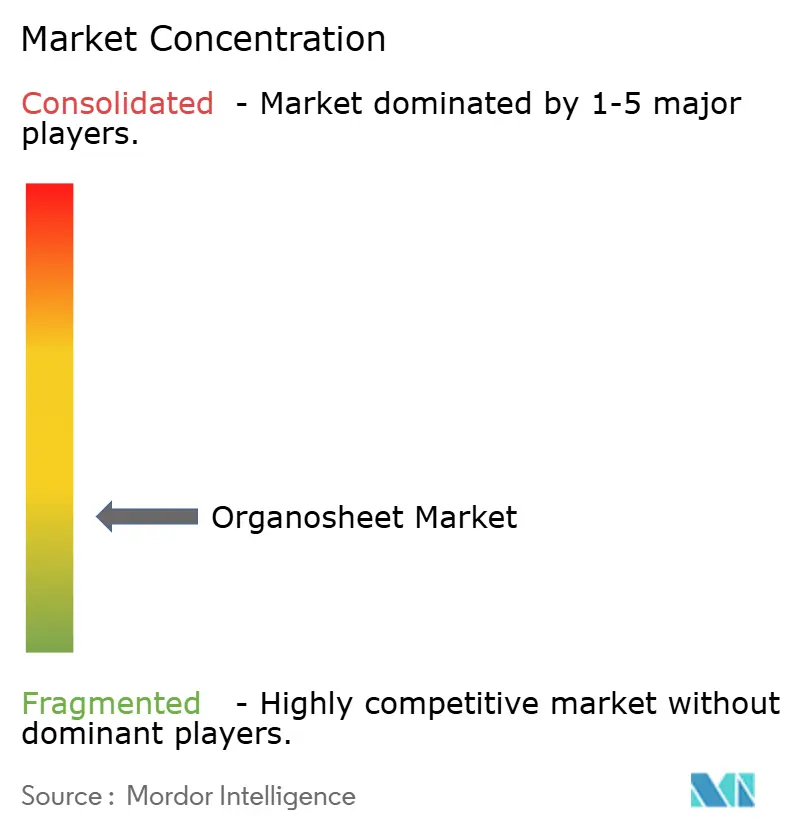
Le marché des organosheets est très fragmenté, les cinq premiers acteurs étant Ensinger, TORAY INDUSTRIES, INC., LANXESS, Teijin Limited et Johns Manville. L'intégration verticale est une approche concurrentielle centrale car elle donne aux fournisseurs un meilleur contrôle sur les propriétés des matériaux, la capacité de production et le soutien aux clients. Cette structure favorise les entreprises capables d'accompagner les clients de la sélection des matériaux jusqu'à la validation des composants.
Les entreprises investissent dans la production, les produits et l'intégration des actifs. Kingfa Sci.&Tech. Co.,Ltd. s'est engagée à hauteur de 1,702 milliard CNY pour une capacité composite dédiée. TORAY INDUSTRIES, INC. a utilisé le Salon du Bourget 2025 pour présenter de nouveaux produits Cetex pour les intérieurs d'aéronefs et la mobilité aérienne urbaine. SABIC a collaboré avec Engel, Siebenwurst, Forward Engineering, Ensinger et Envalior sur un couvercle de batterie pour véhicule électrique hybride utilisant des inserts thermoplastiques renforcés de fibres de carbone avec la résine STAMAX. Ces initiatives montrent que l'échelle, les partenariats de traitement et la validation de grands composants sont des voies importantes vers l'adoption commerciale.
Les grades de renforcement biosourcés et recyclés constituent un domaine de concurrence supplémentaire sur le marché des organosheets. PORCHER INDUSTRIES et Terre de Lin ont annoncé une coopération en juin 2025 pour développer des produits de renforcement en lin et polypropylène pour la thermocompression, tandis que Mitsubishi Chemical Group Corporation développe des options de fibres de carbone recyclées via sa plateforme KyronTEX. Le cadre européen sur les véhicules hors d'usage soutient l'utilisation continue de la fibre de carbone après que le projet de juin 2025 a supprimé une restriction générale proposée. Les fournisseurs capables de combiner un contenu recyclé traçable, un soutien à la qualification et une production fiable à haut volume sont mieux positionnés pour les futurs programmes, tandis que BUFA GmbH & Co. KG reste pertinent en tant que distributeur de matériaux composites thermoplastiques en Europe.
Leaders du secteur des organosheets
-
Ensinger
-
TORAY INDUSTRIES, INC.
-
LANXESS
-
Teijin Limited
-
Johns Manville
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des organosheets Entreprises couvertes dans ce rapport
- Avient Corporation
- BUFA GmbH & Co. KG
- Ensinger
- Haufler Composites GmbH & Co. KG
- Johns Manville
- Kingfa Sci.&Tech. Co.,Ltd.
- LANXESS
- Mitsubishi Chemical Group Corporation
- PORCHER INDUSTRIES
- Profol GmbH
- SABIC
- SGL Carbon
- Teijin Limited
- TORAY INDUSTRIES, INC.
- VALEO
Développements industriels récents dans Marché des organosheets
- Septembre 2026 : Envalior et Röchling Automotive ont développé un coffre avant structurel pour une voiture de sport haute performance entièrement électrique en utilisant les organosheets multiaxialement renforcés Tepex d'Envalior. Le composant combine la fonctionnalité de stockage avec le renforcement du châssis et est fabriqué par un procédé de moulage hybride en une seule étape, soutenant le marché des organosheets par la demande de composites thermoplastiques légers et à haute résistance dans les applications structurelles automobiles.
- Janvier 2026 : POLYTEC GROUP a acquis l'activité composites de Profol, élargissant ses capacités dans les rubans unidirectionnels (UD) et la technologie des organosheets. L'acquisition soutient le marché des organosheets en renforçant l'offre de produits semi-finis thermoplastiques renforcés de fibres continues pour les composants automobiles légers et d'autres applications structurelles.
Périmètre du rapport mondial sur le marché des organosheets
Les organosheets sont des feuilles composites thermoplastiques renforcées de fibres continues conçues pour offrir une résistance élevée, une rigidité et un faible poids. Elles peuvent être thermoformées et intégrées dans des composants structurels, soutenant une fabrication efficace et de meilleures performances mécaniques dans des applications exigeantes.
Le marché des organosheets est segmenté par type de fibre, type de résine, application et géographie. Par type de fibre, le marché est segmenté en fibre de verre, fibre de carbone, fibre d'aramide et autres types de fibres. Par type de résine, le marché est segmenté en polyamide (PA), polypropylène (PP), polycarbonate (PC), polyéther éther cétone (PEEK) et autres types de résines. Par application, le marché est segmenté en automobile, aérospatiale et défense, électrique et électronique, construction, articles de sport et autres applications. Le rapport couvre également la taille du marché et les prévisions pour les organosheets dans 15 pays. Pour chaque segment, le dimensionnement et les prévisions du marché ont été réalisés sur la base de la valeur (USD).
Aperçu de la segmentation
| Fibre de verre |
| Fibre de carbone |
| Fibre d'aramide |
| Autres types de fibres |
| Polyamide (PA) |
| Polypropylène (PP) |
| Polycarbonate (PC) |
| Polyéther éther cétone (PEEK) |
| Autres types de résines |
| Automobile |
| Aérospatiale et défense |
| Électrique et électronique |
| Construction |
| Articles de sport |
| Autres applications |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de fibre | Fibre de verre | |
| Fibre de carbone | ||
| Fibre d'aramide | ||
| Autres types de fibres | ||
| Par type de résine | Polyamide (PA) | |
| Polypropylène (PP) | ||
| Polycarbonate (PC) | ||
| Polyéther éther cétone (PEEK) | ||
| Autres types de résines | ||
| Par application | Automobile | |
| Aérospatiale et défense | ||
| Électrique et électronique | ||
| Construction | ||
| Articles de sport | ||
| Autres applications | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des organosheets ?
La taille du marché des organosheets était évaluée à 449,37 millions USD en 2026 et devrait croître de 501,81 millions USD en 2027 pour atteindre 886,74 millions USD d'ici 2032, à un CAGR de 12,06 % durant la période de prévision (2027-2032).
Qu'est-ce qui stimule la demande d'organosheets ?
Les boîtiers de batteries, l'allègement des véhicules, le thermoformage plus rapide et les programmes de qualification aérospatiale soutiennent la demande.
Quel type de fibre détenait la plus grande part en 2026 ?
La fibre de verre est en tête avec 49,53 % de part en 2026 car elle équilibre coût et performance structurelle pour les composants à haut volume.
Quel type de résine devrait connaître la croissance la plus rapide jusqu'en 2032 ?
Le polyéther éther cétone (PEEK) devrait progresser à un CAGR de 13,12 % jusqu'en 2032 car les programmes aérospatiaux exigent une résistance aux hautes températures et aux produits chimiques.