
Organosheet-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 501.81 Millionen US-Dollar |
| Marktgröße (2032) | 886.74 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 12.06 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Europa |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Organosheet-Marktanalyse von Mordor Intelligence
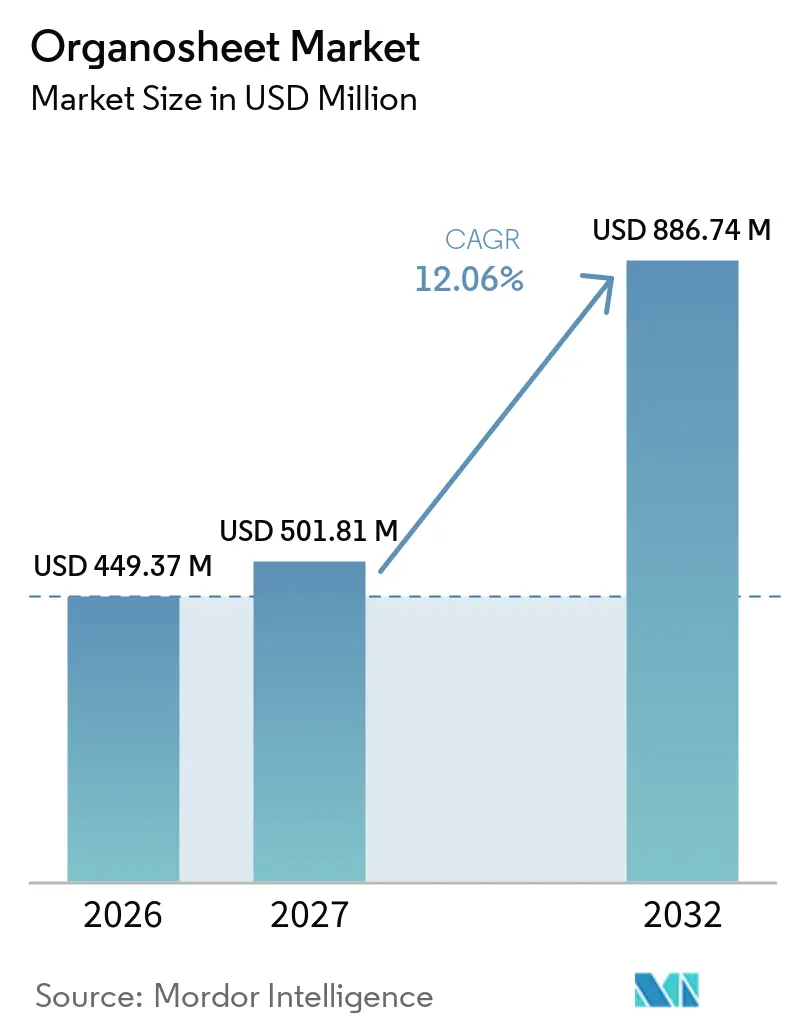
Die Organosheet-Marktgröße wurde im Jahr 2026 auf 449,37 Millionen USD geschätzt und soll von 501,81 Millionen USD im Jahr 2027 auf 886,74 Millionen USD bis 2032 wachsen, bei einer CAGR von 12,06 % während des Prognosezeitraums (2027–2032). Der Organosheet-Markt entwickelt sich über den spezialisierten Automobileinsatz hinaus, da Batteriegehäuse und Strukturteile für Elektrofahrzeuge eine höhere Nachfrage erzeugen. Das einstufige Hinterspritzen verkürzt Produktionszyklen und hilft Zulieferern, mit der Metallbauteilfertigung zu konkurrieren. Emissionsvorschriften, Berichterstattung über den CO₂-Fußabdruck von Fahrzeugen und Recyclinganforderungen steigern den Wert leichter thermoplastischer Verbundwerkstoffe in Beschaffungsentscheidungen. Luft- und Raumfahrtprogramme erweitern ebenfalls den Einsatz qualifizierter thermoplastischer Laminate in Innenräumen und Strukturbauteilen. Der Wettbewerb konzentriert sich auf die Harzintegration, zertifizierte Produktionskapazitäten, Prozess-Know-how und dokumentierte Recyclingfähigkeit.
Wichtigste Erkenntnisse des Berichts
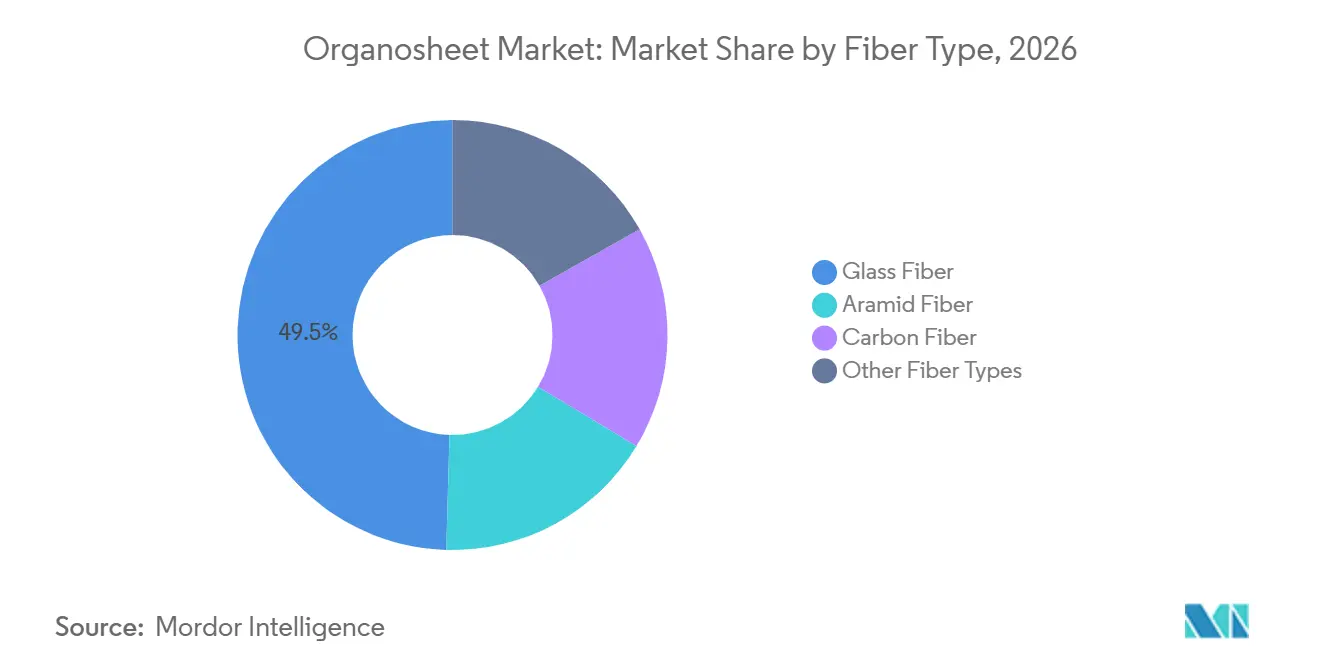
- Nach Fasertyp hielt Glasfaser im Jahr 2026 einen Anteil von 49,53 % am Organosheet-Markt, während Kohlenstofffaser bis 2032 voraussichtlich mit einer CAGR von 12,89 % wachsen wird.
- Nach Harztyp hielt Polyamid (PA) im Jahr 2026 einen Anteil von 38,12 % am Organosheet-Markt, während Polyetheretherketon (PEEK) bis 2032 voraussichtlich mit einer CAGR von 13,12 % wachsen wird.
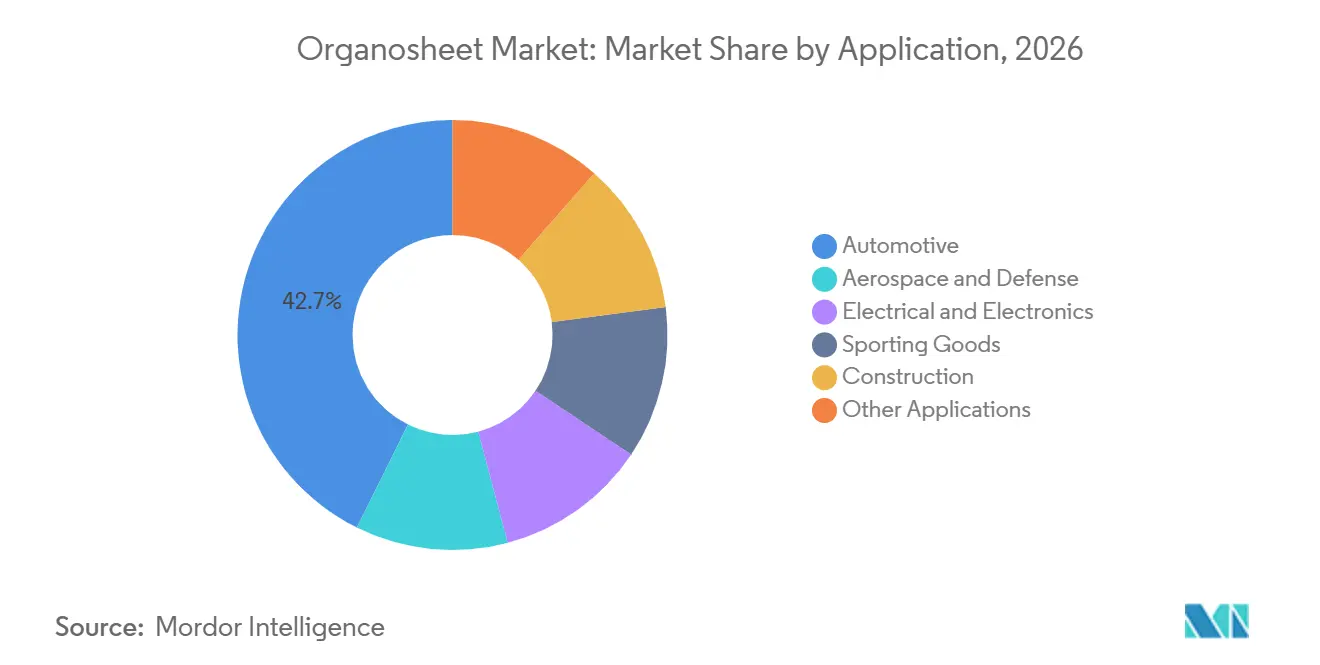
- Nach Anwendung hielt der Automobilbereich im Jahr 2026 einen Anteil von 42,67 % am Organosheet-Markt, während Luft- und Raumfahrt sowie Verteidigung bis 2032 voraussichtlich mit einer CAGR von 13,64 % wachsen werden.
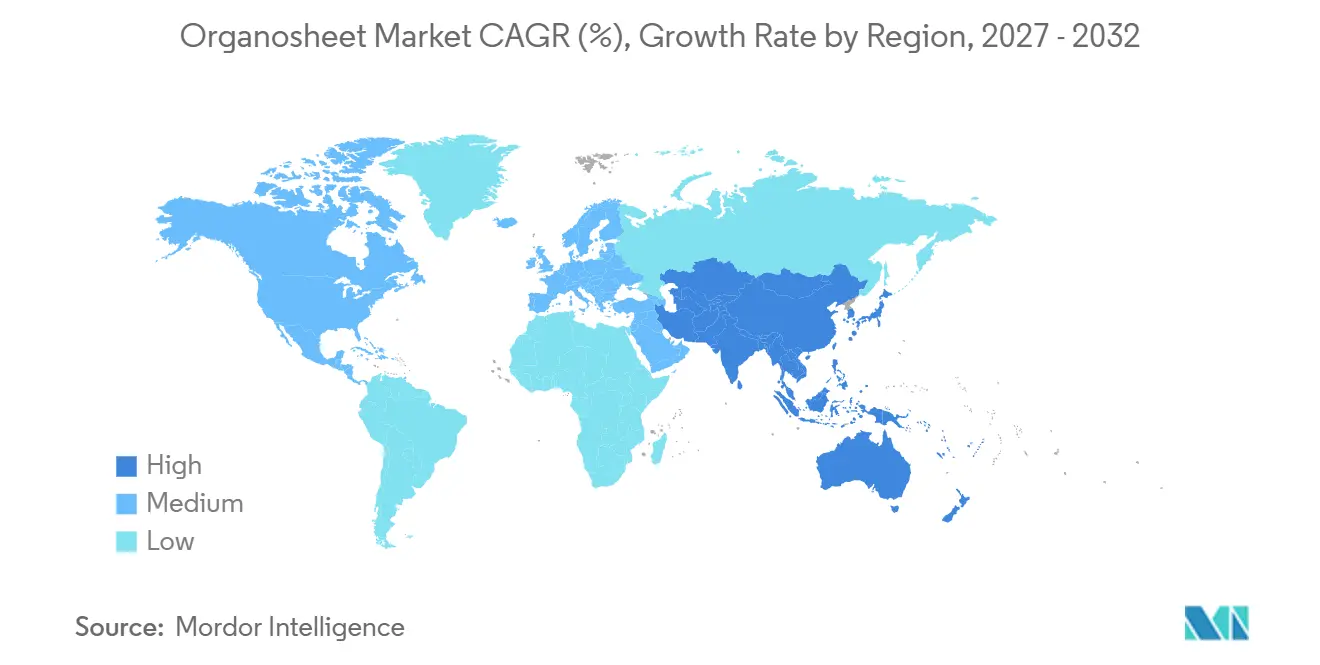
- Nach Geografie hielt Europa im Jahr 2026 einen Anteil von 35,91 % am Organosheet-Markt, während Asien-Pazifik bis 2032 voraussichtlich mit einer CAGR von 13,31 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Einführung von Batteriegehäusen und Strukturteilen für Elektrofahrzeuge | +3.2% | Global, mit größter Intensität in China, Deutschland, Südkorea und den Vereinigten Staaten | Kurzfristig (≤ 2 Jahre) |
| Anforderungen an Fahrzeugleichtbauweise und Emissionsreduzierung | +2.8% | Nordamerika und EU (Euro-7-Konformität); Asien-Pazifik über chinesische MIIT-Standards | Kurzfristig (≤ 2 Jahre) |
| Wirtschaftlichkeit des schnellen Thermoformens und des Hochvolumen-Hinterspritzens | +2.1% | Global, am stärksten in Deutschland, Japan und Südkorea | Mittelfristig (2–4 Jahre) |
| Expansion der Luftfahrtflotte und Anforderungen an Kraftstoffeffizienz | +1.8% | Global (Airbus- und Boeing-Lieferketten in Europa und Nordamerika; Ausstrahlungseffekte auf Asien-Pazifik) | Mittelfristig (2–4 Jahre) |
| Recyclingfähigkeit und Kreislaufwirtschaftsvorteile thermoplastischer Matrices | +1.5% | EU (NZIA- und ELV-getrieben), mit Ausstrahlungseffekten auf Nordamerika und den Kernbereich Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Einführung von Batteriegehäusen und Strukturteilen für Elektrofahrzeuge
Die Nachfrage nach Batteriegehäusen schafft eine neue Nachfragequelle für den Organosheet-Markt. Ein vollautomatisierter Prozess, der auf der Society for the Advancement of Material and Process Engineering (SAMPE) North America 2025 vorgestellt wurde, kombinierte 2 kohlenstofffaserverstärkte thermoplastische Einlegeteile mit langfaserthermoplastischem Harz, um eine 1,3 m × 1,8 m große Batterieabdeckung in unter 90 Sekunden herzustellen. Der Prozess reduzierte die Systemkosten gegenüber mehrteiligen Metallkonstruktionen um bis zu 28 % und näherte sich dem Durchsatz des Metallstanzens an. SABIC berichtete, dass seine STAMAX FR-Materialien bei Tests auf Modulebene zum thermischen Durchgehen einem Innendruck von bis zu 250 kPa und 420 °C standhielten. Diese Leistung kann Anforderungen an Flamme, Rauch und Toxizität erfüllen, die bisher schwerere Metallabdeckungen begünstigten. Der Organosheet-Markt kann daher dort profitieren, wo Batteriesicherheit und Gewichtsreduzierung in einem einzigen Bauteilsystem erreicht werden müssen.
Anforderungen an Fahrzeugleichtbauweise und Emissionsreduzierung
Fahrzeugnormen verknüpfen die Emissionskonformität mit einer umfassenderen Materialbilanzerfordernissen für den Organosheet-Markt. Die Verordnung (EU) 2024/1257 führte Euro-7-Typgenehmigungsanforderungen und einen Umweltfahrzeugpass für neue M1- und N1-Fahrzeuggenehmigungen ab November 2026 ein[1]. Europäische Hersteller bereiten sich auch auf komponentenbezogene CO₂-Fußabdruckinformationen in Lieferkettengeschäften vor. Chinas Arbeitsprogramm zur Automobilstandardisierung 2025 sah Arbeiten zu Fahrzeug-CO₂-Fußabdrücken, Produktlebenszyklen und Grünmaterialstandards vor. Thermoplastische Laminate können erneut erhitzt und umgeformt werden, was ihnen gegenüber duroplastischen Alternativen einen Vorteil in Recyclingdiskussionen verschafft. Dies macht die Lebenszyklusdokumentation zunehmend relevant für die Materialauswahl, nicht nur für die unternehmerische Nachhaltigkeitsberichterstattung.
Wirtschaftlichkeit des schnellen Thermoformens und des Hochvolumen-Hinterspritzens
Die Produktionswirtschaftlichkeit wird im Organosheet-Markt ebenso wichtig wie die Materialleistung. Vorkonsolidierte Platten können in unter 60 Sekunden thermogeformt werden, gefolgt von Hinterspritzen in einer Presse-zu-Bauteil-Sequenz. Dieser Ansatz reduziert Montageschritte, indem Halterungen, Rippen und Lastpfade in einem einzigen Bauteil zusammengefasst werden. Ensinger produziert thermoplastische Verbundwerkstoffe auf Doppelbandpressen mit Breiten bis zu 1.300 mm und Konfigurationen, die unidirektionale, kreuzlagige und Sandwichstrukturen umfassen. Das Produktionsmodell kann die Gesamtbauteilkosten senken, auch wenn die Rohmaterialkosten pro Kilogramm die von Metall übersteigen. Dies macht den Prozess für Automobilzulieferer nützlich, die kürzere Zykluszeiten und weniger Fügeoperationen anstreben.
Expansion der Luftfahrtflotte und Anforderungen an Kraftstoffeffizienz
Die Luft- und Raumfahrtzulassung erschließt zusätzliche Nachfrage für den Organosheet-Markt. Die Europäische Agentur für Flugsicherheit aktualisierte im November 2025 die CS-25-Zertifizierungsspezifikationen für große Flugzeuge, einschließlich Leitlinien, die für thermoplastische Verbundstrukturen und Fügetechniken relevant sind. PORCHER INDUSTRIES erhielt im Juli 2025 die National Aerospace and Defense Contractors Accreditation Program (NADCAP)-Akkreditierung für die Herstellung thermoplastischer Verbundwerkstoffe. Das Unternehmen präsentierte im März 2025 auch ein glasfaserverstärktes thermoplastisches Cockpit-Panel gemeinsam mit Airbus. Teijin Limiteds Tenax TPCL-Kohlenstofffaser- und PEEK-Laminate werden in Airbus-A350-Halterungen und -Clips eingesetzt, was den Serieneinsatz in tragenden Luft- und Raumfahrtteilen belegt. Diese Zulassungsschritte reduzieren die Unsicherheit für Zulieferer, die thermoplastische Teile in zukünftigen Flugzeugprogrammen in Betracht ziehen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Faser-, Harz- und Verarbeitungskosten | -2.1% | Global; am stärksten in Nordamerika und der EU, wo Energie- und Arbeitskosten am höchsten sind | Kurz- bis mittelfristig (1–3 Jahre) |
| Komplexes Wärmemanagement und Kontrolle des Umformfensters | -1.5% | Global; am stärksten in Asien-Pazifik, wo spezialisiertes Werkzeug- und Pressenwissen noch im Aufbau ist | Mittelfristig (2–4 Jahre) |
| Begrenzte Konstruktions-, Simulations- und Fachkräftekapazitäten | -0.9% | Nordamerika, EU (ländliche Regionen) und Südamerika, wo Ingenieurtalente im Verbundwerkstoffbereich knapp sind | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Faser-, Harz- und Verarbeitungskosten
Material- und Verarbeitungskosten schränken die breitere Einführung im Organosheet-Markt weiterhin ein. PEEK-Harzkosten bleiben auf Kilogrammbasis 20- bis 50-mal höher als Polypropylen, was seinen Einsatz auf Luft- und Raumfahrt- sowie Premiumfahrzeuganwendungen mit einem klaren Leistungsbedarf beschränkt. China führte im Januar 2025 Exportkontrollen für Kohlenstofffaser der Güte T800 und höher ein, was Lizenzanforderungen hinzufügte und die Beschaffungsunsicherheit für Hersteller außerhalb Chinas erhöhte. SGL Carbon nannte rückläufige Nachfrage, globale Überkapazitäten und nicht wettbewerbsfähige Preise als Grundlage für die Schließung von Kohlenstofffaserstandorten in Portugal und den Vereinigten Staaten. Diese Bedingungen begünstigen Glasfaser- und Polypropylengüten in kostensensiblen Fahrzeugen. Sie schränken auch die kurzfristige Chance für Premiumgüten außerhalb höherwertiger Fahrzeug- und Luft- und Raumfahrtanwendungen ein.
Komplexes Wärmemanagement und Kontrolle des Umformfensters
Die thermoplastische Verarbeitung erfordert sorgfältig kontrolliertes Erhitzen, Transferieren und Stanzen. Polyamid-6-Systeme haben typischerweise ein Umformfenster von 10 bis 30 Sekunden, bevor die Rekristallisation die Duktilität verringert. PEEK-Systeme haben ein noch engeres nutzbares Fenster, da sie erhöhte Verarbeitungstemperaturen erfordern. Die Europäische Agentur für Flugsicherheit klassifiziert das thermoplastische Hinterspritzen und Schweißen als neuartige Technologien, die strukturierte Qualifizierungsprogramme erfordern. Eine 2025 veröffentlichte, begutachtete Studie ergab, dass turbulenter Harzfluss eine kritische Umformvariable bei nadelgestanzten kohlenstofffaserverstärkten thermoplastischen Materialien bleibt. Zulieferer ohne Simulationswerkzeuge, Wärmesteuerungen und erfahrene Ingenieure sehen sich längeren Entwicklungszyklen und höherem Ausschussrisiko gegenüber.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Fasertyp:
Glasfaser stützt den Umsatz, während Kohlenstofffaser in Strukturanwendungen voranschreitetGlasfaser hielt im Jahr 2026 einen Anteil von 49,53 % am Organosheet-Markt, da sie ein praktisches Gleichgewicht zwischen Kosten und struktureller Leistung bietet. Sie wird häufig mit Polypropylen- und Polyamidmatrices in Hochvolumen-Automobilprogrammen eingesetzt. VALEO hat einen Organosheet-Stoßfängerträger für die Serienproduktion mit 300.000 Einheiten pro Jahr hergestellt. Das Bauteil hat eine Nennzugfestigkeit von 400 bis 500 MPa und eine Feuerbeständigkeit über 1.000 °C für mehr als 5 Minuten. Aramidfaser dient Anwendungen, die hohe Schlagfestigkeit bei geringem Flächengewicht benötigen, einschließlich ballistischer Ausrüstung und Luft- und Raumfahrtinnenräumen.
Kohlenstofffaser soll bis 2032 mit einer CAGR von 12,89 % wachsen, da Elektrofahrzeug- und Luft- und Raumfahrtnutzer ihr größeres Gewichtseinsparpotenzial schätzen. Mitsubishi Chemical Group Corporation verwendet in seiner KyronTEX-Plattform ein Trockenimprägnierungsverfahren, das Polymerfasern mit Kohlenstoffverstärkung vor der Konsolidierung kombiniert. Diese Methode verbessert die Drapierbarkeit beim Laminieren und kann den Kostenunterschied zu konventionellen Nassimprägnierungsverfahren verringern. Chinas Exportkontrollen für höhergradige Kohlenstofffaser haben Luft- und Raumfahrt- sowie Verteidigungskäufer außerhalb Chinas veranlasst, ihre Versorgung zu diversifizieren. Andere Fasertypen umfassen natürliche und hybride Materialien, darunter Flachs- und Polypropylenprodukten, die für europäische Nachhaltigkeitsprogramme entwickelt werden.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Harztyp:
Polyamid stützt den Umsatz, während PEEK Hochspezifikationsanwendungen bedientPolyamid (PA) hielt im Jahr 2026 einen Anteil von 38,12 % am Organosheet-Markt, gestützt durch PA6- und PA66-Systeme, die mechanische Festigkeit, Feuchtigkeitsbeständigkeit und Kompatibilität mit etablierten Hinterspritzlinien kombinieren. PA6-basierte Glasfasermaterialien werden dort eingesetzt, wo ein validierter Luft- und Raumfahrtzertifizierungsweg benötigt wird. Polypropylen bedient das kostensensible Ende des Harzmixes und unterstützt vollständig recycelbare Glasfaserverbunddesigns. VALEO, Profol GmbH und PORCHER INDUSTRIES haben Polypropylen- und Glasfaserlösungen für leichte Automobilkomponenten angeboten.
PEEK soll bis 2032 mit einer CAGR von 13,12 % wachsen, da Flugzeugprogramme Wärmebeständigkeit, chemische Beständigkeit und zertifizierte Strukturleistung erfordern. Haufler Composites GmbH & Co. KG, Ensinger und PORCHER INDUSTRIES liefern hochtemperaturthermoplastische Verbundwerkstoffe für technische Anwendungen. Teijin Limiteds Tenax TPCL-Kohlenstofffaser- und PEEK-Laminate sind durch das National Center for Advanced Materials Performance qualifiziert und werden auf Airbus-A350-Flugzeugen eingesetzt. PEEK- und Polyetheretherketon (PEKK)-Güten bleiben spezialisiert, da sie Werkzeugtemperaturen über 380 °C und Presssysteme mit 100 bis 200 bar erfordern.
Nach Anwendung:
Automobil führt die Nachfrage an, während Luft- und Raumfahrt sowie Verteidigung das schnellste Wachstum verzeichnenDer Automobilbereich hielt im Jahr 2026 einen Anteil von 42,67 % am Organosheet-Markt, basierend auf dem etablierten Einsatz in Frontendmodulen, Querträgern, Batteriegehäusen und Stoßfängerträgern. VALEO produziert seit 2018 thermoplastische Verbundstrukturquerträger und bietet Batteriegehäuse für Plug-in-Hybridfahrzeuge an. Das Batteriegehäuse kann bis zu 20 % leichter als eine Stahlbasis sein und hat einen berichteten CO₂-Fußabdruck von 1,4 bis 3,1 kg CO₂eq pro Kilogramm. Elektro und Elektronik verwenden ebenfalls thermoplastische Kohlenstofffaserlaminate in dünnen Gerätegehäusen, einschließlich Teijin Limited-Materialien, die im tragbaren Monitor Vaio Vision+ eingesetzt werden.
Luft- und Raumfahrt sowie Verteidigung sollen bis 2032 mit einer CAGR von 13,64 % wachsen, angetrieben durch Flugzeuginnenräume, Strukturteile und thermoplastische Schweißprogramme. Der Organosheet-Markt profitiert, da Flugzeughersteller leichtere Teile suchen, die auch die Rückgewinnung am Lebensende unterstützen können. Die Europäische Agentur für Flugsicherheit hat eine klarere Zertifizierungsbehandlung für Verbundstrukturen und neuartige thermoplastische Prozesse bereitgestellt. Das Bauwesen verwendet Glasfaser- und Polypropylenbahnen in Produkten wie Gerüstbrettern und Entwässerungsabdeckungen. Sportartikel verwenden Kohlenstofffasergüten in Rahmen und Schutzausrüstungen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Europa hielt im Jahr 2026 einen Anteil von 35,91 % am Organosheet-Markt, gestützt durch Hersteller in Deutschland, Frankreich und Österreich sowie durch direkte Exposition gegenüber Euro-7- und Fahrzeugaltfahrzeugvorschriften. Europäische Verbundwerkstoffzulieferer bieten lokale Materialproduktion und Anwendungsunterstützung für Automobilprogramme. Der europäische Verbundwerkstoffsektor entwickelt Reparatur-, Wiederverwendungs- und Wiederaufarbeitungsansätze für Produkte am Lebensende. Europäische Luft- und Raumfahrtzulieferer sehen sich einer höheren Zertifizierungsschwelle gegenüber, nachdem PORCHER INDUSTRIES die NADCAP-Akkreditierung erhalten hat und nachdem die Europäische Agentur für Flugsicherheit CS-25 aktualisiert hat. Diese Bedingungen begünstigen Zulieferer, die zertifiziertes Material, Prozesskontrolle und Recyclingdokumentation bereitstellen können.
Asien-Pazifik soll bis 2032 mit einer CAGR von 13,31 % wachsen, gestützt durch die Elektrofahrzeugproduktion in China, Südkorea und Japan. China hatte im Jahr 2025 39 veröffentlichte nationale Kohlenstofffaserstandards, die Produktion, Leistungsprüfung und Anwendungsanforderungen abdecken[2]. Kingfa Sci.&Tech. Co.,Ltd. kündigte im Februar 2025 eine Investition von 1,702 Milliarden CNY (ca. 236 Millionen USD) für 10.000 Tonnen pro Jahr Kapazität für kohlenstofffaserverstärkte thermoplastische Organosheets und 3.500 Tonnen pro Jahr Prepreg-Kapazität an. TORAY INDUSTRIES, INC. stellte im Juni 2025 Cetex TC1130 PESU für Flugzeuginnenräume und Cetex TC915 PA+ für Anwendungen in der urbanen Luftmobilität vor. Regionale Batterielieferketten und staatliche Investitionen in Massenproduktionssechnologie unterstützen eine breite Nachfrage in Automobil- und Luft- und Raumfahrtanwendungen.
Nordamerika treibt die Nachfrage durch Luft- und Raumfahrtzulassungsinfrastruktur und Aktivitäten unter Automobil-Tier-1-Zulieferern an. Das National Center for Advanced Materials Performance unterstützt Materialdaten, die von der Federal Aviation Administration und der Europäischen Agentur für Flugsicherheit akzeptiert werden, während Avient Corporation für 2025 einen Umsatz von 3,3 Milliarden USD in Spezialwerkstoffen und fortschrittlichen Verbundwerkstoffen berichtete. Johns Manville liefert Glasfaserverstärkungen, die für thermoplastische Verbundwerkstoffprozesse formuliert sind. Südamerika sowie der Nahe Osten und Afrika bleiben kleinere Märkte, wobei Brasilien eine Automobilbasis bietet und Luft- und Raumfahrtwartungs- sowie Verteidigungsprogramme im Nahen Osten eine selektive Nachfrage nach PEEK- und Kohlenstofffasergüten erzeugen.
Wettbewerbslandschaft
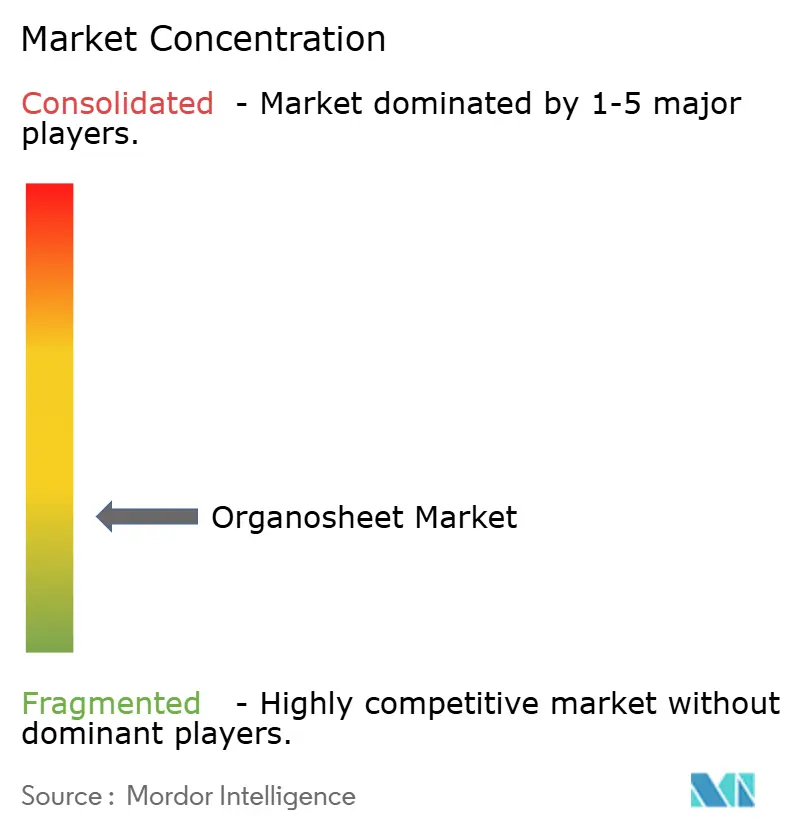
Der Organosheet-Markt ist stark fragmentiert, wobei die fünf größten Akteure Ensinger, TORAY INDUSTRIES, INC., LANXESS, Teijin Limited und Johns Manville umfassen. Vertikale Integration ist ein zentraler Wettbewerbsansatz, da sie Zulieferern mehr Kontrolle über Materialeigenschaften, Produktionskapazität und Kundensupport gibt. Diese Struktur begünstigt Unternehmen, die Kunden von der Materialauswahl bis zur Bauteilvalidierung begleiten können.
Unternehmen investieren in Produktion, Produkte und Anlagenintegration. Kingfa Sci.&Tech. Co.,Ltd. verpflichtete sich zu 1,702 Milliarden CNY für dedizierte Verbundwerkstoffkapazitäten. TORAY INDUSTRIES, INC. nutzte die Paris Air Show 2025, um neue Cetex-Produkte für Flugzeuginnenräume und urbane Luftmobilität vorzustellen. SABIC arbeitete mit Engel, Siebenwurst, Forward Engineering, Ensinger und Envalior an einer Batterieabdeckung für Hybridfahrzeuge zusammen, die kohlenstofffaserverstärkte thermoplastische Einlegeteile mit STAMAX-Harz verwendet. Diese Schritte zeigen, dass Skalierung, Verarbeitungspartnerschaften und die Validierung großer Bauteile wichtige Wege zur kommerziellen Einführung sind.
Biobasierte und recycelte Verstärkungsgüten sind ein weiterer Wettbewerbsbereich im Organosheet-Markt. PORCHER INDUSTRIES und Terre de Lin kündigten im Juni 2025 eine Kooperation zur Entwicklung von Flachs- und Polypropylenverstärkungsprodukten für die Thermokompressionstechnik an, während Mitsubishi Chemical Group Corporation über seine KyronTEX-Plattform recycelte Kohlenstofffaseroptionen entwickelt. Der europäische Rahmen für Altfahrzeuge unterstützt die weitere Verwendung von Kohlenstofffaser, nachdem der Entwurf vom Juni 2025 eine vorgeschlagene pauschale Beschränkung entfernte. Zulieferer, die rückverfolgbaren Recyclinginhalt, Qualifizierungsunterstützung und zuverlässige Hochvolumenproduktion kombinieren können, sind für zukünftige Programme besser positioniert, während BUFA GmbH & Co. KG als Distributor thermoplastischer Verbundwerkstoffe in Europa relevant bleibt.
Marktführer im Organosheet-Bereich
-
Ensinger
-
TORAY INDUSTRIES, INC.
-
LANXESS
-
Teijin Limited
-
Johns Manville
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Organosheet-Markt Unternehmen in diesem Bericht
- Avient Corporation
- BUFA GmbH & Co. KG
- Ensinger
- Haufler Composites GmbH & Co. KG
- Johns Manville
- Kingfa Sci.&Tech. Co.,Ltd.
- LANXESS
- Mitsubishi Chemical Group Corporation
- PORCHER INDUSTRIES
- Profol GmbH
- SABIC
- SGL Carbon
- Teijin Limited
- TORAY INDUSTRIES, INC.
- VALEO
Neueste Industrielle Entwicklungen in Organosheet-Markt
- September 2026: Envalior und Röchling Automotive entwickelten einen strukturellen Frontkofferraum (Frunk) für ein vollständig elektrisches Hochleistungssportfahrzeug unter Verwendung von Envaliors Tepex multiaxial verstärkten Organosheets. Das Bauteil kombiniert Staufunktionalität mit Fahrwerksverstärkung und wird in einem einstufigen Hybridformgebungsverfahren hergestellt, was den Organosheet-Markt durch die Nachfrage nach leichten, hochfesten thermoplastischen Verbundwerkstoffen in strukturellen Automobilanwendungen unterstützt.
- Januar 2026: POLYTEC GROUP übernahm das Verbundwerkstoffgeschäft von Profol und erweiterte damit seine Kapazitäten in unidirektionalen (UD) Tapes und Organosheet-Technologie. Die Übernahme unterstützt den Organosheet-Markt durch die Stärkung der Versorgung mit kontinuierlich faserverstärkten thermoplastischen Halbzeugen für leichte Automobilkomponenten und andere Strukturanwendungen.
Globaler Organosheet-Marktberichtsumfang
Organosheets sind kontinuierlich faserverstärkte thermoplastische Verbundwerkstoffplatten, die hohe Festigkeit, Steifigkeit und geringes Gewicht bieten sollen. Sie können thermogeformt und in Strukturbauteile integriert werden, was eine effiziente Fertigung und verbesserte mechanische Leistung in anspruchsvollen Anwendungen unterstützt.
Der Organosheet-Markt ist nach Fasertyp, Harztyp, Anwendung und Geografie segmentiert. Nach Fasertyp ist der Markt in Glasfaser, Kohlenstofffaser, Aramidfaser und andere Fasertypen segmentiert. Nach Harztyp ist der Markt in Polyamid (PA), Polypropylen (PP), Polycarbonat (PC), Polyetheretherketon (PEEK) und andere Harztypen segmentiert. Nach Anwendung ist der Markt in Automobil, Luft- und Raumfahrt sowie Verteidigung, Elektro und Elektronik, Bauwesen, Sportartikel und andere Anwendungen segmentiert. Der Bericht deckt auch die Marktgröße und Prognosen für Organosheets in 15 Ländern ab. Für jedes Segment wurden die Marktgröße und Prognosen auf Basis des Werts (USD) erstellt.
Segmentierungsübersicht
| Glasfaser |
| Kohlenstofffaser |
| Aramidfaser |
| Andere Fasertypen |
| Polyamid (PA) |
| Polypropylen (PP) |
| Polycarbonat (PC) |
| Polyetheretherketon (PEEK) |
| Andere Harztypen |
| Automobil |
| Luft- und Raumfahrt sowie Verteidigung |
| Elektro und Elektronik |
| Bauwesen |
| Sportartikel |
| Andere Anwendungen |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Fasertyp | Glasfaser | |
| Kohlenstofffaser | ||
| Aramidfaser | ||
| Andere Fasertypen | ||
| Nach Harztyp | Polyamid (PA) | |
| Polypropylen (PP) | ||
| Polycarbonat (PC) | ||
| Polyetheretherketon (PEEK) | ||
| Andere Harztypen | ||
| Nach Anwendung | Automobil | |
| Luft- und Raumfahrt sowie Verteidigung | ||
| Elektro und Elektronik | ||
| Bauwesen | ||
| Sportartikel | ||
| Andere Anwendungen | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Organosheet-Markt?
Die Organosheet-Marktgröße wurde im Jahr 2026 auf 449,37 Millionen USD geschätzt und soll von 501,81 Millionen USD im Jahr 2027 auf 886,74 Millionen USD bis 2032 wachsen, bei einer CAGR von 12,06 % während des Prognosezeitraums (2027–2032).
Was treibt die Nachfrage nach Organosheets an?
Batteriegehäuse, Fahrzeugleichtbauweise, schnelleres Thermoformen und Luft- und Raumfahrtzulassungsprogramme unterstützen die Nachfrage.
Welcher Fasertyp hatte im Jahr 2026 den größten Marktanteil?
Glasfaser führt mit einem Anteil von 49,53 % im Jahr 2026, da sie Kosten und strukturelle Leistung für Hochvolumenkomponenten ausbalanciert.
Welcher Harztyp soll bis 2032 am schnellsten wachsen?
Polyetheretherketon (PEEK) soll bis 2032 mit einer CAGR von 13,12 % wachsen, da Luft- und Raumfahrtprogramme Hochtemperatur- und chemische Beständigkeit erfordern.