
オルガノシート市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 501.81 百万米ドル |
| 市場規模 (2032) | 886.74 百万米ドル |
| 成長率 (2027 - 2032) | 12.06 % |
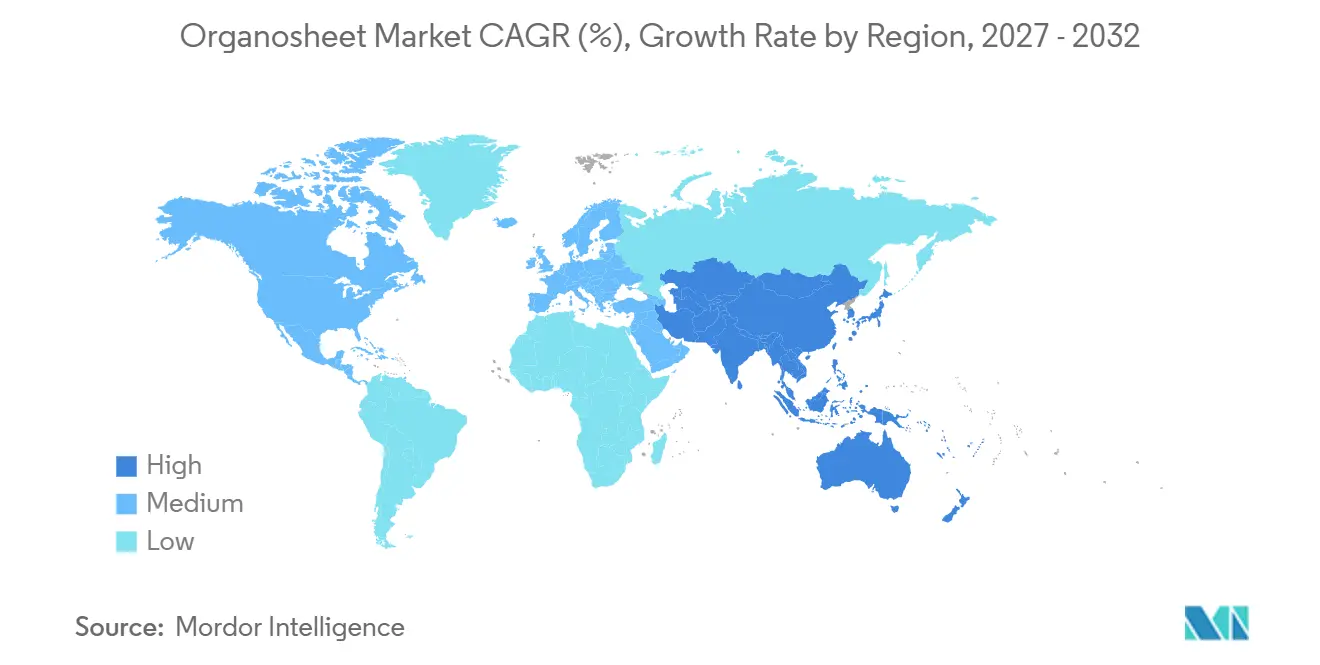
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | ヨーロッパ |
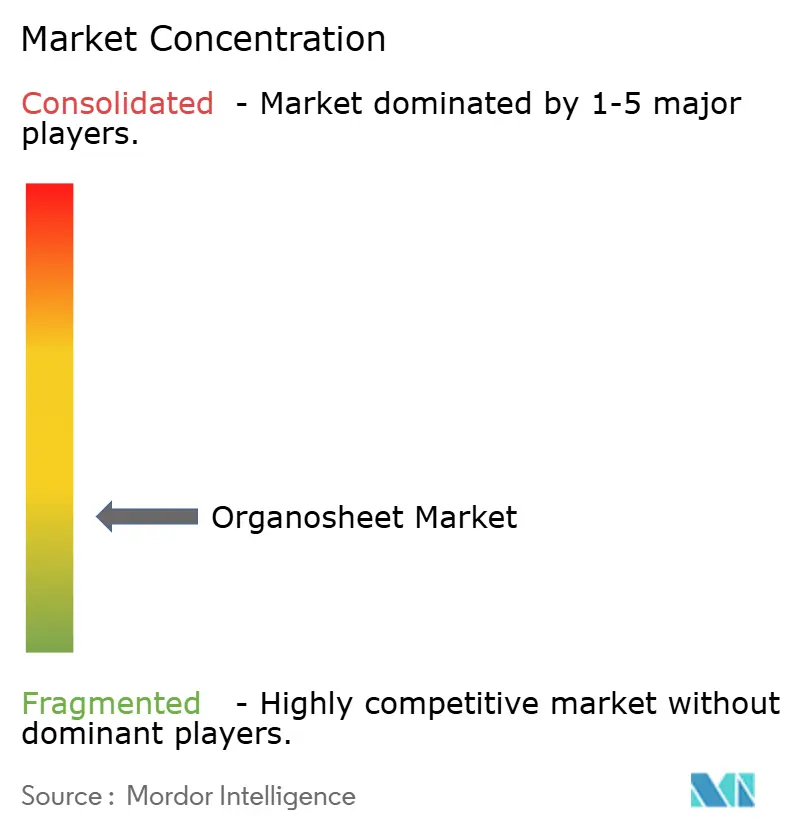
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるオルガノシート市場分析
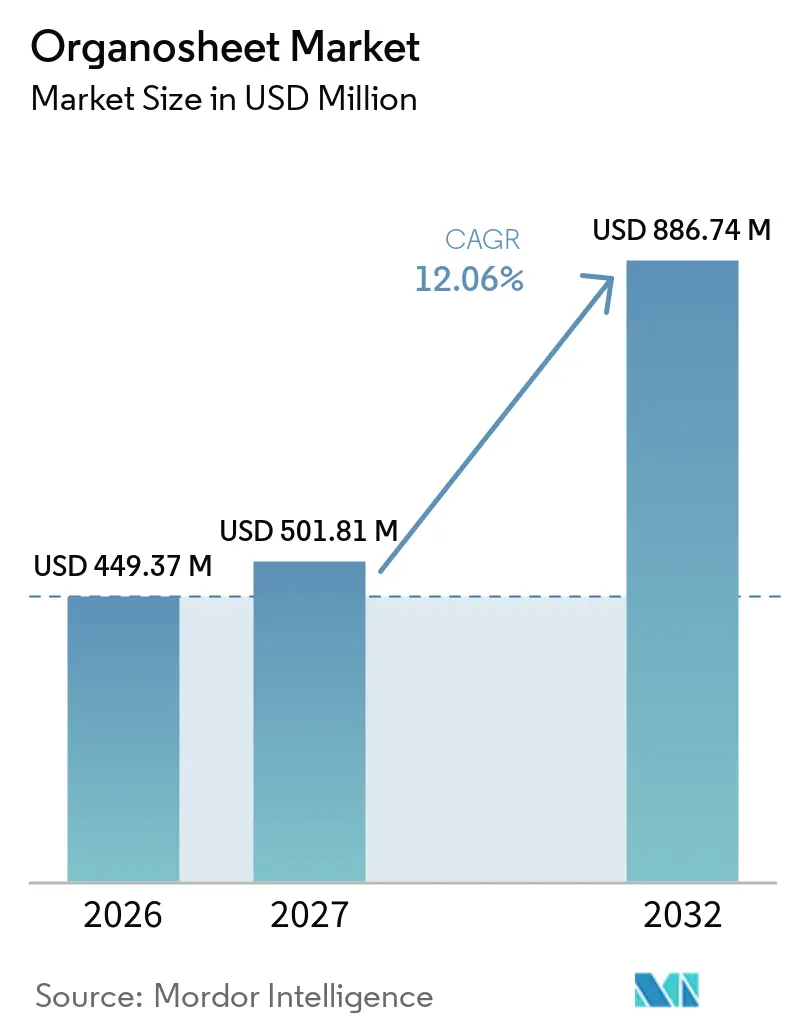
オルガノシート市場規模は2026年に4億4,937万米ドルと評価され、2027年の5億181万米ドルから2032年には8億8,674万米ドルに達すると推定されており、予測期間(2027年~2032年)中のCAGRは12.06%です。オルガノシート市場は、電気自動車のバッテリーエンクロージャーおよび構造部品がより高い需要を生み出すにつれて、特化した自動車用途を超えて拡大しています。ワンショットオーバーモールディングは生産サイクルを短縮し、サプライヤーが金属部品生産と競争するのを支援しています。排出規制、車両カーボンフットプリント報告、およびリサイクル要件は、調達決定における軽量熱可塑性複合材料の価値を高めています。航空宇宙プログラムも、内装および構造部品における認定熱可塑性ラミネートの使用を拡大しています。競争は、樹脂統合、認定生産能力、プロセスノウハウ、および文書化されたリサイクル可能性を中心に展開されています。
レポートの主要ポイント
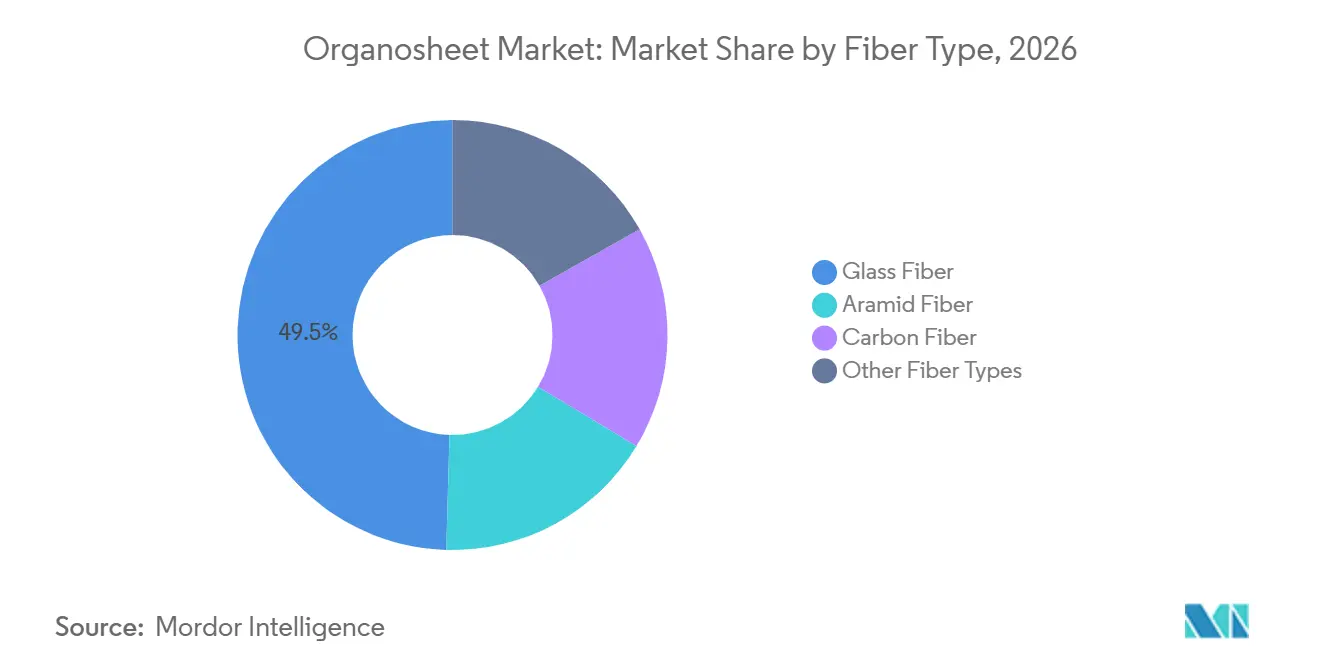
- 繊維タイプ別では、ガラス繊維が2026年のオルガノシート市場シェアの49.53%を占め、炭素繊維は2032年までに12.89%のCAGRで成長すると予測れています。
- 樹脂タイプ別では、ポリアミド(PA)が2026年のオルガノシート市場シェアの38.12%を占め、ポリエーテルエーテルケトン(PEEK)は2032年までに13.12%のCAGRで成長すると予測されています。
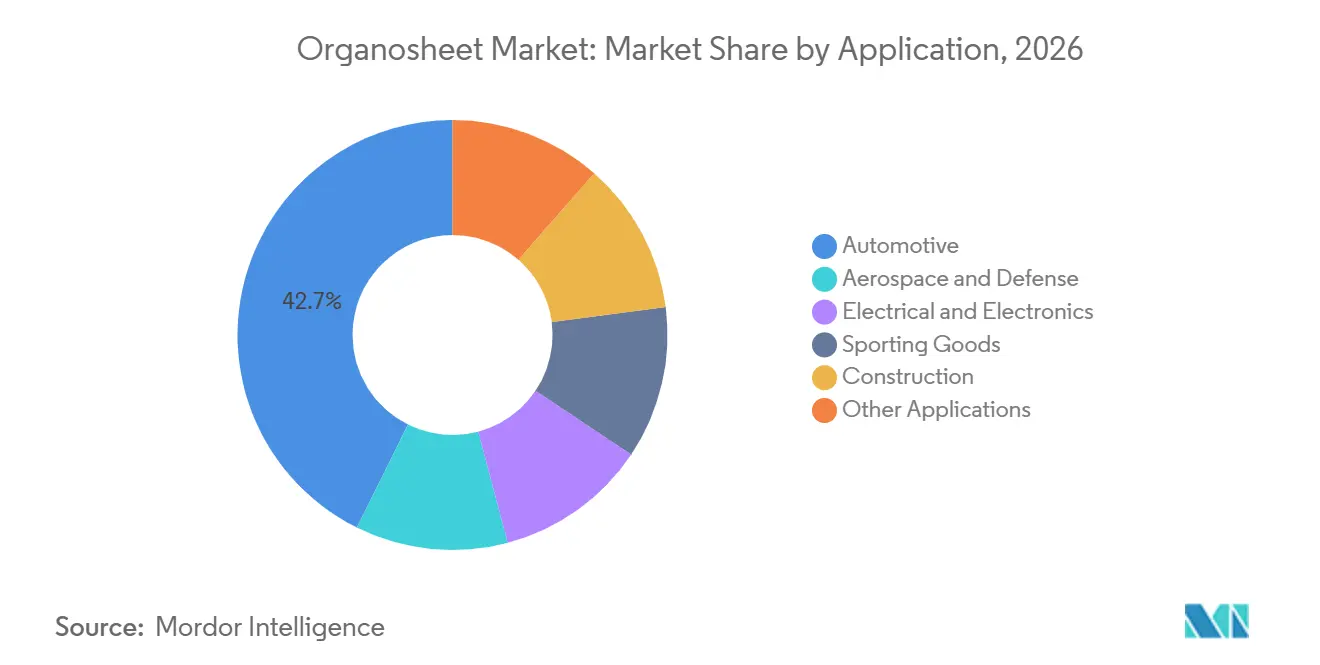
- 用途別では、自動車が2026年のオルガノシート市場シェアの42.67%を占め、航空宇宙・防衛は2032年までに13.64%のCAGRで成長すると予測されています。
- 地域別では、欧州が2026年のオルガノシート市場シェアの35.91%を占め、アジア太平洋は2032年までに13.31%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 電気自動車バッテリーエンクロージャーおよび構造部品の採用 | +3.2% | 中国、ドイツ、韓国、米国で最も強く、世界全体 | 短期(2年以内) |
| 車両の軽量化および排出量削減要件 | +2.8% | 北米およびEU(ユーロ7適合);中国MIIT基準によるアジア太平洋 | 短期(2年以内) |
| 急速な熱成形および大量オーバーモールディングの経済性 | +2.1% | ドイ、日本、韓国で最も強く、世界全体 | 中期(2~4年) |
| 航空宇宙フリートの拡大と燃費効率要件 | +1.8% | 世界全体(欧州および北米のエアバスおよびボーイングのサプライチェーン;アジア太平洋への波及) | 中期(2~4年) |
| 熱可塑性マトリックスのリサイクル可能性と循環性の優位性 | +1.5% | EU(NZIAおよびELV主導)、北米およびアジア太平洋コアへの波及 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
電気自動車バッテリーエンクロージャーおよび構造部品の採用
バッテリーエンクロージャーの需要は、オルガノシート市場に新たな需要源を生み出しています。材料・プロセス工学振興協会(SAMPE)北米2025で発表された完全自動化プロセスは、2つの炭素繊維強化熱可塑性インサートと長繊維熱可塑性樹脂を組み合わせ、90秒以内に1.3m×1.8mのバッテリーカバーを製造しました。このプロセスにより、多部品金属設計に対してシステムコストが最大28%削減され、金属プレス加工のスループットに近づきました。SABICは、そのSTAMAX FR材料がモジュールレベルの熱暴走試験において最大250kPaの内部圧力および420℃に耐えたと報告しました。この性能は、以前は重い金属カバーが有利とされていた難燃性、発煙性、毒性要件を満たすことができます。したがって、オルガノシート市場は、バッテリーの安全性と軽量化を1つの部品システムで達成しなければならない場合に恩恵を受けることができます。
車両の軽量化および排出量削減要件
車両基準は、オルガノシート市場に対して排出規制適合をより広範な材料会計要件と結びつけています。規則(EU)2024/1257は、2026年11月からの新型M1およびN1車両承認に対してユーロ7型式認定要件および環境車両パスポートを導入しました[1]。欧州メーカーはまた、サプライチェーン取引における部品レベルのカーボンフットプリント情報の提供に向けた準備を進めています。中国の2025年自動車標準化作業プログラムは、車両カーボンフットプリント、製品ライフサイクル、およびグリーン材料基準に関する作業を求めました。熱可塑性ラミネートは再加熱・再成形が可能であり、熱硬化性代替品に対してリサイクル議論において優位性をもたらします。これにより、ライフサイクル文書化は企業の持続可能性報告だけでなく、材料選定においても重要性を増しています。
急速な熱成形および大量オーバーモールディングの経済性
オルガノシート市場では、生産経済性が材料性能と同様に重要になっています。予備固化シートは60秒以内に熱成形でき、その後プレスから部品へのシーケンスでオーバーモールディングが行われます。このアプローチは、ブラケット、リブ、および荷重経路を単一部品に統合することで組立工程を削減します。Ensingerは、幅最大1,300mmのダブルベルトプレスで熱可塑性複合材料を製造しており、一方向、クロスプライ、およびサンドイッチ構造を含む構成に対応しています。この生産モデルは、1キログラムあたりの原材料コストが金属を上回る場合でも、部品の総コストを低減できます。これにり、このプロセスはサイクルタイムの短縮と接合工程の削減を求める自動車サプライヤーにとって有用です。
航空宇宙フリートの拡大と燃費効率要件
航空宇宙認定は、オルガノシート市場に追加的な需要を開拓しています。欧州連合航空安全機関は、2025年11月に大型航空機のCS-25認定仕様を更新し、熱可塑性複合構造および接合技術に関連するガイダンスを含めました。PORCHER INDUSTRIESは、2025年7月に熱可塑性複合材料製造に関する国家航空宇宙・防衛請負業者認定プログラム(NADCAP)認定を取得しました。また、2025年3月にエアバスとともにガラス繊維強化熱可塑性コックピットパネルを発表しました。Teijin LimitedのTenax TPCL炭素繊維およびPEEKラミネートは、エアバスA350のブラケットおよびクリップに使用されており、荷重を受ける航空宇宙部品における量産使用を示しています。これらの認定ステップは、将来の航空機プログラムにおける熱可塑性部品を検討するサプライヤーの不確実性を低減します。
制約要因の影響分析*
| 制約要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間 |
|---|---|---|---|
| 高い繊維・樹脂・加工コスト | -2.1% | 世界全体;エネルギーおよび労働コストが最も高い北米およびEUで最も深刻 | 短期から中期(1~3年) |
| 複雑な熱管理と成形ウィンドウ制御 | -1.5% | 世界全体;専門的な工具およびプレス技術がまだ発展途上のアジア太平洋で最も高い | 中期(2~4年) |
| 設計・シミュレーション・熟練労働力の能力不足 | -0.9% | 複合材料エンジニアリング人材が不足している北米、EU(農村地域)、南米 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い繊維・樹脂・加工コスト
材料および加工コストは、オルガノシート市場でのより広範な採用を引き続き制限しています。PEEK樹脂のコストは、1キログラムあたりの基準でポリプロピレンの20~50倍と依然として高く、明確な性能ニーズを持つ航空宇宙およびプレミアム車両用途への使用が制限されています。中国は2025年1月にT800グレード以上の炭素繊維に対する輸出規制を導入し、中国国外の製造業者にライセンス要件を追加し、調達の不確実性を高めました。SGL Carbonは、需要の低下、世界的な過剰生産能力、および競争力のない価格を理由に、ポルトガルおよび米国の炭素繊維サイトを閉鎖しました。これらの状況は、コスト重視の車両においてガラス繊維およびポリプロピレングレードを有利にしています。また、高付加価値の車両および航空宇宙用途以外でのプレミアムグレードの近期的な機会を狭めています。
複雑な熱管理と成形ウィンドウ制御
熱可塑性加工には、加熱、移送、およびスタンピングの慎重な制御が必要です。ポリアミド6システムは通常、再結晶化が延性を低下させる前に10~30秒の成形ウィンドウを持ちます。PEEKシステムは高い加工温度を必要とするため、使用可能なウィンドウがさらに狭くなります。欧州連合航空安全機関は、熱可塑性オーバーモールディングおよび溶接を、体系的な認定プログラムを必要とする新技術として分類しています。2025年の査読済み研究では、乱流樹脂流動がニードルパンチ炭素繊維強化熱可塑性材料における重要な成形変数であることが判明しました。シミュレーションツール、熱制御、および経験豊富なエンジニアを持たないサプライヤーは、より長い開発サイクルと高いスクラップリスクに直面します
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
繊維タイプ別:
ガラス繊維が収益を支え、炭素繊維が構造用途で進展ガラス繊維は、コストと構造性能の実用的なバランスを提供するため、2026年のオルガノシート市場の49.53%を占めました。大量生産の自動車プログラムにおいて、ポリプロピレンおよびポリアミドマトリックスと広く組み合わせて使用されています。VALEOは、年間30万台の量産向けにオルガノシートバンパービームを製造しています。この部品は400~500MPaの定格引張強度と1,000℃以上で5分以上の耐火性を持ちます。アラミド繊維は、防弾装備や航空宇宙内装を含む、低面積重量で高い耐衝撃性を必要とする用途に使用されています。
炭素繊維は、電気自動車および航空宇宙ユーザーがより大きな軽量化の可能性を評価するにつれて、2032年までに12.89%のCAGRで成長すると予測されています。Mitsubishi Chemical Group Corporationは、そのKyronTEXプラットフォームにおいて乾式含浸プロセスを使用し、固化前にポリマー繊維と炭素強化材を組み合わせています。この方法は積層時のドレープ性を向上させ、従来の湿式含浸ルトとのコスト差を縮小できます。中国の高グレード炭素繊維に対する輸出規制は、中国国外の航空宇宙・防衛バイヤーに供給の多様化を促しています。その他の繊維タイプには、欧州の持続可能性プログラム向けに開発されている亜麻およびポリプロピレン製品を含む天然材料およびハイブリッド材料が含まれます。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
樹脂タイプ別:
ポリアミドが収益を支え、PEEKが高仕様用途に対応ポリアミド(PA)は、機械的強度、耐湿性、および既存のオーバーモールディングラインとの適合性を兼ね備えたPA6およびPA66システムに支えられ、2026年のオルガノシート市場の38.12%を占めました。PA6ベースのガラス繊維材料は、検証済みの航空宇宙認定ルートが必要な場合に使用されています。ポリプロピレンは樹脂ミックスのコスト重視の端を担い、完全リサイクル可能なガラス繊維複合設計を支援しています。VALEO、Profol GmbH、およびPORCHER INDUSTRIESは、軽量自動車部品向けのポリプロピレンおよびガラス繊維ソリューションを提供しています。
PEEKは、航空機プログラムが耐熱性、耐薬品性、および認定された構造性能を必要とするため、2032年までに13.12%のCAGRで成長すると予測されています。Haufler Composites GmbH & Co. KG、Ensinger、およびPORCHER INDUSTRIESは、技術用途向けの高温熱可塑性複合材料を供給しています。Teijin LimitedのTenax TPCL炭素繊維およびPEEKラミネートは、先進材料性能国家センターを通じて認定されており、エアバスA350航空機に使用されています。PEEKおよびポリエーテルエーテルケトン(PEKK)グレードは、380℃以上の工具温度と100~200バール対応のプレスシステムを必要とするため、依然として特化した用途に限られています。
用途別:
自動車が需要をリードし、航宇宙・防衛が最速成長自動車は、フロントエンドモジュール、クロスメンバー、バッテリーエンクロージャー、およびバンパービームへの確立した使用に基づき、2026年のオルガノシート市場の42.67%を占めました。VALEOは2018年から熱可塑性複合構造クロスメンバーを製造しており、プラグインハイブリッド電気自動車向けのバッテリーケーシングを提供しています。そのバッテリーケーシングは鋼鉄ベースラインより最大20%軽量化でき、1キログラムあたり1.4~3.1kg CO2eqのカーボンフットプリントが報告されています。電気・電子分野も、Teijin Limitedの材料を使用したVaio Vision+ポータブルモニターを含む薄型デバイス筐体に熱可塑性炭素繊維ラミネートを使用しています。
航空宇宙・防衛は、航空機内装、構造部品、および熱可塑性溶接プログラムに牽引され、2032年までに13.64%のCAGRで成長すると予測されています。オルガノシート市場は、航空機メーカーが使用終了後の回収も支援できる軽量部品を求めるにつれて恩恵を受けています。欧州連合航空安全機関は、複合構造および新しい熱可塑性プロセスに対してより明確な認定処理を提供しています。建設分野では、足場板や排水カバーなどの製品にガラス繊維およびポリプロピレンシートが使用されています。スポーツ用品分野では、フレームや保護具に炭素繊維グレードが使用されています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
欧州は、ドイツ、フランス、オーストリアの生産者に支えられ、ユーロ7および車両使用終了規則への直接的な対応により、2026年のオルガノシート市場の35.91%を占めました。欧州の複合材料サプライヤーは、自動車プログラム向けに現地での材料生産および用途サポートを提供しています。欧州の複合材料セクターは、使用終了製品の修理、再利用、および再製造アプローチを推進しています。PORCHER INDUSTRIESがNADCAP認定を取得し、欧州連合航空安全機関がCS-25を更新した後、欧州の航空宇宙サプライヤーはより高い認定基準に直面しています。これらの状況は、認定材料、プロセス管理、およびリサイクル文書を提供できるサプライヤーを有利にしています。
アジア太平洋は、中国、韓国、日本における電気自動車生産に支えられ、2032年までに13.31%のCAGRで成長すると予測されています。中国は2025年に生産、性能試験、および用途要件をカバーする39の国家炭素繊維基準を公表しました[2]。Kingfa Sci.&Tech. Co.,Ltd.は、2025年2月に年間1万メトリックトンの炭素繊維強化熱可塑性オルガノシート生産能力および年間3,500メトリックトンのプリプレグ生産能に向けて17億200万人民元(約2億3,600万米ドル)の投資を発表しました。TORAY INDUSTRIES, INC.は、2025年6月に航空機内装向けCetex TC1130 PESUおよび都市型航空モビリティ用途向けCetex TC915 PA+を発表しました。地域のバッテリーサプライチェーンおよび大量生産技術への政府投資は、自動車および航空宇宙用途全体にわたる幅広い需要を支えています。
北米は、航空宇宙認定インフラおよび自動車ティア1サプライヤーの活動を通じて需要を牽引しています。先進材料性能国家センターは、連邦航空局および欧州連合航空安全機関に受け入れられた材料データを支援しており、Avient Corporationは特殊材料および先進複合材料全体で2025年に33億米ドルの収益を報告しました。Johns Manvilleは、熱可塑性複合プロセス向けに配合されたガラス繊維強化材を供給しています。南米および中東・アフリカは依然として小規模な市場であり、ブラジルが自動車基盤を提供し、中東の航空宇宙整備および防衛プログラムがPEEKおよび炭素繊維グレードへの選択的な需要を生み出しています。
競合状況
オルガノシート市場は高度に断片化されており、上位5社にはEnsinger、TORAY INDUSTRIES, INC.、LANXESS、Teijin Limited、Johns Manvilleが含まれます。垂直統合は中心的な競争アプローチであり、サプライヤーが材料特性、生産能力、および顧客サポートをより強力に管理できるようにします。この構造は、材料選定から部品検証まで顧客を支援できる企業を有利にします。
各社は生産、製品、および資産統合に投資しています。Kingfa Sci.&Tech. Co.,Ltd.は専用複合材料生産能力に17億200万人民元を投じました。TORAY INDUSTRIES, INC.は2025年パリ航空ショーを活用して、航空機内装および都市型航空モビリティ向けの新しいCetex製品を発表しました。SABICは、Engel、Siebenwurst、Forward Engineering、Ensinger、およびEnvaliorと協力し、素繊維強化熱可塑性インサートとSTAMAX樹脂を使用したハイブリッド電気自動車バッテリーカバーを開発しました。これらの動きは、規模、加工パートナーシップ、および大型部品検証が商業採用への重要な経路であることを示しています。
バイオベースおよびリサイクル強化グレードは、オルガノシート市場における競争の追加領域です。PORCHER INDUSTRIESとTerre de Linは、熱圧縮成形向けの亜麻およびポリプロピレン強化製品を開発するための2025年6月の協力を発表し、Mitsubishi Chemical Group CorporationはそのKyronTEXプラットフォームを通じてリサイクル炭素繊維オプションを開発しています。欧州の使用済み車両フレームワークは、2025年6月の草案が提案された一括制限を削除した後、炭素繊維の継続使用を支援しています。追跡可能なリサイクルコンテンツ、認定サポート、および信頼性の高い大量生産を組み合わせることができるサプライヤーは、将来のプログラムに向けてより有利な立場にあり、BUFA GmbH & Co. KGは欧州における熱可塑性複合材料の流通業者として引き続き重要な役割を果たしています。
オルガノシート産業のリーダー企業
-
Ensinger
-
TORAY INDUSTRIES, INC.
-
LANXESS
-
Teijin Limited
-
Johns Manville
- 注:主要企業の掲載順は順位を示すものではありません。
オルガノシート市場 このレポートでカバーされる企業
- Avient Corporation
- BUFA GmbH & Co. KG
- Ensinger
- Haufler Composites GmbH & Co. KG
- Johns Manville
- Kingfa Sci.&Tech. Co.,Ltd.
- LANXESS
- Mitsubishi Chemical Group Corporation
- PORCHER INDUSTRIES
- Profol GmbH
- SABIC
- SGL Carbon
- Teijin Limited
- TORAY INDUSTRIES, INC.
- VALEO
最近の産業開発事情 オルガノシート市場
- 2026年9月:EnvaliorとRöchling Automotiveは、Envaliorの多軸強化オルガノシートTepexを使用して、完全電動高性能スポーツカー向けの構造フロントトランク(フランク)を開発しました。この部品は収納機能とシャシー補強を組み合わせており、単一工程のハイブリッド成形プロセスで製造され、自動車構造用途における軽量・高強度熱可塑性複合材料の需要を通じてオルガノシート市場を支援しています。
- 2026年1月:POLYTEC GROUPはProfolの複合材料事業を買収し、一方向(UD)テープおよびオルガノシート技術における能力を拡大しました。この買収は、軽量自動車部品およびその他の構造用途向けの連続繊維強化熱可塑性半製品の供給を強化することで、オルガノシート市場を支援しています。
オルガノシート世界市場レポートの調査範囲
オルガノシートは、高強度、高剛性、および低重量を提供するように設計された連続繊維強化熱可塑性複合シートです。熱成形して構造部品に統合することができ、要求の厳しい用途において効率的な製造と優れた機械的性能を支援します。
オルガノシート市場は、繊維タイプ、樹脂タイプ、用途、および地域別にセグメント化されています。繊維タイプ別では、市場はガラス繊維、炭素繊維、アラミド繊維、およびその他の繊維タイプにセグメント化されています。樹脂タイプ別では、市場はポリアミド(PA)、ポリプロピレン(PP)、ポリカーボネート(PC)、ポリエーテルエーテルケトン(PEEK)、およびその他の樹脂タイプにセグメント化されています。用途別では、市場は自動車、航空宇宙・防衛、電気・電子、建設、スポーツ用品、およびその他の用途にセグメント化されています。レポートはまた、15カ国のオルガノシートの市場規模と予測をカバーしています。各セグメントについて、市場規模と予測は金額(米ドル)ベースで行われています。
セグメンテーション概要
| ガラス繊維 |
| 炭素繊維 |
| アラミド繊維 |
| その他の繊維タイプ |
| ポリアミド(PA) |
| ポリプロピレン(PP) |
| ポリカーボネート(PC) |
| ポリエーテルエーテルケトン(PEEK) |
| その他の樹脂タイプ |
| 自動車 |
| 航空宇宙・防衛 |
| 電気・電 |
| 建設 |
| スポーツ用品 |
| その他の用途 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| 繊維タイプ別 | ガラス繊維 | |
| 炭素繊維 | ||
| アラミド繊維 | ||
| その他の繊維タイプ | ||
| 樹脂タイプ別 | ポリアミド(PA) | |
| ポリプロピレン(PP) | ||
| ポリカーボネート(PC) | ||
| ポリエーテルエーテルケトン(PEEK) | ||
| その他の樹脂タイプ | ||
| 用途別 | 自動車 | |
| 航空宇宙・防衛 | ||
| 電気・電 | ||
| 建設 | ||
| スポーツ用品 | ||
| その他の用途 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
オルガノシート市場の規模はどのくらいですか?
オルガノシート市場規模は2026年に4億4,937万米ドルと評価され、2027年の5億181万米ドルから2032年には8億8,674万米ドルに達すると推定されており、予測期間(2027年~2032年)中のCAGRは12.06%です。
オルガノシートの需要を牽引しているものは何ですか?
バッテリーエンクロージャー、車両の軽量化、より速い熱成形、および航空宇宙認定プログラムが需要を支えています。
2026年に最大のシェアを持つ繊維タイプはどれですか?
ガラス繊維は、大量生産部品のコストと構造性能のバランスが取れているため、2026年に49.53%のシェアでリードしています。
2032年まで最も速く成長すると予測される樹脂タイプはどれですか?
ポリエーテルエーテルケトン(PEEK)は、航空宇宙プログラムが高温および耐薬品性を必要とするため、2032年までに13.12%のCAGRで成長すると予測されています。