
Tamanho e Participação do Mercado de Massas Orgânicas
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 0.88 Bilhões de dólares |
| Tamanho do Mercado (2032) | 1.44 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 10.23 % |
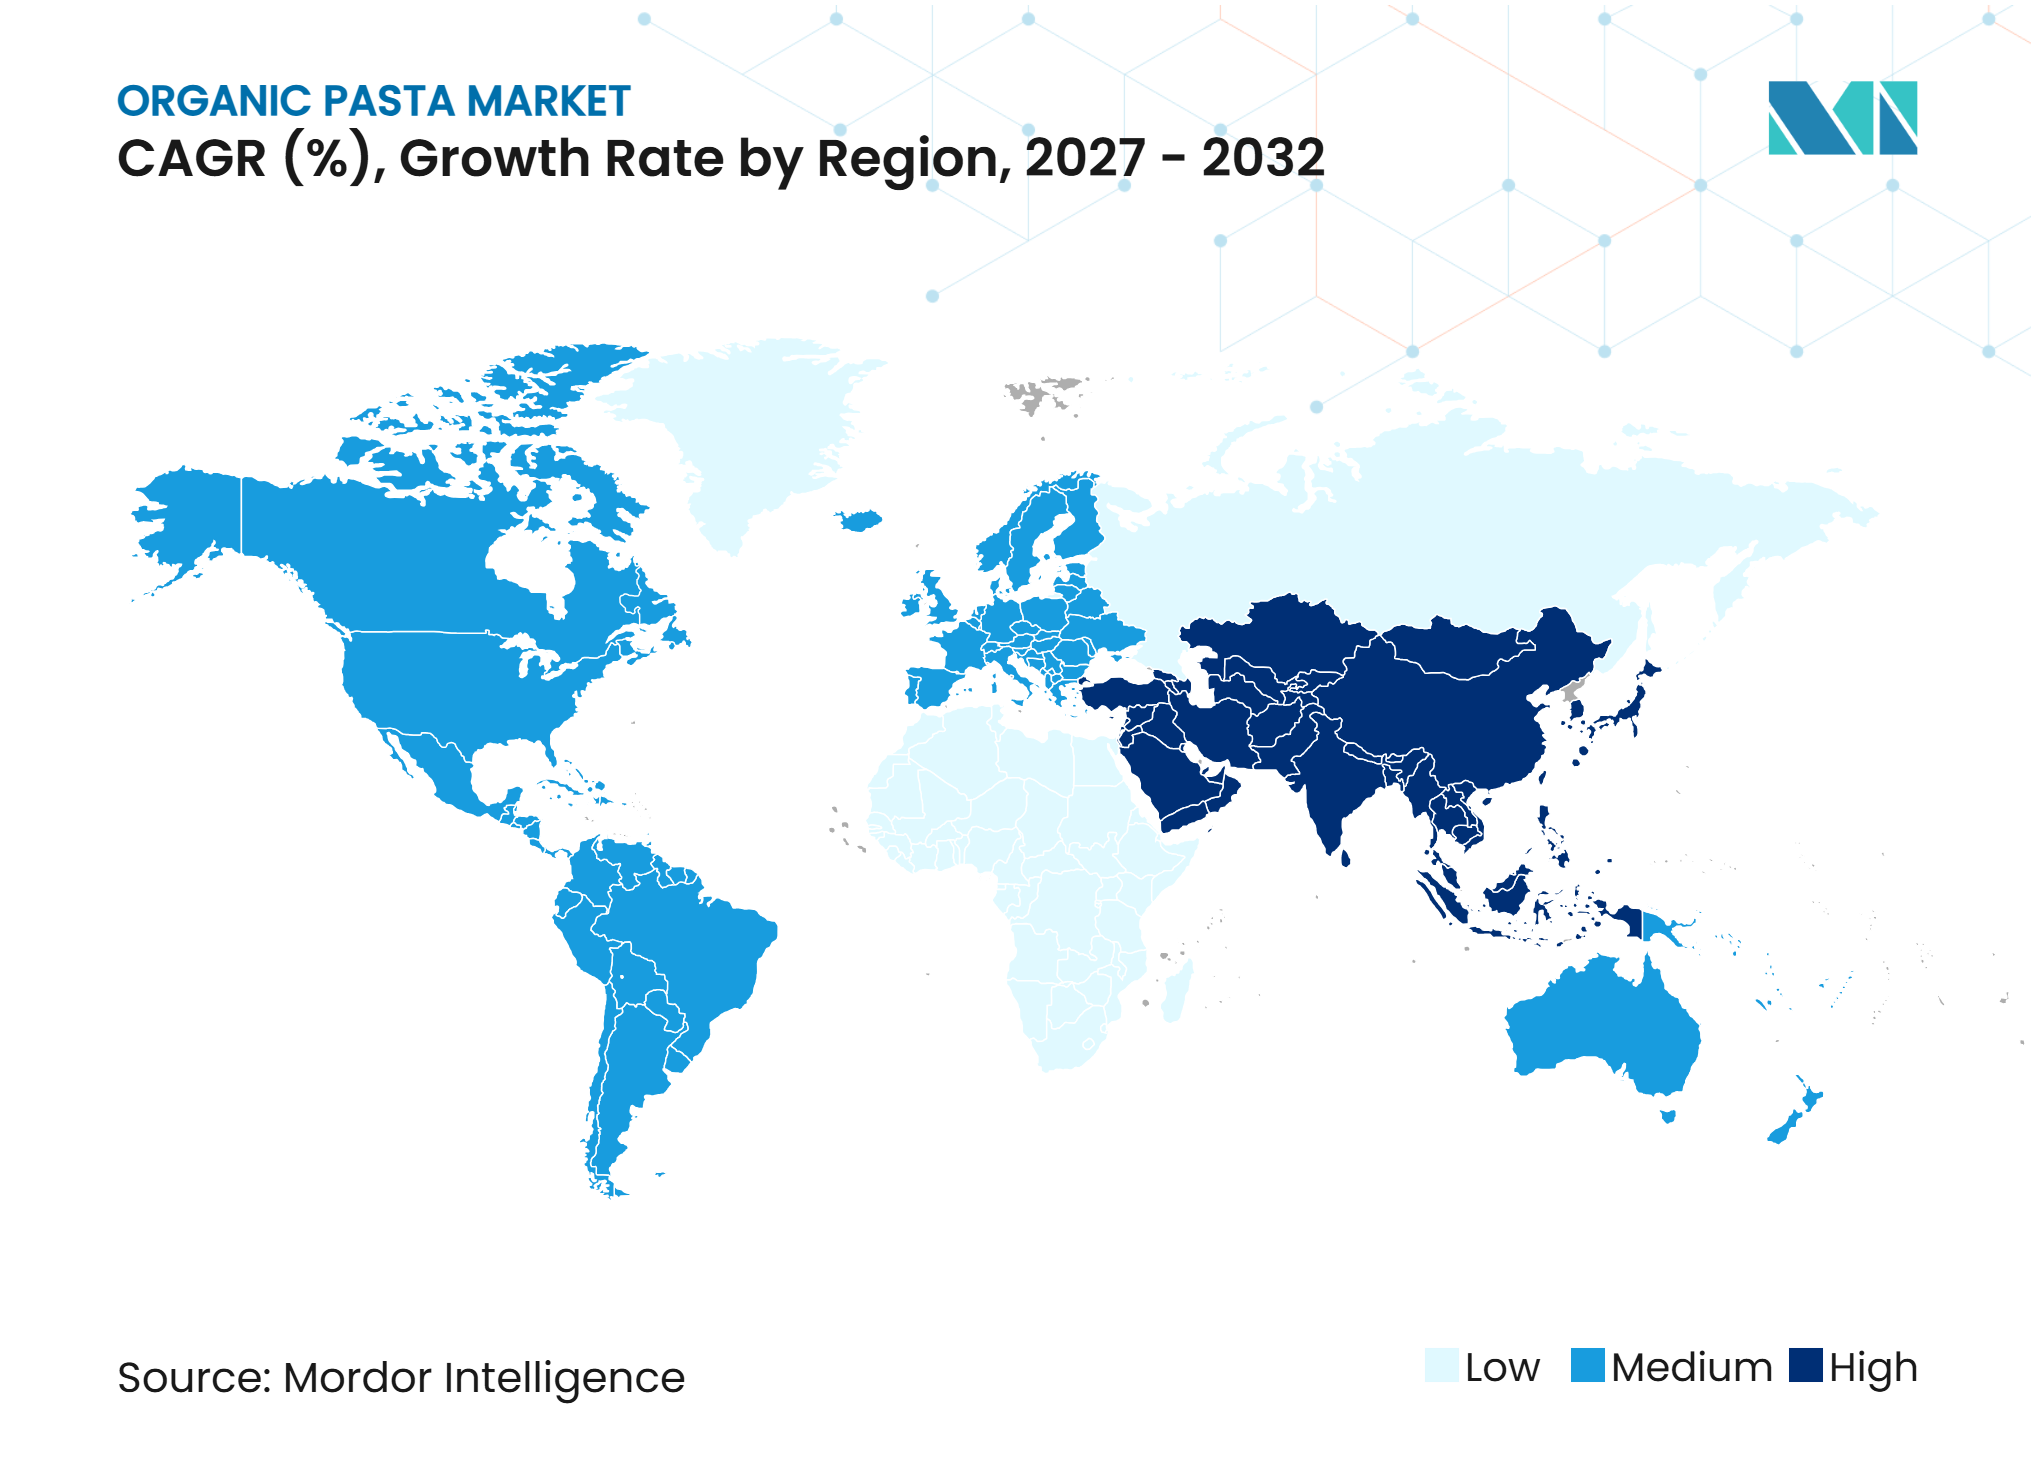
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Massas Orgânicas por Mordor Intelligence
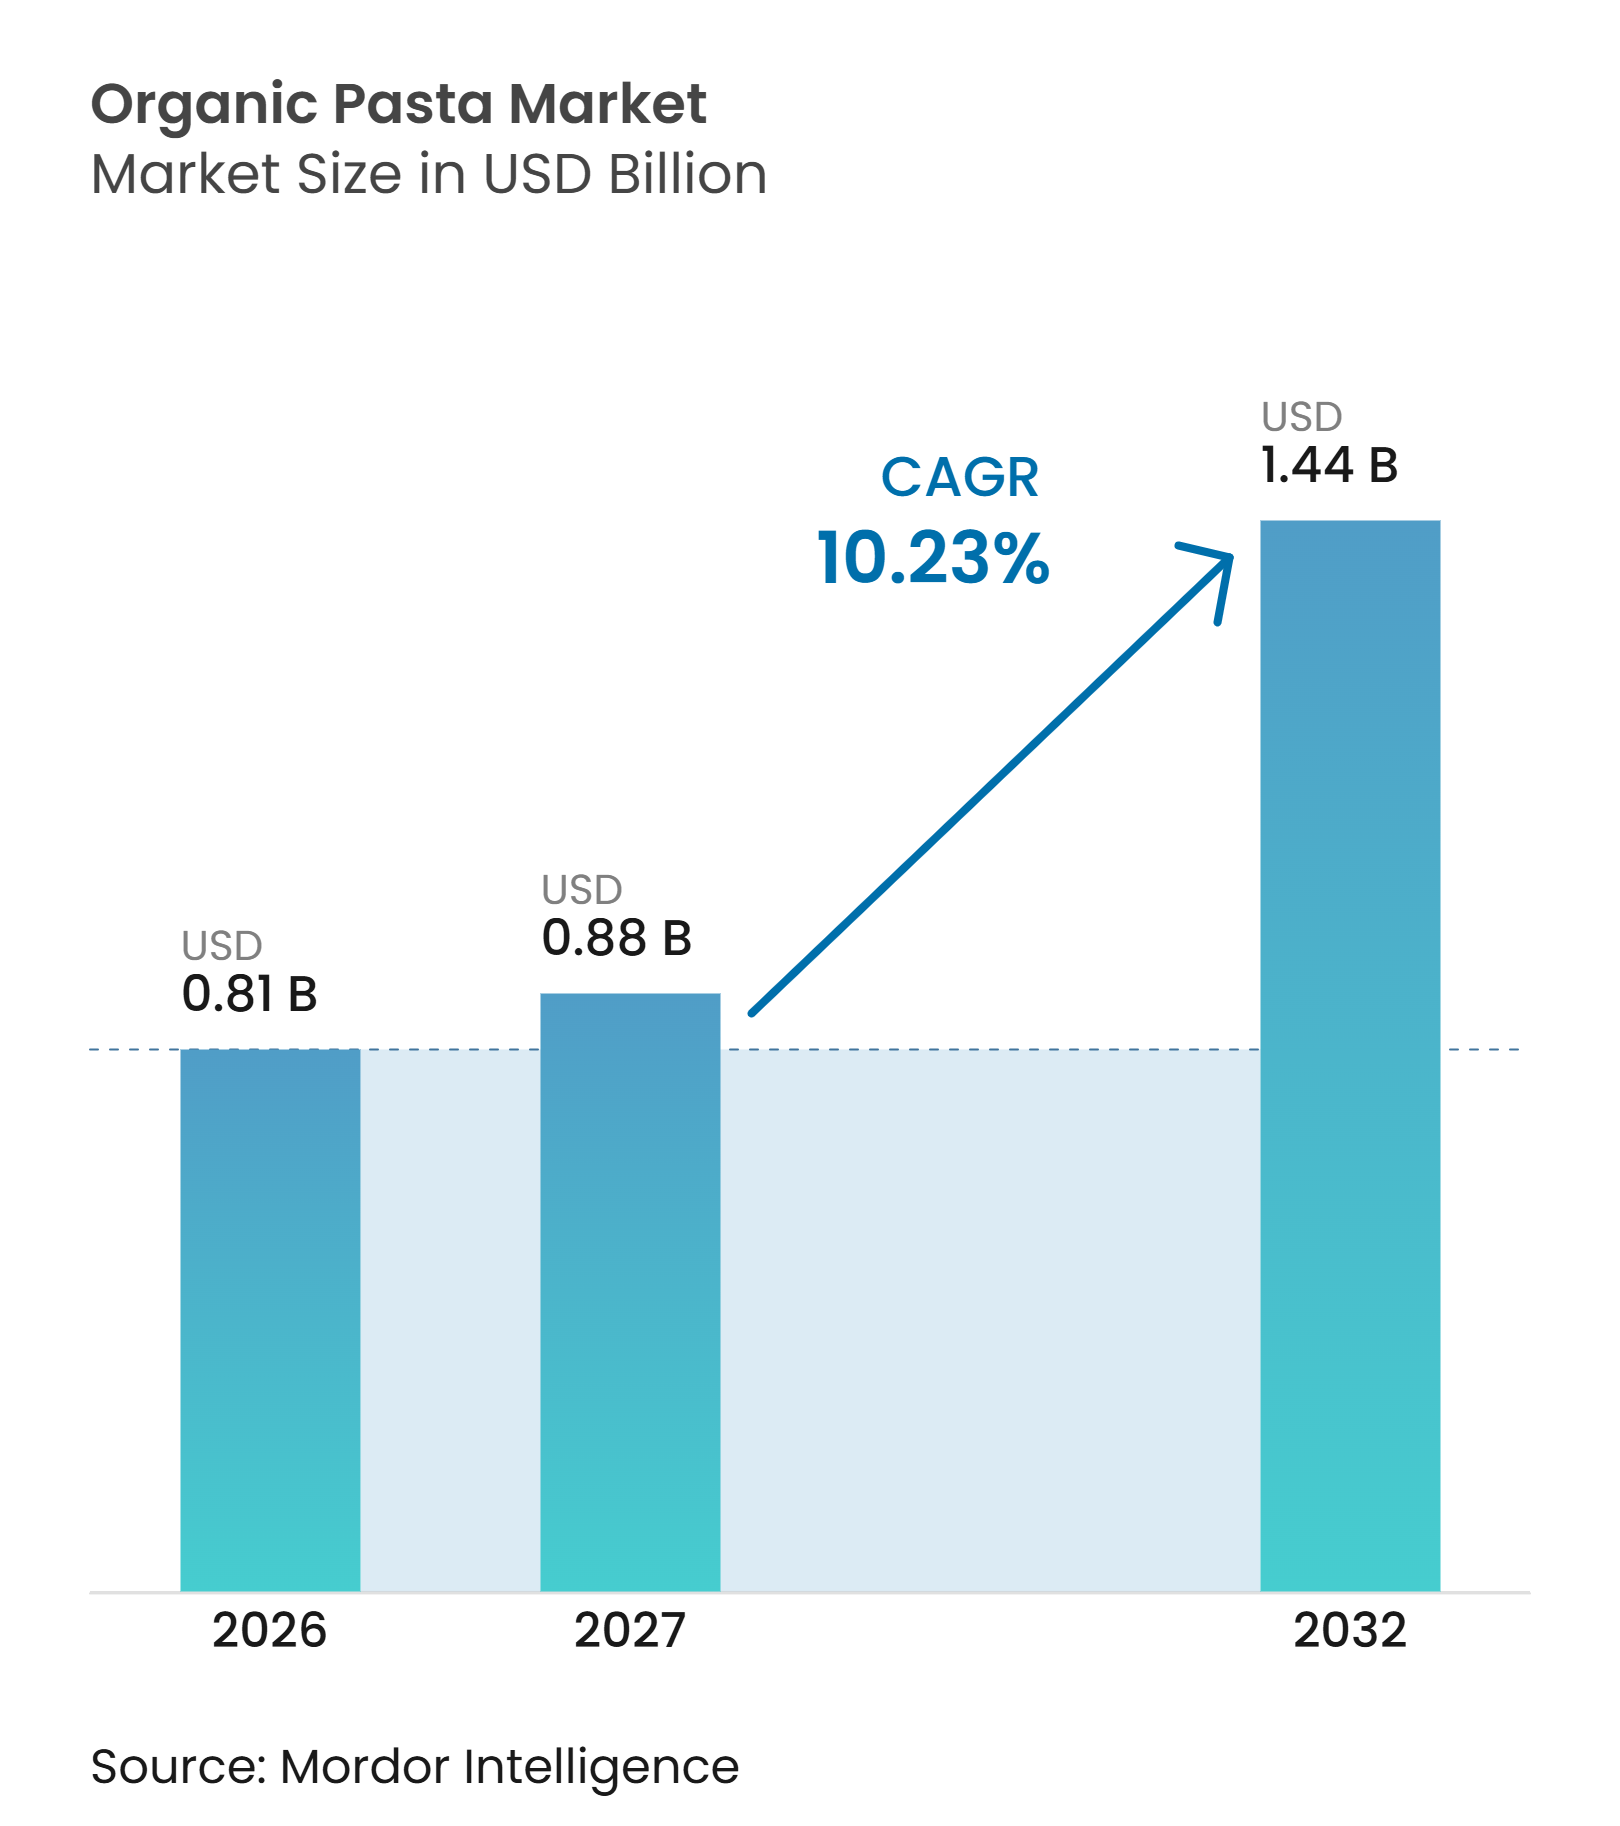
Espera-se que o tamanho do mercado de massas orgânicas cresça de 0,81 bilhões de USD em 2026 para 0,88 bilhões de USD em 2027, com previsão de atingir 1,44 bilhões de USD até 2032, a um CAGR de 10,23% no período de 2027 a 2032. O mercado de massas orgânicas está se beneficiando da maior disponibilidade de ingredientes certificados, da expansão da distribuição no varejo e do crescente interesse dos consumidores em produtos orgânicos, sem glúten e ricos em proteínas. Os produtores estão fortalecendo a diferenciação de produtos por meio de formatos premium, procedência dos ingredientes e melhoria da qualidade do processamento. O crescente interesse em massas frescas, recheadas e funcionais também está criando oportunidades para ofertas de produtos premium. A maior ênfase na qualidade dos ingredientes, certificação, rastreabilidade e transparência da cadeia de suprimentos está ainda mais apoiando o desenvolvimento do mercado e fortalecendo a confiança dos consumidores nos produtos de massas orgânicas.
Principais Conclusões do Relatório
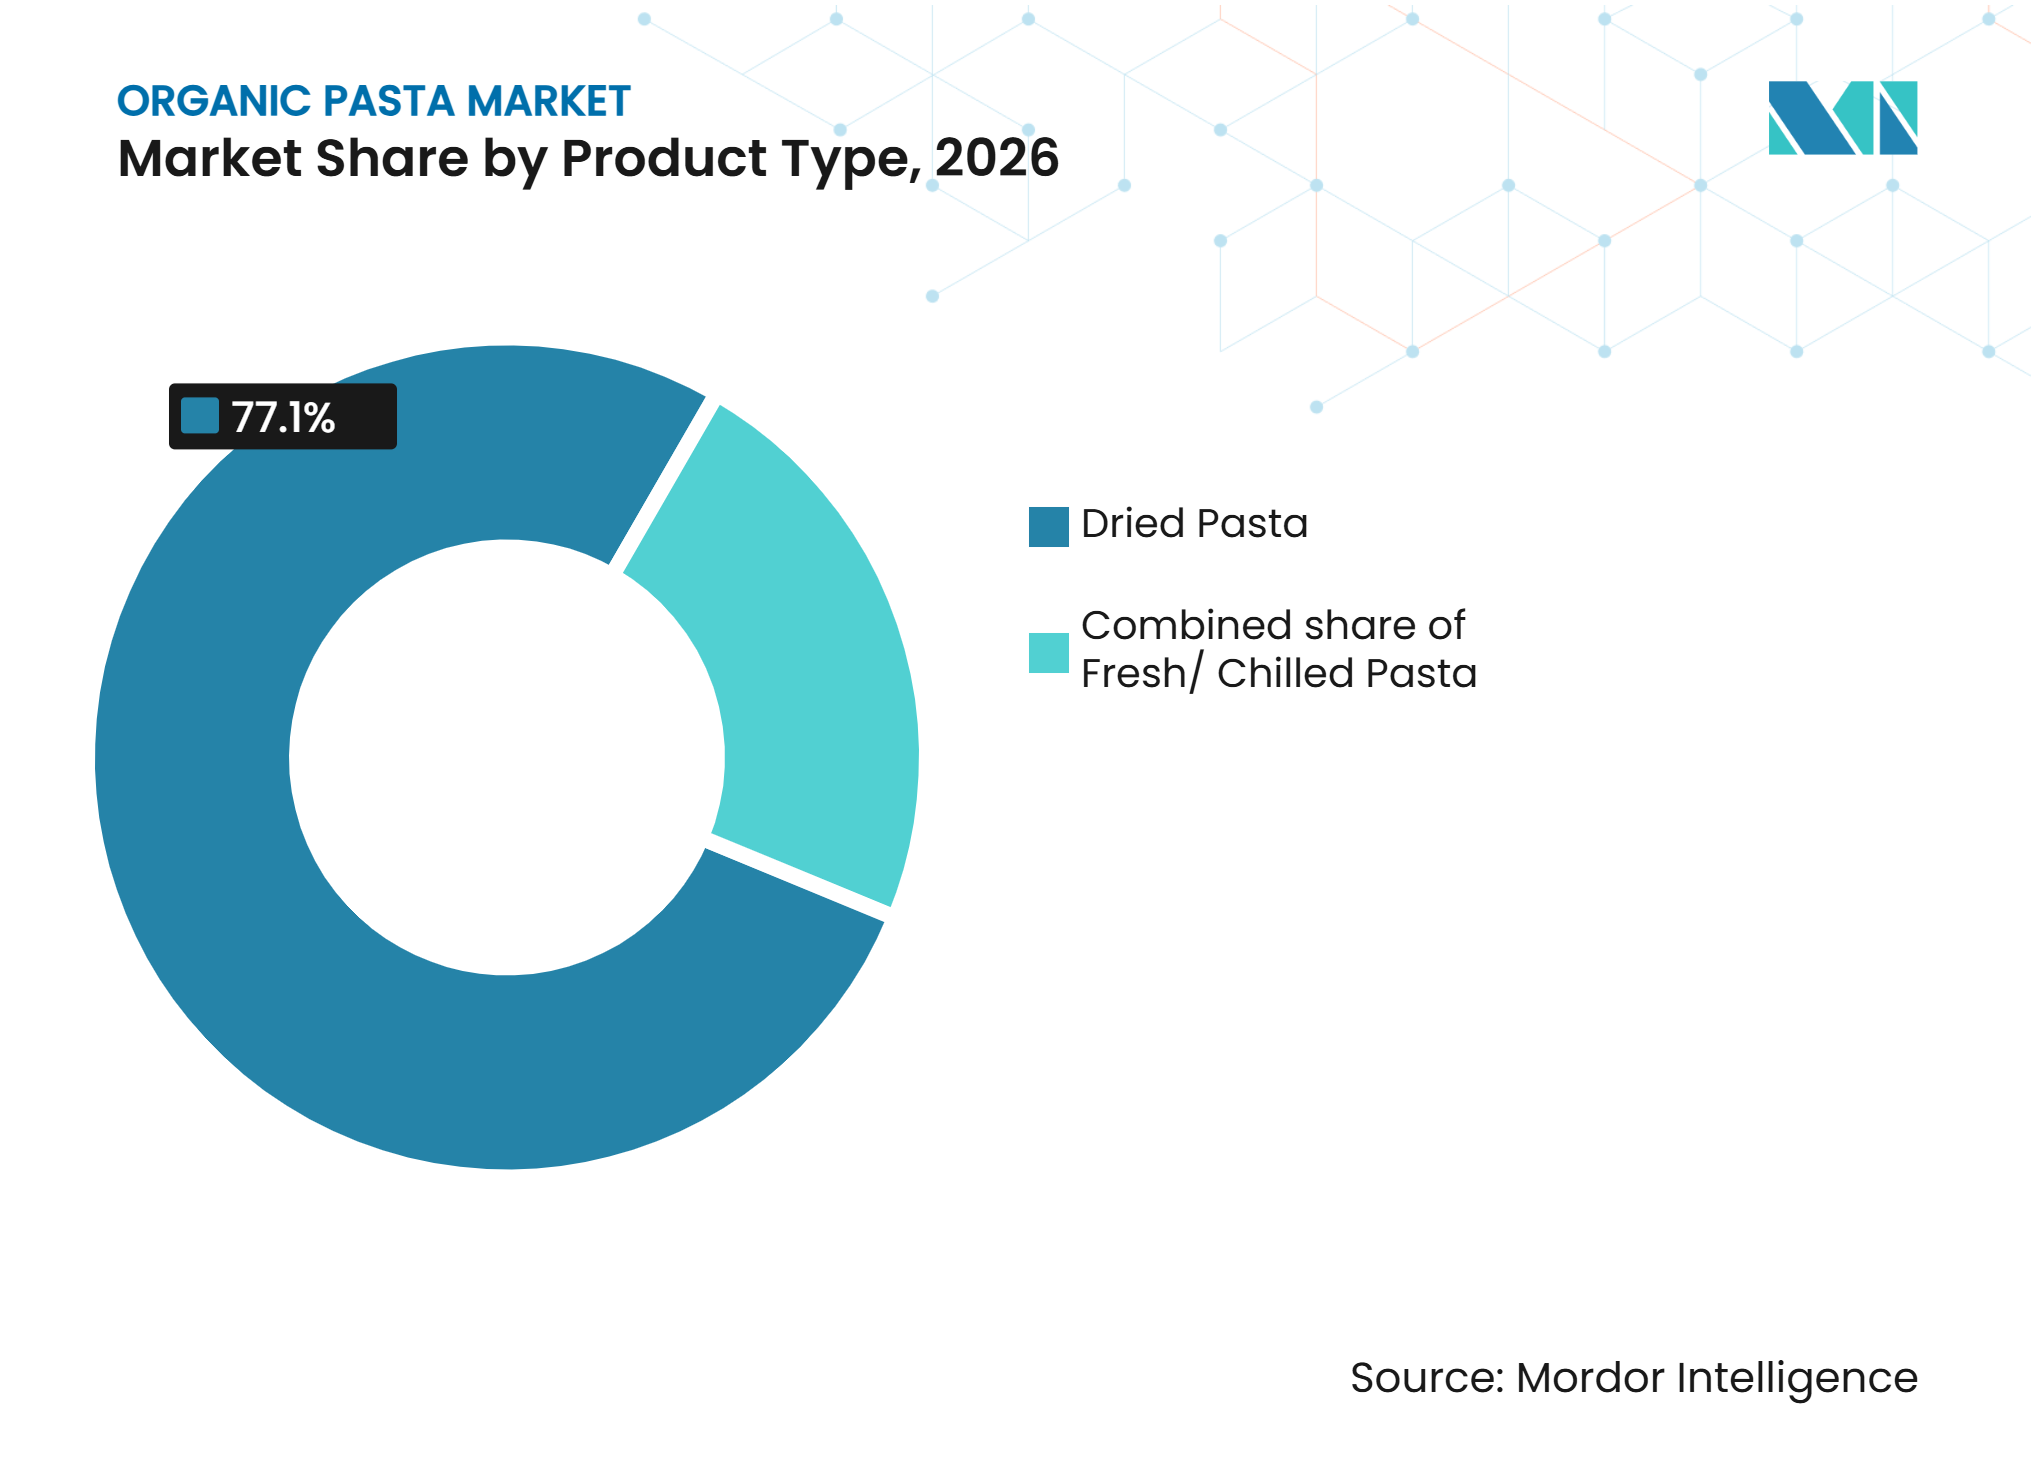
• Por tipo de produto, as massas secas detinham 77,16% da participação do mercado de massas orgânicas em 2026, enquanto as massas frescas/refrigeradas têm previsão de expansão a um CAGR de 12,21% até 2032.
• Por recheio, as massas simples detinham 84,12% da participação do mercado de massas orgânicas em 2026, enquanto as massas recheadas/com recheio têm previsão de expansão a um CAGR de 12,32% até 2032.
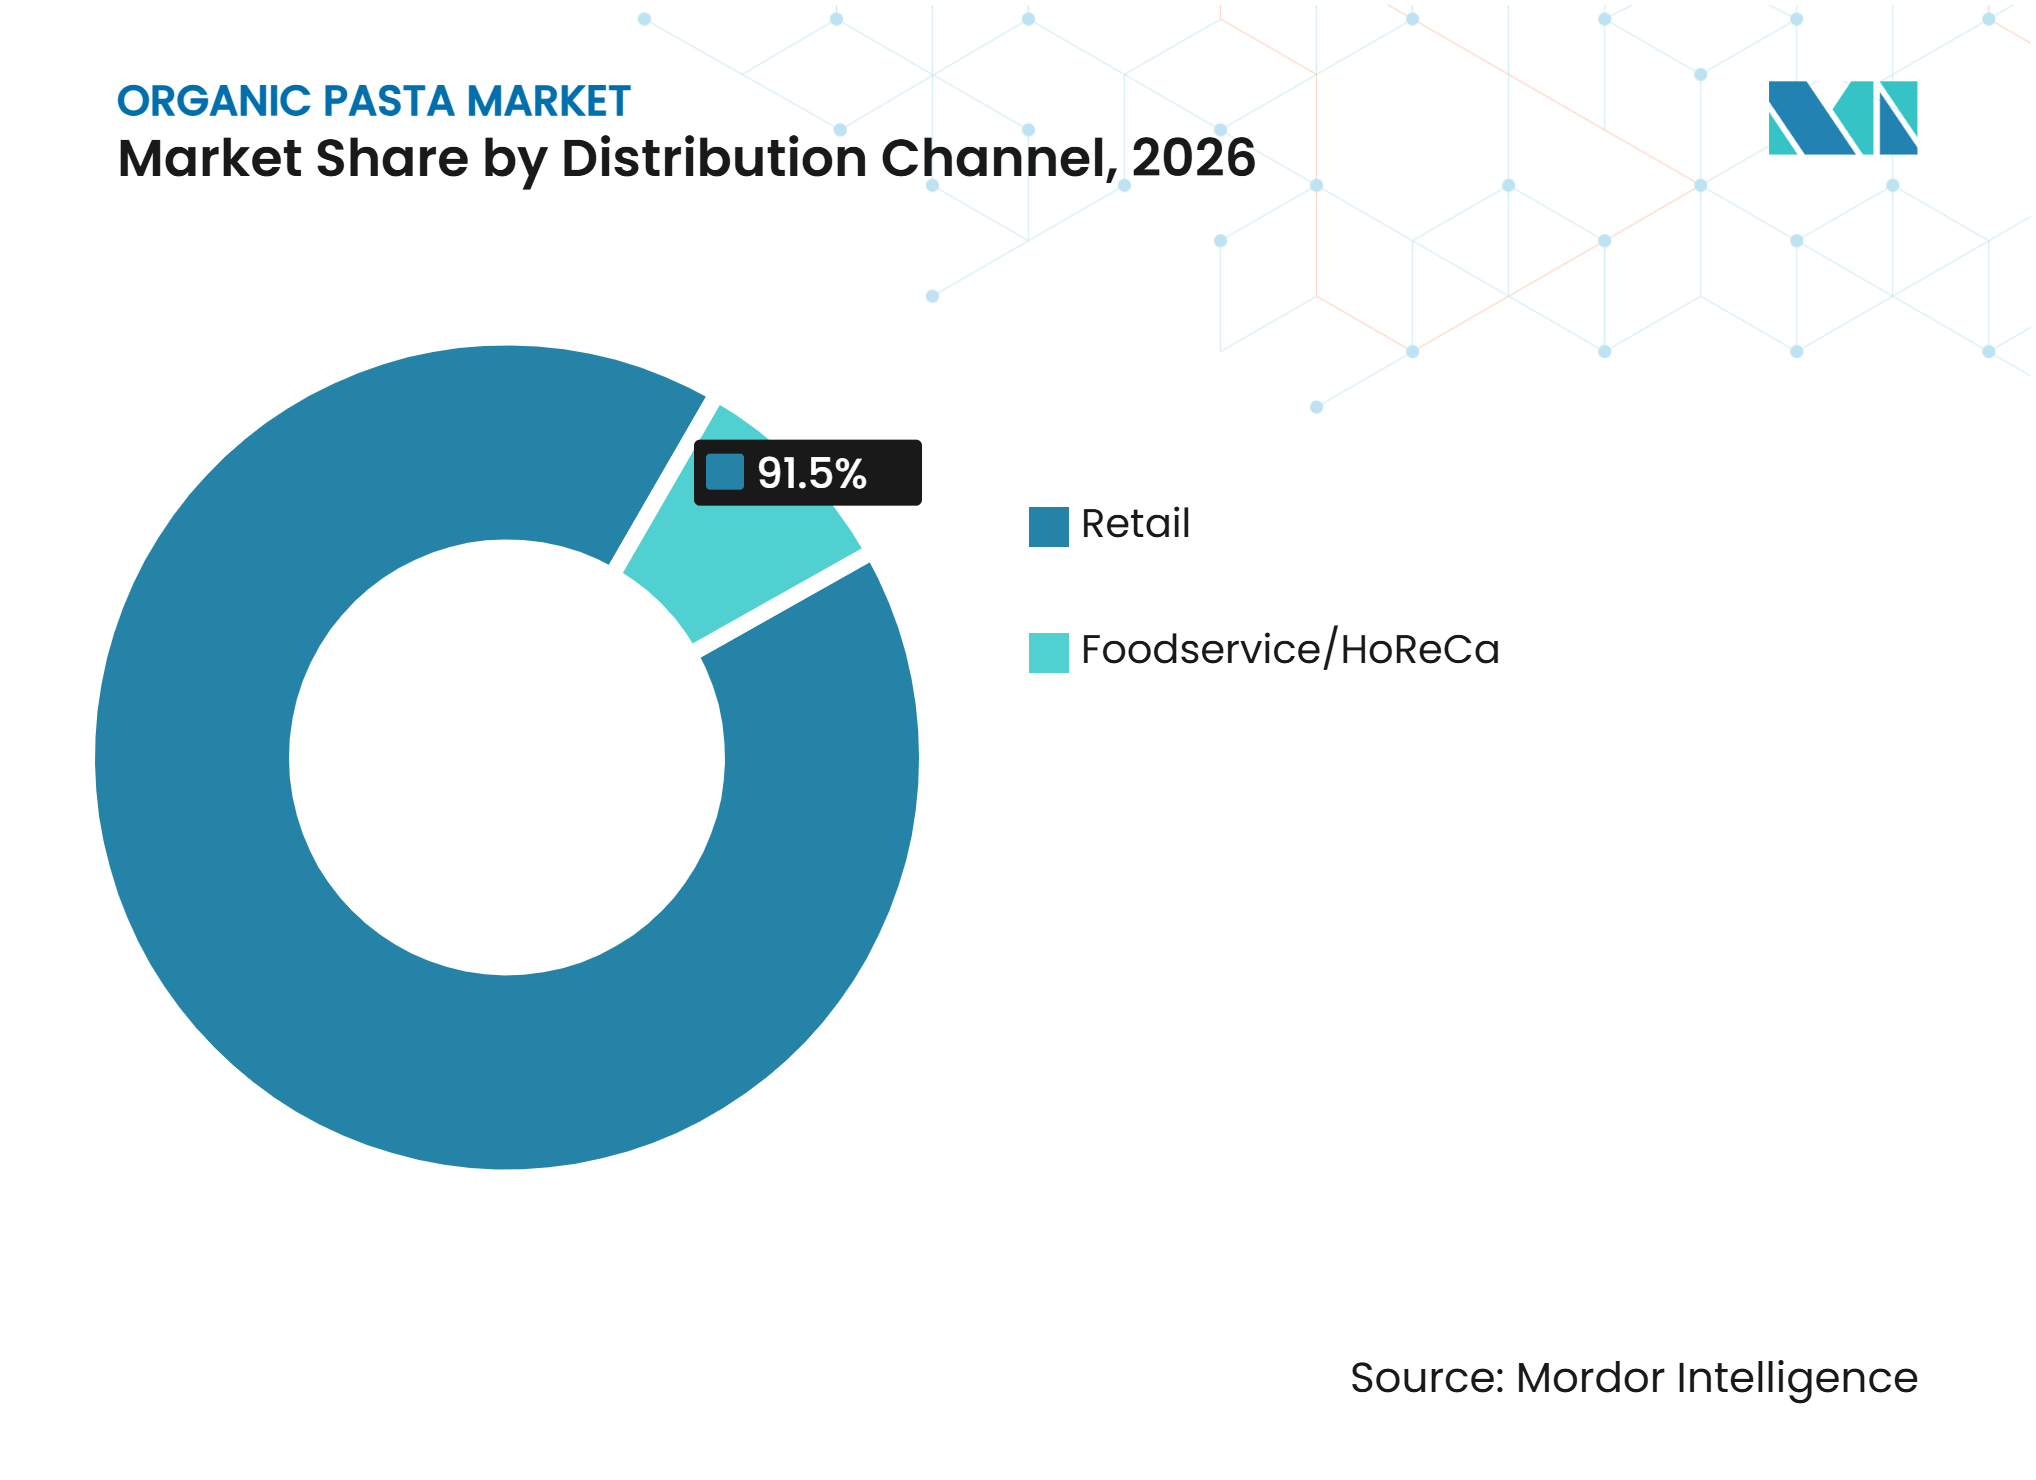
• Por canal de distribuição, o varejo detinha 91,54% da participação do mercado de massas orgânicas em 2026, enquanto o foodservice/HoReCa tem previsão de expansão a um CAGR de 11,96% até 2032.
• Por geografia, a América do Norte detinha 48,13% da participação do mercado de massas orgânicas em 2026, enquanto a Ásia-Pacífico tem previsão de expansão a um CAGR de 11,85% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores do Mercado de Massas Orgânicas*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Crescente demanda dos consumidores por massas orgânicas | +1.4% | Europa, América do Norte e Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Crescente disponibilidade e adoção de massas orgânicas nos canais de varejo convencionais | +1.2% | Europa e América do Norte, com adoção crescente na Ásia-Pacífico | Médio prazo (2–4 anos) |
| Crescente demanda por massas orgânicas sem glúten e à base de grãos alternativos | +1.1% | América do Norte, Europa e Ásia-Pacífico | Médio prazo (2–4 anos) |
| Formatos premium ampliam a proposta de valor da categoria | +0.9% | Europa e América do Norte | Médio prazo (2–4 anos) |
| Inovação de produtos e expansão de formatos de massas orgânicas frescas, refrigeradas e congeladas | +0.8% | Europa e América do Norte | Curto prazo (≤ 2 anos) |
| Crescente demanda por massas orgânicas em mercados emergentes | +0.7% | Ásia-Pacífico, América do Sul e Oriente Médio e África | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Demanda dos Consumidores por Massas Orgânicas
O mercado de massas orgânicas está se beneficiando do crescente interesse dos consumidores por produtos alimentícios orgânicos certificados, transparência de ingredientes e escolhas alimentares mais saudveis. Por exemplo, em 2026, de acordo com dados da Organic Trade Association, o mercado de massas orgânicas dos Estados Unidos cresceu 3,6% em 2025, em comparação com 2024 [1]. Esse crescimento contínuo destaca a crescente aceitação das massas orgânicas entre os consumidores e a expansão do mercado de produtos fabricados com ingredientes certificados organicamente. Os fabricantes estão se beneficiando dessas mudanças de preferências ao fortalecer seus portfólios de produtos orgânicos, oferecendo uma variedade maior de opções de massas e posicionando as massas orgânicas como uma alternativa aos produtos convencionais. Esses desenvolvimentos estão criando oportunidades para produtores de massas estabelecidos e marcas orgânicas especializadas expandirem sua presença no mercado.
Crescente Disponibilidade e Adoção de Massas Orgânicas nos Canais de Varejo Convencionais
A expansão da distribuição de alimentos orgânicos por meio de varejistas de supermercados convencionais está criando oportunidades para os fabricantes de massas orgânicas alcançarem uma base de consumidores mais ampla. Por exemplo, em setembro de 2026, de acordo com o Serviço de Pesquisa Econômica do Departamento de Agricultura dos Estados Unidos, os canais de varejo de massa respondem por 55% das vendas de alimentos orgânicos nos EUA, enquanto os varejistas naturais e especializados respondem por mais de 33%, destacando a importância das redes de varejo estabelecidas na distribuição de produtos orgânicos [2]. Essa crescente presença no varejo também está incentivando os varejistas a expandirem suas ofertas de massas orgânicas. Por exemplo, em setembro de 2025, a Natural Grocers introduziu três variedades de massas de ovo orgânicas certificadas, incluindo Tagliatelle, Pappardelle e Reginelle, como parte de seu portfólio de marca própria. Essas adições de produtos estão aumentando a disponibilidade de massas orgânicas nos pontos de venda e oferecendo aos consumidores mais opções na categoria de massas orgânicas.
Crescente Demanda por Massas Orgânicas Sem Glúten e à Base de Grãos Alternativos
O mercado de massas orgânicas é moldado pelo crescente interesse dos consumidores por alternativas sem glúten e por massas feitas com grãos alternativos e leguminosas. Por exemplo, em janeiro de 2026, de acordo com o relatório de Hábitos de Compra da Coeliac UK, dos 3.785 entrevistados, apenas 38,4% estavam satisfeitos com a variedade de produtos sem glúten disponíveis nos supermercados, destacando a necessidade de maior variedade e disponibilidade de produtos [3]. Os fabricantes estão respondendo com a introdução de formulações de massas orgânicas utilizando ingredientes alternativos para atender a essas preferências. Por exemplo, em abril de 2025, a startup canadense de alimentos Otelia lançou três variedades de massas proteicas orgânicas certificadas feitas de feijão preto, edamame e grão-de-bico de soja. Os produtos também são sem glúten, veganos e não transgênicos, com cada porção fornecendo 21 g de proteína e 9 g de fibra. Essas inovações de produtos estão ampliando a disponibilidade de massas orgânicas feitas com ingredientes alternativos e atendendo aos consumidores que buscam opções sem glúten e ricas em proteínas.
Formatos Premium Ampliam a Proposta de Valor da Categoria
O mercado de massas orgânicas está se beneficiando do crescente interesse dos consumidores em produtos premium e especiais que combinam ingredientes orgânicos com qualidades distintivas, como métodos de produção tradicionais, autenticidade regional, grãos patrimoniais e valor nutricional aprimorado. Os fabricantes estão expandindo seus portfólios de produtos com formatos inovadores, técnicas de processamento artesanal e ingredientes alternativos para oferecer maior variedade e diferenciação. A introdução de variedades de massas orgânicas frescas, refrigeradas, congeladas e recheadas está ainda mais ampliando as opções de produtos e atendendo a diversas ocasiões de refeição. Esses desenvolvimentos estão criando oportunidades para os fabricantes fortalecerem seu posicionamento de produtos premium, alcançarem uma base de consumidores mais ampla e expandirem sua presença nos mercados de varejo estabelecidos e emergentes.
Análise de Impacto das Restrições do Mercado de Massas Orgânicas*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Preços premium das massas orgânicas e migração dos consumidores para produtos mais baratos impulsionada pela inflação | -1.0% | Mercados emergentes, Ásia-Pacífico, regiões sensíveis ao preço | Médio prazo (2–4 anos) |
| Volatilidade do fornecimento e maiores custos de aquisição de grãos e leguminosas orgânicos certificados | -0.9% | Europa, América do Norte, Ásia-Pacífico | Médio prazo (2–4 anos) |
| Altos custos de certificação orgânica, conformidade no processamento e segregação da cadeia de suprimentos | -0.7% | Global, particularmente mercados emergentes | Longo prazo (≥ 4 anos) |
| Desafios de textura, sabor e desempenho no cozimento em massas orgânicas à base de grãos alternativos | -0.6% | Global, particularmente América do Norte e Europa | Médio prazo (2–4 anos) |
| Fonte: Mordor Intelligence | |||
Preços Premium das Massas Orgânicas e Migração dos Consumidores para Produtos Mais Baratos Impulsionada pela Inflação
O mercado de massas orgânicas permanece exposto à migração dos consumidores para produtos mais baratos quando os orçamentos domésticos estão sob pressão, pois os produtos orgânicos geralmente apresentam custos de produção, certificação e manuseio mais elevados do que as alternativas convencionais. Esses custos adicionais contribuem para preços de varejo premium, tornando as massas orgânicas menos acessíveis aos consumidores sensíveis ao preço, particularmente durante períodos de inflação e redução dos gastos discricionários. Como a massa é um alimento básico comprado com frequência, com diversas alternativas convencionais e de marca própria disponíveis em supermercados e hipermercados, os consumidores podem migrar para produtos convencionais ou de marca própria com preços mais baixos para gerenciar as despesas com mantimentos. A crescente disponibilidade de massas de marca própria acessíveis intensifica ainda mais a concorrência de preços, tornando desafiador para os fabricantes de massas orgânicas de marca manter seu posicionamento premium.
Volatilidade do Fornecimento e Maiores Custos de Aquisição de Grãos e Leguminosas Orgânicos Certificados
O mercado de massas orgânicas enfrenta desafios do lado da oferta devido à disponibilidade limitada e ao fornecimento flutuante de grãos e leguminosas orgânicos certificados utilizados na produção de massas. Matérias-primas como trigo duro orgânico, arroz, milho, grão-de-bico, lentilhas e ervilhas dependem das condições de produção agrícola e podem ser afetadas por condições climáticas imprevisíveis, doenças das culturas, qualidade do solo e variações sazonais. Esses fatores podem interromper a disponibilidade de matérias-primas e criar flutuações nos custos de aquisição. A agricultura orgânica também envolve requisitos adicionais de produção e certificação, enquanto a manutenção da integridade orgânica ao longo do fornecimento, armazenamento, transporte e processamento aumenta a complexidade da cadeia de suprimentos. Os fabricantes devem garantir acesso consistente a matérias-primas certificadas, ao mesmo tempo em que evitam a contaminação com ingredientes cultivados convencionalmente, o que pode limitar a flexibilidade de fornecimento.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Massas Secas Ancoram o Volume, Enquanto os Formatos Refrigerados Impulsionam o CrescimentoAs massas secas detinham 77,16% do mercado de massas orgânicas em 2026. As massas orgânicas secas se beneficiam dos hábitos estabelecidos de compra para despensa e de sua ampla disponibilidade em supermercados e canais de varejo de mercearia. Sua longa vida útil apoia o armazenamento conveniente, o gerenciamento eficiente de estoque, a reposição regular e a distribuição em diversos mercados geográficos sem necessidade de transporte ou armazenamento refrigerado. Os varejistas podem oferecer uma variedade maior de formatos, tamanhos de embalagem e formulações de produtos, mantendo a disponibilidade do produto e minimizando o desperdício. Isso torna as massas secas uma opção conveniente para os domicílios que incorporam produtos orgânicos em suas compras regulares de mantimentos. Sua infraestrutura estabelecida de produção e distribuição também oferece aos fabricantes oportunidades de expandir sua presença no varejo e alcançar uma base de consumidores mais ampla.
As massas frescas/refrigeradas têm projeção de expansão a um CAGR de 12,21% de 2027 a 2032. As massas orgânicas frescas e refrigeradas estão ganhando força à medida que os consumidores buscam cada vez mais opções de refeições premium e convenientes que ofereçam experiências de restaurante em casa. Esses produtos oferecem oportunidades para os fabricantes introduzirem formulações diferenciadas, variedades recheadas e diversos perfis de sabor, ao mesmo tempo em que posicionam os ingredientes orgânicos como um atributo de produto premium. Seus formatos diferenciados e ciclos de produção mais curtos também apoiam a inovação de produtos e permitem que os fabricantes atendam aos consumidores que buscam variedade além das massas secas convencionais. A demanda dos estabelecimentos de foodservice cria ainda mais oportunidades para massas orgânicas frescas e refrigeradas, pois os restaurantes podem incorporar ingredientes premium e ofertas de produtos diferenciadas em seus cardápios.



Por Recheio:
Massas Simples Fornecem Escala, Enquanto as Massas Recheadas Constroem Valor PremiumAs massas simples detinham 84,12% da participação do mercado de massas orgânicas em 2026. As massas orgânicas simples se beneficiam de sua familiaridade e versatilidade, pois os domicílios as compram regularmente para refeições do dia a dia e as combinam com uma ampla variedade de molhos e ingredientes. Seu amplo uso em diferentes ocasiões de refeição apoia a demanda consistente no varejo e permite que os fabricantes mantenham uma forte presença em supermercados e canais de mercearia. O segmento também oferece oportunidades para o desenvolvimento de marcas próprias, permitindo que os varejistas expandam suas linhas de massas orgânicas com opções acessíveis para o dia a dia. Os fabricantes estão ainda aprimorando as ofertas de massas simples usando farinhas de leguminosas, grãos antigos e formulações ricas em proteínas, adicionando variedade nutricional e diferenciação de produtos a formatos familiares. Essas inovações de ingredientes permitem que os consumidores explorem novos atributos de produtos enquanto mantêm seus formatos de massa preferidos e hábitos de preparo de refeições.
As massas recheadas/com recheio têm expectativa de expansão a um CAGR de 12,32% até 2032. As massas orgânicas recheadas estão ganhando popularidade à medida que os consumidores buscam cada vez mais opções de refeições premium e convenientes com ingredientes e sabores diferenciados. Produtos como ravioli, tortellini e outras variedades recheadas oferecem aos fabricantes oportunidades de combinar massas orgânicas com diversos recheios, incluindo vegetais, queijo e ingredientes à base de plantas. Suas formulações diferenciadas e posicionamento premium atraem consumidores que buscam refeições no estilo restaurante e maior variedade para consumo doméstico. O segmento também se beneficia de aplicações em foodservice, onde os restaurantes podem incorporar ingredientes orgânicos premium em ofertas de cardápio diferenciadas e apresentar aos consumidores variedades especiais de massas. A crescente disponibilidade de massas orgânicas recheadas por meio de formatos de varejo refrigerados e congelados melhora ainda mais a conveniência e amplia a escolha dos consumidores.
Por Canal de Distribuição:
O Varejo Lidera as Vendas, Enquanto o Foodservice Cria Novas OcasiõesO varejo detinha 91,54% da participação do mercado de massas orgânicas em 2026. O canal de distribuição de varejo desempenha um papel significativo no mercado de massas orgânicas, proporcionando aos fabricantes amplo acesso aos consumidores domésticos por meio de supermercados, hipermercados, lojas de alimentos naturais e plataformas de compras online. Esses pontos de venda permitem que os produtos de massas orgânicas cheguem aos consumidores ao lado de alternativas convencionais, melhorando a visibilidade do produto e apoiando as compras regulares de mantimentos. As prateleiras do varejo também permitem que os consumidores comparem certificações orgânicas, composições de ingredientes, atributos nutricionais e formatos de embalagem disponíveis, apoiando decisões de compra informadas. A expansão das linhas de massas orgânicas de marca própria fortalece ainda mais a disponibilidade de produtos e amplia a escolha dos consumidores em formatos cotidianos e especiais. As plataformas de varejo online oferecem oportunidades adicionais para os fabricantes alcançarem consumidores interessados em produtos orgânicos de nicho que podem ser limitados nas lojas físicas.
O foodservice/HoReCa tem previsão de expansão a um CAGR de 11,96% de 2027 a 2032. O canal de distribuição de foodservice oferece oportunidades para os fabricantes de massas orgânicas alcançarem consumidores por meio de restaurantes, hotéis, serviços de catering e estabelecimentos de hospitalidade. Esses pontos de venda apresentam aos clientes as massas orgânicas por meio de refeições preparadas, apoiando o conhecimento e a familiaridade com o produto além das compras convencionais no varejo. O canal é particularmente adequado para variedades de massas frescas, recheadas e regionais, permitindo que os chefs criem pratos diferenciados com ingredientes premium e diversas combinações de sabores. O fornecimento orgânico também fortalece a diferenciação do cardápio quando combinado com receitas tradicionais, ingredientes especiais e informações transparentes sobre os ingredientes. O crescente interesse em experiências gastronômicas premium e ofertas de cardápio diferenciadas cria oportunidades para os restaurantes incorporarem massas orgânicas em seus portfólios de foodservice.

Análise Geográfica
América do Norte
A América do Norte respondeu por 48,13% da participação do mercado de massas orgânicas por receita em 2026. O mercado de massas orgânicas da América do Norte é apoiado por um setor de alimentos orgânicos estabelecido, redes de distribuição de mercearia amplamente difundidas e crescente familiaridade dos consumidores com produtos orgânicos certificados. Os Estados Unidos fornecem uma base sólida para o desenvolvimento do mercado por meio de sua extensa rede de varejistas especializados, redes de supermercados, clubes de atacado e plataformas de compras online. A expansão do consumo de alimentos orgânicos também cria oportunidades para os fabricantes de massas alcançarem consumidores que buscam ativamente produtos certificados e comparam qualidade de ingredientes, atributos nutricionais e formulações de produtos. O Canadá contribui ainda mais para o desenvolvimento do mercado regional por meio da expansão da disponibilidade no varejo e investimentos na capacidade de produção local. A crescente presença de marcas internacionais e domésticas de massas orgânicas está ampliando as opções de produtos nas categorias convencional, premium e especial.
Ásia-Pacífico
A Ásia-Pacífico tem previsão de expansão a um CAGR de 11,85% de 2027 a 2032. O mercado de massas orgânicas da Ásia-Pacífico está se expandindo à medida que a urbanização, a evolução das preferências alimentares e o crescimento do varejo de mercearia organizado criam oportunidades para produtos alimentícios especiais. O crescente interesse dos consumidores em transparência de ingredientes, alimentos orgânicos certificados e opções de refeições convenientes está apoiando a introdução de massas orgânicas na região. Mercados de alimentos premium estabelecidos, como Japão e Coreia do Sul, oferecem oportunidades para produtos orgânicos diferenciados, enquanto China e Índia oferecem potencial adicional por meio da expansão das redes de varejo moderno e plataformas de comércio digital. A crescente disponibilidade de produtos alimentícios orgânicos importados por meio de canais online também está melhorando o acesso dos consumidores a variedades especiais de massas. Os fabricantes estão ainda expandindo as ofertas de produtos com formulações à base de leguminosas, ingredientes proteicos vegetais e formatos convenientes para atender às mudanças nas preferências alimentares e estilos de vida urbanos. As melhorias na infraestrutura de varejo e na distribuição por comércio eletrônico estão apoiando maior visibilidade e acessibilidade dos produtos.
Europa e Regiões Emergentes
O mercado de massas orgânicas da Europa se beneficia de capacidades estabelecidas de fabricação de massas, fortes tradições culinárias e crescente demanda dos consumidores por produtos alimentícios orgânicos certificados. A Itália permanece um mercado regional chave devido à sua expertise em produção de massas, forte herança de produtos e cadeias de suprimentos orgânicos desenvolvidas, enquanto Alemanha, França e Países Baixos oferecem oportunidades por meio de redes estabelecidas de varejo de alimentos orgânicos. Os fabricantes também estão expandindo as ofertas de produtos premium por meio de formulações inovadoras, variedades enriquecidas com proteínas e massas orgânicas frescas e recheadas. A América do Sul se beneficia da disponibilidade de ingredientes cultivados localmente, como a quinoa, criando oportunidades para produtos de massas orgânicas diferenciados e exportações. Enquanto isso, o Oriente Médio e a África oferecem oportunidades emergentes por meio de canais de varejo e hospitalidade premium, apoiados pela crescente disponibilidade de produtos orgânicos importados e pela crescente conscientização dos consumidores sobre opções de alimentos especiais.
Cenário Competitivo
Concentração do Mercado
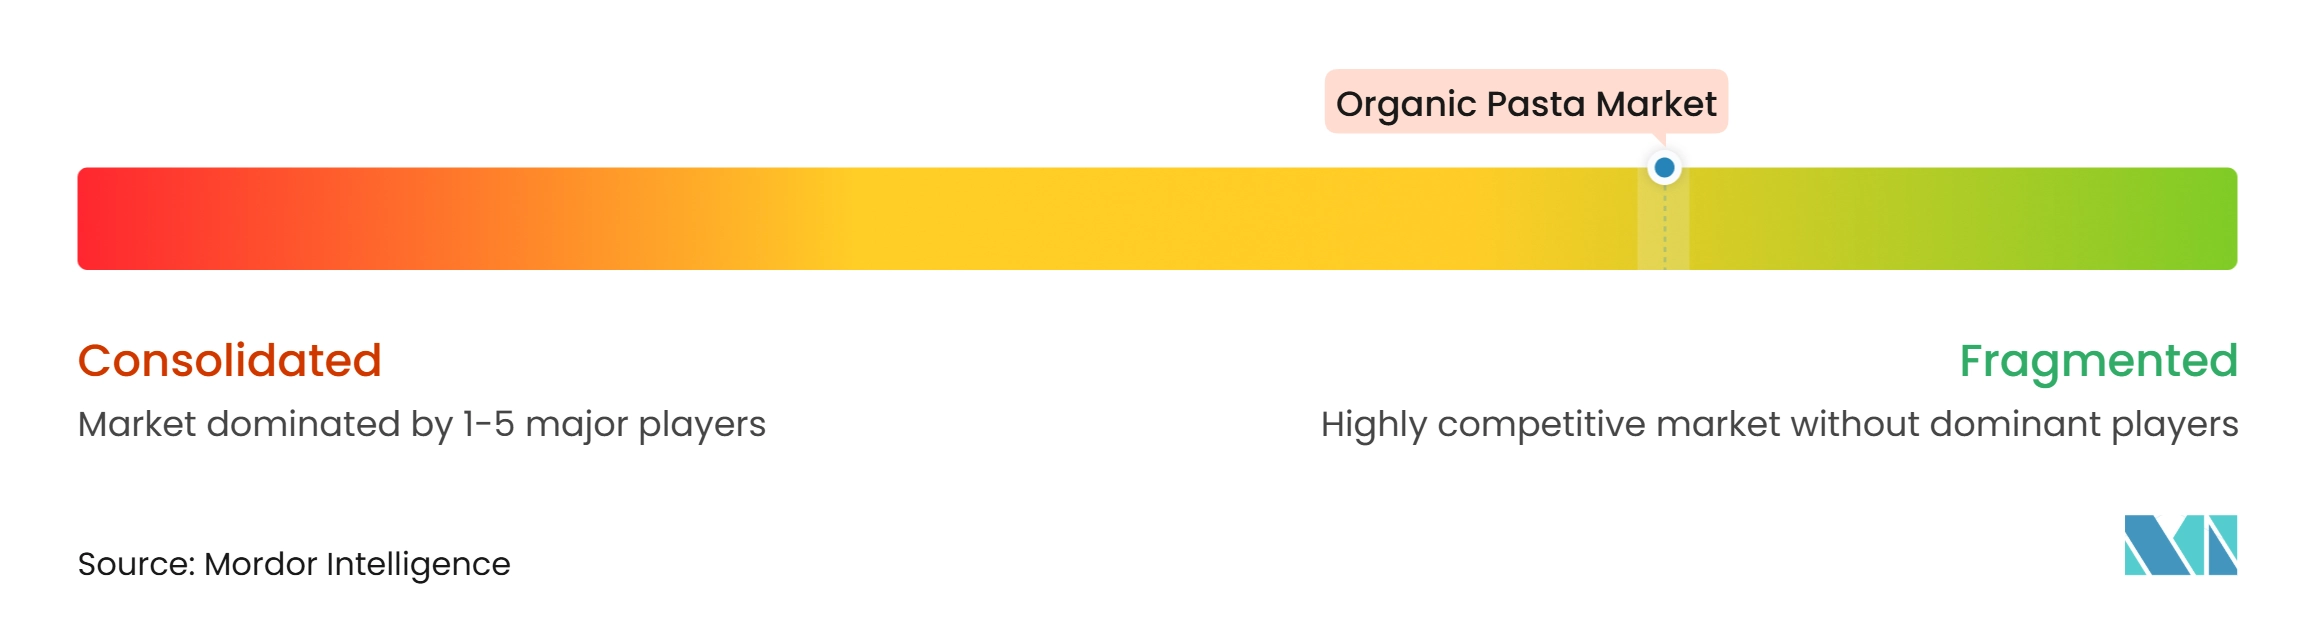
O mercado de massas orgânicas é fragmentado, com a concorrência distribuída entre fabricantes de massas estabelecidos, marcas orgânicas especializadas e produtores de marcas próprias. Os participantes do mercado competem por meio de qualidade do produto, certificação orgânica, fornecimento de ingredientes, atributos nutricionais e inovação de produtos. A diferenciação por meio de grãos alternativos, formulações ricas em proteínas, opções sem glúten, formatos diferenciados e métodos de processamento premium está se tornando cada vez mais importante para atrair diversos grupos de consumidores. Os fabricantes também estão expandindo seus portfólios de produtos para atender às mudanças nas preferências alimentares, incluindo a demanda por ingredientes à base de plantas, formulações de rótulo limpo e variedades especiais de massas. Essas estratégias permitem que as empresas segmentem diferentes grupos de consumidores enquanto fortalecem seu posicionamento de marca na crescente categoria de alimentos orgânicos.
As capacidades da cadeia de suprimentos, a capacidade de produção e as redes de distribuição também influenciam o posicionamento competitivo. Os fabricantes estabelecidos se beneficiam de relacionamentos de fornecimento desenvolvidos, infraestrutura de fabricação e acesso a canais de varejo estabelecidos, que apoiam a disponibilidade consistente de produtos e um alcance geográfico mais amplo. Os produtores menores geralmente se concentram em formulações especializadas, qualidade de ingredientes e segmentos de consumidores específicos para estabelecer sua presença no mercado. Os investimentos em fornecimento de matérias-primas certificadas, instalações de produção, embalagens e gestão da cadeia de suprimentos apoiam ainda mais a eficiência operacional e a consistência dos produtos. As parcerias com varejistas, a distribuição online e as atividades promocionais também ajudam os fabricantes a melhorar a visibilidade da marca e expandir o acesso aos consumidores em diferentes mercados.
A concorrência também está aumentando em massas frescas e refrigeradas, variedades recheadas, fornecimento para foodservice e mercados regionais emergentes. Essas categorias oferecem oportunidades para os fabricantes introduzirem produtos diferenciados e atenderem a diversas ocasiões de refeição. A crescente participação de marcas próprias está ampliando a disponibilidade de produtos e criando oportunidades para alcançar consumidores sensíveis ao preço por meio de ofertas orgânicas acessíveis. Ao mesmo tempo, os fabricantes de marcas estão fortalecendo seu posicionamento por meio de ingredientes diferenciados, qualidade premium, atributos nutricionais e variedade de produtos. As empresas estão, portanto, focando em inovação, fornecimento eficiente, preços competitivos e distribuição mais ampla para fortalecer sua presença no mercado e manter a preferência dos consumidores.
Líderes do Setor de Massas Orgânicas
-
Barilla G. e R. Fratelli S.p.A.
-
Ebro Foods, S.A. (Pastificio Lucio Garofalo S.p.A. – Garofalo Organic)
-
F.lli De Cecco di Filippo Fara San Martino S.p.A.
-
Rummo S.p.A.
-
Andriani S.p.A. (Felicia)
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Massas Orgânicas Empresas cobertas neste relatório
- Barilla G. e R. Fratelli S.p.A.
- Ebro Foods, S.A. (Pastificio Lucio Garofalo S.p.A. – Garofalo Organic)
- F.lli De Cecco di Filippo Fara San Martino S.p.A.
- Rummo S.p.A.
- Andriani S.p.A. (Felicia)
- Jovial Foods, Inc. (Jovial)
- Eden Foods, Inc. (Eden)
- George DeLallo Company (DeLallo)
- Ateliers Bio de Provence (Coquelicot Provence)
- Tesei S.r.l. (Mannetti
- MARCOZZI Group)
- La Molisana S.p.A.
- Delverde Industrie Alimentari S.p.A. (Delverde)
- Pasta Lensi S.r.l.
- ALB-GOLD Teigwaren GmbH (ALB-GOLD)
- mossa GmbH (Pasta Nuova)
- Unipasta S.r.l. (Unipasta Bio)
- Zanichelli & Govi S.r.l. (Govi Farm)
- Molino Conti S.r.l.
- Biopasta S.r.l. (Biopasta)
- Gino Girolomoni Cooperativa Agricola (Girolomoni)
Desenvolvimentos industriais recentes em Mercado de Massas Orgânicas
- Maio de 2026: A Barilla expandiu sua linha de massas Al Bronzo com certificação orgânica e introduziu um novo formato Radiatori, combinando ingredientes orgânicos com seu método tradicional de processamento com corte em bronze.
- Março de 2026: A Natural Grocers introduziu quatro variedades de ravioli congelado orgânico certificado, incluindo Ricota e Cogumelo, Mozzarella e Tomate Cereja, Berinjela e Provolone, e Abóbora, expandindo seu portfólio de massas orgânicas de marca própria.
- Fevereiro de 2026: A Felicia expandiu sua distribuição na América do Norte por meio de um lançamento nacional na Amazon, disponibilizando seu portfólio de massas em todo os Estados Unidos. A empresa também destacou sua crescente presença no varejo nos Estados Unidos e no Canadá e sua instalação de produção em Ontário.
Escopo do Relatório Global do Mercado de Massas Orgânicas
O mercado de massas orgânicas inclui produtos de massas feitos com ingredientes orgânicos certificados, como trigo orgânico, grãos e leguminosas, produzidos de acordo com os padrões de agricultura orgânica e requisitos de processamento. O mercado é segmentado por Tipo de Produto, Recheio, Canal de Distribuição e Geografia. Com base no Tipo de Produto, o mercado é segmentado em Massas Secas, Massas Frescas/Refrigeradas, Massas Congeladas e Massas Enlatadas/Prontas para Consumo. Com base no Recheio, o mercado é segmentado em Simples e Massas Recheadas/Com Recheio. Com base no Canal de Distribuição, o mercado é segmentado em Foodservice/HoReCa e Varejo. O Varejo é ainda segmentado em Supermercados/Hipermercados, Lojas de Conveniência/Mercearias, Lojas de Varejo Online e Outros Canais de Distribuição. Por geografia, o mercado é segmentado em América do Norte, Europa, Ásia-Pacífico, América do Sul e Oriente Médio e África, com análise adicional dos principais países e dos demais mercados regionais. Para cada segmento, as previsões de mercado são fornecidas em termos de valor (USD).
Visão geral da segmentação
| Massas Secas |
| Massas Frescas/Refrigeradas |
| Massas Congeladas |
| Massas Enlatadas/Prontas para Consumo |
| Simples |
| Massas Recheadas/Com Recheio |
| Foodservice/HoReCa | |
| Varejo | Supermercados/Hipermercados |
| Lojas de Conveniência/Mercearias | |
| Lojas de Varejo Online | |
| Outros Canais de Distribuição |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Restante da América do Norte | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Itália | |
| Espanha | |
| Países Baixos | |
| Polônia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Austrália | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Colômbia | |
| Restante da América do Sul | |
| Oriente Médio e África | África do Sul |
| Arábia Saudita | |
| Emirados Árabes Unidos | |
| Turquia | |
| Restante do Oriente Médio e África |
| Por Tipo de Produto | Massas Secas | |
| Massas Frescas/Refrigeradas | ||
| Massas Congeladas | ||
| Massas Enlatadas/Prontas para Consumo | ||
| Por Recheio | Simples | |
| Massas Recheadas/Com Recheio | ||
| Por Canal de Distribuição | Foodservice/HoReCa | |
| Varejo | Supermercados/Hipermercados | |
| Lojas de Conveniência/Mercearias | ||
| Lojas de Varejo Online | ||
| Outros Canais de Distribuição | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Restante da América do Norte | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Itália | ||
| Espanha | ||
| Países Baixos | ||
| Polônia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Austrália | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Colômbia | ||
| Restante da América do Sul | ||
| Oriente Médio e África | África do Sul | |
| Arábia Saudita | ||
| Emirados Árabes Unidos | ||
| Turquia | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de massas orgânicas até 2032?
O mercado de massas orgânicas está projetado para crescer de 0,81 bilhões de USD em 2026 para 1,44 bilhões de USD até 2032, a um CAGR de 10,23% de 2027 a 2032.
Qual tipo de produto lidera as vendas de massas orgânicas?
As massas secas lideraram com 77,16% da receita em 2026, pois se adequam aos hábitos estabelecidos de compra para despensa, vida útil e requisitos do varejo convencional.
Por que as massas orgânicas recheadas estão ganhando atenção?
As massas recheadas/com recheio têm previsão de expansão a um CAGR de 12,32% até 2032, pois podem apoiar ocasiões de refeição diferenciadas e premium em casa.
Qual região oferece o crescimento mais forte no mercado?
A Ásia-Pacífico tem previsão de expansão a um CAGR de 11,85% até 2032, apoiada pelo consumo urbano, expansão do varejo organizado e demanda por produtos certificados.