
オーガニックパスタ市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
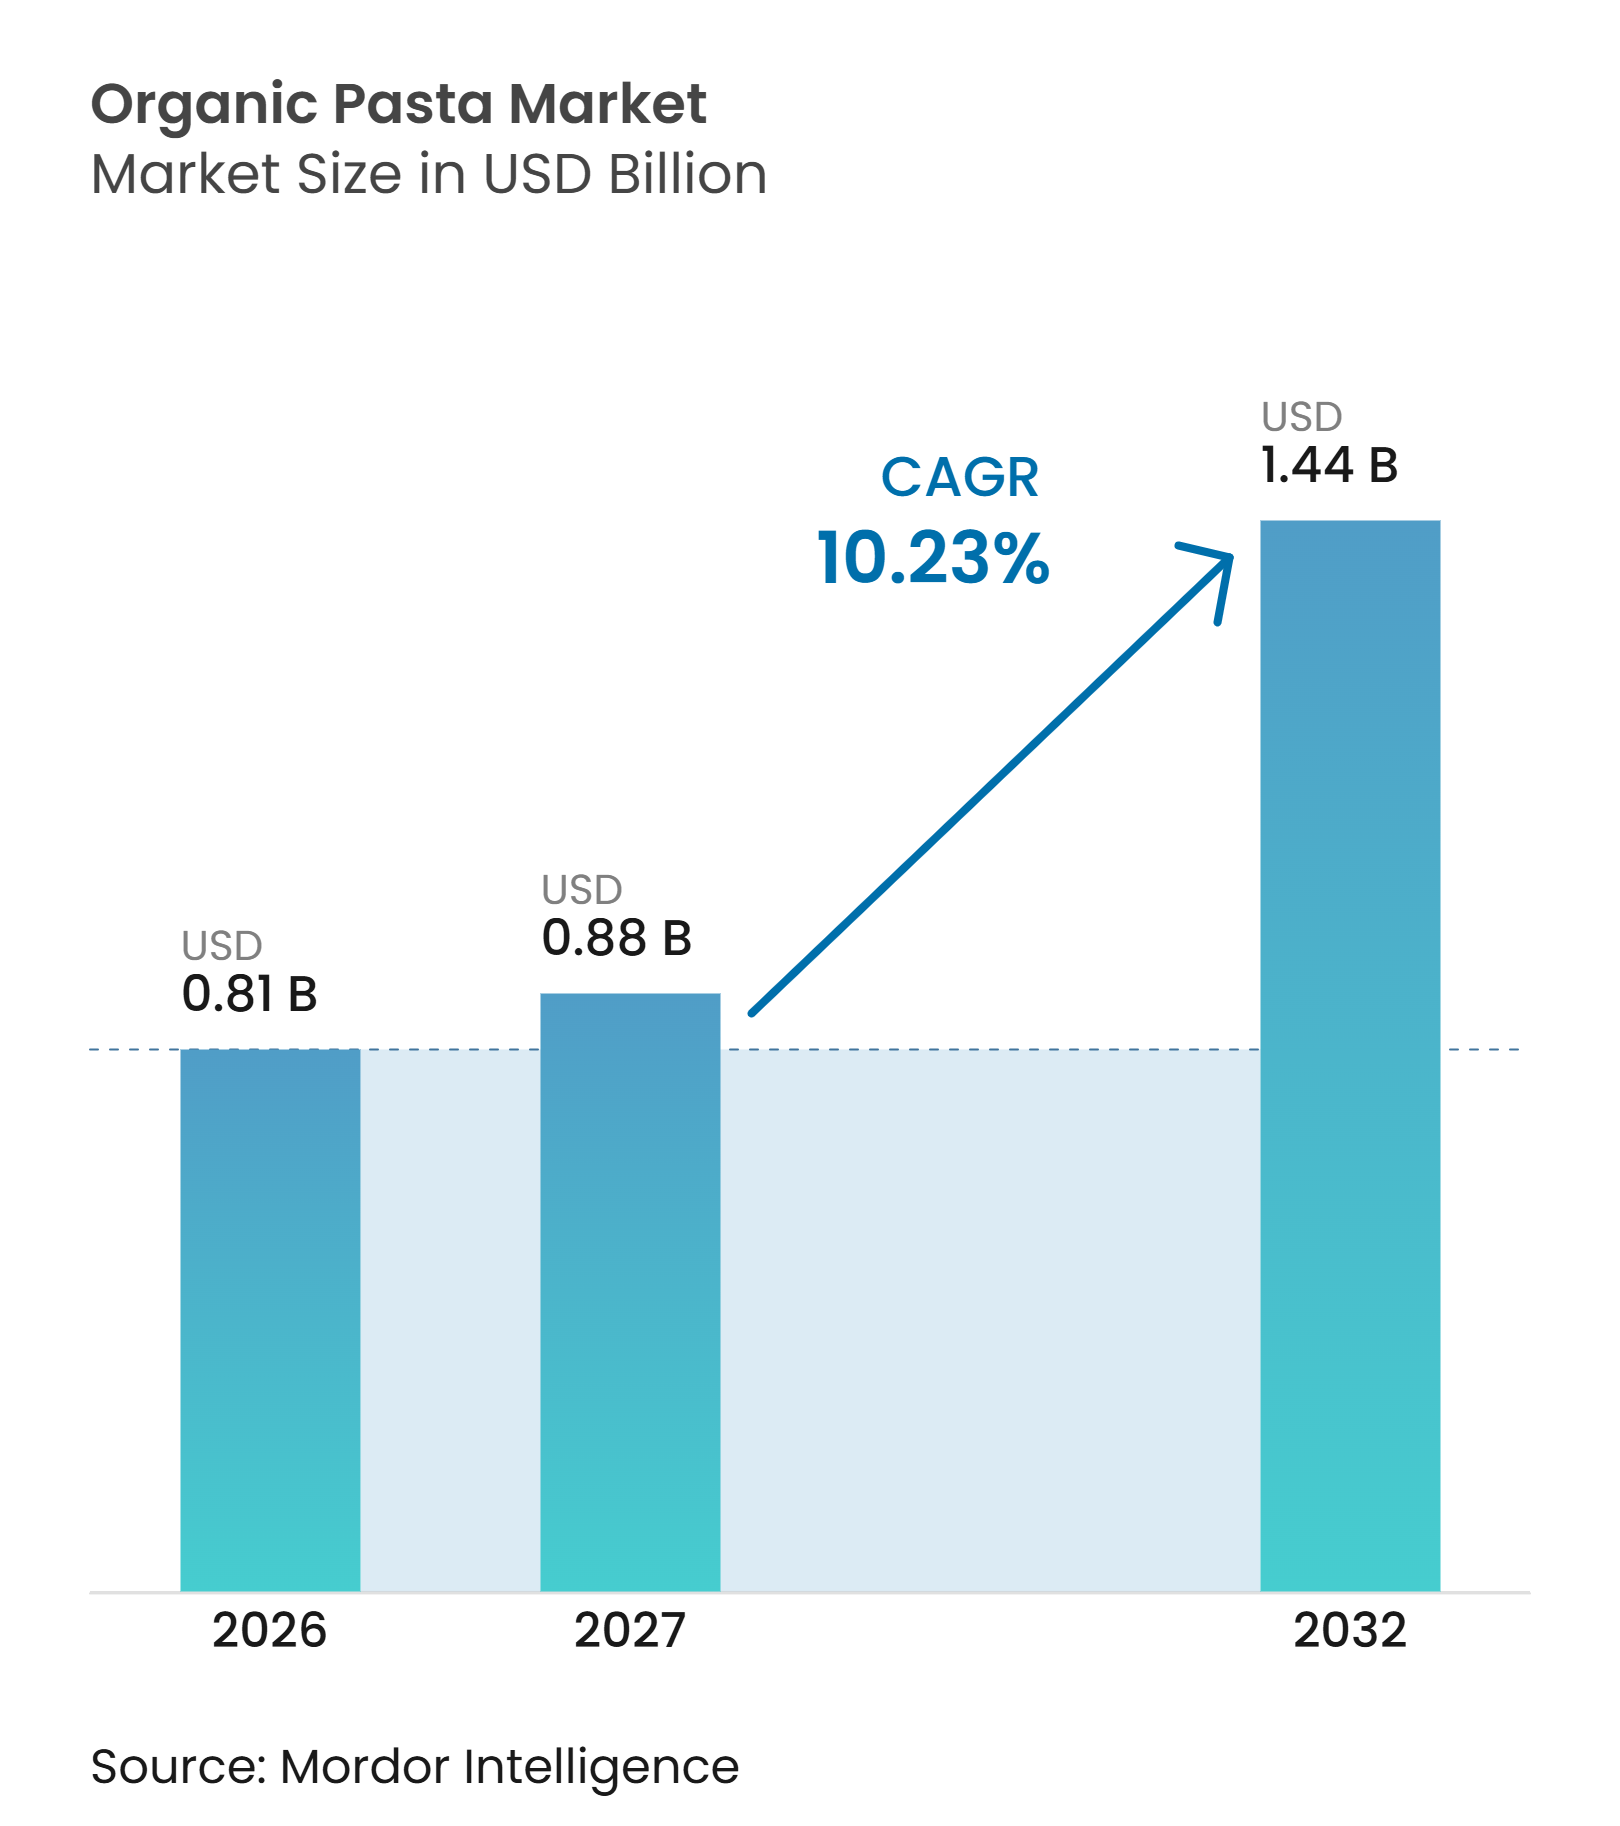
| 市場規模 (2027) | 0.88 十億米ドル |
| 市場規模 (2032) | 1.44 十億米ドル |
| 成長率 (2027 - 2032) | 10.23 % |
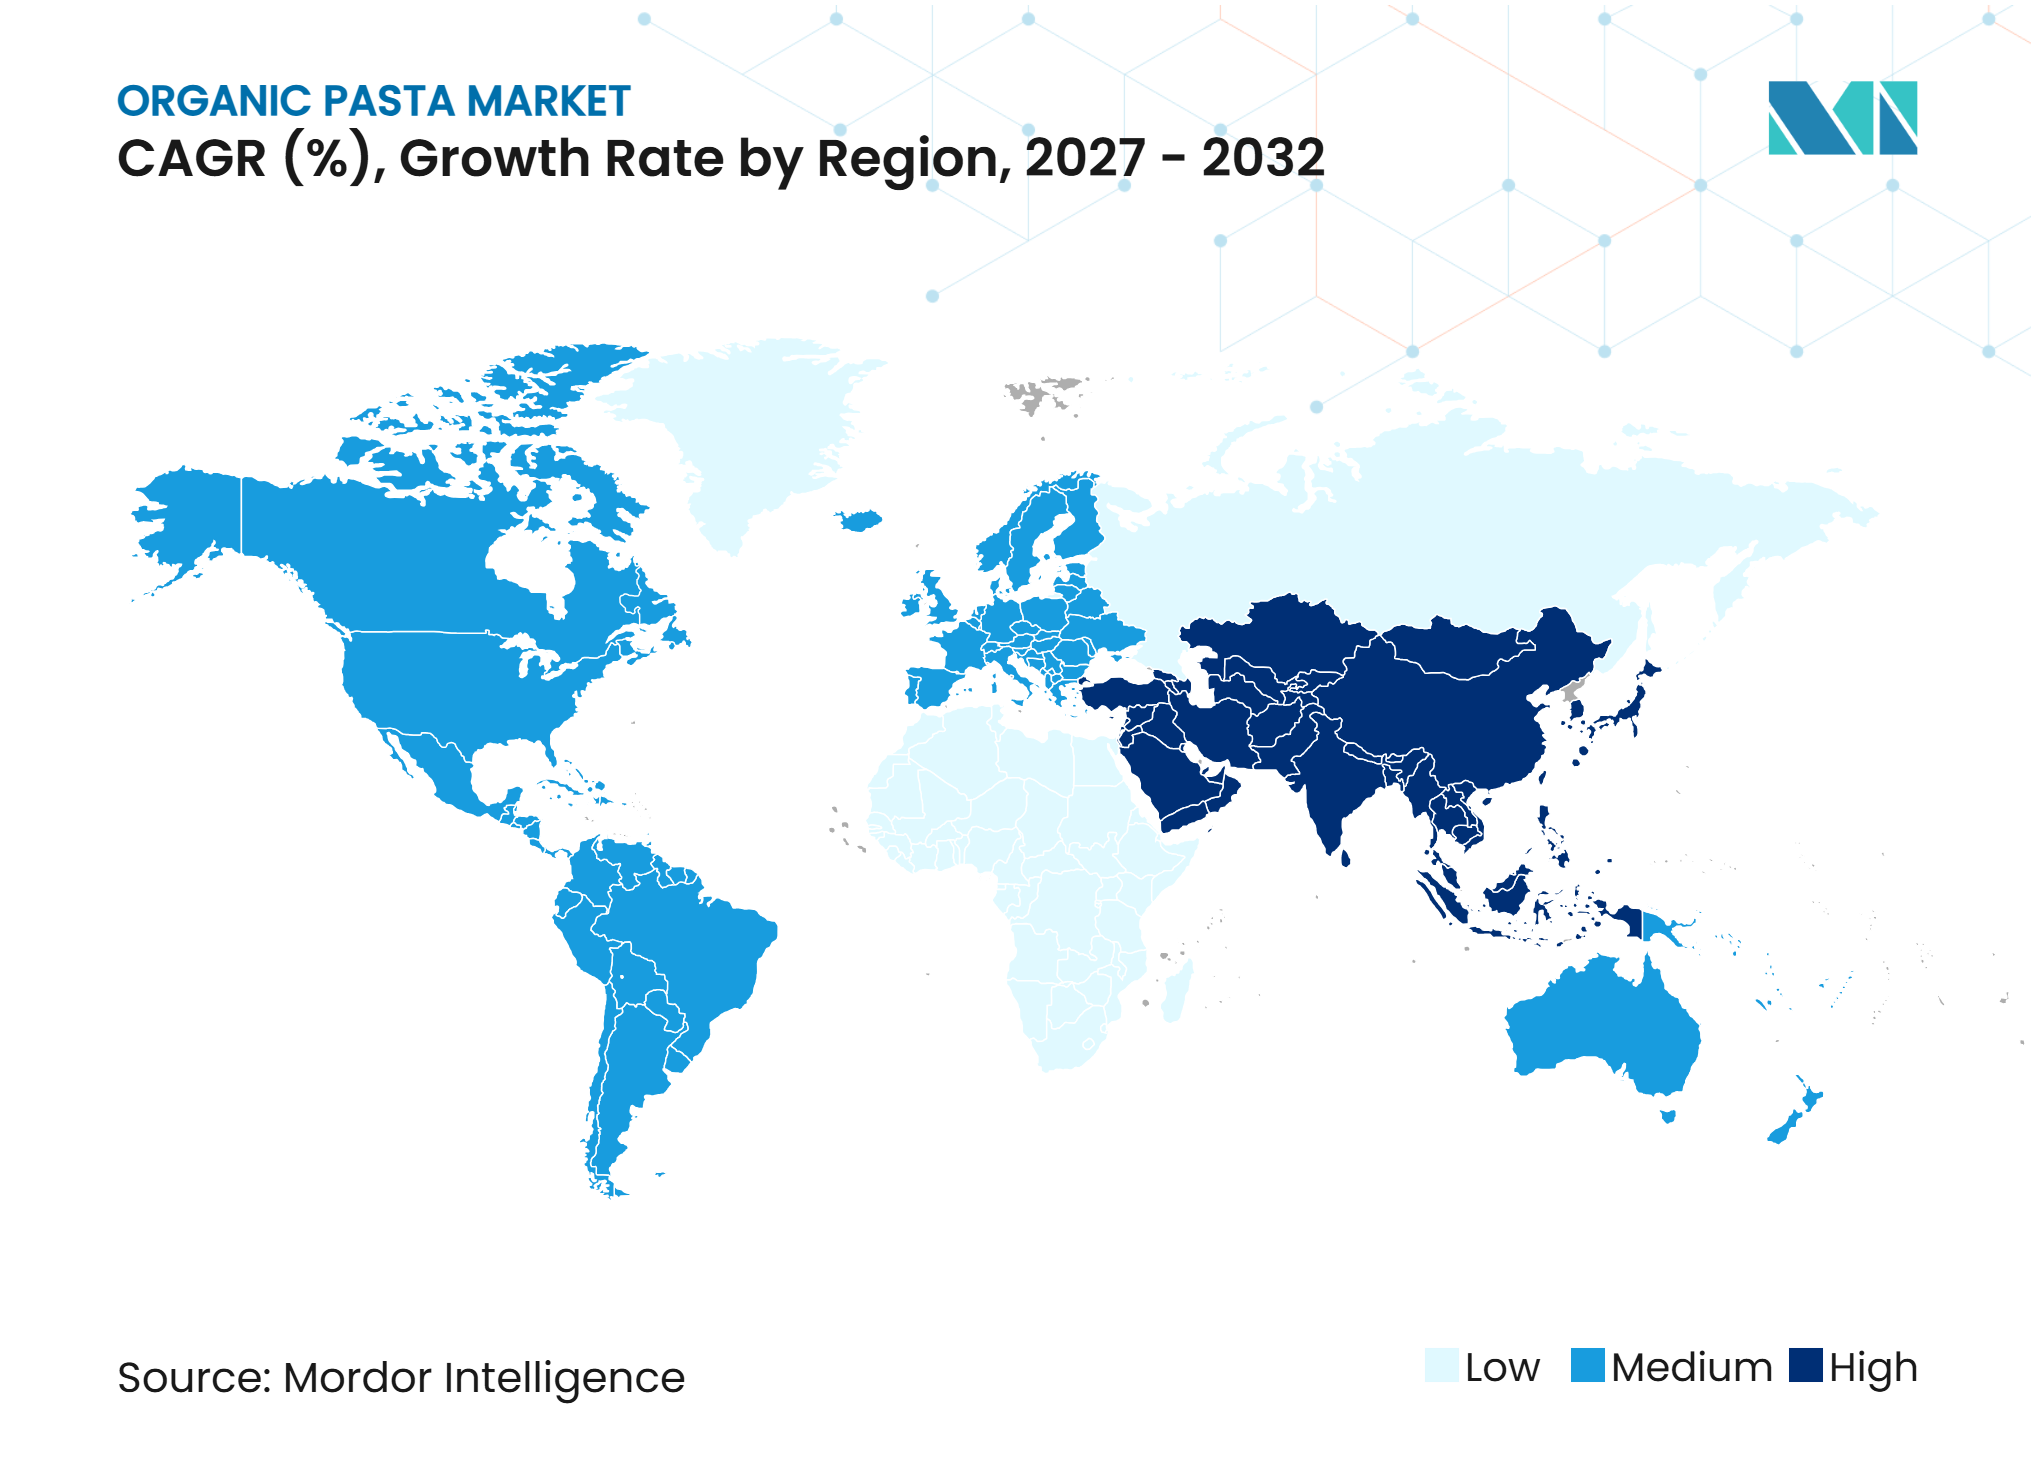
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるオーガニックパスタ市場分析
オーガニックパスタ市場規模は、2026年の0.81 ビリオン 米ドルから2027年には0.88 ビリオン 米ドルへと成長し、2027年から2032年にかけて10.23%のCAGRで2032年までに1.44 ビリオン 米ドルに達すると予測されています。オーガニックパスタ市場は、認証済み原材料の入手可能性の拡大、小売流通の拡充、オーガニック・グルテンフリー・高タンパク製品に対する消費者の関心の高まりから恩恵を受けています。生産者はプレミアムフォーマット、原材料の産地情報、加工品質の向上を通じて製品差別化を強化しています。生鮮・詰め物入り・機能性パスタへの関心の高まりも、プレミアム製品の機会を創出しています。原材料品質、認証、トレーサビリティ、サプライチェーンの透明性への注目の高まりが、市場の発展をさらに支援し、オーガニックパスタ製品に対する消費者の信頼を強化しています。
レポートの主要ポイント
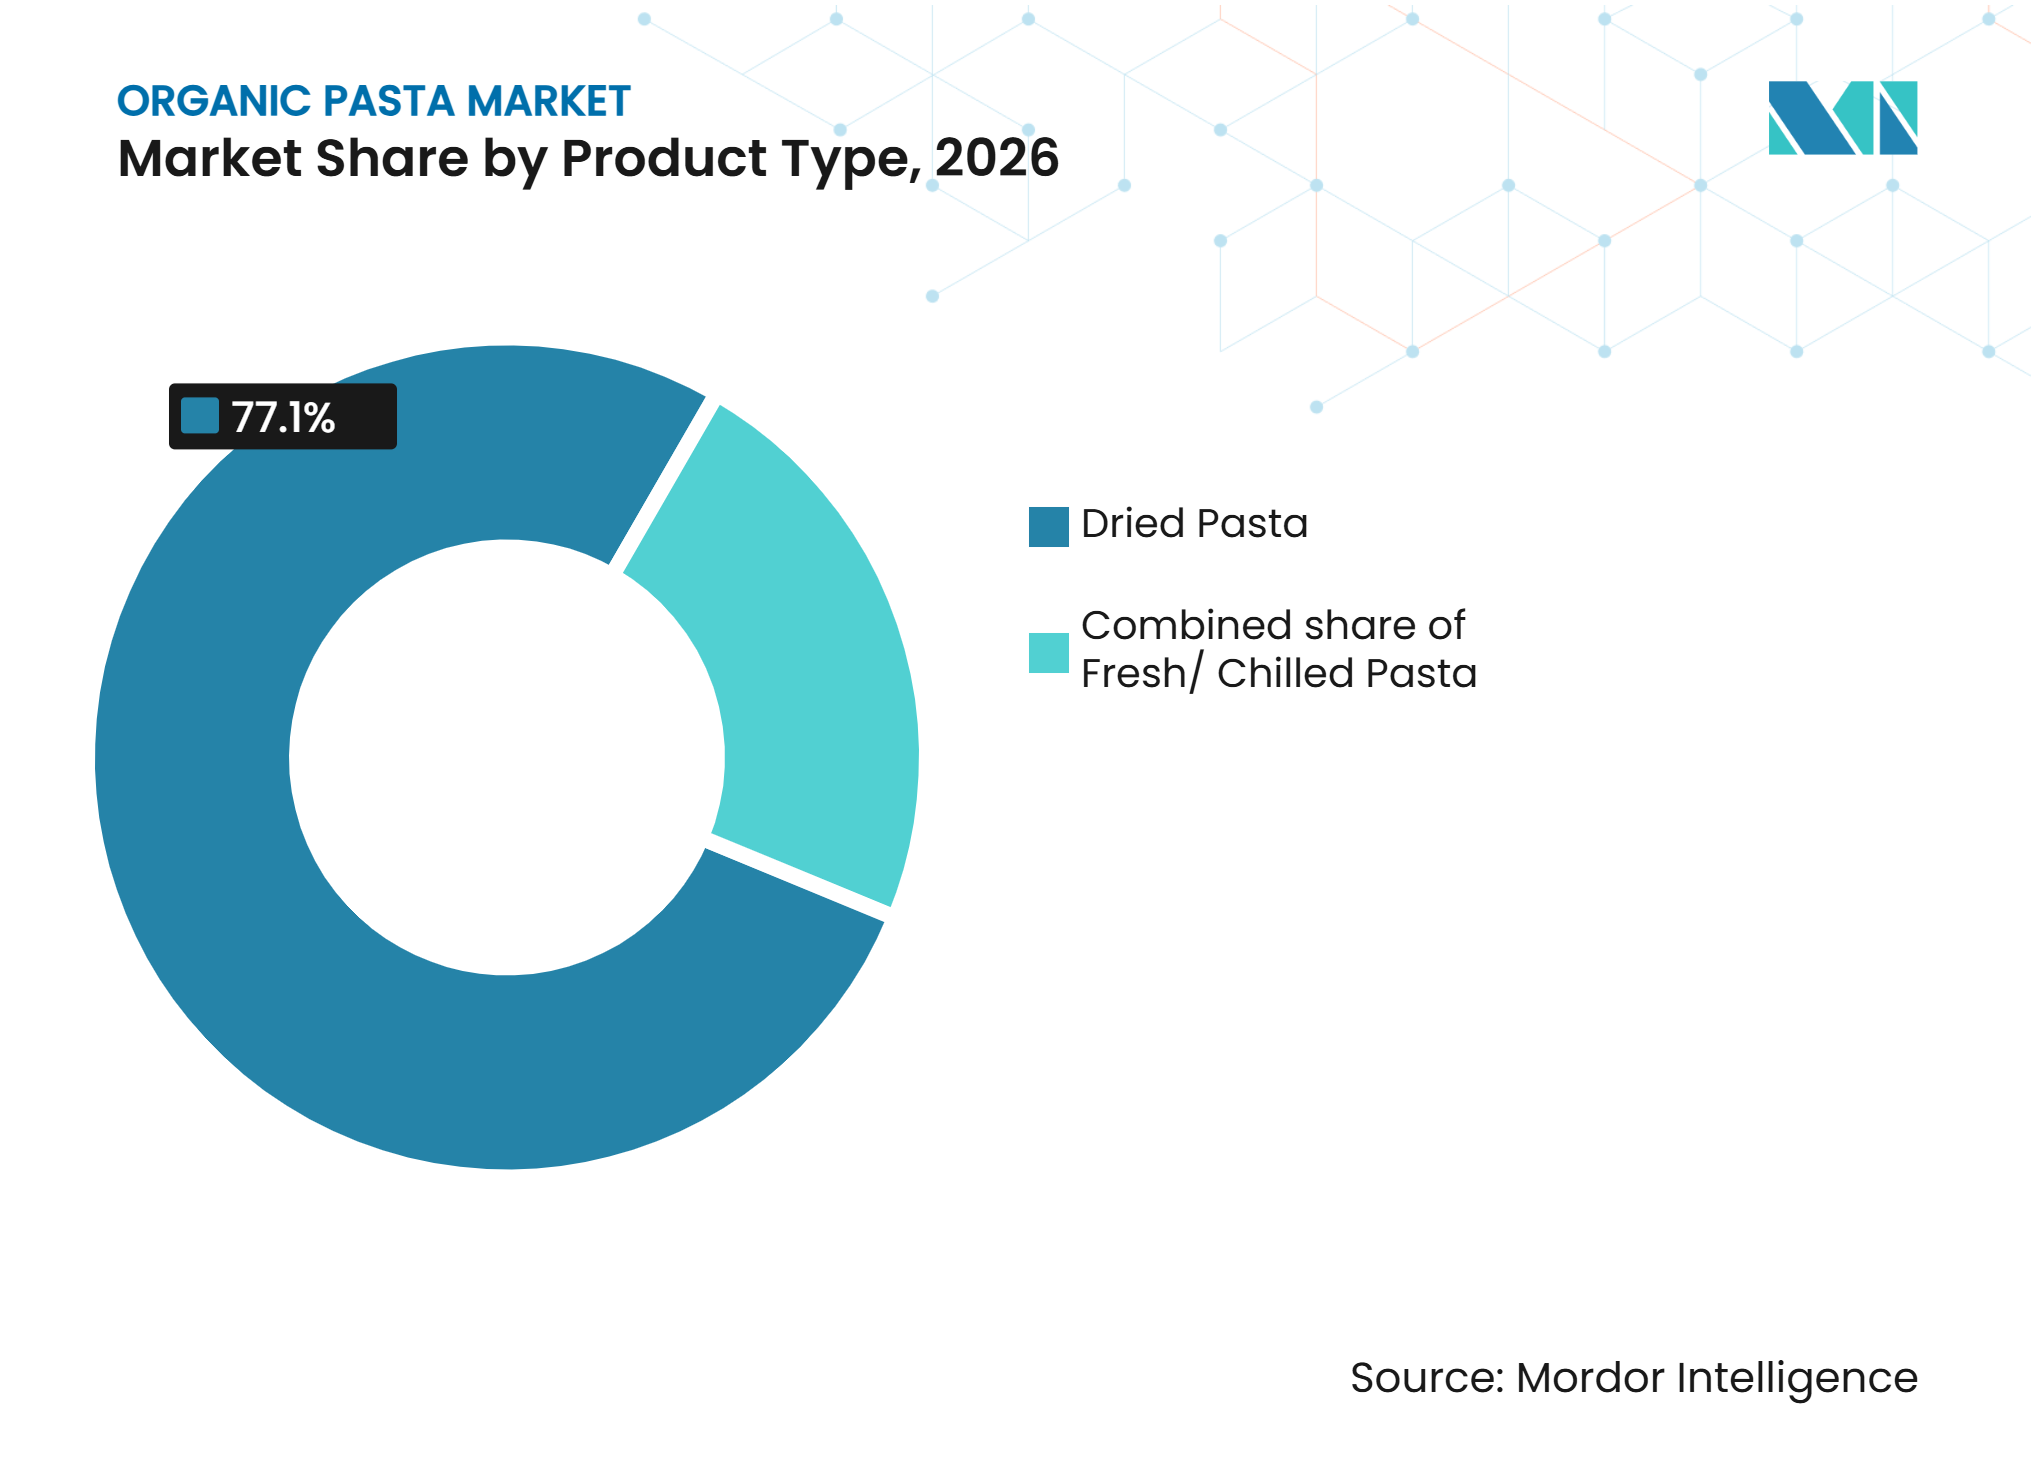
• 製品タイプ別では、乾燥パスタが2026年のオーガニックパスタ市場シェアの77.16%を占め、生/チルドパスタは2032年までに12.21%のCAGRで拡大すると予測されています。
• フィリング別では、プレーンが2026年のオーガニックパスタ市場シェアの84.12%を占め、詰め物入り/フィルドパスタは2032年までに12.32%のCAGRで拡大すると予測されています。
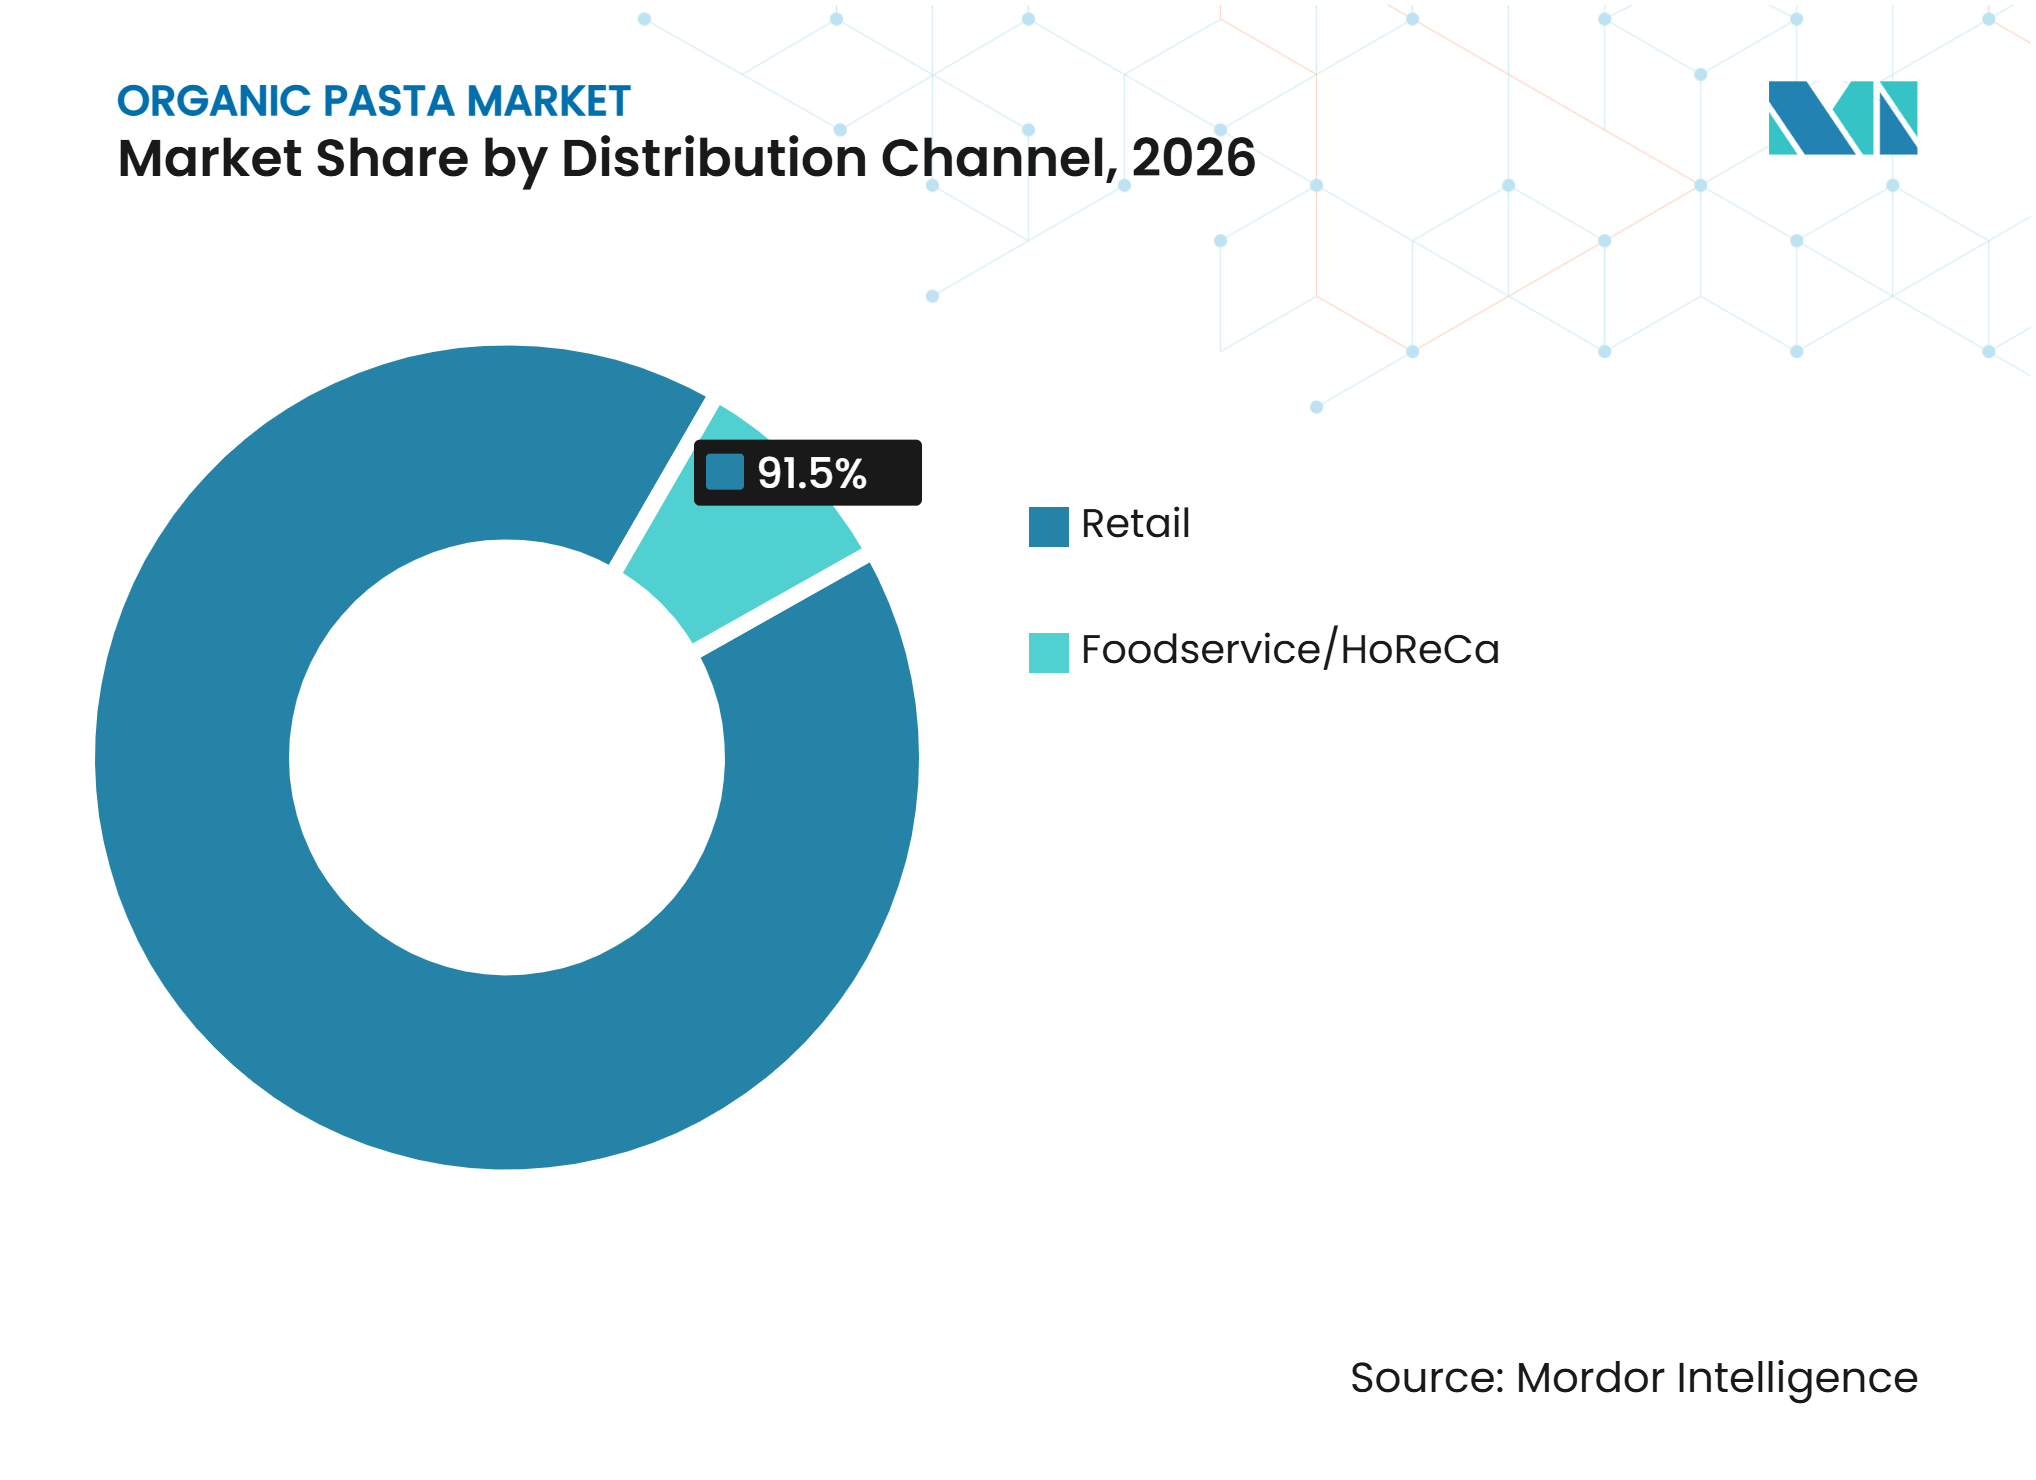
• 流通チャネル別では、小売が2026年のオーガニックパスタ市場シェアの91.54%を占め、フードサービス/HoReCaは2032年までに11.96%のCAGRで拡大すると予測されています。
• 地域別では、北米が2026年のオーガニックパスタ市場シェアの48.13%を占め、アジア太平洋は2032年までに11.85%のCAGRで拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
オーガニックパスタ市場のドライバー影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 響期間 |
|---|---|---|---|
| オーガニックパスタに対する消費者需要の高まり | +1.4% | 欧州、北米、アジア太平洋 | 長期(4年以上) |
| 主流小売チャネルにおけるオーガニックパスタの入手可能性の向上と普及の拡大 | +1.2% | 欧州および北米、アジア太平洋での普及拡大 | 中期(2〜4年) |
| オーガニックグルテンフリーおよび代替穀物パスタへの需要の増加 | +1.1% | 北米、欧州、アジア太平洋 | 中期(2〜4年) |
| プレミアムフォーマットがカテゴリーの付加価値を拡大 | +0.9% | 欧州および北米 | 中期(2〜4年) |
| 生・チルド・冷凍オーガニックパスタフォーマットの製品革新と拡大 | +0.8% | 欧州および北米 | 短期(2年以内) |
| 新興市場におけるオーガニックパスタ需要の増加 | +0.7% | アジア太平洋、南米、中東・アフリカ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
オーガニックパスタに対する消費者需要の増加
オーガニックパスタ市場は、認証済みオーガニック食品への消費者の関心の高まり、原材料の透明性、およびより健康的な食の選択に対する需要の増加から恩恵を受けています。例えば、2026年にオーガニック貿易協会のデータによると、米国のオーガニックパスタ市場は2025年に3.6%成長し、2024年から上昇しました [1]。この継続的な成長は、消費者の間でオーガニックパスタの受容が高まっていること、およびオーガニック認証原材料を使用した製品の市場が拡大していることを示しています。メーカーはこうした嗜好の変化を活かし、オーガニック製品ポートフォリオを強化し、より多様なパスタの選択肢を提供し、オーガニックパスタを従来品の代替として位置づけています。こうした動向は、確立されたパスタメーカーおよび専門オーガニックブランドが市場プレゼンスを拡大する機会を生み出しています。
主流小売チャネルにおけるオーガニックパスタの入手可能性の向上と普及の拡大
従来型食料品小売業者を通じたオーガニック食品流通の拡大は、オーガニックパスタメーカーがより広い消費者層にリーチする機会を創出しています。例えば、2026年9月に米国農務省の経済調査局によると、マスマーケット小売チャネルが米国のオーガニック食品販売の55%を占め、ナチュラル・スペシャルティ小売業者が33%以上を占めており、オーガニック製品流通における確立された小売ネットワークの重要性が示されています [2]。この小売プレゼンスの拡大は、小売業者がオーガニックパスタの品揃えを拡充する動機にもなっています。例えば、2025年9月にNatural Grocersは、タリアテッレ、パッパルデッレ、レジネッレを含む3種類の認証済みオーガニック卵パスタをプライベートラベルポートフォリオの一部として導入しました。こうした製品追加は、小売店舗全体でのオーガニックパスタの入手可能性を高め、消費者にオーガニックパスタカテゴリーにおけるより多くの選択肢を提供しています。
オーガニックグルテンフリーおよび代替穀物パスタへの需要の増加
オーガニックパスタ市場は、グルテンフリー代替品や代替穀物・豆類を使用したパスタへの消費者の関心の高まりによって形成されています。例えば、2026年1月、Coeliac UKの購買習慣調査によると、3,785人の回答者のうち、スーパーマーケットで入手可能なグルテンフリー製品の品揃えに満足していたのはわずか38.4%であり、より多様な製品の品揃えと入手可能性の必要性が浮き彫りになりました [3]。メーカーはこれらの嗜好に対応するため、代替原材料を使用したオーガニックパスタの処方を導入することで応じています。例えば、2025年4月、カナダのフードスタートアップOteliaは、黒豆、枝豆、大豆ひよこ豆を原料とする認証済みオーガニックプロテインパスタ3種類を発売しました。これらの製品はグルテンフリー、ビーガン、非GMOでもあり、1食分あたり21gのタンパク質と9gの食物繊維を提供します。このような製品革新は、代替原材料を使用したオーガニックパスタの入手可能性を拡し、グルテンフリーでタンパク質が豊富な選択肢を求める消費者のニーズに応えています。
プレミアムフォーマットがカテゴリーの価値提案を拡大
オーガニックパスタ市場は、伝統的な製造方法、地域の真正性、在来種穀物、栄養価の向上といった独自の品質とオーガニック原材料を組み合わせたプレミアム・スペシャルティ製品への消費者の関心の高まりから恩恵を受けています。メーカーは革新的な形状、職人的な加工技術、代替原材料を取り入れた製品ポートフォリオを拡充し、より多様性と差別化を提供しています。生・チルド・冷凍・詰め物入りオーガニックパスタ品種の導入は、製品の選択肢をさらに広げ、多様な食事機会に対応しています。こうした動向は、メーカーがプレミアム製品のポジショニングを強化し、より広い消費者層にリーチし、確立された市場と新興小売市場全体でのプレゼンスを拡大する機会を創出しています。
オーガニックパスタ市場の阻害要因影響分析*
| 阻害要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| オーガニックパスタのプレミアム価格とインフレによる消費者のダウングレード | -1.0% | 新興市場、アジア太平洋、価格感応度の高い地域 | 中期(2〜4年) |
| 認証済みオーガニック穀物・豆類の供給変動と調達コストの上昇 | -0.9% | 欧州、北米、アジア太平洋 | 中期(2〜4年) |
| 高い有機認証・加工コンプライアンス・サプライチェーン分離コスト | -0.7% | グローバル、特に新興市場 | 長期(4年以上) |
| オーガニック代替穀物パスタにおける食感・味・調理性能の課題 | -0.6% | グローバル、特に北米と欧州 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
オーガニックパスタのプレミアム価格とインフレによる消費者のダウングレード
オーガニックパスタ市場は、家計が圧迫される際に消費者がダウングレードするリスクにさらされています。オーガニック製品は一般的に従来品よりも高い生産・認証・取り扱いコストを伴うためです。これらの追加コストはプレミアム小売価格に反映され、特にインフレ期や可処分支出が減少する時期には、価格感度の高い消費者にとってオーガニックパスタへのアクセスが困難になります。パスタはスーパーマーケットやハイパーマーケットで複数の従来品やプライベートラベルの代替品が入手可能な頻繁に購入される主食であるため、消費者は食料品費を管理するために低価格の従来品やプライベートラベル製品に切り替える可能性があります。手頃な価格のプライベートラベルパスタの入手可能性の拡大は価格競争をさらに激化させ、ブランドオーガニックパスタメーカーがプレミアムポジショニングを維持することを困難にしています。
認証済みオーガニック穀物・豆類の供給変動と調達コストの上昇
オーガニックパスタ市場は、パスタ製造に使用される認証済みオーガニック穀物・豆類の供給が限られており変動しやすいという供給側の課題に直面しています。オーガニックデュラム小麦、米、トウモロコシ、ひよこ豆、レンズ豆、エンドウ豆などの原材料は農業生産条件に依存しており、予測不能な気象、作物病害、土壌品質、季節変動の影響を受ける可能性があります。これらの要因は原材料の入手可能性を乱し、調達コストに変動をもたらす可能性があります。オーガニック農業には追加の生産・認証要件も伴い、調達・保管・輸送・加工全体にわたってオーガニックの完全性を維持することはサプライチェーンの複雑性を高めます。メーカーは、従来栽培の原材料との混入を防ぎながら認証済み原材料への一貫したアクセスを確保する必要があり、これが調達の柔軟性を制限する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
乾燥パスタが数量を牽引し、チルドフォーマットが成長を促進乾燥パスタは2026年のオーガニックパスタ市場の77.16%を占めました。乾燥オーガニックパスタは、確立されたパントリー購買習慣と、スーパーマーケットおよび食料品小売チャネル全体での広範な入手可能性から恩恵を受けています。長い賞味期限は、冷蔵輸送や保管を必要とせずに、便利な保管、効率的な在庫管理、定期的な補充、多様な地理的市場への流通を支援します。小売業者は、製品の入手可能性を維持しながら廃棄を最小限に抑えつつ、より多様な形状、パックサイ、製品処方を提供できます。これにより、乾燥パスタは定期的な食料品購入にオーガニック製品を取り入れる家庭にとって便利な選択肢となっています。確立された生産・流通インフラは、メーカーに小売プレゼンスを拡大し、より広い消費者層にリーチする機会も提供しています。
生/チルドパスタは2027年から2032年にかけて12.21%のCAGRで拡大すると予測されています。生・チルドオーガニックパスタは、消費者がレストランスタイルの体験を自宅で楽しめるプレミアムで便利な食事オプションをますます求めるようになるにつれて注目を集めています。これらの製品は、メーカーが独自の処方、詰め物入り品種、多様な味のプロファイルを導入しながら、オーガニック原材料をプレミアム製品属性として位置づける機会を提供します。差別化されたフォーマットと短い生産サイクルも製品革新を支援し、従来の乾燥パスタを超えた多様性を求める消費者のニーズに応えることを可能にします。フードサービス施設からの需要は、レストランがプレミアム原材料と独自の製品をメニューにり入れることができるため、生・チルドオーガニックパスタのさらなる機会を創出しています。


注記: 全セグメントの個別シェアはレポート購入後に入手可能
フィリング別:
プレーンパスタが規模を提供し、詰め物入りパスタがプレミアム価値を構築プレーンは2026年のオーガニックパスタ市場シェアの84.12%を占めました。プレーンオーガニックパスタは、家庭が日常の食事に定期的に購入し、幅広いソースや食材と組み合わせるという親しみやすさと汎用性から恩恵を受けています。異なる食事機会にわたる幅広い使用は、安定した小売需要を支援し、メーカーがスーパーマーケットおよび食料品チャネル全体で強いプレゼンスを維持すること可能にします。このセグメントはプライベートラベル開発の機会も提供し、小売業者が日常的なオーガニックパスタの品揃えを拡充できるようにします。メーカーはさらに、豆類粉、古代穀物、タンパク質豊富な処方を使用してプレーンパスタの品揃えを強化し、親しみのあるフォーマットに栄養的な多様性と製品差別化を加えています。これらの原材料革新により、消費者は好みのパスタの形状と食事準備の習慣を維持しながら新しい製品属性を探求できます。
詰め物入り/フィルドパスタは2032年までに12.32%のCAGRで拡大すると予測されています。詰め物入りオーガニックパスタは、消費者が独自の原材料と風味を持つプレミアムで便利な食事オプションをますます求めるようになるにつれて人気を集めています。ラビオリ、トルテッリーニ、その他の詰め物入り品種などの製品は、メーカーがオーガニックパスタと野菜、チーズ、植物性原材料を含む多様なフィリングを組み合わせる機会を提供します。差別化された処方とプレミアムポジショニングは、レストランスタイルの食事と自宅での消費における多様性を求める消費者にアピールします。このセグメントはフードサービスの用途からも恩恵を受けており、レストランはプレミアムオーガニック原材料を独自のメニューに取り入れ、消費者にスペシャルティパスタ品種を紹介できます。冷蔵・冷凍小売フォーマットを通じた詰め物入りオーガニックパスタの入手可能性の拡大は、利便性をさらに向上させ、消費者の選択肢を広げています。
流通チャネル別:
小売が販売をリードし、フードサービスが新たな機会を構築小売は2026年のオーガニックパスタ市場シェアの91.54%を占めました。小売流通チャネルは、スーパーマーケット、ハイパーマーケット、ナチュラルフード店、オンライン食料品プラットフォームを通じてメーカーに家庭消費者への広範なアクセスを提供することで、オーガニックパスタ市場において重要な役割を果たしています。これらの販売店は、オーガニックパスタ製品が従来品と並んで消費者にリーチすることを可能にし、製品の視認性を高め、定期的な食料品購入を支援します。小売棚は費者がオーガニック認証、原材料組成、栄養属性、利用可能なパックフォーマットを比較することも可能にし、情報に基づいた購買決定を支援します。プライベートラベルオーガニックパスタの品揃えの拡大は、製品の入手可能性をさらに強化し、日常フォーマットとスペシャルティフォーマット全体での消費者の選択肢を広げます。オンライン小売プラットフォームは、実店舗では入手が限られる可能性のあるニッチなオーガニック製品に関心を持つ消費者にリーチするメーカーの追加機会を提供します。
フードサービス/HoReCaは2027年から2032年にかけて11.96%のCAGRで拡大すると予測されています。フードサービス流通チャネルは、レストラン、ホテル、ケータリングサービス、ホスピタリティ施設を通じて消費者にリーチするオーガニックパスタメーカーの機会を提供します。これらの販売店は、調理済み食事を通じてダイナーにオーガニックパスタを紹介し、従来の小売購入を超えた製品認知と親しみを支援します。このチャネルは特に生・詰め物入り・地域パスタ品種に適しておりシェフがプレミアム原材料と多様な風味の組み合わせで独自の料理を創作できます。オーガニック調達は、伝統的なレシピ、スペシャルティ原材料、透明な原材料情報と組み合わせることでメニューの差別化も強化します。プレミアムダイニング体験と差別化されたメニューへの関心の高まりは、レストランがオーガニックパスタをフードサービスポートフォリオに取り入れる機会を創出しています。

地域分析
北米
北米は2026年の収益ベースでオーガニックパスタ市場シェアの48.13%を占めました。北米のオーガニックパスタ市場は、確立されたオーガニック食品産業、広範な食料品流通ネットワーク、認証済みオーガニック製品に対する消費者の親しみの高まりによって支えられています。米国は、スペシャルティ小売業者、スーパーマーケットチェーン、倉庫型クラブ、オンライン食料品プラットフォームの広範なネットワークを通じて市場発展の強固な基盤を提供しています。オーガニック食品消費の拡大は、認証済み製品を積極的に求め、原材料品質、栄養属性、製品処方を比較する消費者にリーチするパスタメーカーの機会も創出しています。カナダは小売の入手可能性の拡大と地域生産能力への投資を通じて地域市場の発展にさらに貢献しています。国際的および国内オーガニックパスタブランドの存在感の高まりは、従来・プレミアム・スペシャルティカテゴリー全体での製品の選択肢を広げています。
アジア太平洋
アジア太平洋は2027年から2032年にかけて11.85%のCAGRで拡大すると予測されています。アジア太平洋のオーガニックパスタ市場は、都市化、食の嗜好の変化、組織化された食料品小売の成長がスペシャルティ食品の機会を創出するにつれて拡大しています。原材料の透明性、認証済みオーガニック食品、便利な食事オプションに対する消費者の関心の高まりが地域全体でのオーガニックパスタの導入を支援しています。日本や韓国などの確立されたプレミアム食品市場は差別化されたオーガニック製品の機会を提供し、中国とインドは現代的な小売ネットワークとデジタルコマースプラットフォームの拡大を通じて追加の可能性を提供しています。オンラインチャネルを通じた輸入オーガニック食品の入手可能性の向上も、スペシャルティパスタ品種への消費者アクセスを改善しています。メーカーはさらに、変化する食の嗜好と都市のライフスタイルに対応するため、豆類ベースの処方、植物性タンパク質原材料、便利なフォーマットで製品の品揃えを拡大しています。小売インフラと電子商取引流通の改善が、より広い製品の視認性とアクセシビリティを支援しています。
欧州と新興地域
欧州のオーガニックパスタ市場は、確立されたパスタ製造能力、強い食文化の伝統、認証済みオーガニック食品に対する消費者需要の増加から恩恵を受けています。イタリアはパスタ製造の専門知識、強い製品の遺産、発展したオーガニックサプライチェーンにより主な地域市場であり続け、ドイツ、フランス、オランダは確立されたオーガニック食品小売ネットワークを通じて機会を提供しています。メーカーはまた、革新的な処方、タンパク質強化品種、生・詰め物入りオーガニックパスタを通じてプレミアム製品の品揃えを拡大しています。南米はキノアなどの地元栽培原材料の入手可能性から恩恵を受け、独自のオーガニックパスタ製品と輸出の機会を創出しています。一方、中東・アフリカは、輸入オーガニック製品の入手可能性の向上とスペシャルティ食品オプションに対する消費者意識の高まりに支えられ、プレミアム小売とホスピタリティチャネルを通じた新興の機会を提供しています。
競合環境
市場集中度
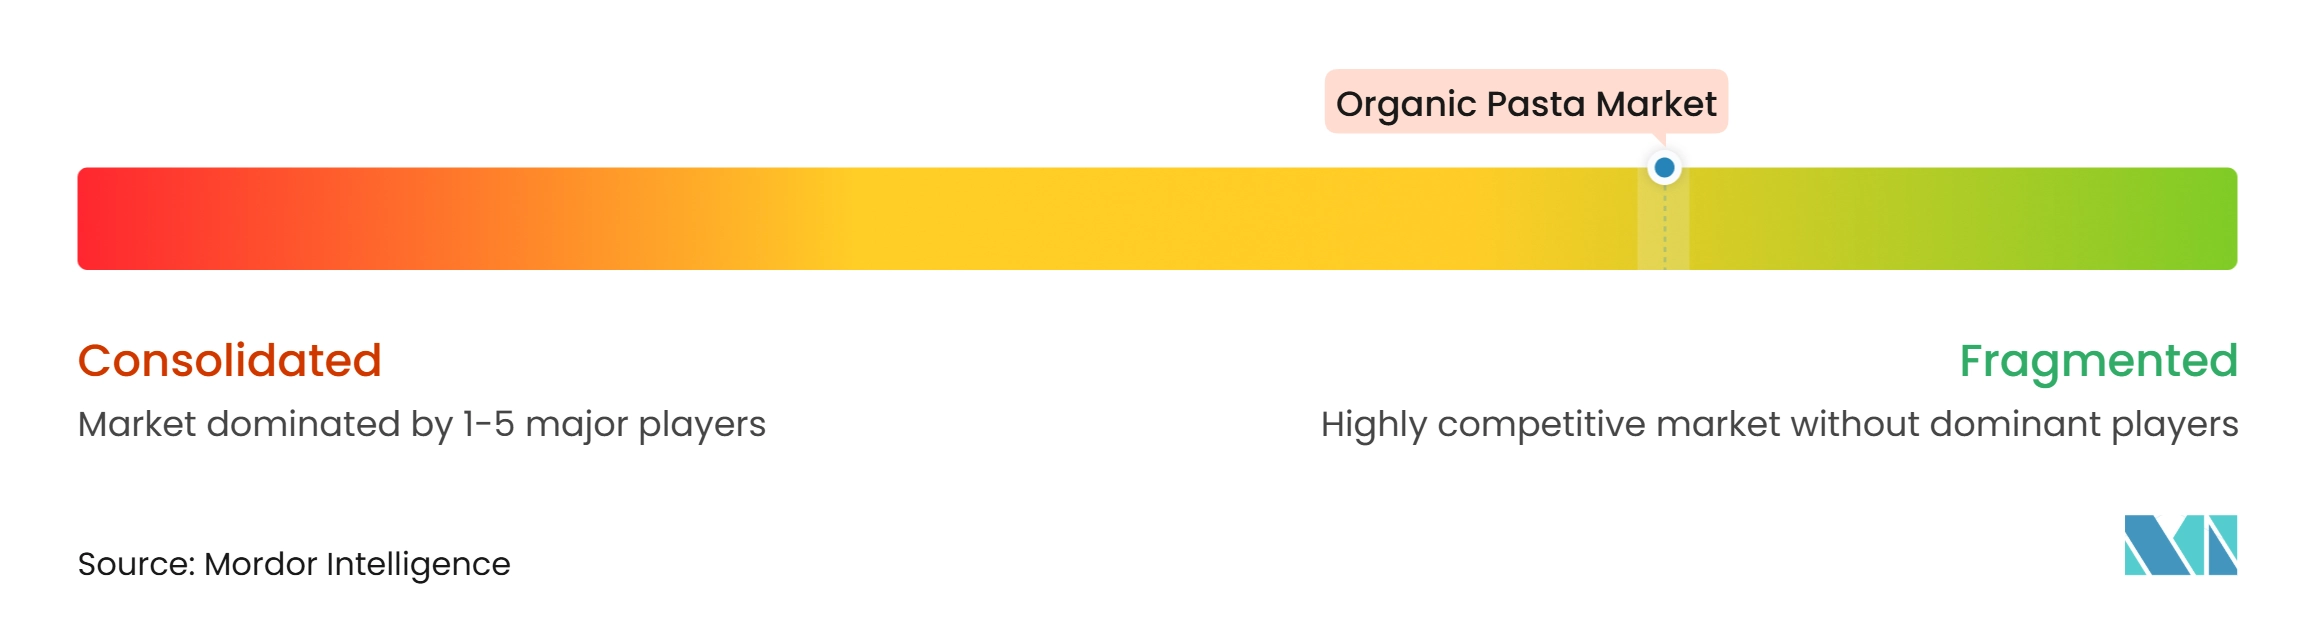
オーガニクパスタ市場は断片化しており、確立されたパスタメーカー、スペシャルティオーガニックブランド、プライベートラベルメーカーの間で競争が分散しています。市場参加者は製品品質、オーガニック認証、原材料調達、栄養属性、製品革新を通じて競争しています。代替穀物、タンパク質豊富な処方、グルテンフリーオプション、独自の形状、プレミアム加工方法による差別化は、多様な消費者グループを引き付けるうえでますます重要になっています。メーカーはまた、植物性原材料、クリーンラベル処方、スペシャルティパスタ品種への需要を含む食の嗜好の変化に対応するため、製品ポートフォリオを拡大しています。これらの戦略により、企業は異なる消費者セグメントをターゲットにしながら、成長するオーガニック食品カテゴリーにおけるブランドポジショニングを強化できます。
サプライチェーン能力、生産能力、流通ネットワークも競争上のポジショニングに影響します。確立されたメーカーは、発展した調達関係、製造インフラ、確立された小売チャネルへのアクセスから恩恵を受けおり、一貫した製品の入手可能性と広い地理的リーチを支援します。小規模メーカーは一般的に、市場プレゼンスを確立するために特化した処方、原材料品質、ターゲットを絞った消費者セグメントに注力しています。認証済み原材料調達、生産施設、包装、サプライチェーン管理への投資は、運営効率と製品の一貫性をさらに支援します。小売パートナーシップ、オンライン流通、プロモーション活動も、メーカーがブランドの視認性を高め、異なる市場の消費者へのアクセスを拡大するのに役立ちます。
生・チルドパスタ、詰め物入り品種、フードサービス供給、新興地域市場全体での競争も激化しています。これらのカテゴリーは、メーカーが差別化された製品を導入し、多様な食事機会に対応する機会を提供します。プライベートラベルの参入拡大は製品の入手可能性を広げ、手頃なオーガニック製品を通じて価格感応度の高い消費者にリーチする機会を創出しています。同時に、ブランドメーカーは独自の原材料、プレミアム品質、栄養属性、製品の多様性を通じてポジショニングを強化していす。したがって、企業は市場プレゼンスを強化し消費者の支持を維持するために、革新、効率的な調達、競争力のある価格設定、より広い流通に注力しています。
オーガニックパスタ産業リーダー
-
Barilla G. e R. Fratelli S.p.A.
-
Ebro Foods, S.A. (Pastificio Lucio Garofalo S.p.A. – Garofalo Organic)
-
F.lli De Cecco di Filippo Fara San Martino S.p.A.
-
Rummo S.p.A.
-
Andriani S.p.A. (Felicia)
- 注:主要企業の掲載順は順位を示すものではありません。
オーガニックパスタ市場 このレポートでカバーされる企業
- Barilla G. e R. Fratelli S.p.A.
- Ebro Foods, S.A. (Pastificio Lucio Garofalo S.p.A. – Garofalo Organic)
- F.lli De Cecco di Filippo Fara San Martino S.p.A.
- Rummo S.p.A.
- Andriani S.p.A. (Felicia)
- Jovial Foods, Inc. (Jovial)
- Eden Foods, Inc. (Eden)
- George DeLallo Company (DeLallo)
- Ateliers Bio de Provence (Coquelicot Provence)
- Tesei S.r.l. (Mannetti
- MARCOZZI Group)
- La Molisana S.p.A.
- Delverde Industrie Alimentari S.p.A. (Delverde)
- Pasta Lensi S.r.l.
- ALB-GOLD Teigwaren GmbH (ALB-GOLD)
- mossa GmbH (Pasta Nuova)
- Unipasta S.r.l. (Unipasta Bio)
- Zanichelli & Govi S.r.l. (Govi Farm)
- Molino Conti S.r.l.
- Biopasta S.r.l. (Biopasta)
- Gino Girolomoni Cooperativa Agricola (Girolomoni)
最近の産業開発事情 オーガニックパスタ市場
- 2026年5月:BarillaはAl Bronzoパスタシリーズにオーガニック認証を取得して拡充し、新しいラジアトーリ形状を導入し、オーガニック原材料と伝統的なブロンズカット加工方法を組み合わせました。
- 2026年3月:Natural Grocersは、リコッタ&マッシュルーム、モッツァレラ&チェリートマト、ナスビ&プロヴォローネ、バターナッツスクワッシュを含む4種類の認証済みオーガニック冷凍ラビオリを導入し、プライベートラベルオーガニックスタポートフォリオを拡充しました。
- 2026年2月:Feliciaは全米Amazonローンチを通じて北米での流通を拡大し、パスタポートフォリオを米国全土で入手可能にしました。同社はまた、米国とカナダでの小売プレゼンスの拡大とオンタリオ州の生産施設についても強調しました。
グローバルオーガニックパスタ市場レポートの範囲
オーガニックパスタ市場には、オーガニック農業基準と加工要件に従って製造された、オーガニック小麦、穀物、豆類などの認証済みオーガニック原材料を使用したパスタ製品が含まれます。 市場は製品タイプ、フィリング、流通チャネル、地域によってセグメント化されています。製品タイプに基づき、市場は乾燥パスタ、生/チルドパスタ、冷凍パスタ、缶詰/レディトゥイートパスタにセグメント化されています。フィリングに基づき、市場はプレーンと詰め物入り/フィルドパスタにセグメント化されています。流通チャネルに基づき、市場はフードサービス/HoReCaと小売にセグメント化されています。小売はさらにスーパーマーケット/ハイパーマーケッ、コンビニエンス/食料品店、オンライン小売店、その他の流通チャネルにセグメント化されています。地域別では、市場は北米、欧州、アジア太平洋、南米、中東・アフリカにセグメント化されており、主要国と残りの地域市場のさらなる分析が含まれています。各セグメントについて、市場予測は金額ベース(米ドル)で提供されます。
セグメンテーション概要
| 乾燥パスタ |
| 生/チルドパスタ |
| 冷凍パスタ |
| 缶詰/レディトゥイートパスタ |
| プレーン |
| 詰め物入り/フィルドパスタ |
| フードサービス/HoReCa | |
| 小売 | スーパーマーケット/ハイパーマーケット |
| コンビニエンス/食料品店 | |
| オンライン小売店 | |
| その他の流通チャネル |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 北米その他 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| イタリア | |
| スペイン | |
| オランダ | |
| ポーランド | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| オーストラリア | |
| 韓国 | |
| アジア太平洋その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| コロンビア | |
| 南米その他 | |
| 中東・アフカ | 南アフリカ |
| サウジアラビア | |
| アラブ首長国連邦 | |
| トルコ | |
| 中東・アフリカその他 |
| 製品タイプ別 | 乾燥パスタ | |
| 生/チルドパスタ | ||
| 冷凍パスタ | ||
| 缶詰/レディトゥイートパスタ | ||
| フィリング別 | プレーン | |
| 詰め物入り/フィルドパスタ | ||
| 流通チャネル別 | フードサービス/HoReCa | |
| 小売 | スーパーマーケット/ハイパーマーケット | |
| コンビニエンス/食料品店 | ||
| オンライン小売店 | ||
| その他の流通チャネル | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 北米その他 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| オランダ | ||
| ポーランド | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| オーストラリア | ||
| 韓国 | ||
| アジア太平洋その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| コロンビア | ||
| 南米その他 | ||
| 中東・アフカ | 南アフリカ | |
| サウジアラビア | ||
| アラブ首長国連邦 | ||
| トルコ | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
2032年までのオーガニックパスタ市場規模はどのくらいですか?
オーガニックパスタ市場は、2026年の0.81 ビリオン 米ドルから2032年には1.44 ビリオン 米ドルへと拡大し、2027年から2032年にかけて10.23%のCAGRで成長すると予測されています。
どの製品タイプがオーガニックパスタの販売をリードしていますか?
乾燥パスタは2026年の収益の77.16%をリードしており、確立されたパントリー購買、賞味期限、主流小売要件に適合しています。
詰め物入りオーガニックパスタが注目を集めているのはなぜですか?
詰め物入り/フィルドパスタは、差別化されたプレミアムな自宅での食事機会を支援できるため、2032年までに12.32%のCAGRで拡大すると予測されています。
市場で最も強い成長を示す地域はどこですか?
アジア太平洋は、都市消費、組織化された食料品の拡大、認証済み製品への需要に支えられ、2032年までに11.85%のCAGRで拡大すると予測されています。