
Tamaño y participación del mercado de pasta orgánica
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 0.88 Mil millones de dólares |
| Tamaño del Mercado (2032) | 1.44 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 10.23 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de pasta orgánica por Mordor Intelligence
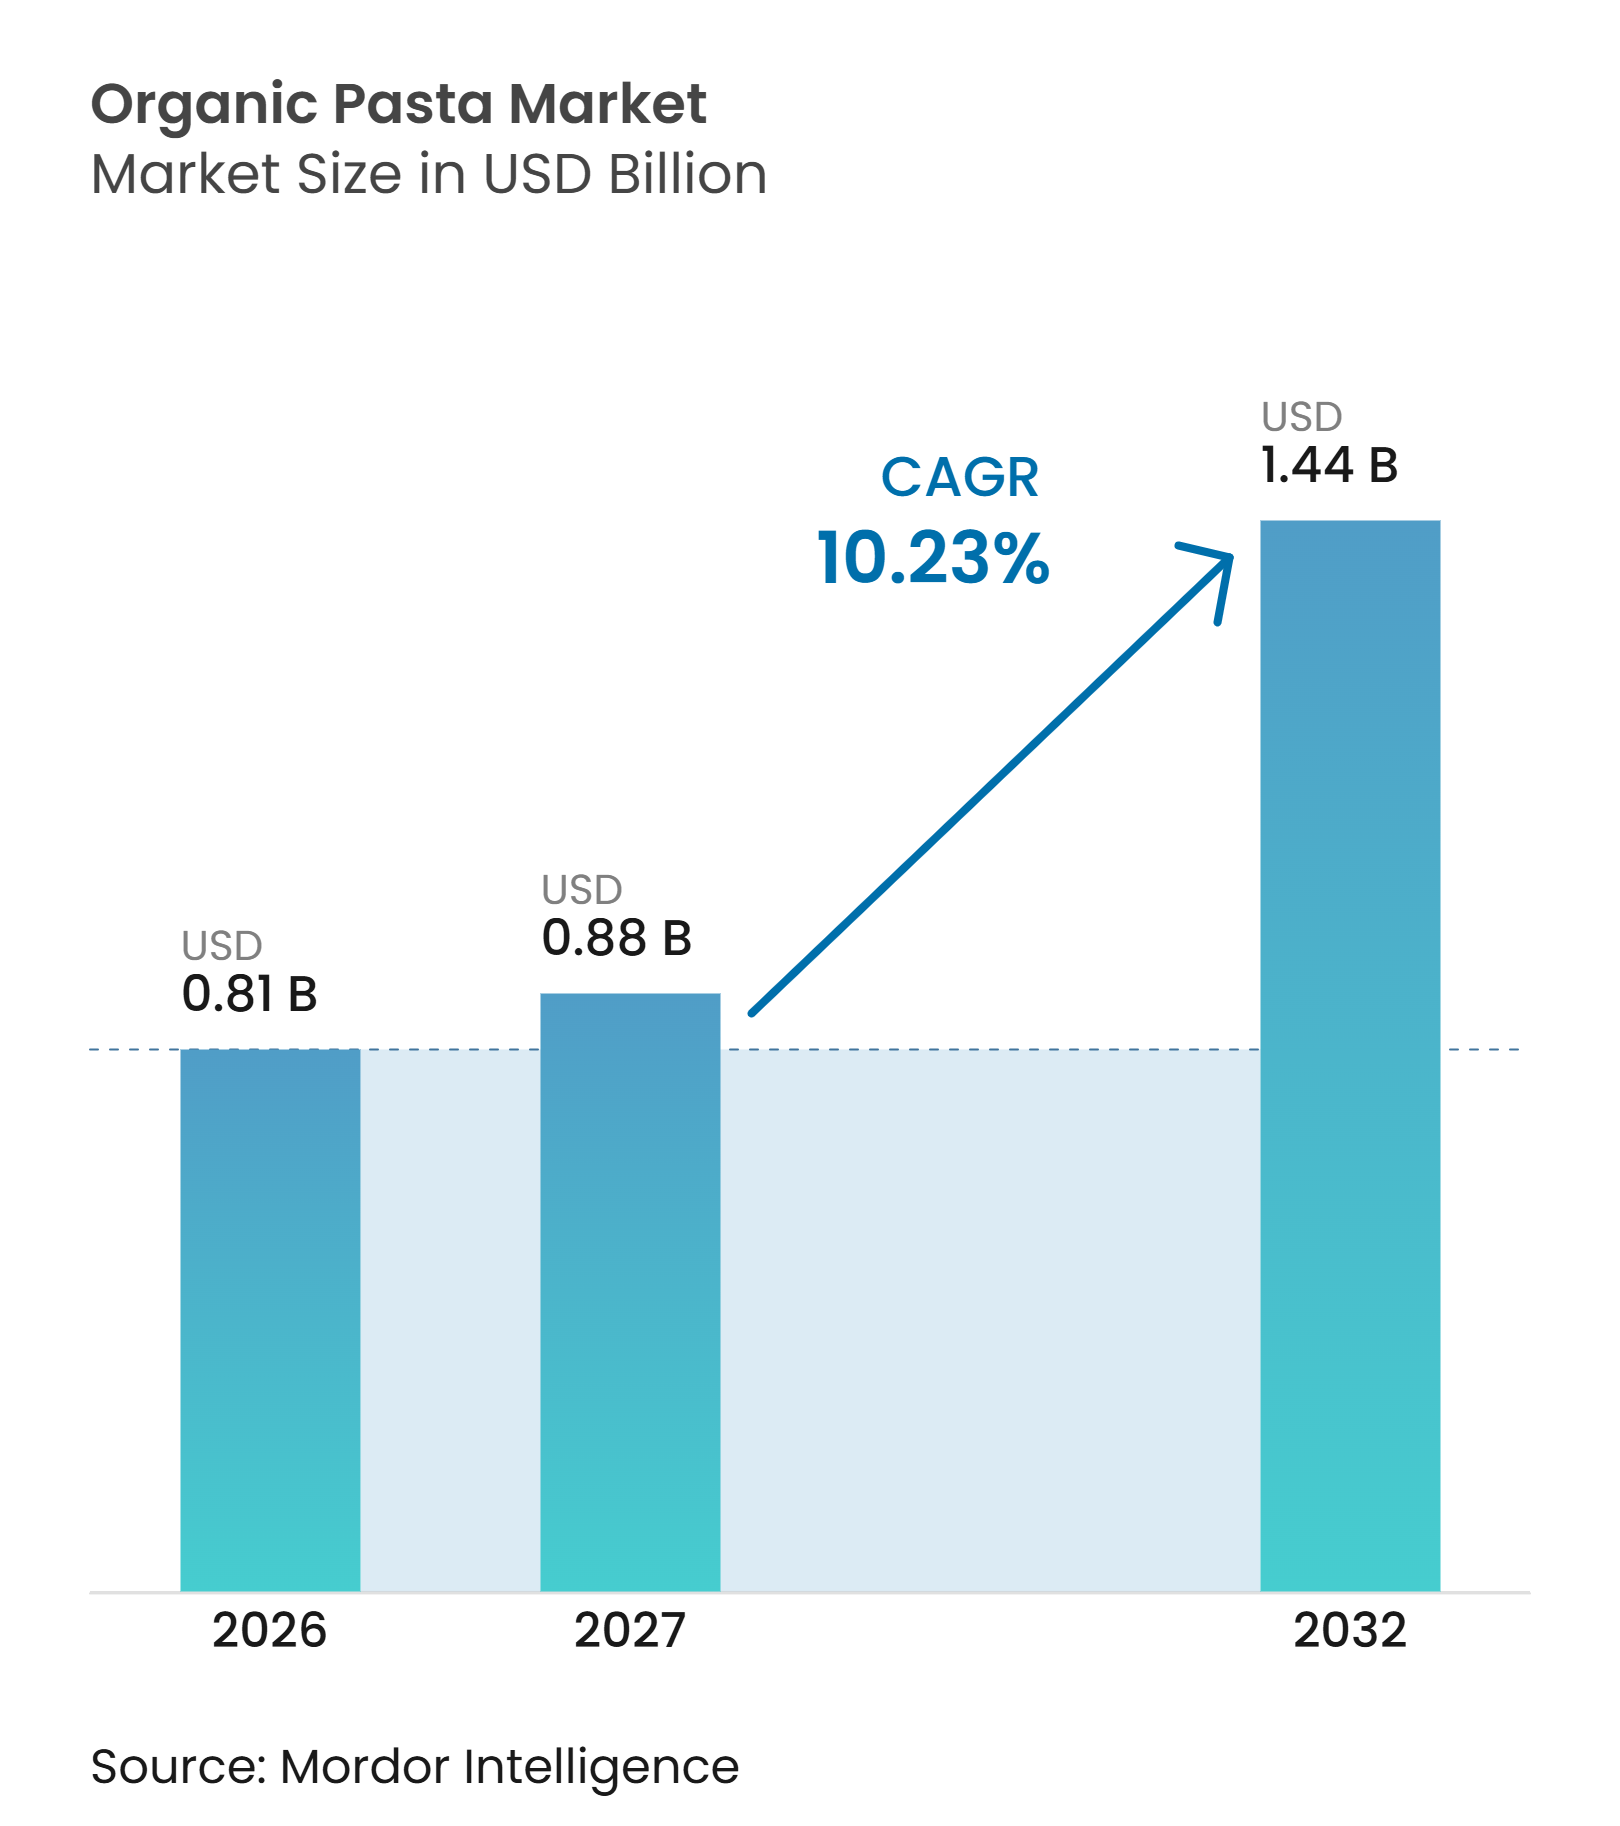
Se espera que el tamaño del mercado de pasta orgánica crezca de 0,81 mil millones de USD en 2026 a 0,88 mil millones de USD en 2027, y se prevé que alcance 1,44 mil millones de USD para 2032 a un CAGR del 10,23% durante 2027-2032. El mercado de pasta orgánica se está beneficiando de una mayor disponibilidad de ingredientes certificados, la expansión de la distribución minorista y el creciente interés de los consumidores en productos orgánicos, sin gluten y ricos en proteínas. Los productores están fortaleciendo la diferenciación de productos a través de formatos premium, procedencia de ingredientes y mejora de la calidad de procesamiento. El creciente interés en la pasta fresca, rellena y funcional también está creando oportunidades para ofertas de productos premium. Un mayor énfasis en la calidad de los ingredientes, la certificación, la trazabilidad y la transparencia de la cadena de suministro respalda aún más el desarrollo del mercado y fortalece la confianza de los consumidores en los productos de pasta orgánica.
Conclusiones clave del informe
• Por tipo de producto, la pasta seca representó el 77,16% de la participación del mercado de pasta orgánica en 2026, mientras que se prevé que la pasta fresca/refrigerada se expanda a un CAGR del 12,21% hasta 2032.
• Por relleno, la pasta simple representó el 84,12% de la participación del mercado de pasta orgánica en 2026, mientras que se prevé que la pasta rellena/con relleno se expanda a un CAGR del 12,32% hasta 2032.
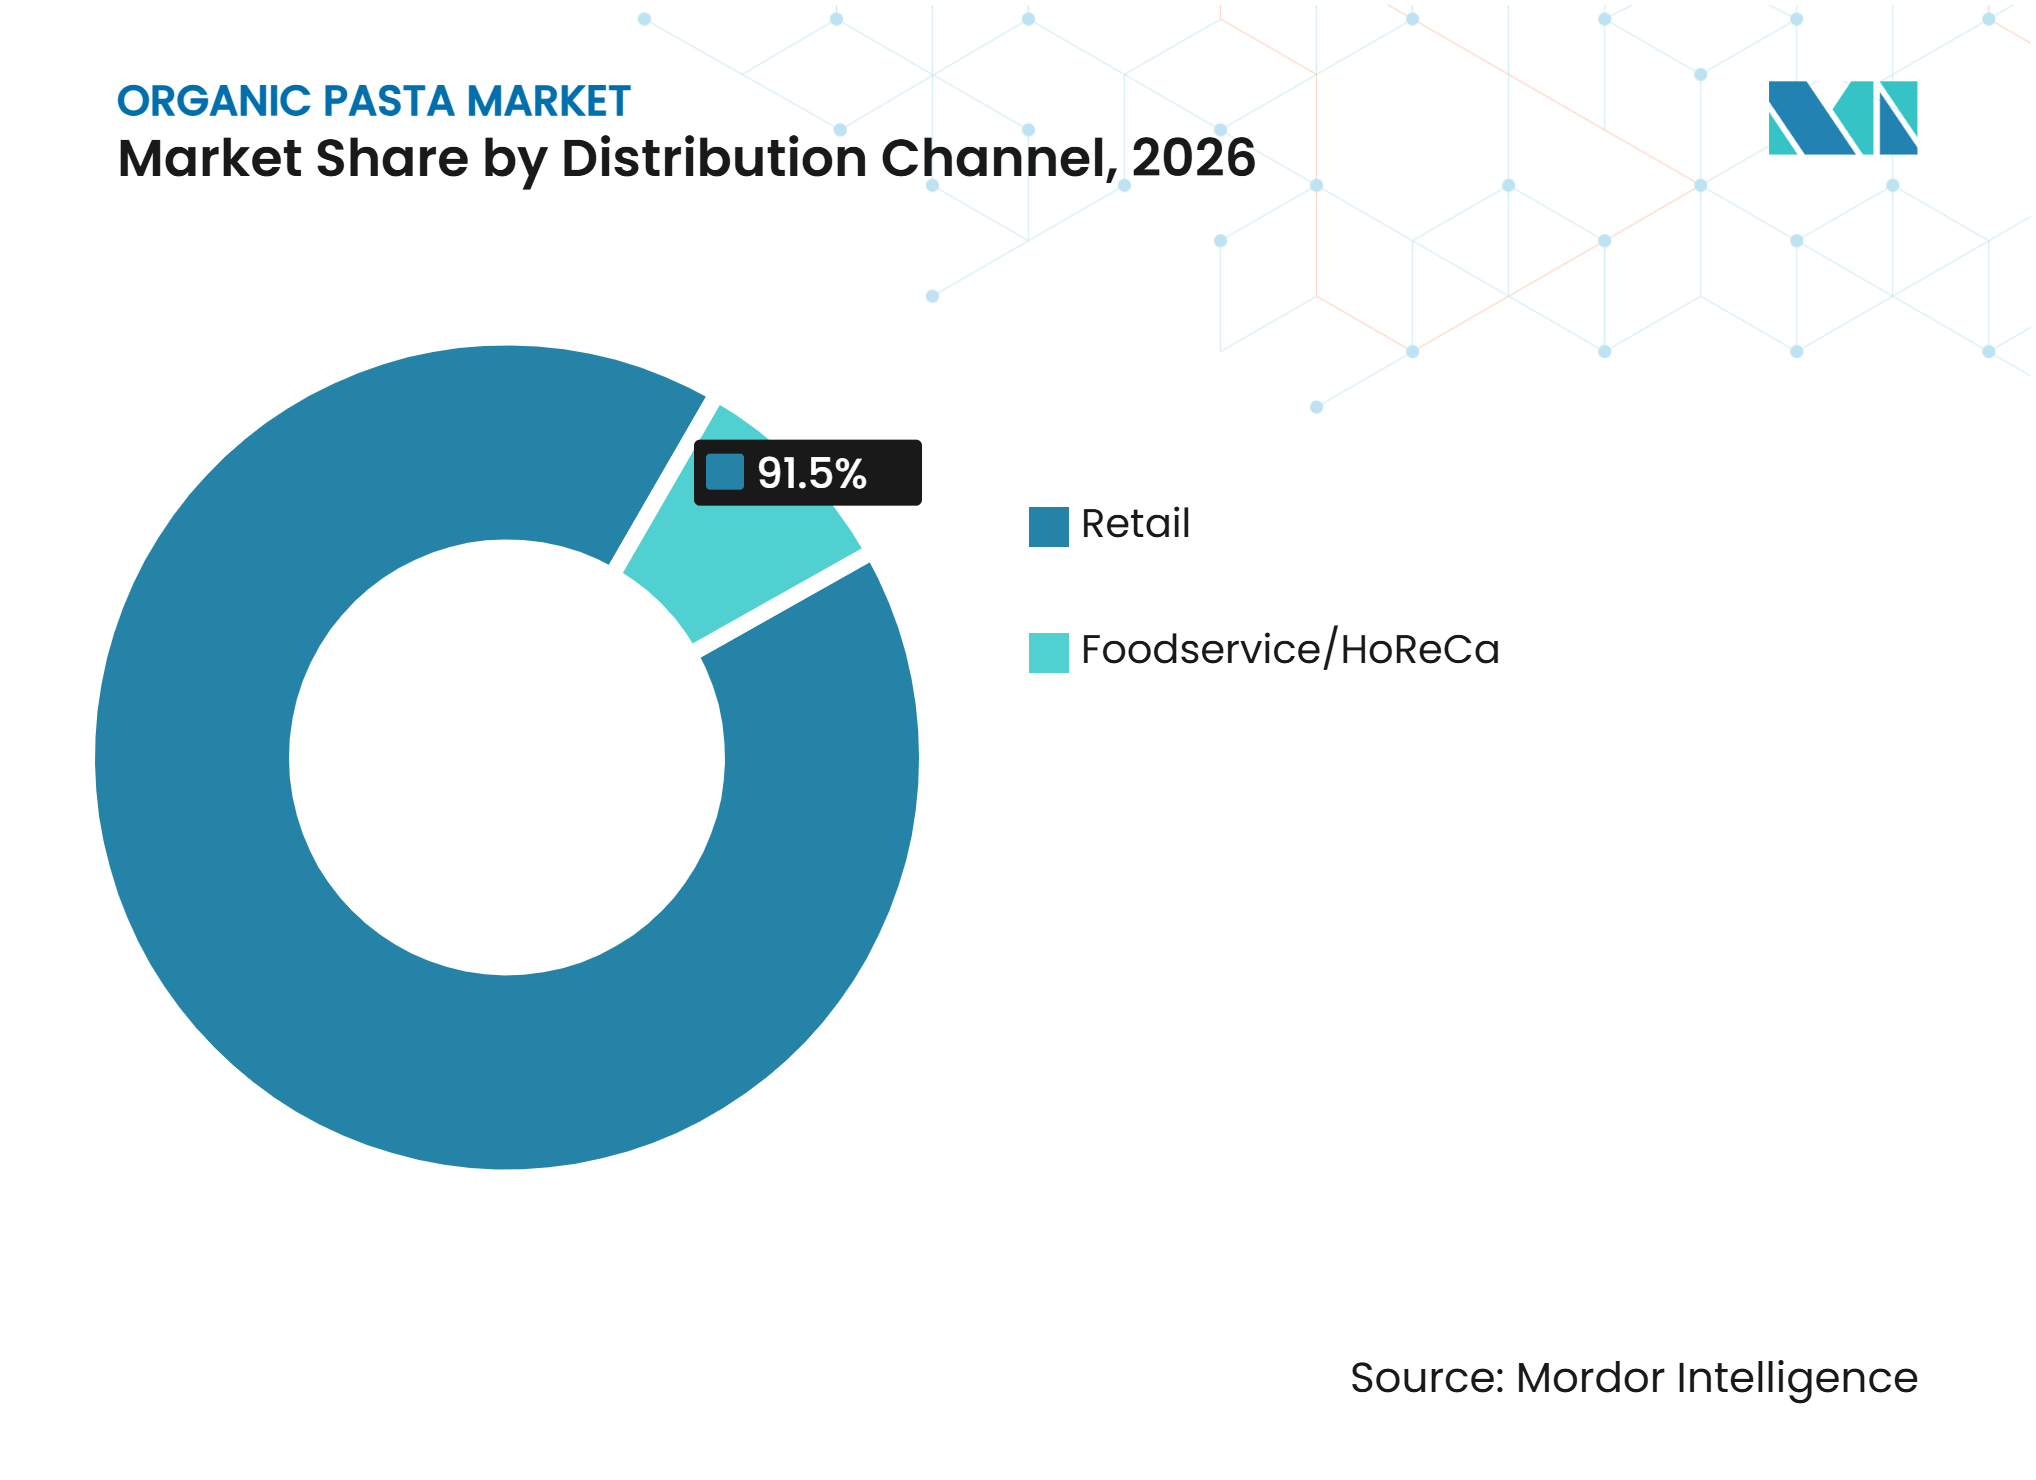
• Por canal de distribución, el minorista representó el 91,54% de la participación del mercado de pasta orgánica en 2026, mientras que se prevé que los servicios de alimentación/HoReCa se expandan a un CAGR del 11,96% hasta 2032.
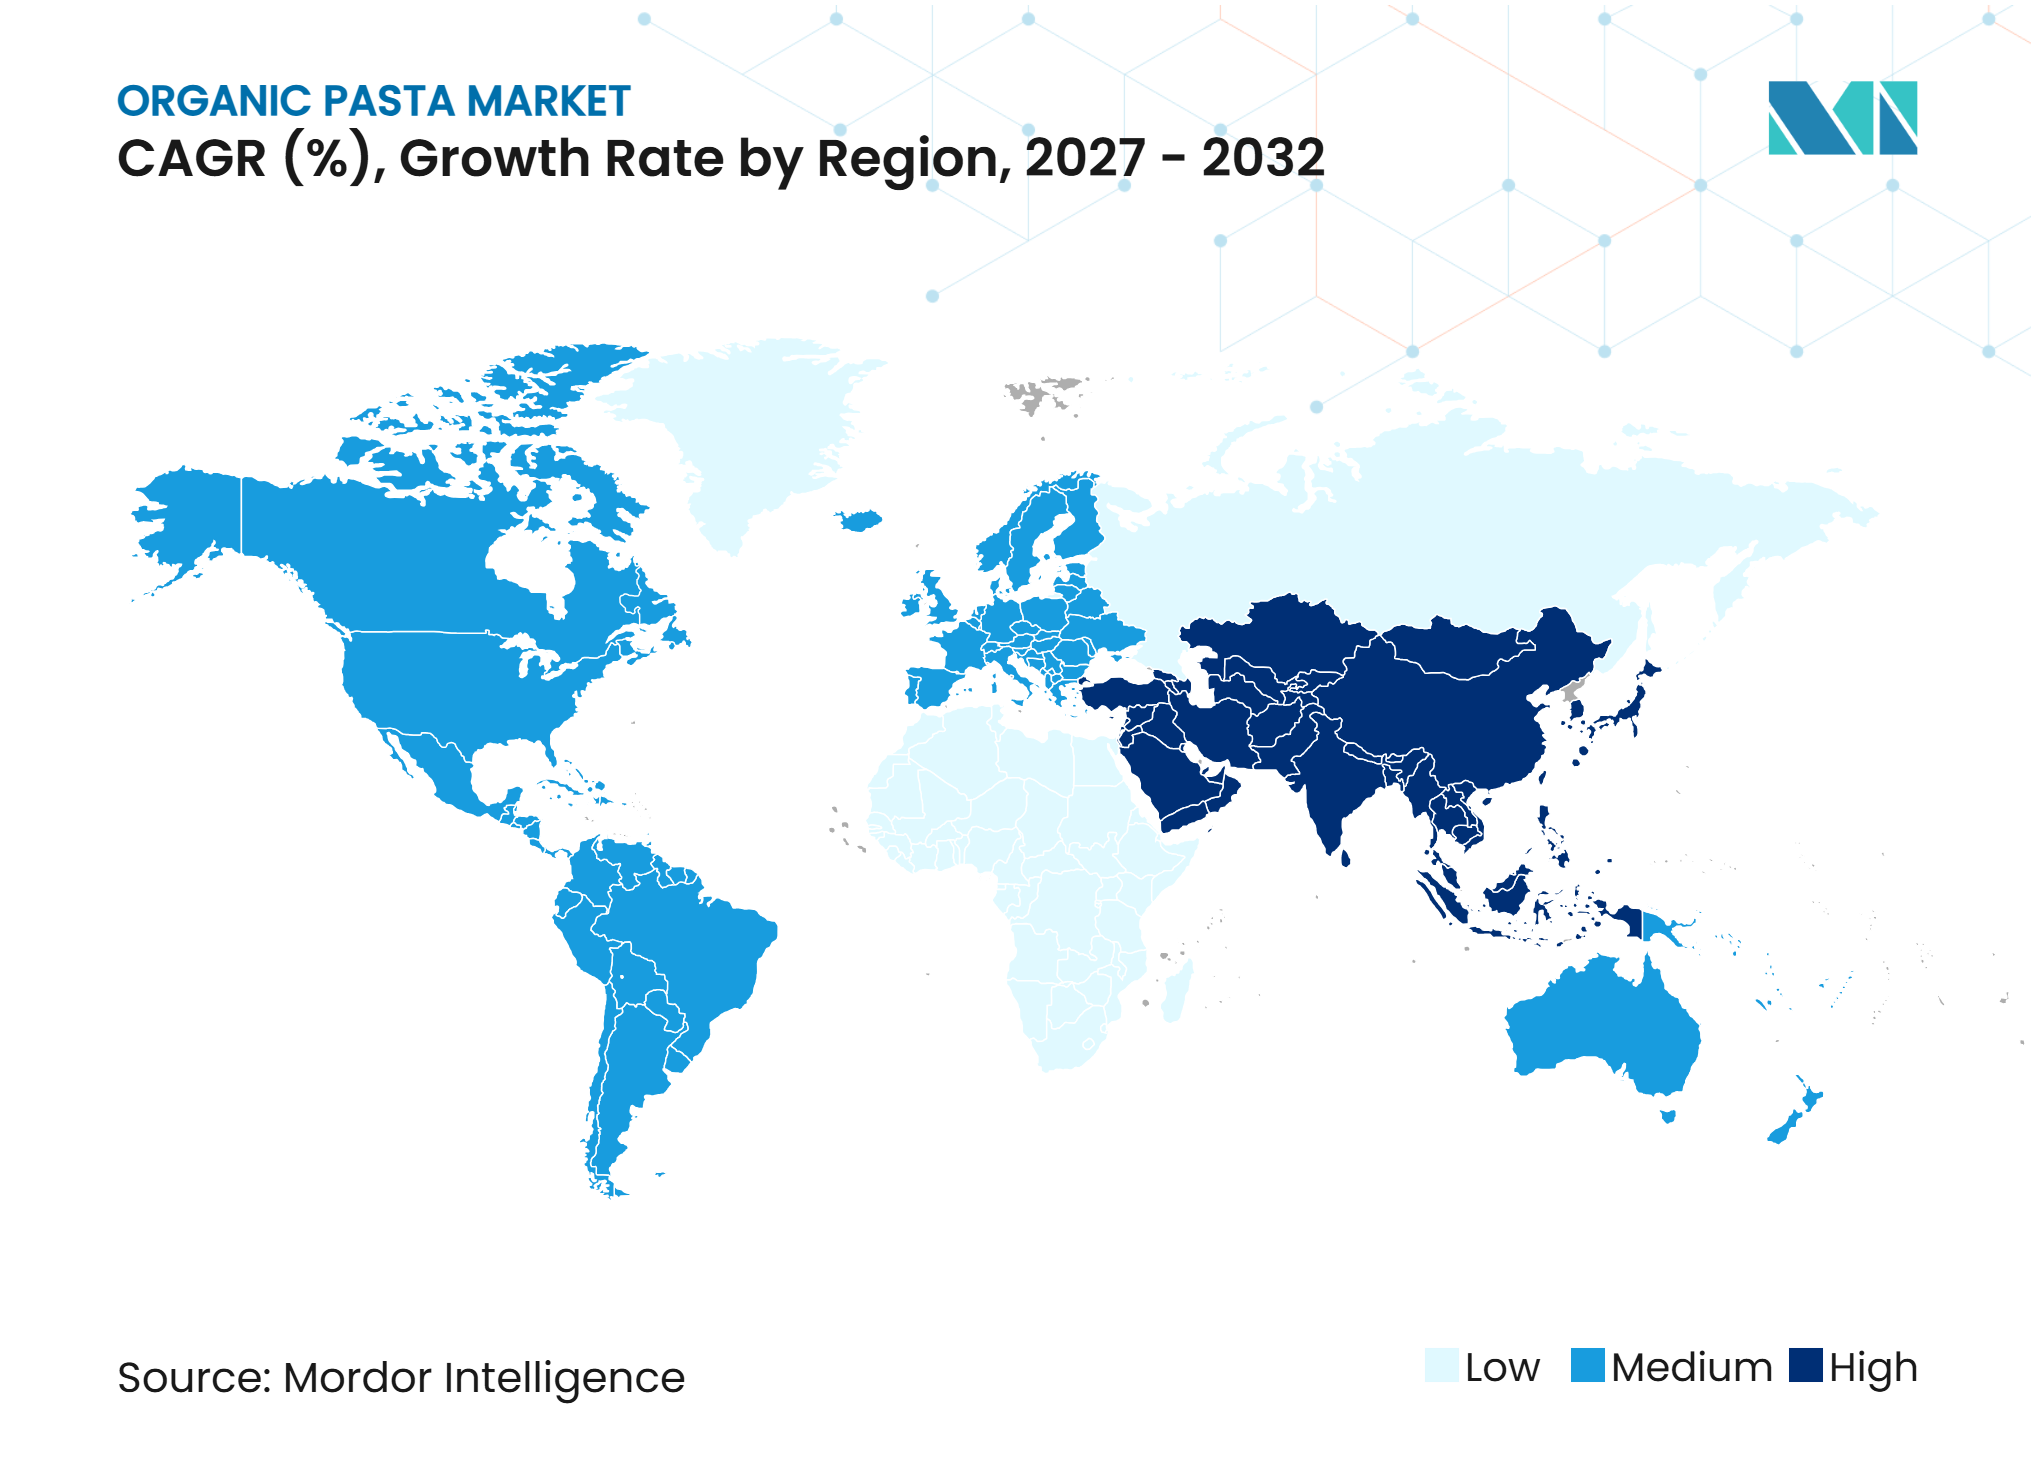
• Por geografía, América del Norte representó el 48,13% de la participación del mercado de pasta orgánica en 2026, mientras que se prevé que Asia-Pacífico se expanda a un CAGR del 11,85% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del impacto de los impulsores del mercado de pasta orgánica*
| Impulsor | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Creciente demanda de los consumidores de pasta orgánica | +1.4% | Europa, América del Norte y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Creciente disponibilidad y adopción de pasta orgánica en los canales minoristas convencionales | +1.2% | Europa y América del Norte, con creciente adopción en Asia-Pacífico | Mediano plazo (2–4 años) |
| Creciente demanda de pasta orgánica sin gluten y de granos alternativos | +1.1% | América del Norte, Europa y Asia-Pacífico | Mediano plazo (2–4 años) |
| Los formatos premium amplían la propuesta de valor de la categoría | +0.9% | Europa y América del Norte | Mediano plazo (2–4 años) |
| Innovación de productos y expansión de formatos de pasta orgánica fresca, refrigerada y congelada | +0.8% | Europa y América del Norte | Corto plazo (≤ 2 años) |
| Creciente demanda de pasta orgánica en mercados emergentes | +0.7% | Asia-Pacífico, América del Sur y Oriente Medio y África | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente demanda de los consumidores de pasta orgánica
El mercado de pasta orgánica se está beneficiando del creciente interés de los consumidores en productos alimenticios orgánicos certificados, la transparencia de los ingredientes y opciones alimentarias más saludables. Por ejemplo, en 2026, según datos de la Organic Trade Association, el mercado de pasta orgánica de Estados Unidos creció un 3,6% en 2025, en comparación con 2024 [1]. Este crecimiento continuo pone de relieve la creciente aceptación de la pasta orgánica entre los consumidores y la expansión del mercado de productos elaborados con ingredientes certificados orgánicamente. Los fabricantes se están beneficiando de estos cambios en las preferencias al fortalecer sus carteras de productos orgánicos, ofrecer una mayor variedad de opciones de pasta y posicionar la pasta orgánica como una alternativa a los productos convencionales. Estos desarrollos están creando oportunidades para los productores de pasta establecidos y las marcas orgánicas especializadas para ampliar su presencia en el mercado.
Creciente disponibilidad y adopción de pasta orgánica en los canales minoristas convencionales
La expansión de la distribución de alimentos orgánicos a través de minoristas de comestibles convencionales está creando oportunidades para que los fabricantes de pasta orgánica lleguen a una base de consumidores más amplia. Por ejemplo, en septiembre de 2026, según el Servicio de Investigación Económica del Departamento de Agricultura de Estados Unidos, los canales minoristas de gran consumo representan el 55% de las ventas de alimentos orgánicos en Estados Unidos, mientras que los minoristas naturales y especializados representan más del 33%, lo que destaca la importancia de las redes minoristas establecidas en la distribución de productos orgánicos [2]. Esta creciente presencia minorista también está animando a los minoristas a ampliar su oferta de pasta orgánica. Por ejemplo, en septiembre de 2025, Natural Grocers introdujo tres variedades de pasta de huevo orgánica certificada, incluyendo Tagliatelle, Pappardelle y Reginelle, como parte de su cartera de marca propia. Estas incorporaciones de productos están aumentando la disponibilidad de pasta orgánica en los puntos de venta minoristas y proporcionando a los consumidores más opciones en la categoría de pasta orgánica.
Creciente demanda de pasta orgánica sin gluten y de granos alternativos
El mercado de pasta orgánica está moldeado por el creciente interés de los consumidores en alternativas sin gluten y en pasta elaborada con granos alternativos y legumbres. Por ejemplo, en enero de 2026, según los Hábitos de Compra de Coeliac UK, de 3.785 encuestados, solo el 38,4% estaba satisfecho con la variedad de productos sin gluten disponibles en los supermercados, lo que pone de manifiesto la necesidad de una mayor variedad y disponibilidad de productos [3]. Los fabricantes están respondiendo introduciendo formulaciones de pasta orgánica con ingredientes alternativos para satisfacer estas preferencias. Por ejemplo, en abril de 2025, la startup canadiense de alimentos Otelia lanzó tres variedades de pasta proteica orgánica certificada elaborada con frijoles negros, edamame y garbanzos de soya. Los productos también son sin gluten, veganos y no transgénicos, y cada porcin aporta 21 g de proteína y 9 g de fibra. Estas innovaciones en productos están ampliando la disponibilidad de pasta orgánica elaborada con ingredientes alternativos y atendiendo a los consumidores que buscan opciones sin gluten y ricas en proteínas.
Los formatos premium amplían la propuesta de valor de la categoría
El mercado de pasta orgánica se está beneficiando del creciente interés de los consumidores en productos premium y de especialidad que combinan ingredientes orgánicos con cualidades distintivas como métodos de producción tradicionales, autenticidad regional, granos patrimoniales y mayor valor nutricional. Los fabricantes están ampliando sus carteras de productos con formas innovadoras, técnicas de procesamiento artesanal e ingredientes alternativos para ofrecer mayor variedad y diferenciación. La introducción de variedades de pasta orgánica fresca, refrigerada, congelada y rellena amplía aún más las opciones de productos y atiende a diversas ocasiones de consumo. Estos desarrollos están creando oportunidades para que los fabricantes fortalezcan su posicionamiento de productos premium, lleguen a una base de consumidores más amplia y amplíen su presencia en los mercados minoristas establecidos y emergentes.
Análisis del impacto de las restricciones del mercado de pasta orgánica*
| Restricción | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Precios premium de la pasta orgánica y reducción del consumo impulsada por la inflación | -1.0% | Mercados emergentes, Asia-Pacífico, regiones sensibles al precio | Mediano plazo (2–4 años) |
| Volatilidad del suministro y mayores costos de adquisición de granos y legumbres orgánicos certificados | -0.9% | Europa, América del Norte, Asia-Pacífico | Mediano plazo (2–4 años) |
| Altos costos de certificación orgánica, cumplimiento del procesamiento y segregación de la cadena de suministro | -0.7% | Global, particularmente mercados emergentes | Largo plazo (≥ 4 años) |
| Desafíos de textura, sabor y rendimiento de cocción en pasta orgánica de granos alternativos | -0.6% | Global, particularmente América del Norte y Europa | Mediano plazo (2–4 años) |
| Fuente: Mordor Intelligence | |||
Precios premium de la pasta orgánica y reducción del consumo impulsada por la inflación
El mercado de pasta orgánica sigue expuesto a la reducción del consumo cuando los presupuestos domésticos están bajo presión, ya que los productos orgánicos generalmente conllevan costos de producción, certificación y manejo más altos que las alternativas convencionales. Estos costos adicionales contribuyen a precios minoristas premium, haciendo que la pasta orgánica sea menos accesible para los consumidores sensibles al precio, particularmente durante períodos de inflación y reducción del gasto discrecional. Dado que la pasta es un producto básico de compra frecuente con varias alternativas convencionales y de marca propia disponibles en supermercados e hipermercados, los consumidores pueden cambiar a productos convencionales o de marca propia de menor precio para gestionar los gastos de alimentación. La creciente disponibilidad de pasta de marca propia asequible intensifica aún más la competencia de precios, lo que dificulta que los fabricantes de pasta orgánica de marca mantengan su posicionamiento premium.
Volatilidad del suministro y mayores costos de adquisición de granos y legumbres orgánicos certificados
El mercado de pasta orgánica enfrenta desafíos del lado de la oferta debido a la disponibilidad limitada y el suministro fluctuante de granos y legumbres orgánicos certificados utilizados en la producción de pasta. Las materias primas como el trigo duro orgánico, el arroz, el maíz, los garbanzos, las lentejas y los guisantes dependen de las condiciones de producción agrícola y pueden verse afectadas por condiciones climáticas impredecibles, enfermedades de los cultivos, calidad del suelo y variaciones estacionales. Estos factores pueden interrumpir la disponibilidad de materias primas y crear fluctuaciones en los costos de adquisición. La agricultura orgánica también implica requisitos adicionales de producción y certificación, mientras que mantener la integridad orgánica a lo largo del abastecimiento, almacenamiento, transporte y procesamiento aumenta la complejidad de la cadena de suministro. Los fabricantes deben garantizar un acceso consistente a materias primas certificadas mientras previenen la contaminación con ingredientes cultivados convencionalmente, lo que puede limitar la flexibilidad de abastecimiento.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tipo de producto:
la pasta seca ancla el volumen, mientras que los formatos refrigerados impulsan el crecimientoLa pasta seca representó el 77,16% del mercado de pasta orgánica en 2026. La pasta orgánica seca se beneficia de los hábitos de compra establecidos en la despensa y su amplia disponibilidad en supermercados y canales minoristas de comestibles. Su larga vida útil respalda el almacenamiento conveniente, la gestión eficiente del inventario, la reposición regular y la distribución en diversos mercados geográficos sin requerir transporte o almacenamiento refrigerado. Los minoristas pueden ofrecer una mayor variedad de formas, tamaños de envase y formulaciones de productos mientras mantienen la disponibilidad del producto y minimizan el desperdicio. Esto hace que la pasta seca sea una opción conveniente para los hogares que incorporan productos orgánicos en sus compras regulares de comestibles. Su infraestructura establecida de producción y distribución también proporciona a los fabricantes oportunidades para ampliar su presencia minorista y llegar a una base de consumidores más amplia.
Se proyecta que la pasta fresca/refrigerada se expanda a un CAGR del 12,21% de 2027 a 2032. La pasta orgánica fresca y refrigerada está ganando terreno a medida que los consumidores buscan cada vez más opciones de comidas premium y convenientes que ofrezcan experiencias de tipo restaurante en casa. Estos productos brindan oportunidades para que los fabricantes introduzcan formulaciones distintivas, variedades rellenas y diversos perfiles de sabor mientras posicionan los ingredientes orgánicos como un atributo de producto premium. Sus formatos diferenciados y ciclos de producción más cortos también respaldan la innovación de productos y permiten a los fabricantes atender a los consumidores que buscan variedad más allá de la pasta seca convencional. La demanda de los establecimientos de servicios de alimentación crea además oportunidades para la pasta orgánica fresca y refrigerada, ya que los restaurantes pueden incorporar ingredientes premium y ofertas de productos distintivas en sus menús.


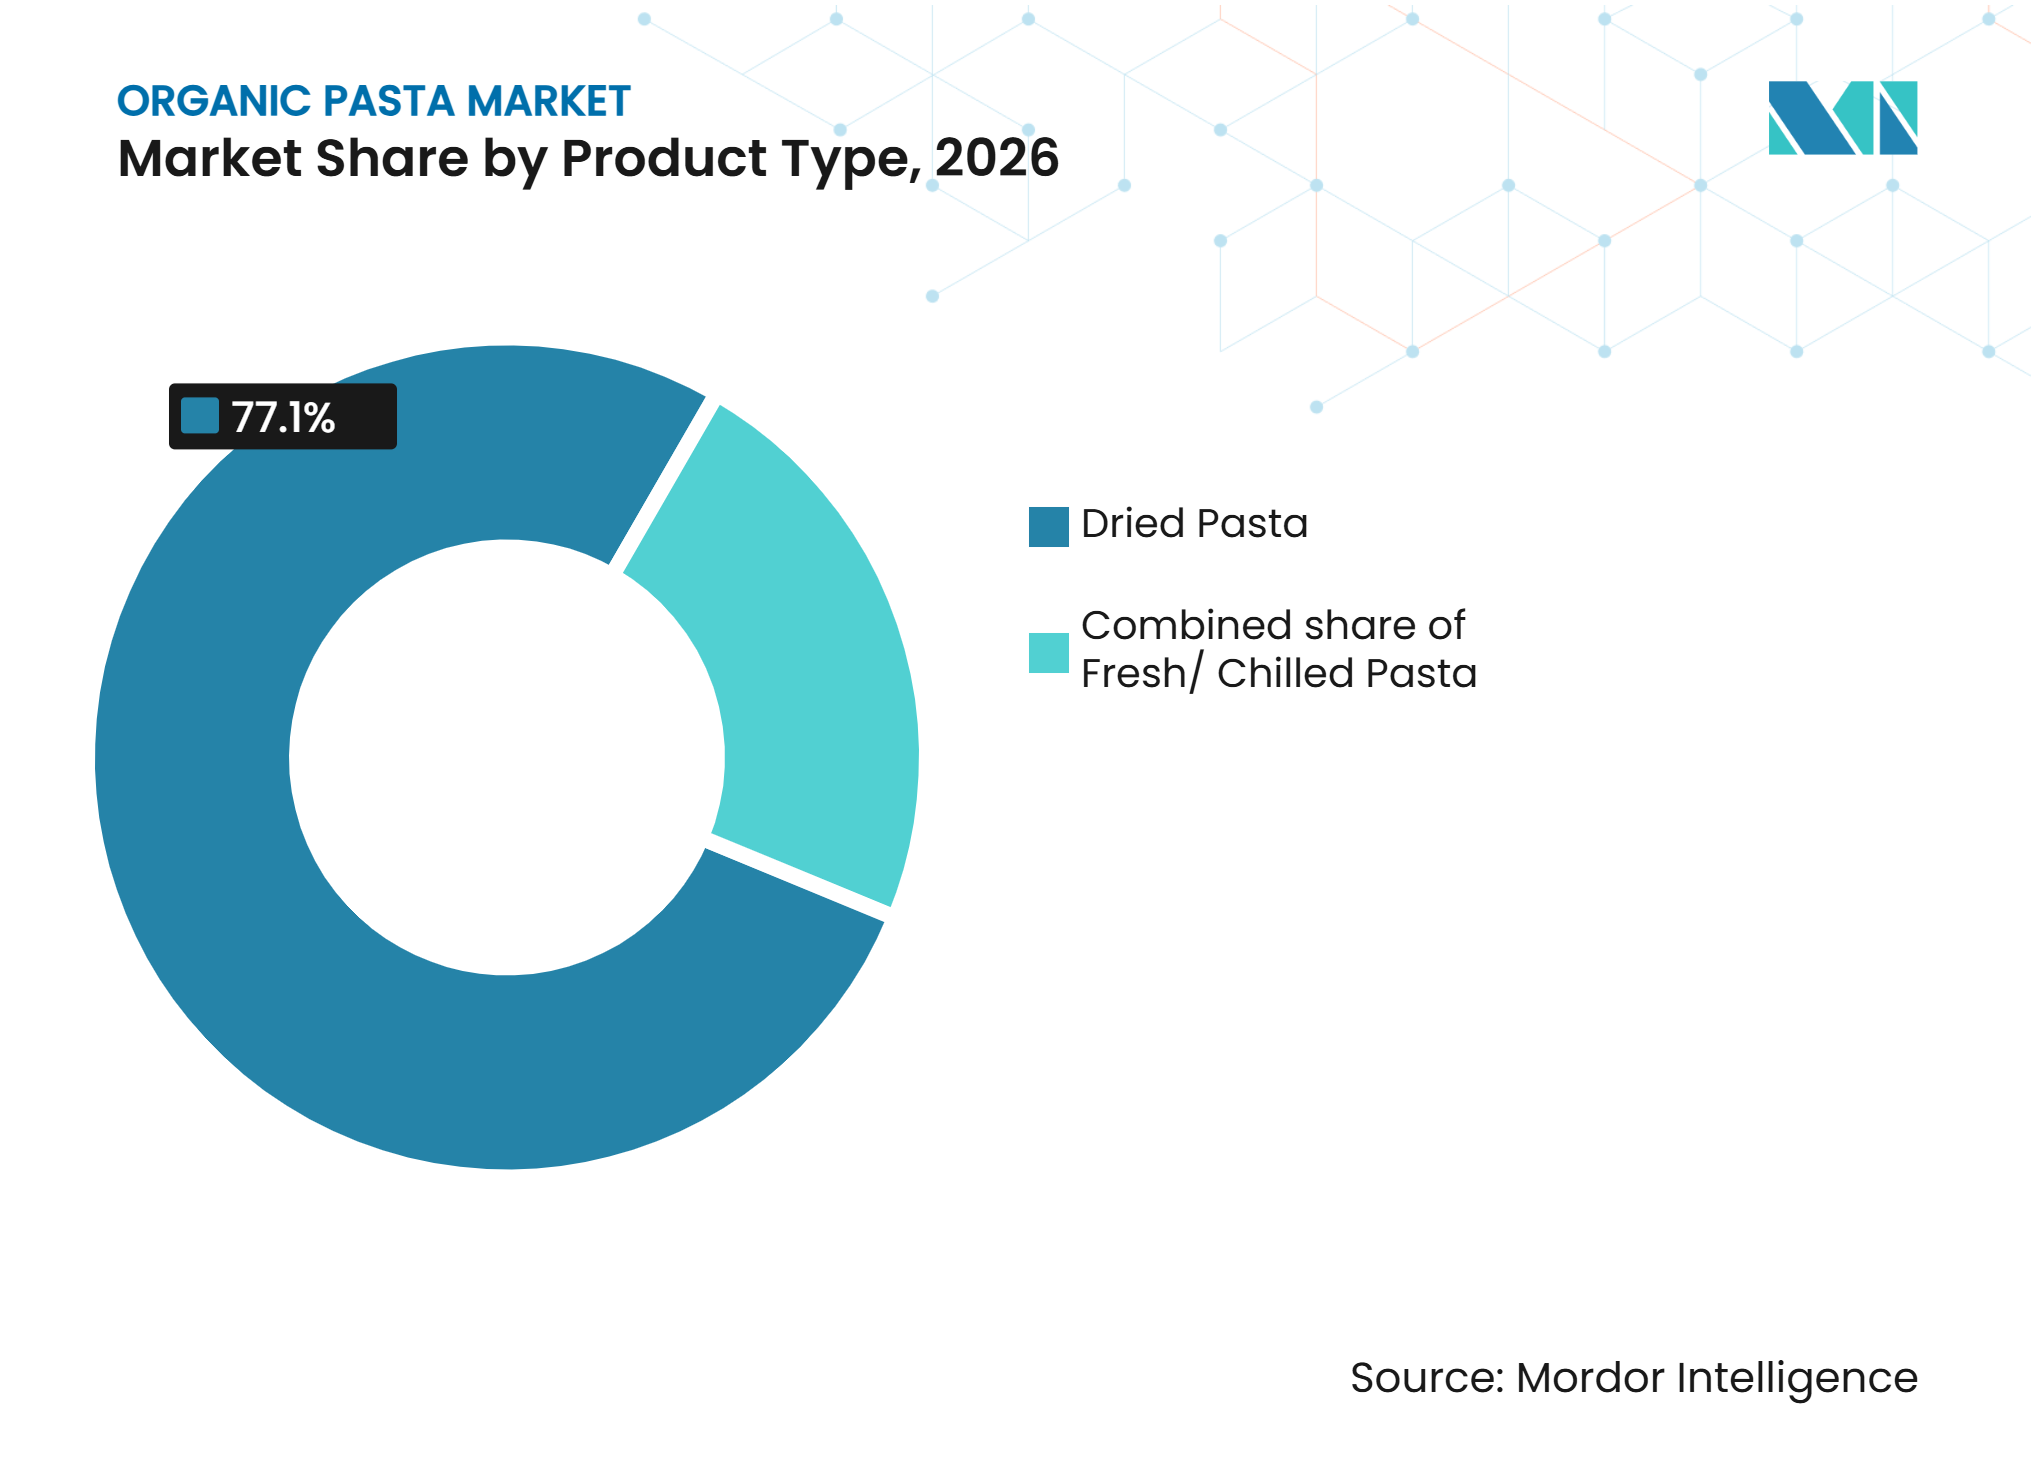
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por relleno:
la pasta simple proporciona escala, mientras que la pasta rellena construye valor premiumLa pasta simple representó el 84,12% de la participación del mercado de pasta orgánica en 2026. La pasta orgánica simple se beneficia de su familiaridad y versatilidad, ya que los hogares la compran regularmente para las comidas diarias y la combinan con una amplia variedad de salsas e ingredientes. Su amplio uso en diferentes ocasiones de consumo respalda una demanda minorista consistente y permite a los fabricantes mantener una fuerte presencia en supermercados y canales de comestibles. El segmento también ofrece oportunidades para el desarrollo de marca propia, lo que permite a los minoristas ampliar sus gamas de pasta orgánica con opciones cotidianas accesibles. Los fabricantes están mejorando aún más las ofertas de pasta simple utilizando harinas de legumbres, granos antiguos y formulaciones ricas en proteínas, añadiendo variedad nutricional y diferenciación de productos a formatos familiares. Estas innovaciones de ingredientes permiten a los consumidores explorar nuevos atributos de productos mientras conservan sus formas de pasta preferidas y hábitos de preparación de comidas.
Se espera que la pasta rellena/con relleno se expanda a un CAGR del 12,32% hasta 2032. La pasta orgánica rellena está ganando popularidad a medida que los consumidores buscan cada vez más opciones de comidas premium y convenientes con ingredientes y sabores distintivos. Productos como ravioli, tortellini y otras variedades rellenas ofrecen a los fabricantes oportunidades para combinar pasta orgánica con diversos rellenos, incluyendo verduras, queso e ingredientes de origen vegetal. Sus formulaciones diferenciadas y posicionamiento premium atraen a los consumidores que buscan comidas de tipo restaurante y mayor variedad para el consumo en el hogar. El segmento también se beneficia de las aplicaciones en servicios de alimentación, donde los restaurantes pueden incorporar ingredientes orgánicos premium en ofertas de menú distintivas e introducir a los consumidores a variedades de pasta de especialidad. La creciente disponibilidad de pasta orgánica rellena a través de formatos minoristas refrigerados y congelados mejora aún más la conveniencia y amplía la elección del consumidor.
Por canal de distribución:
el minorista lidera las ventas, mientras que los servicios de alimentación crean nuevas ocasionesEl minorista representó el 91,54% de la participación del mercado de pasta orgánica en 2026. El canal de distribución minorista desempeña un papel significativo en el mercado de pasta orgánica al proporcionar a los fabricantes un amplio acceso a los consumidores domésticos a través de supermercados, hipermercados, tiendas de alimentos naturales y plataformas de comestibles en línea. Estos puntos de venta permiten que los productos de pasta orgánica lleguen a los consumidores junto con las alternativas convencionales, mejorando la visibilidad del producto y respaldando las compras regulares de comestibles. Los estantes minoristas también permiten a los consumidores comparar certificaciones orgánicas, composiciones de ingredientes, atributos nutricionales y formatos de envase disponibles, respaldando decisiones de compra informadas. La expansión de las gamas de pasta orgánica de marca propia fortalece aún más la disponibilidad del producto y amplía la elección del consumidor en formatos cotidianos y de especialidad. Las plataformas minoristas en línea ofrecen oportunidades adicionales para que los fabricantes lleguen a los consumidores interesados en productos orgánicos de nicho que pueden ser limitados en las tiendas físicas.
Se prevé que los servicios de alimentación/HoReCa se expandan a un CAGR del 11,96% de 2027 a 2032. El canal de distribución de servicios de alimentación proporciona oportunidades para que los fabricantes de pasta orgánica lleguen a los consumidores a través de restaurantes, hoteles, servicios de catering y establecimientos de hostelería. Estos puntos de venta presentan a los comensales la pasta orgánica a través de comidas preparadas, respaldando el conocimiento y la familiaridad del producto más allá de las compras minoristas convencionales. El canal es particularmente adecuado para variedades de pasta fresca, rellena y regional, lo que permite a los chefs crear platos distintivos con ingredientes premium y diversas combinaciones de sabores. El abastecimiento orgánico también fortalece la diferenciación del menú cuando se combina con recetas tradicionales, ingredientes de especialidad e información transparente sobre los ingredientes. El creciente interés en experiencias gastronómicas premium y ofertas de menú diferenciadas crea oportunidades para que los restaurantes incorporen pasta orgánica en sus carteras de servicios de alimentación.

Análisis geográfico
América del Norte
América del Norte representó el 48,13% de la participación del mercado de pasta orgánica por ingresos en 2026. El mercado de pasta orgánica de América del Norte está respaldado por una industria de alimentos orgánicos establecida, amplias redes de distribución de comestibles y una creciente familiaridad de los consumidores con los productos orgánicos certificados. Estados Unidos proporciona una base sólida para el desarrollo del mercado a través de su extensa red de minoristas especializados, cadenas de supermercados, clubes de almacén y plataformas de comestibles en línea. La expansión del consumo de alimentos orgánicos también crea oportunidades para que los fabricantes de pasta lleguen a los consumidores que buscan activamente productos certificados y comparan la calidad de los ingredientes, los atributos nutricionales y las formulaciones de productos. Canadá contribuye además al desarrollo del mercado regional a través de la expansión de la disponibilidad minorista y las inversiones en capacidad de producción local. La creciente presencia de marcas de pasta orgánica internacionales y nacionales está ampliando las opciones de productos en las categorías convencional, premium y de especialidad.
Asia-Pacífico
Se prevé que Asia-Pacífico se expanda a un CAGR del 11,85% de 2027 a 2032. El mercado de pasta orgánica de Asia-Pacífico se está expandiendo a medida que la urbanización, la evolución de las preferencias alimentarias y el crecimiento del comercio minorista de comestibles organizado crean oportunidades para productos alimenticios de especialidad. El creciente interés de los consumidores en la transparencia de los ingredientes, los alimentos orgánicos certificados y las opciones de comidas convenientes está respaldando la introducción de pasta orgánica en toda la región. Los mercados de alimentos premium establecidos como Japón y Corea del Sur ofrecen oportunidades para productos orgánicos diferenciados, mientras que China e India ofrecen potencial adicional a través de la expansión de las redes minoristas modernas y las plataformas de comercio digital. La creciente disponibilidad de productos alimenticios orgánicos importados a través de canales en línea también está mejorando el acceso de los consumidores a variedades de pasta de especialidad. Los fabricantes están ampliando aún más las ofertas de productos con formulaciones a base de legumbres, ingredientes de proteína vegetal y formatos convenientes para atender a las cambiantes preferencias dietéticas y los estilos de vida urbanos. Las mejoras en la infraestructura minorista y la distribución de comercio electrónico están respaldando una mayor visibilidad y accesibilidad del producto.
Europa y regiones emergentes
El mercado de pasta orgánica de Europa se beneficia de las capacidades establecidas de fabricación de pasta, las sólidas tradiciones culinarias y la creciente demanda de los consumidores de productos alimenticios orgánicos certificados. Italia sigue siendo un mercado regional clave debido a su experiencia en producción de pasta, su sólido patrimonio de productos y sus cadenas de suministro orgánico desarrolladas, mientras que Alemania, Francia y los Países Bajos ofrecen oportunidades a través de redes minoristas de alimentos orgánicos establecidas. Los fabricantes también están ampliando las ofertas de productos premium a través de formulaciones innovadoras, variedades enriquecidas con proteínas y pasta orgánica fresca y rellena. América del Sur se beneficia de la disponibilidad de ingredientes cultivados localmente como la quinoa, creando oportunidades para productos de pasta orgánica distintivos y exportaciones. Mientras tanto, Oriente Medio y África ofrecen oportunidades emergentes a través de canales minoristas y de hostelería premium, respaldados por la creciente disponibilidad de productos orgánicos importados y la creciente conciencia de los consumidores sobre las opciones de alimentos de especialidad.
Panorama competitivo
Concentración del Mercado
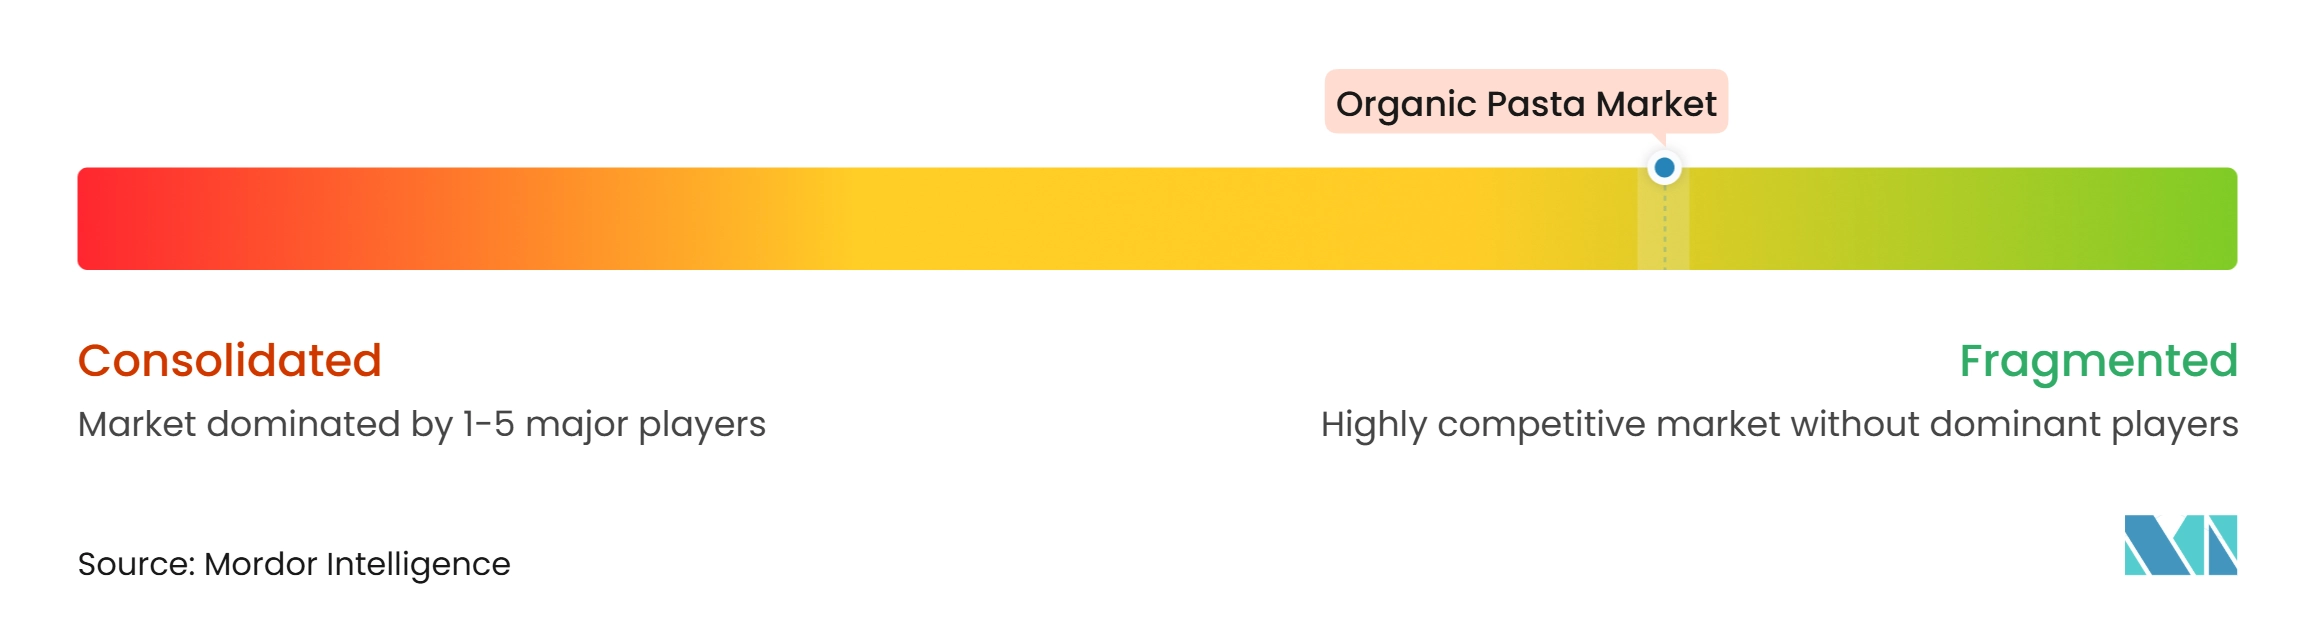
El mercado de pasta orgánica está fragmentado, con competencia distribuida entre fabricantes de pasta establecidos, marcas orgánicas especializadas y productores de marca propia. Los participantes del mercado compiten a través de la calidad del producto, la certificación orgánica, el abastecimiento de ingredientes, los atributos nutricionales y la innovación de productos. La diferenciación a través de granos alternativos, formulaciones ricas en proteínas, opciones sin gluten, formas distintivas y métodos de procesamiento premium es cada vez más importante para atraer a diversos grupos de consumidores. Los fabricantes también están ampliando sus carteras de productos para abordar las cambiantes preferencias dietéticas, incluida la demanda de ingredientes de origen vegetal, formulaciones de etiqueta limpia y variedades de pasta de especialidad. Estas estrategias permiten a las empresas dirigirse a diferentes segmentos de consumidores mientras fortalecen su posicionamiento de marca en la creciente categoría de alimentos orgánicos.
Las capacidades de la cadena de suministro, la capacidad de producción y las redes de distribución también influyen en el posicionamiento competitivo. Los fabricantes establecidos se benefician de relaciones de abastecimiento desarrolladas, infraestructura de fabricación y acceso a canales minoristas establecidos, lo que respalda la disponibilidad consistente del producto y un alcance geográfico más amplio. Los productores más pequeños generalmente se centran en formulaciones especializadas, calidad de ingredientes y segmentos de consumidores específicos para establecer su presencia en el mercado. Las inversiones en abastecimiento de materias primas certificadas, instalaciones de producción, embalaje y gestión de la cadena de suministro respaldan aún más la eficiencia operativa y la consistencia del producto. Las asociaciones minoristas, la distribución en línea y las actividades promocionales también ayudan a los fabricantes a mejorar la visibilidad de la marca y ampliar el acceso a los consumidores en diferentes mercados.
La competencia también está aumentando en la pasta fresca y refrigerada, las variedades rellenas, el suministro a servicios de alimentación y los mercados regionales emergentes. Estas categorías brindan oportunidades para que los fabricantes introduzcan productos diferenciados y atiendan a diversas ocasiones de consumo. La creciente participación de marca propia está ampliando la disponibilidad de productos y creando oportunidades para llegar a los consumidores sensibles al precio a través de ofertas orgánicas accesibles. Al mismo tiempo, los fabricantes de marcas están fortaleciendo su posicionamiento a través de ingredientes distintivos, calidad premium, atributos nutricionales y variedad de productos. Por lo tanto, las empresas se están centrando en la innovación, el abastecimiento eficiente, los precios competitivos y una distribución más amplia para fortalecer su presencia en el mercado y mantener la preferencia del consumidor.
Líderes de la industria de pasta orgánica
-
Barilla G. e R. Fratelli S.p.A.
-
Ebro Foods, S.A. (Pastificio Lucio Garofalo S.p.A. – Garofalo Organic)
-
F.lli De Cecco di Filippo Fara San Martino S.p.A.
-
Rummo S.p.A.
-
Andriani S.p.A. (Felicia)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Pasta Orgánica Empresas cubiertas en este informe
- Barilla G. e R. Fratelli S.p.A.
- Ebro Foods, S.A. (Pastificio Lucio Garofalo S.p.A. – Garofalo Organic)
- F.lli De Cecco di Filippo Fara San Martino S.p.A.
- Rummo S.p.A.
- Andriani S.p.A. (Felicia)
- Jovial Foods, Inc. (Jovial)
- Eden Foods, Inc. (Eden)
- George DeLallo Company (DeLallo)
- Ateliers Bio de Provence (Coquelicot Provence)
- Tesei S.r.l. (Mannetti
- MARCOZZI Group)
- La Molisana S.p.A.
- Delverde Industrie Alimentari S.p.A. (Delverde)
- Pasta Lensi S.r.l.
- ALB-GOLD Teigwaren GmbH (ALB-GOLD)
- mossa GmbH (Pasta Nuova)
- Unipasta S.r.l. (Unipasta Bio)
- Zanichelli & Govi S.r.l. (Govi Farm)
- Molino Conti S.r.l.
- Biopasta S.r.l. (Biopasta)
- Gino Girolomoni Cooperativa Agricola (Girolomoni)
Desarrollos recientes de la industria en Mercado de Pasta Orgánica
- Mayo 2026: Barilla amplió su gama de pasta Al Bronzo con certificación orgánica e introdujo una nueva forma Radiatori, combinando ingredientes orgánicos con su método tradicional de procesamiento de corte en bronce.
- Marzo 2026: Natural Grocers introdujo cuatro variedades de ravioli congelado orgánico certificado, incluyendo Ricotta y Champiñones, Mozzarella y Tomate Cherry, Berenjena y Provolone, y Calabaza Butternut, ampliando su cartera de pasta orgánica de marca propia.
- Febrero 2026: Felicia amplió su distribución en América del Norte a través de un lanzamiento nacional en Amazon, poniendo su cartera de pasta a disposición en todo Estados Unidos. La empresa también destacó su creciente presencia minorista en Estados Unidos y Canadá y su instalación de producción en Ontario.
Alcance del informe del mercado global de pasta orgánica
El mercado de pasta orgánica incluye productos de pasta elaborados con ingredientes orgánicos certificados, como trigo orgánico, granos y legumbres, producidos de acuerdo con los estándares de agricultura orgánica y los requisitos de procesamiento. El mercado está segmentado por tipo de producto, relleno, canal de distribución y geografía. Según el tipo de producto, el mercado está segmentado en pasta seca, pasta fresca/refrigerada, pasta congelada y pasta enlatada/lista para consumir. Según el relleno, el mercado está segmentado en pasta simple y pasta rellena/con relleno. Según el canal de distribución, el mercado está segmentado en servicios de alimentación/HoReCa y minorista. El minorista está segmentado además en supermercados/hipermercados, tiendas de conveniencia/comestibles, tiendas minoristas en línea y otros canales de distribución. Por geografía, el mercado está segmentado en América del Norte, Europa, Asia-Pacífico, América del Sur y Oriente Medio y África, con un análisis adicional de los países clave y los mercados regionales restantes. Para cada segmento, las previsiones del mercado se proporcionan en términos de valor (USD).
Resumen de la segmentación
| Pasta seca |
| Pasta fresca/refrigerada |
| Pasta congelada |
| Pasta enlatada/lista para consumir |
| Simple |
| Pasta rellena/con relleno |
| Servicios de alimentación/HoReCa | |
| Minorista | Supermercados/hipermercados |
| Tiendas de conveniencia/comestibles | |
| Tiendas minoristas en línea | |
| Otros canales de distribución |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Resto de América del Norte | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| Países Bajos | |
| Polonia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Australia | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Colombia | |
| Resto de América del Sur | |
| Oriente Medio y África | Sudáfrica |
| Arabia Saudita | |
| Emiratos Árabes Unidos | |
| Turquía | |
| Resto de Oriente Medio y África |
| Por tipo de producto | Pasta seca | |
| Pasta fresca/refrigerada | ||
| Pasta congelada | ||
| Pasta enlatada/lista para consumir | ||
| Por relleno | Simple | |
| Pasta rellena/con relleno | ||
| Por canal de distribución | Servicios de alimentación/HoReCa | |
| Minorista | Supermercados/hipermercados | |
| Tiendas de conveniencia/comestibles | ||
| Tiendas minoristas en línea | ||
| Otros canales de distribución | ||
| Por geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Resto de América del Norte | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| Países Bajos | ||
| Polonia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Australia | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Colombia | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Sudáfrica | |
| Arabia Saudita | ||
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Oriente Medio y África | ||
Preguntas clave respondidas en el informe
¿Cuál es el tamaño del mercado de pasta orgánica hasta 2032?
Se proyecta que el mercado de pasta orgánica crecerá de 0,81 mil millones de USD en 2026 a 1,44 mil millones de USD en 2032, a una CAGR del 10,23% de 2027 a 2032.
¿Qué tipo de producto lidera las ventas de pasta orgánica?
La pasta seca lideró con el 77,16% de los ingresos en 2026, ya que se adapta a los hábitos establecidos de compra en la despensa, la vida útil y los requisitos minoristas convencionales.
¿Por qué la pasta orgánica rellena está ganando atención?
Se prevé que la pasta rellena/con relleno se expanda a un CAGR del 12,32% hasta 2032, ya que puede respaldar ocasiones de comidas diferenciadas y premium en el hogar.
¿Qué región ofrece el mayor crecimiento en el mercado?
Se prevé que Asia-Pacífico se expanda a un CAGR del 11,85% hasta 2032, respaldado por el consumo urbano, la expansión del comercio minorista organizado y la demanda de productos certificados.