
Marktgröße und Marktanteil Bio-Pasta
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 0.88 Milliarden US-Dollar |
| Marktgröße (2032) | 1.44 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 10.23 % |
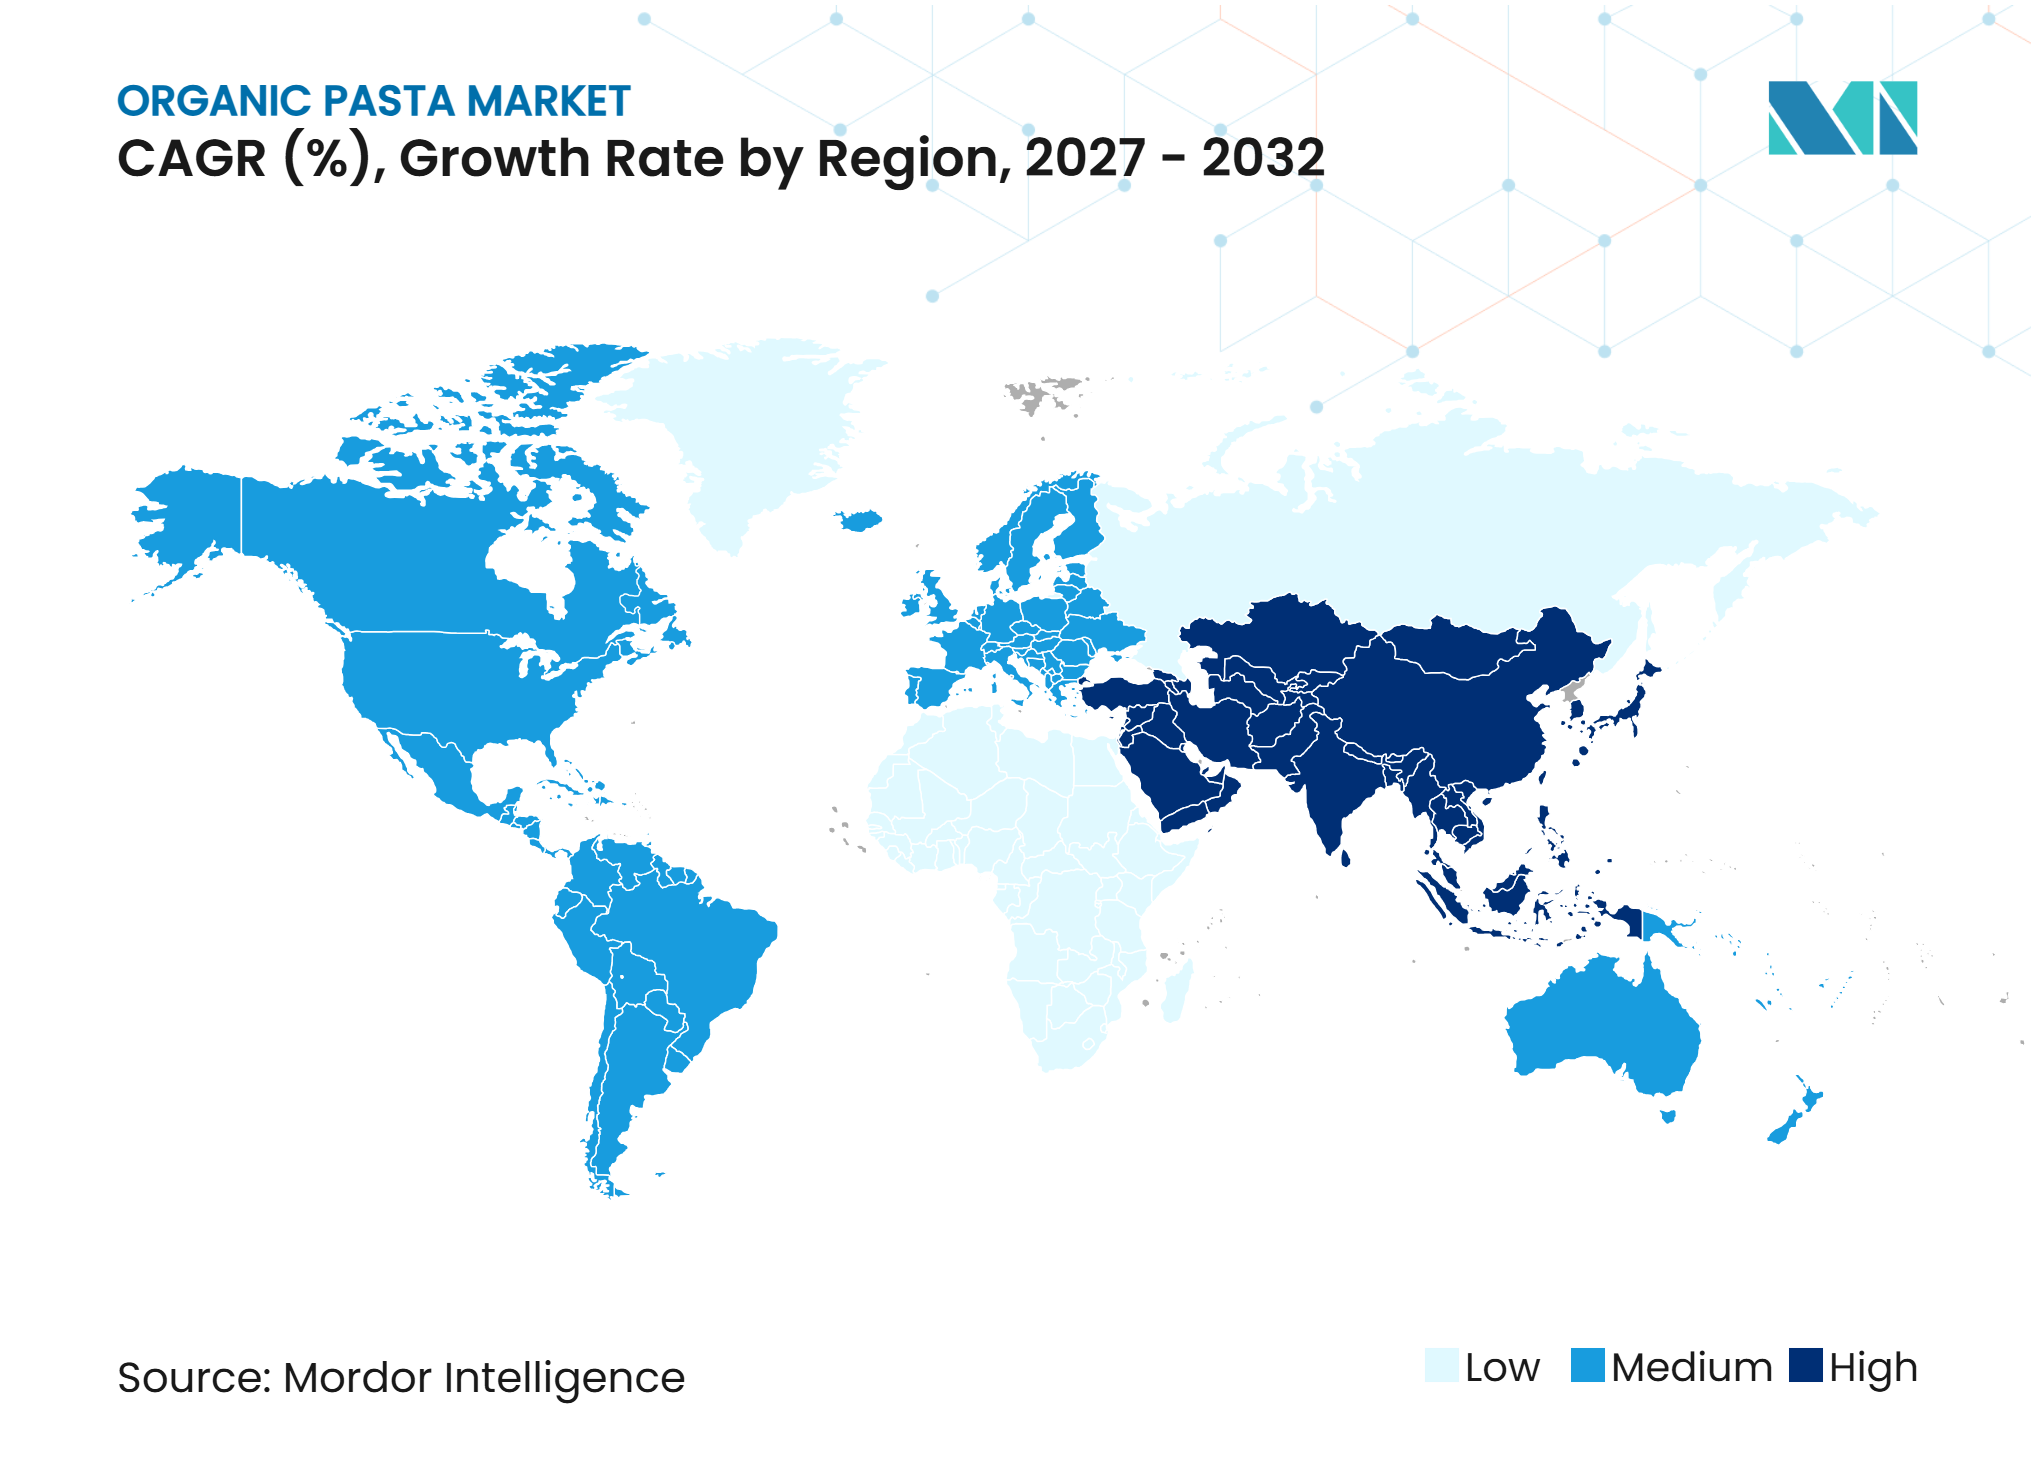
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Bio-Pasta-Marktanalyse von Mordor Intelligence
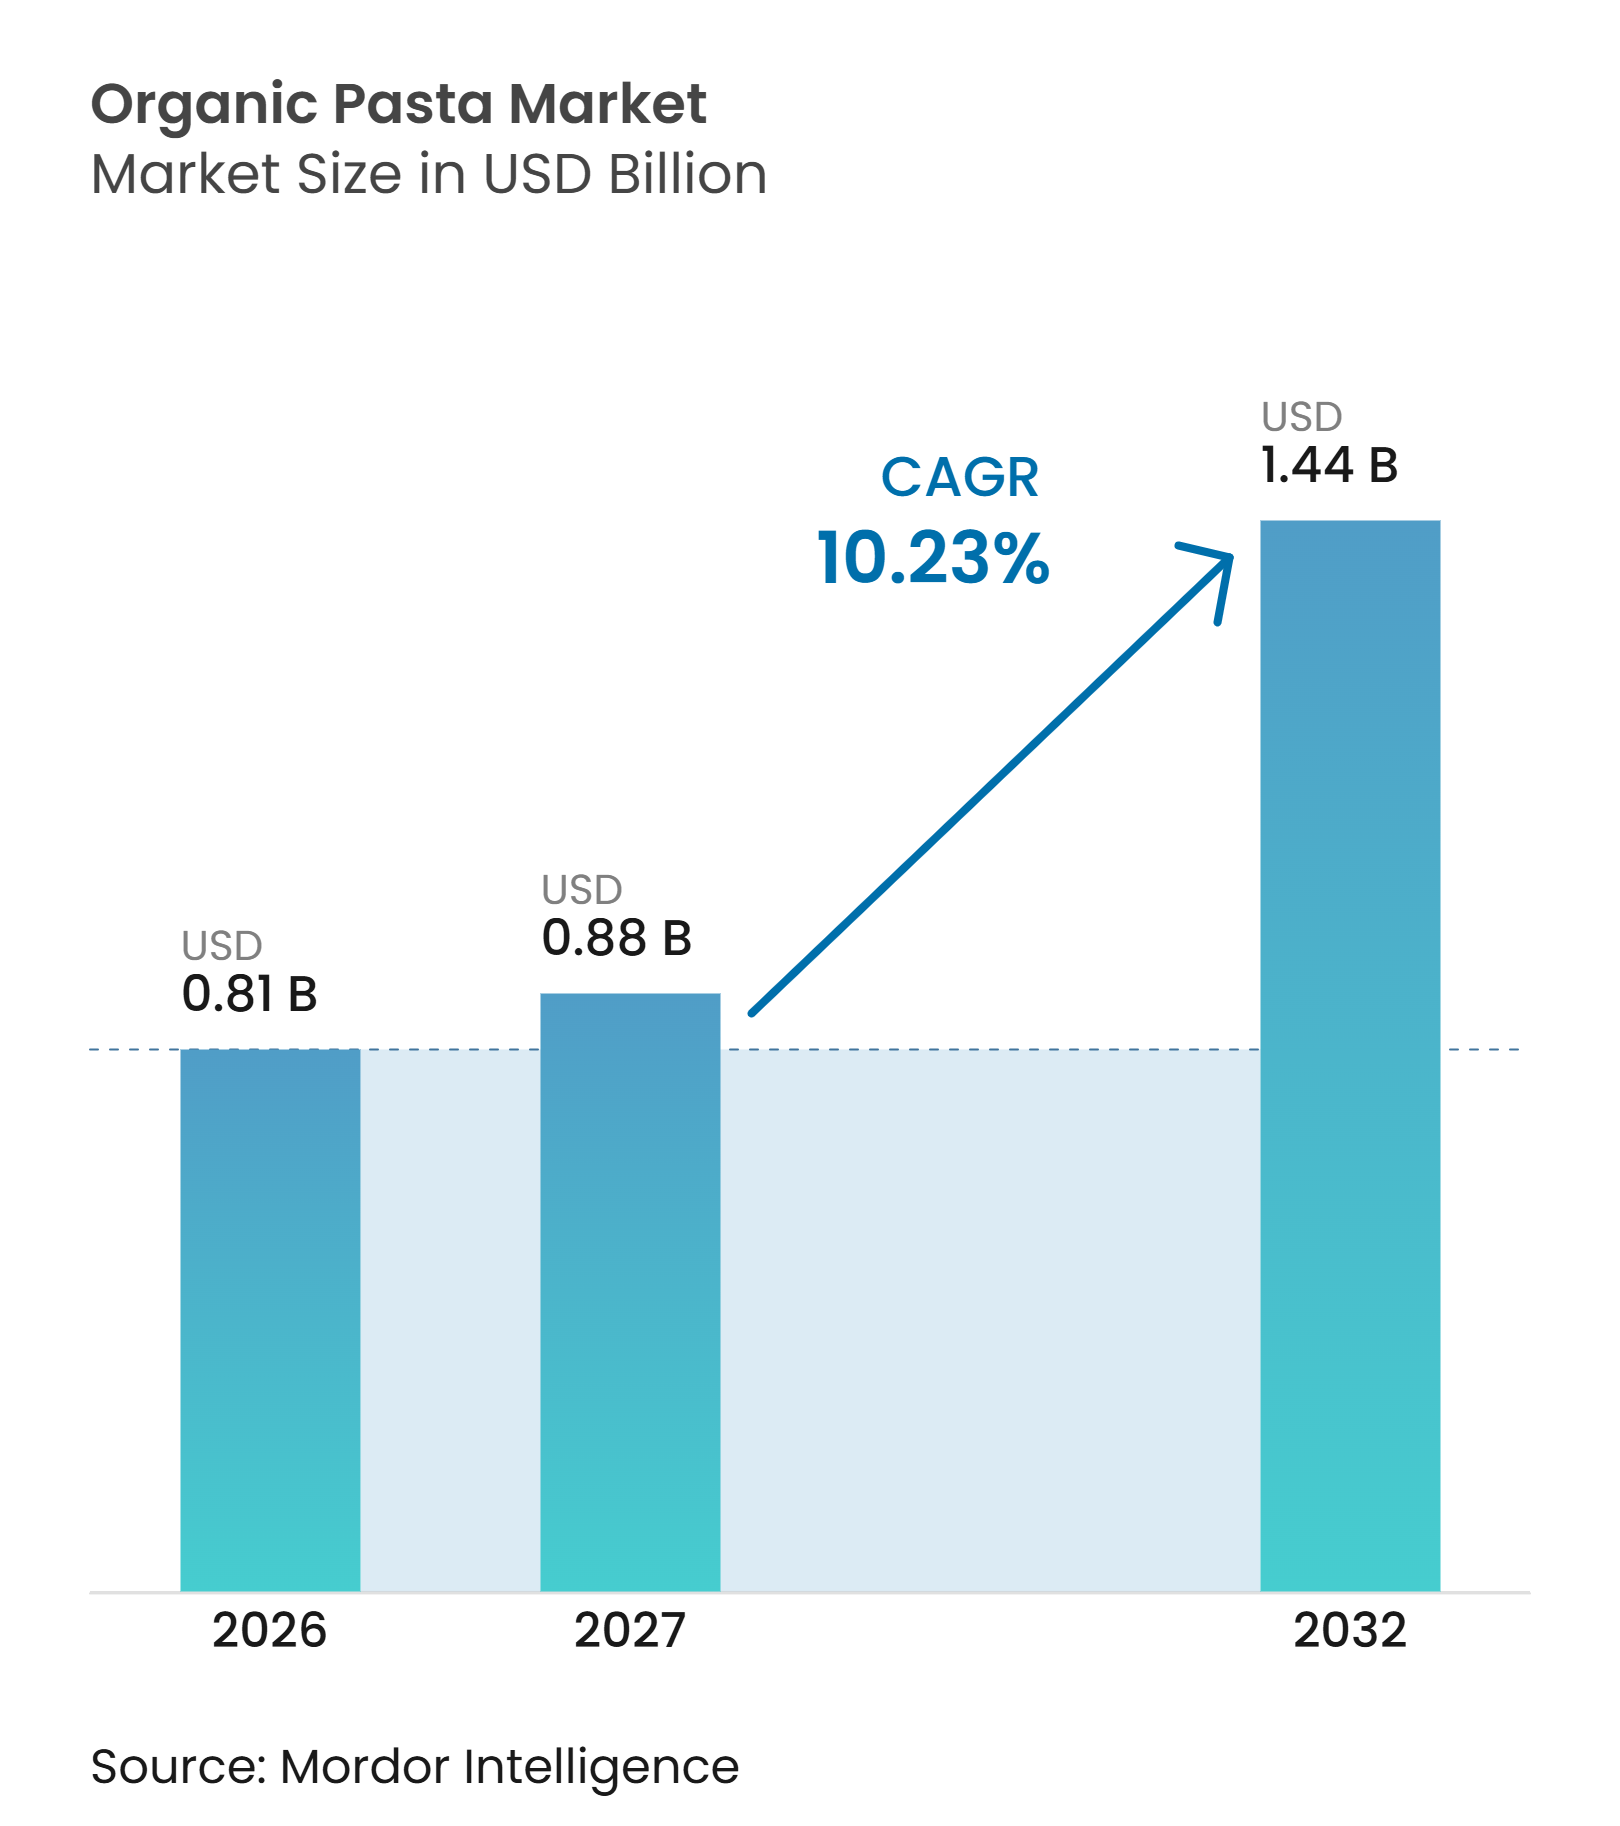
Die Marktgröße des Bio-Pasta-Markts wird voraussichtlich von 0,81 Milliarden USD im Jahr 2026 auf 0,88 Milliarden USD im Jahr 2027 wachsen und bis 2032 bei einem CAGR von 10,23 % über den Zeitraum 2027–2032 einen Wert von 1,44 Milliarden USD erreichen. Der Bio-Pasta-Markt profitiert von der breiteren Verfügbarkeit zertifizierter Zutaten, dem Ausbau des Einzelhandelsvertriebs sowie dem wachsenden Verbraucherinteresse an Bio-, glutenfreien und proteinreichen Produkten. Die Hersteller stärken die Produktdifferenzierung durch Premium-Formate, die Herkunft der Zutaten und verbesserte Verarbeitungsqualität. Das wachsende Interesse an frischer, gefüllter und funktionaler Pasta schafft zudem Chancen für Premium-Produktangebote. Ein stärkerer Fokus auf Zutatenqualität, Zertifizierung, Rückverfolgbarkeit und Transparenz in der Lieferkette unterstützt die Marktentwicklung weiter und stärkt das Verbrauchervertrauen in Bio-Pasta-Produkte.
Wichtigste Erkenntnisse des Berichts
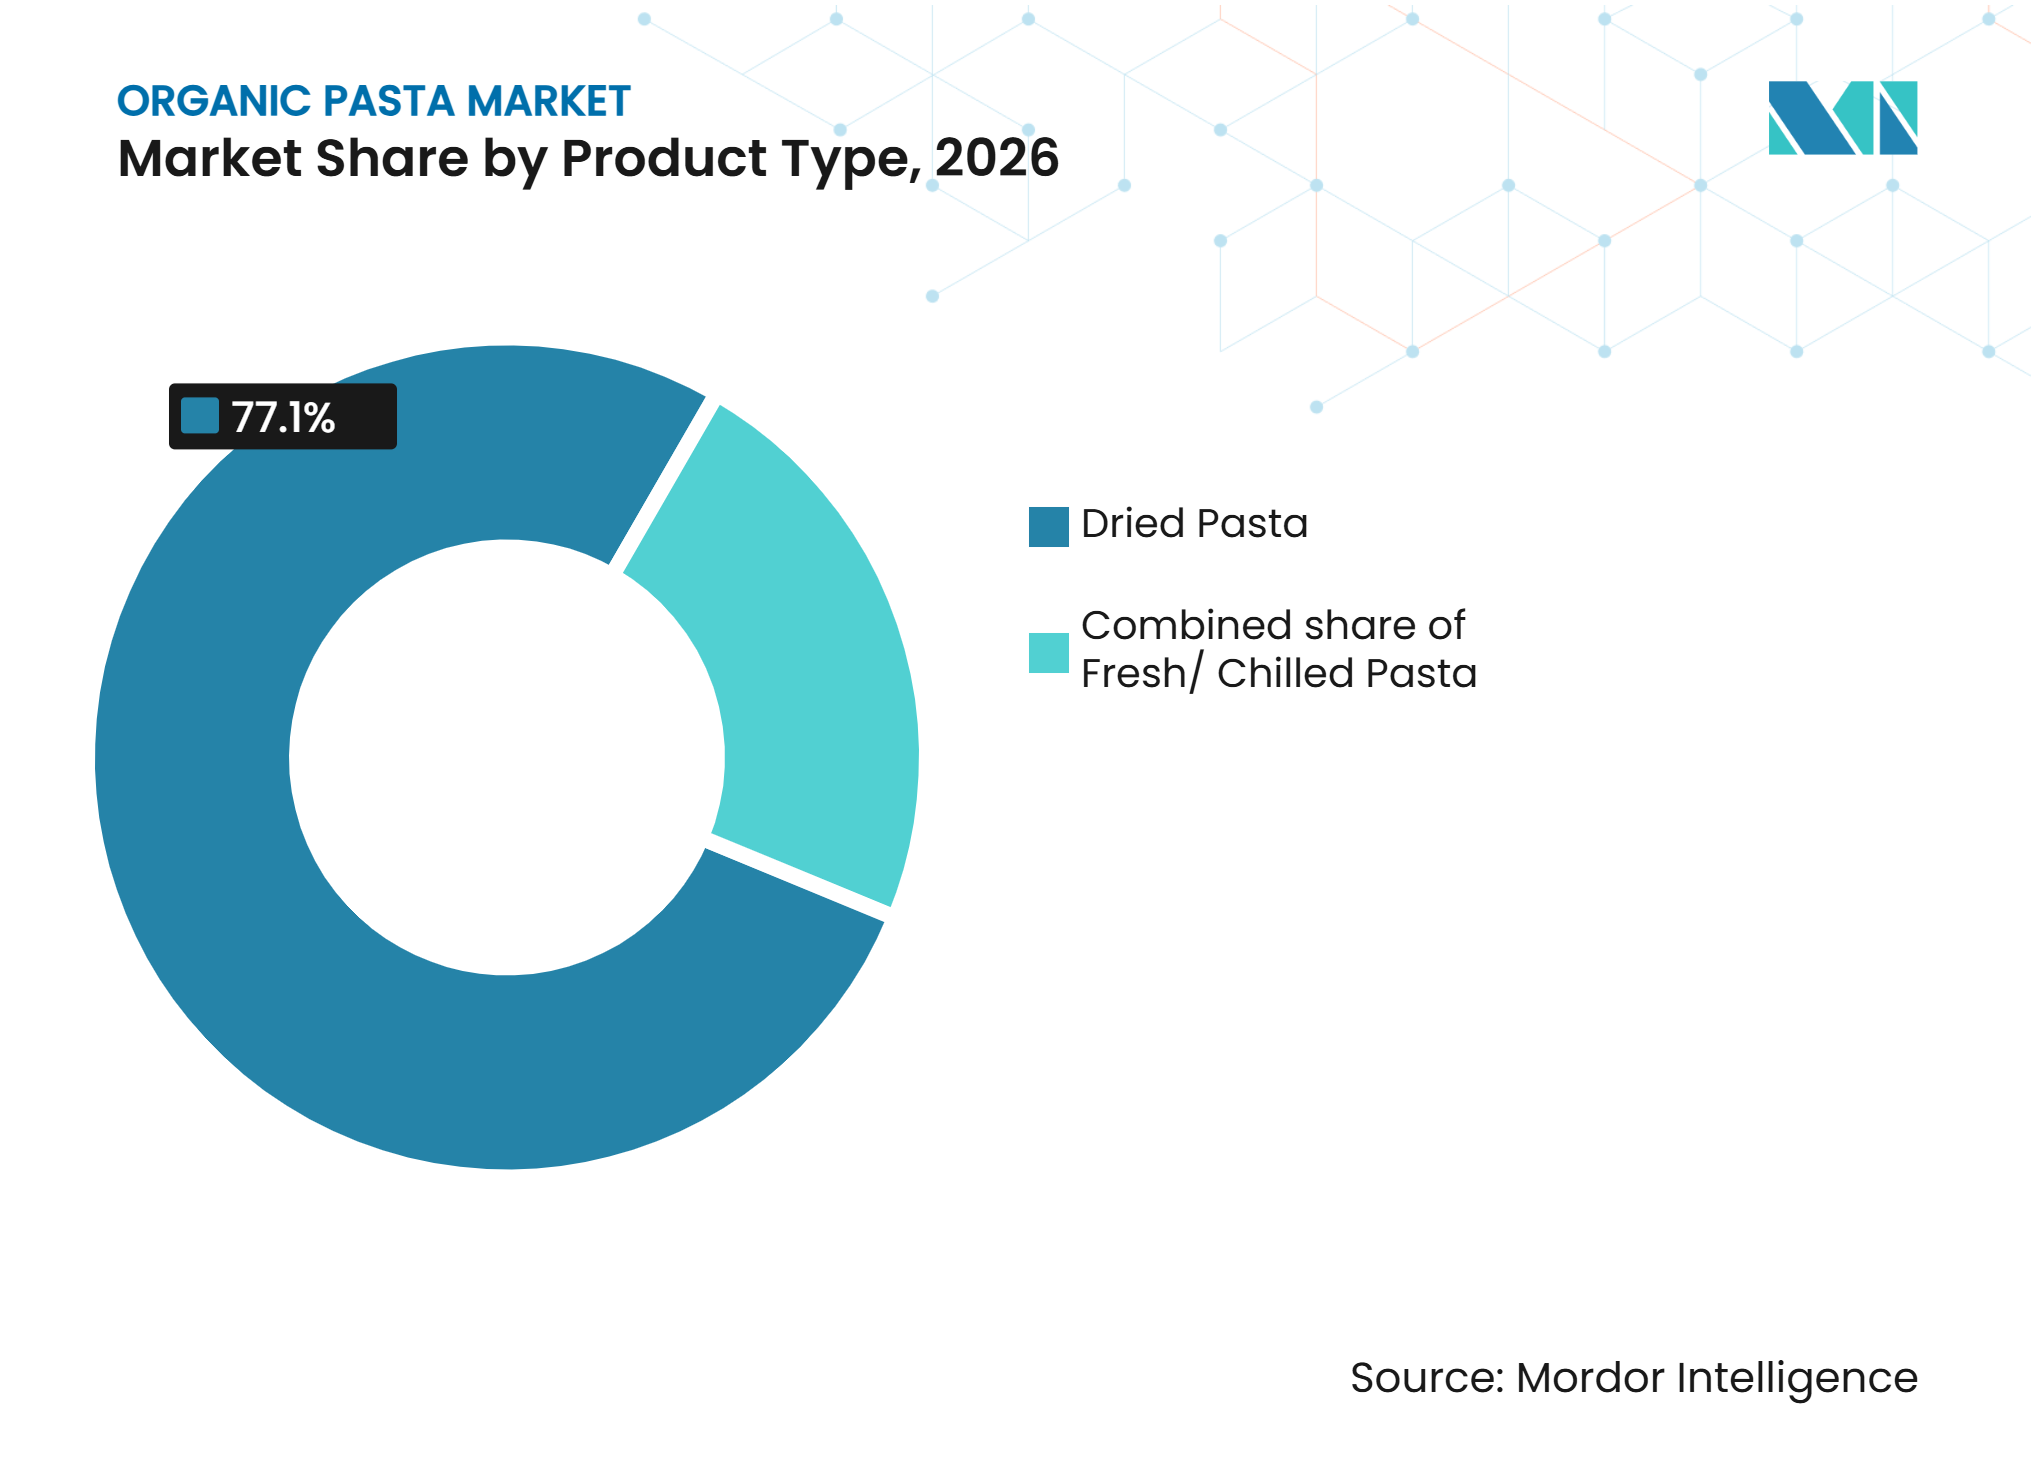
• Nach Produkttyp hielt Trockenpasta im Jahr 2026 einen Marktanteil von 77,16 % am Bio-Pasta-Markt, während frische/gekühlte Pasta bis 2032 voraussichtlich mit einem CAGR von 12,21 % wachsen wird.
• Nach Füllung hielt ungefüllte Pasta im Jahr 2026 einen Marktanteil von 84,12 % am Bio-Pasta-Markt, während gefüllte Pasta bis 2032 voraussichtlich mit einem CAGR von 12,32 % wachsen wird.
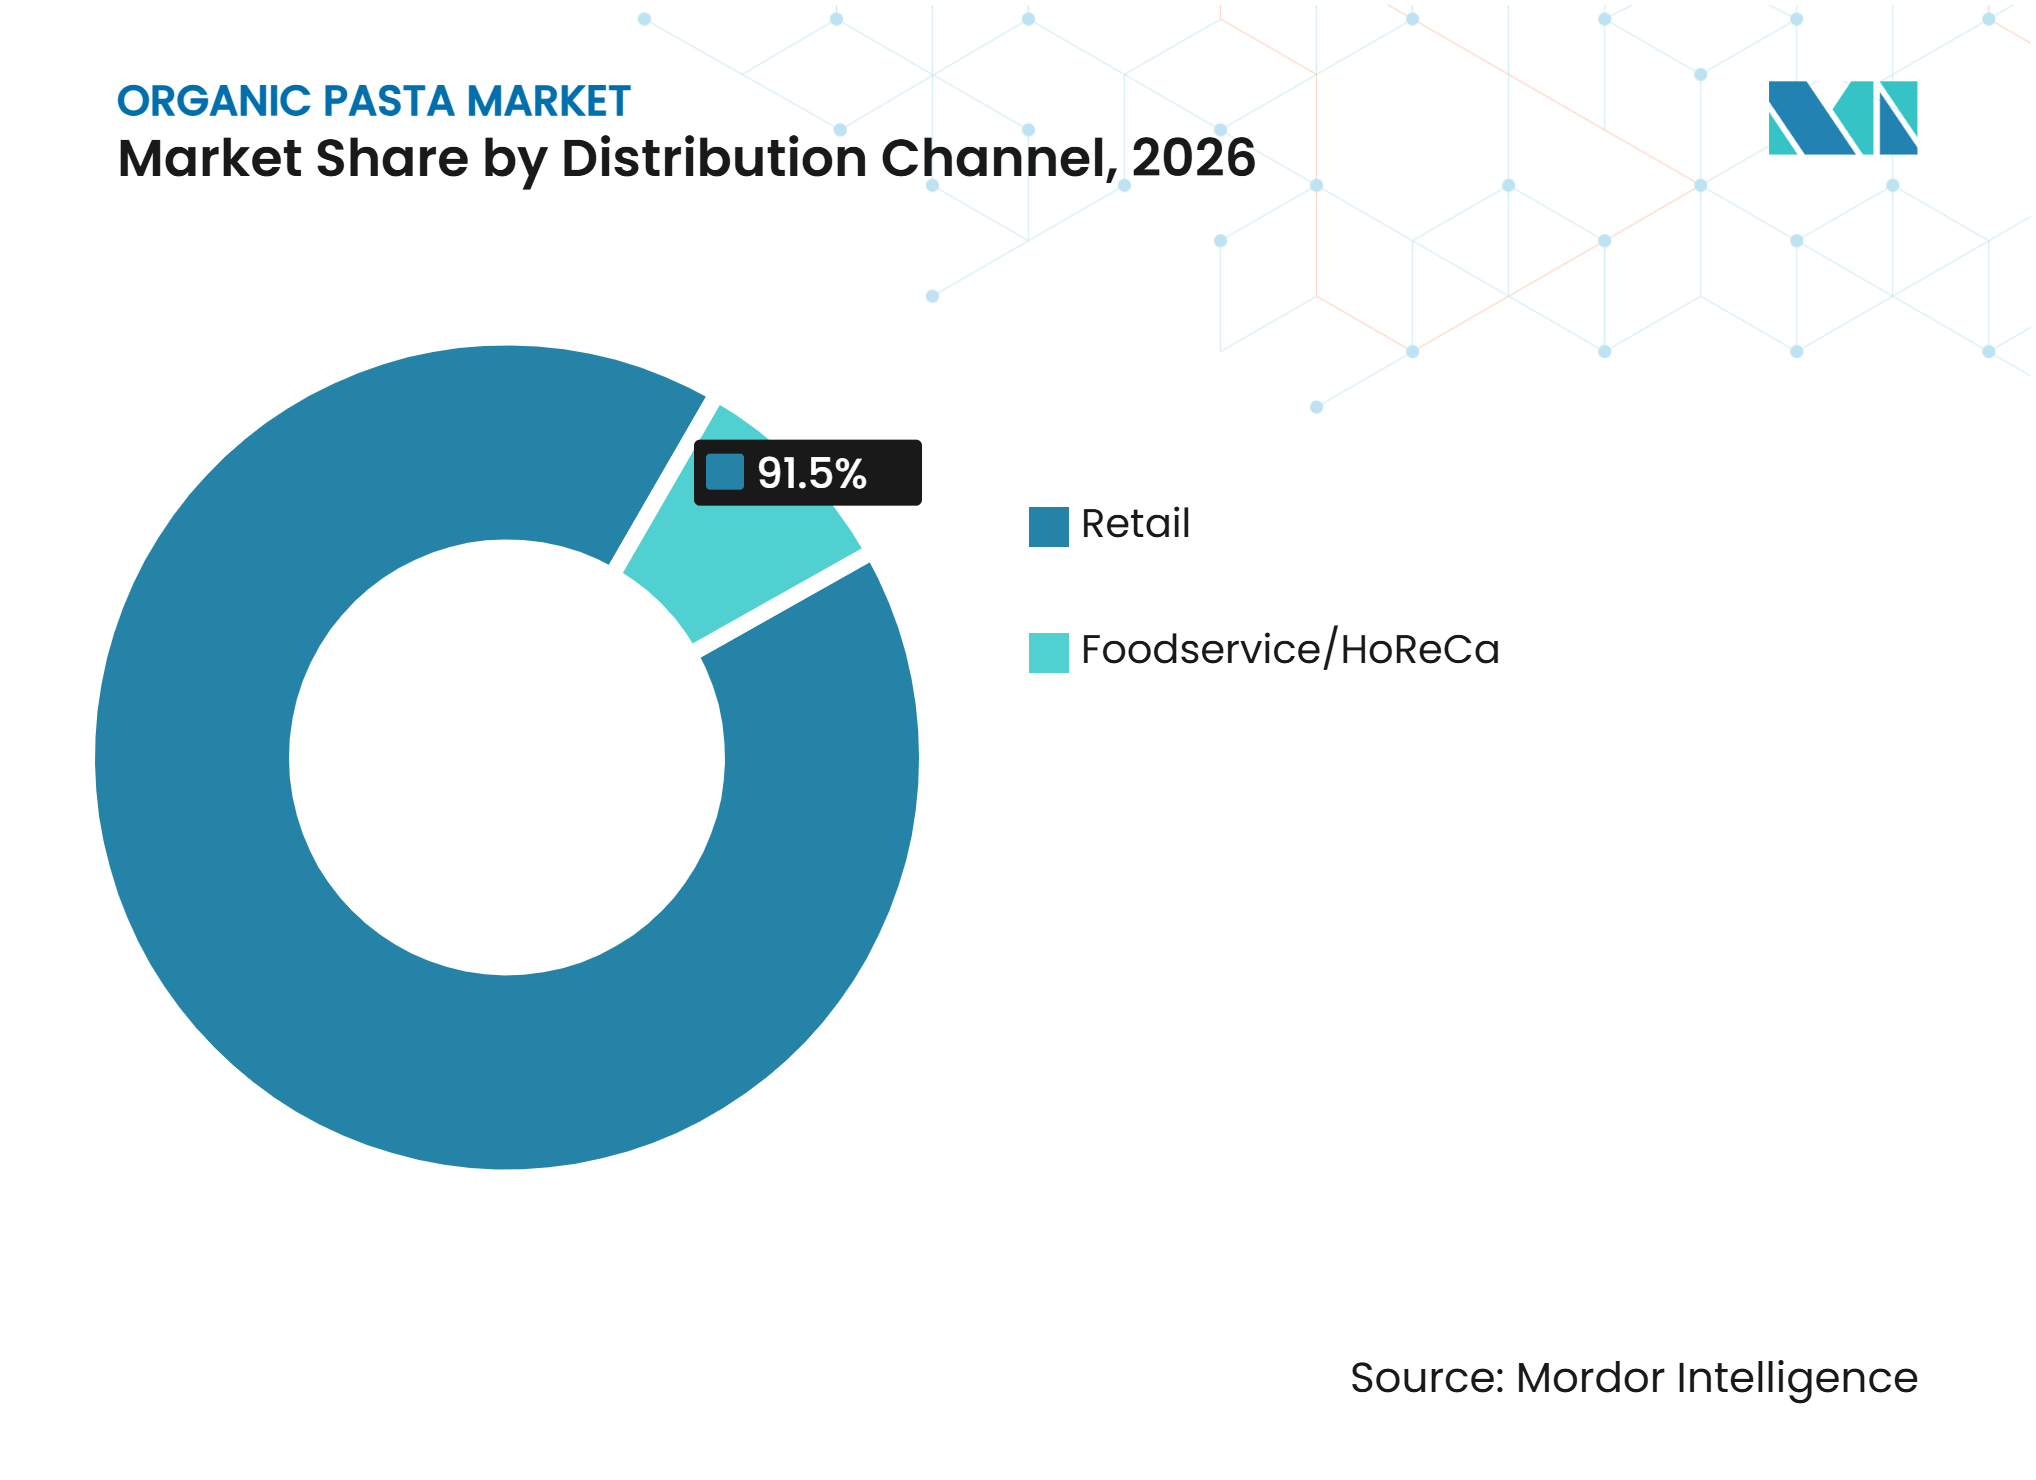
• Nach Vertriebskanal hielt der Einzelhandel im Jahr 2026 einen Marktanteil von 91,54 % am Bio-Pasta-Markt, während Foodservice/HoReCa bis 2032 voraussichtlich mit einem CAGR von 11,96 % wachsen wird.
• Nach Geografie hielt Nordamerika im Jahr 2026 einen Marktanteil von 48,13 % am Bio-Pasta-Markt, während Asien-Pazifik bis 2032 voraussichtlich mit einem CAGR von 11,85 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung auf den Bio-Pasta-Markt*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsende Verbrauchernachfrage nach Bio-Pasta | +1.4% | Europa, Nordamerika und Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Zunehmende Verfügbarkeit und Verbreitung von Bio-Pasta in konventionellen Einzelhandelskanälen | +1.2% | Europa und Nordamerika, mit wachsender Verbreitung in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Wachsende Nachfrage nach glutenfreier Bio-Pasta und Bio-Pasta aus alternativen Getreidesorten | +1.1% | Nordamerika, Europa und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Premium-Formate erweitern das Wertversprechen der Kategorie | +0.9% | Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Produktinnovation und Ausweitung von frischen, gekühlten und tiefgekühlten Bio-Pasta-Formaten | +0.8% | Europa und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Wachsende Nachfrage nach Bio-Pasta in Schwellenmärkten | +0.7% | Asien-Pazifik, Südamerika sowie Naher Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Verbrauchernachfrage nach Bio-Pasta
Der Markt für Bio-Pasta profitiert von zunehmendem Verbraucherinteresse an zertifizierten Bio-Lebensmitteln, Zutaten-Transparenz und gesünderen Ernährungsoptionen. So wuchs beispielsweise im Jahr 2026 laut Daten der Organic Trade Association der US-amerikanische Markt für Bio-Pasta im Jahr 2025 um 3,6 % gegenüber 2024 [1]. Dieses anhaltende Wachstum unterstreicht die zunehmende Akzeptanz von Bio-Pasta bei den Verbrauchern und den sich ausdehnenden Markt für Produkte aus ökologisch zertifizierten Zutaten. Hersteller profitieren von diesen veränderten Präferenzen, indem sie ihre Bio-Produktportfolios stärken, eine größere Vielfalt an Pasta-Optionen anbieten und Bio-Pasta als Alternative zu konventionellen Produkten positionieren. Diese Entwicklungen schaffen Chancen für etablierte Pasta-Hersteller und spezialisierte Bio-Marken, ihre Marktpräsenz auszubauen.
Zunehmende Verfügbarkeit und Verbreitung von Bio-Pasta in konventionellen Einzelhandelskanälen
Die Ausweitung des Bio-Lebensmittelvertriebs über konventionelle Lebensmittelhändler schafft Chancen für Bio-Pasta-Hersteller, eine breitere Verbraucherbasis zu erreichen. So entfallen laut dem Economic Research Service des Landwirtschaftsministeriums der Vereinigten Staaten im September 2026 55 % der US-amerikanischen Bio-Lebensmittelverkäufe auf Massenmarkt-Einzelhandelskanäle, während Natur- und Spezialitätenhändler für mehr als 33 % verantwortlich sind, was die Bedeutung etablierter Einzelhandelsnetzwerke für den Vertrieb von Bio-Produkten unterstreicht [2]. Diese wachsende Einzelhandelspräsenz ermutigt Händler auch dazu, ihr Bio-Pasta-Angebot zu erweitern. So führte Natural Grocers im September 2025 drei Sorten zertifizierter Bio-Eierpasta ein, darunter Tagliatelle, Pappardelle und Reginelle, als Teil seines Eigenmarkensortiments. Solche Produkterweiterungen erhöhen die Verfügbarkeit von Bio-Pasta im Einzelhandel und bieten den Verbrauchern mehr Auswahl in der Bio-Pasta-Kategorie.
Wachsende Nachfrage nach glutenfreier Bio-Pasta und Bio-Pasta aus alternativen Getreidesorten
Der Markt für Bio-Pasta wird durch das wachsende Verbraucherinteresse an glutenfreien Alternativen sowie an Pasta aus alternativen Getreidesorten und Hülsenfrüchten geprägt. So waren beispielsweise im Januar 2026 laut den Einkaufsgewohnheiten von Coeliac UK von 3.785 Befragten nur 38,4 % mit der Auswahl an glutenfreien Produkten in Supermärkten zufrieden, was den Bedarf an größerer Produktvielfalt und -verfügbarkeit verdeutlicht [3]. Hersteller reagieren darauf, indem sie Bio-Pasta-Rezepturen mit alternativen Zutaten einführen, um diesen Präferenzen gerecht zu werden. So brachte beispielsweise im April 2025 das kanadische Lebensmittel-Startup Otelia drei Sorten zertifizierter Bio-Protein-Pasta aus schwarzen Bohnen, Edamame und Soja-Kichererbsen auf den Markt. Die Produkte sind zudem glutenfrei, vegan und nicht gentechnisch verändert, wobei jede Portion 21 g Protein und 9 g Ballaststoffe liefert. Solche Produktinnovationen erweitern das Angebot an Bio-Pasta aus alternativen Zutaten und bedienen Verbraucher, die glutenfreie, proteinreiche Optionen suchen.
Premium-Formate erweitern das Wertversprechen der Kategorie
Der Bio-Pasta-Markt profitiert vom wachsenden Verbraucherinteresse an Premium- und Spezialitätenprodukten, die Bio-Zutaten mit besonderen Qualitäten wie traditionellen Herstellungsverfahren, regionaler Authentizität, Erbgetreidesorten und verbessertem Nährwert verbinden. Die Hersteller erweitern ihre Produktportfolios mit innovativen Formen, handwerklichen Verarbeitungstechniken und alternativen Zutaten, um mehr Vielfalt und Differenzierung zu bieten. Die Einführung von frischen, gekühlten, tiefgekühlten und gefüllten Bio-Pasta-Sorten erweitert die Produktauswahl weiter und bedient unterschiedliche Mahlzeitanlässe. Diese Entwicklungen schaffen Chancen für Hersteller, ihre Premium-Produktpositionierung zu stärken, eine breitere Verbraucherbasis zu erreichen und ihre Präsenz in etablierten und aufstrebenden Einzelhandelsmärkten auszubauen.
Analyse der Hemmnisse im Bio-Pasta-Markt*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Premium-Preisgestaltung bei Bio-Pasta und inflationsbedingte Kaufzurückhaltung der Verbraucher | -1.0% | Schwellenmärkte, Asien-Pazifik, preissensible Regionen | Mittelfristig (2–4 Jahre) |
| Versorgungsvolatilität und höhere Beschaffungskosten für zertifiziertes Bio-Getreide und Bio-Hülsenfrüchte | -0.9% | Europa, Nordamerika, Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Hohe Kosten für Bio-Zertifizierung, Verarbeitungskonformität und Lieferkettentrennung | -0.7% | Global, insbesondere Schwellenmärkte | Langfristig (≥ 4 Jahre) |
| Herausforderungen bei Textur, Geschmack und Kochleistung bei Bio-Pasta aus alternativen Getreidesorten | -0.6% | Global, insbesondere Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Premium-Preisgestaltung bei Bio-Pasta und inflationsbedingte Kaufzurückhaltung der Verbraucher
Der Bio-Pasta-Markt bleibt anfällig für eine Kaufzurückhaltung der Verbraucher, wenn die Haushaltsbudgets unter Druck geraten, da Bio-Produkte im Allgemeinen höhere Produktions-, Zertifizierungs- und Handhabungskosten als konventionelle Alternativen aufweisen. Diese zusätzlichen Kosten tragen zu Premium-Einzelhandelspreisen bei und machen Bio-Pasta für preissensible Verbraucher weniger zugänglich, insbesondere in Zeiten von Inflation und reduziertem Ermessensausgaben. Da Pasta ein häufig gekauftes Grundnahrungsmittel ist, für das in Supermärkten und Verbrauchermärkten mehrere konventionelle und Eigenmarken-Alternativen verfügbar sind, können Verbraucher auf günstigere konventionelle oder Eigenmarkenprodukte umsteigen, um ihre Lebensmittelausgaben zu steuern. Die wachsende Verfügbarkeit erschwinglicher Eigenmarken-Pasta verschärft den Preiswettbewerb weiter und erschwert es Herstellern von Marken-Bio-Pasta, ihre Premium-Positionierung aufrechtzuerhalten.
Versorgungsvolatilität und höhere Beschaffungskosten für zertifiziertes Bio-Getreide und Bio-Hülsenfrüchte
Der Bio-Pasta-Markt steht vor angebotsseitigen Herausforderungen aufgrund der begrenzten Verfügbarkeit und schwankenden Versorgung mit zertifiziertem Bio-Getreide und Bio-Hülsenfrüchten, die in der Pasta-Produktion verwendet werden. Rohstoffe wie Bio-Hartweizen, Reis, Mais, Kichererbsen, Linsen und Erbsen sind von landwirtschaftlichen Produktionsbedingungen abhängig und können durch unvorhersehbare Witterungsverhältnisse, Pflanzenkrankheiten, Bodenqualität und saisonale Schwankungen beeinträchtigt werden. Diese Faktoren können die Verfügbarkeit von Rohstoffen stören und Schwankungen bei den Beschaffungskosten verursachen. Der ökologische Landbau erfordert zudem zusätzliche Produktions- und Zertifizierungsanforderungen, während die Aufrechterhaltung der Bio-Integrität bei Beschaffung, Lagerung, Transport und Verarbeitung die Komplexität der Lieferkette erhöht. Die Hersteller müssen einen konsistenten Zugang zu zertifizierten Rohstoffen sicherstellen und gleichzeitig eine Kontamination mit konventionell angebauten Zutaten verhindern, was die Flexibilität bei der Beschaffung einschränken kann.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Trockenpasta sichert das Volumen, während gekühlte Formate das Wachstum antreibenTrockenpasta hielt im Jahr 2026 einen Anteil von 77,16 % am Bio-Pasta-Markt. Bio-Trockenpasta profitiert von etablierten Vorratskaufgewohnheiten und ihrer weitverbreiteten Verfügbarkeit in Supermärkten und Lebensmitteleinzelhandelskanälen. Die lange Haltbarkeit unterstützt eine bequeme Lagerung, ein effizientes Bestandsmanagement, regelmäßige Nachbestellung und den Vertrieb in verschiedenen geografischen Märkten, ohne dass eine Kühlung beim Transport oder bei der Lagerung erforderlich ist. Händler können eine größere Vielfalt an Formen, Packungsgrößen und Produktrezepturen anbieten und dabei die Produktverfügbarkeit aufrechterhalten und Verderb minimieren. Dies macht Trockenpasta zu einer praktischen Option für Haushalte, die Bio-Produkte in ihre regulären Lebensmitteleinkäufe integrieren. Die etablierte Produktions- und Vertriebsinfrastruktur bietet Herstellern zudem Möglichkeiten, ihre Einzelhandelspräsenz auszubauen und eine breitere Verbraucherbasis zu erreichen.
Frische/gekühlte Pasta wird voraussichtlich von 2027 bis 2032 mit einem CAGR von 12,21 % wachsen. Frische und gekühlte Bio-Pasta gewinnt an Bedeutung, da Verbraucher zunehmend nach Premium-Fertigmahlzeiten suchen, die ein Restauranterlebnis zu Hause bieten. Diese Produkte bieten Herstellern Möglichkeiten, unverwechselbare Rezepturen, gefüllte Sorten und vielfältige Geschmacksprofile einzuführen und Bio-Zutaten als Premium-Produktmerkmal zu positionieren. Ihre differenzierten Formate und kürzeren Produktionszyklen unterstützen zudem Produktinnovationen und ermöglichen es Herstellern, Verbraucher anzusprechen, die über konventionelle Trockenpasta hinaus Abwechslung suchen. Die Nachfrage aus dem Foodservice-Bereich schafft weitere Chancen für frische und gekühlte Bio-Pasta, da Restaurants Premium-Zutaten und unverwechselbare Produktangebote in ihre Speisekarten aufnehmen können.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Füllung:
Ungefüllte Pasta liefert Skalierung, während gefüllte Pasta Premium-Wert aufbautUngefüllte Pasta hielt im Jahr 2026 einen Marktanteil von 84,12 % am Bio-Pasta-Markt. Ungefüllte Bio-Pasta profitiert von ihrer Vertrautheit und Vielseitigkeit, da Haushalte sie regelmäßig für alltägliche Mahlzeiten kaufen und mit einer Vielzahl von Soßen und Zutaten kombinieren. Ihre breite Verwendung bei verschiedenen Mahlzeitanlässen unterstützt eine konsistente Einzelhandelsnachfrage und ermöglicht es Herstellern, eine starke Präsenz in Supermärkten und Lebensmittelhandelskanälen aufrechtzuerhalten. Das Segment bietet auch Möglichkeiten für die Entwicklung von Eigenmarken, sodass Händler ihr Bio-Pasta-Sortiment mit zugänglichen Alltagsoptionen erweitern können. Hersteller verbessern das Angebot an ungefüllter Pasta weiter durch die Verwendung von Hülsenfruchtmehlen, alten Getreidesorten und proteinreichen Rezepturen, was vertrauten Formaten ernährungsphysiologische Vielfalt und Produktdifferenzierung verleiht. Diese Zutatinnovationen ermöglichen es Verbrauchern, neue Produkteigenschaften zu erkunden und dabei ihre bevorzugten Pasta-Formen und Mahlzeitenzubereitungsgewohnheiten beizubehalten.
Gefüllte Pasta wird voraussichtlich bis 2032 mit einem CAGR von 12,32 % wachsen. Gefüllte Bio-Pasta gewinnt an Beliebtheit, da Verbraucher zunehmend nach Premium- und praktischen Mahlzeitoptionen mit unverwechselbaren Zutaten und Aromen suchen. Produkte wie Ravioli, Tortellini und andere gefüllte Sorten bieten Herstellern Möglichkeiten, Bio-Pasta mit verschiedenen Füllungen zu kombinieren, darunter Gemüse, Käse und pflanzliche Zutaten. Ihre differenzierten Rezepturen und Premium-Positionierung sprechen Verbraucher an, die Restaurantmahlzeiten und mehr Abwechslung für den Heimverzehr suchen. Das Segment profitiert auch von Foodservice-Anwendungen, bei denen Restaurants Premium-Bio-Zutaten in unverwechselbare Menüangebote integrieren und Verbraucher mit Spezialitäten-Pasta-Sorten vertraut machen können. Die wachsende Verfügbarkeit von gefüllter Bio-Pasta in gekühlten und tiefgekühlten Einzelhandelsformaten verbessert zudem die Bequemlichkeit und erweitert die Verbraucherauswahl.
Nach Vertriebskanal:
Einzelhandel führt den Absatz an, während Foodservice neue Anlässe schafftDer Einzelhandel hielt im Jahr 2026 einen Marktanteil von 91,54 % am Bio-Pasta-Markt. Der Einzelhandelsvertriebskanal spielt eine bedeutende Rolle im Bio-Pasta-Markt, indem er Herstellern einen breiten Zugang zu Haushaltskunden über Supermärkte, Verbrauchermärkte, Naturkostläden und Online-Lebensmittelplattformen bietet. Diese Verkaufsstellen ermöglichen es Bio-Pasta-Produkten, Verbraucher neben konventionellen Alternativen zu erreichen, die Produktsichtbarkeit zu verbessern und regelmäßige Lebensmitteleinkäufe zu unterstützen. Einzelhandelsregale ermöglichen es Verbrauchern auch, Bio-Zertifizierungen, Zutaten-Zusammensetzungen, Nährwertattribute und verfügbare Packungsformate zu vergleichen, was fundierte Kaufentscheidungen unterstützt. Die Ausweitung von Eigenmarken-Bio-Pasta-Sortimenten stärkt die Produktverfügbarkeit weiter und erweitert die Verbraucherauswahl in Alltags- und Spezialitätenformaten. Online-Einzelhandelsplattformen bieten Herstellern zusätzliche Möglichkeiten, Verbraucher zu erreichen, die an Nischen-Bio-Produkten interessiert sind, die in stationären Geschäften möglicherweise begrenzt verfügbar sind.
Foodservice/HoReCa wird voraussichtlich von 2027 bis 2032 mit einem CAGR von 11,96 % wachsen. Der Foodservice-Vertriebskanal bietet Bio-Pasta-Herstellern Möglichkeiten, Verbraucher über Restaurants, Hotels, Cateringdienste und Gastgewerbeeinrichtungen zu erreichen. Diese Verkaufsstellen machen Gäste durch zubereitete Mahlzeiten mit Bio-Pasta vertraut und unterstützen die Produktbekanntheit und -vertrautheit über den konventionellen Einzelhandelskauf hinaus. Der Kanal eignet sich besonders gut für frische, gefüllte und regionale Pasta-Sorten, sodass Köche unverwechselbare Gerichte mit Premium-Zutaten und vielfältigen Geschmackskombinationen kreieren können. Bio-Beschaffung stärkt auch die Menüdifferenzierung in Kombination mit traditionellen Rezepten, Spezialzutaten und transparenten Zutatinformationen. Das wachsende Interesse an Premium-Restauranterlebnissen und differenzierten Menüangeboten schafft Chancen für Restaurants, Bio-Pasta in ihre Foodservice-Portfolios aufzunehmen.

Geografische Analyse
Nordamerika
Nordamerika entfiel im Jahr 2026 auf einen Marktanteil von 48,13 % am Bio-Pasta-Markt nach Umsatz. Der nordamerikanische Bio-Pasta-Markt wird durch eine etablierte Bio-Lebensmittelbranche, weitreichende Lebensmittelvertriebsnetzwerke und eine wachsende Vertrautheit der Verbraucher mit zertifizierten Bio-Produkten gestützt. Die Vereinigten Staaten bieten eine starke Grundlage für die Marktentwicklung durch ihr umfangreiches Netzwerk an Spezialitätenhändlern, Supermarktketten, Großhandelsmärkten und Online-Lebensmittelplattformen. Die Ausweitung des Bio-Lebensmittelkonsums schafft auch Chancen für Pasta-Hersteller, Verbraucher zu erreichen, die aktiv nach zertifizierten Produkten suchen und Zutatenqualität, Nährwertattribute und Produktrezepturen vergleichen. Kanada trägt zur regionalen Marktentwicklung durch die Ausweitung der Einzelhandelsverfügbarkeit und Investitionen in lokale Produktionskapazitäten weiter bei. Die wachsende Präsenz internationaler und inländischer Bio-Pasta-Marken erweitert die Produktauswahl in konventionellen, Premium- und Spezialitätenkategorien.
Asien-Pazifik
Asien-Pazifik wird voraussichtlich von 2027 bis 2032 mit einem CAGR von 11,85 % wachsen. Der Bio-Pasta-Markt in Asien-Pazifik expandiert, da Urbanisierung, sich verändernde Ernährungspräferenzen und das Wachstum des organisierten Lebensmitteleinzelhandels Chancen für Spezialitäten-Lebensmittelprodukte schaffen. Das wachsende Verbraucherinteresse an Zutaten-Transparenz, zertifizierten Bio-Lebensmitteln und praktischen Mahlzeitoptionen unterstützt die Einführung von Bio-Pasta in der gesamten Region. Etablierte Premium-Lebensmittelmärkte wie Japan und Südkorea bieten Chancen für differenzierte Bio-Produkte, während China und Indien durch die Ausweitung moderner Einzelhandelsnetzwerke und digitaler Handelsplattformen zusätzliches Potenzial bieten. Die wachsende Verfügbarkeit importierter Bio-Lebensmittelprodukte über Online-Kanäle verbessert auch den Verbraucherzugang zu Spezialitäten-Pasta-Sorten. Hersteller erweitern ihr Produktangebot weiter mit Rezepturen auf Hülsenfruchtbasis, pflanzlichen Proteinzutaten und praktischen Formaten, um veränderten Ernährungspräferenzen und städtischen Lebensstilen gerecht zu werden. Verbesserungen der Einzelhandelsinfrastruktur und des E-Commerce-Vertriebs unterstützen eine breitere Produktsichtbarkeit und -zugänglichkeit.
Europa und aufstrebende Regionen
Der Bio-Pasta-Markt in Europa profitiert von etablierten Pasta-Herstellungskapazitäten, starken kulinarischen Traditionen und wachsender Verbrauchernachfrage nach zertifizierten Bio-Lebensmitteln. Italien bleibt aufgrund seiner Pasta-Produktionskompetenz, seines starken Produkterbes und entwickelter Bio-Lieferketten ein wichtiger regionaler Markt, während Deutschland, Frankreich und die Niederlande durch etablierte Bio-Lebensmitteleinzelhandelsnetzwerke Chancen bieten. Hersteller erweitern auch Premium-Produktangebote durch innovative Rezepturen, proteinangereicherte Sorten sowie frische und gefüllte Bio-Pasta. Südamerika profitiert von der Verfügbarkeit lokal angebauter Zutaten wie Quinoa, was Chancen für unverwechselbare Bio-Pasta-Produkte und Exporte schafft. Der Nahe Osten und Afrika bieten derweil aufkommende Chancen über Premium-Einzelhandels- und Gastgewerbekanäle, unterstützt durch die zunehmende Verfügbarkeit importierter Bio-Produkte und das wachsende Verbraucherbewusstsein für Spezialitäten-Lebensmitteloptionen.
Wettbewerbslandschaft
Marktkonzentration
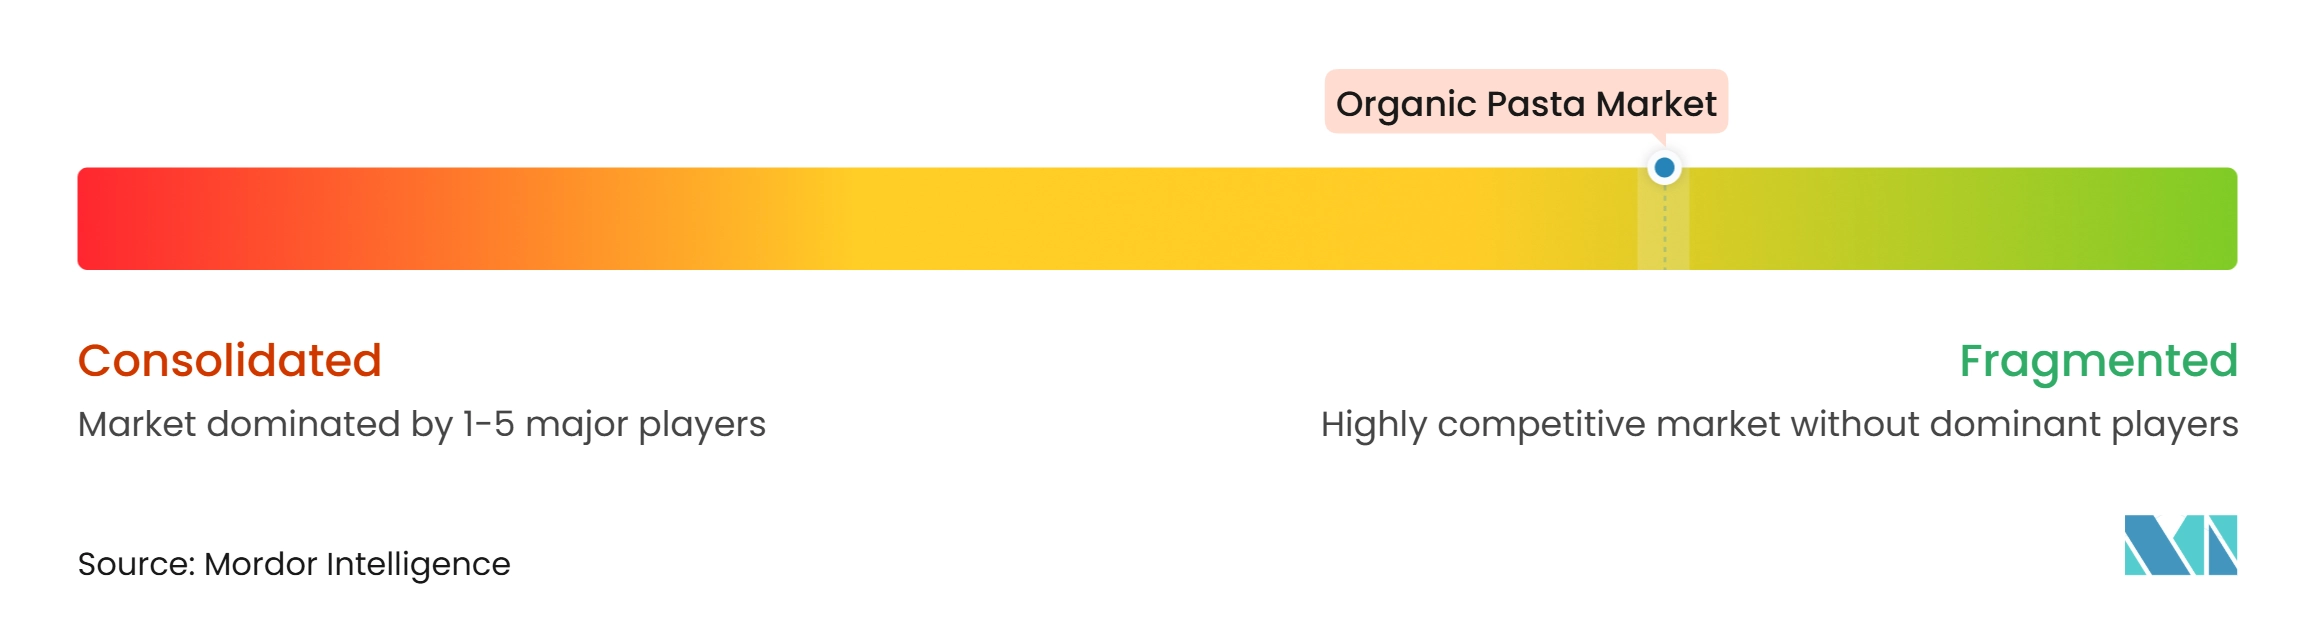
Der Bio-Pasta-Markt ist fragmentiert, wobei der Wettbewerb auf etablierte Pasta-Hersteller, spezialisierte Bio-Marken und Eigenmarkenproduzenten verteilt ist. Die Marktteilnehmer konkurrieren über Produktqualität, Bio-Zertifizierung, Zutaten-Beschaffung, Nährwertattribute und Produktinnovation. Differenzierung durch alternative Getreidesorten, proteinreiche Rezepturen, glutenfreie Optionen, unverwechselbare Formen und Premium-Verarbeitungsmethoden wird bei der Ansprache verschiedener Verbrauchergruppen zunehmend wichtiger. Hersteller erweitern auch ihre Produktportfolios, um veränderten Ernährungspräferenzen gerecht zu werden, einschließlich der Nachfrage nach pflanzlichen Zutaten, Clean-Label-Rezepturen und Spezialitäten-Pasta-Sorten. Diese Strategien ermöglichen es Unternehmen, verschiedene Verbrauchersegmente anzusprechen und gleichzeitig ihre Markenpositionierung in der wachsenden Bio-Lebensmittelkategorie zu stärken.
Lieferkettenkapazitäten, Produktionskapazität und Vertriebsnetzwerke beeinflussen ebenfalls die Wettbewerbspositionierung. Etablierte Hersteller profitieren von entwickelten Beschaffungsbeziehungen, Fertigungsinfrastruktur und Zugang zu etablierten Einzelhandelskanälen, was eine konsistente Produktverfügbarkeit und eine breitere geografische Reichweite unterstützt. Kleinere Produzenten konzentrieren sich in der Regel auf spezialisierte Rezepturen, Zutatenqualität und gezielte Verbrauchersegmente, um ihre Marktpräsenz aufzubauen. Investitionen in die Beschaffung zertifizierter Rohstoffe, Produktionsanlagen, Verpackung und Lieferkettenmanagement unterstützen weiterhin die betriebliche Effizienz und Produktkonsistenz. Einzelhandelspartnerschaften, Online-Vertrieb und Werbemaßnahmen helfen Herstellern auch dabei, die Markensichtbarkeit zu verbessern und den Zugang zu Verbrauchern in verschiedenen Märkten zu erweitern.
Der Wettbewerb nimmt auch bei frischer und gekühlter Pasta, gefüllten Sorten, Foodservice-Belieferung und aufstrebenden regionalen Märkten zu. Diese Kategorien bieten Herstellern Möglichkeiten, differenzierte Produkte einzuführen und verschiedene Mahlzeitanlässe zu bedienen. Die wachsende Beteiligung von Eigenmarken erweitert die Produktverfügbarkeit und schafft Möglichkeiten, preissensible Verbraucher durch zugängliche Bio-Angebote zu erreichen. Gleichzeitig stärken Markenhersteller ihre Positionierung durch unverwechselbare Zutaten, Premium-Qualität, Nährwertattribute und Produktvielfalt. Unternehmen konzentrieren sich daher auf Innovation, effiziente Beschaffung, wettbewerbsfähige Preisgestaltung und breiteren Vertrieb, um ihre Marktpräsenz zu stärken und die Verbraucherpräferenz aufrechtzuerhalten.
Marktführer in der Bio-Pasta-Branche
-
Barilla G. e R. Fratelli S.p.A.
-
Ebro Foods, S.A. (Pastificio Lucio Garofalo S.p.A. – Garofalo Organic)
-
F.lli De Cecco di Filippo Fara San Martino S.p.A.
-
Rummo S.p.A.
-
Andriani S.p.A. (Felicia)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Bio-Pasta Unternehmen in diesem Bericht
- Barilla G. e R. Fratelli S.p.A.
- Ebro Foods, S.A. (Pastificio Lucio Garofalo S.p.A. – Garofalo Organic)
- F.lli De Cecco di Filippo Fara San Martino S.p.A.
- Rummo S.p.A.
- Andriani S.p.A. (Felicia)
- Jovial Foods, Inc. (Jovial)
- Eden Foods, Inc. (Eden)
- George DeLallo Company (DeLallo)
- Ateliers Bio de Provence (Coquelicot Provence)
- Tesei S.r.l. (Mannetti
- MARCOZZI Group)
- La Molisana S.p.A.
- Delverde Industrie Alimentari S.p.A. (Delverde)
- Pasta Lensi S.r.l.
- ALB-GOLD Teigwaren GmbH (ALB-GOLD)
- mossa GmbH (Pasta Nuova)
- Unipasta S.r.l. (Unipasta Bio)
- Zanichelli & Govi S.r.l. (Govi Farm)
- Molino Conti S.r.l.
- Biopasta S.r.l. (Biopasta)
- Gino Girolomoni Cooperativa Agricola (Girolomoni)
Neueste Industrielle Entwicklungen in Markt für Bio-Pasta
- Mai 2026: Barilla erweiterte seine Al-Bronzo-Pasta-Reihe um eine Bio-Zertifizierung und führte eine neue Radiatori-Form ein, die Bio-Zutaten mit der traditionellen Bronzeschnitt-Verarbeitungsmethode kombiniert.
- März 2026: Natural Grocers führte vier Sorten zertifizierter Bio-Tiefkühlravioli ein, darunter Ricotta & Pilze, Mozzarella & Kirschtomaten, Aubergine & Provolone sowie Butternut-Kürbis, und erweiterte damit sein Eigenmarken-Bio-Pasta-Portfolio.
- Februar 2026: Felicia erweiterte seinen nordamerikanischen Vertrieb durch einen landesweiten Amazon-Launch und machte sein Pasta-Portfolio in den gesamten Vereinigten Staaten verfügbar. Das Unternehmen hob auch seine wachsende Einzelhandelspräsenz in den Vereinigten Staaten und Kanada sowie seine Produktionsstätte in Ontario hervor.
Berichtsumfang des globalen Bio-Pasta-Markts
Der Bio-Pasta-Markt umfasst Pasta-Produkte, die aus zertifizierten Bio-Zutaten wie Bio-Weizen, Getreide und Hülsenfrüchten hergestellt werden und in Übereinstimmung mit den Standards des ökologischen Landbaus und den Verarbeitungsanforderungen produziert werden. Der Markt ist nach Produkttyp, Fllung, Vertriebskanal und Geografie segmentiert. Nach Produkttyp ist der Markt in Trockenpasta, Frische/Gekühlte Pasta, Tiefkühlpasta und Pasta in Dosen/Fertiggerichte segmentiert. Nach Füllung ist der Markt in Ungefüllt und Gefüllte Pasta segmentiert. Nach Vertriebskanal ist der Markt in Foodservice/HoReCa und Einzelhandel segmentiert. Der Einzelhandel ist weiter unterteilt in Supermärkte/Verbrauchermärkte, Convenience-/Lebensmittelgeschäfte, Online-Einzelhandelsgeschäfte und sonstige Vertriebskanäle. Nach Geografie ist der Markt in Nordamerika, Europa, Asien-Pazifik, Südamerika sowie den Nahen Osten und Afrika segmentiert, mit weiterer Analyse wichtiger Länder und der verbleibenden regionalen Märkte. Für jedes Segment werden Marktprognosen in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Trockenpasta |
| Frische/Gekühlte Pasta |
| Tiefkühlpasta |
| Pasta in Dosen/Fertiggerichte |
| Ungefüllt |
| Gefüllte Pasta |
| Foodservice/HoReCa | |
| Einzelhandel | Supermärkte/Verbrauchermärkte |
| Convenience-/Lebensmittelgeschäfte | |
| Online-Einzelhandelsgeschäfte | |
| Sonstige Vertriebskanäle |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Italien | |
| Spanien | |
| Niederlande | |
| Polen | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Australien | |
| Südkorea | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Kolumbien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Südafrika |
| Saudi-Arabien | |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Übriger Naher Osten und Afrika |
| Nach Produkttyp | Trockenpasta | |
| Frische/Gekühlte Pasta | ||
| Tiefkühlpasta | ||
| Pasta in Dosen/Fertiggerichte | ||
| Nach Füllung | Ungefüllt | |
| Gefüllte Pasta | ||
| Nach Vertriebskanal | Foodservice/HoReCa | |
| Einzelhandel | Supermärkte/Verbrauchermärkte | |
| Convenience-/Lebensmittelgeschäfte | ||
| Online-Einzelhandelsgeschäfte | ||
| Sonstige Vertriebskanäle | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Niederlande | ||
| Polen | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Australien | ||
| Südkorea | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Kolumbien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Südafrika | |
| Saudi-Arabien | ||
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Bio-Pasta-Markt bis 2032?
Der Markt für Bio-Pasta wird voraussichtlich von 0,81 Milliarden USD im Jahr 2026 auf 1,44 Milliarden USD bis 2032 steigen, mit einer CAGR von 10,23 % von 2027 bis 2032.
Welcher Produkttyp führt den Bio-Pasta-Absatz an?
Trockenpasta führte mit einem Umsatzanteil von 77,16 % im Jahr 2026, da sie den etablierten Vorratskaufgewohnheiten, den Anforderungen an die Haltbarkeit und den Anforderungen des Masseneinzelhandels entspricht.
Warum gewinnt gefüllte Bio-Pasta an Aufmerksamkeit?
Gefüllte Pasta wird voraussichtlich bis 2032 mit einem CAGR von 12,32 % wachsen, da sie differenzierte Premium-Mahlzeitanlässe zu Hause unterstützen kann.
Welche Region bietet das stärkste Wachstum im Markt?
Asien-Pazifik wird voraussichtlich bis 2032 mit einem CAGR von 11,85 % wachsen, unterstützt durch städtischen Konsum, die Ausweitung des organisierten Lebensmitteleinzelhandels und die Nachfrage nach zertifizierten Produkten.