
Taille et part du marché des pâtes biologiques
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 0.88 Milliards de dollars |
| Taille du Marché (2032) | 1.44 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 10.23 % |
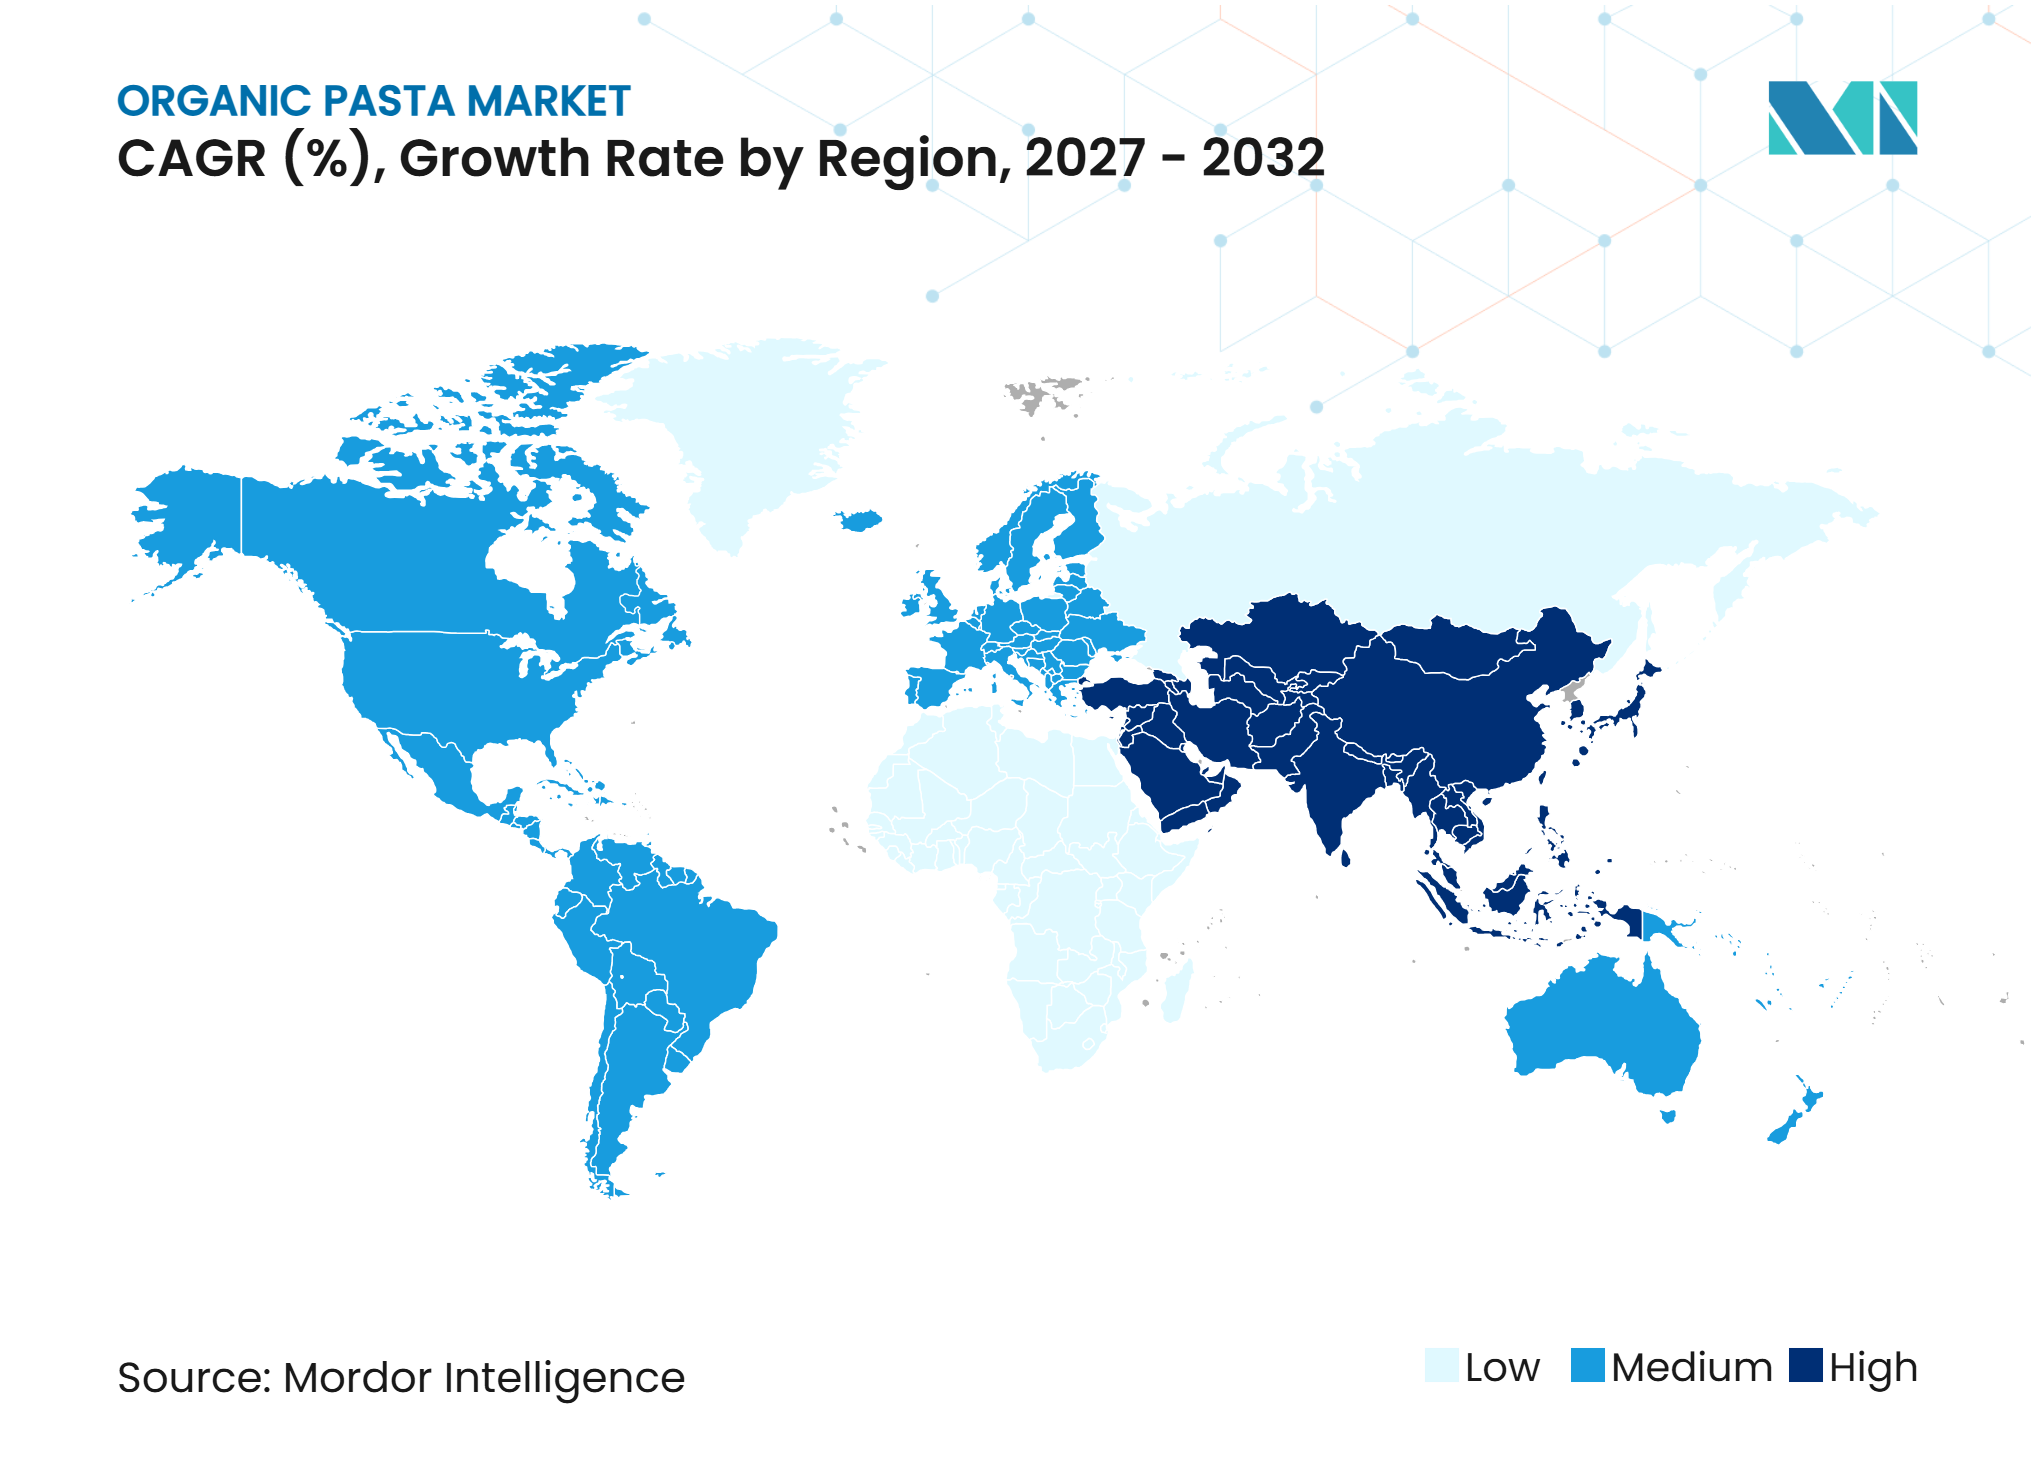
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des pâtes biologiques par Mordor Intelligence
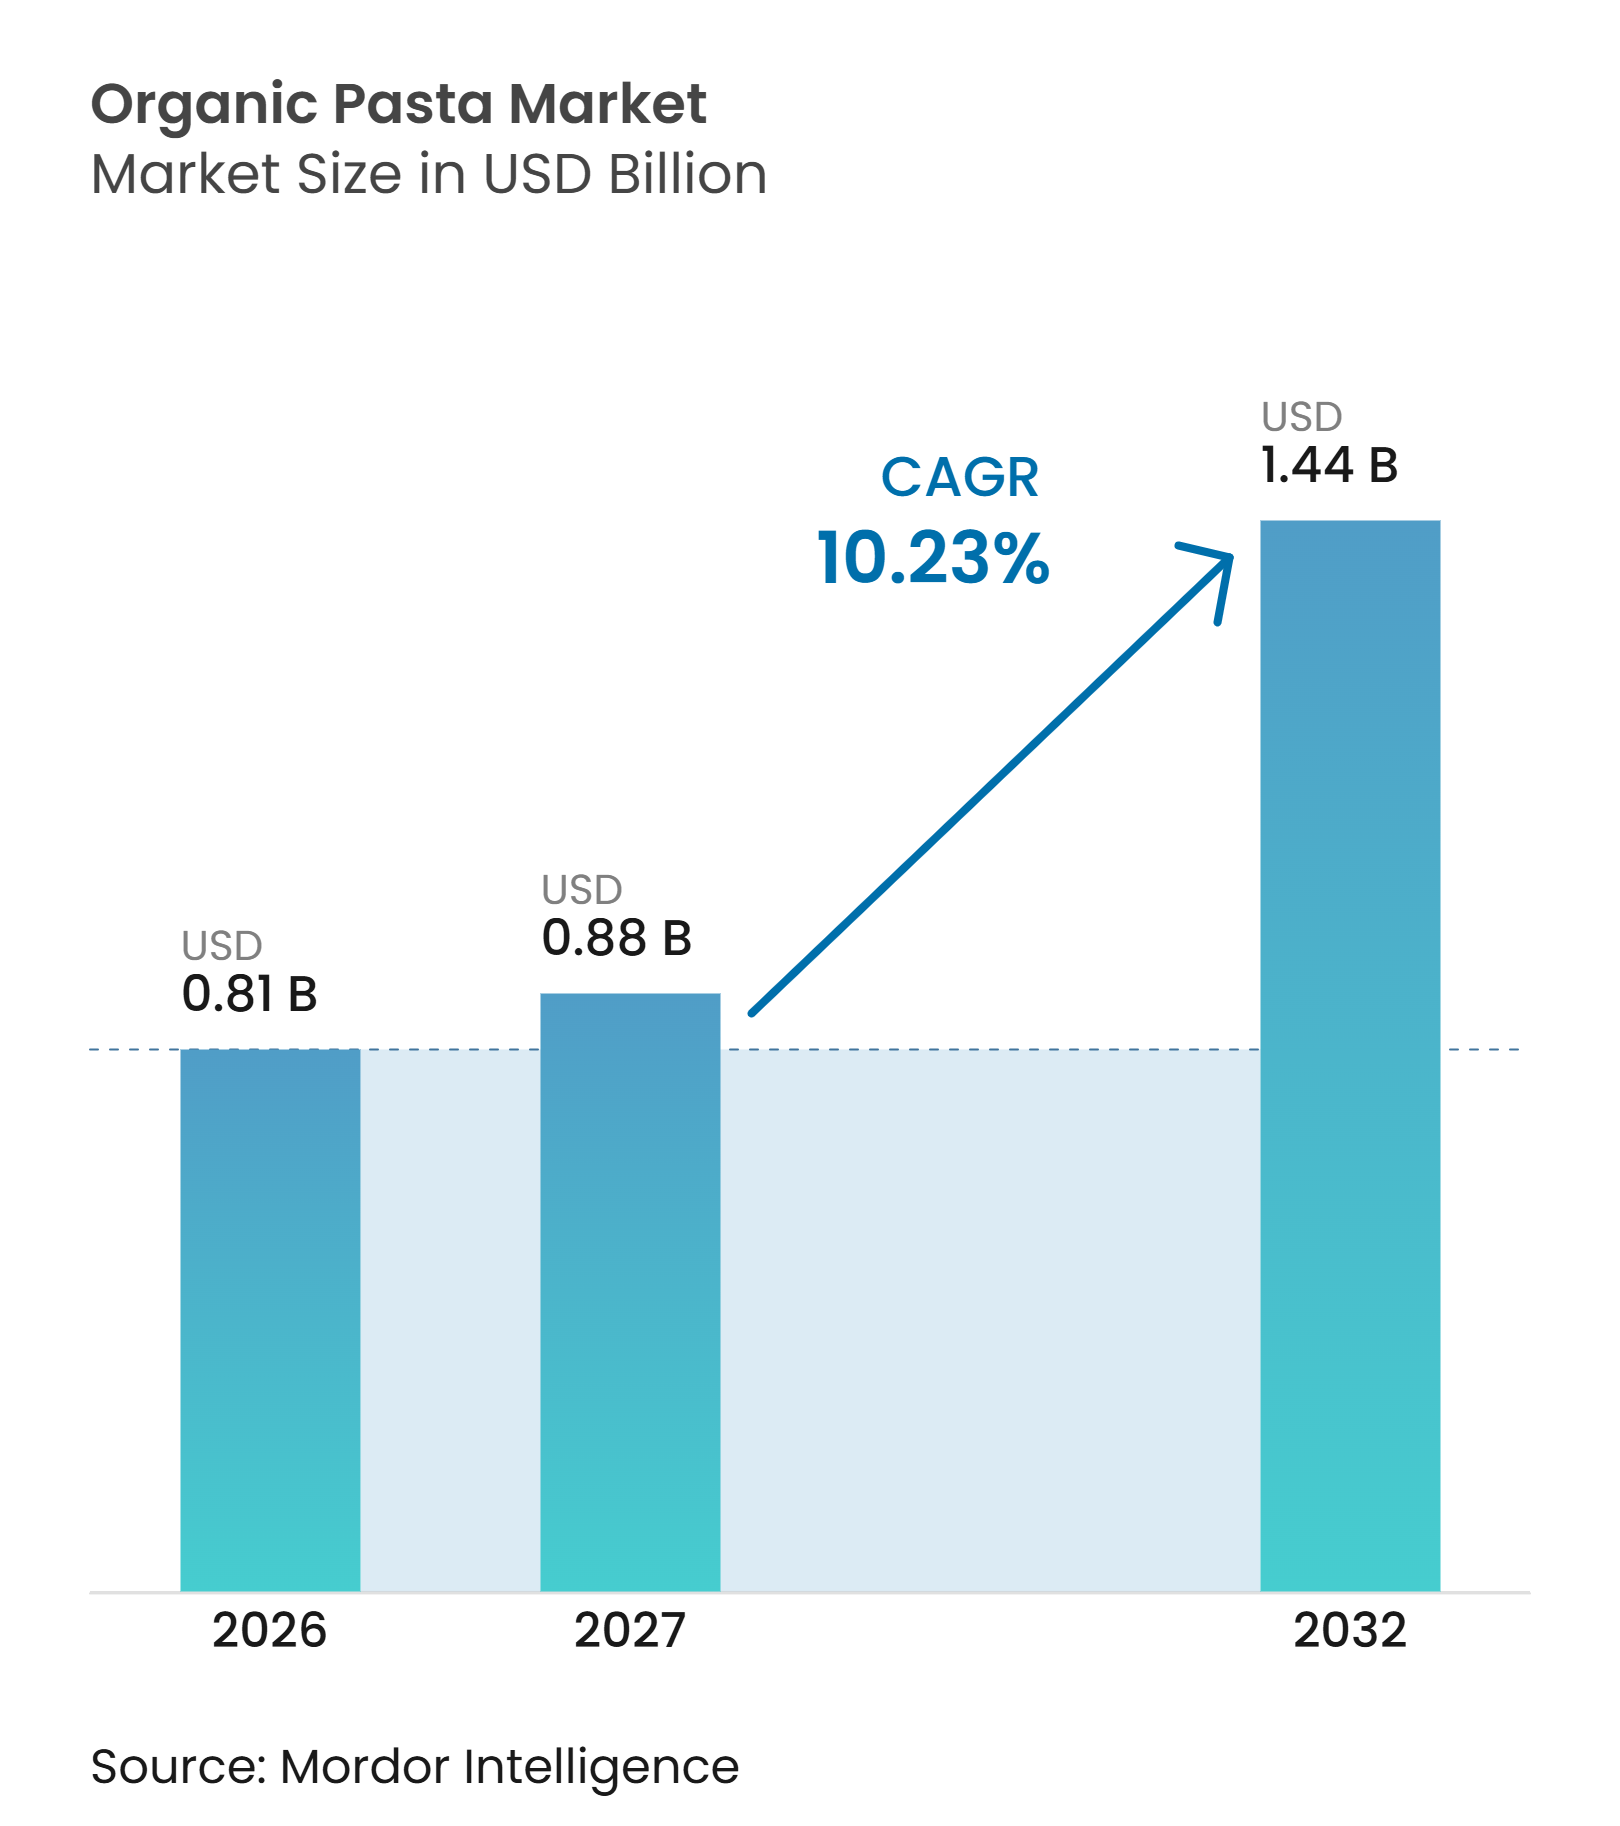
La taille du marché des pâtes biologiques devrait croître de 0,81 milliard USD en 2026 à 0,88 milliard USD en 2027, et devrait atteindre 1,44 milliard USD d'ici 2032, à un CAGR de 10,23 % sur la période 2027-2032. Le marché des pâtes biologiques bénéficie d'une disponibilité plus large d'ingrédients certifiés, d'une distribution au détail en expansion et d'un intérêt croissant des consommateurs pour les produits biologiques, sans gluten et riches en protéines. Les producteurs renforcent la différenciation de leurs produits grâce à des formats premium, à la provenance des ingrédients et à une meilleure qualité de transformation. L'intérêt croissant pour les pâtes fraîches, farcies et fonctionnelles crée également des opportunités pour des offres de produits premium. Une plus grande attention portée à la qualité des ingrédients, à la certification, à la traçabilité et à la transparence de la chaîne d'approvisionnement soutient en outre le développement du marché et renforce la confiance des consommateurs dans les produits de pâtes biologiques.
Principaux enseignements du rapport
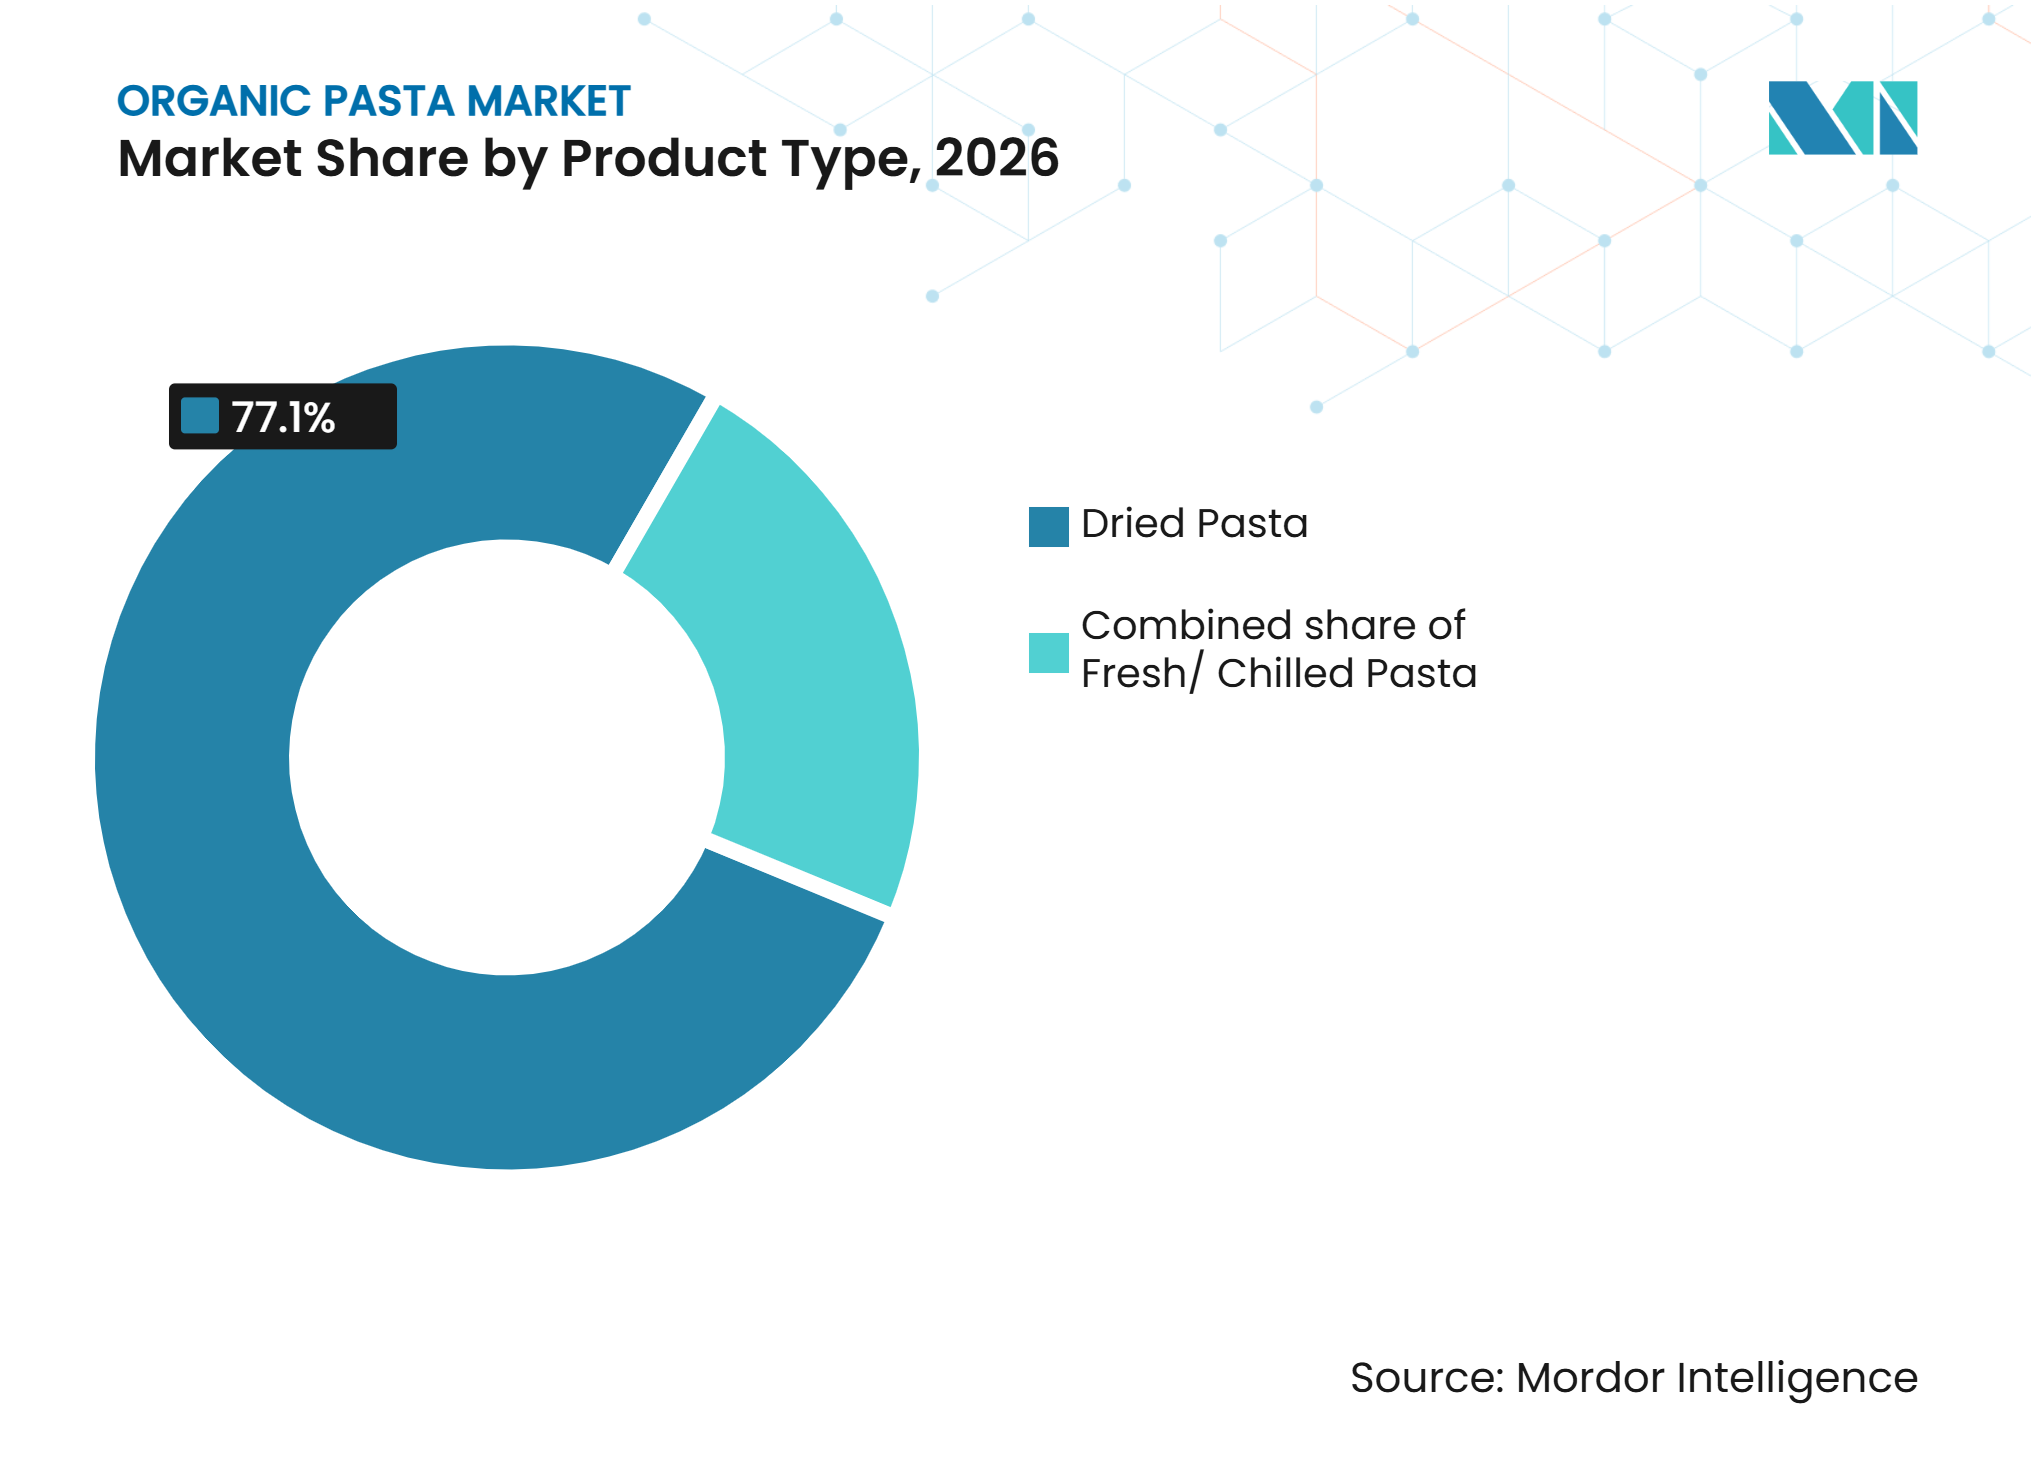
• Par type de produit, les pâtes sèches détenaient 77,16 % de la part du marché des pâtes biologiques en 2026, tandis que les pâtes fraîches/réfrigérées devraient se développer à un CAGR de 12,21 % jusqu'en 2032.
• Par garniture, les pâtes nature détenaient 84,12 % de la part du marché des pâtes biologiques en 2026, tandis que les pâtes farcies/remplies devraient se développer à un CAGR de 12,32 % jusqu'en 2032.
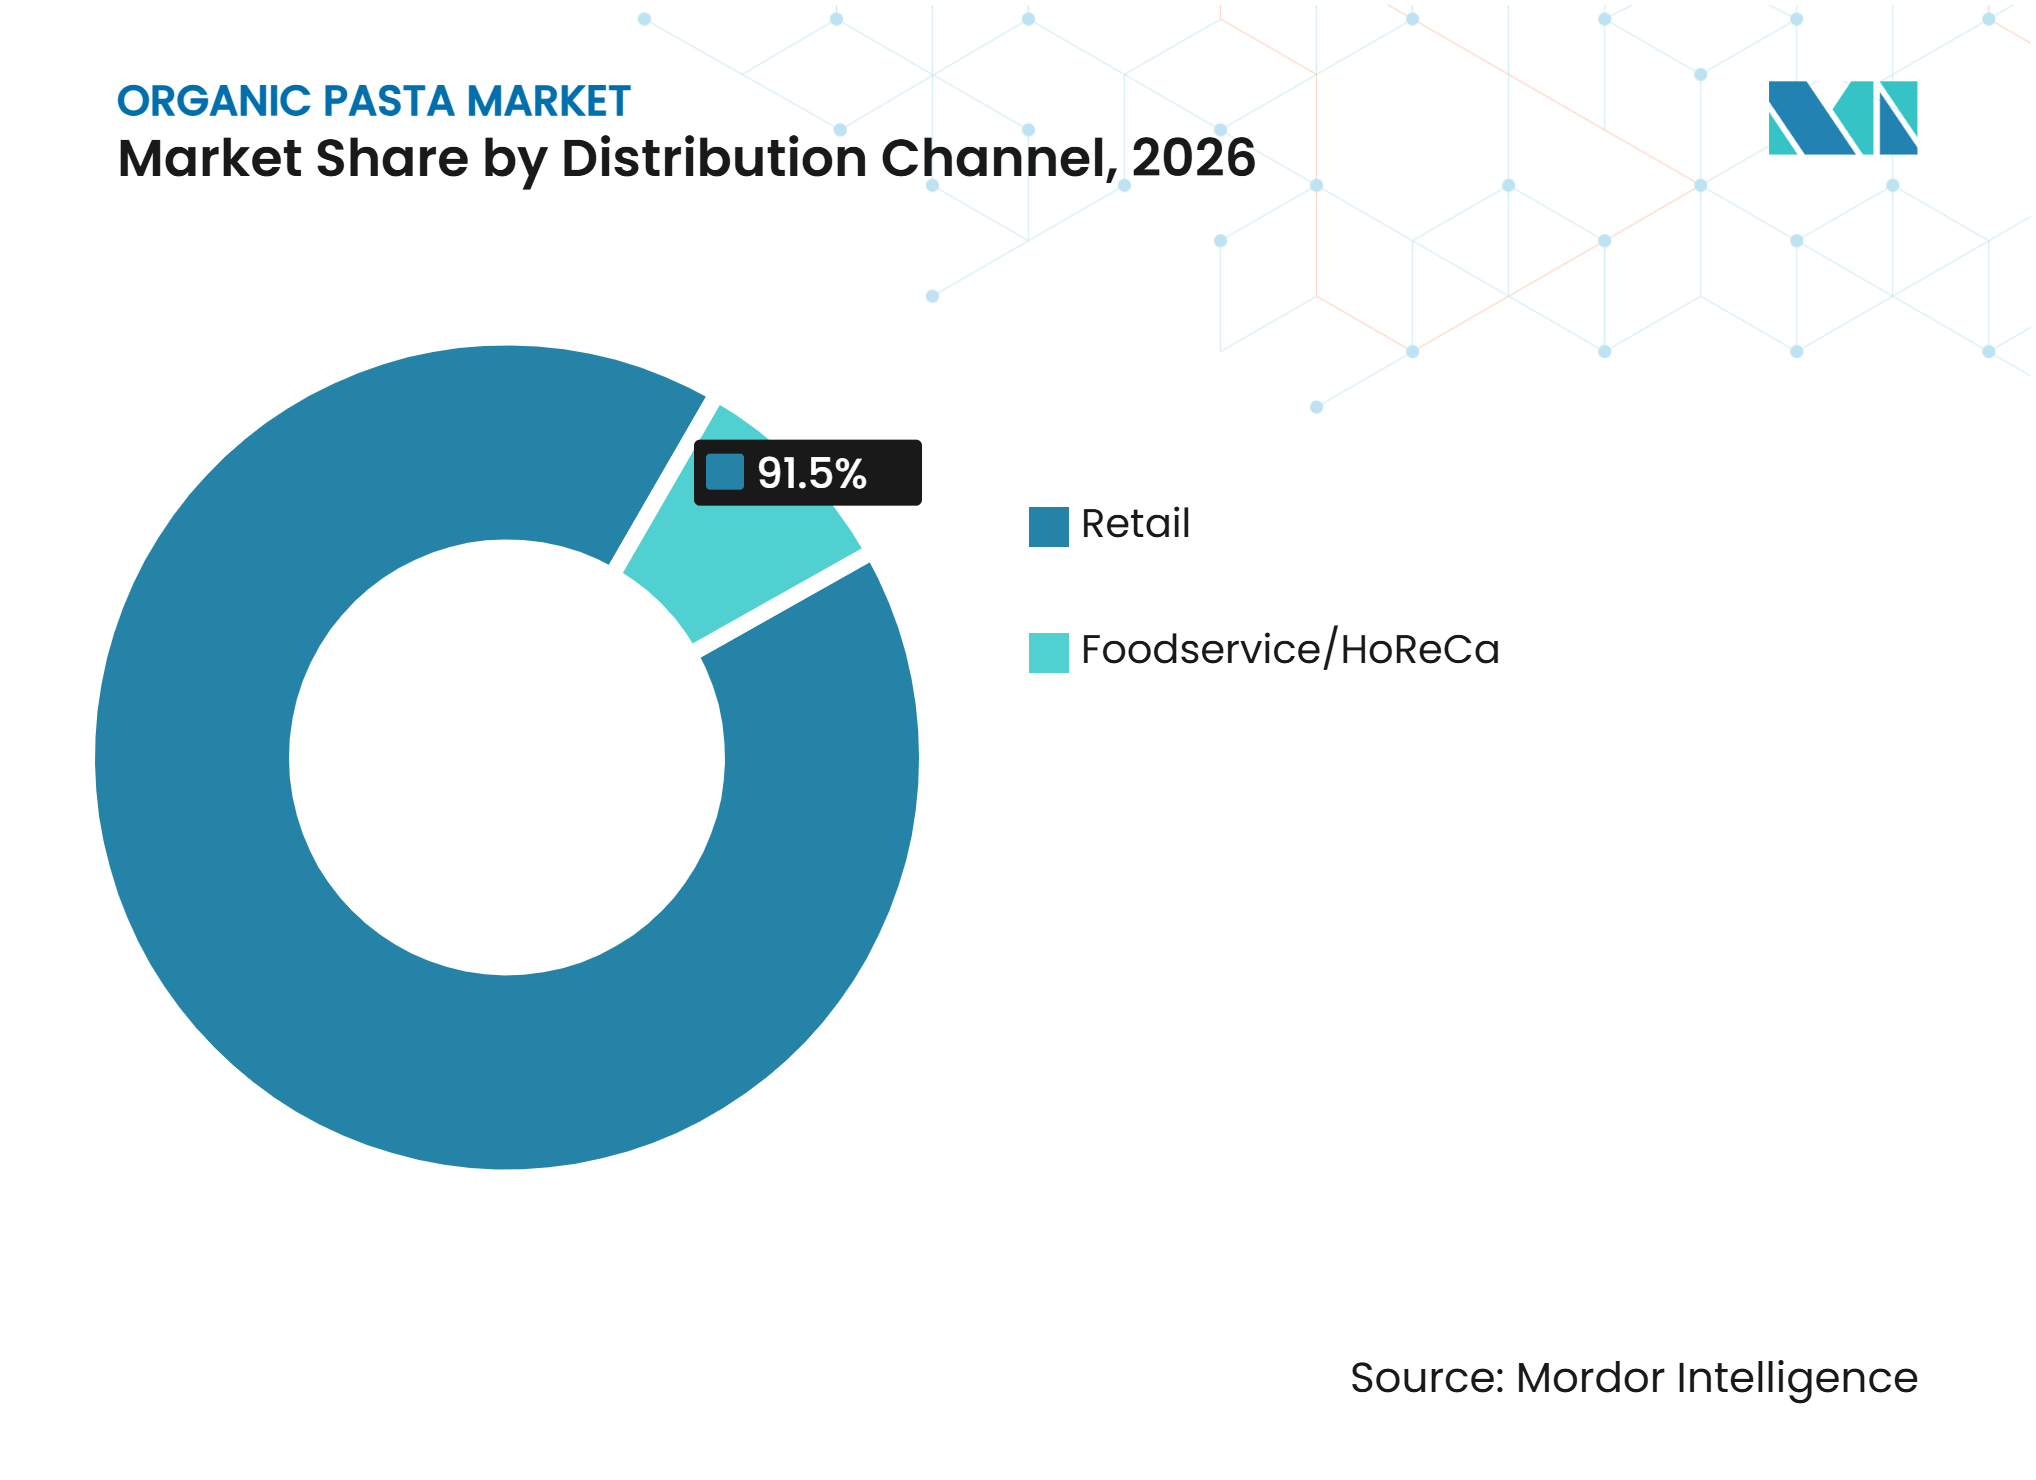
• Par canal de distribution, le commerce de détail détenait 91,54 % de la part du marché des pâtes biologiques en 2026, tandis que la restauration/HoReCa devrait se développer à un CAGR de 11,96 % jusqu'en 2032.
• Par géographie, l'Amérique du Nord détenait 48,13 % de la part du marché des pâtes biologiques en 2026, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 11,85 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs sur le marché des pâtes biologiques*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| La demande croissante des consommateurs pour les pâtes biologiques | +1.4% | Europe, Amérique du Nord et Asie-Pacifique | Long terme (≥ 4 ans) |
| Disponibilité et adoption croissantes des pâtes biologiques dans les circuits de distribution grand public | +1.2% | Europe et Amérique du Nord, avec une adoption croissante en Asie-Pacifique | Moyen terme (2–4 ans) |
| Demande croissante de pâtes biologiques sans gluten et à base de céréales alternatives | +1.1% | Amérique du Nord, Europe et Asie-Pacifique | Moyen terme (2–4 ans) |
| Les formats premium élargissent la proposition de valeur de la catégorie | +0.9% | Europe et Amérique du Nord | Moyen terme (2–4 ans) |
| Innovation produit et expansion des formats de pâtes biologiques fraîches, réfrigérées et surgelées | +0.8% | Europe et Amérique du Nord | Court terme (≤ 2 ans) |
| Demande croissante de pâtes biologiques sur les marchés émergents | +0.7% | Asie-Pacifique, Amérique du Sud et Moyen-Orient et Afrique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande croissante des consommateurs pour les pâtes biologiques
Le marché des pâtes biologiques bénéficie d'un intérêt croissant des consommateurs pour les produits alimentaires biologiques certifis, la transparence des ingrédients et des choix alimentaires plus sains. Par exemple, en 2026, selon les données de l'Organic Trade Association, le marché des pâtes biologiques aux États-Unis a progressé de 3,6 % en 2025, par rapport à 2024 [1]. Cette croissance continue met en évidence l'acceptation croissante des pâtes biologiques par les consommateurs et l'expansion du marché des produits fabriqués à partir d'ingrédients certifiés biologiques. Les fabricants tirent parti de ces préférences changeantes en renforçant leurs portefeuilles de produits biologiques, en proposant une plus grande variété d'options de pâtes et en positionnant les pâtes biologiques comme une alternative aux produits conventionnels. Ces évolutions créent des opportunités pour les producteurs de pâtes établis et les marques biologiques spécialisées afin d'élargir leur présence sur le marché.
Disponibilité et adoption croissantes des pâtes biologiques dans les circuits de distribution grand public
L'expansion de la distribution des aliments biologiques par les grandes surfaces conventionnelles crée des opportunités pour les fabricants de pâtes biologiques d'atteindre une base de consommateurs plus large. Par exemple, en septembre 2026, selon le Service de recherche économique du Département de l'agriculture des États-Unis, les circuits de distribution grand public représentent 55 % des ventes de produits alimentaires biologiques aux États-Unis, tandis que les détaillants spécialisés dans les produits naturels et de spécialité représentent plus de 33 %, soulignant l'importance des réseaux de distribution établis dans la distribution des produits biologiques [2]. Cette présence croissante dans la distribution encourage également les détaillants à élargir leurs offres de pâtes biologiques. Par exemple, en septembre 2025, Natural Grocers a introduit trois variétés de pâtes aux œufs biologiques certifiées, notamment des Tagliatelle, des Pappardelle et des Reginelle, dans le cadre de son portefeuille de marques propres. Ces ajouts de produits augmentent la disponibilité des pâtes biologiques dans les points de vente au détail et offrent aux consommateurs davantage de choix dans la catégorie des pâtes biologiques.
Demande croissante de pâtes biologiques sans gluten et à base de céréales alternatives
Le marché des pâtes biologiques est façonné par l'intérêt croissant des consommateurs pour les alternatives sans gluten et pour les pâtes à base de céréales alternatives et de légumineuses. Par exemple, en janvier 2026, selon le rapport Shopping Habits de Coeliac UK, sur 3 785 répondants, seulement 38,4 % étaient satisfaits de la gamme de produits sans gluten disponibles en supermarché, soulignant la nécessité d'une plus grande variété et disponibilité des produits [3]. Les fabricants répondent à ces attentes en introduisant des formulations de pâtes biologiques à base d'ingrédients alternatifs. Par exemple, en avril 2025, la start-up alimentaire canadienne Otelia a lancé trois variétés de pâtes protéinées biologiques certifiées à base de haricots noirs, d'edamame et de pois chiches de soja. Ces produits sont également sans gluten, végétaliens et non-OGM, chaque portion apportant 21 g de protéines et 9 g de fibres. Ces innovations produits élargissent la disponibilité des pâtes biologiques à base d'ingrédients alternatifs et répondent aux attentes des consommateurs à la recherche d'options sans gluten et riches en protéines.
Les formats premium élargissent la proposition de valeur de la catégorie
Le marché des pâtes biologiques bénéficie de l'intérêt croissant des consommateurs pour les produits premium et de spécialité qui combinent des ingrédients biologiques avec des qualités distinctives telles que les méthodes de production traditionnelles, l'authenticité régionale, les céréales patrimoniales et la valeur nutritionnelle améliorée. Les fabricants élargissent leurs portefeuilles de produits avec des formes innovantes, des techniques de transformation artisanales et des ingrédients alternatifs pour offrir une plus grande variété et différenciation. L'introduction de variétés de pâtes biologiques fraîches, réfrigérées, surgelées et farcies élargit encore les choix de produits et répond à diverses occasions de repas. Ces développements créent des opportunités pour les fabricants de renforcer leur positionnement premium, d'atteindre une base de consommateurs plus large et d'élargir leur présence sur les marchés de distribution établis et émergents.
Analyse de l'impact des freins sur le marché des pâtes biologiques*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Prix premium des pâtes biologiques et déclassement des consommateurs lié à l'inflation | -1.0% | Marchés émergents, Asie-Pacifique, régions sensibles aux prix | Moyen terme (2–4 ans) |
| Volatilité de l'approvisionnement et coûts d'approvisionnement plus élevés des céréales et légumineuses biologiques certifiées | -0.9% | Europe, Amérique du Nord, Asie-Pacifique | Moyen terme (2–4 ans) |
| Coûts élevés de certification biologique, de conformité au traitement et de ségrégation de la chaîne d'approvisionnement | -0.7% | Mondial, en particulier les marchés émergents | Long terme (≥ 4 ans) |
| Défis liés à la texture, au goût et aux performances de cuisson des pâtes biologiques à base de céréales alternatives | -0.6% | Mondial, en particulier Amérique du Nord et Europe | Moyen terme (2–4 ans) |
| Source: Mordor Intelligence | |||
Prix premium des pâtes biologiques et déclassement des consommateurs lié à l'inflation
Le marché des pâtes biologiques reste exposé au déclassement des consommateurs lorsque les budgets des ménages sont sous pression, car les produits biologiques supportent généralement des coûts de production, de certification et de manutention plus élevés que les alternatives conventionnelles. Ces coûts supplémentaires contribuent à des prix de détail premium, rendant les pâtes biologiques moins accessibles aux consommateurs sensibles aux prix, en particulier pendant les périodes d'inflation et de réduction des dépenses discrétionnaires. Les pâtes étant un produit de base fréquemment acheté avec plusieurs alternatives conventionnelles et à marque propre disponibles dans les supermarchés et hypermarchés, les consommateurs peuvent se tourner vers des produits conventionnels ou à marque propre moins chers pour gérer leurs dépenses alimentaires. La disponibilité croissante de pâtes à marque propre abordables intensifie encore la concurrence par les prix, rendant difficile pour les fabricants de pâtes biologiques de marque le maintien de leur positionnement premium.
Volatilité de l'approvisionnement et coûts d'approvisionnement plus élevés des céréales et légumineuses biologiques certifiées
Le marché des pâtes biologiques est confronté à des défis du côté de l'offre en raison de la disponibilité limitée et de l'approvisionnement fluctuant en céréales et légumineuses biologiques certifiées utilisées dans la production de pâtes. Les matières premières telles que le blé dur biologique, le riz, le maïs, les pois chiches, les lentilles et les pois dépendent des conditions de production agricole et peuvent être affectées par des conditions météorologiques imprévisibles, des maladies des cultures, la qualité des sols et les variations saisonnières. Ces facteurs peuvent perturber la disponibilité des matières premières et créer des fluctuations dans les coûts d'approvisionnement. L'agriculture biologique implique également des exigences supplémentaires en matière de production et de certification, tandis que le maintien de l'intégrité biologique tout au long de l'approvisionnement, du stockage, du transport et de la transformation augmente la complexité de la chaîne d'approvisionnement. Les fabricants doivent assurer un accès cohérent aux matières premières certifiées tout en prévenant la contamination par des ingrédients cultivés de manière conventionnelle, ce qui peut limiter la flexibilité d'approvisionnement.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
les pâtes sèches ancrent le volume, tandis que les formats réfrigérés stimulent la croissanceLes pâtes sèches détenaient 77,16 % du marché des pâtes biologiques en 2026. Les pâtes sèches biologiques bénéficient d'habitudes d'achat en garde-manger bien établies et de leur large disponibilité dans les supermarchés et les circuits de distribution au détail. Leur longue durée de conservation facilite le stockage pratique, la gestion efficace des stocks, le réapprovisionnement régulier et la distribution sur divers marchés géographiques sans nécessiter de transport ou de stockage réfrigéré. Les détaillants peuvent offrir une plus grande variété de formes, de tailles d'emballage et de formulations de produits tout en maintenant la disponibilité des produits et en minimisant les pertes. Cela fait des pâtes sèches une option pratique pour les ménages qui intègrent des produits biologiques dans leurs achats alimentaires réguliers. Leur infrastructure de production et de distribution établie offre également aux fabricants des opportunités d'élargir leur présence dans la distribution et d'atteindre une base de consommateurs plus large.
Les pâtes fraîches/réfrigérées devraient se développer à un CAGR de 12,21 % de 2027 à 2032. Les pâtes biologiques fraîches et réfrigérées gagnent du terrain alors que les consommateurs recherchent de plus en plus des options de repas premium et pratiques offrant des expériences de type restaurant à domicile. Ces produits offrent aux fabricants des opportunités d'introduire des formulations distinctives, des variétés farcies et des profils de goût diversifiés tout en positionnant les ingrédients biologiques comme un attribut de produit premium. Leurs formats différenciés et leurs cycles de production plus courts soutiennent également l'innovation produit et permettent aux fabricants de répondre aux consommateurs recherchant de la variété au-delà des pâtes sèches conventionnelles. La demande des établissements de restauration crée en outre des opportunités pour les pâtes biologiques fraîches et réfrigérées, car les restaurants peuvent intégrer des ingrédients premium et des offres de produits distinctives dans leurs menus.



Par garniture :
les pâtes nature assurent le volume, tandis que les pâtes farcies construisent la valeur premiumLes pâtes nature détenaient 84,12 % de la part du marché des pâtes biologiques en 2026. Les pâtes biologiques nature bénéficient de leur familiarité et de leur polyvalence, car les ménages les achètent régulièrement pour les repas quotidiens et les associent à une large gamme de sauces et d'ingrédients. Leur large utilisation dans différentes occasions de repas soutient une demande au détail constante et permet aux fabricants de maintenir une forte présence dans les supermarchés et les circuits alimentaires. Le segment offre également des opportunités de développement de marques propres, permettant aux détaillants d'élargir leurs gammes de pâtes biologiques avec des options quotidiennes accessibles. Les fabricants améliorent en outre les offres de pâtes nature en utilisant des farines de légumineuses, des céréales anciennes et des formulations riches en protéines, ajoutant de la variété nutritionnelle et de la différenciation produit à des formats familiers. Ces innovations d'ingrédients permettent aux consommateurs d'explorer de nouveaux attributs de produits tout en conservant leurs formes de pâtes et leurs habitudes de préparation des repas préférées.
Les pâtes farcies/remplies devraient se développer à un CAGR de 12,32 % jusqu'en 2032. Les pâtes biologiques farcies gagnent en popularité alors que les consommateurs recherchent de plus en plus des options de repas premium et pratiques avec des ingrédients et des saveurs distinctifs. Des produits tels que les raviolis, les tortellinis et autres variétés farcies offrent aux fabricants des opportunités de combiner des pâtes biologiques avec des garnitures diverses, notamment des légumes, du fromage et des ingrédients d'origine végétale. Leurs formulations différenciées et leur positionnement premium séduisent les consommateurs recherchant des repas de type restaurant et une plus grande variété pour la consommation à domicile. Le segment bénéficie également des applications en restauration, où les restaurants peuvent intégrer des ingrédients biologiques premium dans des offres de menus distinctives et initier les consommateurs à des variétés de pâtes de spécialité. La disponibilité croissante de pâtes biologiques farcies dans les formats de distribution réfrigérés et surgelés améliore encore la commodité et élargit le choix des consommateurs.
Par canal de distribution :
le commerce de détail mène les ventes, tandis que la restauration crée de nouvelles occasionsLe commerce de détail détenait 91,54 % de la part du marché des pâtes biologiques en 2026. Le canal de distribution au détail joue un rôle important dans le marché des pâtes biologiques en offrant aux fabricants un large accès aux consommateurs ménagers via les supermarchés, les hypermarchés, les magasins d'alimentation naturelle et les plateformes d'épicerie en ligne. Ces points de vente permettent aux produits de pâtes biologiques d'atteindre les consommateurs aux côtés des alternatives conventionnelles, améliorant la visibilité des produits et soutenant les achats alimentaires réguliers. Les rayons de distribution permettent également aux consommateurs de comparer les certifications biologiques, les compositions d'ingrédients, les attributs nutritionnels et les formats d'emballage disponibles, soutenant des décisions d'achat éclairées. L'expansion des gammes de pâtes biologiques à marque propre renforce encore la disponibilité des produits et élargit le choix des consommateurs dans les formats quotidiens et de spécialité. Les plateformes de distribution en ligne offrent des opportunités supplémentaires aux fabricants pour atteindre les consommateurs intéressés par des produits biologiques de niche qui peuvent être limités dans les magasins physiques.
La restauration/HoReCa devrait se développer à un CAGR de 11,96 % de 2027 à 2032. Le canal de distribution de la restauration offre aux fabricants de pâtes biologiques des opportunités d'atteindre les consommateurs via les restaurants, les hôtels, les services de restauration collective et les établissements d'hôtellerie. Ces points de vente initient les convives aux pâtes biologiques à travers des repas préparés, soutenant la notoriété et la familiarité des produits au-delà des achats conventionnels au détail. Le canal est particulièrement bien adapté aux variétés de pâtes fraîches, farcies et régionales, permettant aux chefs de créer des plats distinctifs avec des ingrédients premium et des combinaisons de saveurs diverses. L'approvisionnement biologique renforce également la différenciation des menus lorsqu'il est combiné avec des recettes traditionnelles, des ingrédients de spécialité et des informations transparentes sur les ingrédients. L'intérêt croissant pour les expériences gastronomiques premium et les offres de menus différenciées crée des opportunités pour les restaurants d'intégrer les pâtes biologiques dans leurs portefeuilles de restauration.

Analyse géographique
Amérique du Nord
L'Amérique du Nord représentait 48,13 % de la part du marché des pâtes biologiques en termes de chiffre d'affaires en 2026. Le marché des pâtes biologiques en Amérique du Nord est soutenu par un secteur alimentaire biologique établi, de vastes réseaux de distribution alimentaire et une familiarité croissante des consommateurs avec les produits biologiques certifiés. Les États-Unis constituent une base solide pour le développement du marché grâce à leur vaste réseau de détaillants spécialisés, de chaînes de supermarchés, de clubs entrepôts et de plateformes d'épicerie en ligne. L'expansion de la consommation d'aliments biologiques crée également des opportunités pour les fabricants de pâtes d'atteindre les consommateurs qui recherchent activement des produits certifiés et comparent la qualité des ingrédients, les attributs nutritionnels et les formulations de produits. Le Canada contribue en outre au développement du marché régional grâce à l'expansion de la disponibilité au détail et aux investissements dans la capacité de production locale. La présence croissante de marques de pâtes biologiques internationales et nationales élargit les choix de produits dans les catégories conventionnelles, premium et de spécialité.
Asie-Pacifique
L'Asie-Pacifique devrait se développer à un CAGR de 11,85 % de 2027 à 2032. Le marché des pâtes biologiques en Asie-Pacifique se développe à mesure que l'urbanisation, l'évolution des préférences alimentaires et la croissance de la distribution alimentaire organisée créent des opportunités pour les produits alimentaires de spécialité. L'intérêt croissant des consommateurs pour la transparence des ingrédients, les aliments biologiques certifiés et les options de repas pratiques soutient l'introduction des pâtes biologiques dans la région. Les marchés alimentaires premium établis tels que le Japon et la Corée du Sud offrent des opportunités pour des produits biologiques différenciés, tandis que la Chine et l'Inde offrent un potentiel supplémentaire grâce à l'expansion des réseaux de distribution moderne et des plateformes de commerce numérique. La disponibilité croissante de produits alimentaires biologiques importés via les canaux en ligne améliore également l'accès des consommateurs aux variétés de pâtes de spécialité. Les fabricants élargissent en outre leurs offres de produits avec des formulations à base de légumineuses, des ingrédients protéiques végétaux et des formats pratiques pour répondre à l'évolution des préférences alimentaires et des modes de vie urbains. Les améliorations de l'infrastructure de distribution et de la distribution par commerce électronique soutiennent une plus grande visibilité et accessibilité des produits.
Europe et régions émergentes
Le marché des pâtes biologiques en Europe bénéficie de capacités de fabrication de pâtes établies, de fortes traditions culinaires et d'une demande croissante des consommateurs pour des produits alimentaires biologiques certifiés. L'Italie reste un marché régional clé en raison de son expertise dans la production de pâtes, de son fort patrimoine produit et de ses chaînes d'approvisionnement biologiques développées, tandis que l'Allemagne, la France et les Pays-Bas offrent des opportunités grâce à des réseaux de distribution au détail d'aliments biologiques établis. Les fabricants élargissent également leurs offres de produits premium grâce à des formulations innovantes, des variétés enrichies en protéines et des pâtes biologiques fraîches et farcies. L'Amérique du Sud bénéficie de la disponibilité d'ingrédients cultivés localement tels que le quinoa, créant des opportunités pour des produits de pâtes biologiques distinctifs et des exportations. Pendant ce temps, le Moyen-Orient et l'Afrique offrent des opportunités émergentes via les circuits de distribution premium et d'hôtellerie, soutenues par la disponibilité croissante de produits biologiques importés et la sensibilisation croissante des consommateurs aux options alimentaires de spécialité.
Paysage concurrentiel
Concentration du Marché
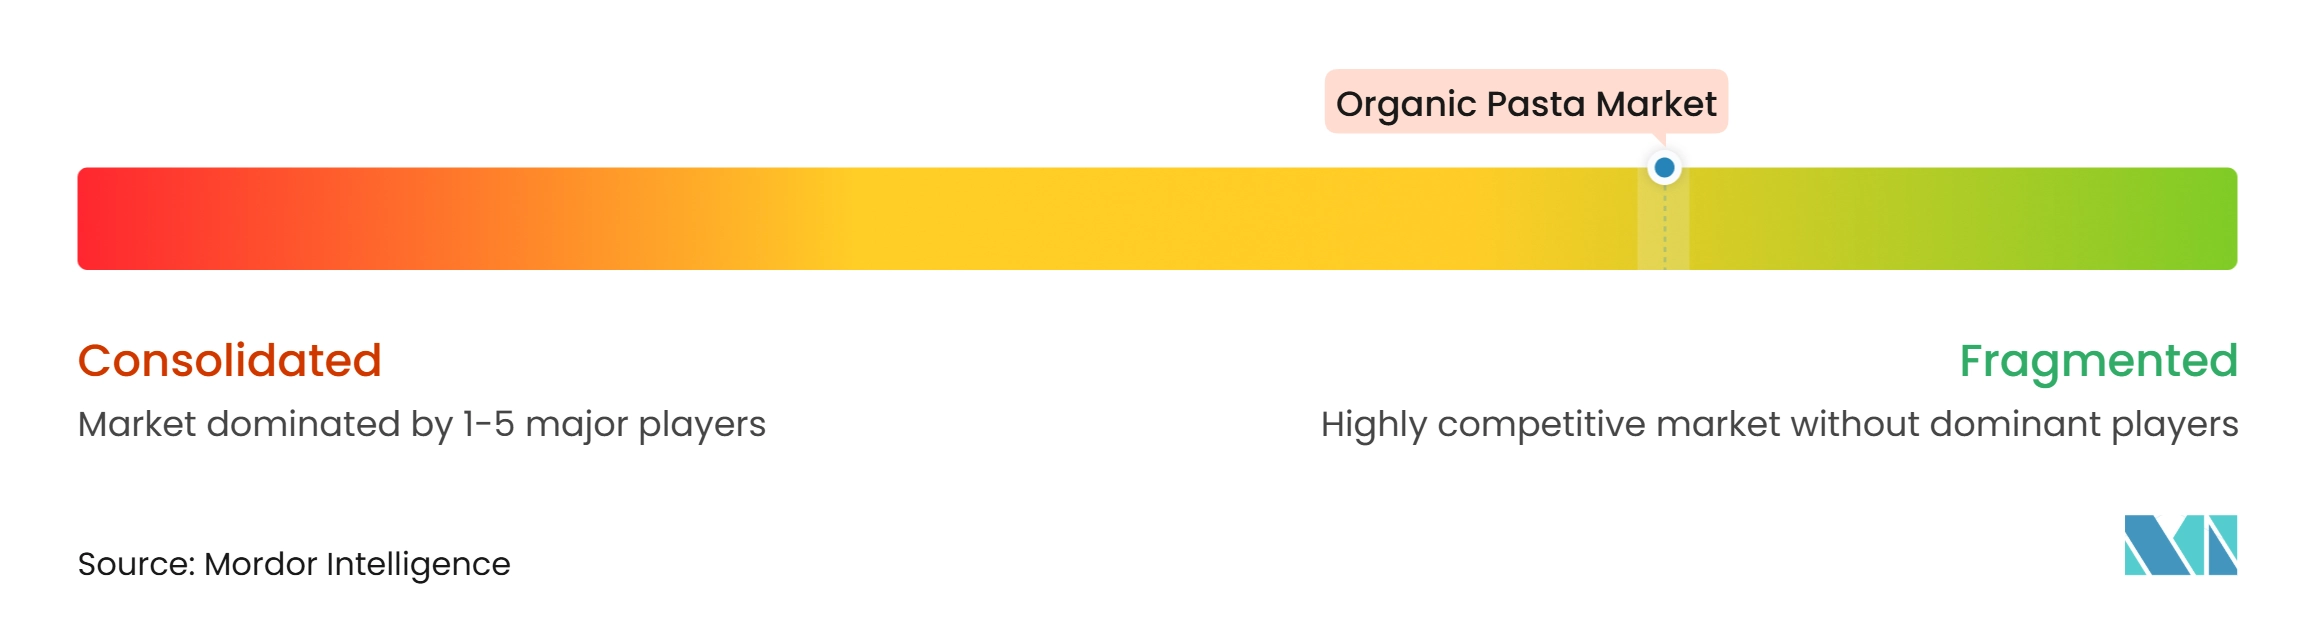
Le marché des pâtes biologiques est fragmenté, avec une concurrence répartie entre les fabricants de pâtes établis, les marques biologiques spécialisées et les producteurs de marques propres. Les acteurs du marché se font concurrence sur la qualité des produits, la certification biologique, l'approvisionnement en ingrédients, les attributs nutritionnels et l'innovation produit. La différenciation par les céréales alternatives, les formulations riches en protéines, les options sans gluten, les formes distinctives et les méthodes de transformation premium devient de plus en plus importante pour attirer des groupes de consommateurs diversifiés. Les fabricants élargissent également leurs portefeuilles de produits pour répondre à l'évolution des préférences alimentaires, notamment la demande d'ingrédients d'origine végétale, de formulations à étiquette propre et de variétés de pâtes de spécialité. Ces stratégies permettent aux entreprises de cibler différents segments de consommateurs tout en renforçant leur positionnement de marque dans la catégorie des aliments biologiques en croissance.
Les capacités de la chaîne d'approvisionnement, la capacité de production et les réseaux de distribution influencent également le positionnement concurrentiel. Les fabricants établis bénéficient de relations d'approvisionnement développées, d'une infrastructure de fabrication et d'un accès aux circuits de distribution établis, ce qui soutient une disponibilité constante des produits et une portée géographique plus large. Les petits producteurs se concentrent généralement sur des formulations spécialisées, la qualité des ingrédients et des segments de consommateurs ciblés pour établir leur présence sur le marché. Les investissements dans l'approvisionnement en matières premières certifiées, les installations de production, l'emballage et la gestion de la chaîne d'approvisionnement soutiennent en outre l'efficacité opérationnelle et la cohérence des produits. Les partenariats avec les détaillants, la distribution en ligne et les activités promotionnelles aident également les fabricants à améliorer la visibilité de leur marque et à élargir l'accès aux consommateurs sur différents marchés.
La concurrence s'intensifie également dans les pâtes fraîches et réfrigérées, les variétés farcies, l'approvisionnement en restauration et les marchés régionaux émergents. Ces catégories offrent aux fabricants des opportunités d'introduire des produits différenciés et de répondre à diverses occasions de repas. La participation croissante des marques propres élargit la disponibilité des produits et crée des opportunités d'atteindre les consommateurs sensibles aux prix grâce à des offres biologiques accessibles. Dans le même temps, les fabricants de marques renforcent leur positionnement grâce à des ingrédients distinctifs, une qualité premium, des attributs nutritionnels et une variété de produits. Les entreprises se concentrent donc sur l'innovation, un approvisionnement efficace, des prix compétitifs et une distribution plus large pour renforcer leur présence sur le marché et maintenir la préférence des consommateurs.
Leaders du secteur des pâtes biologiques
-
Barilla G. e R. Fratelli S.p.A.
-
Ebro Foods, S.A. (Pastificio Lucio Garofalo S.p.A. – Garofalo Organic)
-
F.lli De Cecco di Filippo Fara San Martino S.p.A.
-
Rummo S.p.A.
-
Andriani S.p.A. (Felicia)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des pâtes biologiques Entreprises couvertes dans ce rapport
- Barilla G. e R. Fratelli S.p.A.
- Ebro Foods, S.A. (Pastificio Lucio Garofalo S.p.A. – Garofalo Organic)
- F.lli De Cecco di Filippo Fara San Martino S.p.A.
- Rummo S.p.A.
- Andriani S.p.A. (Felicia)
- Jovial Foods, Inc. (Jovial)
- Eden Foods, Inc. (Eden)
- George DeLallo Company (DeLallo)
- Ateliers Bio de Provence (Coquelicot Provence)
- Tesei S.r.l. (Mannetti
- MARCOZZI Group)
- La Molisana S.p.A.
- Delverde Industrie Alimentari S.p.A. (Delverde)
- Pasta Lensi S.r.l.
- ALB-GOLD Teigwaren GmbH (ALB-GOLD)
- mossa GmbH (Pasta Nuova)
- Unipasta S.r.l. (Unipasta Bio)
- Zanichelli & Govi S.r.l. (Govi Farm)
- Molino Conti S.r.l.
- Biopasta S.r.l. (Biopasta)
- Gino Girolomoni Cooperativa Agricola (Girolomoni)
Développements industriels récents dans Marché des pâtes biologiques
- Mai 2026 : Barilla a élargi sa gamme de pâtes Al Bronzo avec une certification biologique et a introduit une nouvelle forme Radiatori, combinant des ingrédients biologiques avec sa méthode traditionnelle de traitement à la filière bronze.
- Mars 2026 : Natural Grocers a introduit quatre variétés de raviolis surgelés biologiques certifiés, notamment Ricotta & Champignons, Mozzarella & Tomate cerise, Aubergine & Provolone et Courge butternut, élargissant son portefeuille de pâtes biologiques à marque propre.
- Février 2026 : Felicia a élargi sa distribution en Amérique du Nord grâce à un lancement national sur Amazon, rendant son portefeuille de pâtes disponible dans l'ensemble des États-Unis. La société a également mis en avant sa présence croissante dans la distribution aux États-Unis et au Canada ainsi que son site de production en Ontario.
Périmètre du rapport mondial sur le marché des pâtes biologiques
Le marché des pâtes biologiques comprend les produits de pâtes fabriqués à partir d'ingrédients biologiques certifiés, tels que le blé biologique, les céréales et les légumineuses, produits conformément aux normes d'agriculture biologique et aux exigences de transformation. Le marché est segmenté par type de produit, garniture, canal de distribution et géographie. Sur la base du type de produit, le marché est segmenté en pâtes sèches, pâtes fraîches/réfrigérées, pâtes surgelées et pâtes en conserve/prêtes à consommer. Sur la base de la garniture, le marché est segmenté en pâtes nature et pâtes farcies/remplies. Sur la base du canal de distribution, le marché est segmenté en restauration/HoReCa et commerce de détail. Le commerce de détail est en outre segmenté en supermarchés/hypermarchés, épiceries/commerces de proximité, boutiques de distribution en ligne et autres canaux de distribution. Par géographie, le marché est segmenté en Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et Moyen-Orient et Afrique, avec une analyse approfondie des pays clés et des marchés régionaux restants. Pour chaque segment, les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Pâtes sèches |
| Pâtes fraîches/réfrigérées |
| Pâtes surgelées |
| Pâtes en conserve/prêtes à consommer |
| Nature |
| Pâtes farcies/remplies |
| Restauration/HoReCa | |
| Commerce de détail | Supermarchés/Hypermarchés |
| Épiceries/Commerces de proximité | |
| Boutiques de distribution en ligne | |
| Autres canaux de distribution |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Reste de l'Amérique du Nord | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Italie | |
| Espagne | |
| Pays-Bas | |
| Pologne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Australie | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Colombie | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Afrique du Sud |
| Arabie saoudite | |
| Émirats arabes unis | |
| Turquie | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de produit | Pâtes sèches | |
| Pâtes fraîches/réfrigérées | ||
| Pâtes surgelées | ||
| Pâtes en conserve/prêtes à consommer | ||
| Par garniture | Nature | |
| Pâtes farcies/remplies | ||
| Par canal de distribution | Restauration/HoReCa | |
| Commerce de détail | Supermarchés/Hypermarchés | |
| Épiceries/Commerces de proximité | ||
| Boutiques de distribution en ligne | ||
| Autres canaux de distribution | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Reste de l'Amérique du Nord | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Italie | ||
| Espagne | ||
| Pays-Bas | ||
| Pologne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Australie | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Colombie | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Afrique du Sud | |
| Arabie saoudite | ||
| Émirats arabes unis | ||
| Turquie | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des pâtes biologiques jusqu'en 2032 ?
Le marché des pâtes biologiques devrait progresser de 0,81 milliard USD en 2026 à 1,44 milliard USD d'ici 2032, à un CAGR de 10,23 % de 2027 à 2032.
Quel type de produit domine les ventes de pâtes biologiques ?
Les pâtes sèches ont dominé avec 77,16 % du chiffre d'affaires en 2026, car elles correspondent aux habitudes d'achat en garde-manger établies, aux exigences de durée de conservation et aux exigences de la distribution grand public.
Pourquoi les pâtes biologiques farcies attirent-elles l'attention ?
Les pâtes farcies/remplies devraient se développer à un CAGR de 12,32 % jusqu'en 2032, car elles peuvent soutenir des occasions de repas à domicile différenciées et premium.
Quelle région offre la croissance la plus forte sur le marché ?
L'Asie-Pacifique devrait se développer à un CAGR de 11,85 % jusqu'en 2032, soutenue par la consommation urbaine, l'expansion de la distribution alimentaire organisée et la demande de produits certifiés.