
Tamanho e Participação do Mercado de Administração Oral de Medicamentos
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
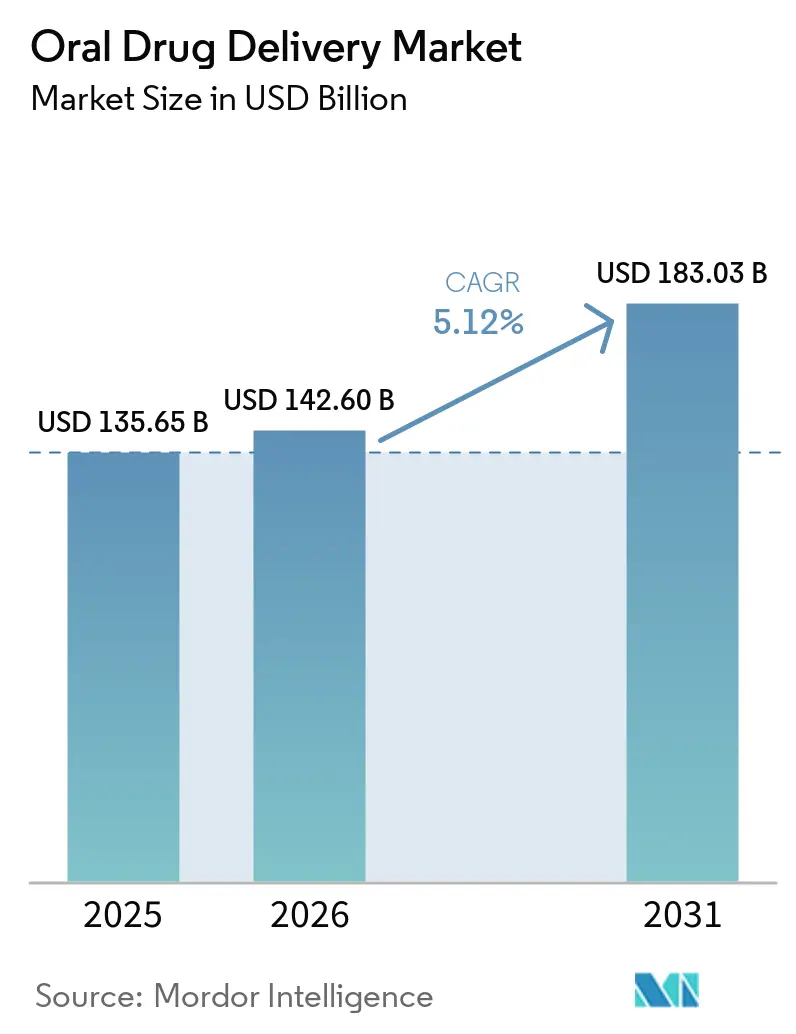
| Tamanho do Mercado (2026) | 142.60 Bilhões de dólares |
| Tamanho do Mercado (2031) | 183.03 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 5.12 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Administração Oral de Medicamentos pela Mordor Intelligence
O tamanho do Mercado de Administração Oral de Medicamentos deve crescer de 135,65 bilhões de USD em 2025 para 142,60 bilhões de USD em 2026 e tem previsão de atingir 183,03 bilhões de USD até 2031 a um CAGR de 5,12% no período de 2026 a 2031.
O mercado de administração oral de medicamentos permanece como a maior via de administração farmacêutica porque os pacientes compreendem o tratamento oral diário e os fabricantes conseguem produzir formatos estabelecidos em escala. As doenças crônicas criam demanda recorrente por terapias que os pacientes podem utilizar fora de um ambiente clínico. Formas de dosagem de maior valor também estão se tornando mais importantes, incluindo comprimidos de liberação modificada, peptídeos orais e filmes de desintegração oral. Esses formatos podem elevar o valor de uma prescrição mesmo quando fornecidos por meio de portfólios genéricos maduros. O mercado de administração oral de medicamentos é, portanto, sustentado tanto pelo aumento dos volumes de tratamento em países emergentes quanto pela transição para formulações mais complexas.
Principais Conclusões do Relatório
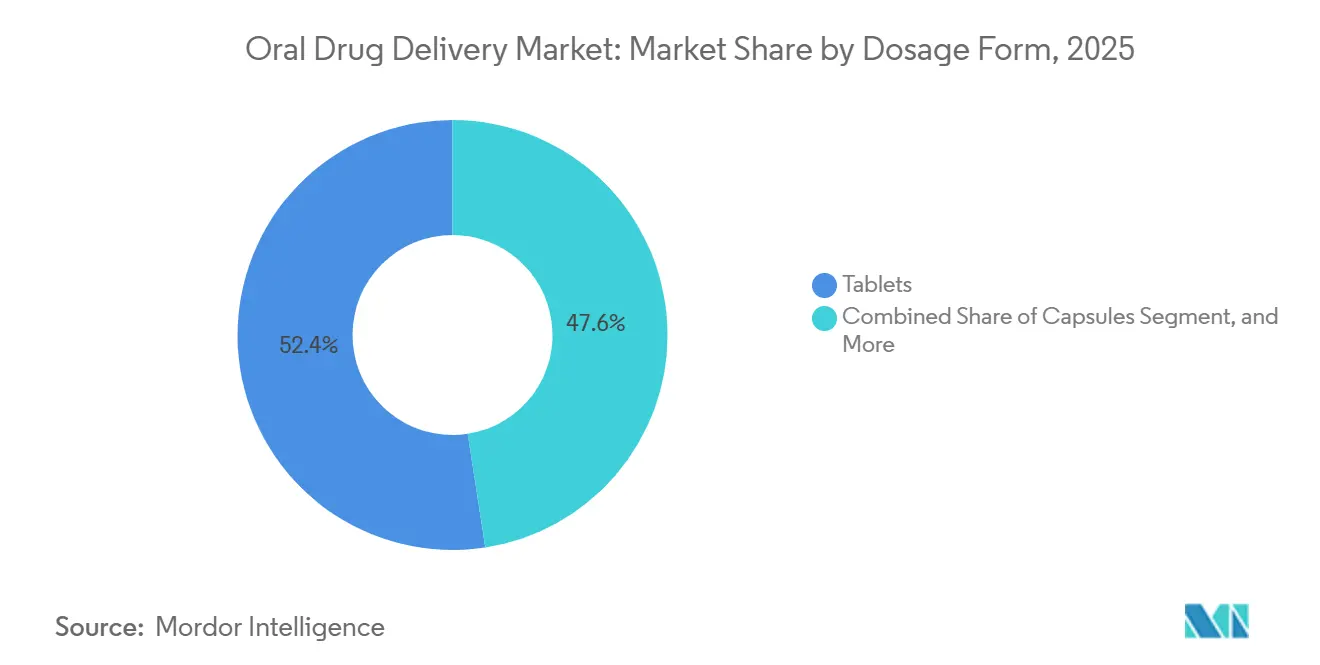
- Por forma de dosagem, os comprimidos detinham 52,4% da participação do mercado de administração oral de medicamentos em 2025, enquanto as cápsulas têm previsão de crescer a um CAGR de 7,5% até 2031.
- Por área terapêutica, os distúrbios cardiovasculares detinham 28,5% da participação do mercado de administração oral de medicamentos em 2025, enquanto a oncologia tem previsão de crescer a um CAGR de 8,2% até 2031.
- Por aplicação, o tratamento de doenças representou 57,7% da receita em 2025, enquanto as finalidades de pesquisa e acadêmicas têm previsão de crescer a um CAGR de 7,8% até 2031.
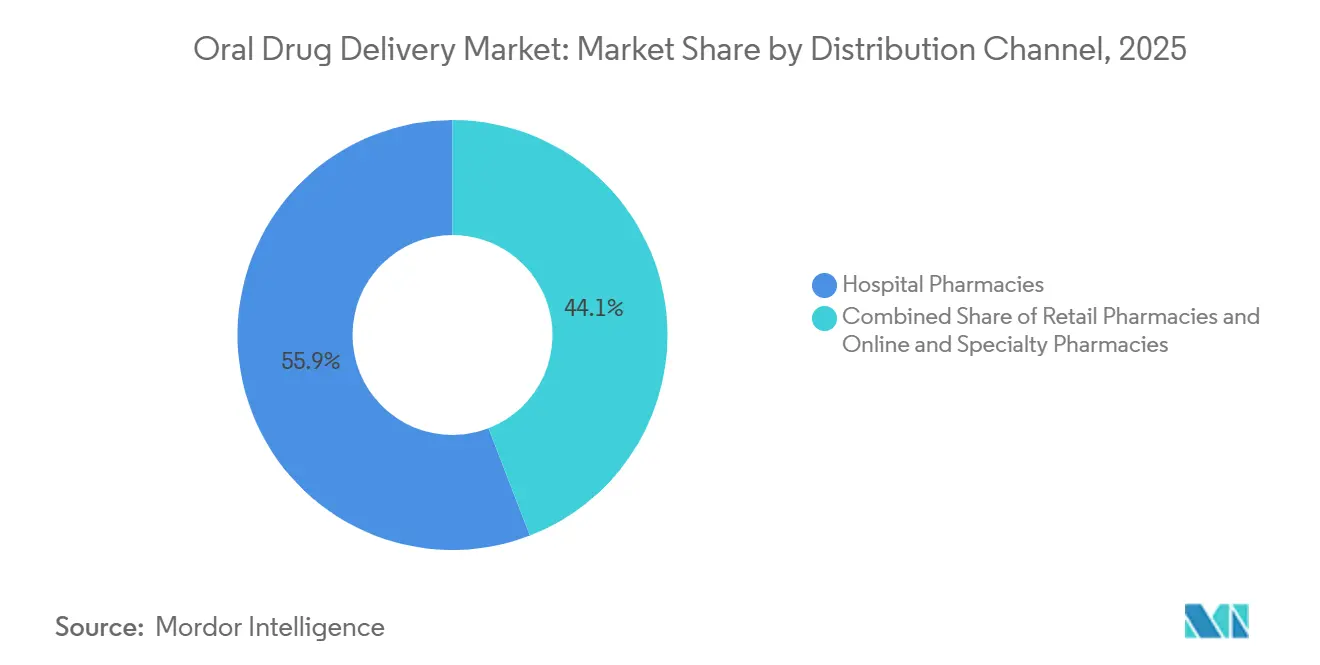
- Por canal de distribuição, as farmácias hospitalares detinham 55,9% da receita em 2025, enquanto as farmácias online e especializadas têm previsão de crescer a um CAGR de 8,8% até 2031.
- Por usuário final, os cuidados domiciliares detinham 47,7% da receita em 2025, enquanto os hospitais e clínicas especializadas têm previsão de crescer a um CAGR de 8,5% até 2031.
- Por geografia, a América do Norte detinha 41,3% da receita global em 2025, enquanto a Ásia-Pacífico tem previsão de crescer a um CAGR de 6,4% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Expansão de Doenças Crônicas e Polifarmácia | +1.40% | Global, com efeito mais forte na América do Norte, Europa, Japão e Coreia do Sul | Longo prazo (≥ 4 anos) |
| Preferência do Paciente por Administração Conveniente e Não Invasiva | +0.70% | Global, com adoção mais rápida em sistemas de cuidados domiciliares e habilitados por telessaúde na América do Norte e Europa | Médio prazo (2 a 4 anos) |
| Expansão do Pipeline de Biológicos Orais e Peptídeos | +1.10% | América do Norte e Europa, com adoção posterior na Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Reformulação do Ciclo de Vida no Vencimento de Patentes | +0.60% | América do Norte, Europa, Japão, Ásia-Pacífico e América do Sul | Curto prazo (≤ 2 anos) |
| Terceirização para CDMOs Especializados em Dose Oral | +0.50% | Global, com concentração estratégica na América do Norte, Europa e Índia | Médio prazo (2 a 4 anos) |
| Adoção de ODT, Filmes e Minicomprimidos Centrados no Paciente | +0.50% | América do Norte, Europa, América do Sul e Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão de Doenças Crônicas e Polifarmácia
As doenças crônicas não transmissíveis continuam sendo uma fonte central de demanda para o mercado de administração oral de medicamentos. A Organização Mundial da Saúde projeta que a população com 60 anos ou mais aumentará de 1,1 bilhão em 2023 para 1,4 bilhão até 2030[1]. Pacientes mais idosos frequentemente necessitam de vários medicamentos para doenças cardiovasculares, diabetes, condições do sistema nervoso central e outras doenças de longo prazo. Os formatos orais permitem que esses pacientes sigam uma rotina de tratamento regular sem precisar organizar visitas clínicas repetidas. As combinações de doses fixas podem reduzir o número de produtos separados que os pacientes precisam tomar a cada dia. Isso torna os comprimidos e as cápsulas particularmente relevantes para planos de tratamento de longo prazo que devem equilibrar a adesão ao tratamento com os cuidados de rotina.
A polifarmácia também altera os requisitos de formulação impostos ao mercado de administração oral de medicamentos. Pacientes que utilizam vários medicamentos podem se beneficiar de produtos de liberação modificada que simplificam a dosagem diária. Os produtos combinados podem apoiar a adesão ao tratamento quando os clínicos precisam gerenciar mais de uma condição ao mesmo tempo. A necessidade é mais visível nas populações em envelhecimento na América do Norte, Europa, Japão e Coreia do Sul. O tratamento oral diário permanece prático para hipertensão, controle lipídico, anticoagulação e muitas outras condições comuns. A base de prescrições resultante cria demanda estável para formas orais estabelecidas, ao mesmo tempo que apoia o desenvolvimento de produtos concebidos para rotinas de cuidados mais complexas.
Preferência do Paciente por Administração Conveniente e Não Invasiva
A administração oral oferece a muitos pacientes uma opção familiar que não requer agulhas ou visitas programadas para infusão. Essa preferência apoia o tratamento domiciliar para condições crônicas que requerem uso regular e de longa duração. Também apoia modelos de telessaúde e farmácia digital, onde os serviços de prescrição, educação e recarga podem ser coordenados fora dos locais de atendimento tradicionais. O mercado de administração oral de medicamentos se beneficia quando uma terapia pode passar da iniciação supervisionada para a autoadministração de rotina. A conveniência é especialmente relevante para pacientes que requerem tratamento frequente ou que têm capacidade limitada de se deslocar a centros especializados. O valor prático da autoadministração ajuda a explicar por que os cuidados domiciliares foram o maior ambiente de usuário final em 2025.
A mesma preferência está moldando a forma como os fabricantes posicionam produtos orais diferenciados. Comprimidos de desintegração oral, filmes orais e minicomprimidos podem ajudar pacientes com dificuldades de deglutição ou rotinas de tratamento complicadas. Esses formatos também podem oferecer às empresas uma forma de distinguir um medicamento de um comprimido convencional quando o ingrediente ativo é, de outra forma, familiar. A administração não invasiva não elimina a necessidade de monitoramento clínico em condições de alta complexidade. Pode, no entanto, reduzir o tempo e o ônus logístico associados à dosagem de rotina. Isso cria uma razão clara para que os desenvolvedores considerem o manuseio pelo paciente e a experiência de dosagem durante o design da formulação.
Expansão do Pipeline de Biológicos Orais e Peptídeos
O pipeline de biológicos orais está atraindo maior interesse porque poderia estender a autoadministração a tratamentos que historicamente dependeram de injeções. A Eli Lilly reportou a aprovação pela FDA do orforglipron em abril de 2026 para controle de peso, com perda de peso média de 12,4% no ensaio de Fase 3 ATTAIN 1 de 72 semanas. O produto ilustra como as terapias metabólicas orais podem ampliar o acesso a tratamentos que antes dependiam de produtos injetáveis. A Novo Nordisk também obteve uma opinião positiva do CHMP para semaglutida oral 25 mg para controle de peso em maio de 2026. Esses eventos direcionam a atividade de desenvolvimento para o aprimoramento da absorção, revestimentos protetores e formas de dosagem que mantêm o desempenho do produto no trato gastrointestinal. O mercado de administração oral de medicamentos pode se beneficiar quando esses investimentos em plataformas vão além de moléculas individuais para capacidades de desenvolvimento repetíveis.
As evidências clínicas também mostram por que os biológicos orais continuam sendo tecnicamente exigentes. Um estudo humano de 2026 da plataforma RT 111 RaniPill reportou 81% de biodisponibilidade relativa de uma imunoglobulina G de comprimento total em comparação com a administração subcutânea. Esse resultado fornece um ponto de referência útil para a administração habilitada por dispositivo de grandes moléculas. Também ressalta o valor de plataformas que podem abordar a absorção e a exposição em vez de se concentrar apenas no ingrediente ativo. Os desenvolvedores ainda precisam estabelecer o desempenho de dosagem repetida, a confiabilidade do produto e um pacote regulatório aceitável. Como resultado, capacidades especializadas em formulação de peptídeos, integração de dispositivos e testes analíticos estão se tornando mais relevantes para o mercado de administração oral de medicamentos.
Reformulação do Ciclo de Vida no Vencimento de Patentes
A perda de exclusividade incentiva os fabricantes a reavaliar como os medicamentos estabelecidos são apresentados e administrados. Um comprimido de liberação modificada, uma combinação de dose fixa ou uma forma oral alternativa pode oferecer um perfil de produto diferenciado quando uma versão padrão enfrenta concorrência genérica. O caminho 505(b)(2) da FDA fornece uma rota estabelecida para algumas alterações em medicamentos aprovados. A reformulação pode, portanto, tornar-se parte de um plano de ciclo de vida mais amplo, em vez de uma resposta após a entrada genérica já ter ocorrido. Os desenvolvedores podem buscar melhor tolerabilidade, menor frequência de dosagem ou uso mais simples ao avaliar um novo formato oral. Isso apoia a demanda por serviços de desenvolvimento de formulações e fabricação especializada.
Novos produtos orais também podem mudar a posição terapêutica de uma classe de medicamentos. A Merck declarou que a FDA aprovou o enlicitide como um inibidor oral de PCSK9 de dose única diária em julho de 2026. A aprovação ilustra como a administração oral pode mudar uma categoria terapêutica anteriormente associada ao tratamento injetável. Esses lançamentos podem aumentar a atenção sobre estratégias de revestimento, permeabilidade, estabilidade e biodisponibilidade. Eles também criam oportunidades para empresas que podem apoiar produtos orais de alta potência desde o desenvolvimento até o fornecimento comercial. O efeito é mais forte em grandes portfólios de marca que precisam proteger o valor enquanto respondem à pressão competitiva.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Degradação Gastrointestinal e Baixa Biodisponibilidade de Macromoléculas | -0.50% | Global, com forte efeito na América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Limites de Carga de IFA e Mascaramento de Sabor em Filmes e ODTs | -0.30% | Global, especialmente em ambientes pediátricos e geriátricos | Médio prazo (2 a 4 anos) |
| Ônus de Bioequivalência, CMC e Documentação de Qualidade | -0.40% | América do Norte, Europa, Japão e Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Volatilidade de Excipientes e Risco de Nitrosaminas | -0.30% | Global, com altos custos de conformidade na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Degradação Gastrointestinal, Biodisponibilidade e Limites de Design de Produto
A degradação gastrointestinal limita o número de macromoléculas que atualmente podem ser desenvolvidas como produtos orais. Uma revisão científica de 2026 reportou que 90% a 99% das proteínas ingeridas podem ser degradadas antes de atingir o epitélio absortivo[2]. A mesma revisão observou que a maioria dos biológicos tem biodisponibilidade oral abaixo de 1% em condições fisiológicas. A semaglutida oral mostra que produtos peptídicos comerciais são possíveis, mas também requer uso controlado em jejum e um intensificador de permeação. Esses limites reduzem o número de medicamentos injetáveis que podem facilmente migrar para formatos orais. Eles conferem um prêmio aos mtodos de formulação que protegem o ingrediente ativo e melhoram a absorção sem afetar a segurança.
O design do produto introduz limites adicionais para comprimidos de desintegração oral e filmes. A alta carga de ingrediente ativo pode tornar um formato maior, menos palatável ou menos estável. O mascaramento de sabor torna-se importante quando um produto se dissolve na boca e expõe o paciente diretamente ao ingrediente ativo. Os desenvolvedores também devem gerar evidências de que um novo formato oral proporciona exposição consistente e atende aos requisitos de química, fabricação e controle. Isso pode retardar o progresso de produtos que parecem tecnicamente promissores em um estágio inicial. A restrição é particularmente relevante para usos pediátricos e geriátricos, onde um formato amigável ao paciente ainda deve fornecer uma dose terapêutica confiável.
Requisitos de Excipientes, Nitrosaminas e Documentação de Qualidade
Os controles de nitrosaminas aumentaram a carga de trabalho de qualidade para os fabricantes de produtos orais. A FDA emitiu orientação final revisada sobre o controle de impurezas de nitrosaminas em medicamentos humanos em setembro de 2024. A orientação distingue as nitrosaminas de pequenas moléculas das impurezas relacionadas à substância medicamentosa de nitrosaminas. Também estabeleceu uma estrutura que exige que as empresas avaliem o risco, confirmem a presença de impurezas quando apropriado e tomem medidas quando os limites forem excedidos. Os produtos de dosagem sólida oral podem ser expostos ao risco por meio de ingredientes ativos, excipientes, embalagens ou condições de armazenamento. Esse requisito pode desviar recursos de formulação, teste e regulatórios de novos programas de produtos.
A variabilidade dos excipientes pode complicar as avaliações de risco porque a qualidade dos ingredientes pode diferir entre fornecedores, graus e lotes. Produtos com quantidades substanciais de excipientes comuns de comprimidos podem precisar de avaliação cuidadosa durante o desenvolvimento e ao longo do fornecimento comercial. As empresas também devem documentar os controles de fabricação e as evidências de bioequivalência quando alteram um produto ou fornecedor. A necessidade dessa documentação é particularmente importante nos Estados Unidos, Europa, Japão e mercados cada vez mais harmonizados na Ásia-Pacífico. Pode estender os cronogramas de desenvolvimento tanto para produtos reformulados quanto para novos formatos orais. O setor de administração oral de medicamentos deve gerenciar esses requisitos enquanto preserva o desempenho consistente em escala comercial.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Forma de Dosagem:
Comprimidos Mantêm Escala Enquanto Cápsulas Apoiam Formulações ComplexasOs comprimidos detinham 52,4% da receita global em 2025, tornando-os a forma de dosagem líder. Sua posição reflete o amplo uso em tratamentos cardiovasculares, do sistema nervoso central e anti-infecciosos. Os comprimidos podem acomodar uma ampla gama de cargas de ingredientes ativos e perfis de liberação. Os fabricantes também podem produzi-los de forma eficiente por meio de sistemas estabelecidos de compressão, revestimento e embalagem. Comprimidos matriciais, bicamadas e revestidos oferecem aos formuladores várias rotas para modificar o comportamento de liberação. Os comprimidos de combinação de dose fixa são particularmente relevantes para pacientes que tomam vários medicamentos de longo prazo. Pós, grânulos, líquidos, xaropes, pastilhas e outras formas permanecem importantes onde restrições de deglutição ou dissolução limitam os comprimidos convencionais. Esses formatos atendem a usos pediátricos, geriátricos e terapêuticos especializados. O mercado de administração oral de medicamentos, portanto, depende dos comprimidos para escala, mantendo uma combinação mais ampla de opções de administração.
As cápsulas têm previsão de crescer a um CAGR de 7,5% até 2031, o ritmo mais rápido entre as formas de dosagem. Seu crescimento reflete valor nos sistemas de administração baseados em lipídeos para moléculas pouco solúveis. As cápsulas também podem suportar designs multiparticulados e de liberação modificada. As cápsulas sprinkle fornecem uma opção para pacientes que não conseguem engolir uma forma de dosagem sólida convencional. Uma pesquisa publicada em 2026 descreveu um papel crescente para dispersões sólidas amorfas e formulações baseadas em lipídeos para viabilizar a administração oral de medicamentos pouco solúveis em água[3]. Os formatos de cápsulas podem abrigar esses sistemas durante o desenvolvimento clínico e comercial. Eles também podem apoiar produtos premium onde o desempenho depende da complexidade da formulação. O crescimento mais rápido das cápsulas não desloca os comprimidos. Em vez disso, reflete a necessidade de formatos que lidem com moléculas difíceis e requisitos de dosagem mais especializados.

Por Área Terapêutica:
Uso Cardiovascular Lidera Enquanto a Oncologia Oral AvançaOs distúrbios cardiovasculares representaram 28,5% do tamanho do mercado de administração oral de medicamentos em 2025. O segmento depende de uma grande população de pacientes que requerem tratamento regular para hipertensão, distúrbios lipídicos e anticoagulação. Essas terapias são frequentemente projetadas para uso não supervisionado por longos períodos. A dosagem oral diária torna possível gerenciar o tratamento em ambientes de cuidados domiciliares. Estatinas, anti-hipertensivos e anticoagulantes também criaram uma profunda familiaridade de prescrição com formatos orais. Essa base apoia o uso estável de comprimidos e cápsulas em muitos sistemas de saúde. O segmento permanece importante mesmo quando medicamentos mais novos requerem trabalho de formulação mais complexo. Ele fornece um grande conjunto de demanda estabelecida para gestão do ciclo de vida e formas de dosagem diferenciadas. O setor de administração oral de medicamentos continua a atender a essa área terapêutica por meio de produtos convencionais e mais novos.
A oncologia tem previsão de crescer a um CAGR de 8,2% até 2031. As terapias orais direcionadas podem reduzir a dependência de visitas a centros de infusão para regimes de tratamento selecionados. Inibidores de quinase direcionados, inibidores de PARP e agentes imunomoduladores orais são áreas importantes de desenvolvimento. Esses produtos requerem gerenciamento cuidadoso porque a dosagem, toxicidade, adesão e interações medicamentosas podem precisar de supervisão clínica rigorosa. A oncologia oral pode, portanto, começar em um ambiente de cuidados estruturado antes que o tratamento de longo prazo migre para o domicílio do paciente. O manuseio de ingredientes ativos de alta potência também afeta as escolhas de fabricação disponíveis para os patrocinadores. Isso apoia o investimento em instalações de desenvolvimento e produção contidas. O crescimento do segmento reflete tanto a conveniência do paciente quanto a mudança contínua em direção a abordagens de tratamento direcionadas. Também aumenta a necessidade de suporte de qualidade, embalagem e farmácia adequado para medicamentos de alta complexidade.
Por Aplicação:
Tratamento de Doenças Permanece o Maior Enquanto o Uso em Pesquisa se ExpandeO tratamento de doenças representou 57,7% do tamanho do mercado de administração oral de medicamentos em 2025. O segmento inclui medicamentos para doenças cardiovasculares, diabetes, condições do sistema nervoso central, infecções e outras necessidades crônicas ou agudas. Essas condições representam uma grande parcela do volume de prescrições orais nos sistemas de saúde. Os produtos orais são frequentemente preferidos porque podem ser distribuídos e administrados sem equipamentos especializados. O uso de medicamentos orais também se alinha com os cuidados primários conscientes de custos e o tratamento de longa duração. O uso preventivo permanece uma aplicação separada que inclui contraceptivos orais e profilaxia pré-exposição. A Merck está desenvolvendo o alimatravir, um produto oral investigacional de dose mensal para profilaxia pré-exposição ao HIV, em desenvolvimento de Fase 3. Esses usos estendem a relevância dos formatos orais além do tratamento após o diagnóstico da doença.
As finalidades de pesquisa e acadêmicas têm previsão de crescer a um CAGR de 7,8% até 2031. Essa aplicação inclui pesquisa translacional, trabalho de formulação para ensaios clínicos e triagem farmacocinética. Centros de ciências farmacêuticas afiliados a universidades também requerem formas de dosagem flexíveis para testes iniciais. Formatos orais personalizados podem ser úteis quando os pesquisadores precisam avaliar dose, comportamento de liberação ou manuseio pelo paciente antes que um medicamento entre em estudos maiores. A impressão tridimensional pode apoiar esse trabalho quando um estudo precisa de um design físico personalizado. A Thermo Fisher Scientific e a Lyndra Therapeutics anunciaram uma colaboração em 2025 para pesquisa clínica e fabricação comercial de terapias orais de longa ação usando a plataforma LYNX da Lyndra. A colaboração mostra que os programas de desenvolvimento podem envolver suporte de fabricação comercial antes que os produtos atinjam os estágios de lançamento amplo. Essa atividade cria um conjunto de demanda vinculado a pipelines de pesquisa, bem como à demanda de prescrição de rotina.
Por Canal de Distribuição:
Farmácias Hospitalares Lideram Enquanto Serviços Digitais Especializados CrescemAs farmácias hospitalares detinham 55,9% da receita global em 2025. Elas dispensam muitas terapias orais de alta complexidade, incluindo agentes oncológicos, imunossupressores, antirretrovirais e medicamentos psiquiátricos especializados. Esses produtos podem exigir supervisão farmacêutica, educação do paciente e coordenação com os requisitos do pagador. As farmácias hospitalares podem conectar a dispensação com a equipe clínica responsável pelo início e monitoramento do tratamento. Esse modelo é útil quando a terapia é oral, mas a condição do paciente requer coordenação de cuidados rigorosa. Os sistemas de saúde também expandiram as operações de farmácia especializada para apoiar vias de medicação complexas. As farmácias de varejo permanecem centrais para prescrições de manutenção usadas em condições crônicas comuns. Seu papel é moldado pela substituição genérica, pressões de reembolso e esforços para expandir os serviços de dispensação especializada. A combinação de canais reflete diferenças na complexidade clínica dos medicamentos orais, em vez de um único modelo uniforme de dispensação.
As farmácias online e especializadas têm previsão de crescer a um CAGR de 8,8% até 2031. Seu crescimento está vinculado à telessaúde, ao atendimento digital e a produtos que precisam de suporte contínuo ao paciente. Esses serviços podem coordenar lembretes de recarga, entrega e suporte clínico para pacientes que gerenciam tratamento crônico. Podem ser particularmente úteis quando os fabricantes desejam uma rota direta para produtos especializados de alto valor. A Eli Lilly declarou que as prescrições de orforglipron foram aceitas pelo LillyDirect imediatamente após a aprovação da FDA em abril de 2026. O lançamento mostra como uma empresa farmacêutica pode combinar uma terapia oral com um modelo de acesso digital direto. Os canais online não eliminam o papel das farmácias hospitalares ou de varejo. Em vez disso, adicionam uma rota que pode ser adequada para o gerenciamento contínuo da terapia e entrega domiciliar.
Por Usuário Final:
Cuidados Domiciliares Lideram Enquanto Hospitais e Clínicas Especializadas se ExpandemOs cuidados domiciliares detinham 47,7% da receita global em 2025. Esse ambiente captura a vantagem básica da administração oral porque muitos pacientes podem tomar um medicamento sem supervisão clínica. O uso domiciliar é importante em hipertensão, diabetes, cuidados do sistema nervoso central, doenças infecciosas e outras condições de longa duração. Permite que o tratamento continue sem as consultas repetidas exigidas por muitos produtos injetáveis. As farmácias digitais e os serviços de telessaúde podem apoiar ainda mais a prescrição e a entrega domiciliar. O lançamento de tratamentos metabólicos orais acrescenta a esse padrão porque esses produtos são projetados para autoadministração. Os cuidados domiciliares também podem se beneficiar de instruções de dosagem claras e embalagens que apoiam a adesão diária. O tamanho desse segmento reflete o papel prático dos medicamentos orais no tratamento de rotina. Também torna a experiência do paciente um elemento importante do design do produto.
Os hospitais e clínicas especializadas têm previsão de crescer a um CAGR de 8,5% até 2031. O crescimento está concentrado em condições onde terapias orais de alta complexidade são iniciadas sob suporte clínico estruturado. Os produtos orais de oncologia e imunologia são exemplos onde os pacientes podem receber educação e monitoramento antes de continuar em casa. Esses ambientes podem gerenciar eventos adversos, interações e mudanças de tratamento que podem ser difíceis de abordar por meio da dispensação padrão no varejo. Eles também fornecem uma ligação entre prescritores, equipes de farmácia e suporte de reembolso. Esse papel não conflita com a posição de cuidados domiciliares dos medicamentos orais. Em vez disso, reflete uma via de tratamento onde produtos complexos começam sob orientação especializada. O mercado de administração oral de medicamentos precisa de ambos os ambientes quando novas terapias combinam a conveniência da dosagem oral com necessidades significativas de gestão clínica. As instalações de cuidados de longo prazo adicionam outro ambiente de uso à medida que as populações em envelhecimento requerem administração organizada de medicamentos.
Análise Geográfica
Mercado de Administração Oral de Medicamentos na América do Norte
A América do Norte deteve 41,3% da receita global em 2025. A região se beneficia de substancial atividade de pesquisa farmacêutica, ampla cobertura de pagadores para produtos inovadores e uma densa rede de fornecedores de desenvolvimento e fabricação. Os Estados Unidos têm sido um mercado de lançamento antecipado para novas terapias metabólicas orais, programas de peptídeos orais e medicamentos orais especializados. O país também possui canais estabelecidos de prescrição, farmácia especializada e entrega direta que podem apoiar novos produtos. Catalent, Thermo Fisher Scientific, Piramal Pharma Solutions e outros especialistas contribuem para a capacidade de desenvolvimento e produção da região. Essas capacidades podem apoiar um medicamento desde o trabalho de formulação até o fornecimento comercial. A América do Norte permanece importante por combinar demanda por produtos inovadores com profundidade técnica de fabricação. Isso sustenta sua posição de liderança no mercado de administração oral de medicamentos.
Mercado de Administração Oral de Medicamentos na Europa e América do Sul
A Europa é o segundo maior mercado regional e possui padrões de qualidade elevados e sistemas de saúde consolidados. Esses sistemas incentivam medicamentos genéricos orais custo-efetivos na atenção primária, ao mesmo tempo em que apoiam medicamentos complexos por meio de vias especializadas. Alemanha, França, Reino Unido e os países nórdicos continuam sendo mercados de inovação importantes. Espanha, Itália e Portugal contribuem com capacidade significativa de fabricação de genéricos. A Recipharm investiu em capacidades de dose sólida oral de alta potência em sua unidade de Leganés, na Espanha, para programas oncológicos e de medicamentos órfãos em Fase 3. O investimento reflete o interesse regional em fabricação oral mais complexa. A Novo Nordisk informou que o Reino Unido aprovou o comprimido Wegovy em junho de 2026, após as aprovações da FDA e dos Emirados Árabes Unidos. A América do Sul permanece menor, embora o Brasil apoie o crescimento regional por meio do uso de medicamentos genéricos e da produção local de doses sólidas orais.
Mercado de Administração Oral de Medicamentos na APAC e MEA
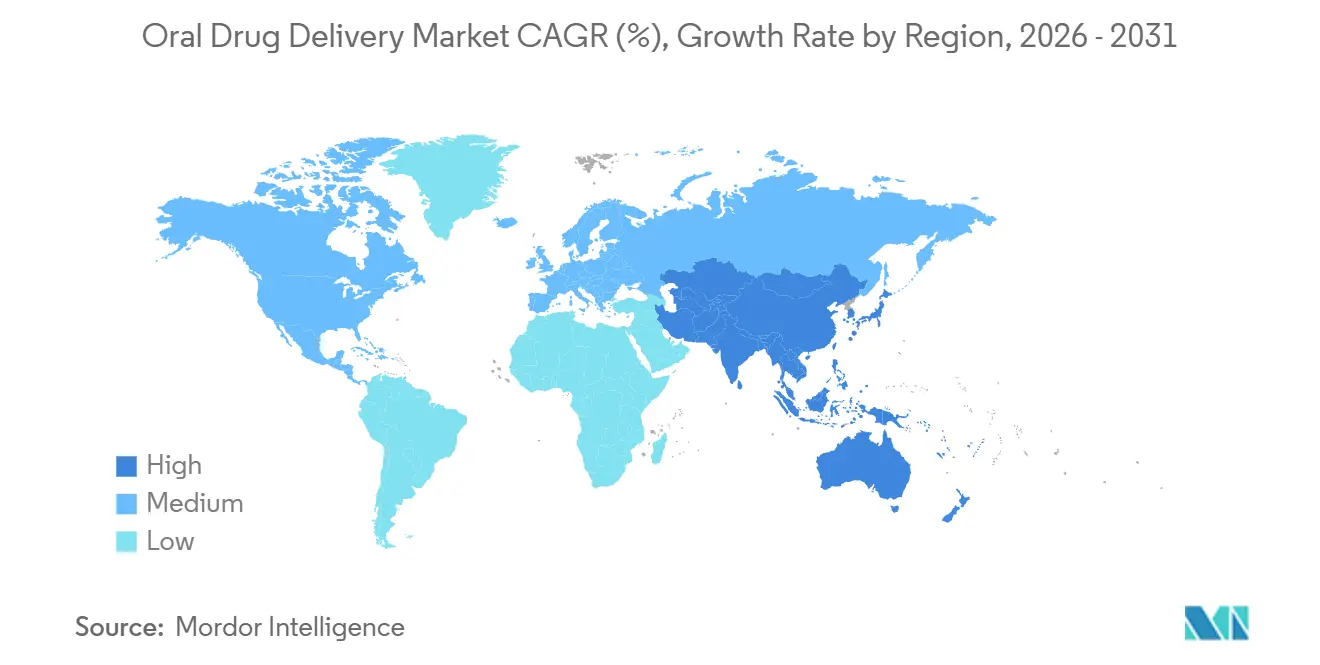
A Ásia-Pacífico deve crescer a um CAGR de 6,4% até 2031. O aumento da prevalência de doenças crônicas, o acesso mais amplo à saúde, a adoção de medicamentos genéricos e os investimentos em fabricação sustentam o crescimento em toda a região. China e Índia são os principais mercados em crescimento. As políticas de localização da China estão apoiando a capacidade farmacêutica doméstica, enquanto a Índia permanece uma grande exportadora de comprimidos e cápsulas genéricos. O Japão possui um setor farmacêutico oral sofisticado, com ênfase em produtos de liberação controlada e liberação modificada para condições cardiovasculares e do sistema nervoso central. O crescimento regional também cria oportunidades para empresas capazes de atender às necessidades regulatórias locais e escalar o fornecimento com eficiência. O Oriente Médio e a África são regiões emergentes onde o acesso e a cobertura de seguros estão se expandindo em vários países do Golfo. Esse padrão geográfico confere ao mercado de administração oral de medicamentos uma combinação de demanda madura de alto valor e demanda crescente por volume. Também amplia a base de fabricação do mercado de administração oral de medicamentos.
Cenário Competitivo
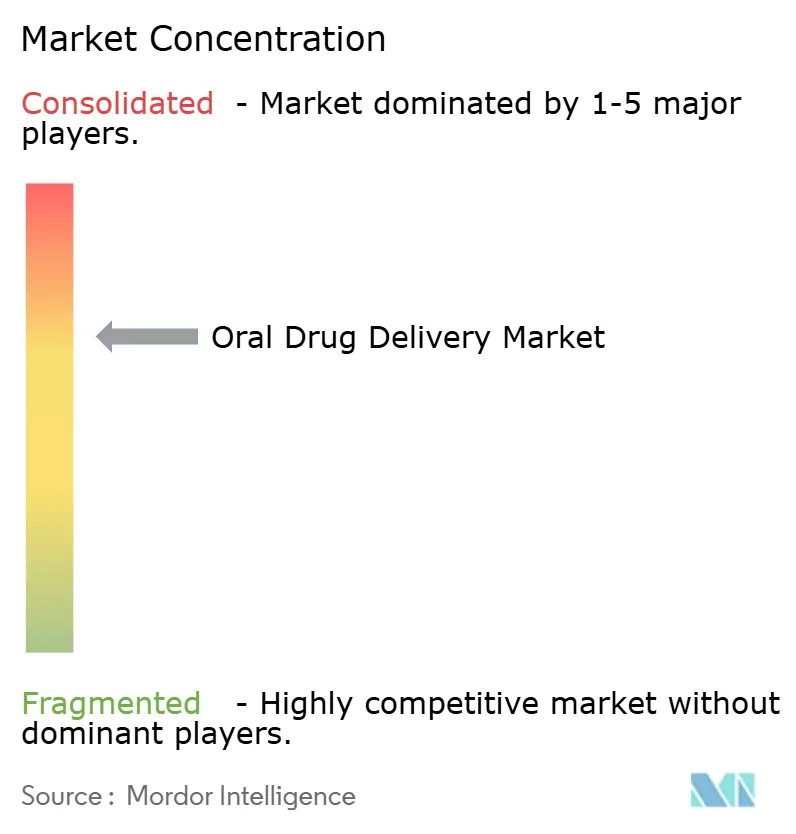
O mercado de administração oral de medicamentos é moderadamente fragmentado em fabricação e serviços de desenvolvimento contratado. É mais concentrado em formas de dosagem proprietárias e novas terapias orais, onde um grupo limitado de empresas inovadoras detém propriedade intelectual fundamental. Novo Nordisk, Eli Lilly, Merck, AstraZeneca e Pfizer estão entre as empresas ativas em programas de terapia metabólica oral, peptídeos e especialidades. Catalent, Lonza, Recipharm, Thermo Fisher Scientific, Piramal Pharma Solutions e Aenova fornecem capacidades de desenvolvimento e fabricação. Essas empresas de serviços competem por meio de expertise em formulação, sistemas de qualidade, capacidade de produção e alcance geográfico. Suas capacidades podem incluir secagem por spray, contenção de alta potência, formulações baseadas em lipídeos e produção de comprimidos de desintegração oral. Essa estrutura deixa espaço tanto para empresas originadoras quanto para especialistas que resolvem necessidades técnicas específicas. O mercado de administração oral de medicamentos, portanto, combina grandes portfólios de marca com um amplo conjunto de fornecedores especializados.
A propriedade de plataformas tornou-se mais importante à medida que as empresas buscam formatos orais diferenciados. A plataforma Zydis da Catalent fornece uma capacidade estabelecida de comprimido de desintegração oral. A Aquestive desenvolveu sua tecnologia PharmFilm para produtos sublinguais e de filme oral. Essas plataformas podem dar a uma empresa uma posição em uma categoria de dosagem restrita mesmo quando ela não possui o ingrediente ativo. O compromisso de capacidade da ALK com a Catalent em 2026 é um exemplo de como um desenvolvedor pode garantir acesso a um formato oral especializado. O acordo de desinvestimento da Lonza para seu negócio de Cápsulas e Ingredientes de Saúde é outro exemplo de empresas redefinindo onde criam valor na administração oral. O investimento de alta potência da Recipharm na Espanha ilustra a importância da capacidade especializada para programas orais de oncologia e produtos órfãos. Esses movimentos mostram que a estratégia está cada vez mais vinculada ao acesso a plataformas e ao foco técnico.
A concorrência é especialmente ativa em produtos orais de GLP-1 e outras terapias que poderiam reduzir a dependência de injeções. O programa de semaglutida oral da Novo Nordisk, o orforglipron da Eli Lilly e o programa de elecoglipron da AstraZeneca ilustram a intensidade dessa área. A Eli Lilly reportou em fevereiro de 2026 que o orforglipron proporcionou controle superior do açúcar no sangue e perda de peso em comparação com a semaglutida oral no ensaio ACHIEVE 3. A AstraZeneca declarou que o elecoglipron avançou para um programa de Fase 3 após resultados positivos de Fase 2b. Essa concorrência está remodelando o mercado de administração oral de medicamentos.
Líderes do Setor de Administração Oral de Medicamentos
-
Novo Nordisk A/S
-
Pfizer Inc.
-
Novartis AG
-
Merck & Co., Inc.
-
Sanofi
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Administração Oral de Medicamentos Empresas cobertas neste relatório
- Novo Nordisk
- Pfizer
- Novartis
- Merck
- Sanofi
- AstraZeneca
- Eli Lilly and Company
- Abbvie
- Takeda Pharmaceuticals
- Roche
- GlaxoSmithKline
- Catalent
- Lonza Group
- Thermo Fisher Scientific
- Recipharm
- Aenova Group GmbH
- Piramal Group
- Aquestive Therapeutics
- Intelgenx
- ZIM Laboratories
- Evonik Industries
- C.L. Pharm Co., Ltd.
- Indivior
- Dr. Reddy’s Laboratories
Desenvolvimentos industriais recentes em Mercado de Administração Oral de Medicamentos
- Setembro de 2026: A ALK comprometeu DKK 500 milhões ao longo de 3 anos para garantir uma expansão de capacidade de 40% da plataforma Zydis ODT da Catalent para 1,1 bilhão de comprimidos anualmente a partir do início da década de 2030, sinalizando demanda sustentada de longo prazo por formulações de comprimidos de dissolução rápida em indicações de imunoterapia alérgica e do SNC.
- Julho de 2026: A FDA aprovou o LIPFENDRA da Merck, enlicitide, como um inibidor oral de PCSK9 de dose única diária, reduzindo o LDL-C em quase 60% nos ensaios de Fase 3 e convertendo uma classe terapêutica anteriormente restrita a anticorpos monoclonais injetáveis.
- Abril de 2026: A FDA aprovou o Foundayo da Eli Lilly, orforglipron, para controle de peso. O produto pode ser tomado sem restrições de alimentos ou água e proporcionou perda de peso média de 12,4% no ensaio de Fase 3 ATTAIN 1.
- Dezembro de 2025: A Pfizer firmou uma colaboração e licença global exclusiva com a YaoPharma para o YP05002, um agonista oral de receptor de GLP-1 de pequena molécula em Fase 1 para controle crônico de peso, com USD 150 milhões antecipados e até USD 1,935 bilhões em pagamentos por marcos.
Escopo do Relatório Global do Mercado de Administração Oral de Medicamentos
Visão geral da segmentação
| Comprimidos |
| Cápsulas |
| Pós e Grânulos |
| Líquidos e Xaropes |
| Pastilhas e Pastilhas Medicinais |
| Outras Formas de Dosagem |
| Distúrbios Cardiovasculares |
| Distúrbios do Sistema Nervoso Central |
| Oncologia |
| Diabetes e Obesidade |
| Distúrbios Gastrointestinais |
| Doenças Infecciosas |
| Controle da Dor |
| Outras Áreas Terapêuticas |
| Tratamento de Doenças |
| Uso Preventivo e Profilático |
| Finalidades de Pesquisa e Acadêmicas |
| Farmácias Hospitalares |
| Farmácias de Varejo |
| Farmácias Online e Especializadas |
| Ambientes de Cuidados Domiciliares |
| Hospitais e Clínicas Especializadas |
| Instalações de Cuidados de Longo Prazo |
| Outros Usuários Finais |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Austrália | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | CCG |
| África do Sul | |
| Restante do Oriente Médio e África | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul |
| Por Forma de Dosagem | Comprimidos | |
| Cápsulas | ||
| Pós e Grânulos | ||
| Líquidos e Xaropes | ||
| Pastilhas e Pastilhas Medicinais | ||
| Outras Formas de Dosagem | ||
| Por Área Terapêutica | Distúrbios Cardiovasculares | |
| Distúrbios do Sistema Nervoso Central | ||
| Oncologia | ||
| Diabetes e Obesidade | ||
| Distúrbios Gastrointestinais | ||
| Doenças Infecciosas | ||
| Controle da Dor | ||
| Outras Áreas Terapêuticas | ||
| Por Aplicação | Tratamento de Doenças | |
| Uso Preventivo e Profilático | ||
| Finalidades de Pesquisa e Acadêmicas | ||
| Por Canal de Distribuição | Farmácias Hospitalares | |
| Farmácias de Varejo | ||
| Farmácias Online e Especializadas | ||
| Por Usuário Final | Ambientes de Cuidados Domiciliares | |
| Hospitais e Clínicas Especializadas | ||
| Instalações de Cuidados de Longo Prazo | ||
| Outros Usuários Finais | ||
| Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Austrália | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | CCG | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
Principais Perguntas Respondidas no Relatório
Qual é a taxa de crescimento prevista para a administração oral de medicamentos?
O mercado de administração oral de medicamentos tem previsão de crescer a um CAGR de 5,12% de 2026 a 2031, atingindo 183 bilhões de USD em 2031.
Qual forma de dosagem tem a maior participação?
Os comprimidos detinham 52,43% da receita em 2025 porque suportam fabricação em larga escala e uma ampla gama de usos terapêuticos.
Qual área terapêutica está crescendo mais rapidamente?
A oncologia tem previsão de crescer a um CAGR de 8,21% até 2031 à medida que as terapias orais direcionadas se expandem.
Por que os medicamentos peptídicos orais estão atraindo investimentos?
Os desenvolvedores estão buscando peptídeos orais e biológicos porque poderiam estender a autoadministração a terapias que frequentemente exigiram injeções.
Qual canal de distribuição está crescendo mais rapidamente?
As farmácias online e especializadas têm previsão de crescer a um CAGR de 8,76% até 2031, apoiadas pela telessaúde, atendimento digital e suporte contínuo ao paciente.
Qual região está se expandindo mais rapidamente?
A Ásia-Pacífico tem previsão de crescer a um CAGR de 6,43% até 2031, apoiada pelo acesso à saúde, uso de medicamentos genéricos e investimento em fabricação.