
Taille et part du marché de l'administration orale de médicaments
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
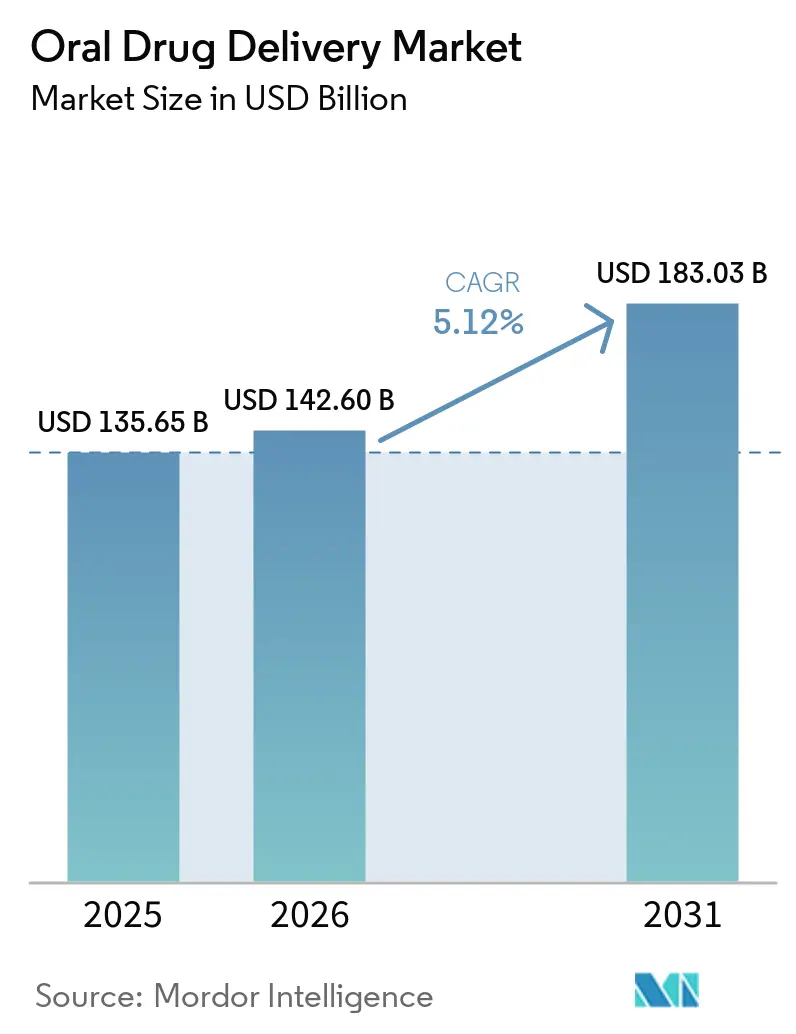
| Taille du Marché (2026) | 142.60 Milliards de dollars |
| Taille du Marché (2031) | 183.03 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 5.12 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'administration orale de médicaments par Mordor Intelligence
La taille du marché de l'administration orale de médicaments devrait passer de 135,65 milliards USD en 2025 à 142,60 milliards USD en 2026 et atteindre 183,03 milliards USD d'ici 2031, à un CAGR de 5,12 % sur la période 2026-2031.
Le marché de l'administration orale de médicaments demeure la principale voie d'administration pharmaceutique, car les patients comprennent le traitement oral quotidien et les fabricants peuvent produire des formats établis à grande échelle. Les maladies chroniques créent une demande récurrente pour des thérapies que les patients peuvent utiliser en dehors d'un cadre clinique. Les formes galéniques à plus haute valeur ajoutée gagnent également en importance, notamment les comprimés à libération modifiée, les peptides oraux et les films à désintégration orale. Ces formats peuvent augmenter la valeur d'une ordonnance même lorsqu'ils sont fournis dans le cadre de portefeuilles génériques matures. Le marché de l'administration orale de médicaments est donc soutenu à la fois par des volumes de traitement plus larges dans les pays émergents et par une évolution vers des formulations plus complexes.
Points clés du rapport
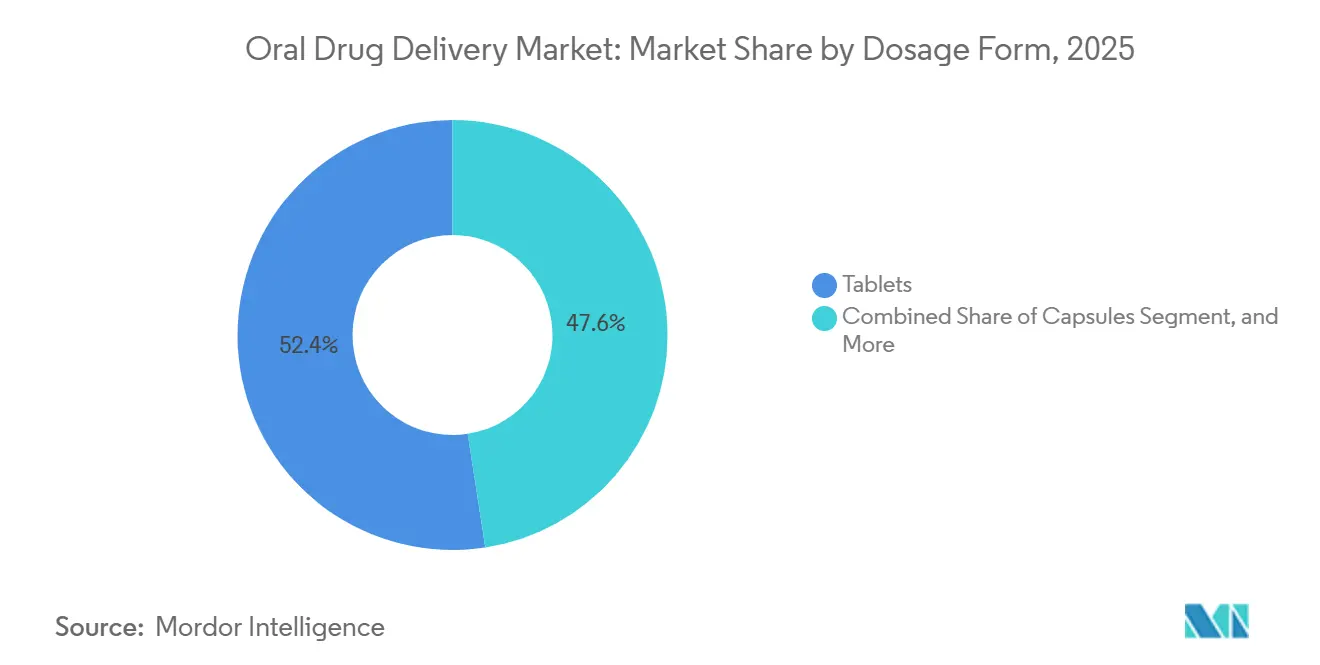
- Par forme galénique, les comprimés détenaient 52,4 % de la part du marché de l'administration orale de médicaments en 2025, tandis que les gélules devraient croître à un CAGR de 7,5 % jusqu'en 2031.
- Par domaine thérapeutique, les maladies cardiovasculaires détenaient 28,5 % de la part du marché de l'administration orale de médicaments en 2025, tandis que l'oncologie devrait croître à un CAGR de 8,2 % jusqu'en 2031.
- Par application, le traitement des maladies représentait 57,7 % du chiffre d'affaires en 2025, tandis que les usages à des fins de recherche et académiques devraient croître à un CAGR de 7,8 % jusqu'en 2031.
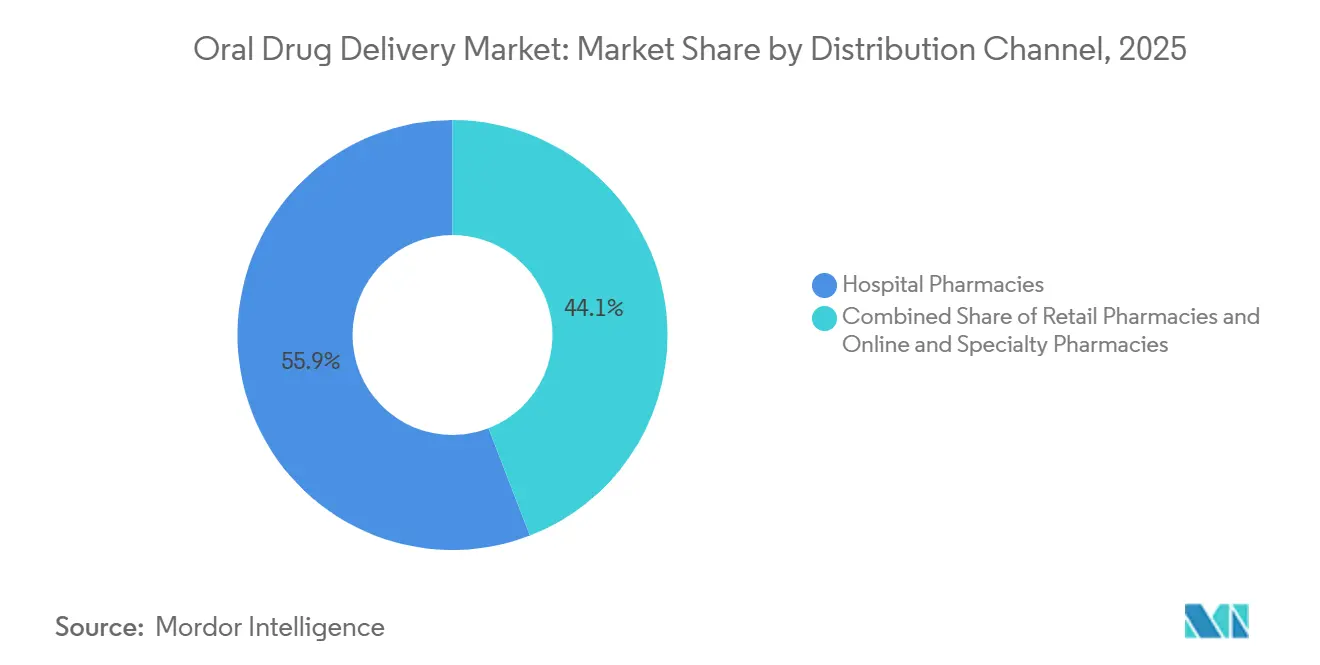
- Par canal de distribution, les pharmacies hospitalières détenaient 55,9 % du chiffre d'affaires en 2025, tandis que les pharmacies en ligne et spécialisées devraient croître à un CAGR de 8,8 % jusqu'en 2031.
- Par utilisateur final, les soins à domicile représentaient 47,7 % du chiffre d'affaires en 2025, tandis que les hôpitaux et cliniques spécialisées devraient croître à un CAGR de 8,5 % jusqu'en 2031.
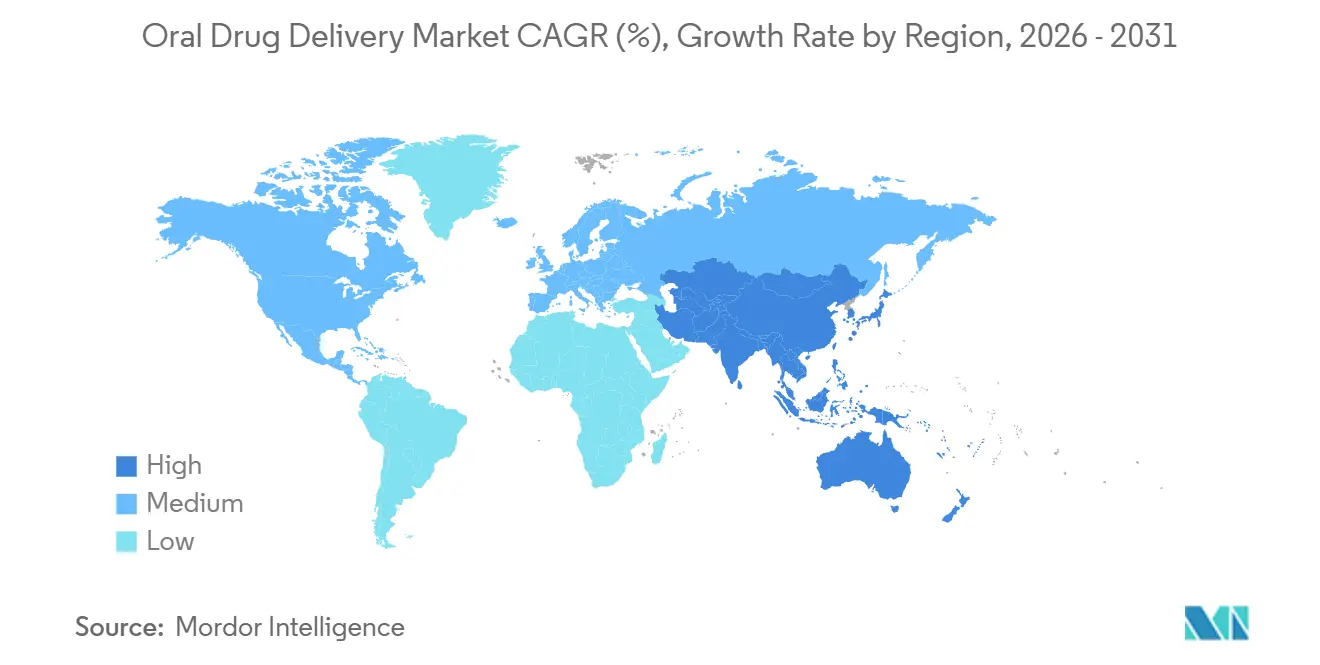
- Par géographie, l'Amérique du Nord détenait 41,3 % du chiffre d'affaires mondial en 2025, tandis que l'Asie-Pacifique devrait croître à un CAGR de 6,4 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion des maladies chroniques et de la polymédication | +1.40% | Mondial, avec l'effet le plus fort en Amérique du Nord, en Europe, au Japon et en Corée du Sud | Long terme (≥ 4 ans) |
| Préférence des patients pour une administration pratique et non invasive | +0.70% | Mondial, avec une adoption plus rapide dans les systèmes de soins à domicile et de télésanté en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Expansion du pipeline de biologiques oraux et de peptides | +1.10% | Amérique du Nord et Europe, avec une adoption ultérieure en Asie-Pacifique | Moyen terme (2-4 ans) |
| Reformulation du cycle de vie liée à la falaise des brevets | +0.60% | Amérique du Nord, Europe, Japon, Asie-Pacifique et Amérique du Sud | Court terme (≤ 2 ans) |
| Externalisation vers des CDMOs spécialisés en doses orales | +0.50% | Mondial, avec une concentration stratégique en Amérique du Nord, en Europe et en Inde | Moyen terme (2-4 ans) |
| Adoption de comprimés ODT, films et mini-comprimés centrés sur le patient | +0.50% | Amérique du Nord, Europe, Amérique du Sud et Asie-Pacifique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Expansion des maladies chroniques et de la polymédication
Les maladies chroniques non transmissibles demeurent une source fondamentale de demande pour le marché de l'administration orale de médicaments. L'Organisation mondiale de la Santé prévoit que la population âgée de 60 ans et plus passera de 1,1 milliard en 2023 à 1,4 milliard d'ici 2030[1]. Les patients âgés ont souvent besoin de plusieurs médicaments pour les maladies cardiovasculaires, le diabète, les affections du système nerveux central et d'autres maladies de longue durée. Les formats oraux permettent à ces patients de suivre une routine de traitement régulière sans organiser de visites cliniques répétées. Les associations à doses fixes peuvent réduire le nombre de produits distincts que les patients doivent prendre chaque jour. Cela rend les comprimés et les gélules particulièrement pertinents pour les plans de traitement à long terme qui doivent concilier l'observance thérapeutique et les soins courants.
La polymédication modifie également les exigences de formulation imposées au marché de l'administration orale de médicaments. Les patients utilisant plusieurs médicaments peuvent bénéficier de produits à libération modifiée qui simplifient la prise quotidienne. Les produits combinés peuvent soutenir l'observance thérapeutique lorsque les cliniciens doivent gérer plus d'une affection simultanément. Le besoin est le plus visible dans les populations vieillissantes d'Amérique du Nord, d'Europe, du Japon et de Corée du Sud. Le traitement oral quotidien reste pratique pour l'hypertension, la gestion des lipides, l'anticoagulation et de nombreuses autres affections courantes. La base d'ordonnances qui en résulte crée une demande stable pour les formes orales établies tout en soutenant le développement de produits conçus pour des routines de soins plus complexes.
Préférence des patients pour une administration pratique et non invasive
L'administration orale offre à de nombreux patients une option familière qui ne nécessite ni aiguilles ni visites de perfusion programmées. Cette préférence soutient le traitement à domicile pour les maladies chroniques nécessitant une utilisation régulière et de longue durée. Elle soutient également les modèles de télésanté et de pharmacie numérique, où les services de prescription, d'éducation et de renouvellement peuvent être coordonnés en dehors des sites de soins traditionnels. Le marché de l'administration orale de médicaments bénéficie lorsqu'une thérapie peut passer d'une initiation supervisée à une auto-administration de routine. La commodité est particulièrement pertinente pour les patients qui nécessitent un traitement fréquent ou qui ont une capacité limitée à se déplacer vers des centres spécialisés. La valeur pratique de l'auto-administration contribue à expliquer pourquoi les soins à domicile constituaient le principal cadre d'utilisation final en 2025.
La même préférence façonne la manière dont les fabricants positionnent les produits oraux différenciés. Les comprimés à désintégration orale, les films oraux et les mini-comprimés peuvent aider les patients ayant des difficultés à avaler ou des routines de traitement complexes. Ces formats peuvent également donner aux entreprises un moyen de distinguer un médicament d'un comprimé conventionnel lorsque le principe actif est par ailleurs familier. L'administration non invasive ne supprime pas la nécessité d'une surveillance clinique dans les affections à acuité élevée. Elle peut cependant réduire le temps et la charge logistique associés à la prise de dose de routine. Cela crée une raison claire pour les développeurs de prendre en compte la manipulation par le patient et l'expérience de dosage lors de la conception de la formulation.
Expansion du pipeline de biologiques oraux et de peptides
Le pipeline de biologiques oraux suscite un intérêt croissant car il pourrait étendre l'auto-administration à des traitements qui ont historiquement reposé sur des injections. Eli Lilly a annoncé l'approbation par la FDA de l'orforglipron en avril 2026 pour la gestion du poids, avec une perte de poids moyenne de 12,4 % dans l'essai de Phase 3 ATTAIN 1 de 72 semaines. Le produit illustre comment les thérapies métaboliques orales peuvent élargir l'accès aux traitements qui dépendaient autrefois de produits injectables. Novo Nordisk a également obtenu un avis positif du CHMP pour le sémaglutide oral 25 mg pour la gestion du poids en mai 2026. Ces événements orientent l'activité de développement vers l'amélioration de l'absorption, les revêtements protecteurs et les formes galéniques qui maintiennent les performances du produit dans le tractus gastro-intestinal. Le marché de l'administration orale de médicaments peut bénéficier lorsque ces investissements de plateforme vont au-delà des molécules individuelles pour devenir des capacités de développement reproductibles.
Les données cliniques montrent également pourquoi les biologiques oraux restent techniquement exigeants. Une étude humaine de 2026 sur la plateforme RT 111 RaniPill a rapporté une biodisponibilité relative de 81 % d'une immunoglobuline G pleine longueur par rapport à l'administration sous-cutanée. Ce résultat fournit un point de référence utile pour l'administration assistée par dispositif de grosses molécules. Il souligne également la valeur des plateformes capables de traiter l'absorption et l'exposition plutôt que de se concentrer uniquement sur le principe actif. Les développeurs doivent encore établir les performances de dosage répété, la fiabilité du produit et un dossier réglementaire acceptable. En conséquence, les capacités spécialisées en formulation de peptides, intégration de dispositifs et tests analytiques deviennent de plus en plus pertinentes pour le marché de l'administration orale de médicaments.
Reformulation du cycle de vie liée à la falaise des brevets
La perte d'exclusivité incite les fabricants à réévaluer la manière dont les médicaments établis sont présentés et administrés. Un comprimé à libération modifiée, une association à dose fixe ou une autre forme orale peut offrir un profil de produit différencié lorsqu'une version standard fait face à la concurrence générique. La voie 505(b)(2) de la FDA constitue un parcours établi pour certaines modifications apportées aux médicaments approuvés. La reformulation peut donc faire partie d'un plan de cycle de vie plus large plutôt que d'être une réponse après que l'entrée des génériques a déjà eu lieu. Les développeurs peuvent rechercher une meilleure tolérance, une fréquence de dosage réduite ou une utilisation plus simple lors de l'évaluation d'un nouveau format oral. Cela soutient la demande de services de développement de formulations et de fabrication spécialisée.
Les nouveaux produits oraux peuvent également modifier la position thérapeutique d'une classe de médicaments. Merck a indiqué que la FDA a approuvé l'enlicitide en tant qu'inhibiteur oral de PCSK9 à prise quotidienne en juillet 2026. Cette approbation illustre comment l'administration orale peut faire évoluer une catégorie thérapeutique précédemment associée au traitement injectable. De tels lancements peuvent accroître l'attention portée aux stratégies de revêtement, de perméabilité, de stabilité et de biodisponibilité. Ils créent également des opportunités pour les entreprises capables de soutenir des produits oraux à haute puissance du développement jusqu'à l'approvisionnement commercial. L'effet est le plus fort dans les grands portefeuilles de marques qui doivent protéger leur valeur tout en répondant à la pression concurrentielle.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Dégradation gastro-intestinale et faible biodisponibilité des macromolécules | -0.50% | Mondial, avec un effet fort en Amérique du Nord et en Europe | Long terme (≥ 4 ans) |
| Limites de chargement en principe actif et de masquage du goût dans les films et les ODT | -0.30% | Mondial, en particulier dans les contextes pédiatriques et gériatriques | Moyen terme (2-4 ans) |
| Charge liée à la bioéquivalence, à la CMC et à la documentation qualité | -0.40% | Amérique du Nord, Europe, Japon et Asie-Pacifique | Moyen terme (2-4 ans) |
| Volatilité des excipients et risque de nitrosamines | -0.30% | Mondial, avec des coûts de conformité élevés en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Dégradation gastro-intestinale, biodisponibilité et limites de conception des produits
La dégradation gastro-intestinale limite le nombre de macromolécules pouvant actuellement être développées en tant que produits oraux. Une revue scientifique de 2026 a rapporté que 90 % à 99 % des protéines ingérées peuvent être dégradées avant d'atteindre l'épithélium absorbant[2]. La même revue a noté que la plupart des biologiques ont une biodisponibilité orale inférieure à 1 % dans des conditions physiologiques. Le sémaglutide oral montre que des produits peptidiques commerciaux sont possibles, mais il nécessite également une utilisation à jeun contrôlée et un activateur de perméation. Ces limites réduisent le nombre de médicaments injectables pouvant facilement passer aux formats oraux. Elles accordent une prime aux méthodes de formulation qui protègent le principe actif et améliorent l'absorption sans affecter la sécurité.
La conception du produit introduit des limites supplémentaires pour les comprimés à désintégration orale et les films. Un chargement élevé en principe actif peut rendre un format plus volumineux, moins agréable au goût ou moins stable. Le masquage du goût devient important lorsqu'un produit se dissout dans la bouche et expose directement le patient au principe actif. Les développeurs doivent également générer des preuves qu'un nouveau format oral délivre une exposition cohérente et satisfait aux exigences de chimie, de fabrication et de contrôle. Cela peut ralentir la progression de produits qui semblent techniquement prometteurs à un stade précoce. La contrainte est particulièrement pertinente pour les usages pédiatriques et gériatriques, où un format adapté au patient doit encore délivrer une dose thérapeutique fiable.
Exigences relatives aux excipients, aux nitrosamines et à la documentation qualité
Les contrôles des nitrosamines ont alourdi la charge de travail qualité des fabricants de produits oraux. La FDA a publié des orientations finales révisées sur le contrôle des impuretés nitrosamines dans les médicaments à usage humain en septembre 2024. Ces orientations distinguent les petites molécules nitrosamines des impuretés liées aux substances médicamenteuses nitrosamines. Elles ont également établi un cadre exigeant des entreprises qu'elles évaluent les risques, confirment la présence d'impuretés le cas échéant et prennent des mesures lorsque les limites sont dépassées. Les produits solides oraux peuvent être exposés à des risques par le biais des principes actifs, des excipients, des emballages ou des conditions de stockage. Cette exigence peut détourner les ressources de formulation, de test et réglementaires des nouveaux programmes de produits.
La variabilité des excipients peut compliquer les évaluations des risques car la qualité des ingrédients peut différer selon les fournisseurs, les grades et les lots. Les produits contenant des quantités substantielles d'excipients courants pour comprimés peuvent nécessiter une évaluation minutieuse lors du développement et tout au long de l'approvisionnement commercial. Les entreprises doivent également documenter les contrôles de fabrication et les preuves de bioéquivalence lorsqu'elles modifient un produit ou un fournisseur. La nécessité de cette documentation est particulièrement importante aux États-Unis, en Europe, au Japon et dans les marchés de plus en plus harmonisés d'Asie-Pacifique. Elle peut prolonger les calendriers de développement tant pour les produits reformulés que pour les nouveaux formats oraux. Le secteur de l'administration orale de médicaments doit gérer ces exigences tout en préservant des performances constantes à l'échelle commerciale.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par forme galénique :
les comprimés conservent leur échelle tandis que les gélules soutiennent les formulations complexesLes comprimés détenaient 52,4 % du chiffre d'affaires mondial en 2025, ce qui en fait la principale forme galénique. Leur position reflète une utilisation large dans les traitements cardiovasculaires, du système nerveux central et anti-infectieux. Les comprimés peuvent accueillir une large gamme de charges en principe actif et de profils de libération. Les fabricants peuvent également les produire efficacement grâce à des systèmes de compression, de revêtement et d'emballage établis. Les comprimés matriciels, bicouches et enrobés offrent aux formulateurs plusieurs voies pour modifier le comportement de libération. Les comprimés à association à dose fixe sont particulièrement pertinents pour les patients prenant plusieurs médicaments à long terme. Les poudres, granulés, liquides, sirops, pastilles et autres formes restent importants lorsque les contraintes de déglutition ou de dissolution limitent les comprimés conventionnels. Ces formats servent les usages pédiatriques, gériatriques et thérapeutiques spécialisés. Le marché de l'administration orale de médicaments s'appuie donc sur les comprimés pour l'échelle tout en maintenant un éventail plus large d'options d'administration.
Les gélules devraient croître à un CAGR de 7,5 % jusqu'en 2031, le rythme le plus rapide parmi les formes galéniques. Leur croissance reflète la valeur des systèmes d'administration à base lipidique pour les molécules peu solubles. Les gélules peuvent également soutenir les conceptions multiparticulaires et à libération modifiée. Les gélules à saupoudrer offrent une option pour les patients qui ne peuvent pas avaler une forme solide conventionnelle. Une recherche publiée en 2026 a décrit le rôle croissant des dispersions solides amorphes et des formulations à base lipidique pour permettre l'administration orale de médicaments peu solubles dans l'eau[3]. Les formats en gélules peuvent héberger ces systèmes lors du développement clinique et commercial. Ils peuvent également soutenir des produits premium dont les performances dépendent de la complexité de la formulation. La croissance plus rapide des gélules ne déplace pas les comprimés. Elle reflète plutôt le besoin de formats capables de gérer des molécules difficiles et des exigences de dosage plus spécialisées.

Par domaine thérapeutique :
l'usage cardiovasculaire est en tête tandis que l'oncologie orale progresseLes maladies cardiovasculaires représentaient 28,5 % de la taille du marché de l'administration orale de médicaments en 2025. Le segment dépend d'une large population de patients nécessitant un traitement régulier pour l'hypertension, les troubles lipidiques et l'anticoagulation. Ces thérapies sont souvent conçues pour une utilisation non supervisée sur de longues périodes. La prise orale quotidienne permet de gérer le traitement dans des contextes de soins à domicile. Les statines, les antihypertenseurs et les anticoagulants ont également créé une grande familiarité de prescription avec les formats oraux. Cette base soutient l'utilisation stable des comprimés et des gélules dans de nombreux systèmes de santé. Le segment reste important même si les nouveaux médicaments nécessitent un travail de formulation plus complexe. Il fournit un large bassin de demande établie pour la gestion du cycle de vie et les formes galéniques différenciées. Le secteur de l'administration orale de médicaments continue de servir ce domaine thérapeutique à travers des produits conventionnels et plus récents.
L'oncologie devrait croître à un CAGR de 8,2 % jusqu'en 2031. Les thérapies ciblées orales peuvent réduire la dépendance aux visites en centre de perfusion pour certains schémas thérapeutiques. Les inhibiteurs de kinases ciblés, les inhibiteurs de PARP et les agents immunomodulateurs oraux sont des domaines de développement importants. Ces produits nécessitent une gestion attentive car le dosage, la toxicité, l'observance et les interactions médicamenteuses peuvent nécessiter une surveillance clinique étroite. L'oncologie orale peut donc débuter dans un cadre de soins structuré avant que le traitement à long terme ne se déplace vers le domicile du patient. La manipulation des principes actifs à haute puissance affecte également les choix de fabrication disponibles pour les promoteurs. Cela soutient l'investissement dans des installations de développement et de production confinées. La croissance du segment reflète à la fois la commodité pour le patient et l'évolution continue vers des approches thérapeutiques ciblées. Elle accroît également le besoin de soutien en matière de qualité, d'emballage et de pharmacie adapté aux médicaments à acuité élevée.
Par application :
le traitement des maladies reste le plus important tandis que l'usage en recherche se développeLe traitement des maladies représentait 57,7 % de la taille du marché de l'administration orale de médicaments en 2025. Le segment comprend les médicaments pour les maladies cardiovasculaires, le diabète, les affections du système nerveux central, les infections et d'autres besoins chroniques ou aigus. Ces affections représentent une large part du volume des ordonnances orales dans les systèmes de santé. Les produits oraux sont fréquemment préférés car ils peuvent être distribués et administrés sans équipement spécialisé. L'utilisation de médicaments oraux s'aligne également sur les soins primaires soucieux des coûts et les traitements de longue durée. L'usage préventif reste une application distincte qui comprend les contraceptifs oraux et la prophylaxie pré-exposition. Merck développe l'alimatravir, un produit oral expérimental à prise mensuelle pour la prophylaxie pré-exposition au VIH, en développement de Phase 3. Ces usages étendent la pertinence des formats oraux au-delà du traitement après le diagnostic de la maladie.
Les fins de recherche et académiques devraient croître à un CAGR de 7,8 % jusqu'en 2031. Cette application comprend la recherche translationnelle, le travail de formulation pour les essais cliniques et le criblage pharmacocinétique. Les centres de sciences pharmaceutiques affiliés aux universités nécessitent également des formes galéniques flexibles pour les tests précoces. Les formats oraux personnalisés peuvent être utiles lorsque les chercheurs ont besoin d'évaluer la dose, le comportement de libération ou la manipulation par le patient avant qu'un médicament n'entre dans des études plus larges. L'impression tridimensionnelle peut soutenir ce travail lorsqu'une étude nécessite une conception physique sur mesure. Thermo Fisher Scientific et Lyndra Therapeutics ont annoncé en 2025 une collaboration pour la recherche clinique et la fabrication commerciale de thérapies orales à action prolongée utilisant la plateforme LYNX de Lyndra. La collaboration montre que les programmes de développement peuvent engager un soutien à la fabrication commerciale avant que les produits n'atteignent les stades de lancement à grande échelle. Cette activité crée un bassin de demande lié aux pipelines de recherche ainsi qu'à la demande d'ordonnances de routine.
Par canal de distribution :
les pharmacies hospitalières sont en tête tandis que les services spécialisés numériques se développentLes pharmacies hospitalières détenaient 55,9 % du chiffre d'affaires mondial en 2025. Elles dispensent de nombreuses thérapies orales à acuité élevée, notamment les agents oncologiques, les immunosuppresseurs, les antirétroviraux et les médicaments psychiatriques spécialisés. Ces produits peuvent nécessiter la supervision d'un pharmacien, l'éducation du patient et la coordination avec les exigences des payeurs. Les pharmacies hospitalières peuvent relier la dispensation à l'équipe clinique responsable de l'initiation et du suivi du traitement. Ce modèle est utile lorsque la thérapie est orale, mais que l'état du patient nécessite une coordination étroite des soins. Les systèmes de santé ont également développé des opérations de pharmacie spécialisée pour soutenir les parcours médicamenteux complexes. Les pharmacies de détail restent centrales pour les ordonnances de maintenance utilisées dans les maladies chroniques courantes. Leur rôle est façonné par la substitution générique, les pressions de remboursement et les efforts pour développer les services de dispensation spécialisée. La combinaison de canaux reflète les différences dans la complexité clinique des médicaments oraux plutôt qu'un modèle de dispensation uniforme unique.
Les pharmacies en ligne et spécialisées devraient croître à un CAGR de 8,8 % jusqu'en 2031. Leur croissance est liée à la télésanté, à l'exécution numérique et aux produits nécessitant un soutien continu au patient. Ces services peuvent coordonner les rappels de renouvellement, la livraison et le soutien clinique pour les patients gérant un traitement chronique. Ils peuvent être particulièrement utiles lorsque les fabricants souhaitent un accès direct pour les produits spécialisés à haute valeur ajoutée. Eli Lilly a indiqué que les ordonnances d'orforglipron étaient acceptées via LillyDirect immédiatement après l'approbation de la FDA en avril 2026. Le lancement montre comment une entreprise pharmaceutique peut combiner une thérapie orale avec un modèle d'accès numérique direct. Les canaux en ligne n'éliminent pas le rôle des pharmacies hospitalières ou de détail. Ils ajoutent plutôt une voie qui peut être adaptée à la gestion continue de la thérapie et à la livraison à domicile.
Par utilisateur final :
les soins à domicile sont en tête tandis que les hôpitaux et cliniques spécialisées se développentLes soins à domicile représentaient 47,7 % du chiffre d'affaires mondial en 2025. Ce cadre capture l'avantage fondamental de l'administration orale car de nombreux patients peuvent prendre un médicament sans supervision clinique. L'usage à domicile est important dans l'hypertension, le diabète, les soins du système nerveux central, les maladies infectieuses et d'autres affections de longue durée. Il permet de poursuivre le traitement sans les rendez-vous répétés requis pour de nombreux produits injectables. Les pharmacies numériques et les services de télésanté peuvent davantage soutenir la prescription et la livraison à domicile. Le lancement de traitements métaboliques oraux s'ajoute à ce schéma car ces produits sont conçus pour l'auto-administration. Les soins à domicile peuvent également bénéficier d'instructions de dosage claires et d'un emballage favorisant l'observance quotidienne. La taille de ce segment reflète le rôle pratique des médicaments oraux dans le traitement de routine. Elle fait également de l'expérience patient un élément important de la conception du produit.
Les hôpitaux et cliniques spécialisées devraient croître à un CAGR de 8,5 % jusqu'en 2031. La croissance est concentrée dans les affections où les thérapies orales à acuité élevée sont initiées sous un soutien clinique structuré. Les produits d'oncologie orale et d'immunologie sont des exemples où les patients peuvent recevoir une éducation et un suivi avant de continuer à domicile. Ces cadres peuvent gérer les effets indésirables, les interactions et les changements de traitement qui peuvent être difficiles à traiter par la dispensation au détail standard. Ils fournissent également un lien entre les prescripteurs, les équipes de pharmacie et le soutien au remboursement. Ce rôle n'est pas en conflit avec la position des soins à domicile des médicaments oraux. Il reflète plutôt un parcours thérapeutique où les produits complexes débutent sous la guidance d'un spécialiste. Le marché de l'administration orale de médicaments a besoin des deux cadres lorsque les nouvelles thérapies combinent la commodité de la prise orale avec des besoins importants de gestion clinique. Les établissements de soins de longue durée ajoutent un autre cadre d'utilisation à mesure que les populations vieillissantes nécessitent une administration organisée des médicaments.
Analyse géographique
Marché de l'administration orale de médicaments en Amérique du Nord
L'Amérique du Nord détenait 41,3 % des revenus mondiaux en 2025. La région bénéficie d'une activité de recherche pharmaceutique substantielle, d'une large couverture des payeurs pour les produits innovants, et d'un réseau dense de prestataires de développement et de fabrication. Les États-Unis ont été un marché de lancement précoce pour les nouvelles thérapies métaboliques orales, les programmes de peptides oraux et les médicaments oraux spécialisés. Ils disposent également de circuits établis de prescription, de pharmacie spécialisée et de livraison directe pouvant soutenir de nouveaux produits. Catalent, Thermo Fisher Scientific, Piramal Pharma Solutions et d'autres spécialistes contribuent aux capacités de développement et de production de la région. Ces capacités peuvent accompagner un médicament depuis les travaux de formulation jusqu'à l'approvisionnement commercial. L'Amérique du Nord demeure importante car elle associe une demande de produits innovants à une profondeur technique de fabrication. Cela soutient sa position de leader sur le marché de l'administration orale de médicaments.
Marché de l'administration orale de médicaments en Europe et en Amérique du Sud
L'Europe est le deuxième marché régional en importance et dispose de normes de qualité élevées et de systèmes de santé consolidés. Ces systèmes favorisent les génériques oraux rentables en soins primaires tout en soutenant également les médicaments complexes par le biais de filières spécialisées. L'Allemagne, la France, le Royaume-Uni et les pays nordiques demeurent d'importants marchés d'innovation. L'Espagne, l'Italie et le Portugal contribuent à une capacité de fabrication de génériques significative. Recipharm a investi dans des capacités de fabrication de formes solides orales à haute puissance dans son site de Leganés en Espagne pour les programmes oncologiques et orphelins de Phase 3. Cet investissement reflète l'intérêt régional pour une fabrication orale plus complexe. Novo Nordisk a indiqué que le Royaume-Uni a approuvé le comprimé Wegovy en juin 2026, après les approbations de la FDA et des Émirats arabes unis. L'Amérique du Sud reste plus modeste, bien que le Brésil soutienne la croissance régionale grâce à l'utilisation de médicaments génériques et à la production locale de formes solides orales.
Marché de l'administration orale de médicaments en Asie-Pacifique et au Moyen-Orient et Afrique
L'Asie-Pacifique devrait croître à un TCAC de 6,4 % jusqu'en 2031. La prévalence croissante des maladies chroniques, un accès élargi aux soins de santé, l'adoption des médicaments génériques et les investissements dans la fabrication soutiennent tous la croissance dans l'ensemble de la région. La Chine et l'Inde sont les principaux marchés en croissance. Les politiques de localisation de la Chine soutiennent la capacité pharmaceutique nationale, tandis que l'Inde demeure un grand exportateur de comprimés et de gélules génériques. Le Japon dispose d'un secteur pharmaceutique oral sophistiqué qui met l'accent sur les produits à libération contrôlée et à libération modifiée pour les affections cardiovasculaires et du système nerveux central. La croissance régionale crée également des opportunités pour les entreprises capables de répondre aux exigences réglementaires locales et d'adapter efficacement leur approvisionnement. Le Moyen-Orient et l'Afrique sont des régions émergentes où l'accès aux soins et la couverture assurantielle s'étendent dans plusieurs pays du Golfe. Cette configuration géographique confère au marché de l'administration orale de médicaments une combinaison de demande mature à haute valeur ajoutée et de demande volumique en expansion. Elle élargit également la base de fabrication du marché de l'administration orale de médicaments.
Paysage concurrentiel
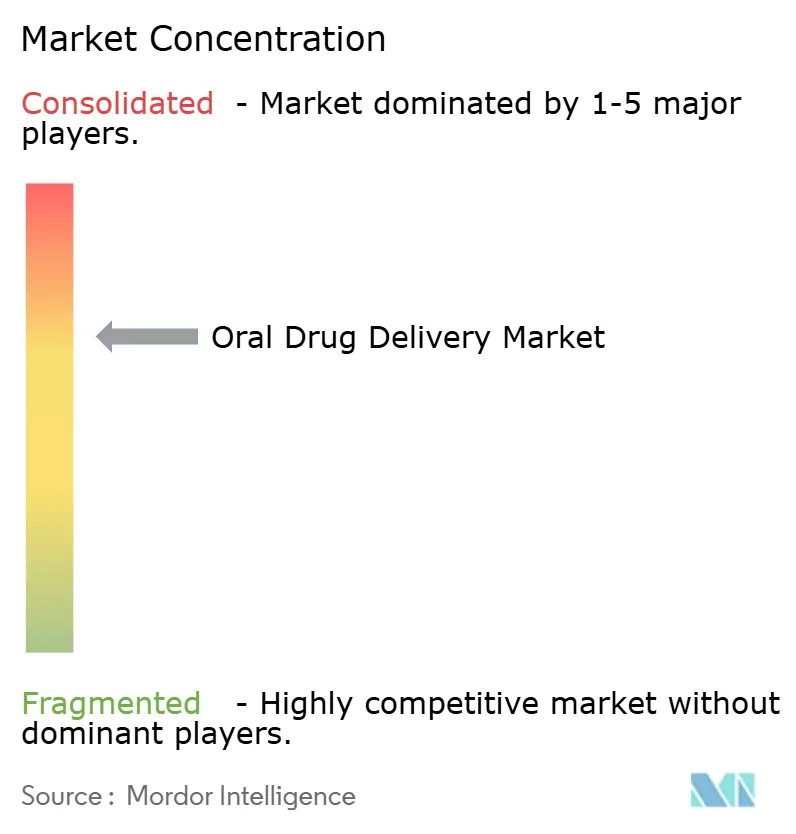
Le marché de l'administration orale de médicaments est modérément fragmenté dans les services de fabrication et de développement sous contrat. Il est plus concentré dans les formes galéniques propriétaires et les nouvelles thérapies orales, où un groupe limité d'entreprises innovantes détient la propriété intellectuelle clé. Novo Nordisk, Eli Lilly, Merck, AstraZeneca et Pfizer font partie des entreprises actives dans les programmes de thérapies métaboliques orales, de peptides et de spécialités. Catalent, Lonza, Recipharm, Thermo Fisher Scientific, Piramal Pharma Solutions et Aenova fournissent des capacités de développement et de fabrication. Ces entreprises de services se font concurrence par leur expertise en formulation, leurs systèmes qualité, leur capacité de production et leur portée géographique. Leurs capacités peuvent inclure le séchage par atomisation, le confinement à haute puissance, les formulations à base lipidique et la production de comprimés à désintégration orale. Cette structure laisse de la place à la fois aux entreprises originatrices et aux spécialistes qui résolvent des besoins techniques spécifiques. Le marché de l'administration orale de médicaments combine donc de grands portefeuilles de marques avec un large ensemble de fournisseurs spécialisés.
La propriété de plateformes est devenue plus importante à mesure que les entreprises cherchent des formats oraux différenciés. La plateforme Zydis de Catalent offre une capacité établie de comprimés à désintégration orale. Aquestive a développé sa technologie PharmFilm pour les produits sublinguaux et les films oraux. Ces plateformes peuvent donner à une entreprise une position dans une catégorie de dosage étroite même lorsqu'elle ne possède pas le principe actif. L'engagement de capacité d'ALK en 2026 envers Catalent est un exemple de la façon dont un développeur peut sécuriser l'accès à un format oral spécialisé. L'accord de cession de Lonza pour son activité Gélules et Ingrédients de Santé est un autre exemple d'entreprises redéfinissant où elles créent de la valeur dans l'administration orale. L'investissement de Recipharm dans les produits à haute puissance en Espagne illustre l'importance d'une capacité spécialisée pour les programmes d'oncologie orale et de médicaments orphelins. Ces mouvements montrent que la stratégie est de plus en plus liée à l'accès aux plateformes et à la focalisation technique.
La concurrence est particulièrement active dans les produits GLP-1 oraux et d'autres thérapies qui pourraient réduire la dépendance aux injections. Le programme de sémaglutide oral de Novo Nordisk, l'orforglipron d'Eli Lilly et le programme d'elecoglipron d'AstraZeneca illustrent l'intensité de ce domaine. Eli Lilly a rapporté en février 2026 que l'orforglipron avait délivré un contrôle supérieur de la glycémie et une perte de poids par rapport au sémaglutide oral dans l'essai ACHIEVE 3. AstraZeneca a indiqué que l'elecoglipron avait avancé dans un programme de Phase 3 après des résultats positifs de Phase 2b. Cette concurrence remodèle le marché de l'administration orale de médicaments.
Leaders du secteur de l'administration orale de médicaments
-
Novo Nordisk A/S
-
Pfizer Inc.
-
Novartis AG
-
Merck & Co., Inc.
-
Sanofi
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'administration orale de médicaments Entreprises couvertes dans ce rapport
- Novo Nordisk
- Pfizer
- Novartis
- Merck
- Sanofi
- AstraZeneca
- Eli Lilly and Company
- Abbvie
- Takeda Pharmaceuticals
- Roche
- GlaxoSmithKline
- Catalent
- Lonza Group
- Thermo Fisher Scientific
- Recipharm
- Aenova Group GmbH
- Piramal Group
- Aquestive Therapeutics
- Intelgenx
- ZIM Laboratories
- Evonik Industries
- C.L. Pharm Co., Ltd.
- Indivior
- Dr. Reddy’s Laboratories
Développements industriels récents dans Marché de l'administration orale de médicaments
- Septembre 2026 : ALK s'est engagé à investir 500 millions DKK sur 3 ans pour sécuriser une expansion de capacité de 40 % de la plateforme ODT Zydis de Catalent à 1,1 milliard de comprimés par an à partir du début des années 2030, signalant une demande soutenue à long terme pour les formulations de comprimés à dissolution rapide dans les indications d'immunothérapie aux allergènes et du SNC.
- Juillet 2026 : La FDA a approuvé le LIPFENDRA de Merck, l'enlicitide, en tant qu'inhibiteur oral de PCSK9 à prise quotidienne, réduisant le LDL-C de près de 60 % dans les essais de Phase 3 et convertissant une classe thérapeutique précédemment limitée aux anticorps monoclonaux injectables.
- Avril 2026 : La FDA a approuvé le Foundayo d'Eli Lilly, l'orforglipron, pour la gestion du poids. Le produit peut être pris sans restrictions alimentaires ou hydriques et a délivré une perte de poids moyenne de 12,4 % dans l'essai de Phase 3 ATTAIN 1.
- Décembre 2025 : Pfizer a conclu une collaboration mondiale exclusive et une licence avec YaoPharma pour YP05002, un agoniste oral du récepteur GLP-1 à petite molécule en Phase 1 pour la gestion chronique du poids, avec 150 millions USD à l'avance et jusqu'à 1,935 milliard USD en paiements d'étapes.
Portée du rapport mondial sur le marché de l'administration orale de médicaments
Aperçu de la segmentation
| Comprimés |
| Gélules |
| Poudres et granulés |
| Liquides et sirops |
| Pastilles et comprimés à sucer |
| Autres formes galéniques |
| Maladies cardiovasculaires |
| Troubles du système nerveux central |
| Oncologie |
| Diabète et obésité |
| Troubles gastro-intestinaux |
| Maladies infectieuses |
| Gestion de la douleur |
| Autres domaines thérapeutiques |
| Traitement des maladies |
| Usage préventif et prophylactique |
| Fins de recherche et académiques |
| Pharmacies hospitalières |
| Pharmacies de détail |
| Pharmacies en ligne et spécialisées |
| Soins à domicile |
| Hôpitaux et cliniques spécialisées |
| Établissements de soins de longue durée |
| Autres utilisateurs finaux |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Australie | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | CCG |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud |
| Par forme galénique | Comprimés | |
| Gélules | ||
| Poudres et granulés | ||
| Liquides et sirops | ||
| Pastilles et comprimés à sucer | ||
| Autres formes galéniques | ||
| Par domaine thérapeutique | Maladies cardiovasculaires | |
| Troubles du système nerveux central | ||
| Oncologie | ||
| Diabète et obésité | ||
| Troubles gastro-intestinaux | ||
| Maladies infectieuses | ||
| Gestion de la douleur | ||
| Autres domaines thérapeutiques | ||
| Par application | Traitement des maladies | |
| Usage préventif et prophylactique | ||
| Fins de recherche et académiques | ||
| Par canal de distribution | Pharmacies hospitalières | |
| Pharmacies de détail | ||
| Pharmacies en ligne et spécialisées | ||
| Par utilisateur final | Soins à domicile | |
| Hôpitaux et cliniques spécialisées | ||
| Établissements de soins de longue durée | ||
| Autres utilisateurs finaux | ||
| Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Australie | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | CCG | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
Questions clés auxquelles le rapport répond
Quel est le taux de croissance prévu pour l'administration orale de médicaments ?
Le marché de l'administration orale de médicaments devrait croître à un CAGR de 5,12 % de 2026 à 2031, pour atteindre 183 milliards USD en 2031.
Quelle forme galénique détient la plus grande part ?
Les comprimés détenaient 52,43 % du chiffre d'affaires en 2025 car ils soutiennent la fabrication à grande échelle et un large éventail d'usages thérapeutiques.
Quel domaine thérapeutique connaît la croissance la plus rapide ?
L'oncologie devrait croître à un CAGR de 8,21 % jusqu'en 2031 à mesure que les thérapies orales ciblées se développent.
Pourquoi les médicaments peptidiques oraux attirent-ils des investissements ?
Les développeurs poursuivent les peptides oraux et les biologiques car ils pourraient étendre l'auto-administration aux thérapies qui ont souvent nécessité des injections.
Quel canal de distribution connaît la croissance la plus rapide ?
Les pharmacies en ligne et spécialisées devraient croître à un CAGR de 8,76 % jusqu'en 2031, soutenues par la télésanté, l'exécution numérique et le soutien continu au patient.
Quelle région se développe le plus rapidement ?
L'Asie-Pacifique devrait croître à un CAGR de 6,43 % jusqu'en 2031, soutenue par l'accès aux soins de santé, l'utilisation de médicaments génériques et les investissements dans la fabrication.