
Tamaño y Participación del Mercado de Administración Oral de Fármacos
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 142.60 Mil millones de dólares |
| Tamaño del Mercado (2031) | 183.03 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 5.12 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Administración Oral de Fármacos por Mordor Intelligence
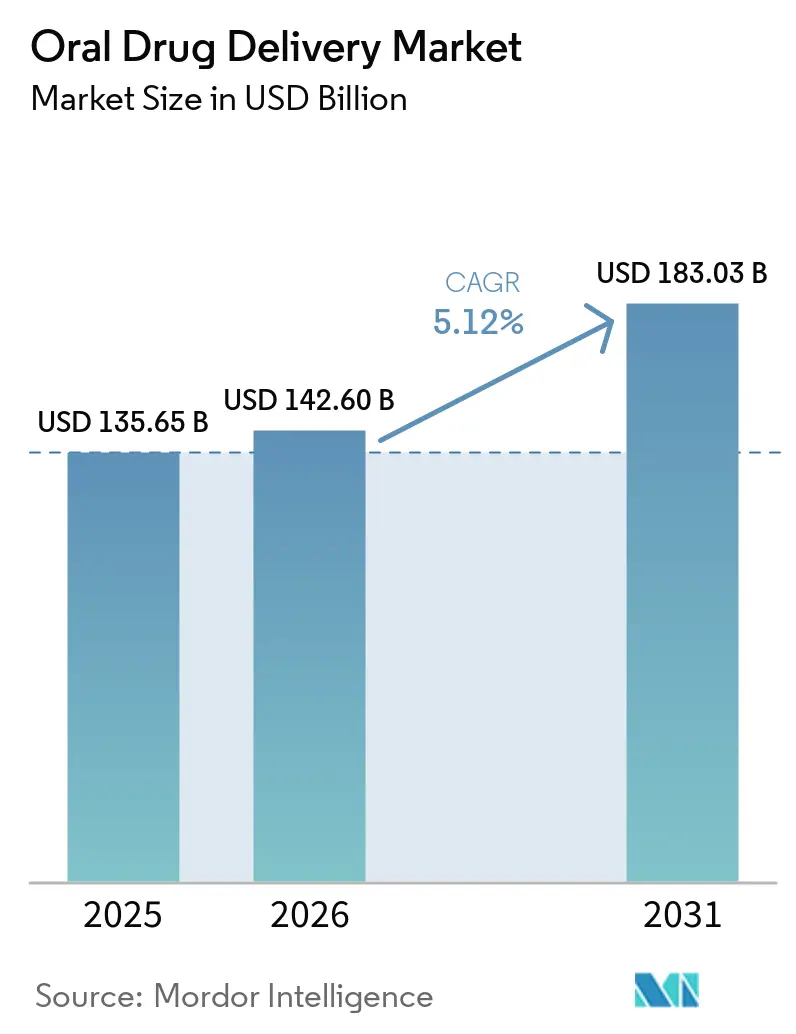
Se espera que el tamaño del Mercado de Administración Oral de Fármacos crezca de 135,65 mil millones de USD en 2025 a 142,60 mil millones de USD en 2026 y se prevé que alcance 183,03 mil millones de USD en 2031 a una CAGR del 5,12% durante 2026-2031.
El mercado de administración oral de fármacos sigue siendo la vía de administración farmacéutica más importante porque los pacientes comprenden el tratamiento oral diario y los fabricantes pueden producir formatos establecidos a escala. Las enfermedades crónicas generan una demanda recurrente de terapias que los pacientes pueden utilizar fuera de un entorno clínico. Las formas farmacéuticas de mayor valor también están adquiriendo mayor importancia, incluidos los comprimidos de liberación modificada, los péptidos orales y las películas de desintegración oral. Estos formatos pueden aumentar el valor de una prescripción incluso cuando se suministran a través de carteras genéricas maduras. El mercado de administración oral de fármacos está, por tanto, respaldado tanto por mayores volúmenes de tratamiento en los países emergentes como por un desplazamiento hacia formulaciones más complejas.
Conclusiones Clave del Informe
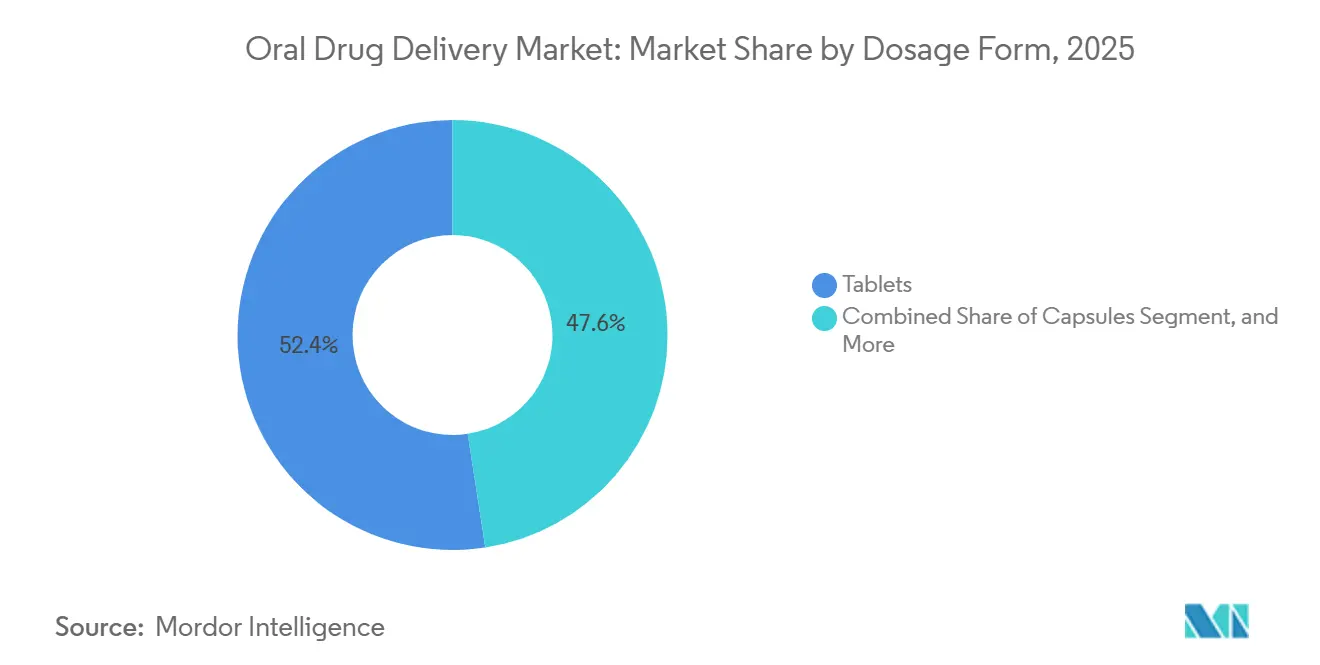
- Por forma farmacéutica, los comprimidos representaron el 52,4% de la participación del mercado de administración oral de fármacos en 2025, mientras que se prevé que las cápsulas crezcan a una CAGR del 7,5% hasta 2031.
- Por área terapéutica, los trastornos cardiovasculares representaron el 28,5% de la participación del mercado de administración oral de fármacos en 2025, mientras que se prevé que la oncología crezca a una CAGR del 8,2% hasta 2031.
- Por aplicación, el tratamiento de enfermedades representó el 57,7% de los ingresos en 2025, mientras que se prevé que los fines de investigación y académicos crezcan a una CAGR del 7,8% hasta 2031.
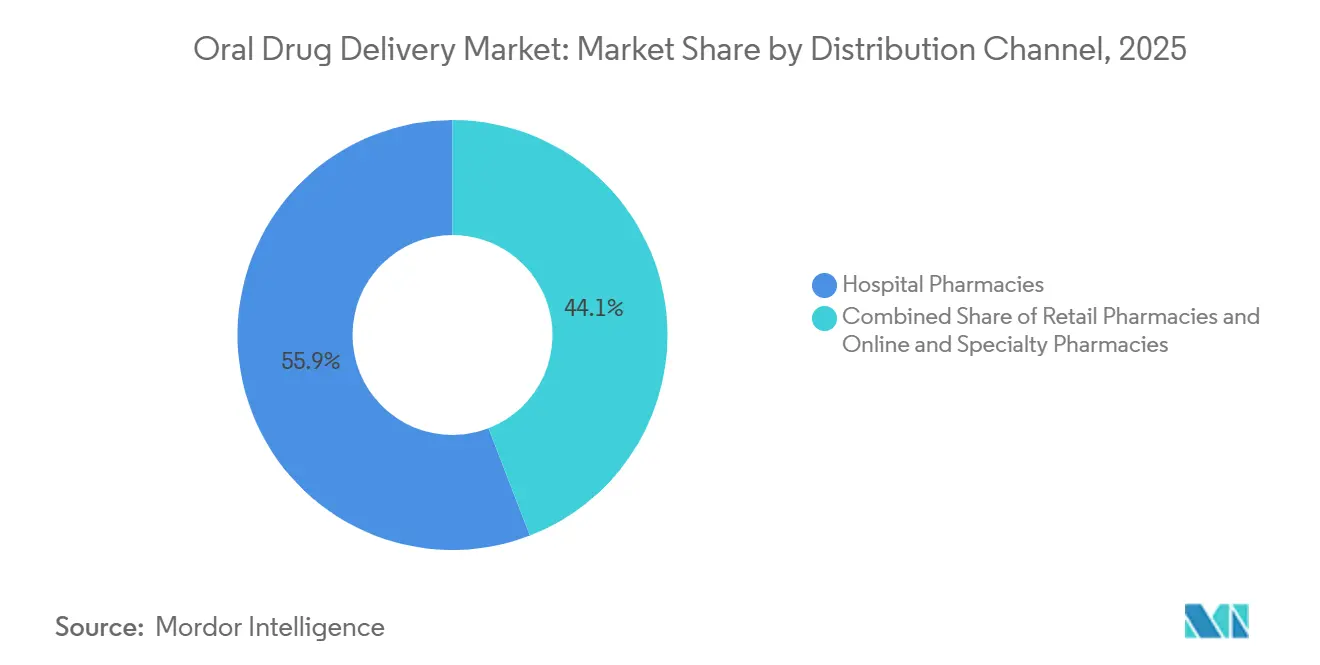
- Por canal de distribución, las farmacias hospitalarias representaron el 55,9% de los ingresos en 2025, mientras que se prevé que las farmacias en línea y especializadas crezcan a una CAGR del 8,8% hasta 2031.
- Por usuario final, la atención domiciliaria representó el 47,7% de los ingresos en 2025, mientras que se prevé que los hospitales y clínicas especializadas crezcan a una CAGR del 8,5% hasta 2031.
- Por geografía, América del Norte representó el 41,3% de los ingresos globales en 2025, mientras que se prevé que Asia-Pacífico crezca a una CAGR del 6,4% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de Enfermedades Crónicas y Polifarmacia | +1.40% | Global, con mayor efecto en América del Norte, Europa, Japón y Corea del Sur | Largo plazo (≥ 4 años) |
| Preferencia del Paciente por una Administración Conveniente y No Invasiva | +0.70% | Global, con una adopción más rápida en sistemas de atención domiciliaria y habilitados por telesalud en América del Norte y Europa | Mediano plazo (2-4 años) |
| Expansión del Portafolio de Biológicos Orales y Péptidos | +1.10% | América del Norte y Europa, con adopción posterior en Asia-Pacífico | Mediano plazo (2-4 años) |
| Reformulación del Ciclo de Vida ante el Vencimiento de Patentes | +0.60% | América del Norte, Europa, Japón, Asia-Pacífico y América del Sur | Corto plazo (≤ 2 años) |
| Externalización a CDMOs Especializados en Dosis Orales | +0.50% | Global, con concentración estratégica en América del Norte, Europa e India | Mediano plazo (2-4 años) |
| Adopción de ODT, Películas y Minicomprimidos Centrados en el Paciente | +0.50% | América del Norte, Europa, América del Sur y Asia-Pacífico | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de Enfermedades Crónicas y Polifarmacia
Las enfermedades crónicas no transmisibles siguen siendo una fuente central de demanda para el mercado de administración oral de fármacos. La Organización Mundial de la Salud proyecta que la población de 60 años o más aumentará de 1.100 millones en 2023 a 1.400 millones en 2030[1]. Los pacientes de mayor edad a menudo necesitan varios medicamentos para enfermedades cardiovasculares, diabetes, afecciones del sistema nervioso central y otras enfermedades de larga duración. Los formatos orales permiten a estos pacientes seguir una rutina de tratamiento regular sin necesidad de organizar visitas clínicas repetidas. Las combinaciones de dosis fijas pueden reducir el número de productos separados que los pacientes necesitan tomar cada día. Esto hace que los comprimidos y las cápsulas sean especialmente relevantes para los planes de tratamiento a largo plazo que deben equilibrar la adherencia terapéutica con la atención rutinaria.
La polifarmacia también modifica los requisitos de formulación que se imponen al mercado de administración oral de fármacos. Los pacientes que utilizan varios medicamentos pueden beneficiarse de productos de liberación modificada que simplifican la dosificación diaria. Los productos combinados pueden favorecer la adherencia al tratamiento cuando los médicos necesitan gestionar más de una afección al mismo tiempo. La necesidad es más visible en las poblaciones envejecidas de América del Norte, Europa, Japón y Corea del Sur. El tratamiento oral diario sigue siendo práctico para la hipertensión, el control de lípidos, la anticoagulación y muchas otras afecciones comunes. La base de prescripciones resultante crea una demanda estable de formas orales establecidas, al tiempo que apoya el desarrollo de productos diseñados para rutinas de atención más complejas.
Preferencia del Paciente por una Administración Conveniente y No Invasiva
La administración oral ofrece a muchos pacientes una opción familiar que no requiere agujas ni visitas programadas para infusiones. Esta preferencia favorece el tratamiento domiciliario de enfermedades crónicas que requieren un uso regular y de larga duración. También apoya los modelos de telesalud y farmacia digital, donde los servicios de prescripción, educación y recarga pueden coordinarse fuera de los centros de atención tradicionales. El mercado de administración oral de fármacos se beneficia cuando una terapia puede pasar de una iniciación supervisada a una autoadministración rutinaria. La comodidad es especialmente relevante para los pacientes que requieren tratamiento frecuente o que tienen una capacidad limitada para desplazarse a centros especializados. El valor práctico de la autoadministración ayuda a explicar por qué la atención domiciliaria fue el entorno de usuario final más importante en 2025.
La misma preferencia está configurando la forma en que los fabricantes posicionan los productos orales diferenciados. Los comprimidos de desintegración oral, las películas orales y los minicomprimidos pueden ayudar a los pacientes con dificultades para tragar o con rutinas de tratamiento complicadas. Estos formatos también pueden ofrecer a las empresas una forma de distinguir un medicamento de un comprimido convencional cuando el principio activo es de otro modo familiar. La administración no invasiva no elimina la necesidad de seguimiento clínico en afecciones de alta complejidad. Sin embargo, puede reducir el tiempo y la carga logística asociados a la dosificación rutinaria. Esto crea una razón clara para que los desarrolladores consideren el manejo por parte del paciente y la experiencia de dosificación durante el diseño de la formulación.
Expansión del Portafolio de Biológicos Orales y Péptidos
El portafolio de biológicos orales está generando mayor interés porque podría extender la autoadministración a tratamientos que históricamente han dependido de inyecciones. Eli Lilly informó de la aprobación por parte de la FDA de orforglipron en abril de 2026 para el control del peso, con una pérdida de peso promedio del 12,4% en el ensayo de Fase 3 ATTAIN 1 de 72 semanas. El producto ilustra cómo las terapias metabólicas orales pueden ampliar el acceso a tratamientos que antes dependían de productos inyectables. Novo Nordisk también obtuvo una opinión positiva del CHMP para semaglutida oral de 25 mg para el control del peso en mayo de 2026. Estos eventos dirigen la actividad de desarrollo hacia la mejora de la absorción, los recubrimientos protectores y las formas farmacéuticas que mantienen el rendimiento del producto en el tracto gastrointestinal. El mercado de administración oral de fármacos puede beneficiarse cuando estas inversiones en plataformas van más allá de las moléculas individuales hacia capacidades de desarrollo repetibles.
La evidencia clínica también muestra por qué los biológicos orales siguen siendo técnicamente exigentes. Un estudio en humanos de 2026 sobre la plataforma RT 111 RaniPill reportó una biodisponibilidad relativa del 81% de una inmunoglobulina G de longitud completa en comparación con la administración subcutánea. Este resultado proporciona un punto de referencia útil para la administración de moléculas grandes mediante dispositivos. También subraya el valor de las plataformas que pueden abordar la absorción y la exposición en lugar de centrarse únicamente en el principio activo. Los desarrolladores aún deben establecer el rendimiento de la dosificación repetida, la fiabilidad del producto y un expediente regulatorio aceptable. Como resultado, las capacidades especializadas en formulación de péptidos, integración de dispositivos y pruebas analíticas están adquiriendo mayor relevancia para el mercado de administración oral de fármacos.
Reformulación del Ciclo de Vida ante el Vencimiento de Patentes
La pérdida de exclusividad anima a los fabricantes a reconsiderar cómo se presentan y administran los medicamentos establecidos. Un comprimido de liberación modificada, una combinación de dosis fija o una forma oral alternativa puede ofrecer un perfil de producto diferenciado cuando una versión estándar se enfrenta a la competencia genérica. La vía 505(b)(2) de la FDA proporciona una ruta establecida para algunos cambios en los medicamentos aprobados. La reformulación puede, por tanto, convertirse en parte de un plan de ciclo de vida más amplio en lugar de ser una respuesta después de que ya se haya producido la entrada de genéricos. Los desarrolladores pueden buscar una mejor tolerabilidad, una menor frecuencia de dosificación o un uso más sencillo al evaluar un nuevo formato oral. Esto apoya la demanda de servicios de desarrollo de formulaciones y fabricación especializada.
Los nuevos productos orales también pueden cambiar la posición terapéutica de una clase de medicamentos. Merck declaró que la FDA aprobó enlicitide como un inhibidor oral de PCSK9 de administración una vez al día en julio de 2026. La aprobación ilustra cómo la administración oral puede transformar una categoría terapéutica previamente asociada al tratamiento inyectable. Estos lanzamientos pueden aumentar la atención sobre las estrategias de recubrimiento, permeabilidad, estabilidad y biodisponibilidad. También crean oportunidades para las empresas que pueden respaldar productos orales de alta potencia desde el desarrollo hasta el suministro comercial. El efecto es más pronunciado en los grandes portafolios de marca que necesitan proteger su valor mientras responden a la presión competitiva.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Degradación Gastrointestinal y Baja Biodisponibilidad de Macromoléculas | -0.50% | Global, con un fuerte efecto en América del Norte y Europa | Largo plazo (≥ 4 años) |
| Límites de Carga de API y Enmascaramiento del Sabor en Películas y ODT | -0.30% | Global, especialmente en entornos pediátricos y geriátricos | Mediano plazo (2-4 años) |
| Carga de Bioequivalencia, CMC y Documentación de Calidad | -0.40% | América del Norte, Europa, Japón y Asia-Pacífico | Mediano plazo (2-4 años) |
| Volatilidad de Excipientes y Riesgo de Nitrosaminas | -0.30% | Global, con altos costos de cumplimiento en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Degradación Gastrointestinal, Biodisponibilidad y Límites en el Diseño de Productos
La degradación gastrointestinal limita el número de macromoléculas que actualmente pueden desarrollarse como productos orales. Una revisión científica de 2026 informó que entre el 90% y el 99% de la proteína ingerida puede degradarse antes de llegar al epitelio absortivo[2]. La misma revisión señaló que la mayoría de los biológicos tienen una biodisponibilidad oral inferior al 1% en condiciones fisiológicas. La semaglutida oral demuestra que los productos peptídicos comerciales son posibles, pero también requiere el uso en ayunas controlado y un potenciador de la permeación. Estos límites reducen el número de medicamentos inyectables que pueden trasladarse fácilmente a formatos orales. Otorgan una prima a los métodos de formulación que protegen el principio activo y mejoran la absorción sin afectar a la seguridad.
El diseño del producto introduce limitaciones adicionales para los comprimidos de desintegración oral y las películas. Una alta carga de principio activo puede hacer que un formato sea más grande, menos palatable o menos estable. El enmascaramiento del sabor se vuelve importante cuando un producto se disuelve en la boca y expone directamente al paciente al principio activo. Los desarrolladores también deben generar evidencia de que un nuevo formato oral proporciona una exposición consistente y cumple los requisitos de química, fabricación y control. Esto puede ralentizar el progreso de los productos que parecen técnicamente prometedores en una etapa temprana. La restricción es especialmente relevante para los usos pediátricos y geriátricos, donde un formato amigable para el paciente debe seguir proporcionando una dosis terapéutica fiable.
Requisitos de Excipientes, Nitrosaminas y Documentación de Calidad
Los controles de nitrosaminas han aumentado la carga de trabajo de calidad para los fabricantes de productos orales. La FDA emitió una guía final revisada sobre el control de impurezas de nitrosaminas en medicamentos para uso humano en septiembre de 2024. La guía distingue las nitrosaminas de moléculas pequeñas de las impurezas relacionadas con la sustancia activa de nitrosaminas. También estableció un marco que exige a las empresas evaluar el riesgo, confirmar la presencia de impurezas cuando corresponda y tomar medidas cuando se superen los límites. Los productos de dosificación sólida oral pueden estar expuestos al riesgo a través de los principios activos, los excipientes, el envasado o las condiciones de almacenamiento. Este requisito puede desviar los recursos de formulación, pruebas y regulación de los nuevos programas de productos.
La variabilidad de los excipientes puede complicar las evaluaciones de riesgo porque la calidad de los ingredientes puede diferir entre proveedores, grados y lotes. Los productos con cantidades sustanciales de excipientes comunes para comprimidos pueden necesitar una evaluación cuidadosa durante el desarrollo y a lo largo del suministro comercial. Las empresas también deben documentar los controles de fabricación y la evidencia de bioequivalencia cuando cambian un producto o proveedor. La necesidad de esta documentación es especialmente importante en los Estados Unidos, Europa, Japón y los mercados cada vez más armonizados de Asia-Pacífico. Puede prolongar los calendarios de desarrollo tanto de los productos reformulados como de los nuevos formatos orales. La industria de administración oral de fármacos debe gestionar estos requisitos preservando al mismo tiempo un rendimiento consistente a escala comercial.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Forma Farmacéutica:
Los Comprimidos Mantienen su Escala Mientras las Cápsulas Apoyan Formulaciones ComplejasLos comprimidos representaron el 52,4% de los ingresos globales en 2025, convirtiéndolos en la forma farmacéutica líder. Su posición refleja un amplio uso en tratamientos cardiovasculares, del sistema nervioso central y antiinfecciosos. Los comprimidos pueden acomodar una amplia gama de cargas de principio activo y perfiles de liberación. Los fabricantes también pueden producirlos de manera eficiente a través de sistemas establecidos de compresión, recubrimiento y envasado. Los comprimidos matriciales, bicapa y recubiertos ofrecen a los formuladores varias vías para modificar el comportamiento de liberación. Los comprimidos de combinación de dosis fija son especialmente relevantes para los pacientes que toman varios medicamentos a largo plazo. Los polvos, gránulos, líquidos, jarabes, pastillas y otras formas siguen siendo importantes cuando las limitaciones de deglución o disolución restringen los comprimidos convencionales. Estos formatos sirven para usos pediátricos, geriátricos y terapéuticos especializados. El mercado de administración oral de fármacos depende, por tanto, de los comprimidos para la escala, manteniendo al mismo tiempo una combinación más amplia de opciones de administración.
Se prevé que las cápsulas crezcan a una CAGR del 7,5% hasta 2031, el ritmo más rápido entre las formas farmacéuticas. Su crecimiento refleja el valor en los sistemas de administración basados en lípidos para moléculas poco solubles. Las cápsulas también pueden soportar diseños multiparticulados y de liberación modificada. Las cápsulas espolvoreables proporcionan una opción para los pacientes que no pueden tragar una forma farmacéutica sólida convencional. Una investigación publicada en 2026 describió un papel creciente para las dispersiones sólidas amorfas y las formulaciones basadas en lípidos para permitir la administración oral de fármacos poco solubles en agua[3]. Los formatos de cápsulas pueden albergar estos sistemas tanto durante el desarrollo clínico como el comercial. También pueden respaldar productos premium donde el rendimiento depende de la complejidad de la formulación. El crecimiento más rápido de las cápsulas no desplaza a los comprimidos. En cambio, refleja la necesidad de formatos que manejen moléculas difíciles y requisitos de dosificación más especializados.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Área Terapéutica:
El Uso Cardiovascular Lidera Mientras la Oncología Oral AvanzaLos trastornos cardiovasculares representaron el 28,5% del tamaño del mercado de administración oral de fármacos en 2025. El segmento depende de una gran población de pacientes que requieren tratamiento regular para la hipertensión, los trastornos lipídicos y la anticoagulación. Estas terapias suelen diseñarse para un uso no supervisado durante períodos prolongados. La dosificación oral diaria hace posible gestionar el tratamiento en entornos de atención domiciliaria. Las estatinas, los antihipertensivos y los anticoagulantes también han creado una profunda familiaridad prescriptiva con los formatos orales. Esta base apoya el uso estable de comprimidos y cápsulas en muchos sistemas de salud. El segmento sigue siendo importante incluso cuando los medicamentos más nuevos requieren un trabajo de formulación más complejo. Proporciona un gran conjunto de demanda establecida para la gestión del ciclo de vida y las formas farmacéuticas diferenciadas. La industria de administración oral de fármacos continúa sirviendo a esta área terapéutica tanto a través de productos convencionales como más nuevos.
Se proyecta que la oncología crezca a una CAGR del 8,2% hasta 2031. Las terapias oncológicas orales dirigidas pueden reducir la dependencia de las visitas a los centros de infusión para determinados regímenes de tratamiento. Los inhibidores de quinasas dirigidos, los inhibidores de PARP y los agentes inmunomoduladores orales son áreas importantes de desarrollo. Estos productos requieren una gestión cuidadosa porque la dosificación, la toxicidad, la adherencia y las interacciones farmacológicas pueden necesitar una supervisión clínica estrecha. La oncología oral puede, por tanto, comenzar en un entorno de atención estructurado antes de que el tratamiento a largo plazo se traslade al domicilio del paciente. El manejo de principios activos de alta potencia también afecta a las opciones de fabricación disponibles para los patrocinadores. Esto apoya la inversión en instalaciones de desarrollo y producción contenidas. El crecimiento del segmento refleja tanto la comodidad del paciente como el desplazamiento continuo hacia enfoques de tratamiento dirigidos. También aumenta la necesidad de calidad, envasado y apoyo farmacéutico apropiados para los medicamentos de alta complejidad.
Por Aplicación:
El Tratamiento de Enfermedades Sigue Siendo el Mayor Mientras el Uso en Investigación se ExpandeEl tratamiento de enfermedades representó el 57,7% del tamaño del mercado de administración oral de fármacos en 2025. El segmento incluye medicamentos para enfermedades cardiovasculares, diabetes, afecciones del sistema nervioso central, infecciones y otras necesidades crónicas o agudas. Estas afecciones representan una gran parte del volumen de prescripciones orales en los sistemas de salud. Los productos orales se prefieren con frecuencia porque pueden distribuirse y administrarse sin equipos especializados. El uso de medicamentos orales también se alinea con la atención primaria consciente de los costos y el tratamiento de larga duración. El uso preventivo sigue siendo una aplicación separada que incluye anticonceptivos orales y profilaxis preexposición. Merck está desarrollando alimatravir, un producto oral de investigación de administración mensual para la profilaxis preexposición al VIH, en desarrollo de Fase 3. Estos usos amplían la relevancia de los formatos orales más allá del tratamiento tras el diagnóstico de la enfermedad.
Se proyecta que los fines de investigación y académicos crezcan a una CAGR del 7,8% hasta 2031. Esta aplicación incluye investigación traslacional, trabajo de formulación para ensayos clínicos y cribado farmacocinético. Los centros de ciencias farmacéuticas afiliados a universidades también requieren formas farmacéuticas flexibles para pruebas tempranas. Los formatos orales personalizados pueden ser útiles cuando los investigadores necesitan evaluar la dosis, el comportamiento de liberación o el manejo por parte del paciente antes de que un medicamento entre en estudios más amplios. La impresión tridimensional puede apoyar este trabajo cuando un estudio necesita un diseño físico adaptado. Thermo Fisher Scientific y Lyndra Therapeutics anunciaron una colaboración en 2025 para la investigación clínica y la fabricación comercial de terapias orales de acción prolongada utilizando la plataforma LYNX de Lyndra. La colaboración muestra que los programas de desarrollo pueden involucrar el apoyo de fabricación comercial antes de que los productos alcancen las etapas de lanzamiento amplio. Esta actividad crea un conjunto de demanda vinculado a los portafolios de investigación, así como a la demanda de prescripciones rutinarias.
Por Canal de Distribución:
Las Farmacias Hospitalarias Lideran Mientras los Servicios Digitales Especializados CrecenLas farmacias hospitalarias representaron el 55,9% de los ingresos globales en 2025. Dispensan muchas terapias orales de alta complejidad, incluidos agentes oncológicos, inmunosupresores, antirretrovirales y medicamentos psiquiátricos especializados. Estos productos pueden requerir supervisión farmacéutica, educación del paciente y coordinación con los requisitos del pagador. Las farmacias hospitalarias pueden conectar la dispensación con el equipo clínico responsable del inicio y seguimiento del tratamiento. Este modelo es útil cuando la terapia es oral, pero la condición del paciente requiere una coordinación de atención estrecha. Los sistemas de salud también han ampliado las operaciones de farmacia especializada para apoyar las vías de medicación complejas. Las farmacias minoristas siguen siendo centrales para las prescripciones de mantenimiento utilizadas en afecciones crónicas comunes. Su papel está determinado por la sustitución de genéricos, las presiones de reembolso y los esfuerzos por ampliar los servicios de dispensación especializada. La combinación de canales refleja las diferencias en la complejidad clínica de los medicamentos orales en lugar de un modelo de dispensación único y uniforme.
Se proyecta que las farmacias en línea y especializadas crezcan a una CAGR del 8,8% hasta 2031. Su crecimiento está vinculado a la telesalud, el cumplimiento digital y los productos que necesitan un apoyo continuo al paciente. Estos servicios pueden coordinar recordatorios de recarga, entrega y apoyo clínico para los pacientes que gestionan un tratamiento crónico. Pueden ser especialmente útiles cuando los fabricantes desean una vía directa para productos especializados de alto valor. Eli Lilly declaró que las prescripciones de orforglipron fueron aceptadas a través de LillyDirect inmediatamente después de la aprobación de la FDA en abril de 2026. El lanzamiento muestra cómo una empresa farmacéutica puede combinar una terapia oral con un modelo de acceso digital directo. Los canales en línea no eliminan el papel de las farmacias hospitalarias o minoristas. En cambio, añaden una vía que puede ser adecuada para la gestión continua de la terapia y la entrega a domicilio.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Usuario Final:
La Atención Domiciliaria Lidera Mientras los Hospitales y Clínicas Especializadas se ExpandenLa atención domiciliaria representó el 47,7% de los ingresos globales en 2025. Este entorno captura la ventaja básica de la administración oral porque muchos pacientes pueden tomar un medicamento sin supervisión clínica. El uso domiciliario es importante en la hipertensión, la diabetes, la atención del sistema nervioso central, las enfermedades infecciosas y otras afecciones de larga duración. Permite que el tratamiento continúe sin las citas repetidas que requieren muchos productos inyectables. Las farmacias digitales y los servicios de telesalud pueden apoyar aún más la prescripción y la entrega domiciliaria. El lanzamiento de tratamientos metabólicos orales se suma a este patrón porque estos productos están diseñados para la autoadministración. La atención domiciliaria también puede beneficiarse de instrucciones de dosificación claras y un envasado que favorezca la adherencia diaria. El tamaño de este segmento refleja el papel práctico de los medicamentos orales en el tratamiento rutinario. También hace que la experiencia del paciente sea un elemento importante del diseño del producto.
Se proyecta que los hospitales y las clínicas especializadas crezcan a una CAGR del 8,5% hasta 2031. El crecimiento se concentra en afecciones donde las terapias orales de alta complejidad se inician bajo un apoyo clínico estructurado. Los productos orales de oncología e inmunología son ejemplos en los que los pacientes pueden recibir educación y seguimiento antes de continuar en casa. Estos entornos pueden gestionar los eventos adversos, las interacciones y los cambios de tratamiento que pueden ser difíciles de abordar a través de la dispensación minorista estándar. También proporcionan un vínculo entre los prescriptores, los equipos de farmacia y el apoyo al reembolso. Este papel no entra en conflicto con la posición de atención domiciliaria de los medicamentos orales. En cambio, refleja una vía de tratamiento donde los productos complejos comienzan bajo la guía de un especialista. El mercado de administración oral de fármacos necesita ambos entornos cuando las nuevas terapias combinan la comodidad de la dosificación oral con necesidades significativas de gestión clínica. Los centros de atención a largo plazo añaden otro entorno de uso a medida que las poblaciones envejecidas requieren una administración organizada de medicamentos.
Análisis Geográfico
Mercado de Administración Oral de Fármacos en América del Norte
América del Norte concentró el 41,3% de los ingresos globales en 2025. La región se beneficia de una actividad sustancial de investigación farmacéutica, una amplia cobertura de pagadores para productos innovadores y una densa red de proveedores de desarrollo y fabricación. Estados Unidos ha sido un mercado de lanzamiento temprano para nuevas terapias metabólicas orales, programas de péptidos orales y medicamentos orales especializados. También cuenta con canales establecidos de prescripción, farmacia especializada y entrega directa que pueden respaldar nuevos productos. Catalent, Thermo Fisher Scientific, Piramal Pharma Solutions y otros especialistas contribuyen a la capacidad de desarrollo y producción de la región. Estas capacidades pueden acompañar un medicamento desde el trabajo de formulación hasta el suministro comercial. América del Norte sigue siendo importante porque combina la demanda de productos innovadores con una profunda capacidad de fabricación técnica. Esto sustenta su posición de liderazgo en el mercado de administración oral de fármacos.
Mercado de Administración Oral de Fármacos en Europa y América del Sur
Europa es el segundo mercado regional más grande y cuenta con sólidos estándares de calidad y sistemas de salud consolidados. Estos sistemas fomentan el uso de genéricos orales rentables en atención primaria, al tiempo que respaldan medicamentos complejos a través de vías especializadas. Alemania, Francia, el Reino Unido y los países nórdicos siguen siendo mercados de innovación importantes. España, Italia y Portugal aportan una capacidad de fabricación de genéricos significativa. Recipharm invirtió en capacidades de dosis sólidas orales de alta potencia en su instalación de Leganés, en España, para programas oncológicos de Fase 3 y medicamentos huérfanos. La inversión refleja el interés regional en una fabricación oral más compleja. Novo Nordisk informó que el Reino Unido aprobó la píldora Wegovy en junio de 2026, tras las aprobaciones de la FDA y los Emiratos Árabes Unidos. América del Sur sigue siendo un mercado más pequeño, aunque Brasil impulsa el crecimiento regional mediante el uso de medicamentos genéricos y la producción local de dosis sólidas orales.
Mercado de Administración Oral de Fármacos en Asia-Pacífico y Oriente Medio y África
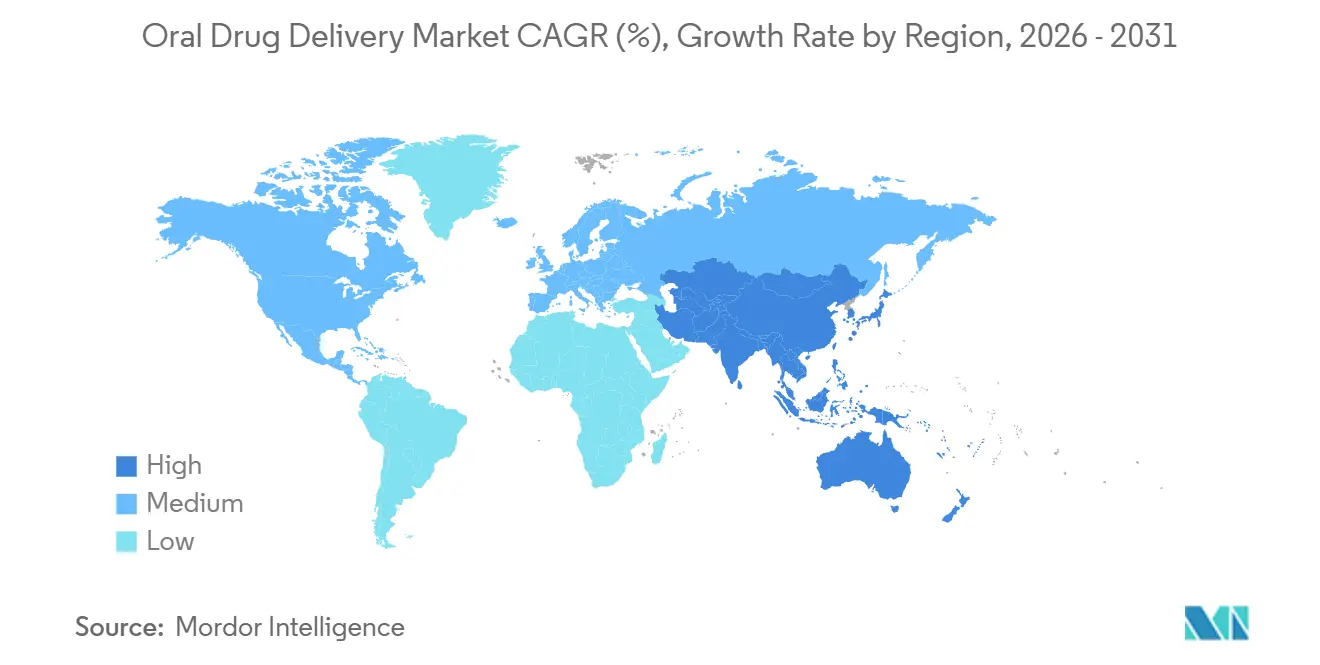
Se proyecta que Asia-Pacífico crezca a una CAGR del 6,4% hasta 2031. El aumento de la prevalencia de enfermedades crónicas, un mayor acceso a la atención médica, la adopción de medicamentos genéricos y la inversión en fabricación respaldan el crecimiento en toda la región. China e India son los principales mercados de crecimiento. Las políticas de localización de China están apoyando la capacidad farmacéutica nacional, mientras que India sigue siendo un gran exportador de tabletas y cápsulas genéricas. Japón cuenta con un sofisticado sector farmacéutico oral que hace hincapié en productos de liberación controlada y liberación modificada para afecciones cardiovasculares y del sistema nervioso central. El crecimiento regional también crea oportunidades para las empresas que pueden satisfacer las necesidades regulatorias locales y escalar el suministro de manera eficiente. Oriente Medio y África son regiones emergentes donde el acceso y la cobertura de seguros se están ampliando en varios países del Golfo. Este patrón geográfico otorga al mercado de administración oral de fármacos una combinación de demanda madura de alto valor y demanda de volumen en expansión. También amplía la base de fabricación del mercado de administración oral de fármacos.
Panorama Competitivo
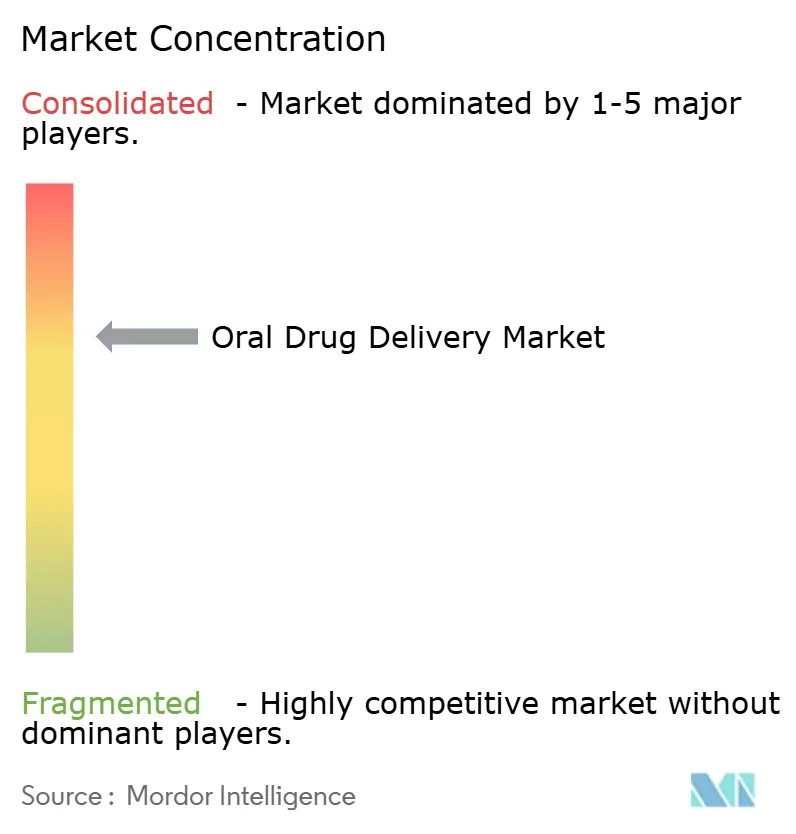
El mercado de administración oral de fármacos está moderadamente fragmentado en los servicios de fabricación y desarrollo por contrato. Está más concentrado en formas farmacéuticas propietarias y terapias orales novedosas, donde un grupo limitado de empresas innovadoras posee la propiedad intelectual clave. Novo Nordisk, Eli Lilly, Merck, AstraZeneca y Pfizer se encuentran entre las empresas activas en programas de terapias metabólicas orales, péptidos y especialidades. Catalent, Lonza, Recipharm, Thermo Fisher Scientific, Piramal Pharma Solutions y Aenova proporcionan capacidades de desarrollo y fabricación. Estas empresas de servicios compiten a través de la experiencia en formulación, los sistemas de calidad, la capacidad de producción y el alcance geográfico. Sus capacidades pueden incluir secado por pulverización, contención de alta potencia, formulaciones basadas en lípidos y producción de comprimidos de desintegración oral. Esta estructura deja espacio tanto para las empresas originadoras como para los especialistas que resuelven necesidades técnicas específicas. El mercado de administración oral de fármacos combina, por tanto, grandes portafolios de marca con un amplio conjunto de proveedores especializados.
La propiedad de plataformas se ha vuelto más importante a medida que las empresas buscan formatos orales diferenciados. La plataforma Zydis de Catalent proporciona una capacidad establecida de comprimidos de desintegración oral. Aquestive ha desarrollado su tecnología PharmFilm para productos de película sublingual y oral. Estas plataformas pueden dar a una empresa una posición en una categoría de dosificación estrecha incluso cuando no posee el principio activo. El compromiso de capacidad de ALK con Catalent en 2026 es un ejemplo de cómo un desarrollador puede asegurar el acceso a un formato oral especializado. El acuerdo de desinversión de Lonza para su negocio de Cápsulas e Ingredientes para la Salud es otro ejemplo de empresas que redefinen dónde crean valor en la administración oral. La inversión de Recipharm en alta potencia en España ilustra la importancia de la capacidad especializada para los programas orales de oncología y medicamentos huérfanos. Estos movimientos muestran que la estrategia está cada vez más vinculada al acceso a plataformas y al enfoque técnico.
La competencia es especialmente activa en los productos orales de GLP-1 y otras terapias que podrían reducir la dependencia de las inyecciones. El programa de semaglutida oral de Novo Nordisk, el orforglipron de Eli Lilly y el programa de elecoglipron de AstraZeneca ilustran la intensidad de esta área. Eli Lilly informó en febrero de 2026 que orforglipron proporcionó un control superior del azúcar en sangre y una mayor pérdida de peso en comparación con la semaglutida oral en el ensayo ACHIEVE 3. AstraZeneca declaró que elecoglipron avanzó a un programa de Fase 3 tras los resultados positivos de la Fase 2b. Esta competencia está remodelando el mercado de administración oral de fármacos.
Líderes de la Industria de Administración Oral de Fármacos
-
Novo Nordisk A/S
-
Pfizer Inc.
-
Novartis AG
-
Merck & Co., Inc.
-
Sanofi
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Administración Oral de Fármacos Empresas cubiertas en este informe
- Novo Nordisk
- Pfizer
- Novartis
- Merck
- Sanofi
- AstraZeneca
- Eli Lilly and Company
- Abbvie
- Takeda Pharmaceuticals
- Roche
- GlaxoSmithKline
- Catalent
- Lonza Group
- Thermo Fisher Scientific
- Recipharm
- Aenova Group GmbH
- Piramal Group
- Aquestive Therapeutics
- Intelgenx
- ZIM Laboratories
- Evonik Industries
- C.L. Pharm Co., Ltd.
- Indivior
- Dr. Reddy’s Laboratories
Desarrollos recientes de la industria en Mercado de Administración Oral de Fármacos
- Septiembre de 2026: ALK comprometió 500 millones de DKK durante 3 años para asegurar una expansión del 40% de la capacidad de la plataforma Zydis ODT de Catalent hasta 1.100 millones de comprimidos anuales desde principios de la década de 2030, señalando una demanda sostenida a largo plazo de formulaciones de comprimidos de disolución rápida en indicaciones de inmunoterapia con alérgenos y del SNC.
- Julio de 2026: La FDA aprobó LIPFENDRA de Merck, enlicitide, como un inhibidor oral de PCSK9 de administración una vez al día, reduciendo el LDL-C en casi un 60% en los ensayos de Fase 3 y convirtiendo una clase terapéutica previamente restringida a anticuerpos monoclonales inyectables.
- Abril de 2026: La FDA aprobó Foundayo de Eli Lilly, orforglipron, para el control del peso. El producto puede tomarse sin restricciones de alimentos ni agua y proporcionó una pérdida de peso promedio del 12,4% en el ensayo de Fase 3 ATTAIN 1.
- Diciembre de 2025: Pfizer celebró una colaboración y licencia global exclusiva con YaoPharma para YP05002, un agonista oral de moléculas pequeñas del receptor GLP-1 en Fase 1 para el control crónico del peso, con 150 millones de USD por adelantado y hasta 1.935 millones de USD en pagos por hitos.
Alcance del Informe Global del Mercado de Administración Oral de Fármacos
Resumen de la segmentación
| Comprimidos |
| Cápsulas |
| Polvos y Gránulos |
| Líquidos y Jarabes |
| Pastillas y Caramelos |
| Otras Formas Farmacéuticas |
| Trastornos Cardiovasculares |
| Trastornos del Sistema Nervioso Central |
| Oncología |
| Diabetes y Obesidad |
| Trastornos Gastrointestinales |
| Enfermedades Infecciosas |
| Manejo del Dolor |
| Otras Áreas Terapéuticas |
| Tratamiento de Enfermedades |
| Uso Preventivo y Profiláctico |
| Fines de Investigación y Académicos |
| Farmacias Hospitalarias |
| Farmacias Minoristas |
| Farmacias en Línea y Especializadas |
| Entornos de Atención Domiciliaria |
| Hospitales y Clínicas Especializadas |
| Centros de Atención a Largo Plazo |
| Otros Usuarios Finales |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Australia | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | GCC |
| Sudáfrica | |
| Resto de Oriente Medio y África | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur |
| Por Forma Farmacéutica | Comprimidos | |
| Cápsulas | ||
| Polvos y Gránulos | ||
| Líquidos y Jarabes | ||
| Pastillas y Caramelos | ||
| Otras Formas Farmacéuticas | ||
| Por Área Terapéutica | Trastornos Cardiovasculares | |
| Trastornos del Sistema Nervioso Central | ||
| Oncología | ||
| Diabetes y Obesidad | ||
| Trastornos Gastrointestinales | ||
| Enfermedades Infecciosas | ||
| Manejo del Dolor | ||
| Otras Áreas Terapéuticas | ||
| Por Aplicación | Tratamiento de Enfermedades | |
| Uso Preventivo y Profiláctico | ||
| Fines de Investigación y Académicos | ||
| Por Canal de Distribución | Farmacias Hospitalarias | |
| Farmacias Minoristas | ||
| Farmacias en Línea y Especializadas | ||
| Por Usuario Final | Entornos de Atención Domiciliaria | |
| Hospitales y Clínicas Especializadas | ||
| Centros de Atención a Largo Plazo | ||
| Otros Usuarios Finales | ||
| Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Australia | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | GCC | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es la tasa de crecimiento prevista para la administración oral de fármacos?
Se prevé que el mercado de administración oral de fármacos crezca a una CAGR del 5,12% de 2026 a 2031, alcanzando 183 mil millones de USD en 2031.
¿Qué forma farmacéutica tiene la mayor participación?
Los comprimidos representaron el 52,43% de los ingresos en 2025 porque apoyan la fabricación a gran escala y una amplia gama de usos terapéuticos.
¿Qué área terapéutica está creciendo más rápido?
Se prevé que la oncología crezca a una CAGR del 8,21% hasta 2031 a medida que se expanden las terapias orales dirigidas.
¿Por qué los medicamentos peptídicos orales están atrayendo inversión?
Los desarrolladores están persiguiendo péptidos y biológicos orales porque podrían extender la autoadministración a terapias que a menudo han requerido inyecciones.
¿Qué canal de distribución está creciendo más rápido?
Se prevé que las farmacias en línea y especializadas crezcan a una CAGR del 8,76% hasta 2031, respaldadas por la telesalud, el cumplimiento digital y el apoyo continuo al paciente.
¿Qué región se está expandiendo más rápido?
Se prevé que Asia-Pacífico crezca a una CAGR del 6,43% hasta 2031, respaldada por el acceso a la atención sanitaria, el uso de medicamentos genéricos y la inversión en fabricación.