
経口薬物送達市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
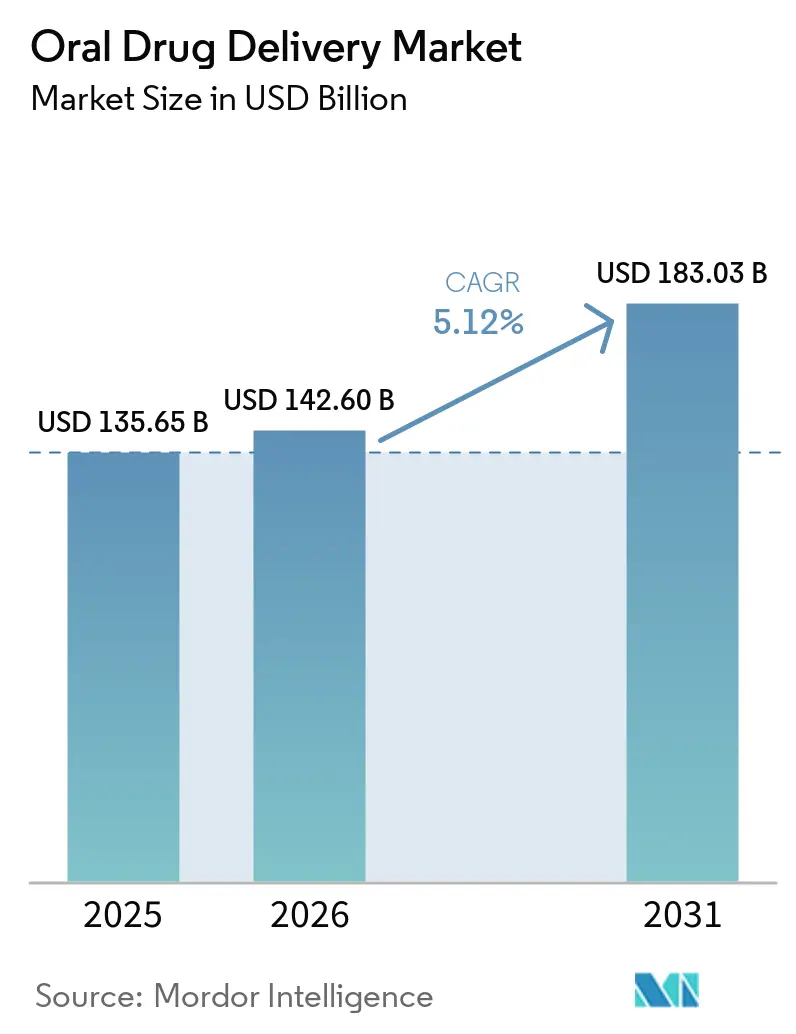
| 市場規模 (2026) | 142.60 十億米ドル |
| 市場規模 (2031) | 183.03 十億米ドル |
| 成長率 (2026 - 2031) | 5.12 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる経口薬物送達市場分析
経口薬物送達市場の規模は、2025年の1,356.5億米ドルから2026年には1,426億米ドルに成長し、2026年から2031年にかけてCAGR 5.12%で2031までに1,830.3億米ドルに達すると予測されています。
経口薬物送達市場は、患者が日常的な経口治療を理解しやすく、メーカーが確立された剤形を大規模に生産できることから、最大の医品投与経路であり続けています。慢性疾患は、患者が臨床環境外で使用できる治療薬への継続的な需要を生み出しています。放出制御錠剤、経口ペプチド、口腔内崩壊フィルムなど、より高付加価値の剤形も重要性を増しています。これらの剤形は、成熟したジェネリック医薬品ポートフォリオを通じて供給される場合でも、処方箋の価値を高めることができます。したがって、経口薬物送達市場は、新興国における治療量の拡大と、より複雑な製剤へのシフトの両方によって支えられています。
主要レポートのポイント
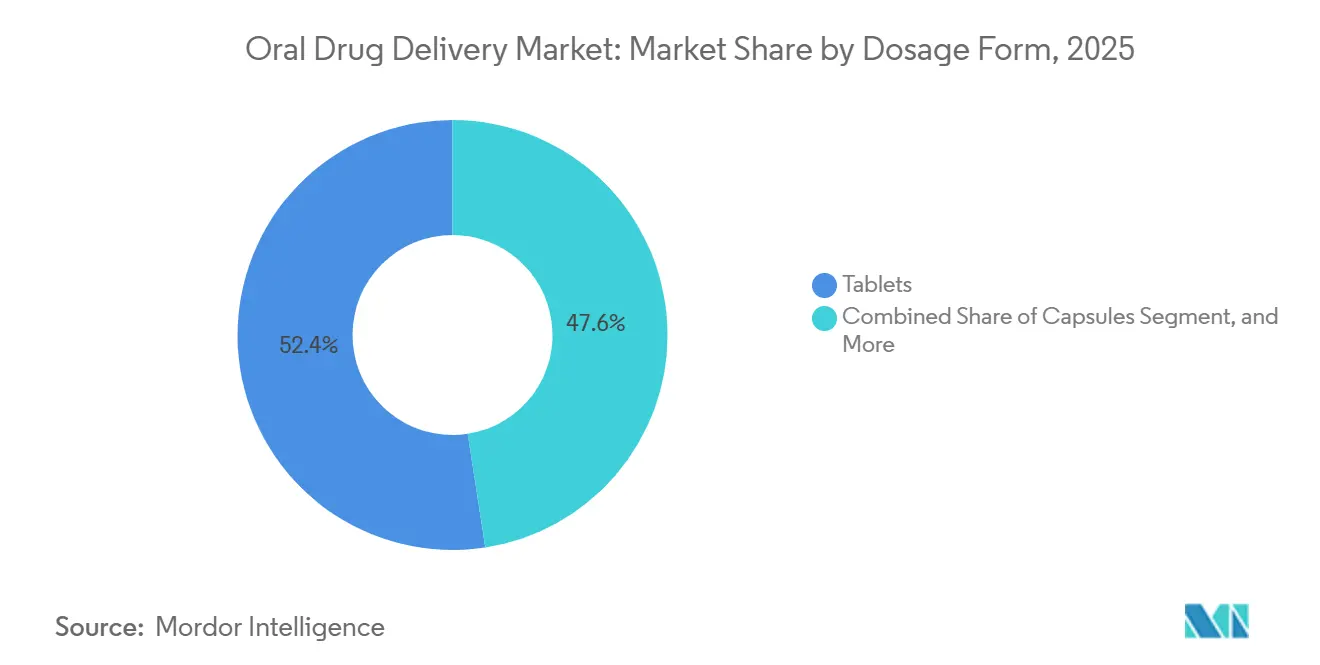
- 剤形別では、錠剤が2025年の経口薬物送達市場シェアの52.4%を占め、カプセルは2031年にかけてCAGR 7.5%で成長すると予測されています。
- 治療領域別では、心血管疾患が2025年の経口薬物送達市場シェアの28.5%を占め、腫瘍学は2031年にかけてCAGR 8.2%で成長すると予測されています。
- 用途別では、疾患治療が2025年の収益の57.7%を占め、研究・学術目的は2031年にかけてCAGR 7.8%で成長すると予測されています。
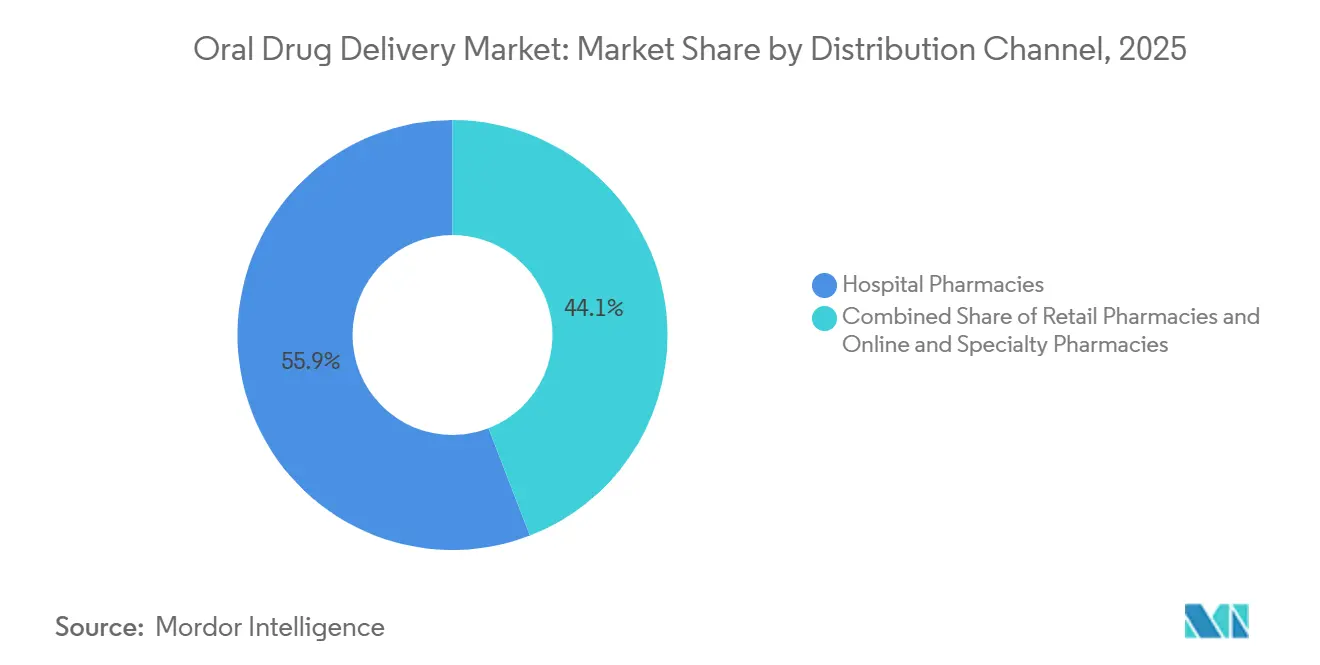
- 流通チャネル別では、病院薬局が2025年の収益の55.9%占め、オンライン薬局および専門薬局は2031年にかけてCAGR 8.8%で成長すると予測されています。
- エンドユーザー別では、在宅ケアが2025年の収益の47.7%を占め、病院および専門クリニックは2031年にかけてCAGR 8.5%で成長すると予測されています。
- 地域別では、北米が2025年の世界収益の41.3%を占め、アジア太平洋は2031年にかけてCAGR 6.4%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(~%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 慢性疾患とポリファーマシーの拡大 | +1.40% | 北米、欧州、日本、韓国で最も強い影響を持つグローバル | 長期(4年以上) |
| 利便性の高い非侵襲的投与に対する患者の選好 | +0.70% | 北米および欧州の在宅ケアおよびテレヘルス対応システムでの普及が速いグローバル | 中期(2〜4年) |
| 経口バイオロジクスおよびペプチドパイプラインの拡大 | +1.10% | 北米および欧州、その後アジア太平洋での普及 | 中期(2〜4年) |
| 特許崖ライフサイクル再製剤化 | +0.60% | 北米、欧州、日本、アジア太平洋、南米 | 短期(2年以内) |
| 専門経口投与CDMOへのアウトソーシング | +0.50% | 北米、欧州、インドに戦略的集中を持つグローバル | 中期(2〜4年) |
| 患者中心のODT、フィルム、ミニ錠剤の採用 | +0.50% | 北米、欧州、南米、アジア太平洋 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
慢性疾患とポリファーマシーの拡大
慢性非感染性疾患は、経口薬物送達市場の需要の中核的な源泉であり続けています。世界保健機関は、60歳以上の人口が2023年の11億人から2030年までに14億人に増加すると予測しています[1]。高齢患者は、心血管疾患、糖尿病、中枢神経系疾患、その他の長期疾患に対して複数の薬剤を必要とすることが多くあります。経口剤形は、これらの患者が繰り返しの臨床受診を手配することなく、定期的な治療ルーティンに従うことを可能にします。固定用量配合剤は、患者が毎日服用する必要がある個別製品の数を減らすことができます。これにより、錠剤とカプセルは、治療アドヒアランスと日常的なケアのバランスを取る必要がある長期治療計画に特に適しています。
ポリファーマシーはまた、経口薬物送達市場に課せられる製剤要件を変化させています。複数の薬剤を使用している患者は、日常的な投与を簡素化する放制御製品から恩恵を受ける可能性があります。配合製品は、臨床医が同時に1つ以上の疾患を管理する必要がある場合に、治療アドヒアランスをサポートできます。このニーズは、北米、欧州、日本、韓国の高齢化人口において最も顕著です。日常的な経口治療は、高血圧、脂質管理、抗凝固療法、その他多くの一般的な疾患に対して実用的であり続けています。その結果生じる処方基盤は、確立された経口剤形への安定した需要を生み出すとともに、より複雑なケアルーティン向けに設計された製品の開発を支援しています。
利便性の高い非侵襲的投与に対する患者の選好
経口投与は、多くの患者に針や予定された点滴受診を必要としない馴染みのある選択肢を提供します。この選好は、定期的かつ長期的な使用を必要とする慢性疾患の在宅治療をサポートします。また、処方、教育、補充サービスを従来のケアサイト外で調整できるテレヘルスおよびデジタル薬局モデルもサポートします。経口薬物送達市場は、治療が監督下での開始から日常的な自己投与に移行できる場合に恩恵を受けま。利便性は、頻繁な治療を必要とする患者や、専門センターへの移動能力が限られている患者に特に関連しています。自己投与の実用的な価値は、2025年に在宅ケアが最大のエンドユーザー設定であった理由を説明するのに役立ちます。
同じ選好が、メーカーが差別化された経口製品を位置づける方法を形成しています。口腔内崩壊錠、経口フィルム、ミニ錠剤は、嚥下困難や複雑な治療ルーティンを持つ患者を助けることができます。これらの剤形はまた、有効成分が他の点では馴染みのある場合に、医薬品を従来の錠剤と区別する方法を企業に提供することができます。非侵襲的送達は、高度な疾患状態における臨床モニタリングの必要性を排除しません。しかし、日常的な投与に関連する時間と物流的負担を軽減することができます。これにより、開発者が製剤設計中に患者の取り扱いと投与経験を考慮する明確な理由が生まれます。
経口バイオロジクスおよびペプチドパイプラインの拡大
経口バイオロジクスパイプラインは、歴史的に注射に依存してきた治療への自己投与を拡大きる可能性があるため、より大きな関心を集めています。Eli Lillyは2026年4月に体重管理を適応症とするオーフォルグリプロンのFDA承認を報告し、72週間のATTAIN 1第3相試験で平均12.4%の体重減少を達成しました。この製品は、経口代謝療法が注射製品に依存していた治療へのアクセスをどのように拡大できるかを示しています。Novo Nordiskはまた、2026年5月に体重管理を適応症とする経口セマグルチド25mgについてCHMPの肯定的意見を取得しました。これらの出来事は、吸収促進、保護コーティング、および消化管内で製品性能を維持する剤形に向けた開発活動を方向付けています。経口薬物送達市場は、これらのプラットフォーム投資が個々の分子を超えて反復可能な開発能力に移行する際に恩恵を受けることができます。
臨床的証拠はまた、経口バイオロジクスが技術的に要求が高い理由を示しています。RT 111 RaniPillプラットフォームの2026年のヒト試験では、皮下投与と比較して全長免疫グロブリンGの相対的バイオアベイラビリティが81%であることが報告されました。この結果は、大分子のデバイス対応送達の用な参照点を提供します。また、有効成分のみに焦点を当てるのではなく、吸収と曝露に対処できるプラットフォームの価値を強調しています。開発者は、反復投与性能、製品信頼性、および許容可能な規制パッケージを確立する必要があります。その結果、ペプチド製剤、デバイス統合、および分析試験における専門的な能力が、経口薬物送達市場においてより重要になっています。
特許崖ライフサイクル再製剤化
独占権の喪失は、メーカーが確立された医薬品の提示方法と投与方法を再評価することを促します。放出制御錠剤、固定用量配合剤、または代替経口剤形は、標準バージョンがジェネリック競合に直面している場合に差別化された製品プロファイルを提供できます。FDAの505(b)(2)経路は、承認済み医薬品への一部の変更に対して確立された経路を提供します。したがって、再製剤化は、ジェネリック参入が既に発生した後の対応ではなく、より広範なライフサイクル計画の一部となり得ます。開発者は、新しい経口剤形を評価する際に、より良い忍容性、より低い投与頻度、またより簡単な使用を求める場合があります。これは、製剤開発および専門製造サービスへの需要をサポートします。
新しい経口製品はまた、医薬品クラスの治療上の位置づけを変えることができます。Merckは、FDAが2026年7月にエンリシチドを1日1回経口投与のPCSK9阻害剤として承認したと述べました。この承認は、経口送達が以前は注射治療と関連していた治療カテゴリーをどのようにシフトできるかを示しています。このような上市は、コーティング、透過性、安定性、およびバイオアベイラビリティ戦略への注目を高めることができます。また、開発から商業供給まで高効力経口製品をサポートできる企業に機会を生み出します。この効果は、競争圧力に対応しながら価値を保護する必要がある大規模なブランドポートフォリオで最も強く現れます。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(~%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 高分子の消化管分解と低バイオアベイラビリティ | -0.50% | 北米および欧州に強い影響を持つグローバル | 長期(4年以上) |
| フィルムおよびODTにおけるAPI充填と味マスキングの限界 | -0.30% | 特に小児および高齢者設定でのグローバル | 中期(2〜4年) |
| 生物学的同等性、CMC、および品質文書化の負担 | -0.40% | 北米、欧州、日本、アジア太平洋 | 中期(2〜4年) |
| 添加剤の変動性とニトロサミンリスク | -0.30% | 北米および欧州で高いコンプライアンスコストを持つグローバル | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
消化管分解、バイオアベイラビリティ、および製品設計の限界
消化管分解は、現在経口製品として開発できる高分子の数を制限しています。2026年の科学的レビューでは、摂取されたタンパク質の90%から99%が吸収上皮に到達する前に分解される可能性があることが報告されました[2]。同じレビューでは、ほとんどのバイオロジクスが生理条件下で1%未満の経口バイオアベイラビリティを持つことが指摘されました。経口セマグルチドは商業的なペプチド製品が可能であることを示していますが、制御された絶食使用と透過促進剤も必要とします。これらの限界は、注射薬が経口剤形に容易に移行できる数を減らします。安全性に影響を与えることなく有効成分を保護し吸収を改善する製剤方法に高いプレミアムをもたらします。
製品設計は、口腔内崩壊錠およびフィルムにさらなる制限をもたらします。高い有効成分充填量は、剤形をより大きく、口当たりが悪く、または安定性が低くなる可能性があります。製品が口の中で溶解し、患者が有効成分に直接さらされる場合、味マスキングが重要になります。開発者はまた、新しい経口剤形が一貫した曝露を提供し、化学、製造、および管理要件を満たすという証拠を生成する必要があります。これにより、初期段階で技術的に有望に見える製品の進捗が遅くなる可能性があります。この制約は、患者に優しい剤形が依然として信頼性の高い治療用量を提供しなければならない小児および高齢の使用に特に関連しています。
添加剤、ニトロサミン、および品質文書化要件
ニトロサミン管理は、経口製品のメーカーの品質作業量を増加させました。FDAは2024年9月に、ヒト用医薬品におけるニトロサミン不純物の管理に関する改訂最終ガイダンスを発行しました。このガイダンスは、低分子ニトロサミンとニトロサミン薬物物質関連不純物を区別しています。また、企業がリスクを評価し、適切な場合に不純物の存在を確認し、限界を超えた場合に措置を講じることを要求するフレームワークを確立しました。経口固形剤形製品は、有効成分、添加剤、包装、または保存条件を通じてリスクにさらされる可能性があります。この要件は、製剤、試験、および規制リソースを新製品プログラムから転用させる可能性があります。
添加剤の変動性は、成分品質がサプライヤー、グレード、およびバッチによって異なる可能性があるため、リスク評価を複雑にする可能性があります。一般的な錠剤添加剤を大量に含む製品は、開発中および商業供給全体を通じて慎重な評価が必要な場合があります。企業はまた、製品またはサプライヤーを変更する際に、製造管理と生物学的同等性の証拠を文書化する必要があります。この文書化の必要性は、米国、欧州、日本、およびアジア太平洋のますます調和された市場において特に重要です。再製剤化製品と新しい経口剤形の両方の開発スケジュールを延長する可能性があります。経口薬物送達産業は、商業規模での一貫した性能を維持しながら、これらの要件を管理しなければなりません。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
剤形別:
錠剤が規模を維持しながらカプセルが複雑な製剤をサポート錠剤は2025年の世界収益の52.4%を占め、主要な剤形となっています。その地位は、心血管、中枢神経系、および抗感染症治療における幅広い使用を反映しています。錠剤は、幅広い有効成分充填量と放出プロファイルに対応できます。メーカーはまた、確立された圧縮、コーティング、および包装システムを通じて効率的に生産することができます。マトリックス、二層、およびコーティング錠剤は、製剤者に放出挙動を変更するいくつかの経路を提供します。固用量配合錠剤は、複数の長期薬剤を服用する患者に特に関連しています。粉末、顆粒、液剤、シロップ、トローチ、その他の剤形は、嚥下または溶解の制約が従来の錠剤を制限する場合に重要であり続けます。これらの剤形は、小児、高齢者、および専門的な治療用途に対応します。したがって、経口薬物送達市場は、より広範な投与オプションの組み合わせを維持しながら、規模のために錠剤に依存しています。
カプセルは2031年にかけてCAGR 7.5%で成長すると予測されており、剤形の中で最も速いペースです。その成長は、難溶性分子のための脂質ベース送達システムにおける価値を反映しています。カプセルはまた、多粒子および放出制御設計をサポートできます。スプリンクルカプセルは、従来の固形剤形を嚥下できない患者に選択肢を提供します。2026年に発表された研究では、難水溶性薬物の経口送達を可能にするための非晶質固体分散体および脂質ベース製剤の役割の拡大が説明されました[3]。カプセル剤形は、臨床開発と商業開発の両方でこれらのシステムを収容することができます。また、性能が製剤の複雑さに依存するプレミアム製品をサポートすることもできます。カプセルの速い成長は錠剤を置き換えるものではありません。代わりに、困難な分子とより専門的な投与要件を処理する剤形の必要性を反映しています。
注記: 個々のセグメントのすべてのセグメントシェアはレポート購入時に入手可能
治療領域別:
心血管が主導しながら経口腫瘍学が進展心血管疾患は2025年の経口薬物送達市場規模の28.5%を占めました。このセグメントは、高血圧、脂質異常症、および抗凝固療法の定期的な治療を必要とする大規模な患者集団に依存しています。これらの治療薬は、長期間にわたる非監督下での使用のために設計されることが多くあります。日常的な経口投与により、在宅ケア設定での治療管理が可能になります。スタチン、降圧薬、および抗凝固薬はまた、経口剤形への深い処方慣れを生み出しています。この基盤は、多くの医療システムにわたる錠剤とカプセルの安定した使用をサポートします。このセグメントは、新しい医薬品がより複雑な製剤作業を必要とする場合でも重要であり続けます。ライフサイクル管理と差別化された剤形のための大規模な確立された需要プールを提供します。経口薬物送達産業は、従来製品と新しい製品の両方を通じてこの治療領域に引き続き対応しています。
腫瘍学は2031年にかけてCAGR 8.2%で成長すると予測されています。経口標的療法は、選択された治療レジメンの点滴センター受診への依存を減らすことができます。標的キナーゼ阻害剤、PARP阻害剤、および経口免疫調節剤は重要な開発領域です。これらの製品は、投与、毒性、アドヒアランス、および薬物相互作用が密接な臨床監督を必要とする場合があるため、慎重な管理が必要です。したがって、経口腫瘍学は、長期治療が患者の自宅に移行する前に、構造化されたケア設定で開始することができます。高効力有効成分の取り扱いはまた、スポンサーが利用できる製造上の選択肢に影響します。これは、封じ込め開発および生産施設への投資をサポートします。このセグメントの成長は、患者の利便性と標的治療アプローチへの継続的なシフトの両方を反映しています。また、高度な疾患状態の医薬品に適した品質、包装、および薬局サポートの必要性を高めます。
用途別:
疾患治療が最大を維持しながら研究用途が拡大疾患治療は2025年の経口薬物送達市場規模の57.7%を占めました。このセグメントには、心血管疾患、糖尿病、中枢神経系疾患、感染症、その他の慢性または急性ニーズのための医薬品が含まれます。これらの疾患は、医療システム全体の経口処方量の大きなシェアを占めています。経口製品は、専門的な機器なしに配布および投与できるため、頻繁に好まれます。経口薬の使用はまた、費用対効果の高いプライマリケアと長期治療にも合致しています。予防的使用は、経口避妊薬と曝露前予防投薬を含む別個の用途として残っています。Merckは、HIV曝露前予防投薬のための第3相開発中の月1回経口投与の治験薬アリマトラビルを開発しています。これらの使用は、疾患診断後の治療を超えた経口剤形の関連性を拡大します。
研究・学術目的は2031年にかけてCAGR 7.8%で成長すると予測されています。この用途には、トランスレーショナルリサーチ、臨床試験製剤作業、および薬物動態スクリーニングが含まれます。大学附属の製薬科学センターも初期試験のための柔軟な剤形を必要としています。カスタム経口剤形は、研究者が医薬品がより大規模な研究に入る前に用量、放出挙動、または患者の取り扱いを評価する必要がある場合に有用です。三次元印刷は、研究が特注の物理的設計を必要とする場合にこの作業をサポートきます。Thermo Fisher ScientificとLyndra Therapeuticsは、LyndraのLYNXプラットフォームを使用した長時間作用型経口療法の臨床研究と商業製造のための2025年の協力を発表しました。この協力は、開発プログラムが製品が広範な上市段階に達する前に商業製造サポートを活用できることを示しています。この活動は、日常的な処方需要だけでなく、研究パイプラインにも関連した需要プールを生み出します。
流通チャネル別:
病院薬局が主導しながらデジタル専門サービスが成長病院薬局は2025年の世界収益の55.9%を占めました。腫瘍学薬剤、免疫抑制剤、抗レトロウイルス薬、専門精神科薬など、多くの高度な経口療法を調剤しています。これらの製品は、薬剤師の監督、患者教育、および支払者要件との調整が必要な場合があります。病院薬局は、治療開始と監視を担当する臨床チームと調剤を結びつけることができます。このモデルは、治療が経口であるが、患者の状態が密接なケア調整を必要とする場合に有用です。医療システムはまた、複雑な薬物療法経路をサポートするために専門薬局業務を拡しています。小売薬局は、一般的な慢性疾患に使用される維持処方の中心であり続けます。その役割は、ジェネリック代替、償還圧力、および専門調剤サービスの拡大への取り組みによって形成されています。チャネルミックスは、単一の均一な調剤モデルではなく、経口薬の臨床的複雑さの違いを反映しています。
オンライン薬局および専門薬局は2031年にかけてCAGR 8.8%で成長すると予測されています。その成長は、テレヘルス、デジタルフルフィルメント、および継続的な患者サポートを必要とする製品に関連しています。これらのサービスは、慢性治療を管理する患者のための補充リマインダー、配送、および臨床サポートを調整できます。メーカーが高価値専門製品の直接経路を望む場合に特に有用です。Eli Lillyは、2026年4月のFDA承認直後にオーフォルグリプロンの処方がLillyDirectを通じて受け付けられたと述べました。この上市は、製薬会社が経口療法と直接デジタルアクセスモデルをどのように組み合わせることができるかを示しています。オンラインチャネルは、病院または小売薬局の役割を排除しません。代わりに、継続的な治療管理と在宅配送に適した経路を追加します。
注記: 個々のセグメントのすべてのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:
在宅ケアが主導しながら病院および専門クリニックが拡大在宅ケアは2025年の世界収益の47.7%を占めました。この設定は、多くの患者が臨床監督なしに薬を服用できるという経口送達の基本的な利点を捉えています。在宅使用は、高血圧、糖尿病、中枢神経系ケア、感染症、その他の長期疾患において重要です。多くの注射製品に必要な繰り返しの受診なしに治療を継続することができます。デジタル薬局とテレヘルスサービスは、在宅処方と配送をさらにサポートできます。経口代謝治療の上市は、これらの製品が自己投与のために設計されているため、このパターンに加わります。在宅ケアはまた、日常的なアドヒアランスをサポートする明確な投与指示と包装から恩恵を受けることができます。このセグメントの規模は、日常的な治療における経口薬の実用的な役割を反映しています。また、患者体験を製品設計の重要な要素にします。
病院および専門クリニックは2031年にかけてCAGR 8.5%で成長すると予測されています。成長は、高度な経口療法が構造化された臨床サポートの下で開始される疾患に集中しています。経口腫瘍学および免疫学製品は、患者が自宅で継続する前に教育とモニタリングを受ける可能性がある例です。これらの設定は、標準的な小売調剤では対処が困難な副作用、相互作用、および治療変更を管理できます。また、処方者、薬局チーム、および償還サポートの間のリンクを提供します。この役割は、経口薬の在宅ケアの位置づけと矛盾しません。代わりに、複雑な製品が専門家の指導の下で開始される治療経路を反映していす。経口薬物送達市場は、新しい療法が経口投与の利便性と重大な臨床管理ニーズを組み合わせる場合に、両方の設定を必要とします。長期ケア施設は、高齢化人口が組織的な薬物投与を必要とするにつれて、別の使用設定を追加します。
地域分析
北米経口薬物送達市場
北米は2025年の世界収益の41.3%を占めた。同地域は、大規模な製薬研究活動、革新的製品に対する広範な支払者カバレッジ、および開発・製造プロバイダーの密なネットワークという恩恵を受けている。米国は、新しい経口代謝療法、経口ペプチドプログラム、および専門性の高い経口医薬品の早期上市市場となっている。また、新製品をサポートできる処方箋、スペシャルティファーマシ、および直接配送チャネルも確立されている。Catalent、Thermo Fisher Scientific、Piramal Pharma Solutions、およびその他の専門企業が、同地域の開発・生産能力に貢献している。これらの能力は、製剤開発から商業供給まで医薬品をサポートすることができる。北米は、革新的製品需要と高度な製造技術を兼ね備えているため、引き続き重要な地位を占めている。これにより、経口薬物送達市場における同地域のリーディングポジションが支えられている。
欧州および南米経口薬物送達市場
欧州は第2位の地域市場であり、高い品質基準と統合された医療システムを有している。これらのシステムは、プライマリケアにおけるコスト効率の高い経口ジェネリック医薬品を促進する一方、専門医療経路を通じた複雑な医薬品もサポートしている。ドイツ、フランス、英国、および北欧諸国は引き続き重要なイノベーション市場である。スペイン、イタリア、およびポルトガルは、大規模なジェネリック製造能力を有している。Recipharmは、フェーズ3の腫瘍学および希少疾患プログラム向けに、スペインのレガネス施設において高薬理活性経口固形製剤の能力に投資した。この投資は、より複雑な経口製造に対する地域的な関心を反映している。Novo Nordiskは、FDAおよびアラブ首長国連邦の承認後、2026年6月に英国がWegovyピルを承認したと報告した。南米は規模が小さいものの、ブラジルはジェネリック医薬品の使用および地域の経口固形製剤生産を通じて地域の成長を支えている。
アジア太平洋および中東・アフリカ経口薬物送達市場
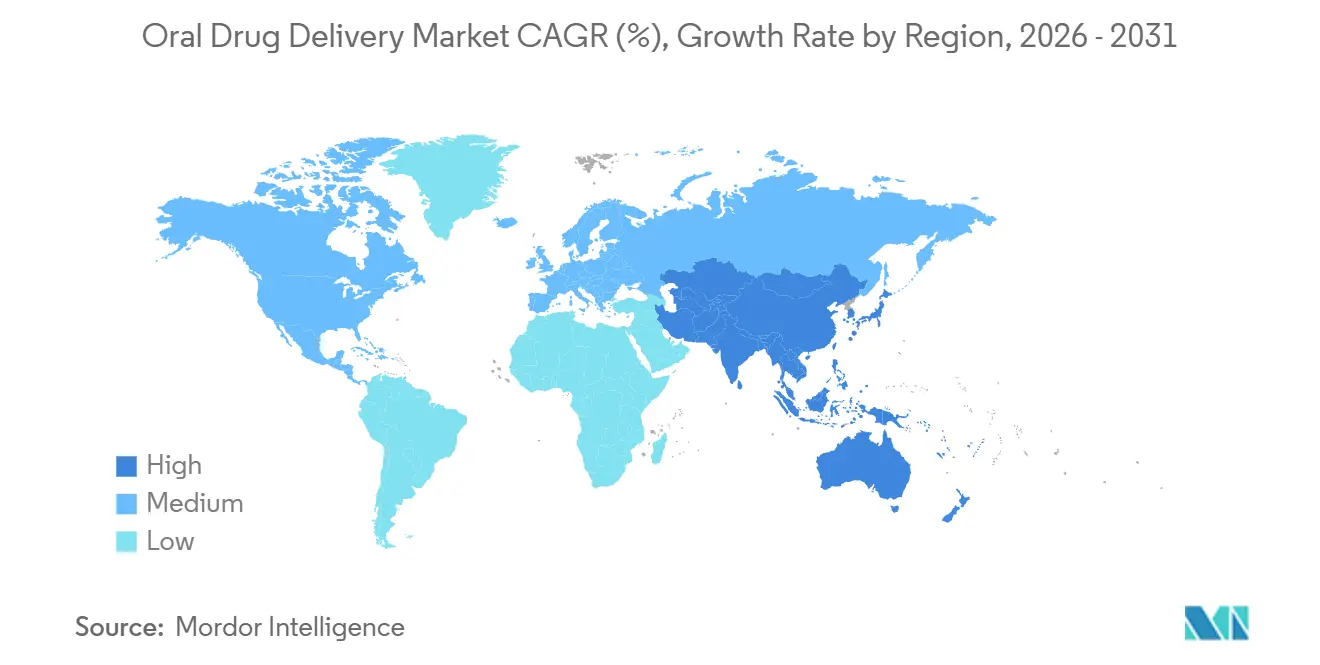
アジア太平洋地域は2031年までに6.4%のCAGRで成長すると予測されている。慢性疾患の有病率の上昇、医療アクセスの拡大、ジェネリック医薬品の普及、および製造投資がすべて、同地域全体の成長を支えている。中国とインドが主要な成長市場である。中国のローカライゼーション政策は国内製薬能力を支援しており、インドはジェネリック錠剤およびカプセルの大規模輸出国であり続けている。日本は、心血管系および中枢神経系疾患向けの徐放性・放出制御型製品を重視する高度な経口製薬セクターを有している。地域の成長はまた、現地の規制要件を満たし、供給を効率的にスケールできる企業に機会をもたらしている。中東およびアフリカは、いくつかの湾岸諸国においてアクセスおよび保険カバレッジが拡大しつつある新興地域である。この地理的パターンにより、経口薬物送達市場は高付加価値の成熟した需要と拡大する数量需要を組み合わせたものとなっている。また、経口薬物送達市場の製造基盤も拡大している。
市場ランドスケープ
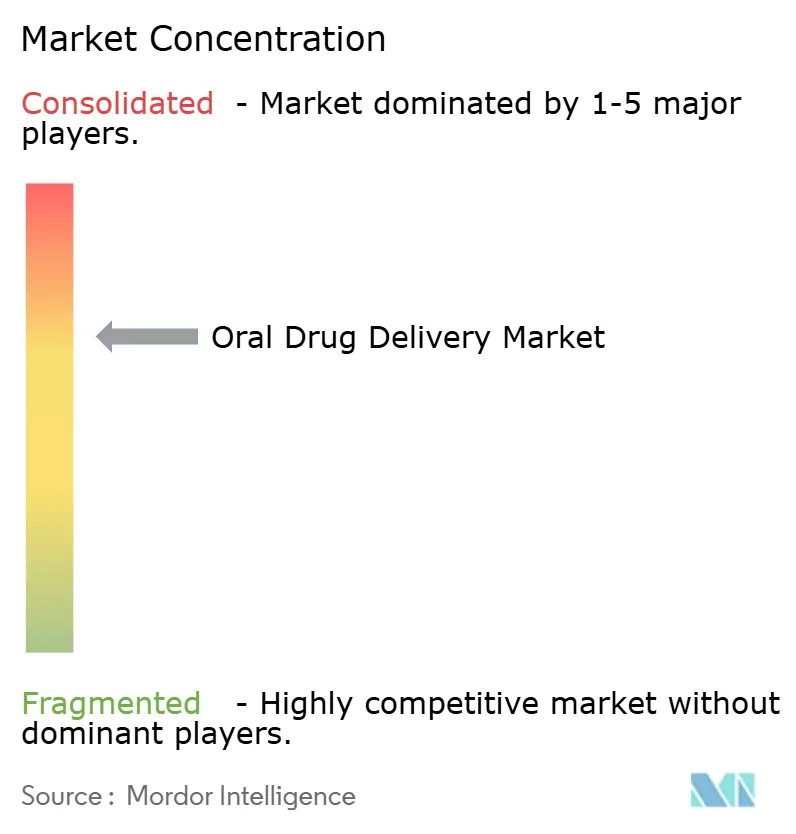
経口薬物送達市場は、製造および契約開発サービス全体で中程度に分散しています。独自の剤形と新規経口療法においてはより集中しており、限られたグループの革新的企業が主要な知的財産を保有しています。Novo Nordisk、Eli Lilly、Merck、AstraZeneca、Pfizer は、経口代謝、ペプチド、および専門療法プログラムで活動している企業の中に含まれます。Catalent、Lonza、Recipharm、Thermo Fisher Scientific、Piramal Pharma Solutions、Aenova は開発・製造能力を提供しています。これらのサービス企業は、製剤専門知識、品質システム、生産能力、および地理的リーチを通じて競争しています。その能力には、スプレードライ、高効力封じ込め、脂質ベース製剤、および口腔内崩壊錠生産が含まれる場合があります。この構造は、革新的企業と特定の技術的ニーズを解決する専門家の両方に余地を残しています。したがって、経口薬物送達市場は、大規模なブランドポートフォリオと幅広い専門サプライヤーを組み合わせています。
プラットフォームの所有権は、企業が差別化された経口剤形を求めるにつれてより重要になっています。CatalentのZydisプラットフォームは、確立された口腔内崩壊錠能力を提供します。AquestiveはPharmFilm技術を舌下および経口フィルム製品向けに開発しました。これらのプラットフォームは、有効成分を所有していない場合でも、狭い剤形カテゴリーでの地位を企業に与えることができます。ALKの2026年のCatalentへの能力コミットメントは、開発者が専門経口剤形へのアクセスを確保する方法の一例です。Lonzaのカプセルおよびヘルス成分事業の売却合意は、企業が経口送達においてどこで価値を創造するかを再定義している別の例です。RecipharmのスペインでのHPAPI投資は、経口腫瘍学および希少疾患製品プログラムのための専門能力の重要性を示しています。これらの動きは、戦略がプラットフォームアクセスと技術的焦点にますます結びついていることを示しています。
競争は、注射への依存を減らす可能性がある経口GLP-1製品およびその他の療法において特に活発です。Novo Nordiskの経口セマグルチドプログラム、Eli Lillyのオーフォルグリプロン、AstraZenecaのエレコグリプロンプログラムは、この分野の激しさを示しています。Eli Lillyは2026年2月に、ACHIEVE 3試験においてオーフォルグリプロンが経口セマグルチドと比較して優れた血糖コントロールと体重減少をもたらしたと報告しました。AstraZenecaは、エレコグリプロンが肯定的な第2b相結果を受けて第3相プログラムに進んだと述べました。この競争は経口薬物送達市場を再形成しています。
経口薬物送達産業リーダー
-
Novo Nordisk A/S
-
Pfizer Inc.
-
Novartis AG
-
Merck & Co., Inc.
-
Sanofi
- 注:主要企業の掲載順は順位を示すものではありません。
経口薬物送達市場 このレポートでカバーされる企業
- Novo Nordisk
- Pfizer
- Novartis
- Merck
- Sanofi
- AstraZeneca
- Eli Lilly and Company
- Abbvie
- Takeda Pharmaceuticals
- Roche
- GlaxoSmithKline
- Catalent
- Lonza Group
- Thermo Fisher Scientific
- Recipharm
- Aenova Group GmbH
- Piramal Group
- Aquestive Therapeutics
- Intelgenx
- ZIM Laboratories
- Evonik Industries
- C.L. Pharm Co., Ltd.
- Indivior
- Dr. Reddy’s Laboratories
最近の産業開発事情 経口薬物送達市場
- 2026年9月:ALKは3年間にわたり5億デンマーク・クローネをコミットし、2030年代初頭から年間11億錠へのCatalentのZydis ODTプラットフォームの40%能力拡大を確保し、アレルゲン免疫療法およびCNS適応症全体での速溶性錠剤製剤への持続的な長期需要を示しました。
- 2026年7月:FDAはMerckのLIPFENDRA(エンリシチド)を1日1回経口投与のPCSK9阻害剤として承認し、第3相試験でLDL-Cを約60%低下させ、以前は注射用モノクローナル抗体に限定されていた治療クラスを転換しました。
- 2026年4月:FDAはEli LillyのFoundayo(オーフォルグリプロン)を体重管理のために承認しました。この製品は食事や水の制限なしに服用でき、ATTAIN 1第3相試験で平均12.4%の体重減少をもたらしました。
- 2025年12月:Pfizerは、慢性体重管理のための第1相経口低分子GLP-1受容体アゴニストYP05002について、YaoPharmaとの独占的グローバル協力およびライセンス契約を締結し、1億5,000万米ドルの前払いと最大19億3,500万米ドルのマイルストーン支払いを含みます。
世界の経口薬物送達市場レポートの範囲
セグメンテーション概要
| 錠剤 |
| カプセル |
| 粉末および顆粒 |
| 液剤およびシロップ |
| トローチおよびパスティル |
| その他の剤形 |
| 心血管疾患 |
| 中枢神経系疾患 |
| 腫瘍学 |
| 糖尿病および肥満 |
| 消化器疾患 |
| 感染症 |
| 疼痛管理 |
| その他の治療領域 |
| 疾患治療 |
| 予防的および予防投薬的使用 |
| 研究・学術目的 |
| 病院薬局 |
| 小売薬局 |
| オンライン薬局および専門薬局 |
| 在宅ケア設定 |
| 病院および専門クリニック |
| 長期ケア施設 |
| その他のエンドユーザー |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| オーストラリア | |
| 韓国 | |
| その他のアジア太平洋 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| その他の中東・アフリカ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 |
| 剤形別 | 錠剤 | |
| カプセル | ||
| 粉末および顆粒 | ||
| 液剤およびシロップ | ||
| トローチおよびパスティル | ||
| その他の剤形 | ||
| 治療領域別 | 心血管疾患 | |
| 中枢神経系疾患 | ||
| 腫瘍学 | ||
| 糖尿病および肥満 | ||
| 消化器疾患 | ||
| 感染症 | ||
| 疼痛管理 | ||
| その他の治療領域 | ||
| 用途別 | 疾患治療 | |
| 予防的および予防投薬的使用 | ||
| 研究・学術目的 | ||
| 流通チャネル別 | 病院薬局 | |
| 小売薬局 | ||
| オンライン薬局および専門薬局 | ||
| エンドユーザー別 | 在宅ケア設定 | |
| 病院および専門クリニック | ||
| 長期ケア施設 | ||
| その他のエンドユーザー | ||
| 地域 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| オーストラリア | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
レポートで回答される主要な質問
経口薬物送達の予測成長率はどのくらいですか?
経口薬物送達市場は2026年から2031年にかけてCAGR 5.12%で成長し、2031年には1,830億米ドルに達すると予測されています。
最大のシェアを持つ剤形はどれですか?
錠剤は2025年の収益の52.43%を占めており、大規模製造と幅広い治療用途をサポートするためです。
最も速く成長している治療領域はどれですか?
腫瘍学は、標的経口療法の拡大に伴い、2031年にかけてCAGR 8.21%で成長すると予測されています。
経口ペプチド医薬品が投資を集めているのはなぜですか?
開発者は、注射を必要とすることが多かった療法への自己投与を拡大できる可能性があるため、経口ペプチドおよびバイオロジクスを追求しています。
最も速く成長している流通チャネルはどれですか?
オンライン薬局および専門薬局は、テレヘルス、デジタルフルフィルメント、および継続的な患者サポートに支えられ、2031年にかけてCAGR 8.76%で成長すると予測されています。
最も速く拡大している地域はどですか?
アジア太平洋は、医療アクセス、ジェネリック医薬品の使用、および製造投資に支えられ、2031年にかけてCAGR 6.43%で成長すると予測されています。