
Marktgröße und Marktanteil für orale Arzneimittelverabreichung
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
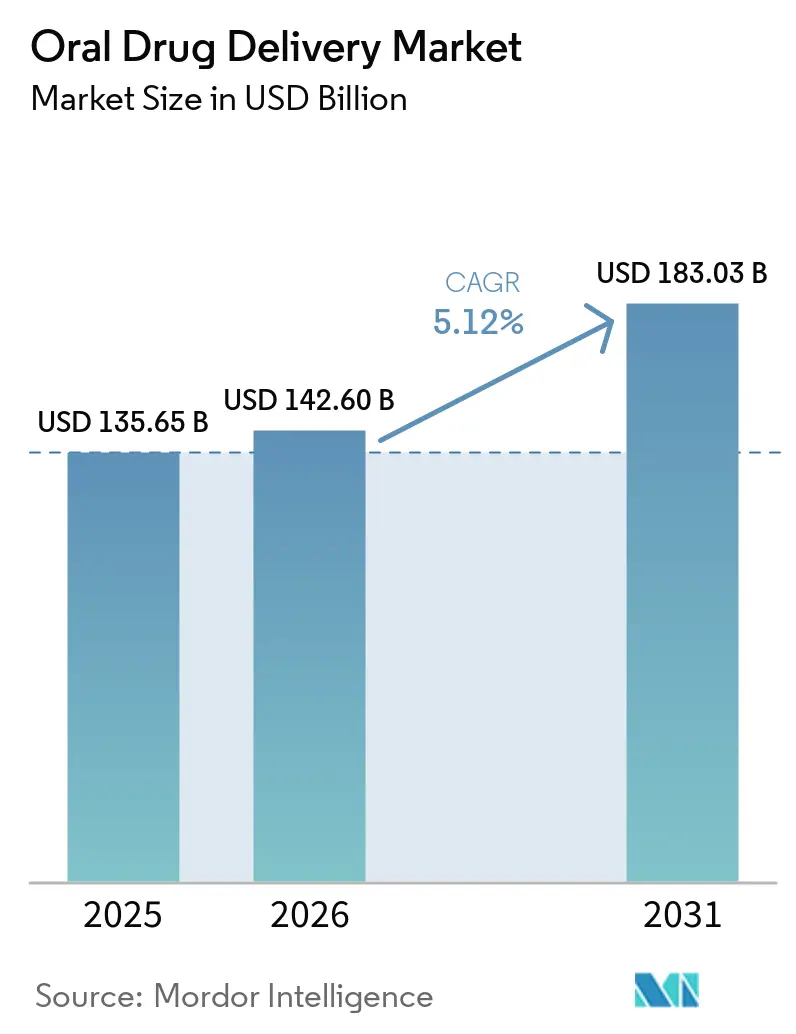
| Marktgröße (2026) | 142.60 Milliarden US-Dollar |
| Marktgröße (2031) | 183.03 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.12 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für orale Arzneimittelverabreichung von Mordor Intelligence
Die Marktgröße für orale Arzneimittelverabreichung wird voraussichtlich von 135,65 Milliarden USD im Jahr 2025 auf 142,60 Milliarden USD im Jahr 2026 wachsen und bis 2031 bei einer CAGR von 5,12 % über den Zeitraum 2026–2031 einen Wert von 183,03 Milliarden USD erreichen.
Der Markt für orale Arzneimittelverabreichung bleibt der größte pharmazeutische Verabreichungsweg, da Patienten die tägliche orale Behandlung verstehen und Hersteller etablierte Formate in großem Maßstab produzieren können. Chronische Erkrankungen erzeugen eine wiederkehrende Nachfrage nach Therapien, die Patienten außerhalb eines klinischen Umfelds anwenden können. Darreichungsformen mit höherem Wert gewinnen ebenfalls an Bedeutung, darunter Retardtabletten, orale Peptide und oral zerfallende Filme. Diese Formate können den Wert eines Rezepts steigern, selbst wenn sie über ausgereifte Generika-Portfolios geliefert werden. Der Markt für orale Arzneimittelverabreichung wird daher sowohl durch ein breiteres Behandlungsvolumen in Schwellenländern als auch durch eine Verlagerung hin zu komplexeren Formulierungen gestützt.
Wichtigste Erkenntnisse des Berichts
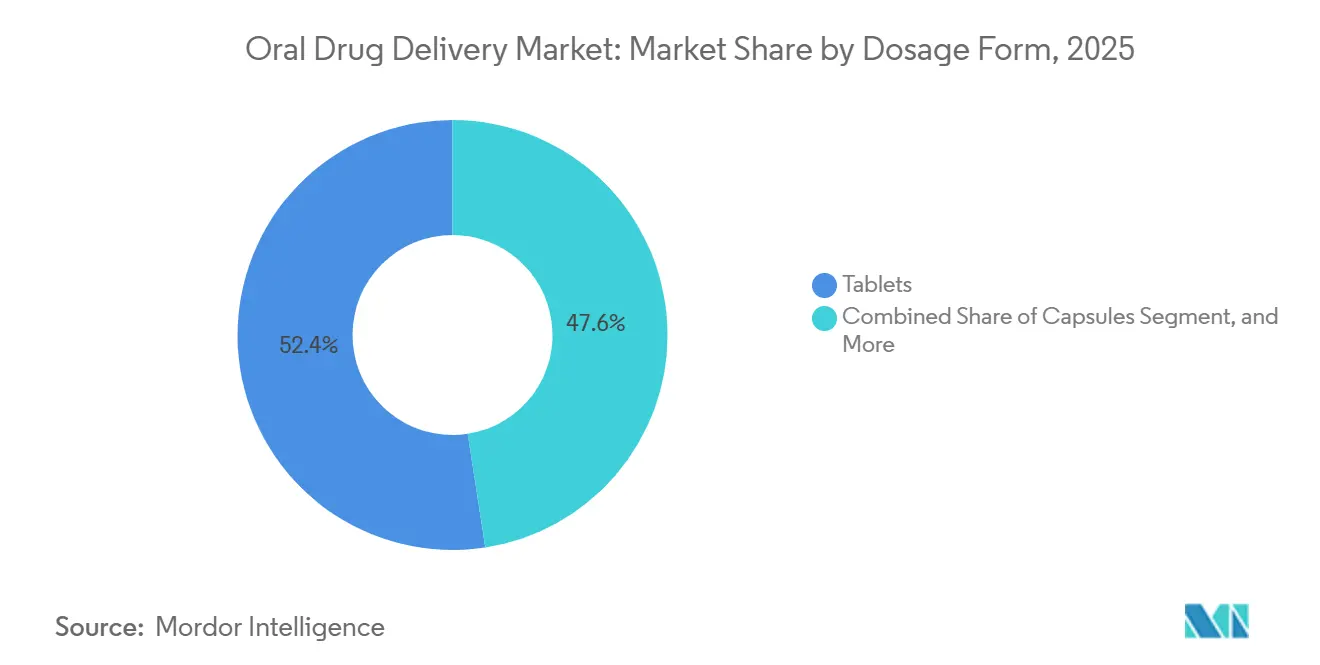
- Nach Darreichungsform hielten Tabletten im Jahr 2025 einen Marktanteil von 52,4 % am Markt für orale Arzneimittelverabreichung, während Kapseln bis 2031 voraussichtlich mit einer CAGR von 7,5 % wachsen werden.
- Nach Therapiegebiet hielten Herz-Kreislauf-Erkrankungen im Jahr 2025 einen Marktanteil von 28,5 % am Markt für orale Arzneimittelverabreichung, während die Onkologie bis 2031 voraussichtlich mit einer CAGR von 8,2 % wachsen wird.
- Nach Anwendung entfielen im Jahr 2025 57,7 % des Umsatzes auf die Krankheitsbehandlung, während Forschungs- und akademische Zwecke bis 2031 voraussichtlich mit einer CAGR von 7,8 % wachsen werden.
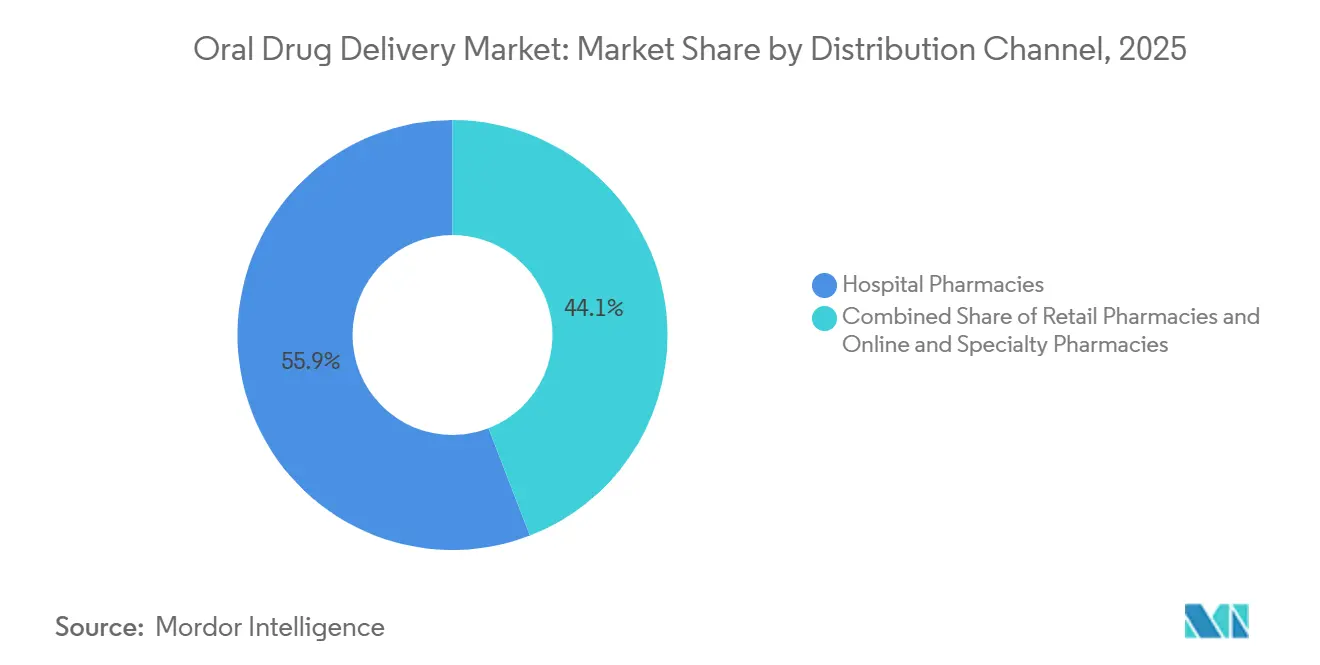
- Nach Vertriebskanal hielten Krankenhausapotheken im Jahr 2025 einen Umsatzanteil von 55,9 %, während Online- und Spezialapotheken bis 2031 voraussichtlich mit einer CAGR von 8,8 % wachsen werden.
- Nach Endnutzer hielt die häusliche Pflege im Jahr 2025 einen Umsatzanteil von 47,7 %, während Krankenhäuser und Spezialkliniken bis 2031 voraussichtlich mit einer CAGR von 8,5 % wachsen werden.
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Anteil von 41,3 % am globalen Umsatz, während der asiatisch-pazifische Raum bis 2031 voraussichtlich mit einer CAGR von 6,4 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausweitung chronischer Erkrankungen und Polypharmazie | +1.40% | Global, mit stärkstem Effekt in Nordamerika, Europa, Japan und Südkorea | Langfristig (≥ 4 Jahre) |
| Patientenpräferenz für eine bequeme, nicht-invasive Verabreichung | +0.70% | Global, mit schnellerer Akzeptanz in der häuslichen Pflege und telemedizinisch unterstützten Systemen in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Ausweitung der Pipeline für orale Biologika und Peptide | +1.10% | Nordamerika und Europa, mit späterer Akzeptanz im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Neuformulierung im Lebenszyklus nach Patentablauf | +0.60% | Nordamerika, Europa, Japan, Asien-Pazifik und Südamerika | Kurzfristig (≤ 2 Jahre) |
| Auslagerung an spezialisierte CDMOs für orale Darreichungsformen | +0.50% | Global, mit strategischer Konzentration in Nordamerika, Europa und Indien | Mittelfristig (2–4 Jahre) |
| Patientenzentrierte Einführung von ODT, Filmen und Mini-Tabletten | +0.50% | Nordamerika, Europa, Südamerika und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausweitung chronischer Erkrankungen und Polypharmazie
Chronische nichtübertragbare Erkrankungen bleiben eine zentrale Nachfragequelle für den Markt für orale Arzneimittelverabreichung. Die Weltgesundheitsorganisation prognostiziert, dass die Bevölkerung im Alter von 60 Jahren und älter von 1,1 Milliarden im Jahr 2023 auf 1,4 Milliarden bis 2030 ansteigen wird[1]. Ältere Patienten benötigen häufig mehrere Arzneimittel gegen Herz-Kreislauf-Erkrankungen, Diabetes, Erkrankungen des Zentralnervensystems und andere Langzeiterkrankungen. Orale Darreichungsformen ermöglichen es diesen Patienten, einer regelmäßigen Behandlungsroutine zu folgen, ohne wiederholt klinische Besuche einplanen zu müssen. Fixdosiskombinationen können die Anzahl der separaten Produkte reduzieren, die Patienten täglich einnehmen müssen. Dies macht Tabletten und Kapseln besonders relevant für langfristige Behandlungspläne, die die Therapietreue mit der Routineversorgung in Einklang bringen müssen.
Polypharmazie verändert auch die Formulierungsanforderungen an den Markt für orale Arzneimittelverabreichung. Patienten, die mehrere Arzneimittel verwenden, können von Retardpräparaten profitieren, die die tägliche Dosierung vereinfachen. Kombinationsprodukte können die Therapietreue unterstützen, wenn Kliniker mehr als eine Erkrankung gleichzeitig behandeln müssen. Der Bedarf ist am deutlichsten in alternden Bevölkerungen in Nordamerika, Europa, Japan und Südkorea. Die tägliche orale Behandlung bleibt praktisch für Bluthochdruck, Lipidmanagement, Antikoagulation und viele andere häufige Erkrankungen. Die daraus resultierende Verschreibungsbasis schafft eine stabile Nachfrage nach etablierten oralen Darreichungsformen und unterstützt gleichzeitig die Entwicklung von Produkten, die für komplexere Versorgungsroutinen konzipiert sind.
Patientenpräferenz für eine bequeme, nicht-invasive Verabreichung
Die orale Verabreichung bietet vielen Patienten eine vertraute Option, die keine Nadeln oder geplante Infusionsbesuche erfordert. Diese Präferenz unterstützt die häusliche Behandlung chronischer Erkrankungen, die eine regelmäßige und langfristige Anwendung erfordern. Sie unterstützt auch Telemedizin- und digitale Apothekenmodelle, bei denen Verschreibungs-, Aufklärungs- und Nachfüllservices außerhalb traditioneller Versorgungsstandorte koordiniert werden können. Der Markt für orale Arzneimittelverabreichung profitiert, wenn eine Therapie von der überwachten Einleitung zur routinemäßigen Selbstverabreichung übergehen kann. Komfort ist besonders relevant für Patienten, die eine häufige Behandlung benötigen oder nur eingeschränkte Möglichkeiten haben, Spezialzentren aufzusuchen. Der praktische Wert der Selbstverabreichung erklärt, warum die häusliche Pflege im Jahr 2025 das größte Endnutzersegment war.
Dieselbe Präferenz prägt die Art und Weise, wie Hersteller differenzierte orale Produkte positionieren. Oral zerfallende Tabletten, orale Filme und Mini-Tabletten können Patienten mit Schluckbeschwerden oder komplizierten Behandlungsroutinen helfen. Diese Formate können Unternehmen auch eine Möglichkeit bieten, ein Arzneimittel von einer herkömmlichen Tablette zu unterscheiden, wenn der Wirkstoff ansonsten bekannt ist. Die nicht-invasive Verabreichung beseitigt nicht die Notwendigkeit einer klinischen Überwachung bei schwerwiegenden Erkrankungen. Sie kann jedoch den Zeit- und Logistikaufwand für die routinemäßige Dosierung reduzieren. Dies gibt Entwicklern einen klaren Grund, die Handhabung durch den Patienten und die Dosiererfahrung bei der Formulierungsentwicklung zu berücksichtigen.
Ausweitung der Pipeline für orale Biologika und Peptide
Die Pipeline für orale Biologika zieht größeres Interesse auf sich, da sie die Selbstverabreichung auf Behandlungen ausweiten könnte, die historisch auf Injektionen angewiesen waren. Eli Lilly meldete im April 2026 die FDA-Zulassung von Orforglipron für das Gewichtsmanagement, mit einem durchschnittlichen Gewichtsverlust von 12,4 % in der 72-wöchigen ATTAIN-1-Phase-3-Studie. Das Produkt veranschaulicht, wie orale Stoffwechseltherapien den Zugang zu Behandlungen erweitern können, die einst von injizierbaren Produkten abhingen. Novo Nordisk erhielt im Mai 2026 auch eine positive CHMP-Stellungnahme für orales Semaglutid 25 mg zur Gewichtskontrolle. Diese Ereignisse lenken die Entwicklungsaktivitäten auf Absorptionsverstärkung, Schutzüberzüge und Darreichungsformen, die die Produktleistung im Magen-Darm-Trakt aufrechterhalten. Der Markt für orale Arzneimittelverabreichung kann profitieren, wenn diese Plattforminvestitionen über einzelne Moleküle hinaus in wiederholbare Entwicklungskapazitäten übergehen.
Klinische Belege zeigen auch, warum orale Biologika technisch anspruchsvoll bleiben. Eine humane Studie aus dem Jahr 2026 zur RT-111-RaniPill-Plattform berichtete von einer relativen Bioverfügbarkeit von 81 % eines vollständigen Immunglobulin-G im Vergleich zur subkutanen Verabreichung. Dieses Ergebnis liefert einen nützlichen Referenzpunkt für die gerätegestützte Verabreichung großer Moleküle. Es unterstreicht auch den Wert von Plattformen, die Absorption und Exposition ansprechen können, anstatt sich nur auf den Wirkstoff zu konzentrieren. Entwickler müssen noch die Leistung bei wiederholter Dosierung, die Produktzuverlässigkeit und ein akzeptables regulatorisches Paket nachweisen. Infolgedessen werden spezialisierte Fähigkeiten in der Peptidformulierung, Geräteintegration und analytischen Prüfung für den Markt für orale Arzneimittelverabreichung immer relevanter.
Neuformulierung im Lebenszyklus nach Patentablauf
Der Verlust der Marktexklusivität veranlasst Hersteller, die Präsentation und Verabreichung etablierter Arzneimittel neu zu bewerten. Eine Retardtablette, eine Fixdosiskombination oder eine alternative orale Darreichungsform kann ein differenziertes Produktprofil bieten, wenn eine Standardversion mit Generika-Konkurrenz konfrontiert ist. Der 505(b)(2)-Zulassungsweg der FDA bietet einen etablierten Weg für bestimmte Änderungen an zugelassenen Arzneimitteln. Die Neuformulierung kann daher Teil eines umfassenderen Lebenszyklusplans werden, anstatt eine Reaktion nach dem bereits erfolgten Markteintritt von Generika zu sein. Entwickler können bei der Bewertung eines neuen oralen Formats eine bessere Verträglichkeit, eine geringere Dosierungshäufigkeit oder eine einfachere Anwendung anstreben. Dies unterstützt die Nachfrage nach Formulierungsentwicklung und spezialisierten Fertigungsdienstleistungen.
Neue orale Produkte können auch die Behandlungsposition einer Arzneimittelklasse verändern. Merck erklärte, dass die FDA Enlicitide im Juli 2026 als einmal täglich einzunehmenden oralen PCSK9-Inhibitor zugelassen hat. Die Zulassung veranschaulicht, wie die orale Verabreichung eine Therapiekategorie verlagern kann, die zuvor mit injizierbarer Behandlung assoziiert war. Solche Markteinführungen können die Aufmerksamkeit auf Beschichtungs-, Permeabilitäts-, Stabilitäts- und Bioverfügbarkeitsstrategien lenken. Sie schaffen auch Möglichkeiten für Unternehmen, die hochwirksame orale Produkte von der Entwicklung bis zur kommerziellen Versorgung unterstützen können. Der Effekt ist am stärksten in großen Markenportfolios, die ihren Wert schützen müssen, während sie auf Wettbewerbsdruck reagieren.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Gastrointestinaler Abbau und geringe Bioverfügbarkeit von Makromolekülen | -0.50% | Global, mit starkem Effekt in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Grenzen der Wirkstoffbeladung und Geschmacksmaskierung in Filmen und ODTs | -0.30% | Global, insbesondere in pädiatrischen und geriatrischen Bereichen | Mittelfristig (2–4 Jahre) |
| Belastung durch Bioäquivalenz-, CMC- und Qualitätsdokumentation | -0.40% | Nordamerika, Europa, Japan und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Hilfsstoffvolatilität und Nitrosaminrisiko | -0.30% | Global, mit hohen Compliance-Kosten in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Gastrointestinaler Abbau, Bioverfügbarkeit und Grenzen des Produktdesigns
Der gastrointestinale Abbau begrenzt die Anzahl der Makromoleküle, die derzeit als orale Produkte entwickelt werden können. Eine wissenschaftliche Übersichtsarbeit aus dem Jahr 2026 berichtete, dass 90 % bis 99 % des aufgenommenen Proteins abgebaut werden können, bevor es das absorptive Epithel erreicht[2]. Dieselbe Übersichtsarbeit stellte fest, dass die meisten Biologika unter physiologischen Bedingungen eine orale Bioverfügbarkeit von unter 1 % aufweisen. Orales Semaglutid zeigt, dass kommerzielle Peptidprodukte möglich sind, erfordert jedoch eine kontrollierte Nüchternanwendung und einen Permeationsverstärker. Diese Grenzen reduzieren die Anzahl der injizierbaren Arzneimittel, die leicht in orale Darreichungsformen überführt werden können. Sie legen einen hohen Wert auf Formulierungsmethoden, die den Wirkstoff schützen und die Absorption verbessern, ohne die Sicherheit zu beeinträchtigen.
Das Produktdesign führt zu weiteren Einschränkungen für oral zerfallende Tabletten und Filme. Eine hohe Wirkstoffbeladung kann ein Format größer, weniger schmackhaft oder weniger stabil machen. Die Geschmacksmaskierung wird wichtig, wenn ein Produkt im Mund zerfällt und den Patienten direkt dem Wirkstoff aussetzt. Entwickler müssen auch Belege dafür erbringen, dass ein neues orales Format eine konsistente Exposition liefert und die Anforderungen an Chemie, Herstellung und Kontrolle erfüllt. Dies kann den Fortschritt von Produkten verlangsamen, die in einem frühen Stadium technisch vielversprechend erscheinen. Die Einschränkung ist besonders relevant für pädiatrische und geriatrische Anwendungen, bei denen ein patientenfreundliches Format dennoch eine zuverlässige therapeutische Dosis liefern muss.
Anforderungen an Hilfsstoffe, Nitrosamine und Qualitätsdokumentation
Nitrosaminkontrollen haben den Qualitätsaufwand für Hersteller oraler Produkte erhöht. Die FDA veröffentlichte im September 2024 überarbeitete endgültige Leitlinien zur Kontrolle von Nitrosaminverunreinigungen in Humanarzneimitteln. Die Leitlinien unterscheiden zwischen niedermolekularen Nitrosaminen und nitrosaminbezogenen Verunreinigungen des Arzneistoffs. Sie etablierten auch einen Rahmen, der Unternehmen verpflichtet, Risiken zu bewerten, das Vorhandensein von Verunreinigungen gegebenenfalls zu bestätigen und Maßnahmen zu ergreifen, wenn Grenzwerte überschritten werden. Orale feste Darreichungsformen können durch Wirkstoffe, Hilfsstoffe, Verpackungen oder Lagerbedingungen einem Risiko ausgesetzt sein. Diese Anforderung kann Formulierungs-, Test- und Regulierungsressourcen von neuen Produktprogrammen ablenken.
Die Variabilität von Hilfsstoffen kann Risikobewertungen erschweren, da die Qualität der Inhaltsstoffe je nach Lieferant, Qualitätsstufe und Charge variieren kann. Produkte mit erheblichen Mengen gängiger Tablettenexzipienten müssen möglicherweise während der Entwicklung und der gesamten kommerziellen Versorgung sorgfältig bewertet werden. Unternehmen müssen auch Herstellungskontrollen und Bioäquivalenzbelege dokumentieren, wenn sie ein Produkt oder einen Lieferanten wechseln. Die Notwendigkeit dieser Dokumentation ist besonders wichtig in den Vereinigten Staaten, Europa, Japan und zunehmend harmonisierten Märkten im asiatisch-pazifischen Raum. Sie kann Entwicklungszeitpläne sowohl für neu formulierte Produkte als auch für neue orale Darreichungsformen verlängern. Die Branche für orale Arzneimittelverabreichung muss diese Anforderungen erfüllen und dabei eine konsistente Leistung im kommerziellen Maßstab aufrechterhalten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Darreichungsform:
Tabletten behalten ihre Marktstellung, während Kapseln komplexe Formulierungen unterstützenTabletten hielten im Jahr 2025 52,4 % des globalen Umsatzes und sind damit die führende Darreichungsform. Ihre Position spiegelt die breite Anwendung bei Herz-Kreislauf-, Zentralnervensystem- und antiinfektiven Behandlungen wider. Tabletten können eine breite Palette von Wirkstoffbeladungen und Freisetzungsprofilen aufnehmen. Hersteller können sie auch effizient durch etablierte Kompressions-, Beschichtungs- und Verpackungssysteme produzieren. Matrix-, Zweischicht- und beschichtete Tabletten geben Formulierern mehrere Wege zur Modifikation des Freisetzungsverhaltens. Fixdosiskombinationstabletten sind besonders relevant für Patienten, die mehrere Langzeitmedikamente einnehmen. Pulver, Granulate, Flüssigkeiten, Sirupe, Lutschtabletten und andere Formen bleiben wichtig, wo Schluck- oder Löslichkeitsbeschränkungen herkömmliche Tabletten einschränken. Diese Formate dienen pädiatrischen, geriatrischen und spezialisierten therapeutischen Anwendungen. Der Markt für orale Arzneimittelverabreichung stützt sich daher auf Tabletten für die Skalierung, während er eine breitere Mischung von Verabreichungsoptionen beibehält.
Kapseln werden bis 2031 voraussichtlich mit einer CAGR von 7,5 % wachsen, dem schnellsten Tempo unter den Darreichungsformen. Ihr Wachstum spiegelt den Wert in lipidbasierten Verabreichungssystemen für schwer lösliche Moleküle wider. Kapseln können auch multipartikuläre und Retarddesigns unterstützen. Streukapseln bieten eine Option für Patienten, die keine herkömmliche feste Darreichungsform schlucken können. Eine im Jahr 2026 veröffentlichte Studie beschrieb eine wachsende Rolle für amorphe feste Dispersionen und lipidbasierte Formulierungen bei der Ermöglichung der oralen Verabreichung von schwer wasserlöslichen Arzneimitteln[3]. Kapselformate können diese Systeme sowohl in der klinischen als auch in der kommerziellen Entwicklung beherbergen. Sie können auch Premium-Produkte unterstützen, bei denen die Leistung von der Formulierungskomplexität abhängt. Das schnellere Wachstum von Kapseln verdrängt keine Tabletten. Es spiegelt stattdessen den Bedarf an Formaten wider, die schwierige Moleküle und speziellere Dosierungsanforderungen bewältigen.

Nach Therapiegebiet:
Herz-Kreislauf-Anwendungen führen, während die orale Onkologie Fortschritte machtHerz-Kreislauf-Erkrankungen machten im Jahr 2025 28,5 % der Marktgröße für orale Arzneimittelverabreichung aus. Das Segment ist auf eine große Patientenpopulation angewiesen, die eine regelmäßige Behandlung von Bluthochdruck, Lipidstörungen und Antikoagulation benötigt. Diese Therapien sind häufig für die nicht überwachte Anwendung über lange Zeiträume konzipiert. Die tägliche orale Dosierung ermöglicht es, die Behandlung in häuslichen Pflegeeinrichtungen zu verwalten. Statine, Antihypertensiva und Antikoagulanzien haben auch eine tiefe Verschreibungsvertrautheit mit oralen Darreichungsformen geschaffen. Diese Basis unterstützt die stabile Anwendung von Tabletten und Kapseln in vielen Gesundheitssystemen. Das Segment bleibt wichtig, auch wenn neuere Arzneimittel komplexere Formulierungsarbeiten erfordern. Es bietet einen großen etablierten Nachfragepool für das Lebenszyklusmanagement und differenzierte Darreichungsformen. Die Branche für orale Arzneimittelverabreichung bedient dieses Therapiegebiet weiterhin durch konventionelle und neuere Produkte.
Die Onkologie wird bis 2031 voraussichtlich mit einer CAGR von 8,2 % wachsen. Orale zielgerichtete Therapien können die Abhängigkeit von Infusionszentrumsbesuchen für ausgewählte Behandlungsschemata reduzieren. Zielgerichtete Kinaseinhibitoren, PARP-Inhibitoren und orale immunmodulatorische Wirkstoffe sind wichtige Entwicklungsbereiche. Diese Produkte erfordern ein sorgfältiges Management, da Dosierung, Toxizität, Therapietreue und Arzneimittelwechselwirkungen eine enge klinische Überwachung erfordern können. Die orale Onkologie kann daher in einem strukturierten Versorgungsumfeld beginnen, bevor die Langzeitbehandlung in das häusliche Umfeld des Patienten verlagert wird. Die Handhabung hochwirksamer Wirkstoffe beeinflusst auch die Herstellungsentscheidungen, die Sponsoren zur Verfügung stehen. Dies unterstützt Investitionen in eingeschlossene Entwicklungs- und Produktionsanlagen. Das Wachstum des Segments spiegelt sowohl den Patientenkomfort als auch die anhaltende Verlagerung hin zu zielgerichteten Behandlungsansätzen wider. Es erhöht auch den Bedarf an Qualitäts-, Verpackungs- und Apothekenunterstützung, die für hochwirksame Arzneimittel geeignet ist.
Nach Anwendung:
Krankheitsbehandlung bleibt am größten, während die Forschungsanwendung zunimmtDie Krankheitsbehandlung machte im Jahr 2025 57,7 % der Marktgröße für orale Arzneimittelverabreichung aus. Das Segment umfasst Arzneimittel gegen Herz-Kreislauf-Erkrankungen, Diabetes, Erkrankungen des Zentralnervensystems, Infektionen und andere chronische oder akute Bedürfnisse. Diese Erkrankungen machen einen großen Anteil des oralen Verschreibungsvolumens in den Gesundheitssystemen aus. Orale Produkte werden häufig bevorzugt, da sie ohne spezialisierte Ausrüstung verteilt und verabreicht werden können. Die Anwendung oraler Arzneimittel entspricht auch der kostenorientierten Primärversorgung und der Langzeitbehandlung. Die präventive Anwendung bleibt eine separate Anwendung, die orale Kontrazeptiva und die Prä-Expositions-Prophylaxe umfasst. Merck entwickelt Alimatravir, ein experimentelles einmal monatlich einzunehmendes orales Produkt für die HIV-Prä-Expositions-Prophylaxe, in der Phase-3-Entwicklung. Diese Anwendungen erweitern die Relevanz oraler Darreichungsformen über die Behandlung nach der Krankheitsdiagnose hinaus.
Forschungs- und akademische Zwecke werden bis 2031 voraussichtlich mit einer CAGR von 7,8 % wachsen. Diese Anwendung umfasst translationale Forschung, klinische Studienformulierungsarbeiten und pharmakologisches Screening. Universitätsnahe pharmazeutische Wissenschaftszentren benötigen auch flexible Darreichungsformen für frühe Tests. Individuelle orale Darreichungsformen können nützlich sein, wenn Forscher Dosis, Freisetzungsverhalten oder Patientenhandhabung bewerten müssen, bevor ein Arzneimittel in größere Studien eintritt. Der dreidimensionale Druck kann diese Arbeit unterstützen, wenn eine Studie ein maßgeschneidertes physisches Design benötigt. Thermo Fisher Scientific und Lyndra Therapeutics gaben 2025 eine Zusammenarbeit für klinische Forschung und kommerzielle Herstellung von Langzeit-Oraltherapien unter Verwendung von Lyndras LYNX-Plattform bekannt. Die Zusammenarbeit zeigt, dass Entwicklungsprogramme kommerzielle Fertigungsunterstützung einbeziehen können, bevor Produkte breite Markteinführungsphasen erreichen. Diese Aktivität schafft einen Nachfragepool, der sowohl mit Forschungspipelines als auch mit der routinemäßigen Verschreibungsnachfrage verbunden ist.
Nach Vertriebskanal:
Krankenhausapotheken führen, während digitale Spezialdienste wachsenKrankenhausapotheken hielten im Jahr 2025 55,9 % des globalen Umsatzes. Sie dispensieren viele hochwirksame orale Therapien, darunter Onkologika, Immunsuppressiva, antiretrovirale Mittel und spezialisierte psychiatrische Arzneimittel. Diese Produkte können eine Apothekeraufsicht, Patientenaufklärung und Koordination mit Kostenträgern erfordern. Krankenhausapotheken können die Abgabe mit dem klinischen Team verbinden, das für die Behandlungseinleitung und -überwachung verantwortlich ist. Dieses Modell ist nützlich, wenn die Therapie oral ist, der Zustand des Patienten jedoch eine enge Versorgungskoordination erfordert. Gesundheitssysteme haben auch Spezialapothekenbetriebe ausgebaut, um komplexe Medikamentenwege zu unterstützen. Einzelhandelsapotheken bleiben zentral für Erhaltungsverschreibungen bei häufigen chronischen Erkrankungen. Ihre Rolle wird durch Generika-Substitution, Erstattungsdruck und Bemühungen zur Ausweitung von Spezialabgabediensten geprägt. Der Kanalmix spiegelt Unterschiede in der klinischen Komplexität oraler Arzneimittel wider und nicht ein einheitliches Abgabemodell.
Online- und Spezialapotheken werden bis 2031 voraussichtlich mit einer CAGR von 8,8 % wachsen. Ihr Wachstum ist mit Telemedizin, digitalem Fulfillment und Produkten verbunden, die eine kontinuierliche Patientenunterstützung benötigen. Diese Dienste können Nachfüllerinnerungen, Lieferung und klinische Unterstützung für Patienten koordinieren, die eine chronische Behandlung verwalten. Sie können besonders nützlich sein, wenn Hersteller einen direkten Weg für hochwertige Spezialprodukte wünschen. Eli Lilly erklärte, dass Rezepte für Orforglipron unmittelbar nach der FDA-Zulassung im April 2026 über LillyDirect akzeptiert wurden. Die Markteinführung zeigt, wie ein Pharmaunternehmen eine orale Therapie mit einem direkten digitalen Zugangsmodell kombinieren kann. Online-Kanäle eliminieren nicht die Rolle von Krankenhaus- oder Einzelhandelsapotheken. Sie fügen stattdessen einen Weg hinzu, der für das laufende Therapiemanagement und die Heimlieferung geeignet sein kann.
Nach Endnutzer:
Häusliche Pflege führt, während Krankenhäuser und Spezialkliniken expandierenDie häusliche Pflege hielt im Jahr 2025 47,7 % des globalen Umsatzes. Dieses Umfeld erfasst den grundlegenden Vorteil der oralen Verabreichung, da viele Patienten ein Arzneimittel ohne klinische Aufsicht einnehmen können. Die häusliche Anwendung ist wichtig bei Bluthochdruck, Diabetes, Zentralnervensystemversorgung, Infektionskrankheiten und anderen Langzeiterkrankungen. Sie ermöglicht die Fortsetzung der Behandlung ohne die wiederholten Termine, die für viele injizierbare Produkte erforderlich sind. Digitale Apotheken und Telemedizindienste können die häusliche Verschreibung und Lieferung weiter unterstützen. Die Markteinführung oraler Stoffwechselbehandlungen verstärkt dieses Muster, da diese Produkte für die Selbstverabreichung konzipiert sind. Die häusliche Pflege kann auch von klaren Dosierungsanweisungen und Verpackungen profitieren, die die tägliche Therapietreue unterstützen. Die Größe dieses Segments spiegelt die praktische Rolle oraler Arzneimittel in der Routinebehandlung wider. Es macht die Patientenerfahrung auch zu einem wichtigen Element des Produktdesigns.
Krankenhäuser und Spezialkliniken werden bis 2031 voraussichtlich mit einer CAGR von 8,5 % wachsen. Das Wachstum konzentriert sich auf Erkrankungen, bei denen hochwirksame orale Therapien unter strukturierter klinischer Unterstützung eingeleitet werden. Orale Onkologie- und Immunologieprodukte sind Beispiele, bei denen Patienten möglicherweise Aufklärung und Überwachung erhalten, bevor sie zu Hause fortfahren. Diese Einrichtungen können unerwünschte Ereignisse, Wechselwirkungen und Behandlungsänderungen verwalten, die über die standardmäßige Einzelhandelsabgabe schwer zu bewältigen sein können. Sie bieten auch eine Verbindung zwischen Verschreibern, Apothekteams und Erstattungsunterstützung. Diese Rolle steht nicht im Widerspruch zur häuslichen Pflegeposition oraler Arzneimittel. Sie spiegelt stattdessen einen Behandlungspfad wider, bei dem komplexe Produkte unter fachkundiger Anleitung beginnen. Der Markt für orale Arzneimittelverabreichung benötigt beide Einrichtungen, wenn neue Therapien den Komfort der oralen Dosierung mit erheblichem klinischen Managementbedarf verbinden. Langzeitpflegeeinrichtungen fügen ein weiteres Anwendungsumfeld hinzu, da alternde Bevölkerungen eine organisierte Medikamentenverabreichung benötigen.
Geografische Analyse
Markt für orale Arzneimittelverabreichung in Nordamerika
Nordamerika hielt im Jahr 2025 einen Anteil von 41,3 % am globalen Umsatz. Die Region profitiert von umfangreicher pharmazeutischer Forschungsaktivität, breiter Kostenträgerdeckung für innovative Produkte sowie einem dichten Netzwerk aus Entwicklungs- und Herstellungsdienstleistern. Die Vereinigten Staaten waren ein früher Einführungsmarkt für neue orale Stoffwechseltherapien, orale Peptidprogramme und spezielle orale Arzneimittel. Zudem verfügt die Region über etablierte Verschreibungs-, Spezialapotheken- und Direktlieferkanäle, die neue Produkte unterstützen können. Catalent, Thermo Fisher Scientific, Piramal Pharma Solutions und weitere Spezialisten tragen zur Entwicklungs- und Produktionskapazität der Region bei. Diese Fähigkeiten können ein Arzneimittel von der Formulierungsarbeit bis zur kommerziellen Versorgung begleiten. Nordamerika bleibt bedeutend, da es innovative Produktnachfrage mit technischer Fertigungstiefe verbindet. Dies stützt seine führende Position im Markt für orale Arzneimittelverabreichung.
Markt für orale Arzneimittelverabreichung in Europa und Südamerika
Europa ist der zweitgrößte regionale Markt und verfügt über hohe Qualitätsstandards sowie konsolidierte Gesundheitssysteme. Diese Systeme fördern kosteneffektive orale Generika in der Primärversorgung und unterstützen gleichzeitig komplexe Arzneimittel über spezialisierte Versorgungswege. Deutschland, Frankreich, das Vereinigte Königreich und die nordischen Länder bleiben wichtige Innovationsmärkte. Spanien, Italien und Portugal tragen erhebliche Generika-Fertigungskapazitäten bei. Recipharm investierte in Hochpotenz-Feststoffdosierungsfähigkeiten für orale Darreichungsformen in seiner Anlage in Leganés, Spanien, für Phase-3-Onkologie- und Orphan-Programme. Die Investition spiegelt das regionale Interesse an komplexerer oraler Fertigung wider. Novo Nordisk berichtete, dass das Vereinigte Königreich die Wegovy-Pille im Juni 2026 nach den Zulassungen durch die FDA und die VAE genehmigte. Südamerika bleibt kleiner, obwohl Brasilien durch den Einsatz von Generika und die lokale Produktion oraler Feststoffdosierungen zum regionalen Wachstum beiträgt.
Markt für orale Arzneimittelverabreichung in Asien-Pazifik und Nahost-Afrika
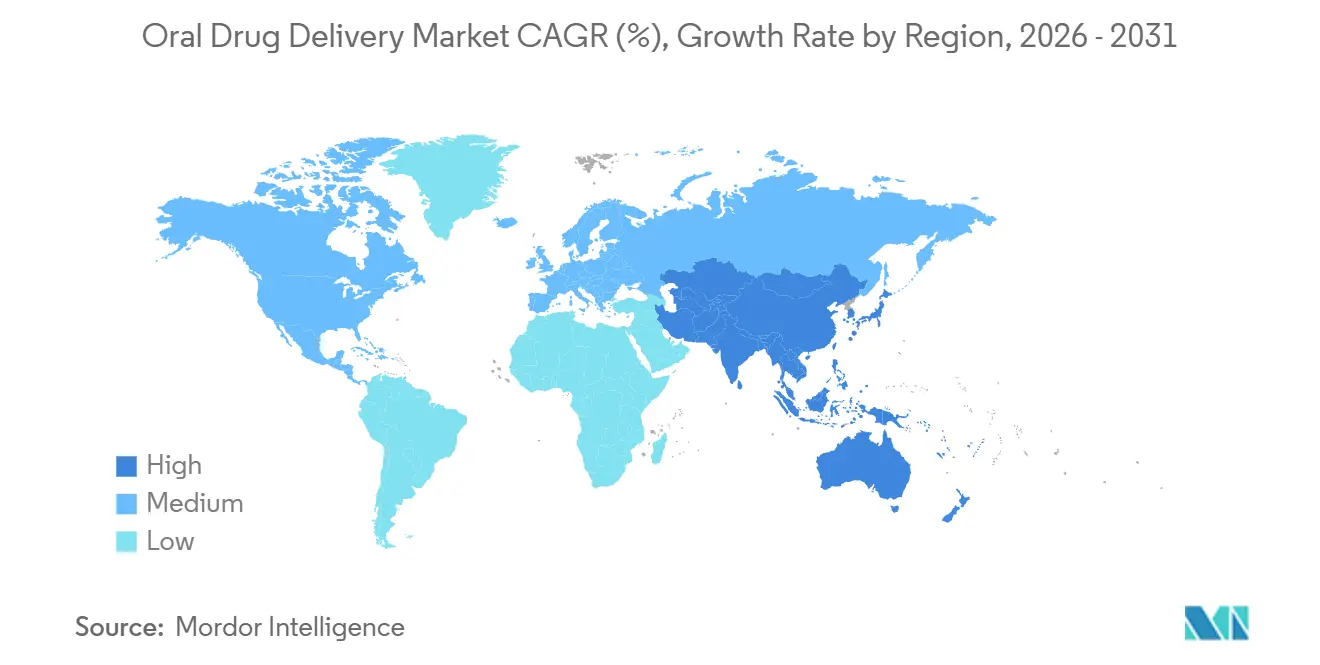
Asien-Pazifik wird voraussichtlich bis 2031 mit einer CAGR von 6,4 % wachsen. Die zunehmende Prävalenz chronischer Erkrankungen, ein breiterer Zugang zur Gesundheitsversorgung, die Einführung von Generika sowie Investitionen in die Fertigung unterstützen das Wachstum in der gesamten Region. China und Indien sind die wichtigsten Wachstumsmärkte. Chinas Lokalisierungspolitik stärkt die inländische Pharmakapazität, während Indien ein großer Exporteur von Generika-Tabletten und -Kapseln bleibt. Japan verfügt über einen hochentwickelten oralen Pharmasektor, der den Schwerpunkt auf Produkte mit kontrollierter und modifizierter Freisetzung für kardiovaskuläre und zentralnervöse Erkrankungen legt. Das regionale Wachstum schafft auch Chancen für Unternehmen, die lokale regulatorische Anforderungen erfüllen und die Versorgung effizient skalieren können. Der Nahe Osten und Afrika sind aufstrebende Regionen, in denen der Zugang zur Gesundheitsversorgung und die Versicherungsabdeckung in mehreren Golfstaaten ausgeweitet werden. Dieses geografische Muster verleiht dem Markt für orale Arzneimittelverabreichung eine Kombination aus hochwertiger reifer Nachfrage und wachsender Mengennachfrage. Es verbreitert zudem die Fertigungsbasis des Marktes für orale Arzneimittelverabreichung.
Wettbewerbslandschaft
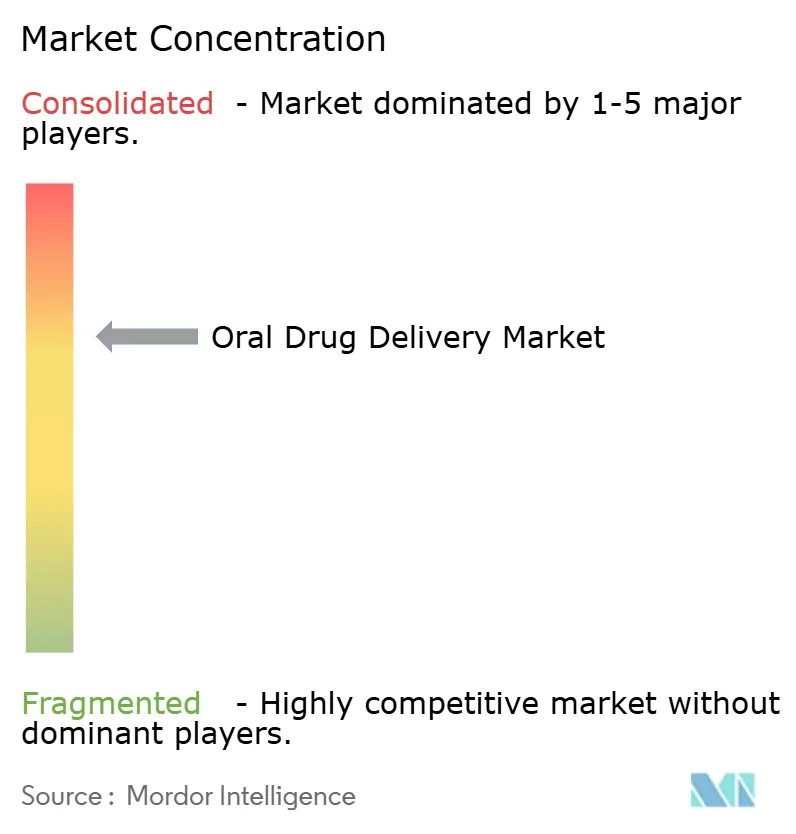
Der Markt für orale Arzneimittelverabreichung ist in der Herstellung und bei Auftragsdienstleistungen mäßig fragmentiert. Er ist stärker konzentriert bei proprietären Darreichungsformen und neuartigen oralen Therapien, wo eine begrenzte Gruppe von Innovationsunternehmen wichtige geistige Eigentumsrechte hält. Novo Nordisk, Eli Lilly, Merck, AstraZeneca und Pfizer gehören zu den Unternehmen, die in oralen Stoffwechsel-, Peptid- und Spezialtherapieprogrammen aktiv sind. Catalent, Lonza, Recipharm, Thermo Fisher Scientific, Piramal Pharma Solutions und Aenova bieten Entwicklungs- und Herstellungskapazitäten. Diese Dienstleistungsunternehmen konkurrieren durch Formulierungsexpertise, Qualitätssysteme, Produktionskapazität und geografische Reichweite. Ihre Fähigkeiten können Sprühtrocknung, Hochpotenz-Eindämmung, lipidbasierte Formulierungen und die Produktion oral zerfallender Tabletten umfassen. Diese Struktur lässt Raum für sowohl Originatorunternehmen als auch Spezialisten, die spezifische technische Anforderungen lösen. Der Markt für orale Arzneimittelverabreichung kombiniert daher große Markenportfolios mit einer breiten Palette spezialisierter Lieferanten.
Der Besitz von Plattformen ist wichtiger geworden, da Unternehmen differenzierte orale Darreichungsformen anstreben. Catalents Zydis-Plattform bietet eine etablierte Fähigkeit für oral zerfallende Tabletten. Aquestive hat seine PharmFilm-Technologie für sublinguale und orale Filmprodukte entwickelt. Diese Plattformen können einem Unternehmen eine Position in einer engen Dosierungskategorie verschaffen, auch wenn es den Wirkstoff nicht besitzt. ALKs Kapazitätsverpflichtung gegenüber Catalent im Jahr 2026 ist ein Beispiel dafür, wie ein Entwickler den Zugang zu einem spezialisierten oralen Format sichern kann. Lonzas Veräußerungsvereinbarung für sein Kapseln- und Gesundheitszutatengeschäft ist ein weiteres Beispiel für Unternehmen, die neu definieren, wo sie in der oralen Verabreichung Wert schaffen. Recipharms Hochpotenz-Investition in Spanien veranschaulicht die Bedeutung spezialisierter Kapazitäten für orale Onkologie- und Orphan-Produktprogramme. Diese Schritte zeigen, dass die Strategie zunehmend mit dem Plattformzugang und dem technischen Fokus verbunden ist.
Der Wettbewerb ist besonders aktiv bei oralen GLP-1-Produkten und anderen Therapien, die die Abhängigkeit von Injektionen reduzieren könnten. Novo Nordisks orales Semaglutid-Programm, Eli Lillys Orforglipron und AstraZenecas Elecoglipron-Programm veranschaulichen die Intensität dieses Bereichs. Eli Lilly berichtete im Februar 2026, dass Orforglipron im ACHIEVE-3-Trial eine überlegene Blutzuckerkontrolle und Gewichtsabnahme im Vergleich zu oralem Semaglutid lieferte. AstraZeneca erklärte, dass Elecoglipron nach positiven Phase-2b-Ergebnissen in ein Phase-3-Programm überging. Dieser Wettbewerb verändert den Markt für orale Arzneimittelverabreichung.
Marktführer in der Branche für orale Arzneimittelverabreichung
-
Novo Nordisk A/S
-
Pfizer Inc.
-
Novartis AG
-
Merck & Co., Inc.
-
Sanofi
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für orale Arzneimittelverabreichung Unternehmen in diesem Bericht
- Novo Nordisk
- Pfizer
- Novartis
- Merck
- Sanofi
- AstraZeneca
- Eli Lilly and Company
- Abbvie
- Takeda Pharmaceuticals
- Roche
- GlaxoSmithKline
- Catalent
- Lonza Group
- Thermo Fisher Scientific
- Recipharm
- Aenova Group GmbH
- Piramal Group
- Aquestive Therapeutics
- Intelgenx
- ZIM Laboratories
- Evonik Industries
- C.L. Pharm Co., Ltd.
- Indivior
- Dr. Reddy’s Laboratories
Neueste Industrielle Entwicklungen in Markt für orale Arzneimittelverabreichung
- September 2026: ALK verpflichtete sich zu 500 Millionen DKK über 3 Jahre, um eine 40%ige Kapazitätserweiterung von Catalents Zydis-ODT-Plattform auf 1,1 Milliarden Tabletten jährlich ab den frühen 2030er Jahren zu sichern, was eine anhaltende langfristige Nachfrage nach schnell auflösenden Tablettenformulierungen in den Bereichen Allergen-Immuntherapie und ZNS-Indikationen signalisiert.
- Juli 2026: Die FDA genehmigte Mercks LIPFENDRA, Enlicitide, als einmal täglich einzunehmenden oralen PCSK9-Inhibitor, der LDL-C in Phase-3-Studien um fast 60 % reduziert und eine Therapieklasse umwandelt, die zuvor auf injizierbare monoklonale Antikörper beschränkt war.
- April 2026: Die FDA genehmigte Eli Lillys Foundayo, Orforglipron, für das Gewichtsmanagement. Das Produkt kann ohne Nahrungs- oder Wassereinschränkungen eingenommen werden und erzielte in der ATTAIN-1-Phase-3-Studie einen durchschnittlichen Gewichtsverlust von 12,4 %.
- Dezember 2025: Pfizer schloss eine exklusive globale Zusammenarbeit und Lizenz mit YaoPharma für YP05002, einen oralen niedermolekularen GLP-1-Rezeptoragonisten in Phase 1 für das chronische Gewichtsmanagement, mit 150 Millionen USD im Voraus und bis zu 1,935 Milliarden USD an Meilensteinzahlungen.
Berichtsumfang des globalen Marktes für orale Arzneimittelverabreichung
Segmentierungsübersicht
| Tabletten |
| Kapseln |
| Pulver und Granulate |
| Flüssigkeiten und Sirupe |
| Lutschtabletten und Pastillen |
| Andere Darreichungsformen |
| Herz-Kreislauf-Erkrankungen |
| Erkrankungen des Zentralnervensystems |
| Onkologie |
| Diabetes und Adipositas |
| Gastrointestinale Erkrankungen |
| Infektionskrankheiten |
| Schmerzmanagement |
| Andere Therapiegebiete |
| Krankheitsbehandlung |
| Präventive und prophylaktische Anwendung |
| Forschungs- und akademische Zwecke |
| Krankenhausapotheken |
| Einzelhandelsapotheken |
| Online- und Spezialapotheken |
| Häusliche Pflegeeinrichtungen |
| Krankenhäuser und Spezialkliniken |
| Langzeitpflegeeinrichtungen |
| Andere Endnutzer |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Australien | |
| Südkorea | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Darreichungsform | Tabletten | |
| Kapseln | ||
| Pulver und Granulate | ||
| Flüssigkeiten und Sirupe | ||
| Lutschtabletten und Pastillen | ||
| Andere Darreichungsformen | ||
| Nach Therapiegebiet | Herz-Kreislauf-Erkrankungen | |
| Erkrankungen des Zentralnervensystems | ||
| Onkologie | ||
| Diabetes und Adipositas | ||
| Gastrointestinale Erkrankungen | ||
| Infektionskrankheiten | ||
| Schmerzmanagement | ||
| Andere Therapiegebiete | ||
| Nach Anwendung | Krankheitsbehandlung | |
| Präventive und prophylaktische Anwendung | ||
| Forschungs- und akademische Zwecke | ||
| Nach Vertriebskanal | Krankenhausapotheken | |
| Einzelhandelsapotheken | ||
| Online- und Spezialapotheken | ||
| Nach Endnutzer | Häusliche Pflegeeinrichtungen | |
| Krankenhäuser und Spezialkliniken | ||
| Langzeitpflegeeinrichtungen | ||
| Andere Endnutzer | ||
| Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Australien | ||
| Südkorea | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate für die orale Arzneimittelverabreichung?
Der Markt für orale Arzneimittelverabreichung wird voraussichtlich mit einer CAGR von 5,12 % von 2026 bis 2031 wachsen und bis 2031 einen Wert von 183 Milliarden USD erreichen.
Welche Darreichungsform hat den größten Marktanteil?
Tabletten hielten im Jahr 2025 52,43 % des Umsatzes, da sie eine großtechnische Herstellung und ein breites Spektrum therapeutischer Anwendungen unterstützen.
Welches Therapiegebiet wächst am schnellsten?
Die Onkologie wird bis 2031 voraussichtlich mit einer CAGR von 8,21 % wachsen, da sich zielgerichtete orale Therapien ausweiten.
Warum ziehen orale Peptidarzneimittel Investitionen an?
Entwickler verfolgen orale Peptide und Biologika, da sie die Selbstverabreichung auf Therapien ausweiten könnten, die häufig Injektionen erfordert haben.
Welcher Vertriebskanal wächst am schnellsten?
Online- und Spezialapotheken werden bis 2031 voraussichtlich mit einer CAGR von 8,76 % wachsen, unterstützt durch Telemedizin, digitales Fulfillment und kontinuierliche Patientenunterstützung.
Welche Region expandiert am schnellsten?
Der asiatisch-pazifische Raum wird bis 2031 voraussichtlich mit einer CAGR von 6,43 % wachsen, unterstützt durch den Zugang zur Gesundheitsversorgung, die Verwendung von Generika und Fertigungsinvestitionen.