
Tamanho e Participação do Mercado de Transponders Ópticos
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 8.92 Bilhões de dólares |
| Tamanho do Mercado (2031) | 13.65 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 8.88 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Transponders Ópticos por Mordor Intelligence
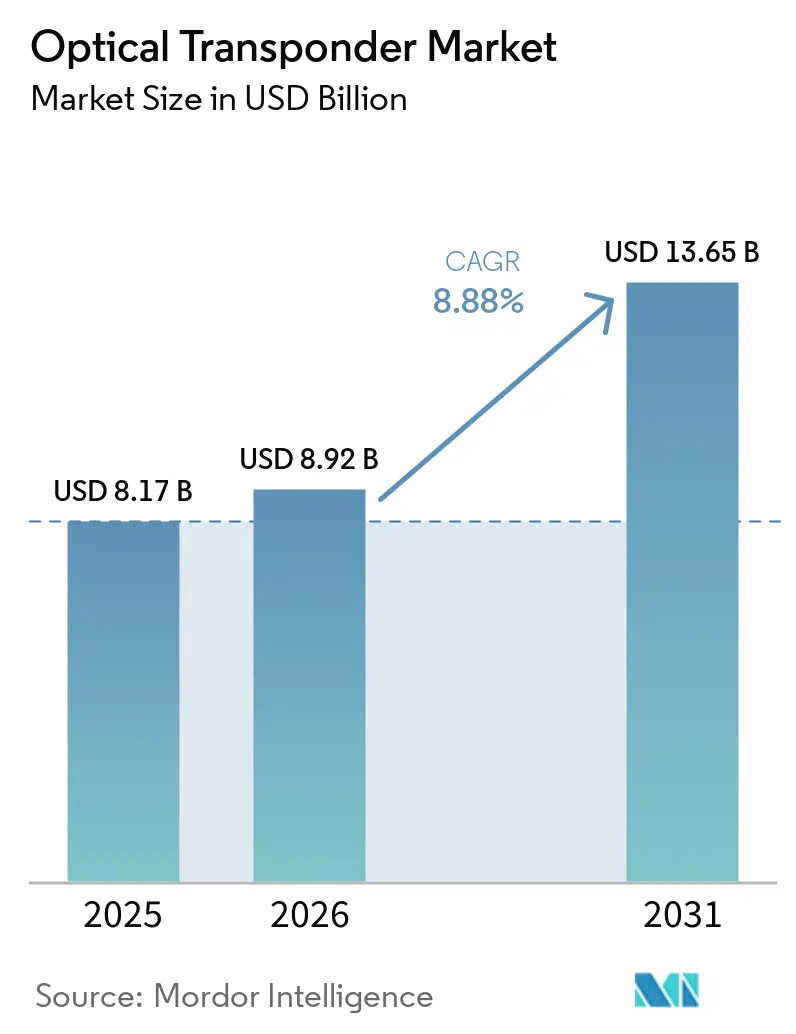
Espera-se que o tamanho do Mercado de Transponders Ópticos cresça de 8,17 bilhões de USD em 2025 para 8,92 bilhões de USD em 2026, com previsão de atingir 13,65 bilhões de USD até 2031, a um CAGR de 8,88% no período de 2026 a 2031. A infraestrutura de inteligência artificial está aumentando o tráfego entre data centers e elevando os requisitos para links ópticos de alta capacidade. A substituição de sistemas 100G por plataformas 400G, 800G e 1,6T também está sustentando a demanda por equipamentos. O investimento em cabos submarinos está criando requisitos adicionais para equipamentos DWDM de extremidade terrestre e atualizações de transponders em novos pontos de aterrissagem de sistemas, estendendo a demanda além dos ciclos de curta duração de construção de data centers. A aquisição direta por provedores de nuvem está mudando os relacionamentos com fornecedores, enquanto as restrições de fornecimento de componentes e os projetos internos de hiperescaladores continuam sendo fatores limitantes para fornecedores de sistemas, fornecedores de módulos e operadores de rede. O mercado de transponders ópticos, portanto, depende de fornecedores capazes de suportar grandes implantações em escala web, redes de operadoras estabelecidas, qualificação complexa de produtos e disponibilidade confiável de componentes em cadeias de suprimentos cada vez mais restritas, altamente globais e interconectadas.
Principais Conclusões do Relatório
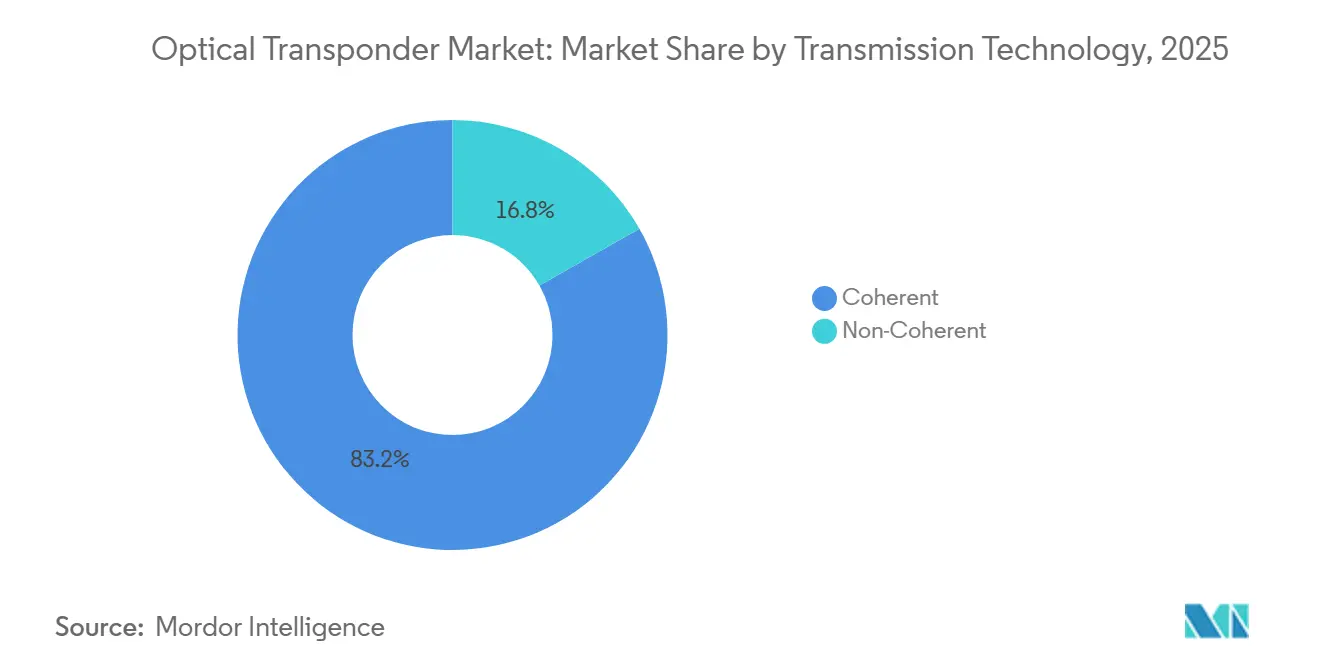
- Por tecnologia de transmissão, os transponders coerentes detinham 83,22% da participação do Mercado de Transponders Ópticos em 2025 e estão projetados para expandir a um CAGR de 9,65% até 2031.
- Por taxa de dados, a faixa de 100 a 400 Gbps representou 44,98% da participação do mercado de transponders ópticos em 2025, enquanto a faixa acima de 800 Gbps está projetada para expandir a um CAGR de 12,21% até 2031.
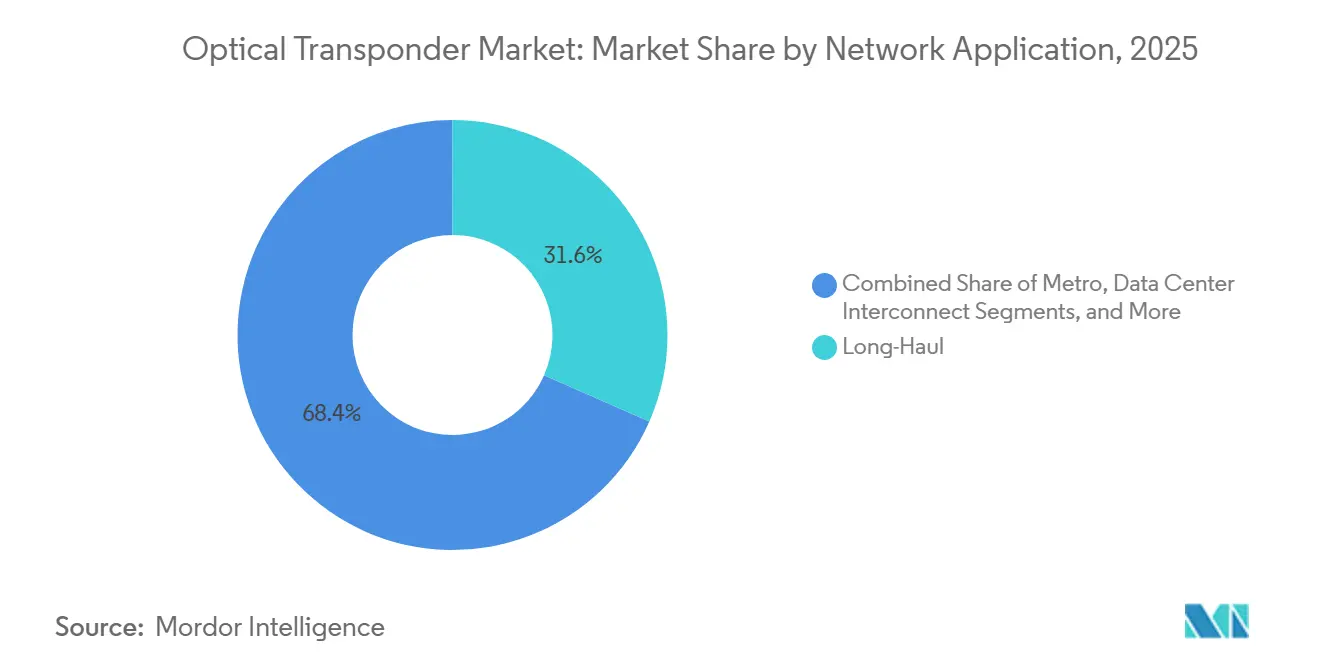
- Por aplicação de rede, as redes de longa distância detinham 31,58% da participação do mercado de transponders ópticos em 2025, enquanto a interconexão de data centers deve expandir a um CAGR de 11,31% até 2031.
- Por usuário final, os provedores de serviços de telecomunicações detinham 57,89% da participação do mercado de transponders ópticos em 2025, enquanto os operadores de data centers em nuvem e hiperescala estão projetados para expandir a um CAGR de 11,77% até 2031.
- Por geografia, a América do Norte detinha 35,98% da participação do mercado de transponders ópticos em 2025, enquanto a Ásia-Pacífico está projetada para expandir a um CAGR de 10,58% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Transponders Ópticos
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão de Clusters de IA e Interconexão de Data Centers em Hiperescala | +2.8% | Global | Curto prazo (≤ 2 anos) |
| Migração de 100G para 400G, 800G e 1,6T | +2.2% | Global | Médio prazo (2 a 4 anos) |
| Modernização de Backhaul 5G e Fibra de Banda Larga | +1.3% | Ásia-Pacífico, América do Norte e Europa | Médio prazo (2 a 4 anos) |
| Adoção de Redes Ópticas Abertas e Desagregadas | +0.9% | América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Construção de Cabos Submarinos e Demanda por Capacidade Transoceânica | +0.7% | Ásia-Pacífico e Global | Médio prazo (2 a 4 anos) |
| Escalonamento de Capacidade com Eficiência Energética por Par de Fibras | +0.5% | Global | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão de Clusters de IA e Interconexão de Data Centers em Hiperescala
As cargas de trabalho de treinamento e inferência de IA exigem muitas conexões GPU a GPU para operar em taxas de linha completas. As alternativas em cobre não conseguem atender às necessidades de distância, throughput e latência exigidas além de links curtos. Os provedores de nuvem estão redesenhando os links entre campi próximos para usar plugáveis coerentes 400G ZR e 800G ZR+, em vez de simplesmente adicionar portas a arquiteturas de transporte convencionais projetadas para padrões de tráfego anteriores. Isso está criando uma categoria de demanda distinta para o mercado de transponders ópticos, pois esses compradores adquirem equipamentos diretamente, estabelecem requisitos técnicos exigentes e esperam que os fornecedores alinhem as plataformas com cronogramas de implantação rápidos. Alphabet, Amazon, Meta e Microsoft estão direcionando grandes gastos de infraestrutura em 2026 para capacidade de IA. A NVIDIA anunciou um acordo plurianual com a Coherent Corp. em março de 2026, incluindo um investimento em participação acionária de 2 bilhões de USD e um compromisso de compra de produtos ópticos avançados.[1]NVIDIA Corporation, "NVIDIA e Coherent Anunciam Parceria Estratégica para Desenvolver Tecnologia Óptica para Escalar a Arquitetura de Data Center de Próxima Geração," NVIDIA, investor.nvidia.com
Migração de 100G para 400G, 800G e 1,6T
A transição para taxas de linha mais altas altera o processador de sinal digital, o formato de modulação, a meta de eficiência espectral e a abordagem de integração de sistemas em cada geração, tornando-a uma mudança arquitetural ampla em vez de uma atualização rotineira de equipamentos. O IEEE Std 802.3df-2024, aprovado em fevereiro de 2024, estabeleceu uma estrutura Ethernet 800G que suportou a qualificação de fornecedores ao longo de 2025.[2]Associação de Padrões IEEE, "IEEE Std 802.3df-2024," Associação de Padrões IEEE, standards.ieee.org Os primeiros módulos 1,6T OSFP224 estão sendo enviados em volume em 2026 antes da conclusão do IEEE P802.3dj. Cada nova geração de DSP coerente requer de 12 a 24 meses de qualificação por operadoras e hiperescaladores antes que os volumes comerciais comecem, à medida que os compradores avaliam confiabilidade, interoperabilidade, consumo de energia e desempenho em condições operacionais. Esse cronograma significa que as introduções técnicas podem gerar receita significativa dois a três anos depois. A Marvell apresentou o COLORZ 1600 usando seu DSP coerente Electra de 2 nm, enquanto a Ciena apresentou um plugável 1600ZR/ZR+ projetado em silício de 2 nm em 2026.
Modernização de Backhaul 5G e Fibra de Banda Larga
O transporte 5G está estendendo as atualizações ópticas além da rede de acesso por rádio para as camadas de agregação, transporte regional e longa distância, onde cada parte da rede deve acomodar volumes maiores de dados móveis. As implantações densas de small cells urbanas estão usando comprimentos de onda de 100 Gbps para novos sites de macro. O tráfego agregado de redes 5G autônomas está elevando os requisitos de pico acima de 25 Gbps por nó de agregação. Os links de micro-ondas não conseguem suportar essa carga e exigem atualizações de fibra e óptica coerente em redes regionais e de longa distância, vinculando os investimentos em acesso ao planejamento mais amplo de capacidade de transporte. A China Mobile alocou 8,2 bilhões de USD para transporte de fibra em seu orçamento de 2025. A Lightpath anunciou em maio de 2026 que estava conectando mais de 2.400 locais de torres de células macro em Nova York, Connecticut, Massachusetts e Nova Jersey com links de 100 Gbps e 400 Gbps.[3]Lightpath, "Lightpath Expande Sua Densa Rede de Infraestrutura de Fibra Metropolitana de Nova York para Suportar Principais Provedores Nacionais de Serviços Sem Fio em Mais de 2.400 Locais de Torres de Células Macro," GlobeNewswire, investor.wedbush.com
Adoção de Redes Ópticas Abertas e Desagregadas
As redes ópticas abertas permitem que os operadores adquiram transponders e sistemas de linha óptica separadamente. Essa abordagem reduz a dependência de um único fornecedor de sistemas e amplia as oportunidades endereçáveis para fornecedores especializados, ao mesmo tempo que oferece aos compradores sofisticados maior controle sobre a seleção de componentes e a arquitetura de rede. O OpenROADM MSA lançou a versão 19.0.0 do modelo em maio de 2026, seu décimo lançamento desde janeiro de 2024. O OIF também publicou os resultados de um estudo de interoperabilidade 800ZR de um plugfest da OFC 2025. A integração multifornecedor é mais fácil para operadoras de nível 1 e hiperescaladores com equipes de engenharia dedicadas, enquanto operadores de nível médio podem adiar implantações ou restringir seu escopo devido à falta de recursos internos equivalentes de integração. O mercado de transponders ópticos pode, portanto, favorecer fornecedores que combinam produtos desagregados com fortes capacidades de integração.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Custo de DSPs Coerentes, Motores Fotônicos e Qualificação | -2.1% | Global | Curto prazo (≤ 2 anos) |
| Restrições de Capacidade de InP, Fotônica de Silício e Embalagem Avançada | -1.6% | Global | Médio prazo (2 a 4 anos) |
| Fragmentação de Interoperabilidade e MSA entre Camadas de Rede | -0.8% | Global | Longo prazo (≥ 4 anos) |
| Integração Vertical de Hiperescaladores e Substituição Óptica de Curto Alcance | -0.5% | América do Norte e Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo de DSPs Coerentes, Motores Fotônicos e Qualificação Limita a Adoção
A implantação de um transponder coerente de próxima geração envolve mais do que o custo de seu DSP. Um sistema 400G ou 800G também requer um front-end fotônico baseado em InP, um subconjunto óptico preciso e testes extensivos de sistema. A qualificação com operadoras de nível 1 e hiperescaladores pode levar de 12 a 24 meses antes que o volume comercial comece. A plataforma de 2 nm da Ciena e os quatro novos DSPs da Nokia anunciados na OFC 2026 estão programados para começar a amostragem em meados de 2027.[4]Nokia, "Nokia Lança Suite de Soluções Ópticas Otimizadas por Aplicação para Redes da Era da IA," Nokia, nokia.com Isso indica que o desenvolvimento de produtos coerentes pode exigir de três a quatro anos antes da receita em volume, o que aumenta as necessidades de financiamento e cria maior risco de execução para fornecedores de tecnologia menores. Operadoras menores e operadores empresariais podem continuar a selecionar óptica cinza para conexões de curto alcance, onde as soluções coerentes permanecem caras e os volumes de tráfego ainda não justificam a intensidade de capital do transporte óptico coerente completo.
Restrições de Capacidade de InP, Fotônica de Silício e Embalagem Avançada
A capacidade de substrato e wafer de fosfeto de índio (InP) são restrições significativas de fornecimento para o mercado de transponders ópticos em 2026. Os lasers de InP continuam sendo necessários porque a fotônica de silício pode guiar, modular e detectar luz, mas não pode gerá-la. A demanda por módulos 800G e 1,6T está pressionando a capacidade de material e fabricação de InP. A Coherent Corp. está escalando uma plataforma de InP de seis polegadas em Sherman, Texas, Järfälla, Suécia, e Zurique, Suíça. A empresa espera que essa plataforma produza mais de 4 vezes mais dispositivos por wafer a menos da metade do custo por dispositivo das linhas legadas de três polegadas, o que pode melhorar a disponibilidade de material à medida que os volumes de produção aumentam. A óptica co-empacotada também requer integração precisa de borda de chip de circuitos de fotônica de silício e lasers de onda contínua de InP de alta potência, o que cria restrições adicionais de capacidade de embalagem e pode retardar a taxa na qual a nova capacidade chega aos clientes.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tecnologia de Transmissão: Transponders Coerentes Sustentam a Liderança de Receita
No mercado de transponders ópticos, os transponders coerentes representaram 83,22% da receita em 2025 e devem crescer a um CAGR de 9,65% de 2026 a 2031. Essa posição de liderança se desenvolveu à medida que os links de operadoras e hiperescaladores superaram cada vez mais 80 km, ponto em que a detecção coerente se torna comercialmente necessária. O tamanho do mercado de transponders ópticos para sistemas coerentes se beneficia da substituição de equipamentos 100G mais antigos por plataformas 400G e 800G. Também se beneficia de novas instalações de interconexão de data centers e cabos submarinos. A detecção coerente permite transmissão de longa distância, maior eficiência espectral e grandes capacidades de transporte. Essas funções mantêm a tecnologia central nas implantações de rede premium, onde os operadores precisam de desempenho previsível em rotas exigentes e buscam usar a escassa capacidade de fibra de forma mais eficiente. Os transponders coerentes permanecem a maior e mais rápida categoria de transmissão em expansão no período de previsão.
A Coherent Corp., Ciena, Cisco e Nokia apresentaram sistemas de linha fotônica multitrilho na OFC 2026. As empresas afirmaram que esses sistemas podem aumentar a densidade de transponders em até 75% em comparação com unidades de amplificadores inline anteriores. A densidade está se tornando um fator competitivo chave ao lado da capacidade de taxa de linha. Os transponders não coerentes continuam a atender links de data centers, campus e acesso em distâncias de 10 a 40 km. Essas aplicações frequentemente favorecem designs de detecção direta com modulação de intensidade (IMDD) devido ao seu menor custo. A Nokia apresentou um plugável coerente lite de 3,2T na OFC 2026 para uso de curto alcance com menor consumo de energia. A disponibilidade mais ampla de módulos 800G OSFP e 1,6T OSFP224 deve deslocar ainda mais a demanda de curto alcance para designs coerentes ou híbridos.


Por Taxa de Dados: Instalações de 400G Lideram Enquanto Taxas de 800G e Superiores Avançam
No mercado de transponders ópticos, a faixa de 100 a 400 Gbps representou 44,98% da receita em 2025. Essa base instalada reflete implantações de 100G, 200G e 400G concluídas de 2019 a 2025. Os operadores continuam a manter essas frotas e a adquirir equipamentos para substituição e adições pontuais de capacidade. O segmento acima de 800 Gbps está projetado para expandir a um CAGR de 12,21% entre 2026 e 2031. Os plugáveis coerentes 800G ZR e ZR+ estão sendo implantados em redes de interconexão de data centers em hiperescala. As primeiras implantações de módulos 1,6T em infraestrutura de IA reforçam essa demanda, pois instalações densas em GPU requerem maior capacidade entre os sites de computação sem um aumento proporcional nos pares de fibras.
As remessas de transceivers ópticos de 800G e velocidades superiores foram projetadas para atingir 24 milhões de unidades em 2025. Esperava-se que chegassem a quase 63 milhões de unidades em 2026, à medida que as implantações de clusters de IA avançavam para a implementação em volume. O IEEE 802.3df-2024 suportou a qualificação e os testes de aceitação de operadoras para módulos 800G em 2025. Espera-se que o IEEE P802.3dj seja concluído no final de 2026, enquanto as remessas iniciais de 1,6T OSFP224 já estão em andamento. A faixa acima de 400 Gbps a 800 Gbps serve como camada de transição para operadores que atualizam suas rotas de maior tráfego. A faixa de até 100 Gbps permanece relevante para conexões de acesso e empresariais, embora sua participação esteja diminuindo. O COLORZ 1600 da Marvell suporta links de 1,6T de até 1.000 km e links regionais de 800G de até 2.000 km.
Por Aplicação de Rede: Redes de Longa Distância Lideram Enquanto a Interconexão de Data Centers Ganha Impulso
No mercado de transponders ópticos, as redes de longa distância representaram 31,58% da receita em 2025. Os racks de transponders dedicados continuam sendo necessários nos trechos de amplificação em rotas interestaduais e intercontinentais. A participação de mercado de transponders ópticos das redes de longa distância é sustentada por rotas que precisam de transmissão sem regeneração em distâncias de 2.000 a 6.000 km. Os plugáveis ZR e ZR+ podem mudar a implantação de interconexão de data centers metro, mas não substituem plataformas dedicadas nessas rotas. O tráfego de backhaul 5G e os pontos de aterrissagem de cabos submarinos continuam a adicionar necessidades de capacidade em links de longa distância. Os requisitos de longa distância, portanto, fornecem uma base durável de demanda para sistemas de alta capacidade, especialmente à medida que os operadores de rede expandem as rotas de backbone nacional e conectam novos pontos de aterrissagem de cabos submarinos.
A NEC e a Nokia foram selecionadas em fevereiro de 2026 para modernizar o backbone óptico da Eletronet no Brasil. A Eletronet investiu BRL 157 milhões (30,4 milhões de USD) para adicionar 8.000 km de fibra e estender sua rede para 26.000 km em 23 estados brasileiros. A implantação usa as plataformas Nokia 1830 PSS e 1830 GX para suportar até 1,2 Tb/s por canal óptico. A interconexão de data centers está projetada para expandir a um CAGR de 11,31% de 2026 a 2031. Os sistemas de IA estão aumentando os requisitos de capacidade entre instalações, o que está mudando o papel desses links. As redes metro se beneficiam da agregação 5G e das necessidades de Ethernet empresarial, enquanto os sistemas submarinos requerem atualizações de DWDM de extremidade terrestre.

Por Usuário Final: Provedores de Telecomunicações Lideram Enquanto Hiperescaladores Definem os Requisitos de Demanda
No mercado de transponders ópticos, os provedores de serviços de telecomunicações detinham 57,89% da participação de receita em 2025. Sua posição reflete a escala das redes de transporte 5G, as atualizações de 4G para 5G e os investimentos em backbone de longa distância. O consumo contínuo de dados por assinantes e as necessidades de capacidade das operadoras sustentam o tamanho do mercado de transponders ópticos para esse grupo. Os mercados maduros estão se movendo em direção a gastos de manutenção com atualizações seletivas. Isso fornece uma base de receita estável, mas tem uma perspectiva mais lenta do que a demanda em hiperescala. O segmento permanece importante porque os operadores de telecomunicações gerenciam grande parte da infraestrutura de transporte global e continuam a gerenciar a capacidade em rotas metro, regionais e de longa distância.
Os operadores de data centers em nuvem e hiperescala estão projetados para expandir a um CAGR de 11,77% de 2026 a 2031. Esses clientes estão mudando as especificações de equipamentos, os processos de aquisição e as práticas de integração. Eles usam cada vez mais as abordagens de interface OIF e OpenROADM MSA e adquirem plataformas desagregadas. Eles também estabelecem relacionamentos de engenharia diretos com fornecedores de DSP como Marvell e Broadcom. Os fornecedores de sistemas podem atuar cada vez mais como integradores de componentes especificados por hiperescaladores, reduzindo sua influência tradicional sobre designs de chassis proprietários e seleção de tecnologia de ponta a ponta. Empresas, usuários governamentais e de defesa, e outros usuários finais, permanecem menores, mas relevantes para conexões de transporte seguras e de baixa latência.
Análise Geográfica
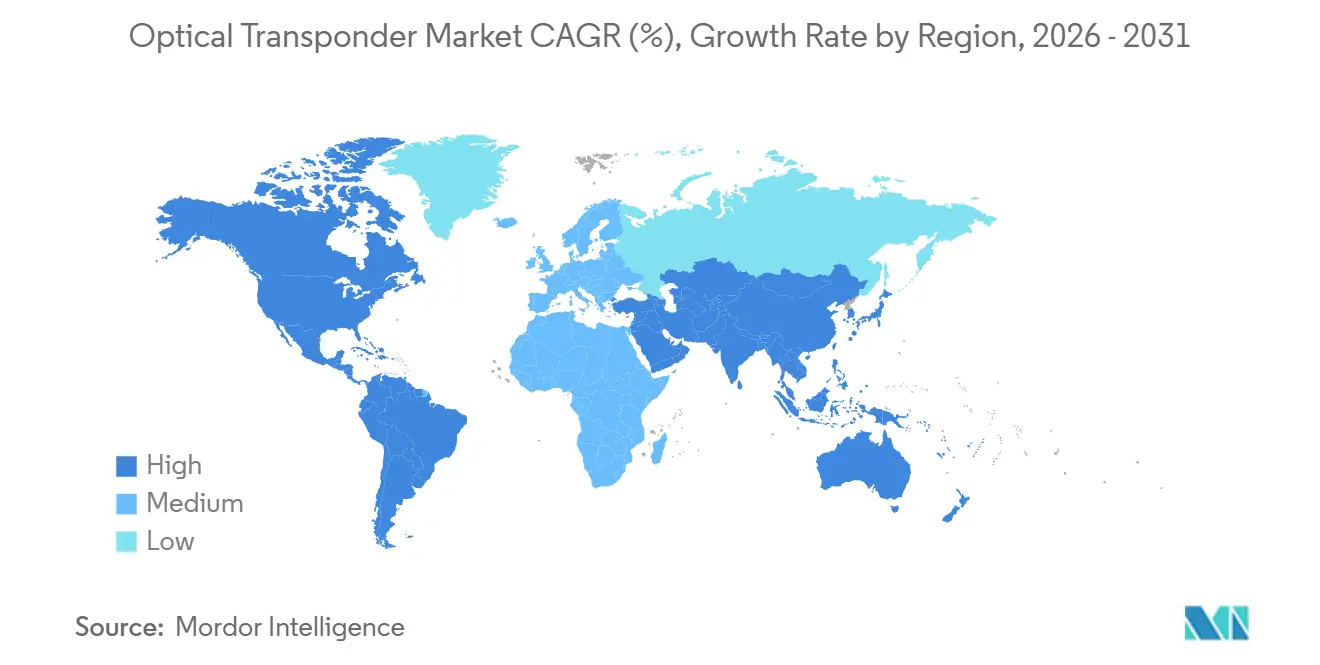
A América do Norte detinha 35,98% do mercado de transponders ópticos em 2025. A região tem uma alta concentração de infraestrutura de IA em hiperescala e gastos com interconexão de data centers, o que sustenta a demanda por links de maior capacidade entre instalações próximas. Os Estados Unidos responderam pela maior parte da demanda regional por meio de campi no Norte da Virgínia, Vale do Silício e Dallas-Fort Worth. Esses sites requerem links coerentes de alta capacidade entre instalações. O Canadá e o México adicionaram demanda por meio da modernização do backbone de operadoras e da conectividade transfronteiriça.
No mercado de transponders ópticos, a Ásia-Pacífico está projetada para expandir a um CAGR de 10,58% de 2026 a 2031. A China é um importante centro de volume porque Alibaba, Tencent, Baidu e operadoras de telecomunicações estatais apoiaram a construção de data centers. A Índia está avançando na modernização de redes por meio da expansão de fibra da Reliance Jio, das atualizações de transporte 5G da Bharti Airtel e do BharatNet. O Japão e a Coreia do Sul adicionam demanda por meio de implantações compatíveis com OpenROADM e programas contínuos de capacidade de transporte 5G. Os países do Sudeste Asiático estão se beneficiando de data centers de borda e pontos de aterrissagem de cabos intra-regionais.
No mercado de transponders ópticos, a Europa permanece uma base de demanda estável e tecnicamente avançada com investimento de operadoras na modernização de backbone 800G. A Proximus selecionou a Ekinops para seu programa NEURON, que substituirá 700 nós ópticos e mais de 600 sites DWDM na Bélgica. Alemanha, Reino Unido, França e Países Baixos sustentam a demanda regional atualizando operadoras e implantando links de fibra escura empresarial. A América do Sul está emergindo como uma área de investimento, liderada pelo programa de modernização da Eletronet no Brasil de BRL 157 milhões (30,4 milhões de USD). O Oriente Médio e a África permanecem menores, mas estão adicionando data centers e rotas de fibra terrestre na Arábia Saudita e nos Emirados Árabes Unidos.

Cenário Competitivo
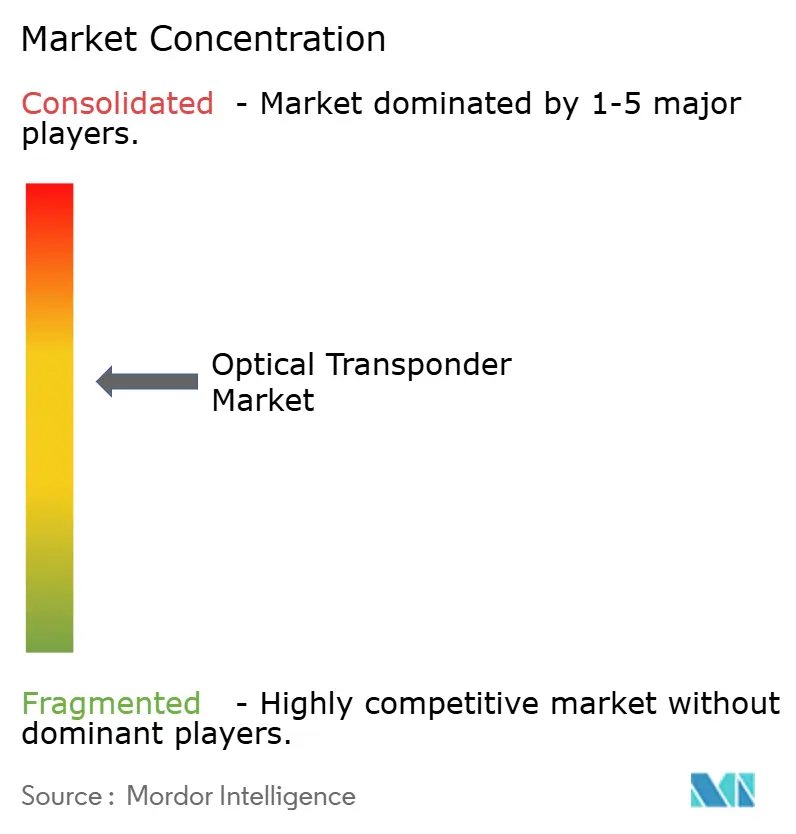
O mercado de transponders ópticos é moderadamente concentrado no nível de sistemas. Huawei, Ciena, Nokia, ZTE e Cisco são os principais fornecedores de sistemas identificados na avaliação competitiva fornecida. A camada de componentes e módulos do mercado de transponders ópticos inclui Coherent Corp., Lumentum Holdings, Marvell Technology, Broadcom e fornecedores de módulos com sede na Ásia. A concorrência é moldada pela taxa de linha, consumo de energia, densidade, capacidade de integração e acesso a componentes fotônicos, com os requisitos dos clientes diferindo acentuadamente entre implantações de operadoras e de nuvem. Os grandes fornecedores estão investindo em portfólios de tecnologia integrada para atender tanto compradores de operadoras quanto de hiperescala.
A Nokia concluiu sua aquisição da Infinera em fevereiro de 2025 por 2,3 bilhões de USD, reunindo expertise em circuitos integrados fotônicos, plataformas DSP e sistemas de longa distância. A Nokia relatou sinergias planejadas de lucro operacional comparável líquido de mais de EUR 200 milhões (216 milhões de USD) até 2027. A Ciena concordou em adquirir a Nubis Communications por 270 milhões de USD em setembro de 2025 para expandir suas capacidades de óptica co-empacotada e quase empacotada. A Coherent Corp., Ciena, Cisco e Nokia apresentaram sistemas fotônicos multitrilho na OFC 2026 que podem aumentar a densidade de transponders em até 75%. Esses movimentos mostram que os fornecedores estão competindo para combinar maior densidade com maior capacidade.
Na cadeia de suprimentos do mercado de transponders ópticos, a NVIDIA anunciou investimentos de 2 bilhões de USD na Coherent Corp. e na Lumentum Holdings em março de 2026. Cada investimento incluiu um compromisso de compra de vários bilhões de dólares para produtos avançados de laser e redes ópticas. Isso posiciona a NVIDIA como uma importante âncora de demanda na cadeia de suprimentos de componentes. Operadores regionais e empresariais podem oferecer uma oportunidade para Adtran Networks, Ribbon Communications e NEC na faixa metro e de acesso de 400G a 800G. A Accelink Technologies e a Eoptolink Technology competem nos módulos padrão 400G QSFP-DD e 800G OSFP por meio da integração da cadeia de suprimentos doméstica.
Líderes do Setor de Transponders Ópticos
Huawei Technologies Co., Ltd.
Ciena Corporation
Nokia Corporation
ZTE Corporation
Cisco Systems, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Julho de 2026: A Proximus assinou um acordo-quadro com a Ekinops para implantar um backbone óptico 800G nacional em toda a Bélgica sob seu programa NEURON (Rede Óptica Confiável Uniforme Aprimorada de Próxima Geração), substituindo aproximadamente 700 nós de rede óptica e mais de 600 sites DWDM com infraestrutura que suporta mais de 25 Tb/s por par de fibras, com a primeira implantação comercial programada para começar no segundo semestre de 2026. O acordo plurianual inclui compromissos de capacidade para futuras atualizações de 1,6T.
- Maio de 2026: A Lightpath anunciou um grande projeto de densificação de rede abrangendo mais de 2.400 locais de torres de células macro em Nova York, Connecticut, Massachusetts e Nova Jersey, fornecendo links de agregação de 100 Gbps e 400 Gbps para as principais operadoras nacionais de redes sem fio à medida que escalam suas redes 5G autônomas. O projeto adiciona 265 milhas de rota de nova construção de fibra, estendendo o alcance total da Lightpath para mais de 12.100 milhas de rota em 11 grandes mercados metropolitanos dos EUA.
- Março de 2026: A NVIDIA e a Coherent Corp. anunciaram um acordo estratégico plurianual incluindo um investimento em participação acionária de 2 bilhões de USD da NVIDIA na Coherent e um compromisso de compra de vários bilhões de dólares para produtos avançados de laser, óptica co-empacotada e redes ópticas. Separadamente, a NVIDIA anunciou um investimento simultâneo de 2 bilhões de USD na Lumentum Holdings nos mesmos termos, garantindo o fornecimento de óptica de infraestrutura de IA de próxima geração de dois dos principais fabricantes de InP e fotônica do setor.
- Fevereiro de 2026: A Ciena apresentou o Vesta 200 6,4T CPX na OFC 2026, descrito como a solução CPO plugável de maior densidade e menor consumo de energia do setor, projetada para reduzir o consumo de energia em até 70% para cargas de trabalho de IA de operadores de hiperescala e nuvem. A Ciena também anunciou desenvolvimentos em fotônica hiper-trilho, afirmando até 32 vezes a densidade das soluções atuais com 128 pares de fibras por rack, plugáveis 1600ZR/ZR+ baseados em design de silício de 2 nm e plugáveis coerentes de banda C e banda L de 800 Gb/s.


Escopo do Relatório Global do Mercado de Transponders Ópticos
A receita do mercado de transponders ópticos é gerada por meio da venda de transponders ópticos e equipamentos de transmissão baseados em transponders relacionados em taxas de dados que variam de 100 Gbps a acima de 800 Gbps, fornecidos a provedores de serviços de telecomunicações, operadores de data centers em nuvem e hiperescala, empresas, organizações governamentais e de defesa e outros usuários finais.
O relatório do mercado de transponders ópticos é segmentado por tecnologia de transmissão (coerente e não coerente), taxa de dados (até 100 Gbps, acima de 100 Gbps a 400 Gbps, acima de 400 Gbps a 800 Gbps e acima de 800 Gbps), aplicação de rede (metro, longa distância, interconexão de data centers, submarino e outras aplicações de rede), usuário final (provedores de serviços de telecomunicações, operadores de data centers em nuvem e hiperescala, empresas, governo e defesa e outros usuários finais) e geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico, Oriente Médio e África). As previsões de mercado são fornecidas em termos de valor (USD).
| Coerente |
| Não Coerente |
| Até 100 Gbps |
| Acima de 100 Gbps a 400 Gbps |
| Acima de 400 Gbps a 800 Gbps |
| Acima de 800 Gbps |
| Metro |
| Longa Distância |
| Interconexão de Data Centers |
| Submarino |
| Outras Aplicações de Rede |
| Provedores de Serviços de Telecomunicações |
| Operadores de Data Centers em Nuvem e Hiperescala |
| Empresas |
| Governo e Defesa |
| Outros Usuários Finais |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Austrália e Nova Zelândia | |
| Restante da Ásia-Pacífico | |
| Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | |
| Restante do Oriente Médio | |
| África | África do Sul |
| Nigéria | |
| Restante da África |
| Por Tecnologia de Transmissão | Coerente | |
| Não Coerente | ||
| Por Taxa de Dados | Até 100 Gbps | |
| Acima de 100 Gbps a 400 Gbps | ||
| Acima de 400 Gbps a 800 Gbps | ||
| Acima de 800 Gbps | ||
| Por Aplicação de Rede | Metro | |
| Longa Distância | ||
| Interconexão de Data Centers | ||
| Submarino | ||
| Outras Aplicações de Rede | ||
| Por Usuário Final | Provedores de Serviços de Telecomunicações | |
| Operadores de Data Centers em Nuvem e Hiperescala | ||
| Empresas | ||
| Governo e Defesa | ||
| Outros Usuários Finais | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Austrália e Nova Zelândia | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Nigéria | ||
| Restante da África | ||


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de transponders ópticos?
O mercado de transponders ópticos foi avaliado em 8,17 bilhões de USD em 2025, está em 8,92 bilhões de USD em 2026 e tem previsão de atingir 13,65 bilhões de USD até 2031.
O que está impulsionando a demanda por transponders ópticos?
A interconexão de data centers de IA, as atualizações para taxas de linha mais altas, a modernização do transporte 5G e a implantação de cabos submarinos estão sustentando a demanda.
Qual tecnologia de transmissão lidera as implantações de transponders ópticos?
No mercado de transponders ópticos, os transponders coerentes detinham 83,22% da receita em 2025 e estão projetados para expandir a um CAGR de 9,65% até 2031.
Qual categoria de taxa de dados está se expandindo mais rapidamente?
A categoria acima de 800 Gbps está projetada para expandir a um CAGR de 12,21% de 2026 a 2031, sustentada por implantações de infraestrutura de IA.
Quais usuários finais estão aumentando as compras mais rapidamente?
Os operadores de data centers em nuvem e hiperescala estão projetados para expandir a um CAGR de 11,77% até 2031.
Qual região tem a perspectiva mais forte para equipamentos de transporte óptico?
A Ásia-Pacífico está projetada para expandir a um CAGR de 10,58% até 2031, enquanto a América do Norte detinha a maior participação regional em 2025.
Página atualizada pela última vez em:



