
Taille et part du marché des transpondeurs optiques
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 8.92 Milliards de dollars |
| Taille du Marché (2031) | 13.65 Milliards de dollars |
| Growth Rate (2026 - 2031) | 8.88 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des transpondeurs optiques par Mordor Intelligence
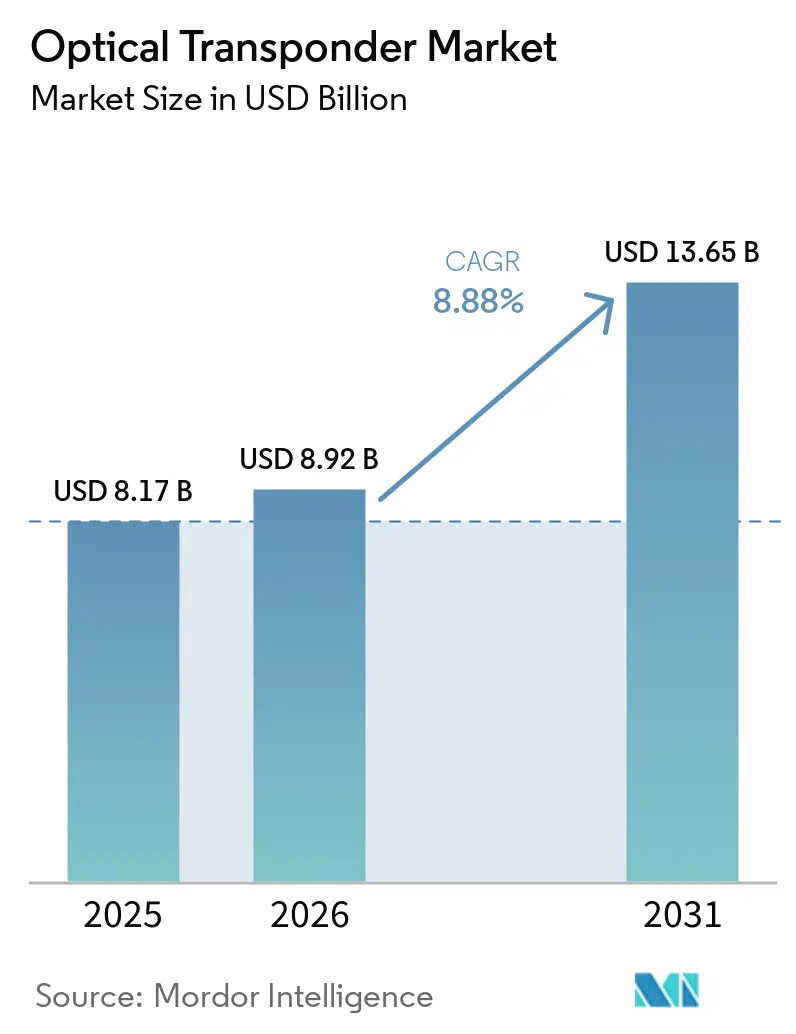
La taille du marché des transpondeurs optiques devrait croître de 8,17 milliards USD en 2025 à 8,92 milliards USD en 2026, et est prévue pour atteindre 13,65 milliards USD d'ici 2031, à un CAGR de 8,88 % sur la période 2026-2031. L'infrastructure d'intelligence artificielle accroît le trafic entre les centres de données et augmente les exigences en matière de liaisons optiques à haute capacité. Le remplacement des systèmes 100G par des plateformes 400G, 800G et 1,6T soutient également la demande en équipements. Les investissements dans les câbles sous-marins créent des besoins supplémentaires en équipements DWDM côtiers et en mises à niveau de transpondeurs lors de nouvelles mises en service de systèmes, prolongeant la demande au-delà des cycles de construction de centres de données à courte durée de vie. Les achats directs par les fournisseurs cloud modifient les relations avec les fournisseurs, tandis que les contraintes d'approvisionnement en composants et les conceptions internes des hyperscalers restent des facteurs limitants pour les fournisseurs de systèmes, les fournisseurs de modules et les opérateurs de réseau. Le marché des transpondeurs optiques dépend donc de fournisseurs capables de soutenir des déploiements web à grande échelle, des réseaux d'opérateurs établis, une qualification de produits complexe et une disponibilité fiable des composants dans des chaînes d'approvisionnement de plus en plus contraintes, hautement mondiales et interconnectées.
Points clés du rapport
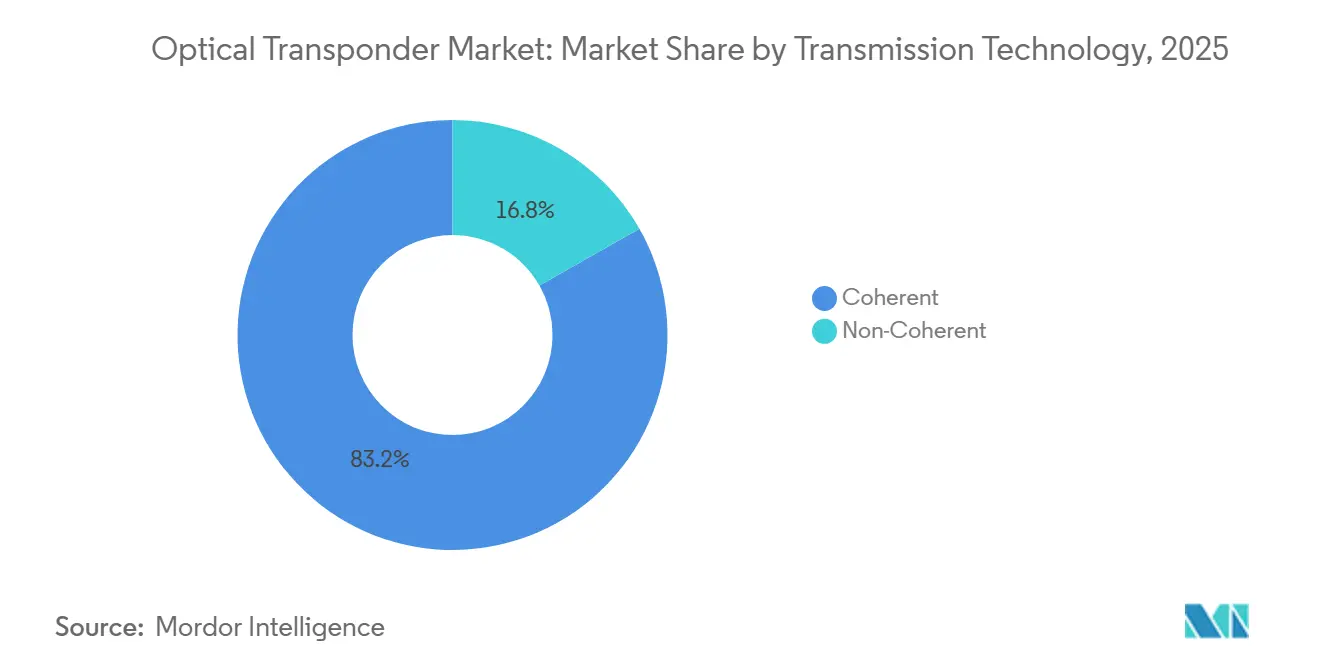
- Par technologie de transmission, les transpondeurs cohérents détenaient 83,22 % de la part du marché des transpondeurs optiques en 2025 et devraient se développer à un CAGR de 9,65 % jusqu'en 2031.
- Par débit de données, le segment 100-400 Gbps représentait 44,98 % de la part du marché des transpondeurs optiques en 2025, tandis que le segment supérieur à 800 Gbps devrait se développer à un CAGR de 12,21 % jusqu'en 2031.
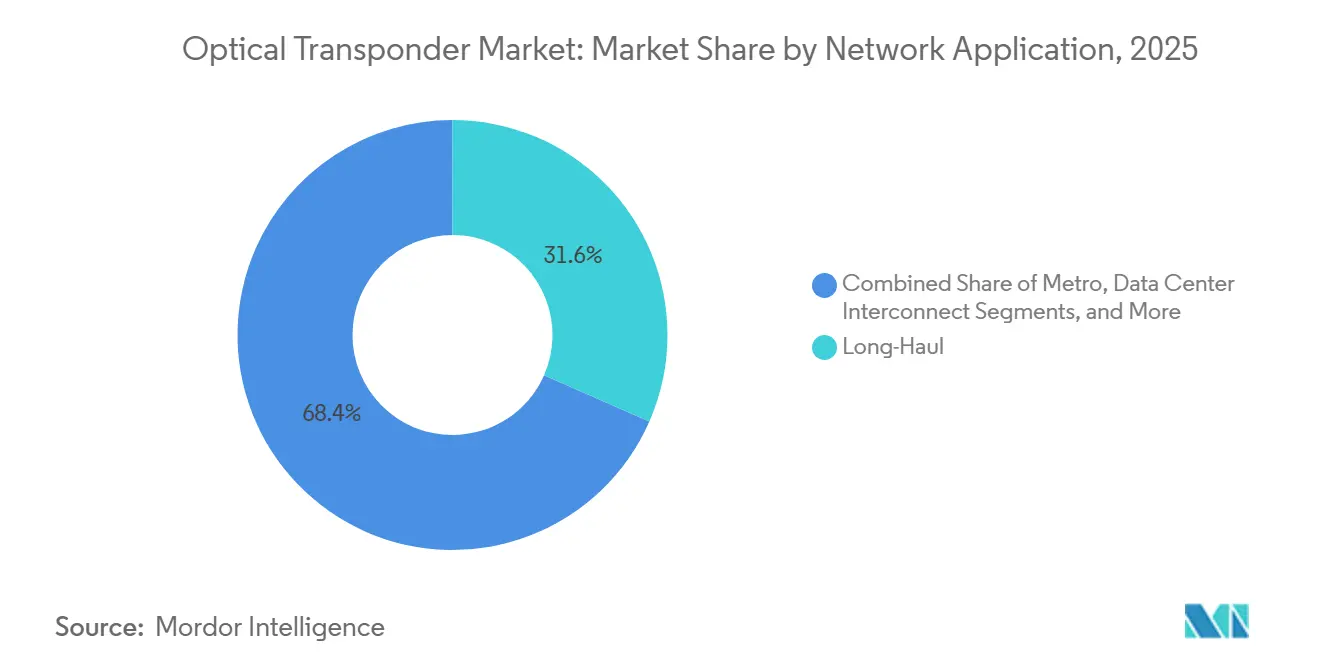
- Par application réseau, les réseaux longue distance détenaient 31,58 % de la part du marché des transpondeurs optiques en 2025, tandis que l'interconnexion de centres de données devrait se développer à un CAGR de 11,31 % jusqu'en 2031.
- Par utilisateur final, les fournisseurs de services de télécommunication détenaient 57,89 % de la part du marché des transpondeurs optiques en 2025, tandis que les opérateurs de centres de données cloud et hyperscale devraient se développer à un CAGR de 11,77 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord détenait 35,98 % de la part du marché des transpondeurs optiques en 2025, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 10,58 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial des transpondeurs optiques
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion des clusters d'IA et de l'interconnexion des centres de données hyperscale | +2.8% | Mondial | Court terme (≤ 2 ans) |
| Migration de 100G vers 400G, 800G et 1,6T | +2.2% | Mondial | Moyen terme (2-4 ans) |
| Modernisation du backhaul 5G et des fibres haut débit | +1.3% | Asie-Pacifique, Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Adoption des réseaux optiques ouverts et désagrégés | +0.9% | Amérique du Nord et Europe | Long terme (≥ 4 ans) |
| Construction de câbles sous-marins et demande de capacité transocéanique | +0.7% | Asie-Pacifique et Mondial | Moyen terme (2-4 ans) |
| Mise à l'échelle de la capacité écoénergétique par paire de fibres | +0.5% | Mondial | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion des clusters d'IA et de l'interconnexion des centres de données hyperscale
Les charges de travail d'entraînement et d'inférence de l'intelligence artificielle nécessitent de nombreuses connexions GPU à GPU pour fonctionner à des débits de ligne complets. Les alternatives en cuivre ne peuvent pas répondre aux exigences de distance, de débit et de latence au-delà des liaisons courtes. Les fournisseurs cloud repensent les liaisons entre campus voisins pour utiliser des modules enfichables cohérents 400G ZR et 800G ZR+, plutôt que d'ajouter simplement des ports aux architectures de transport conventionnelles conçues pour des schémas de trafic antérieurs. Cela crée une catégorie de demande distincte pour le marché des transpondeurs optiques, car ces acheteurs procèdent à des achats directs d'équipements, fixent des exigences techniques élevées et attendent des fournisseurs qu'ils alignent leurs plateformes sur des calendriers de déploiement rapides. Alphabet, Amazon, Meta et Microsoft orientent les principaux investissements en infrastructure 2026 vers la capacité d'intelligence artificielle. NVIDIA a annoncé un accord pluriannuel avec Coherent Corp. en mars 2026, incluant un investissement en capital de 2 milliards USD et un engagement d'achat pour des produits optiques avancés.[1]NVIDIA Corporation, "NVIDIA et Coherent annoncent un partenariat stratégique pour développer une technologie optique afin de faire évoluer l'architecture des centres de données de nouvelle génération," NVIDIA, investor.nvidia.com
Migration de 100G vers 400G, 800G et 1,6T
La transition vers des débits de ligne plus élevés modifie le processeur de signal numérique, le format de modulation, l'objectif d'efficacité spectrale et l'approche d'intégration système à chaque génération, ce qui en fait un changement architectural global plutôt qu'une simple mise à jour d'équipement de routine. La norme IEEE Std 802.3df-2024, approuvée en février 2024, a établi un cadre Ethernet 800G qui a soutenu la qualification des fournisseurs tout au long de 2025.[2]Association des normes IEEE, "IEEE Std 802.3df-2024," Association des normes IEEE, standards.ieee.org Les premiers modules OSFP224 1,6T sont expédiés en volume en 2026 avant l'achèvement de l'IEEE P802.3dj. Chaque nouvelle génération de DSP cohérent nécessite 12 à 24 mois de qualification par les opérateurs et les hyperscalers avant que les volumes commerciaux ne commencent, car les acheteurs évaluent la fiabilité, l'interopérabilité, la consommation d'énergie et les performances dans les conditions d'exploitation. Ce calendrier signifie que les introductions techniques peuvent générer des revenus significatifs deux à trois ans plus tard. Marvell a présenté le COLORZ 1600 utilisant son DSP cohérent Electra 2 nm, tandis que Ciena a présenté un module enfichable 1600ZR/ZR+ conçu en silicium 2 nm en 2026.
Modernisation du backhaul 5G et des fibres haut débit
Le transport 5G étend les mises à niveau optiques au-delà du réseau d'accès radio vers les couches d'agrégation, de transport régional et de longue distance, où chaque partie du réseau doit accueillir des volumes plus importants de données mobiles. Les déploiements denses de petites cellules urbaines utilisent des longueurs d'onde de 100 Gbps pour les nouveaux sites macro. Le trafic agrégé des réseaux 5G autonomes fait monter les exigences aux heures de pointe au-dessus de 25 Gbps par nœud d'agrégation. Les liaisons micro-ondes ne peuvent pas supporter cette charge et nécessitent des mises à niveau en fibres et en optique cohérente à travers les réseaux régionaux et longue distance, reliant les investissements d'accès à une planification plus large de la capacité de transport. China Mobile a alloué 8,2 milliards USD au transport par fibre dans son budget 2025. Lightpath a annoncé en mai 2026 qu'il connectait plus de 2 400 emplacements de tours de cellules macro à travers New York, le Connecticut, le Massachusetts et le New Jersey avec des liaisons de 100 Gbps et 400 Gbps.[3]Lightpath, "Lightpath étend son réseau d'infrastructure de fibres métropolitaines dense de New York pour soutenir les principaux fournisseurs de services sans fil nationaux sur plus de 2 400 emplacements de tours de cellules macro," GlobeNewswire, investor.wedbush.com
Adoption des réseaux optiques ouverts et désagrégés
Les réseaux optiques ouverts permettent aux opérateurs d'acheter séparément les transpondeurs et les systèmes de lignes optiques. Cette approche réduit la dépendance envers un seul fournisseur de systèmes et élargit les opportunités adressables pour les fournisseurs spécialisés, tout en donnant aux acheteurs sophistiqués un meilleur contrôle sur la sélection des composants et l'architecture réseau. L'OpenROADM MSA a publié la version 19.0.0 du modèle en mai 2026, sa dixième version depuis janvier 2024. L'OIF a également publié les résultats d'une étude d'interopérabilité 800ZR issue d'un plugfest OFC 2025. L'intégration multi-fournisseurs est plus facile pour les opérateurs de niveau 1 et les hyperscalers disposant d'équipes d'ingénierie dédiées, tandis que les opérateurs de niveau intermédiaire peuvent différer les déploiements ou en restreindre la portée en raison d'un manque de ressources d'intégration interne équivalentes. Le marché des transpondeurs optiques peut donc favoriser les fournisseurs qui combinent des produits désagrégés avec de solides capacités d'intégration.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût élevé des DSP cohérents, des moteurs photoniques et de la qualification | -2.1% | Mondial | Court terme (≤ 2 ans) |
| Contraintes de capacité en InP, photonique sur silicium et conditionnement avancé | -1.6% | Mondial | Moyen terme (2-4 ans) |
| Fragmentation de l'interopérabilité et des MSA entre les couches réseau | -0.8% | Mondial | Long terme (≥ 4 ans) |
| Intégration verticale des hyperscalers et substitution optique à courte portée | -0.5% | Amérique du Nord et Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Le coût élevé des DSP cohérents, des moteurs photoniques et de la qualification limite l'adoption
Le déploiement d'un transpondeur cohérent de nouvelle génération implique bien plus que le coût de son DSP. Un système 400G ou 800G nécessite également un frontal photonique à base d'InP, un sous-ensemble optique de précision et des tests système approfondis. La qualification auprès des opérateurs de niveau 1 et des hyperscalers peut prendre 12 à 24 mois avant que les volumes commerciaux ne commencent. La plateforme 2 nm de Ciena et les quatre nouveaux DSP de Nokia annoncés à l'OFC 2026 sont prévus pour commencer leur échantillonnage à mi-2027.[4]Nokia, "Nokia lance une suite de solutions optiques optimisées pour les applications pour les réseaux de l'ère de l'IA," Nokia, nokia.com Cela indique que le développement de produits cohérents peut nécessiter trois à quatre ans avant de générer des revenus en volume, ce qui augmente les besoins de financement et crée un risque d'exécution plus important pour les petits fournisseurs de technologie. Les opérateurs plus petits et les opérateurs d'entreprise peuvent continuer à sélectionner des optiques grises pour les connexions à courte portée où les solutions cohérentes restent coûteuses et où les volumes de trafic ne justifient pas encore l'intensité capitalistique d'un transport optique cohérent complet.
Contraintes de capacité en InP, photonique sur silicium et conditionnement avancé
La capacité en phosphure d'indium (InP), en substrats et en tranches est une contrainte d'approvisionnement significative pour le marché des transpondeurs optiques en 2026. Les lasers InP restent nécessaires car la photonique sur silicium peut guider, moduler et détecter la lumière, mais ne peut pas la générer. La demande de modules 800G et 1,6T exerce une pression sur la capacité de matériaux et de fabrication InP. Coherent Corp. développe une plateforme InP de six pouces à Sherman, Texas, Järfälla, Suède, et Zurich, Suisse. L'entreprise s'attend à ce que cette plateforme produise plus de 4 fois plus de dispositifs par tranche à moins de la moitié du coût par dispositif des lignes trois pouces héritées, ce qui pourrait améliorer la disponibilité des matériaux à mesure que les volumes de production augmentent. Les optiques co-packagées nécessitent également une intégration précise en bord de puce des circuits de photonique sur silicium et des lasers à onde continue InP haute puissance, ce qui crée des contraintes supplémentaires de capacité de conditionnement et peut ralentir le rythme auquel les nouvelles capacités atteignent les clients.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par technologie de transmission : les transpondeurs cohérents soutiennent le leadership en termes de revenus
Sur le marché des transpondeurs optiques, les transpondeurs cohérents représentaient 83,22 % des revenus en 2025 et devraient croître à un CAGR de 9,65 % de 2026 à 2031. Cette position dominante s'est développée à mesure que les liaisons des opérateurs et des hyperscalers dépassaient de plus en plus 80 km, point à partir duquel la détection cohérente devient commercialement nécessaire. La taille du marché des transpondeurs optiques pour les systèmes cohérents bénéficie du remplacement des anciens équipements 100G par des plateformes 400G et 800G. Elle bénéficie également des nouvelles installations d'interconnexion de centres de données et de câbles sous-marins. La détection cohérente permet la transmission longue distance, une efficacité spectrale plus élevée et de grandes capacités de transport. Ces fonctions maintiennent la technologie au cœur des déploiements réseau haut de gamme, où les opérateurs ont besoin de performances prévisibles sur des routes exigeantes et cherchent à utiliser plus efficacement la capacité de fibre rare. Les transpondeurs cohérents restent la catégorie de transmission la plus grande et la plus en expansion dans la période de prévision.
Coherent Corp., Ciena, Cisco et Nokia ont présenté des systèmes de lignes photoniques multi-rail à l'OFC 2026. Les entreprises ont déclaré que ces systèmes peuvent augmenter la densité des transpondeurs jusqu'à 75 % par rapport aux unités d'amplificateurs en ligne précédentes. La densité devient un facteur concurrentiel clé aux côtés de la capacité de débit de ligne. Les transpondeurs non cohérents continuent de servir les liaisons de centres de données, de campus et d'accès sur des distances de 10 à 40 km. Ces applications favorisent souvent les conceptions à modulation d'intensité et détection directe (IMDD) en raison de leur coût plus faible. Nokia a présenté un module enfichable cohérent lite 3,2T à l'OFC 2026 pour une utilisation à courte portée à faible consommation. La disponibilité plus large des modules 800G OSFP et 1,6T OSFP224 devrait déplacer davantage la demande à courte portée vers des conceptions cohérentes ou hybrides.


Par débit de données : les installations 400G sont en tête tandis que les débits 800G et supérieurs progressent
Sur le marché des transpondeurs optiques, le segment 100-400 Gbps représentait 44,98 % des revenus en 2025. Cette base installée reflète les déploiements 100G, 200G et 400G réalisés de 2019 à 2025. Les opérateurs continuent d'entretenir ces parcs et d'acheter des équipements pour le remplacement et les ajouts de capacité ciblés. Le segment supérieur à 800 Gbps devrait se développer à un CAGR de 12,21 % entre 2026 et 2031. Les modules enfichables cohérents 800G ZR et ZR+ sont déployés dans les réseaux d'interconnexion de centres de données hyperscale. Les premiers déploiements de modules 1,6T dans l'infrastructure d'intelligence artificielle renforcent cette demande, car les installations à forte densité de GPU nécessitent une plus grande capacité entre les sites informatiques sans augmentation proportionnelle des paires de fibres.
Les expéditions de transceivers optiques 800G et à vitesse supérieure devaient atteindre 24 millions d'unités en 2025. Elles devraient atteindre près de 63 millions d'unités en 2026 à mesure que les déploiements de clusters d'intelligence artificielle passent en phase de mise en œuvre en volume. L'IEEE 802.3df-2024 a soutenu la qualification et les tests d'acceptation des opérateurs pour les modules 800G en 2025. L'IEEE P802.3dj devrait être finalisé fin 2026, tandis que les premières expéditions de 1,6T OSFP224 sont déjà en cours. Le segment supérieur à 400 Gbps jusqu'à 800 Gbps sert de couche de transition pour les opérateurs mettant à jour leurs routes à trafic le plus élevé. Le segment jusqu'à 100 Gbps reste pertinent pour les connexions d'accès et d'entreprise, bien que sa part soit en déclin. Le COLORZ 1600 de Marvell prend en charge des liaisons 1,6T jusqu'à 1 000 km et des liaisons régionales 800G jusqu'à 2 000 km.
Par application réseau : les réseaux longue distance sont en tête tandis que l'interconnexion de centres de données prend de l'élan
Sur le marché des transpondeurs optiques, les réseaux longue distance représentaient 31,58 % des revenus en 2025. Des étagères de transpondeurs dédiées restent nécessaires sur les travées d'amplification des routes interétatiques et intercontinentales. La part du marché des transpondeurs optiques pour les réseaux longue distance est soutenue par des routes nécessitant une transmission sans régénération sur 2 000 à 6 000 km. Les modules enfichables ZR et ZR+ peuvent modifier le déploiement de l'interconnexion de centres de données métropolitains, mais ils ne remplacent pas les plateformes dédiées sur ces routes. Le trafic de backhaul 5G et les atterrissages de câbles sous-marins continuent d'ajouter des besoins de capacité sur les liaisons longue distance. Les exigences longue distance fournissent donc une base de demande durable pour les systèmes à haute capacité, notamment à mesure que les opérateurs de réseau étendent les routes dorsales nationales et connectent de nouveaux points d'atterrissage de câbles sous-marins.
NEC et Nokia ont été sélectionnés en février 2026 pour moderniser le backbone optique d'Eletronet au Brésil. Eletronet a investi 157 millions BRL (30,4 millions USD) pour ajouter 8 000 km de fibre et étendre son réseau à 26 000 km à travers 23 États brésiliens. Le déploiement utilise les plateformes Nokia 1830 PSS et 1830 GX pour prendre en charge jusqu'à 1,2 Tb/s par canal optique. L'interconnexion de centres de données devrait se développer à un CAGR de 11,31 % de 2026 à 2031. Les systèmes d'intelligence artificielle augmentent les exigences de capacité entre les installations, ce qui modifie le rôle de ces liaisons. Les réseaux métropolitains bénéficient de l'agrégation 5G et des besoins Ethernet des entreprises, tandis que les systèmes sous-marins nécessitent des mises à niveau DWDM côtières.

Par utilisateur final : les fournisseurs de télécommunications sont en tête tandis que les hyperscalers définissent les exigences de demande
Sur le marché des transpondeurs optiques, les fournisseurs de services de télécommunication détenaient 57,89 % de la part des revenus en 2025. Leur position reflète l'ampleur des réseaux de transport 5G, des mises à niveau 4G vers 5G et des investissements dans les dorsales longue distance. La consommation continue de données des abonnés et les besoins de capacité des opérateurs soutiennent la taille du marché des transpondeurs optiques pour ce groupe. Les marchés matures évoluent vers des dépenses de maintenance avec des mises à niveau sélectives. Cela fournit une base de revenus stable mais présente des perspectives plus lentes que la demande hyperscale. Le segment reste important car les opérateurs de télécommunications gèrent une grande partie de l'infrastructure de transport mondiale et continuent de gérer la capacité sur les routes métropolitaines, régionales et longue distance.
Les opérateurs de centres de données cloud et hyperscale devraient se développer à un CAGR de 11,77 % de 2026 à 2031. Ces clients modifient les spécifications des équipements, les processus d'approvisionnement et les pratiques d'intégration. Ils utilisent de plus en plus les approches d'interface OIF et OpenROADM MSA et achètent des plateformes désagrégées. Ils établissent également des relations d'ingénierie directes avec des fournisseurs de DSP tels que Marvell et Broadcom. Les fournisseurs de systèmes pourraient de plus en plus agir en tant qu'intégrateurs de composants spécifiés par les hyperscalers, réduisant leur influence traditionnelle sur les conceptions de châssis propriétaires et la sélection technologique de bout en bout. Les entreprises, les utilisateurs gouvernementaux et de défense, ainsi que les autres utilisateurs finaux, restent plus petits mais pertinents pour les connexions de transport sécurisées à faible latence.
Analyse géographique
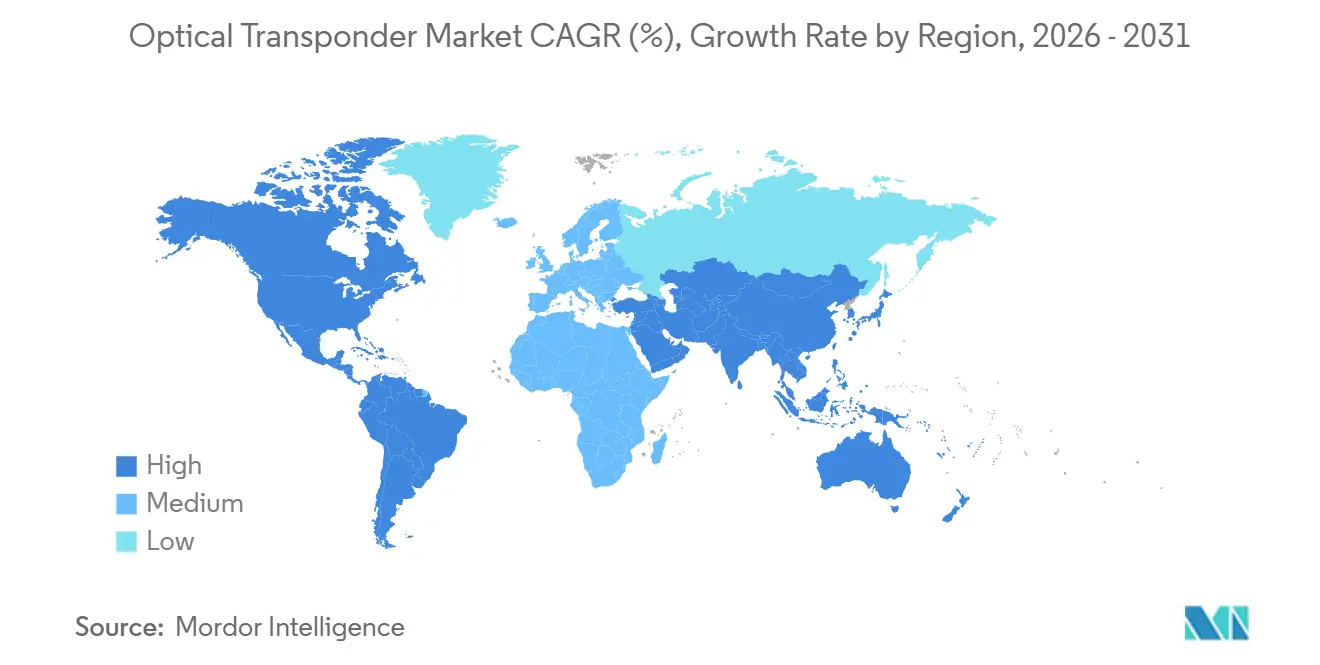
L'Amérique du Nord détenait 35,98 % du marché des transpondeurs optiques en 2025. La région présente une forte concentration d'infrastructure d'intelligence artificielle hyperscale et de dépenses d'interconnexion de centres de données, ce qui soutient la demande de liaisons à plus haute capacité entre des installations proches. Les États-Unis représentaient la majeure partie de la demande régionale à travers les campus de Virginie du Nord, de la Silicon Valley et de Dallas-Fort Worth. Ces sites nécessitent des liaisons cohérentes à haute capacité entre les installations. Le Canada et le Mexique ont ajouté de la demande grâce à la modernisation des dorsales des opérateurs et à la connectivité transfrontalière.
Sur le marché des transpondeurs optiques, l'Asie-Pacifique devrait se développer à un CAGR de 10,58 % de 2026 à 2031. La Chine est un centre de volume important car Alibaba, Tencent, Baidu et les opérateurs de télécommunications d'État ont soutenu la construction de centres de données. L'Inde fait progresser la modernisation de son réseau grâce à l'expansion de la fibre Reliance Jio, aux mises à niveau du transport 5G de Bharti Airtel et à BharatNet. Le Japon et la Corée du Sud ajoutent de la demande grâce aux déploiements conformes à OpenROADM et aux programmes continus de capacité de transport 5G. Les pays d'Asie du Sud-Est bénéficient des centres de données périphériques et des atterrissages de câbles intra-régionaux.
Sur le marché des transpondeurs optiques, l'Europe reste une base de demande stable et techniquement avancée avec des investissements des opérateurs dans la modernisation des dorsales 800G. Proximus a sélectionné Ekinops pour son programme NEURON, qui remplacera 700 nœuds optiques et plus de 600 sites DWDM en Belgique. L'Allemagne, le Royaume-Uni, la France et les Pays-Bas soutiennent la demande régionale en mettant à niveau les opérateurs et en déployant des liaisons à fibre noire pour les entreprises. L'Amérique du Sud émerge comme une zone d'investissement, portée par le programme de modernisation Eletronet de 157 millions BRL (30,4 millions USD) au Brésil. Le Moyen-Orient et l'Afrique restent plus petits mais ajoutent des centres de données et des routes de fibre terrestre en Arabie saoudite et aux Émirats arabes unis.

Paysage concurrentiel
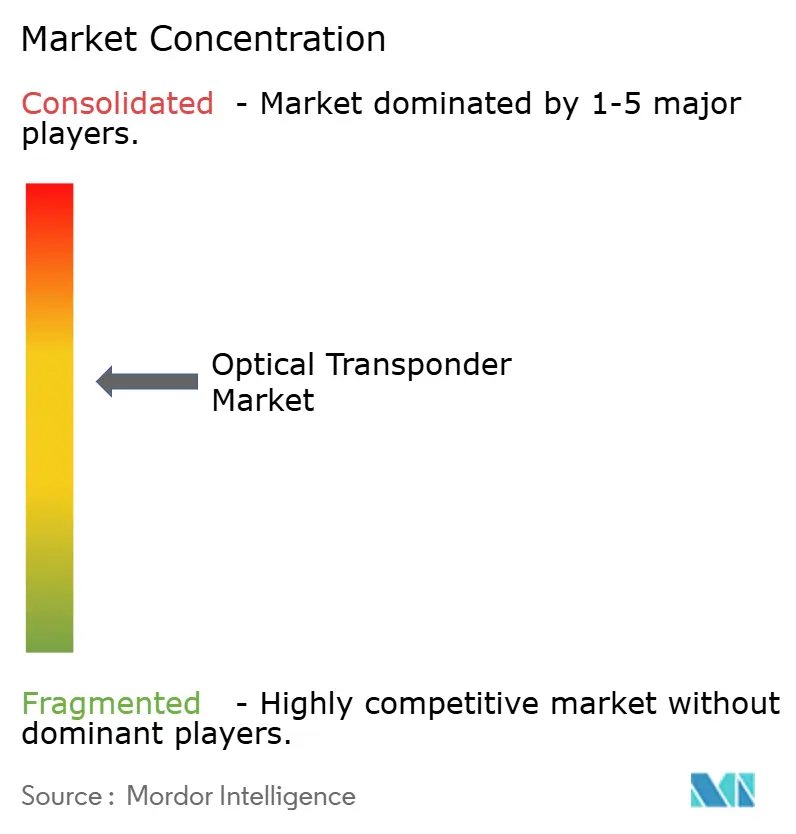
Le marché des transpondeurs optiques est modérément concentré au niveau des systèmes. Huawei, Ciena, Nokia, ZTE et Cisco sont les principaux fournisseurs de systèmes identifiés dans l'évaluation concurrentielle fournie. La couche de composants et de modules du marché des transpondeurs optiques comprend Coherent Corp., Lumentum Holdings, Marvell Technology, Broadcom et des fournisseurs de modules basés en Asie. La concurrence est façonnée par le débit de ligne, la consommation d'énergie, la densité, la capacité d'intégration et l'accès aux composants photoniques, les exigences des clients différant fortement entre les déploiements chez les opérateurs et dans le cloud. Les grands fournisseurs investissent dans des portefeuilles technologiques intégrés pour servir à la fois les opérateurs et les acheteurs hyperscale.
Nokia a finalisé l'acquisition d'Infinera en février 2025 pour 2,3 milliards USD, réunissant une expertise en circuits intégrés photoniques, plateformes DSP et systèmes longue distance. Nokia a annoncé des synergies nettes comparables de résultat opérationnel planifiées de plus de 200 millions EUR (216 millions USD) d'ici 2027. Ciena a accepté d'acquérir Nubis Communications pour 270 millions USD en septembre 2025 afin d'élargir ses capacités en optiques co-packagées et quasi-packagées. Coherent Corp., Ciena, Cisco et Nokia ont présenté des systèmes photoniques multi-rail à l'OFC 2026 pouvant augmenter la densité des transpondeurs jusqu'à 75 %. Ces mouvements montrent que les fournisseurs cherchent à combiner une densité plus élevée avec une capacité plus grande.
Dans la chaîne d'approvisionnement du marché des transpondeurs optiques, NVIDIA a annoncé des investissements de 2 milliards USD dans Coherent Corp. et Lumentum Holdings en mars 2026. Chaque investissement comprenait un engagement d'achat de plusieurs milliards de dollars pour des produits laser avancés et de réseaux optiques. Cela positionne NVIDIA comme une ancre de demande importante dans la chaîne d'approvisionnement en composants. Les opérateurs régionaux et d'entreprise peuvent offrir une opportunité pour Adtran Networks, Ribbon Communications et NEC au niveau métro et d'accès 400G-800G. Accelink Technologies et Eoptolink Technology sont en concurrence dans les modules standard 400G QSFP-DD et 800G OSFP grâce à l'intégration de la chaîne d'approvisionnement nationale.
Leaders du secteur des transpondeurs optiques
Huawei Technologies Co., Ltd.
Ciena Corporation
Nokia Corporation
ZTE Corporation
Cisco Systems, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Juillet 2026 : Proximus a signé un accord-cadre avec Ekinops pour déployer une dorsale optique 800G à l'échelle nationale en Belgique dans le cadre de son programme NEURON (Next generation Enhanced Uniform Reliable Optical Network), remplaçant environ 700 nœuds de réseau optique et plus de 600 sites DWDM par une infrastructure prenant en charge plus de 25 Tb/s par paire de fibres, avec le premier déploiement commercial prévu pour commencer au second semestre 2026. L'accord pluriannuel comprend des engagements de capacité pour de futures mises à niveau 1,6T.
- Mai 2026 : Lightpath a annoncé un projet majeur de densification du réseau couvrant plus de 2 400 emplacements de tours de cellules macro à travers New York, le Connecticut, le Massachusetts et le New Jersey, fournissant des liaisons d'agrégation de 100 Gbps et 400 Gbps aux principaux opérateurs sans fil nationaux alors qu'ils développent leurs réseaux 5G autonomes. Le projet ajoute 265 miles de route de nouvelle construction de fibre, portant la portée totale de Lightpath à plus de 12 100 miles de route sur 11 grands marchés métropolitains américains.
- Mars 2026 : NVIDIA et Coherent Corp. ont annoncé un accord stratégique pluriannuel incluant un investissement en capital de 2 milliards USD de NVIDIA dans Coherent et un engagement d'achat de plusieurs milliards de dollars pour des produits laser avancés, des optiques co-packagées et des produits de réseaux optiques. Séparément, NVIDIA a annoncé un investissement concurrent de 2 milliards USD dans Lumentum Holdings selon les mêmes conditions, sécurisant l'approvisionnement en optiques pour l'infrastructure d'intelligence artificielle de nouvelle génération auprès de deux des principaux fabricants d'InP et de photonique du secteur.
- Février 2026 : Ciena a dévoilé le Vesta 200 6,4T CPX à l'OFC 2026, décrit comme la solution CPO enfichable à la plus haute densité et à la plus faible consommation d'énergie du secteur, conçue pour réduire la consommation d'énergie jusqu'à 70 % pour les charges de travail d'intelligence artificielle des opérateurs hyperscale et cloud. Ciena a également annoncé des développements en photonique hyper-rail, revendiquant jusqu'à 32 fois la densité des solutions actuelles à 128 paires de fibres par rack, des modules enfichables 1600ZR/ZR+ basés sur une conception en silicium 2 nm, et des modules enfichables cohérents 800 Gb/s en bande C et bande L.


Périmètre du rapport mondial sur le marché des transpondeurs optiques
Les revenus du marché des transpondeurs optiques sont générés par la vente de transpondeurs optiques et d'équipements de transmission basés sur des transpondeurs connexes, couvrant des débits de données allant de 100 Gbps à plus de 800 Gbps, fournis aux fournisseurs de services de télécommunication, aux opérateurs de centres de données cloud et hyperscale, aux entreprises, aux organisations gouvernementales et de défense, et aux autres utilisateurs finaux.
Le rapport sur le marché des transpondeurs optiques est segmenté par technologie de transmission (cohérente et non cohérente), débit de données (jusqu'à 100 Gbps, de 100 Gbps à 400 Gbps, de 400 Gbps à 800 Gbps, et supérieur à 800 Gbps), application réseau (métro, longue distance, interconnexion de centres de données, sous-marin, et autres applications réseau), utilisateur final (fournisseurs de services de télécommunication, opérateurs de centres de données cloud et hyperscale, entreprises, gouvernement et défense, et autres utilisateurs finaux), et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
| Cohérent |
| Non cohérent |
| Jusqu'à 100 Gbps |
| De 100 Gbps à 400 Gbps |
| De 400 Gbps à 800 Gbps |
| Supérieur à 800 Gbps |
| Métro |
| Longue distance |
| Interconnexion de centres de données |
| Sous-marin |
| Autres applications réseau |
| Fournisseurs de services de télécommunication |
| Opérateurs de centres de données cloud et hyperscale |
| Entreprises |
| Gouvernement et défense |
| Autres utilisateurs finaux |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Australie et Nouvelle-Zélande | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Nigéria | |
| Reste de l'Afrique |
| Par technologie de transmission | Cohérent | |
| Non cohérent | ||
| Par débit de données | Jusqu'à 100 Gbps | |
| De 100 Gbps à 400 Gbps | ||
| De 400 Gbps à 800 Gbps | ||
| Supérieur à 800 Gbps | ||
| Par application réseau | Métro | |
| Longue distance | ||
| Interconnexion de centres de données | ||
| Sous-marin | ||
| Autres applications réseau | ||
| Par utilisateur final | Fournisseurs de services de télécommunication | |
| Opérateurs de centres de données cloud et hyperscale | ||
| Entreprises | ||
| Gouvernement et défense | ||
| Autres utilisateurs finaux | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Australie et Nouvelle-Zélande | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigéria | ||
| Reste de l'Afrique | ||


Questions clés auxquelles le rapport répond
Quelle est la taille du marché des transpondeurs optiques ?
Le marché des transpondeurs optiques était évalué à 8,17 milliards USD en 2025, s'établit à 8,92 milliards USD en 2026, et est prévu pour atteindre 13,65 milliards USD d'ici 2031.
Qu'est-ce qui stimule la demande de transpondeurs optiques ?
L'interconnexion des centres de données d'intelligence artificielle, les mises à niveau vers des débits de ligne plus élevés, la modernisation du transport 5G et le déploiement de câbles sous-marins soutiennent la demande.
Quelle technologie de transmission est en tête des déploiements de transpondeurs optiques ?
Sur le marché des transpondeurs optiques, les transpondeurs cohérents détenaient 83,22 % des revenus en 2025 et devraient se développer à un CAGR de 9,65 % jusqu'en 2031.
Quelle catégorie de débit de données se développe le plus rapidement ?
Le segment supérieur à 800 Gbps devrait se développer à un CAGR de 12,21 % de 2026 à 2031, soutenu par les déploiements d'infrastructure d'intelligence artificielle.
Quels utilisateurs finaux augmentent leurs achats le plus rapidement ?
Les opérateurs de centres de données cloud et hyperscale devraient se développer à un CAGR de 11,77 % jusqu'en 2031.
Quelle région présente les meilleures perspectives pour les équipements de transport optique ?
L'Asie-Pacifique devrait se développer à un CAGR de 10,58 % jusqu'en 2031, tandis que l'Amérique du Nord détenait la plus grande part régionale en 2025.
Dernière mise à jour de la page le:



