
Marktgröße und Marktanteil für optische Transponder
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 8.92 Milliarden US-Dollar |
| Marktgröße (2031) | 13.65 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 8.88 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
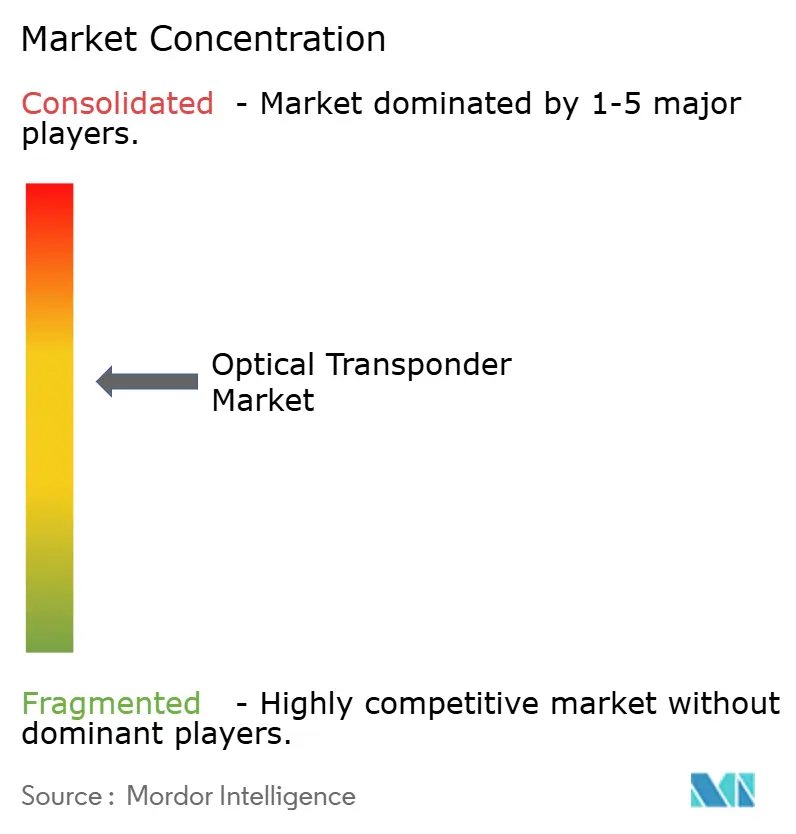
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für optische Transponder von Mordor Intelligence
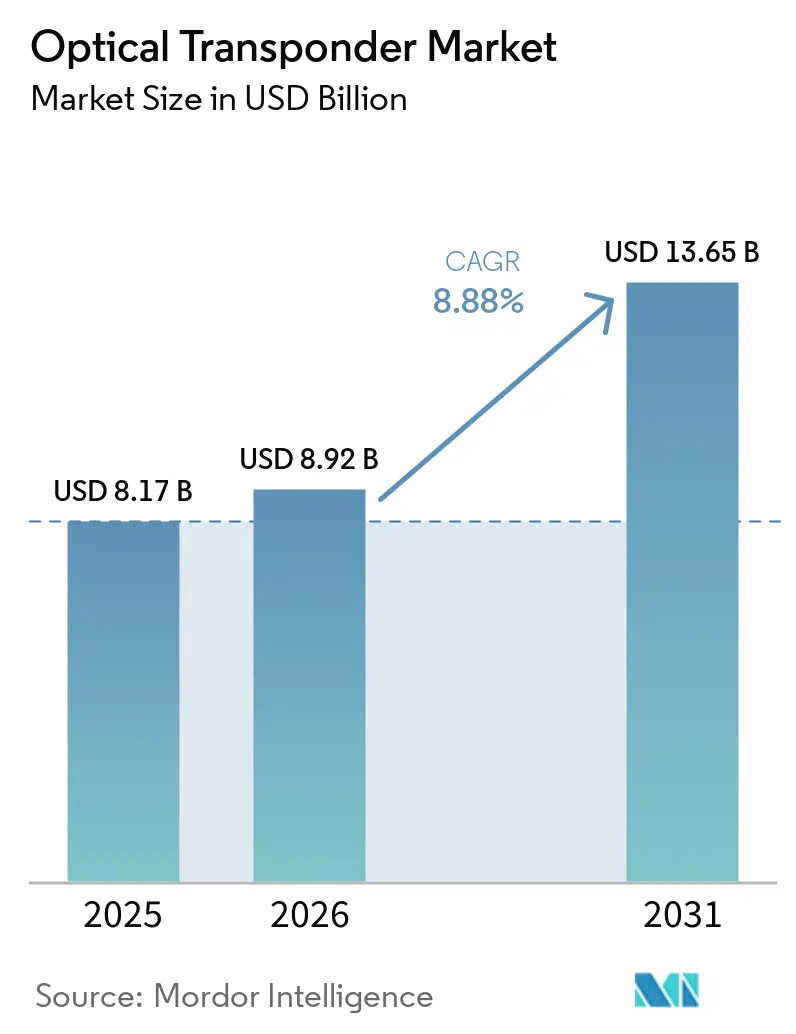
Die Marktgröße für optische Transponder wird voraussichtlich von 8,17 Milliarden USD im Jahr 2025 auf 8,92 Milliarden USD im Jahr 2026 wachsen und bis 2031 13,65 Milliarden USD erreichen, bei einer CAGR von 8,88 % über den Zeitraum 2026–2031. Die Infrastruktur für künstliche Intelligenz erhöht den Datenverkehr zwischen Rechenzentren und steigert die Anforderungen an optische Hochkapazitätsverbindungen. Der Ersatz von 100G-Systemen durch 400G-, 800G- und 1,6T-Plattformen unterstützt ebenfalls die Gerätennachfrage. Investitionen in Unterseekabel schaffen zusätzliche Anforderungen an DWDM-Ausrüstung an Land und Transponder-Upgrades bei neuen Systemlandepunkten, wodurch die Nachfrage über kurzlebige Rechenzentrums-Bauzyklen hinaus ausgedehnt wird. Die direkte Beschaffung durch Cloud-Anbieter verändert die Lieferantenbeziehungen, während Engpässe bei der Komponentenversorgung und hausinterne Hyperscaler-Designs weiterhin begrenzende Faktoren für Systemanbieter, Modullieferanten und Netzbetreiber darstellen. Der Markt für optische Transponder ist daher auf Lieferanten angewiesen, die umfangreiche Web-Scale-Deployments, etablierte Carrier-Netzwerke, komplexe Produktqualifizierungen und eine zuverlässige Komponentenverfügbarkeit in zunehmend eingeschränkten, hochgradig globalen und vernetzten Lieferketten unterstützen können.
Wichtigste Erkenntnisse des Berichts
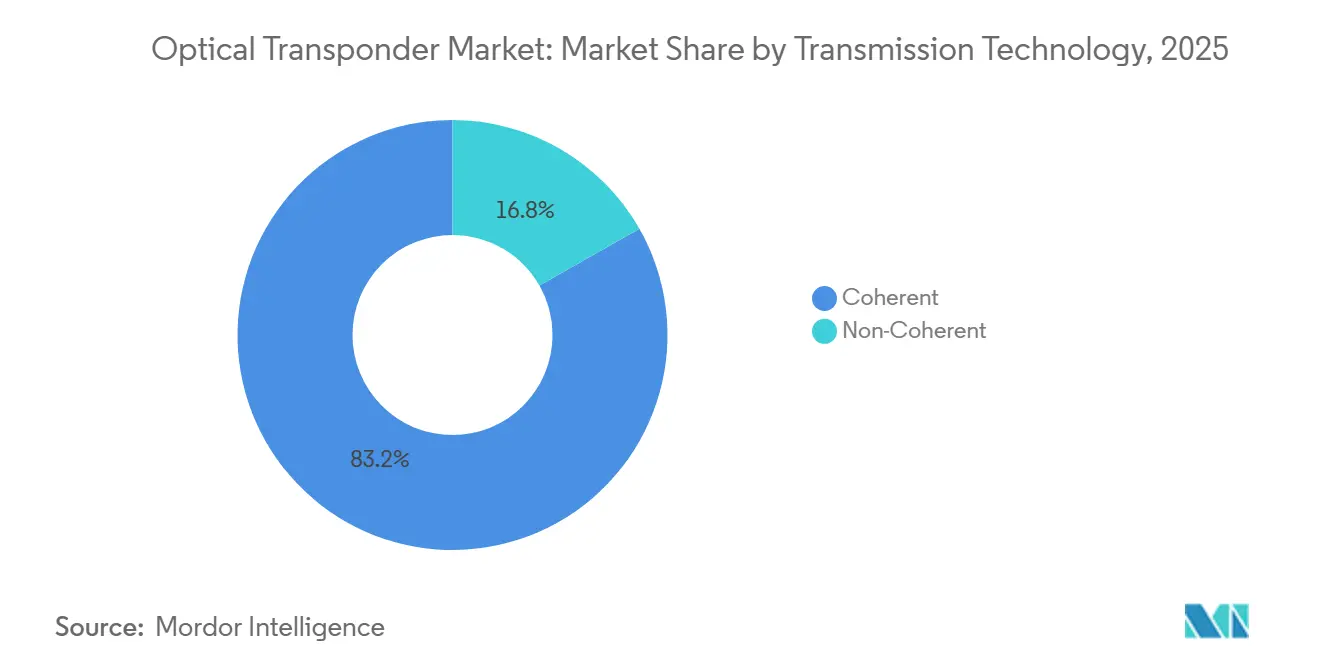
- Nach Übertragungstechnologie hielten kohärente Transponder im Jahr 2025 einen Marktanteil von 83,22 % am Markt für optische Transponder und werden voraussichtlich bis 2031 mit einer CAGR von 9,65 % wachsen.
- Nach Datenrate entfiel auf das Segment 100–400 Gbps im Jahr 2025 ein Marktanteil von 44,98 % am Markt für optische Transponder, während das Segment über 800 Gbps bis 2031 voraussichtlich mit einer CAGR von 12,21 % wachsen wird.
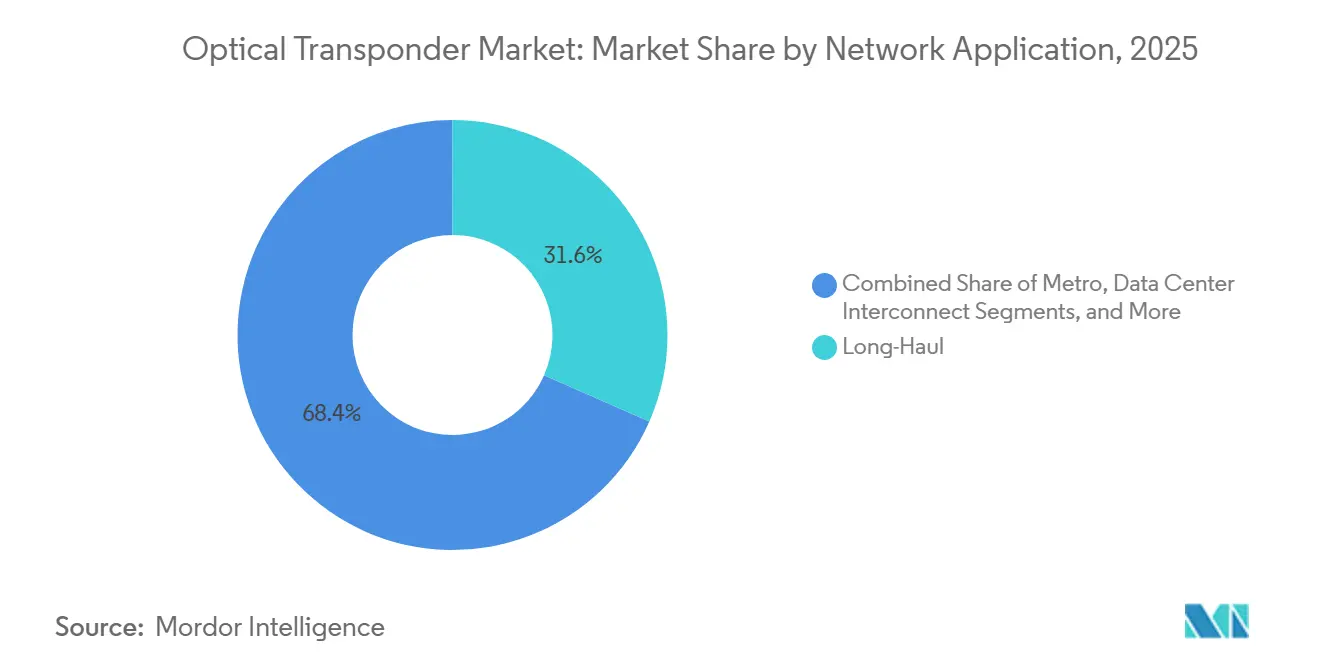
- Nach Netzwerkanwendung hielten Langstreckennetzwerke im Jahr 2025 einen Marktanteil von 31,58 % am Markt für optische Transponder, während Rechenzentrumsverbindungen bis 2031 voraussichtlich mit einer CAGR von 11,31 % wachsen werden.
- Nach Endnutzer hielten Telekommunikationsdienstleister im Jahr 2025 einen Marktanteil von 57,89 % am Markt für optische Transponder, während Cloud- und Hyperscale-Rechenzentrumsbetreiber bis 2031 voraussichtlich mit einer CAGR von 11,77 % wachsen werden.
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Marktanteil von 35,98 % am Markt für optische Transponder, während der asiatisch-pazifische Raum bis 2031 voraussichtlich mit einer CAGR von 10,58 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für optische Transponder
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Expansion von KI-Clustern und Hyperscale-Rechenzentrumsverbindungen | +2.8% | Global | Kurzfristig (≤ 2 Jahre) |
| Migration von 100G auf 400G, 800G und 1,6T | +2.2% | Global | Mittelfristig (2–4 Jahre) |
| 5G-Backhaul und Modernisierung des Breitband-Glasfasernetzes | +1.3% | Asiatisch-pazifischer Raum, Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Einführung offener und disaggregierter optischer Netzwerke | +0.9% | Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Ausbau von Unterseekabeln und Nachfrage nach transozeanischer Kapazität | +0.7% | Asiatisch-pazifischer Raum und global | Mittelfristig (2–4 Jahre) |
| Energieeffiziente Kapazitätsskalierung pro Faserpaar | +0.5% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Expansion von KI-Clustern und Hyperscale-Rechenzentrumsverbindungen
KI-Trainings- und Inferenz-Workloads erfordern zahlreiche GPU-zu-GPU-Verbindungen, die mit voller Leitungsrate betrieben werden. Kupferalternativen können die erforderlichen Anforderungen an Distanz, Durchsatz und Latenz über kurze Verbindungen hinaus nicht erfüllen. Cloud-Anbieter gestalten Verbindungen zwischen benachbarten Campussen um und setzen dabei auf kohärente 400G-ZR- und 800G-ZR+-Steckmodule, anstatt einfach Ports zu herkömmlichen Transportarchitekturen hinzuzufügen, die für frühere Verkehrsmuster ausgelegt wurden. Dies schafft eine eigenständige Nachfragekategorie für den Markt für optische Transponder, da diese Käufer Geräte direkt beschaffen, anspruchsvolle technische Anforderungen stellen und von Lieferanten erwarten, dass sie Plattformen an schnelle Bereitstellungspläne anpassen. Alphabet, Amazon, Meta und Microsoft lenken wichtige Infrastrukturausgaben für 2026 in Richtung KI-Kapazität. NVIDIA gab im März 2026 eine mehrjährige Vereinbarung mit Coherent Corp. bekannt, die eine Eigenkapitalinvestition von 2 Milliarden USD und eine Kaufverpflichtung für fortschrittliche optische Produkte umfasst.[1]NVIDIA Corporation, „NVIDIA und Coherent kündigen strategische Partnerschaft zur Entwicklung von Optionstechnologie für die Skalierung der Rechenzentrumsarchitektur der nächsten Generation an”, NVIDIA, investor.nvidia.com
Migration von 100G auf 400G, 800G und 1,6T
Der Übergang zu höheren Leitungsraten verändert den digitalen Signalprozessor, das Modulationsformat, das Ziel der spektralen Effizienz und den Ansatz zur Systemintegration in jeder Generation und macht ihn zu einer umfassenden architektonischen Veränderung statt zu einer routinemäßigen Geräteaktualisierung. IEEE Std 802.3df-2024, genehmigt im Februar 2024, etablierte einen 800G-Ethernet-Rahmen, der die Anbieterqualifizierung bis 2025 unterstützte.[2]IEEE Standards Association, „IEEE Std 802.3df-2024”, IEEE Standards Association, standards.ieee.org Frühe 1,6T-OSFP224-Module werden 2026 in großen Stückzahlen ausgeliefert, noch vor dem Abschluss von IEEE P802.3dj. Jede neue kohärente DSP-Generation erfordert 12–24 Monate Qualifizierung durch Carrier und Hyperscaler, bevor kommerzielle Volumina beginnen, da Käufer Zuverlässigkeit, Interoperabilität, Stromverbrauch und Leistung unter Betriebsbedingungen bewerten. Dieser Zeitplan bedeutet, dass technische Einführungen zwei bis drei Jahre später zu nennenswerten Umsätzen führen können. Marvell stellte COLORZ 1600 mit seinem Electra-2-nm-kohärenten DSP vor, während Ciena 2026 ein 2-nm-siliziumbasiertes 1600ZR/ZR+-Steckmodul einführte.
5G-Backhaul und Modernisierung des Breitband-Glasfasernetzes
Der 5G-Transport weitet optische Upgrades über das Funkzugangsnetz hinaus auf Aggregations-, Regionaltransport- und Langstreckenschichten aus, wobei jeder Teil des Netzwerks höhere Mengen an Mobilfunkdaten aufnehmen muss. Dichte städtische Small-Cell-Deployments verwenden 100-Gbps-Wellenlängen für neue Makrostandorte. Der aggregierte Datenverkehr aus eigenständigen 5G-Netzwerken erhöht die Spitzenstundenanforderungen auf über 25 Gbps pro Aggregationsknoten. Mikrowellenverbindungen können diese Last nicht tragen und erfordern Glasfaser- und kohärente optische Upgrades durch regionale und Langstreckennetzwerke, wodurch Zugangsinvestitionen mit einer breiteren Transportkapazitätsplanung verknüpft werden. China Mobile hat in seinem Budget für 2025 8,2 Milliarden USD für den Glasfasertransport eingeplant. Lightpath gab im Mai 2026 bekannt, dass es mehr als 2.400 Makro-Mobilfunktürme in New York, Connecticut, Massachusetts und New Jersey mit 100-Gbps- und 400-Gbps-Verbindungen verbindet.[3]Lightpath, „Lightpath erweitert sein dichtes NYC-Metropol-Glasfaserinfrastrukturnetz zur Unterstützung großer nationaler Mobilfunkanbieter an mehr als 2.400 Makro-Mobilfunkturmstandorten”, GlobeNewswire, investor.wedbush.com
Einführung offener und disaggregierter optischer Netzwerke
Offene optische Netzwerke ermöglichen es Betreibern, Transponder und optische Leitungssysteme separat zu kaufen. Dieser Ansatz verringert die Abhängigkeit von einem einzigen Systemlieferanten und erweitert die adressierbaren Möglichkeiten für spezialisierte Anbieter, während er anspruchsvollen Käufern mehr Kontrolle über die Komponentenauswahl und Netzwerkarchitektur gibt. OpenROADM MSA veröffentlichte im Mai 2026 die Modellversion 19.0.0, ihre zehnte Version seit Januar 2024. Das OIF veröffentlichte auch die Ergebnisse einer 800ZR-Interoperabilitätsstudie aus einem OFC-2025-Plugfest. Die Multi-Vendor-Integration ist für Tier-1-Carrier und Hyperscaler mit dedizierten Ingenieurteams einfacher, während mittelgroße Betreiber Deployments verschieben oder ihren Umfang aufgrund fehlender gleichwertiger interner Integrationsressourcen einschränken können. Der Markt für optische Transponder kann daher Anbieter bevorzugen, die disaggregierte Produkte mit starken Integrationsfähigkeiten kombinieren.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kosten für kohärente DSPs, photonische Engines und Qualifizierung | -2.1% | Global | Kurzfristig (≤ 2 Jahre) |
| Kapazitätsengpässe bei InP, Silizium-Photonik und fortschrittlicher Verpackung | -1.6% | Global | Mittelfristig (2–4 Jahre) |
| Interoperabilität und MSA-Fragmentierung über Netzwerkschichten hinweg | -0.8% | Global | Langfristig (≥ 4 Jahre) |
| Vertikale Integration von Hyperscalern und Substitution durch optische Kurzstreckenverbindungen | -0.5% | Nordamerika und asiatisch-pazifischer Raum | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kosten für kohärente DSPs, photonische Engines und Qualifizierung begrenzen die Einführung
Der Einsatz eines kohärenten Transponders der nächsten Generation umfasst mehr als die Kosten seines DSP. Ein 400G- oder 800G-System erfordert auch ein InP-basiertes photonisches Frontend, eine präzise optische Unterbaugruppe und umfangreiche Systemtests. Die Qualifizierung bei Tier-1-Carriern und Hyperscalern kann 12–24 Monate dauern, bevor das kommerzielle Volumen beginnt. Cienas 2-nm-Plattform und Nokias vier neue DSPs, die auf der OFC 2026 angekündigt wurden, sollen Mitte 2027 mit der Bemusterung beginnen.[4]Nokia, „Nokia stellt eine Suite anwendungsoptimierter optischer Lösungen für KI-Zeitalter-Netzwerke vor”, Nokia, nokia.com Dies zeigt, dass die Entwicklung kohärenter Produkte drei bis vier Jahre erfordern kann, bevor Volumenumsätze erzielt werden, was den Finanzierungsbedarf erhöht und ein größeres Ausführungsrisiko für kleinere Technologielieferanten schafft. Kleinere Carrier und Unternehmensanwender können weiterhin graue Optik für Kurzstreckenverbindungen wählen, bei denen kohärente Lösungen teuer bleiben und das Verkehrsvolumen die Kapitalintensität eines vollständigen kohärenten optischen Transports noch nicht rechtfertigt.
Kapazitätsengpässe bei InP, Silizium-Photonik und fortschrittlicher Verpackung
Indiumphosphid (InP), Substrat- und Waferkapazität sind erhebliche Versorgungsengpässe für den Markt für optische Transponder im Jahr 2026. InP-Laser bleiben notwendig, da Silizium-Photonik Licht leiten, modulieren und detektieren, aber nicht erzeugen kann. Die Nachfrage nach 800G- und 1,6T-Modulen übt Druck auf die InP-Material- und Fertigungskapazität aus. Coherent Corp. skaliert eine Sechs-Zoll-InP-Plattform in Sherman, Texas, Järfälla, Schweden, und Zürich, Schweiz. Das Unternehmen erwartet, dass diese Plattform mehr als 4-mal so viele Geräte pro Wafer zu weniger als der Hälfte der Kosten pro Gerät im Vergleich zu älteren Drei-Zoll-Linien produziert, was die Materialverfügbarkeit verbessern kann, wenn die Produktionsvolumina steigen. Co-Packaged Optics erfordern auch eine präzise Chip-Edge-Integration von Silizium-Photonik-Schaltkreisen und leistungsstarken InP-Dauerstrichlasern, was zusätzliche Verpackungskapazitätsengpässe schafft und die Rate verlangsamen kann, mit der neue Kapazitäten die Kunden erreichen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Übertragungstechnologie: Kohärente Transponder sichern Umsatzführerschaft
Im Markt für optische Transponder machten kohärente Transponder im Jahr 2025 83,22 % des Umsatzes aus und werden voraussichtlich von 2026 bis 2031 mit einer CAGR von 9,65 % wachsen. Diese führende Position entwickelte sich, als Carrier- und Hyperscaler-Verbindungen zunehmend 80 km überschritten, ab welchem Punkt kohärente Detektion kommerziell notwendig wird. Die Marktgröße für optische Transponder bei kohärenten Systemen profitiert vom Ersatz älterer 100G-Geräte durch 400G- und 800G-Plattformen. Sie profitiert auch von neuen Rechenzentrumsverbindungs- und Unterseekabelinstallationen. Kohärente Detektion ermöglicht Langstreckenübertragung, höhere spektrale Effizienz und große Transportkapazitäten. Diese Funktionen halten die Technologie im Mittelpunkt von Premium-Netzwerk-Deployments, bei denen Betreiber eine vorhersehbare Leistung auf anspruchsvollen Routen benötigen und die knappe Glasfaserkapazität effizienter nutzen möchten. Kohärente Transponder bleiben die größte und am schnellsten wachsende Übertragungskategorie im Prognosezeitraum.
Coherent Corp., Ciena, Cisco und Nokia stellten auf der OFC 2026 Multi-Rail-photonische Leitungssysteme vor. Die Unternehmen erklärten, dass diese Systeme die Transponderdichte im Vergleich zu früheren Inline-Verstärkereinheiten um bis zu 75 % erhöhen können. Dichte wird neben der Leitungsratenkapazität zu einem wichtigen Wettbewerbsfaktor. Nicht-kohärente Transponder bedienen weiterhin Rechenzentren, Campus- und Zugangsleitungen über Entfernungen von 10–40 km. Diese Anwendungen bevorzugen häufig intensitätsmodulierte Direktdetektions-Designs (IMDD) aufgrund ihrer geringeren Kosten. Nokia stellte auf der OFC 2026 ein kohärentes 3,2T-Lite-Steckmodul für den Einsatz mit geringerer Leistung auf kurzen Strecken vor. Die breitere Verfügbarkeit von 800G-OSFP- und 1,6T-OSFP224-Modulen wird voraussichtlich weitere Kurzstreckennachfrage in Richtung kohärenter oder hybrider Designs verlagern.


Nach Datenrate: 400G-Installationen führen, während 800G und höhere Raten voranschreiten
Im Markt für optische Transponder entfiel auf das Segment 100–400 Gbps im Jahr 2025 ein Umsatzanteil von 44,98 %. Diese installierte Basis spiegelt 100G-, 200G- und 400G-Deployments wider, die von 2019 bis 2025 abgeschlossen wurden. Betreiber pflegen diese Flotten weiterhin und kaufen Geräte für Ersatz und gezielte Kapazitätserweiterungen. Das Segment über 800 Gbps wird voraussichtlich zwischen 2026 und 2031 mit einer CAGR von 12,21 % wachsen. Kohärente 800G-ZR- und ZR+-Steckmodule werden in Hyperscale-Rechenzentrumsverbindungsnetzwerken eingesetzt. Frühe 1,6T-Modul-Deployments in der KI-Infrastruktur verstärken diese Nachfrage, da GPU-dichte Einrichtungen eine größere Kapazität zwischen Rechenstandorten benötigen, ohne eine proportionale Erhöhung der Glasfaserpaare.
Die Lieferungen von optischen Transceivern mit 800G und höherer Geschwindigkeit wurden für 2025 auf 24 Millionen Einheiten prognostiziert. Es wurde erwartet, dass sie 2026 fast 63 Millionen Einheiten erreichen, da KI-Cluster-Deployments in die Volumenimplementierung übergingen. IEEE 802.3df-2024 unterstützte die Qualifizierung und Carrier-Abnahmetests für 800G-Module im Jahr 2025. IEEE P802.3dj wird voraussichtlich Ende 2026 abgeschlossen, während erste Lieferungen von 1,6T-OSFP224 bereits im Gange sind. Das Segment über 400 Gbps bis 800 Gbps dient als Übergangsschicht für Betreiber, die ihre Routen mit dem höchsten Datenverkehr aktualisieren. Das Segment bis zu 100 Gbps bleibt für Zugangs- und Unternehmensverbindungen relevant, obwohl sein Anteil sinkt. Marvells COLORZ 1600 unterstützt 1,6T-Verbindungen bis zu 1.000 km und regionale 800G-Verbindungen bis zu 2.000 km.
Nach Netzwerkanwendung: Langstreckennetzwerke führen, während Rechenzentrumsverbindungen an Dynamik gewinnen
Im Markt für optische Transponder machten Langstreckennetzwerke im Jahr 2025 31,58 % des Umsatzes aus. Dedizierte Transponder-Gestelle bleiben auf Verstärkungsstrecken auf innerstaatlichen und interkontinentalen Routen notwendig. Der Marktanteil für optische Transponder bei Langstreckennetzwerken wird durch Routen gestützt, die eine regenerationsfreie Übertragung über 2.000–6.000 km benötigen. ZR- und ZR+-Steckmodule können die Bereitstellung von Metro-Rechenzentrumsverbindungen verändern, ersetzen jedoch keine zweckgebauten Plattformen auf diesen Routen. 5G-Backhaul-Datenverkehr und Unterseekabel-Landepunkte erhöhen weiterhin den Kapazitätsbedarf auf Langstreckenverbindungen. Die Langstreckenanforderungen bieten daher eine dauerhafte Nachfragebasis für Hochkapazitätssysteme, insbesondere da Netzbetreiber nationale Backbone-Routen ausbauen und neue Unterseekabel-Landepunkte anschließen.
NEC und Nokia wurden im Februar 2026 ausgewählt, um den optischen Backbone von Eletronet in Brasilien zu modernisieren. Eletronet investierte 157 Millionen BRL (30,4 Millionen USD), um 8.000 km Glasfaser hinzuzufügen und sein Netzwerk auf 26.000 km in 23 brasilianischen Bundesstaaten auszuweiten. Das Deployment verwendet Nokia-1830-PSS- und 1830-GX-Plattformen zur Unterstützung von bis zu 1,2 Tb/s pro optischem Kanal. Rechenzentrumsverbindungen werden voraussichtlich von 2026 bis 2031 mit einer CAGR von 11,31 % wachsen. KI-Systeme erhöhen die Kapazitätsanforderungen zwischen Einrichtungen, was die Rolle dieser Verbindungen verändert. Metro-Netzwerke profitieren von 5G-Aggregation und Unternehmens-Ethernet-Anforderungen, während Untersee-Systeme DWDM-Upgrades an Land benötigen.

Nach Endnutzer: Telekommunikationsanbieter führen, während Hyperscaler Nachfrageanforderungen setzen
Im Markt für optische Transponder hielten Telekommunikationsdienstleister im Jahr 2025 einen Umsatzanteil von 57,89 %. Ihre Position spiegelt den Umfang von 5G-Transportnetzwerken, 4G-zu-5G-Upgrades und Langstrecken-Backbone-Investitionen wider. Der anhaltende Datenkonsumption der Abonnenten und der Kapazitätsbedarf der Carrier unterstützen die Marktgröße für optische Transponder in dieser Gruppe. Reife Märkte bewegen sich in Richtung Wartungsausgaben mit selektiven Upgrades. Dies bietet eine stabile Umsatzbasis, hat jedoch eine langsamere Perspektive als die Hyperscaler-Nachfrage. Das Segment bleibt wichtig, da Telekommunikationsbetreiber einen Großteil der globalen Transportinfrastruktur betreiben und weiterhin Kapazitäten auf Metro-, Regional- und Langstreckenrouten verwalten.
Cloud- und Hyperscale-Rechenzentrumsbetreiber werden voraussichtlich von 2026 bis 2031 mit einer CAGR von 11,77 % wachsen. Diese Kunden verändern Gerätespezifikationen, Beschaffungsprozesse und Integrationspraktiken. Sie verwenden zunehmend OIF- und OpenROADM-MSA-Schnittstellenansätze und kaufen disaggregierte Plattformen. Sie etablieren auch direkte Ingenieurbeziehungen mit DSP-Anbietern wie Marvell und Broadcom. Systemanbieter können zunehmend als Integratoren von Komponenten agieren, die von Hyperscalern spezifiziert werden, was ihren traditionellen Einfluss auf proprietäre Chassis-Designs und die End-to-End-Technologieauswahl verringert. Unternehmen, Regierungs- und Verteidigungsnutzer sowie andere Endnutzer bleiben kleiner, sind aber für sichere, latenzarme Transportverbindungen relevant.
Geografische Analyse
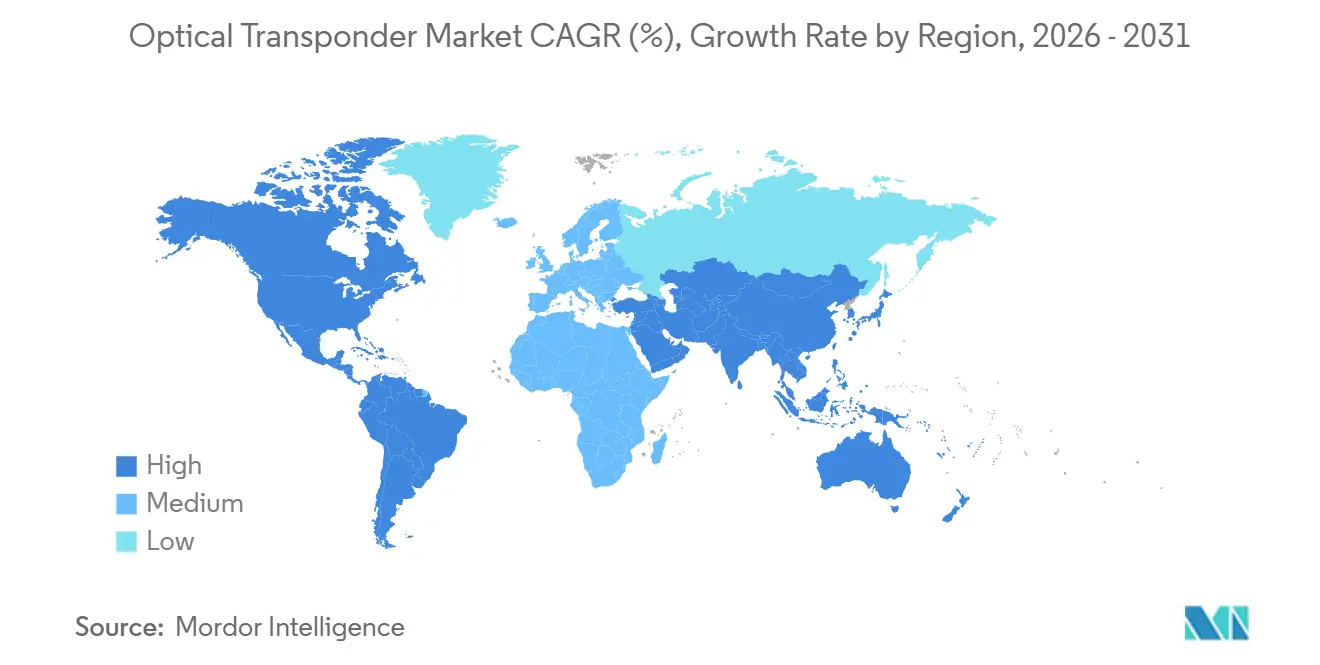
Nordamerika hielt im Jahr 2025 35,98 % des Marktes für optische Transponder. Die Region weist eine hohe Konzentration von Hyperscale-KI-Infrastruktur und Ausgaben für Rechenzentrumsverbindungen auf, was die Nachfrage nach Hochkapazitätsverbindungen zwischen eng beieinander liegenden Einrichtungen unterstützt. Die Vereinigten Staaten machten den größten Teil der regionalen Nachfrage durch Campusse in Northern Virginia, Silicon Valley und Dallas-Fort Worth aus. Diese Standorte erfordern kohärente Hochkapazitätsverbindungen zwischen Einrichtungen. Kanada und Mexiko trugen durch die Modernisierung des Carrier-Backbones und grenzüberschreitende Konnektivität zur Nachfrage bei.
Im Markt für optische Transponder wird der asiatisch-pazifische Raum voraussichtlich von 2026 bis 2031 mit einer CAGR von 10,58 % wachsen. China ist ein wichtiges Volumenzentrum, da Alibaba, Tencent, Baidu und staatliche Telekommunikationsbetreiber den Rechenzentrumsbau unterstützt haben. Indien treibt die Netzwerkmodernisierung durch die Glasfaserexpansion von Reliance Jio, die 5G-Transport-Upgrades von Bharti Airtel und BharatNet voran. Japan und Südkorea tragen durch OpenROADM-konforme Deployments und fortlaufende 5G-Transportkapazitätsprogramme zur Nachfrage bei. Südostasiatische Länder profitieren von Edge-Rechenzentren und intraregionalen Kabellandepunkten.
Im Markt für optische Transponder bleibt Europa eine stabile, technisch fortschrittliche Nachfragebasis mit Carrier-Investitionen in die 800G-Backbone-Modernisierung. Proximus wählte Ekinops für sein NEURON-Programm aus, das 700 optische Knoten und mehr als 600 DWDM-Standorte in Belgien ersetzen wird. Deutschland, das Vereinigte Königreich, Frankreich und die Niederlande unterstützen die regionale Nachfrage durch Carrier-Upgrades und die Bereitstellung von Unternehmens-Dunkelglasfaserverbindungen. Südamerika entwickelt sich zu einem Investitionsbereich, angeführt durch Brasiliens 157-Millionen-BRL-(30,4-Millionen-USD-)Eletronet-Modernisierungsprogramm. Der Nahe Osten und Afrika bleiben kleiner, fügen jedoch Rechenzentren und terrestrische Glasfaserrouten in Saudi-Arabien und den Vereinigten Arabischen Emiraten hinzu.

Wettbewerbslandschaft
Der Markt für optische Transponder ist auf Systemebene mäßig konzentriert. Huawei, Ciena, Nokia, ZTE und Cisco sind die wichtigsten Systemanbieter, die in der bereitgestellten Wettbewerbsbewertung identifiziert wurden. Die Komponenten- und Modulschicht des Marktes für optische Transponder umfasst Coherent Corp., Lumentum Holdings, Marvell Technology, Broadcom und asienbasierte Modulanbieter. Der Wettbewerb wird durch Leitungsrate, Stromverbrauch, Dichte, Integrationsfähigkeit und Zugang zu photonischen Komponenten geprägt, wobei die Kundenanforderungen zwischen Carrier- und Cloud-Deployments stark unterschiedlich sind. Große Anbieter investieren in integrierte Technologieportfolios, um sowohl Carrier- als auch Hyperscaler-Käufer zu bedienen.
Nokia schloss im Februar 2025 die Übernahme von Infinera für 2,3 Milliarden USD ab und bündelte damit Expertise in photonisch integrierten Schaltkreisen, DSP-Plattformen und Langstreckensystemen. Nokia meldete geplante vergleichbare Netto-Betriebsgewinn-Synergien von mehr als 200 Millionen EUR (216 Millionen USD) bis 2027. Ciena stimmte im September 2025 zu, Nubis Communications für 270 Millionen USD zu übernehmen, um seine Co-Packaged- und Near-Packaged-Optik-Fähigkeiten zu erweitern. Coherent Corp., Ciena, Cisco und Nokia stellten auf der OFC 2026 Multi-Rail-photonische Systeme vor, die die Transponderdichte um bis zu 75 % erhöhen können. Diese Schritte zeigen, dass Anbieter darum konkurrieren, höhere Dichte mit höherer Kapazität zu kombinieren.
In der Lieferkette des Marktes für optische Transponder kündigte NVIDIA im März 2026 Investitionen von 2 Milliarden USD in Coherent Corp. und Lumentum Holdings an. Jede Investition umfasste eine Kaufverpflichtung in Milliardenhöhe für fortschrittliche Laser- und optische Netzwerkprodukte. Dies positioniert NVIDIA als wichtigen Nachfrageanker in der Komponentenlieferkette. Regionale und Unternehmensanwender können eine Chance für Adtran Networks, Ribbon Communications und NEC im 400G-800G-Metro- und Zugangssegment bieten. Accelink Technologies und Eoptolink Technology konkurrieren in den Standard-400G-QSFP-DD- und 800G-OSFP-Modulen durch die Integration der inländischen Lieferkette.
Marktführer im Bereich optische Transponder
Huawei Technologies Co., Ltd.
Ciena Corporation
Nokia Corporation
ZTE Corporation
Cisco Systems, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- Juli 2026: Proximus unterzeichnete eine Rahmenvereinbarung mit Ekinops zur Bereitstellung eines landesweiten 800G-optischen Backbones in Belgien im Rahmen seines NEURON-Programms (Next generation Enhanced Uniform Reliable Optical Network), das etwa 700 optische Netzwerkknoten und über 600 DWDM-Standorte durch Infrastruktur ersetzt, die mehr als 25 Tb/s pro Faserpaar unterstützt, wobei die erste kommerzielle Bereitstellung in der zweiten Hälfte des Jahres 2026 beginnen soll. Die mehrjährige Vereinbarung umfasst Kapazitätsverpflichtungen für zukünftige 1,6T-Upgrades.
- Mai 2026: Lightpath kündigte ein großes Netzwerkverdichtungsprojekt an, das mehr als 2.400 Makro-Mobilfunkturmstandorte in New York, Connecticut, Massachusetts und New Jersey umfasst und 100-Gbps- und 400-Gbps-Aggregationsverbindungen an führende nationale Mobilfunkbetreiber liefert, während diese ihre eigenständigen 5G-Netzwerke skalieren. Das Projekt fügt 265 Routenmeilen neuer Glasfaserkonstruktion hinzu und erweitert die Gesamtreichweite von Lightpath auf über 12.100 Routenmeilen in 11 großen US-Metropolmärkten.
- März 2026: NVIDIA und Coherent Corp. gaben eine mehrjährige strategische Vereinbarung bekannt, die eine NVIDIA-Eigenkapitalinvestition von 2 Milliarden USD in Coherent und eine Kaufverpflichtung in Milliardenhöhe für fortschrittliche Laser-, Co-Packaged-Optik- und optische Netzwerkprodukte umfasst. Separat gab NVIDIA eine gleichzeitige Investition von 2 Milliarden USD in Lumentum Holdings zu denselben Bedingungen bekannt und sicherte damit die Versorgung mit optischen Komponenten der nächsten Generation für KI-Infrastruktur von zwei der führenden InP- und Photonik-Hersteller der Branche.
- Februar 2026: Ciena stellte auf der OFC 2026 den Vesta 200 6.4T CPX vor, der als die Hochdichte-Niedrigenergie-Steckmodul-CPO-Lösung der Branche beschrieben wird und darauf ausgelegt ist, den Stromverbrauch für Hyperscale- und Cloud-Betreiber-KI-Workloads um bis zu 70 % zu reduzieren. Ciena kündigte auch Entwicklungen in der Hyper-Rail-Photonik an und behauptete eine bis zu 32-fache Dichte der aktuellen Lösungen bei 128 Glasfaserpaaren pro Rack, 1600ZR/ZR+-Steckmodule auf Basis von 2-nm-Siliziumdesign sowie kohärente 800-Gb/s-C-Band- und L-Band-Steckmodule.


Umfang des globalen Berichts über den Markt für optische Transponder
Der Umsatz des Marktes für optische Transponder wird durch den Verkauf von optischen Transpondern und zugehöriger transponderbasierter Übertragungsausrüstung über Datenraten von 100 Gbps bis über 800 Gbps erzielt, die an Telekommunikationsdienstleister, Cloud- und Hyperscale-Rechenzentrumsbetreiber, Unternehmen, Regierungs- und Verteidigungsorganisationen sowie andere Endnutzer geliefert werden.
Der Bericht über den Markt für optische Transponder ist segmentiert nach Übertragungstechnologie (kohärent und nicht-kohärent), Datenrate (bis zu 100 Gbps, über 100 Gbps bis 400 Gbps, über 400 Gbps bis 800 Gbps und über 800 Gbps), Netzwerkanwendung (Metro, Langstrecke, Rechenzentrumsverbindung, Unterwasser und andere Netzwerkanwendungen), Endnutzer (Telekommunikationsdienstleister, Cloud- und Hyperscale-Rechenzentrumsbetreiber, Unternehmen, Regierung und Verteidigung sowie andere Endnutzer) und Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Kohärent |
| Nicht-kohärent |
| Bis zu 100 Gbps |
| Über 100 Gbps bis 400 Gbps |
| Über 400 Gbps bis 800 Gbps |
| Über 800 Gbps |
| Metro |
| Langstrecke |
| Rechenzentrumsverbindung |
| Unterwasser |
| Andere Netzwerkanwendungen |
| Telekommunikationsdienstleister |
| Cloud- und Hyperscale-Rechenzentrumsbetreiber |
| Unternehmen |
| Regierung und Verteidigung |
| Andere Endnutzer |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien und Neuseeland | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Nigeria | |
| Übriges Afrika |
| Nach Übertragungstechnologie | Kohärent | |
| Nicht-kohärent | ||
| Nach Datenrate | Bis zu 100 Gbps | |
| Über 100 Gbps bis 400 Gbps | ||
| Über 400 Gbps bis 800 Gbps | ||
| Über 800 Gbps | ||
| Nach Netzwerkanwendung | Metro | |
| Langstrecke | ||
| Rechenzentrumsverbindung | ||
| Unterwasser | ||
| Andere Netzwerkanwendungen | ||
| Nach Endnutzer | Telekommunikationsdienstleister | |
| Cloud- und Hyperscale-Rechenzentrumsbetreiber | ||
| Unternehmen | ||
| Regierung und Verteidigung | ||
| Andere Endnutzer | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien und Neuseeland | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Übriges Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für optische Transponder?
Der Markt für optische Transponder wurde im Jahr 2025 auf 8,17 Milliarden USD bewertet, steht im Jahr 2026 bei 8,92 Milliarden USD und wird bis 2031 voraussichtlich 13,65 Milliarden USD erreichen.
Was treibt die Nachfrage nach optischen Transpondern an?
KI-Rechenzentrumsverbindungen, Upgrades auf höhere Leitungsraten, Modernisierung des 5G-Transports und der Einsatz von Unterseekabeln unterstützen die Nachfrage.
Welche Übertragungstechnologie führt bei den Deployments optischer Transponder?
Im Markt für optische Transponder hielten kohärente Transponder im Jahr 2025 83,22 % des Umsatzes und werden voraussichtlich bis 2031 mit einer CAGR von 9,65 % wachsen.
Welche Datenkategorie wächst am schnellsten?
Das Segment über 800 Gbps wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 12,21 % wachsen, unterstützt durch KI-Infrastruktur-Deployments.
Welche Endnutzer steigern ihre Käufe am schnellsten?
Cloud- und Hyperscale-Rechenzentrumsbetreiber werden voraussichtlich bis 2031 mit einer CAGR von 11,77 % wachsen.
Welche Region hat die stärkste Perspektive für optische Transportausrüstung?
Der asiatisch-pazifische Raum wird voraussichtlich bis 2031 mit einer CAGR von 10,58 % wachsen, während Nordamerika im Jahr 2025 den größten regionalen Anteil hielt.
Seite zuletzt aktualisiert am:



