
光トランスポンダー市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
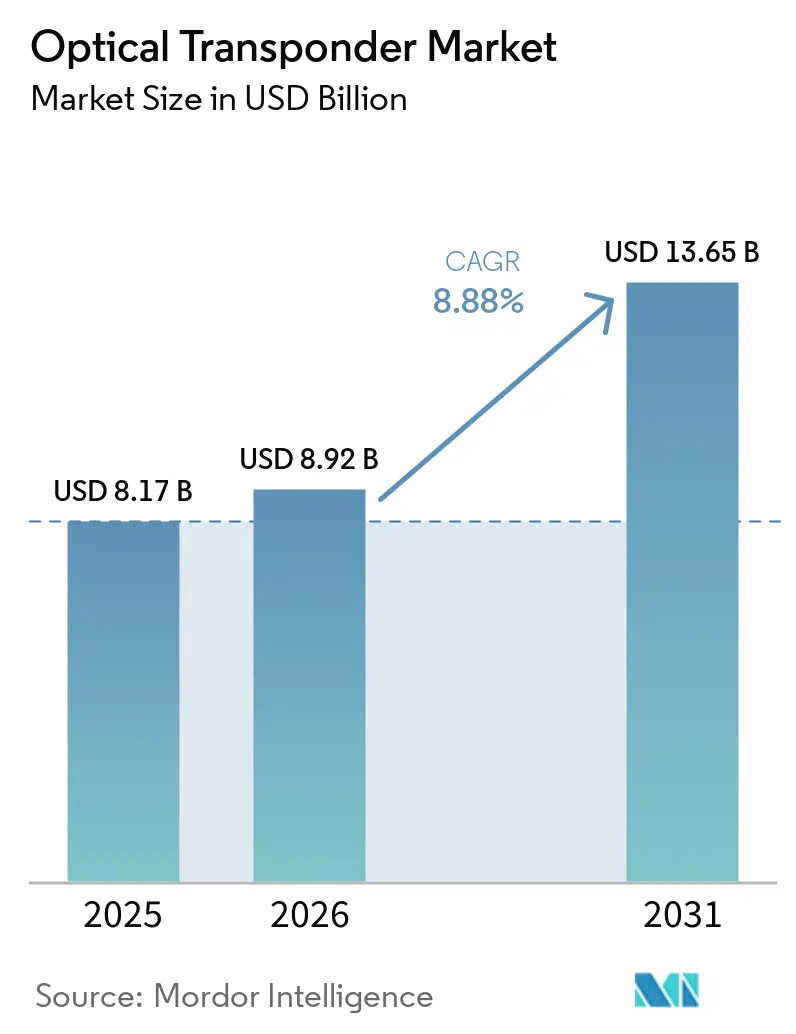
| 市場規模 (2026) | 8.92 十億米ドル |
| 市場規模 (2031) | 13.65 十億米ドル |
| Growth Rate (2026 - 2031) | 8.88 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
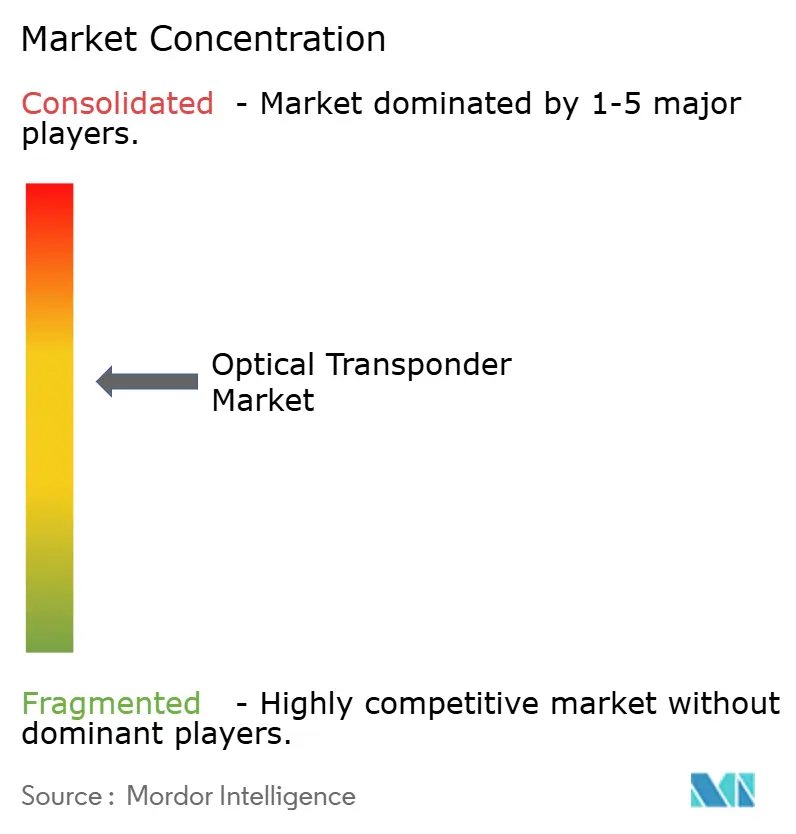
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる光トランスポンダー市場分析
光トランスポンダー市場規模は、2025年の8.17 ビリオン 米ドルから2026年には8.92 ビリオン 米ドルへと成長し、2026年から2031年にかけて8.88%のCAGRで2031年までに13.65 ビリオン 米ドルに達すると予測されています。人工知能インフラストラクチャーはデータセンター間のトラフィックを増加させており、大容量光リンクへの要件を高めています。100Gシステムから400G、800G、および1.6Tプラットフォームへの移行も機器需要を支えています。海底ケーブルへの投資は、陸揚げ局のDWDM機器およびトランスポンダーのアップグレードに対する追加需要を生み出しており、短命なデータセンター建設サイクルを超えた需要を拡大しています。クラウドプロバイダーによる直接調達はベンダーとの関係を変化させており、一方でコンポーネント供給の制約とハイパースケーラーの内製設計は、システムベンダー、モジュールサプライヤー、およびネットワークオペレーターにとって制限要因となっています。したがって、光トランスポンダー市場は、大規模なウェブスケール展開、確立されたキャリアネットワーク、複雑な製品認定、および制約が増す高度にグローバルで相互接続されたサプライチェーン全体にわたる信頼性の高いコンポーネント供給を支援できるサプライヤーに依存しています。
レポートの主要ポイント
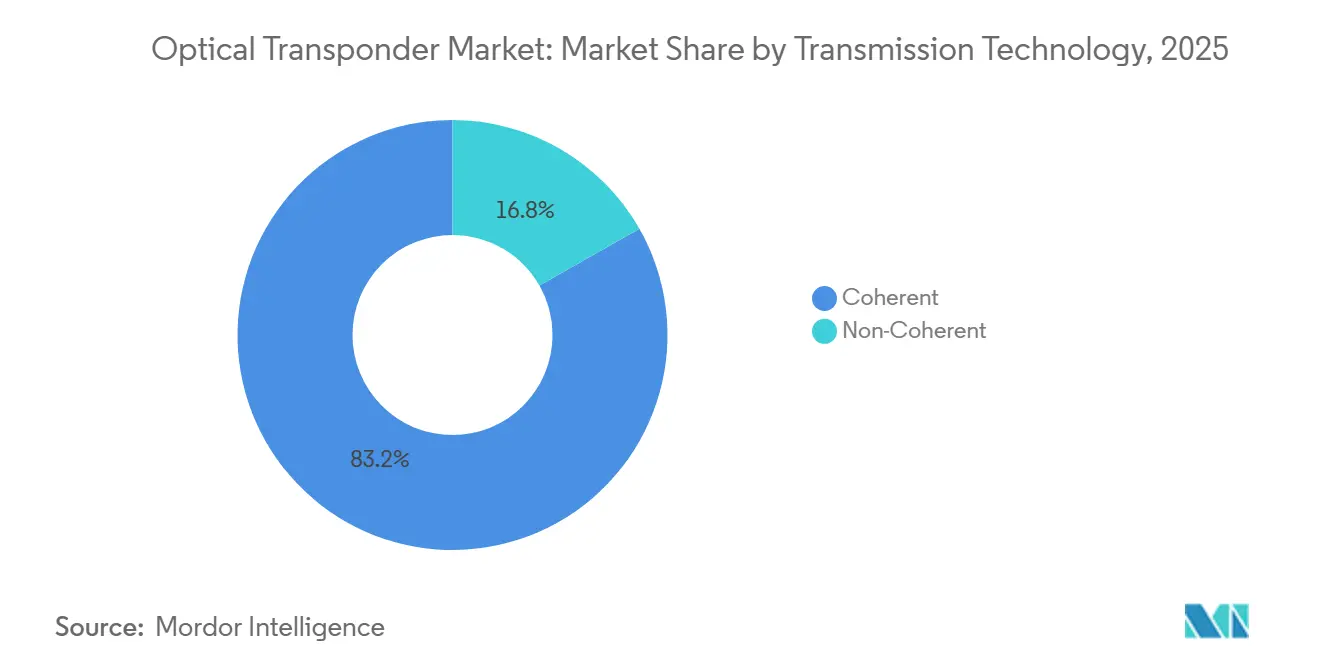
- 伝送技術別では、コヒーレントトランスポンダーが2025年の光トランスポンダー市場シェアの83.22%を占め、2031年にかけて9.65%のCAGRで拡大すると予測されています。
- データレート別では、100~400 Gbpsティアが2025年の光トランスポンダー市場シェアの44.98%を占め、800 Gbps超ティアは2031年にかけて12.21%のCAGRで拡大すると予測されています。
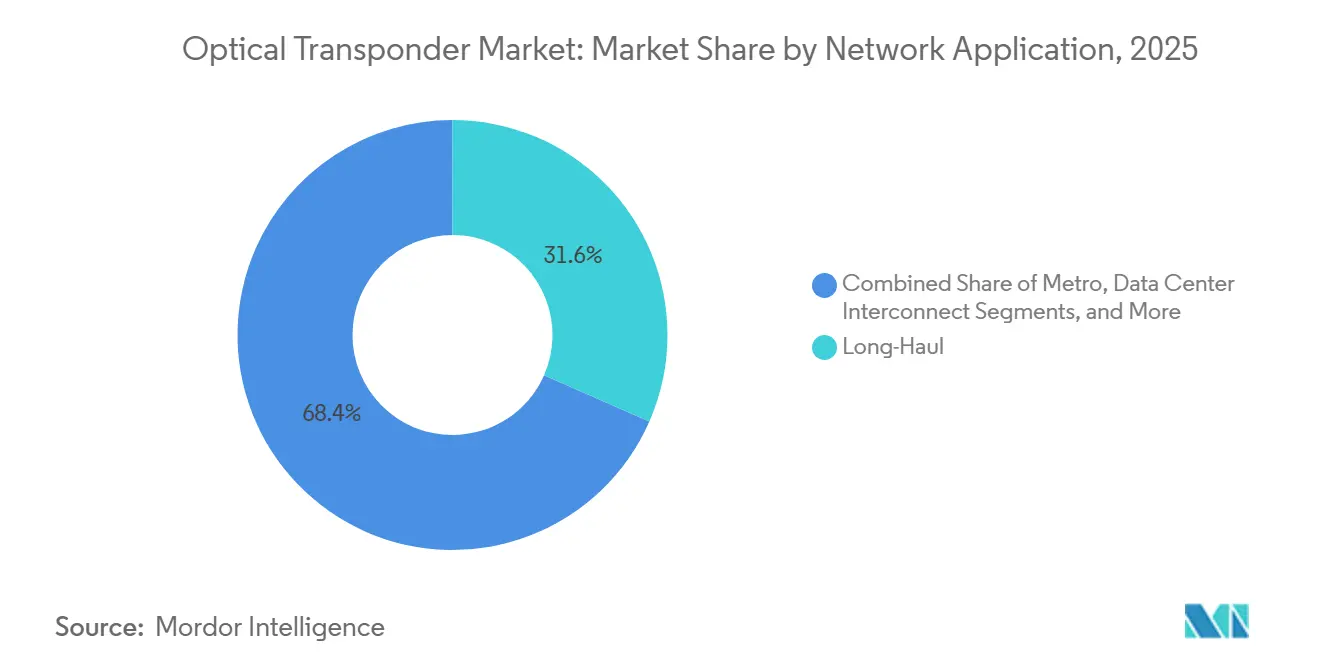
- ネットワークアプリケーション別では、長距離ネットワークが2025年の光トランスポンダー市場シェアの31.58%を占め、データセンター相互接続は2031年にかけて11.31%のCAGRで拡大すると予測されています。
- エンドユーザー別では、通信サービスプロバイダーが2025年の光トランスポンダー市場シェアの57.89%を占め、クラウドおよびハイパースケールデータセンターオペレーターは2031年にかけて11.77%のCAGRで拡大すると予測されています。
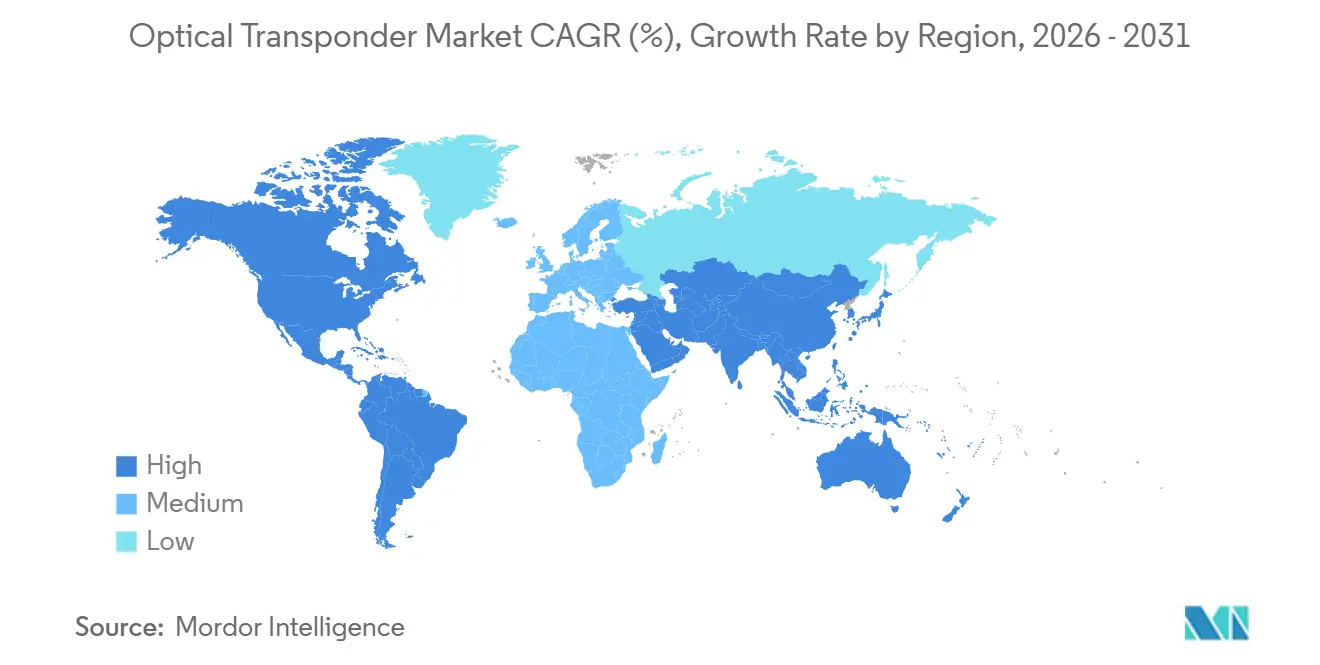
- 地域別では、北米が2025年の光トランスポンダー市場シェアの35.98%を占め、アジア太平洋地域は2031年にかけて10.58%のCAGRで拡大すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
グローバル光トランスポンダー市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| AIクラスターおよびハイパースケールデータセンター相互接続の拡大 | +2.8% | グローバル | 短期(2年以内) |
| 100Gから400G、800G、および1.6Tへの移行 | +2.2% | グローバル | 中期(2~4年) |
| 5Gバックホールおよびブロードバンドファイバーの近代化 | +1.3% | アジア太平洋、北米、および 欧州 | 中期(2~4年) |
| オープンおよび分離型光ネットワーキングの採用 | +0.9% | 北米および欧州 | 長期(4年以上) |
| 海底ケーブルの建設と大洋横断容量需要 | +0.7% | アジア太平洋およびグローバル | 中期(2~4年) |
| ファイバーペアあたりのエネルギー効率の高い容量スケーリング | +0.5% | グローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
AIクラスターおよびハイパースケールデータセンター相互接続の拡大
AIトレーニングおよび推論ワークロードは、フルラインレートで動作するために多数のGPU間接続を必要とします。銅線の代替手段は、短距離リンクを超えた距離、スループット、およびレイテンシーの要件を満たすことができません。クラウドプロバイダーは、以前のトラフィックパターン向けに設計された従来のトランスポートアーキテクチャに単純にポートを追加するのではなく、近隣キャンパス間のリンクを400G ZRおよび800G ZR+コヒーレントプラガブルを使用するよう再設計しています。これらの購入者は機器を直接調達し、厳しい技術要件を設定し、サプライヤーに対して迅速な展開スケジュールに合わせたプラットフォームを期待するため、光トランスポンダー市場において独自の需要カテゴリーを生み出しています。Alphabet、Amazon、Meta、およびMicrosoftは、2026年のインフラストラクチャー支出の大部分をAI容量に向けています。NVIDIAは2026年3月にCoherent Corp.との複数年契約を発表し、20億米ドルの株式投資と先進光製品の購入コミットメントを含んでいます。[1]NVIDIA Corporation、「NVIDIAとCoherentが次世代データセンターアーキテクチャーをスケールするための光技術開発に関する戦略的パートナーシップを発表」、NVIDIA、investor.nvidia.com
100Gから400G、800G、および1.6Tへの移行
より高いラインレートへの移行は、世代ごとにデジタル信号プロセッサー、変調フォーマット、スペクトル効率目標、およびシステム統合アプローチを変化させるため、定期的な機器更新ではなく広範なアーキテクチャー変更となります。2024年2月に承認されたIEEE規格802.3df-2024は、2025年を通じてベンダー認定を支援する800Gイーサネットフレームワークを確立しました。[2]IEEE標準化協会、「IEEE規格802.3df-2024」、IEEE標準化協会、standards.ieee.org 初期の1.6T OSFP224モジュールは、IEEE P802.3djの完成前に2026年に量産出荷が始まっています。新しいコヒーレントDSP世代はそれぞれ、購入者が信頼性、相互運用性、消費電力、および動作条件下での性能を評価するため、商業量産が始まる前にキャリおよびハイパースケーラーによる12~24ヶ月の認定を必要とします。このタイムラインは、技術的な導入が2~3年後に意味のある収益をもたらす可能性があることを意味します。MarvellはElectra 2nmコヒーレントDSPを使用したCOLORZ 1600を発表し、Cienaは2026年に2nmシリコン設計の1600ZR/ZR+プラガブルを発表しました。
5Gバックホールおよびブロードバンドファイバーの近代化
5Gトランスポートは、ネットワークの各部分がより大量のモバイルデータに対応しなければならない集約、地域トランスポート、および長距離レイヤーへと、無線アクセスネットワークを超えた光アップグレードを拡大しています。高密度な都市部のスモールセル展開は、新しいマクロサイトに100 Gbps波長を使用しています。スタンドアローン5Gネットワークからの集約トラフィックは、集約ノードあたりのピーク時要件を25 Gbps以上に引き上げています。マイクロ波リンクはこの負荷を支えることができず、地域および長距離ネットワークを通じたファイバーおよびコヒーレント光アップグレードを必要とし、アクセス投資をより広範なトランスポート容量計画に結びつけています。China Mobileは2025年予算でファイバートランスポートに82億米ドルを割り当てました。Lightpathは2026年5月に、ニューヨーク、コネチカット、マサチューセッツ、およびニュージャージー全体で2,400以上のマクロ基地局タワーロケーションを100 Gbpsおよび400 Gbpsリンクで接続していると発表しました。[3]Lightpath、「Lightpathが2,400以上のマクロ基地局タワーロケーションにわたる主要な全国無線サービスプロバイダーをサポートするために高密度なニューヨーク都市圏ファイバーインフラストラクチャーネットワークを拡大」、GlobeNewswire、investor.wedbush.com
オープンおよび分離型光ネットワーキングの採用
オープン光ネットワーキングにより、オペレーターはトランスポンダーと光ラインシステムを別々に購入できます。このアプローチは単一のシステムサプライヤーへの依存を低減し、専門ベンダーにとってのアドレス可能な機会を拡大する一方、高度な購入者にコンポーネント選択とネットワークアーキテクチャーに対するより大きな制御を与えます。OpenROADM MSAは2026年5月にモデルバージョン19.0.0をリリースし、これは2024年1月以来10回目のリリースとなります。OIFはまた、OFC 2025プラグフェストからの800ZR相互運用性研究の結果を公表しました。マルチベンダー統合は、専任のエンジニアリングチームを持つティア1キャリアおよびハイパースケーラーにとっては容易ですが、中堅オペレーターは同等の内部統合リソースの不足により展開を延期したり範囲を制限したりする場合があります。したがって、光トランスポンダー市場は、分離型製品と強力な統合能力を組み合わせるベンダーを優遇する可能性があります。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| コヒーレントDSP、フォトニックエンジン、および認定の高コスト | -2.1% | グローバル | 短期(2年以内) |
| InP、シリコンフォトニクス、および先進パッケージング容量の制約 | -1.6% | グローバル | 中期(2~4年) |
| ネットワークレイヤー間の相互運用性とMSAの断片化 | -0.8% | グローバル | 長期(4年以上) |
| ハイパースケーラーの垂直統合と短距離光代替 | -0.5% | 北米およびアジア太平洋 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
コヒーレントDSP、フォトニックエンジン、および認定の高コストが採用を制限
次世代コヒーレントトランスポンダーの展開には、DSPのコスト以上のものが関わります。400Gまたは800Gシステムには、InPベースのフォトニックフロントエンド、精密な光サブアセンブリー、および広範なシステムテストも必要です。ティア1キャリアおよびハイパースケーラーによる認定は、商業量産が始まる前に12~24ヶ月かかる場合があります。Cienaの2nmプラットフォームとOFC 2026で発表されたNokiaの4つの新しいDSPは、2027年半ばにサンプリングを開始する予定です。[4]Nokia、「NokiaがAI時代のネットワーク向けアプリケーション最適化光ソリューションスイートを発表」、Nokia、nokia.com これは、コヒーレント製品開発が量産収益まで3~4年を要する可能性があることを示しており、資金調達ニーズを高め、小規模な技術サプライヤーにとってより大きな実行リスクをもたらします。小規模なキャリアおよびエンタープライズオペレーターは、コヒーレントソリューションが依然として高価であり、トラフィック量が完全なコヒーレント光トランスポートの資本集約度をまだ正当化しない短距離接続にグレー光学を選択し続ける可能性があります。
InP、シリコンフォトニクス、および先進パッケージング容量の制約
インジウムリン(InP)、基板、およびウェーハ容量は、2026年の光トランスポンダー市場における重要なサプライチェーン制約です。シリコンフォトニクスは光を導波、変調、および検出できますが、生成することはできないため、InPレーザーは依然として必要です。800Gおよび1.6Tモジュールへの需要は、InP材料および製造容量に圧力をかけています。Coherent Corp.はテキサス州シャーマン、スウェーデンのイェルファッラ、およびスイスのチューリッヒで6インチInPプラットフォームを拡張しています。同社はこのプラットフォームが従来の3インチラインの半分以下のデバイスあたりコストで4倍以上のデバイスをウェーハあたりに生産できると予想しており、生産量が増加するにつれて材料の入手可能性が改善される可能性があります。コパッケージド光学はまた、シリコンフォトニクス回路と高出力InP連続波レーザーの精密なチップエッジ統合を必要とし、追加のパッケージング容量制約を生み出し、新しい容量が顧客に届く速度を遅らせる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
伝送技術別:コヒーレントトランスポンダーが収益リーダーシップを支持
光トランスポンダー市場において、コヒーレントトランスポンダーは2025年の収益の83.22%を占め、2026年から2031年にかけて9.65%のCAGRで成長すると予測されています。このリーダーシップポジションは、キャリアおよびハイパースケーラーのリンクが80kmを超えるようになるにつれて発展し、その時点でコヒーレント検出が商業的に必要となります。コヒーレントシステムの光トランスポンダー市場規模は、古い100G機器の400Gおよび800Gプラットフォームへの置き換えから恩恵を受けています。また、新しいデータセンター相互接続および海底ケーブルの設置からも恩恵を受けています。コヒーレント検出は長距離伝送、より高いスペクトル効率、および大容量トランスポートを可能にします。これらの機能により、オペレーターが要求の厳しいルートで予測可能なパフォーマンスを必要とし、希少なファイバー容量をより効率的に使用しようとするプレミアムネットワーク展開において、この技術は中心的な位置を占め続けています。コヒーレントトランスポンダーは予測期間において最大かつ最も急速に拡大する伝送カテゴリーであり続けます。
Coherent Corp.、Ciena、Cisco、およびNokiaはOFC 2026でマルチレールフォトニックラインシステムを発表しました。各社はこれらのシステムが以前のインラインアンプユニットと比較してトランスポンダー密度を最大75%向上できると述べました。密度は、ラインレート容量と並んで重要な競争要因となっています。非コヒーレントトランスポンダーは、10~40kmの距離にわたるデータセンター、キャンパス、およびアクセスリンクに引き続き対応しています。これらのアプリケーションは、低コストのために強度変調直接検出(IMDD)設計を好む場合が多いです。Nokiaは低電力短距離用途向けにOFC 2026で3.2Tコヒーレントライトプラガブルを発表しました。800G OSFPおよび1.6T OSFP224モジュールの広範な普及により、さらなる短距離需要がコヒーレントまたはハイブリッド設計にシフトすると予想されます。


データレート別:400Gインストールがリードし、800G以上のレートが進展
光トランスポンダー市場において、100~400 Gbpsティアは2025年の収益の44.98%を占めました。このインストールベースは、2019年から2025年にかけて完了した100G、200G、および400G展開を反映しています。オペレーターはこれらのフリートを維持し続け、交換および的を絞った容量追加のための機器を購入しています。800 Gbps超セグメントは2026年から2031年にかけて12.21%のCAGRで拡大すると予測されています。800G ZRおよびZR+コヒーレントプラガブルは、ハイパースケールデータセンター相互接続ネットワークに展開されています。AIインフラストラクチャーにおける初期の1.6Tモジュール展開はこの需要を強化しており、GPU密集施設はファイバーペアの比例的な増加なしにコンピューティングサイト間でより大きな容量を必要としています。
800G以上の高速光トランシーバーの出荷量は2025年に2,400万ユニットに達すると予測されていました。AIクラスター展開が量産実装に移行するにつれて、2026年には約6,300万ユニットに達すると予想されていました。IEEE 802.3df-2024は2025年に800Gモジュールの認定およびキャリア受け入れテストを支援しました。IEEE P802.3djは2026年後半に完成する見込みで、1.6T OSFP224の初期出荷はすでに進行中です。400 Gbps超~800 Gbpsティアは、最高トラフィックルートを更新するオペレーターの移行レイヤーとして機能します。100 Gbps以下ティアはアクセスおよびエンタープライズ接続に引き続き関連していますが、そのシェアは下しています。MarvellのCOLORZ 1600は最大1,000kmの1.6Tリンクおよび最大2,000kmの800G地域リンクをサポートします。
ネットワークアプリケーション別:長距離ネットワークがリードし、データセンター相互接続が勢いを増す
光トランスポンダー市場において、長距離ネットワークは2025年の収益の31.58%を占めました。専用トランスポンダーシェルフは、州間および大陸間ルートの増幅スパン全体で依然として必要です。長距離ネットワークの光トランスポンダー市場シェアは、2,000~6,000kmにわたる再生なし伝送を必要とするルートによって支えられています。ZRおよびZR+プラガブルはメトロデータセンター相互接続展開を変える可能性がありますが、これらのルートの専用プラットフォームを置き換えるものではありません。5Gバックホールトラフィックおよび海底ケーブル陸揚げは、長距離リンクへの容量ニーズを追加し続けています。したがって、長距離要件は、特にネットワークオペレーターが国内バックボーンルートを拡大し、新しい海底ケーブル陸揚げポイントを接続するにつれて、大容量システムに対する耐久性のある需要基盤を提供します。
NECおよびNokiaは2026年2月にブラジルのEletronetの光バックボーンを近代化するために選定されました。Eletronetは1億5,700万ブラジルレアル(3,040万米ドル)を投資して8,000kmのファイバーを追加し、ブラジル23州にわたるネットワークを26,000kmに拡張しました。この展開はNokia 1830 PSSおよび1830 GXプラットフォームを使用して光チャネルあたり最大1.2 Tb/sをサポートします。データセンター相互接続は2026年から2031年にかけて11.31%のCAGRで拡大すると予測されています。AIシステムは施設間の容量要件を増加させており、これらのリンクの役割を変えています。メトロネットワークは5G集約とエンタープライズイーサネットニーズから恩恵を受け、海底システムは陸揚げ局のDWDMアップグレードを必要としています。
注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:通信プロバイダーがリードし、ハイパースケーラーが需要要件を設定
光トランスポンダー市場において、通信サービスプロバイダーは2025年に57.89%の収益シェアを保有しました。その地位は、5Gトランスポートネットワーク、4Gから5Gへのアップグレード、および長距離バックボーン投資の規模を反映しています。継続的な加入者データ消費とキャリア容量ニーズは、このグループの光トランスポンダー市場規模を支えています。成熟市場は選択的なアップグレードを伴うメンテナンス支出に向かっています。これは安定した収益基盤を提供しますが、ハイパースケール需要よりも遅い見通しとなっています。通信オペレーターはグローバルトランスポートインフラストラクチャーの多くを運営し、メトロ、地域、および長距離ルートにわたる容量管理を継続しているため、このセグメントは依然として重要です。
クラウドおよびハイパースケールデータセンターオペレーターは2026年から2031年にかけて11.77%のCAGRで拡大すると予測されています。これらの顧客は機器仕様、調達プロセス、および統合慣行を変えています。彼らはOIFおよびOpenROADM MSAインターフェースアプローチをますます使用し、分離型プラットフォームを購入しています。また、MarvellやBroadcomなどのDSPベンダーと直接エンジニアリング関係を確立しています。システムベンダーは、ハイパースケーラーが指定したコンポーネントのインテグレーターとしてますます機能するようになり、独自のシャーシ設計とエンドツーエンドの技術選択に対する従来の影響力が低下する可能性があります。エンタープライズ、政府、防衛ユーザー、およびその他のエンドユーザーは、安全で低レイテンシーのトランスポート接続において小規模ながら関連性を持ち続けています。
地域分析
北米は2025年の光トランスポンダー市場の35.98%を占めました。この地域はハイパースケールAIインフラストラクチャーとデータセンター相互接続支出の高い集中度を持ち、近接施設間の高容量リンクへの需要を支えています。米国はノーザンバージニア、シリコンバレー、およびダラス・フォートワースのキャンパスを通じて地域需要の大部分を占めました。これらのサイトは施設間の高容量コヒーレントリンクを必要としています。カナダとメキシコは、キャリアバックボーンの近代化と国境を越えた接続性を通じて需要を追加しました。
光トランスポンダー市場全体において、アジア太平洋地域は2026年から2031年にかけて10.58%のCAGRで拡大すると予測されています。中国はAlibaba、Tencent、Baidu、および国有通信オペレーターがデータセンター建設を支援してきたため、重要な量の中心地です。インドはReliance Jioファイバー拡張、Bharti Airtel 5Gトランスポートアップグレード、およびBharatNetを通じてネットワーク近代化を進めています。日本と韓国は、OpenROADM準拠の展開と継続的な5Gトランスポート容量プログラムを通じて需要を追加しています。東南アジア諸国はエッジデータセンターと地域内ケーブル陸揚げから恩恵を受けています。
光トランスポンダー市場において、欧州はキャリアによる800Gバックボーン近代化への投資を伴う安定した技術的に先進的な需要基盤であり続けています。ProximusはベルギーでNEURONプログラムのためにEkinopsを選定し、700の光ノードと600以上のDWDMサイトを置き換えます。ドイツ、英国、フランス、およびオランダは、キャリアのアップグレードとエンタープライズダークファイバーリンクの展開により地域需要を支えています。南米はブラジルの1億5,700万ブラジルレアル(3,040万米ドル)のEletronet近代化プログラムを主導として投資エリアとして台頭しています。中東とアフリカは規模は小さいものの、サウジアラビアとアラブ首長国連邦でデータセンターと陸上ファイバールートを追加しています。

競合環境
光トランスポンダー市場はシステムレベルで中程度に集中しています。Huawei、Ciena、Nokia、ZTE、およびCiscoは、提供された競合評価で特定された主要なシステムベンダーです。光トランスポンダー市場のコンポーネントおよびモジュールレイヤーには、Coherent Corp.、Lumentum Holdings、Marvell Technology、Broadcom、およびアジア系モジュールベンダーが含まれます。競争は、ラインレート、消費電力、密度、統合能力、およびフォトニックコンポーネントへのアクセスによって形成されており、顧客要件はキャリアとクラウド展開の間で大きく異なります。大手ベンダーは、キャリアとハイパースケール購入者の両方にサービスを提供するために統合技術ポートフォリオへの投資を行っています。
Nokiaは2025年2月にInfineraの買収を20億米ドルで完了し、フォトニック集積回路、DSPプラットフォーム、および長距離システムの専門知識を統合しました。Nokiaは2027年までに2億ユーロ(2億1,600万米ドル)以上の計画的な純比較営業利益シナジーを報告しました。Cienaは2025年9月にコパッケージドおよびニアパッケージド光学能力を拡大するためにNubis Communicationsを2億7,000万米ドルで買収することに合意しました。Coherent Corp.、Ciena、Cisco、およびNokiaはOFC 2026でトランスポンダー密度を最大75%向上できるマルチレールフォトニックシステムを発表しました。これらの動きは、ベンダーが高密度と高容量を組み合わせることで競争していることを示しています。
光トランスポンダー市場のサプライチェーンにおいて、NVIDIAは2026年3月にCoherent Corp.とLumentum Holdingsへの20億米ドルの投資を発表しました。各投資には、先進レーザーおよび光ネットワーキング製品に対する数十億ドル規模の購入コミットメントが含まれていました。これにより、NVIDIAはコンポーネントサプライチェーンにおける重要な需要アンカーとして位置づけられます。地域およびエンタープライズオペレーターは、400G~800GメトロおよびアクセスティアにおいてAdtran Networks、Ribbon Communications、およびNECに機会を提供する可能性があります。Accelink TechnologiesおよびEoptolink Technologyは、国内サプライチェーン統合を通じて標準400G QSFP-DDおよび800G OSFPモジュールで競争しています。
光トランスポンダー業界リーダー
Huawei Technologies Co., Ltd.
Ciena Corporation
Nokia Corporation
ZTE Corporation
Cisco Systems, Inc.
- *免責事項:主要選手の並び順不同

最近の業界動向
- 2026年7月:ProximusはEkinopsとのフレームワーク契約に署名し、NEURON(次世代強化均一信頼性光ネットワーク)プログラムの下でベルギー全土に800G光バックボーンを展開し、約700の光ネットワークノードと600以上のDWDMサイトをファイバーペアあたり25 Tb/s以上をサポートするインフラストラクチャーに置き換えます。最初の商業展開は2026年後半に開始予定です。この複数年契約には将来の1.6Tアップグレードのための容量コミットメントが含まれています。
- 2026年5月:Lightpathは、ニューヨーク、コネチカット、マサチューセッツ、およびニュージャージー全体で2,400以上のマクロ基地局タワーロケーションにわたる大規模なネットワーク高密度化プロジェクトを発表し、5Gスタンドアローンネットワークを拡張する主要な全国無線オペレーターに100 Gbpsおよび400 Gbps集約リンクを提供します。このプロジェクトは265ルートマイルの新しいファイバー建設を追加し、Lightpathの総リーチを11の主要な米国メトロ市場にわたる12,100ルートマイル以上に拡大します。
- 2026年3月:NVIDIAとCoherent Corp.は、NVIDIAによるCoherentへの20億米ドルの株式投資と、先進レーザー、コパッケージド光学、および光ネットワーキング製品に対する数十億ドル規模の購入コミットメントを含む複数年の戦略的契約を発表しました。別途、NVIDIAは同条件でLumentum Holdingsへの20億米ドルの同時投資を発表し、業界を代表する2つのInPおよびフォトニクスメーカーから次世代AIインフラストラクチャー光学の供給を確保しました。
- 2026年2月:CienaはOFC 2026でVesta 200 6.4T CPXを発表し、ハイパースケールおよびクラウドオペレーターのAIワークロードの消費電力を最大70%削減するよう設計された業界最高密度・最低電力のプラガブルCPOソリューションと説明されました。Cienaはまた、ハイパーレールフォトニクスの開発を発表し、ラックあたり128ファイバーペアで現在のソリューションの最大32倍の密度、2nmシリコン設計に基づく1600ZR/ZR+プラガブル、および800 Gb/s CバンドおよびLバンドコヒーレントプラガブルを主張しました。


グローバル光トランスポンダー市場レポートの範囲
光トランスポンダー市場の収益は、通信サービスプロバイダー、クラウドおよびハイパースケールデータセンターオペレーター、エンタープライズ、政府および防衛組織、およびその他のエンドユーザーに供給される、100 Gbpsから800 Gbps超までのデータレートにわたる光トランスポンダーおよび関連トランスポンダーベース伝送機器の販売を通じて生成されます。
光トランスポンダー市場レポートは、伝送技術(コヒーレントおよび非コヒーレント)、データレート(100 Gbps以下、100 Gbps超~400 Gbps、400 Gbps超~800 Gbps、および800 Gbps超)、ネットワークアプリケーション(メトロ、長距離、データセンター相互接続、海底、およびその他のネットワークアプリケーション)、エンドユーザー(通信サービスプロバイダー、クラウドおよびハイパースケールデータセンターオペレーター、エンタープライズ、政府および防衛、およびその他のエンドユーザー)、および地域(北米、南米、欧州、アジア太平洋、中東、およびアフリカ)別にセグメント化されています。市場予測は金額米ドル)ベースで提供されます。
| コヒーレント |
| 非コヒーレント |
| 100 Gbps以下 |
| 100 Gbps超~400 Gbps |
| 400 Gbps超~800 Gbps |
| 800 Gbps超 |
| メトロ |
| 長距離 |
| データセンター相互接続 |
| 海底 |
| その他のネットワークアプリケーション |
| 通信サービスプロバイダー |
| クラウドおよびハイパースケールデータセンターオペレーター |
| エンタープライズ |
| 政府および防衛 |
| その他のエンドユーザー |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリアおよびニュージーランド | |
| アジア太平洋その他 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| 中東その他 | |
| アフリカ | 南アフリカ |
| ナイジェリア | |
| アフリカその他 |
| 伝送技術別 | コヒーレント | |
| 非コヒーレント | ||
| データレート別 | 100 Gbps以下 | |
| 100 Gbps超~400 Gbps | ||
| 400 Gbps超~800 Gbps | ||
| 800 Gbps超 | ||
| ネットワークアプリケーション別 | メトロ | |
| 長距離 | ||
| データセンター相互接続 | ||
| 海底 | ||
| その他のネットワークアプリケーション | ||
| エンドユーザー別 | 通信サービスプロバイダー | |
| クラウドおよびハイパースケールデータセンターオペレーター | ||
| エンタープライズ | ||
| 政府および防衛 | ||
| その他のエンドユーザー | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリアおよびニュージーランド | ||
| アジア太平洋その他 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| 中東その他 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| アフリカその他 | ||


レポートで回答される主要な質問
光トランスポンダー市場の規模はどのくらいですか?
光トランスポンダー市場は2025年に81.7億米ドルと評価され、2026年には89.2億米ドルとなり、2031年までに136.5億米ドルに達すると予測されています。
光トランスポンダーへの需要を促進しているものは何ですか?
AIデータセンター相互接続、より高いラインレートへのアップグレード、5Gトランスポートの近代化、および海底ケーブルの展開が需要を支えています。
どの伝送技術が光トランスポンダー展開をリードしていますか?
光トランスポンダー市場において、コヒーレントトランスポンダーは2025年の収益の83.22%を占め、2031年にかけて9.65%のCAGRで拡大すると予測されています。
どのデータレートカテゴリーが最も急速に拡大していますか?
800 Gbps超カテゴリーは、AIインフラストラクチャー展開に支えられ、2026年から2031年にかけて12.21%のCAGRで拡大すると予測されています。
どのエンドユーザーが最も急速に購入を増加させていますか?
クラウドおよびハイパースケールデータセンターオペレーターは2031年にかけて11.77%のCAGRで拡大すると予測されています。
どの地域が光トランスポート機器において最も強い見通しを持っていますか?
アジア太平洋地域は2031年にかけて10.58%のCAGRで拡大すると予測されており、北米は2025年に最大の地域シェアを保有しました。
最終更新日:



