
Tamaño y Participación del Mercado de Transpondedores Ópticos
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 8.92 Mil millones de dólares |
| Tamaño del Mercado (2031) | 13.65 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 8.88 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Transpondedores Ópticos por Mordor Intelligence
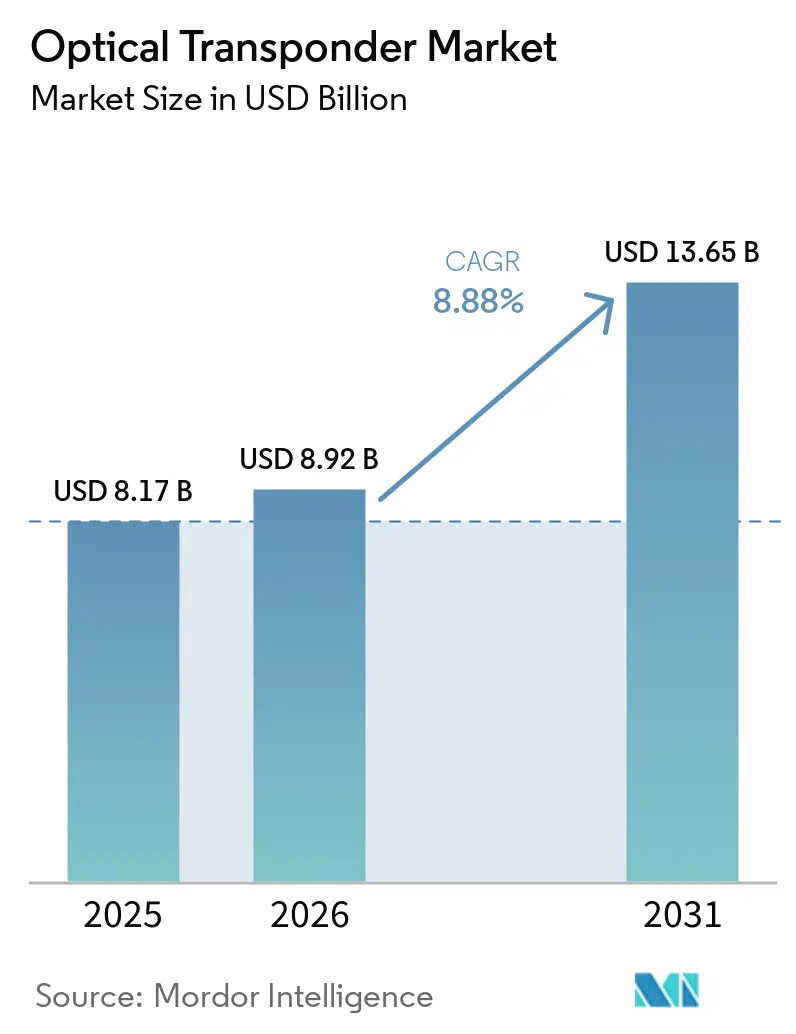
Se espera que el tamaño del Mercado de Transpondedores Ópticos crezca de 8,17 mil millones de USD en 2025 a 8,92 mil millones de USD en 2026, y se prevé que alcance los 13,65 mil millones de USD en 2031, a una CAGR del 8,88% durante 2026-2031. La infraestructura de inteligencia artificial está incrementando el tráfico entre centros de datos y está elevando los requisitos de enlaces ópticos de alta capacidad. La sustitución de sistemas 100G por plataformas 400G, 800G y 1,6T también está impulsando la demanda de equipos. La inversión en cables submarinos está generando requisitos adicionales para equipos DWDM en la costa y actualizaciones de transpondedores en nuevos aterrizajes de sistemas, extendiendo la demanda más allá de los ciclos de construcción de centros de datos de corta duración. La adquisición directa por parte de proveedores de nube está cambiando las relaciones con los proveedores, mientras que las restricciones en el suministro de componentes y los diseños internos de hiperescaladores siguen siendo factores limitantes para los proveedores de sistemas, los proveedores de módulos y los operadores de red. El mercado de transpondedores ópticos depende, por tanto, de proveedores capaces de respaldar grandes despliegues a escala web, redes de operadores establecidas, calificación compleja de productos y disponibilidad confiable de componentes en cadenas de suministro cada vez más restringidas, altamente globales e interconectadas.
Conclusiones Clave del Informe
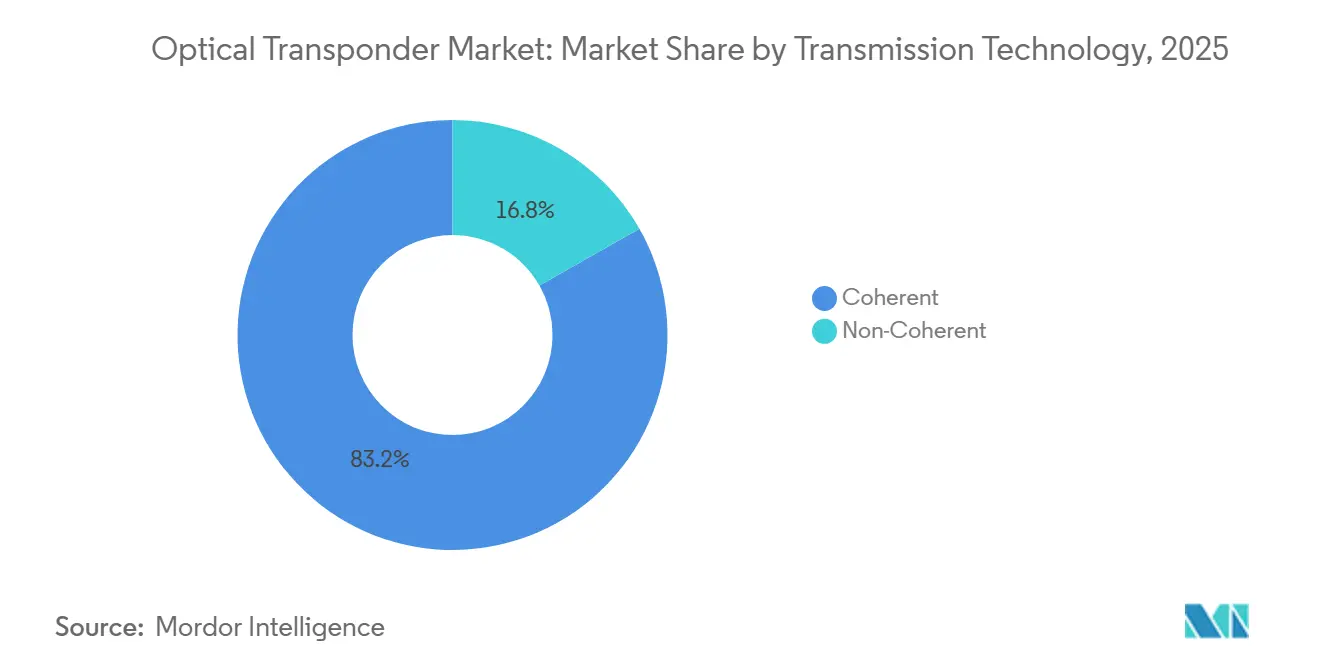
- Por tecnología de transmisión, los transpondedores coherentes representaron el 83,22% de la participación del Mercado de Transpondedores Ópticos en 2025 y se proyecta que se expandan a una CAGR del 9,65% hasta 2031.
- Por velocidad de datos, el nivel de 100-400 Gbps representó el 44,98% de la participación del mercado de transpondedores ópticos en 2025, mientras que el nivel superior a 800 Gbps se proyecta que se expanda a una CAGR del 12,21% hasta 2031.
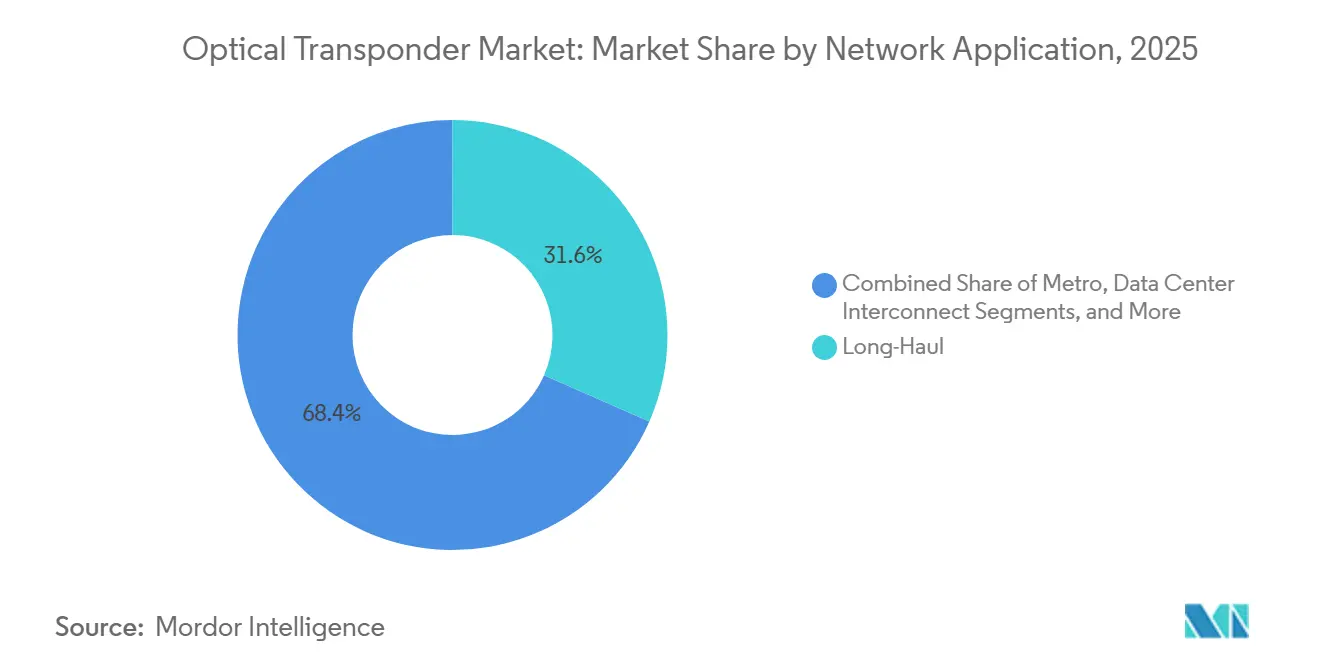
- Por aplicación de red, las redes de larga distancia representaron el 31,58% de la participación del mercado de transpondedores ópticos en 2025, mientras que se espera que la interconexión de centros de datos se expanda a una CAGR del 11,31% hasta 2031.
- Por usuario final, los proveedores de servicios de telecomunicaciones representaron el 57,89% de la participación del mercado de transpondedores ópticos en 2025, mientras que se proyecta que los operadores de centros de datos en la nube e hiperescala se expandan a una CAGR del 11,77% hasta 2031.
- Por geografía, América del Norte representó el 35,98% de la participación del mercado de transpondedores ópticos en 2025, mientras que se proyecta que Asia-Pacífico se expanda a una CAGR del 10,58% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Transpondedores Ópticos
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de la Interconexión de Clústeres de IA y Centros de Datos de Hiperescala | +2.8% | Global | Corto plazo (≤ 2 años) |
| Migración de 100G a 400G, 800G y 1,6T | +2.2% | Global | Mediano plazo (2-4 años) |
| Modernización de Backhaul 5G y Fibra de Banda Ancha | +1.3% | Asia-Pacífico, América del Norte y Europa | Mediano plazo (2-4 años) |
| Adopción de Redes Ópticas Abiertas y Desagregadas | +0.9% | América del Norte y Europa | Largo plazo (≥ 4 años) |
| Construcción de Cables Submarinos y Demanda de Capacidad Transoceánica | +0.7% | Asia-Pacífico y Global | Mediano plazo (2-4 años) |
| Escalado de Capacidad Energéticamente Eficiente por Par de Fibra | +0.5% | Global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de la Interconexión de Clústeres de IA y Centros de Datos de Hiperescala
Las cargas de trabajo de entrenamiento e inferencia de IA requieren numerosas conexiones de GPU a GPU para operar a velocidades de línea completas. Las alternativas de cobre no pueden satisfacer los requisitos de distancia, rendimiento y latencia más allá de enlaces cortos. Los proveedores de nube están rediseñando los enlaces entre campus cercanos para utilizar pluggables coherentes 400G ZR y 800G ZR+, en lugar de simplemente agregar puertos a arquitecturas de transporte convencionales diseñadas para patrones de tráfico anteriores. Esto está creando una categoría de demanda diferenciada para el mercado de transpondedores ópticos, ya que estos compradores adquieren equipos directamente, establecen requisitos técnicos exigentes y esperan que los proveedores alineen las plataformas con calendarios de despliegue rápidos. Alphabet, Amazon, Meta y Microsoft están dirigiendo el gasto en infraestructura de IA de 2026 hacia la capacidad de IA. NVIDIA anunció un acuerdo plurianual con Coherent Corp. en marzo de 2026, que incluye una inversión en capital de 2 mil millones de USD y un compromiso de compra de productos ópticos avanzados.[1]NVIDIA Corporation, "NVIDIA y Coherent Anuncian una Asociación Estratégica para Desarrollar Tecnología Óptica para Escalar la Arquitectura de Centros de Datos de Próxima Generación," NVIDIA, investor.nvidia.com
Migración de 100G a 400G, 800G y 1,6T
La transición a velocidades de línea más altas cambia el procesador de señal digital, el formato de modulación, el objetivo de eficiencia espectral y el enfoque de integración del sistema en cada generación, lo que la convierte en un cambio arquitectónico amplio en lugar de una actualización rutinaria de equipos. El estándar IEEE Std 802.3df-2024, aprobado en febrero de 2024, estableció un marco Ethernet de 800G que respaldó la calificación de proveedores durante 2025.[2]Asociación de Estándares IEEE, "IEEE Std 802.3df-2024," Asociación de Estándares IEEE, standards.ieee.org Los primeros módulos OSFP224 de 1,6T se están enviando en volumen en 2026 antes de la finalización de IEEE P802.3dj. Cada nueva generación de DSP coherente requiere entre 12 y 24 meses de calificación por parte de operadores y hiperescaladores antes de que comiencen los volúmenes comerciales, ya que los compradores evalúan la fiabilidad, la interoperabilidad, el consumo de energía y el rendimiento en condiciones operativas. Este cronograma significa que las introducciones técnicas pueden generar ingresos significativos dos o tres años después. Marvell presentó COLORZ 1600 utilizando su DSP coherente Electra de 2 nm, mientras que Ciena presentó un pluggable 1600ZR/ZR+ de 2 nm con diseño en silicio en 2026.
Modernización de Backhaul 5G y Fibra de Banda Ancha
El transporte 5G está extendiendo las actualizaciones ópticas más allá de la red de acceso por radio hacia las capas de agregación, transporte regional y larga distancia, donde cada parte de la red debe acomodar mayores volúmenes de datos móviles. Los despliegues de pequeñas celdas urbanas densas están utilizando longitudes de onda de 100 Gbps para nuevos sitios macro. El tráfico agregado de redes 5G independientes está elevando los requisitos en horas pico por encima de 25 Gbps por nodo de agregación. Los enlaces de microondas no pueden soportar esta carga y requieren actualizaciones de fibra y óptica coherente a través de redes regionales y de larga distancia, vinculando las inversiones en acceso con una planificación más amplia de la capacidad de transporte. China Mobile asignó 8,2 mil millones de USD al transporte de fibra en su presupuesto de 2025. Lightpath anunció en mayo de 2026 que estaba conectando más de 2.400 ubicaciones de torres de telefonía móvil macro en Nueva York, Connecticut, Massachusetts y Nueva Jersey con enlaces de 100 Gbps y 400 Gbps.[3]Lightpath, "Lightpath Expande su Densa Red de Infraestructura de Fibra Metropolitana de Nueva York para Apoyar a los Principales Proveedores Nacionales de Servicios Inalámbricos en Más de 2.400 Ubicaciones de Torres de Telefonía Móvil Macro," GlobeNewswire, investor.wedbush.com
Adopción de Redes Ópticas Abiertas y Desagregadas
Las redes ópticas abiertas permiten a los operadores adquirir transpondedores y sistemas de línea óptica por separado. Este enfoque reduce la dependencia de un único proveedor de sistemas y amplía las oportunidades direccionables para proveedores especializados, al tiempo que otorga a los compradores sofisticados mayor control sobre la selección de componentes y la arquitectura de red. OpenROADM MSA publicó la versión 19.0.0 del modelo en mayo de 2026, su décima versión desde enero de 2024. El OIF también publicó los resultados de un estudio de interoperabilidad 800ZR de un plugfest de OFC 2025. La integración multifabricante es más sencilla para los operadores de nivel 1 y los hiperescaladores con equipos de ingeniería dedicados, mientras que los operadores de nivel medio pueden aplazar los despliegues o restringir su alcance debido a la falta de recursos internos de integración equivalentes. El mercado de transpondedores ópticos puede, por tanto, favorecer a los proveedores que combinan productos desagregados con sólidas capacidades de integración.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Costo de los DSP Coherentes, Motores Fotónicos y Calificación | -2.1% | Global | Corto plazo (≤ 2 años) |
| Restricciones de Capacidad en InP, Fotónica de Silicio y Empaquetado Avanzado | -1.6% | Global | Mediano plazo (2-4 años) |
| Fragmentación de Interoperabilidad y MSA en las Capas de Red | -0.8% | Global | Largo plazo (≥ 4 años) |
| Integración Vertical de Hiperescaladores y Sustitución Óptica de Corto Alcance | -0.5% | América del Norte y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
El Alto Costo de los DSP Coherentes, los Motores Fotónicos y la Calificación Limita la Adopción
El despliegue de un transpondedor coherente de próxima generación implica más que el costo de su DSP. Un sistema de 400G u 800G también requiere un front-end fotónico basado en InP, un subensamblaje óptico de precisión y pruebas extensas del sistema. La calificación con operadores de nivel 1 y hiperescaladores puede tomar entre 12 y 24 meses antes de que comiencen los volúmenes comerciales. La plataforma de 2 nm de Ciena y los cuatro nuevos DSP de Nokia anunciados en OFC 2026 están programados para comenzar el muestreo a mediados de 2027.[4]Nokia, "Nokia Lanza una Suite de Soluciones Ópticas Optimizadas por Aplicación para Redes de la Era de la IA," Nokia, nokia.com Esto indica que el desarrollo de productos coherentes puede requerir entre tres y cuatro años antes de generar ingresos en volumen, lo que eleva las necesidades de financiación y crea un mayor riesgo de ejecución para los proveedores de tecnología más pequeños. Los operadores más pequeños y los operadores empresariales pueden continuar seleccionando óptica gris para conexiones de corto alcance donde las soluciones coherentes siguen siendo costosas y los volúmenes de tráfico aún no justifican la intensidad de capital del transporte óptico coherente completo.
Restricciones de Capacidad en InP, Fotónica de Silicio y Empaquetado Avanzado
El fosfuro de indio (InP), el sustrato y la capacidad de obleas son restricciones de suministro significativas para el mercado de transpondedores ópticos en 2026. Los láseres de InP siguen siendo necesarios porque la fotónica de silicio puede guiar, modular y detectar luz, pero no puede generarla. La demanda de módulos de 800G y 1,6T está ejerciendo presión sobre la capacidad de materiales y fabricación de InP. Coherent Corp. está escalando una plataforma de InP de seis pulgadas en Sherman, Texas, Järfälla, Suecia, y Zúrich, Suiza. La empresa espera que esta plataforma produzca más de 4 veces más dispositivos por oblea a menos de la mitad del costo por dispositivo de las líneas heredadas de tres pulgadas, lo que puede mejorar la disponibilidad de materiales a medida que aumentan los volúmenes de producción. La óptica co-empaquetada también requiere una integración precisa en el borde del chip de circuitos de fotónica de silicio y láseres de onda continua de InP de alta potencia, lo que crea restricciones adicionales de capacidad de empaquetado y puede ralentizar la velocidad a la que la nueva capacidad llega a los clientes.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tecnología de Transmisión: Los Transpondedores Coherentes Lideran en Ingresos
En el mercado de transpondedores ópticos, los transpondedores coherentes representaron el 83,22% de los ingresos en 2025 y se espera que crezcan a una CAGR del 9,65% de 2026 a 2031. Esta posición de liderazgo se desarrolló a medida que los enlaces de operadores y hiperescaladores superaron cada vez más los 80 km, punto en el que la detección coherente se vuelve comercialmente necesaria. El tamaño del mercado de transpondedores ópticos para sistemas coherentes se beneficia de la sustitución de equipos 100G más antiguos por plataformas 400G y 800G. También se beneficia de nuevas instalaciones de interconexión de centros de datos y cables submarinos. La detección coherente permite la transmisión a larga distancia, una mayor eficiencia espectral y grandes capacidades de transporte. Estas funciones mantienen la tecnología como elemento central en los despliegues de redes premium, donde los operadores necesitan un rendimiento predecible en rutas exigentes y buscan utilizar la escasa capacidad de fibra de manera más eficiente. Los transpondedores coherentes siguen siendo la categoría de transmisión más grande y de más rápida expansión en el período de pronóstico.
Coherent Corp., Ciena, Cisco y Nokia presentaron sistemas de línea fotónica multi-rail en OFC 2026. Las empresas declararon que estos sistemas pueden aumentar la densidad de transpondedores hasta en un 75% en comparación con las unidades de amplificadores en línea anteriores. La densidad se está convirtiendo en un factor competitivo clave junto con la capacidad de velocidad de línea. Los transpondedores no coherentes continúan sirviendo a los centros de datos, campus y enlaces de acceso en distancias de 10 a 40 km. Estas aplicaciones suelen favorecer los diseños de detección directa modulada en intensidad (IMDD) debido a su menor costo. Nokia presentó un pluggable coherente lite de 3,2T en OFC 2026 para uso de corto alcance y bajo consumo. Se espera que la mayor disponibilidad de módulos OSFP de 800G y OSFP224 de 1,6T desplace una mayor demanda de corto alcance hacia diseños coherentes o híbridos.


Por Velocidad de Datos: Las Instalaciones de 400G Lideran Mientras que las Velocidades de 800G y Superiores Avanzan
Dentro del mercado de transpondedores ópticos, el nivel de 100-400 Gbps representó el 44,98% de los ingresos en 2025. Esta base instalada refleja los despliegues de 100G, 200G y 400G completados entre 2019 y 2025. Los operadores continúan manteniendo estas flotas y adquiriendo equipos para reemplazo y adiciones de capacidad específicas. Se proyecta que el segmento superior a 800 Gbps se expanda a una CAGR del 12,21% entre 2026 y 2031. Los pluggables coherentes 800G ZR y ZR+ se están desplegando en redes de interconexión de centros de datos de hiperescala. Los primeros despliegues de módulos de 1,6T en infraestructura de IA refuerzan esta demanda, ya que las instalaciones con alta densidad de GPU requieren mayor capacidad entre sitios de computación sin un aumento proporcional en los pares de fibra.
Se proyectó que los envíos de transceptores ópticos de 800G y velocidades superiores alcanzarían los 24 millones de unidades en 2025. Se esperaba que alcanzaran casi 63 millones de unidades en 2026 a medida que los despliegues de clústeres de IA pasaran a la implementación en volumen. El estándar IEEE 802.3df-2024 respaldó las pruebas de calificación y aceptación de operadores para módulos de 800G en 2025. Se espera que IEEE P802.3dj se complete a finales de 2026, mientras que los primeros envíos de OSFP224 de 1,6T ya están en curso. El nivel superior a 400 Gbps hasta 800 Gbps sirve como capa de transición para los operadores que actualizan sus rutas de mayor tráfico. El nivel de hasta 100 Gbps sigue siendo relevante para las conexiones de acceso y empresariales, aunque su participación está disminuyendo. El COLORZ 1600 de Marvell admite enlaces de 1,6T de hasta 1.000 km y enlaces regionales de 800G de hasta 2.000 km.
Por Aplicación de Red: Las Redes de Larga Distancia Lideran Mientras que la Interconexión de Centros de Datos Gana Impulso
Dentro del mercado de transpondedores ópticos, las redes de larga distancia representaron el 31,58% de los ingresos en 2025. Los bastidores de transpondedores dedicados siguen siendo necesarios en los tramos de amplificación en rutas interestatales e intercontinentales. La participación del mercado de transpondedores ópticos de las redes de larga distancia está respaldada por rutas que necesitan transmisión sin regeneración en distancias de 2.000 a 6.000 km. Los pluggables ZR y ZR+ pueden cambiar el despliegue de interconexión de centros de datos metro, pero no reemplazan las plataformas de propósito específico en estas rutas. El tráfico de backhaul 5G y los aterrizajes de cables submarinos continúan añadiendo necesidades de capacidad en enlaces de larga distancia. Los requisitos de larga distancia proporcionan, por tanto, una base duradera de demanda para sistemas de alta capacidad, especialmente a medida que los operadores de red amplían las rutas de la red troncal nacional y conectan nuevos puntos de aterrizaje de cables submarinos.
NEC y Nokia fueron seleccionados en febrero de 2026 para modernizar la red troncal óptica de Eletronet en Brasil. Eletronet invirtió 157 millones de BRL (30,4 millones de USD) para añadir 8.000 km de fibra y extender su red a 26.000 km en 23 estados brasileños. El despliegue utiliza las plataformas Nokia 1830 PSS y 1830 GX para admitir hasta 1,2 Tb/s por canal óptico. Se proyecta que la interconexión de centros de datos se expanda a una CAGR del 11,31% de 2026 a 2031. Los sistemas de IA están aumentando los requisitos de capacidad entre instalaciones, lo que está cambiando el papel de estos enlaces. Las redes metro se benefician de la agregación 5G y las necesidades de Ethernet empresarial, mientras que los sistemas submarinos requieren actualizaciones DWDM en la costa.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Usuario Final: Los Proveedores de Telecomunicaciones Lideran Mientras que los Hiperescaladores Establecen los Requisitos de Demanda
Dentro del mercado de transpondedores ópticos, los proveedores de servicios de telecomunicaciones representaron el 57,89% de la participación en ingresos en 2025. Su posición refleja la escala de las redes de transporte 5G, las actualizaciones de 4G a 5G y las inversiones en redes troncales de larga distancia. El continuo consumo de datos de los suscriptores y las necesidades de capacidad de los operadores respaldan el tamaño del mercado de transpondedores ópticos para este grupo. Los mercados maduros están avanzando hacia el gasto en mantenimiento con actualizaciones selectivas. Esto proporciona una base de ingresos estable, pero tiene una perspectiva más lenta que la demanda de hiperescala. El segmento sigue siendo importante porque los operadores de telecomunicaciones gestionan gran parte de la infraestructura de transporte global y continúan administrando la capacidad en rutas metro, regionales y de larga distancia.
Se proyecta que los operadores de centros de datos en la nube e hiperescala se expandan a una CAGR del 11,77% de 2026 a 2031. Estos clientes están cambiando las especificaciones de equipos, los procesos de adquisición y las prácticas de integración. Utilizan cada vez más los enfoques de interfaz OIF y OpenROADM MSA y adquieren plataformas desagregadas. También establecen relaciones de ingeniería directas con proveedores de DSP como Marvell y Broadcom. Los proveedores de sistemas pueden actuar cada vez más como integradores de componentes especificados por los hiperescaladores, reduciendo su influencia tradicional sobre los diseños de chasis propietarios y la selección de tecnología de extremo a extremo. Las empresas, los usuarios gubernamentales y de defensa, y otros usuarios finales, siguen siendo más pequeños pero relevantes para conexiones de transporte seguras y de baja latencia.
Análisis Geográfico
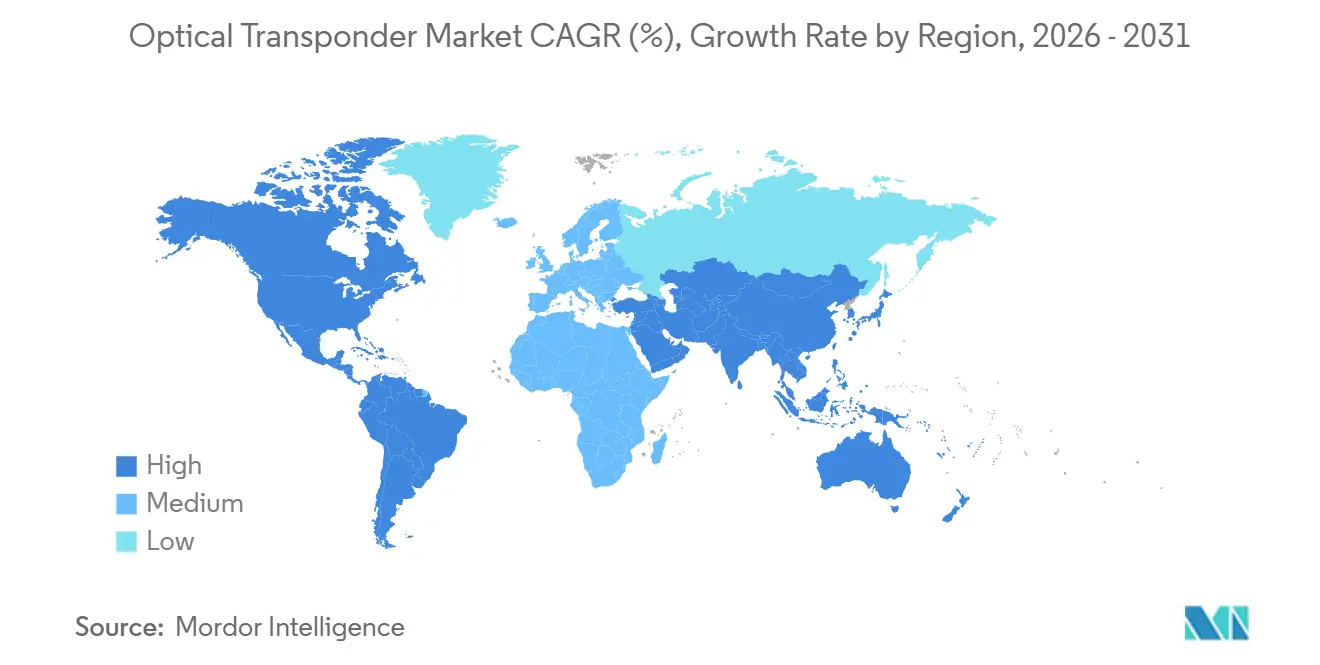
América del Norte representó el 35,98% del mercado de transpondedores ópticos en 2025. La región tiene una alta concentración de infraestructura de IA de hiperescala y gasto en interconexión de centros de datos, lo que respalda la demanda de enlaces de mayor capacidad entre instalaciones ubicadas en proximidad. Estados Unidos representó la mayor parte de la demanda regional a través de campus en el norte de Virginia, Silicon Valley y Dallas-Fort Worth. Estos sitios requieren enlaces coherentes de alta capacidad entre instalaciones. Canadá y México añadieron demanda a través de la modernización de la red troncal de operadores y la conectividad transfronteriza.
En el mercado de transpondedores ópticos, se proyecta que Asia-Pacífico se expanda a una CAGR del 10,58% de 2026 a 2031. China es un importante centro de volumen porque Alibaba, Tencent, Baidu y los operadores de telecomunicaciones estatales han respaldado la construcción de centros de datos. India está avanzando en la modernización de redes a través de la expansión de fibra de Reliance Jio, las actualizaciones de transporte 5G de Bharti Airtel y BharatNet. Japón y Corea del Sur añaden demanda a través de despliegues compatibles con OpenROADM y programas continuos de capacidad de transporte 5G. Los países del sudeste asiático se están beneficiando de los centros de datos perimetrales y los aterrizajes de cables intrarregionales.
En el mercado de transpondedores ópticos, Europa sigue siendo una base de demanda estable y técnicamente avanzada con inversión de operadores en la modernización de redes troncales de 800G. Proximus seleccionó a Ekinops para su programa NEURON, que reemplazará 700 nodos ópticos y más de 600 sitios DWDM en Bélgica. Alemania, el Reino Unido, Francia y los Países Bajos respaldan la demanda regional mediante la actualización de operadores y el despliegue de enlaces de fibra oscura empresarial. América del Sur está emergiendo como un área de inversión, liderada por el programa de modernización de Eletronet en Brasil de 157 millones de BRL (30,4 millones de USD). Oriente Medio y África siguen siendo más pequeños, pero están añadiendo centros de datos y rutas de fibra terrestre en Arabia Saudita y los Emiratos Árabes Unidos.

Panorama Competitivo
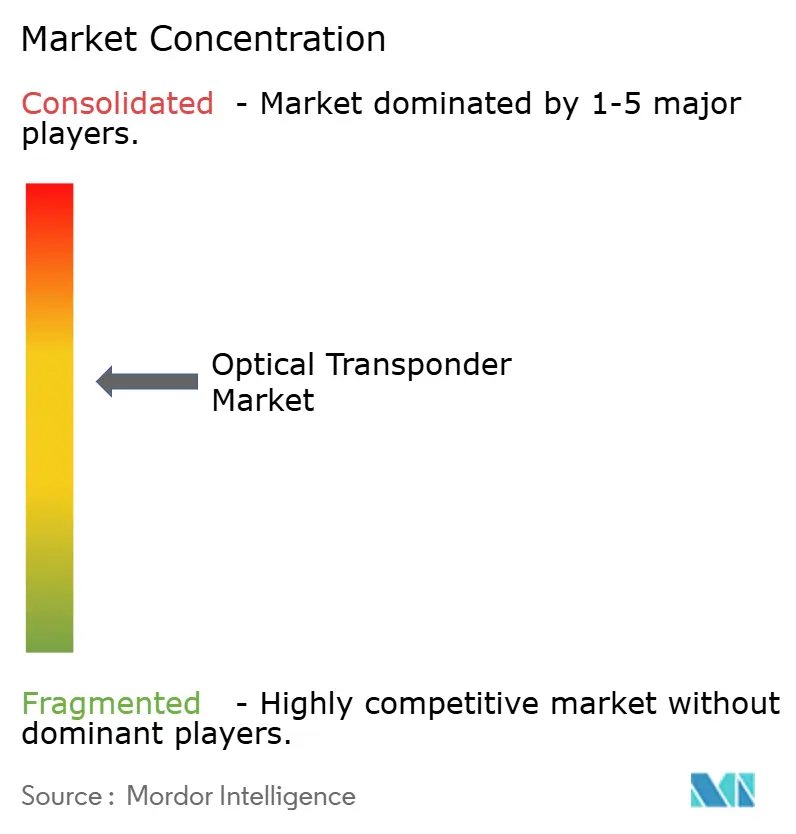
El mercado de transpondedores ópticos está moderadamente concentrado a nivel de sistemas. Huawei, Ciena, Nokia, ZTE y Cisco son los principales proveedores de sistemas identificados en la evaluación competitiva proporcionada. La capa de componentes y módulos del mercado de transpondedores ópticos incluye a Coherent Corp., Lumentum Holdings, Marvell Technology, Broadcom y proveedores de módulos con sede en Asia. La competencia está determinada por la velocidad de línea, el consumo de energía, la densidad, la capacidad de integración y el acceso a componentes fotónicos, con requisitos de los clientes que difieren marcadamente entre los despliegues de operadores y los de nube. Los grandes proveedores están invirtiendo en carteras de tecnología integradas para atender tanto a compradores de operadores como de hiperescala.
Nokia completó la adquisición de Infinera en febrero de 2025 por 2,3 mil millones de USD, reuniendo experiencia en circuitos integrados fotónicos, plataformas DSP y sistemas de larga distancia. Nokia informó sinergias planificadas de beneficio operativo neto comparable de más de 200 millones de EUR (216 millones de USD) para 2027. Ciena acordó adquirir Nubis Communications por 270 millones de USD en septiembre de 2025 para ampliar sus capacidades de óptica co-empaquetada y casi empaquetada. Coherent Corp., Ciena, Cisco y Nokia presentaron sistemas fotónicos multi-rail en OFC 2026 que pueden aumentar la densidad de transpondedores hasta en un 75%. Estos movimientos muestran que los proveedores compiten para combinar mayor densidad con mayor capacidad.
En la cadena de suministro del mercado de transpondedores ópticos, NVIDIA anunció inversiones de 2 mil millones de USD en Coherent Corp. y Lumentum Holdings en marzo de 2026. Cada inversión incluyó un compromiso de compra de varios miles de millones de dólares para productos avanzados de láser y redes ópticas. Esto posiciona a NVIDIA como un importante ancla de demanda en la cadena de suministro de componentes. Los operadores regionales y empresariales pueden ofrecer una oportunidad para Adtran Networks, Ribbon Communications y NEC en el nivel metro y de acceso de 400G-800G. Accelink Technologies y Eoptolink Technology compiten en los módulos estándar QSFP-DD de 400G y OSFP de 800G a través de la integración de la cadena de suministro doméstica.
Líderes de la Industria de Transpondedores Ópticos
Huawei Technologies Co., Ltd.
Ciena Corporation
Nokia Corporation
ZTE Corporation
Cisco Systems, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Julio de 2026: Proximus firmó un acuerdo marco con Ekinops para desplegar una red troncal óptica de 800G a nivel nacional en Bélgica bajo su programa NEURON (Red Óptica Confiable Uniforme Mejorada de Próxima Generación), reemplazando aproximadamente 700 nodos de red óptica y más de 600 sitios DWDM con infraestructura que admite más de 25 Tb/s por par de fibra, con el primer despliegue comercial programado para comenzar en el segundo semestre de 2026. El acuerdo plurianual incluye compromisos de capacidad para futuras actualizaciones a 1,6T.
- Mayo de 2026: Lightpath anunció un importante proyecto de densificación de red que abarca más de 2.400 ubicaciones de torres de telefonía móvil macro en Nueva York, Connecticut, Massachusetts y Nueva Jersey, entregando enlaces de agregación de 100 Gbps y 400 Gbps a los principales operadores inalámbricos nacionales a medida que escalan sus redes 5G independientes. El proyecto añade 265 millas de ruta de nueva construcción de fibra, extendiendo el alcance total de Lightpath a más de 12.100 millas de ruta en 11 grandes mercados metropolitanos de Estados Unidos.
- Marzo de 2026: NVIDIA y Coherent Corp. anunciaron un acuerdo estratégico plurianual que incluye una inversión en capital de 2 mil millones de USD de NVIDIA en Coherent y un compromiso de compra de varios miles de millones de dólares para productos avanzados de láser, óptica co-empaquetada y redes ópticas. Por separado, NVIDIA anunció una inversión concurrente de 2 mil millones de USD en Lumentum Holdings en los mismos términos, asegurando el suministro de óptica para infraestructura de IA de próxima generación de dos de los principales fabricantes de InP y fotónica de la industria.
- Febrero de 2026: Ciena presentó el Vesta 200 6,4T CPX en OFC 2026, descrito como la solución de óptica co-empaquetada pluggable de mayor densidad y menor consumo de energía de la industria, diseñada para reducir el consumo de energía hasta en un 70% para las cargas de trabajo de IA de operadores de hiperescala y nube. Ciena también anunció avances en fotónica hiper-rail, afirmando hasta 32 veces la densidad de las soluciones actuales con 128 pares de fibra por bastidor, pluggables 1600ZR/ZR+ basados en diseño de silicio de 2 nm, y pluggables coherentes de banda C y banda L de 800 Gb/s.


Alcance del Informe Global del Mercado de Transpondedores Ópticos
Los ingresos del mercado de transpondedores ópticos se generan a través de la venta de transpondedores ópticos y equipos de transmisión basados en transpondedores relacionados en velocidades de datos que van desde 100 Gbps hasta más de 800 Gbps, suministrados a proveedores de servicios de telecomunicaciones, operadores de centros de datos en la nube e hiperescala, empresas, organizaciones gubernamentales y de defensa, y otros usuarios finales.
El informe del mercado de transpondedores ópticos está segmentado por tecnología de transmisión (coherente y no coherente), velocidad de datos (hasta 100 Gbps, por encima de 100 Gbps a 400 Gbps, por encima de 400 Gbps a 800 Gbps, y por encima de 800 Gbps), aplicación de red (metro, larga distancia, interconexión de centros de datos, submarino y otras aplicaciones de red), usuario final (proveedores de servicios de telecomunicaciones, operadores de centros de datos en la nube e hiperescala, empresas, gobierno y defensa, y otros usuarios finales), y geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Los pronósticos del mercado se proporcionan en términos de valor (USD).
| Coherente |
| No Coherente |
| Hasta 100 Gbps |
| Por Encima de 100 Gbps a 400 Gbps |
| Por Encima de 400 Gbps a 800 Gbps |
| Por Encima de 800 Gbps |
| Metro |
| Larga Distancia |
| Interconexión de Centros de Datos |
| Submarino |
| Otras Aplicaciones de Red |
| Proveedores de Servicios de Telecomunicaciones |
| Operadores de Centros de Datos en la Nube e Hiperescala |
| Empresas |
| Gobierno y Defensa |
| Otros Usuarios Finales |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Australia y Nueva Zelanda | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Nigeria | |
| Resto de África |
| Por Tecnología de Transmisión | Coherente | |
| No Coherente | ||
| Por Velocidad de Datos | Hasta 100 Gbps | |
| Por Encima de 100 Gbps a 400 Gbps | ||
| Por Encima de 400 Gbps a 800 Gbps | ||
| Por Encima de 800 Gbps | ||
| Por Aplicación de Red | Metro | |
| Larga Distancia | ||
| Interconexión de Centros de Datos | ||
| Submarino | ||
| Otras Aplicaciones de Red | ||
| Por Usuario Final | Proveedores de Servicios de Telecomunicaciones | |
| Operadores de Centros de Datos en la Nube e Hiperescala | ||
| Empresas | ||
| Gobierno y Defensa | ||
| Otros Usuarios Finales | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Australia y Nueva Zelanda | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Nigeria | ||
| Resto de África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de transpondedores ópticos?
El mercado de transpondedores ópticos fue valorado en 8,17 mil millones de USD en 2025, se sitúa en 8,92 mil millones de USD en 2026, y se prevé que alcance los 13,65 mil millones de USD en 2031.
¿Qué está impulsando la demanda de transpondedores ópticos?
La interconexión de centros de datos de IA, las actualizaciones a velocidades de línea más altas, la modernización del transporte 5G y el despliegue de cables submarinos están respaldando la demanda.
¿Qué tecnología de transmisión lidera los despliegues de transpondedores ópticos?
En el mercado de transpondedores ópticos, los transpondedores coherentes representaron el 83,22% de los ingresos en 2025 y se proyecta que se expandan a una CAGR del 9,65% hasta 2031.
¿Qué categoría de velocidad de datos se está expandiendo más rápidamente?
Se proyecta que la categoría superior a 800 Gbps se expanda a una CAGR del 12,21% de 2026 a 2031, respaldada por los despliegues de infraestructura de IA.
¿Qué usuarios finales están aumentando sus compras más rápidamente?
Se proyecta que los operadores de centros de datos en la nube e hiperescala se expandan a una CAGR del 11,77% hasta 2031.
¿Qué región tiene las perspectivas más sólidas para los equipos de transporte óptico?
Se proyecta que Asia-Pacífico se expanda a una CAGR del 10,58% hasta 2031, mientras que América del Norte representó la mayor participación regional en 2025.
Última actualización de la página el:



