
Tamanho e Participação do Mercado de Optical Ground Wire (OPGW)
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 0.86 Bilhões de dólares |
| Tamanho do Mercado (2032) | 1.32 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 8.95 % |
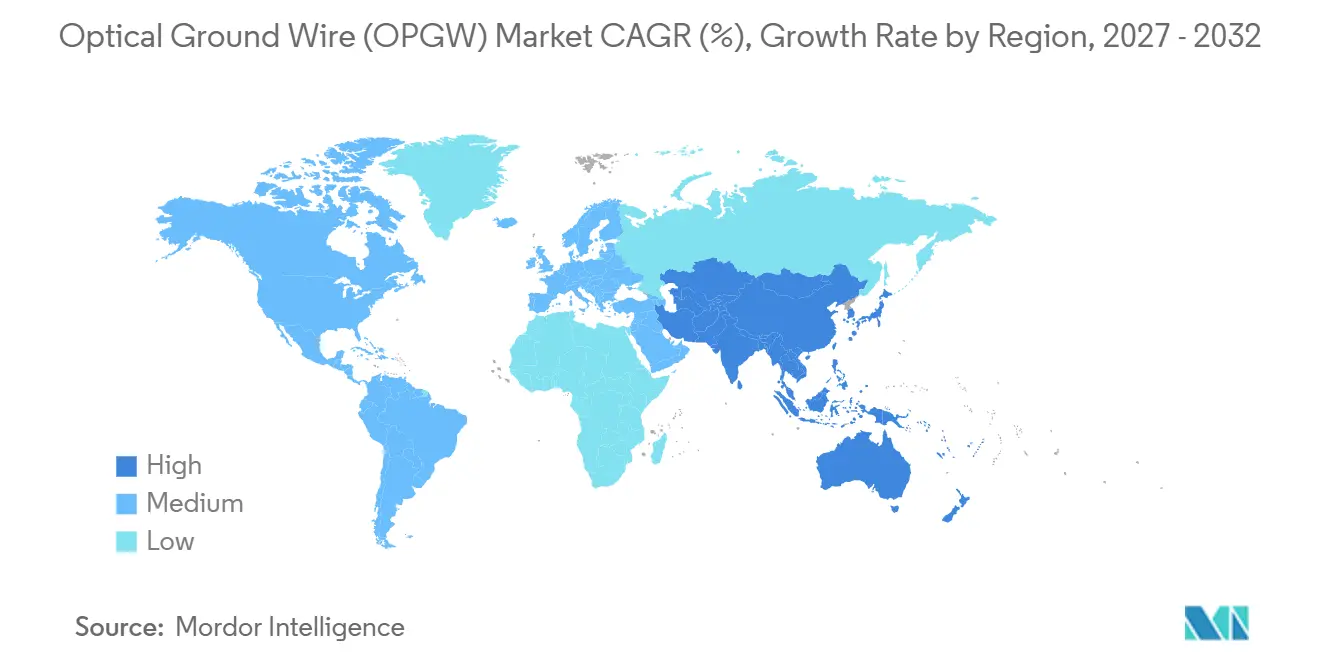
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
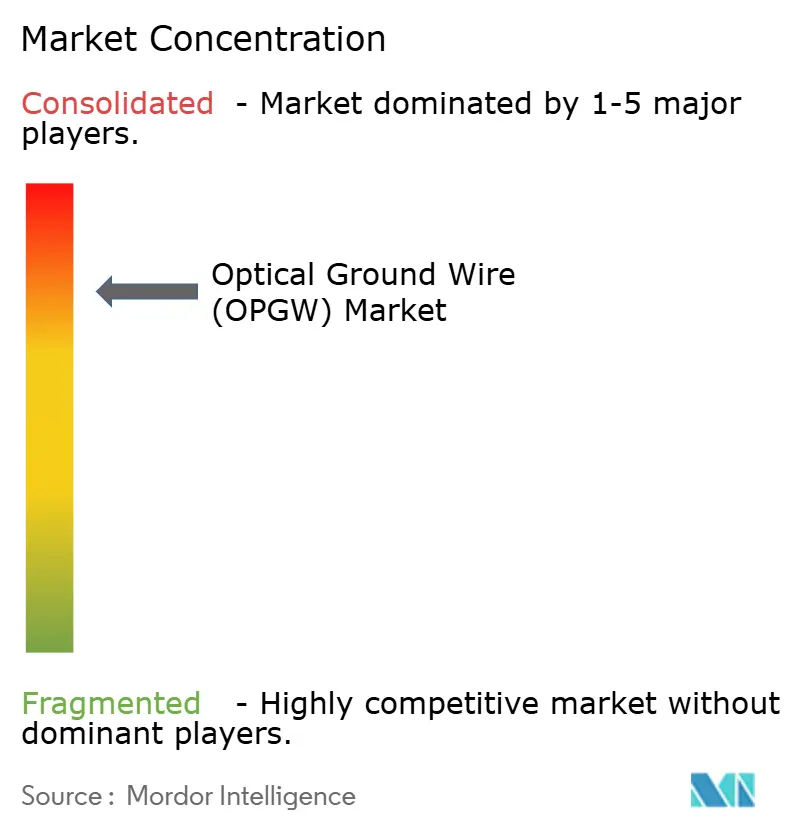
| Concentração do Mercado | Alto |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Optical Ground Wire (OPGW) por Mordor Intelligence
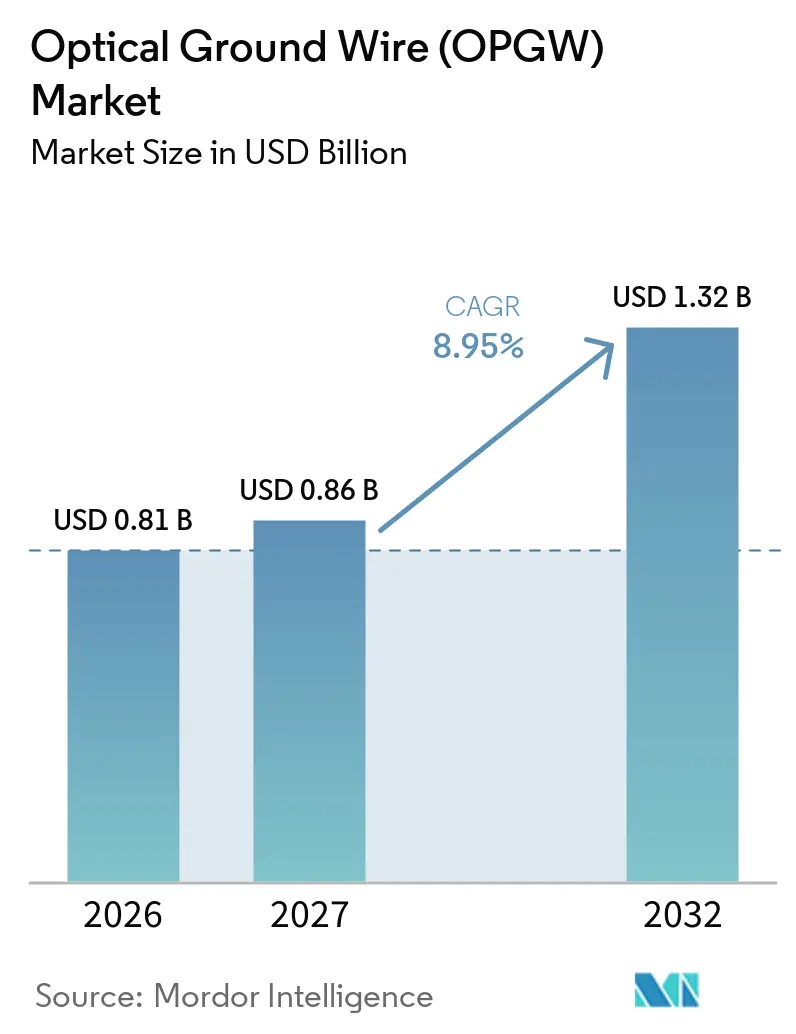
O tamanho do Mercado de Optical Ground Wire foi avaliado em 0,81 bilhões de USD em 2026 e estima-se que cresça de 0,86 bilhões de USD em 2027 para atingir 1,32 bilhões de USD até 2032, a um CAGR de 8,95% durante o período de previsão (2027-2032). O optical ground wire combina aterramento, proteção contra raios e comunicações ópticas em um único cabo aéreo, o que permite às concessionárias adicionar capacidade de comunicações enquanto operam dentro dos corredores de transmissão existentes. O mercado de optical ground wire é sustentado pela modernização da rede elétrica, pela evacuação de energia renovável e pela necessidade de comunicações seguras para concessionárias. A Fase III do Corredor de Energia Verde da Índia tem como meta 51.126 km de circuito de linhas de transmissão e 229 GVA de capacidade de transformação até 2032 a 2033, o que proporciona um longo horizonte de planejamento para equipamentos conectados à transmissão[1]. As concessionárias estão cada vez mais selecionando contagens de fibras mais elevadas na fase inicial de projeto, pois a adaptação de uma rota energizada é dispendiosa e operacionalmente difícil. Isso favorece instalações de maior valor em novos corredores de alta tensão, mesmo onde as aprovações de projetos e a capacidade de instalação podem retardar os pedidos de curto prazo.
Principais Conclusões do Relatório
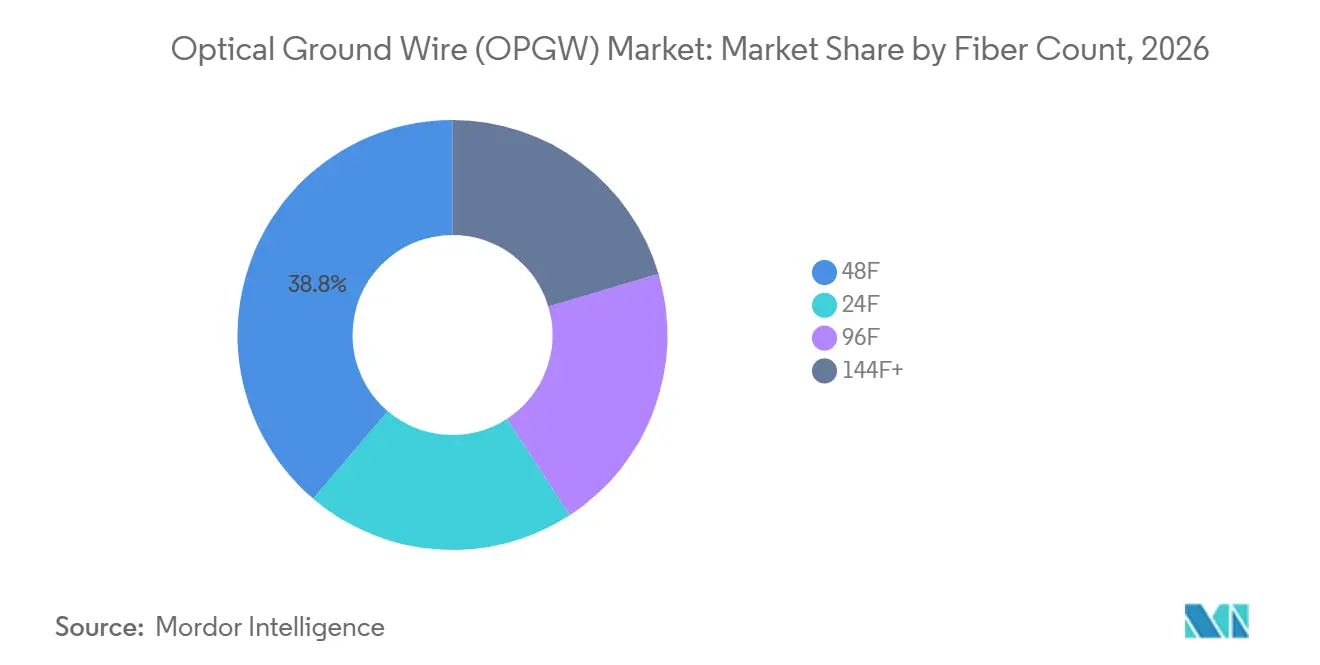
- Por contagem de fibras, a 48F deteve 38,78% da participação do mercado de optical ground wire em 2026, enquanto a 96F tem previsão de expansão a um CAGR de 12,21% até 2032.
- Por tipo de design de cabo, o Design A deteve 38,05% da participação do mercado de optical ground wire em 2026, enquanto o Design B tem previsão de expansão a um CAGR de 9,46% até 2032.
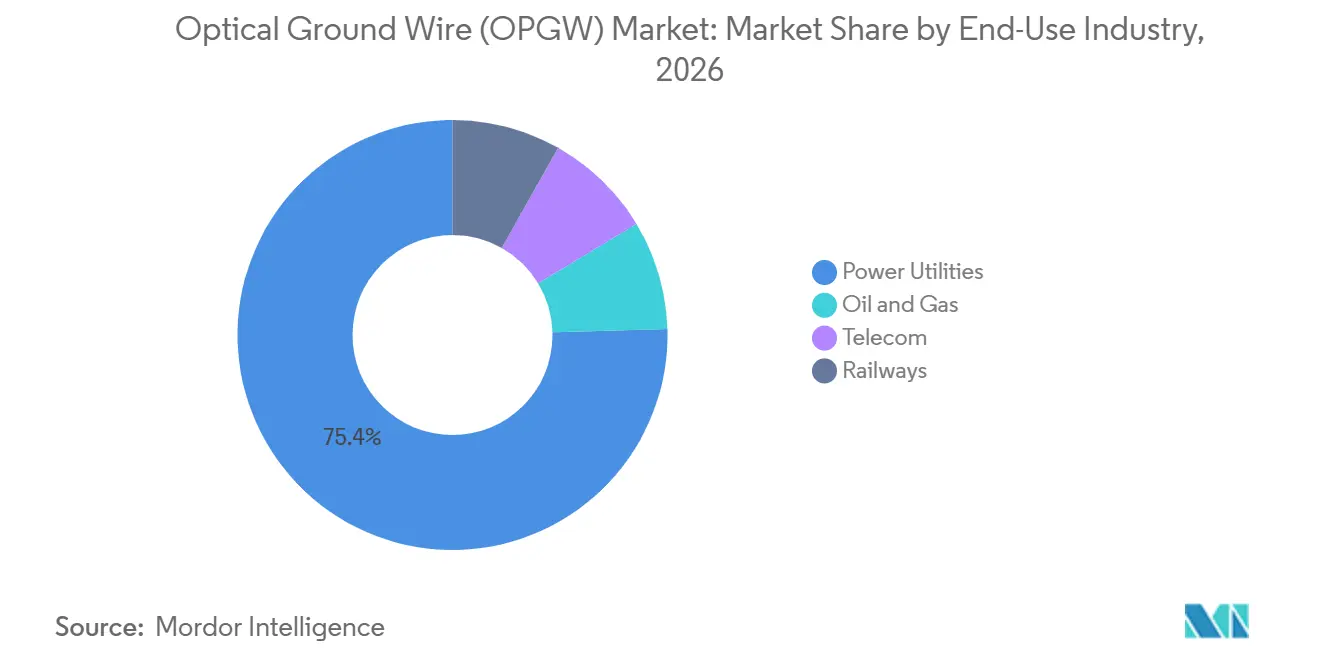
- Por setor de uso final, as concessionárias de energia detiveram 75,44% da participação do mercado de optical ground wire em 2026 e têm previsão de expansão a um CAGR de 9,25% até 2032.
- Por geografia, a Ásia-Pacífico deteve 44,39% da participação do mercado de optical ground wire em 2026 e tem previsão de expansão a um CAGR de 9,66% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Modernização da Rede Elétrica e Comunicações de Rede Inteligente | +3.20% | Global, liderado pela América do Norte, Europa e Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Evacuação de Energia Renovável e Expansão da Transmissão de Longa Distância | +2.10% | Núcleo da Ásia-Pacífico (Índia, China); extensão para América do Sul e Oriente Médio e África | Longo prazo (≥ 4 anos) |
| Maior Capacidade de Fibras para Backhaul de Propriedade de Concessionárias e Automação da Rede Elétrica | +1.30% | Global, particularmente América do Norte e Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Atualizações de Resiliência para Condições Climáticas Extremas e Exposição a Incêndios Florestais | +0.80% | América do Norte (corredores de incêndios florestais), Europa (tempestades), Ásia-Pacífico (sísmico) | Curto prazo (≤ 2 anos) |
| Monitoramento de Rede Elétrica Habilitado por IA e Manutenção Preditiva | +0.60% | América do Norte e Europa (adotantes iniciais), Ásia-Pacífico (seguidor rápido) | Médio prazo (2 a 4 anos) |
| Demanda das Concessionárias por Infraestrutura de Aterramento e Comunicações de Função Dupla | +0.50% | Global, agudo no Oriente Médio e África e América do Sul | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Modernização da Rede Elétrica e Comunicações de Rede Inteligente
As concessionárias estão substituindo fios de blindagem envelhecidos por OPGW onde precisam de uma espinha dorsal de fibra privada sem adquirir novos direitos de passagem. O Departamento de Energia dos Estados Unidos estabeleceu uma meta de atualizar 100.000 milhas de linhas de transmissão em 5 anos, enquanto sua solicitação para o ano fiscal de 2026 inclui financiamento para capacidade de transmissão e infraestrutura de segurança da rede elétrica. Essa direção de investimento confere ao mercado de optical ground wire um papel tanto em programas de substituição quanto na construção de novas linhas. O projeto de conexão Bryncir da National Grid no País de Gales inclui a substituição do fio terra por OPGW, demonstrando como os requisitos de comunicações estão entrando nos planos de recondutoramento[1]. Os requisitos de conformidade norte-americanos também apoiam canais de proteção dedicados em corredores críticos. O OPGW é útil nesses ambientes porque suas fibras ópticas são protegidas das condições eletromagnéticas que cercam os equipamentos de transmissão de alta tensão.
Evacuação de Energia Renovável e Expansão da Transmissão de Longa Distância
As novas torres de transmissão para evacuação de energia renovável criam uma necessidade direta de um fio terra e uma oportunidade de especificar fibra óptica ao mesmo tempo. A Índia aprovou a Fase III do Corredor de Energia Verde em 2025, com 51.126 km de circuito planejados de linhas de transmissão intraestaduais e 229 GVA de capacidade de transformação até 2032 a 2033. O mesmo plano nacional delineia uma meta de 500 GW de capacidade não fóssil até 2030, vinculando as adições de capacidade renovável a novos requisitos de transmissão. O mercado de optical ground wire se beneficia quando as especificações de cabo são fixadas durante a fase de engenharia, em vez de após a entrada em operação de uma rota. Os desenvolvedores também têm maior probabilidade de selecionar designs de 96F ou 144F+ em corredores de longa distância, pois uma atualização em condições energizadas pode ser disruptiva. Isso torna a capacidade de fibras uma decisão de design antecipada, em vez de uma adição menor posterior.
Atualizações de Resiliência para Condições Climáticas Extremas e Exposição a Incêndios Florestais
A exposição a incêndios florestais está tornando o fortalecimento da rede elétrica uma prioridade de capital para várias concessionárias dos Estados Unidos. A Southern California Edison comprometeu 6,2 bilhões de USD ao longo de 3 anos em seu plano de mitigação de incêndios florestais de 2025 para medidas de resiliência e monitoramento de câmeras de incêndio de alta definição[3]. O plano de 2025 da PG&E inclui 570 milhas de circuito de atualizações aéreas de transmissão para 2026 a 2028 e quase 1.100 milhas de soterramento. O Departamento de Energia dos Estados Unidos também solicitou 4 milhões de USD para pesquisa de risco de incêndios florestais, incluindo sensores avançados e aplicações de IA. Em corredores de transmissão expostos, o OPGW pode suportar comunicações e sensoriamento enquanto retém a função de aterramento de um fio de blindagem aéreo convencional. Esse papel duplo torna seu uso mais relevante onde as concessionárias estão melhorando a consciência situacional e a resiliência da infraestrutura ao mesmo tempo.
Monitoramento de Rede Elétrica Habilitado por IA e Manutenção Preditiva
O OPGW pode fornecer o caminho de fibra utilizado por sistemas de monitoramento acústico distribuído, de temperatura, deformação e vibração. Um pedido de patente dos Estados Unidos de 2025 descreve um sistema que combina sensoriamento de fibra distribuída com IA generativa e capacidades de modelo de linguagem de grande escala para detecção de anomalias, localização de falhas e agendamento de manutenção[4]. Essa aplicação não estabelece uma implantação ampla, mas mostra como o sensoriamento baseado em fibra está sendo vinculado a uma análise de rede elétrica mais automatizada. O mercado de optical ground wire pode, portanto, se beneficiar quando as concessionárias adquirem capacidades de monitoramento juntamente com o hardware de cabo. Fornecedores com ofertas de sensoriamento e análise podem ter uma vantagem em projetos que incluem monitoramento contínuo de condições. A mudança também aumenta o valor prático dos pares de fibras sobressalentes em designs de OPGW de alta capacidade. Ela favorece designs que possam transportar comunicações, monitorar tráfego e requisitos de expansão futura sem adicionar outra rota de cabo físico.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos Custos de Adaptação e Instalação Especializada | -1.80% | Global, agudo no Oriente Médio e África e América do Sul | Curto prazo (≤ 2 anos) |
| Atrasos em Aquisições e Licenciamentos para Projetos de Transmissão | -1.20% | América do Norte, Europa | Médio prazo (2 a 4 anos) |
| Compromissos de Engenharia entre Desempenho Elétrico e Capacidade de Fibras | -0.60% | Global, crítico nos segmentos de alta tensão da Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Concorrência de Fibra Subterrânea e Comunicações Sem Fio | -0.40% | América do Norte, Europa (corredores urbanos densos) | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos de Adaptação e Instalação Especializada
A instalação de OPGW em uma linha de transmissão energizada requer práticas especializadas de trabalho em linha viva e controle cuidadoso das sequências de aterramento. O trabalho pode envolver acesso aéreo, passagem de precisão pelo hardware da torre e procedimentos de segurança que elevam os custos de mão de obra e mobilização. A Consolidated Power Projects concluiu o tensionamento de OPGW em linha viva em circuitos de 500 kV na Austrália em 2026, o que demonstra que esse trabalho requer capacidade técnica especializada. O mercado de optical ground wire pode apresentar demanda de adaptação irregular quando as concessionárias adiam projetos que exigem equipes qualificadas e escassas. Essa questão é importante no Oriente Médio, África e América do Sul, onde a disponibilidade de equipes certificadas para trabalho em linha viva pode ser mais limitada. Como resultado, a demanda pode estar mais estreitamente vinculada à capacidade de instalação e ao cronograma do projeto do que à necessidade subjacente de comunicações digitais para a rede elétrica.
Atrasos em Aquisições e Licenciamentos para Projetos de Transmissão
Os pedidos de OPGW geralmente fazem parte de pacotes de transmissão mais amplos, portanto, as aprovações de projetos afetam diretamente a demanda por cabos. Em janeiro de 2025, quatro concessionárias japonesas anexaram condições de retirada ao projeto da Rota Marítima Hokkaido-Honshu, avaliado entre 1,5 trilhão e 1,8 trilhão de JPY, devido à inflação de custos. Tais condições mostram como grandes planos de rede elétrica podem ser adiados mesmo após um trabalho de desenvolvimento substancial. As avaliações ambientais e as aprovações de rotas nos Estados Unidos e na Europa podem levar vários anos antes do início das aquisições de equipamentos. O Departamento de Energia dos Estados Unidos identificou uma meta de autorização de 2 anos para o licenciamento de transmissão e distribuição, mas os atrasos históricos de licenciamento ainda limitam a velocidade de implantação. O mercado de optical ground wire permanece exposto a essa lacuna de tempo porque as compras de cabos de comunicações geralmente seguem as decisões finais de construção de transmissão.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Contagem de Fibras:
Arquiteturas de Alta Contagem Superando as Configurações ConvencionaisA configuração 48F deteve 38,78% da participação do mercado de optical ground wire em 2026, tornando-a a principal opção de contagem de fibras. Ela atende às necessidades comuns das concessionárias, como backhaul de SCADA, sinalização de relé de proteção e comunicações administrativas, sem exigir dimensões de cabo incomumente grandes. A opção 24F continua a atender projetos de substituição legados e circuitos de menor tensão com necessidades limitadas de largura de banda. A categoria 144F+ é mais comum em rotas interestaduais de ultra-alta tensão, onde os operadores planejam para longos ciclos de vida dos ativos e podem arrendar pares de fibras sobressalentes a operadoras móveis. No Sudeste Asiático e na América Latina, a 48F permanece como um design de referência onde as especificações de aquisição são baseadas nos requisitos atuais de comunicação das concessionárias. Isso mantém uma grande base instalada para OPGW de capacidade média, mesmo à medida que os requisitos se tornam mais exigentes.
O tamanho do mercado de optical ground wire de 96F tem previsão de expansão a um CAGR de 12,21% até 2032, a taxa mais rápida entre as categorias de contagem de fibras. Sua demanda está vinculada ao sensoriamento acústico distribuído, ao backhaul de 5G em torres de transmissão e aos requisitos de comunicações de alta capacidade em novos corredores. As concessionárias preferem instalar mais fibras no início de um projeto porque uma emenda a meio da vida útil em uma linha energizada pode ser cara e disruptiva. A Optics11 lançou o OptiFinder em junho de 2025, um sistema de monitoramento de descarga parcial por fibra óptica que localiza falhas dentro de 15 cm, ilustrando o tipo de aplicação de monitoramento que utiliza capacidade de fibra dedicada. Contagens de fibras mais elevadas também podem permitir que uma concessionária reserve pares para sistemas internos enquanto mantém flexibilidade para uso posterior. O resultado é uma separação clara entre especificações de substituição estabelecidas e designs de nova construção destinados a suportar funções digitais da rede elétrica ao longo de uma longa vida operacional.

Por Tipo de Design de Cabo:
O Design A Mantém uma Ampla Base Instalada Enquanto o Design B Avança em Novos CorredoresO Design A deteve 38,05% da participação do mercado de optical ground wire em 2026. Sua posição reflete a compatibilidade com uma ampla gama de acessórios, fixações de torres e equipamentos de emenda já utilizados em redes de transmissão maduras. Essa compatibilidade é importante na América do Norte, Europa e sistemas desenvolvidos da Ásia-Pacífico, onde os trabalhos de substituição devem se adequar à infraestrutura existente. Os Designs B a F atendem a condições de instalação mais especializadas, como vãos em alta altitude, travessias de rios largos, exposição à salinidade costeira e cargas extremas de gelo. Vários desses designs utilizam bloqueio de água adicional, blindagem resistente à corrosão ou fios de alta resistência para atender aos requisitos específicos da rota. O tipo de design de cabo, portanto, depende das demandas mecânicas e ambientais do corredor de transmissão, não apenas da capacidade de fibras.
O Design B tem previsão de crescimento a um CAGR de 9,46% até 2032, a taxa mais elevada entre os tipos de design de cabo. Ele pode acomodar 96F e contagens de fibras mais elevadas sem um aumento proporcional no diâmetro do cabo que poderia complicar o carregamento aerodinâmico ou o design de fixação na torre. Isso é relevante na expansão da transmissão de energia renovável da Índia e nos projetos de ultra-alta tensão da China, onde os novos circuitos requerem maior capacidade de comunicações. As decisões de aquisição também consideram resistência mecânica, deformação de fibras, capacidade de curto-circuito e resistência climática sob os requisitos da norma IEC 60794-4. O Design B não substitui o Design A em todo o mercado porque as necessidades de substituição padronizadas continuam a favorecer hardware familiar e compatível. Em vez disso, o setor de optical ground wire está se separando em um segmento de substituição liderado por designs comprovados e um segmento de nova construção que valoriza mais a densidade de fibras e a capacidade estrutural.
Por Setor de Uso Final:
As Concessionárias de Energia Permanecem o Centro de Demanda PrincipalAs concessionárias de energia responderam por 75,44% da participação do mercado de optical ground wire em 2026 e têm previsão de crescimento a um CAGR de 9,25% até 2032. Cada adição à geração renovável requer acesso à transmissão, enquanto cada circuito de transmissão necessita de decisões de aterramento e comunicações. A POWERGRID aprovou INR 584,13 crore para expansão da rede elétrica e comunicações digitais em 2025, incluindo 2 esquemas de rede de comunicação OPGW em grande escala em suas regiões de transmissão interestadual ocidental e oriental. As ferrovias fornecem uma fonte secundária estável de demanda na Europa e na Índia, onde a eletrificação requer sinalização e monitoramento remoto. O OPGW pode atender a essas necessidades onde a infraestrutura de energia aérea fornece uma rota prática para comunicações ópticas. A concentração da demanda nas concessionárias reflete o papel central do cabo nas operações de transmissão de energia.
As operadoras de telecomunicações podem arrendar pares de fibras sobressalentes em redes OPGW de propriedade de concessionárias, ajudando as concessionárias a compensar alguns custos de infraestrutura de comunicações. Isso pode encorajar as concessionárias a escolher configurações de maior contagem de fibras onde a capacidade futura tem valor comercial. Os usuários de petróleo e gás implantam OPGW ao longo de corredores de dutos onde as restrições de escavação e as condições perigosas tornam as rotas de monitoramento aéreo atraentes. A APAR Industries garantiu a posição L1 em uma licitação KPTCL de INR 981,56 crore em 2025 para uma rede OPGW e IP-MPLS em todo o estado de Karnataka, cobrindo fornecimento, instalação, testes e integração de rede. Isso ilustra como os projetos de digitalização da rede elétrica podem combinar hardware de cabo com trabalho na camada de rede. Esses usos finais adjacentes adicionam demanda, mas o mercado de optical ground wire permanece moldado principalmente pelos ciclos de investimento das concessionárias e pelo planejamento da infraestrutura de transmissão.
Análise Geográfica
Mercado de Cabo Guarda (OPGW) da APAC
A Ásia-Pacífico detinha 44,39% da participação no mercado de cabo guarda em 2026 e tem previsão de crescer a um CAGR de 9,66% até 2032. A região combina o desenvolvimento de UHV da China, o programa de evacuação de energias renováveis da Índia e o crescente investimento em transmissão em outras economias asiáticas. A Fase III do Corredor de Energia Verde da Índia prevê 51.126 km de circuito de linhas de transmissão intraestaduais até 2032 e 2033, com infraestrutura preparada para comunicações exigida em novas rotas de evacuação. As rotas de UHV da China criam aplicações comparáveis de longa distância, pois cada circuito de alta tensão requer uma rota completa de aterramento aéreo e infraestrutura de comunicações. As necessidades de integração de energias renováveis a longo prazo do Japão permanecem positivas, embora a inflação de custos tenha complicado o projeto da Rota Marítima Hokkaido-Honshu. O marco de instalação de OPGW a 500 kV em operação na Austrália em 2026 também demonstra a capacidade de instalação necessária para atividades de retrofit de alta tensão na região.
Mercado de Cabo Guarda (OPGW) da América do Norte e Europa
A América do Norte e a Europa são importantes para programas de substituição, resiliência e modernização regulada da rede elétrica. A meta do Departamento de Energia dos EUA de atualização de 100.000 milhas de transmissão apoia um pipeline plurianual para equipamentos de transmissão e sistemas de comunicações associados. O plano de mitigação de incêndios florestais de 6,2 bilhões de USD da Southern California Edison e as 570 milhas de circuito de atualizações aéreas planejadas pela PG&E demonstram a escala dos gastos com resiliência em regiões expostas dos EUA. Na Europa, projetos de recondutoramento e conexão de subestações são as principais rotas de implantação. A substituição planejada de fio terra por OPGW pela National Grid em Bryncir é um exemplo atual. Essas regiões podem entregar projetos de alto valor, mas licenciamentos e aprovações ambientais podem atrasar o momento em que os pedidos são liberados.
Mercado de Cabo Guarda (OPGW) do MEA e América do Sul
A América do Sul e o Oriente Médio e África são áreas emergentes para o mercado de cabo guarda, à medida que as ambições em energias renováveis superam a capacidade da rede elétrica. A expansão da transmissão no Brasil e as rotas de exportação de renováveis de longa distância do Chile apoiam circuitos em campo aberto, onde contagens de fibras mais elevadas podem ser selecionadas desde o início. A meta da Arábia Saudita de 50% de energia limpa até 2030 aponta para novos corredores de transmissão que requerem infraestrutura preparada para redes inteligentes. O desenvolvimento de energias renováveis de Marrocos e os interconectores europeus planejados também criam demanda potencial além dos estados do Golfo. A principal restrição de execução é a disponibilidade e o custo de equipes certificadas de instalação em linha viva. Isso torna a entrega de projetos menos previsível em mercados que, de outra forma, podem ter fortes pipelines de investimento em transmissão. Novas linhas podem favorecer o OPGW, enquanto as atividades de retrofit podem permanecer limitadas até que a capacidade de instalação local especializada se expanda.
Cenário Competitivo
O mercado de optical ground wire tem alta concentração, com o Grupo ZTT, Fujikura, Hengtong Optic-Electric, Prysmian e Furukawa Electric detendo uma participação significativa dos volumes de aquisição. Os fornecedores chineses, incluindo ZTT, Hengtong, Jiangsu Hongtu, Shenzhen SDG, Sichuan Huiyuan e Tongguang Cable, competem por meio de fornecimento integrado de fibras e produção de cabos. Essa estrutura pode apoiar o controle de custos quando a disponibilidade de fibras é limitada. Os fornecedores japoneses, como Fujikura, Furukawa, Sumitomo Electric e J-Power Systems, competem por meio de precisão de engenharia e conformidade com os requisitos da IEC e da JEC. Prysmian, Nexans, AFL Global e Tratos também podem oferecer OPGW dentro de pacotes maiores de infraestrutura de transmissão. A concorrência é, portanto, moldada pela engenharia de cabos, integração de fabricação, preços em licitações e a capacidade de trabalhar dentro dos requisitos mais amplos de projetos de concessionárias.
Os fornecedores estão buscando posições além da venda de hardware de cabo. O OPGW pode servir como substrato de fibra para sensoriamento acústico distribuído, sensoriamento de temperatura distribuída e monitoramento de vibração. O pedido de patente dos Estados Unidos de 2025 que cobre sensoriamento de fibra com análise baseada em IA reflete o desenvolvimento dessa direção de monitoramento. Empresas que possam combinar fornecimento de cabos com sistemas de sensoriamento e análise podem competir por contratos de monitoramento de longo prazo. Essa abordagem é relevante onde as concessionárias estão investindo em automação da rede elétrica, manutenção preditiva e detecção de incêndios florestais. Ela também eleva o valor dos designs de maior contagem de fibras, que podem reservar capacidade para aplicações de monitoramento. A capacidade de um fornecedor de apoiar instalação, integração e serviços pós-instalação pode, portanto, tornar-se tão importante quanto o próprio cabo.
A pressão de preços permanece um risco competitivo, particularmente quando fornecedores com grande capacidade doméstica concorrem em licitações internacionais. A Hengtong Optic-Electric foi premiada com um contrato REN de 9,8 milhões de EUR em Portugal em fevereiro de 2026 para fornecimento de cabo ACSR, demonstrando sua presença no setor europeu de cabos de transmissão. Grandes projetos de rede elétrica também podem ser conquistados por fornecedores que oferecem um pacote mais amplo de cabos de energia, execução de projetos e equipamentos de suporte. O mercado de optical ground wire permanece aberto a fornecedores especializados porque o design específico da rota, a experiência de instalação e os requisitos de qualificação das concessionárias são importantes nas aquisições. No entanto, as empresas estabelecidas podem se beneficiar de relacionamentos existentes e comprovação de desempenho em ambientes de alta tensão. O resultado é uma concorrência ativa tanto em licitações globais quanto regionais, em vez de um mercado controlado por um único grupo de fornecedores.
Líderes do Setor de Optical Ground Wire (OPGW)
-
ZTT International Limited
-
Fujikura Ltd.
-
Tongguang Cable Co., Ltd.
-
Shenzhen SDG Information Co., Ltd.
-
Hengtong Optic-Electric Co., Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Cabo Guarda (OPGW) Empresas cobertas neste relatório
- AFL Global
- APAR Industries Limited
- Elsewedy Electric S.A.E.
- Fujikura Ltd.
- Furukawa Electric Co., Ltd.
- Hengtong Optic-Electric Co., Ltd.
- Jiangsu Hongtu Optical Fiber Cable Co., Ltd.
- J-Power Systems Corporation
- LS Cable & System Ltd.
- Nexans S.A.
- NKT A/S
- Prysmian S.p.A.
- PT Voksel Electric Tbk
- Shenzhen SDG Information Co., Ltd.
- Sichuan Huiyuan Optical Communications Co., Ltd.
- Southwire Company, LLC
- Sterlite Technologies Limited
- Sumitomo Electric Industries, Ltd.
- Taihan Cable & Solution Co., Ltd.
- Tongguang Cable Co., Ltd.
- Tratos Group
- Yangtze Optical Fibre and Cable Joint Stock Limited Company
- ZTT International Limited
Desenvolvimentos industriais recentes em Mercado de Cabo Guarda (OPGW)
- Setembro de 2026: A APAR Industries Limited garantiu a posição L1 em uma licitação KPTCL de 117 milhões de USD para a rede de comunicação OPGW e IP-MPLS em todo o estado de Karnataka, cobrindo fornecimento, instalação, testes e integração de rede em toda a rede de transmissão da KPTCL.
- Setembro de 2026: A Systematic Industries Limited recebeu uma Notificação de Adjudicação de 9,9 milhões de USD da POWERGRID para o pacote OPGW-06, cobrindo fornecimento, execução e instalação de OPGW em linhas de transmissão de alta tensão em toda a Índia. Formalmente assinado em 9 de setembro de 2026, sinaliza o momentum contínuo no programa nacional de digitalização da transmissão da Índia.
- Setembro de 2026: O Gabinete da União da Índia aprovou a Fase III do Corredor de Energia Verde, avaliada em 22,4 bilhões de USD, com meta de 51.126 km de circuito de novas linhas de transmissão e 50 GWh de armazenamento em baterias até 2032 a 2033, criando um pipeline de demanda de vários anos para OPGW e infraestrutura de comunicações da rede elétrica.
- Agosto de 2026: O Primeiro-Ministro Modi lançou a pedra fundamental para o sistema de transmissão de 663 milhões de USD da POWERGRID para a Zona de Energia Renovável Kurnool-IV em Andhra Pradesh, projetado para evacuar 4,5 GW de capacidade solar e eólica. Este é um dos vários sistemas de transmissão de evacuação dedicados no âmbito do programa de Zonas de Energia Renovável da Índia, cada um exigindo implantação de OPGW em circuito completo.
Escopo do Relatório Global de Optical Ground Wire (OPGW)
O Optical Ground Wire (OPGW) é um fio terra aéreo especializado instalado em linhas de transmissão de energia elétrica que combina proteção contra raios e aterramento de corrente de falta com capacidades de comunicação por fibra ptica. Consiste em fibras ópticas alojadas dentro de uma estrutura metálica protetora e é utilizado pelas concessionárias para transmissão de dados de alta velocidade, comunicação de subestações, monitoramento da rede elétrica, proteção e controle. O OPGW desempenha uma função dupla ao proteger as linhas de transmissão contra raios, ao mesmo tempo em que permite comunicação confiável entre as instalações do sistema de energia.
O mercado global de optical ground wire (OPGW) é segmentado por contagem de fibras, tipo de design de cabo, setor de uso final e geografia. Por contagem de fibras, o mercado é segmentado em 24F, 48F, 96F e 144F e acima. Por tipo de design de cabo, o mercado é segmentado em Design A, Design B, Design C, Design D, Design E e Design F. Por setor de uso final, o mercado é segmentado em concessionárias de energia, telecomunicações, ferrovias e petróleo e gás. O relatório também abrange o tamanho do mercado e as previsões para o mercado global de optical ground wire (OPGW) em 26 países nas principais regiões. Para cada segmento, o dimensionamento e as previsões do mercado são fornecidos com base no valor (USD).
Visão geral da segmentação
| 24F |
| 48F |
| 96F |
| 144F+ |
| Design A |
| Design B |
| Design C |
| Design D |
| Design E |
| Design F |
| Concessionárias de Energia |
| Telecomunicações |
| Ferrovias |
| Petróleo e Gás |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| França | |
| Itália | |
| Espanha | |
| Reino Unido | |
| Polônia | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Austrália | |
| Indonésia | |
| Vietnã | |
| Tailândia | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Chile | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Egito | |
| África do Sul | |
| Marrocos | |
| Restante do Oriente Médio e África |
| Por Contagem de Fibras | 24F | |
| 48F | ||
| 96F | ||
| 144F+ | ||
| Por Tipo de Design de Cabo | Design A | |
| Design B | ||
| Design C | ||
| Design D | ||
| Design E | ||
| Design F | ||
| Por Setor de Uso Final | Concessionárias de Energia | |
| Telecomunicações | ||
| Ferrovias | ||
| Petróleo e Gás | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| França | ||
| Itália | ||
| Espanha | ||
| Reino Unido | ||
| Polônia | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália | ||
| Indonésia | ||
| Vietnã | ||
| Tailândia | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Chile | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Egito | ||
| África do Sul | ||
| Marrocos | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
O que está impulsionando o crescimento na demanda por optical ground wire?
A modernização da rede elétrica, a evacuação de energia renovável, os gastos com resiliência e as comunicações seguras para concessionárias são os principais impulsionadores da demanda. O relatório projeta um CAGR de 8,95% de 2027 a 2032, à medida que as concessionárias constroem e atualizam corredores de transmissão.
Qual contagem de fibras está crescendo mais rapidamente nas aplicações de OPGW?
A configuração 96F tem previsão de crescimento a um CAGR de 12,21% até 2032. Os sistemas de sensoriamento, o backhaul de 5G e a necessidade de evitar trabalhos de adaptação posteriores apoiam seu uso em novos corredores de transmissão.
Por que as concessionárias de energia utilizam cabo OPGW?
O OPGW combina aterramento aéreo e proteção contra raios com comunicações ópticas em um único cabo. As concessionárias de energia detiveram 75,44% da demanda em 2026 porque utilizam o cabo para funções de proteção, controle e comunicações.
Qual região lidera a demanda por OPGW?
A Ásia-Pacífico deteve 44,39% de participação em 2026 e tem previsão de crescimento a um CAGR de 9,66% até 2032. A construção de transmissão na Índia e na China é a principal razão para a posição de liderança da região.
O que limita a implantação em linhas de energia existentes?
O trabalho de adaptação em linha viva requer equipes especializadas, técnicas aéreas e controles rígidos de segurança. Atrasos no licenciamento, aprovações de rotas e a disponibilidade de instaladores qualificados podem adiar os pedidos mesmo quando as concessionárias têm necessidades claras de comunicações.
Como o sensoriamento de fibra afeta o uso do OPGW?
O sensoriamento distribuído pode usar as fibras do OPGW para monitorar temperatura, vibração, deformação e outras condições da rede elétrica. Esses usos tornam os pares de fibras sobressalentes mais valiosos e fortalecem o argumento para designs de maior capacidade na fase de projeto do projeto.
Qual é o tamanho do Mercado de Optical Ground Wire (OPGW)?
O tamanho do Mercado de Optical Ground Wire foi avaliado em 0,81 bilhões de USD em 2026 e estima-se que cresça de 0,86 bilhões de USD em 2027 para atingir 1,32 bilhões de USD até 2032, a um CAGR de 8,95% durante o período de previsão (2027-2032).