
Marktgröße und Marktanteil für optische Erdseile (OPGW)
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 0.86 Milliarden US-Dollar |
| Marktgröße (2032) | 1.32 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 8.95 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für optische Erdseile (OPGW) von Mordor Intelligence
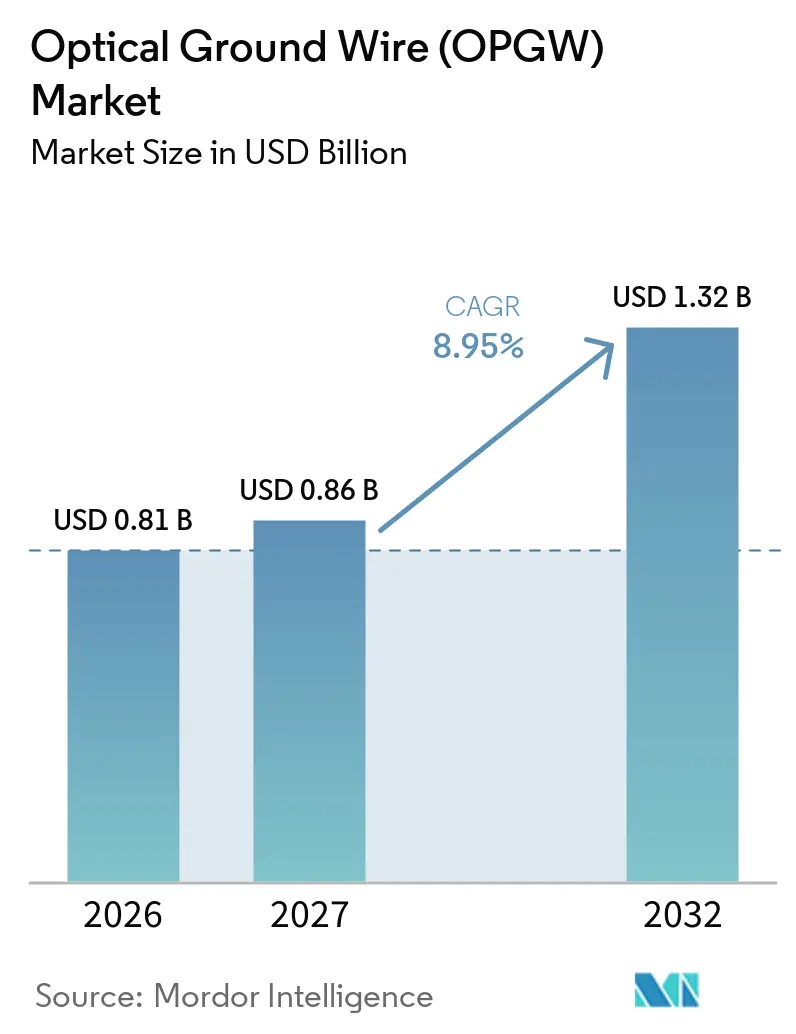
Die Marktgröße für optische Erdseile wurde im Jahr 2026 auf 0,81 Milliarden USD geschätzt und soll von 0,86 Milliarden USD im Jahr 2027 auf 1,32 Milliarden USD bis 2032 wachsen, bei einer CAGR von 8,95 % während des Prognosezeitraums (2027–2032). Optische Erdseile vereinen Erdung, Blitzschutz und optische Kommunikation in einem einzigen Freileitungskabel, wodurch Versorgungsunternehmen Kommunikationskapazitäten hinzufügen können, während sie innerhalb bestehender Übertragungskorridore arbeiten. Der Markt für optische Erdseile wird durch Netzmodernisierung, die Einspeisung erneuerbarer Energien und den Bedarf an sicherer Versorgungskommunikation gestützt. Indiens Green Energy Corridor Phase III zielt auf 51.126 Leitungskreis-km Übertragungsleitungen und 229 GVA Transformationskapazität bis 2032 bis 2033 ab, was einen langen Planungshorizont für übertragungsgebundene Ausrüstung bietet[1]. Versorgungsunternehmen wählen bei der ersten Entwurfsphase zunehmend höhere Faseranzahlen, da die Nachrüstung einer unter Spannung stehenden Strecke kostspielig und betrieblich schwierig ist. Dies unterstützt hochwertigere Installationen in neuen Hochspannungskorridoren, auch wenn Projektgenehmigungen und Installationskapazitäten kurzfristige Aufträge verlangsamen können.
Wichtigste Erkenntnisse des Berichts
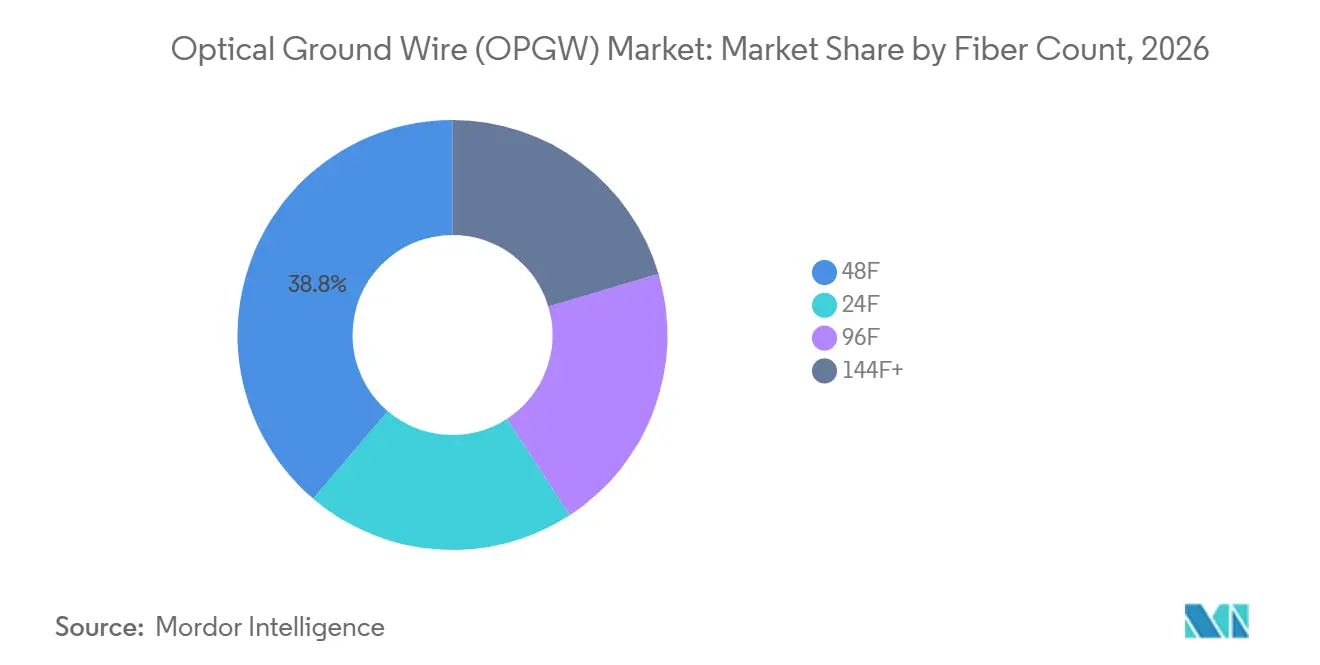
- Nach Faseranzahl hielt 48F im Jahr 2026 einen Marktanteil von 38,78 % am Markt für optische Erdseile, während 96F bis 2032 voraussichtlich mit einer CAGR von 12,21 % wachsen wird.
- Nach Kabeldesigntyp hielt Design A im Jahr 2026 einen Marktanteil von 38,05 % am Markt für optische Erdseile, während Design B bis 2032 voraussichtlich mit einer CAGR von 9,46 % wachsen wird.
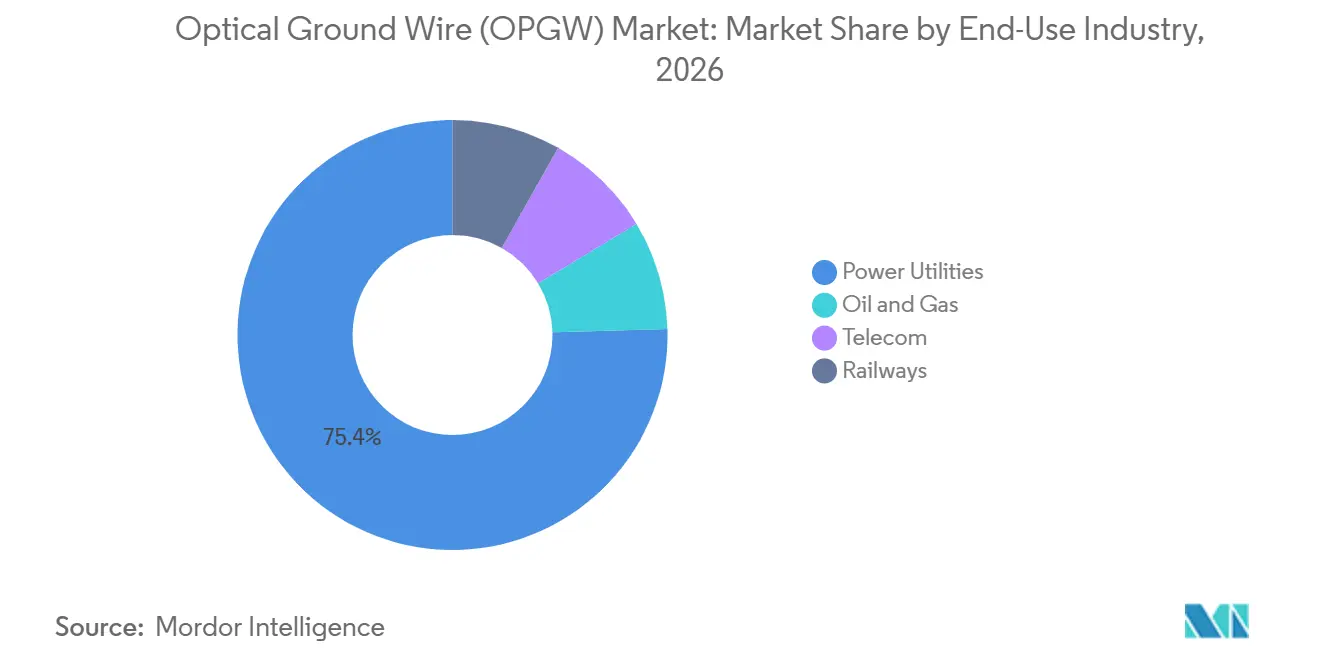
- Nach Endverbrauchsbranche hielten Stromversorgungsunternehmen im Jahr 2026 einen Marktanteil von 75,44 % am Markt für optische Erdseile und sollen bis 2032 mit einer CAGR von 9,25 % wachsen.
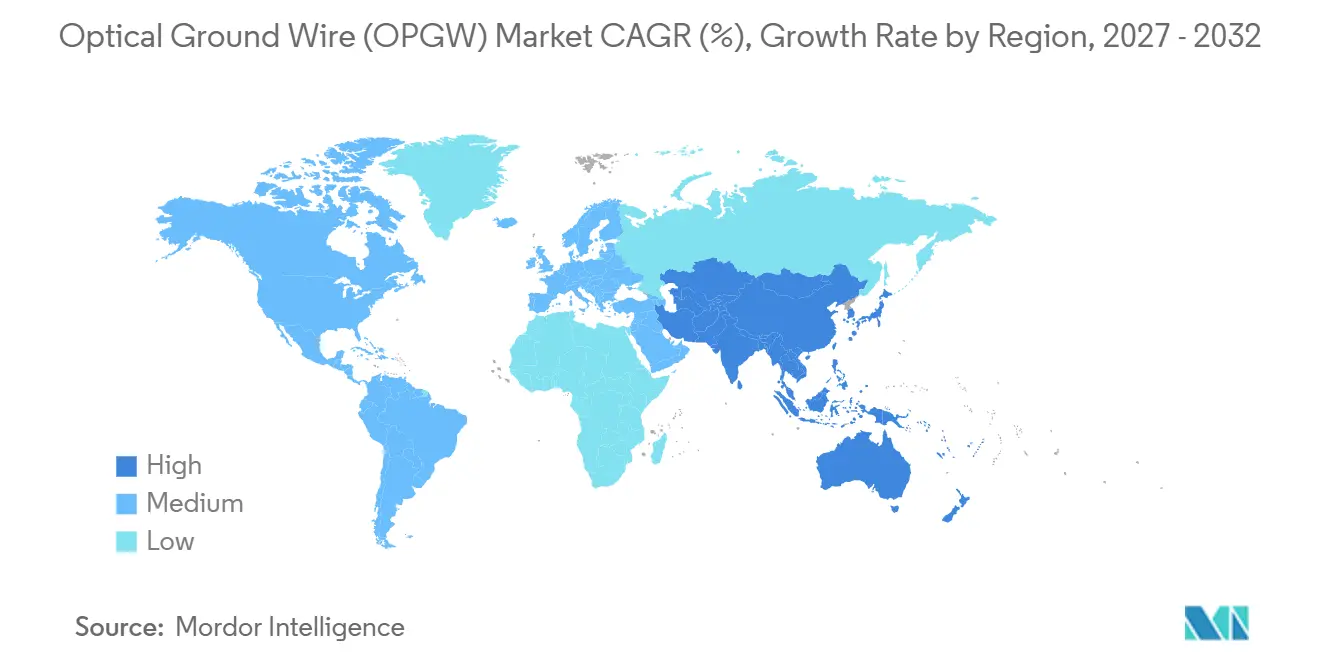
- Nach Geografie hielt Asien-Pazifik im Jahr 2026 einen Marktanteil von 44,39 % am Markt für optische Erdseile und soll bis 2032 mit einer CAGR von 9,66 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Netzmodernisierung und Smart-Grid-Kommunikation | +3.20% | Global, angeführt von Nordamerika, Europa und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Einspeisung erneuerbarer Energien und Ausbau der Fernübertragung | +2.10% | Asien-Pazifik-Kern (Indien, China); Ausstrahlungseffekte auf Südamerika und Naher Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Höhere Faserkapazität für versorgungseigenes Backhaul und Netzautomatisierung | +1.30% | Global, insbesondere Nordamerika und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Resilienz-Upgrades für extreme Wetterbedingungen und Waldbrandgefährdung | +0.80% | Nordamerika (Waldbrandkorridore), Europa (Sturm), Asien-Pazifik (seismisch) | Kurzfristig (≤ 2 Jahre) |
| KI-gestützte Netzüberwachung und vorausschauende Wartung | +0.60% | Nordamerika und Europa (frühe Anwender), Asien-Pazifik (schneller Nachfolger) | Mittelfristig (2–4 Jahre) |
| Nachfrage der Versorgungsunternehmen nach dualer Erdungs- und Kommunikationsinfrastruktur | +0.50% | Global, akut in Naher Osten und Afrika sowie Südamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Netzmodernisierung und Smart-Grid-Kommunikation
Versorgungsunternehmen ersetzen alternde Schutzseile durch optische Erdseile, wo sie ein privates Glasfaser-Backbone benötigen, ohne neue Wegerechte erwerben zu müssen. Das US-amerikanische Energieministerium hat das Ziel gesetzt, innerhalb von 5 Jahren 100.000 Meilen Übertragungsleitungen aufzurüsten, während sein Haushaltsantrag für das Geschäftsjahr 2026 Mittel für Übertragungskapazität und Netzwerksicherheitsinfrastruktur enthält. Diese Investitionsrichtung gibt dem Markt für optische Erdseile eine Rolle sowohl bei Ersatzprogrammen als auch beim Neubau von Leitungen. Das Bryncir-Verbindungsprojekt von National Grid in Wales umfasst den Ersatz von Erdseilen durch optische Erdseile und zeigt, wie Kommunikationsanforderungen in Umbeseilungspläne einfließen[1]. Nordamerikanische Compliance-Anforderungen unterstützen ebenfalls dedizierte Schutzkanäle in kritischen Korridoren. Optische Erdseile sind in diesen Umgebungen nützlich, da ihre Glasfasern vor den elektromagnetischen Bedingungen rund um Hochspannungsübertragungsanlagen geschützt sind.
Einspeisung erneuerbarer Energien und Ausbau der Fernübertragung
Neue Übertragungsmasten für die Einspeisung erneuerbarer Energien schaffen einen direkten Bedarf an einem Erdseil und bieten gleichzeitig die Möglichkeit, Glasfaser von Anfang an einzuplanen. Indien genehmigte 2025 den Green Energy Corridor Phase III mit geplanten 51.126 Leitungskreis-km innerstaatlicher Übertragungsleitungen und 229 GVA Transformationskapazität bis 2032 bis 2033. Derselbe nationale Plan sieht ein Ziel von 500 GW Nicht-Fossil-Kapazität bis 2030 vor und verknüpft den Ausbau erneuerbarer Kapazitäten mit neuen Übertragungsanforderungen. Der Markt für optische Erdseile profitiert, wenn Kabelspezifikationen während der Ingenieurphase festgelegt werden, bevor eine Strecke in Betrieb geht. Entwickler wählen in Fernübertragungskorridoren auch eher 96F- oder 144F+-Designs, da ein Upgrade unter Betriebsspannung störend sein kann. Dies macht die Faserkapazität zu einer frühen Entwurfsentscheidung und nicht zu einer geringfügigen späteren Ergänzung.
Resilienz-Upgrades für extreme Wetterbedingungen und Waldbrandgefährdung
Die Waldbrandgefährdung macht die Netzhärtung für mehrere US-amerikanische Versorgungsunternehmen zu einer Kapitalpriorität. Southern California Edison verpflichtete sich in seinem Waldbrandminderungsplan 2025 zu 6,2 Milliarden USD über 3 Jahre für Resilienzmaßnahmen und hochauflösende Brandkameraüberwachung[3]. PG&Es Plan für 2025 umfasst 570 Leitungskreismeilen Overhead-Übertragungsaufrüstungen für 2026 bis 2028 und fast 1.100 Meilen Erdverkabelung. Das US-amerikanische Energieministerium beantragte außerdem 4 Millionen USD für die Waldbrandrisikosforschung, einschließlich fortschrittlicher Sensoren und KI-Anwendungen. In gefährdeten Übertragungskorridoren können optische Erdseile Kommunikation und Sensorik unterstützen und dabei die Erdungsfunktion eines herkömmlichen Freileitungsschutzseils beibehalten. Diese Doppelrolle macht ihren Einsatz relevanter, wenn Versorgungsunternehmen gleichzeitig die Situationswahrnehmung und die Infrastrukturresilienz verbessern.
KI-gestützte Netzüberwachung und vorausschauende Wartung
Optische Erdseile können den Glasfaserpfad bereitstellen, der von verteilten akustischen, Temperatur-, Dehnungs- und Schwingungsüberwachungssystemen genutzt wird. Eine US-Patentanmeldung aus dem Jahr 2025 beschreibt ein System, das verteilte Glasfasersensorik mit generativer KI und Fähigkeiten großer Sprachmodelle für Anomalieerkennung, Fehlerlokalisierung und Wartungsplanung kombiniert[4]. Diese Anmeldung belegt keine breite Marktdurchdringung, zeigt aber, wie glasfaserbasierte Sensorik mit einer stärker automatisierten Netzanalyse verknüpft wird. Der Markt für optische Erdseile kann daher profitieren, wenn Versorgungsunternehmen Überwachungsfähigkeiten zusammen mit Kabelhardware beschaffen. Anbieter mit Sensorik- und Analyseangeboten können bei Projekten, die eine laufende Zustandsüberwachung umfassen, einen Vorteil haben. Der Wandel erhöht auch den praktischen Wert freier Glasfaserpaare in Hochkapazitäts-OPGW-Designs. Er begünstigt Designs, die Kommunikation, Überwachungsverkehr und zukünftige Erweiterungsanforderungen tragen können, ohne eine weitere physische Kabelstrecke hinzuzufügen.
Analyse der Hemmnisswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Nachrüstungs- und spezialisierte Installationskosten | -1.80% | Global, akut in Naher Osten und Afrika sowie Südamerika | Kurzfristig (≤ 2 Jahre) |
| Beschaffungs- und Genehmigungsverzögerungen bei Übertragungsprojekten | -1.20% | Nordamerika, Europa | Mittelfristig (2–4 Jahre) |
| Technische Kompromisse zwischen elektrischer Leistung und Faserkapazität | -0.60% | Global, kritisch in Hochspannungs-Asien-Pazifik-Segmenten | Langfristig (≥ 4 Jahre) |
| Wettbewerb durch unterirdische Glasfaser und drahtlose Kommunikation | -0.40% | Nordamerika, Europa (dichte städtische Korridore) | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Nachrüstungs- und spezialisierte Installationskosten
Die Installation optischer Erdseile auf einer unter Spannung stehenden Übertragungsleitung erfordert spezialisierte Arbeiten unter Spannung und eine sorgfältige Kontrolle der Erdungssequenzen. Die Arbeiten können Luftzugang, präzises Einfädeln durch Mastbeschläge und Sicherheitsverfahren umfassen, die Arbeits- und Mobilisierungskosten erhöhen. Consolidated Power Projects führte 2026 in Australien lebende OPGW-Beseilung über 500-kV-Leitungen durch, was zeigt, dass diese Arbeiten spezialisierte technische Fähigkeiten erfordern. Der Markt für optische Erdseile kann eine ungleichmäßige Nachrüstungsnachfrage verzeichnen, wenn Versorgungsunternehmen Projekte verschieben, die knappe, qualifizierte Mannschaften erfordern. Dieses Problem ist im Nahen Osten, in Afrika und in Südamerika bedeutsam, wo die Verfügbarkeit zertifizierter Arbeiten-unter-Spannung-Teams begrenzter sein kann. Infolgedessen kann die Nachfrage enger mit der Installationskapazität und dem Projektzeitplan als mit dem grundlegenden Bedarf an digitaler Netzkommunikation verknüpft sein.
Beschaffungs- und Genehmigungsverzögerungen bei Übertragungsprojekten
OPGW-Aufträge sind oft Teil größerer Übertragungspakete, sodass Projektgenehmigungen die Kabelnachfrage direkt beeinflussen. Im Januar 2025 knüpften vier japanische Versorgungsunternehmen Rückzugsbedingungen an das Hokkaido-Honshu-Seeweg-Projekt im Wert von 1,5 Billionen JPY bis 1,8 Billionen JPY aufgrund von Kosteninflation. Solche Bedingungen zeigen, wie große Netzpläne selbst nach erheblicher Entwicklungsarbeit verzögert werden können. Umweltverträglichkeitsprüfungen und Streckengenehmigungen in den Vereinigten Staaten und Europa können mehrere Jahre dauern, bevor die Gerätebeschaffung beginnt. Das US-amerikanische Energieministerium hat ein 2-Jahres-Genehmigungsziel für Übertragungs- und Verteilungsgenehmigungen festgelegt, aber historische Genehmigungsrückstände begrenzen nach wie vor die Einsatzgeschwindigkeit. Der Markt für optische Erdseile bleibt dieser Zeitlücke ausgesetzt, da Kommunikationskabelkäufe im Allgemeinen auf endgültige ÜbertragungsbauEntscheidungen folgen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Faseranzahl:
Hochzählige Architekturen überholen bewährte KonfigurationenDie 48F-Konfiguration hielt im Jahr 2026 einen Marktanteil von 38,78 % am Markt für optische Erdseile und war damit die führende Faseranzahloption. Sie unterstützt gängige Versorgungsanforderungen wie SCADA-Backhaul, Schutzrelais-Signalisierung und administrative Kommunikation, ohne ungewöhnlich große Kabelabmessungen zu erfordern. Die 24F-Option bedient weiterhin Legacy-Ersatzprojekte und Niederspannungskreise mit begrenztem Bandbreitenbedarf. Die Kategorie 144F+ ist häufiger auf Ultrahochspannungs-Fernleitungsstrecken anzutreffen, wo Betreiber für lange Anlagenlebensdauern planen und möglicherweise freie Glasfaserpaare an Mobilfunkbetreiber vermieten. In Südostasien und Lateinamerika bleibt 48F ein Referenzdesign, bei dem Beschaffungsspezifikationen auf aktuellen Kommunikationsanforderungen der Versorgungsunternehmen basieren. Dies erhält eine große installierte Basis für mittelkapazitäre optische Erdseile, auch wenn die Anforderungen anspruchsvoller werden.
Die Marktgröße für optische Erdseile mit 96F soll bis 2032 mit einer CAGR von 12,21 % wachsen, der schnellsten Rate unter den Faseranzahlkategorien. Die Nachfrage ist mit verteilter akustischer Sensorik, 5G-Backhaul auf Übertragungsmasten und Hochkapazitätskommunikationsanforderungen in neuen Korridoren verknüpft. Versorgungsunternehmen bevorzugen es, zu Beginn eines Projekts mehr Glasfaser zu installieren, da eine Spleißung in der Mitte der Lebensdauer auf einer unter Spannung stehenden Leitung teuer und störend sein kann. Optics11 brachte im Juni 2025 OptiFinder auf den Markt, ein glasfaseroptisches Teilentladungsüberwachungssystem, das Fehler auf 15 cm genau lokalisiert, und veranschaulicht damit die Art von Überwachungsanwendungen, die dedizierte Glasfaserkapazität nutzen. Höhere Faseranzahlen können einem Versorgungsunternehmen auch ermöglichen, Paare für interne Systeme zu reservieren und gleichzeitig Flexibilität für die spätere Nutzung zu behalten. Das Ergebnis ist eine klare Trennung zwischen etablierten Ersatzspezifikationen und Neubauentwürfen, die darauf ausgelegt sind, digitale Netzfunktionen über eine lange Betriebslebensdauer zu unterstützen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Kabeldesigntyp:
Design A behält eine breite installierte Basis, während Design B in neuen Korridoren zulegtDesign A hielt im Jahr 2026 einen Marktanteil von 38,05 % am Markt für optische Erdseile. Seine Position spiegelt die Kompatibilität mit einer breiten Palette von Zubehör, Mastbeschlägen und Spleißausrüstungen wider, die bereits in ausgereiften Übertragungsnetzen verwendet werden. Diese Kompatibilität ist in Nordamerika, Europa und entwickelten Asien-Pazifik-Systemen wichtig, wo Ersatzarbeiten in die bestehende Infrastruktur passen müssen. Die Designs B bis F adressieren speziellere Installationsbedingungen wie Hochgebirgsabschnitte, breite Flussüberquerungen, küstennahe Salzbelastung und extreme Eislasten. Mehrere dieser Designs verwenden zusätzliche Wasserblockierung, korrosionsbeständige Panzerung oder hochzugfeste Drähte, um streckenbezogene Anforderungen zu erfüllen. Der Kabeldesigntyp hängt daher von den mechanischen und umweltbezogenen Anforderungen des Übertragungskorridors ab, nicht nur von der Faserkapazität.
Design B soll bis 2032 mit einer CAGR von 9,46 % wachsen, der höchsten Rate unter den Kabeldesigntypen. Es kann 96F und höhere Faseranzahlen aufnehmen, ohne eine proportionale Zunahme des Kabeldurchmessers zu erfordern, die die aerodynamische Belastung oder das Mastbefestigungsdesign erschweren könnte. Dies ist relevant für Indiens Ausbau der erneuerbaren Übertragung und Chinas UHV-Projekte, bei denen neue Leitungen höhere Kommunikationskapazitäten erfordern. Beschaffungsentscheidungen berücksichtigen auch mechanische Festigkeit, Glasfaserdehnung, Kurzschlusskapazität und Wetterbeständigkeit gemäß IEC-60794-4-Anforderungen. Design B ersetzt Design A nicht im gesamten Markt, da standardisierte Ersatzanforderungen weiterhin vertraute, kompatible Hardware bevorzugen. Stattdessen trennt sich die Branche für optische Erdseile in ein Ersatzsegment, das von bewährten Designs angeführt wird, und ein Neubauprojektsegment, das Glasfaserdichte und strukturelle Leistungsfähigkeit stärker bewertet.
Nach Endverbrauchsbranche:
Stromversorgungsunternehmen bleiben das zentrale NachfragezentrumStromversorgungsunternehmen machten im Jahr 2026 75,44 % des Marktanteils für optische Erdseile aus und sollen bis 2032 mit einer CAGR von 9,25 % wachsen. Jede Ergänzung der erneuerbaren Erzeugung erfordert Übertragungszugang, während jeder Übertragungskreis Erdungs- und Kommunikationsentscheidungen benötigt. POWERGRID genehmigte 2025 INR 584,13 Crore für Netzausbau und digitale Kommunikation, einschließlich 2 großangelegter OPGW-Kommunikationsnetzprogramme in seinen westlichen und östlichen zwischenstaatlichen Übertragungsregionen. Eisenbahnen bieten eine stabile sekundäre Nachfragequelle in Europa und Indien, wo die Elektrifizierung Signalisierung und Fernüberwachung erfordert. Optische Erdseile können diese Anforderungen unterstützen, wo Freileitungsinfrastruktur einen praktischen Weg für optische Kommunikation bietet. Die Konzentration der Nachfrage bei Versorgungsunternehmen spiegelt die zentrale Rolle des Kabels im Stromübertragungsbetrieb wider.
Telekommunikationsbetreiber können freie Glasfaserpaare in versorgungseigenen OPGW-Netzen mieten und helfen Versorgungsunternehmen so, einen Teil der Kommunikationsinfrastrukturkosten auszugleichen. Dies kann Versorgungsunternehmen dazu veranlassen, Konfigurationen mit höherer Faseranzahl zu wählen, wo zukünftige Kapazitäten kommerziellen Wert haben. Öl- und Gasnutzer setzen optische Erdseile entlang von Pipeline-Korridoren ein, wo Ausgrabungsbeschränkungen und gefährliche Bedingungen Freileitungsüberwachungsstrecken attraktiv machen. APAR Industries sicherte sich 2025 die L1-Position bei einer INR-981,56-Crore-KPTCL-Ausschreibung für ein landesweites OPGW- und IP-MPLS-Netz in Karnataka, das Lieferung, Installation, Tests und Netzintegration umfasst. Dies veranschaulicht, wie Netzdigitalisierungsprojekte Kabelhardware mit Netzwerkschichtarbeiten kombinieren können. Diese angrenzenden Endnutzungen fügen Nachfrage hinzu, aber der Markt für optische Erdseile wird weiterhin hauptsächlich durch Investitionszyklen der Versorgungsunternehmen und Planung der Übertragungsinfrastruktur geprägt.
Geografische Analyse
APAC-Markt für optische Erdseile (OPGW)
Der asiatisch-pazifische Raum hielt im Jahr 2026 einen Marktanteil von 44,39 % am Markt für optische Erdseile und wird voraussichtlich bis 2032 mit einer CAGR von 9,66 % wachsen. Die Region vereint Chinas UHV-Entwicklung, Indiens Programm zur Anbindung erneuerbarer Energien und steigende Übertragungsinvestitionen in anderen asiatischen Volkswirtschaften. Indiens Green Energy Corridor Phase III sieht bis 2032 bis 2033 51.126 Leitungskreiskilometer innerstaatlicher Übertragungsleitungen vor, wobei kommunikationsfähige Infrastruktur entlang neuer Einspeiserouten erforderlich ist. Chinas UHV-Trassen schaffen vergleichbare Fernübertragungsanwendungen, da jeder Hochspannungskreis eine vollständige Strecke mit Freileitungserdung und Kommunikationsinfrastruktur erfordert. Japans langfristiger Bedarf an der Integration erneuerbarer Energien bleibt positiv, obwohl die Kosteninflation das Projekt der Meeresroute Hokkaido-Honshu erschwert hat. Der australische Meilenstein der Beseilung mit 500-kV-OPGW im Jahr 2026 demonstriert zudem die für Hochspannungs-Nachrüstungsarbeiten in der Region erforderliche Installationskapazität.
Markt für optische Erdseile (OPGW) in Nordamerika und Europa
Nordamerika und Europa sind bedeutend für Ersatz-, Resilienz- und regulierte Netzmodernisierungsprogramme. Das Ziel des US-amerikanischen Energieministeriums, 100.000 Meilen Übertragungsleitungen aufzurüsten, unterstützt eine mehrjährige Pipeline für Übertragungsausrüstung und zugehörige Kommunikationssysteme. Southern California Edisons Plan zur Waldbrandminderung im Wert von 6,2 Milliarden USD und PG&Es geplante Aufrüstung von 570 Leitungskreismeilen an Freileitungen verdeutlichen beide das Ausmaß der Resilienzausgaben in exponierten US-amerikanischen Regionen. In Europa sind die Umbeseilung und Umspannwerksanschlussprojekte wichtige Einsatzwege. Der geplante Austausch des Erdseils gegen OPGW durch National Grid in Bryncir ist ein aktuelles Beispiel. Diese Regionen können hochwertige Projekte realisieren, jedoch können Genehmigungsverfahren und Umweltgenehmigungen den Zeitpunkt der Auftragserteilung verzögern.
Markt für optische Erdseile (OPGW) in MEA und Südamerika
Südamerika sowie der Nahe Osten und Afrika sind aufstrebende Regionen für den Markt für optische Erdseile, da die Ambitionen im Bereich erneuerbarer Energien die Netzkapazität übersteigen. Brasiliens Übertragungsausbau und Chiles Fernübertragungsrouten für den Export erneuerbarer Energien unterstützen Neubaustrecken, bei denen von Anfang an höhere Faseranzahlen gewählt werden können. Saudi-Arabiens Ziel, bis 2030 50 % saubere Energie zu erreichen, verweist auf neue Übertragungskorridore, die eine Smart-Grid-fähige Infrastruktur erfordern. Marokkos Entwicklung erneuerbarer Energien und geplante europäische Interkonnektoren schaffen ebenfalls potenzielle Nachfrage über die Golfstaaten hinaus. Die wesentliche Umsetzungsbeschränkung ist die Verfügbarkeit und die Kosten zertifizierter Montagekolonnen für Arbeiten unter Spannung. Dies macht die Projektabwicklung in Märkten, die ansonsten über starke Investitionspipelines im Übertragungsbereich verfügen könnten, weniger planbar. Neubaustrecken können OPGW bevorzugen, während Nachrüstungsarbeiten begrenzt bleiben können, bis spezialisierte lokale Installationskapazitäten ausgebaut werden.
Wettbewerbslandschaft
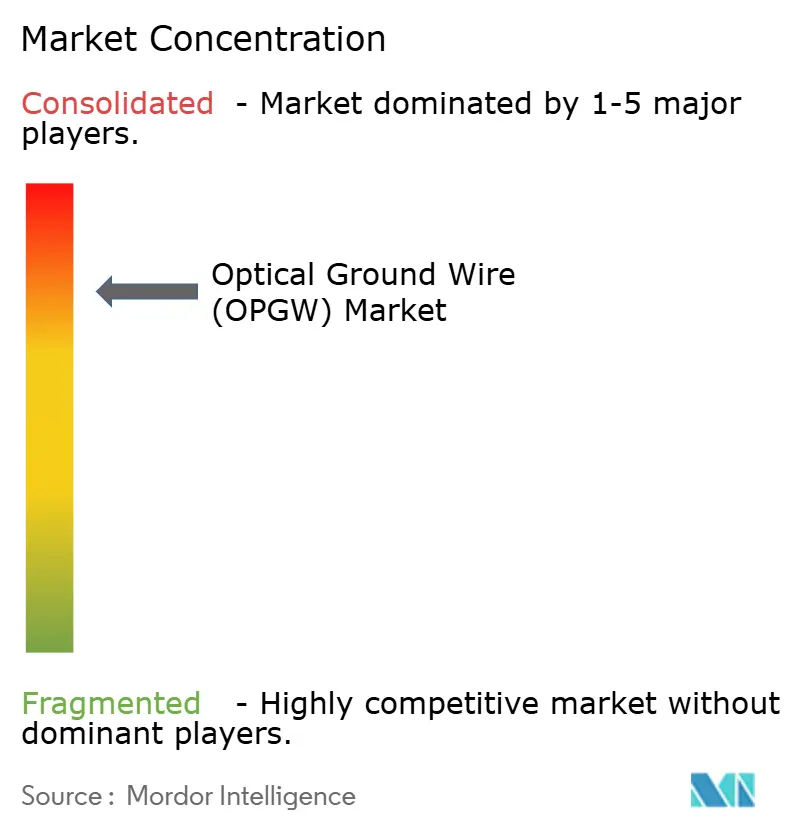
Der Markt für optische Erdseile weist eine hohe Konzentration auf, wobei ZTT Group, Fujikura, Hengtong Optic-Electric, Prysmian und Furukawa Electric einen bedeutenden Anteil der Beschaffungsvolumina halten. Chinesische Anbieter, darunter ZTT, Hengtong, Jiangsu Hongtu, Shenzhen SDG, Sichuan Huiyuan und Tongguang Cable, konkurrieren durch integrierte Glasfaserversorgung und Kabelproduktion. Diese Struktur kann die Kostenkontrolle unterstützen, wenn die Glasfaserverfügbarkeit eingeschränkt ist. Japanische Anbieter wie Fujikura, Furukawa, Sumitomo Electric und J-Power Systems konkurrieren durch Ingenieurpräzision und Einhaltung von IEC- und JEC-Anforderungen. Prysmian, Nexans, AFL Global und Tratos können optische Erdseile auch innerhalb größerer Übertragungsinfrastrukturpakete anbieten. Der Wettbewerb wird daher durch Kabelengineering, Fertigungsintegration, Ausschreibungspreise und die Fähigkeit geprägt, innerhalb umfassenderer Versorgungsprojektanforderungen zu arbeiten.
Anbieter suchen Positionen jenseits des Verkaufs von Kabelhardware. Optische Erdseile können als Glasfasersubstrat für verteilte akustische Sensorik, verteilte Temperatursensorik und Schwingungsüberwachung dienen. Die US-Patentanmeldung aus dem Jahr 2025, die Glasfasersensorik mit KI-basierter Analyse abdeckt, spiegelt die Entwicklung dieser Überwachungsrichtung wider. Unternehmen, die Kabellieferung mit Sensoriksystemen und Analysen kombinieren können, können um längerfristige Überwachungsverträge konkurrieren. Dieser Ansatz ist relevant, wo Versorgungsunternehmen in Netzautomatisierung, vorausschauende Wartung und Waldbranderkennung investieren. Er erhöht auch den Wert von Hochkapazitäts-Designs, die Kapazität für Überwachungsanwendungen reservieren können. Die Fähigkeit eines Anbieters, Installation, Integration und Nachinstallationsservices zu unterstützen, kann daher genauso wichtig werden wie das Kabel selbst.
Preisdruck bleibt ein Wettbewerbsrisiko, insbesondere wenn Anbieter mit großer inländischer Kapazität für internationale Ausschreibungen bieten. Hengtong Optic-Electric erhielt im Februar 2026 einen REN-Auftrag im Wert von 9,8 Millionen EUR in Portugal für die Lieferung von ACSR-Kabeln und demonstriert damit seine Präsenz im europäischen Übertragungskabelsektor. Große Netzprojekte können auch von Anbietern gewonnen werden, die ein breiteres Paket aus Starkstromkabeln, Projektabwicklung und Hilfsausrüstung anbieten. Der Markt für optische Erdseile bleibt für Spezialanbieter offen, da streckenbezogenes Design, Installationserfahrung und Qualifikationsanforderungen der Versorgungsunternehmen bei der Beschaffung eine Rolle spielen. Etablierte Unternehmen können jedoch von bestehenden Beziehungen und Leistungsnachweisen in Hochspannungsumgebungen profitieren. Das Ergebnis ist ein aktiver Wettbewerb bei globalen und regionalen Ausschreibungen, anstatt eines von einer einzigen Anbietergruppe kontrollierten Marktes.
Branchenführer für optische Erdseile (OPGW)
-
ZTT International Limited
-
Fujikura Ltd.
-
Tongguang Cable Co., Ltd.
-
Shenzhen SDG Information Co., Ltd.
-
Hengtong Optic-Electric Co., Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für optische Erdseile (OPGW) Unternehmen in diesem Bericht
- AFL Global
- APAR Industries Limited
- Elsewedy Electric S.A.E.
- Fujikura Ltd.
- Furukawa Electric Co., Ltd.
- Hengtong Optic-Electric Co., Ltd.
- Jiangsu Hongtu Optical Fiber Cable Co., Ltd.
- J-Power Systems Corporation
- LS Cable & System Ltd.
- Nexans S.A.
- NKT A/S
- Prysmian S.p.A.
- PT Voksel Electric Tbk
- Shenzhen SDG Information Co., Ltd.
- Sichuan Huiyuan Optical Communications Co., Ltd.
- Southwire Company, LLC
- Sterlite Technologies Limited
- Sumitomo Electric Industries, Ltd.
- Taihan Cable & Solution Co., Ltd.
- Tongguang Cable Co., Ltd.
- Tratos Group
- Yangtze Optical Fibre and Cable Joint Stock Limited Company
- ZTT International Limited
Neueste Industrielle Entwicklungen in Markt für optische Erdseile (OPGW)
- September 2026: APAR Industries Limited sicherte sich die L1-Position bei einer 117-Millionen-USD-KPTCL-Ausschreibung für Karnatakas landesweites OPGW- und IP-MPLS-Kommunikationsnetz, das Lieferung, Installation, Tests und Netzintegration im gesamten Übertragungsnetz von KPTCL umfasst.
- September 2026: Systematic Industries Limited erhielt eine 9,9-Millionen-USD-Auftragsbenachrichtigung von POWERGRID für das OPGW-06-Paket, das OPGW-Lieferung, -Ausführung und -Errichtung auf gesamtindischen Hochspannungsübertragungsleitungen umfasst. Formal am 9. September 2026 unterzeichnet, signalisiert es anhaltenden Schwung in Indiens nationalem Übertragungsdigitalisierungsprogramm.
- September 2026: Indiens Unionskabinett genehmigte den Green Energy Corridor Phase III im Wert von 22,4 Milliarden USD mit dem Ziel von 51.126 Leitungskreis-km neuer Übertragungsleitungen und 50 GWh Batteriespeicher bis 2032 bis 2033, was eine mehrjährige Nachfragepipeline für OPGW und Netzkommunikationsinfrastruktur schafft.
- August 2026: Premierminister Modi legte den Grundstein für POWERGRIDs 663-Millionen-USD-Übertragungssystem für die Kurnool-IV-Zone für erneuerbare Energien in Andhra Pradesh, das darauf ausgelegt ist, 4,5 GW Solar- und Windkapazität einzuspeisen. Dies ist eines von mehreren dedizierten Einspeisungsübertragungssystemen im Rahmen von Indiens Rahmen für Zonen für erneuerbare Energien, von denen jedes eine vollständige Leitungskreis-OPGW-Bereitstellung erfordert.
Berichtsumfang des globalen Marktes für optische Erdseile (OPGW)
Optisches Erdseil (OPGW) ist ein spezialisiertes Freileitungsschutzerdungsseil, das auf elektrischen Hochspannungsübertragungsleitungen installiert wird und Blitzschutz sowie Fehlerstromerderung mit optischen Glasfaserkommunikationsfähigkeiten kombiniert. Es besteht aus Glasfasern, die in einer schützenden metallischen Struktur untergebracht sind, und wird von Versorgungsunternehmen für Hochgeschwindigkeitsdatenübertragung, Umspannwerkkommunikation, Netzüberwachung, Schutz und Steuerung verwendet. OPGW erfüllt eine Doppelfunktion, indem es Übertragungsleitungen vor Blitzeinschlägen schützt und gleichzeitig eine zuverlässige Kommunikation zwischen Stromversorgungsanlagen ermöglicht.
Der globale Markt für optische Erdseile (OPGW) ist nach Faseranzahl, Kabeldesigntyp, Endverbrauchsbranche und Geografie segmentiert. Nach Faseranzahl ist der Markt in 24F, 48F, 96F sowie 144F und darüber segmentiert. Nach Kabeldesigntyp ist der Markt in Design A, Design B, Design C, Design D, Design E und Design F segmentiert. Nach Endverbrauchsbranche ist der Markt in Stromversorgungsunternehmen, Telekommunikation, Eisenbahn sowie Öl und Gas segmentiert. Der Bericht deckt auch die Marktgröße und Prognosen für den globalen Markt für optische Erdseile (OPGW) in 26 Ländern in wichtigen Regionen ab. Für jedes Segment werden Marktgröße und Prognosen auf der Grundlage des Wertes (USD) bereitgestellt.
Segmentierungsübersicht
| 24F |
| 48F |
| 96F |
| 144F+ |
| Design A |
| Design B |
| Design C |
| Design D |
| Design E |
| Design F |
| Stromversorgungsunternehmen |
| Telekommunikation |
| Eisenbahn |
| Öl und Gas |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Frankreich | |
| Italien | |
| Spanien | |
| Vereinigtes Königreich | |
| Polen | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Vietnam | |
| Thailand | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Ägypten | |
| Südafrika | |
| Marokko | |
| Übriger Naher Osten und Afrika |
| Nach Faseranzahl | 24F | |
| 48F | ||
| 96F | ||
| 144F+ | ||
| Nach Kabeldesigntyp | Design A | |
| Design B | ||
| Design C | ||
| Design D | ||
| Design E | ||
| Design F | ||
| Nach Endverbrauchsbranche | Stromversorgungsunternehmen | |
| Telekommunikation | ||
| Eisenbahn | ||
| Öl und Gas | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Vereinigtes Königreich | ||
| Polen | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Vietnam | ||
| Thailand | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Ägypten | ||
| Südafrika | ||
| Marokko | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Was treibt das Wachstum der Nachfrage nach optischen Erdseilen an?
Netzmodernisierung, Einspeisung erneuerbarer Energien, Resilienzausgaben und sichere Versorgungskommunikation sind die wichtigsten Nachfragetreiber. Der Bericht prognostiziert eine CAGR von 8,95 % von 2027 bis 2032, da Versorgungsunternehmen Übertragungskorridore bauen und aufrüsten.
Welche Faseranzahl wächst in OPGW-Anwendungen am schnellsten?
Die 96F-Konfiguration soll bis 2032 mit einer CAGR von 12,21 % wachsen. Sensoriksysteme, 5G-Backhaul und die Notwendigkeit, spätere Nachrüstungsarbeiten zu vermeiden, unterstützen ihren Einsatz in neuen Übertragungskorridoren.
Warum verwenden Stromversorgungsunternehmen OPGW-Kabel?
OPGW kombiniert Freileitungserdung und Blitzschutz mit optischer Kommunikation in einem einzigen Kabel. Stromversorgungsunternehmen hielten im Jahr 2026 75,44 % der Nachfrage, da sie das Kabel für Schutz-, Steuerungs- und Kommunikationsfunktionen nutzen.
Welche Region führt die OPGW-Nachfrage an?
Asien-Pazifik hielt im Jahr 2026 einen Anteil von 44,39 % und soll bis 2032 mit einer CAGR von 9,66 % wachsen. Der Übertragungsausbau in Indien und China ist der Hauptgrund für die führende Position der Region.
Was begrenzt den Einsatz auf bestehenden Stromleitungen?
Nachrüstungsarbeiten unter Spannung erfordern spezialisierte Teams, Lufttechniken und strenge Sicherheitskontrollen. Genehmigungsverzögerungen, Streckengenehmigungen und die Verfügbarkeit qualifizierter Installateure können Aufträge verzögern, selbst wenn Versorgungsunternehmen einen klaren Kommunikationsbedarf haben.
Wie beeinflusst Glasfasersensorik den Einsatz optischer Erdseile?
Verteilte Sensorik kann OPGW-Glasfasern zur Überwachung von Temperatur, Schwingung, Dehnung und anderen Netzbedingungen nutzen. Diese Anwendungen machen freie Glasfaserpaare wertvoller und stärken die Argumentation für Hochkapazitätsdesigns in der Projektentwurfsphase.
Wie groß ist der Markt für optische Erdseile (OPGW)?
Die Marktgröße für optische Erdseile wurde im Jahr 2026 auf 0,81 Milliarden USD geschätzt und soll von 0,86 Milliarden USD im Jahr 2027 auf 1,32 Milliarden USD bis 2032 wachsen, bei einer CAGR von 8,95 % während des Prognosezeitraums (2027–2032).