
Tamaño y Participación del Mercado de Cable de Tierra Óptico (OPGW)
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 0.86 Mil millones de dólares |
| Tamaño del Mercado (2032) | 1.32 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 8.95 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Alto |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Cable de Tierra Óptico (OPGW) por Mordor Intelligence
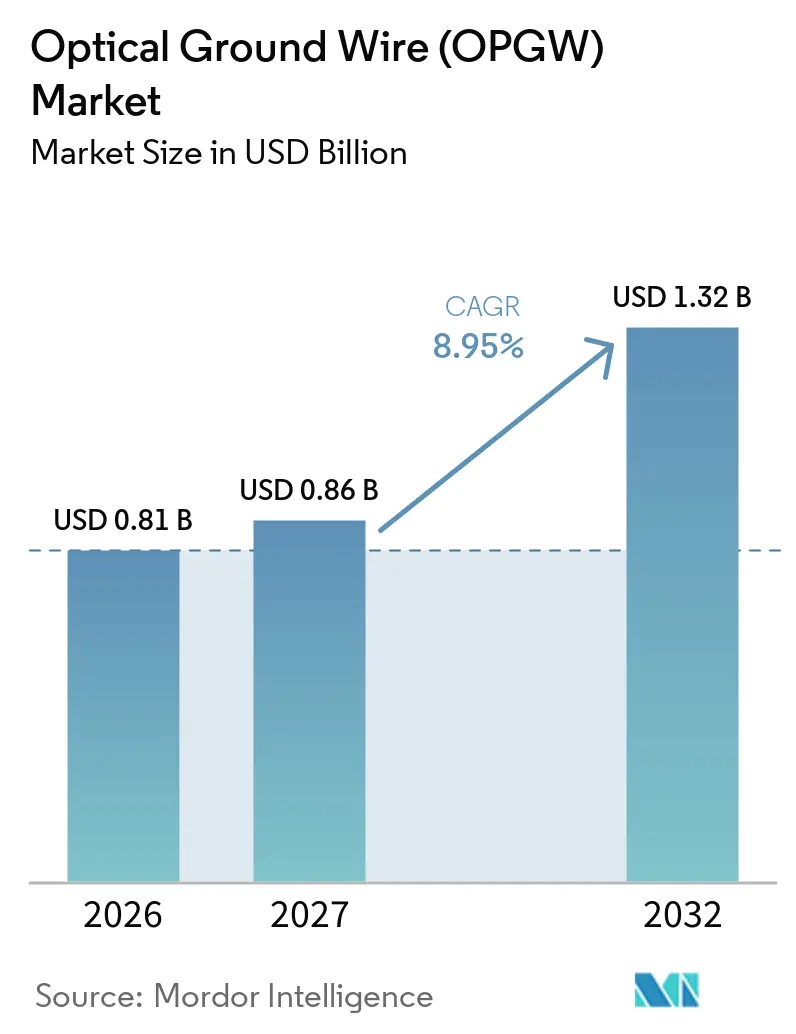
El tamaño del Mercado de Cable de Tierra Óptico fue valorado en 0,81 mil millones de USD en 2026 y se estima que crecerá desde 0,86 mil millones de USD en 2027 hasta alcanzar 1,32 mil millones de USD en 2032, a una CAGR del 8,95% durante el período de pronóstico (2027-2032). El cable de tierra óptico combina la puesta a tierra, la protección contra rayos y las comunicaciones ópticas en un único cable aéreo, lo que permite a las empresas de servicios eléctricos añadir capacidad de comunicaciones mientras trabajan dentro de los corredores de transmisión existentes. El mercado de cable de tierra óptico está respaldado por la modernización de la red eléctrica, la evacuación de energías renovables y la necesidad de comunicaciones seguras para las empresas de servicios eléctricos. La Fase III del Corredor de Energía Verde de India tiene como objetivo 51.126 km de circuito de líneas de transmisión y 229 GVA de capacidad de transformación para 2032 a 2033, lo que proporciona un horizonte de planificación a largo plazo para los equipos conectados a la red de transmisión[1]. Las empresas de servicios eléctricos seleccionan cada vez más recuentos de fibras más altos en la etapa de diseño inicial porque la modernización de una ruta energizada es costosa y operativamente difícil. Esto favorece instalaciones de mayor valor en nuevos corredores de alta tensión, incluso cuando las aprobaciones de proyectos y la capacidad de instalación pueden ralentizar los pedidos a corto plazo.
Conclusiones Clave del Informe
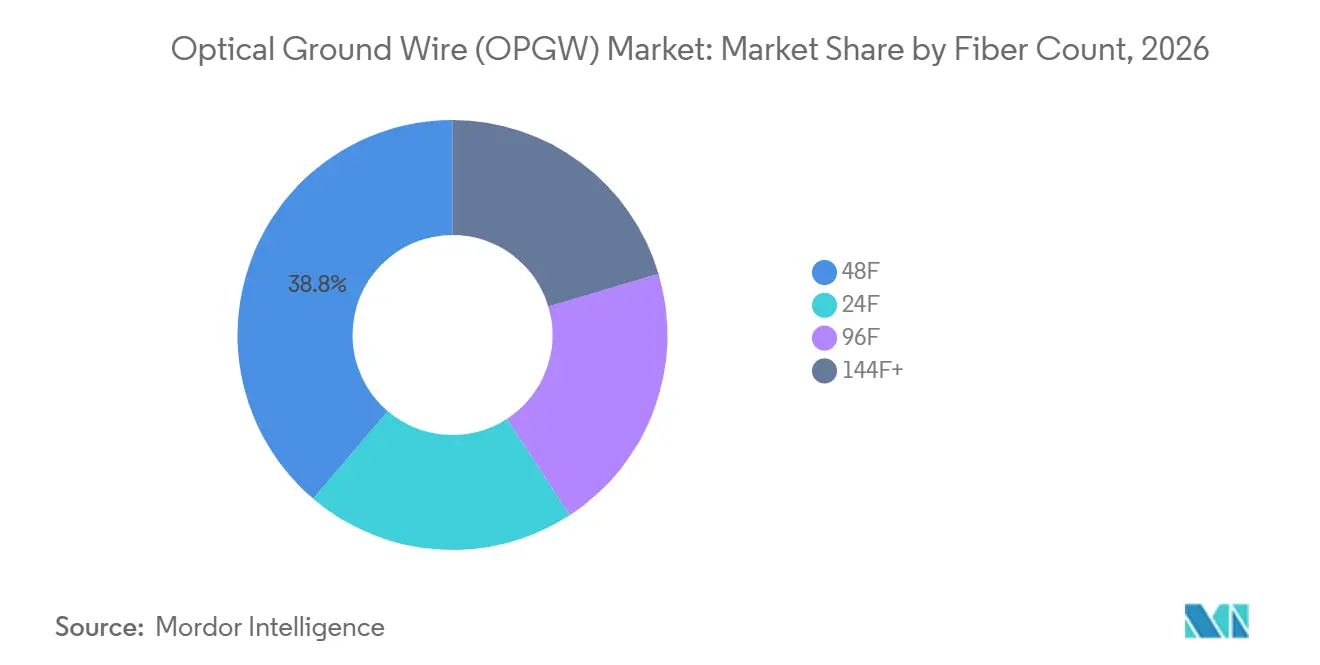
- Por recuento de fibras, 48F mantuvo el 38,78% de la participación del mercado de cable de tierra óptico en 2026, mientras que se prevé que 96F se expanda a una CAGR del 12,21% hasta 2032.
- Por tipo de diseño de cable, el Diseño A mantuvo el 38,05% de la participación del mercado de cable de tierra óptico en 2026, mientras que se prevé que el Diseño B se expanda a una CAGR del 9,46% hasta 2032.
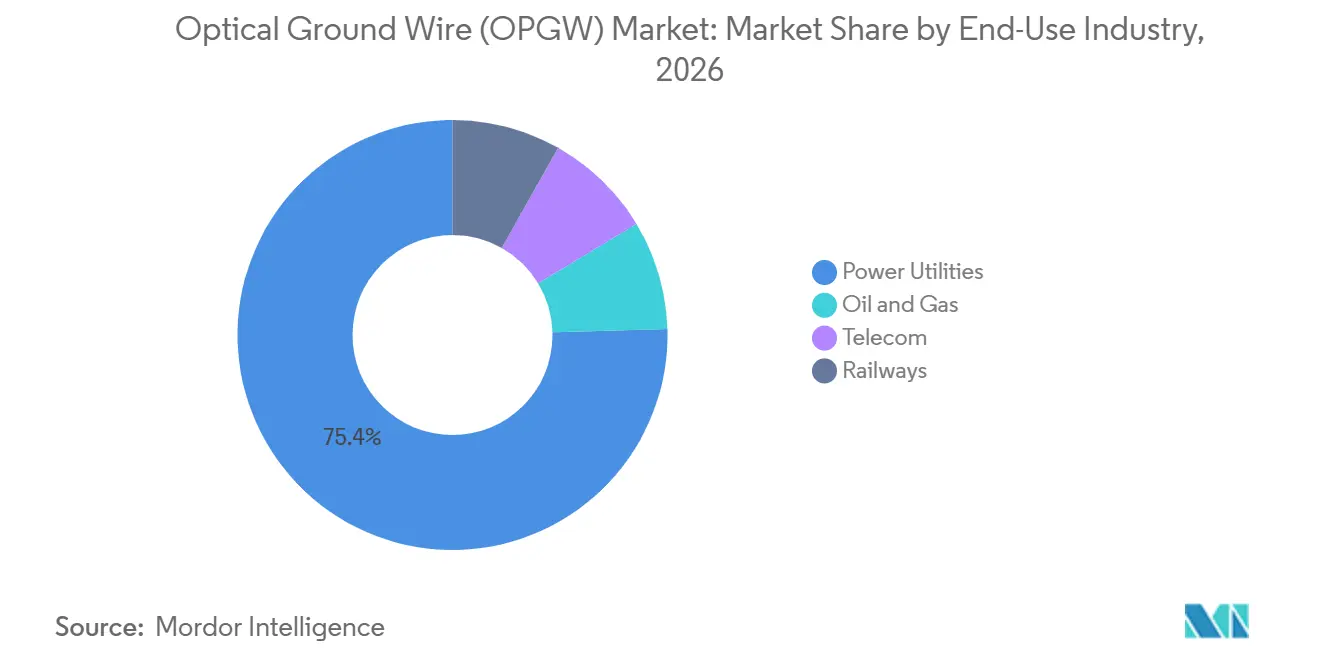
- Por industria de uso final, las empresas de servicios eléctricos mantuvieron el 75,44% de la participación del mercado de cable de tierra óptico en 2026 y se prevé que se expandan a una CAGR del 9,25% hasta 2032.
- Por geografía, Asia-Pacífico mantuvo el 44,39% de la participación del mercado de cable de tierra óptico en 2026 y se prevé que se expanda a una CAGR del 9,66% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Modernización de la Red Eléctrica y Comunicaciones de Red Inteligente | +3.20% | Global, liderado por América del Norte, Europa y Asia-Pacífico | Mediano plazo (2 a 4 años) |
| Evacuación de Energías Renovables y Expansión de la Transmisión de Larga Distancia | +2.10% | Núcleo de Asia-Pacífico (India, China); extensión a América del Sur y Oriente Medio y África | Largo plazo (≥ 4 años) |
| Mayor Capacidad de Fibra para Backhaul de Propiedad de Empresas de Servicios Eléctricos y Automatización de la Red | +1.30% | Global, particularmente América del Norte y Asia-Pacífico | Mediano plazo (2 a 4 años) |
| Mejoras de Resiliencia ante Condiciones Meteorológicas Extremas e Incendios Forestales | +0.80% | América del Norte (corredores de incendios forestales), Europa (tormentas), Asia-Pacífico (sísmico) | Corto plazo (≤ 2 años) |
| Monitoreo de Red Habilitado por IA y Mantenimiento Predictivo | +0.60% | América del Norte y Europa (adoptantes tempranos), Asia-Pacífico (seguidor rápido) | Mediano plazo (2 a 4 años) |
| Demanda de las Empresas de Servicios Eléctricos de Infraestructura de Puesta a Tierra y Comunicaciones de Doble Función | +0.50% | Global, agudo en Oriente Medio y África y América del Sur | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Modernización de la Red Eléctrica y Comunicaciones de Red Inteligente
Las empresas de servicios eléctricos están reemplazando los cables de guarda envejecidos con OPGW donde necesitan una red troncal de fibra privada sin adquirir nuevos derechos de paso. El Departamento de Energía de Estados Unidos ha establecido el objetivo de modernizar 100.000 millas de líneas de transmisión en 5 años, mientras que su solicitud para el año fiscal 2026 incluye financiación para la capacidad de transmisión y la infraestructura de seguridad de la red eléctrica. Esta dirección de inversión otorga al mercado de cable de tierra óptico un papel tanto en los programas de reemplazo como en la construcción de nuevas líneas. El proyecto de conexión Bryncir de National Grid en Gales incluye el reemplazo del cable de guarda por OPGW, lo que muestra cómo los requisitos de comunicaciones están entrando en los planes de reconductorización[1]. Los requisitos de cumplimiento normativo en América del Norte también respaldan canales de protección dedicados en corredores críticos. El OPGW es útil en estos entornos porque sus fibras ópticas están protegidas de las condiciones electromagnéticas que rodean a los equipos de transmisión de alta tensión.
Evacuación de Energías Renovables y Expansión de la Transmisión de Larga Distancia
Las nuevas torres de transmisión para la evacuación de energía renovable crean una necesidad directa de un cable de guarda y una oportunidad para especificar fibra óptica al mismo tiempo. India aprobó la Fase III del Corredor de Energía Verde en 2025, con 51.126 km de circuito planificados de líneas de transmisión intraestatales y 229 GVA de capacidad de transformación hasta 2032 a 2033. El mismo plan nacional establece un objetivo de 500 GW de capacidad no fósil para 2030, vinculando las adiciones de capacidad renovable con los nuevos requisitos de transmisión. El mercado de cable de tierra óptico se beneficia cuando las especificaciones del cable se fijan durante la fase de ingeniería en lugar de después de que una ruta entre en operación. Los desarrolladores también son más propensos a seleccionar diseños de 96F o 144F+ en corredores de larga distancia porque una modernización en condiciones energizadas puede ser disruptiva. Esto convierte la capacidad de fibra en una decisión de diseño temprana en lugar de una adición menor posterior.
Mejoras de Resiliencia ante Condiciones Meteorológicas Extremas e Incendios Forestales
La exposición a incendios forestales está convirtiendo el refuerzo de la red eléctrica en una prioridad de capital para varias empresas de servicios eléctricos de Estados Unidos. Southern California Edison se comprometió a invertir 6,2 mil millones de USD durante 3 años en su plan de mitigación de incendios forestales de 2025 para medidas de resiliencia y monitoreo con cámaras de alta definición para detección de incendios[3]. El plan de 2025 de PG&E incluye 570 millas de circuito de mejoras de transmisión aérea para 2026 a 2028 y casi 1.100 millas de soterramiento. El Departamento de Energía de Estados Unidos también solicitó 4 millones de USD para investigación sobre riesgos de incendios forestales, incluyendo sensores avanzados y aplicaciones de IA. En los corredores de transmisión expuestos, el OPGW puede respaldar las comunicaciones y la detección mientras conserva la función de puesta a tierra de un cable de guarda aéreo convencional. Ese doble papel hace que su uso sea más relevante donde las empresas de servicios eléctricos están mejorando la conciencia situacional y la resiliencia de la infraestructura al mismo tiempo.
Monitoreo de Red Habilitado por IA y Mantenimiento Predictivo
El OPGW puede proporcionar la ruta de fibra utilizada por los sistemas de monitoreo acústico distribuido, de temperatura, de deformación y de vibración. Una solicitud de patente de Estados Unidos de 2025 describe un sistema que combina la detección de fibra distribuida con capacidades de IA generativa y modelos de lenguaje de gran escala para la detección de anomalías, la localización de fallos y la programación del mantenimiento[4]. Esta aplicación no establece un despliegue amplio, pero muestra cómo la detección basada en fibra se está vinculando con un análisis de red más automatizado. El mercado de cable de tierra óptico puede, por tanto, beneficiarse cuando las empresas de servicios eléctricos adquieren capacidades de monitoreo junto con el hardware de cable. Los proveedores con ofertas de detección y análisis pueden tener una ventaja en proyectos que incluyen monitoreo continuo del estado. El cambio también aumenta el valor práctico de los pares de fibra de reserva en diseños de OPGW de alta capacidad. Favorece los diseños que pueden transportar comunicaciones, monitorear el tráfico y los requisitos de expansión futura sin añadir otra ruta de cable físico.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos Costos de Modernización e Instalación Especializada | -1.80% | Global, agudo en Oriente Medio y África y América del Sur | Corto plazo (≤ 2 años) |
| Retrasos en la Adquisición y Permisos para Proyectos de Transmisión | -1.20% | América del Norte, Europa | Mediano plazo (2 a 4 años) |
| Compromisos de Ingeniería entre el Rendimiento Eléctrico y la Capacidad de Fibra | -0.60% | Global, crítico en los segmentos de alta tensión de Asia-Pacífico | Largo plazo (≥ 4 años) |
| Competencia de la Fibra Subterránea y las Comunicaciones Inalámbricas | -0.40% | América del Norte, Europa (corredores urbanos densos) | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos de Modernización e Instalación Especializada
La instalación de OPGW en una línea de transmisión energizada requiere prácticas especializadas de trabajo en línea viva y un control cuidadoso de las secuencias de puesta a tierra. El trabajo puede implicar acceso aéreo, enhebrado de precisión a través del hardware de la torre y procedimientos de seguridad que elevan los costos de mano de obra y movilización. Consolidated Power Projects completó el tendido de OPGW en línea viva sobre circuitos de 500 kV en Australia en 2026, lo que demuestra que este trabajo requiere capacidad técnica especializada. El mercado de cable de tierra óptico puede experimentar una demanda de modernización desigual cuando las empresas de servicios eléctricos aplazan proyectos que requieren cuadrillas calificadas y escasas. Este problema es importante en Oriente Medio, África y América del Sur, donde la disponibilidad de equipos certificados para trabajo en línea viva puede ser más limitada. Como resultado, la demanda puede estar más estrechamente vinculada a la capacidad de instalación y al calendario del proyecto que a la necesidad subyacente de comunicaciones digitales de la red eléctrica.
Retrasos en la Adquisición y Permisos para Proyectos de Transmisión
Los pedidos de OPGW suelen formar parte de paquetes de transmisión más amplios, por lo que las aprobaciones de proyectos afectan directamente a la demanda de cables. En enero de 2025, cuatro empresas de servicios eléctricos japonesas adjuntaron condiciones de retirada al proyecto de la Ruta Marítima Hokkaido-Honshu, valorado entre 1,5 billones y 1,8 billones de JPY, debido a la inflación de costos. Tales condiciones muestran cómo los grandes planes de red eléctrica pueden retrasarse incluso después de un trabajo de desarrollo sustancial. Las evaluaciones ambientales y las aprobaciones de rutas en Estados Unidos y Europa pueden tardar varios años antes de que comience la adquisición de equipos. El Departamento de Energía de Estados Unidos ha identificado un objetivo de autorización de 2 años para los permisos de transmisión y distribución, pero los retrasos históricos en los permisos siguen limitando la velocidad de despliegue. El mercado de cable de tierra óptico sigue expuesto a esta brecha temporal porque las compras de cables de comunicaciones generalmente siguen a las decisiones finales de construcción de transmisión.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Recuento de Fibras:
Las Arquitecturas de Alto Recuento Superan a las Configuraciones de ReferenciaLa configuración 48F mantuvo el 38,78% de la participación del mercado de cable de tierra óptico en 2026, convirtiéndola en la opción líder por recuento de fibras. Satisface las necesidades comunes de las empresas de servicios eléctricos, como el backhaul de SCADA, la señalización de relés de protección y las comunicaciones administrativas, sin requerir dimensiones de cable inusualmente grandes. La opción 24F sigue sirviendo a proyectos de reemplazo heredados y circuitos de menor tensión con necesidades de ancho de banda limitadas. La categoría 144F+ es más común en rutas interestatales de ultra alta tensión, donde los operadores planifican para vidas útiles largas de los activos y pueden arrendar pares de fibra de reserva a operadores de telefonía móvil. En el Sudeste Asiático y América Latina, 48F sigue siendo un diseño de referencia donde las especificaciones de adquisición se basan en los requisitos actuales de comunicación de las empresas de servicios eléctricos. Esto mantiene una gran base instalada de OPGW de capacidad media incluso cuando los requisitos se vuelven más exigentes.
Se proyecta que el tamaño del mercado de cable de tierra óptico de 96F se expanda a una CAGR del 12,21% hasta 2032, la tasa más rápida entre las categorías de recuento de fibras. Su demanda está vinculada a la detección acústica distribuida, el backhaul de 5G en torres de transmisión y los requisitos de comunicaciones de alta capacidad en nuevos corredores. Las empresas de servicios eléctricos prefieren instalar más fibra al inicio de un proyecto porque un empalme a mitad de vida en una línea energizada puede ser costoso y disruptivo. Optics11 lanzó OptiFinder en junio de 2025, un sistema de monitoreo de descargas parciales por fibra óptica que localiza fallos en un radio de 15 cm, ilustrando el tipo de aplicación de monitoreo que utiliza capacidad de fibra dedicada. Los recuentos de fibras más altos también pueden permitir a una empresa de servicios eléctricos reservar pares para sistemas internos mientras conserva flexibilidad para uso posterior. El resultado es una clara separación entre las especificaciones de reemplazo establecidas y los diseños de nueva construcción destinados a soportar funciones de red digital durante una larga vida operativa.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Diseño de Cable:
El Diseño A Mantiene una Amplia Base Instalada Mientras el Diseño B Gana Terreno en Nuevos CorredoresEl Diseño A mantuvo el 38,05% de la participación del mercado de cable de tierra óptico en 2026. Su posición refleja la compatibilidad con una amplia gama de accesorios, herrajes de torres y equipos de empalme ya utilizados en redes de transmisión maduras. Esta compatibilidad es importante en América del Norte, Europa y los sistemas desarrollados de Asia-Pacífico, donde el trabajo de reemplazo debe adaptarse a la infraestructura existente. Los Diseños B a F abordan condiciones de instalación más especializadas, como vanos de gran altitud, cruces de ríos anchos, exposición a la sal costera y cargas extremas de hielo. Varios de estos diseños utilizan bloqueo de agua adicional, blindaje resistente a la corrosión o cables de alta resistencia para cumplir con los requisitos específicos de la ruta. El tipo de diseño del cable depende, por tanto, de las exigencias mecánicas y ambientales del corredor de transmisión, no solo de la capacidad de fibra.
Se proyecta que el Diseño B crezca a una CAGR del 9,46% hasta 2032, la tasa más alta entre los tipos de diseño de cable. Puede acomodar 96F y recuentos de fibras más altos sin un aumento proporcional en el diámetro del cable que podría complicar la carga aerodinámica o el diseño de la fijación a la torre. Esto es relevante en la expansión de la transmisión de energías renovables de India y en los proyectos de ultra alta tensión de China, donde los nuevos circuitos requieren mayor capacidad de comunicaciones. Las decisiones de adquisición también consideran la resistencia mecánica, la deformación de la fibra, la capacidad de cortocircuito y la resistencia meteorológica bajo los requisitos de la norma IEC 60794-4. El Diseño B no reemplaza al Diseño A en todo el mercado porque las necesidades de reemplazo estandarizadas siguen favoreciendo el hardware familiar y compatible. En cambio, la industria del cable de tierra óptico se está separando en un segmento de reemplazo liderado por diseños probados y un segmento de nueva construcción que otorga mayor valor a la densidad de fibra y la capacidad estructural.
Por Industria de Uso Final:
Las Empresas de Servicios Eléctricos Siguen Siendo el Centro Principal de DemandaLas empresas de servicios eléctricos representaron el 75,44% de la participación del mercado de cable de tierra óptico en 2026 y se prevé que crezcan a una CAGR del 9,25% hasta 2032. Cada adición a la generación renovable requiere acceso a la transmisión, mientras que cada circuito de transmisión necesita decisiones de puesta a tierra y comunicaciones. POWERGRID aprobó 584,13 crore de INR para la expansión de la red eléctrica y las comunicaciones digitales en 2025, incluyendo 2 grandes esquemas de red de comunicaciones OPGW en sus regiones de transmisión interestatal occidental y oriental. Los ferrocarriles proporcionan una fuente secundaria estable de demanda en Europa e India, donde la electrificación requiere señalización y monitoreo remoto. El OPGW puede satisfacer estas necesidades donde la infraestructura de energía aérea proporciona una ruta práctica para las comunicaciones ópticas. La concentración de la demanda dentro de las empresas de servicios eléctricos refleja el papel central del cable en las operaciones de transmisión de energía.
Los operadores de telecomunicaciones pueden arrendar pares de fibra de reserva en redes OPGW de propiedad de empresas de servicios eléctricos, ayudando a estas a compensar algunos costos de infraestructura de comunicaciones. Esto puede alentar a las empresas de servicios eléctricos a elegir configuraciones de mayor recuento de fibras donde la capacidad futura tiene valor comercial. Los usuarios de petróleo y gas despliegan OPGW a lo largo de corredores de oleoductos donde las restricciones de excavación y las condiciones peligrosas hacen atractivas las rutas de monitoreo aéreo. APAR Industries aseguró la posición L1 en una licitación de KPTCL de 981,56 crore de INR en 2025 para una red OPGW e IP-MPLS a nivel estatal en Karnataka que cubre suministro, instalación, pruebas e integración de red. Esto ilustra cómo los proyectos de digitalización de la red eléctrica pueden combinar hardware de cable con trabajo a nivel de red. Estos usos finales adyacentes añaden demanda, pero el mercado de cable de tierra óptico sigue siendo moldeado principalmente por los ciclos de inversión de las empresas de servicios eléctricos y la planificación de la infraestructura de transmisión.
Análisis Geográfico
Mercado de Cable de Guarda con Fibra Óptica (OPGW) en Asia-Pacífico
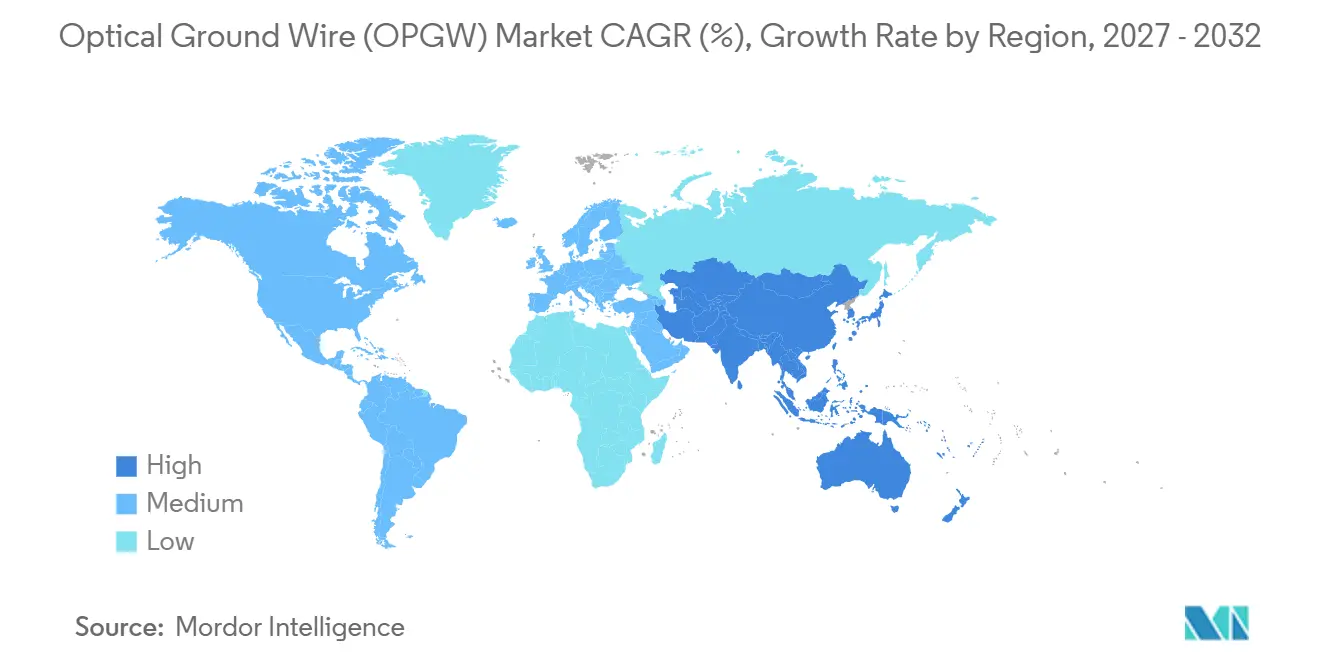
Asia-Pacífico concentró el 44,39% de la cuota del mercado de cable de guarda con fibra óptica en 2026 y se prevé que crezca a una CAGR del 9,66% hasta 2032. La región combina el desarrollo de líneas de ultra alta tensión (UHV) de China, el programa de evacuación de energías renovables de India y el creciente volumen de inversión en transmisión en otras economías asiáticas. La Fase III del Corredor de Energía Verde de India contempla 51.126 km de circuito de líneas de transmisión intraestatales para 2032-2033, con infraestructura preparada para comunicaciones requerida en las nuevas rutas de evacuación. Las rutas UHV de China generan aplicaciones comparables de larga distancia, ya que cada circuito de alta tensión requiere una ruta completa de puesta a tierra aérea e infraestructura de comunicaciones. Las necesidades de integración de energías renovables a largo plazo de Japón siguen siendo positivas, aunque la inflación de costos ha complicado el proyecto de la Ruta Marítima Hokkaido-Honshu. El hito de tendido de OPGW a 500 kV en Australia en 2026 también demuestra la capacidad de instalación necesaria para la actividad de modernización de alta tensión en la región.
Mercado de Cable de Guarda con Fibra Óptica (OPGW) en América del Norte y Europa
América del Norte y Europa son regiones relevantes para programas de reemplazo, resiliencia y modernización regulada de redes eléctricas. El objetivo del Departamento de Energía de los Estados Unidos de modernizar 100.000 millas de líneas de transmisión respalda una cartera de proyectos plurianual para equipos de transmisión y sistemas de comunicaciones asociados. El plan de mitigación de incendios forestales de Southern California Edison por 6,2 mil millones de USD y las 570 millas de circuito de mejoras aéreas planificadas por PG&E demuestran la escala del gasto en resiliencia en las regiones expuestas de los Estados Unidos. En Europa, los proyectos de reconductorización y conexión de subestaciones son las principales vías de despliegue. El reemplazo planificado por National Grid del cable de tierra por OPGW en Bryncir es un ejemplo actual. Estas regiones pueden generar proyectos de alto valor, aunque los permisos y las aprobaciones ambientales pueden retrasar el momento en que se liberan los pedidos.
Mercado de Cable de Guarda con Fibra Óptica (OPGW) en Oriente Medio, África y América del Sur
América del Sur y Oriente Medio y África son áreas emergentes para el mercado de cable de guarda con fibra óptica, dado que las ambiciones en materia de energías renovables superan la capacidad de la red eléctrica. La expansión de la transmisión en Brasil y las rutas de exportación de energías renovables de larga distancia de Chile favorecen los circuitos de nueva construcción, donde se pueden seleccionar desde el inicio recuentos de fibra más elevados. El objetivo de Arabia Saudita de alcanzar el 50% de energía limpia para 2030 apunta a nuevos corredores de transmisión que requieren infraestructura preparada para redes inteligentes. El desarrollo de energías renovables en Marruecos y los interconectores europeos planificados también generan demanda potencial más allá de los estados del Golfo. La principal restricción de ejecución es la disponibilidad y el costo de cuadrillas certificadas para instalación en línea viva. Esto hace que la entrega de proyectos sea menos predecible en mercados que, de otro modo, podrían contar con sólidas carteras de inversión en transmisión. Las líneas nuevas pueden favorecer el OPGW, mientras que la actividad de modernización puede permanecer limitada hasta que se amplíe la capacidad de instalación local especializada.
Panorama Competitivo
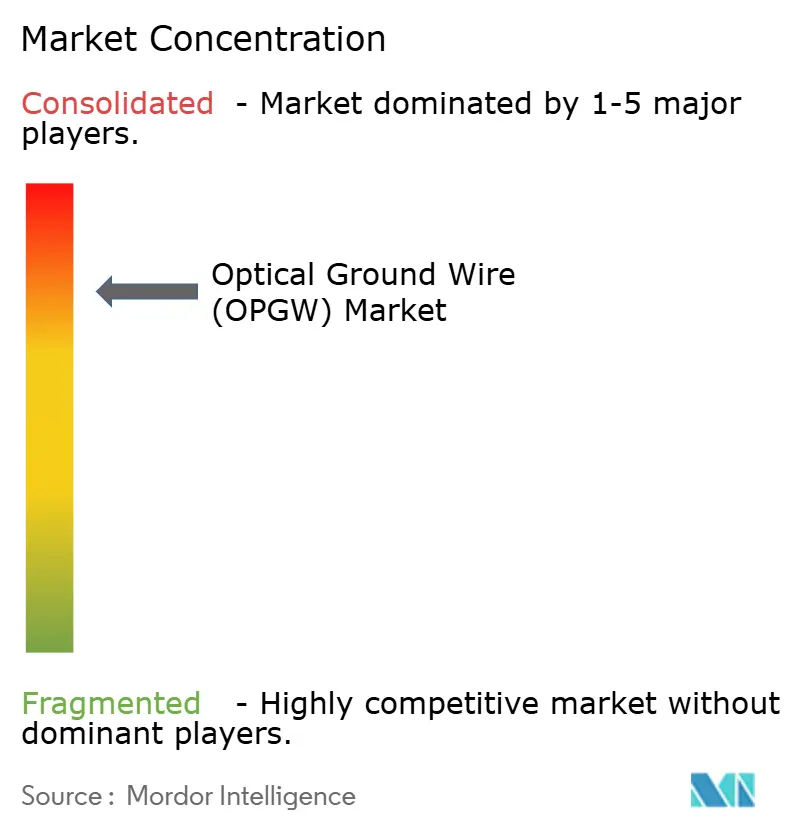
El mercado de cable de tierra óptico tiene una alta concentración, con ZTT Group, Fujikura, Hengtong Optic-Electric, Prysmian y Furukawa Electric manteniendo una participación significativa de los volúmenes de adquisición. Los proveedores chinos, incluidos ZTT, Hengtong, Jiangsu Hongtu, Shenzhen SDG, Sichuan Huiyuan y Tongguang Cable, compiten a través del suministro integrado de fibra y la producción de cables. Esta estructura puede respaldar el control de costos cuando la disponibilidad de fibra es limitada. Los proveedores japoneses como Fujikura, Furukawa, Sumitomo Electric y J-Power Systems compiten a través de la precisión de ingeniería y el cumplimiento de los requisitos de IEC y JEC. Prysmian, Nexans, AFL Global y Tratos también pueden ofrecer OPGW dentro de paquetes más amplios de infraestructura de transmisión. La competencia está, por tanto, determinada por la ingeniería del cable, la integración de la fabricación, los precios de licitación y la capacidad de trabajar dentro de los requisitos más amplios de los proyectos de las empresas de servicios eléctricos.
Los proveedores buscan posiciones más allá de la venta de hardware de cable. El OPGW puede servir como sustrato de fibra para la detección acústica distribuida, la detección de temperatura distribuida y el monitoreo de vibraciones. La solicitud de patente de Estados Unidos de 2025 que cubre la detección de fibra con análisis basado en IA refleja el desarrollo de esta dirección de monitoreo. Las empresas que pueden combinar el suministro de cables con sistemas de detección y análisis pueden competir por contratos de monitoreo a largo plazo. Este enfoque es relevante donde las empresas de servicios eléctricos están invirtiendo en automatización de la red, mantenimiento predictivo y detección de incendios forestales. También aumenta el valor de los diseños de mayor recuento de fibras, que pueden reservar capacidad para aplicaciones de monitoreo. La capacidad de un proveedor para respaldar la instalación, la integración y los servicios posteriores a la instalación puede, por tanto, volverse tan importante como el propio cable.
La presión sobre los precios sigue siendo un riesgo competitivo, particularmente cuando los proveedores con gran capacidad doméstica pujan por licitaciones internacionales. Hengtong Optic-Electric fue adjudicataria de un contrato de REN de 9,8 millones de EUR en Portugal en febrero de 2026 para el suministro de cable ACSR, demostrando su presencia en el sector europeo de cables de transmisión. Los grandes proyectos de red eléctrica también pueden ser ganados por proveedores que ofrecen un paquete más amplio de cables de energía, ejecución de proyectos y equipos de apoyo. El mercado de cable de tierra óptico sigue abierto a proveedores especializados porque el diseño específico de la ruta, la experiencia en instalación y los requisitos de calificación de las empresas de servicios eléctricos son importantes en la adquisición. Sin embargo, las empresas establecidas pueden beneficiarse de las relaciones existentes y la prueba de rendimiento en entornos de alta tensión. El resultado es una competencia activa tanto en licitaciones globales como regionales, en lugar de un mercado controlado por un único grupo de proveedores.
Líderes de la Industria de Cable de Tierra Óptico (OPGW)
-
ZTT International Limited
-
Fujikura Ltd.
-
Tongguang Cable Co., Ltd.
-
Shenzhen SDG Information Co., Ltd.
-
Hengtong Optic-Electric Co., Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Cable de Guarda con Fibra Óptica (OPGW) Empresas cubiertas en este informe
- AFL Global
- APAR Industries Limited
- Elsewedy Electric S.A.E.
- Fujikura Ltd.
- Furukawa Electric Co., Ltd.
- Hengtong Optic-Electric Co., Ltd.
- Jiangsu Hongtu Optical Fiber Cable Co., Ltd.
- J-Power Systems Corporation
- LS Cable & System Ltd.
- Nexans S.A.
- NKT A/S
- Prysmian S.p.A.
- PT Voksel Electric Tbk
- Shenzhen SDG Information Co., Ltd.
- Sichuan Huiyuan Optical Communications Co., Ltd.
- Southwire Company, LLC
- Sterlite Technologies Limited
- Sumitomo Electric Industries, Ltd.
- Taihan Cable & Solution Co., Ltd.
- Tongguang Cable Co., Ltd.
- Tratos Group
- Yangtze Optical Fibre and Cable Joint Stock Limited Company
- ZTT International Limited
Desarrollos recientes de la industria en Mercado de Cable de Guarda con Fibra Óptica (OPGW)
- Septiembre de 2026: APAR Industries Limited aseguró la posición L1 en una licitación de KPTCL de 117 millones de USD para la red de comunicaciones OPGW e IP-MPLS a nivel estatal de Karnataka, cubriendo suministro, instalación, pruebas e integración de red en toda la red de transmisión de KPTCL.
- Septiembre de 2026: Systematic Industries Limited recibió una Notificación de Adjudicación de 9,9 millones de USD de POWERGRID para el paquete OPGW-06, que cubre el suministro, la ejecución y la instalación de OPGW en líneas de transmisión de alta tensión a nivel nacional en India. Firmado formalmente el 9 de septiembre de 2026, señala el impulso continuo en el programa de digitalización de la transmisión nacional de India.
- Septiembre de 2026: El Gabinete de la Unión de India aprobó la Fase III del Corredor de Energía Verde, valorada en 22,4 mil millones de USD, con el objetivo de 51.126 km de circuito de nuevas líneas de transmisión y 50 GWh de almacenamiento en baterías para 2032 a 2033, creando una cartera de demanda de varios años para OPGW e infraestructura de comunicaciones de la red eléctrica.
- Agosto de 2026: El Primer Ministro Modi colocó la primera piedra del sistema de transmisión de 663 millones de USD de POWERGRID para la Zona de Energía Renovable Kurnool-IV en Andhra Pradesh, diseñado para evacuar 4,5 GW de capacidad solar y eólica. Este es uno de varios sistemas de transmisión de evacuación dedicados bajo el marco de Zonas de Energía Renovable de India, cada uno de los cuales requiere el despliegue de OPGW en todo el circuito.
Alcance del Informe del Mercado Global de Cable de Tierra Óptico (OPGW)
El Cable de Tierra Óptico (OPGW) es un cable de guarda aéreo especializado instalado en líneas de transmisión de energía eléctrica que combina la protección contra rayos y la puesta a tierra de corriente de fallo con capacidades de comunicación por fibra óptica. Consiste en fibras ópticas alojadas dentro de una estructura metálica protectora y es utilizado por las empresas de servicios eléctricos para la transmisión de datos de alta velocidad, la comunicación de subestaciones, el monitoreo de la red eléctrica, la protección y el control. El OPGW cumple una doble función al proteger las líneas de transmisión contra los rayos mientras permite una comunicación confiable entre las instalaciones del sistema de energía.
El mercado global de cable de tierra óptico (OPGW) está segmentado por recuento de fibras, tipo de diseño de cable, industria de uso final y geografía. Por recuento de fibras, el mercado está segmentado en 24F, 48F, 96F y 144F y superior. Por tipo de diseño de cable, el mercado está segmentado en Diseño A, Diseño B, Diseño C, Diseño D, Diseño E y Diseño F. Por industria de uso final, el mercado está segmentado en empresas de servicios eléctricos, telecomunicaciones, ferrocarriles y petróleo y gas. El informe también cubre el tamaño del mercado y los pronósticos para el mercado global de cable de tierra óptico (OPGW) en 26 países de las principales regiones. Para cada segmento, el dimensionamiento y los pronósticos del mercado se proporcionan sobre la base del valor (USD).
Resumen de la segmentación
| 24F |
| 48F |
| 96F |
| 144F+ |
| Diseño A |
| Diseño B |
| Diseño C |
| Diseño D |
| Diseño E |
| Diseño F |
| Empresas de Servicios Eléctricos |
| Telecomunicaciones |
| Ferrocarriles |
| Petróleo y Gas |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Francia | |
| Italia | |
| España | |
| Reino Unido | |
| Polonia | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Indonesia | |
| Vietnam | |
| Tailandia | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Chile | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Egipto | |
| Sudáfrica | |
| Marruecos | |
| Resto de Oriente Medio y África |
| Por Recuento de Fibras | 24F | |
| 48F | ||
| 96F | ||
| 144F+ | ||
| Por Tipo de Diseño de Cable | Diseño A | |
| Diseño B | ||
| Diseño C | ||
| Diseño D | ||
| Diseño E | ||
| Diseño F | ||
| Por Industria de Uso Final | Empresas de Servicios Eléctricos | |
| Telecomunicaciones | ||
| Ferrocarriles | ||
| Petróleo y Gas | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Francia | ||
| Italia | ||
| España | ||
| Reino Unido | ||
| Polonia | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Indonesia | ||
| Vietnam | ||
| Tailandia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Chile | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Egipto | ||
| Sudáfrica | ||
| Marruecos | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Qué está impulsando el crecimiento en la demanda de cable de tierra óptico?
La modernización de la red eléctrica, la evacuación de energías renovables, el gasto en resiliencia y las comunicaciones seguras para las empresas de servicios eléctricos son los principales impulsores de la demanda. El informe proyecta una CAGR del 8,95% de 2027 a 2032 a medida que las empresas de servicios eléctricos construyen y modernizan los corredores de transmisión.
¿Qué recuento de fibras está creciendo más rápido en las aplicaciones de OPGW?
Se proyecta que la configuración 96F crezca a una CAGR del 12,21% hasta 2032. Los sistemas de detección, el backhaul de 5G y la necesidad de evitar trabajos de modernización posteriores respaldan su uso en nuevos corredores de transmisión.
¿Por qué las empresas de servicios eléctricos utilizan cable OPGW?
El OPGW combina la puesta a tierra aérea y la protección contra rayos con las comunicaciones ópticas en un único cable. Las empresas de servicios eléctricos representaron el 75,44% de la demanda en 2026 porque utilizan el cable para funciones de protección, control y comunicaciones.
¿Qué región lidera la demanda de OPGW?
Asia-Pacífico mantuvo una participación del 44,39% en 2026 y se proyecta que crezca a una CAGR del 9,66% hasta 2032. La construcción de transmisión en India y China es la principal razón de la posición líder de la región.
¿Qué limita el despliegue en las líneas eléctricas existentes?
El trabajo de modernización en línea viva requiere cuadrillas especializadas, técnicas aéreas y estrictos controles de seguridad. Los retrasos en los permisos, las aprobaciones de rutas y la disponibilidad de instaladores calificados pueden posponer los pedidos incluso cuando las empresas de servicios eléctricos tienen necesidades de comunicaciones claras.
¿Cómo afecta la detección de fibra al uso del OPGW?
La detección distribuida puede utilizar las fibras del OPGW para monitorear la temperatura, la vibración, la deformación y otras condiciones de la red eléctrica. Estos usos hacen que los pares de fibra de reserva sean más valiosos y refuerzan el argumento a favor de diseños de mayor capacidad en la etapa de diseño del proyecto.
¿Cuál es el tamaño del Mercado de Cable de Tierra Óptico (OPGW)?
El tamaño del Mercado de Cable de Tierra Óptico fue valorado en 0,81 mil millones de USD en 2026 y se estima que crecerá desde 0,86 mil millones de USD en 2027 hasta alcanzar 1,32 mil millones de USD en 2032, a una CAGR del 8,95% durante el período de pronóstico (2027-2032).