
Taille et part du marché de l'optical ground wire (OPGW)
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 0.86 Milliards de dollars |
| Taille du Marché (2032) | 1.32 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 8.95 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
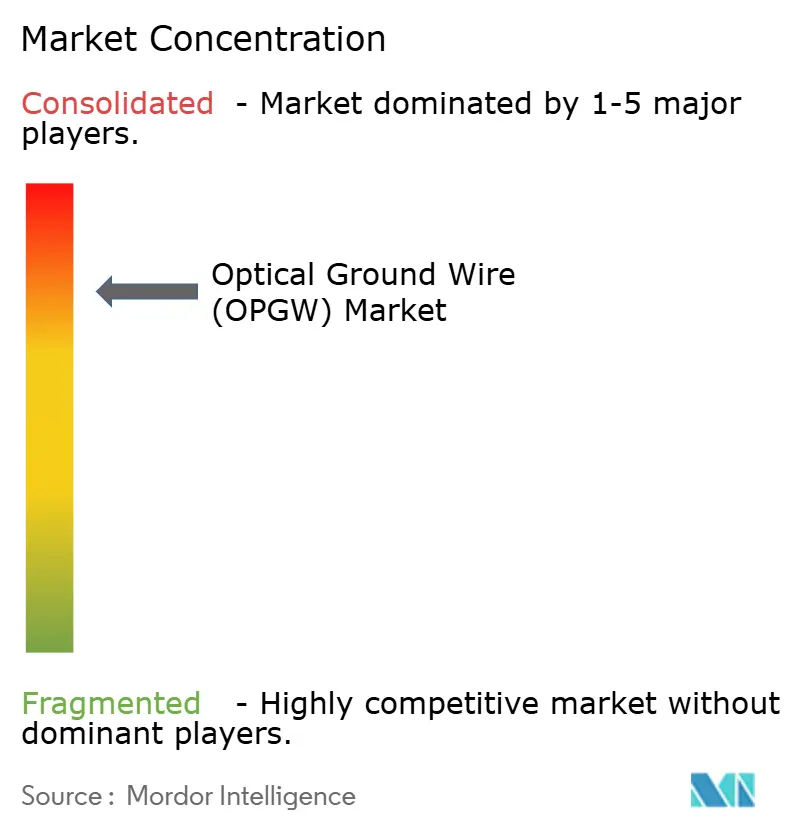
| Concentration du Marché | Élevé |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'optical ground wire (OPGW) par Mordor Intelligence
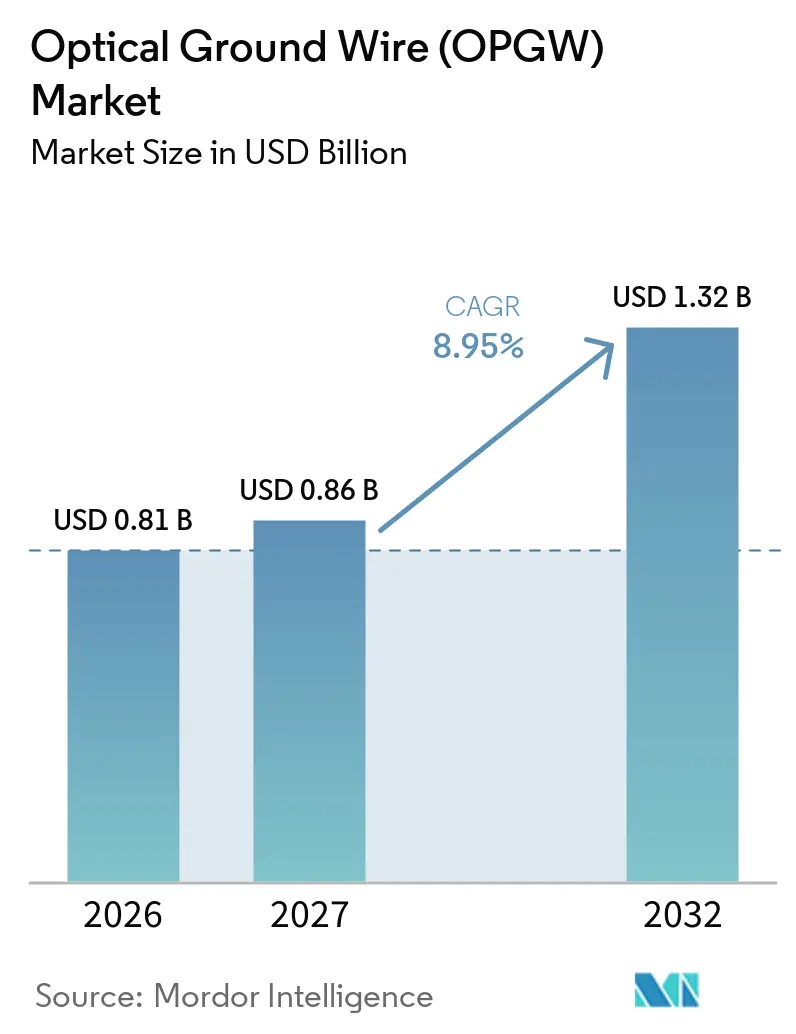
La taille du marché de l'optical ground wire a été évaluée à 0,81 milliard USD en 2026 et devrait croître de 0,86 milliard USD en 2027 pour atteindre 1,32 milliard USD d'ici 2032, à un CAGR de 8,95 % au cours de la période de prévision (2027-2032). L'optical ground wire combine la mise à la terre, la protection contre la foudre et les communications optiques dans un seul câble aérien, ce qui permet aux services publics d'ajouter de la capacité de communication tout en opérant dans les couloirs de transmission existants. Le marché de l'optical ground wire est soutenu par la modernisation du réseau, l'évacuation des énergies renouvelables et le besoin de communications sécurisées pour les services publics. La phase III du couloir d'énergie verte de l'Inde vise 51 126 km de circuits de lignes de transmission et 229 GVA de capacité de transformation d'ici 2032 à 2033, ce qui offre un horizon de planification à long terme pour les équipements connectés au réseau de transport[1]. Les services publics choisissent de plus en plus des nombres de fibres plus élevés dès la phase de conception initiale, car la modernisation d'un itinéraire sous tension est coûteuse et difficile sur le plan opérationnel. Cela favorise des installations à plus haute valeur ajoutée dans les nouveaux couloirs à haute tension, même lorsque les approbations de projets et la capacité d'installation peuvent ralentir les commandes à court terme.
Principaux enseignements du rapport
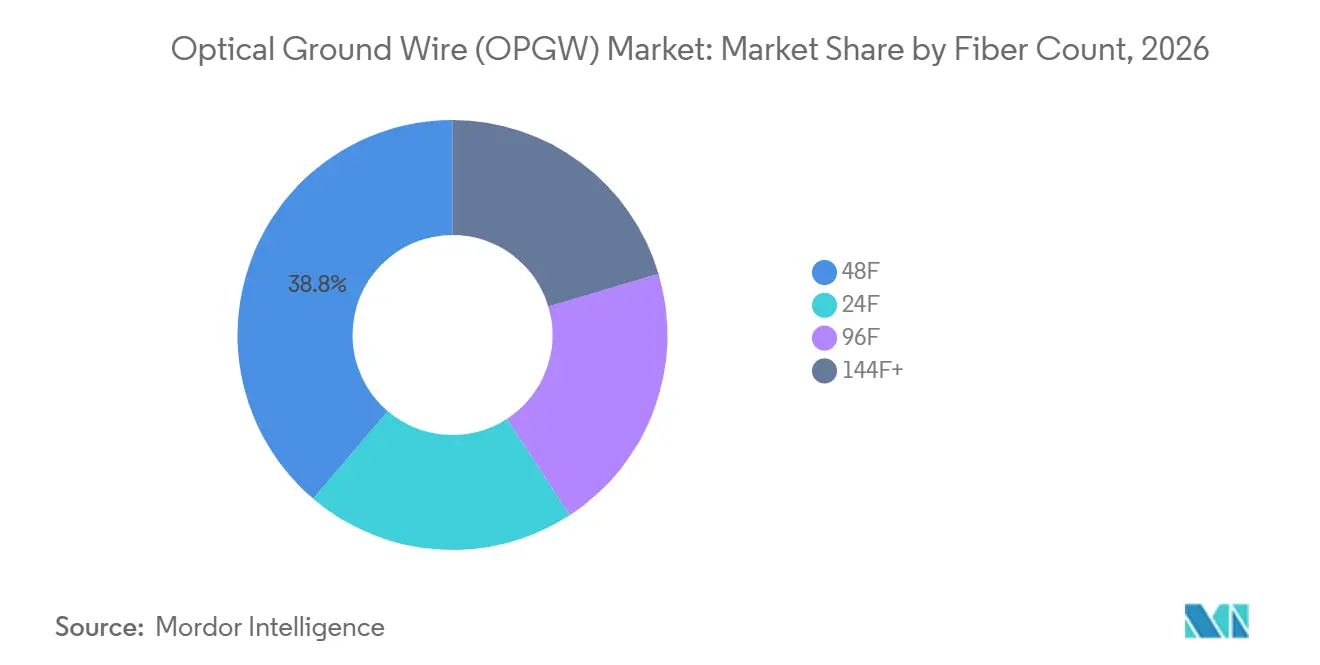
- Par nombre de fibres, la configuration 48F détenait 38,78 % de la part du marché de l'optical ground wire en 2026, tandis que la configuration 96F devrait se développer à un CAGR de 12,21 % jusqu'en 2032.
- Par type de conception de câble, la Conception A détenait 38,05 % de la part du marché de l'optical ground wire en 2026, tandis que la Conception B devrait se développer à un CAGR de 9,46 % jusqu'en 2032.
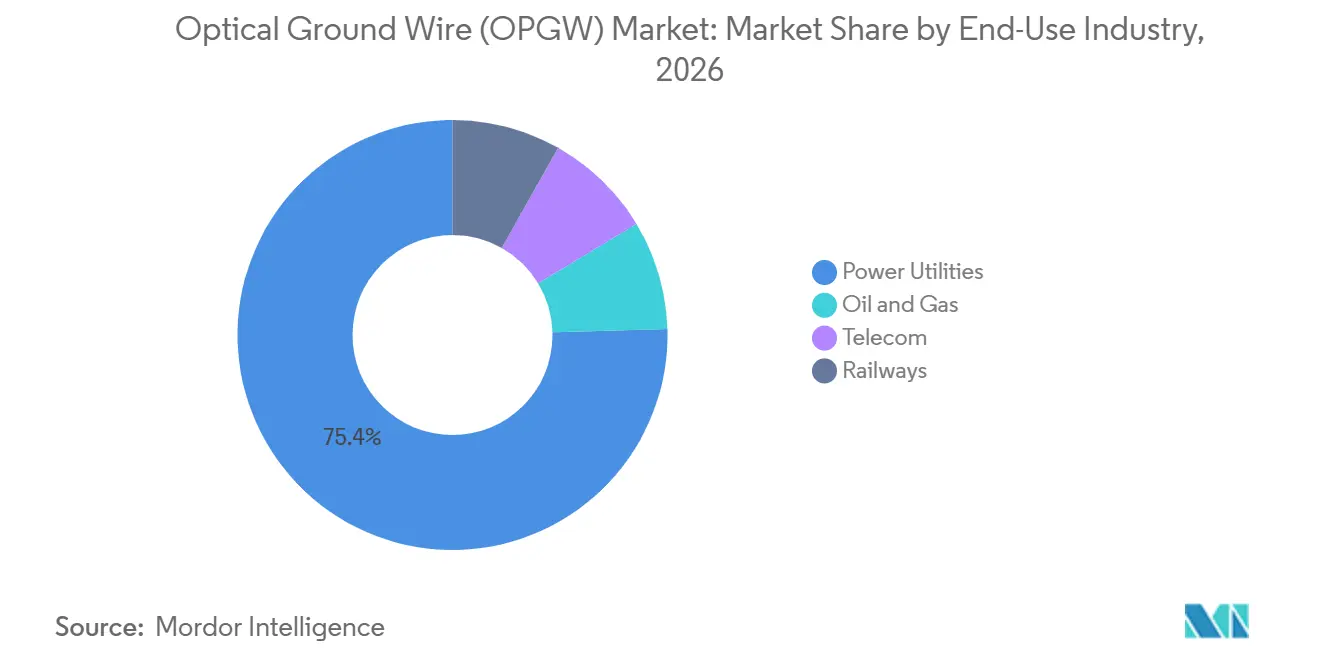
- Par secteur d'utilisation finale, les services publics d'électricité détenaient 75,44 % de la part du marché de l'optical ground wire en 2026 et devraient se développer à un CAGR de 9,25 % jusqu'en 2032.
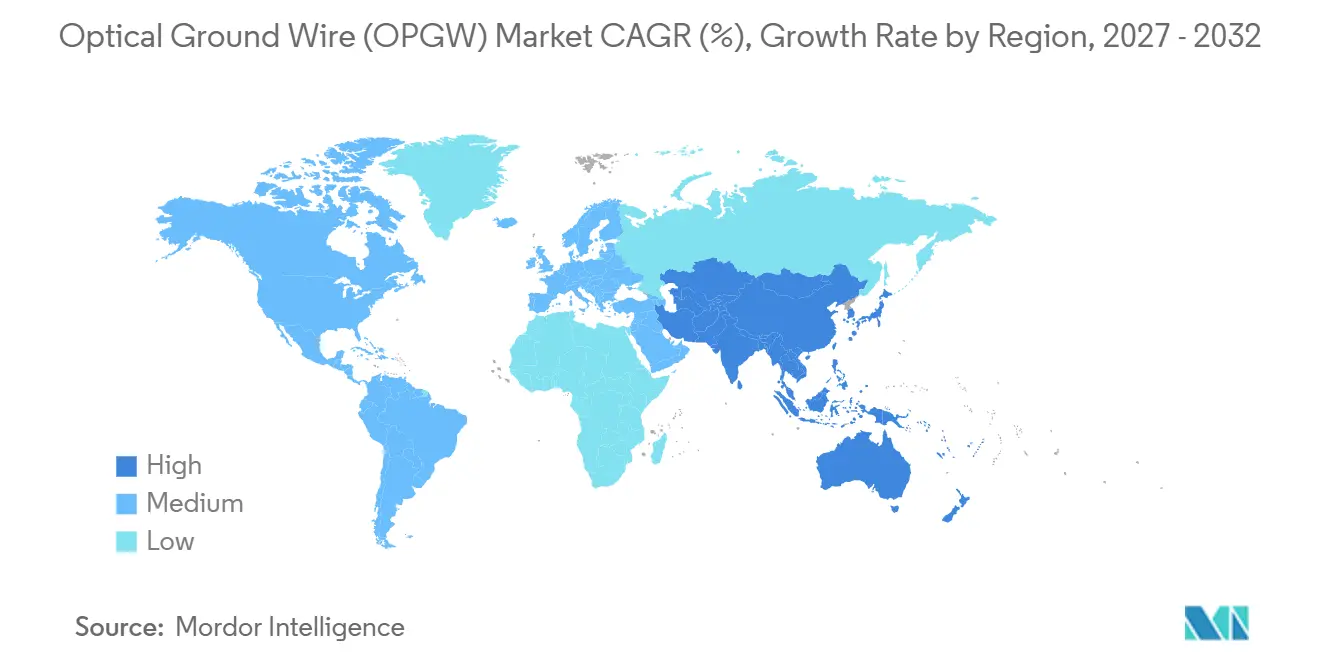
- Par géographie, l'Asie-Pacifique détenait 44,39 % de la part du marché de l'optical ground wire en 2026 et devrait se développer à un CAGR de 9,66 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Modernisation du réseau et communications pour réseau intelligent | +3.20% | Mondial, porté par l'Amérique du Nord, l'Europe et l'APAC | Moyen terme (2 à 4 ans) |
| Évacuation des énergies renouvelables et expansion de la transmission longue distance | +2.10% | Cœur APAC (Inde, Chine) ; extension vers l'Amérique du Sud et le MEA | Long terme (≥ 4 ans) |
| Capacité de fibres plus élevée pour le réseau dorsal appartenant aux services publics et l'automatisation du réseau | +1.30% | Mondial, particulièrement en Amérique du Nord et en APAC | Moyen terme (2 à 4 ans) |
| Mises à niveau de la résilience face aux conditions météorologiques extrêmes et aux risques d'incendies de forêt | +0.80% | Amérique du Nord (couloirs d'incendies de forêt), Europe (tempêtes), APAC (sismique) | Court terme (≤ 2 ans) |
| Surveillance du réseau par l'IA et maintenance prédictive | +0.60% | Amérique du Nord et Europe (premiers adoptants), APAC (suiveur rapide) | Moyen terme (2 à 4 ans) |
| Demande des services publics pour une infrastructure de mise à la terre et de communications à double fonction | +0.50% | Mondial, particulièrement aigu au MEA et en Amérique du Sud | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Modernisation du réseau et communications pour réseau intelligent
Les services publics remplacent les câbles de garde vieillissants par des OPGW lorsqu'ils ont besoin d'un réseau dorsal en fibre privé sans acquérir de nouveaux droits de passage. Le Département américain de l'énergie s'est fixé pour objectif de moderniser 100 000 miles de lignes de transmission sur 5 ans, tandis que sa demande budgétaire pour l'exercice 2026 comprend des financements pour la capacité de transmission et l'infrastructure de sécurité du réseau. Cette orientation d'investissement confère au marché de l'optical ground wire un rôle à la fois dans les programmes de remplacement et dans la construction de nouvelles lignes. Le projet de connexion Bryncir de National Grid au Pays de Galles comprend le remplacement du câble de garde par un OPGW, montrant comment les exigences en matière de communications s'intègrent dans les plans de reconductoring[1]. Les exigences de conformité nord-américaines soutiennent également des canaux de protection dédiés dans les couloirs critiques. L'OPGW est utile dans ces contextes car ses fibres optiques sont protégées des conditions électromagnétiques entourant les équipements de transmission à haute tension.
Évacuation des énergies renouvelables et expansion de la transmission longue distance
Les nouvelles tours de transmission pour l'évacuation de l'énergie renouvelable créent un besoin direct pour un câble de garde et une opportunité de spécifier des fibres optiques en même temps. L'Inde a approuvé la phase III du couloir d'énergie verte en 2025, avec un plan de 51 126 km de circuits de lignes de transmission intraétatiques et 229 GVA de capacité de transformation jusqu'en 2032 à 2033. Le même plan national prévoit un objectif de 500 GW de capacité non fossile d'ici 2030, liant les ajouts de capacité renouvelable aux nouvelles exigences de transmission. Le marché de l'optical ground wire bénéficie lorsque les spécifications des câbles sont fixées pendant la phase d'ingénierie plutôt qu'après la mise en service d'un itinéraire. Les développeurs sont également plus susceptibles de choisir des conceptions 96F ou 144F+ dans les couloirs longue distance, car une mise à niveau dans des conditions sous tension peut être perturbatrice. Cela fait de la capacité en fibres une décision de conception précoce plutôt qu'un ajout mineur ultérieur.
Mises à niveau de la résilience face aux conditions météorologiques extrêmes et aux risques d'incendies de forêt
L'exposition aux incendies de forêt fait du renforcement du réseau une priorité d'investissement pour plusieurs services publics américains. Southern California Edison s'est engagé à investir 6,2 milliards USD sur 3 ans dans son plan d'atténuation des incendies de forêt 2025 pour des mesures de résilience et une surveillance par caméras haute définition[3]. Le plan 2025 de PG&E comprend 570 miles de circuits de mises à niveau aériennes de transmission pour 2026 à 2028 et près de 1 100 miles d'enfouissement. Le Département américain de l'énergie a également demandé 4 millions USD pour la recherche sur les risques d'incendies de forêt, notamment des capteurs avancés et des applications d'IA. Dans les couloirs de transmission exposés, l'OPGW peut assurer les communications et la détection tout en conservant la fonction de mise à la terre d'un câble de garde aérien conventionnel. Ce double rôle rend son utilisation plus pertinente lorsque les services publics améliorent simultanément leur connaissance de la situation et la résilience de leur infrastructure.
Surveillance du réseau par l'IA et maintenance prédictive
L'OPGW peut fournir le chemin en fibre utilisé par les systèmes de surveillance acoustique distribuée, de température, de déformation et de vibration. Une demande de brevet américain de 2025 décrit un système qui combine la détection par fibre distribuée avec des capacités d'IA générative et de grands modèles de langage pour la détection d'anomalies, la localisation des défauts et la planification de la maintenance[4]. Cette application n'établit pas un déploiement à grande échelle, mais elle montre comment la détection par fibre est liée à une analyse du réseau plus automatisée. Le marché de l'optical ground wire peut donc bénéficier lorsque les services publics acquièrent des capacités de surveillance en même temps que le matériel de câblage. Les fournisseurs proposant des offres de détection et d'analyse peuvent avoir un avantage dans les projets incluant une surveillance continue de l'état. Cette évolution augmente également la valeur pratique des paires de fibres de réserve dans les conceptions OPGW à haute capacité. Elle favorise les conceptions capables de transporter des communications, de surveiller le trafic et de répondre aux besoins d'expansion futurs sans ajouter un autre itinéraire de câble physique.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts élevés de modernisation et d'installation spécialisée | -1.80% | Mondial, particulièrement aigu au MEA et en Amérique du Sud | Court terme (≤ 2 ans) |
| Retards d'approvisionnement et d'autorisation pour les projets de transmission | -1.20% | Amérique du Nord, Europe | Moyen terme (2 à 4 ans) |
| Compromis d'ingénierie entre performances électriques et capacité en fibres | -0.60% | Mondial, critique dans les segments APAC à haute tension | Long terme (≥ 4 ans) |
| Concurrence des fibres souterraines et des communications sans fil | -0.40% | Amérique du Nord, Europe (couloirs urbains denses) | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coûts élevés de modernisation et d'installation spécialisée
L'installation d'un OPGW sur une ligne de transmission sous tension nécessite des pratiques spécialisées de travail sous tension et un contrôle rigoureux des séquences de mise à la terre. Le travail peut impliquer un accès aérien, un passage de précision à travers les équipements de pylône et des procédures de sécurité qui augmentent les coûts de main-d'œuvre et de mobilisation. Consolidated Power Projects a réalisé le câblage OPGW sous tension sur des circuits de 500 kV en Australie en 2026, ce qui démontre que ce travail nécessite une capacité technique spécialisée. Le marché de l'optical ground wire peut connaître une demande de modernisation inégale lorsque les services publics reportent des projets nécessitant des équipes qualifiées rares. Ce problème est important au Moyen-Orient, en Afrique et en Amérique du Sud, où la disponibilité d'équipes certifiées de travail sous tension peut être plus limitée. Par conséquent, la demande peut être davantage liée à la capacité d'installation et au calendrier des projets qu'au besoin sous-jacent de communications numériques pour le réseau.
Retards d'approvisionnement et d'autorisation pour les projets de transmission
Les commandes d'OPGW font souvent partie de packages de transmission plus larges, de sorte que les approbations de projets affectent directement la demande de câbles. En janvier 2025, quatre services publics japonais ont attaché des conditions de retrait au projet de route maritime Hokkaido-Honshu d'une valeur de 1,5 à 1,8 billion JPY en raison de l'inflation des coûts. Ces conditions montrent comment de grands plans de réseau peuvent être retardés même après un travail de développement substantiel. Les évaluations environnementales et les approbations d'itinéraires aux États-Unis et en Europe peuvent prendre plusieurs années avant que l'approvisionnement en équipements ne commence. Le Département américain de l'énergie a identifié un objectif d'autorisation de 2 ans pour les permis de transmission et de distribution, mais les arriérés historiques d'autorisation limitent encore la vitesse de déploiement. Le marché de l'optical ground wire reste exposé à ce décalage temporel car les achats de câbles de communication suivent généralement les décisions finales de construction de transmission.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par nombre de fibres :
les architectures à nombre élevé de fibres dépassent les configurations de référenceLa configuration 48F détenait 38,78 % de la part du marché de l'optical ground wire en 2026, ce qui en fait la principale option par nombre de fibres. Elle répond aux besoins courants des services publics tels que le réseau dorsal SCADA, la signalisation des relais de protection et les communications administratives sans nécessiter des dimensions de câble inhabituellement grandes. L'option 24F continue de servir les projets de remplacement hérités et les circuits à basse tension avec des besoins limités en bande passante. La catégorie 144F+ est plus courante sur les itinéraires interétatiques à ultra-haute tension, où les opérateurs planifient pour de longues durées de vie des actifs et peuvent louer des paires de fibres de réserve aux opérateurs mobiles. En Asie du Sud-Est et en Amérique latine, la configuration 48F reste une conception de référence où les spécifications d'approvisionnement sont basées sur les exigences actuelles de communication des services publics. Cela maintient une large base installée pour les OPGW à capacité moyenne, même si les exigences deviennent plus contraignantes.
La taille du marché de l'optical ground wire pour la configuration 96F devrait se développer à un CAGR de 12,21 % jusqu'en 2032, le taux le plus rapide parmi les catégories par nombre de fibres. Sa demande est liée à la détection acoustique distribuée, au réseau dorsal 5G sur les tours de transmission et aux exigences de communications à haute capacité dans les nouveaux couloirs. Les services publics préfèrent installer davantage de fibres au début d'un projet car une épissure en milieu de vie sur une ligne sous tension peut être coûteuse et perturbatrice. Optics11 a lancé OptiFinder en juin 2025, un système de surveillance des décharges partielles par fibre optique qui localise les défauts à moins de 15 cm, illustrant le type d'application de surveillance qui utilise une capacité en fibres dédiée. Des nombres de fibres plus élevés peuvent également permettre à un service public de réserver des paires pour les systèmes internes tout en conservant une flexibilité pour une utilisation ultérieure. Il en résulte une séparation nette entre les spécifications de remplacement établies et les conceptions de nouvelles constructions destinées à soutenir les fonctions numériques du réseau sur une longue durée de vie opérationnelle.

Par type de conception de câble :
la Conception A conserve une large base installée tandis que la Conception B progresse dans les nouveaux couloirsLa Conception A détenait 38,05 % de la part du marché de l'optical ground wire en 2026. Sa position reflète la compatibilité avec un large éventail d'accessoires, de fixations de pylônes et d'équipements d'épissage déjà utilisés dans les réseaux de transmission matures. Cette compatibilité est importante en Amérique du Nord, en Europe et dans les systèmes développés d'Asie-Pacifique, où les travaux de remplacement doivent s'adapter à l'infrastructure existante. Les Conceptions B à F répondent à des conditions d'installation plus spécialisées telles que les portées en haute altitude, les traversées de larges rivières, l'exposition au sel côtier et les charges de glace extrêmes. Plusieurs de ces conceptions utilisent un blocage d'eau supplémentaire, une armure résistante à la corrosion ou des fils à haute résistance pour répondre aux exigences spécifiques à l'itinéraire. Le type de conception de câble dépend donc des exigences mécaniques et environnementales du couloir de transmission, et pas seulement de la capacité en fibres.
La Conception B devrait croître à un CAGR de 9,46 % jusqu'en 2032, le taux le plus élevé parmi les types de conception de câble. Elle peut accueillir 96F et des nombres de fibres plus élevés sans augmentation proportionnelle du diamètre du câble qui pourrait compliquer la charge aérodynamique ou la conception de la fixation aux pylônes. Cela est pertinent dans le développement de la transmission renouvelable de l'Inde et dans les projets UHV de la Chine, où les nouveaux circuits nécessitent une capacité de communications plus élevée. Les décisions d'approvisionnement tiennent également compte de la résistance mécanique, de la déformation des fibres, de la capacité de court-circuit et de la résistance aux intempéries conformément aux exigences de la norme IEC 60794-4. La Conception B ne remplace pas la Conception A sur l'ensemble du marché car les besoins de remplacement standardisés continuent de favoriser le matériel familier et compatible. Au lieu de cela, le secteur de l'optical ground wire se divise en un segment de remplacement dirigé par des conceptions éprouvées et un segment de nouvelles constructions qui accorde une plus grande valeur à la densité de fibres et à la capacité structurelle.
Par secteur d'utilisation finale :
les services publics d'électricité restent le centre de demande principalLes services publics d'électricité représentaient 75,44 % de la part du marché de l'optical ground wire en 2026 et devraient croître à un CAGR de 9,25 % jusqu'en 2032. Chaque ajout à la production renouvelable nécessite un accès au réseau de transport, tandis que chaque circuit de transmission nécessite des décisions de mise à la terre et de communications. POWERGRID a approuvé 584,13 crores INR pour l'expansion du réseau et les communications numériques en 2025, incluant 2 grands schémas de réseau de communication OPGW dans ses régions de transmission interétatiques occidentales et orientales. Les chemins de fer constituent une source secondaire stable de demande en Europe et en Inde, où l'électrification nécessite une signalisation et une surveillance à distance. L'OPGW peut répondre à ces besoins là où l'infrastructure électrique aérienne offre un itinéraire pratique pour les communications optiques. La concentration de la demande au sein des services publics reflète le rôle central du câble dans les opérations de transport d'électricité.
Les opérateurs de télécommunications peuvent louer des paires de fibres de réserve dans les réseaux OPGW appartenant aux services publics, aidant ces derniers à compenser une partie des coûts d'infrastructure de communications. Cela peut encourager les services publics à choisir des configurations à nombre de fibres plus élevé là où la capacité future a une valeur commerciale. Les utilisateurs du secteur pétrolier et gazier déploient des OPGW le long des couloirs de pipelines où les contraintes d'excavation et les conditions dangereuses rendent les itinéraires de surveillance aériens attractifs. APAR Industries a obtenu la position L1 sur un appel d'offres KPTCL de 981,56 crores INR en 2025 pour un réseau OPGW et IP-MPLS à l'échelle de l'État du Karnataka couvrant la fourniture, l'installation, les tests et l'intégration réseau. Cela illustre comment les projets de numérisation du réseau peuvent combiner le matériel de câblage avec des travaux au niveau de la couche réseau. Ces utilisations finales adjacentes ajoutent de la demande, mais le marché de l'optical ground wire reste principalement façonné par les cycles d'investissement des services publics et la planification de l'infrastructure de transmission.
Analyse géographique
Marché du câble de garde à fibres optiques (OPGW) en Asie-Pacifique
L'Asie-Pacifique détenait 44,39 % de la part de marché du câble de garde à fibres optiques en 2026 et devrait croître à un CAGR de 9,66 % jusqu'en 2032. La région combine le développement THT de la Chine, le programme d'évacuation des énergies renouvelables de l'Inde et la hausse des investissements dans le transport d'électricité dans d'autres économies asiatiques. La phase III du Corridor d'énergie verte de l'Inde prévoit 51 126 km-circuit de lignes de transport intraétatiques d'ici 2032-2033, avec une infrastructure prête pour les communications requise sur les nouveaux itinéraires d'évacuation. Les lignes THT de la Chine créent des applications comparables sur de longues distances, car chaque circuit haute tension nécessite un itinéraire complet d'infrastructure de mise à la terre aérienne et de communications. Les besoins à plus long terme du Japon en matière d'intégration des énergies renouvelables restent positifs, bien que l'inflation des coûts ait compliqué le projet de liaison maritime Hokkaido-Honshu. L'étape de pose de câble OPGW 500 kV sous tension en Australie en 2026 démontre également la capacité d'installation nécessaire pour les activités de modernisation haute tension dans la région.
Marché du câble de garde à fibres optiques (OPGW) en Amérique du Nord et en Europe
L'Amérique du Nord et l'Europe jouent un rôle important dans les programmes de remplacement, de résilience et de modernisation réglementée du réseau électrique. L'objectif du Département de l'énergie des États-Unis de moderniser 100 000 miles de lignes de transport soutient un pipeline pluriannuel pour les équipements de transport et les systèmes de communications associés. Le plan d'atténuation des risques d'incendie de Southern California Edison d'un montant de 6,2 milliards USD et les 570 miles-circuit de modernisation des lignes aériennes prévus par PG&E illustrent tous deux l'ampleur des dépenses de résilience dans les régions américaines exposées. En Europe, les projets de reconductoring et de raccordement aux postes constituent des voies majeures de déploiement. Le remplacement prévu par National Grid du câble de garde par un câble OPGW à Bryncir en est un exemple actuel. Ces régions peuvent générer des projets à haute valeur ajoutée, mais les autorisations et les approbations environnementales peuvent retarder la libération des commandes.
Marché du câble de garde à fibres optiques (OPGW) au Moyen-Orient, en Afrique et en Amérique du Sud
L'Amérique du Sud, le Moyen-Orient et l'Afrique sont des zones émergentes pour le marché du câble de garde à fibres optiques, les ambitions en matière d'énergies renouvelables dépassant la capacité du réseau. L'expansion du transport d'électricité au Brésil et les itinéraires d'exportation d'énergies renouvelables sur de longues distances au Chili soutiennent les circuits en champ libre où des nombres de fibres plus élevés peuvent être sélectionnés dès le départ. L'objectif de l'Arabie saoudite d'atteindre 50 % d'énergie propre d'ici 2030 indique de nouveaux corridors de transport nécessitant une infrastructure prête pour les réseaux intelligents. Le développement des énergies renouvelables au Maroc et les interconnexions européennes prévues créent également une demande potentielle au-delà des États du Golfe. La principale contrainte d'exécution est la disponibilité et le coût des équipes d'installation sous tension certifiées. Cela rend la livraison des projets moins prévisible sur des marchés qui pourraient par ailleurs disposer de solides pipelines d'investissement dans le transport d'électricité. Les nouvelles lignes peuvent favoriser le câble OPGW, tandis que les activités de modernisation peuvent rester limitées jusqu'à ce que la capacité d'installation locale spécialisée se développe.
Paysage concurrentiel
Le marché de l'optical ground wire présente une forte concentration, ZTT Group, Fujikura, Hengtong Optic-Electric, Prysmian et Furukawa Electric détenant une part significative des volumes d'approvisionnement. Les fournisseurs chinois, notamment ZTT, Hengtong, Jiangsu Hongtu, Shenzhen SDG, Sichuan Huiyuan et Tongguang Cable, se font concurrence grâce à une offre intégrée de fibres et de production de câbles. Cette structure peut soutenir le contrôle des coûts lorsque la disponibilité des fibres est limitée. Les fournisseurs japonais tels que Fujikura, Furukawa, Sumitomo Electric et J-Power Systems se font concurrence grâce à la précision d'ingénierie et à la conformité aux exigences IEC et JEC. Prysmian, Nexans, AFL Global et Tratos peuvent également proposer des OPGW dans le cadre de packages d'infrastructure de transmission plus larges. La concurrence est donc façonnée par l'ingénierie des câbles, l'intégration de la fabrication, la tarification des appels d'offres et la capacité à travailler dans le cadre des exigences plus larges des projets de services publics.
Les fournisseurs cherchent à se positionner au-delà de la vente de matériel de câblage. L'OPGW peut servir de substrat en fibre pour la détection acoustique distribuée, la détection de température distribuée et la surveillance des vibrations. La demande de brevet américain de 2025 couvrant la détection par fibre avec une analyse basée sur l'IA reflète le développement de cette orientation de surveillance. Les entreprises capables de combiner la fourniture de câbles avec des systèmes de détection et des analyses peuvent concourir pour des contrats de surveillance à plus long terme. Cette approche est pertinente là où les services publics investissent dans l'automatisation du réseau, la maintenance prédictive et la détection des incendies de forêt. Elle augmente également la valeur des conceptions à nombre de fibres plus élevé, qui peuvent réserver de la capacité pour les applications de surveillance. La capacité d'un fournisseur à soutenir l'installation, l'intégration et les services post-installation peut donc devenir aussi importante que le câble lui-même.
La pression sur les prix reste un risque concurrentiel, en particulier lorsque des fournisseurs disposant d'une grande capacité nationale soumissionnent pour des appels d'offres internationaux. Hengtong Optic-Electric a remporté un contrat REN de 9,8 millions EUR au Portugal en février 2026 pour la fourniture de câbles ACSR, démontrant sa présence dans le secteur européen des câbles de transmission. Les grands projets de réseau peuvent également être remportés par des fournisseurs proposant un package plus large de câbles d'énergie, d'exécution de projets et d'équipements de support. Le marché de l'optical ground wire reste ouvert aux fournisseurs spécialisés car la conception spécifique à l'itinéraire, l'expérience d'installation et les exigences de qualification des services publics comptent dans les appels d'offres. Cependant, les entreprises établies peuvent bénéficier de relations existantes et de preuves de performance dans des environnements à haute tension. Il en résulte une concurrence active sur les appels d'offres mondiaux et régionaux plutôt qu'un marché contrôlé par un seul groupe de fournisseurs.
Leaders du secteur de l'optical ground wire (OPGW)
-
ZTT International Limited
-
Fujikura Ltd.
-
Tongguang Cable Co., Ltd.
-
Shenzhen SDG Information Co., Ltd.
-
Hengtong Optic-Electric Co., Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du câble de garde à fibres optiques (OPGW) Entreprises couvertes dans ce rapport
- AFL Global
- APAR Industries Limited
- Elsewedy Electric S.A.E.
- Fujikura Ltd.
- Furukawa Electric Co., Ltd.
- Hengtong Optic-Electric Co., Ltd.
- Jiangsu Hongtu Optical Fiber Cable Co., Ltd.
- J-Power Systems Corporation
- LS Cable & System Ltd.
- Nexans S.A.
- NKT A/S
- Prysmian S.p.A.
- PT Voksel Electric Tbk
- Shenzhen SDG Information Co., Ltd.
- Sichuan Huiyuan Optical Communications Co., Ltd.
- Southwire Company, LLC
- Sterlite Technologies Limited
- Sumitomo Electric Industries, Ltd.
- Taihan Cable & Solution Co., Ltd.
- Tongguang Cable Co., Ltd.
- Tratos Group
- Yangtze Optical Fibre and Cable Joint Stock Limited Company
- ZTT International Limited
Développements industriels récents dans Marché du câble de garde à fibres optiques (OPGW)
- Septembre 2026 : APAR Industries Limited a obtenu la position L1 sur un appel d'offres KPTCL de 117 millions USD pour le réseau de communication OPGW et IP-MPLS à l'échelle de l'État du Karnataka, couvrant la fourniture, l'installation, les tests et l'intégration réseau sur le réseau de transmission de KPTCL.
- Septembre 2026 : Systematic Industries Limited a reçu une notification d'attribution de 9,9 millions USD de POWERGRID pour le package OPGW-06, couvrant la fourniture, l'exécution et l'érection d'OPGW sur les lignes de transmission à haute tension à l'échelle nationale en Inde. Formellement signé le 9 septembre 2026, il signale la poursuite de l'élan dans le programme national de numérisation de la transmission en Inde.
- Septembre 2026 : Le Cabinet de l'Union indienne a approuvé la phase III du couloir d'énergie verte, évaluée à 22,4 milliards USD, et visant 51 126 km de nouvelles lignes de transmission et 50 GWh de stockage par batterie d'ici 2032 à 2033, créant un pipeline de demande pluriannuel pour l'OPGW et l'infrastructure de communications du réseau.
- Août 2026 : Le Premier ministre Modi a posé la première pierre du système de transmission de POWERGRID d'une valeur de 663 millions USD pour la zone d'énergie renouvelable de Kurnool-IV en Andhra Pradesh, conçu pour évacuer 4,5 GW de capacité solaire et éolienne. Il s'agit de l'un des plusieurs systèmes de transmission d'évacuation dédiés dans le cadre du programme des zones d'énergie renouvelable de l'Inde, chacun nécessitant un déploiement OPGW sur l'ensemble du circuit.
Portée du rapport mondial sur le marché de l'optical ground wire (OPGW)
L'optical ground wire (OPGW) est un câble de garde aérien spécialisé installé sur les lignes de transport d'électricité qui combine la protection contre la foudre et la mise à la terre contre les courants de défaut avec des capacités de communication par fibre optique. Il se compose de fibres optiques logées dans une structure métallique de protection et est utilisé par les services publics pour la transmission de données à haute vitesse, la communication entre sous-stations, la surveillance du réseau, la protection et le contrôle. L'OPGW remplit une double fonction en protégeant les lignes de transmission contre les coups de foudre tout en permettant une communication fiable entre les installations du système électrique.
Le marché mondial de l'optical ground wire (OPGW) est segmenté par nombre de fibres, type de conception de câble, secteur d'utilisation finale et géographie. Par nombre de fibres, le marché est segmenté en 24F, 48F, 96F et 144F et plus. Par type de conception de câble, le marché est segmenté en Conception A, Conception B, Conception C, Conception D, Conception E et Conception F. Par secteur d'utilisation finale, le marché est segmenté en services publics d'électricité, télécommunications, chemins de fer et pétrole et gaz. Le rapport couvre également la taille du marché et les prévisions pour le marché mondial de l'optical ground wire (OPGW) dans 26 pays des principales régions. Pour chaque segment, la taille du marché et les prévisions sont fournies sur la base de la valeur (USD).
Aperçu de la segmentation
| 24F |
| 48F |
| 96F |
| 144F+ |
| Conception A |
| Conception B |
| Conception C |
| Conception D |
| Conception E |
| Conception F |
| Services publics d'électricité |
| Télécommunications |
| Chemins de fer |
| Pétrole et gaz |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| France | |
| Italie | |
| Espagne | |
| Royaume-Uni | |
| Pologne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Viêt Nam | |
| Thaïlande | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Égypte | |
| Afrique du Sud | |
| Maroc | |
| Reste du Moyen-Orient et de l'Afrique |
| Par nombre de fibres | 24F | |
| 48F | ||
| 96F | ||
| 144F+ | ||
| Par type de conception de câble | Conception A | |
| Conception B | ||
| Conception C | ||
| Conception D | ||
| Conception E | ||
| Conception F | ||
| Par secteur d'utilisation finale | Services publics d'électricité | |
| Télécommunications | ||
| Chemins de fer | ||
| Pétrole et gaz | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| France | ||
| Italie | ||
| Espagne | ||
| Royaume-Uni | ||
| Pologne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Viêt Nam | ||
| Thaïlande | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Égypte | ||
| Afrique du Sud | ||
| Maroc | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Qu'est-ce qui stimule la croissance de la demande d'optical ground wire ?
La modernisation du réseau, l'évacuation des énergies renouvelables, les dépenses de résilience et les communications sécurisées pour les services publics sont les principaux moteurs de la demande. Le rapport prévoit un CAGR de 8,95 % de 2027 à 2032, les services publics construisant et modernisant les couloirs de transmission.
Quelle configuration de fibres connaît la croissance la plus rapide dans les applications OPGW ?
La configuration 96F devrait croître à un CAGR de 12,21 % jusqu'en 2032. Les systèmes de détection, le réseau dorsal 5G et la nécessité d'éviter les travaux de modernisation ultérieurs soutiennent son utilisation dans les nouveaux couloirs de transmission.
Pourquoi les services publics d'électricité utilisent-ils le câble OPGW ?
L'OPGW combine la mise à la terre aérienne et la protection contre la foudre avec les communications optiques dans un seul câble. Les services publics d'électricité détenaient 75,44 % de la demande en 2026 car ils utilisent le câble pour les fonctions de protection, de contrôle et de communications.
Quelle région est en tête de la demande d'OPGW ?
L'Asie-Pacifique détenait 44,39 % de la part en 2026 et devrait croître à un CAGR de 9,66 % jusqu'en 2032. La construction de réseaux de transmission en Inde et en Chine est la principale raison de la position de tête de la région.
Qu'est-ce qui limite le déploiement sur les lignes électriques existantes ?
Les travaux de modernisation sous tension nécessitent des équipes spécialisées, des techniques aériennes et des contrôles de sécurité stricts. Les retards d'autorisation, les approbations d'itinéraires et la disponibilité d'installateurs qualifiés peuvent reporter les commandes même lorsque les services publics ont des besoins de communications clairs.
Comment la détection par fibre affecte-t-elle l'utilisation de l'OPGW ?
La détection distribuée peut utiliser les fibres OPGW pour surveiller la température, les vibrations, la déformation et d'autres conditions du réseau. Ces utilisations rendent les paires de fibres de réserve plus précieuses et renforcent l'argument en faveur de conceptions à plus haute capacité au stade de la conception du projet.
Quelle est la taille du marché de l'optical ground wire (OPGW) ?
La taille du marché de l'optical ground wire a été évaluée à 0,81 milliard USD en 2026 et devrait croître de 0,86 milliard USD en 2027 pour atteindre 1,32 milliard USD d'ici 2032, à un CAGR de 8,95 % au cours de la période de prévision (2027-2032).