
光ファイバー複合架空地線(OPGW)市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
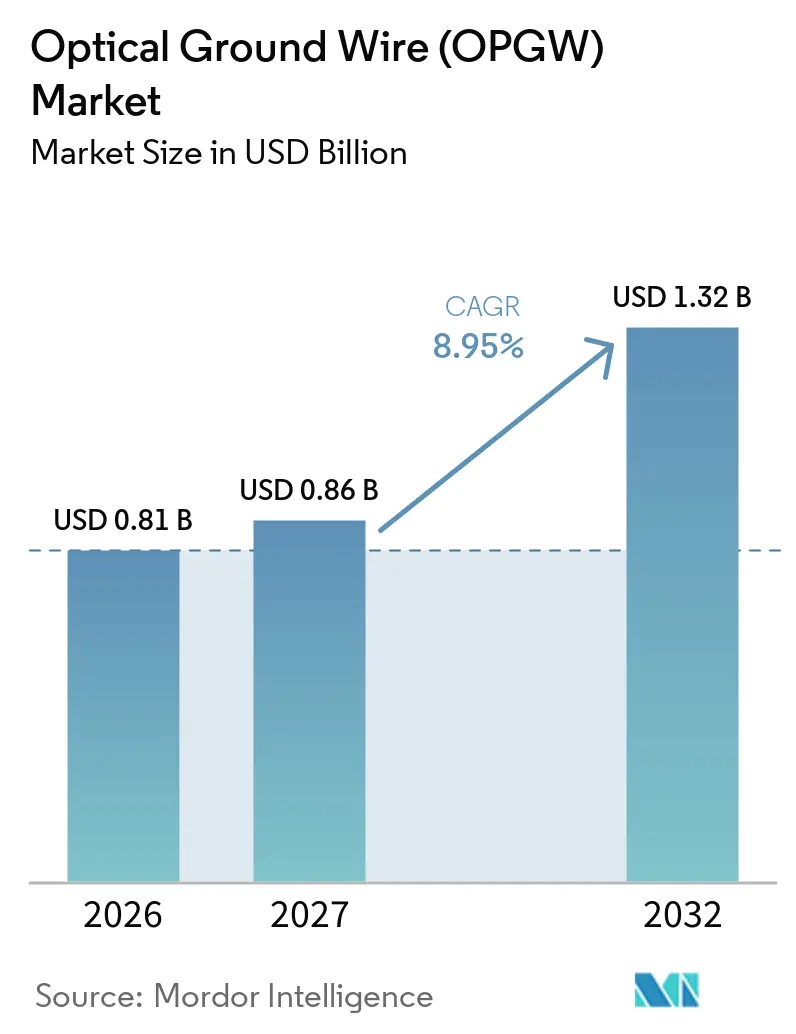
| 市場規模 (2027) | 0.86 十億米ドル |
| 市場規模 (2032) | 1.32 十億米ドル |
| 成長率 (2027 - 2032) | 8.95 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
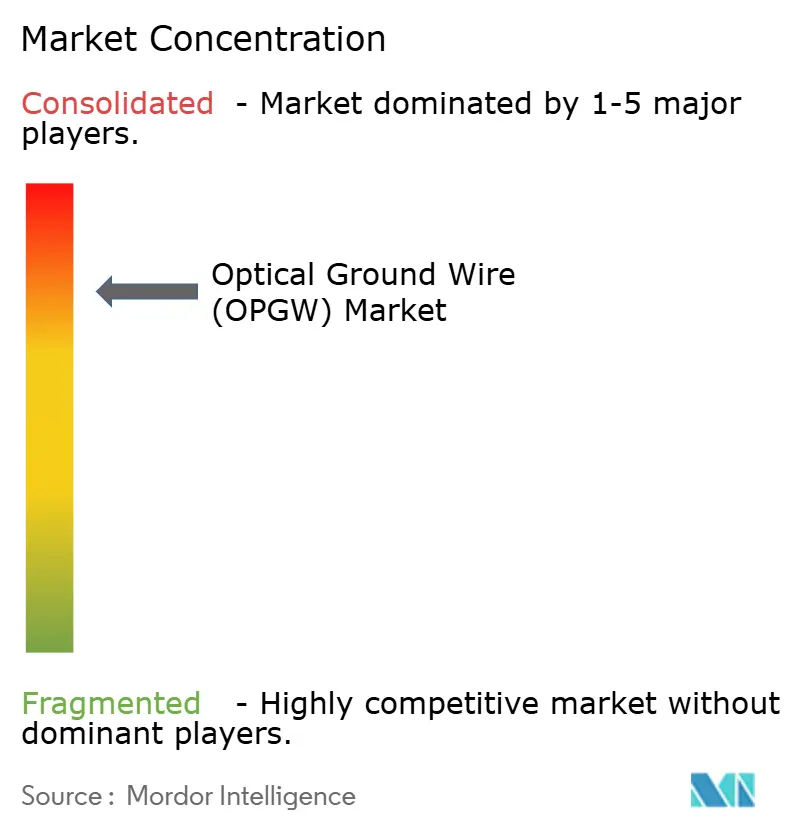
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる光ファイバー複合架空地線(OPGW)市場分析
光ファイバー複合架空地線市場規模は2026年に0.81 ビリオン 米ドルと評価され、2027年の0.86 ビリオン 米ドルから2032年には1.32 ビリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)のCAGRは8.95%です。光ファイバー複合架空地線は、接地、雷保護、および光通信を単一の架空ケーブルに組み合わせており、電力会社が既存の送電回廊内で作業しながら通信容量を追加することを可能にします。光ファイバー複合架空地線市場は、系統近代化、再生可能エネルギーの送電、および安全な電力会社通信の必要性によって支えられています。インドのグリーンエネルギー回廊フェーズIIIは、2032年から2033年までに51,126回路kmの送電線と229 GVAの変換容量を目標としており、送電接続機器に対する長期的な計画期間を提供しています[1]。電力会社は、充電中の路線への後付けが費用がかかり運用上困難であるため、初期設計段階でより高いファイバー数を選択する傾向が高まっています。これにより、プロジェクト承認や設置能力が近期の受注を遅らせる場合でも、新しい高電圧回廊における高付加価値の設置が支持されます。
主要レポートのポイント
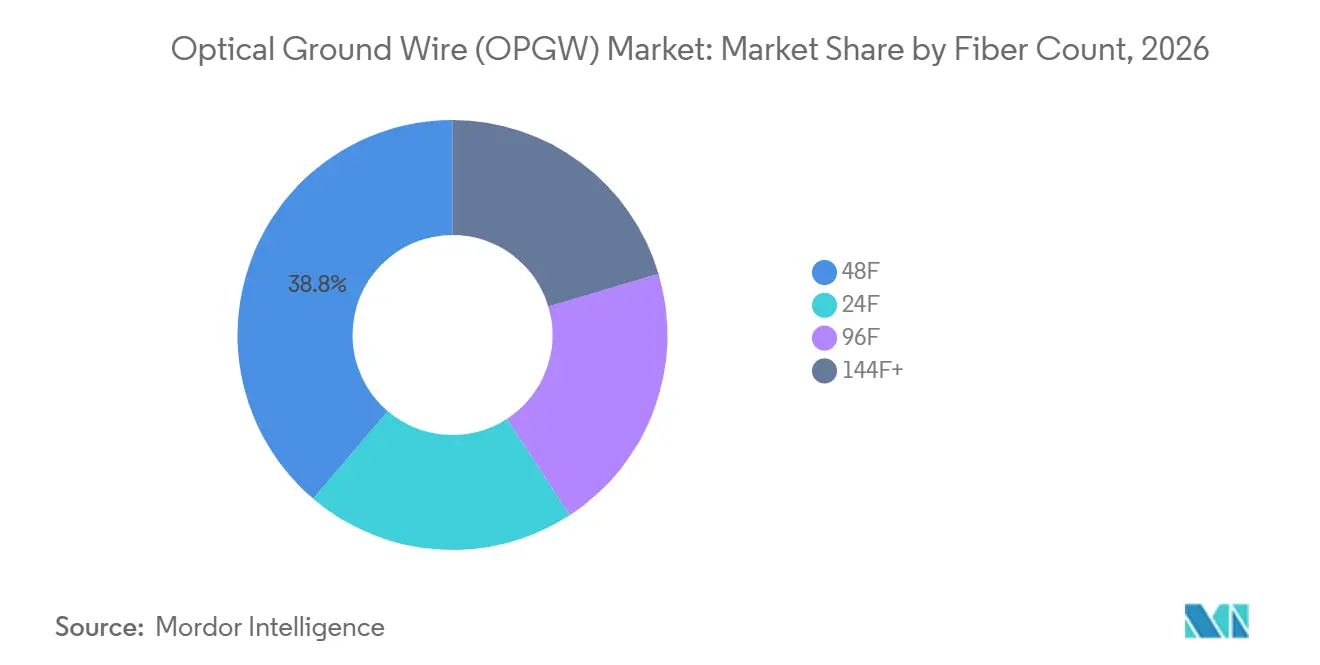
- ファイバー数別では、48Fが2026年の光ファイバー複合架空地線市場シェアの38.78%を占め、96Fは2032年までに12.21%のCAGRで拡大すると予測されています。
- ケーブル設計タイプ別では、設計Aが2026年の光ファイバー複合架空地線市場シェアの38.05%を占め、設計Bは2032年までに9.46%のCAGRで拡大すると予測されています。
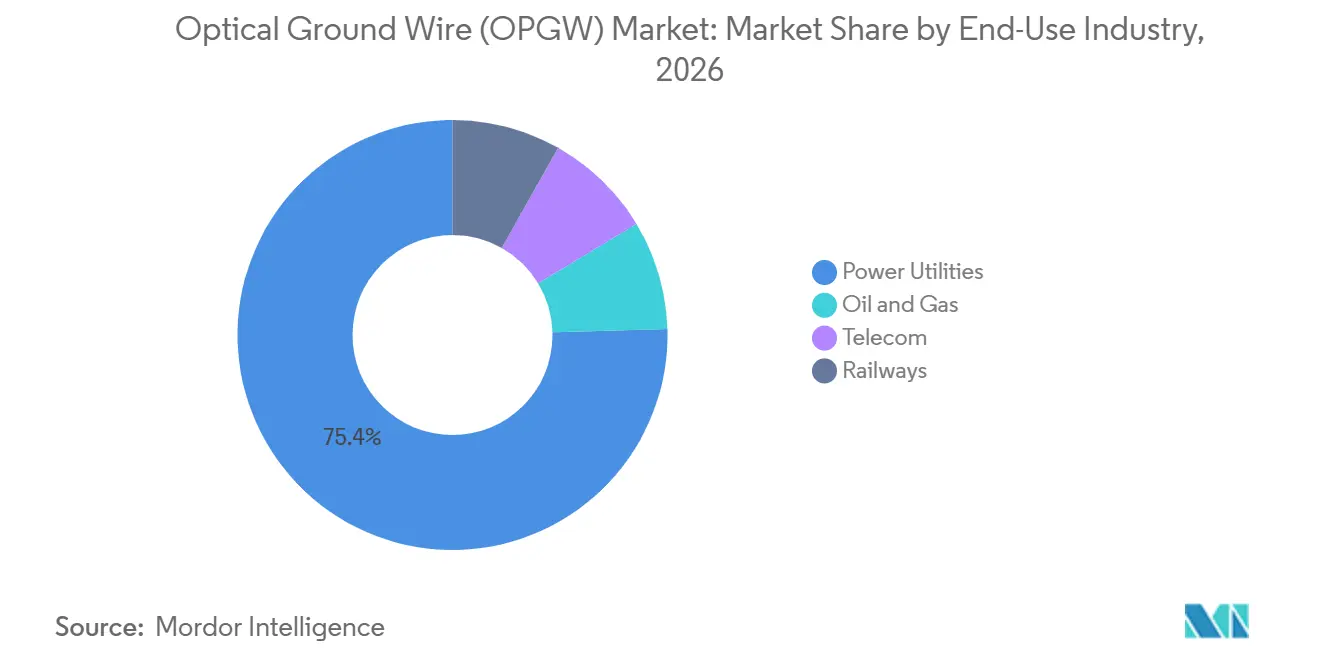
- 最終用途産業別では、電力会社が2026年の光ファイバー複合架空地線市場シェアの75.44%を占め、2032年までに9.25%のCAGRで拡大すると予測されています。
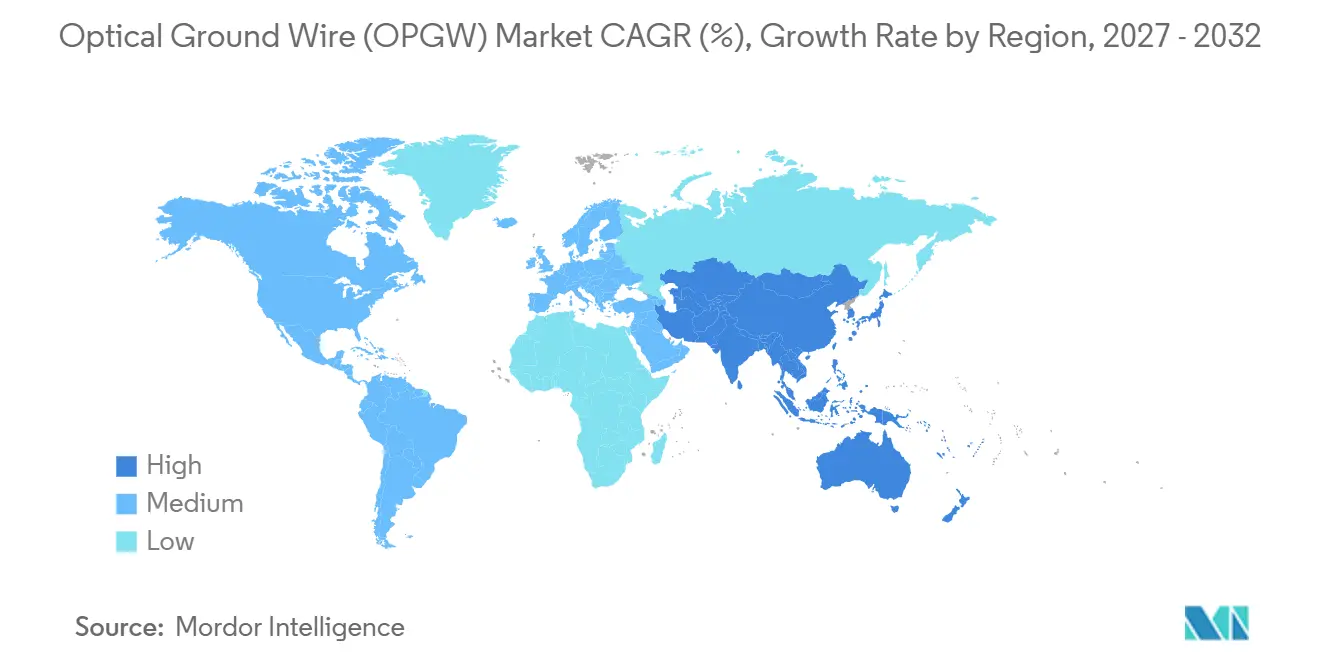
- 地域別では、アジア太平洋が2026年の光ファイバー複合架空地線市場シェアの44.39%を占め、2032年までに9.66%のCAGRで拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 系統近代化とスマートグリッド通信 | +3.20% | 北米、欧州、アジア太平洋が主導するグローバル | 中期(2~4年) |
| 再生可能エネルギーの送電と長距離送電拡大 | +2.10% | アジア太平洋中核(インド、中国);南米および中東・アフリカへの波及 | 長期(4年以上) |
| 電力会社所有バックホールおよびグリッドオートメーション向け高ァイバー容量 | +1.30% | グローバル、特に北米およびアジア太平洋 | 中期(2~4年) |
| 極端な気象および山火事リスクに対するレジリエンス強化 | +0.80% | 北米(山火事回廊)、欧州(嵐)、アジア太平洋(地震) | 短期(2年以内) |
| AI対応グリッド監視と予知保全 | +0.60% | 北米および欧州(早期採用者)、アジア太平洋(急速追随者) | 中期(2~4年) |
| デュアル機能の接地・通信インフラに対する電力会社の需要 | +0.50% | グローバル、中東・アフリカおよび南米で顕著 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
系統近代化とスマートグリッド通信
電力会社は、新たな用地取得なしにプライベートファイバーバックボーンを必要とする場所で、老朽化した架空地線をOPGWに交換しています。米国エネルギー省は5年間で10万マイルの送電線をアップグレードするという目標を設定しており、2026年度の予算要求には送電容量とグリッドセキュリティインフラへの資金が含まれています。この投資の方向性は、光ファイバー複合架空地線市場に交換プログラムと新規線路建設の両方における役割を与えています。National GridのウェールズにおけるBryncir接続プロジェクトには、OPGWによる架空地線の交換が含まれており、通信要件が再導体化計画に組み込まれていることを示しています[1]。北米のコンプライアンス要件も、重要な回廊における専用保護チャネルを支持しています。OPGWは、その光ファイバーが高電圧送電設備を取り巻く電磁環境から保護されているため、これらの環境で有用です。
再生可能エネルギーの送電と長距離送電拡大
再生可能エネルギー送電のための新しい送電鉄塔は、架空地線の直接的な需要を生み出すとともに、同時に光ファイバーを指定する機会を提供します。インドは2025年にグリーンエネルギー回廊フェーズIIIを承認し、2032年から2033年にかけて51,126回路kmの州内送電線と229 GVAの変換容量を計画しています。同国家計画は、2030年までに500 GWの非化石燃料容量目標を概説しており、再生可能エネルギー容量の追加と新たな送電要件を結びつけています。光ファイバー複合架空地線市場は、ケーブル仕様が路線の運用開始後ではなく、エンジニアリング段階で確定される場合に恩恵を受けます。開発業者はまた、充電中の状態でのアップグレードが混乱を招く可能性があるため、長距離回廊では96Fまたは144F以上の設計を選択する可能性が高くなります。これにより、ファイバー容量は後からの軽微な追加ではなく、初期設計上の決定事項となります。
極端な気象および山火事リスクに対するレジリエンス強化
山火事リスクは、複数の米国電力会社にとってグリッド強化を資本優先事項にしています。Southern California Edisonは、2025年の山火事軽減計画においてレジリエンス対策と高精細火災カメラ監視のために3年間で6.2 ビリオン 米ドルを投じることを約束しました[3]。PG&Eの2025年計画には、2026年から2028年にかけての570回路マイルの送電架空アップグレードと約1,100マイルの地中化が含まれています。米国エネルギー省はまた、高度センサーやAI応用を含む山火事リスク研究に4 ミリオン 米ドルを要求しました。リスクのある送電回廊では、OPGWは従来の架空地線の接地機能を維持しながら通信とセンシングをサポートできます。このデュアル機能により、電力会社が状況認識とインフラのレジリエンスを同時に改善している場所での使用がより適切になります。
AI対応グリッド監視と予知保全
OPGWは、分散型音響、温度、ひずみ、振動監視システムが使用するファイバーパスを提供できます。2025年の米国特許出願は、異常検知、障害局所化、保全スケジューリングのために分散型ファイバーセンシングと生成AIおよび大規模言語モデル機能を組み合わせたシステムを説明しています[4]。この出願は広範な展開を確立するものではありませんが、ファイバーベースのセンシングがより自動化されたグリッド分析とどのように結びついているかを示しています。したがって、光ファイバー複合架空地線市場は、電力会社がケーブルハードウェアとともに監視機能を調達する際に恩恵を受けることができます。センシングと分析のオファリングを持つサプライヤーは、継続的な状態監視を含むプロジェクトで優位性を持つ可能性があります。この変化はまた、高容量OPGW設計における予備ファイバーペアの実用的な価値を高めます。別の物理的なケーブル路線を追加することなく、通信、監視トラフィック、および将来の拡張要件を担うことができる設計を支持します。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い後付けコストと専門的な設置コスト | -1.80% | グローバル、中東・アフリカおよび南米で顕著 | 短期(2年以内) |
| 送電プロジェクトの調達・許認可の遅延 | -1.20% | 北米、欧州 | 中期(2~4年) |
| 電気性能とファイバー容量の間のエンジニアリングトレードオフ | -0.60% | グローバル、アジア太平洋の高電圧セグメントで重要 | 長期(4年以上) |
| 地中ファイバーおよび無線通信との競合 | -0.40% | 北米、欧州(高密度都市回廊) | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い後付けコストと専門的な設置コスト
充電中の送電線へのOPGWの設置には、専門的な活線作業の実践と接地シーケンスの慎重な管理が必要です。この作業には、空中アクセス、鉄塔ハードウェアへの精密な通線、および労働・動員コストを引き上げる安全手順が含まれる場合があります。Consolidated Power Projectsは2026年にオーストラリアで500 kV回路上での活線OPGW架線を完了しており、この作業には専門的な技術能力が必要であることを示しています。光ファイバー複合架空地線市場は、電力会社が希少な有資格クルーを必要とするプロジェクを延期する場合、後付け需要が不均一になる可能性があります。この問題は、認定活線チームの利用可能性がより限られている中東、アフリカ、南米で重要です。その結果、需要はデジタルグリッド通信の根本的な必要性よりも、設置能力とプロジェクトのタイミングにより密接に結びつく可能性があります。
送電プロジェクトの調達・許認可の遅延
OPGW注文は多くの場合、より広範な送電パッケージの一部であるため、プロジェクト承認はケーブル需要に直接影響します。2025年1月、日本の4つの電力会社は、コスト上昇を理由に1.5兆円から1.8兆円の北海道・本州海底ルートプロジェクトに撤退条件を付けました。このような条件は、大規模なグリッド計画が相当な開発作業の後でも遅延する可能性があることを示しています。米国と欧州における環境アセスメントと路線承認は、機器調達が始まる前に数年かかる場合があります。米国エネルギー省は送配電許認可の2年間の承認目標を設定していますが、過去の許認可バックログは依然として展開速度を制限しています。光ファイバー複合架空地線市場は、通信ケーブルの購入が一般的に最終的な送電建設決定に続くため、このタイミングのギャップにさらされたままです。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ファイバー数別:
高ファイバー数アーキテクチャが主力構成を上回るペースで成長48F構成は2026年の光ファイバー複合架空地線市場シェアの38.78%を占め、主要なファイバー数オプションとなっています。これは、異常に大きなケーブル寸法を必要とせずに、SCADAバックホール、保護リレーシグナリング、管理通信などの一般的な電力会社のニーズをサポートします。24Fオプションは、帯域幅ニーズが限られたレガシー交換プロジェクトや低電圧回路に引き続き対応しています。144F以上のカテゴリーは、超高電圧の州間路線でより一般的であり、オペレーターは長い資産寿命を計画し、予備ファイバーペアを携帯電話事業者にリースする場合があります。東南アジアとラテンアメリカでは、調達仕様が現在の電力会社通信要件に基づいている場合、48Fは参照設計として残っています。これにより、要件がより厳しくなっても、中容量OPGWの大規模な設置ベースが維持されます。
96F光ファイバー複合架空地線市場規模は、2032年までに12.21%のCAGRで拡大すると予測されており、ファイバー数カテゴリーの中で最も速い成長率です。その需要は、分散型音響センシング、送電鉄塔上の5Gバックホール、および新しい回廊における高容量通信要件と結びついています。電力会社は、充電中の線路への中間スプライスが費用がかかり混乱を招く可能性があるため、プロジェクトの開始時により多くのファイバーを設置することを好みます。Optics11は2025年6月にOptiFinder(15cm以内で障害を局所化するファイバーオプティック部分放電監視システム)を発売し、専用ファイバー容量を使用する監視アプリケーションの種類を示しています。より高いファイバー数により、電力会社は後の使用のための柔軟性を維持しながら、内部システム用のペアを予約することもできます。その結果、確立された交換仕様と、長い運用寿命にわたってデジタルグリッド機能をサポートすることを目的とした新規建設設計の間に明確な分離が生まれます。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
ケーブル設計タイプ別:
設計Aが広範な設置ベースを維持し、設計Bが新規回廊で台頭設計Aは2026年の光ファイバー複合架空地線市場シェアの38.05%を占めました。その地位は、成熟した送電ネットワークですでに使用されている幅広いアクセサリー、鉄塔取り付け具、スプライシング機器との互換性を反映しています。この互換性は、交換作業が既存のインフラに適合しなければならない北米、欧州、および発展したアジア太平洋システムで重要です。設計BからFは、高高度スパン、大河川横断、沿岸塩害、および極端な氷荷重などのより専門的な設置条件に対応しています。これらの設計のいくつかは、路線固有の要件を満たすために追加の防水、耐腐食アーマリング、または高張力ワイヤーを使用しています。したがって、ケーブル設計タイプは、ファイバー容量だけでなく、送電回廊の機械的および環境的要求に依存します。
設計Bは2032年までに9.46%のCAGRで成長すると予測されており、ケーブル設計タイプの中で最も高い成長率です。空力荷重や鉄塔取り付け設計を複雑にする可能性のあるケーブル径の比例的な増加なしに、96F以上のファイバー数に対応できます。これは、新しい回路がより高い通信容量を必要とするインドの再生可能エネルギー送電建設と中国のUHVプロジェクトで関連しています。調達決定では、IEC 60794-4要件の下での機械的強度、ファイバーひずみ、短絡能力、および耐候性も考慮されます。設計Bは、標準化された交換ニーズが引き続き使い慣れた互換性のあるハードウェアを支持するため、市場全体で設計Aに取って代わるわけではありません。代わりに、光ファイバー複合架空地線産業は、実績のある設計が主導する交換セグメントと、ファイバー密度と構造能力をより重視する新規建設セグメントに分かれています。
最終用途産業別:
電力会社が中核的な需要センターとして残る電力会社は2026年の光ファイバー複合架空地線市場シェアの75.44%を占め、2032年までに9.25%のCAGRで成長すると予測されています。再生可能エネルギー発電への各追加は送電アクセスを必要とし、各送電回路は接地と通信の決定を必要とします。POWERGRIDは2025年に系統拡張とデジタル通信のためにINR 584.13クロールを承認し、西部および東部の州間送電地域における2つの大規模OPGWコミュニケーションネットワークスキームを含みます。鉄道は、電化が信号と遠隔監視を必要とする欧州とインドで安定した二次的な需要源を提供します。OPGWは、架空電力インフラが光通信の実用的な路線を提供する場所でこれらのニーズをサポートできます。電力会社内の需要の集中は、電力送電業務におけるケーブルの中心的な役割を反映しています。
通信事業者は電力会社所有のOPGWネットワークの予備ファイバーペアをリースでき、電力会社が一部の通信インフラコストを相殺するのに役立ちます。これにより、将来の容量が商業的価値を持つ場合、電力会社はより高いファイバー数構成を選択するよう促される可能性があります。石油・ガスユーザーは掘削制約と危険な条件が架空監視路線を魅力的にするパイプライン回廊に沿ってOPGWを展開します。APAR Industriesは2025年に、供給、設置、テスト、ネットワーク統合をカバーするカルナータカ州全体のOPGWおよびIP-MPLSネットワークのためのINR 981.56クロールのKPTCLテンダーでL1ポジションを確保しました。これは、グリッドデジタル化プロジェクトがケーブルハードウェアとネットワーク層の作業を組み合わせる方法を示しています。これらの隣接する最終用途は需要を追加しますが、光ファイバー複合架空地線市場は主に電力会社の投資サイクルと送電インフラ計画によって形成されたままです。
地域分析
アジア太平洋地域の光ファイバー複合架空地線(OPGW)市場
アジア太平洋地域は2026年の光ファイバー複合架空線市場シェアの44.39%を占め、2032年にかけて9.66%のCAGRで成長すると予測されている。同地域は、中国のUHV開発、インドの再生可能エネルギー送電網整備プログラム、およびその他のアジア経済圏における送電投資の拡大を組み合わせた構造となっている。インドのグリーンエネルギー回廊フェーズIIIは、2032年から2033年までに州内送電線51,126回線キロメートルの整備を求めており、新たな送電ルート全体にわたって通信対応インフラが必要とされている。中国のUHVルートは、各高電圧回線が架空接地および通信インフラのフルルートを必要とするため、同等の長距離用途を生み出している。日本の長期的な再生可能エネルギー統合ニーズは引き続き良好であるが、コスト上昇が北海道・本州間海底ルートプロジェクトを複雑にしている。オーストラリアの2026年の500kV OPGWの活線架線マイルストーンも、同地域における高電圧改修工事に必要な施工能力を示している。
北米および欧州の光ファイバー複合架空地線(OPGW)市場
北米および欧州は、更新・レジリエンス強化・規制に基づく系統近代化プログラムおいて重要な地域である。米国エネルギー省の10万マイル送電アップグレード目標は、送電設備および関連通信システムに関する複数年にわたるパイプラインを支えている。サザン・カリフォルニア・エジソンの62億米ドルの山火事対策計画と、PG&Eが計画する570回線マイルの架空線アップグレードは、いずれも米国の被災リスクの高い地域におけるレジリエンス投資の規模を示している。欧州では、再架線および変電所接続プロジェクトが主要な導入経路となっている。ナショナル・グリッドが計画するブリンシールでのアース線からOPGWへの交換は、現在進行中の一例である。これらの地域は高付加価値プロジェクトを実現できるが、許認可および環境承認が発注時期を遅らせる可能性がある。
中東・アフリカおよび南米の光ファイバー複合架空地線(OPGW)市場
南米および中東・アフリカは、再生可能エネルギーへの野心が系統容量を上回る中、光ファイバー複合架空地線市場における新興地域となっている。ブラジルの送電網拡張とチリの長距離再生可能エネルギー輸出ルートは、当初から高いファイバー芯数を選択できる新設回線を支えている。サウジアラビアの2030年までに再生可能エネルギー50%を達成するという目標は、スマートグリッド対応インフラを必要とする新たな送電回廊の整備を示唆している。モロッコの再生可能エネルギー開発および計画中の欧州向け相互接続線も、湾岸諸国を超えた潜在的需要を生み出している。主な実行上の制約は、認定活線工事クルーの確保とコストである。このため、送電投資パイプラインが堅調な市場においても、プロジェクト納期の予測が困難になっている。新設線ではOPGWが優先される一方、改修工事は地域の専門的な施工能力が拡大するまで限定的にとどまる可能性がある。
競合ランドスケープ
光ファイバー複合架空地線市場は高い集中度を持ち、ZTT Group、Fujikura、Hengtong Optic-Electric、Prysmian、Furukawa Electricが調達量の相当なシェアを保有しています。ZTT、Hengtong、Jiangsu Hongtu、Shenzhen SDG、Sichuan Huiyuan、Tongguang Cableを含む中国のサプライヤーは、統合されたファイバー供給とケーブル生産を通じて競争しています。この構造は、ファイバーの入手可能性が制約されている場合のコスト管理をサポートできます。Fujikura、Furukawa、Sumitomo Electric、J-Power Systemsなどの日本のサプライヤーは、エンジニアリングの精度とIECおよびJEC要件への準拠を通じて競争しています。Prysmian、Nexans、AFL Global、Tratosも、より大きな送電インフラパッケージ内でOPGWを提供できます。したがって、競争はケーブルエンジニアリング、製造統合、入札価格、およびより広範な電力会社プロジェクト要件内で作業する能力によって形成されます。
サプライヤーはケーブルハードウェアの販売を超えたポジションを求めています。OPGWは、分散型音響センシング、分散型温度センシング、振動監視のファイバー基板として機能できます。AIベースの分析によるファイバーセンシングをカバーする2025年の米国特許出願は、この監視方向の発展を反映しています。ケーブル供給とセンシングシステムおよび分析を組み合わせることができる企業は、長期的な監視契約を競うことができます。このアプローチは、電力会社がグリッドオートメーション、予知保全、山火事検知に投資している場所で関連しています。また、監視アプリケーション用の容量を予約できる高ファイバー数設計の価値を高めます。したがって、設置、統合、設置後サービスをサポートするサプライヤーの能力は、ケーブル自体と同様に重要になる可能性があります。
価格圧力は、大規模な国内容量を持つサプライヤーが国際入札に参加する場合、特に競争リスクとして残ります。Hengtong Optic-Electricは2026年2月にポルトガルでACSRケーブル供給のための980万ユーロのREN契約を受注し、欧州送電ケーブルセクターでの存在感を示しました。主要なグリッドプロジェクトは、電力ケーブル、プロジェクト実行、および支援機器のより広いパッケージを提供するサプライヤーによって受注される場合もあります。光ファイバー複合架空地線市場は、路線固有の設計、設置経験、および電力会社の資格要件が調達において重要であるため、専門サプライヤーに開かれたままです。ただし、確立された企業は既存の関係と高電圧環境での実績から恩恵を受けることができます。その結果、単一のサプライヤーグループによって支配され市場ではなく、グローバルおよび地域の入札全体で活発な競争が行われています。
光ファイバー複合架空地線(OPGW)産業リーダー
-
ZTT International Limited
-
Fujikura Ltd.
-
Tongguang Cable Co., Ltd.
-
Shenzhen SDG Information Co., Ltd.
-
Hengtong Optic-Electric Co., Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
光ファイバー複合架空地線(OPGW)市場 このレポートでカバーされる企業
- AFL Global
- APAR Industries Limited
- Elsewedy Electric S.A.E.
- Fujikura Ltd.
- Furukawa Electric Co., Ltd.
- Hengtong Optic-Electric Co., Ltd.
- Jiangsu Hongtu Optical Fiber Cable Co., Ltd.
- J-Power Systems Corporation
- LS Cable & System Ltd.
- Nexans S.A.
- NKT A/S
- Prysmian S.p.A.
- PT Voksel Electric Tbk
- Shenzhen SDG Information Co., Ltd.
- Sichuan Huiyuan Optical Communications Co., Ltd.
- Southwire Company, LLC
- Sterlite Technologies Limited
- Sumitomo Electric Industries, Ltd.
- Taihan Cable & Solution Co., Ltd.
- Tongguang Cable Co., Ltd.
- Tratos Group
- Yangtze Optical Fibre and Cable Joint Stock Limited Company
- ZTT International Limited
最近の産業開発事情 光ファイバー複合架空地線(OPGW)市場
- 2026年9月:APAR Industries Limitedは、KPTCLの送電ネットワーク全体の供給、設置、テスト、ネットワーク統合をカバーするカルナータカ州全体のOPGWおよびIP-MPLSコミュニケーションネットワークのための1.17 ビリオン 米ドルのKPTCLテンダーでL1ポジションを確保しました。
- 2026年9月:Systematic Industries Limitedは、インド全土の高電圧送電線にわたるOPGW供給、実行、建設をカバーするOPGW-06パッケージのためにPOWERGRIDから990万 米ドルの受注通知を受け取りました。2026年9月9日に正式に署名され、インドの国家送電デジタル化プログラムにおける継続的な勢いを示しています。
- 2026年9月:インドの連邦内閣は、220億 米ドル相当のグリーンエネルギー回廊フェーズIIIを承認し、2032年から2033年までに51,126回路kmの新規送電線と50 GWhのバッテリー貯蔵を目標とし、OPGWとグリッド通信インフラの複数年にわたる需要パイプラインを創出しました。
- 2026年8月:モディ首相は、4.5 GWの太陽光・風力容量を送電するために設計されたアンドラプラデシュ州クルヌール第IV再生可能エネルギーゾーンのためのPOWERGRIDの6.63 ビリオン 米ドルの送電システムの礎石を置きました。これはインドの再生可能エネルギーゾーンフレームワークの下にある専用送電システムの一つであり、それぞれが全回路OPGWの展開を必要とします。
グローバル光ファイバー複合架空地線(OPGW)市場レポートの範囲
光ファイバー複合架空地線(OPGW)は、電力送電線に設置される特殊な架空地線であり、雷保護と故障電流接地を光ファイバー通信機能と組み合わせています。保護金属構造内に収容された光ファイバーで構成され、電力会社が高速データ伝送、変電所通信、グリッド監視、保護、制御に使用します。OPGWは、送電線を雷撃から保護しながら、電力システム施設間の信頼性の高い通信を可能にするデュアル機能を果たします。
グローバル光ファイバー複合架空地線(OPGW)市場は、ファイバー数、ケーブル設計タイプ、最終用途産業、地域別にセグメント化されています。ファイバー数別では、市場は24F、48F、96F、144F以上にセグメント化されています。ケーブル設計タイプ別では、市場は設計A、設計B、設計C、設計D、設計E、設計Fにセグメント化されています。最終用途産業別では、市場は電力会社、通信、鉄道、石油・ガスにセグメント化されています。レポートはまた、主要地域の26カ国にわたるグローバル光ファイバー複合架空地線(OPGW)市場の市場規模と予測をカバーしています。各セグメントについて、市場規模と予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| 24F |
| 48F |
| 96F |
| 144F以上 |
| 設計A |
| 設計B |
| 設計C |
| 設計D |
| 設計E |
| 設計F |
| 電力会社 |
| 通信 |
| 鉄道 |
| 石油・ガス |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| フランス | |
| イタリア | |
| スペイン | |
| 英国 | |
| ポーランド | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| ベトナム | |
| タイ | |
| その他のアジア太平洋 | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| エジプト | |
| 南アフリカ | |
| モロッコ | |
| その他の中東・アフリカ |
| ファイバー数別 | 24F | |
| 48F | ||
| 96F | ||
| 144F以上 | ||
| ケーブル設計タイプ別 | 設計A | |
| 設計B | ||
| 設計C | ||
| 設計D | ||
| 設計E | ||
| 設計F | ||
| 最終用途産業別 | 電力会社 | |
| 通信 | ||
| 鉄道 | ||
| 石油・ガス | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| フランス | ||
| イタリア | ||
| スペイン | ||
| 英国 | ||
| ポーランド | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| ベトナム | ||
| タイ | ||
| その他のアジア太平洋 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| エジプト | ||
| 南アフリカ | ||
| モロッコ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
光ファイバー複合架空地線の需要成長を促進しているものは何ですか?
系統近代化、再生可能エネルギーの送電、レジリエンス支出、および安全な電力会社通信が主な需要促進要因です。レポートは、電力会社が送電回廊を建設・アップグレードするにつれて、2027年から2032年にかけて8.95%のCAGRを予測しています。
OPGWアプリケーションで最も速く成長しているファイバー数はどれですか?
96F構成は2032年までに12.21%のCAGRで成長すると予測されています。センシングシステム、5Gバックホール、および後の後付け作業を避ける必要性が、新しい送電回廊での使用を支持しています。
電力会社はなぜOPGWケーブルを使用するのですか?
OPGWは架空接地と雷保護を単一のケーブルで光通信と組み合わせています。電力会社は保護、制御、通信機能にケーブルを使用するため、2026年の需要の75.44%を占めました。
どの地域がOPGW需要をリードしていますか?
アジア太平洋は2026年に44.39%のシェアを保有し、2032年までに9.66%のCAGRで成長すると予測されています。インド中国における送電建設が、この地域のリーディングポジションの主な理由です。
既存の電力線への展開を制限するものは何ですか?
活線後付け作業には専門的なクルー、空中技術、および厳格な安全管理が必要です。許認可の遅延、路線承認、および有資格設置業者の利用可能性は、電力会社が明確な通信ニーズを持っている場合でも注文を延期する可能性があります。
ファイバーセンシングはOPGWの使用にどのような影響を与えますか?
分散型センシングはOPGWファイバーを使用して温度、振動、ひずみ、その他のグリッド状態を監視できます。これらの用途により予備ファイバーペアの価値が高まり、プロジェクト設計段階での高容量設計の採用を強化します。
光ファイバー複合架空地線(OPGW)市場の規模はどのくらいですか?
光ファイバー複合架空地線市場規模は2026年に0.81 ビリオン 米ドルと評価され、2027年の0.86 ビリオン 米ドルから2032年には1.32 ビリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)のCAGRは8.95%です。