
Tamanho e Participação do Mercado de Adesivos Ópticos
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 1.16 Bilhões de dólares |
| Tamanho do Mercado (2032) | 1.59 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 6.47 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Adesivos Ópticos por Mordor Intelligence
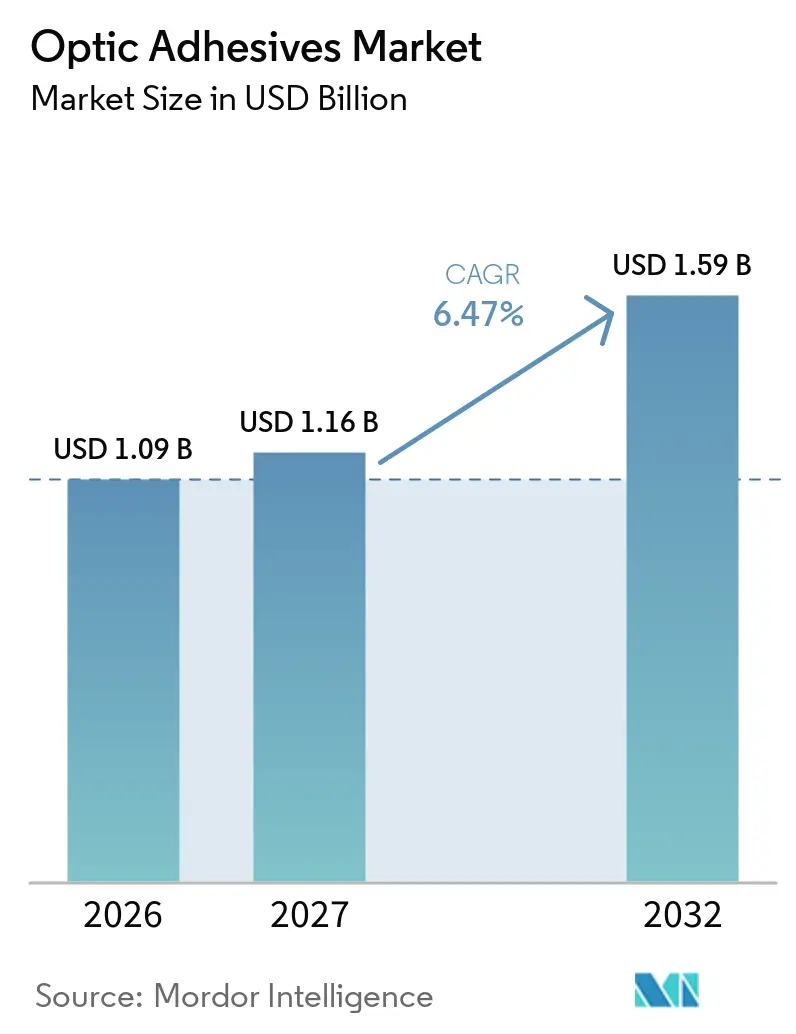
O tamanho do Mercado de Adesivos Ópticos foi avaliado em 1,09 bilhões de USD em 2026 e estima-se que cresça de 1,16 bilhões de USD em 2027 para 1,59 bilhões de USD até 2032, a um CAGR de 6,47% durante o período de previsão (2027-2032). O crescimento é impulsionado pela expansão das redes ópticas de alta velocidade e dos data centers de IA, que exigem colagem confiável em conjuntos ópticos. O uso crescente de óptica em eletrônicos, veículos e equipamentos de telecomunicações também está impulsionando a demanda por materiais que mantêm clareza e adesão sob calor e umidade. Os fornecedores estão respondendo com formulações com índice de correspondência, termicamente estáveis e de menor emissão, adequadas a processos de montagem mais exigentes. A vantagem competitiva depende cada vez mais de dados de qualificação e conhecimento de aplicação, em vez de um amplo catálogo de produtos isoladamente. A volatilidade das matérias-primas e os métodos de teste incompletos para pacotes eletrofotônicos podem retardar a adoção, mesmo com o aumento dos requisitos de colagem de precisão.
Principais Conclusões do Relatório
- Por tipo de resina, o cianoacrilato detinha 36,12% da participação do Mercado de Adesivos Ópticos em 2026, enquanto o silicone tem previsão de expansão a um CAGR de 7,12% até 2032.
- Por aplicação, a colagem e montagem óptica representou 40,45% da Participação do Mercado de Adesivos Ópticos em 2026, enquanto a fibra óptica tem previsão de expansão a um CAGR de 7,34% até 2032.
- Por indústria do usuário final, o setor elétrico e eletrônico representou 39,78% da Participação do Mercado de Adesivos Ópticos em 2026, enquanto as telecomunicações têm previsão de expansão a um CAGR de 7,81% até 2032.
- Por geografia, a Ásia-Pacífico representou 34,23% da Participação do Mercado de Adesivos Ópticos em 2026 e tem previsão de expansão a um CAGR de 7,66% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Comunicações Ópticas, Interconexões de Data Centers e Óptica Co-Empacotada (CPO) | +2.0% | Global, com impacto central na Ásia-Pacífico e América do Norte | Curto prazo (≤ 2 anos) |
| Displays, Câmeras, Sensores e Dispositivos Inteligentes | +1.5% | Núcleo na Ásia-Pacífico, com expansão para América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Sistemas Avançados de Assistência ao Condutor (ADAS) Automotivos e Integração de Head-Up Display | +0.8% | América do Norte, Europa e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Fotônica Miniaturizada e Montagem de Alto Rendimento | +0.6% | Ásia-Pacífico e América do Norte | Médio prazo (2-4 anos) |
| Óptica Co-Empacotada e Implantação de Data Centers de IA | +1.0% | Global, inicialmente concentrado na América do Norte e APAC | Curto a médio prazo (≤ 3 anos) |
| Fonte: Mordor Intelligence | |||
Expansão das Comunicações Ópticas, Interconexões de Data Centers e Óptica Co-Empacotada
A expansão das comunicações ópticas está aumentando a demanda por materiais utilizados em matrizes de fibras, circuitos integrados fotônicos e alojamentos ópticos. A óptica co-empacotada posiciona circuitos integrados fotônicos e eletrônicos dentro de um único pacote, tornando a seleção de adesivos mais exigente. Esses conjuntos requerem materiais com correspondência de índice com índices de refração variando de 1,42 a 1,52, estabilidade durante ciclos de refluxo de até 260°C e baixo desgaseificamento próximo às interfaces ópticas. Um artigo científico de 2025 identificou viscosidade controlada, baixa contração de cura e resistência à exposição UV e umidade como propriedades importantes para adesivos de embalagem fotônica. Um transceptor óptico de 800G pode exigir de 10 a 20 operações de colagem separadas para matrizes de fibras, circuitos integrados fotônicos e alojamentos. Fornecedores com capacidades em silicone e epóxi com correspondência de índice estão melhor posicionados do que aqueles focados em formulações de commodities.
Crescimento de Displays, Câmeras, Sensores e Dispositivos Inteligentes
Os módulos de câmera estão se tornando mais importantes em produtos de consumo, automotivos e industriais. A Henkel identificou os módulos de câmera como um subsegmento de eletrônicos de crescimento rápido em sua discussão de resultados de 2025, e seu portfólio abrange colagem de lentes, alinhamento ativo, underfill e fixação de barril de lente. A empresa também afirmou que sua tecnologia de colagem de lentes UV em uma etapa elimina uma etapa do processo em comparação com um processo de duas etapas, reduzindo as emissões de CO2 na fabricação. A demanda está migrando da colagem de painéis de display para sensores compactos de obturador rotativo e sensores de tempo de voo utilizados em smartphones, veículos e wearables. A H.B. Fuller introduziu adesivos UV sem isobornilacrilato (IBOA) para headsets wearables e dispositivos médicos em junho de 2025, indicando que a conformidade de formulação está se tornando parte da seleção de produtos. O Regulamento REACH (CE) n.º 1907/2006 aumenta o escrutínio sobre monômeros de acrilato, o que apoia a demanda por alternativas conformes no mercado de adesivos ópticos.
Integração de ADAS Automotivo e Head-Up Display
As câmeras ADAS e os head-up displays requerem adesivos que atendam aos padrões de confiabilidade automotiva. Os testes relevantes incluem exposição a 85°C a 85% de umidade relativa por 1.000 horas, bem como resistência a choque térmico até -40°C. A Dymax desenvolveu seu adesivo OP-81-LS para aplicações ADAS e LiDAR; o produto atende aos requisitos de desgaseificamento ASTM E595 enquanto suporta cura UV e LED[1]. A Sika afirma que seus sistemas de colagem de faróis colam mais de 70 milhões de faróis para mais de 35 milhões de veículos por ano. Métodos de colagem semelhantes estão se estendendo para combinadores de head-up display e pods LiDAR internos à cabine. Os head-up displays de para-brisa completo com sensores de luz ambiente requerem filmes ópticos finos com índice de refração controlado e baixa birrefringência, aproximando seus requisitos do empacotamento fotônico em vez da colagem estrutural convencional.
Fotônica Miniaturizada e Montagem de Alto Rendimento
A fabricação de óptica em nível de wafer requer materiais que suportem replicação submicrométrica e cura UV rápida em ferramentas de alta produção. Esses adesivos devem colar vidro e substratos de PET, PC e COP de grau óptico utilizados em novos projetos ópticos. A Hoenle Adhesives apresentou resinas ópticas para fabricação de óptica em nível de wafer na SPIE Photonics West 2025, incluindo produtos destinados a melhorar a resistência ao amarelamento e ao sombreamento óptico. A empresa destacou a adesão a substratos COP, uma lacuna técnica anterior na montagem óptica. A montagem de alto rendimento requer precisão e desempenho de cura repetível. A qualificação de materiais geralmente leva de 12 a 18 meses, portanto materiais validados em ferramentas de impressão estabelecidas podem criar uma vantagem duradoura para os fornecedores pioneiros.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade das Matérias-Primas Petroquímicas e Interrupção do Fornecimento | -0.7% | Global, mais aguda em regiões com integração upstream limitada | Curto prazo (≤ 2 anos) |
| Confiabilidade Óptica, Qualificação Ambiental e Lacunas nos Métodos de Teste | -0.5% | Global, com maior carga de conformidade na América do Norte e Europa | Médio prazo (2-4 anos) |
| Escassez de Métodos de Teste Padronizados para Embalagem Óptica | -0.4% | Global, especificamente nas cadeias de fornecimento de Óptica Co-Empacotada (CPO) da APAC e América do Norte | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade das Matérias-Primas Petroquímicas e Interrupção do Fornecimento
Os adesivos ópticos à base de cianoacrilato, acrílico e epóxi no mercado de adesivos ópticos dependem de monômeros petroquímicos como acrilato de etila, éter diglicidílico de bisfenol A e derivados de cianoacrilato. Mudanças nos preços do petróleo bruto e interrupções em refinarias podem afetar a disponibilidade e o custo desses insumos. O efeito é mais pronunciado para formuladores especializados, pois tamanhos de lote moderados e longos ciclos de qualificação limitam sua capacidade de repassar rapidamente os custos de insumos mais elevados. O Regulamento de Registro, Avaliação, Autorização e Restrição de Substâncias Químicas (REACH) (CE) 1907/2006 e as revisões de substâncias de muito alta preocupação também podem exigir que os produtores europeus avaliem monômeros alternativos. Os insumos alternativos podem não ter dados de validação estabelecidos para desempenho óptico. O acesso limitado a intermediários químicos finos e a pressão sobre as rotas de comércio de produtos químicos especiais continuam sendo preocupações de compras para os fabricantes de equipamentos originais.
Confiabilidade Óptica Rigorosa, Qualificação Ambiental e Lacunas nos Métodos de Teste
Os adesivos ópticos utilizados em conectores de fibra, circuitos integrados fotônicos e instrumentos de precisão devem atender a vários requisitos de confiabilidade no mercado de adesivos ópticos. Estes incluem Telcordia GR-326 para hardware de fibra, normas ISO/TC 172 para óptica e fotônica, e protocolos automotivos ou de defesa específicos do cliente[2]. A qualificação pode levar de 12 a 24 meses antes que uma nova formulação entre em produção, aumentando o custo e o tempo necessários para adoção. A Diretiva de Restrição de Substâncias Perigosas (RoHS) da UE 2011/65/UE e a autorização REACH podem limitar a disponibilidade de agentes de cura e fotoiniciadores nas cadeias de fornecimento de eletrônicos europeus. A Dymax, a Norland Products e a H.B. Fuller identificam a conformidade com RoHS para as famílias de produtos relevantes, ressaltando a importância de manter o status de qualificação. A Iniciativa Internacional de Fabricação de Eletrônicos (iNEMI) está desenvolvendo veículos de teste padronizados e métodos de caracterização para adesivos em pacotes eletromecânicos, deixando os compradores com incerteza adicional de qualificação.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Resina:
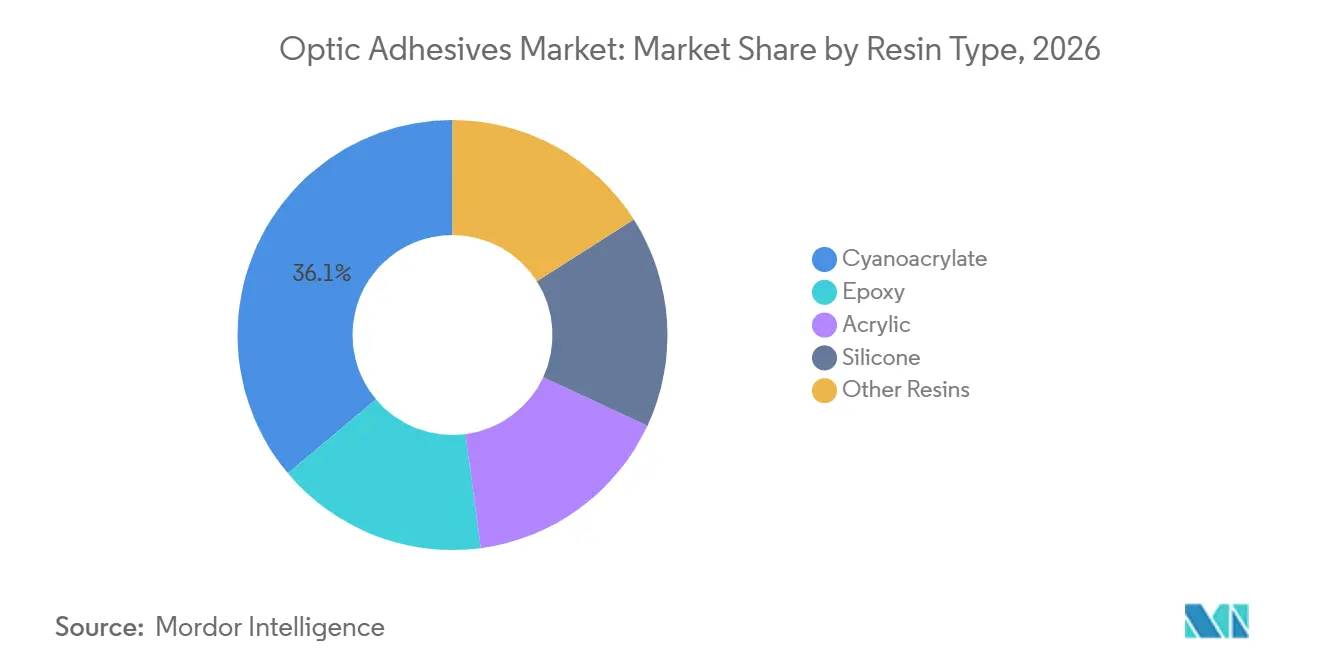
O Silicone Ganha Relevância em Conjuntos Ópticos de Alta TemperaturaO cianoacrilato detinha 36,12% da participação do mercado de adesivos ópticos em 2026 porque cura rapidamente como material de um único componente e adere bem a vidro, cerâmica e metal. Sua baixa viscosidade também suporta dispensação precisa em conjuntos compactos. As resinas acrílicas e epóxi detinham as próximas maiores posições na avaliação. Os materiais acrílicos servem à laminação de displays e ao alinhamento de fibras, enquanto os epóxis suportam o empacotamento fotônico de precisão onde são necessárias altas temperaturas de transição vítrea para montagem compatível com refluxo. Outros materiais, incluindo adesivos ópticos à base de enotiol, atendem a aplicações menores, mas exigentes. A série HARDLOC OP da Denka é um adesivo de enotiol de cura UV com propriedades ópticas próximas ao vidro e sem inibição de cura relacionada ao oxigênio, tornando-o adequado para colagem de lentes e prismas em módulos de câmera.
O silicone é o tipo de resina de crescimento mais rápido, com o tamanho do mercado de adesivos ópticos para este segmento projetado para crescer a um CAGR de 7,12% entre 2027 e 2032. Ele tolera ciclagem térmica de -50°C a acima de 200°C e resiste ao amarelamento induzido por UV. Essas características suportam seu uso em faróis LED automotivos, sensores de Sistemas Avançados de Assistência ao Condutor (ADAS), painéis de display externos e óptica co-empacotada. Essa mudança é impulsionada pelos requisitos operacionais, e não apenas pela preferência de material. Formulações sem substâncias per e polifluoroalquílicas (PFAS) e sem gás de siloxano de baixo peso molecular estão se tornando requisitos de aquisição nas cadeias de fornecimento automotivas e de eletrônicos de consumo, favorecendo fornecedores com química de silicone avançada e qualificação de produto estabelecida.

Por Aplicação:
A Fibra Óptica se Expande com Links de Data Centers de Maior DensidadeA colagem e montagem óptica representou 40,45% da receita em 2026, apoiada pela laminação de displays de eletrônicos de consumo, colagem de telas sensíveis ao toque e painéis industriais de interface homem-máquina. Essas aplicações requerem materiais opticamente transparentes com índices de refração compatíveis, baixa névoa e resistência à exposição UV e ciclagem de umidade. O cimento de colagem de lentes é utilizado para cimentação de módulos de câmera, montagem de objetivas de microscópio e colagem de colimadores de laser. O NOA 61 da Norland Products atende à Especificação Federal MIL-A-3920 e aos requisitos de biocompatibilidade da Classe VI da Farmacopeia dos Estados Unidos (USP), suportando seu uso em óptica de precisão militar e comercial. Essas aplicações continuam sendo importantes para o mercado de adesivos ópticos porque a qualidade da montagem afeta diretamente a clareza óptica e o alinhamento, e criam demanda por materiais com desempenho estável em substratos e geometrias variados.
A fibra óptica é a aplicação de crescimento mais rápido, com o tamanho do mercado de adesivos ópticos para este segmento previsto para crescer a um CAGR de 7,34% até 2032. Os data centers de IA e as redes de fronthaul 5G requerem mais matrizes de fibras coladas, fixadores em ranhura em V e juntas com correspondência de índice do que os projetos convencionais de transceptores. A Namics fornece sistemas adesivos para correspondência de índice, fixação de fibras, fixação de matrizes de fibras e alívio de tensão em aplicações de fotônica em silício. A empresa afirma que esses sistemas são isentos de PFAS e resistentes a refluxo a 260°C. A transição para plataformas de 400G e 800G aumenta a contagem de fibras por porta, elevando o consumo de adesivo por conjunto em vez de apenas com o número de transceptores instalados.
Por Indústria do Usuário Final:
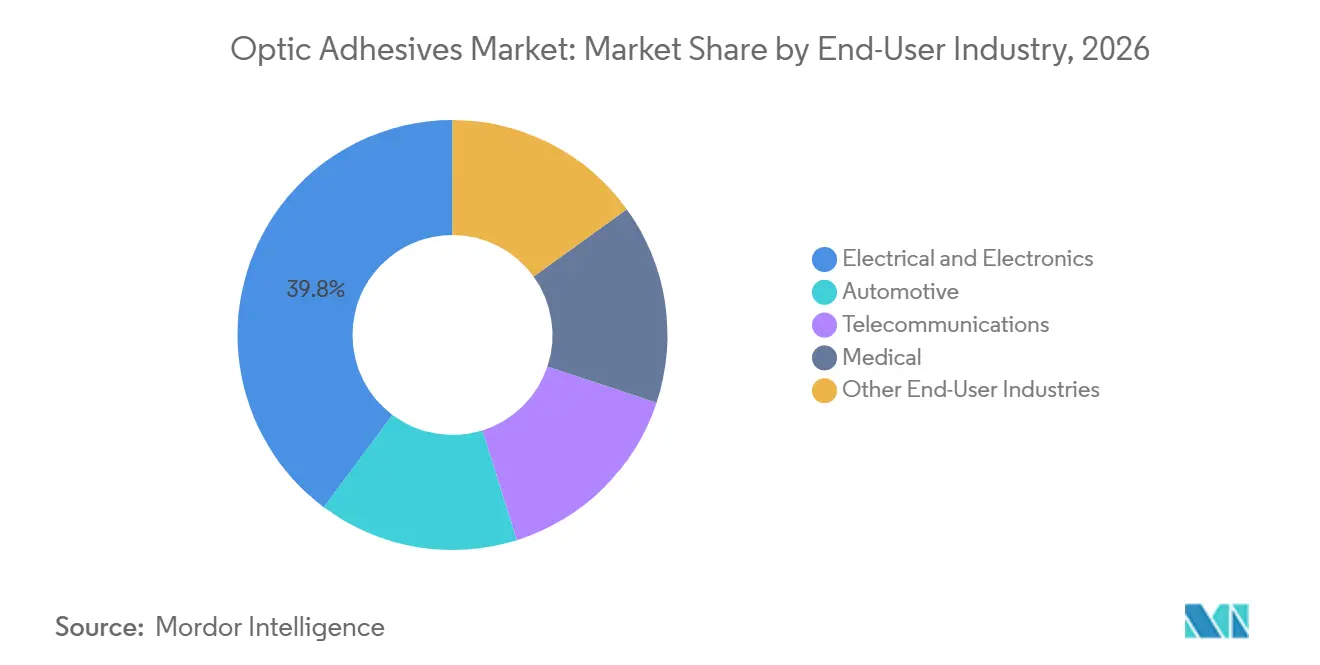
As Telecomunicações Lideram o Crescimento com a Continuação da Implantação de FibraO setor elétrico e eletrônico representou 39,78% da receita em 2026, impulsionado por grandes quantidades de módulos de câmera, painéis de display, sensores ópticos e conjuntos de placas de circuito impresso. Este segmento requer materiais de colagem que possam ser dispensados com precisão em escala de produção. O automotivo foi o próximo maior segmento de usuário final, apoiado pela colagem de faróis, módulos de câmera ADAS e combinadores de head-up display. Os sistemas de colagem automotiva da Sika atendem a mais de 35 milhões de veículos anualmente. As aplicações médicas são menores, mas mais tecnicamente exigentes, pois endoscópios, instrumentos oftálmicos e sensores de saúde wearables requerem testes de biocompatibilidade ISO 10993. O catálogo de materiais eletrônicos da H.B. Fuller identifica soluções para aplicações médicas e de eletrônicos wearables.
As telecomunicações são o segmento de usuário final de crescimento mais rápido, projetado para crescer a um CAGR de 7,81% de 2027 a 2032. Os projetos de fibra até o domicílio e fibra até o edifício na Ásia-Pacífico, Europa e América do Norte estão aumentando a demanda por conjuntos ópticos confiáveis no mercado de adesivos ópticos. Os links de data centers de IA também estão elevando os requisitos para fixação de fibras e alinhamento óptico preciso. Os conjuntos de transceptores externos em sites de células 5G requerem materiais com forte resistência à umidade e UV conforme Telcordia GR-326. Os materiais sem Isobornilacrilato (IBOA) e sem PFAS estão se tornando relevantes nas aquisições de telecomunicações à medida que as restrições químicas recebem maior atenção, impulsionadas pelas políticas dos compradores e pelos requisitos de conformidade com o Regulamento de Registro, Avaliação, Autorização e Restrição de Substâncias Químicas (REACH) antecipados.
Análise Geográfica
Ásia-Pacífico
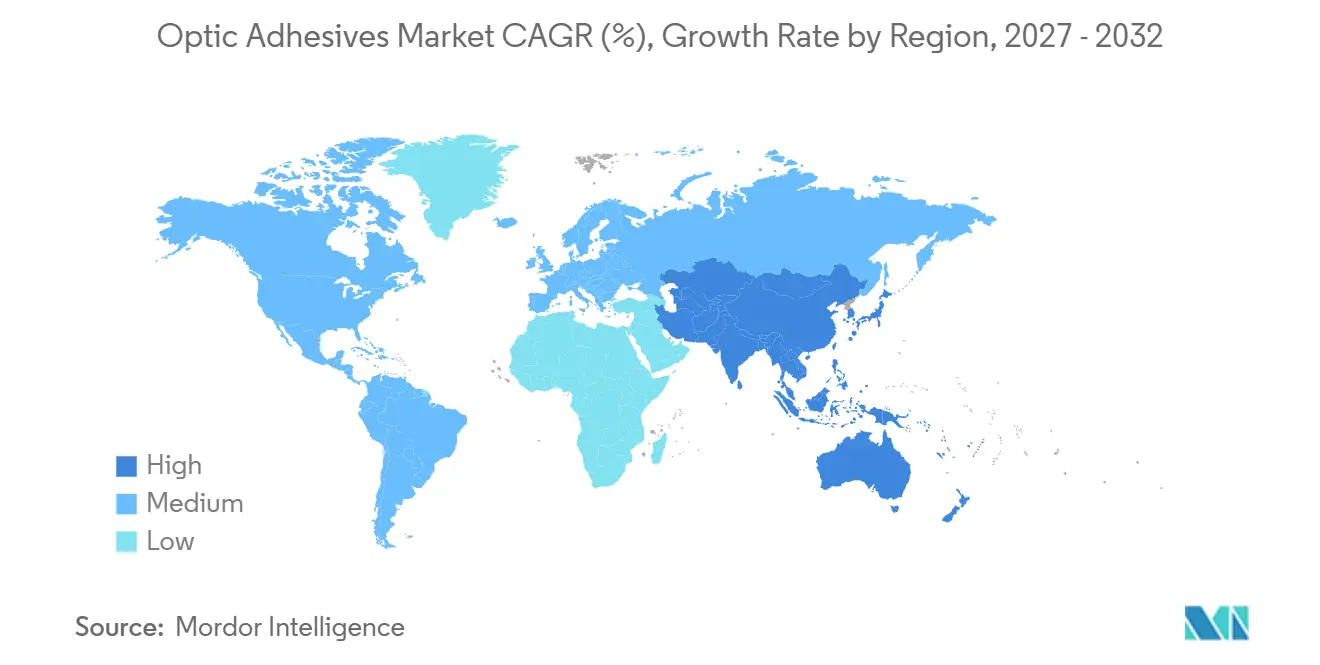
A Ásia-Pacífico detinha uma participação de receita de 34,23% em 2026 e tem previsão de crescimento a um CAGR de 7,66% até 2032. A região possui uma base concentrada de fabricação de smartphones, painéis de display, transceptores ópticos e cabos de fibra que suporta o mercado de adesivos ópticos. A expansão da banda larga de fibra da China e os programas de autossuficiência em semicondutores impulsionam a demanda de aplicações de telecomunicações e eletrônicos. O Japão continua sendo uma fonte importante de química de adesivos ópticos por meio da Shin-Etsu Chemical, Nitto Denko e Denka, que fornecem encapsulantes de silicone, filmes adesivos opticamente transparentes e materiais de tiol-eno de cura UV. A Nitto Denko recebeu reconhecimento por sua folha adesiva transparente LUCIACS para displays automotivos no âmbito de seu framework ESG do exercício fiscal de 2025. Em fevereiro de 2025, a Henkel inaugurou um Centro de Engenharia de Aplicações em Chennai com cinco laboratórios especializados para o desenvolvimento de adesivos eletrônicos. Esse investimento aproxima o trabalho de desenvolvimento dos clientes regionais e pode reduzir o tempo de qualificação.
América do Norte
A América do Norte é uma base de qualificação importante para óptica co-empacotada e óptica de precisão para defesa no mercado de adesivos ópticos. Os operadores regionais de data centers de hiperescala são os primeiros a adotar materiais de correspondência de índice e fixação de fibras para óptica co-empacotada, o que cria uma vantagem para os formuladores locais com materiais validados. Em setembro de 2025, a SENKO e a GlobalFoundries anunciaram uma interface de fibra destacável em nível de wafer para óptica co-empacotada. O sistema utilizou colagem óptica de precisão para fixar um receptáculo SEAT diretamente nas superfícies de die de circuito integrado fotônico nas instalações da GlobalFoundries em Nova York. O NOA 61 da Norland Products continua relevante em conjuntos ópticos militares e aeroespaciais devido à sua conformidade com os requisitos MIL-A-3920. A Agência de Proteção Ambiental dos EUA emitiu Regras de Novo Uso Significativo para determinadas substâncias químicas em julho e novembro de 2025, adicionando requisitos de monitoramento regulatório para novas químicas de adesivos. Os fornecedores, portanto, precisam combinar qualificação técnica com revisão contínua de conformidade com a Lei de Controle de Substâncias Tóxicas (TSCA).
Europa, América do Sul e Oriente Médio e África
O mercado de adesivos ópticos da Europa é moldado pelos requisitos REACH e RoHS e por sua base de produção automotiva, de displays e de óptica de precisão. Esses requisitos de conformidade podem restringir o uso de certos monômeros de acrilato, fotoiniciadores e substâncias perigosas em formulações de adesivos. A DELO apresentou soluções de adesivos de cura dupla para montagem de sistemas a laser na Exposição Internacional de Optoeletrônica da China (CIOE) 2025 em Shenzhen, demonstrando que os especialistas europeus estão competindo nas cadeias de fornecimento de equipamentos asiáticos. A América do Sul continua sendo um mercado menor, com o Brasil apoiando a montagem de eletrônicos de consumo e a demanda de automação industrial. O crescimento na região é limitado pela dependência de matérias-primas especiais importadas e por uma base de fabricação óptica menor. O Oriente Médio e a África apresentam uma oportunidade emergente à medida que a implantação do 5G avança na Arábia Saudita e na África do Sul, onde a instalação de fibra aérea e subterrânea suporta a demanda por materiais de terminação e conector. No entanto, os prazos de importação e o suporte técnico local limitado continuam retardando a qualificação nesses mercados.
Cenário Competitivo
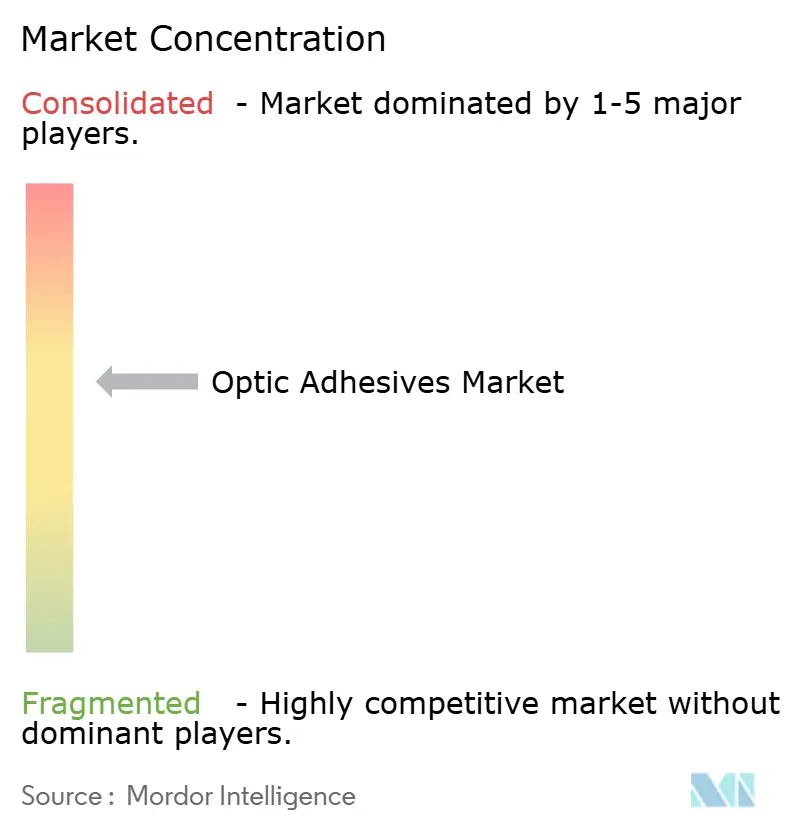
O mercado de adesivos ópticos é moderadamente consolidado, com grandes fornecedores de produtos químicos especiais ativos em vários tipos de resina e aplicações. A Henkel reportou vendas de Tecnologias Adesivas de EUR 2,7 bilhões (~USD 3,01 bilhões) no terceiro trimestre de 2025, e seu portfólio Loctite ECCOBOND LUX atende à montagem de transceptores ópticos e fibra óptica. A 3M fornece mais de 120 formulações de adesivos opticamente transparentes para aplicações de display. A Dow foca em materiais de silicone para interconexões avançadas de semicondutores e óptica co-empacotada. A Shin-Etsu Chemical fornece materiais de silicone para embalagem de LED. Essas empresas competem com fornecedores regionais e especializados que detêm posições de qualificação focadas.
Os resultados competitivos dependem cada vez mais da rapidez com que os fornecedores podem entregar resultados confiáveis em óptica co-empacotada, colagem de guias de onda de AR e VR e LiDAR automotivo. As normas ISO/TC 172 e os protocolos de teste fotônico específicos do cliente reforçam o valor do trabalho de qualificação antecipado. A DELO trabalhou com a EV Group em sistemas de polímeros transparentes para óptica em nível de wafer e litografia por nanoimprensão, onde a validação específica da aplicação é importante. Isso fornece uma rota para que especialistas compitam contra plataformas de adesivos maiores. A Dymax e a Norland Products mantêm documentação técnica detalhada e aprovações para aplicações ópticas exigentes. O NOA 61 da Norland detém credenciais MIL-A-3920 e Classe VI da Farmacopeia dos Estados Unidos (USP), que são relevantes para aplicações de defesa e precisão.
A Henkel expandiu sua capacidade regional de desenvolvimento de eletrônicos com a inauguração de seu centro de engenharia em Chennai em fevereiro de 2025, posicionando cinco laboratórios próximos aos clientes de eletrônicos asiáticos. Em setembro de 2025, a SENKO e a GlobalFoundries demonstraram colagem óptica em nível de wafer para uma interface de fibra destacável para óptica co-empacotada. As soluções de montagem a laser da DELO apresentadas em 2025 refletem a especialização contínua em colagem adaptada à aplicação. Há espaço em branco em materiais de silicone sem PFAS e com baixo gás de siloxano para óptica co-empacotada e fotônica de precisão. Os fornecedores que entram nessa área precisam atender tanto aos requisitos de desempenho óptico quanto aos padrões de conformidade ambiental na Ásia-Pacífico e na Europa. Como resultado, a diferenciação continua sendo possível neste mercado apesar das amplas capacidades dos principais fornecedores.
Líderes do Setor de Adesivos Ópticos
-
Henkel AG & Co. KGaA
-
DELO Industrial Adhesives
-
Dymax
-
3M
-
H.B. Fuller Company
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Adesivos Ópticos Empresas cobertas neste relatório
- 3M
- DELO Industrial Adhesives
- Denka Company Limited
- DIC Corporation
- Dow
- Dymax
- H.B. Fuller Company
- Henkel AG & Co. KGaA
- Master Bond
- Momentive
- Nitto Denko Corporation
- NORLAND PRODUCTS INCORPORATED
- Panacol-Elosol GmbH
- Permabond
- Shin-Etsu Chemical Co., Ltd.
- Sika AG
Desenvolvimentos industriais recentes em Mercado de Adesivos Ópticos
- Setembro de 2025: A SENKO Advanced Components e a GlobalFoundries anunciaram um sistema de conector de fibra destacável em nível de wafer para óptica co-empacotada. O sistema utilizou colagem adesiva óptica de precisão para fixar um receptáculo SEAT diretamente nas superfícies de die de circuito integrado fotônico (PIC) nas fábricas da GlobalFoundries em Nova York. Ele permitiu alinhamento passivo repetível em arquiteturas de switch CPO de alta radix, validando o uso de adesivo óptico de precisão em escala comercial na fabricação de fotônica em silício.
- Setembro de 2025: A Panacol-Elosol GmbH foi renomeada para Hoenle Adhesives GmbH quando o Grupo Hoenle unificou todas as subsidiárias sob uma única marca corporativa. A entidade renomeada manteve todas as operações de fabricação de adesivos ópticos em seu site em Steinbach/Taunus, na Alemanha, e continuou a produzir as linhas de adesivos Vitralit UV, estruturais e condutivos para aplicações de colagem óptica.
Escopo do Relatório Global do Mercado de Adesivos Ópticos
O adesivo óptico é um material de colagem especializado utilizado para unir componentes ópticos ou camadas de display, mantendo alta transmissão de luz, controle do índice de refração e estabilidade mecânica. Esses adesivos são formulados para minimizar perdas ópticas como reflexão, dispersão e absorção na interface entre as superfícies coladas. São amplamente utilizados em aplicações incluindo displays, câmeras, lentes e dispositivos de imagem médica, onde a clareza óptica e a precisão são críticas.
O mercado de adesivos ópticos é segmentado por tipo de resina, aplicação, indústria do usuário final e geografia. Por tipo de resina, o mercado é segmentado em epóxi, acrílico, cianoacrilato, silicone e outras resinas. Por aplicação, o mercado é segmentado em colagem e montagem óptica, cimento de colagem de lentes, fibra óptica e outras aplicações. Por indústria do usuário final, o mercado é segmentado em elétrico e eletrônico, automotivo, telecomunicações, médico e outras indústrias do usuário final. O relatório também abrange tamanhos de mercado e previsões para adesivos ópticos em 15 países nas principais regiões. Os tamanhos de mercado e as previsões são fornecidos em termos de valor (USD).
Visão geral da segmentação
| Epóxi |
| Acrílico |
| Cianoacrilato |
| Silicone |
| Outras Resinas |
| Colagem e Montagem Óptica |
| Cimento de Colagem de Lentes |
| Fibra Óptica |
| Outras Aplicações |
| Elétrico e Eletrônico |
| Automotivo |
| Telecomunicações |
| Médico |
| Outras Indústrias do Usuário Final |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Países da ASEAN | |
| Restante da Ásia-Pacífico | |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Países Nórdicos | |
| Restante da Europa | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Tipo de Resina | Epóxi | |
| Acrílico | ||
| Cianoacrilato | ||
| Silicone | ||
| Outras Resinas | ||
| Por Aplicação | Colagem e Montagem Óptica | |
| Cimento de Colagem de Lentes | ||
| Fibra Óptica | ||
| Outras Aplicações | ||
| Por Indústria do Usuário Final | Elétrico e Eletrônico | |
| Automotivo | ||
| Telecomunicações | ||
| Médico | ||
| Outras Indústrias do Usuário Final | ||
| Por Geografia | Ásia-Pacífico | China |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Países da ASEAN | ||
| Restante da Ásia-Pacífico | ||
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Países Nórdicos | ||
| Restante da Europa | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
Principais Questões Respondidas no Relatório
Qual é o tamanho atual do Mercado de Adesivos Ópticos?
O tamanho do Mercado de Adesivos Ópticos foi avaliado em 1,09 bilhões de USD em 2026 e estima-se que cresça de 1,16 bilhões de USD em 2027 para 1,59 bilhões de USD até 2032, a um CAGR de 6,47% durante o período de previsão (2027-2032).
Qual aplicação está crescendo mais rapidamente para adesivos ópticos?
A fibra óptica tem projeção de crescimento a um CAGR de 7,34% até 2032, à medida que os data centers e as redes 5G necessitam de links ópticos de maior densidade.
Qual segmento de usuário final está se expandindo mais rapidamente?
As telecomunicações têm previsão de crescimento a um CAGR de 7,81% até 2032, apoiadas pela implantação de fibra e pelas interconexões de data centers de IA.
Qual região lidera a demanda por adesivos ópticos?
A Ásia-Pacífico detém uma participação de 34,23% em 2026 e tem expectativa de crescimento a um CAGR de 7,66% até 2032.