
Tamaño y Participación del Mercado de Adhesivos Ópticos
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 1.16 Mil millones de dólares |
| Tamaño del Mercado (2032) | 1.59 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 6.47 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Adhesivos Ópticos por Mordor Intelligence
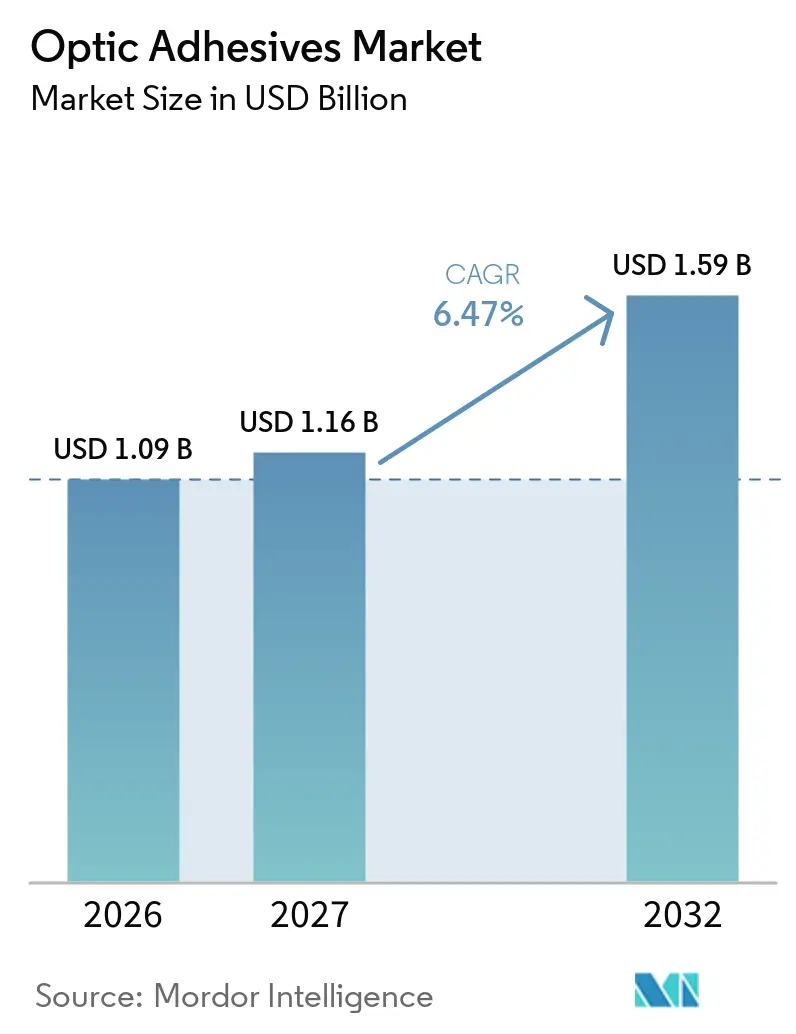
El tamaño del Mercado de Adhesivos Ópticos se valoró en 1,09 mil millones de USD en 2026 y se estima que crecerá desde 1,16 mil millones de USD en 2027 hasta 1,59 mil millones de USD en 2032, a una CAGR del 6,47% durante el período de pronóstico (2027-2032). El crecimiento está impulsado por la expansión de las redes ópticas de alta velocidad y los centros de datos de inteligencia artificial, que requieren una unión confiable en los ensamblajes ópticos. El uso creciente de la óptica en electrónica, vehículos y hardware de telecomunicaciones también está impulsando la demanda de materiales que mantengan la claridad y la adhesión bajo calor y humedad. Los proveedores están respondiendo con formulaciones de índice coincidente, térmicamente estables y de menor emisión, adecuadas para procesos de ensamblaje más exigentes. La ventaja competitiva depende cada vez más de los datos de calificación y el conocimiento de aplicaciones, en lugar de un amplio catálogo de productos por sí solo. La volatilidad de las materias primas y los métodos de prueba incompletos para los paquetes electro-fotónicos pueden ralentizar la adopción, incluso cuando los requisitos de unión de precisión aumentan.
Conclusiones Clave del Informe
- Por tipo de resina, el cianoacrilato representó el 36,12% de la participación del Mercado de Adhesivos Ópticos en 2026, mientras que se prevé que la silicona se expanda a una CAGR del 7,12% hasta 2032.
- Por aplicación, la unión óptica y el ensamblaje representaron el 40,45% de la Participación del Mercado de Adhesivos Ópticos en 2026, mientras que se prevé que la fibra óptica se expanda a una CAGR del 7,34% hasta 2032.
- Por industria de usuario final, la industria eléctrica y electrónica representó el 39,78% de la Participación del Mercado de Adhesivos Ópticos en 2026, mientras que se prevé que las telecomunicaciones se expandan a una CAGR del 7,81% hasta 2032.
- Por geografía, Asia-Pacífico representó el 34,23% de la Participación del Mercado de Adhesivos Ópticos en 2026 y se prevé que se expanda a una CAGR del 7,66% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Comunicaciones Ópticas, Interconexiones de Centros de Datos y Óptica Coempaquetada (CPO) | +2.0% | Global, con impacto central en Asia-Pacífico y América del Norte | Corto plazo (≤ 2 años) |
| Pantallas, Cámaras, Sensores y Dispositivos Inteligentes | +1.5% | Núcleo en Asia-Pacífico, con expansión hacia América del Norte y Europa | Corto plazo (≤ 2 años) |
| Sistemas Avanzados de Asistencia al Conductor (ADAS) para Automoción e Integración de Pantallas de Visualización Frontal | +0.8% | América del Norte, Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Fotónica Miniaturizada y Ensamblaje de Alto Rendimiento | +0.6% | Asia-Pacífico y América del Norte | Mediano plazo (2-4 años) |
| Óptica Coempaquetada y Despliegue de Centros de Datos de Inteligencia Artificial | +1.0% | Global, inicialmente concentrado en América del Norte y APAC | Corto a mediano plazo (≤ 3 años) |
| Fuente: Mordor Intelligence | |||
Expansión de las Comunicaciones Ópticas, las Interconexiones de Centros de Datos y la Óptica Coempaquetada
La expansión de las comunicaciones ópticas está aumentando la demanda de materiales utilizados en matrices de fibra, circuitos integrados fotónicos y carcasas ópticas. La óptica coempaquetada coloca circuitos integrados fotónicos y electrónicos dentro de un único paquete, lo que hace que la selección de adhesivos sea más exigente. Estos ensamblajes requieren materiales de índice coincidente con índices de refracción que oscilan entre 1,42 y 1,52, estabilidad durante los ciclos de reflujo de hasta 260 °C y baja desgasificación cerca de las interfaces ópticas. Un artículo científico de 2025 identificó la viscosidad controlada, la baja contracción de curado y la resistencia a la exposición ultravioleta y la humedad como propiedades importantes para los adhesivos de empaquetado fotónico. Un transceptor óptico de 800G puede requerir entre 10 y 20 operaciones de unión separadas para matrices de fibra, circuitos integrados fotónicos y carcasas. Los proveedores con capacidades de silicona y epoxi de índice coincidente están mejor posicionados que aquellos centrados en formulaciones de uso general.
Crecimiento de Pantallas, Cámaras, Sensores y Dispositivos Inteligentes
Los módulos de cámara son cada vez más importantes en los productos de consumo, automotrices e industriales. Henkel identificó los módulos de cámara como un subsegmento de electrónica de rápido crecimiento en su debate sobre resultados de 2025, y su cartera cubre la unión de lentes, la alineación activa, el relleno inferior y la fijación del barril de lentes. La empresa también declaró que su tecnología de unión de lentes ultravioleta en un solo paso elimina un paso del proceso en comparación con un proceso de dos pasos, reduciendo las emisiones de CO2 en la fabricación. La demanda está pasando de la unión de paneles de pantalla a sensores compactos de obturador rodante y de tiempo de vuelo utilizados en teléfonos inteligentes, vehículos y dispositivos portátiles. H.B. Fuller introdujo adhesivos ultravioleta libres de acrilato de isobornilo (IBOA) para auriculares portátiles y dispositivos médicos en junio de 2025, lo que indica que el cumplimiento de la formulación se está convirtiendo en parte de la selección de productos. El Reglamento REACH (CE) n.º 1907/2006 aumenta el escrutinio de los monómeros de acrilato, lo que respalda la demanda de alternativas conformes en el mercado de adhesivos ópticos.
Integración de ADAS Automotriz y Pantallas de Visualización Frontal
Las cámaras ADAS y las pantallas de visualización frontal requieren adhesivos que cumplan con los estándares de fiabilidad automotriz. Las pruebas relevantes incluyen la exposición a 85 °C con un 85% de humedad relativa durante 1.000 horas, así como la resistencia al choque térmico hasta -40 °C. Dymax desarrolló su adhesivo OP-81-LS para aplicaciones ADAS y LiDAR; el producto cumple con los requisitos de desgasificación ASTM E595 y admite el curado ultravioleta y LED[1]. Sika declara que sus sistemas de unión de faros unen más de 70 millones de faros para más de 35 millones de vehículos cada año. Métodos de unión similares se están extendiendo a los combinadores de pantallas de visualización frontal y a los módulos LiDAR de cabina. Las pantallas de visualización frontal de parabrisas completo con sensores de luz ambiental requieren películas ópticas delgadas con un índice de refracción controlado y baja birrefringencia, acercando sus requisitos al empaquetado fotónico más que a la unión estructural convencional.
Fotónica Miniaturizada y Ensamblaje de Alto Rendimiento
La fabricación de óptica a nivel de oblea requiere materiales que admitan la replicación a escala submicrométrica y el curado ultravioleta rápido en herramientas de alta producción. Estos adhesivos deben unirse a sustratos de vidrio y PET, PC y COP de grado óptico utilizados en nuevos diseños ópticos. Hoenle Adhesives presentó resinas ópticas para la fabricación de óptica a nivel de oblea en SPIE Photonics West 2025, incluidos productos destinados a mejorar la resistencia al amarillamiento y el sombreado óptico. La empresa destacó la adhesión a sustratos COP, una brecha técnica previa en el ensamblaje óptico. El ensamblaje de alto rendimiento requiere tanto precisión como un rendimiento de curado repetible. La calificación de materiales suele tardar entre 12 y 18 meses, por lo que los materiales validados en herramientas de impresión establecidas pueden crear una ventaja duradera para los proveedores pioneros.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad de las Materias Primas Petroquímicas e Interrupción del Suministro | -0.7% | Global, más aguda en regiones con integración ascendente limitada | Corto plazo (≤ 2 años) |
| Fiabilidad Óptica, Calificación Ambiental y Brechas en los Métodos de Prueba | -0.5% | Global, con la mayor carga de cumplimiento en América del Norte y Europa | Mediano plazo (2-4 años) |
| Escasez de Métodos de Prueba Estándar del Sector para el Empaquetado Óptico | -0.4% | Global, específicamente en las cadenas de suministro de Óptica Coempaquetada (CPO) de APAC y América del Norte | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad de las Materias Primas Petroquímicas e Interrupción del Suministro
Los adhesivos ópticos de cianoacrilato, acrílico y epoxi en el mercado de adhesivos ópticos dependen de monómeros petroquímicos como el acrilato de etilo, el éter diglicidílico de bisfenol A y los derivados del cianoacrilato. Los cambios en los precios del petróleo crudo y las interrupciones en las refinerías pueden afectar la disponibilidad y el costo de estos insumos. El efecto es más pronunciado para los formuladores especializados, ya que los tamaños de lote moderados y los largos ciclos de calificación limitan su capacidad para trasladar rápidamente los mayores costos de insumos. El Reglamento de Registro, Evaluación, Autorización y Restricción de Sustancias Químicas (REACH) (CE) 1907/2006 y las revisiones de sustancias de muy alta preocupación también pueden requerir que los productores europeos evalúen monómeros alternativos. Es posible que los insumos alternativos no cuenten con datos de validación establecidos para el rendimiento óptico. El acceso limitado a intermedios de química fina y la presión sobre las rutas comerciales de productos químicos especializados siguen siendo preocupaciones de compra para los fabricantes de equipos originales.
Estricta Fiabilidad Óptica, Calificación Ambiental y Brechas en los Métodos de Prueba
Los adhesivos ópticos utilizados en conectores de fibra, circuitos integrados fotónicos e instrumentos de precisión deben cumplir varios requisitos de fiabilidad en el mercado de adhesivos ópticos. Estos incluyen Telcordia GR-326 para hardware de fibra, estándares ISO/TC 172 para óptica y fotónica, y protocolos automotrices o de defensa específicos del cliente[2]. La calificación puede tardar entre 12 y 24 meses antes de que una nueva formulación entre en producción, lo que aumenta el costo y el tiempo necesarios para su adopción. La Directiva de Restricción de Sustancias Peligrosas (RoHS) de la UE 2011/65/UE y la autorización REACH pueden limitar la disponibilidad de agentes de curado y fotoiniciadores en las cadenas de suministro de electrónica europea. Dymax, Norland Products y H.B. Fuller identifican el cumplimiento de RoHS para las familias de productos relevantes, lo que subraya la importancia de mantener el estado de calificación. La Iniciativa Internacional de Fabricación Electrónica (iNEMI) está desarrollando vehículos de prueba estandarizados y métodos de caracterización para adhesivos en paquetes electromecánicos, lo que deja a los compradores con incertidumbre adicional en la calificación.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Resina:
La Silicona Gana Relevancia en Ensamblajes Ópticos de Alta TemperaturaEl cianoacrilato representó el 36,12% de la participación del mercado de adhesivos ópticos en 2026 porque se cura rápidamente como material de un solo componente y se adhiere bien al vidrio, la cerámica y el metal. Su baja viscosidad también favorece la dosificación precisa en ensamblajes compactos. Los materiales acrílicos y epoxi ocuparon las siguientes posiciones más grandes en la evaluación. Los materiales acrílicos sirven para la laminación de pantallas y la alineación de fibras, mientras que los epoxis respaldan el empaquetado fotónico de precisión donde se necesitan altas temperaturas de transición vítrea para el ensamblaje compatible con el reflujo. Otros materiales, incluidos los adhesivos ópticos basados en enotiol, sirven para aplicaciones más pequeñas pero exigentes. La serie HARDLOC OP de Denka es un adhesivo de enotiol de curado ultravioleta con propiedades ópticas cercanas al vidrio y sin inhibición del curado relacionada con el oxígeno, lo que lo hace adecuado para la unión de lentes y prismas en módulos de cámara.
La silicona es el tipo de resina de más rápido crecimiento, con el tamaño del mercado de adhesivos ópticos para este segmento proyectado para crecer a una CAGR del 7,12% entre 2027 y 2032. Tolera ciclos térmicos de -50 °C a más de 200 °C y resiste el amarillamiento inducido por ultravioleta. Estas características respaldan su uso en faros LED automotrices, sensores de Sistemas Avanzados de Asistencia al Conductor (ADAS), paneles de pantalla para exteriores y óptica coempaquetada. Este cambio está impulsado por los requisitos operativos más que por la preferencia de material por sí sola. Las formulaciones libres de sustancias perfluoroalquiladas y polifluoroalquiladas (PFAS) y libres de gas siloxano de bajo peso molecular se están convirtiendo en requisitos de adquisición en las cadenas de suministro de automoción y electrónica de consumo, favoreciendo a los proveedores con química de silicona avanzada y calificación de productos establecida.
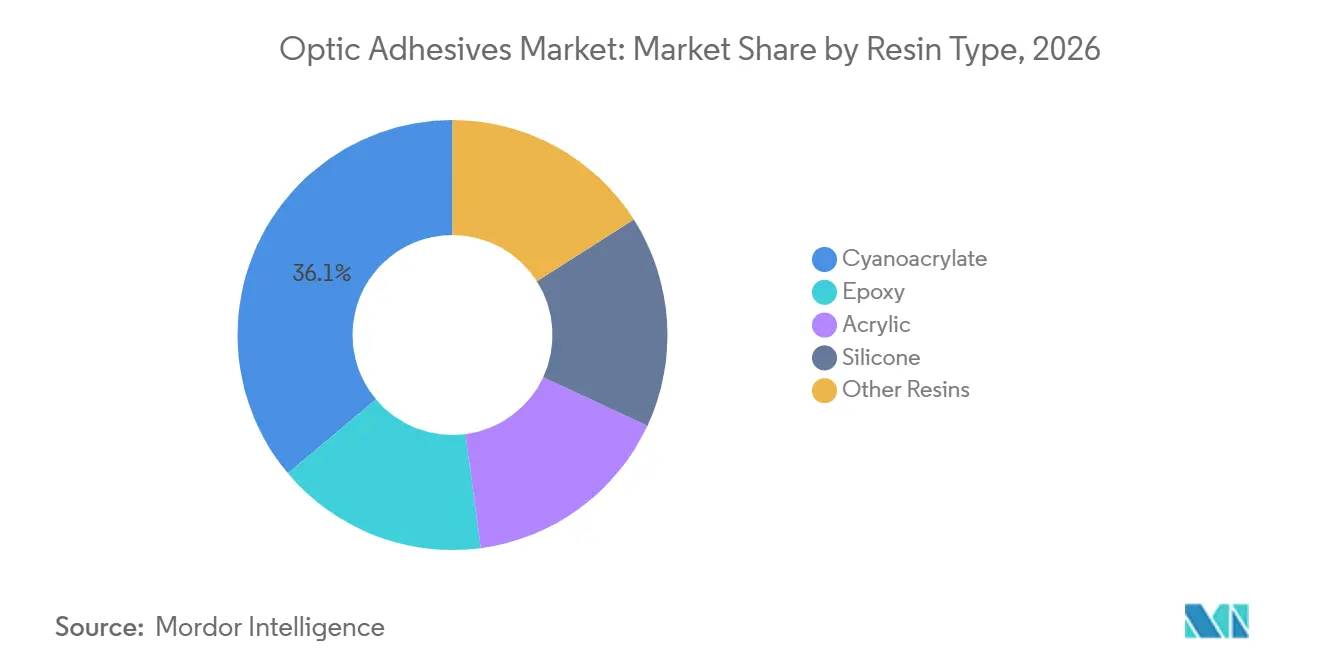
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Aplicación:
La Fibra Óptica se Expande con Enlaces de Centros de Datos de Mayor DensidadLa unión óptica y el ensamblaje representaron el 40,45% de los ingresos en 2026, respaldados por la laminación de pantallas de electrónica de consumo, la unión de pantallas táctiles y los paneles de interfaz hombre-máquina industriales. Estas aplicaciones requieren materiales ópticamente transparentes con índices de refracción compatibles, baja neblina y resistencia a la exposición ultravioleta y los ciclos de humedad. El cemento de unión de lentes se utiliza para el cementado de módulos de cámara, el ensamblaje de objetivos de microscopio y la unión de colimadores láser. El NOA 61 de Norland Products cumple con la Especificación Federal MIL-A-3920 y los requisitos de biocompatibilidad de Clase VI de la Farmacopea de los Estados Unidos (USP), lo que respalda su uso en óptica de precisión militar y comercial. Estas aplicaciones siguen siendo importantes para el mercado de adhesivos ópticos porque la calidad del ensamblaje afecta directamente la claridad óptica y la alineación, y crean demanda de materiales con rendimiento estable en sustratos y geometrías variados.
La fibra óptica es la aplicación de más rápido crecimiento, con el tamaño del mercado de adhesivos ópticos para este segmento previsto para crecer a una CAGR del 7,34% hasta 2032. Los centros de datos de inteligencia artificial y las redes fronthaul de 5G requieren más matrices de fibra unidas, accesorios de ranura en V y juntas de índice coincidente que los diseños de transceptores convencionales. Namics proporciona sistemas adhesivos para la coincidencia de índices, la fijación de fibras, la fijación de matrices de fibras y el alivio de tensiones en aplicaciones de fotónica de silicio. La empresa declara que estos sistemas están libres de PFAS y son resistentes al reflujo hasta 260 °C. La transición a plataformas de 400G y 800G aumenta el número de fibras por puerto, lo que eleva el consumo de adhesivo por ensamblaje en lugar de depender únicamente del número de transceptores instalados.
Por Industria de Usuario Final:
Las Telecomunicaciones Lideran el Crecimiento a Medida que Continúa el Despliegue de FibraLa industria eléctrica y electrónica representó el 39,78% de los ingresos en 2026, impulsada por grandes cantidades de módulos de cámara, paneles de pantalla, sensores ópticos y ensamblajes de placas de circuito impreso. Este segmento requiere materiales de unión que puedan dosificarse con precisión a escala de producción. El sector automotriz fue el siguiente segmento de usuario final más grande, respaldado por la unión de faros, los módulos de cámara ADAS y los combinadores de pantallas de visualización frontal. Los sistemas de unión automotriz de Sika sirven a más de 35 millones de vehículos anualmente. Las aplicaciones médicas son más pequeñas pero más técnicamente exigentes, ya que los endoscopios, los instrumentos oftálmicos y los sensores de salud portátiles requieren pruebas de biocompatibilidad ISO 10993. El catálogo de materiales electrónicos de H.B. Fuller identifica soluciones para aplicaciones médicas y de electrónica portátil.
Las telecomunicaciones es el segmento de usuario final de más rápido crecimiento, proyectado para crecer a una CAGR del 7,81% de 2027 a 2032. Los proyectos de fibra hasta el hogar y fibra hasta el edificio en Asia-Pacífico, Europa y América del Norte están aumentando la demanda de ensamblajes ópticos confiables en el mercado de adhesivos ópticos. Los enlaces de centros de datos de inteligencia artificial también están elevando los requisitos de fijación de fibras y alineación óptica precisa. Los ensamblajes de transceptores para exteriores en sitios de celdas 5G requieren materiales con fuerte resistencia a la humedad y los rayos ultravioleta según Telcordia GR-326. Los materiales libres de acrilato de isobornilo (IBOA) y libres de PFAS se están volviendo relevantes en la adquisición de telecomunicaciones a medida que las restricciones químicas reciben mayor atención, impulsadas por las políticas de los compradores y los requisitos de cumplimiento anticipados del Reglamento de Registro, Evaluación, Autorización y Restricción de Sustancias Químicas (REACH).
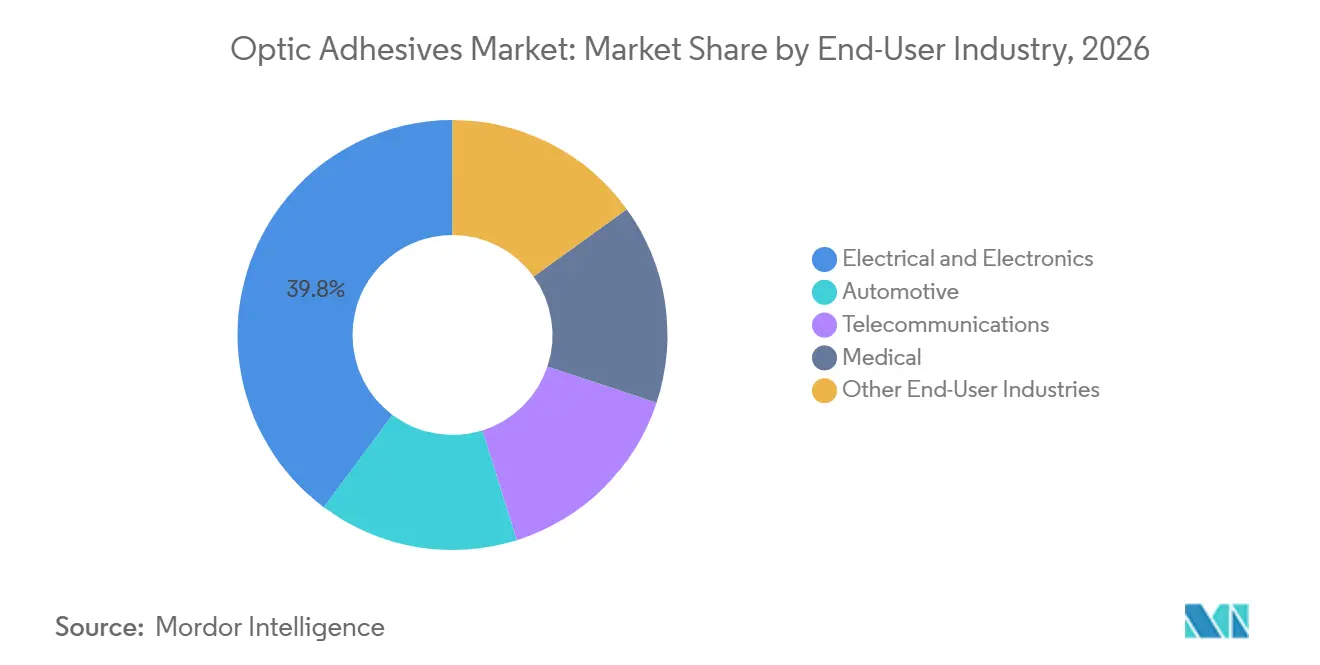
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Asia-Pacífico
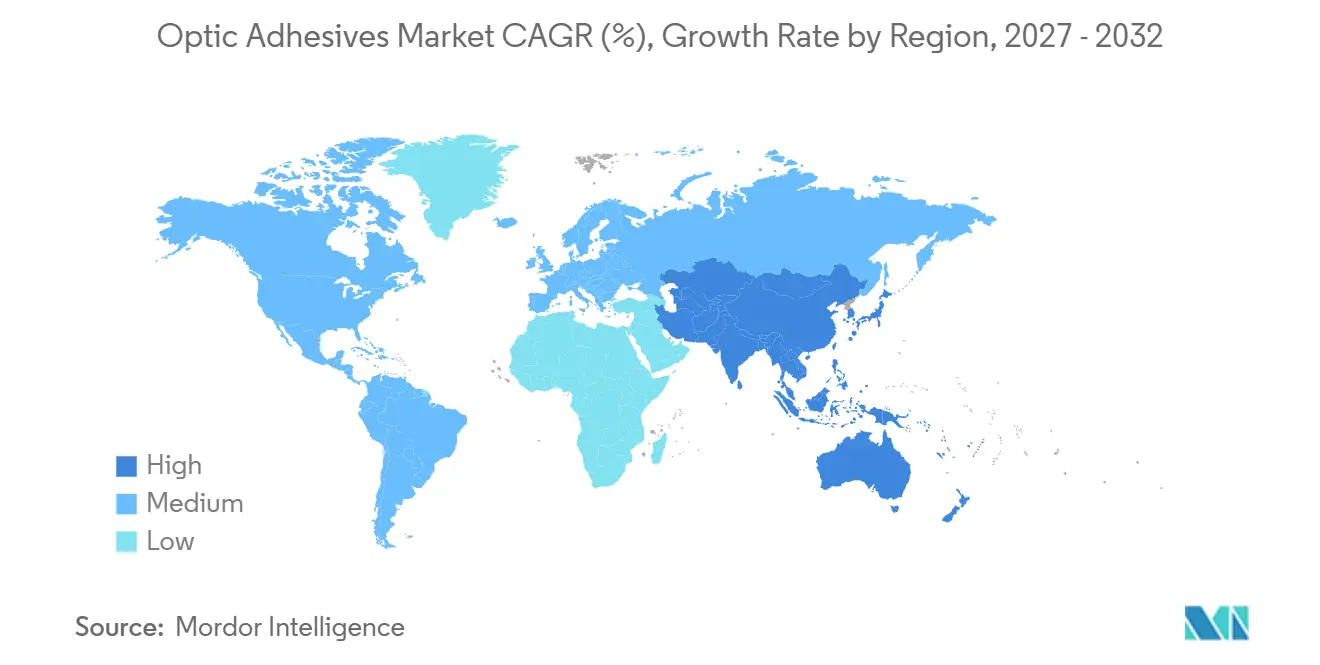
Asia-Pacífico representó una participación de ingresos del 34,23% en 2026 y se prevé que crezca a una CAGR del 7,66% hasta 2032. La región cuenta con una base concentrada de fabricación de teléfonos inteligentes, paneles de pantalla, transceptores ópticos y cables de fibra que respalda el mercado de adhesivos ópticos. La expansión de la banda ancha de fibra de China y los programas de autosuficiencia en semiconductores impulsan la demanda de aplicaciones de telecomunicaciones y electrónica. Japón sigue siendo una fuente importante de química de adhesivos ópticos a través de Shin-Etsu Chemical, Nitto Denko y Denka, que suministran encapsulantes de silicona, películas adhesivas ópticamente transparentes y materiales de tiol-eno de curado ultravioleta. Nitto Denko recibió reconocimiento por su lámina adhesiva transparente LUCIACS para pantallas automotrices en el marco de su ESG para el ejercicio fiscal 2025. En febrero de 2025, Henkel inauguró un Centro de Ingeniería de Aplicaciones en Chennai con cinco laboratorios especializados para el desarrollo de adhesivos electrónicos. Esta inversión acerca el trabajo de desarrollo a los clientes regionales y puede reducir el tiempo de calificación.
América del Norte
América del Norte es una base clave de calificación para la óptica coempaquetada y la óptica de precisión para defensa en el mercado de adhesivos ópticos. Los operadores regionales de centros de datos a hiperescala son adoptantes tempranos de materiales de coincidencia de índices y fijación de fibras para la óptica coempaquetada, lo que crea una ventaja para los formuladores locales con materiales validados. En septiembre de 2025, SENKO y GlobalFoundries anunciaron una interfaz de fibra desmontable a nivel de oblea para la óptica coempaquetada. El sistema utilizó unión adhesiva óptica de precisión para fijar un receptáculo SEAT directamente sobre las superficies de los dados de circuitos integrados fotónicos en las instalaciones de GlobalFoundries en Nueva York. El NOA 61 de Norland Products sigue siendo relevante en los ensamblajes ópticos militares y aeroespaciales debido a su cumplimiento con los requisitos MIL-A-3920. La Agencia de Protección Ambiental de los Estados Unidos emitió Reglas de Nuevo Uso Significativo para ciertas sustancias químicas en julio y noviembre de 2025, añadiendo requisitos de monitoreo regulatorio para nuevas químicas de adhesivos. Por lo tanto, los proveedores necesitan combinar la calificación técnica con la revisión continua del cumplimiento de la Ley de Control de Sustancias Tóxicas (TSCA).
Europa, América del Sur y Oriente Medio y África
El mercado de adhesivos ópticos de Europa está moldeado por los requisitos REACH y RoHS y por su base de producción automotriz, de pantallas y de óptica de precisión. Estos requisitos de cumplimiento pueden restringir el uso de ciertos monómeros de acrilato, fotoiniciadores y sustancias peligrosas en las formulaciones de adhesivos. DELO presentó soluciones adhesivas de curado dual para el ensamblaje de sistemas láser en la Exposición Internacional de Optoelectrónica de China (CIOE) 2025 en Shenzhen, demostrando que los especialistas europeos compiten en las cadenas de suministro de equipos asiáticos. América del Sur sigue siendo un mercado más pequeño, con Brasil apoyando el ensamblaje de electrónica de consumo y la demanda de automatización industrial. El crecimiento en la región está limitado por la dependencia de materias primas especializadas importadas y una base de fabricación óptica más pequeña. Oriente Medio y África presentan una oportunidad emergente a medida que avanza el despliegue de 5G en Arabia Saudita y Sudáfrica, donde la instalación de fibra aérea y subterránea respalda la demanda de materiales de terminación y conectores. Sin embargo, los plazos de entrega de importaciones y el soporte técnico local limitado continúan ralentizando la calificación en estos mercados.
Panorama Competitivo
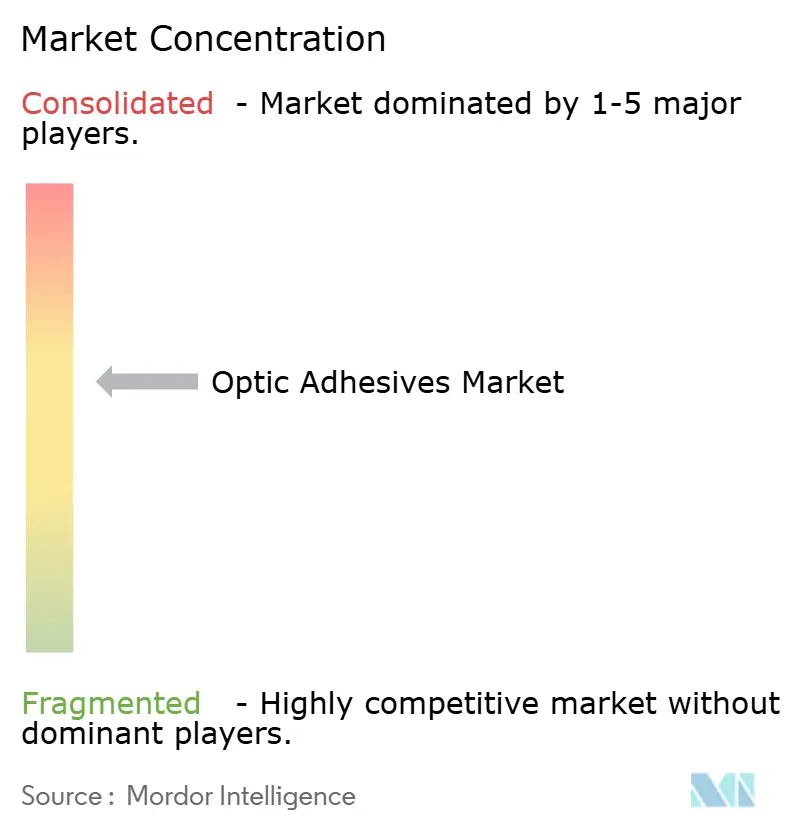
El mercado de adhesivos ópticos está moderadamente consolidado, con grandes proveedores de productos químicos especializados activos en varios tipos de resinas y aplicaciones. Henkel reportó 2.700 millones de EUR (~3.010 millones de USD) en ventas de Tecnologías Adhesivas para el tercer trimestre de 2025, y su cartera Loctite ECCOBOND LUX aborda el ensamblaje de transceptores ópticos y fibra óptica. 3M proporciona más de 120 formulaciones de adhesivos ópticamente transparentes para aplicaciones de pantallas. Dow se centra en materiales de silicona para interconexiones avanzadas de semiconductores y óptica coempaquetada. Shin-Etsu Chemical suministra materiales de silicona para el empaquetado de LED. Estas empresas compiten con proveedores regionales y especializados que mantienen posiciones de calificación enfocadas.
Los resultados competitivos dependen cada vez más de la rapidez con que los proveedores puedan ofrecer resultados confiables en óptica coempaquetada, unión de guías de onda de realidad aumentada y realidad virtual, y LiDAR automotriz. Los estándares ISO/TC 172 y los protocolos de prueba fotónica específicos del cliente refuerzan el valor del trabajo de calificación temprana. DELO ha trabajado con EV Group en sistemas de polímeros transparentes para óptica a nivel de oblea y litografía de nanoimpresión, donde la validación específica de la aplicación es importante. Esto proporciona una vía para que los especialistas compitan contra plataformas de adhesivos más grandes. Dymax y Norland Products mantienen documentación técnica detallada y aprobaciones para aplicaciones ópticas exigentes. El NOA 61 de Norland cuenta con credenciales MIL-A-3920 y de Clase VI de la Farmacopea de los Estados Unidos (USP), que son relevantes para aplicaciones de defensa y precisión.
Henkel amplió su capacidad regional de desarrollo electrónico con la inauguración en febrero de 2025 de su centro de ingeniería en Chennai, colocando cinco laboratorios cerca de los clientes de electrónica asiáticos. En septiembre de 2025, SENKO y GlobalFoundries demostraron la unión adhesiva óptica a nivel de oblea para una interfaz de fibra desmontable para óptica coempaquetada. Las soluciones de ensamblaje láser de DELO presentadas en 2025 reflejan una especialización continua en unión adaptada a la aplicación. Existe espacio en blanco en materiales de silicona libres de PFAS y de bajo gas siloxano para óptica coempaquetada y fotónica de precisión. Los proveedores que ingresen a esta área deben cumplir tanto los requisitos de rendimiento óptico como los estándares de cumplimiento ambiental en Asia-Pacífico y Europa. Como resultado, la diferenciación sigue siendo posible en este mercado a pesar de las amplias capacidades de los principales proveedores.
Líderes de la Industria de Adhesivos Ópticos
-
Henkel AG & Co. KGaA
-
DELO Industrial Adhesives
-
Dymax
-
3M
-
H.B. Fuller Company
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Adhesivos Ópticos Empresas cubiertas en este informe
- 3M
- DELO Industrial Adhesives
- Denka Company Limited
- DIC Corporation
- Dow
- Dymax
- H.B. Fuller Company
- Henkel AG & Co. KGaA
- Master Bond
- Momentive
- Nitto Denko Corporation
- NORLAND PRODUCTS INCORPORATED
- Panacol-Elosol GmbH
- Permabond
- Shin-Etsu Chemical Co., Ltd.
- Sika AG
Desarrollos recientes de la industria en Mercado de Adhesivos Ópticos
- Septiembre de 2025: SENKO Advanced Components y GlobalFoundries anunciaron un sistema de conector de fibra desmontable a nivel de oblea para óptica coempaquetada. El sistema utilizó unión adhesiva óptica de precisión para fijar un receptáculo SEAT directamente sobre las superficies de los dados de circuitos integrados fotónicos (PIC) en las instalaciones de GlobalFoundries en Nueva York. Permitió una alineación pasiva repetible en arquitecturas de conmutadores CPO de alta radix, validando el uso de adhesivos ópticos de precisión a escala comercial en la fabricación de fotónica de silicio.
- Septiembre de 2025: Panacol-Elosol GmbH fue renombrada como Hoenle Adhesives GmbH cuando Hoenle Group unificó todas las filiales bajo una única marca corporativa. La entidad renombrada mantuvo todas las operaciones de fabricación de adhesivos ópticos en su sede de Steinbach/Taunus en Alemania y continuó produciendo las líneas de adhesivos ultravioleta Vitralit, estructurales y conductores para aplicaciones de unión óptica.
Alcance del Informe Global del Mercado de Adhesivos Ópticos
El adhesivo óptico es un material de unión especializado utilizado para unir componentes ópticos o capas de pantalla mientras se mantiene una alta transmisión de luz, control del índice de refracción y estabilidad mecánica. Estos adhesivos están formulados para minimizar las pérdidas ópticas como la reflexión, la dispersión y la absorción en la interfaz entre las superficies unidas. Se utilizan ampliamente en aplicaciones que incluyen pantallas, cámaras, lentes y dispositivos de imágenes médicas, donde la claridad óptica y la precisión son fundamentales.
El mercado de adhesivos ópticos está segmentado por tipo de resina, aplicación, industria de usuario final y geografía. Por tipo de resina, el mercado está segmentado en epoxi, acrílico, cianoacrilato, silicona y otras resinas. Por aplicación, el mercado está segmentado en unión óptica y ensamblaje, cemento de unión de lentes, fibra óptica y otras aplicaciones. Por industria de usuario final, el mercado está segmentado en eléctrica y electrónica, automotriz, telecomunicaciones, médico y otras industrias de usuario final. El informe también cubre los tamaños de mercado y las previsiones para los adhesivos ópticos en 15 países de las principales regiones. Los tamaños de mercado y las previsiones se proporcionan en términos de valor (USD).
Resumen de la segmentación
| Epoxi |
| Acrílico |
| Cianoacrilato |
| Silicona |
| Otras Resinas |
| Unión Óptica y Ensamblaje |
| Cemento de Unión de Lentes |
| Fibra Óptica |
| Otras Aplicaciones |
| Eléctrica y Electrónica |
| Automotriz |
| Telecomunicaciones |
| Médico |
| Otras Industrias de Usuario Final |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países Nórdicos | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Tipo de Resina | Epoxi | |
| Acrílico | ||
| Cianoacrilato | ||
| Silicona | ||
| Otras Resinas | ||
| Por Aplicación | Unión Óptica y Ensamblaje | |
| Cemento de Unión de Lentes | ||
| Fibra Óptica | ||
| Otras Aplicaciones | ||
| Por Industria de Usuario Final | Eléctrica y Electrónica | |
| Automotriz | ||
| Telecomunicaciones | ||
| Médico | ||
| Otras Industrias de Usuario Final | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países Nórdicos | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del Mercado de Adhesivos Ópticos?
El tamaño del Mercado de Adhesivos Ópticos se valoró en 1,09 mil millones de USD en 2026 y se estima que crecerá desde 1,16 mil millones de USD en 2027 hasta 1,59 mil millones de USD en 2032, a una CAGR del 6,47% durante el período de pronóstico (2027-2032).
¿Qué aplicación está creciendo más rápido para los adhesivos ópticos?
Se proyecta que la fibra óptica crecerá a una CAGR del 7,34% hasta 2032, ya que los centros de datos y las redes 5G necesitan enlaces ópticos de mayor densidad.
¿Qué segmento de usuario final se está expandiendo más rápido?
Se prevé que las telecomunicaciones crezcan a una CAGR del 7,81% hasta 2032, respaldadas por el despliegue de fibra y las interconexiones de centros de datos de inteligencia artificial.
¿Qué región lidera la demanda de adhesivos ópticos?
Asia-Pacífico tiene una participación del 34,23% en 2026 y se espera que crezca a una CAGR del 7,66% hasta 2032.