
光学接着剤市場の規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 1.16 十億米ドル |
| 市場規模 (2032) | 1.59 十億米ドル |
| 成長率 (2027 - 2032) | 6.47 % |
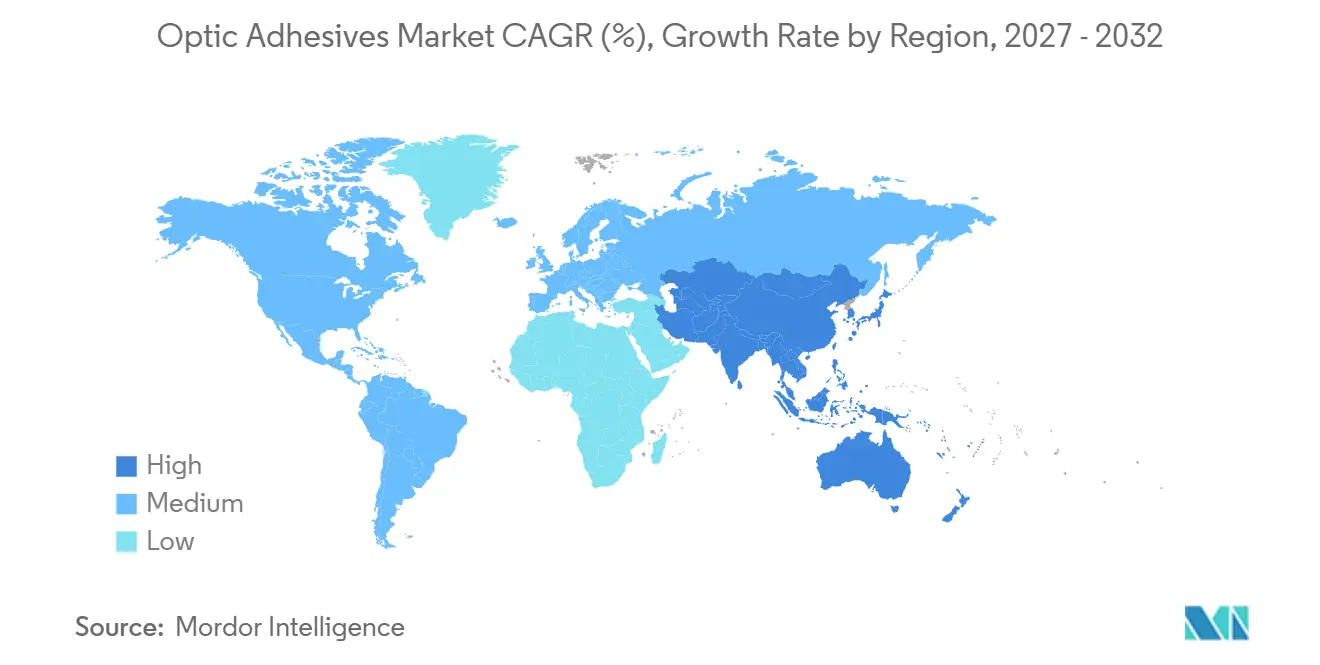
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
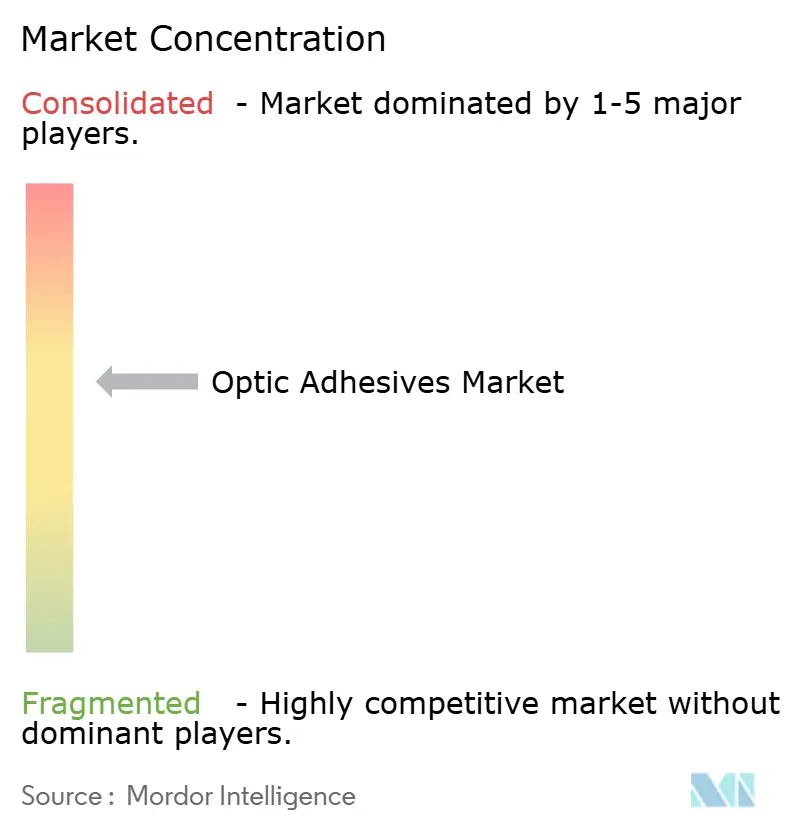
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる光学接着剤市場分析
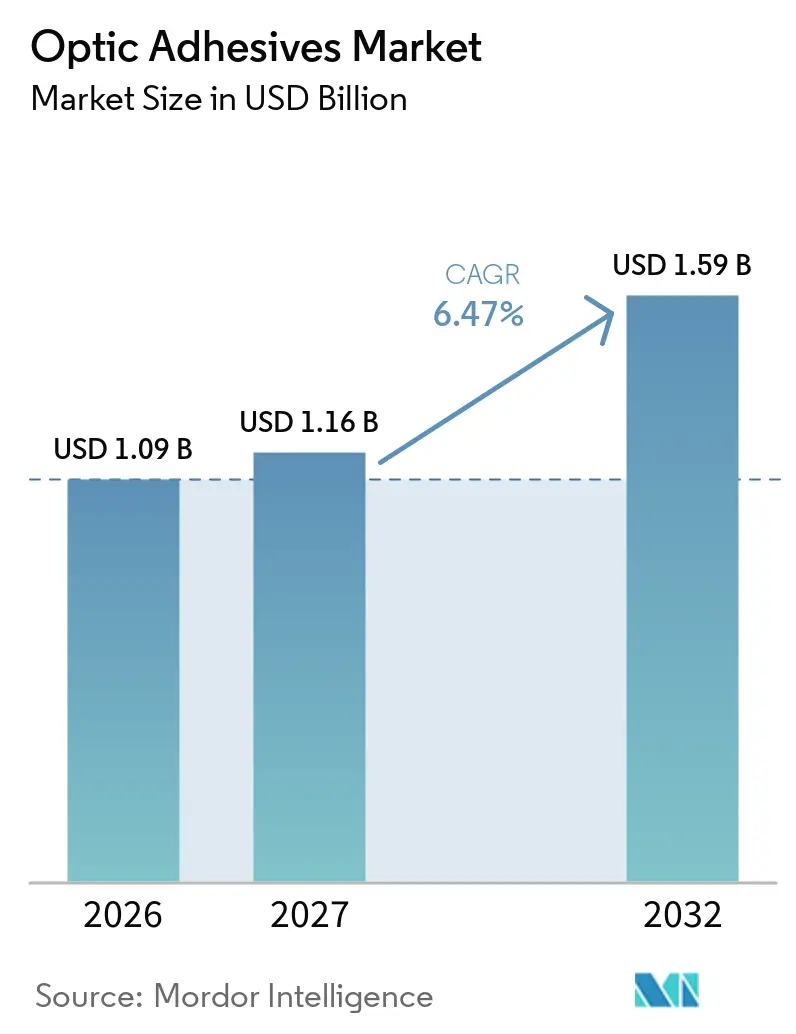
光学接着剤市場の規模は2026年に10.9億米ドルと評価され、2027年の11.6億米ドルから2032年には15.9億米ドルへと、予測期間(2027年~2032年)においてCAGR 6.47%で成長すると推定されています。成長は、高速光ネットワークおよびAIデータセンターの拡大によって牽引されており、これらは光学アセンブリにおける信頼性の高いボンディングを必要としています。電子機器、車両、通信ハードウェアにおける光学部品の使用増加も、熱と湿度の下で透明性と接着性を維持する材料への需要を押し上げています。サプライヤーは、より要求の厳しい組立プロセスに適した、屈折率整合型・熱安定型・低排出型の配合品で対応しています。競争優位性は、広範な製品カタログだけでなく、資格認定データとアプリケーション知識にますます依存するようになっています。原料の価格変動や電気光子パッケージの不完全な試験方法は、精密ボンディングへの要求が高まる中でも、採用を遅らせる可能性があります。
レポートの主要ポイント
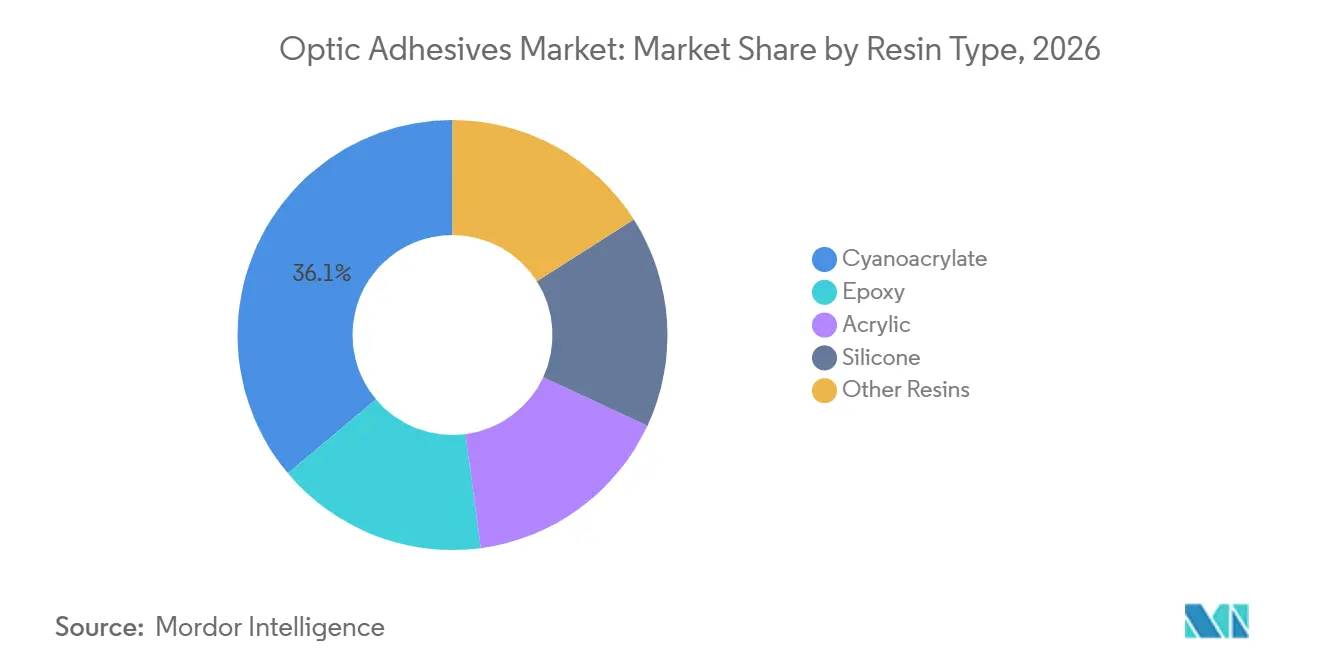
- 樹脂タイプ別では、シアノアクリレートが2026年の光学接着剤市場シェアの36.12%を占め、シリコーンは2032年までCAGR 7.12%で拡大すると予測されています。
- 用途別では、光学ボンディング・組立が2026年の光学接着剤市場シェアの40.45%を占め、光ファイバーは2032年までCAGR 7.34%で拡大すると予測されています。
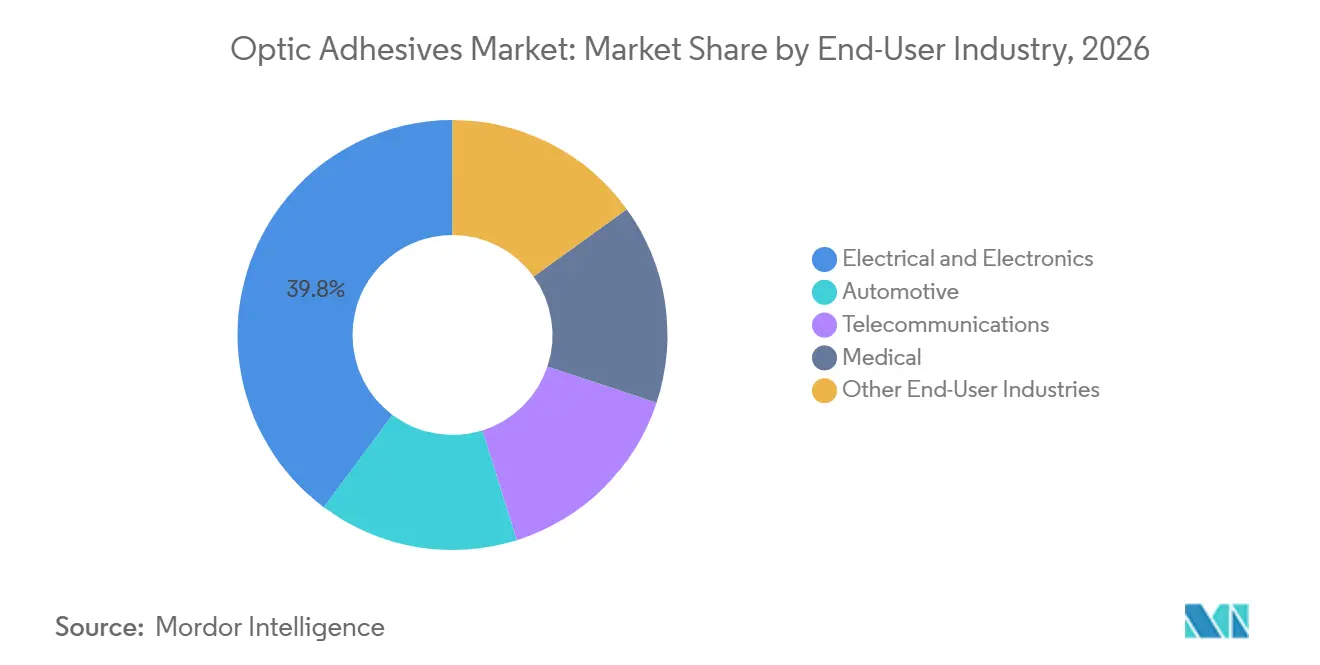
- エンドユーザー産業別では、電気・電子が2026年の光学接着剤市場シェアの39.78%を占め、通信は2032年までCAGR 7.81%で拡大すると予測されています。
- 地域別では、アジア太平洋が2026年の光学接着剤市場シェアの34.23%を占め、2032年までCAGR 7.66%で拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)% CAGRへの影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 光通信、データセンター相互接続、および コパッケージド光学(CPO) | +2.0% | アジア太平洋および北米に中核的影響を持つグローバル | 短期(2年以内) |
| ディスプレイ、カメラ、センサー、スマートデバイス | +1.5% | アジア太平洋が中核、北米および 欧州への波及あり | 短期(2年以内) |
| 自動車先進運転支援システム(ADAS)および ヘッドアップディスプレイ統合 | +0.8% | 北米、欧州、アジア太平洋 | 中期(2~4年) |
| 小型化フォトニクスおよび高スループット組立 | +0.6% | アジア太平洋および北米 | 中期(2~4年) |
| コパッケージド光学とAIデータセンター展開 | +1.0% | グローバル、当初北米およびアジア太平洋に集中 | 短期から中期(3年以内) |
| 情報源: Mordor Intelligence | |||
光通信、データセンター相互接続、コパッケージド光学の拡大
光通信の拡大により、ファイバーアレイ、フォトニック集積回路、光学ハウジングに使用される材料への需要が高まっています。コパッケージド光学は、フォトニックおよび電子集積回路を単一パッケージ内に配置するため、接着剤の選定がより要求の厳しいものとなっています。これらのアセンブリには、1.42から1.52の範囲の屈折率を持つ屈折率整合材料、260℃までのリフローサイクル中の安定性、および光学インターフェース近傍での低アウトガスが必要です。2025年の科学論文では、制御された粘度、低硬化収縮、UV露光および湿度への耐性が、フォトニックパッケージング接着剤の重要な特性として特定されました。800G光トランシーバーは、ファイバーアレイ、フォトニック集積回路、ハウジングのために10から20の個別ボンディング工程を必要とする場合があります。シリコーンおよび屈折率整合エポキシの能力を持つサプライヤーは、汎用配合品に注力するサプライヤーよりも有利な立場にあります。
ディスプレイ、カメラ、センサー、スマートデバイスの成長
カメラモジュールは、民生用、自動車用、産業用製品全体でますます重要になっています。Henkelは2025年の決算説明会でカメラモジュールを急成長する電子機器サブセグメントとして特定し、同社のポートフォリオはレンズボンディング、アクティブアライメント、アンダーフィル、レンズバレル取り付けをカバーしています。同社はまた、1ステップUVレンズボンディング技術が2ステッププロセスと比較してプロセスステップを削減し、製造時のCO2排出量を低減すると述べています。需要はディスプレイパネルボンディングから、スマートフォン、車両、ウェアラブルに使用されるコンパクトなローリングシャッターおよびタイム・オブ・フライトセンサーへとシフトしています。H.B. Fuller Companyは2025年6月にウェアラブルヘッドセットおよび医療機器向けのイソボルニルアクリレート(IBOA)フリーUV接着剤を発売し、配合コンプライアンスが製品選定の一部となりつつあることを示しています。REACH規則(EC)第1907/2006号はアクリレートモノマーへの精査を強化しており、光学接着剤市場における準拠代替品への需要を支えています。
自動車ADASおよびヘッドアップディスプレイ統合
ADASカメラおよびヘッドアップディスプレイには、自動車信頼性基準を満たす接着剤が必要です。関連試験には、85℃・相対湿度85%での1,000時間暴露、および-40℃までの熱衝撃耐性が含まれます。DymaxはADASおよびLiDARアプリケーション向けにOP-81-LS接着剤を開発しました。この製品はASTM E595アウトガス要件を満たしながら、UVおよびLED硬化をサポートしています[1]。Sikaは、同社のヘッドランプボンディングシステムが毎年3,500万台以上の車両向けに7,000万個以上のヘッドランプを接合していると述べています。同様のボンディング方法は、ヘッドアップディスプレイコンバイナーおよびキャビン内LiDARポッドにも拡張されています。周囲光センサーを備えたフルウィンドシールドヘッドアップディスプレイは、制御された屈折率と低複屈折を持つ薄い光学フィルムを必要とし、その要件は従来の構造ボンディングよりもフォトニックパッケージングに近いものとなっています。
小型化フォトニクスおよび高スループット組立
ウェーハレベル光学製造には、高出力ツールでのサブミクロン複製と高速UV硬化をサポートする材料が必要です。これらの接着剤は、新しい光学設計に使用されるガラスおよび光学グレードのPET、PC、COPサブストレートに接合できなければなりません。Hoenle Adhesivesは、SPIE Photonics West 2025においてウェーハレベル光学製造向けの光学樹脂を発表し、黄変耐性と光学シェーディングの改善を目的とした製品を含めました。同社はCOPサブストレートへの接着性を強調しており、これは光学組立における従来の技術的課題でした。高スループット組立には、精度と再現性のある硬化性能の両方が必要です。材料認定には通常12から18ヶ月かかるため、確立されたインプリントツール上で検証された材料は、初期サプライヤーに持続的な優位性をもたらす可能性があります。
制約要因の影響分析*
| 制約要因 | (~)% CAGRへの影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 石油化学原料の価格変動とサプライチェーン混乱 | -0.7% | グローバル、上流統合が限られた地域で最も深刻 | 短期(2年以内) |
| 光学信頼性、環境認定、および 試験方法のギャップ | -0.5% | グローバル、北米および 欧州でコンプライアンス負担が最大 | 中期(2~4年) |
| 業界標準の光学パッケージング試験方法の不足 | -0.4% | グローバル、特にアジア太平洋および北米のコパッケージド光学(CPO)サプライチェーン | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
石油化学原料の価格変動とサプライチェーン混乱
光学接着剤市場におけるシアノアクリレート、アクリル、エポキシ系光学接着剤は、エチルアクリレート、ビスフェノールAジグリシジルエーテル、シアノアクリレート誘導体などの石油化学モノマーに依存しています。原油価格の変動や製油所の混乱は、これらの原材料の入手可能性とコストに影響を与える可能性があります。中程度のバッチサイズと長い認定サイクルにより、より高い原材料コストを迅速に転嫁する能力が制限されるため、この影響は特殊配合業者においてより顕著です。化学品の登録・評価・認可・制限(REACH)規則(EC)第1907/2006号および高懸念物質のレビューも、欧州の生産者に代替モノマーの評価を求める場合があります。代替原材料には、光学性能に関する確立された検証データがない場合があります。精密化学中間体へのアクセスの制限と特殊化学品の貿易ルートへの圧力は、完成品メーカーにとって引き続き調達上の懸念事項です。
厳格な光学信頼性、環境認定、および試験方法のギャップ
光学接着剤市場において、ファイバーコネクタ、フォトニック集積回路、精密機器に使用される光学接着剤は、いくつかの信頼性要件を満たす必要があります。これらには、ファイバーハードウェア向けのTelcordia GR-326、光学・フォトニクス向けのISO/TC 172規格、および顧客固有の自動車または防衛プロトコルが含まれます[2]。認定には、新しい配合品が生産に入る前に12から24ヶ月かかる場合があり、採用に必要なコストと時間増加します。EU有害物質制限(RoHS)指令2011/65/EUおよびREACH認可は、欧州の電子機器サプライチェーンにおける硬化剤および光開始剤の入手可能性を制限する可能性があります。Dymax、Norland Products、H.B. Fuller Companyは関連製品ファミリーのRoHS準拠を明示しており、認定ステータスの維持の重要性を強調しています。国際エレクトロニクス製造イニシアティブ(iNEMI)は、電気機械パッケージにおける接着剤の標準化された試験車両と特性評価方法を開発中であり、購入者に追加の認定上の不確実性をもたらしています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
樹脂タイプ別:
シリコーンが高温光学アセンブリでの関連性を高めるシアノアクリレートは、単一成分材料として迅速に硬化し、ガラス、セラミック、金属への接着性が高いため、2026年の光学接着剤市場シェアの36.12%を占めました。その低粘度も、コンパクトなアセンブリでの精密ディスペンシングをサポートしています。アクリルおよびエポキシ樹脂は、評価において次に大きなポジションを占めました。アクリル材料はディスプレイラミネーションとファイバーアライメントに使用され、エポキシはリフロー対応組立に高いガラス転移温度が必要な精密フォトニックパッケージングをサポートしています。エネチオール系光学接着剤を含むその他の材料は、より小規模ながら要求の厳しいアプリケーションに使用されています。DenkaのHARDLOC OPシリーズは、ガラスに近い光学特性を持ち、酸素による硬化阻害のないUV硬化エネチオール接着剤であり、カメラモジュールのレンズおよびプリズムボンディングに適しています。
シリコーンは最も成長の速い樹脂タイプであり、このセグメントの光学接着剤市場規模は2027年から2032年の間にCAGR 7.12%で成長すると予測されています。-50℃から200℃以上の熱サイクルに耐え、UV誘起黄変に抵抗します。これらの特性は、自動車LEDヘッドランプ、先進運転支援システム(ADAS)センサー、屋外ディスプレイパネル、コパッケージド光学での使用をサポートしています。このシフトは、材料の好みだけでなく、動作要件によって推進されています。パーフルオロアルキル物質およびポリフルオロアルキル物質(PFAS)フリーおよび低分子シロキサンガスフリーの配合品は、自動車および民生用電子機器のサプライチェーンにおける調達要件となりつつあり、高度なシリコーン化学と確立された製品認定を持つサプライヤーに有利に働いています。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
用途別:
光ファイバーが高密度データセンターリンクとともに拡大光学ボンディング・組立は2026年の収益の40.45%を占め、民生用電子機器のディスプレイラミネーション、タッチスクリーンボンディング、産業用ヒューマンマシンインターフェースパネルによって支えられています。これらのアプリケーションには、互換性のある屈折率、低ヘイズ、UV露光および湿度サイクルへの耐性を持つ光学的に透明な材料が必要です。レンズボンディングセメントは、カメラモジュールの接合、顕微鏡対物レンズの組立、レーザーコリメーターのボンディングに使用されます。Norland ProductsのNOA 61は、連邦仕様MIL-A-3920および米国薬局方(USP)クラスVI生体適合性要件を満たしており、軍事および商業用精密光学での使用をサポートしています。これらのアプリケーションは、組立品質が光学的透明性とアライメントに直接影響するため、光学接着剤市場にとって引き続き重要であり、多様なサブストレートとジオメトリにわたって安定した性能を持つ材料への需要を生み出しています。
光ファイバーは最も成長の速いアプリケーションであり、このセグメントの光学接着剤市場規模は2032年までCAGR 7.34%で成長すると予測されています。AIデータセンターおよび5Gフロントホールネットワークは、従来のトランシーバー設計よりも多くのボンディングされたファイバーアレイ、V溝フィクスチャー、屈折率整合ジョイントを必要としています。Namicsは、シリコンフォトニクスアプリケーションにおける屈折率整合、ファイバー固定、ファイバーアレイ取り付け、ひずみ緩和のための接着剤システムを提供しています。同社は、これらのシステムがPFASフリーで260℃のリフロー耐性を持つと述べています。400Gおよび800Gプラットフォームへの移行により、ポートあたりのファイバー数が増加し、設置されたトランシーバー数だけでなく、アセンブリあたりの接着剤消費量が増加しています。
エンドユーザー産業別:
ファイバー展開継続により通信が成長をリード電気・電子は2026年の収益の39.78%を占め、大量のカメラモジュール、ディスプレイパネル、光学センサー、プリント回路基板アセンブリによって牽引されています。このセグメントは、生産規模で正確にディスペンスできるボンディング材料を必要としています。自動車は次に大きなエンドユーザーセグメントであり、ヘッドランプボンディング、ADASカメラモジュール、ヘッドアップディスプレイコンバイナーによって支えられています。Sikaの自動車ボンディングシステムは毎年3,500万台以上の車両に使用されています。医療用途は規模は小さいものの技術的要求が高く、内視鏡、眼科機器、ウェアラブル健康センサーはISO 10993生体適合性試験を必要とします。H.B. Fuller Companyの電子材料カタログは、医療およびウェアラブル電子機器アプリケーション向けのソリューションを特定しています。
通信は最も成長の速いエンドユーザーセグメントであり、2027年から2032年にかけてCAGR 7.81%で成長すると予測されています。アジア太平洋、欧州、北米全体での家庭向けファイバーおよびビル向けファイバープロジェクトが、光学接着剤市場における信頼性の高い光学アセンブリへの需要を高めています。AIデータセンターリンクも、ファイバー取り付けと精密光学アライメントへの要件を高めています。5G基地局での屋外トランシーバーアセンブリは、Telcordia GR-326に基づく強力な湿度およびUV耐性を持つ材料を必要としています。イソボルニルアクリレート(IBOA)フリーおよびPFASフリーの材料は、購買者ポリシーおよび予想される化学品の登録・評価・認可・制限(REACH)コンプライアンス要件によって推進され、化学規制への注目が高まる中で通信調達において関連性を増しています。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
地域分析
アジア太平洋
アジア太平洋は2026年に34.23%の収益シェアを占め、2032年までCAGR 7.66%で成長すると予測されています。この地域は、光学接着剤市場を支えるスマートフォン、ディスプレイパネル、光トランシーバー、光ファイバーケーブル製造の集中した基盤を持っています。中国の光ファイバーブロードバンド拡大と半導体自給自足プログラムは、通信および電子機器アプリケーションからの需要を牽引しています。日本は、シリコーンエンキャプシュラント、光学透明接着フィルム、UV硬化チオールエン材料を供給するShin-Etsu Chemical Co., Ltd.、Nitto Denko Corporation、Denka Company Limitedを通じて、光学接着剤化学の重要な供給源であり続けています。Nitto Denko Corporationは、2025年度ESGフレームワークの下で自動車ディスプレイ向けLUCIACS透明接着シートが認定を受けました。2025年2月、Henkelは電子機器接着剤開発のための5つの専門ラボを備えたアプリケーションエンジニアリングセンターをチェンナイに開設しました。この投資は開発業務を地域顧客に近づけ、認定時間を短縮する可能性があります。
北米
北米は、光学接着剤市場においてコパッケージド光学および防衛精密光学の主要な認定基盤です。地域のハイパースケールデータセンター事業者は、コパッケージド光学向けの屈折率整合およびファイバー取り付け材料の早期採用者であり、検証済み材料を持つ地域配合業者に優位性をもたらしています。2025年9月、SENKOとGlobalFoundriesはコパッケージド光学向けのウェーハレベル着脱可能ファイバーインターフェースを発表しました。このシステムは、GlobalFoundriesのニューヨーク施設においてフォトニック集積回路(PIC)ダイ表面にSEATレセプタクルを取り付けるために光学接着剤ボンディングを使用しました。Norland ProductsのNOA 61は、MIL-A-3920要件への準拠により、軍事および航空宇宙光学アセンブリにおいて引き続き関連性を持っています。米国環境保護庁は2025年7月および11月に特定の化学物質に対する重要新規使用規則を発行し、新しい接着剤化学への規制監視要件を追加しました。したがって、サプライヤーは技術的認定と継続的な有害物質規制法(TSCA)コンプライアンスレビューを組み合わせる必要があります。
欧州、南米、中東・アフリカ
欧州の光学接着剤市場は、REACHおよびRoHS要件、ならびに自動車、ディスプレイ、精密光学の生産基盤によって形成されています。これらのコンプライアンス要件は、接着剤配合における特定のアクリレートモノマー、光開始剤、有害物質の使用を制限する可能性があります。DELOは2025年に深圳で開催された中国国際光電子博覧会(CIOE)においてレーザーシステム組立向けのデュアル硬化接着剤ソリューションを発表し、欧州の専門業者がアジアの機器サプライチェーンで競争していることを示しました。南米は引き続き小規模な市場であり、ブラジルが民生用電子機器組立および産業オートメーション需要を支えています。この地域の成長は、輸入特殊原材料への依存と小規模な光学製造基盤によって制限されています。中東・アフリカは、サウジアラビアと南アフリカで5G展開が進む中で新興の機会を提供しており、架空および地下ファイバー設置が終端およびコネクタ材料への需要を支えています。ただし、輸入リードタイムと限られた地域技術サポートが、これらの市場での認定を引き続き遅らせています。
競合環境
光学接着剤市場は適度に集約されており、大手特殊化学品サプライヤーが複数の樹脂タイプとアプリケーションにわたって活動しています。Henkelは2025年第3四半期の接着剤テクノロジー売上として27億ユーロ(約30.1億米ドル)を報告し、同社のLoctite ECCOBOND LUXポートフォリオは光トランシーバーおよび光ファイバーアセンブリに対応しています。3Mはディスプレイアプリケーション向けに120種類以上の光学透明接着剤配合品を提供しています。Dowは先進半導体相互接続およびコパッケージド光学向けのシリコーン材料に注力しています。Shin-Etsu Chemical Co., Ltd.はLEDパッケージング向けのシリコーン材料を供給しています。これらの企業は、特定の認定ポジションを持つ地域および専門サプライヤーと競争しています。
競争上の成果は、コパッケージド光学、ARおよびVRウェーブガイドボンディング、自動車LiDARにおいてサプライヤーがどれだけ迅速に信頼性の高い結果を提供できるかにますます依存しています。ISO/TC 172規格および顧客固有のフォトニック試験プロトコルは、早期認定作業の価値を強化しています。DELOは、アプリケーション固有の検証が重要なウェーハレベル光学およびナノインプリントリソグラフィー向けの透明ポリマーシステムでEV Groupと協力してきました。これにより、専門業者が大規模な接着剤プラットフォームと競争するルートが提供されます。DymaxおよびNorland Productsは、要求の厳しい光学アプリケーション向けの詳細な技術文書と承認を維持しています。NorlandのNOA 61は、防衛および精密アプリケーションに関連するMIL-A-3920および米国薬局方(USP)クラスVI認定を保有しています。
Henkelは2025年2月のチェンナイエンジニアリングセンター開設により、地域の電子機器開発能力を拡大し、5つのラボをアジアの電子機器顧客の近くに配置しました。2025年9月、SENKOとGlobalFoundriesはコパッケージド光学向けの着脱可能ファイバーインターフェースのウェーハレベルでの光学ボンディングを実証しました。2025年に発表されたDELOのレーザー組立ソリューションは、アプリケーション適合ボンディングにおける継続的な専門化を反映しています。コパッケージド光学および精密フォトニクス向けのPFASフリーおよび低シロキサンガスシリコーン材料にはホワイトスペースが残っています。この分野に参入するサプライヤーは、光学性能要件とアジア太平洋および欧州における環境コンプライアンス基準の両方を満たす必要があります。その結果、主要サプライヤーの幅広い能力にもかかわらず、この市場では差別化が引き続き可能です。
光学接着剤業界リーダー
-
Henkel AG & Co. KGaA
-
DELO Industrial Adhesives
-
Dymax
-
3M
-
H.B. Fuller Company
- 注:主要企業の掲載順は順位を示すものではありません。
光学接着剤市場 このレポートでカバーされる企業
- 3M
- DELO Industrial Adhesives
- Denka Company Limited
- DIC Corporation
- Dow
- Dymax
- H.B. Fuller Company
- Henkel AG & Co. KGaA
- Master Bond
- Momentive
- Nitto Denko Corporation
- NORLAND PRODUCTS INCORPORATED
- Panacol-Elosol GmbH
- Permabond
- Shin-Etsu Chemical Co., Ltd.
- Sika AG
最近の産業開発事情 光学接着剤市場
- 2025年9月:SENKO Advanced ComponentsとGlobalFoundriesは、コパッケージド光学向けのウェーハレベル着脱可能ファイバーコネクタシステムを発表しました。このシステムは、GlobalFoundriesのニューヨーク工場においてフォトニック集積回路(PIC)ダイ表面に直接SEATレセプタクルを取り付けるために精密光学接着剤ボンディングを使用しました。高基数CPOスイッチアーキテクチャにおける再現性のあるパッシブアライメントを可能にし、シリコンフォトニクス製造における商業規模の精密光学接着剤の使用を検証しました。
- 2025年9月:Panacol-Elosol GmbHは、HoenleグループがすべてのグループをHoenle Adhesives GmbHという単一の企業ブランドに統合したことに伴い、Hoenle Adhesives GmbHに改名されました。改名された事業体は、ドイツのシュタインバッハ/タウヌスサイトでの光学接着剤製造業務を完全に維持し、光学ボンディングアプリケーション向けのVitralit UV、構造用、導電性接着剤ラインの生産を継続しました。
グローバル光学接着剤市場レポートの調査範囲
光学接着剤は、高い光透過率屈折率制御、機械的安定性を維持しながら光学部品またはディスプレイ層を接合するために使用される特殊ボンディング材料です。これらの接着剤は、接合面間の界面における反射、散乱、吸収などの光学損失を最小化するように配合されています。光学的透明性と精度が重要なディスプレイ、カメラ、レンズ、医療用画像診断機器などのアプリケーションで広く使用されています。
光学接着剤市場は、樹脂タイプ、用途、エンドユーザー産業、地域別にセグメント化されています。樹脂タイプ別では、市場はエポキシ、アクリル、シアノアクリレート、シリコーン、その他の樹脂にセグメント化されています。用途別では、市場は光学ボンディング・組立、レンズボンディングセメント、光ファイバー、その他の用途にセグメント化されています。エンドユーザー産業別では、市場は電気・電子、自動車、通信、医療、その他のエンドユーザー産業にセグメント化されています。本レポートは、主要地域の15カ国における光学接着剤の市場規模と予測もカバーしています。市場規模と予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| エポキシ |
| アクリル |
| シアノアクリレート |
| シリコーン |
| その他の樹脂 |
| 光学ボンディング・組立 |
| レンズボンディングセメント |
| 光ファイバー |
| その他の用途 |
| 電気・電子 |
| 自動車 |
| 通信 |
| 医療 |
| その他のエンドユーザー産業 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| 樹脂タイプ別 | エポキシ | |
| アクリル | ||
| シアノアクリレート | ||
| シリコーン | ||
| その他の樹脂 | ||
| 用途別 | 光学ボンディング・組立 | |
| レンズボンディングセメント | ||
| 光ファイバー | ||
| その他の用途 | ||
| エンドユーザー産業別 | 電気・電子 | |
| 自動車 | ||
| 通信 | ||
| 医療 | ||
| その他のエンドユーザー産業 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
光学接着剤市場の現在の市場規模は?
光学接着剤市場の規模は2026年に10.9億米ドルと評価され、2027年の11.6億米ドルから2032年には15.9億米ドルへと、予測期間(2027年~2032年)においてCAGR 6.47%で成長すると推定されています。
光学接着剤において最も成長が速いアプリケーションはどれですか?
光ファイバーは、データセンターおよび5Gネットワークがより高密度の光学リンクを必要とする中、2032年までCAGR 7.34%で成長すると予測されています。
最も急速に拡大しているエンドユーザーセグメントはどれですか?
通信は、ファイバー展開およびAIデータセンター相互接続に支えられ、2032年までCAGR 7.81%で成長すると予測されています。
光学接着剤の需要をリードしている地域はどこですか?
アジア太平洋は2026年に34.23%のシェアを占め、2032年までCAGR 7.66%で成長すると予測されています。