
Taille et part du marché des adhésifs optiques
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 1.16 Milliards de dollars |
| Taille du Marché (2032) | 1.59 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 6.47 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des adhésifs optiques par Mordor Intelligence
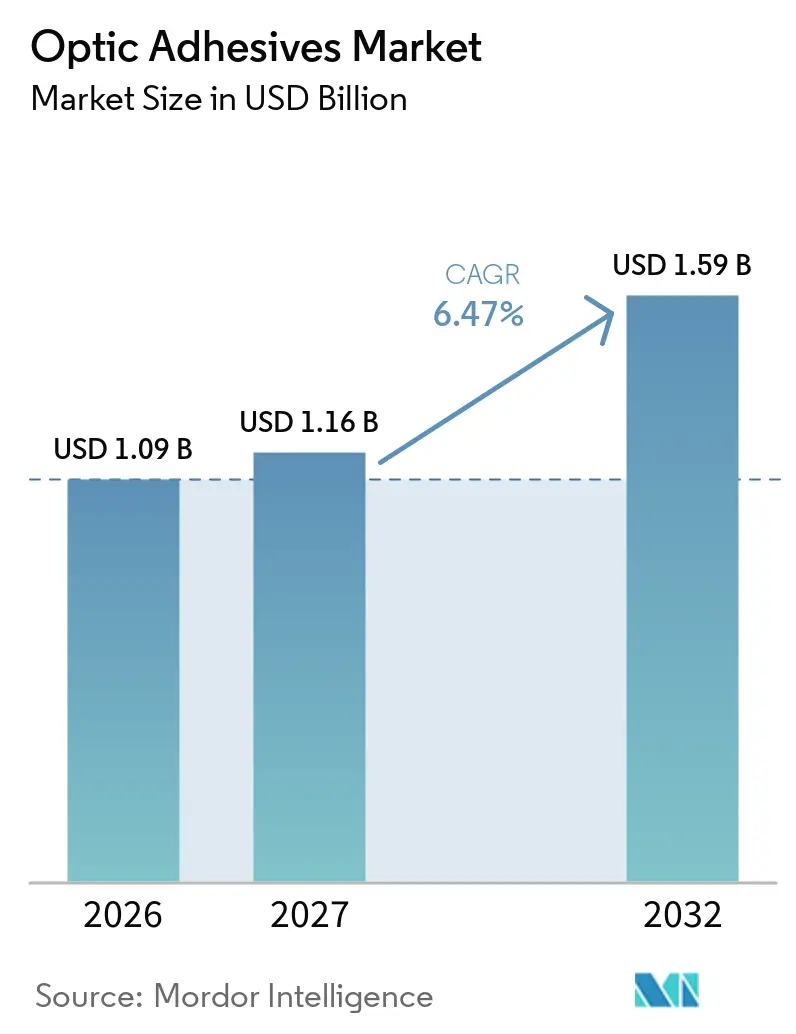
La taille du marché des adhésifs optiques était évaluée à 1,09 milliard USD en 2026 et devrait croître de 1,16 milliard USD en 2027 à 1,59 milliard USD d'ici 2032, à un CAGR de 6,47 % durant la période de prévision (2027-2032). La croissance est portée par l'expansion des réseaux optiques à haute vitesse et des centres de données d'IA, qui nécessitent un collage fiable dans les assemblages optiques. L'utilisation croissante de l'optique dans l'électronique, les véhicules et les équipements de télécommunications stimule également la demande de matériaux maintenant la clarté et l'adhérence sous l'effet de la chaleur et de l'humidité. Les fournisseurs répondent avec des formulations à indice adapté, thermiquement stables et à faibles émissions, adaptées à des processus d'assemblage plus exigeants. L'avantage concurrentiel dépend de plus en plus des données de qualification et de la connaissance des applications plutôt que d'un large catalogue de produits seul. La volatilité des matières premières et les méthodes de test incomplètes pour les boîtiers électro-photoniques peuvent ralentir l'adoption, même si les exigences en matière de collage de précision augmentent.
Points clés du rapport
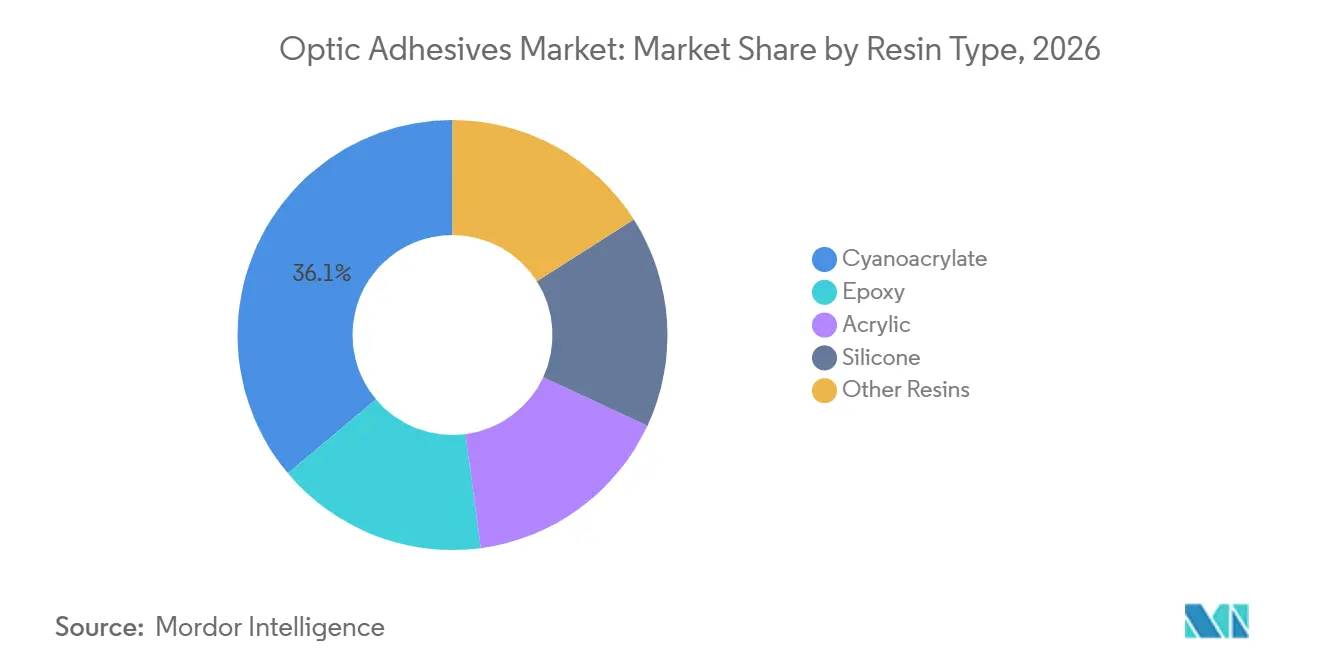
- Par type de résine, le cyanoacrylate détenait 36,12 % de la part du marché des adhésifs optiques en 2026, tandis que la silicone devrait se développer à un CAGR de 7,12 % jusqu'en 2032.
- Par application, le collage et l'assemblage optiques représentaient 40,45 % de la part du marché des adhésifs optiques en 2026, tandis que la fibre optique devrait se développer à un CAGR de 7,34 % jusqu'en 2032.
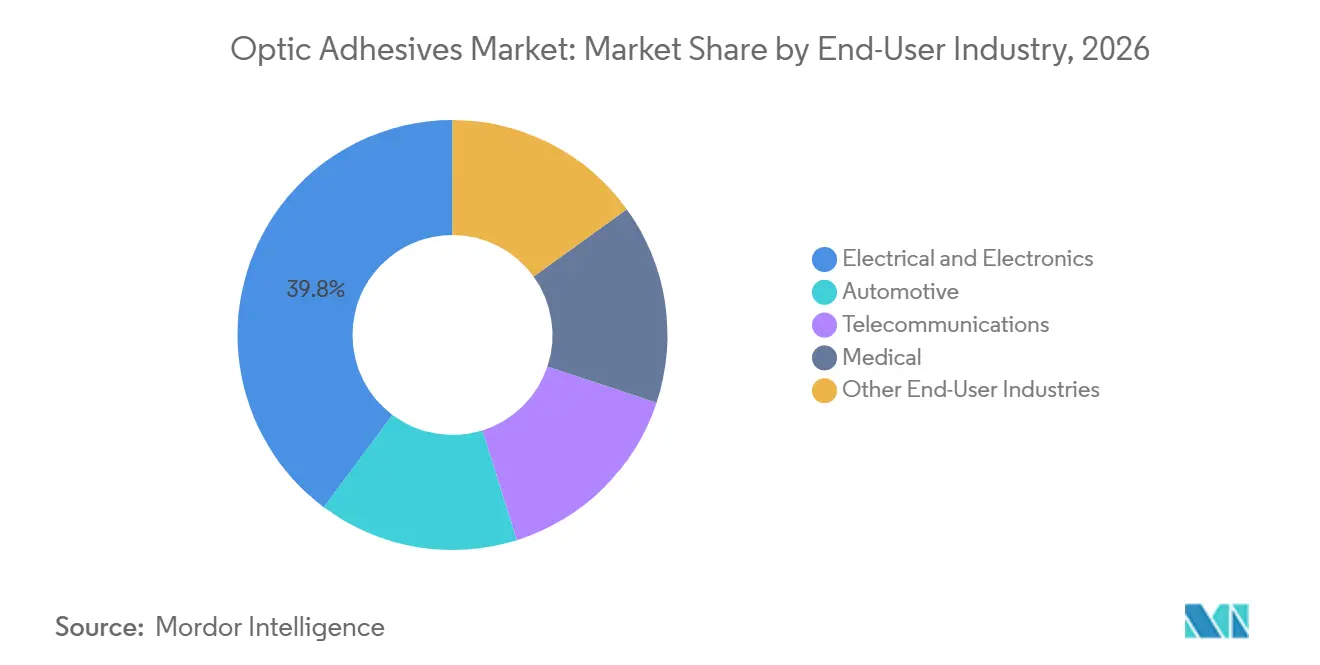
- Par secteur d'utilisation final, l'électrique et l'électronique représentaient 39,78 % de la part du marché des adhésifs optiques en 2026, tandis que les télécommunications devraient se développer à un CAGR de 7,81 % jusqu'en 2032.
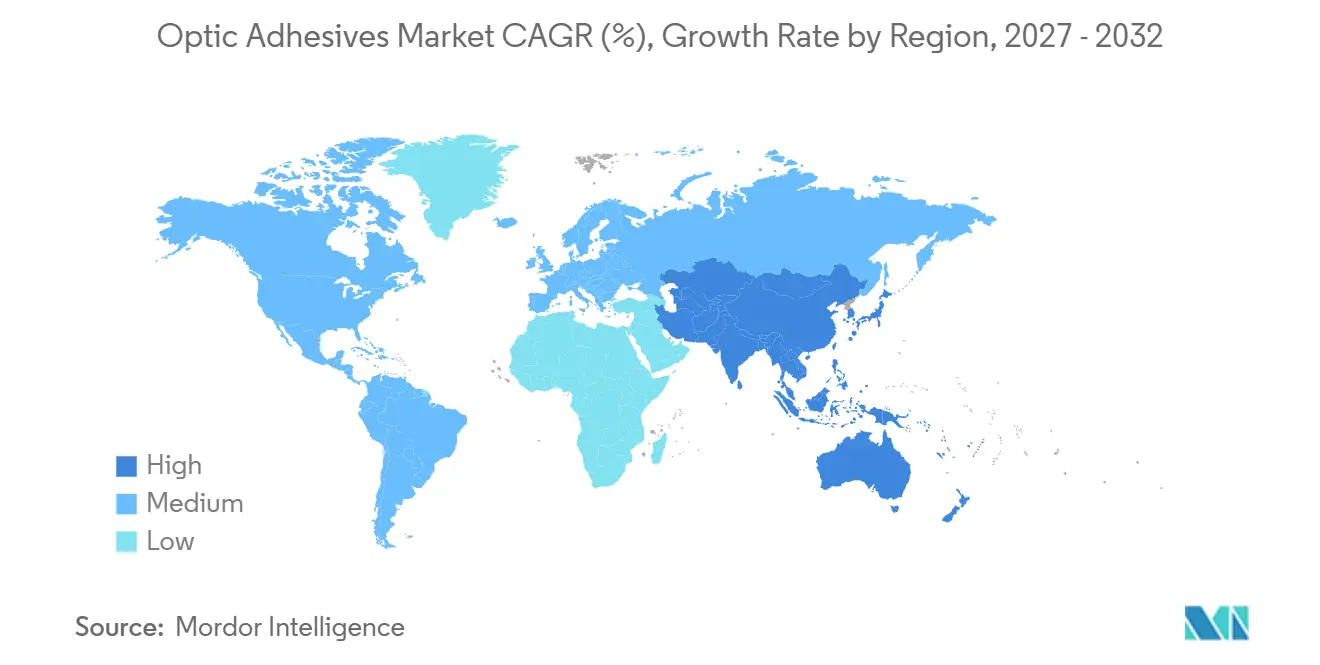
- Par géographie, l'Asie-Pacifique représentait 34,23 % de la part du marché des adhésifs optiques en 2026 et devrait se développer à un CAGR de 7,66 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Communications optiques, interconnexions de centres de données et optiques co-packagées (CPO) | +2.0% | Mondial, avec un impact central en Asie-Pacifique et en Amérique du Nord | Court terme (≤ 2 ans) |
| Écrans, caméras, capteurs et appareils intelligents | +1.5% | Asie-Pacifique en tête, avec des retombées en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Systèmes avancés d'aide à la conduite (ADAS) automobiles et intégration des affichages tête haute | +0.8% | Amérique du Nord, Europe et Asie-Pacifique | Moyen terme (2-4 ans) |
| Photonique miniaturisée et assemblage à haut débit | +0.6% | Asie-Pacifique et Amérique du Nord | Moyen terme (2-4 ans) |
| Optiques co-packagées et déploiement des centres de données d'IA | +1.0% | Mondial, initialement concentré en Amérique du Nord et en APAC | Court à moyen terme (≤ 3 ans) |
| Source: Mordor Intelligence | |||
Expansion des communications optiques, des interconnexions de centres de données et des optiques co-packagées
L'expansion des communications optiques accroît la demande de matériaux utilisés dans les réseaux de fibres, les circuits intégrés photoniques et les boîtiers optiques. Les optiques co-packagées placent les circuits intégrés photoniques et électroniques au sein d'un seul boîtier, rendant le choix des adhésifs plus exigeant. Ces assemblages nécessitent des matériaux à indice adapté avec des indices de réfraction allant de 1,42 à 1,52, une stabilité lors des cycles de refusion jusqu'à 260 °C et un faible dégazage à proximité des interfaces optiques. Un article scientifique de 2025 a identifié la viscosité contrôlée, le faible retrait au durcissement et la résistance à l'exposition aux UV et à l'humidité comme des propriétés importantes pour les adhésifs de conditionnement photonique. Un émetteur-récepteur optique 800G peut nécessiter 10 à 20 opérations de collage distinctes pour les réseaux de fibres, les circuits intégrés photoniques et les boîtiers. Les fournisseurs disposant de capacités en silicone et en époxy à indice adapté sont mieux positionnés que ceux axés sur des formulations de base.
Croissance des écrans, caméras, capteurs et appareils intelligents
Les modules de caméra prennent de plus en plus d'importance dans les produits grand public, automobiles et industriels. Henkel a identifié les modules de caméra comme un sous-segment électronique à forte croissance lors de sa discussion sur les résultats 2025, et son portefeuille couvre le collage de lentilles, l'alignement actif, le remplissage par capillarité et la fixation du barillet de lentille. La société a également indiqué que sa technologie de collage de lentilles UV en une étape supprime une étape de processus par rapport à un processus en deux étapes, réduisant ainsi les émissions de CO2 lors de la fabrication. La demande se déplace du collage de panneaux d'affichage vers des capteurs compacts à obturateur roulant et à temps de vol utilisés dans les smartphones, les véhicules et les appareils portables. H.B. Fuller a introduit des adhésifs UV sans isobornyl acrylate (IBOA) pour les casques portables et les dispositifs médicaux en juin 2025, indiquant que la conformité des formulations devient un critère de sélection des produits. Le règlement REACH (CE) n° 1907/2006 accroît le contrôle des monomères acrylates, ce qui soutient la demande d'alternatives conformes sur le marché des adhésifs optiques.
Intégration des systèmes ADAS automobiles et des affichages tête haute
Les caméras ADAS et les affichages tête haute nécessitent des adhésifs répondant aux normes de fiabilité automobile. Les tests pertinents comprennent une exposition à 85 °C à 85 % d'humidité relative pendant 1 000 heures, ainsi qu'une résistance aux chocs thermiques jusqu'à -40 °C. Dymax a développé son adhésif OP-81-LS pour les applications ADAS et LiDAR ; le produit répond aux exigences de dégazage ASTM E595 tout en supportant le durcissement UV et LED[1]. Sika indique que ses systèmes de collage de phares collent plus de 70 millions de phares pour plus de 35 millions de véhicules chaque année. Des méthodes de collage similaires s'étendent aux combineurs d'affichage tête haute et aux pods LiDAR en cabine. Les affichages tête haute plein pare-brise avec capteurs de lumière ambiante nécessitent des films optiques minces avec un indice de réfraction contrôlé et une faible biréfringence, rapprochant leurs exigences du conditionnement photonique plutôt que du collage structurel conventionnel.
Photonique miniaturisée et assemblage à haut débit
La fabrication d'optiques au niveau de la tranche nécessite des matériaux supportant une réplication sub-micronique et un durcissement UV rapide dans des outils à haute cadence. Ces adhésifs doivent coller au verre et aux substrats PET, PC et COP de qualité optique utilisés dans les nouvelles conceptions optiques. Hoenle Adhesives a présenté des résines optiques pour la fabrication d'optiques au niveau de la tranche lors du SPIE Photonics West 2025, notamment des produits destinés à améliorer la résistance au jaunissement et l'ombrage optique. La société a mis en avant l'adhérence aux substrats COP, un écart technique antérieur dans l'assemblage optique. L'assemblage à haut débit nécessite à la fois précision et performance de durcissement reproductible. La qualification des matériaux prend généralement 12 à 18 mois, de sorte que les matériaux validés sur des outils d'impression établis peuvent créer un avantage durable pour les premiers fournisseurs.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des matières premières pétrochimiques et perturbations de l'approvisionnement | -0.7% | Mondial, le plus aigu dans les régions à intégration amont limitée | Court terme (≤ 2 ans) |
| Fiabilité optique, qualification environnementale et lacunes dans les méthodes de test | -0.5% | Mondial, avec la charge de conformité la plus élevée en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Manque de méthodes de test standardisées pour le conditionnement optique | -0.4% | Mondial, spécifiquement les chaînes d'approvisionnement en optiques co-packagées (CPO) en APAC et en Amérique du Nord | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des matières premières pétrochimiques et perturbations de l'approvisionnement
Les adhésifs optiques à base de cyanoacrylate, d'acrylique et d'époxy sur le marché des adhésifs optiques reposent sur des monomères pétrochimiques tels que l'acrylate d'éthyle, l'éther diglycidylique de bisphénol A et les dérivés de cyanoacrylate. Les variations des prix du pétrole brut et les perturbations des raffineries peuvent affecter la disponibilité et le coût de ces intrants. L'effet est plus prononcé pour les formulateurs spécialisés, car les tailles de lots modérées et les longs cycles de qualification limitent leur capacité à répercuter rapidement les hausses de coûts des intrants. Le règlement REACH (CE) 1907/2006 sur l'enregistrement, l'évaluation, l'autorisation et la restriction des substances chimiques, ainsi que les examens des substances extrêmement préoccupantes, peuvent également obliger les producteurs européens à évaluer des monomères alternatifs. Les intrants alternatifs peuvent ne pas disposer de données de validation établies pour les performances optiques. L'accès limité aux intermédiaires chimiques fins et la pression sur les routes commerciales des produits chimiques spéciaux restent des préoccupations d'achat pour les fabricants d'équipements d'origine.
Fiabilité optique stricte, qualification environnementale et lacunes dans les méthodes de test
Les adhésifs optiques utilisés dans les connecteurs de fibres, les circuits intégrés photoniques et les instruments de précision doivent répondre à plusieurs exigences de fiabilité sur le marché des adhésifs optiques. Celles-ci comprennent la norme Telcordia GR-326 pour le matériel à fibres, les normes ISO/TC 172 pour l'optique et la photonique, ainsi que les protocoles automobiles ou de défense spécifiques aux clients[2]. La qualification peut prendre 12 à 24 mois avant qu'une nouvelle formulation entre en production, augmentant le coût et le temps nécessaires à l'adoption. La directive européenne sur la restriction des substances dangereuses (RoHS) 2011/65/UE et l'autorisation REACH peuvent limiter la disponibilité des agents de durcissement et des photoinitiateurs dans les chaînes d'approvisionnement électroniques européennes. Dymax, Norland Products et H.B. Fuller identifient la conformité RoHS pour les familles de produits concernées, soulignant l'importance du maintien du statut de qualification. L'Initiative internationale de fabrication électronique (iNEMI) développe des véhicules de test standardisés et des méthodes de caractérisation pour les adhésifs dans les boîtiers électromécaniques, laissant les acheteurs avec une incertitude de qualification supplémentaire.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de résine :
la silicone gagne en pertinence dans les assemblages optiques à haute températureLe cyanoacrylate détenait 36,12 % de la part du marché des adhésifs optiques en 2026 car il durcit rapidement en tant que matériau monocomposant et adhère bien au verre, à la céramique et au métal. Sa faible viscosité favorise également une distribution précise dans les assemblages compacts. Les résines acryliques et époxy occupaient les positions suivantes dans l'évaluation. Les matériaux acryliques servent à la stratification des écrans et à l'alignement des fibres, tandis que les époxys soutiennent le conditionnement photonique de précision où des températures de transition vitreuse élevées sont nécessaires pour un assemblage compatible avec la refusion. D'autres matériaux, notamment les adhésifs optiques à base d'énéthiol, servent des applications plus petites mais exigeantes. La série HARDLOC OP de Denka est un adhésif énéthiol à durcissement UV avec des propriétés optiques proches du verre et sans inhibition du durcissement liée à l'oxygène, ce qui le rend adapté au collage de lentilles et de prismes dans les modules de caméra.
La silicone est le type de résine à la croissance la plus rapide, avec une taille du marché des adhésifs optiques pour ce segment projetée à un CAGR de 7,12 % entre 2027 et 2032. Elle tolère les cycles thermiques de -50 °C à plus de 200 °C et résiste au jaunissement induit par les UV. Ces caractéristiques soutiennent son utilisation dans les phares LED automobiles, les capteurs des systèmes avancés d'aide à la conduite (ADAS), les panneaux d'affichage extérieurs et les optiques co-packagées. Ce changement est motivé par les exigences opérationnelles plutôt que par la seule préférence des matériaux. Les formulations sans substances per- et polyfluoroalkylées (PFAS) et sans gaz siloxane de faible masse moléculaire deviennent des exigences d'approvisionnement dans les chaînes d'approvisionnement automobiles et électroniques grand public, favorisant les fournisseurs disposant d'une chimie silicone avancée et d'une qualification de produit établie.

Par application :
la fibre optique se développe avec des liaisons de centres de données à plus haute densitéLe collage et l'assemblage optiques représentaient 40,45 % du chiffre d'affaires en 2026, soutenus par la stratification des écrans d'électronique grand public, le collage des écrans tactiles et les panneaux d'interface homme-machine industriels. Ces applications nécessitent des matériaux optiquement clairs avec des indices de réfraction compatibles, une faible turbidité et une résistance à l'exposition aux UV et aux cycles d'humidité. Le ciment de collage de lentilles est utilisé pour le cimentage des modules de caméra, l'assemblage des objectifs de microscope et le collage des collimateurs laser. Le NOA 61 de Norland Products répond à la spécification fédérale MIL-A-3920 et aux exigences de biocompatibilité de la Pharmacopée des États-Unis (USP) classe VI, soutenant son utilisation dans les optiques de précision militaires et commerciales. Ces applications restent importantes pour le marché des adhésifs optiques car la qualité de l'assemblage affecte directement la clarté optique et l'alignement, et elles créent une demande de matériaux aux performances stables sur des substrats et des géométries variés.
La fibre optique est l'application à la croissance la plus rapide, avec une taille du marché des adhésifs optiques pour ce segment prévue à un CAGR de 7,34 % jusqu'en 2032. Les centres de données d'IA et les réseaux fronthaul 5G nécessitent davantage de réseaux de fibres collées, de fixations en rainure en V et de joints à indice adapté que les conceptions d'émetteurs-récepteurs conventionnels. Namics fournit des systèmes adhésifs pour l'adaptation d'indice, la fixation de fibres, la fixation de réseaux de fibres et le soulagement des contraintes dans les applications de photonique sur silicium. La société indique que ces systèmes sont sans PFAS et résistants à la refusion jusqu'à 260 °C. La transition vers les plateformes 400G et 800G augmente le nombre de fibres par port, augmentant la consommation d'adhésif par assemblage plutôt que seulement avec le nombre d'émetteurs-récepteurs installés.
Par secteur d'utilisation final :
les télécommunications mènent la croissance avec la poursuite du déploiement de la fibreL'électrique et l'électronique représentaient 39,78 % du chiffre d'affaires en 2026, portés par de grandes quantités de modules de caméra, de panneaux d'affichage, de capteurs optiques et d'assemblages de circuits imprimés. Ce segment nécessite des matériaux de collage pouvant être distribués avec précision à l'échelle de la production. L'automobile était le prochain segment d'utilisation final le plus important, soutenu par le collage des phares, les modules de caméra ADAS et les combineurs d'affichage tête haute. Les systèmes de collage automobile de Sika servent plus de 35 millions de véhicules par an. Les applications médicales sont plus petites mais plus exigeantes techniquement, car les endoscopes, les instruments ophtalmiques et les capteurs de santé portables nécessitent des tests de biocompatibilité ISO 10993. Le catalogue de matériaux électroniques de H.B. Fuller identifie des solutions pour les applications médicales et d'électronique portable.
Les télécommunications sont le segment d'utilisation final à la croissance la plus rapide, projeté à un CAGR de 7,81 % de 2027 à 2032. Les projets de fibre jusqu'au domicile et de fibre jusqu'au bâtiment en Asie-Pacifique, en Europe et en Amérique du Nord augmentent la demande d'assemblages optiques fiables sur le marché des adhésifs optiques. Les liaisons des centres de données d'IA augmentent également les exigences en matière de fixation de fibres et d'alignement optique précis. Les assemblages d'émetteurs-récepteurs extérieurs sur les sites de cellules 5G nécessitent des matériaux à forte résistance à l'humidité et aux UV conformément à la norme Telcordia GR-326. Les matériaux sans isobornyl acrylate (IBOA) et sans PFAS deviennent pertinents dans les achats de télécommunications à mesure que les restrictions chimiques reçoivent une plus grande attention, portées par les politiques des acheteurs et les exigences de conformité REACH anticipées.
Analyse géographique
Asie-Pacifique
L'Asie-Pacifique détenait une part de chiffre d'affaires de 34,23 % en 2026 et devrait croître à un CAGR de 7,66 % jusqu'en 2032. La région dispose d'une base concentrée de fabrication de smartphones, de panneaux d'affichage, d'émetteurs-récepteurs optiques et de câbles à fibres qui soutient le marché des adhésifs optiques. L'expansion du haut débit par fibre en Chine et les programmes d'autosuffisance en semi-conducteurs stimulent la demande des applications de télécommunications et d'électronique. Le Japon reste une source importante de chimie des adhésifs optiques grâce à Shin-Etsu Chemical, Nitto Denko et Denka, qui fournissent des encapsulants en silicone, des films adhésifs optiquement clairs et des matériaux thiol-ène à durcissement UV. Nitto Denko a reçu une reconnaissance pour sa feuille adhésive transparente LUCIACS pour les écrans automobiles dans le cadre de son référentiel ESG de l'exercice 2025. En février 2025, Henkel a ouvert un Centre d'ingénierie des applications à Chennai avec cinq laboratoires spécialisés pour le développement d'adhésifs électroniques. Cet investissement rapproche les travaux de développement des clients régionaux et peut réduire le temps de qualification.
Amérique du Nord
L'Amérique du Nord est une base de qualification clé pour les optiques co-packagées et les optiques de précision de défense sur le marché des adhésifs optiques. Les opérateurs régionaux de centres de données hyperscale sont des adopteurs précoces de matériaux d'adaptation d'indice et de fixation de fibres pour les optiques co-packagées, ce qui crée un avantage pour les formulateurs locaux disposant de matériaux validés. En septembre 2025, SENKO et GlobalFoundries ont annoncé une interface de fibre détachable au niveau de la tranche pour les optiques co-packagées. Le système a utilisé le collage optique pour fixer un réceptacle SEAT directement sur les surfaces de puces de circuits intégrés photoniques dans les usines de GlobalFoundries New York. Norland Products' NOA 61 reste pertinent dans les assemblages optiques militaires et aérospatiaux en raison de sa conformité aux exigences MIL-A-3920. L'Agence américaine de protection de l'environnement a émis des règles d'utilisation nouvelle significative pour certaines substances chimiques en juillet et novembre 2025, ajoutant des exigences de surveillance réglementaire pour les nouvelles chimies d'adhésifs. Les fournisseurs doivent donc combiner la qualification technique avec un examen continu de la conformité à la loi sur le contrôle des substances toxiques (TSCA).
Europe, Amérique du Sud et Moyen-Orient et Afrique
Le marché européen des adhésifs optiques est façonné par les exigences REACH et RoHS et par sa base de production automobile, d'affichage et d'optique de précision. Ces exigences de conformité peuvent restreindre l'utilisation de certains monomères acrylates, photoinitiateurs et substances dangereuses dans les formulations d'adhésifs. DELO a présenté des solutions adhésives à double durcissement pour l'assemblage de systèmes laser lors de l'Exposition internationale d'optoélectronique de Chine (CIOE) 2025 à Shenzhen, démontrant que les spécialistes européens sont en concurrence dans les chaînes d'approvisionnement en équipements asiatiques. L'Amérique du Sud reste un marché plus petit, avec le Brésil soutenant l'assemblage d'électronique grand public et la demande d'automatisation industrielle. La croissance dans la région est limitée par la dépendance aux matières premières spécialisées importées et une base de fabrication optique plus petite. Le Moyen-Orient et l'Afrique présentent une opportunité émergente à mesure que le déploiement de la 5G progresse en Arabie saoudite et en Afrique du Sud, où l'installation de fibres aériennes et souterraines soutient la demande de matériaux de terminaison et de connecteurs. Cependant, les délais d'importation et le support technique local limité continuent de ralentir la qualification sur ces marchés.
Paysage concurrentiel
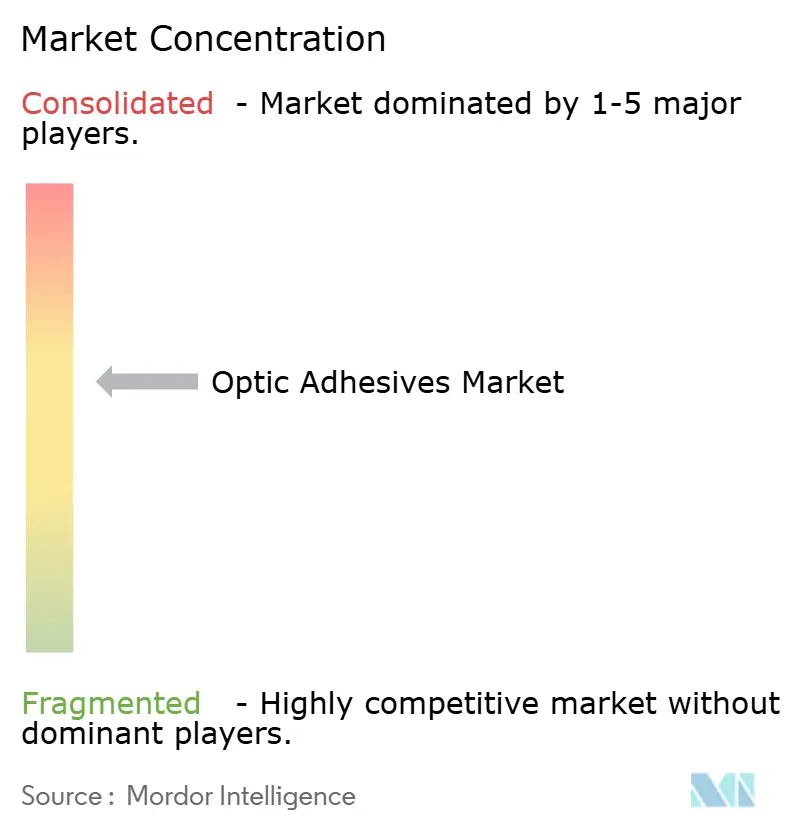
Le marché des adhésifs optiques est modérément consolidé, avec de grands fournisseurs de produits chimiques spéciaux actifs dans plusieurs types de résines et applications. Henkel a déclaré 2,7 milliards EUR (~3,01 milliards USD) de ventes en Technologies adhésives pour le troisième trimestre 2025, et son portefeuille Loctite ECCOBOND LUX répond aux besoins des émetteurs-récepteurs optiques et des assemblages de fibres optiques. 3M fournit plus de 120 formulations d'adhésifs optiquement clairs pour les applications d'affichage. Dow se concentre sur les matériaux en silicone pour les interconnexions avancées de semi-conducteurs et les optiques co-packagées. Shin-Etsu Chemical fournit des matériaux en silicone pour le conditionnement des LED. Ces entreprises sont en concurrence avec des fournisseurs régionaux et spécialisés qui détiennent des positions de qualification ciblées.
Les résultats concurrentiels dépendent de plus en plus de la rapidité avec laquelle les fournisseurs peuvent fournir des résultats fiables dans les optiques co-packagées, le collage de guides d'ondes AR et VR, et le LiDAR automobile. Les normes ISO/TC 172 et les protocoles de test photonique spécifiques aux clients renforcent la valeur des travaux de qualification précoce. DELO a travaillé avec EV Group sur des systèmes polymères transparents pour l'optique au niveau de la tranche et la lithographie par nano-impression, où la validation spécifique à l'application est importante. Cela offre une voie aux spécialistes pour concurrencer les grandes plateformes d'adhésifs. Dymax et Norland Products maintiennent une documentation technique détaillée et des approbations pour les applications optiques exigeantes. Le NOA 61 de Norland détient les accréditations MIL-A-3920 et Pharmacopée des États-Unis (USP) classe VI, qui sont pertinentes pour les applications de défense et de précision.
Henkel a élargi sa capacité régionale de développement électronique avec l'ouverture en février 2025 de son centre d'ingénierie de Chennai, plaçant cinq laboratoires à proximité des clients électroniques asiatiques. En septembre 2025, SENKO et GlobalFoundries ont démontré le collage optique au niveau de la tranche pour une interface de fibre détachable pour les optiques co-packagées. Les solutions d'assemblage laser de DELO présentées en 2025 reflètent une spécialisation continue dans le collage adapté aux applications. Des espaces blancs subsistent dans les matériaux en silicone sans PFAS et à faible gaz siloxane pour les optiques co-packagées et la photonique de précision. Les fournisseurs entrant dans ce domaine doivent répondre à la fois aux exigences de performance optique et aux normes de conformité environnementale en Asie-Pacifique et en Europe. Par conséquent, la différenciation reste possible sur ce marché malgré les larges capacités des principaux fournisseurs.
Leaders du secteur des adhésifs optiques
-
Henkel AG & Co. KGaA
-
DELO Industrial Adhesives
-
Dymax
-
3M
-
H.B. Fuller Company
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des adhésifs optiques Entreprises couvertes dans ce rapport
- 3M
- DELO Industrial Adhesives
- Denka Company Limited
- DIC Corporation
- Dow
- Dymax
- H.B. Fuller Company
- Henkel AG & Co. KGaA
- Master Bond
- Momentive
- Nitto Denko Corporation
- NORLAND PRODUCTS INCORPORATED
- Panacol-Elosol GmbH
- Permabond
- Shin-Etsu Chemical Co., Ltd.
- Sika AG
Développements industriels récents dans Marché des adhésifs optiques
- Septembre 2025 : SENKO Advanced Components et GlobalFoundries ont annoncé un système de connecteur de fibre détachable au niveau de la tranche pour les optiques co-packagées. Le système a utilisé le collage adhésif optique de précision pour fixer un réceptacle SEAT directement sur les surfaces de puces de circuits intégrés photoniques (PIC) dans les usines de GlobalFoundries à New York. Il a permis un alignement passif reproductible dans les architectures de commutateurs CPO à haute radix, validant l'utilisation d'adhésifs optiques de précision à l'échelle commerciale dans la fabrication de photonique sur silicium.
- Septembre 2025 : Panacol-Elosol GmbH a été renommée Hoenle Adhesives GmbH alors que le groupe Hoenle unifiait toutes ses filiales sous une seule marque d'entreprise. L'entité renommée a conservé l'intégralité des opérations de fabrication d'adhésifs optiques sur son site de Steinbach/Taunus en Allemagne et a continué à produire les gammes d'adhésifs UV Vitralit, structuraux et conducteurs pour les applications de collage optique.
Périmètre du rapport mondial sur le marché des adhésifs optiques
Un adhésif optique est un matériau de collage spécialisé utilisé pour assembler des composants optiques ou des couches d'affichage tout en maintenant une transmission lumineuse élevée, un contrôle de l'indice de réfraction et une stabilité mécanique. Ces adhésifs sont formulés pour minimiser les pertes optiques telles que la réflexion, la diffusion et l'absorption à l'interface entre les surfaces collées. Ils sont largement utilisés dans des applications telles que les écrans, les caméras, les lentilles et les dispositifs d'imagerie médicale, où la clarté optique et la précision sont essentielles.
Le marché des adhésifs optiques est segmenté par type de résine, application, secteur d'utilisation final et géographie. Par type de résine, le marché est segmenté en époxy, acrylique, cyanoacrylate, silicone et autres résines. Par application, le marché est segmenté en collage et assemblage optiques, ciment de collage de lentilles, fibre optique et autres applications. Par secteur d'utilisation final, le marché est segmenté en électrique et électronique, automobile, télécommunications, médical et autres secteurs d'utilisation final. Le rapport couvre également les tailles de marché et les prévisions pour les adhésifs optiques dans 15 pays des principales régions. Les tailles de marché et les prévisions sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Époxy |
| Acrylique |
| Cyanoacrylate |
| Silicone |
| Autres résines |
| Collage et assemblage optiques |
| Ciment de collage de lentilles |
| Fibre optique |
| Autres applications |
| Électrique et électronique |
| Automobile |
| Télécommunications |
| Médical |
| Autres secteurs d'utilisation final |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de résine | Époxy | |
| Acrylique | ||
| Cyanoacrylate | ||
| Silicone | ||
| Autres résines | ||
| Par application | Collage et assemblage optiques | |
| Ciment de collage de lentilles | ||
| Fibre optique | ||
| Autres applications | ||
| Par secteur d'utilisation final | Électrique et électronique | |
| Automobile | ||
| Télécommunications | ||
| Médical | ||
| Autres secteurs d'utilisation final | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché des adhésifs optiques ?
La taille du marché des adhésifs optiques était évaluée à 1,09 milliard USD en 2026 et devrait croître de 1,16 milliard USD en 2027 à 1,59 milliard USD d'ici 2032, à un CAGR de 6,47 % durant la période de prévision (2027-2032).
Quelle application connaît la croissance la plus rapide pour les adhésifs optiques ?
La fibre optique devrait croître à un CAGR de 7,34 % jusqu'en 2032, les centres de données et les réseaux 5G nécessitant des liaisons optiques à plus haute densité.
Quel segment d'utilisation final se développe le plus rapidement ?
Les télécommunications devraient croître à un CAGR de 7,81 % jusqu'en 2032, soutenues par le déploiement de la fibre et les interconnexions des centres de données d'IA.
Quelle région mène la demande d'adhésifs optiques ?
L'Asie-Pacifique détient une part de 34,23 % en 2026 et devrait croître à un CAGR de 7,66 % jusqu'en 2032.