
Marktgröße und Marktanteil für optische Klebstoffe
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 1.16 Milliarden US-Dollar |
| Marktgröße (2032) | 1.59 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.47 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für optische Klebstoffe von Mordor Intelligence
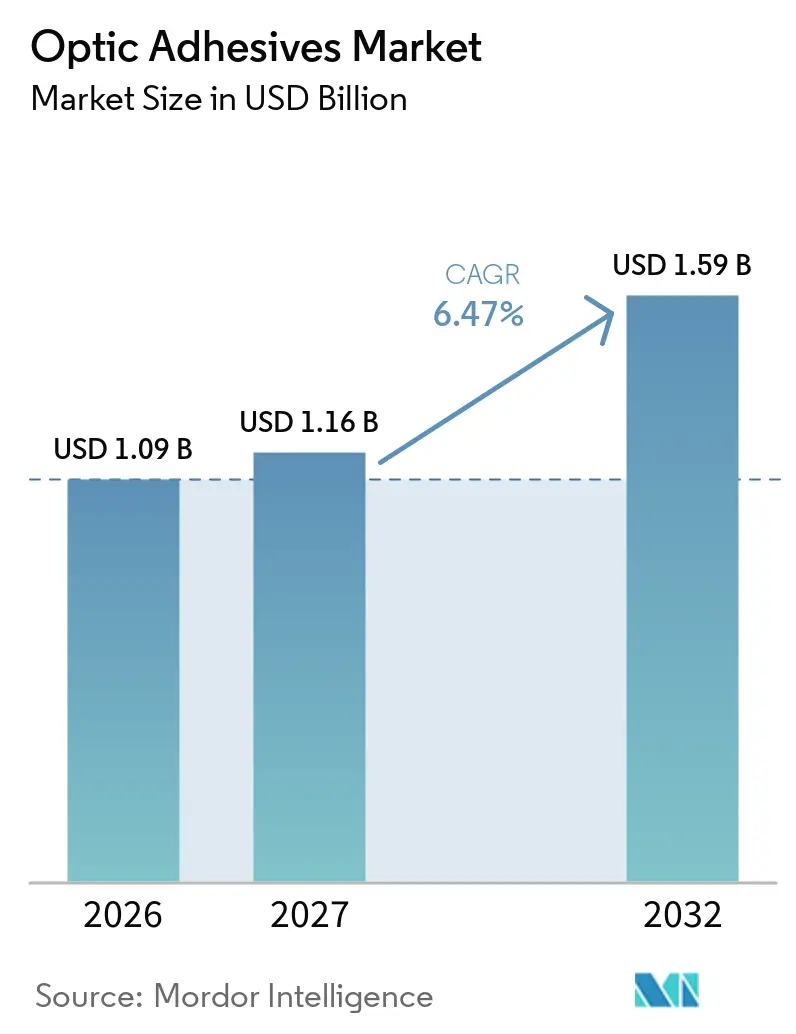
Die Marktgröße für optische Klebstoffe wurde 2026 auf 1,09 Milliarden USD geschätzt und soll von 1,16 Milliarden USD im Jahr 2027 auf 1,59 Milliarden USD bis 2032 wachsen, bei einer CAGR von 6,47 % während des Prognosezeitraums (2027–2032). Das Wachstum wird durch den Ausbau hochgeschwindiger optischer Netzwerke und KI-Rechenzentren angetrieben, die eine zuverlässige Verbindung in optischen Baugruppen erfordern. Der zunehmende Einsatz von Optik in Elektronik, Fahrzeugen und Telekommunikationshardware treibt ebenfalls die Nachfrage nach Materialien an, die Klarheit und Haftung unter Wärme- und Feuchtigkeitseinfluss aufrechterhalten. Lieferanten reagieren mit brechungsindexangepassten, thermisch stabilen und emissionsärmeren Formulierungen, die für anspruchsvollere Montageprozesse geeignet sind. Wettbewerbsvorteile hängen zunehmend von Qualifizierungsdaten und Anwendungswissen ab, nicht allein von einem breiten Produktkatalog. Rohstoffvolatilität und unvollständige Prüfmethoden für elektrophotonische Pakete können die Einführung verlangsamen, auch wenn die Anforderungen an Präzisionsbonden zunehmen.
Wichtigste Erkenntnisse des Berichts
- Nach Harztyp hielt Cyanoacrylat im Jahr 2026 einen Marktanteil von 36,12 % am Markt für optische Klebstoffe, während Silikon bis 2032 voraussichtlich mit einer CAGR von 7,12 % wachsen wird.
- Nach Anwendung entfiel auf optisches Bonden und Montage im Jahr 2026 ein Marktanteil von 40,45 % am Markt für optische Klebstoffe, während Glasfaseroptik bis 2032 voraussichtlich mit einer CAGR von 7,34 % wachsen wird.
- Nach Endverbraucherbranche entfiel auf Elektro und Elektronik im Jahr 2026 ein Marktanteil von 39,78 % am Markt für optische Klebstoffe, während Telekommunikation bis 2032 voraussichtlich mit einer CAGR von 7,81 % wachsen wird.
- Nach Geografie entfiel auf Asien-Pazifik im Jahr 2026 ein Marktanteil von 34,23 % am Markt für optische Klebstoffe und soll bis 2032 mit einer CAGR von 7,66 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Optische Kommunikation, Rechenzentrumsverbindungen und integrierte Co-Packaged Optics (CPO) | +2.0% | Global, mit Schwerpunkt in Asien-Pazifik und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Displays, Kameras, Sensoren und intelligente Geräte | +1.5% | Schwerpunkt Asien-Pazifik, mit Ausstrahlungseffekten auf Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Fortschrittliche Fahrerassistenzsysteme (ADAS) und Head-Up-Display-Integration im Automobilbereich | +0.8% | Nordamerika, Europa und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Miniaturisierte Photonik und Hochdurchsatzmontage | +0.6% | Asien-Pazifik und Nordamerika | Mittelfristig (2–4 Jahre) |
| Co-Packaged Optics und Einsatz von KI-Rechenzentren | +1.0% | Global, zunächst konzentriert in Nordamerika und APAC | Kurz- bis mittelfristig (≤ 3 Jahre) |
| Quelle: Mordor Intelligence | |||
Expansion der optischen Kommunikation, Rechenzentrumsverbindungen und Co-Packaged Optics
Der Ausbau der optischen Kommunikation erhöht die Nachfrage nach Materialien für Faserarrays, photonische integrierte Schaltkreise und optische Gehäuse. Co-Packaged Optics platziert photonische und elektronische integrierte Schaltkreise in einem einzigen Gehäuse, was die Klebstoffauswahl anspruchsvoller macht. Diese Baugruppen erfordern brechungsindexangepasste Materialien mit Brechungsindizes zwischen 1,42 und 1,52, Stabilität bei Reflow-Zyklen bis zu 260 °C sowie geringes Ausgasen in der Nähe optischer Grenzflächen. Eine wissenschaftliche Veröffentlichung aus dem Jahr 2025 identifizierte kontrollierte Viskosität, geringe Aushärtungsschrumpfung sowie Beständigkeit gegenüber UV-Strahlung und Feuchtigkeit als wichtige Eigenschaften für Klebstoffe in der photonischen Verpackung. Ein 800G-optischer Transceiver kann 10 bis 20 separate Bondevorgänge für Faserarrays, photonische integrierte Schaltkreise und Gehäuse erfordern. Lieferanten mit Silikon- und brechungsindexangepassten Epoxidfähigkeiten sind besser positioniert als solche, die sich auf Standardformulierungen konzentrieren.
Wachstum von Displays, Kameras, Sensoren und intelligenten Geräten
Kameramodule gewinnen in Verbraucher-, Automobil- und Industrieprodukten zunehmend an Bedeutung. Henkel identifizierte Kameramodule in seiner Ergebnisdiskussion 2025 als schnell wachsendes Elektronikuntersegment, und sein Portfolio umfasst Linsenbonden, aktive Ausrichtung, Unterfüllung und Linsenfassbefestigung. Das Unternehmen erklärte außerdem, dass seine einstufige UV-Linsenbondetechnologie im Vergleich zu einem zweistufigen Prozess einen Prozessschritt einspart und so die CO2-Emissionen in der Fertigung reduziert. Die Nachfrage verlagert sich vom Bonden von Displaypanelen hin zu kompakten Rolling-Shutter- und Time-of-Flight-Sensoren, die in Smartphones, Fahrzeugen und Wearables eingesetzt werden. H.B. Fuller führte im Juni 2025 isobornylacrylatfreie (IBOA-freie) UV-Klebstoffe für tragbare Headsets und Medizinprodukte ein, was darauf hindeutet, dass die Formulierungskonformität Teil der Produktauswahl wird. Die REACH-Verordnung (EG) Nr. 1907/2006 erhöht die Kontrolle von Acrylatmonomeren, was die Nachfrage nach konformen Alternativen im Markt für optische Klebstoffe unterstützt.
ADAS und Head-Up-Display-Integration im Automobilbereich
ADAS-Kameras und Head-Up-Displays erfordern Klebstoffe, die den Zuverlässigkeitsstandards der Automobilindustrie entsprechen. Relevante Tests umfassen die Exposition bei 85 °C und 85 % relativer Luftfeuchtigkeit für 1.000 Stunden sowie Thermoschockbeständigkeit bis -40 °C. Dymax entwickelte seinen Klebstoff OP-81-LS für ADAS- und LiDAR-Anwendungen; das Produkt erfüllt die ASTM-E595-Ausgasungsanforderungen und unterstützt UV- und LED-Aushärtung[1]. Sika gibt an, dass seine Scheinwerferbondesysteme jährlich mehr als 70 Millionen Scheinwerfer für über 35 Millionen Fahrzeuge verbinden. Ähnliche Bondemethoden werden auf Head-Up-Display-Kombinierer und In-Cabin-LiDAR-Pods ausgeweitet. Vollwindschutzscheiben-Head-Up-Displays mit Umgebungslichtsensoren erfordern dünne optische Folien mit kontrolliertem Brechungsindex und geringer Doppelbrechung, wodurch ihre Anforderungen näher an die photonische Verpackung als an konventionelles Strukturbonden heranrücken.
Miniaturisierte Photonik und Hochdurchsatzmontage
Die Fertigung von Optiken auf Wafer-Ebene erfordert Materialien, die Sub-Mikron-Replikation und schnelle UV-Aushärtung in Hochleistungswerkzeugen unterstützen. Diese Klebstoffe müssen auf Glas sowie optischen PET-, PC- und COP-Substraten haften, die in neuen optischen Designs verwendet werden. Hoenle Adhesives präsentierte optische Harze für die Fertigung von Optiken auf Wafer-Ebene auf der SPIE Photonics West 2025, darunter Produkte zur Verbesserung der Vergilbungsbeständigkeit und optischen Abschattung. Das Unternehmen hob die Haftung auf COP-Substraten hervor, eine bisher bestehende technische Lücke in der optischen Montage. Die Hochdurchsatzmontage erfordert sowohl Präzision als auch reproduzierbare Aushärtungsleistung. Die Materialqualifizierung dauert üblicherweise 12 bis 18 Monate, sodass validierte Materialien auf etablierten Prägewerkzeugen einen dauerhaften Vorteil für frühe Lieferanten schaffen können.
Analyse der Hemmnisse*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatilität petrochemischer Rohstoffe und Versorgungsunterbrechungen | -0.7% | Global, am stärksten in Regionen mit begrenzter vorgelagerter Integration | Kurzfristig (≤ 2 Jahre) |
| Optische Zuverlässigkeit, Umweltqualifizierung und Lücken bei Prüfmethoden | -0.5% | Global, mit der höchsten Compliance-Last in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Mangel an branchenüblichen Prüfmethoden für optische Verpackungen | -0.4% | Global, insbesondere in APAC- und nordamerikanischen Co-Packaged-Optics-Lieferketten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatilität petrochemischer Rohstoffe und Versorgungsunterbrechungen
Cyanoacrylat-, Acryl- und Epoxid-Klebstoffe im Markt für optische Klebstoffe sind auf petrochemische Monomere wie Ethylacrylat, Bisphenol-A-Diglycidylether und Cyanoacrylatderivate angewiesen. Änderungen der Rohölpreise und Raffinerieunterbrechungen können die Verfügbarkeit und die Kosten dieser Einsatzstoffe beeinflussen. Der Effekt ist für Spezialformulierungsunternehmen ausgeprägter, da moderate Chargengrößen und lange Qualifizierungszyklen ihre Fähigkeit einschränken, höhere Einsatzkosten schnell weiterzugeben. Die REACH-Verordnung (EG) 1907/2006 und die Überprüfung besonders besorgniserregender Stoffe können europäische Hersteller auch dazu verpflichten, alternative Monomere zu bewerten. Alternative Einsatzstoffe verfügen möglicherweise nicht über etablierte Validierungsdaten für die optische Leistung. Begrenzter Zugang zu feinchemischen Zwischenprodukten und Druck auf Spezialchemie-Handelsrouten bleiben Beschaffungsbedenken für Erstausrüstungshersteller.
Strenge optische Zuverlässigkeit, Umweltqualifizierung und Lücken bei Prüfmethoden
Optische Klebstoffe, die in Faserverbindern, photonischen integrierten Schaltkreisen und Präzisionsinstrumenten eingesetzt werden, müssen im Markt für optische Klebstoffe mehrere Zuverlässigkeitsanforderungen erfüllen. Dazu gehören Telcordia GR-326 für Faserhardware, ISO/TC 172-Normen für Optik und Photonik sowie kundenspezifische Automobil- oder Verteidigungsprotokolle[2]. Die Qualifizierung kann 12 bis 24 Monate dauern, bevor eine neue Formulierung in die Produktion gelangt, was die Kosten und den Zeitaufwand für die Einführung erhöht. Die EU-Richtlinie zur Beschränkung gefährlicher Stoffe (RoHS) 2011/65/EU und die REACH-Zulassung können die Verfügbarkeit von Härtungsmitteln und Fotoinitiatoren in europäischen Elektroniklieferketten einschränken. Dymax, Norland Products und H.B. Fuller weisen die RoHS-Konformität für relevante Produktfamilien aus, was die Bedeutung der Aufrechterhaltung des Qualifizierungsstatus unterstreicht. Die International Electronics Manufacturing Initiative (iNEMI) entwickelt standardisierte Prffahrzeuge und Charakterisierungsmethoden für Klebstoffe in elektromechanischen Paketen, was bei Käufern zu zusätzlicher Qualifizierungsunsicherheit führt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Harztyp:
Silikon gewinnt an Relevanz in Hochtemperatur-OptikbaugruppenCyanoacrylat hielt im Jahr 2026 einen Marktanteil von 36,12 % am Markt für optische Klebstoffe, da es als Einkomponentenmaterial schnell aushärtet und gut auf Glas, Keramik und Metall haftet. Seine geringe Viskosität unterstützt zudem eine präzise Dosierung in kompakten Baugruppen. Acryl- und Epoxidharze hielten die nächstgrößten Positionen in der Bewertung. Acrylmaterialien dienen der Display-Laminierung und Faserausrichtung, während Epoxide die Präzision in der photonischen Verpackung unterstützen, wo hohe Glasübergangstemperaturen für reflow-kompatible Montage benötigt werden. Andere Materialien, darunter Enthiol-basierte optische Klebstoffe, bedienen kleinere, aber anspruchsvolle Anwendungen. Denkas HARDLOC-OP-Serie ist ein UV-härtender Enthiol-Klebstoff mit optischen Eigenschaften nahe an Glas und ohne sauerstoffbedingte Aushärtungshemmung, was ihn für das Bonden von Linsen und Prismen in Kameramodulen geeignet macht.
Silikon ist der am schnellsten wachsende Harztyp, wobei die Marktgröße für optische Klebstoffe in diesem Segment zwischen 2027 und 2032 voraussichtlich mit einer CAGR von 7,12 % wachsen wird. Es toleriert thermische Zyklen von -50 °C bis über 200 °C und widersteht UV-bedingter Vergilbung. Diese Eigenschaften unterstützen seinen Einsatz in Automobil-LED-Scheinwerfern, Sensoren für fortschrittliche Fahrerassistenzsysteme (ADAS), Outdoor-Displaypanelen und Co-Packaged Optics. Dieser Wandel wird durch Betriebsanforderungen und nicht allein durch Materialpräferenzen angetrieben. Per- und polyfluoralkylsubstanzfreie (PFAS-freie) und niedermolekulare Siloxangasfreie Formulierungen werden zu Beschaffungsanforderungen in Automobil- und Unterhaltungselektroniklieferketten, was Lieferanten mit fortschrittlicher Silikonchemie und etablierter Produktqualifizierung begünstigt.
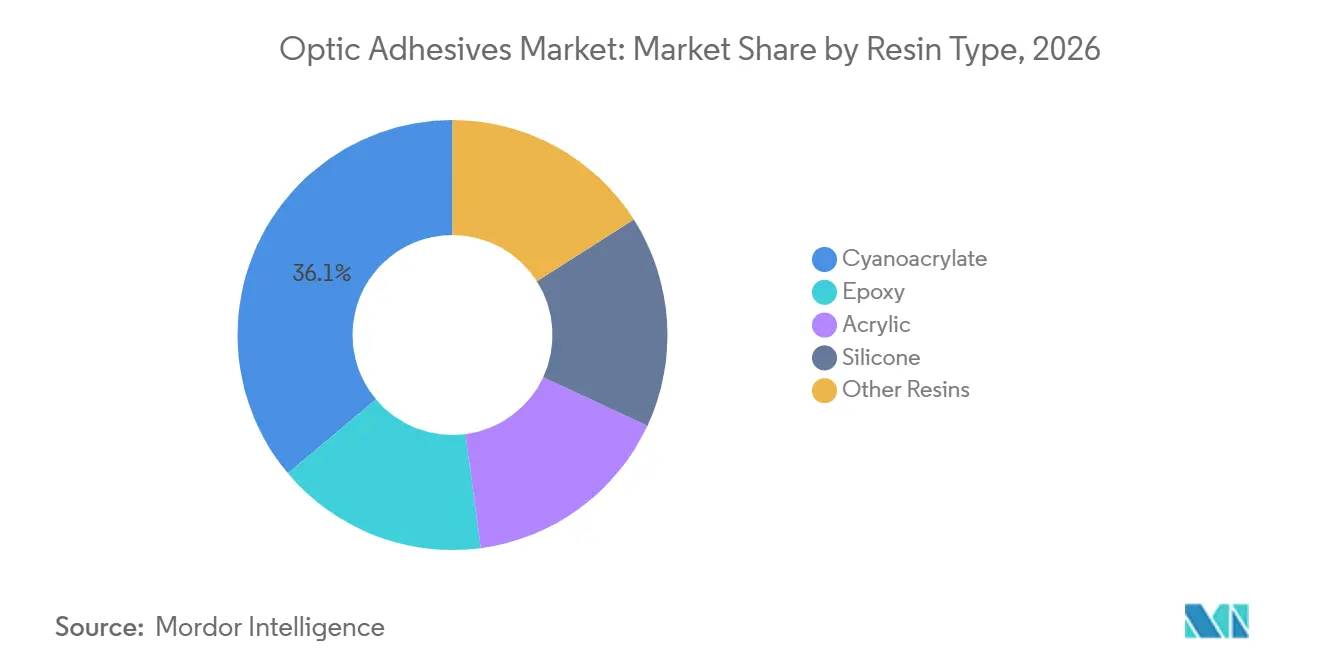
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Anwendung:
Glasfaseroptik expandiert mit dichteren RechenzentrumsverbindungenOptisches Bonden und Montage machten 2026 40,45 % des Umsatzes aus, unterstützt durch Display-Laminierung in der Unterhaltungselektronik, Touchscreen-Bonden und industrielle Mensch-Maschine-Schnittstellenpanele. Diese Anwendungen erfordern optisch klare Materialien mit kompatiblen Brechungsindizes, geringem Dunst sowie Beständigkeit gegenüber UV-Strahlung und Feuchtigkeitszyklen. Linsenbondkitt wird für das Bonden von Kameramodulen, die Montage von Mikroskopobjektiven und das Bonden von Laserkollimatorlinsen verwendet. Norland Products' NOA 61 erfüllt die Bundesspezifikation MIL-A-3920 und die Biokompatibilitätsanforderungen der Klasse VI der United States Pharmacopeia (USP), was seinen Einsatz in militärischen und kommerziellen Präzisionsoptiken unterstützt. Diese Anwendungen bleiben für den Markt für optische Klebstoffe wichtig, da die Montagequalität die optische Klarheit und Ausrichtung direkt beeinflusst und eine Nachfrage nach Materialien mit stabiler Leistung über verschiedene Substrate und Geometrien hinweg schafft.
Glasfaseroptik ist die am schnellsten wachsende Anwendung, wobei die Marktgröße für optische Klebstoffe in diesem Segment bis 2032 voraussichtlich mit einer CAGR von 7,34 % wachsen wird. KI-Rechenzentren und 5G-Fronthaul-Netzwerke erfordern mehr gebondete Faserarrays, V-Nut-Vorrichtungen und brechungsindexangepasste Verbindungen als konventionelle Transceiver-Designs. Namics bietet Klebstoffsysteme für Brechungsindexanpassung, Faserfixierung, Faserarraybefestigung und Zugentlastung in Siliziumphotonik-Anwendungen an. Das Unternehmen gibt an, dass diese Systeme PFAS-frei und reflow-beständig bis 260 °C sind. Der Übergang zu 400G- und 800G-Plattformen erhöht die Faseranzahl pro Port, was den Klebstoffverbrauch pro Baugruppe steigert und nicht allein von der Anzahl der installierten Transceiver abhängt.
Nach Endverbraucherbranche:
Telekommunikation führt das Wachstum an, da der Glasfaserausbau fortschreitetElektro und Elektronik machten 2026 39,78 % des Umsatzes aus, angetrieben durch hohe Stückzahlen von Kameramodulen, Displaypanelen, optischen Sensoren und Leiterplattenbaugruppen. Dieses Segment erfordert Bondematerialien, die im Produktionsmaßstab präzise dosiert werden können. Automobil war das nächstgrößte Endverbrauchersegment, unterstützt durch Scheinwerferbonden, ADAS-Kameramodule und Head-Up-Display-Kombinierer. Sikas Automobil-Bondesysteme bedienen jährlich mehr als 35 Millionen Fahrzeuge. Medizinische Anwendungen sind kleiner, aber technisch anspruchsvoller, da Endoskope, ophthalmologische Instrumente und tragbare Gesundheitssensoren ISO-10993-Biokompatibilitätstests erfordern. Der Elektronikmaterienkatalog von H.B. Fuller identifiziert Lösungen für medizinische und tragbare Elektroniканwendungen.
Telekommunikation ist das am schnellsten wachsende Endverbrauchersegment und soll von 2027 bis 2032 mit einer CAGR von 7,81 % wachsen. Glasfaser-bis-zum-Haus- und Glasfaser-bis-zum-Gebäude-Projekte in Asien-Pazifik, Europa und Nordamerika erhöhen die Nachfrage nach zuverlässigen optischen Baugruppen im Markt für optische Klebstoffe. KI-Rechenzentrumsverbindungen erhöhen ebenfalls die Anforderungen an Faserbefestigung und präzise optische Ausrichtung. Outdoor-Transceiver-Baugruppen an 5G-Mobilfunkstandorten erfordern Materialien mit starker Feuchtigkeits- und UV-Beständigkeit gemäß Telcordia GR-326. Isobornylacrylatfreie (IBOA-freie) und PFAS-freie Materialien werden in der Telekommunikationsbeschaffung zunehmend relevant, da chemische Beschränkungen stärker beachtet werden, angetrieben durch Käuferrichtlinien und erwartete REACH-Konformitätsanforderungen.
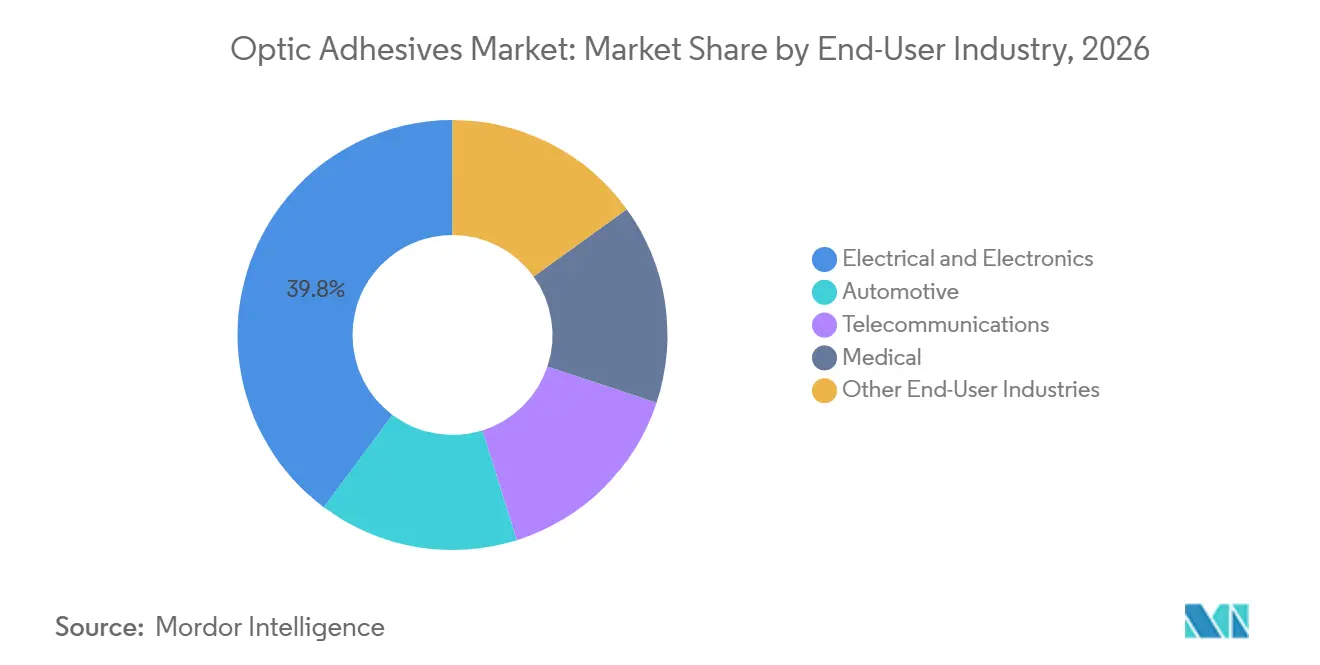
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Asien-Pazifik
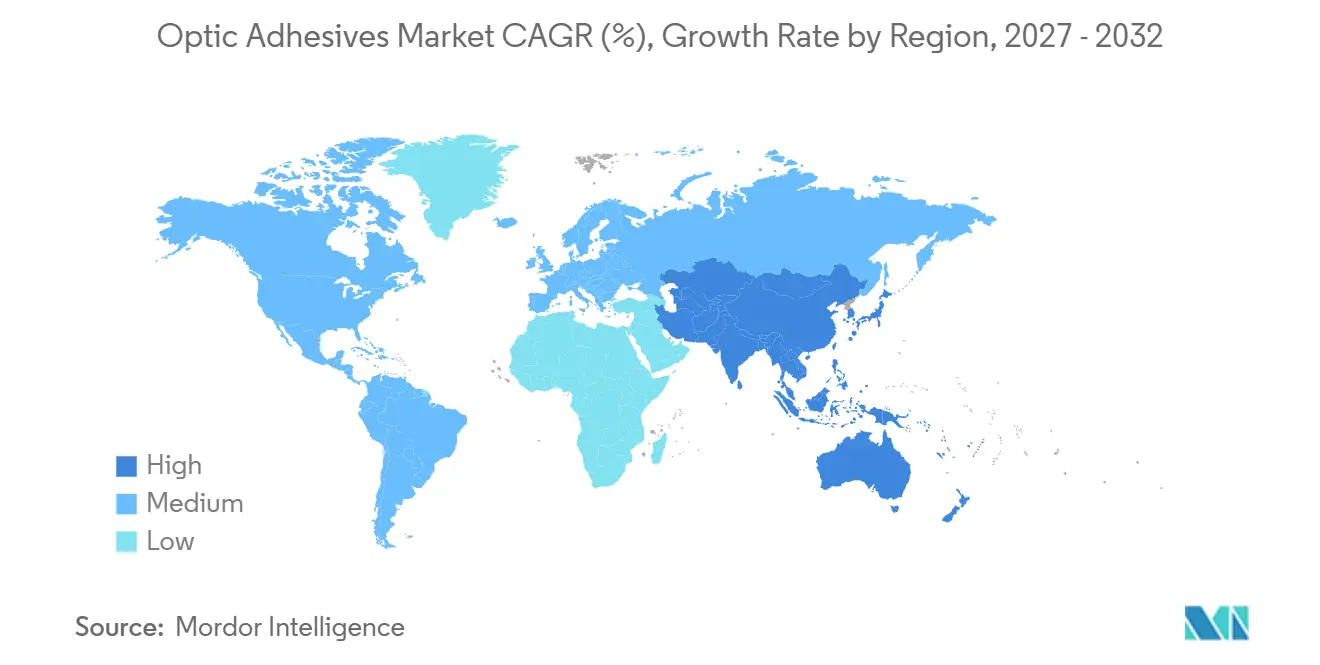
Asien-Pazifik hielt 2026 einen Umsatzanteil von 34,23 % und soll bis 2032 mit einer CAGR von 7,66 % wachsen. Die Region verfügt über eine konzentrierte Basis der Smartphone-, Displaypanel-, optischen Transceiver- und Glasfaserkabelfertigung, die den Markt für optische Klebstoffe unterstützt. Chinas Glasfaser-Breitbandausbau und Programme zur Halbleiter-Eigenversorgung treiben die Nachfrage aus Telekommunikations- und Elektroniканwendungen an. Japan bleibt eine wichtige Quelle für optische Klebstoffchemie durch Shin-Etsu Chemical, Nitto Denko und Denka, die Silikonverkapselungsmittel, optisch klare Klebefolien und UV-härtende Thiol-En-Materialien liefern. Nitto Denko erhielt im Rahmen seines ESG-Rahmens für das Geschäftsjahr 2025 Anerkennung für seine transparente Klebefolie LUCIACS für Automobildisplays. Im Februar 2025 eröffnete Henkel ein Anwendungstechnikzentrum in Chennai mit fünf spezialisierten Labors für die Entwicklung von Elektronikklebstoffen. Diese Investition bringt die Entwicklungsarbeit näher an regionale Kunden heran und kann die Qualifizierungszeit verkürzen.
Nordamerika
Nordamerika ist eine wichtige Qualifizierungsbasis für Co-Packaged Optics und Präzisionsoptiken für die Verteidigung im Markt für optische Klebstoffe. Regionale Hyperscale-Rechenzentrumsoperatoren sind frühe Anwender von brechungsindexangepassten und faserbefestigenden Materialien für Co-Packaged Optics, was lokalen Formulierungsunternehmen mit validierten Materialien einen Vorteil verschafft. Im September 2025 kündigten SENKO und GlobalFoundries eine auf Wafer-Ebene lösbare Faserschnittstelle für Co-Packaged Optics an. Das System verwendete optisches Bonden, um einen SEAT-Steckverbinder direkt auf photonische integrierte Schaltkreis-Die-Oberflächen in GlobalFoundries' Werken in New York zu befestigen. Es ermöglichte reproduzierbare passive Ausrichtung in Hochradix-CPO-Switch-Architekturen und validierte den Einsatz von Präzisionsklebstoffen für optische Anwendungen im kommerziellen Maßstab in der Siliziumphotonikfertigung. Norland Products' NOA 61 bleibt in militärischen und luft- und raumfahrttechnischen optischen Baugruppen aufgrund seiner Konformität mit MIL-A-3920-Anforderungen relevant. Die US-amerikanische Umweltschutzbehörde erließ im Juli und November 2025 Regeln für erheblich neue Verwendungen bestimmter chemischer Substanzen und fügte regulatorische Überwachungsanforderungen für neue Klebstoffchemien hinzu. Lieferanten müssen daher technische Qualifizierung mit laufender Konformitätsprüfung gemäß dem Toxic Substances Control Act (TSCA) verbinden.
Europa, Südamerika sowie Naher Osten und Afrika
Der europäische Markt für optische Klebstoffe wird durch REACH- und RoHS-Anforderungen sowie durch die Automobil-, Display- und Präzisionsoptikproduktionsbasis geprägt. Diese Konformitätsanforderungen können die Verwendung bestimmter Acrylatmonomere, Fotoinitiatoren und gefährlicher Stoffe in Klebstoffformulierungen einschränken. DELO präsentierte Dual-Cure-Klebstofflösungen für die Laserssystemmontage auf der China International Optoelectronic Exposition (CIOE) 2025 in Shenzhen und demonstrierte damit, dass europäische Spezialisten in asiatischen Gerätelieferketten konkurrieren. Südamerika bleibt ein kleinerer Markt, wobei Brasilien die Nachfrage aus der Unterhaltungselektronikfertigung und der industriellen Automatisierung unterstützt. Das Wachstum in der Region wird durch die Abhängigkeit von importierten Spezialrohstoffen und eine kleinere optische Fertigungsbasis begrenzt. Der Nahe Osten und Afrika bieten eine aufkommende Chance, da der 5G-Ausbau in Saudi-Arabien und Südafrika voranschreitet, wo die Verlegung von Luft- und Erdkabeln die Nachfrage nach Abschluss- und Verbindermaterialien unterstützt. Allerdings verlangsamen Importvorlaufzeiten und begrenzter lokaler technischer Support die Qualifizierung in diesen Märkten weiterhin.
Wettbewerbslandschaft
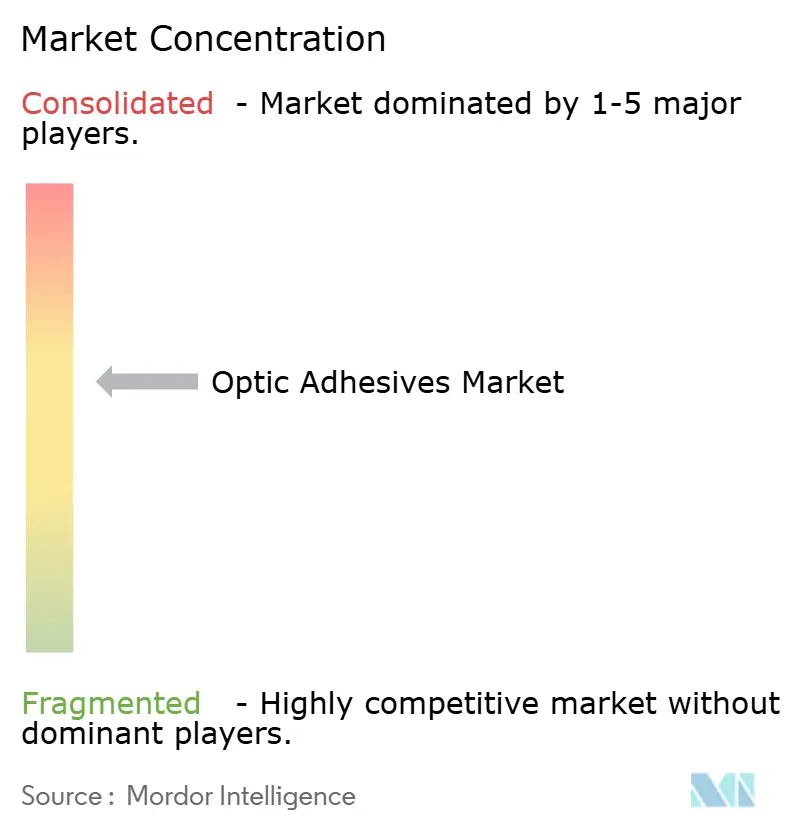
Der Markt für optische Klebstoffe ist mäßig konsolidiert, wobei große Spezialchemielieferanten in mehreren Harztypen und Anwendungen aktiv sind. Henkel meldete für das dritte Quartal 2025 einen Umsatz von 2,7 Milliarden EUR (ca. 3,01 Milliarden USD) im Bereich Klebstofftechnologien, und sein Loctite-ECCOBOND-LUX-Portfolio adressiert optische Transceiver- und Glasfasermontage. 3M bietet mehr als 120 optisch klare Klebeformulierungen für Displayanwendungen an. Dow konzentriert sich auf Silikonmaterialien für fortschrittliche Halbleiterverbindungen und Co-Packaged Optics. Shin-Etsu Chemical liefert Silikonmaterialien für die LED-Verpackung. Diese Unternehmen konkurrieren mit regionalen und spezialisierten Lieferanten, die fokussierte Qualifizierungspositionen innehaben.
Wettbewerbsergebnisse hängen zunehmend davon ab, wie schnell Lieferanten zuverlässige Ergebnisse bei Co-Packaged Optics, AR- und VR-Wellenleiter-Bonden und Automobil-LiDAR liefern können. ISO/TC-172-Normen und kundenspezifische photonische Testprotokolle verstärken den Wert früher Qualifizierungsarbeit. DELO hat mit EV Group an transparenten Polymersystemen für Optiken auf Wafer-Ebene und Nanoimprintlithografie gearbeitet, bei denen anwendungsspezifische Validierung wichtig ist. Dies bietet Spezialisten einen Weg, mit größeren Klebstoffplattformen zu konkurrieren. Dymax und Norland Products pflegen detaillierte technische Dokumentation und Zulassungen für anspruchsvolle optische Anwendungen. Norlands NOA 61 verfügt über MIL-A-3920- und USP-Klasse-VI-Zertifizierungen, die für Verteidigungs- und Präzisionsanwendungen relevant sind.
Henkel erweiterte seine regionale Elektronikentwicklungskapazität mit der Eröffnung seines Chennai-Technikzentrums im Februar 2025 und platzierte fünf Labors in der Nähe asiatischer Elektronikkunden. Im September 2025 demonstrierten SENKO und GlobalFoundries optisches Bonden auf Wafer-Ebene für eine lösbare Faserschnittstelle für Co-Packaged Optics. DELOs im Jahr 2025 vorgestellte Lasermontagelösungen spiegeln die fortgesetzte Spezialisierung auf anwendungsangepasstes Bonden wider. Weißer Fleck verbleibt bei PFAS-freien und siloxangasarmen Silikonmaterialien für Co-Packaged Optics und Präzisionsphotonik. Lieferanten, die in diesen Bereich eintreten, müssen sowohl optische Leistungsanforderungen als auch Umweltkonformitätsstandards in Asien-Pazifik und Europa erfüllen. Infolgedessen bleibt Differenzierung in diesem Markt trotz der breiten Fähigkeiten großer Lieferanten möglich.
Marktführer für optische Klebstoffe
-
Henkel AG & Co. KGaA
-
DELO Industrial Adhesives
-
Dymax
-
3M
-
H.B. Fuller Company
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für optische Klebstoffe Unternehmen in diesem Bericht
- 3M
- DELO Industrial Adhesives
- Denka Company Limited
- DIC Corporation
- Dow
- Dymax
- H.B. Fuller Company
- Henkel AG & Co. KGaA
- Master Bond
- Momentive
- Nitto Denko Corporation
- NORLAND PRODUCTS INCORPORATED
- Panacol-Elosol GmbH
- Permabond
- Shin-Etsu Chemical Co., Ltd.
- Sika AG
Neueste Industrielle Entwicklungen in Markt für optische Klebstoffe
- September 2025: SENKO Advanced Components und GlobalFoundries kündigten ein auf Wafer-Ebene lösbares Faserverbindersystem für Co-Packaged Optics an. Das System verwendete Präzisions-Optikklebebonden, um einen SEAT-Steckverbinder direkt auf photonische integrierte Schaltkreis-Die-Oberflächen in GlobalFoundries' Werken in New York zu befestigen. Es ermöglichte reproduzierbare passive Ausrichtung in Hochradix-CPO-Switch-Architekturen und validierte den Einsatz von Präzisionsklebstoffen für optische Anwendungen im kommerziellen Maßstab in der Siliziumphotonikfertigung.
- September 2025: Panacol-Elosol GmbH wurde in Hoenle Adhesives GmbH umbenannt, als die Hoenle Group alle Tochtergesellschaften unter einer einzigen Unternehmensmarke vereinte. Das umbenannte Unternehmen behielt den vollständigen optischen Klebstoffherstellungsbetrieb an seinem Standort in Steinbach/Taunus in Deutschland bei und produzierte weiterhin die Vitralit-UV-, Struktur- und Leitklebstofflinien für optische Bondeanwendungen.
Berichtsumfang des globalen Marktes für optische Klebstoffe
Ein optischer Klebstoff ist ein spezialisiertes Bondematerial, das zum Verbinden optischer Komponenten oder Displayschichten verwendet wird und dabei hohe Lichtdurchlässigkeit, Brechungsindexkontrolle und mechanische Stabilität aufrechterhält. Diese Klebstoffe sind so formuliert, dass optische Verluste wie Reflexion, Streuung und Absorption an der Grenzfläche zwischen gebondeten Oberflächen minimiert werden. Sie werden häufig in Anwendungen wie Displays, Kameras, Linsen und medizinischen Bildgebungsgeräten eingesetzt, bei denen optische Klarheit und Präzision entscheidend sind.
Der Markt für optische Klebstoffe ist nach Harztyp, Anwendung, Endverbraucherbranche und Geografie segmentiert. Nach Harztyp ist der Markt in Epoxid, Acryl, Cyanoacrylat, Silikon und sonstige Harze segmentiert. Nach Anwendung ist der Markt in optisches Bonden und Montage, Linsenbondkitt, Glasfaseroptik und sonstige Anwendungen segmentiert. Nach Endverbraucherbranche ist der Markt in Elektro und Elektronik, Automobil, Telekommunikation, Medizin und sonstige Endverbraucherbranchen segmentiert. Der Bericht umfasst auch Marktgrößen und Prognosen für optische Klebstoffe in 15 Ländern in den wichtigsten Regionen. Die Marktgrößen und Prognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Epoxid |
| Acryl |
| Cyanoacrylat |
| Silikon |
| Sonstige Harze |
| Optisches Bonden und Montage |
| Linsenbondkitt |
| Glasfaseroptik |
| Sonstige Anwendungen |
| Elektro und Elektronik |
| Automobil |
| Telekommunikation |
| Medizin |
| Sonstige Endverbraucherbranchen |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Harztyp | Epoxid | |
| Acryl | ||
| Cyanoacrylat | ||
| Silikon | ||
| Sonstige Harze | ||
| Nach Anwendung | Optisches Bonden und Montage | |
| Linsenbondkitt | ||
| Glasfaseroptik | ||
| Sonstige Anwendungen | ||
| Nach Endverbraucherbranche | Elektro und Elektronik | |
| Automobil | ||
| Telekommunikation | ||
| Medizin | ||
| Sonstige Endverbraucherbranchen | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für optische Klebstoffe?
Die Marktgröße für optische Klebstoffe wurde 2026 auf 1,09 Milliarden USD geschätzt und soll von 1,16 Milliarden USD im Jahr 2027 auf 1,59 Milliarden USD bis 2032 wachsen, bei einer CAGR von 6,47 % während des Prognosezeitraums (2027–2032).
Welche Anwendung wächst bei optischen Klebstoffen am schnellsten?
Glasfaseroptik soll bis 2032 mit einer CAGR von 7,34 % wachsen, da Rechenzentren und 5G-Netzwerke dichtere optische Verbindungen benötigen.
Welches Endverbrauchersegment expandiert am schnellsten?
Telekommunikation soll bis 2032 mit einer CAGR von 7,81 % wachsen, unterstützt durch den Glasfaserausbau und KI-Rechenzentrumsverbindungen.
Welche Region führt die Nachfrage nach optischen Klebstoffen an?
Asien-Pazifik hält 2026 einen Anteil von 34,23 % und soll bis 2032 mit einer CAGR von 7,66 % wachsen.