
Tamanho e Participação do Mercado de Integradores de Sistemas Open RAN
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 2.06 Bilhões de dólares |
| Tamanho do Mercado (2031) | 7.18 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 28.37 % |
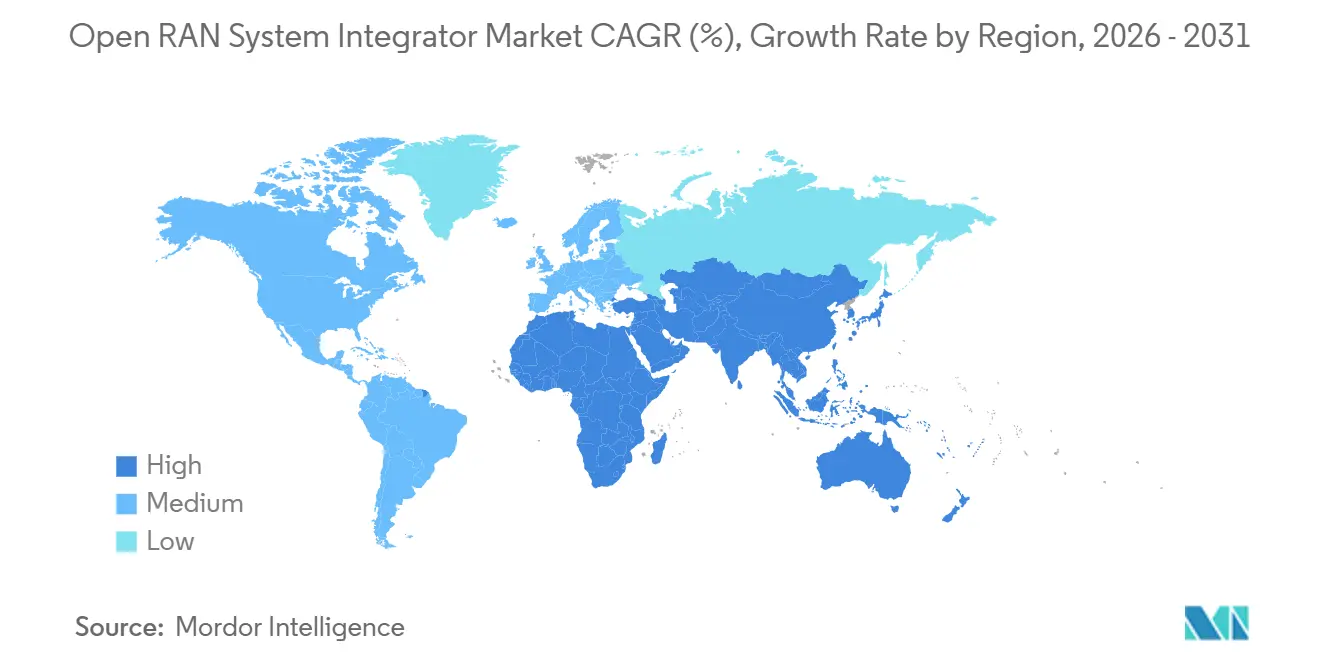
| Mercado de Crescimento Mais Rápido | África |
| Maior Mercado | América do Norte |
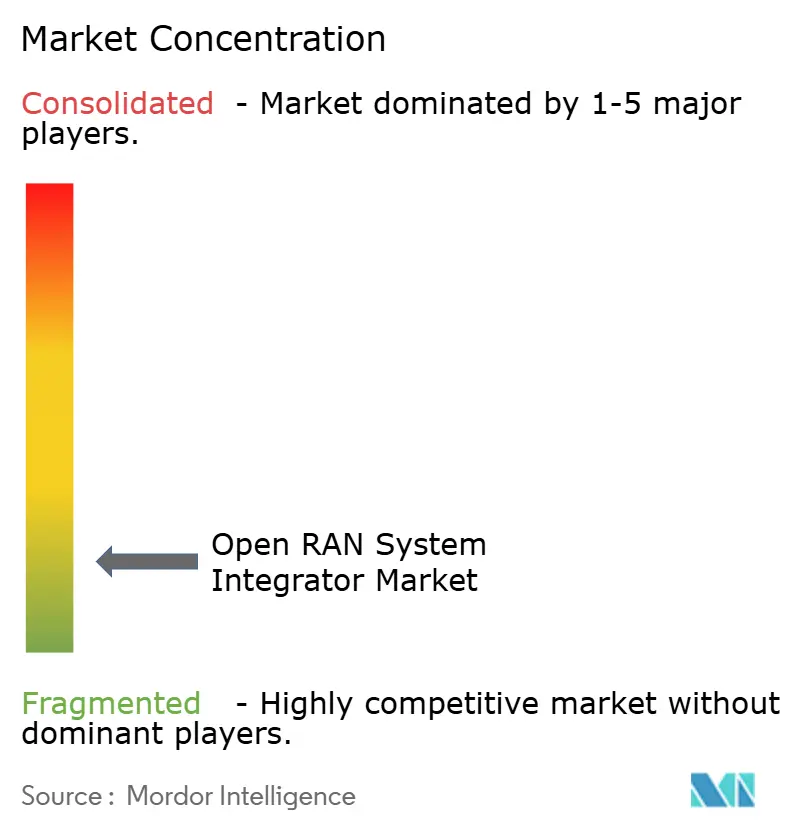
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Integradores de Sistemas Open RAN por Mordor Intelligence
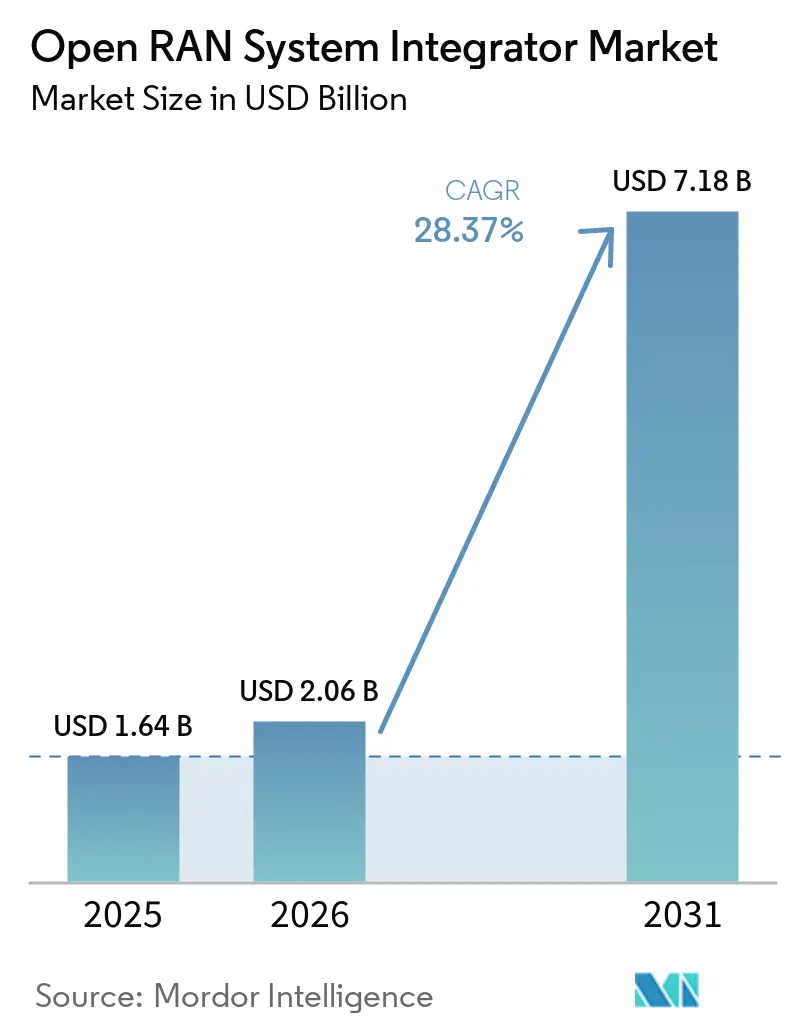
O tamanho do Mercado de Integradores de Sistemas Open RAN está projetado em 1,64 bilhões de USD em 2025, 2,06 bilhões de USD em 2026, e deve atingir 7,18 bilhões de USD até 2031, crescendo a um CAGR de 28,37% de 2026 a 2031. O mercado de integradores de sistemas Open RAN está migrando de projetos-piloto para redes 5G standalone comerciais, nas quais as operadoras precisam coordenar sistemas de rádio, nuvem, temporização e orquestração de vários fornecedores. Essa mudança desloca o trabalho do fornecimento de equipamentos para integração, validação, testes e operações gerenciadas. Programas governamentais, padrões de testes e pilhas de soluções pré-validadas estão reduzindo parte do risco de aquisição, ao mesmo tempo em que tornam a interoperabilidade documentada mais importante. O mercado de integradores de sistemas Open RAN também enfrenta ciclos de implantação mais longos, responsabilidade pouco clara entre fornecedores e escassez de engenheiros com habilidades tanto em RAN quanto em nuvem.
Principais Conclusões do Relatório
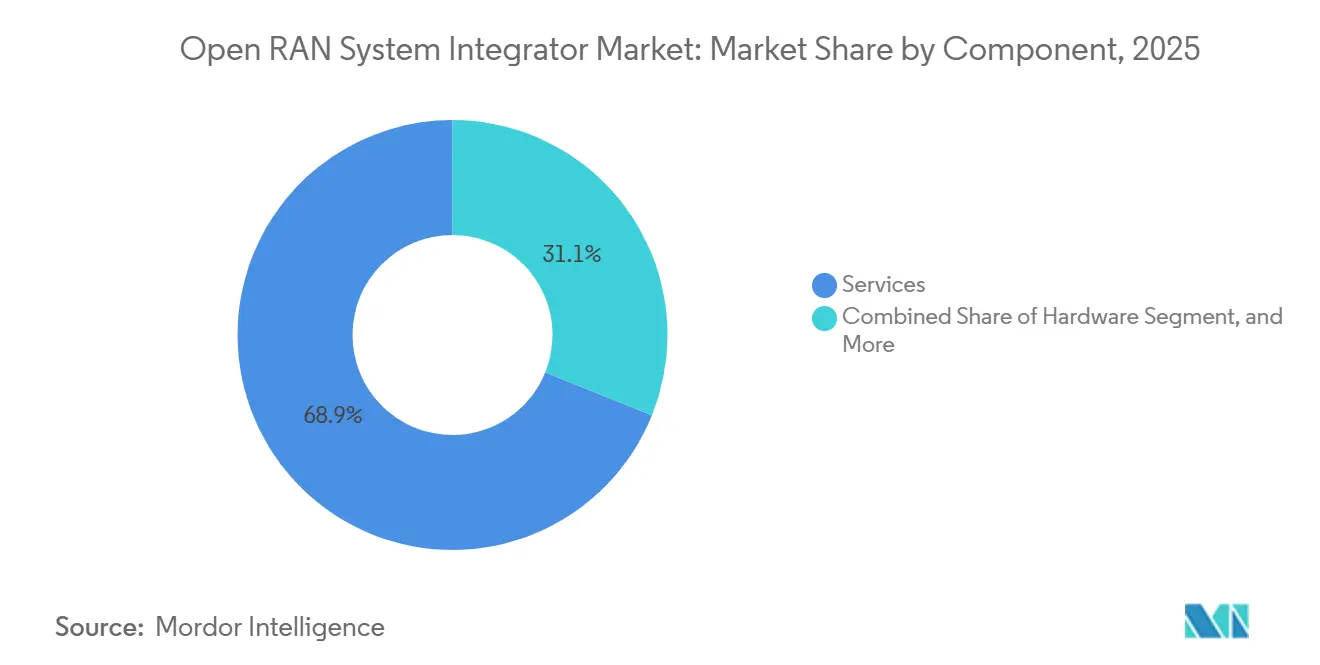
- Por componente, os serviços detinham 68,91% da participação do mercado de integradores de sistemas Open RAN em 2025, enquanto o software está projetado para expandir a um CAGR de 30,46% até 2031.
- Por geração de rede, o 5G representou 78,26% da receita em 2025 e está projetado para registrar um CAGR de 31,63% até 2031.
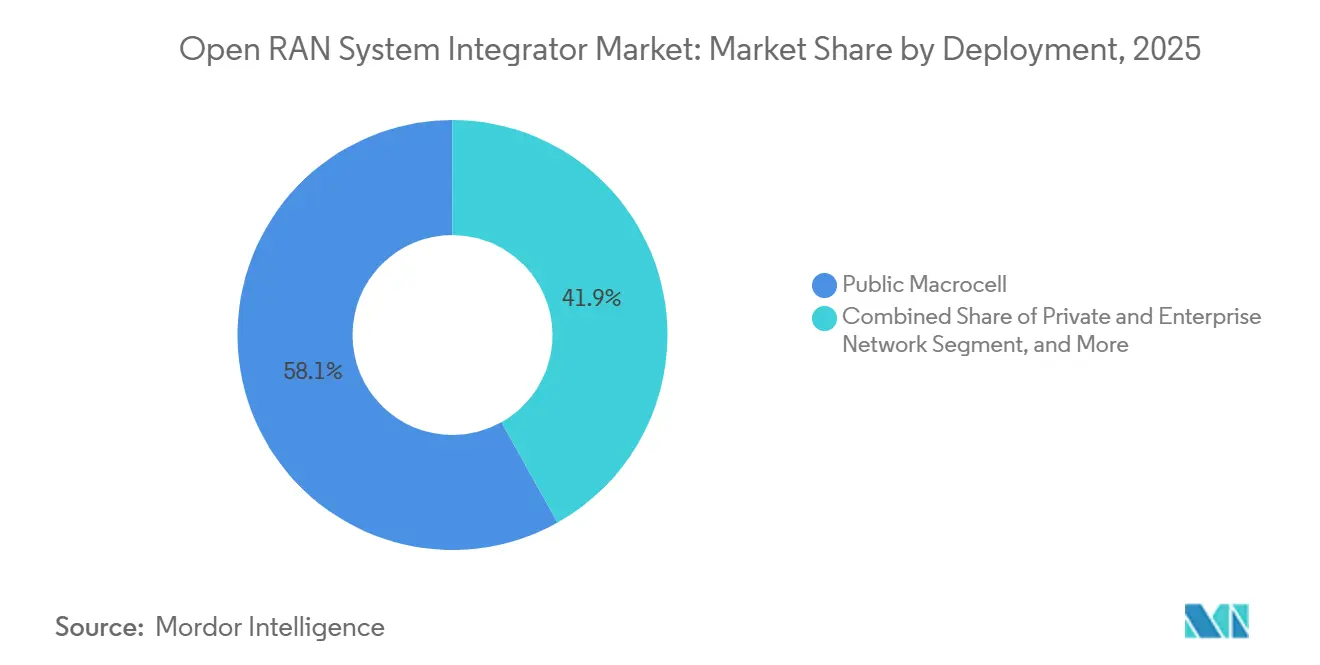
- Por implantação, as implantações em macrocélulas públicas detinham 58,13% da receita em 2025, enquanto as redes privadas e corporativas estão projetadas para crescer a um CAGR de 30,76% até 2031.
- Por usuário final, as operadoras de redes móveis detinham 62,41% da receita em 2025, enquanto as empresas e verticais do setor estão projetadas para expandir a um CAGR de 29,65% até 2031.
- Por geografia, a América do Norte detinha 41,03% da participação de mercado no mercado de integradores de sistemas Open RAN em 2025, enquanto a África está projetada para expandir a um CAGR de 31,28% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Integradores de Sistemas Open RAN
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Implantações de RAN 5G Standalone e Nativa em Nuvem | +7.5% | Global, com maior intensidade na América do Norte, Japão e Coreia do Sul | Curto prazo (≤ 2 anos) |
| Requisitos de Interoperabilidade entre Múltiplos Fornecedores | +5.8% | Global, particularmente América do Norte e Europa | Médio prazo (2-4 anos) |
| Financiamento Governamental para Cadeias de Fornecimento de Telecomunicações Abertas e Seguras | +4.2% | América do Norte e Europa, com expansão para a Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Demanda das Operadoras por SMO e Automação Independentes de Fornecedor | +3.1% | Global, com ganhos iniciais na América do Norte e no Japão | Médio prazo (2-4 anos) |
| Expansão de Redes 5G Privadas e de Host Neutro | +2.5% | Ásia-Pacífico, com expansão para Europa e América do Norte | Médio prazo (2-4 anos) |
| Validação de Laboratório para Campo do Open RAN como Requisito de Aquisição | +1.8% | América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Implantações de RAN 5G Standalone e Nativa em Nuvem
A arquitetura 5G standalone está criando o principal cenário comercial para o mercado de integradores de sistemas Open RAN. Ela permite que as operadoras separem as unidades centralizadas, distribuídas e de rádio usando orquestração nativa em nuvem. A integração, portanto, vai além do comissionamento de rádio para incluir temporização de fronthaul, gerenciamento do ciclo de vida do O-Cloud e configuração automatizada de fatias de rede. Essas tarefas são mais difíceis de gerenciar por meio de ferramentas fechadas de fornecedor único. O segmento 5G detinha 78,26% da receita de 2025 e está projetado para crescer a 31,63% até 2031. A Rakuten Mobile opera uma rede Open RAN totalmente virtualizada e nativa em nuvem no Japão, demonstrando que a abordagem pode suportar implantação em escala nacional.
Requisitos de Interoperabilidade entre Múltiplos Fornecedores
A interoperabilidade entre múltiplos fornecedores é agora um requisito prático antes que as operadoras tomem decisões comerciais de compra no mercado de integradores de sistemas Open RAN. A O-RAN Alliance lançou 60 documentos técnicos novos ou atualizados entre março e agosto de 2025, aumentando o número de títulos na versão atual para 134.[1]O-RAN Alliance, "60 Novos ou Atualizados Documentos Técnicos O-RAN Lançados Desde Março de 2025," O-RAN Alliance, o-ran.org. Esses documentos cobrem áreas de conformidade para o O-RU, O-DU e Near-RT RIC. A ATIS expandiu seu Perfil Mínimo Viável de Open RAN em fevereiro de 2025 para incluir requisitos de interface de plano de controle, usuário, sincronização e gerenciamento de fronthaul. Integradores que podem fornecer combinações pré-validadas podem reduzir o trabalho de testes das operadoras e assumir maior responsabilidade de entrega. O framework do Centro Aberto de Testes e Integração está se tornando relevante nas aquisições porque oferece uma rota formal para validação de componentes e interoperabilidade.
Financiamento Governamental para Cadeias de Fornecimento de Telecomunicações Abertas e Seguras
Programas públicos estão moldando a demanda no mercado de integradores de sistemas Open RAN ao apoiar testes, desenvolvimento de produtos e implantações iniciais. O Fundo de Inovação da Cadeia de Fornecimento de Redes Sem Fio Públicas dos EUA havia comprometido 550 milhões de USD em 35 projetos até meados de 2025. Em 2026, a NTIA está buscando feedback sobre uma direção de financiamento de até 53 milhões de USD para arquitetura RAN nativa em IA. O Fundo de Pesquisa e Desenvolvimento de Redes Abertas do Reino Unido totalizou 250 milhões de GBP (317 milhões de USD) à taxa média de 2024, conforme indicado no material-fonte. O programa SONIC Labs foi concluído em abril de 2026, e 72% dos fornecedores participantes haviam garantido parcerias comerciais, enquanto 85% haviam começado a desenvolver novos produtos Open RAN. Os requisitos de segurança da cadeia de fornecimento na Europa também favorecem projetos que possam demonstrar diversidade de fornecedores e controles de integração.
Demanda das Operadoras por SMO e Automação Independentes de Fornecedor
As operadoras estão buscando plataformas de gerenciamento e orquestração de serviços independentes de fornecedor para evitar dependência na camada de controle. Isso cria trabalho para o mercado de integradores de sistemas Open RAN, pois a implantação em produção requer integração entre software baseado em padrões e processos de rede em operação. A Nokia licenciou a tecnologia de Controlador Inteligente de RAN da HPE em outubro de 2025 e a combinou com o SMO MantaRay para suportar redes autônomas de Nível 4. O acordo fortalece o papel da automação, dos rApps e das capacidades de RIC não em tempo real nos planos de rede das operadoras. Um artigo da IEEE Vehicular Technology Magazine publicado em dezembro de 2025 descreveu os frameworks SMO do O-RAN como base para gerenciamento e orquestração nativos em IA no caminho para o 6G. Integradores que podem conectar telemetria, controles de política e gerenciamento do ciclo de vida podem fornecer uma gama mais ampla de serviços do que a implantação de rádio convencional isolada.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Complexidade de Integração e Prazos de Implantação Estendidos | -3.8% | Global, com maior atrito na Ásia-Pacífico fora do Japão e na América do Sul | Médio prazo (2-4 anos) |
| Escassez de Habilidades de Integração Open RAN de Nível de Operadora | -2.4% | Global, mais aguda na África, América do Sul e partes da Europa | Longo prazo (≥ 4 anos) |
| Desempenho Desigual entre Múltiplos Fornecedores e Limites de Responsabilidade | -1.6% | Global, particularmente em implantações greenfield com múltiplos fornecedores | Médio prazo (2-4 anos) |
| Suporte Comercial Fragmentado e Responsabilidades de Certificação | -1.2% | Global, com maior gravidade em mercados sem instalações OTIC | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Complexidade de Integração e Prazos de Implantação Estendidos
A complexidade de integração é uma restrição material no mercado de integradores de sistemas Open RAN. Sistemas com múltiplos fornecedores precisam coordenar o link de fronthaul aberto entre o O-RU e o O-DU, as interfaces F1 e E1, e a interface de infraestrutura de nuvem O2. Cada interface pode introduzir um modo de falha que não está presente em uma RAN de fornecedor único. O Instituto de Ciências de Telecomunicações da NTIA integrou 3 sistemas Open RAN comerciais em seu Laboratório CRAIN em 2025 e relatou problemas de interoperabilidade envolvendo configuração de temporizadores, tratamento de mensagens e incompatibilidades de versão de padrões. O material-fonte observou que os projetos podem enfrentar custos 10% a 20% mais altos em 5 anos após a sobrecarga de integração e suporte. Quando as operadoras têm equipes técnicas internas sólidas, podem reter mais trabalho de integração, enquanto a responsabilidade pouco clara dos fornecedores pode atrasar ainda mais a implantação.
Escassez de Habilidades de Integração Open RAN de Nível de Operadora
A oferta limitada de engenheiros de nível de operadora é outra restrição para o mercado de integradores de sistemas Open RAN. A entrega eficaz combina conhecimento de protocolos 3GPP, habilidades de operações nativas em nuvem e familiaridade com as especificações da O-RAN Alliance. Essa combinação leva tempo para ser desenvolvida e não está disponível de forma uniforme entre as regiões. A restrição é particularmente relevante na África e na América do Sul, onde as perspectivas de crescimento são fortes, mas o talento local em RAN de nível de operadora é limitado. Integradores que não conseguem alocar equipes em projetos em escala podem enfrentar risco de entrega ou perder trabalho para empresas de serviços maiores que podem financiar treinamento. A escassez também pode concentrar contratos entre empresas com mais recursos, mesmo quando especialistas menores têm fortes capacidades técnicas.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Componente: Os Serviços Sustentam a Receita Atual Enquanto o Software Expande o Valor Futuro
Os serviços representaram 68,91% da receita de 2025, conferindo-lhes a maior posição no mercado de integradores de sistemas Open RAN. Redes com múltiplos fornecedores requerem integração, testes, otimização e operações gerenciadas ao longo de todo o ciclo de vida do projeto. A Digital Catapult relatou que 70% a 80% das atividades em seu Plugfest da Primavera de 2026 estavam relacionadas à integração e validação entre múltiplos fornecedores antes do início dos testes formais. Essa carga de trabalho sustenta engajamentos de serviços prolongados em vez de uma fase curta de comissionamento. O hardware está sob pressão à medida que os projetos nativos em nuvem colocam mais cargas de trabalho de RAN em infraestrutura de servidores comerciais prontos para uso. Os integradores, portanto, tendem a dar mais ênfase à automação agnóstica de hardware e aos serviços de ciclo de vida.
O software está projetado para crescer a um CAGR de 30,46% até 2031, a taxa mais rápida dentro da estrutura de componentes. Plataformas SMO nativas em IA, xApps de Near-RT RIC e bibliotecas de rApp requerem integração especializada antes de poderem operar em redes comerciais. O software tem uma base de receita atual menor do que os serviços, mas pode suportar receita recorrente de licenças quando as plataformas são implantadas em escala. Isso está incentivando os integradores a desenvolver bibliotecas de automação proprietárias em vez de apenas implantar ferramentas de terceiros. A Comunidade de Software O-RAN lançou sua versão L em julho de 2025 com um blueprint integrado para implantação de RIC não em tempo real e SMO. O lançamento reduziu as barreiras de entrada para empresas que desenvolvem capacidades na camada de software no setor de integradores de sistemas Open RAN.


Por Geração de Rede: O 5G Lidera o Volume Enquanto o Trabalho em Múltiplas Gerações Amplia o Escopo dos Contratos
O 5G representou 78,26% da receita de 2025 e ocupou a posição de liderança no mercado de integradores de sistemas Open RAN. O 5G standalone requer trabalho coordenado entre o O-RU, O-DU, O-CU, Near-RT RIC, SMO e O-Cloud. Cada camada precisa de testes, certificação e gerenciamento do ciclo de vida. A Rakuten Mobile anunciou recentemente planos para implantar um grande número de rádios O-RAN MIMO maciço avançados no Japão. A implantação visa melhorar o throughput em áreas urbanas de alta densidade. Tais implantações com múltiplos nós requerem integração de sistemas em cada etapa do lançamento.
O segmento LTE permanece relevante para projetos de sobreposição em redes existentes, especialmente em mercados emergentes com grandes bases de assinantes LTE. Outras gerações de rede representam uma parcela menor e estão associadas a casos de uso de sobreposição legada na África Subsaariana e em partes da América do Sul. O trabalho que combina LTE e sistemas standalone de próxima geração pode ter um escopo de contrato maior do que um projeto de geração única. A Mavenir e a Parallel Wireless concluíram recentemente testes de interoperabilidade para uma pilha GreenRAN de múltiplas gerações com o Converged Packet Core da Mavenir.
Por Implantação: As Macrocélulas Públicas Lideram a Receita Enquanto as Redes Privadas Ganham Peso
As implantações em macrocélulas públicas detinham 58,13% da receita de 2025, a maior participação de implantação no mercado de integradores de sistemas Open RAN. As grandes redes de operadoras requerem integração em muitos sites e retêm o maior volume de implantação. As redes privadas e corporativas estão projetadas para crescer a um CAGR de 30,76% até 2031. Os clientes corporativos frequentemente requerem suporte de ponta a ponta, desde o levantamento e projeto do site até o comissionamento e a otimização. Em agosto de 2025, a Boldyn Networks lançou o primeiro sistema 5G de host neutro Open RAN do Reino Unido no Estádio da Luz de Sunderland, usando hardware da Airspan e da Mavenir. O projeto demonstrou como uma rede compartilhada pode atender a múltiplas operadoras em uma infraestrutura aberta.
O programa UK SNPN 5G Assured Integration fornece um framework de garantia certificado para componentes de redes privadas. Isso eleva o padrão de entrega para empresas que atendem redes privadas. Small cells indoor e sistemas de antenas distribuídas atendem estádios, aeroportos e campi corporativos onde é necessária cobertura densa. A Mavenir foi selecionada pela MagtiCom em maio de 2026 para um projeto nacional de small cells 4G e 5G na Geórgia, cobrindo ambientes residenciais, corporativos e rurais.[2]Mavenir, "MagtiCom Seleciona Mavenir para Lançamento de Tecnologia de Small Cell de Próxima Geração em toda a Geórgia," Mavenir, mavenir.com. O contrato inclui hardware, software, gerenciamento e orquestração.
Por Usuário Final: As Operadoras de Redes Móveis Lideram o Volume Enquanto as Empresas Ampliam a Demanda
As operadoras de redes móveis representaram 62,41% da receita de 2025, ocupando a posição de liderança entre os usuários finais no mercado de integradores de sistemas Open RAN. Elas gerenciam os maiores programas de capital e precisam comissionar redes complexas de macrocélulas em extensas áreas de cobertura. A TELUS havia ultrapassado a metade da substituição de sua rede de rádio por Open RAN até 2025, com conclusão prevista para o final de 2027 e todos os sites esperados para conversão até 2029. Os provedores de host neutro também criam trabalho complexo porque precisam coordenar múltiplas operadoras e fornecedores em um modelo de infraestrutura compartilhada. Isso pode criar engajamentos mais exigentes do que um projeto greenfield padrão de operadora única. Os acordos de compartilhamento de RAN e fibra em Uganda e Nigéria ilustram como os modelos de rede compartilhada podem ampliar o escopo para integração de terceiros no mercado de integradores de sistemas Open RAN.
As empresas e verticais do setor estão projetadas para crescer a um CAGR de 29,65% até 2031, tornando-as a categoria de usuário final de crescimento mais rápido. A demanda se estende a usuários de defesa e governo que precisam de pilhas com certificação de segurança, implantação com isolamento de rede e documentação da cadeia de fornecimento. O Departamento de Defesa dos EUA buscou software de código aberto para redes táticas 5G e 6G em abril de 2025. Esses requisitos podem limitar o número de fornecedores qualificados, ao mesmo tempo em que aumentam o valor do trabalho de integração especializado. A Agência Nacional de Inteligência e Informação da Coreia anunciou demonstrações paralelas de Open RAN domésticas e no exterior em 2025, usando equipamentos O-DU baseados em software da LG Electronics e fornecedores domésticos de O-RU. Isso adiciona demanda liderada pelo governo por serviços de integração em toda a Ásia-Pacífico.
Análise Geográfica
A América do Norte representou 41,03% da receita global em 2025, a maior participação entre os integradores de sistemas Open RAN. A região tem um ambiente ativo de políticas e padrões moldado pelo Fundo de Inovação da Cadeia de Fornecimento de Redes Sem Fio Públicas dos EUA e pelos requisitos do Perfil Mínimo Viável da ATIS. A ATIS expandiu seu perfil em 2025 para definir requisitos de interface de fronthaul para operadoras de redes móveis norte-americanas. A implantação de RIC não em tempo real em rede existente da AT&T e a transição nacional de rádio da TELUS representam oportunidades para automação de software e substituição de rede. A NTIA está buscando feedback em 2026 sobre uma direção de até 53 milhões de USD para arquitetura RAN nativa em IA. O lançamento do espectro 5G no México e a transição do Canadá para o 5G oferecem oportunidades adicionais de pipeline regional.
A Europa tem um ecossistema comercial de fornecedores validados, enquanto a Ásia-Pacífico permanece central para o mercado de integradores de sistemas Open RAN, com o Japão como exemplo de liderança. O programa SONIC Labs encerrou em abril de 2026, com 72% dos 27 fornecedores participantes garantindo parcerias comerciais e 85% iniciando o desenvolvimento de novos produtos.[3]Digital Catapult, "Relatório de Impacto do Fim do Programa SONIC Labs 2026," Digital Catapult, digicatapult.org.uk. Alemanha, Reino Unido e França são locais europeus ativos para testes de operadoras. A Rakuten Mobile continua a operar uma rede Open RAN virtualizada e nativa em nuvem e expandiu a capacidade no Japão durante 2026. A Rakuten Symphony está conduzindo um ensaio apoiado pelo METI no valor de 8 bilhões de JPY (50,2 milhões de USD) em 7 países do Sul Global, de maio de 2026 a março de 2029. A Índia permanece uma oportunidade de longo prazo porque nenhuma operadora se comprometeu com o Open RAN em escala.
A África está projetada para crescer a um CAGR de 31,28% até 2031, a taxa mais rápida entre as áreas geográficas. A pressão de custos de infraestrutura, os acordos de compartilhamento de RAN e o financiamento internacional apoiam o mercado de integradores de sistemas Open RAN na região. O MTN Group e a Airtel Africa formalizaram acordos de compartilhamento de RAN e fibra em Uganda e Nigéria em março de 2025, com expansão considerada para Congo-Brazzaville, Ruanda e Zâmbia. A Telkom Kenya, a Rakuten Symphony e a Airspan Networks assinaram um memorando em janeiro de 2025 para um laboratório Open RAN e testes de campo, apoiado por uma concessão de 4,4 milhões de USD dos governos dos EUA e do Japão. A América do Sul é apoiada pela atividade 5G standalone do Brasil e por locais de testes na Bolívia e no Paraguai. O Oriente Médio tem atividade inicial por meio do piloto da Zain Kuwait com a Rakuten Symphony.

Cenário Competitivo
O mercado de integradores de sistemas Open RAN é fragmentado porque nenhum provedor tem uma posição dominante em tipos de serviço, ambientes de implantação e regiões. Mavenir, Parallel Wireless, Radisys, ASOCS, JMA Wireless e Amarisoft competem em atribuições nativas em nuvem com múltiplos fornecedores. Cisco e Dell Technologies usam portfólios mais amplos de transformação de telecomunicações para competir por trabalhos de integração. A Dell Technologies lançou seu Programa de Transformação Aberta de Telecomunicações e o Programa de Certificação de IA para Telecomunicações em fevereiro de 2025.[4]Dell Technologies, "Dell Technologies Acelera a Transformação de Telecomunicações com Programa Abrangente e Parcerias Expandidas," Dell Technologies, dell.com. Os programas enfatizam pilhas pré-validadas em infraestrutura de servidores comerciais prontos para uso. A Ericsson também validou sua plataforma de Orquestração e Garantia de Serviços nos Blocos de Infraestrutura de Telecomunicações da Dell durante 2025, suportando arquiteturas de referência mais prontas para uso.
A Rakuten Symphony introduziu seu Programa de Licenciamento Real de Open RAN em fevereiro de 2025 com Cisco, Airspan e Tech Mahindra como parceiros inaugurais. O programa permite que os parceiros comercializem pilhas de nível de operadora pré-qualificadas e pode reduzir o tempo de entrada no mercado. Especialistas em IA-RAN como DeepSig, Rimedo Labs e Cohere Technologies estão posicionando seu software como camadas de automação dentro de pilhas de integração mais amplas. As implantações de host neutro permanecem uma área aberta de investigação porque nenhum integrador estabeleceu um modelo repetível e com múltiplas operadoras em escala. A Digital Catapult relatou que 70% a 80% da preparação do Plugfest da Primavera de 2026 estava relacionada à validação entre múltiplos fornecedores. Provedores com capacidade de testes e combinações de componentes validadas podem, portanto, reduzir o trabalho de descoberta no local.
Fornecedores regionais com apoio governamental podem competir efetivamente na África e na Coreia do Sul, onde parcerias locais e programas de tecnologia doméstica são importantes. A acreditação OTIC está se tornando um diferencial útil de aquisição no mercado de integradores de sistemas Open RAN porque oferece um ambiente reconhecido para testes e integração. O mercado de integradores de sistemas Open RAN favorece empresas que podem combinar projeto, validação, implantação e operações em vez de fornecer apenas um produto específico. Modelos de serviço orientados a software podem adicionar receita recorrente por meio de bibliotecas de automação, enquanto provedores maiores podem absorver custos de treinamento e entrega. O material fornecido não apresenta participações de mercado combinadas para as principais empresas, portanto, uma pontuação de concentração baseada em participação não pode ser atribuída sem criar dados sem suporte. O cenário competitivo permanece consistente com um mercado fragmentado no qual vários especialistas e provedores de infraestrutura maiores competem em diferentes necessidades de implantação.
Líderes do Setor de Integradores de Sistemas Open RAN
Mavenir Systems, Inc.
Parallel Wireless, Inc.
Airspan Networks Holdings Inc.
Radisys Corporation
JMA Wireless, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Julho de 2026: A Rakuten Mobile expandiu sua rede Open RAN por meio da implantação comercial de unidades de rádio 1Finity da Fujitsu no Japão, visando o aprimoramento de capacidade 5G Sub6, 3,7 GHz em áreas urbanas de alto tráfego como parte de uma expansão mais ampla em múltiplas fases. A implantação seguiu o anúncio anterior da Rakuten Mobile de um lançamento de primeira fase com 3.000 rádios e representou um ciclo repetível de aquisição e integração de rádios Open RAN comerciais no contexto de uma operadora nacional.
- Fevereiro de 2026: A Rakuten Mobile anunciou a implantação de 3.000 rádios MIMO maciço 32T32R compatíveis com O-RAN no Japão como a primeira fase de um lançamento mais amplo. A implantação visou um ganho de 7% no throughput em áreas urbanas de alta densidade e apoiou a expansão contínua da rede 5G Sub6.
- Fevereiro de 2026: A Dell Technologies, a Intel e a Samsung demonstraram um sistema RAN virtualizado integrado no Mobile World Congress 2026, combinando a infraestrutura de telecomunicações da Dell com o software vRAN da Samsung em uma solução Cloud RAN validada para requisitos de provedores de serviços.
- Outubro de 2025: A Nokia anunciou um acordo global de licenciamento de tecnologia com a HPE para os ativos do Controlador Inteligente de RAN da HPE e avançou sua plataforma SMO MantaRay. A plataforma obteve a certificação de redes autônomas Nível 4 do TM Forum e está em conformidade com a O-RAN Alliance com suporte R1 aberto para rApps.


Escopo do Relatório do Mercado Global de Integradores de Sistemas Open RAN
O Mercado de Integradores de Sistemas Open RAN abrange serviços que permitem o projeto, a integração, a implantação, os testes e o gerenciamento de soluções de Rede de Acesso por Rádio Aberta (Open RAN). O relatório analisa tendências de mercado, impulsionadores de crescimento, desafios, cenário competitivo e oportunidades em serviços de integração de sistemas, modelos de implantação, setores de usuários finais e regiões geográficas.
O Relatório do Mercado de Integradores de Sistemas Open RAN é Segmentado por Componente (Hardware, Software e Serviços), Geração de Rede (4G/LTE, 5G e Outras Gerações de Rede), Implantação (Macrocélula Pública, Rede Privada e Corporativa e Small Cell Indoor e DAS), Usuário Final (Operadoras de Redes Móveis, Provedores de Host Neutro, Empresas e Verticais do Setor e Governo e Defesa) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico, Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
| Hardware |
| Software |
| Serviços |
| 4G/LTE |
| 5G |
| Outras Gerações de Rede |
| Macrocélula Pública |
| Rede Privada e Corporativa |
| Small Cell Indoor e DAS |
| Operadoras de Redes Móveis |
| Provedores de Host Neutro |
| Empresas e Verticais do Setor |
| Governo e Defesa |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | |
| Turquia | |
| Restante do Oriente Médio | |
| África | África do Sul |
| Nigéria | |
| Egito | |
| Restante da África |
| Por Componente | Hardware | |
| Software | ||
| Serviços | ||
| Por Geração de Rede | 4G/LTE | |
| 5G | ||
| Outras Gerações de Rede | ||
| Por Implantação | Macrocélula Pública | |
| Rede Privada e Corporativa | ||
| Small Cell Indoor e DAS | ||
| Por Usuário Final | Operadoras de Redes Móveis | |
| Provedores de Host Neutro | ||
| Empresas e Verticais do Setor | ||
| Governo e Defesa | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Turquia | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Nigéria | ||
| Egito | ||
| Restante da África | ||


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de integradores de sistemas Open RAN?
O tamanho do Mercado de Integradores de Sistemas Open RAN está projetado em 1,64 bilhões de USD em 2025, 2,06 bilhões de USD em 2026, e deve atingir 7,18 bilhões de USD até 2031, crescendo a um CAGR de 28,37% de 2026 a 2031.
O que está impulsionando a demanda por serviços de integração de sistemas Open RAN?
As implantações 5G standalone, os requisitos de interoperabilidade entre múltiplos fornecedores, os programas públicos de cadeia de fornecimento e a demanda por orquestração independente de fornecedor estão impulsionando a demanda.
Qual componente tem a maior posição de receita?
Os serviços detinham 68,91% da receita de 2025 porque as operadoras precisam de integração, testes, otimização e operações gerenciadas ao longo do ciclo de vida do projeto.
Qual tipo de implantação está crescendo mais rapidamente?
As redes privadas e corporativas estão projetadas para crescer a um CAGR de 30,76% até 2031, pois os compradores requerem suporte completo de projeto, implantação e otimização.
Qual região está se expandindo mais rapidamente para esses serviços?
A África está projetada para registrar um CAGR de 31,28% até 2031, apoiada por pressões de custos, acordos de rede compartilhada e atividade de testes de campo.
Quais são as principais barreiras para a integração Open RAN?
A complexidade técnica entre múltiplos fornecedores, os prazos de implantação mais longos, a responsabilidade incerta dos fornecedores e o talento limitado em engenharia de nível de operadora são as principais barreiras.
Página atualizada pela última vez em:



