
Tamaño y Participación del Mercado de Integradores de Sistemas Open RAN
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 2.06 Mil millones de dólares |
| Tamaño del Mercado (2031) | 7.18 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 28.37 % |
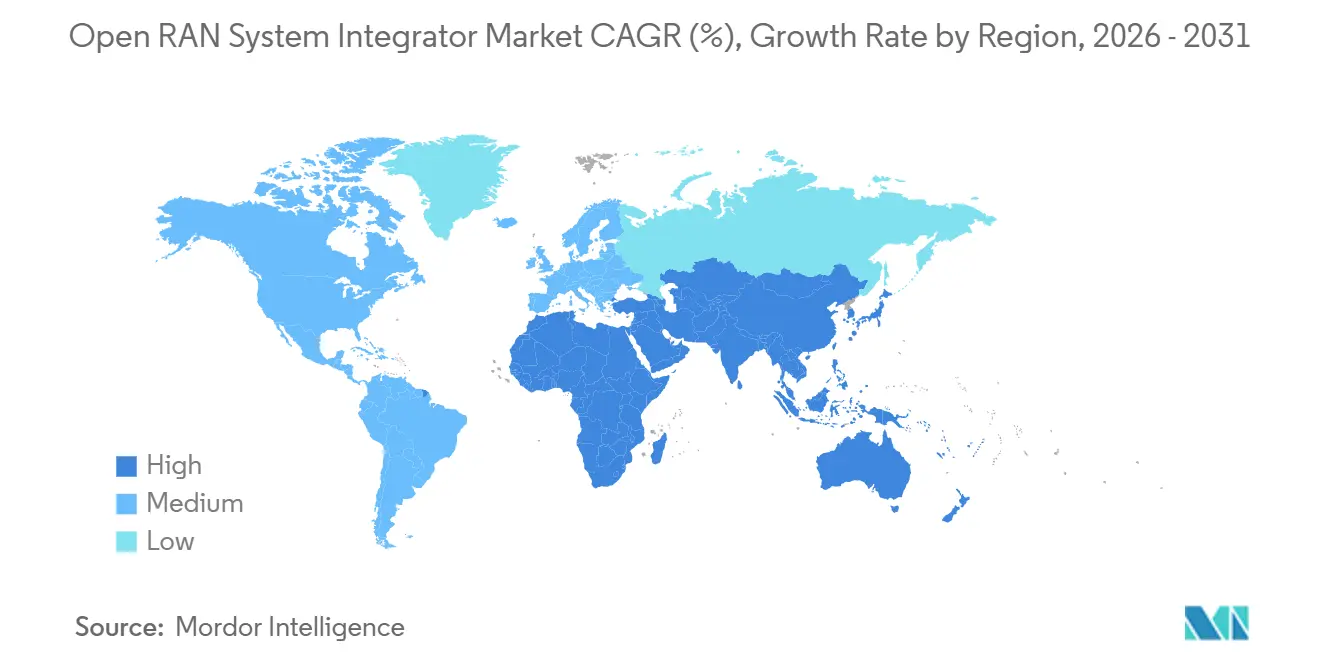
| Mercado de Crecimiento Más Rápido | África |
| Mercado Más Grande | América del Norte |
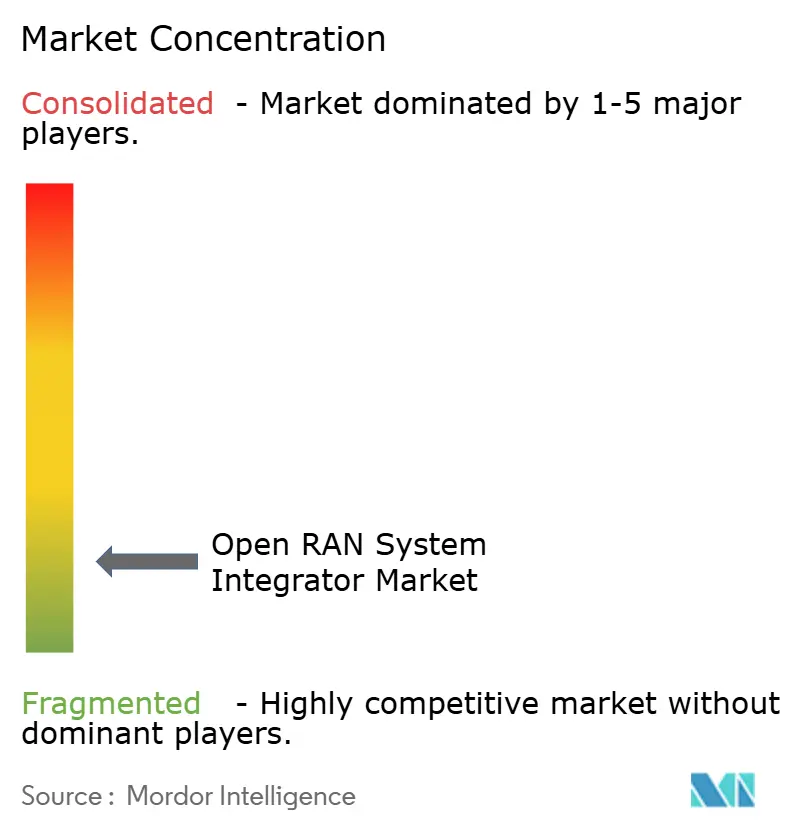
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Integradores de Sistemas Open RAN por Mordor Intelligence
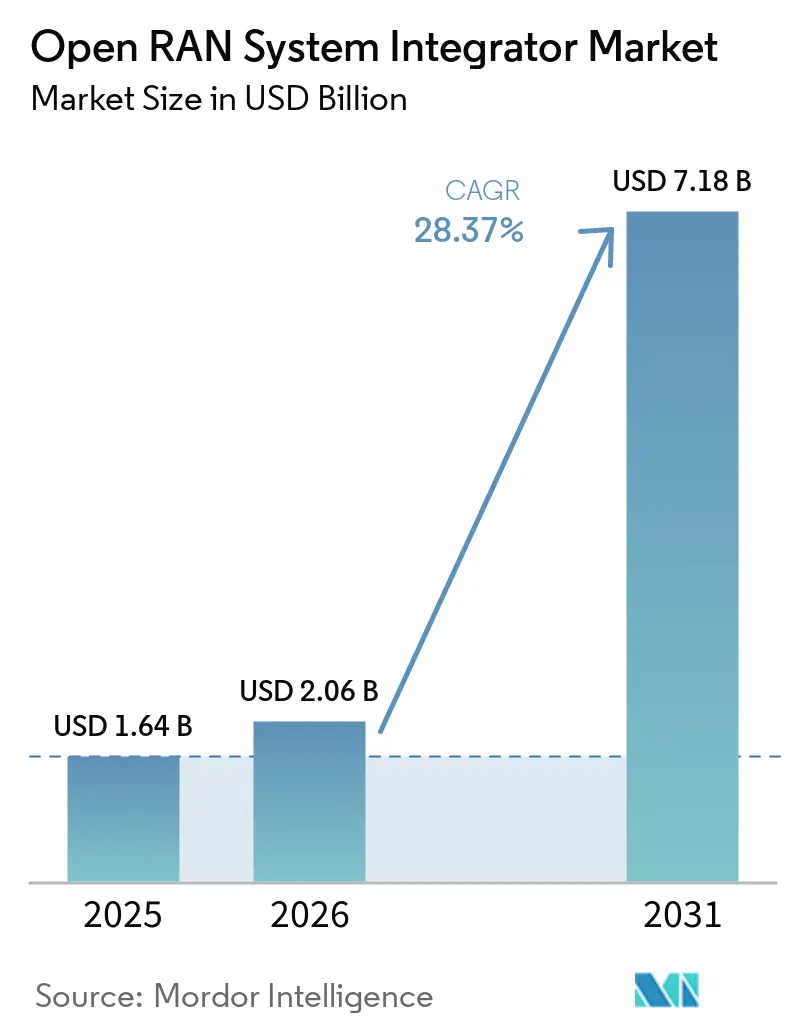
Se proyecta que el tamaño del Mercado de Integradores de Sistemas Open RAN será de 1,64 mil millones de USD en 2025, 2,06 mil millones de USD en 2026, y alcanzará los 7,18 mil millones de USD en 2031, creciendo a una CAGR del 28,37% de 2026 a 2031. El mercado de integradores de sistemas Open RAN está avanzando desde proyectos piloto hacia redes 5G autónomas comerciales, donde los operadores deben coordinar unidades de radio, nube, temporización y sistemas de orquestación de varios proveedores. Este cambio desplaza el trabajo desde el suministro de equipos hacia la integración, validación, pruebas y operaciones gestionadas. Los programas gubernamentales, los estándares de prueba y las pilas de soluciones prevalidadas están reduciendo parte del riesgo de adquisición, al tiempo que hacen que la interoperabilidad documentada sea más importante. El mercado de integradores de sistemas Open RAN también enfrenta ciclos de despliegue más largos, responsabilidad poco clara entre proveedores y escasez de ingenieros con habilidades tanto en RAN como en la nube.
Conclusiones Clave del Informe
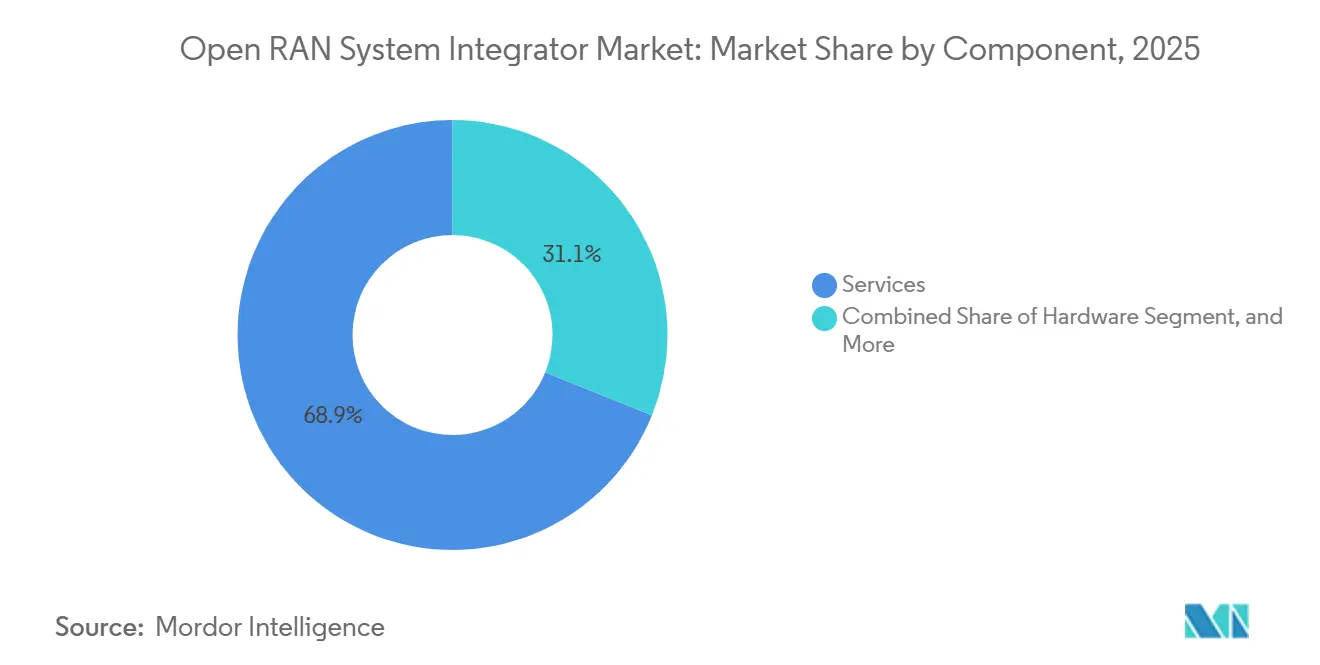
- Por componente, los servicios representaron el 68,91% de la participación del mercado de integradores de sistemas Open RAN en 2025, mientras que se proyecta que el software se expandirá a una CAGR del 30,46% hasta 2031.
- Por generación de red, el 5G representó el 78,26% de los ingresos en 2025 y se proyecta que registrará una CAGR del 31,63% hasta 2031.
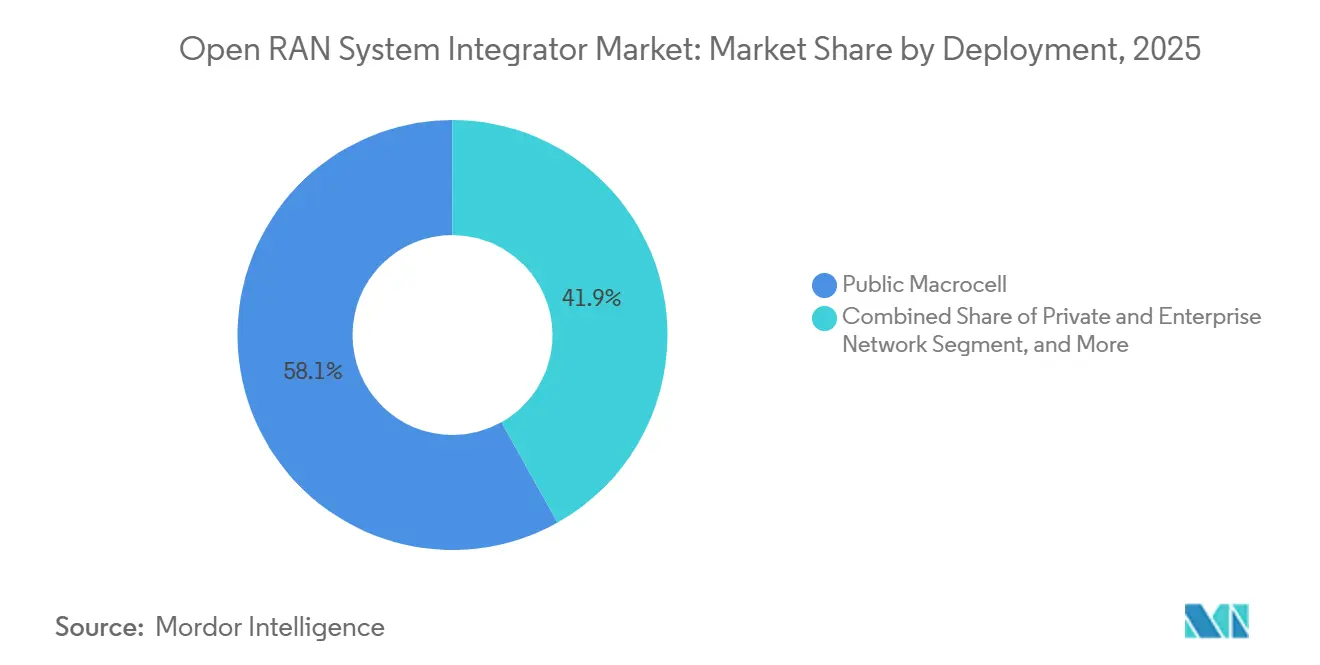
- Por despliegue, los despliegues de macroceldas públicas representaron el 58,13% de los ingresos en 2025, mientras que se proyecta que las redes privadas y empresariales crecerán a una CAGR del 30,76% hasta 2031.
- Por usuario final, los operadores de redes móviles representaron el 62,41% de los ingresos en 2025, mientras que se proyecta que las empresas y verticales industriales se expandirán a una CAGR del 29,65% hasta 2031.
- Por geografía, América del Norte representó el 41,03% de la participación de mercado en el mercado de integradores de sistemas Open RAN en 2025, mientras que se proyecta que África se expandirá a una CAGR del 31,28% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Integradores de Sistemas Open RAN
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Despliegues de RAN 5G Autónomo y Nativo en la Nube | +7.5% | Global, con mayor intensidad en América del Norte, Japón y Corea del Sur | Corto plazo (≤ 2 años) |
| Requisitos de Interoperabilidad entre Múltiples Proveedores | +5.8% | Global, particularmente América del Norte y Europa | Mediano plazo (2-4 años) |
| Financiamiento Gubernamental para Cadenas de Suministro de Telecomunicaciones Abiertas y Seguras | +4.2% | América del Norte y Europa, con extensión a Asia-Pacífico | Corto plazo (≤ 2 años) |
| Demanda de los Operadores de SMO y Automatización Independientes del Proveedor | +3.1% | Global, con ganancias tempranas en América del Norte y Japón | Mediano plazo (2-4 años) |
| Expansión de Redes 5G Privadas y de Host Neutro | +2.5% | Asia-Pacífico, con extensión a Europa y América del Norte | Mediano plazo (2-4 años) |
| Validación de Open RAN de Laboratorio a Campo como Requisito de Adquisición | +1.8% | América del Norte y Europa | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Despliegues de RAN 5G Autónomo y Nativo en la Nube
La arquitectura 5G autónoma está creando el principal entorno comercial para el mercado de integradores de sistemas Open RAN. Permite a los operadores separar las unidades centralizadas, distribuidas y de radio mediante orquestación nativa en la nube. La integración, por tanto, va más allá de la puesta en marcha de la radio para abarcar la temporización del fronthaul, la gestión del ciclo de vida de O-Cloud y la configuración automatizada de segmentos de red. Estas tareas son más difíciles de gestionar mediante herramientas cerradas de un único proveedor. El segmento 5G representó el 78,26% de los ingresos de 2025 y se proyecta que crecerá al 31,63% hasta 2031. Rakuten Mobile opera una red Open RAN completamente virtualizada y nativa en la nube en Japón, demostrando que este enfoque puede soportar despliegues a escala nacional.
Requisitos de Interoperabilidad entre Múltiples Proveedores
La interoperabilidad entre múltiples proveedores es ahora un requisito práctico antes de que los operadores tomen decisiones de compra comerciales en el mercado de integradores de sistemas Open RAN. La O-RAN Alliance publicó 60 documentos técnicos nuevos o actualizados entre marzo y agosto de 2025, aumentando el número de títulos en versión actual a 134.[1]O-RAN Alliance, "60 nuevos documentos técnicos de O-RAN publicados o actualizados desde marzo de 2025," O-RAN Alliance, o-ran.org. Estos documentos cubren áreas de conformidad para el O-RU, O-DU y Near-RT RIC. ATIS amplió su Perfil Mínimo Viable de Open RAN en febrero de 2025 para incluir los requisitos de interfaz de plano de control, usuario, sincronización y gestión del fronthaul. Los integradores que puedan ofrecer combinaciones prevalidadas pueden reducir el trabajo de pruebas de los operadores y asumir mayor responsabilidad en la entrega. El marco del Centro Abierto de Pruebas e Integración está adquiriendo relevancia en la adquisición porque proporciona una vía formal para la validación de componentes e interoperabilidad.
Financiamiento Gubernamental para Cadenas de Suministro de Telecomunicaciones Abiertas y Seguras
Los programas públicos están configurando la demanda en el mercado de integradores de sistemas Open RAN al apoyar pruebas, desarrollo de productos y despliegues tempranos. El Fondo de Innovación para la Cadena de Suministro de Redes Inalámbricas Públicas de EE. UU. había comprometido 550 millones de USD en 35 proyectos a mediados de 2025. En 2026, la NTIA está buscando retroalimentación sobre una dirección de financiamiento de hasta 53 millones de USD para arquitectura RAN nativa de IA. El Fondo de Investigación y Desarrollo de Redes Abiertas del Reino Unido totalizó 250 millones de GBP (317 millones de USD) a la tasa promedio de 2024, según se indica en el material fuente. El programa SONIC Labs se completó en abril de 2026, y el 72% de los proveedores participantes había asegurado asociaciones comerciales, mientras que el 85% había comenzado a desarrollar nuevos productos Open RAN. Los requisitos de seguridad de la cadena de suministro en Europa también favorecen los proyectos que pueden demostrar diversidad de proveedores y controles de integración.
Demanda de los Operadores de SMO y Automatización Independientes del Proveedor
Los operadores buscan plataformas de gestión y orquestación de servicios independientes del proveedor para evitar la dependencia en la capa de control. Esto genera trabajo para el mercado de integradores de sistemas Open RAN, ya que el despliegue en producción requiere integración entre software basado en estándares y procesos de red en vivo. Nokia obtuvo licencia de tecnología de Controlador Inteligente RAN de HPE en octubre de 2025 y la combinó con MantaRay SMO para soportar redes autónomas de Nivel 4. El acuerdo refuerza el papel de la automatización, las rApps y las capacidades de RIC no en tiempo real en los planes de red de los operadores. Un artículo de la revista IEEE Vehicular Technology Magazine publicado en diciembre de 2025 describió los marcos SMO de O-RAN como una base para la gestión y orquestación nativa de IA en el camino hacia el 6G. Los integradores que puedan conectar telemetría, controles de políticas y gestión del ciclo de vida pueden ofrecer una gama más amplia de servicios que el despliegue de radio convencional por sí solo.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Complejidad de Integración y Plazos de Despliegue Extendidos | -3.8% | Global, con mayor fricción en Asia-Pacífico fuera de Japón y América del Sur | Mediano plazo (2-4 años) |
| Escasez de Habilidades de Integración Open RAN de Grado Operador | -2.4% | Global, más aguda en África, América del Sur y partes de Europa | Largo plazo (≥ 4 años) |
| Rendimiento Desigual entre Múltiples Proveedores y Límites de Responsabilidad | -1.6% | Global, particularmente en despliegues de múltiples proveedores en campo nuevo | Mediano plazo (2-4 años) |
| Soporte Comercial Fragmentado y Responsabilidades de Certificación | -1.2% | Global, con mayor gravedad en mercados sin instalaciones OTIC | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Complejidad de Integración y Plazos de Despliegue Extendidos
La complejidad de integración es una restricción material en el mercado de integradores de sistemas Open RAN. Los sistemas de múltiples proveedores deben coordinar el enlace de fronthaul abierto entre el O-RU y el O-DU, las interfaces F1 y E1, y la interfaz de infraestructura de nube O2. Cada interfaz puede introducir un modo de fallo que no está presente en una RAN de un único proveedor. El Instituto de Ciencias de las Telecomunicaciones de la NTIA integró 3 sistemas Open RAN comerciales en su Laboratorio CRAIN en 2025 y reportó problemas de interoperabilidad relacionados con la configuración de temporizadores, el manejo de mensajes y las discrepancias en las versiones de estándares. El material fuente señaló que los proyectos pueden enfrentar costos a 5 años entre un 10% y un 20% más altos tras los gastos generales de integración y soporte. Cuando los operadores cuentan con equipos técnicos internos sólidos, pueden retener más trabajo de integración, mientras que la responsabilidad poco clara del proveedor puede retrasar aún más el despliegue.
Escasez de Habilidades de Integración Open RAN de Grado Operador
La oferta limitada de ingenieros de grado operador es otra restricción para el mercado de integradores de sistemas Open RAN. La entrega efectiva combina conocimiento de los protocolos 3GPP, habilidades de operaciones nativas en la nube y familiaridad con las especificaciones de la O-RAN Alliance. Esta combinación requiere tiempo para desarrollarse y no está disponible de manera uniforme en todas las regiones. La restricción es particularmente relevante en África y América del Sur, donde las perspectivas de crecimiento son sólidas pero el talento local en RAN de grado operador es limitado. Los integradores que no pueden dotar de personal a los proyectos a escala pueden enfrentar riesgos de entrega o perder trabajo frente a empresas de servicios más grandes que pueden financiar la formación. La escasez también puede concentrar los contratos entre empresas con más recursos, incluso cuando los especialistas más pequeños tienen sólidas capacidades técnicas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Componente: Los Servicios Sustentan los Ingresos Actuales Mientras el Software Amplía el Valor Futuro
Los servicios representaron el 68,91% de los ingresos de 2025, otorgándoles la posición más grande en el mercado de integradores de sistemas Open RAN. Las redes de múltiples proveedores requieren integración, pruebas, optimización y operaciones gestionadas a lo largo de todo el ciclo de vida del proyecto. Digital Catapult informó que entre el 70% y el 80% de la actividad en su Plugfest de primavera de 2026 estuvo relacionada con la integración y validación de múltiples proveedores antes de que comenzaran las pruebas formales. Esta carga de trabajo sustenta compromisos de servicio extendidos en lugar de una fase de puesta en marcha breve. El hardware está bajo presión a medida que los diseños nativos en la nube colocan más cargas de trabajo de RAN en infraestructura de servidores comerciales estándar. Por lo tanto, es probable que los integradores pongan mayor énfasis en la automatización agnóstica al hardware y los servicios de ciclo de vida.
Se proyecta que el software crecerá a una CAGR del 30,46% hasta 2031, la tasa más rápida dentro de la estructura de componentes. Las plataformas SMO nativas de IA, las xApps de Near-RT RIC y las bibliotecas de rApps requieren integración especializada antes de poder operar en redes comerciales. El software tiene una base de ingresos actual menor que los servicios, pero puede soportar ingresos recurrentes por licencias cuando las plataformas se despliegan a escala. Esto está incentivando a los integradores a desarrollar bibliotecas de automatización propias en lugar de limitarse a desplegar herramientas de terceros. La Comunidad de Software O-RAN lanzó su versión L en julio de 2025 con un plano integrado para el despliegue de RIC no en tiempo real y SMO. El lanzamiento redujo las barreras de entrada para las empresas que desarrollan capacidades en la capa de software en la industria de integradores de sistemas Open RAN.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Generación de Red: El 5G Lidera el Volumen Mientras el Trabajo Multigeneración Amplía el Alcance de los Contratos
El 5G representó el 78,26% de los ingresos de 2025 y ocupó la posición líder en el mercado de integradores de sistemas Open RAN. El 5G autónomo requiere trabajo coordinado en el O-RU, O-DU, O-CU, Near-RT RIC, SMO y O-Cloud. Cada capa necesita pruebas, certificación y gestión del ciclo de vida. Rakuten Mobile anunció recientemente planes para desplegar un gran número de radios O-RAN MIMO masivo avanzadas en Japón. El despliegue tiene como objetivo mejorar el rendimiento en áreas urbanas de alta densidad. Dichos despliegues de múltiples nodos requieren integración de sistemas en cada etapa del despliegue.
El segmento LTE sigue siendo relevante para proyectos de superposición en campo existente, especialmente en mercados emergentes con grandes bases de suscriptores LTE. Otras generaciones de red representan una participación menor y están asociadas con casos de uso de superposición heredada en el África subsahariana y partes de América del Sur. El trabajo que combina LTE y sistemas autónomos de próxima generación puede tener un mayor alcance de contrato que un proyecto de una sola generación. Mavenir y Parallel Wireless completaron recientemente pruebas de interoperabilidad para una pila GreenRAN multigeneración con el Núcleo de Paquetes Convergente de Mavenir.
Por Despliegue: Las Macroceldas Públicas Lideran los Ingresos Mientras las Redes Privadas Ganan Peso
Los despliegues de macroceldas públicas representaron el 58,13% de los ingresos de 2025, la mayor participación de despliegue en el mercado de integradores de sistemas Open RAN. Las grandes redes de operadores requieren integración en muchos sitios y mantienen el mayor volumen de despliegue. Se proyecta que las redes privadas y empresariales crecerán a una CAGR del 30,76% hasta 2031. Los clientes empresariales a menudo requieren soporte integral, desde el estudio y diseño del sitio hasta la puesta en marcha y optimización. En agosto de 2025, Boldyn Networks lanzó el primer sistema 5G de host neutro Open RAN del Reino Unido en el Estadio de la Luz de Sunderland utilizando hardware de Airspan y Mavenir. El proyecto demostró cómo una red compartida puede servir a múltiples operadores sobre una infraestructura abierta.
El programa de Integración Asegurada SNPN 5G del Reino Unido proporciona un marco de garantía certificado para componentes de redes privadas. Esto eleva el estándar de entrega para las empresas que atienden redes privadas. Las pequeñas celdas interiores y los sistemas de antenas distribuidas sirven a estadios, aeropuertos y campus empresariales donde se necesita cobertura densa. Mavenir fue seleccionada por MagtiCom en mayo de 2026 para un proyecto nacional de pequeñas celdas 4G y 5G en Georgia, que abarca entornos residenciales, empresariales y rurales.[2]Mavenir, "MagtiCom selecciona a Mavenir para el despliegue de tecnología de pequeñas celdas de próxima generación en toda Georgia," Mavenir, mavenir.com. El contrato incluye hardware, software, gestión y orquestación.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Usuario Final: Los Operadores de Redes Móviles Lideran el Volumen Mientras las Empresas Amplían la Demanda
Los operadores de redes móviles representaron el 62,41% de los ingresos de 2025, representando la posición líder de usuario final en el mercado de integradores de sistemas Open RAN. Gestionan los programas de capital más grandes y deben poner en marcha complejas redes de macroceldas en extensas huellas de sitios. TELUS había superado el punto medio de su reemplazo de red de radio con Open RAN en 2025, con la finalización prevista para finales de 2027 y la conversión de todos los sitios esperada para 2029. Los proveedores de host neutro también generan trabajo complejo porque deben coordinar múltiples operadores y proveedores en un modelo de infraestructura compartida. Esto puede crear compromisos más exigentes que un proyecto estándar de campo nuevo de un único operador. Los acuerdos de compartición de RAN y fibra en Uganda y Nigeria ilustran cómo los modelos de red compartida pueden ampliar el alcance para la integración de terceros en el mercado de integradores de sistemas Open RAN.
Se proyecta que las empresas y verticales industriales crecerán a una CAGR del 29,65% hasta 2031, convirtiéndolas en la categoría de usuario final de más rápido crecimiento. La demanda se extiende a usuarios de defensa y gobierno que necesitan pilas con certificación de seguridad, despliegue con aislamiento de red y documentación de la cadena de suministro. El Departamento de Defensa de EE. UU. buscó software de código abierto para redes tácticas 5G y 6G en abril de 2025. Estos requisitos pueden limitar el número de proveedores calificados al tiempo que aumentan el valor del trabajo de integración especializado. La Agencia Nacional de Inteligencia e Información de Corea anunció demostraciones paralelas de Open RAN nacionales e internacionales en 2025 utilizando equipos O-DU basados en software de LG Electronics y proveedores de O-RU nacionales. Esto añade demanda liderada por el gobierno de servicios de integración en toda Asia-Pacífico.
Análisis Geográfico
América del Norte representó el 41,03% de los ingresos globales en 2025, la mayor participación entre los integradores de sistemas Open RAN. La región cuenta con un entorno activo de políticas y estándares configurado por el Fondo de Innovación para la Cadena de Suministro de Redes Inalámbricas Públicas de EE. UU. y los requisitos del Perfil Mínimo Viable de ATIS. ATIS amplió su perfil en 2025 para definir los requisitos de interfaz de fronthaul para los operadores de redes móviles de América del Norte. El despliegue de RIC no en tiempo real en campo existente de AT&T y la transición de red de radio nacional de TELUS representan oportunidades para la automatización de software y el reemplazo de red. La NTIA está buscando retroalimentación en 2026 sobre una dirección de hasta 53 millones de USD para arquitectura RAN nativa de IA. El despliegue del espectro 5G de México y la transición de Canadá al 5G proporcionan oportunidades adicionales de cartera regional.
Europa cuenta con un ecosistema comercial de proveedores validados, mientras que Asia-Pacífico sigue siendo central para el mercado de integradores de sistemas Open RAN, con Japón como ejemplo líder. El programa SONIC Labs finalizó en abril de 2026, con el 72% de los 27 proveedores participantes asegurando asociaciones comerciales y el 85% iniciando el desarrollo de nuevos productos.[3]Digital Catapult, "Informe de Impacto del Fin del Programa SONIC Labs 2026," Digital Catapult, digicatapult.org.uk. Alemania, el Reino Unido y Francia son ubicaciones europeas activas para pruebas de operadores. Rakuten Mobile continúa operando una red Open RAN virtualizada y nativa en la nube y amplió su capacidad en Japón durante 2026. Rakuten Symphony está ejecutando un ensayo de 8 mil millones de JPY (50,2 millones de USD), respaldado por el METI, en 7 países del Sur Global desde mayo de 2026 hasta marzo de 2029. India sigue siendo una oportunidad a largo plazo porque ningún círculo de operadores se ha comprometido con Open RAN a escala.
Se proyecta que África crecerá a una CAGR del 31,28% hasta 2031, la tasa más rápida entre las áreas geográficas. La presión sobre los costos de infraestructura, los acuerdos de compartición de RAN y el financiamiento internacional apoyan el mercado de integradores de sistemas Open RAN en la región. MTN Group y Airtel Africa formalizaron acuerdos de compartición de RAN y fibra en Uganda y Nigeria en marzo de 2025, con expansión considerada para Congo-Brazzaville, Ruanda y Zambia. Telkom Kenya, Rakuten Symphony y Airspan Networks firmaron un memorando en enero de 2025 para un laboratorio Open RAN y ensayos de campo, respaldado por una subvención de 4,4 millones de USD de los gobiernos de EE. UU. y Japón. América del Sur está respaldada por la actividad de 5G autónomo de Brasil y ubicaciones de ensayo en Bolivia y Paraguay. Oriente Medio tiene actividad temprana a través del piloto de Zain Kuwait con Rakuten Symphony.

Panorama Competitivo
El mercado de integradores de sistemas Open RAN está fragmentado porque ningún proveedor tiene una posición dominante en todos los tipos de servicio, entornos de despliegue y regiones. Mavenir, Parallel Wireless, Radisys, ASOCS, JMA Wireless y Amarisoft compiten en asignaciones nativas en la nube y de múltiples proveedores. Cisco y Dell Technologies utilizan carteras más amplias de transformación de telecomunicaciones para competir por trabajos de integración. Dell Technologies lanzó su Programa de Transformación Abierta de Telecomunicaciones y su Programa de Certificación de IA para Telecomunicaciones en febrero de 2025.[4]Dell Technologies, "Dell Technologies acelera la transformación de las telecomunicaciones con un programa integral y asociaciones ampliadas," Dell Technologies, dell.com. Los programas enfatizan pilas prevalidadas sobre infraestructura de servidores comerciales estándar. Ericsson también validó su plataforma de Orquestación y Aseguramiento de Servicios en los Bloques de Infraestructura de Telecomunicaciones de Dell durante 2025, respaldando arquitecturas de referencia más listas para usar.
Rakuten Symphony introdujo su Programa de Licencias Real Open RAN en febrero de 2025 con Cisco, Airspan y Tech Mahindra como socios inaugurales. El programa permite a los socios comercializar pilas de grado operador precalificadas y puede acortar el tiempo de comercialización. Los especialistas en IA-RAN como DeepSig, Rimedo Labs y Cohere Technologies están posicionando su software como capas de automatización dentro de pilas de integración más amplias. Los despliegues de host neutro siguen siendo un área abierta de investigación porque ningún integrador ha establecido un modelo repetible de múltiples operadores a escala. Digital Catapult informó que entre el 70% y el 80% de la preparación del Plugfest de primavera de 2026 estuvo relacionada con la validación de múltiples proveedores. Los proveedores con capacidad de prueba y combinaciones de componentes validadas pueden, por tanto, reducir el trabajo de descubrimiento en el sitio.
Los proveedores regionales con respaldo gubernamental pueden competir eficazmente en África y Corea del Sur, donde las asociaciones locales y los programas de tecnología nacional son importantes. La acreditación OTIC se está convirtiendo en un diferenciador útil de adquisición en el mercado de integradores de sistemas Open RAN porque ofrece un entorno reconocido para pruebas e integración. El mercado de integradores de sistemas Open RAN favorece a las empresas que pueden combinar diseño, validación, despliegue y operaciones en lugar de ofrecer únicamente un producto específico. Los modelos de servicio liderados por software pueden añadir ingresos recurrentes a través de bibliotecas de automatización, mientras que los proveedores más grandes pueden absorber los costos de formación y entrega. El material suministrado no proporciona participaciones de mercado combinadas para las principales empresas, por lo que no se puede asignar una puntuación de concentración basada en participación sin crear datos no respaldados. El panorama competitivo sigue siendo coherente con un mercado fragmentado en el que varios especialistas y proveedores de infraestructura más grandes compiten en distintas necesidades de despliegue.
Líderes de la Industria de Integradores de Sistemas Open RAN
Mavenir Systems, Inc.
Parallel Wireless, Inc.
Airspan Networks Holdings Inc.
Radisys Corporation
JMA Wireless, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Julio de 2026: Rakuten Mobile amplió su red Open RAN mediante el despliegue comercial de unidades de radio 1Finity de Fujitsu 1Finity en Japón, con el objetivo de mejorar la capacidad 5G Sub6, 3,7 GHz en áreas urbanas de alto tráfico como parte de una expansión multifase más amplia. El despliegue siguió al anuncio anterior de Rakuten Mobile de un primer despliegue de 3.000 radios y representó un ciclo repetible de adquisición e integración de radios Open RAN comerciales en el contexto de un operador nacional.
- Febrero de 2026: Rakuten Mobile anunció el despliegue de 3.000 radios MIMO masivo 32T32R conformes con O-RAN en Japón como primera fase de un despliegue más amplio. El despliegue tuvo como objetivo una ganancia del 7% en rendimiento en áreas urbanas de alta densidad y apoyó la expansión continua de la red 5G Sub6.
- Febrero de 2026: Dell Technologies, Intel y Samsung demostraron un sistema RAN virtualizado integrado en el Mobile World Congress 2026, combinando la infraestructura de telecomunicaciones de Dell con el software vRAN de Samsung en una solución Cloud RAN validada para los requisitos de los proveedores de servicios.
- Octubre de 2025: Nokia anunció un acuerdo global de licencia de tecnología con HPE para los activos del Controlador Inteligente RAN de HPE y avanzó en su plataforma SMO MantaRay. La plataforma obtuvo la certificación de redes autónomas de Nivel 4 del TM Forum y cumple con la O-RAN Alliance con soporte R1 abierto para rApps.


Alcance del Informe del Mercado Global de Integradores de Sistemas Open RAN
El Mercado de Integradores de Sistemas Open RAN abarca los servicios que permiten el diseño, integración, despliegue, pruebas y gestión de soluciones de Red de Acceso de Radio Abierta (Open RAN). El informe analiza las tendencias del mercado, los impulsores de crecimiento, los desafíos, el panorama competitivo y las oportunidades en servicios de integración de sistemas, modelos de despliegue, industrias de usuarios finales y regiones geográficas.
El Informe del Mercado de Integradores de Sistemas Open RAN está segmentado por Componente (Hardware, Software y Servicios), Generación de Red (4G/LTE, 5G y Otras Generaciones de Red), Despliegue (Macrocelda Pública, Red Privada y Empresarial, y Pequeña Celda Interior y DAS), Usuario Final (Operadores de Redes Móviles, Proveedores de Host Neutro, Empresas y Verticales Industriales, y Gobierno y Defensa) y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
| Hardware |
| Software |
| Servicios |
| 4G/LTE |
| 5G |
| Otras Generaciones de Red |
| Macrocelda Pública |
| Red Privada y Empresarial |
| Pequeña Celda Interior y DAS |
| Operadores de Redes Móviles |
| Proveedores de Host Neutro |
| Empresas y Verticales Industriales |
| Gobierno y Defensa |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Turquía | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Nigeria | |
| Egipto | |
| Resto de África |
| Por Componente | Hardware | |
| Software | ||
| Servicios | ||
| Por Generación de Red | 4G/LTE | |
| 5G | ||
| Otras Generaciones de Red | ||
| Por Despliegue | Macrocelda Pública | |
| Red Privada y Empresarial | ||
| Pequeña Celda Interior y DAS | ||
| Por Usuario Final | Operadores de Redes Móviles | |
| Proveedores de Host Neutro | ||
| Empresas y Verticales Industriales | ||
| Gobierno y Defensa | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Nigeria | ||
| Egipto | ||
| Resto de África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de integradores de sistemas Open RAN?
Se proyecta que el tamaño del Mercado de Integradores de Sistemas Open RAN será de 1,64 mil millones de USD en 2025, 2,06 mil millones de USD en 2026, y alcanzará los 7,18 mil millones de USD en 2031, creciendo a una CAGR del 28,37% de 2026 a 2031.
¿Qué está impulsando la demanda de servicios de integración de sistemas Open RAN?
Los despliegues 5G autónomos, los requisitos de interoperabilidad entre múltiples proveedores, los programas públicos de cadena de suministro y la demanda de orquestación independiente del proveedor están impulsando la demanda.
¿Qué componente tiene la mayor posición de ingresos?
Los servicios representaron el 68,91% de los ingresos de 2025 porque los operadores necesitan integración, pruebas, optimización y operaciones gestionadas a lo largo del ciclo de vida del proyecto.
¿Qué tipo de despliegue está creciendo más rápido?
Se proyecta que las redes privadas y empresariales crecerán a una CAGR del 30,76% hasta 2031, ya que los compradores requieren soporte completo de diseño, despliegue y optimización.
¿Qué región se está expandiendo más rápido para estos servicios?
Se proyecta que África registrará una CAGR del 31,28% hasta 2031, respaldada por presiones de costos, acuerdos de redes compartidas y actividad de ensayos de campo.
¿Cuáles son las principales barreras para la integración de Open RAN?
La complejidad técnica de múltiples proveedores, los plazos de despliegue más largos, la responsabilidad incierta del proveedor y el talento limitado en ingeniería de grado operador son las principales barreras.
Última actualización de la página el:



